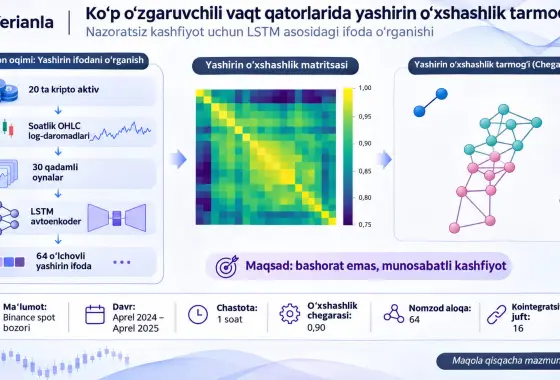
08/11/2026Veri Anla Yashirin tuzilmaviy oʻxshashlik tarmoqlari (Latent Structural Similarity Networks) — koʻp oʻzgaruvchili vaqt qatorlaridagi aktivlar oʻxshashligini faqat bir vaqtda koʻtarilib-tushishiga emas, balki vaqt davomida koʻrsatadigan murakkabroq xatti-harakat namunalariga koʻra aniqlashga qaratilgan nazoratsiz mashinaviy oʻrganish yondashuvi. Ko‘proq ko‘rish
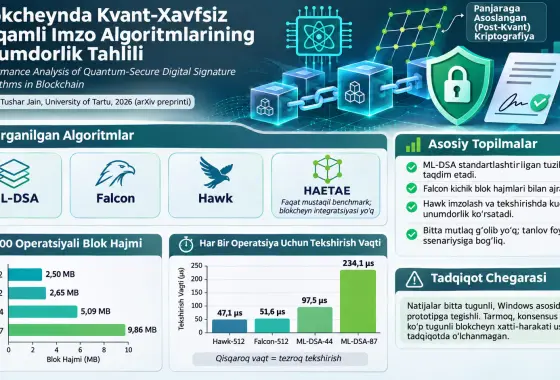
08/11/2026Veri Anla Post-kvant kriptografiyasi (Post-Quantum Cryptography, PQC), klassik kompyuterlar hamda kelajakda yetarli quvvatga ega kvant kompyuterlari amalga oshirishi mumkin bo‘lgan hujumlarga chidamli bo‘lishi ko‘zlangan kriptografik usullarni ishlab chiqish bilan shug‘ullanadi. Ko‘proq ko‘rish
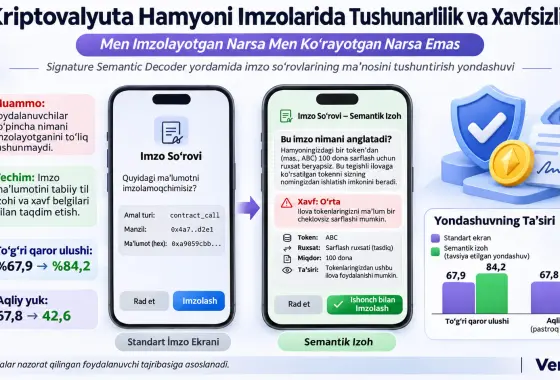
08/11/2026Veri Anla Kriptovalyuta hamyonlari foydalanuvchilarga raqamli aktivlarni boshqarish va markazlashmagan ilovalar (Decentralized Applications, dApps) bilan o‘zaro aloqada bo‘lish imkonini beradigan asosiy vositalardir. Ko‘proq ko‘rish
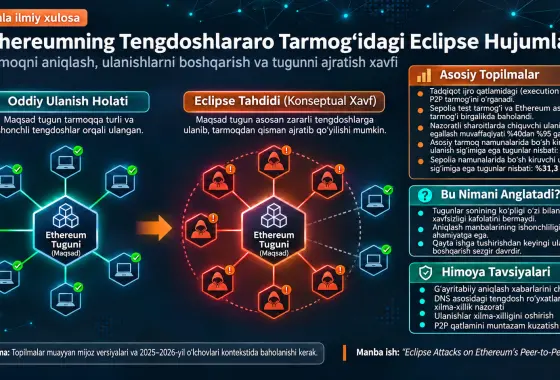
08/11/2026Veri Anla Eclipse hujumi (Eclipse Attack) — blokcheyn tugunining boshqa ishonchli tugunlar bilan o‘rnatgan tengdoshlararo ulanishlari hujumchi nazoratidagi ulanishlar bilan almashtirilishi natijasida maqsad tugunni tarmoqning ishonchli qismidan ajratib qo‘yishni ko‘zlaydigan tarmoq qatlami hujumidir. Ko‘proq ko‘rish
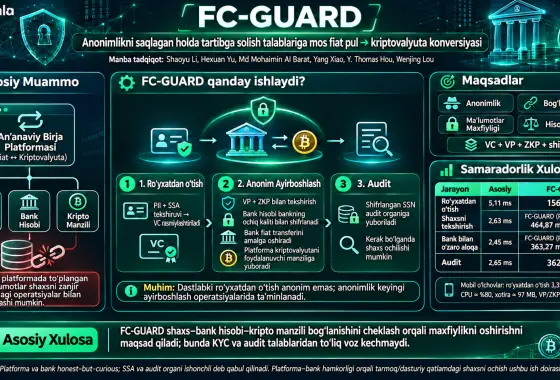
08/11/2026Veri Anla FC-GUARD an’anaviy fiat pul kriptovalyutaga aylantiriladigan operatsiyalarda foydalanuvchining haqiqiy shaxsi, bank hisobi va kriptovalyuta manzilini bitta tranzaksiya yozuvi orqali bog‘lashning oldini olishni maqsad qiladi; buning uchun tekshiriladigan identifikatsiya ma’lumotlari (Verifiable Credentials, VC), tekshiriladigan taqdimotlar (Verifiable Presentations, VP) va nol bilim isbotlaridan (Zero-Knowledge Proofs, ZKP) foydalanadi. Ko‘proq ko‘rish
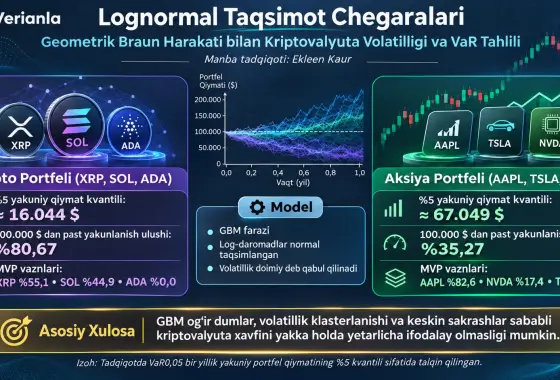
08/11/2026Veri Anla Geometrik Braun Harakati (Geometric Brownian Motion, GBM) aktiv narxini uzluksiz vaqtda deterministik drift komponenti bilan tasodifiy Braun harakati komponentining birikmasi sifatida modellashtiradigan stoxastik narx jarayonidir. Ko‘proq ko‘rish
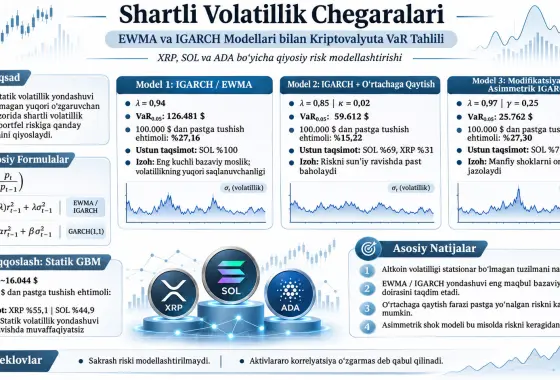
08/11/2026Veri Anla Ushbu tadqiqot XRP, SOL va ADA dan tashkil topgan beta qiymati yuqori altkoinlar olamida portfel riskini vaqt bo‘yicha o‘zgaruvchan volatillikdan foydalanib qanday modellashtirish mumkinligini o‘rganadi. Ko‘proq ko‘rish
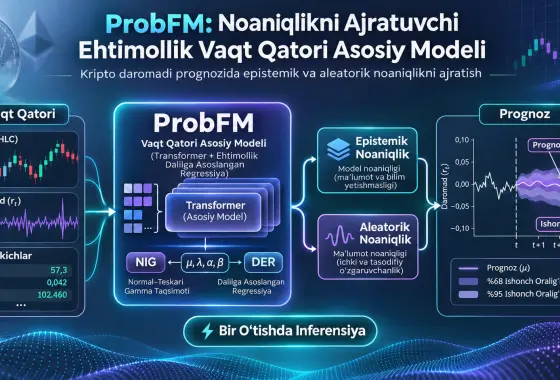
08/11/2026Veri Anla ProbFM (Probabilistic Foundation Model), vaqt qatorlarini prognozlashda faqat bitta nuqtaviy prognoz ishlab chiqarish o‘rniga prognoz noaniqligini epistemik va aleatorik tarkibiy qismlarga ajratishni maqsad qiluvchi, Deep Evidential Regression (DER) hamda Normal-Inverse-Gamma (NIG) taqsimotidan foydalanadigan ehtimollik vaqt qatori doirasidir. Ko‘proq ko‘rish
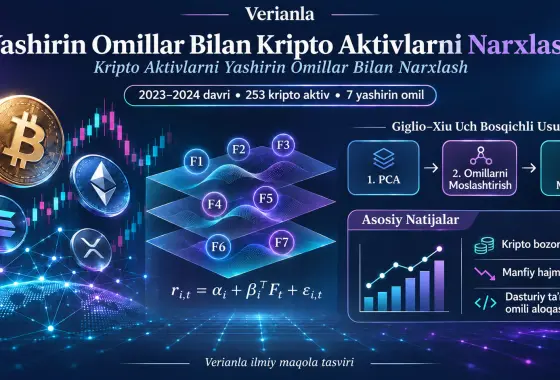
08/11/2026Veri Anla Giglio–Xiu uch bosqichli yashirin omillar yondashuvi — aktivlar daromadlarida kuzatilmaydigan umumiy risk omillari mavjud bo‘lsa ham, kuzatiladigan omillarning risk mukofotlarini baholashga qaratilgan aktivlarni narxlash usulidir. Ko‘proq ko‘rish
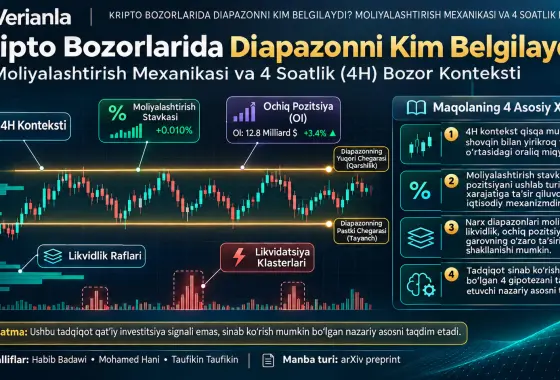
07/11/2026Veri Anla To‘rt soatlik bozor konteksti (4H context) ushbu tadqiqotda kriptovalyuta bozorlarida qisqa muddatli volatilitet bilan uzoqroq muddatli yo‘nalishli harakatlar o‘rtasidagi strukturaviy oraliq miqyosni ifodalovchi analitik vaqt doirasidir. Ko‘proq ko‘rish
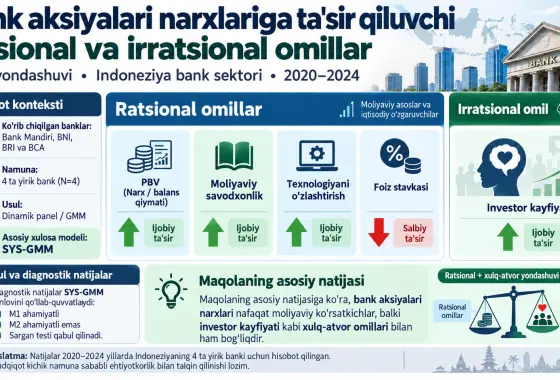
31/10/2026Veri Anla Umumlashtirilgan momentlar usuli (Generalized Method of Moments, GMM) — endogenlik va dinamik bogʻliqlik muammolarini instrumental oʻzgaruvchilar hamda moment shartlari orqali hal etishga qaratilgan baholash yondashuvidir. Ko‘proq ko‘rish
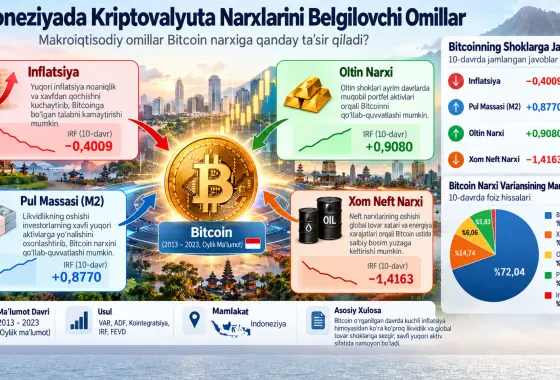
31/10/2026Veri Anla Vektor Avtoregressiya (Vector Autoregression, VAR) — bir nechta vaqt qatorini bir dinamik tizimda ko‘rib, har bir o‘zgaruvchiga uning o‘zining o‘tgan qiymatlari va tizimdagi boshqa o‘zgaruvchilarning o‘tgan qiymatlari qanday ta’sir qilishini modellashtiradigan ko‘p o‘zgaruvchili vaqt qatori usulidir. Ko‘proq ko‘rish
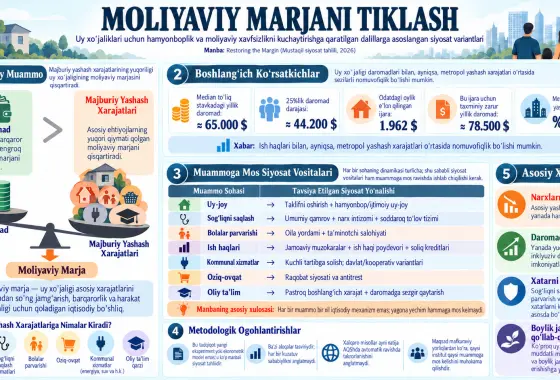
30/10/2026Veri Anla Moliyaviy marja (financial margin) ushbu siyosat tahlilida uy xoʻjaligi mehnatdan oladigan iqtisodiy resurslari bilan uy-joy, sogʻliqni saqlash, bolalar parvarishi va boshqa majburiy yashash xarajatlarini qoplagandan soʻng xavfsiz harakat qila olishi uchun qoladigan iqtisodiy makonni ifodalovchi markaziy tushunchadir. Ko‘proq ko‘rish
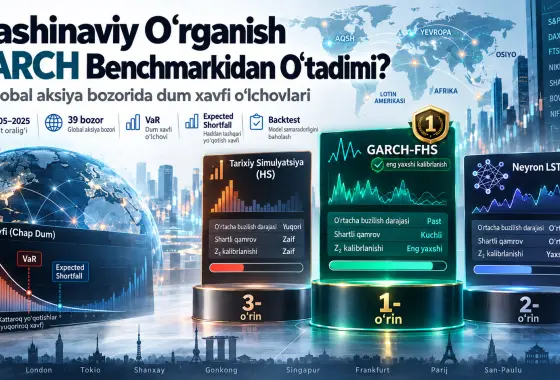
24/10/2026Veri Anla Filtrlangan tarixiy simulyatsiya (Filtered Historical Simulation, FHS) daromadlarning shartli volatilligini GARCH(1,1) bilan filtrlab, soʻng standartlashtirilgan empirik qoldiqlarning dum taqsimotidan Xavf ostidagi qiymat (Value-at-Risk, VaR) va kutilayotgan yoʻqotish (Expected Shortfall, ES)ni hosil qiladigan shartli bozor xavfi usulidir. Ko‘proq ko‘rish
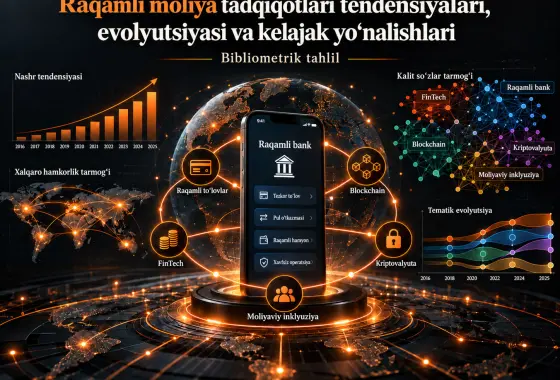
18/10/2026Veri Anla Tendensiyaga yo‘naltirilgan raqamli moliya adabiyoti raqamli moliya bo‘yicha barcha nashrlar majmuasidan ko‘ra tadqiqot tendensiyalari, tematik evolyutsiya, tadqiqot frontlari va kelajak yo‘nalishlarini bevosita mavzu qilgan ilmiy nashrlardan tashkil topgan tanlangan adabiyot to‘plamidir. Ko‘proq ko‘rish
Cookie sozlamalari
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi. Cookie-fayllar siyosati
Sozlamalarni moslashtirish
Bu saytda cookie-fayllarga ruxsat berish foydalanish tajribangizni yaxshilaydi.