


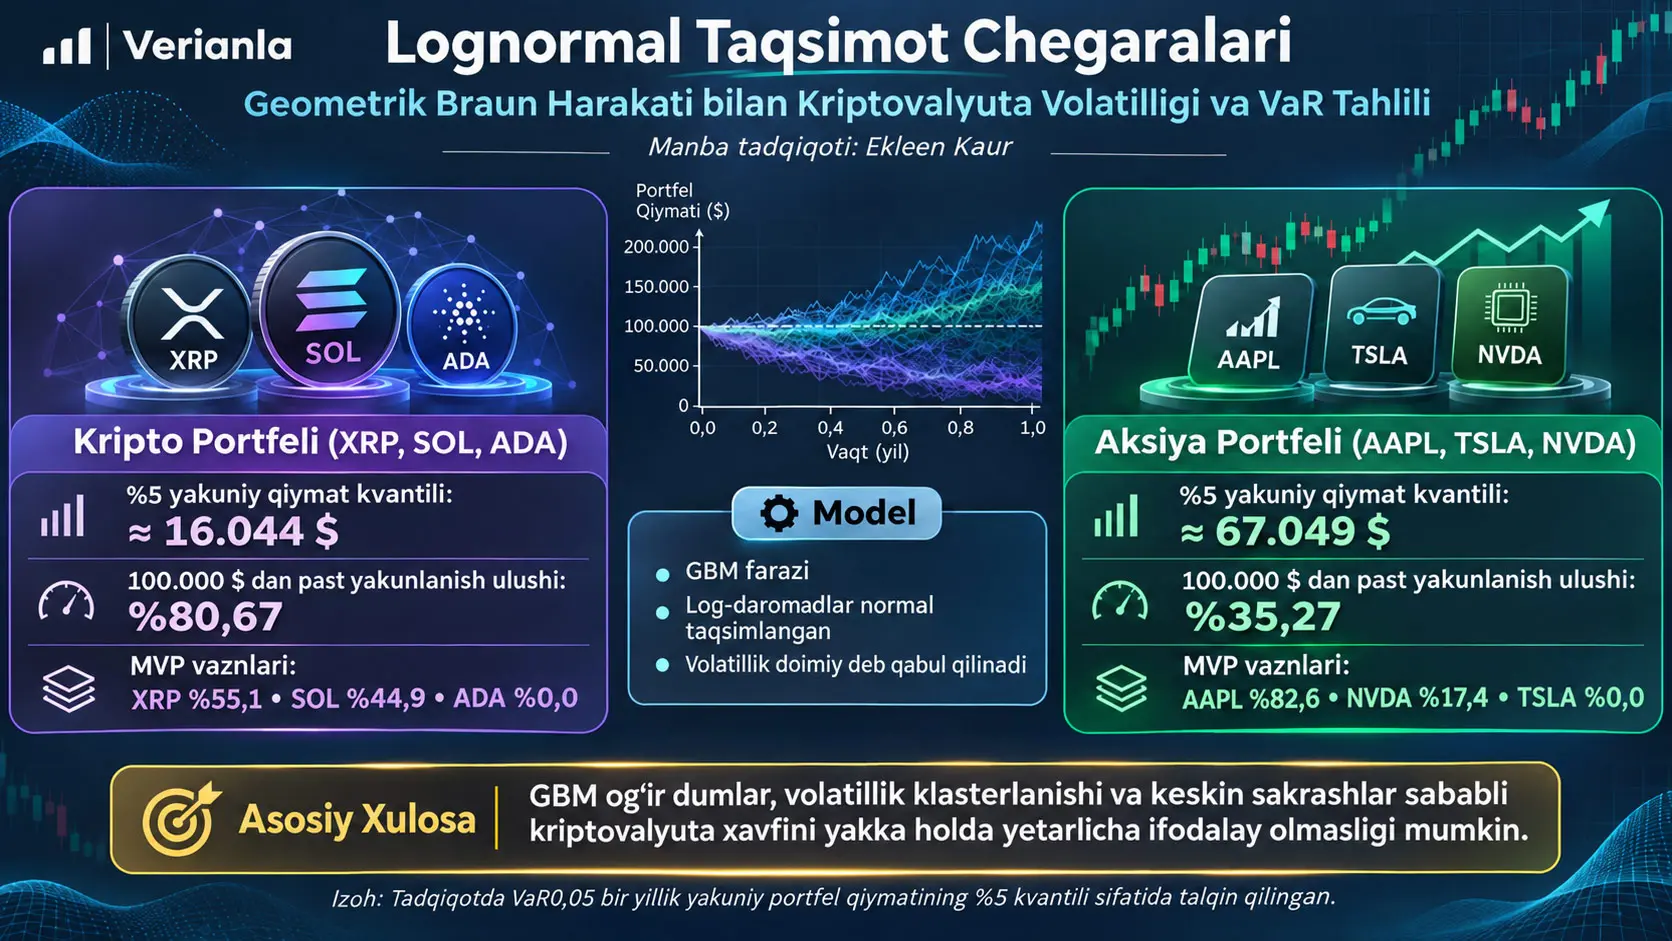
Geometrik Braun Harakati (Geometric Brownian Motion, GBM) aktiv narxini uzluksiz vaqtda deterministik drift komponenti bilan tasodifiy Braun harakati komponentining birikmasi sifatida modellashtiradigan stoxastik narx jarayonidir. Ushbu tadqiqot GBM XRP, SOL va ADA dan iborat kriptovalyuta portfeli xavfini qay darajada ifodalay olishini o‘rganadi va ayni hisoblash doirasini AAPL, TSLA va NVDA dan iborat an’anaviy aksiya portfeliga qo‘llab, taqqoslama mezon yaratadi. Model parametrlari bir yillik tarixiy kundalik log-daromadlardan baholangan, minimal dispersiya portfellari tuzilgan va aktivlar o‘rtasidagi tarixiy korrelyatsiya Cholesky ajratishi orqali 10.000 yo‘lli Monte Carlo simulyatsiyasiga ko‘chirilgan.
Tadqiqotning kriptovalyuta Minimum Dispersiya Portfeli (Minimum Variance Portfolio, MVP) XRP uchun %55,1, SOL uchun %44,9 va ADA uchun %0,0 vazn hosil qilgan. Aksiya portfelida esa AAPL %82,6, NVDA %17,4 va TSLA %0,0 vazn olgan. Boshlang‘ich portfel qiymati 100.000 dollar deb qabul qilinganda bir yillik simulyatsiya yakuniy qiymatlarining %5 kvantili, ya’ni tadqiqot VaR0.05 deb atagan chegara, kripto portfelida taxminan 16.044 dollar va aksiya portfelida taxminan 67.049 dollar bo‘lgan. Simulyatsiya yo‘llarining 100.000 dollardan pastda yakunlanish ulushi kripto portfelida %80,67, aksiya portfelida %35,27 deb qayd etilgan.
Bu natijalarni to‘g‘ri talqin qilish muhim. Tadqiqotdagi taxminan 16.044 dollar qiymati bevosita “16.044 dollar zarar” degani emas; bu bir yillik yakuniy portfel qiymatining quyi %5 kvantilidir. Boshlang‘ich qiymat bilan kvantil orasidagi farq faqat algebraik tarzda ifodalansa, kripto portfeli uchun taxminan 83.956 dollar, aksiya portfeli uchun taxminan 32.951 dollar qiymat yo‘qotishiga mos chegaralar olinadi. Bu ikkinchi ifoda tadqiqotning alohida o‘lchovi emas, balki manbada berilgan 100.000 dollarlik boshlang‘ich qiymat bilan yakuniy qiymat kvantillarining matematik o‘zgartirilishidir.
Tadqiqotning asosiy talqini shuki, doimiy volatillik, uzluksiz narx yo‘llari va normal taqsimlangan log-daromadlarga asoslangan GBM doirasi kriptovalyuta bozorlarining og‘ir dumlar, o‘zgaruvchan volatillik, sakrashlar va stress davrlaridagi korrelyatsiya tuzilishi kabi xususiyatlarini yakka o‘zi yetarli darajada ifodalay olmaydi. Biroq PDF tanlangan ma’lumot davrining aniq boshlanish va tugash sanalarini, ishlatilgan ma’lumot provayderini, baholangan drift va volatillik qiymatlarini, sonli kovariatsiya matritsasini, tasodifiy son generatori urug‘ini yoki mustaqil tashqi namunadagi backtest protokolini bildirmaydi. Shu sababli natijalar ayni sharoitlarda to‘liq qayta ishlab chiqariladigan kripto xavf tizimi yoki kelajak uchun aniq prognoz sifatida talqin qilinmasligi kerak.
Geometrik Braun Harakati Kriptovalyuta Xavfini Nega To‘liq Ifodalay Olmasligi Mumkin?
GBM log-daromadlar normal taqsimlangan, volatillik vaqt davomida doimiy va narx yo‘llari uzluksiz degan farazlarga asoslanadi; tadqiqot esa kriptovalyuta daromadlari og‘ir dumlar, volatillik klasterlanishi va keskin narx sakrashlari kabi ushbu farazlarga mos kelmaydigan xatti-harakatlarni ko‘rsatishi mumkinligi sababli GBMni yakuniy model emas, balki yanada rivojlangan modellar uchun ataylab tanlangan bazaviy taqqoslash modeli sifatida ishlatadi.
Tadqiqotning asosiy muammosi
Tadqiqotning asosiy savoli — an’anaviy moliyaviy modellashtirishdagi asosiy tayanch nuqtalaridan biri bo‘lgan GBM kriptovalyuta portfellarida xavfni baholash uchun yetarlimi yoki yo‘qmi. Muallif buning uchun to‘g‘ridan-to‘g‘ri Bitcoin yoki Ethereum o‘rniga XRP, SOL va ADA dan iborat uch aktivli kripto portfelini tanlagan; ayni metodologiya xatti-harakatini taqqoslash maqsadida AAPL, TSLA va NVDA dan iborat uch aktivli aksiya portfelini yaratgan.
GBMning tanlanishi model kripto bozori uchun eng rivojlangan usul ekanini da’vo qilishdan kelib chiqmaydi. Aksincha, tadqiqot GBMni matematik jihatdan sodda, shakllangan va cheklovchi farazlarga ega boshlang‘ich mezon sifatida ishlatadi. Shu tariqa keyingi tadqiqotlar uchun “yanada rivojlangan model hech bo‘lmaganda qaysi zaif tomonlarni yengib o‘tishi kerak?” degan savolga bazaviy nuqta yaratish ko‘zda tutiladi.
“Lognormal” ifodasini to‘g‘ri tushunish
Tadqiqot sarlavhasi va ayrim jumlalari “Lognormal” farazini ta’kidlaydi. Bu yerda texnik farqlash kerak. GBM ostida narx darajasi \(S_T\) lognormal taqsimotga ega bo‘lsa, narx nisbatining tabiiy logarifmi bo‘lgan log-daromad normal taqsimlangan bo‘ladi. Boshqacha aytganda:
\[ S_T \text{ lognormal ise, } \ln\left(\frac{S_T}{S_0}\right) \text{ normal dağılımlıdır.} \]
Manba ayrim bo‘limlarda “lognormal returns” shaklida nisbatan erkin ifodadan foydalanadi; biroq ayni manba GBM tenglamasini tushuntirganda log-daromadlarning normal taqsimlanganini aniq ko‘rsatadi. Verianla bayonida matematik jihatdan aniqroq bo‘lgan ushbu farq saqlanadi.
Normal taqsimot, lognormal taqsimot va og‘ir dum nimani anglatadi?
Normal taqsimot o‘rtacha atrofida simmetrik bo‘lib, o‘rtachadan juda uzoq qiymatlar tobora past ehtimol bilan yuz beradigan klassik qo‘ng‘iroqsimon taqsimotdir. Lognormal taqsimot esa tabiiy logarifmi normal taqsimlangan, faqat musbat qiymatlar qabul qiladigan va o‘ngga qiyshaygan bo‘lishi mumkin bo‘lgan taqsimotdir. GBMda narxning manfiy bo‘lmasligi ushbu tuzilmaning muhim matematik oqibatlaridan biridir.
Og‘ir dum esa taqsimotning chekka hududlarida normal taqsimot bashorat qilganidan ko‘proq ehtimollik massasi mavjud bo‘lishini anglatadi. Moliyaviy jihatdan buning ahamiyati shundaki, juda katta narx o‘zgarishlari normal modelga nisbatan kutilganidan tez-tez sodir bo‘lishi mumkin. Tadqiqot kriptovalyuta bozorining bunday og‘ir dumli xatti-harakatlarni namoyon etishini adabiyotlarga tayangan holda model cheklovi sifatida muhokama qiladi.
Shu bilan birga, ushbu PDFda XRP, SOL va ADA uchun, masalan, tanlama kurtosisi, Jarque-Bera testi, Q-Q grafigi, Shapiro-Wilk testi yoki boshqa normallik testi natijasi berilmagan. Shu sababli “tanlangan bir yillik ma’lumot to‘plami normal taqsimot farazini mana bu testda mana bu p-qiymat bilan rad etdi” degan qo‘shimcha xulosa chiqarib bo‘lmaydi.
Dispersiya nima uchun xavfni o‘lchashda ishlatiladi?
Manba uzluksiz tasodifiy o‘zgaruvchining dispersiyasini quyidagi tuzilma bilan beradi:
\[ \sigma^2=\int_{-\infty}^{\infty}(x-\mu)^2 f(x)\,dx \]
Bu tenglama taqsimot qiymatlari o‘rtacha atrofida qanchalik tarqalishini o‘lchaydi. \(x\) tasodifiy o‘zgaruvchining mumkin bo‘lgan qiymatini; \(\mu\) o‘rtachani; \(f(x)\) ehtimollik zichligi funksiyasini; \(\sigma^2\) esa dispersiyani ifodalaydi.
Tenglamadagi \((x-\mu)\) hadi har bir qiymatning o‘rtachadan uzoqligini ko‘rsatadi. Masofa kvadratga ko‘tarilgani sababli o‘rtachaning ham ostidagi, ham ustidagi og‘ishlar musbat hissa qo‘shadi va katta og‘ishlar kichik og‘ishlarga qaraganda kuchliroq vaznga ega bo‘ladi. Ehtimollik zichligi \(f(x)\) esa har bir hududning umumiy dispersiyaga qo‘shgan hissasini vaznlantiradi.
Moliyaviy modellashtirish kontekstida dispersiya yoki uning kvadrat ildizi bo‘lgan standart og‘ish daromadlar tebranuvchanligini umumlashtirish uchun ishlatiladi. Biroq dispersiya yuqoriga va pastga yo‘nalgan og‘ishlarni matematik jihatdan birga baholaydi; u yakka o‘zi faqat pastga yo‘nalgan yo‘qotishni o‘lchamaydi. Tadqiqotning qo‘shimcha ravishda VaR ishlatishining sabablaridan biri taqsimotning pastki qismiga to‘g‘ridan-to‘g‘riroq qarashdir.
Portfelning kutilayotgan daromadi qanday hisoblanadi?
Manba \(N\) aktivdan iborat portfelning kutilayotgan daromadini aktiv daromadlarining portfel vaznlariga ko‘paytirilgan yig‘indisi sifatida beradi:
\[ R_p=\sum_{i=1}^{N} w_i R_i \]
Bu yerda \(R_p\) portfel daromadi, \(w_i\) \(i\). aktivning portfel vazni va \(R_i\) tegishli aktivning daromadidir. Masalan, aktivning vazni ortsa, boshqa shartlar bir xil bo‘lganda, shu aktivning daromadi umumiy portfel daromadiga kattaroq ta’sir ko‘rsatadi.
Bu formula o‘zi portfel xavfini hisoblamaydi. Xavf nuqtayi nazaridan aktivlarning faqat alohida volatilligi emas, balki ular bir-biri bilan qanday harakat qilishi ham muhim. Shu sababli tadqiqot portfel dispersiyasi va kovariatsiyaga o‘tadi.
Portfel dispersiyasi nega faqat alohida volatilliklarga qaramaydi?
Manba portfel dispersiyasini aktivlarning individual dispersiyalari bilan aktiv juftliklari o‘rtasidagi kovariatsiyalarning birikmasi sifatida ifodalaydi:
\[ \sigma_p^2= \sum_{i=1}^{N} w_i^2\sigma_i^2+ \sum_{i=1}^{N}\sum_{\substack{j=1\\j\neq i}}^{N}w_iw_j\sigma_{ij} \]
\(\sigma_p^2\) portfel dispersiyasini, \(w_i\) va \(w_j\) portfel vaznlarini, \(\sigma_i^2\) bitta aktiv dispersiyasini va \(\sigma_{ij}\) ikki aktiv kovariatsiyasini ifodalaydi.
Birinchi yig‘indi har bir aktivning o‘z tebranuvchanligidan kelib chiqadigan xavf hissasini aks ettiradi. Ikkinchi qism esa aktivlarning birgalikdagi harakati portfel xavfini qanday o‘zgartirishini ifodalaydi. Ikki aktiv kuchli ravishda bir yo‘nalishda harakat qilsa diversifikatsiya foydasi kamayishi mumkin. Ularning harakati mustaqilroq yoki qarama-qarshi yo‘nalishda bo‘lsa, ayrim sharoitlarda umumiy portfel dispersiyasi kamayishi mumkin.
Tadqiqotning kriptovalyuta simulyatsiyasida korrelyatsiyani butunlay e’tiborsiz qoldirmagani shu sababli muhim. Modelning taqsimot farazlari cheklovchi bo‘lsa-da, XRP, SOL va ADA bir-biridan mustaqil harakat qiladi deb faraz qilinmagan; tarixiy kovariatsiya tuzilmasi simulyatsiyaga kiritilgan.
Minimum Dispersiya Portfeli nima?
Minimum Dispersiya Portfeli (Minimum Variance Portfolio, MVP) belgilangan aktivlar to‘plami va optimallashtirish cheklovlari ostida portfel volatilligini mumkin qadar eng past darajaga tushirishni ko‘zlaydigan portfeldir. Tadqiqotning asosiy natijalari aynan shu portfel turi orqali berilgan.
Manba, shuningdek, Maksimal Sharpe Nisbati Portfelini (Maximum Sharpe Ratio Portfolio, MSRP) nazariy doirada ta’riflaydi. Sharpe nisbati:
\[ S=\frac{R_p-R_f}{\sigma_p} \]
ko‘rinishidadir. \(R_p\) portfel daromadi, \(R_f\) xavfsiz daromad va \(\sigma_p\) portfel volatilligidir. Surat xavfsiz daromadga nisbatan olingan ortiqcha daromadni; maxraj esa ushbu daromadni olishda ko‘tarilgan umumiy volatillikni ifodalaydi.
Biroq manba natijalar bo‘limida MSRP vaznlari yoki ishlatilgan sonli \(R_f\) qiymatini bermaydi. Asosiy taqqoslash MVP orqali amalga oshiriladi. Shu sababli Verianla bayonida Sharpe nisbati usulning nazariy asoslari sifatida tushuntirilgan, tadqiqotda mavjud bo‘lmagan MSRP natijasi yaratilmagan.
Wiener jarayoni nima?
GBMning tasodifiy komponenti asosida Wiener jarayoni yoki Braun harakati \(W_t\) yotadi. Manba uchta asosiy xususiyatni ta’kidlaydi: ajratilgan vaqt oraliqlaridagi o‘sishlarning mustaqilligi, o‘sishlarning normal taqsimotga ega bo‘lishi va yo‘lning vaqt bo‘ylab uzluksizligi.
Qisqa \(\Delta t\) vaqt oralig‘idagi o‘sish uchun:
\[ W_{t+\Delta t}-W_t \sim \mathcal{N}(0,\Delta t) \]
munosabati ishlatiladi. Buning ma’nosi Braun harakatining o‘rtacha o‘zgarishi nol, dispersiyasi esa o‘tgan vaqt miqdoriga mutanosib bo‘lishidir. Vaqt oralig‘i kattalashgan sari tasodifiy og‘ish taqsimoti ham kengayadi.
GBM stoxastik differensial tenglamasi
Tadqiqotning asosiy narx modeli quyidagi stoxastik differensial tenglamadir:
\[ dS_t=\mu S_t\,dt+\sigma S_t\,dW_t \]
\(S_t\): \(t\) vaqtidagi aktiv narxidir.
\(dS_t\): juda kichik vaqt oralig‘idagi narx o‘zgarishidir.
\(\mu\): drift yoki kutilayotgan o‘sish sur’atidir.
\(\sigma\): volatillik parametridir.
\(dt\): kichik vaqt ortishidir.
\(dW_t\): Wiener jarayonidagi tasodifiy o‘sishdir.
Tenglamaning birinchi qismi \(\mu S_tdt\) narxning tizimli yoki deterministik driftini ifodalaydi. Ikkinchi qismi \(\sigma S_tdW_t\) tasodifiy harakatning narxga ta’siridir. Har ikki hadning \(S_t\) ga ko‘paytirilishi mutlaq narx o‘zgarishini joriy narx darajasiga mutanosib qiladi.
GBMning muhim farazlaridan biri \(\sigma\) model gorizonti davomida doimiy deb qabul qilinishidir. Tadqiqot kriptovalyuta bozori nuqtayi nazaridan aynan shu masalani savol ostiga qo‘yadi: real kripto volatilligi vaqt davomida klasterlanishi va rejim o‘zgartirishi mumkin bo‘lgan bir paytda bitta doimiy \(\sigma\) qiymati ushbu xatti-harakatni ifodalashda yetarli bo‘lmasligi mumkin.
Diskret vaqtli simulyatsiyada ishlatiladigan taqsimot
Manba GBM yo‘li diskret vaqt qadamlarida quyidagi log-daromad munosabati bilan hosil qilinishini bildiradi:
\[ \ln\left(\frac{S_{t+\Delta t}}{S_t}\right) \sim \mathcal{N}\left( \left(\mu-\frac{1}{2}\sigma^2\right)\Delta t, \sigma^2\Delta t \right) \]
Chap tomondagi ifoda bitta vaqt qadamidagi log-daromaddir. Normal taqsimotning o‘rtachasi \(\left(\mu-\frac{1}{2}\sigma^2\right)\Delta t\), dispersiyasi esa \(\sigma^2\Delta t\) sifatida belgilanadi.
\(-\frac{1}{2}\sigma^2\) tuzatmasi GBM yechimida narxning eksponensial o‘zgarishidan kelib chiqadigan matematik haddir. Ushbu hadni chiqarib tashlash yoki faqat \(\mu\Delta t\) dan foydalanish manbada berilgan GBM tuzilmasini o‘zgartirgan bo‘lardi, shu sababli Verianla ko‘rsatishida u saqlangan.
Tadqiqotda \(\Delta t=1/252\) ishlatilgan. Bu tanlov bir yillik moliyaviy modellashtirish gorizonti taxminan 252 savdo kuniga bo‘linganini anglatadi. Umumiy simulyatsiya gorizonti \(T=1\) yil.
Maksimal Haqiqatga O‘xshashlik Baholashi nima qiladi?
Manba yilliklashtirilgan drift \(\mu\) va volatillik \(\sigma\) parametrlari bir yillik tarixiy kundalik log-daromadlardan Maksimal Haqiqatga O‘xshashlik Baholashi (Maximum Likelihood Estimation, MLE) yordamida olinganini bildiradi.
Konseptual jihatdan MLE kuzatilgan log-daromad qatorini faraz qilingan ehtimollik modeli ostida eng ehtimolli qiladigan parametr qiymatlarini tanlashga harakat qiladi. Biroq manba PDF ishlatilgan MLE maqsad funksiyasini, olingan \(\mu\) va \(\sigma\) qiymatlarini yoki har bir aktivning baholash jadvalini bermaydi. Shu sababli ushbu tadqiqotning sonli MLE natijalari Verianla tomonidan hosil qilinishi mumkin emas.
Tarixiy ma’lumot haqida nimani bilamiz, nimani bilmaymiz?
| Element | Manbada berilgan ma’lumot | Talqin chegarasi |
|---|---|---|
| Tarixiy ma’lumot uzunligi | Bir yillik kundalik log-daromadlar | Aniq boshlanish va tugash sanalari berilmagan. |
| Kripto aktivlar | XRP-USD, SOL-USD, ADA-USD | Bitcoin va Ethereum asosiy portfelga kiritilmagan. |
| Aksiya aktivlari | AAPL, TSLA, NVDA | Taqqoslash portfelidir. |
| Boshlang‘ich narx | Ishga tushirish vaqtida dinamik ravishda olingan. | Ma’lumot provayderi va aniq vaqt tamg‘asi ochiq berilmagan. |
| Drift va volatillik | MLE bilan baholanib yilliklashtirilgan. | Aktiv-bazaviy sonli qiymatlar berilmagan. |
| Kovariatsiya | Tarixiy aktiv munosabatlaridan hisoblanib yilliklashtirilgan. | Sonli kovariatsiya matritsasi e’lon qilinmagan. |
| Optimallashtirish | SLSQP bilan Minimum Dispersiya Portfeli | Barcha optimallashtirish cheklovlari va solver toleranslari batafsil berilmagan. |
| Monte Carlo | 10.000 yo‘l, T=1 yil, Δt=1/252 | Tasodifiy son urug‘i bildirilmagan. |
| Backtest | Manba “backtesting” ifodasidan foydalanadi. | Alohida amalga oshgan tashqi namuna VaR buzilishi testi protokoli batafsil bildirilmagan. |
SLSQP optimallashtirishining tadqiqotdagi roli
Minimum dispersiya vaznlari Sequential Least Squares Programming (SLSQP) deb ataladigan cheklangan optimallashtirish usuli yordamida hisoblangan. SLSQPning bu yerdagi ilmiy vazifasi tarixiy kovariatsiya tuzilmasi ostida portfel volatilligini eng past qiladigan aktiv vaznlarini topishdir.
Manba “constrained optimization” ifodasidan foydalansa-da, cheklovlarning barcha matematik shakllarini alohida-alohida yozmaydi. Xususan, vazn chegaralari, short-selling ruxsati, toleranslar va solverning boshlang‘ich nuqtasi batafsil berilmagan. Natija vaznlaridan kelib chiqib, bu tafsilotlarni orqaga qarab aniqdek taxmin qilish to‘g‘ri emas.
Cholesky ajratishi nega ishlatiladi?
Mustaqil standart normal shoklar to‘g‘ridan-to‘g‘ri har bir aktivga alohida qo‘llansa XRP, SOL va ADA o‘rtasidagi tarixiy birgalikdagi harakat tuzilmasi yo‘qoladi. Tadqiqot buni oldini olish uchun yilliklashtirilgan kovariatsiya matritsasini Cholesky ajratishi orqali o‘zgartiradi.
Manbada asosiy munosabat:
\[ \Sigma=LL^{T} \]
ko‘rinishida beriladi. \(\Sigma\) aktivlarning kovariatsiya matritsasi; \(L\) pastki uchburchak Cholesky matritsasi; \(L^T\) esa ushbu matritsaning transpozidir.
Mustaqil standart normal tasodifiy shok vektori \(Z\) ushbu matritsa bilan o‘zgartirilganda bir-biridan to‘liq mustaqil shoklar o‘rniga tarixiy kovariatsiya tuzilmasini tashuvchi korrelyatsiyalangan shoklar olinadi. Manba ishlatilgan vektor yo‘nalishiga ko‘ra natijani \(ZL^T\) shaklida ifodalaydi.
Bu yerda muhim nuqta shuki: Cholesky amali GBMning og‘ir dum yoki vaqt bo‘yicha o‘zgaruvchi volatillik muammosini hal qilmaydi. U faqat simulyatsiyadagi aktivlarning o‘zaro chiziqli bog‘liqlik tuzilmasi tarixiy kovariatsiyaga mos bo‘lishini ta’minlaydi. Demak, korrelyatsiya qo‘shilishi normal taqsimot va doimiy volatillik farazlarini bekor qilmaydi.
Ushbu Tadqiqotdagi VaR0.05 Aynan Nimani Ko‘rsatadi?
Tadqiqotdagi VaR0.05 100.000 dollarlik boshlang‘ich portfelning bir yil keyingi simulyatsiya qilingan qiymatlari orasidagi quyi %5 kvantildir; demak, taxminan 16.044 dollar yoki 67.049 dollar bevosita zarar miqdori emas, balki simulyatsiya qilingan yakuniy portfel qiymatining chegara darajasidir.
VaR tushunchasining umumiy ma’nosi
Xavf Ostidagi Qiymat (Value-at-Risk, VaR) muayyan vaqt gorizonti va ehtimollik darajasi ostida zarar taqsimotining dum qismiga oid xavfni umumlashtiradigan o‘lchovdir. Manba misol sifatida 95% ishonch darajasida bir kunlik 10.000 dollarlik VaR model ostida bir kunda 10.000 dollardan ortiq zarar ko‘rish ehtimoli %5 ekanini anglatishini tushuntiradi.
Biroq tadqiqot hisobida bevosita zarar o‘zgaruvchisining musbat VaR summasi o‘rniga yakuniy portfel qiymatining %5 kvantili qayd etilgan:
\[ Q_{0.05}(V_T) \]
Bu yerda \(V_T\) bir yillik gorizont oxiridagi portfel qiymatidir va \(Q_{0.05}\) ushbu taqsimotning %5 kvantilini ko‘rsatadi.
Boshlang‘ich qiymat \(V_0=100{,}000\) dollar bo‘lgani sababli, yakuniy qiymat kvantilini an’anaviy pastga yo‘nalgan zarar chegarasiga aylantirish uchun konseptual ravishda:
\[ L_{0.05}=V_0-Q_{0.05}(V_T) \]
deb yozish mumkin. Ushbu tenglama tadqiqotda alohida natija sifatida berilmagan; u faqat manbadagi yakuniy qiymat kvantilini qanday o‘qish kerakligini tushuntiruvchi algebraik o‘zgartirishdir.
| Portfel | Boshlang‘ich qiymat | Manbada VaR0.05 nomi bilan berilgan %5 yakuniy qiymat kvantili | Boshlang‘ichdan farqi |
|---|---|---|---|
| Kriptovalyuta GBM portfeli | 100.000 $ | ≈ 16.044 $ | ≈ 83.956 $ |
| An’anaviy aksiya GBM portfeli | 100.000 $ | ≈ 67.049 $ | ≈ 32.951 $ |
Oxirgi ustundagi qiymatlar yangi Monte Carlo natijalari emas. Ular faqat manbada berilgan boshlang‘ich qiymat bilan taxminiy yakuniy qiymat kvantillarini ayirish orqali olingan tushuntiruvchi arifmetik mosliklardir.
“%5 ishonch darajasi” ifodasini nega ehtiyotkor o‘qish kerak?
Manba ayrim joylarda VaR0.05 uchun “5% confidence level” ifodasidan foydalanadi. Ayni manba buning yakuniy qiymat taqsimotining 5th percentile, ya’ni %5 kvantili ekanini ham aniq ko‘rsatadi. Standart moliya terminologiyasida pastki dumdagi %5 ehtimollik odatda %95 ishonch darajasidagi VaR bilan bog‘lanadi. Shu sababli Verianla bayonida manba belgisi VaR0.05 saqlangan, biroq “%5 kvantil” bilan “%95 ishonch” tushunchalari bir-biriga qarama-qarshi dum ifodalari bo‘lishi mumkinligi tushuntirilgan.
Manba natijalar paragrafidagi taxminan %17 ifodasi
Manba natijalar bo‘limida kripto portfeli eng yomon %5 ssenariyda boshlang‘ich qiymatining “taxminan %17 qismini” saqlab qolgani aytiladi. Natijalar jadvalidagi taxminan 16.044 dollar qiymati 100.000 dollarlik boshlang‘ichning taxminan %16,0 qismiga to‘g‘ri keladi. Manba qiymatining o‘zi taxmin belgisi bilan berilgani sababli bu farq tadqiqot natijasini teskari aylantiradigan nomuvofiqlik emas; biroq Verianla matnida jadvaldagi sonli qiymat bilan tushuntirish paragrafidagi yaxlitlash aralashtirilmagan.
%80,67 Zarar Ulushi Real Bozordagi VaR Buzilishi Ulushimi?
Yo‘q. Manbada qayd etilgan %80,67 va %35,27 qiymatlari 10.000 Monte Carlo ssenariysining bir yillik oxirida boshlang‘ich portfel qiymati bo‘lgan 100.000 dollardan pastda qolish ulushlaridir; PDFda bu ulushlar mustaqil amalga oshgan bozor davridagi VaR buzilishlarini sanash orqali olinganini ko‘rsatadigan batafsil tashqi namuna backtest protokoli berilmagan.
Simulyatsiya ehtimoli bilan real dunyo tasdig‘i o‘rtasidagi farq
Monte Carlo simulyatsiyasi belgilangan model farazlari ostida juda ko‘p mumkin bo‘lgan yo‘llarni hosil qiladi. Shu sababli simulyatsiya ichidagi “zarar ehtimoli” ishlatilgan \(\mu\), \(\sigma\), kovariatsiya, GBM taqsimoti va boshqa model farazlariga shartlangan.
Haqiqiy VaR backtest esa baholangan VaR qiymati keyinchalik amalda kuzatilgan daromadlar fonida necha marta oshib ketilganini tekshiradi. Bunday tekshiruvda prognoz davri va test davri, buzilishlar soni, kutilayotgan buzilish ulushi va ko‘pincha statistik backtest mezonlari aniq belgilanadi.
Manba “backtesting” va “VaR violations” tilidan foydalansa-da, PDFning usul bo‘limida bunday batafsil tashqi namuna protsedurasi qayd etilmagan. Shu sababli %80,67 qiymatini “real bozorda model %80,67 ulushda xato chiqdi” deb qayta talqin qilib bo‘lmaydi.
Monte Carlo simulyatsiyasi nima qiladi?
Har bir portfel uchun 10.000 turli hipotetik narx yo‘li hosil qilingan. Har bir yo‘l tarixiy ma’lumotdan baholangan parametrlar, GBM taqsimoti va Cholesky orqali korrelyatsiyalangan tasodifiy shoklardan iborat. Yo‘llar bir yillik gorizont bo‘ylab 1/252 vaqt qadami bilan yuritiladi va har bir yo‘lning yil oxiridagi portfel qiymati qayd etiladi.
Ushbu 10.000 terminal qiymat hosil qilgan taqsimotdan ikki xil natija chiqarilgan:
- %5 kvantildagi terminal portfel qiymati.
- Terminal qiymat 100.000 dollarlik boshlang‘ich qiymatdan past bo‘lgan yo‘llar ulushi.
Bu ikki o‘lchov turli ma’lumot beradi. Birinchisi taqsimotning pastki dumidagi daraja haqida ma’lumot beradi; ikkinchisi esa portfel boshlang‘ich qiymatdan pastda yakunlanish chastotasini ko‘rsatadi.
Minimum Dispersiya Portfeli vaznlari
| Portfel | Aktiv | MVP vazni |
|---|---|---|
| Kriptovalyuta | XRP | %55,1 |
| Kriptovalyuta | SOL | %44,9 |
| Kriptovalyuta | ADA | %0,0 |
| Aksiya | AAPL | %82,6 |
| Aksiya | NVDA | %17,4 |
| Aksiya | TSLA | %0,0 |
ADA va TSLAning %0 vazn olishi ushbu aktivlar umuman “qiymatsiz”, “investitsiyaga mos emas” yoki har doim portfeldan chiqarilishi kerak degani emas. Natija faqat ushbu tadqiqotda ishlatilgan tarixiy davr, baholangan kovariatsiya tuzilmasi, tanlangan aktivlar to‘plami va optimallashtirish doirasi ostidagi minimum dispersiya yechimini ifodalaydi.
Manba ADAning tarixiy drift, volatillik va boshqa ikki kripto aktiv bilan birgalikdagi harakati ushbu optimallashtirishda marginal dispersiya hissasini oshirganini talqin qiladi. Biroq sonli kovariatsiya matritsasi e’lon qilinmagani uchun ADAning nol vazni aynan qaysi kovariatsiya hadlaridan va qanday miqdorda kelib chiqqanini mustaqil hisoblash mumkin emas.
Kripto va aksiya portfellari natijalari
| Portfel | VaR0.05 / %5 terminal qiymat kvantili | 100.000 $ dan past yakunlangan simulyatsiyalar ulushi |
|---|---|---|
| Kriptovalyuta: XRP, SOL, ADA | ≈ 16.044 $ | %80,67 |
| Aksiya: AAPL, TSLA, NVDA | ≈ 67.049 $ | %35,27 |
Manbaning 6-sahifasidagi simulyatsiya shakllari nimani ko‘rsatadi?
Manba tadqiqot natijalari sahifasida har bir portfel uchun ikki turdagi vizual mavjud: birinchisi ko‘plab simulyatsiya qilingan narx yo‘llari vaqt bo‘ylab qanday tarqalishini ko‘rsatadigan yo‘llar to‘plami, ikkinchisi esa simulyatsiya oxiridagi portfel qiymatlari taqsimotini ko‘rsatadigan gistogrammadir. Aksiya va kripto portfellari ushbu tuzilma bilan yonma-yon taqdim etilgan.
Biroq PDF ushbu shakllarni hosil qilgan 10.000 alohida terminal qiymatni yoki barcha oraliq vaqt nuqtalarini jadval ko‘rinishida e’lon qilmaydi. Shu sababli Verianla uchun manbadagi yo‘l bulutini raqamlashtirib aniq ma’lumotdek qayta chizish yoki yangi tasodifiy yo‘llar hosil qilib ularni manbaning Shakl 1–2-si sifatida ko‘rsatish ilmiy jihatdan to‘g‘ri emas. Yuqoridagi SVGlar faqat manba matni va jadvalida ochiq berilgan tekshiriladigan sonlardan yaratilgan.
GBMning tadqiqotda muhokama qilingan to‘rtta asosiy cheklovi
| Cheklov | GBM farazi bilan ziddiyati | Xavf o‘lchoviga mumkin bo‘lgan ta’siri |
|---|---|---|
| Og‘ir dumli taqsimotlar | Normal taqsimot chekka hodisalarga pastroq ehtimol beradi. | Chekka yo‘qotishlarning ehtimoli va kattaligi mavjudidan past ifodalanishi mumkin. |
| Doimiy bo‘lmagan volatillik | GBM doimiy σ faraz qiladi. | Volatillik klasterlanishi va yuqori volatillik rejimlari yetarli kuzatilmasligi mumkin. |
| Narx sakrashlari | GBM narx yo‘li uzluksiz deb faraz qiladi. | Keskin va uzilishli katta harakatlar model tuzilmasida bevosita ifodalanmaydi. |
| Bozor samarasizligi va o‘zgaruvchi korrelyatsiya | Tarixiy chiziqli kovariatsiya kelajakda doimiy qolishi shart emas. | Stress davrlarida diversifikatsiya foydasi kutilganidan farq qilishi mumkin. |
Ushbu jadval manbada muhokama qilingan cheklovlarning mustaqil Verianla tartibidir. Tadqiqotning o‘zi tanlangan ma’lumotda har bir cheklov uchun alohida gipoteza testi yoki ta’sir kattaligini qayd etmaydi. Masalan, “sakrashlar VaRni aniq X dollar o‘zgartirdi” yoki “volatillik klasterlanishi mana bu koeffitsiyent bilan o‘lchandi” ko‘rinishidagi natija manbada bo‘lmagani uchun yaratilmagan.
Kelajak tadqiqotlari uchun muhokama qilingan xatti-harakatlar
Muallif keyingi modellashtirish tadqiqotlarida GBMdan tashqarida ko‘rib chiqilishi kerak bo‘lgan qator stilize qilingan hodisalarga ishora qiladi:
- Asimmetrik volatillik / leverage ta’siri: manfiy va musbat shoklarning kelajak volatilligiga bir xil ta’sir ko‘rsatmasligi mumkinligi.
- Volatillik klasterlanishi: katta narx harakatlaridan keyin boshqa katta harakatlar, sokin davrlardan keyin esa boshqa sokin davrlar kelishiga moyillik.
- O‘rtachaga qaytish: volatillikning uzoq muddatli darajaga qaytish moyilligini o‘rganish.
- Volatillik davomiyligi: katta shokning volatillikka ta’siri ma’lum muddat davom etishi.
- Dum bog‘liqligi va og‘ir dumlar: bir nechta aktivning chekka bozor sharoitlarida birgalikda haddan tashqari harakatlanishini o‘rganish.
Bular ushbu tadqiqotda yangi modellar bilan o‘lchangan yakuniy natijalar emas. Manba ularni mavjud GBM benchmarki cheklovlaridan kelib chiqib keyingi tadqiqotlar seriyasining maqsadlari sifatida taqdim etadi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Manbada ishlatilgan GBM-Monte Carlo doirasi ostida kripto va aksiya portfellari terminal qiymat taqsimotlari sezilarli darajada farqli natijalar bergan.
- Kripto MVP XRP %55,1 va SOL %44,9 vazn bilan tuzilgan, ADA %0 vazn olgan.
- Aksiya MVP AAPL %82,6 va NVDA %17,4 vazn bilan tuzilgan, TSLA %0 vazn olgan.
- Kripto portfelining %5 terminal qiymat kvantili taxminan 16.044 dollar, aksiya portfeliniki taxminan 67.049 dollar.
- 100.000 dollar boshlang‘ich qiymatdan past yakunlangan simulyatsiyalar ulushi kripto portfelida %80,67, aksiya portfelida %35,27.
- Muallif bu natijalarni GBMdan kripto xavfini modellashtirishda yanada rivojlangan volatillik va dum modellari uchun benchmark sifatida foydalanish asoslari tarzida talqin qiladi.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- Kriptovalyuta portfellari real dunyoda har yili %80,67 ehtimol bilan zarar ko‘radi degan xulosa chiqarib bo‘lmaydi.
- XRP har doim %55,1, SOL har doim %44,9 portfel vazniga ega bo‘lishi kerak deb aytib bo‘lmaydi.
- ADA investitsiya uchun qiymatsiz yoki portfel diversifikatsiyasida hech qachon foydasiz degan xulosa chiqarib bo‘lmaydi.
- TSLA har bir minimum dispersiya portfelida %0 vazn oladi deb aytib bo‘lmaydi.
- 16.044 dollar qiymatini bevosita “kripto portfelining VaR zarari 16.044 dollar” deb o‘qib bo‘lmaydi.
- Tadqiqot kelajakdagi kripto narxlarini 10.000 simulyatsiyadan biri bilan to‘g‘ri bashorat qilganini ko‘rsatmaydi.
- Manbada qayd etilgan farqlar uchun alohida p-qiymatlar yoki ishonch oraliqlari berilmagani sababli “statistik ahamiyatlilik” xulosasini qo‘shib bo‘lmaydi.
- Tadqiqotda og‘ir dum, sakrash va volatillik klasterlanishi uchun tanlangan ma’lumot to‘plamida alohida miqdoriy testlar qayd etilmagani sababli ushbu xususiyatlarning kattaligini bu PDFdan hisoblab bo‘lmaydi.
- Model real bozor stress testlari, tartibga soluvchi kapital yetarliligi yoki investitsiya strategiyasi muvaffaqiyati uchun mustaqil dala tasdig‘ini taqdim etmaydi.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqot hisoblashga asoslangan moliyaviy modellashtirish va Monte Carlo simulyatsiyasiga tayangan. Ikkita alohida uch aktivli portfel bir xil umumiy modellashtirish zanjiridan o‘tkazilgan:
- XRP-USD, SOL-USD va ADA-USD dan kriptovalyuta portfeli tuzilgan.
- AAPL, TSLA va NVDA dan taqqoslash aksiya portfeli tuzilgan.
- Bir yillik tarixiy kundalik log-daromadlar ishlatilgan.
- Drift va volatillik MLE bilan baholanib yilliklashtirilgan.
- Tarixiy kovariatsiya matritsasi hisoblanib yilliklashtirilgan.
- SLSQP bilan Minimum Dispersiya Portfeli vaznlari olingan.
- Kovariatsiya matritsasiga Cholesky ajratishi qo‘llangan.
- Mustaqil standart normal tasodifiy shoklar tarixiy korrelyatsiyani tashiydigan tarzda o‘zgartirilgan.
- GBM yordamida 10.000 narx yo‘li bir yillik gorizontda va Δt=1/252 qadamlar bilan simulyatsiya qilingan.
- 10.000 terminal portfel qiymatining %5 kvantili hisoblangan.
- Bundan tashqari, terminal qiymat 100.000 dollardan past bo‘lib qolgan simulyatsiyalar ulushi hisoblangan.
Modelning ma’lum sonli sozlamalari
| Parametr / element | Manba qiymati |
|---|---|
| Tarixiy baholash oynasi | 1 yillik kundalik log-daromadlar |
| Simulyatsiya yo‘llari soni | 10.000 |
| Simulyatsiya gorizonti | T = 1 yil |
| Vaqt qadami | Δt = 1/252 |
| Boshlang‘ich portfel qiymati | 100.000 $ |
| Parametr baholashi | Maximum Likelihood Estimation |
| Portfel optimallashtirishi | SLSQP bilan Minimum Dispersiya Portfeli |
| Aktivlar bog‘liqligi | Tarixiy yilliklashtirilgan kovariatsiya + Cholesky ajratishi |
| Pastki dum mezoni | Terminal qiymat taqsimotining %5 kvantili |
Kripto portfelining natijasi
XRP, SOL va ADA dan iborat Minimum Dispersiya Portfelida vaznlar mos ravishda %55,1, %44,9 va %0,0 deb topilgan. Bir yillik 10.000 GBM yo‘lining terminal qiymatlari baholanganda %5 kvantil taxminan 16.044 dollar deb qayd etilgan. Terminal qiymat boshlang‘ich qiymat bo‘lgan 100.000 dollardan past qolgan simulyatsiyalar ulushi %80,67 dir.
Manba bu jadvalni GBM/lognormal doira kriptovalyuta xavfini yetarli darajada ifodalay olmasligiga doir kuchli ogohlantirish sifatida talqin qiladi. Biroq natija modelning o‘z farazlari ostida hosil qilingan; bu mustaqil real bozor tasdig‘i bilan bir xil narsa emas.
Aksiya portfelining natijasi
AAPL, TSLA va NVDA dan iborat taqqoslash portfelida vaznlar AAPL %82,6, NVDA %17,4 va TSLA %0,0 deb topilgan. Ayni modellashtirish yondashuvi ostida bir yillik terminal qiymat taqsimotining %5 kvantili taxminan 67.049 dollar, 100.000 dollardan past yakunlanish ulushi esa %35,27 deb qayd etilgan.
Bir xil model ikki portfelda ishlatilgani sababli taqqoslashning asosiy qiymati modellashtirish zanjiri o‘zgarmagan holda natija taqsimotlari qanday farqlanishini ko‘rsatishidir. Shu bilan birga, ikki portfeldagi aktivlar sonining bir xil bo‘lishi bozor tuzilmalari yoki xavf manbalari teng degani emas.
Modelning qayta ishlab chiqarilishini cheklaydigan yetishmovchiliklar
Tadqiqot asosiy algoritmik zanjirni tushuntirsa-da, to‘liq sonli qayta ishlab chiqarish uchun zarur ayrim ma’lumotlar PDFda mavjud emas:
- Bir yillik tarixiy ma’lumot oynasining aniq boshlanish va tugash sanalari.
- Narx va daromad ma’lumotlari qaysi ma’lumot provayderidan olingani.
- Ma’lumotlarni tozalash, yetishmayotgan kunlar va vaqt mintaqasi amallari.
- Har bir aktiv uchun baholangan yillik \(\mu\) va \(\sigma\) qiymatlari.
- Sonli korrelyatsiya va kovariatsiya matritsalari.
- SLSQP optimallashtirishidagi barcha matematik cheklovlar va toleranslar.
- Tasodifiy son generatori urug‘i.
- Monte Carlo kodi yoki ishga tushirish muhiti tafsilotlari.
- Mustaqil train/test yoki estimation/backtest sana ajratilishi.
- VaR bahosining haqiqiy amalga oshgan daromadlarga qarshi batafsil buzilish testi.
Bu yetishmovchiliklar tadqiqotda qayd etilgan natijalarni avtomatik ravishda haqiqiy emas qilmaydi; biroq boshqa tadqiqotchining faqat PDFdan foydalanib aynan bir xil 10.000 yo‘lni, bir xil kvantillarni va bir xil optimallashtirish yechimini qayta ishlab chiqarishini cheklaydi.
Statistik ahamiyatlilik bo‘yicha chegara
Manba kripto va aksiya natijalari o‘rtasida katta sonli farqlarni qayd etadi. Biroq natijalar bo‘limida bu farqlar uchun alohida gipoteza testi, p-qiymat, ishonch oralig‘i yoki Monte Carlo standart xatosi berilmagan. Shu sababli “kripto va aksiya portfellari o‘rtasidagi farq statistik jihatdan mana bu darajada ahamiyatli” ko‘rinishidagi yangi statistik natija yaratilmasligi kerak.
Asosiy metodologik xulosa
Tadqiqotning asosiy ilmiy vazifasi GBMni kriptovalyuta xavfini modellashtirish uchun yakuniy yechim sifatida tavsiya qilishdan ko‘ra, keyingi rivojlangan modellar yengib o‘tishi kerak bo‘lgan boshlang‘ich darajani yaratishdir. Doimiy volatillik, normal log-daromadlar va uzluksiz narx yo‘llari kabi farazlar, ayniqsa, og‘ir dumli va rejim o‘zgartiruvchi bozorlarda jiddiy cheklovlar yaratishi mumkin.
Shu sababli ushbu tadqiqotning muhim chiqishi faqat “kripto portfelida 16.044 dollar topildi” degan gap emas. Umumiyroq xabar shuki, modelning matematik jihatdan foydali va klassik moliya uchun bazaviy bo‘lishi bilan o‘rganilayotgan aktiv sinfining dum xavfini yetarli darajada ifodalay olishi bir xil narsa emas.
Manba va Usul Haqida Izoh
Asl tadqiqot: The Limits of Lognormal: Assessing Cryptocurrency Volatility and VaR using Geometric Brownian Motion
Muallif: Ekleen Kaur.
Muassasa: University of Florida.
Muallif tartibi: Tadqiqot bir muallifli.
Teng hissa: Qo‘llanilmaydi; tadqiqot bir muallifli.
Corresponding author: PDF yagona muallif Ekleen Kaurning elektron pochta manzilini beradi; alohida corresponding-author belgisi ko‘rinmaydi.
ArXiv identifikatori: arXiv:2601.14272.
ArXiv versiyasi: v1.
ArXiv topshirilgan sana: 9 Yanvar 2026.
ArXiv sohasi: Quantitative Finance – Risk Management (q-fin.RM); arXiv qaydida, shuningdek, cs.CE va cs.CR sinflari bilan bog‘langan.
Rasmiy arXiv havolasi: https://arxiv.org/abs/2601.14272
Jurnal qaydi: Tashqi bibliografik qaydlar ayni sarlavha va muallifni Grenze International Journal of Engineering & Technology (GIJET), Yanvar 2026, Volume 12, Issue Part 2, 4246–4253 sahifalar sifatida ko‘rsatadi.
Nashriyot: GIJET uchun GRENZE Scientific Society / GRENZE Engineering Group.
ISSN: GIJET rasmiy sahifasida 2395-5295 (Online) va 2395-5287 (Print) deb berilgan.
Taqriz holati: ArXiv versiyasi o‘z-o‘zidan taqriz kafolatini bermaydi. GIJET rasmiy nashr siyosati jurnalga qabul qilingan ishlar peer review / taqriz baholashidan o‘tishini bildiradi. Yuklangan PDFda taqriz ma’lumoti yoki taqrizchi hisoboti mavjud emas.
Manba versiyasi haqida izoh: Yuklangan sakkiz sahifalik faylning sarlavha, muallif va mazmun tuzilishi arXivdagi sakkiz sahifalik versiyaga mos keladi. Yuklangan faylda GIJET jildi, soni, sahifalari yoki alohida journal DOI sarlavhasi bo‘lmagani uchun Verianla ushbu faylni sukut bilan version of record deb tasniflamaydi. ArXiv/preprint qaydi bilan keyinchalik ko‘ringan jurnal bibliografiyasi alohida saqlangan.
Journal DOI: Ushbu tekshiruvda GIJET nashr qilingan versiyasi uchun tasdiqlangan alohida DOI aniqlanmadi; DOI to‘qib chiqarilmadi.
Litsenziya / mualliflik huquqi holati: Yuklangan PDFda ishonchli qo‘llash mumkin bo‘lgan ochiq Creative Commons litsenziyasi tasdiqlanmadi. GIJETning rasmiy mualliflik huquqi siyosatida nashr etilgan hissaning mualliflik huquqini GRENZEga o‘tkazishga oid copyright-transfer tizimi mavjud. Shu sababli manba figura va jadval dizaynlari bevosita ko‘chirilmagan; faqat faktik raqamlar, matematik munosabatlar va usul tuzilmasi mustaqil Verianla bayoni, jadval tuzilmasi va SVGlar ichida qayta ifodalangan.
Tadqiqotning ilmiy turi: Tarixiy moliyaviy ma’lumotlardan parametr baholashi, portfel optimallashtirishi va stoxastik Monte Carlo simulyatsiyasidan foydalanadigan hisoblashga asoslangan miqdoriy moliya / xavf modellashtirish tadqiqotidir.
Kripto portfeli: XRP-USD, SOL-USD va ADA-USD.
Taqqoslash portfeli: AAPL, TSLA va NVDA.
Asosiy model: Geometric Brownian Motion.
Parametr baholashi: Bir yillik tarixiy kundalik log-daromadlar ustida Maximum Likelihood Estimation.
Portfel optimallashtirishi: Sequential Least Squares Programming yordamida Minimum Variance Portfolio.
Aktivlar bog‘liqligi: Tarixiy kovariatsiya matritsasini yilliklashtirish va Cholesky decomposition yordamida korrelyatsiyalangan tasodifiy shoklarni yaratish.
Monte Carlo sozlamalari: 10.000 yo‘l, T=1 yillik gorizont va Δt=1/252.
Boshlang‘ich portfel qiymati: 100.000 AQSH dollari.
Asosiy kripto natijasi: XRP %55,1, SOL %44,9, ADA %0,0; taxminan 16.044 dollar %5 terminal qiymat kvantili va %80,67 ulushda 100.000 dollardan past terminal qiymat.
Asosiy aksiya natijasi: AAPL %82,6, NVDA %17,4, TSLA %0,0; taxminan 67.049 dollar %5 terminal qiymat kvantili va %35,27 ulushda 100.000 dollardan past terminal qiymat.
VaR terminologiyasi haqida izoh: Manba VaR0.05 qiymatini terminal portfel qiymatlarining %5 kvantili sifatida hisoblaydi. Ushbu qiymat bevosita musbat dollardagi zarar miqdori bilan bir xil narsa emas. Manbada uchraydigan “5% confidence level” ifodasi ham standart %95 ishonch darajasidagi pastki dum VaR terminologiyasi bilan aralashtirilmasligi kerak.
Lognormal terminologiyasi haqida izoh: GBMning matematik tuzilmasida narx darajasi lognormal, log-daromad normal taqsimlangan. Manbada ayrim joylarda ishlatilgan “Lognormal return” ifodasi ushbu farqni hisobga olgan holda tushuntirilgan.
Backtest chegarasi: Manba “backtesting” va “VaR violations” ifodalaridan foydalanadi; biroq PDFda alohida out-of-sample amalga oshgan narx qatori, baholash-test sanalari va klassik VaR buzilishi testi protokoli batafsil berilmagan. %80,67 va %35,27 qiymatlari manbada Monte Carlo terminal qiymatlarining 100.000 dollardan past qolish ulushlaridir.
Statistik chegara: Portfellar o‘rtasidagi farqlar uchun alohida p-qiymat, ishonch oralig‘i yoki gipoteza testi qayd etilmagani sababli Verianla bu farqlarni “statistik jihatdan ahamiyatli” deb qayta tasniflamagan.
Qayta ishlab chiqarish chegarasi: Aniq tarixiy ma’lumot oralig‘i, ma’lumot provayderi, aktiv-bazaviy μ va σ qiymatlari, sonli kovariatsiya matritsasi, SLSQPning barcha cheklov va toleranslari, tasodifiy urug‘ va dastur kodi PDFda berilmagan.
Moliyalashtirish: Manba PDFda alohida moliyalashtirish bayonoti aniqlanmadi.
Manfaatlar to‘qnashuvi: Manba PDFda alohida manfaatlar to‘qnashuvi bayonoti aniqlanmadi.
Ma’lumot mavjudligi: Manba PDFda ishlatilgan tarixiy narx qatorlari, 10.000 Monte Carlo yo‘lining xom chiqishi yoki alohida ma’lumot ombori havolasi berilmagan.
Kod mavjudligi: PDFda tadqiqotning to‘liq dastur kodiga olib boradigan tasdiqlanadigan kod ombori havolasi berilmagan.
CRediT / muallif hissasi: Alohida CRediT bayonoti mavjud emas; tadqiqot bir muallifli.
Asosiy ilmiy talqin chegarasi: Tadqiqot GBM tanlangan portfellar va qayd etilgan modellashtirish tuzilmasi ostida kripto xavfini ifodalashda jiddiy cheklovlarni ko‘rsatishi mumkinligini ochib beradi. Natijalar barcha kriptovalyutalar, barcha bozor davrlari, barcha portfel tuzilmalari yoki real kelajak narx xatti-harakati uchun universal koeffitsiyentlar emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan