08/11/2026Veri Anla Gizil Yapısal Benzerlik Ağları (Latent Structural Similarity Networks), çok değişkenli zaman serilerindeki varlıkların yalnız aynı anda yükselip düşmelerine değil, zaman boyunca sergiledikleri daha karmaşık davranış örüntülerine göre benzerliklerinin keşfedilmesini amaçlayan bir denetimsiz makine öğrenmesi yaklaşımıdır. Daha fazla gör
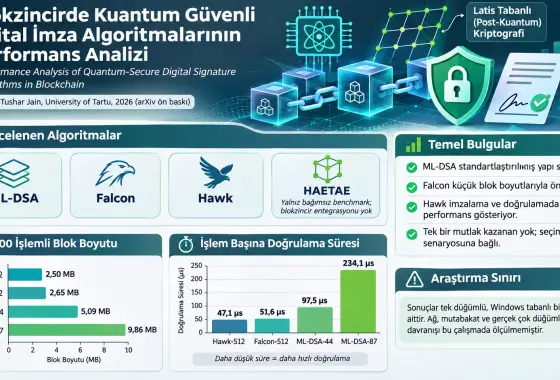
08/11/2026Veri Anla Kuantum sonrası kriptografi (Post-Quantum Cryptography, PQC), klasik bilgisayarlara ve gelecekteki yeterli kapasiteye sahip kuantum bilgisayarların gerçekleştirebileceği saldırılara karşı dayanıklı olması hedeflenen kriptografik yöntemlerin geliştirilmesiyle ilgilenmektedir. Daha fazla gör
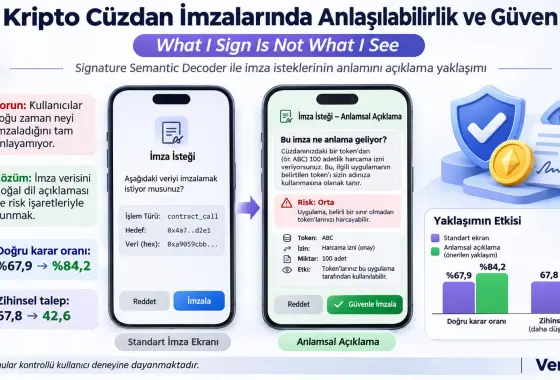
08/11/2026Veri Anla Kripto para cüzdanları, kullanıcıların dijital varlıkları yönetmesini ve merkeziyetsiz uygulamalarla (Decentralized Applications, dApps) etkileşim kurmasını sağlayan temel araçlardır. Daha fazla gör
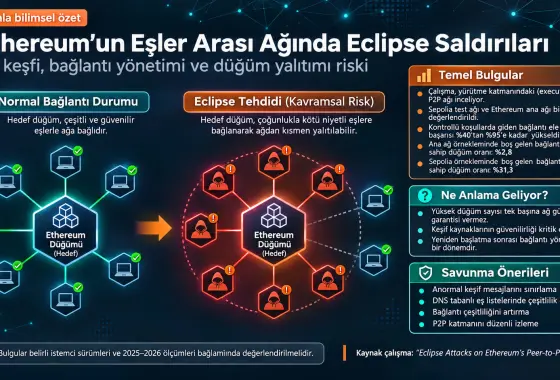
08/11/2026Veri Anla Eclipse saldırısı (Eclipse Attack), bir blokzincir düğümünün diğer güvenilir düğümlerle kurduğu eşler arası bağlantıların saldırganın kontrolündeki bağlantılarla yer değiştirmesi sonucunda hedef düğümün ağın güvenilir bölümünden yalıtılmasını amaçlayan bir ağ katmanı saldırısıdır. Daha fazla gör
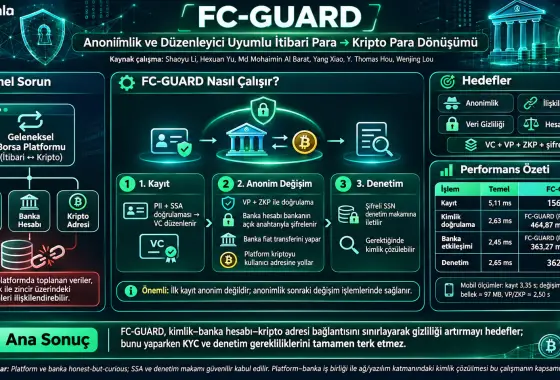
08/11/2026Veri Anla FC-GUARD, geleneksel itibari paranın kripto paraya dönüştürüldüğü işlemlerde kullanıcının gerçek kimliği, banka hesabı ve kripto para adresinin tek bir işlem kaydı üzerinden ilişkilendirilmesini önlemeyi amaçlayan, doğrulanabilir kimlik bilgileri (Verifiable Credentials, VC), doğrulanabilir sunumlar (Verifiable Presentations, VP) ve sıfır bilgi ispatları (Zero-Knowledge Proofs, ZKP) kullanan bir g Daha fazla gör
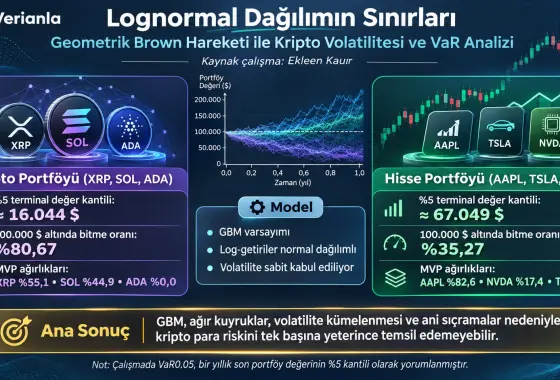
08/11/2026Veri Anla Geometrik Brown Hareketi (Geometric Brownian Motion, GBM), bir varlığın fiyatını sürekli zamanda deterministik bir sürüklenme bileşeni ile rastlantısal bir Brown hareketi bileşeninin birleşimi olarak modelleyen stokastik bir fiyat sürecidir. Daha fazla gör
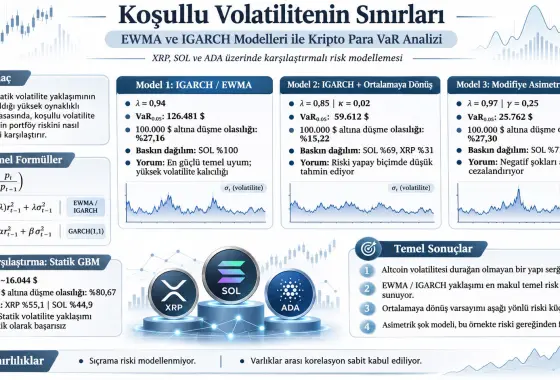
08/11/2026Veri Anla Bu çalışma, XRP, SOL ve ADA’dan oluşan yüksek beta değerli altcoin evreninde portföy riskinin zamanla değişen volatilite kullanılarak nasıl modellenebileceğini inceler. Daha fazla gör
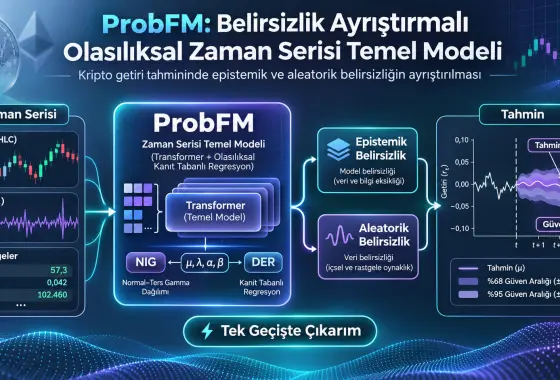
08/11/2026Veri Anla ProbFM (Probabilistic Foundation Model), zaman serisi tahmininde yalnız bir nokta tahmini üretmek yerine tahmin belirsizliğini epistemik ve aleatorik bileşenlere ayırmayı amaçlayan, Deep Evidential Regression (DER) ile Normal-Inverse-Gamma (NIG) dağılımını kullanan olasılıksal bir zaman serisi çerçevesidir. Daha fazla gör
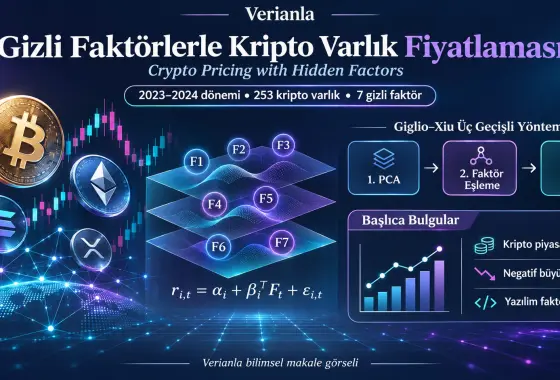
08/11/2026Veri Anla Giglio–Xiu üç geçişli gizli faktör yaklaşımı, gözlemlenmeyen ortak risk faktörleri varlık getirilerinde mevcut olsa bile gözlenen faktörlerin risk primlerini tahmin etmeye yönelik bir varlık fiyatlama yöntemidir. Daha fazla gör
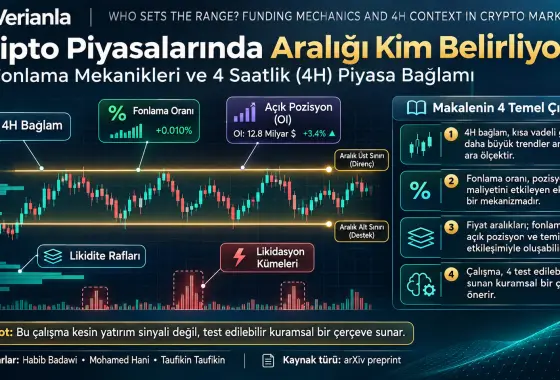
07/11/2026Veri Anla Dört saatlik piyasa bağlamı (4H context), bu çalışmada kripto para piyasalarında kısa dönemli oynaklık ile daha uzun dönemli yönsel hareketler arasındaki yapısal ara ölçeği temsil eden analitik bir zaman çerçevesidir. Daha fazla gör
31/10/2026Veri Anla Genelleştirilmiş Momentler Yöntemi (Generalized Method of Moments, GMM), içsellik ve dinamik bağımlılık sorunlarını araç değişkenler ve moment koşulları üzerinden ele almaya çalışan bir tahmin yaklaşımıdır. Daha fazla gör
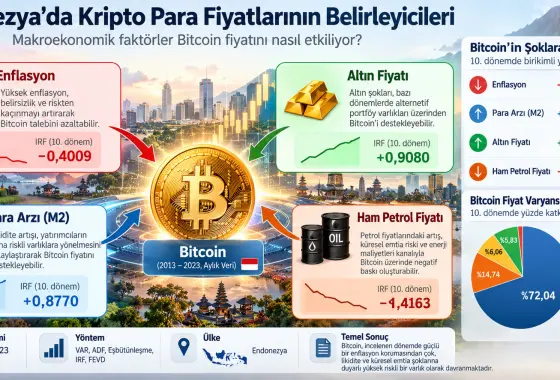
31/10/2026Veri Anla Vektör Otoregresyonu (Vector Autoregression, VAR), birden fazla zaman serisini aynı dinamik sistem içinde ele alan ve her değişkenin kendi geçmiş değerleri ile sistemdeki diğer değişkenlerin geçmiş değerlerinden nasıl etkilendiğini modelleyen çok değişkenli bir zaman serisi yöntemidir. Daha fazla gör
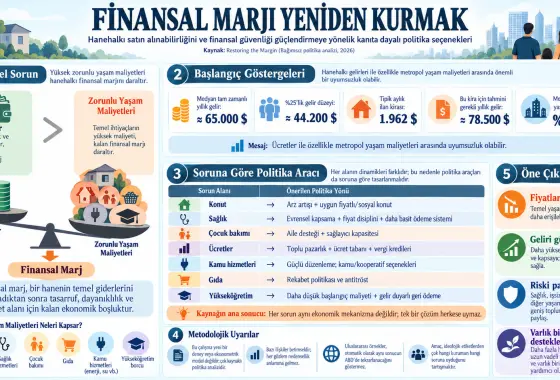
30/10/2026Veri Anla Finansal marj (financial margin), bu politika analizinde bir hanenin çalışmadan elde ettiği ekonomik kaynaklarla konut, sağlık, çocuk bakımı ve diğer zorunlu yaşam maliyetlerini karşıladıktan sonra güvenli biçimde hareket edebilmesi için kalan ekonomik alanı anlatan merkezi kavramdır. Daha fazla gör
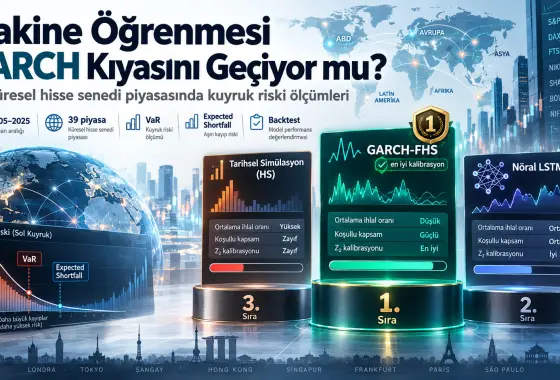
24/10/2026Veri Anla Filtrelenmiş tarihsel simülasyon (Filtered Historical Simulation, FHS), getirilerin koşullu volatilitesini GARCH(1,1) ile filtreleyen ve ardından standartlaştırılmış ampirik artıkların kuyruk dağılımından Riske Maruz Değer (Value-at-Risk, VaR) ile beklenen kayıp (Expected Shortfall, ES) üreten koşullu bir piyasa riski yöntemidir. Daha fazla gör
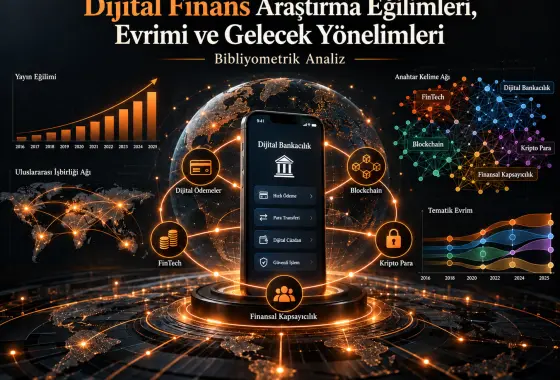
18/10/2026Veri Anla Trend-odaklı dijital finans literatürü, dijital finansın bütün yayın evreninden ziyade araştırma eğilimlerini, tematik evrimi, araştırma cephelerini ve gelecekteki yönelimleri açıkça konu edinen bilimsel yayınların oluşturduğu seçilmiş bir literatür kümesidir. Daha fazla gör
Cookie preferences
Your experience on this site will be improved by allowing cookies Cookie Policy
Tercihleri özelleştir
Your experience on this site will be improved by allowing cookies