08/11/2026Veri Anla Gizli Struktur Oxşarlığı Şəbəkələri (Latent Structural Similarity Networks) çoxdəyişənli zaman sıralarındakı aktivlərin yalnız eyni vaxtda yüksəlib-enməsinə deyil, zaman ərzində nümayiş etdirdikləri daha mürəkkəb davranış nümunələrinə əsasən oxşarlıqlarının aşkarlanmasını hədəfləyən nəzarətsiz maşın öyrənməsi yanaşmasıdır. Daha çox baxın
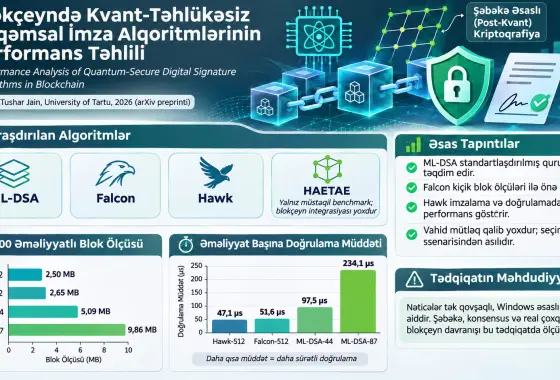
08/11/2026Veri Anla Post-kvant kriptoqrafiyası (Post-Quantum Cryptography, PQC), klassik kompüterlərə və gələcəkdə kifayət qədər gücə malik kvant kompüterlərinin həyata keçirə biləcəyi hücumlara qarşı dayanıqlı olması hədəflənən kriptoqrafik üsulların hazırlanması ilə məşğuldur. Daha çox baxın
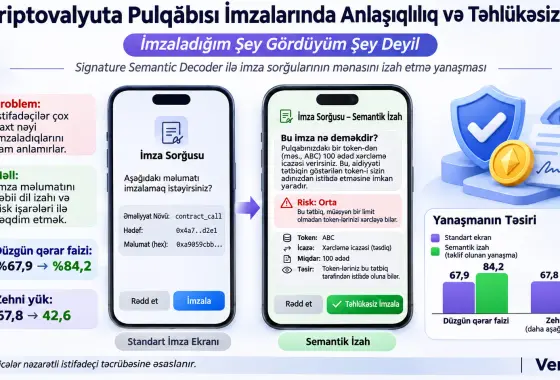
08/11/2026Veri Anla Kriptovalyuta pulqabıları istifadəçilərə rəqəmsal aktivləri idarə etməyə və mərkəzləşdirilməmiş tətbiqlərlə (Decentralized Applications, dApps) qarşılıqlı əlaqə qurmağa imkan verən əsas alətlərdir. Daha çox baxın
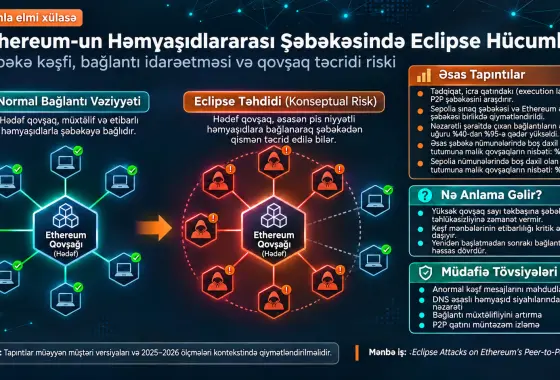
08/11/2026Veri Anla Eclipse hücumu (Eclipse Attack), blokçeyn qovşağının digər etibarlı qovşaqlarla qurduğu həmyaşıdlararası bağlantıların hücumçunun nəzarətində olan bağlantılarla əvəzlənməsi nəticəsində hədəf qovşağı şəbəkənin etibarlı hissəsindən təcrid etməyi hədəfləyən şəbəkə qatı hücumudur. Daha çox baxın
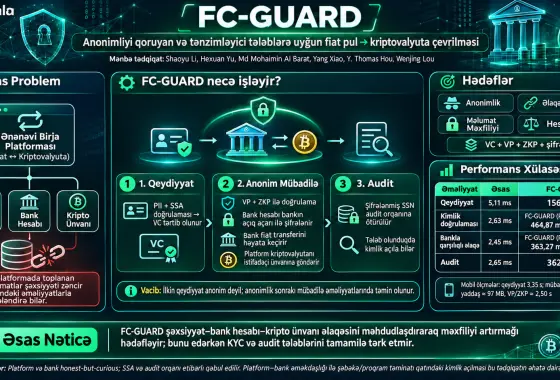
08/11/2026Veri Anla FC-GUARD ənənəvi fiat pulun kriptovalyutaya çevrildiyi əməliyyatlarda istifadəçinin real kimliyi, bank hesabı və kriptovalyuta ünvanının vahid əməliyyat qeydi üzərindən əlaqələndirilməsinin qarşısını almağı hədəfləyir; bunun üçün yoxlanıla bilən kimlik məlumatlarından (Verifiable Credentials, VC), yoxlanıla bilən təqdimatlardan (Verifiable Presentations, VP) və sıfır bilik sübutlarından (Zero-Knowledge Proofs, ZKP) istifadə edir. Daha çox baxın
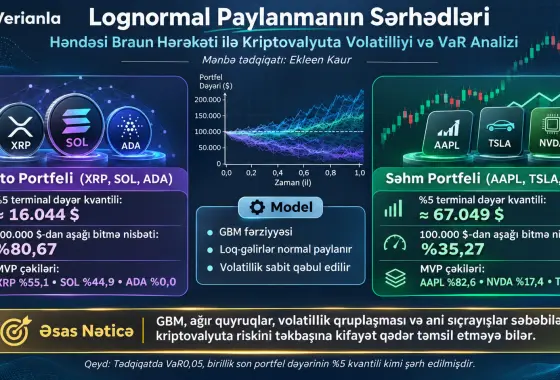
08/11/2026Veri Anla Həndəsi Braun Hərəkəti (Geometric Brownian Motion, GBM), aktivin qiymətini davamlı zamanda deterministik sürüşmə komponenti ilə təsadüfi Braun hərəkəti komponentinin birləşməsi kimi modelləşdirən stoxastik qiymət prosesidir. Daha çox baxın
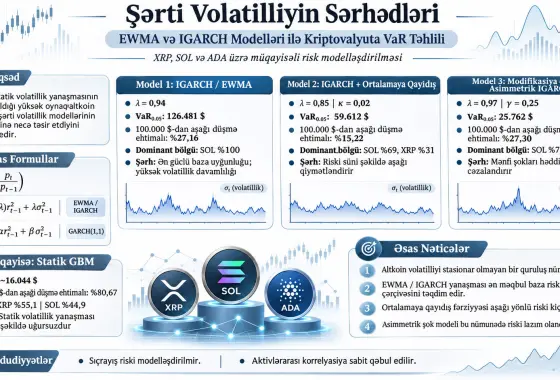
08/11/2026Veri Anla Bu tədqiqat XRP, SOL və ADA-dan ibarət yüksək beta göstəricili altkoin kainatında portfel riskinin zamanla dəyişən volatillikdən istifadə etməklə necə modelləşdirilə biləcəyini araşdırır. Daha çox baxın
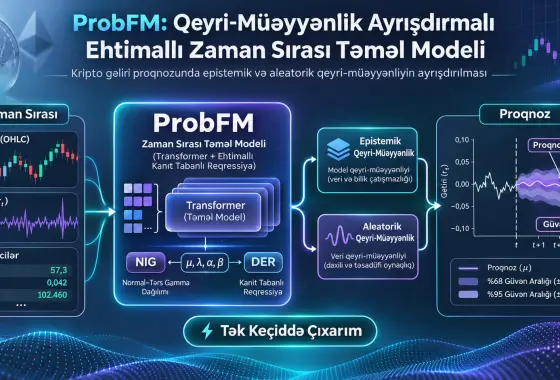
08/11/2026Veri Anla ProbFM (Probabilistic Foundation Model), zaman sırası proqnozlaşdırılmasında yalnız bir nöqtə proqnozu yaratmaq əvəzinə proqnoz qeyri-müəyyənliyini epistemik və aleatorik komponentlərə ayırmağı məqsəd qoyan, Deep Evidential Regression (DER) və Normal-Inverse-Gamma (NIG) paylanmasından istifadə edən ehtimallı zaman sırası çərçivəsidir. Daha çox baxın
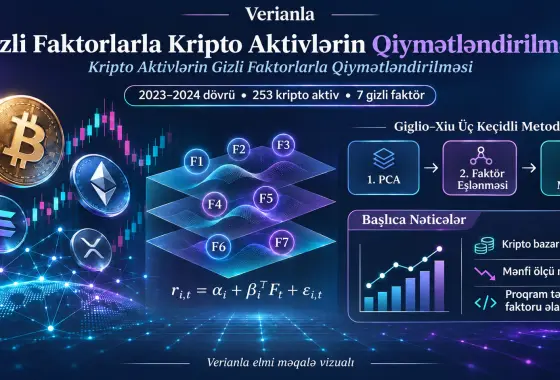
08/11/2026Veri Anla Giglio–Xiu üç keçidli gizli faktor yanaşması, müşahidə olunmayan ortaq risk faktorları aktiv gəlirlərində mövcud olsa belə, müşahidə olunan faktorların risk mükafatlarını qiymətləndirməyə yönəlmiş aktivlərin qiymətləndirilməsi üsuludur. Daha çox baxın
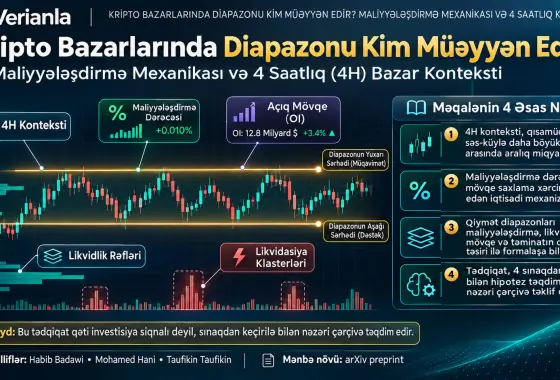
07/11/2026Veri Anla Dörd saatlıq bazar konteksti (4H context), bu tədqiqatda kriptovalyuta bazarlarında qısamüddətli dəyişkənliklə daha uzunmüddətli istiqamətli hərəkətlər arasındakı struktur aralıq miqyası təmsil edən analitik zaman çərçivəsidir. Daha çox baxın
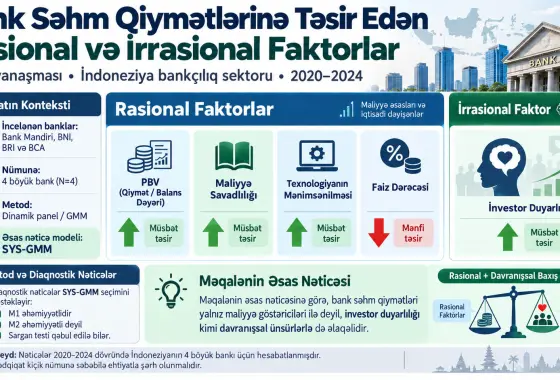
31/10/2026Veri Anla Ümumiləşdirilmiş Momentlər Metodu (Generalized Method of Moments, GMM), endogenlik və dinamik asılılıq problemlərini instrumental dəyişənlər və moment şərtləri vasitəsilə həll etməyə çalışan qiymətləndirmə yanaşmasıdır. Daha çox baxın
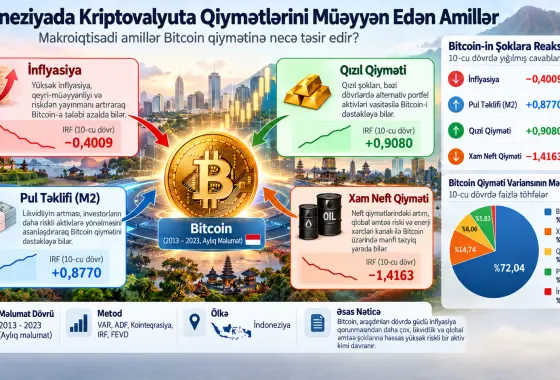
31/10/2026Veri Anla Vektor Avtoreqressiyası (Vector Autoregression, VAR), bir neçə zaman sırasını eyni dinamik sistem daxilində nəzərdən keçirən və hər dəyişənin öz keçmiş qiymətləri ilə sistemdəki digər dəyişənlərin keçmiş qiymətlərindən necə təsirləndiyini modelləşdirən çoxdəyişənli zaman sırası üsuludur. Daha çox baxın
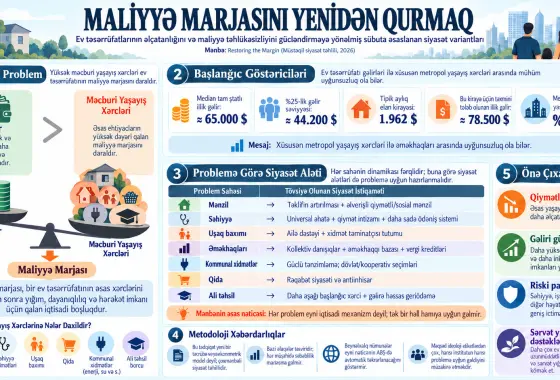
30/10/2026Veri Anla Maliyyə marjası (financial margin), bu siyasət təhlilində ev təsərrüfatının əməkdən əldə etdiyi iqtisadi resurslarla mənzil, səhiyyə, uşaq baxımı və digər zəruri yaşayış xərclərini ödədikdən sonra təhlükəsiz şəkildə hərəkət edə bilməsi üçün qalan iqtisadi sahəni ifadə edən mərkəzi anlayışdır. Daha çox baxın
24/10/2026Veri Anla Filtrlənmiş tarixi simulyasiya (Filtered Historical Simulation, FHS), gəlirlərin şərti volatilliyini GARCH(1,1) ilə filtrləyən və sonra standartlaşdırılmış empirik qalıqların quyruq paylanmasından Riskə Məruz Dəyər (Value-at-Risk, VaR) və gözlənilən itki (Expected Shortfall, ES) yaradan şərti bazar riski metodudur. Daha çox baxın
18/10/2026Veri Anla Trend-yönümlü rəqəmsal maliyyə ədəbiyyatı, rəqəmsal maliyyə üzrə bütün nəşrlər məcmusundan fərqli olaraq tədqiqat meyllərini, tematik təkamülü, tədqiqat cəbhələrini və gələcək istiqamətləri açıq şəkildə mövzu edən elmi nəşrlərin formalaşdırdığı seçilmiş ədəbiyyat toplusudur. Daha çox baxın
Kuki seçimləri
Your experience on this site will be improved by allowing cookies Cookie Policy
Seçimləri fərdiləşdir
Your experience on this site will be improved by allowing cookies