


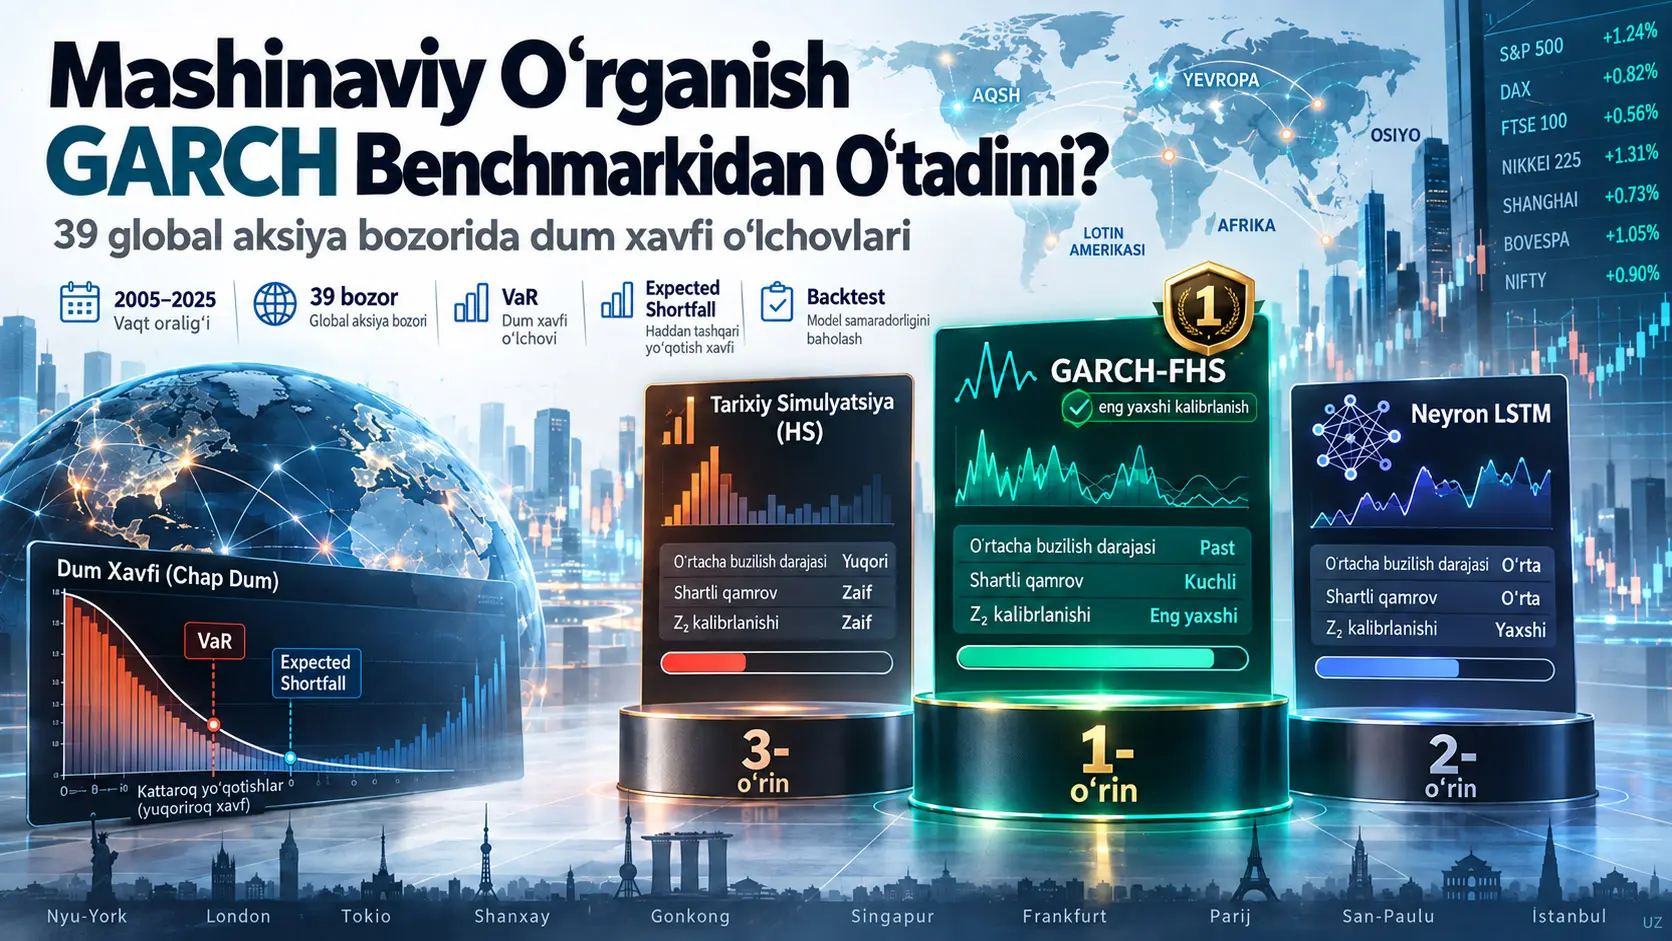
Filtrlangan tarixiy simulyatsiya (Filtered Historical Simulation, FHS), daromadlarning shartli volatilligini GARCH(1,1) bilan filtrlab, soʻng standartlashtirilgan empirik qoldiqlarning dum taqsimotidan Xavf ostidagi qiymat (Value-at-Risk, VaR) va kutilayotgan yoʻqotish (Expected Shortfall, ES)ni hosil qiladigan shartli bozor xavfi usulidir. Amjad va Ahmed FHSni 250 kunlik rolling Historical Simulation (HS) hamda oldingi 40 kunlik daromaddan %1, %2,5, %5 va %10 shartli kvantillarni oʻrganadigan koʻp-kvantilli LSTM bilan bir xil strictly out-of-sample asosida taqqoslagan. Umumiy backtest namunasi 2005–2025 davrida 39 ta rivojlangan, rivojlanayotgan va frontier aksiyalar bozorini hamda jami 192.789 market-day kuzatuvini qamrab oladi. Sinovdan oʻtkazilgan ixcham LSTM tarixiy simulyatsiyadan yaxshiroq natija bergan boʻlsa-da, GARCH(1,1)-FHS benchmarkidan oʻta olmagan.
5% VaR maqsadida HS oʻrtacha %5,61 buzilish ulushiga ega boʻlgan, Kupiec testidan 21/39 bozorda oʻtganiga qaramay Christoffersen independence va conditional-coverage testlaridan hech bir bozorda oʻta olmagan. FHS %4,92 oʻrtacha buzilish ulushi bilan maqsadga eng yaqin oila boʻlgan; Kupiec testidan 33/39, independence testidan 15/39 va conditional coverage testidan 19/39 bozorda oʻtgan. 16 birlikli LSTMning oʻrtacha buzilish ulushi %5,12; Kupiec 21/39, independence 7/39 va conditional coverage faqat 4/39 bozorda oʻtilgan.
Expected shortfall natijalarida farq yanada kattaroq. Acerbi–Székely \(Z_2\) statistikasida nolga yaqin qiymat toʻgʻri ES kalibrlanishiga mos keladi. FHS oʻrtacha \(Z_2=-0.003\) bilan nolga juda yaqin boʻlgan, HS uchun −0,205 va neyron oila uchun −0,195 topilgan. Manfiy qiymatlar kuzatilgan dum yoʻqotishlari ogʻirligining kam baholanishiga mos keladi. Biroq neyron NCVaR uch kvantilning diskret oʻrtachasi boʻlgani sababli FHS bilan ES taqqoslanishi estimator sinfi nuqtai nazaridan toʻliq bir xil emas.
Neyron usulning boshqa afzalligi bor: yillik makro panelda u kamroq procyclical koʻrinadi. Asosiy EPU quyi namunasida YaIM oʻsishidagi bir foiz-punktlik oshish tarixiy VaRni taxminan %4,3, FHS VaRni taxminan %3,2 va neyron VaRni taxminan %1,5 kamaytiradi. Inqiroz yillarida tarixiy VaR taxminan 0,72 log punkt, FHS 0,40 va neyron VaR 0,27 log punkt oshgan. Shu sabab manba neyron oʻlchov FHS oʻrnini bosishdan koʻra, FHSni toʻldiruvchi, sekinroq va siklga kamroq sezgir oʻzaro nazorat signali boʻlishi mumkinligini muhokama qiladi.
Natija barcha mashinaviy oʻrganish usullari uchun umumiy hukm emas. Asosiy LSTM faqat 16 hidden unitdan foydalanadi. Hidden-unit soni 64 ga oshirilganda conditional-coverage oʻtishlari 4 dan 9 ga koʻtarilgan, oʻrtacha \(Z_2\) −0,195 dan −0,113 gacha yaxshilangan va oʻrtacha buzilish ulushi %4,99 ga yaqinlashgan; biroq bu kattaroq tarmoq ham FHSning 19/39 conditional-coverage oʻtishi va −0,003 \(Z_2\) natijasiga yetmagan.
Dum xavfi nega faqat oʻrtacha volatillikdan farq qiladi?
Moliyaviy bozorlarda standart ogʻish umumiy tebranuvchanlikni oʻlchasa, dum xavfi taqsimotning ayniqsa katta yoʻqotishlar yuz beradigan chap dumiga e’tibor qaratadi. Xavf modeli sokin kunlarda maqbul ishlashi mumkin, ammo inqiroz davrlarida katta yoʻqotishlar ehtimoli yoki ogʻirligini kam baholashi mumkin. Shu sabab tadqiqotning baholash mantiqi faqat oʻrtacha xavf darajasiga emas, balki modelning inqirozlarga qanchalik tez javob berishi va buzilishlarning vaqt boʻyicha klasterlanish-klasterlanmasligiga ham qaraydi.
Xavf ostidagi qiymat va kutilayotgan yoʻqotish oʻrtasidagi farq
Xavf ostidagi qiymat (VaR), muayyan ishonch darajasidagi yoʻqotish chegarasini koʻrsatadi. Ushbu tadqiqotda \(\alpha=5\%\) dum qoʻllanadi. VaR “eng yomon %5 kunlar qatoriga kirganimizda chegara qayerda?” savoliga javob beradi, ammo bu chegaradan tashqaridagi yoʻqotishlar qanchalik ogʻirligini oʻzi yolgʻiz aytmaydi.
Expected Shortfall (ES) yoki mos kontekstda Conditional VaR (CVaR), VaR chegarasidan oshib ketgan yoʻqotishlarning oʻrtacha ogʻirligini ifodalaydi. Shuning uchun VaR buzilish chastotasini kalibrlasa, ES dum ichiga kirilganda yoʻqotish miqdorini baholashga yordam beradi.
Uch model oilasi qanday ishlaydi?
Mashinali Oʻrganish Ushbu Tadqiqotda GARCH Benchmarkidan Oʻtdimi?
Yoʻq. Sinovdan oʻtkazilgan 16 birlikli koʻp-kvantilli LSTM shartsiz Historical Simulationga nisbatan buzilishlarning klasterlanishi va ES kalibrlanishini yaxshilagan; biroq GARCH(1,1) asosidagi FHS oʻrtacha buzilish ulushi, independence, conditional coverage va expected-shortfall kalibrlanishida LSTMdan yaxshiroq natija bergan, 64 birlikli kattaroq LSTM esa farqni faqat kamaytirgan, yopmagan.
Historical Simulation nega zaif benchmark boʻlishi mumkin?
Historical Simulation soʻnggi 250 kunlik daromadlarni bevosita ishlatadi. Volatillik keskin oshganda oldingi oynaning katta qismi hali sokin davrlardan iborat boʻlgani uchun chegara sekin moslashadi. Inqiroz kunlari oynaga kirgani sayin xavf darajasi kechikib koʻtariladi; keyinchalik inqiroz oʻtib ketgan boʻlsa ham, bu kunlar 250 kunlik oynada turgan muddatda prognoz uzoq vaqt yuqori boʻlib qolishi mumkin.
Manba bu xatti-harakatni “ghost” xususiyatiga ega kechikkan xavf platosi sifatida muhokama qiladi. Global oʻrtacha grafikda HS inqiroz paytida FHS kabi tez koʻtarilmagan, biroq 2009–2010 davomida taxminan %4 ga yaqin yuqori darajani saqlagan. COVID-19dan keyin ham taxminan bir yil davomida %2,7 atrofida qolgan kechikkan plato kuzatilgan. Bu qiymatlar manba grafigidagi taxminiy vizual oʻqishlar va muallif izohlaridir; xom oylik ma’lumotlar jadvali emas.
FHS nega tezroq javob beradi?
FHSda GARCH parametrlari taqvim yilining boshida oldingi ma’lumotlardan baholanib, yil davomida oʻzgarmas saqlansa ham, shartli dispersiya \(\sigma_t^2\) har bir yangi kunlik daromad bilan oldinga yangilanadi. Shu sabab usul inqiroz boshlanganda yangi volatillikni darhol xavf chegarasiga olib keladi.
Manbaning AQSh misolida FVaR 15 Sentyabr 2008 Lehman Brothers bankrotligidan keyingi toʻrt hafta ichida taxminan %2,5 dan %6 dan yuqoriga koʻtarilib, 29 Oktyabr 2008da %8,2 ga yetgan. Xuddi shu davrda 250 kunlik Historical Simulation VaR %5 dan oshmagan va bu darajaga faqat inqiroz kunlari rolling oynaga kirgani sari bir necha oy oʻtib yaqinlashgan.
GARCH parametrlarini yillik emas, har uch oyda qayta baholagan robustness testida oʻrtacha buzilish ulushi yana %4,92, Kupiec oʻtishi yana 33/39 va conditional-coverage oʻtishi yana 19/39 boʻlgan. Oʻrtacha \(Z_2\) −0,003 dan −0,001 ga oʻzgargan. Bu test FHS tezlik afzalligi asosan kundalik variance recursiondan kelib chiqadi degan talqinni qoʻllab-quvvatlaydi.
LSTM nimani oʻrganadi?
Asosiy neyron model bir qatlamli, 16 birlikli LSTMdir. Har bir prognozda oldingi 40 kunlik daromad ketma-ketligini kirish sifatida oladi va %1, %2,5, %5 va %10 shartli kvantillarni bir vaqtda prognoz qiladi. Oʻqitish maqsadi toʻrt kvantil darajasidagi pinball lossning oʻrtachasidir.
%5 kvantil NVaRni hosil qiladi. %1, %2,5 va %5 kvantillarning oʻrtachasi esa NCVaR sifatida ishlatiladigan diskret dum-integrali yondashuvidir. Bu tuzilma amaliy expected-shortfall yaqinlashuvi, biroq VaR va ESning jointly elicitable umumiy yoʻqotish funksiyasi bilan bevosita oʻqitilgan model emas.
Tadqiqot korrelyatsiya natijalari neyron xavf filtrlangan xavfga yaqinroq ekanini koʻrsatadi. 192.789 market-day birgalikda baholanganda NVaR–FVaR korrelyatsiyasi 0,64, NVaR–VaR korrelyatsiyasi 0,53. Bozor ichidagi oʻrtacha korrelyatsiyalar mos ravishda 0,53 va 0,40. 39 bozorning 34 tasida NVaR FVaR bilan Historical VaRga qaraganda kuchliroq korrelyatsiya koʻrsatgan; bozor darajasidagi korrelyatsiya farqlari uchun paired t-test \(t=5.51,\;p<0.001\) natijasini bergan.
Nega 5 Foizga Yaqin Buzilish Ulushi Yolgʻiz Oʻzi Yetarli Emas?
Chunki toʻgʻri %5 VaR modeli faqat uzoq muddatli oʻrtachada taxminan har 20 kunda bir buzilish yaratmasligi kerak; bu buzilishlar vaqt boʻyicha mustaqil taqsimlanishi va ayrim inqiroz davrlarida klasterlanmasligi ham kerak. Shu sabab Kupiec unconditional-coverage testi Christoffersen independence va joint conditional-coverage testlari bilan birga baholanishi lozim.
Kupiec testi nimani tekshiradi?
Kupiec proportion-of-failures testi amalga oshgan VaR buzilish ulushining maqsadli \(\alpha=5\%\) ulushiga mosligini sinaydi. Bu test buzilishlar qaysi sanalarda yuz berganini hisobga olmaydi.
Christoffersen independence testi nimani tekshiradi?
Christoffersen independence testi buzilishlarning vaqt boʻyicha klasterlanish-klasterlanmasligini baholaydi. Model sokin davrlarda umuman buzilish bermay, inqiroz kunlarida ketma-ket koʻplab buzilishlar bersa, umumiy ulush %5 ga yaqin boʻlsa ham, xavf prognozi vaqtlanish nuqtai nazaridan yomon kalibrlangan boʻlishi mumkin.
Conditional coverage nimani birlashtiradi?
Conditional-coverage testi toʻgʻri umumiy buzilish chastotasi bilan buzilishlarning mustaqil vaqtlanishini birgalikda sinaydi. Manbada “pass” ta’rifi \(p>0.05\); bu model mukammal ekanining isboti emas, balki tegishli testda nol gipotezani %5 darajada rad etib boʻlmasligini anglatadi.
| Xavf oilasi | Oʻrtacha buzilish ulushi | Kupiec oʻtishi | Independence oʻtishi | Conditional coverage oʻtishi | Oʻrtacha Z₂ | Median Z₂ |
|---|---|---|---|---|---|---|
| Historical Simulation (HS) | %5,61 | 21/39 | 0/39 | 0/39 | −0,205 | −0,204 |
| Filtered Historical Simulation (GARCH-FHS) | %4,92 | 33/39 | 15/39 | 19/39 | −0,003 | +0,009 |
| Neyron LSTM | %5,12 | 21/39 | 7/39 | 4/39 | −0,195 | −0,182 |
Inqiroz yillarida buzilish ulushi qanday oʻzgardi?
Barcha bozor-kunlari yillik tarzda birlashtirilgan tahlilda HS buzilish ulushi 2008da %11,0 ga koʻtarilib, 2009da %1,5 ga tushgan. Bu naqsh inqiroz paytida ortiqcha buzilishlar, inqiroz kunlari rolling oynada ustun boʻlganda esa keragidan kam buzilishlar beradigan kechikkan tuzilishga mos keladi.
FHSning yillik buzilish ulushi manbada taxminan %2,7–%8,6 oraligʻida qolgan. Neyron model koʻp yillarda maqsadga yaqin boʻlsa-da, 2008da %13,7 ga chiqib, tadqiqotdagi eng katta neyron under-response davrini yuzaga keltirgan.
Bozor sinflarida conditional coverage
FHS rivojlangan bozorlarda %58, rivojlanayotgan bozorlarda %39 va ikki frontier bozorning birida (%50) conditional coverage testidan oʻtgan. LSTM rivojlangan bozorlarda %5 va rivojlanayotgan bozorlarda %17 oʻtish ulushiga ega; frontier bozorlarning hech birida oʻtmagan. HS hech bir sinfda conditional coverage testidan oʻtmagan.
LSTM conditional coverage testidan oʻtgan toʻrt bozor Isroil, Meksika, Filippin va Indoneziyadir. Ularning uchtasi rivojlanayotgan bozor sinfiga kiradi. Bu holat LSTMning nisbiy oʻrni rivojlanayotgan bozorlarda biroz yaxshilanganini koʻrsatsa-da, biror bozor sinfida FHSni umuman ortda qoldirganini koʻrsatmaydi.
Neyron Expected Shortfallni FHS bilan Bevosita Taqqoslash Mumkinmi?
Toʻliq emas. FES FVaRni hosil qiladigan ayni empirik standartlashtirilgan qoldiqlar taqsimotining dum oʻrtachasidir; NCVaR esa LSTMning %1, %2,5 va %5 kvantil prognozlarining diskret oʻrtachasidir. Shu sabab \(Z_2\) natijalari har bir oilaning oʻzi bildirgan xavf oʻlchovining kalibrlanishini taqqoslaydi, ammo bir xil estimator sinfining toʻliq ekvivalent testi emas.
Acerbi–Székely Z₂ qanday talqin qilinadi?
Manbada qoʻllangan test:
\[ Z_2= \frac{1}{T\alpha} \sum_{t:r_t<-VaR_t} \left(\frac{r_t}{ES_t}\right)+1 \]
koʻrinishida beriladi. \(T\) baholash davridagi jami kuzatuvlar sonini, \(\alpha=0.05\) maqsadli dumni, \(r_t\) amalga oshgan daromadni, \(VaR_t\) prognoz qilingan VaR chegarasini va \(ES_t\) tegishli expected-shortfall prognozini bildiradi.
\(Z_2\)ning nolga yaqin boʻlishi ES kalibrlanishiga mos keladi. Manfiy qiymat prognoz qilingan ES amalga oshgan dum yoʻqotishlari ogʻirligini kam aks ettirayotganini bildiradi.
| Oila | Oʻrtacha Z₂ | Median Z₂ | Manba ichidagi talqin |
|---|---|---|---|
| Historical CVaR | −0,205 | −0,204 | Dum ogʻirligini tizimli ravishda kam baholaydi. |
| Filtered ES | −0,003 | +0,009 | Nolga juda yaqin kalibrlanish. |
| Neyron NCVaR | −0,195 | −0,182 | Oʻrtacha hisobda sezilarli darajada kam baholangan dum ogʻirligi; bozorlar oʻrtasida yuqori tarqoqlik. |
Neyron \(Z_2\) qiymatlari bozor darajasida ancha keng: manbada Koreya uchun +0,26 va Gretsiya uchun −0,77 chekka misollar keltiriladi. Bu taqsimot neyron ES kalibrlanishi oʻrtacha ogʻishdan tashqari bozorlar kesimida ham geterogen ekanini koʻrsatadi.
Xavf darajalari bozor rivojlanganligiga qarab qanday oʻzgardi?
| Bozor sinfi | VaR | CVaR | FVaR | FES | NVaR | NCVaR |
|---|---|---|---|---|---|---|
| Rivojlangan | 1,88 | 2,68 | 1,89 | 2,55 | 1,88 | 2,47 |
| Rivojlanayotgan | 2,07 | 3,05 | 2,05 | 2,94 | 2,08 | 2,84 |
| Frontier | 2,53 | 3,88 | 2,60 | 3,70 | 2,46 | 3,30 |
| Barcha bozorlar | 2,00 | 2,90 | 2,00 | 2,78 | 2,00 | 2,67 |
Uch oila oʻrtacha VaR darajasi boʻyicha bir-biriga yaqin; asosiy farq darajada emas, balki stress davrlariga vaqtida beriladigan javobdadir. Frontier oʻrtachalari eng yuqori koʻrinsa-da, bu sinfda faqat Argentina va Shri-Lanka bor; manba frontier uchini tasdiqlangan rivojlanish gradienti sifatida emas, dastlabki baholash sifatida koʻradi.
Makroiqtisodiy panel nimani sinadi?
Kunlik xavf prognozlari yiliga kamida 100 savdo kuni boʻlgan mamlakat-yil kuzatuvlari uchun yillik oʻrtachaga aylantirilgan va har bir xavf oʻlchovining logarifmi uchun quyidagi fixed-effects panel modeli baholangan:
\[ \ln MR_{it} = \gamma \ln MR_{i,t-1} + \beta_1 GDP_{it} + \beta_2 INT_{it} + \beta_3 INF_{it} + \beta_4 RET_{it} + \beta_5 UNC_{it} + a_i + \varepsilon_{it} \]
Bu yerda \(MR\) VaR, CVaR, FVaR, FES, NVaR yoki NCVaRdan biridir. \(GDP\) real YaIM oʻsishini, \(INT\) foiz stavkasini, \(INF\) CPI inflyatsiyasini, \(RET\) yillik kumulyativ log daromadni va \(UNC\) noaniqlikni ifodalaydi. Noaniqlik oʻzgaruvchisi 21 bozorni qamrab olgan modelda mamlakat EPU indeksi, deyarli toʻliq kesim modelida esa VIXdir. \(a_i\) mamlakat/bozor fixed effectidir.
Driscoll–Kraay standart xatolari kesimlararo va ketma-ket bogʻliqlikka chidamli xulosa chiqarish uchun ishlatilgan. Kechiktirilgan bogʻliq oʻzgaruvchi moderate-\(T\) muhitida Nickell bias keltirib chiqarishi mumkinligi sababli manba \(\gamma\) koeffitsiyentini strukturaviy sabab parametri sifatida emas, tavsifiy persistence oʻlchovi sifatida baholaydi.
| Oʻzgaruvchi | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Kechiktirilgan xavf | 0,567 *** | 0,565 *** | 0,462 *** | 0,463 *** | 0,083 | 0,122 |
| YaIM oʻsishi | −0,043 *** | −0,052 *** | −0,032 *** | −0,031 *** | −0,015 ** | −0,013 ** |
| Foiz | 0,007 | 0,007 | 0,013 * | 0,012 | 0,002 | 0,002 |
| Inflyatsiya | 0,015 ** | 0,007 | 0,007 | 0,007 | 0,015 * | 0,014 * |
| Yillik daromad | −0,001 | −0,001 | −0,004 *** | −0,004 *** | −0,001 | −0,001 |
| EPU | −0,0005 | −0,0004 | −0,0004 | −0,0003 | −0,0002 | −0,0002 |
| Within R² | 0,417 | 0,415 | 0,380 | 0,378 | 0,058 | 0,051 |
Bu panel 21 EPU bozoridan foydalanadi; kuzatuvlar soni HS uchun 278, boshqa xavf oʻlchovlari uchun 255. Manbaning ahamiyatlilik kodlari: * \(p<0.10\), ** \(p<0.05\), *** \(p<0.01\).
| Oʻzgaruvchi | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Kechiktirilgan xavf | 0,330 *** | 0,291 *** | 0,199 *** | 0,195 *** | 0,149 ** | 0,196 ** |
| YaIM oʻsishi | −0,005 | −0,010 | −0,003 | −0,002 | −0,003 | −0,004 |
| Foiz | 0,005 * | 0,001 | 0,013 *** | 0,013 *** | 0,002 | 0,002 |
| Inflyatsiya | 0,001 | 0,001 | 0,000 | 0,000 | 0,001 | 0,001 |
| Yillik daromad | 0,001 | 0,002 *** | −0,001 *** | −0,001 *** | −0,001 | 0,000 |
| VIX | 0,030 *** | 0,033 *** | 0,026 *** | 0,026 *** | 0,017 *** | 0,013 *** |
| Within R² | 0,556 | 0,559 | 0,555 | 0,553 | 0,229 | 0,182 |
VIX 38 bozordan iborat makro kesimda barcha olti xavf oʻlchovi uchun %1 darajada musbat va ahamiyatli. Xuddi shu spetsifikatsiyada YaIM koeffitsiyentlari ahamiyatini yoʻqotadi. Bu natija asosiy panelda YaIM oʻsishi bilan bogʻlangan siklik xavf siqilishining muhim qismi umumiy global moliyaviy sikl bilan bogʻliq ekanini anglatadi.
Procyclicality boʻyicha oilalar qanday tartiblandi?
EPU asosiy modelida YaIM oʻsishidagi bir foiz-punktlik oshish HS VaRni taxminan %4,3, HS CVaRni %5,2, FHS xavfini taxminan %3,1 va neyron xavfni taxminan %1,3–1,5 kamaytiradi. Shu sabab manba procyclicality miqyosini umuman HS > FHS > LSTM tarzida tartiblaydi.
2008–2009 va 2020 inqiroz dummy-sida yillik Historical VaR koeffitsiyenti 0,72 log punkt, FHS VaR 0,40 va NVaR 0,27. Manbaning taxminiy oʻgirishiga koʻra, ular mos ravishda taxminan ikki baravar, +%50 va +%31 inqiroz oshishiga teng.
2022 ham inqiroz guruhiga qoʻshilganda tartib oʻzgarmagan: HS 0,66, FHS 0,37 va LSTM 0,23; uchalasi ham manbada %1 darajada ahamiyatli.
Inflyatsiya natijasi nega ehtiyotkor talqin qilinishi kerak?
Rivojlanayotgan bozorlar ajratmasida inflyatsiyaning neyron xavf bilan aloqasi kuchliroq. NVaR va NCVaR uchun taxminan +%2,8/foiz punkt; historical VaR uchun +%1,9 va filtered VaR uchun taxminan +%1,5 natijalari qayd etilgan.
Biroq 2021–2023 global yuqori inflyatsiya davri chiqarib tashlanganda inflyatsiya koeffitsiyentlari taxminan %20–40 kichraygan va koʻplab modellarda %5 ahamiyatlilik darajasini yoʻqotgan. Shu sabab manba natijani uzoq muddatli oʻzgarmas bozor qonuni sifatida emas, 2021–2023 yuqori inflyatsiya tajribasiga kuchli bogʻlangan empirik topilma sifatida chegaralaydi.
FHS va LSTM bir-birining oʻrnida ishlatilishi kerakmi?
Manbadagi muhokamaga koʻra yoʻq. FHS kundalik limit va kapitalga oʻxshash kalibrlash talab qiladigan qoʻllanmalarda ishonchliroq koʻrinsa, neyron xavf oʻlchovi sikl davomida silliqroq va kamroq procyclical signal beradi.
Biroq neyron modelning stress ostida kamroq koʻtarilishi ayni paytda uning eng muhim zaifligidir: clustered katta yoʻqotishlar kelganda NCVaR dum ogʻirligini oʻrtacha taxminan %20 kam aks ettiradi. Mualliflarning “toʻldiruvchi” talqini shuning uchun LSTMni inqiroz paytida yagona majburiy xavf limiti qilishni emas, balki FHS yonida boshqa makroiqtisodiy mazmun tashuvchi ikkilamchi xavf signali sifatida baholashni anglatadi.
Tadqiqot Usuli va Natijalari
Namuna
| Sinf | Soni | Bozorlar |
|---|---|---|
| Rivojlangan (DM) | 19 | Avstraliya, Avstriya, Belgiya, Kanada, Fransiya, Germaniya, Gonkong, Irlandiya, Isroil, Italiya, Yaponiya, Niderlandiya, Yangi Zelandiya, Singapur, Ispaniya, Shvetsiya, Shveytsariya, Birlashgan Qirollik, AQSh |
| Rivojlanayotgan (EM) | 18 | Braziliya, Chili, Xitoy, Gretsiya, Vengriya, Hindiston, Indoneziya, Koreya, Malayziya, Meksika, Pokiston, Filippin, Qatar, Saudiya Arabistoni, Tayvan, Tailand, Turkiya, BAA |
| Frontier (FM) | 2 | Argentina, Shri-Lanka |
Tasniflash 2024 MSCI Market Classification Framework asosida amalga oshirilgan. Kunlik yopilish narxlari Yahoo Finance chart APIdan 2000–2025 davri uchun olingan va kunlik log daromadlar:
\[ r_t=\ln P_t-\ln P_{t-1} \]
sifatida hisoblangan. Mutlaq kunlik daromadi %50 dan oshgan kuzatuvlar ma’lumot xatosi deb olinib chiqarib tashlangan.
Umumiy backtest oynasi 2005 yil Yanvardan boshlab barcha olti xavf oʻlchovi bir vaqtda mavjud boʻlgan kunlardan tuzilgan. Har bir bozor uchun umumiy oyna 3595–5373 kun, median 5172 kun; jami 192.789 market-day mavjud.
Nomuvozanat panel va yetishmayotgan qatorlar cheklovlari
Panel ataylab nomuvozanat qilingan. Vengriya, Qatar, Pokiston va Shri-Lanka narx qatorlari 2021 yil Sentyabrda; Chili qatori 2019 yil Iyunda tugaydi. Bu bozorlar mavjud boʻlgan sanalari uchun tahlilda saqlangan.
Makro panelda Tayvan Jahon banki qamroviga kirmagani uchun regressiyalardan chiqarilgan, ammo backtestlarda saqlangan. Argentina uchun 2007–2015 CPI qatoridagi rasmiy ma’lumot boʻshligʻi sabab inflyatsiya kuzatuvlari siyrak.
Historical Simulation formulasi
5% VaR oldingi 250 kunlik daromad taqsimotining empirik %5 kvantilining manfiy qiymatidir:
\[ VaR_t=-Q_{\alpha} \left( r_{t-250},\ldots,r_{t-1} \right), \qquad \alpha=0.05 \]
Historical CVaR esa shu oynadagi %5 kvantildan past daromadlarning shartli oʻrtachasining manfiy qiymatidir:
\[ CVaR_t= -E\left[ r\mid r\le Q_{\alpha} \right] \]
Oyna \(t-1\)da tugagani uchun ayni kun daromadi prognozda ishlatilmaydi.
GARCH-FHS formulasi
Har bir taqvim yili \(y\) uchun oʻsha yildan oldin mavjud barcha daromadlar ishlatilib, kamida 500 kuzatuv bilan GARCH(1,1) baholanadi:
\[ r_t=\mu+\varepsilon_t \]
\[ \varepsilon_t=\sigma_t z_t \]
\[ \sigma_t^2= \omega+ \alpha_1\varepsilon_{t-1}^2+ \beta_1\sigma_{t-1}^2 \]
Normal taqsimot farazi faqat \(\omega,\alpha_1,\beta_1\) parametrlarini quasi-maximum-likelihood usuli bilan baholash uchun ishlatiladi. Xavf dumi normal taqsimotdan olinmaydi.
Oʻqitish oynasidagi standartlashtirilgan qoldiqlarning empirik %5 kvantili \(q_z\), dum oʻrtachasi \(z_{tail}\) boʻlsa:
\[ FVaR_t= -\left( \mu+\sigma_t q_z \right) \]
\[ FES_t= -\left( \mu+\sigma_t z_{tail} \right) \]
tarzida hisoblanadi. Bu farq muhim: tadqiqot “GARCH-normal VaR”ni emas, GARCH volatillik filtri sifatida ishlatiladigan empirik-dum FHS usulini sinaydi.
LSTM arxitekturasi va oʻqitish protokoli
| Element | Qiymat |
|---|---|
| Arxitektura | Bir qatlamli LSTM |
| Hidden unit | 16 |
| Kirish oynasi | Oldingi 40 kunlik daromad |
| Chiqish kvantillari | %1, %2,5, %5, %10 |
| Yoʻqotish funksiyasi | Toʻrt kvantil uchun oʻrtacha pinball loss |
| Masshtablash | Expanding-window standart ogʻish |
| Qayta oʻqitish | Har bir taqvim yilining boshida noldan; expanding window |
| Minimal oʻqitish kuzatuvi | 500 |
| Optimizer | Adam |
| Learning rate | 0,01 |
| Batch size | 256 |
| Maksimal epoch | 20 |
| Validation split | %10 |
| Early-stopping patience | 3 |
| Tasodifiy seed | Oʻzgarmas |
| Quantile monotonicity | Prognoz qilingan kvantillar tartiblanadi |
%5 chiqish NVaRdir. Neyron expected-shortfall yondashuvi:
\[ NCVaR_t \approx \frac{ Q_{0.01,t} + Q_{0.025,t} + Q_{0.05,t} }{3} \]
koʻrinishidagi diskret kvantil oʻrtachasidir. Bu formula manbada “practical approximation” deb cheklangan.
Olti tadqiqot gipotezasi va natija holati
| Gipoteza | Bashorat | Natija |
|---|---|---|
| H1 — Persistence | Yillik xavf oʻlchovlari musbat avtokorrelyatsiya koʻrsatadi. | Klassik oilalarda kuchli; neyron oilada EPU namunasida zaif/ahamiyatsiz. H1 barcha olti oʻlchov uchun tasdiqlanmadi. |
| H2 — Filtering | Volatillik filtri HSga nisbatan independence/CC kalibrlanishini yaxshilaydi. | Kuchli qoʻllab-quvvatlandi; LSTM FHSdan oʻtmadi. |
| H3 — Procyclicality | Xavf YaIM oʻsishi bilan kamayadi; HS eng procyclical boʻladi. | Asosiy modelda HS > FHS > LSTM tartibi; VIX qoʻshilganda GDP koeffitsiyentlari ahamiyatsiz boʻlib qoladi. |
| H4 — Inflation | Inflyatsiya xavfni oshiradi, ayniqsa katta inflyatsiya shoklarida. | Ayniqsa rivojlanayotgan bozorlarda qoʻllab-quvvatlanadi; asosan 2021–2023 davrida jamlangan. |
| H5 — Global / local uncertainty | VIX musbat; EPU ayniqsa EM va inqirozlarda qoʻshimcha tushuntirish kuchiga ega boʻladi. | VIX qismi kuchli qoʻllab-quvvatlandi; mamlakat EPU boʻyicha kutilma qoʻllab-quvvatlanmadi. |
| H6 — Development gradient | Kalibrlanish DM → EM → FM yoʻnalishida yomonlashadi. | FHSda DM → EM pasayishi bor; barcha mezonlarda monoton emas. Faqat ikki frontier bozor boʻlgani sabab FM uchi boʻyicha xulosa qilib boʻlmaydi. |
Yetti robustlik tekshiruvi
| Nazorat | Dizayn | Asosiy natija |
|---|---|---|
| LSTM arxitektura sezgirligi | 64 hidden unit vs 16; barcha 39 bozorda walk-forward qayta oʻqitish | CC 4→9/39; Z₂ −0,195→−0,113; buzilish %5,12→%4,99. FHS farqi qisqaradi, ammo yopilmaydi. |
| EVT-augmented FHS | Standartlashtirilgan GARCH qoldiqlari ustida GPD peaks-over-threshold | Buzilish %4,98; Z₂ −0,007. Baseline FHSga juda yaqin. |
| Dynamic-panel bias | One-step Arellano–Bond difference GMM | FVaR/FES/NVaR/NCVaR baseline bilan yoʻnalish jihatidan mos; HS oilasida near-unit-root sabab zaif identification. |
| NVaR–FVaR korrelyatsiya testi | 39 bozor korrelyatsiyasi ustida paired t-test va Wilcoxon | 0,53 vs 0,40; 34/39 bozor; t=5,51; p<0,001. |
| Effective sample size / quvvat | Breach autocorrelationga koʻra ESS va Kupiec power | ESS ulushi FHS 0,82; neural 0,51; HS 0,46. %5→%7 buzilishni aniqlash quvvati umumiy holda >0,98. |
| 2021–2023 inflyatsiya identifikatsiyasi | EM/FM inflyatsiya koeffitsiyenti davr bilan va davrsiz | Davr olib tashlansa, koeffitsiyent taxminan %20–40 kichrayadi va koʻp oʻlchovlarda %5 ahamiyatlilik darajasini yoʻqotadi. |
| GARCH refit chastotasi | Yillik vs uch oylik FHS | %4,92 buzilish, 33/39 Kupiec va 19/39 CC oʻzgarmaydi; Z₂ −0,003→−0,001. |
Tadqiqot qoʻllab-quvvatlagan natijalar
- Rolling Historical Simulation inqiroz klasterlanishiga qarshi zaif conditional calibration koʻrsatgan.
- GARCH asosidagi volatillik filtri HSning buzilish vaqtlanishi muammosini sezilarli kamaytirgan.
- Sinovdan oʻtkazilgan 16 birlikli LSTM HSdan yaxshiroq, ammo FHSdan zaifroq backtest natijasini bergan.
- 64 birlikli LSTM kalibrlanishni yaxshilagan, ammo FHS farqini yopmagan.
- Neyron VaR Historical VaRdan koʻra FVaRga koʻproq oʻxshaydi.
- FHS expected-shortfall kalibrlanishi oʻrtacha nolga juda yaqin Z₂ hosil qilgan.
- Neyron oila yillik makro panelda klassik oilalarga qaraganda kamroq procyclical koʻrinadi.
- VIX barcha olti xavf oʻlchovining eng izchil makroiqtisodiy tushuntiruvchilaridan biridir.
- Rivojlanayotgan bozorlarda inflyatsiya bilan neyron xavf oʻrtasida kuchli bogʻliqlik qayd etilgan, ammo natija 2021–2023 davriga aniq darajada bogʻliq.
Tadqiqot qoʻllab-quvvatlamagan natijalar va cheklovlar
- Tadqiqot barcha mashinaviy oʻrganish usullari GARCHdan yomon ekanini koʻrsatmaydi.
- Tadqiqot transformer, juda katta deep-learning modellari yoki keng koʻlamli gibrid GARCH-LSTM arxitekturalarini sinamagan.
- 16 birlikli asosiy LSTM “machine learningning nazariy yuqori chegarasi” emas.
- Neyron NCVaR bilan FESning Z₂ taqqoslanishi ayni estimator sinfining toʻliq bir xil testi emas.
- Historical-family dynamic-panel GMM natijalari near-unit-root sabab zaif aniqlangan.
- Frontier natijasi faqat Argentina va Shri-Lankaga tayanadi va umumiy frontier-market natijasi sifatida qaralmasligi kerak.
- Ba’zi narx qatorlari 2021 yoki 2019 yilda tugaydi.
- Argentinaning CPI ma’lumoti 2007–2015 davrida yetishmaydi.
- Makro panel yillik chastotada va kundalik xavf dinamikasiga nisbatan qoʻpolroq vaqt aniqligiga ega.
- Rivojlanayotgan bozor inflyatsiyasi natijasi bir nechta mustaqil yuqori inflyatsiya davrlarida takrorlangan doimiy qonuniyat emas.
- Paneldagi makroiqtisodiy koeffitsiyentlar kuzatuviy bogʻliqliklardir; siyosat yoki makro shoklarning xavf oʻlchovlariga aniq sababiy ta’sirini isbotlamaydi.
Kelajak tadqiqotlari boʻyicha takliflar
Manba neyron VaR–ES juftligini jointly elicitable loss funksiyalari bilan bevosita oʻqitishni; regression-based va estimation-error-robust ES backtestlarini qoʻllashni; kattaroq tarmoqlar, deep quantile-regression modellari va gibrid GARCH-LSTM tuzilmalarini sinashni tavsiya qiladi.
Makroiqtisodiy oʻzgaruvchilarni faqat keyinchalik panel regressiyasiga qoʻshish oʻrniga YaIM oʻsishi, inflyatsiya va global uncertainty kabi oʻzgaruvchilarni bevosita neyron modelga kirish sifatida berish ham tavsiya etiladi. Bunday dizayn modelning macro-conditional tail dynamicsni bevosita oʻrganib-oʻrganmasligini sinashi mumkin.
Ma’lumotlar nuqtai nazaridan koʻproq frontier bozorlarni qoʻshish, 2021dan keyin uzilgan qatorlarni toʻldirish va yuqoriroq chastotali makro-moliyaviy oʻzgaruvchilardan foydalanish tavsiya etiladi.
Manba va Usul Haqida Izoh
Original tadqiqot: Does Machine Learning Beat the GARCH Benchmark? Historical, Filtered, and Neural Tail-Risk Measures Across Thirty-Nine Global Equity Markets.
Mualliflar: Raima Amjad va Zeeshan Ahmed.
Mas’ul muallif: Raima Amjad.
Mas’ul muallif elektron pochtasi: rahaymah@gmail.com.
Muassasa: Department of Management Sciences, Capital University of Science and Technology, Islamabad 44000, Pakistan.
Jurnal: Economies.
Nashriyot: MDPI.
Jild / son / maqola: 14(9), 379.
DOI: 10.3390/economies14090379.
Taqdim etilgan: 14 Iyul 2026.
Tahrir: 20 Avgust 2026.
Qabul: 21 Avgust 2026.
Nashr: 3 Sentyabr 2026.
Akademik muharrirlar: Weixin Yang va Periklis Gogas.
Manba turi: Empirik moliyaviy ekonometrika va mashinaviy oʻrganishni taqqoslash tadqiqoti.
Taqriz holati: Nashr qilingan jurnal maqolasi / Version of Record.
Litsenziya: Creative Commons Attribution (CC BY).
JEL tasnifi: C45; C52; C58; G17; G32; E44.
Manba kalit soʻzlari: tail risk; Value-at-Risk; expected shortfall; filtered historical simulation; GARCH; LSTM; quantile regression; backtesting; emerging markets; frontier markets.
Bozorlar soni: 39 — 19 developed, 18 emerging, 2 frontier.
Narx ma’lumotlari davri: 2000–2025.
Umumiy strictly out-of-sample backtest davri: 2005 yil Yanvardan boshlab; barcha olti oʻlchov bir vaqtda mavjud boʻlgan bozor-kunlar.
Joint backtest hajmi: 192.789 market-day; har bir bozor uchun 3595–5373, median 5172 kun.
Narx manbasi: Yahoo Finance chart API.
Makro ma’lumot manbalari: World Bank World Development Indicators, country-level Economic Policy Uncertainty indekslari va CBOE VIX.
Ma’lumotga kirish sanasi: 15 Iyun 2026.
Historical Simulation: 250 kunlik rolling oyna; \(\alpha=5\%\).
FHS: GARCH(1,1); expanding prior-data window; kamida 500 kuzatuv; GARCH parametrlari yillik qayta baholanadi; conditional variance kunlik yangilanadi; VaR va ES standartlashtirilgan qoldiqlarning empirik taqsimotidan.
LSTM: 40 kunlik kirish; 16 hidden unit; %1, %2,5, %5 va %10 kvantillar; pinball loss; Adam; learning rate 0,01; batch size 256; koʻpi bilan 20 epoch; %10 validation; patience 3; yillik walk-forward qayta oʻqitish.
Backtestlar: Kupiec proportion-of-failures; Christoffersen independence; Christoffersen conditional coverage; Acerbi–Székely \(Z_2\).
Makro panel: Mamlakat fixed effects va Driscoll–Kraay standart xatolari; risk persistence, YaIM oʻsishi, foiz, inflyatsiya, yillik daromad va EPU/VIX oʻzgaruvchilari.
Asosiy backtest natijasi: FHS %4,92 oʻrtacha buzilish, 33/39 Kupiec, 15/39 independence, 19/39 conditional coverage va oʻrtacha \(Z_2=-0.003\).
Asosiy LSTM natijasi: %5,12 oʻrtacha buzilish, 21/39 Kupiec, 7/39 independence, 4/39 conditional coverage va oʻrtacha \(Z_2=-0.195\).
64-unit LSTM robustlik natijasi: 9/39 conditional coverage, %4,99 buzilish ulushi, oʻrtacha \(Z_2=-0.113\); FHS farqi yopilmagan.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Institutional Review Board: qoʻllanilmaydi.
Axborotli rozilik: qoʻllanilmaydi.
Ma’lumotlarning mavjudligi: Tahlil qilingan ma’lumotlar ommaga ochiq manbalardan olingan; yangi ma’lumot yaratilmagan. Xavf oʻlchovlari, backtestlar va panel regressiyalarini hosil qilishda ishlatilgan kodni asosli soʻrov asosida mas’ul muallifdan olish mumkinligi koʻrsatilgan.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvi yoʻqligini bildirgan.
Muallif hissalari: Konseptualizatsiya, metodologiya, dasturiy ta’minot, formal tahlil, tadqiqot, resurslar, ma’lumot kuratsiyasi, dastlabki qoralama va vizualizatsiya Raima Amjad; tekshirish Raima Amjad va Zeeshan Ahmed; koʻrib chiqish va tahrirlash ikki muallif; nazorat va loyiha boshqaruvi Zeeshan Ahmed.
Asosiy qamrov chegarasi: Sarlavhadagi “machine learning” ifodasi umumiy boʻlsa-da, empirik taqqoslashning neyron tomoni odatiy amaliy miqyosdagi bir qatlamli multi-quantile LSTMdir. Natijani barcha mumkin boʻlgan mashinaviy oʻrganish arxitekturalariga umumlashtirib boʻlmaydi.
Expected-shortfall taqqoslash chegarasi: NCVaR uch kvantilning diskret oʻrtachasidir va jointly elicitable VaR–ES bahosi emas. FES esa FVaRni hosil qiluvchi ayni empirik taqsimotning dum oʻrtachasidir. \(Z_2\) farqi ushbu estimator-class farqini hisobga olib talqin qilinishi kerak.
Dynamic-panel chegarasi: Kechiktirilgan bogʻliq oʻzgaruvchi fixed-effects modelida Nickell bias keltirib chiqarishi mumkin. Difference-GMM filtered va neural oilalarda baseline bilan umuman mos boʻlsa, historical familyda near-unit-root sabab zaif identification koʻrsatgan.
Frontier-market chegarasi: Frontier sinfi faqat Argentina va Shri-Lankadan iborat; manba bu katakni umumiy frontier bozor da’vosi uchun yetarli deb hisoblamaydi.
Inflyatsiya chegarasi: Emerging-market inflyatsiya aloqasi 2021–2023 davrida jamlangan; bu yillar chiqarilsa, koeffitsiyentlar taxminan %20–40 kichrayadi va koʻp natijalar ahamiyatini yoʻqotadi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan