


Vektor Avtoregressiya (Vector Autoregression, VAR), bir nechta vaqt qatorini bir xil dinamik tizim doirasida ko‘rib chiqadigan va har bir o‘zgaruvchiga uning o‘zining o‘tgan qiymatlari hamda tizimdagi boshqa o‘zgaruvchilarning o‘tgan qiymatlari qanday ta’sir qilishini modellashtiradigan ko‘p o‘zgaruvchili vaqt qatori usulidir. Ushbu tadqiqot Indoneziya sharoitida Bitcoin narxi bilan inflyatsiya, keng pul massasi M2, oltin narxi va xom neft narxi o‘rtasidagi dinamik munosabatlarni 2013–2023-yillarga oid oylik ma’lumotlar asosida VAR doirasida o‘rganadi. Manba barcha qatorlar tabiiy logarifmga o‘tkazilganini, statsionarlik Augmented Dickey–Fuller testi bilan tekshirilganini, kechikish uzunligi axborot mezonlari bilan tanlanganini, model barqarorligi AR ildizlari bilan nazorat qilinganini va shoklarning vaqt davomida uzatilishi Impulse Response Function hamda Forecast Error Variance Decomposition yordamida baholanganini bildiradi.
ADF natijalarida Bitcoin narxi, inflyatsiya, M2, oltin va neft qatorlarining barchasi darajada statsionar emas; barcha o‘zgaruvchilar birinchi farq olinganidan keyin p = 0,0000 bilan statsionar bo‘lgan va manba tomonidan I(1) sifatida tasniflangan. Kointegratsiya jadvali uzoq muddatli umumiy muvozanat munosabati mavjud emasligini ko‘rsatadi va shu sababli tadqiqot qisqa muddatli dinamikani VAR yondashuvi bilan o‘rganadi.
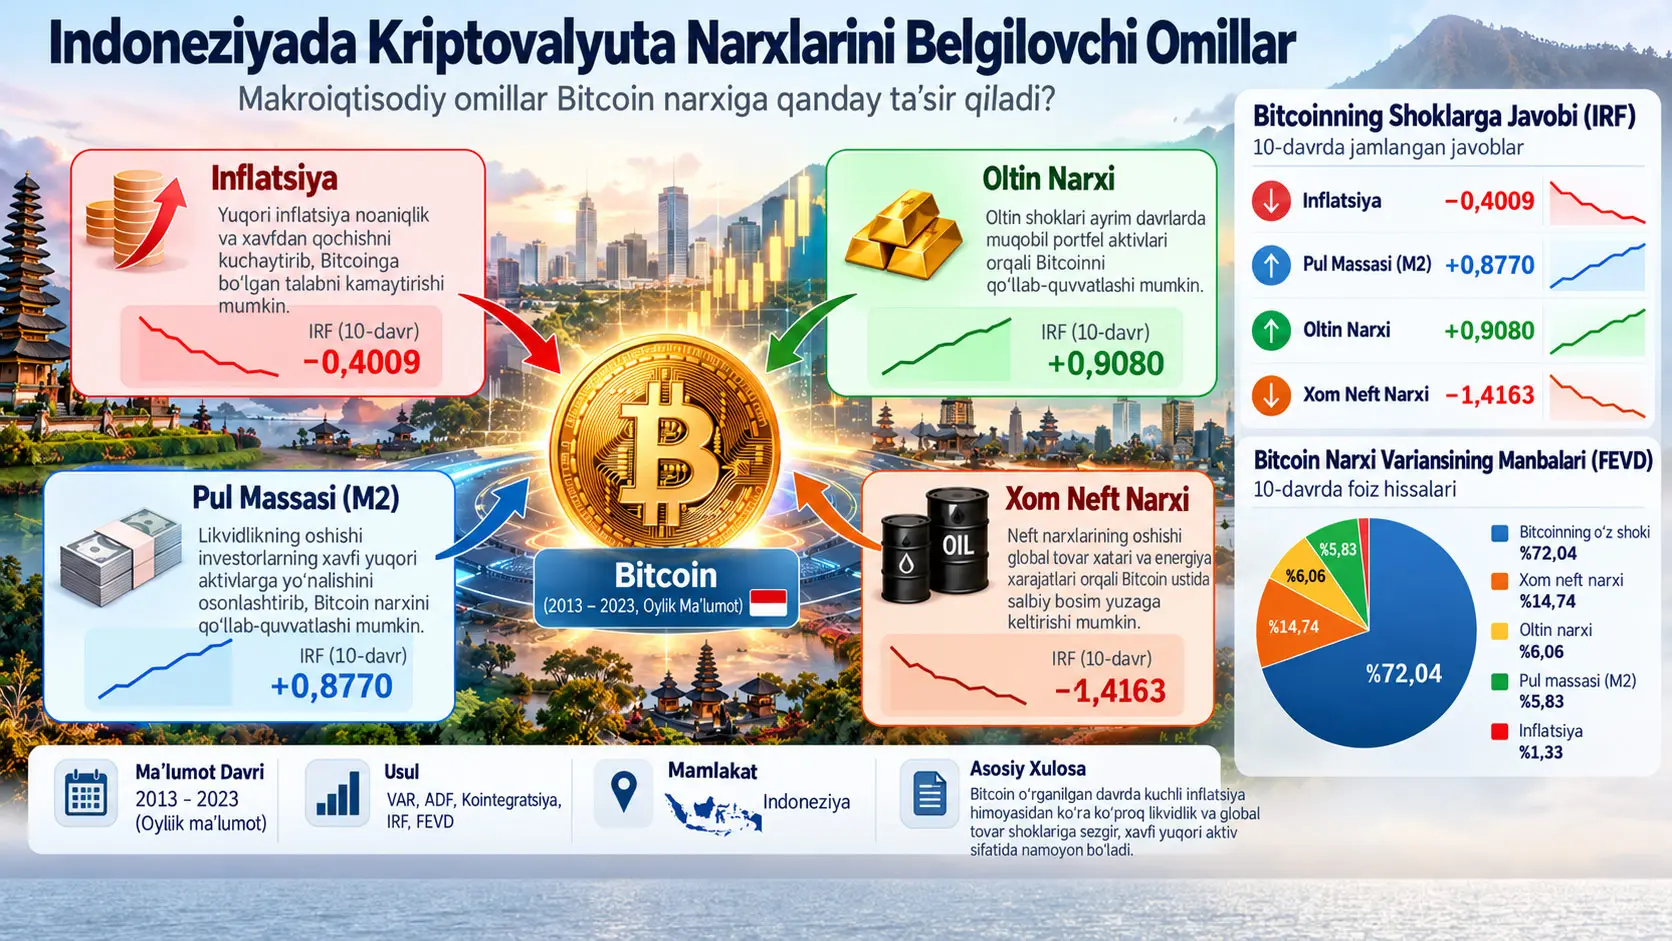
Impulse Response Function natijalarining asosiy yo‘nalishi quyidagicha: inflyatsiya shoki Bitcoin uchun manfiy, M2 pul massasi shoki musbat, oltin shoki musbat, biroq manba bayonida kuchsizroq, neft narxi shoki esa yaqqol manfiy javob hosil qiladi. Forecast Error Variance Decomposition natijalarida qisqa muddatda Bitcoin narxi prognoz xatosi variansining katta qismi Bitcoinning o‘z shoklaridan kelib chiqadi. 10-davrda manba 7-jadval o‘z shokining ulushini %72,03971; neftni %14,73538; oltinni %6,061186; M2ni %5,832698 va inflyatsiyani %1,331028 deb xabar qiladi.
Manba ushbu topilmalarni Bitcoin Indoneziya namunasida kuchli inflyatsiyadan himoya vositasidan ko‘ra o‘z bozor dinamikasi, likvidlik sharoitlari va ayniqsa o‘rta–uzoq ufqda global tovar shoklariga sezgir yuqori xavfli spekulyativ aktiv kabi tutishi tarzida talqin qiladi. Biroq tadqiqot faqat Bitcoinni, faqat 2013–2023 davrini va chiziqli VAR tuzilishini o‘rganadi. Natijalarni boshqa kriptovalyutalar, boshqa davrlar yoki chiziqli bo‘lmagan bozor rejimlariga avtomatik umumlashtirib bo‘lmaydi.
Tadqiqotning asosiy muammosi nima?
Bitcoin kabi kriptoaktivlar narxiga faqat ularning o‘z bozoridagi oldi-sotdi xatti-harakatlari emas, balki pul-kredit siyosati, likvidlik, inflyatsiya va global tovar bozorlari kabi kengroq iqtisodiy sharoitlar ham ta’sir qilishi mumkin. Indoneziya kabi global likvidlik sikllari, valyuta kursi harakatlari va tovar narxlariga ochiq iqtisodiyotda bu bog‘liqlik qaysi kanallar orqali ishlashini tushunish ham investor xatti-harakati, ham moliyaviy barqarorlik nuqtayi nazaridan muhimdir.
Manba aniqlagan adabiyot bo‘shlig‘i shundan iboratki, Indoneziyadagi avvalgi tadqiqotlarning muhim qismi alohida makro o‘zgaruvchilarga yoki nisbatan statik munosabatlarga e’tibor qaratgan. Ushbu tadqiqot inflyatsiya, pul massasi, oltin, neft va Bitcoinni bir xil dinamik tizimda ko‘rib chiqib, bir o‘zgaruvchidagi shok boshqa o‘zgaruvchilarga vaqt davomida qanday uzatilishini o‘rganishni maqsad qiladi.
Sarlavhada “kriptovalyuta narxlari” deyilsa-da, tahlil nega Bitcoinga qaratilgan?
Maqolaning asl sarlavhasida umumiy cryptocurrency prices iborasi ishlatiladi; biroq empirik modeldagi yagona kriptovalyuta o‘zgaruvchisi Bitcoin narxidir. Ethereum yoki boshqa kriptovalyuta uchun alohida qator, tenglama, IRF yoki FEVD mavjud emas. Shu sababli maqolaning haqiqiy empirik topilmalarini “Bitcoinning Indoneziyadagi makroiqtisodiy dinamikasi” doirasida o‘qish kerak.
Tadqiqotda ishlatilgan beshta asosiy o‘zgaruvchi
| O‘zgaruvchi | Qisqartma | Ilmiy roli | Manbada ko‘rsatilgan ma’lumot manbai |
|---|---|---|---|
| Bitcoin narxi | BTC / LnBTC | Kriptovalyuta bozorida o‘rganilayotgan narx o‘zgaruvchisi; oylik yopilish narxi | Usul paragrafida Investing.com; 1-jadvalda CoinMarketCap |
| Inflyatsiya | INF / LnINF | Iste’mol narxlari va narxlar darajasi bosimini ifodalovchi makroiqtisodiy o‘zgaruvchi | Statistics Indonesia / BPS |
| Keng pul massasi | M2 / LnM2 / JUB | Ichki likvidlik sharoitlarini ifodalovchi pul massasi ko‘rsatkichi | Bank Indonesia |
| Oltin narxi | GOLD / LnGOLD | An’anaviy xavfsiz boshpana va muqobil portfel aktivi | Investing.com |
| Xom neft narxi | OIL / LnOIL | Global energiya va tovar sharoitlarini ifodalovchi o‘zgaruvchi | Investing.com |
JUB, e’lon qilingan VAR tenglamalarida pul massasi o‘zgaruvchisi uchun qo‘llanilgan qisqartma bo‘lib, indonezcha “Jumlah Uang Beredar”, ya’ni muomaladagi/keng pul massasi tushunchasiga mos keladi. Tadqiqotning usul bo‘limida ayni iqtisodiy o‘zgaruvchi M2 deb atalgan.
Tabiiy logarifmga o‘tkazish nega ishlatilgan?
Manba barcha qatorlar variansni barqarorroq qilish va talqinni osonlashtirish maqsadida tabiiy logarifmga o‘tkazilganini bildiradi. Musbat \(X\) o‘zgaruvchi uchun tabiiy logarifm o‘zgartirishi:
\[ \ln(X) \]
ko‘rinishidadir. Logarifmik o‘zgartirish katta masshtab farqlarini siqadi va ayniqsa narx yoki pul massasi kabi vaqt davomida juda kattalashishi mumkin bo‘lgan o‘zgaruvchilardagi o‘zgarishlarni yanada taqqoslanadigan masshtabda modellashtirishga yordam berishi mumkin.
Biroq manbaning o‘zida muhim hisobot noaniqligi mavjud. Matnda LnBTC, LnINF, LnM2, LnGOLD va LnOIL o‘zgaruvchilari tilga olinadi, 1-jadvalda esa inflyatsiya “Percentage” sifatida ko‘rsatiladi; keyin e’lon qilingan VAR tenglamalari Ln yoki ΔLn belgilarsiz BTC, Inflation, JUB, Gold va Oil ko‘rinishida yozilgan. Shu sababli Verianla e’lon qilingan VAR koeffitsiyentlarini aniq elastiklik koeffitsiyentlari deb qayta atamaydi.
Manbaning nazariy asosi qaysi mexanizmlarni muhokama qiladi?
Manba bitta nazariyaga bog‘lanib qolmaydi. Inflyatsiyadan himoyalanish yondashuvi, New Monetarism, Global Liquidity Cycle, portfel o‘rnini bosish va qayta muvozanatlash, Friedmanning pulga talab yondashuvi, pul/raqamli pul xarajat tuzilishi va Modern Monetary Theory kabi turli nazariy doiralar yordamida Bitcoin nima uchun makroiqtisodiy sharoitlar bilan bog‘liq bo‘lishi mumkinligi muhokama qilinadi.
Inflyatsiya kanali: Bitcoin cheklangan taklif tuzilishi sabab nazariy jihatdan xarid qobiliyati yo‘qotilishiga qarshi muqobil qiymat saqlash vositasi sifatida qaralishi mumkin. Boshqa tomondan, yuqori inflyatsiya foiz stavkalari oshishiga olib kelsa, daromad keltirmaydigan xavfli aktivlarning muqobil xarajati oshib, Bitcoin talabi kamayishi mumkin. Manba shu sababli inflyatsiya–Bitcoin munosabati bir yo‘nalishli va sodda bo‘lmasligi mumkinligini tan oladi.
Likvidlik kanali: M2 kengayishi moliyaviy tizimdagi yuqoriroq likvidlikni ifodalaydi. Manbaning nazariy talqiniga ko‘ra, ortiqcha likvidlikning bir qismi xavfliroq va spekulyativ aktivlarga yo‘nalishi hamda Bitcoin talabini qo‘llab-quvvatlashi mumkin.
Oltin va portfel o‘rnini bosish: Oltin va Bitcoin ayrim davrlarda muqobil xavfsiz boshpana yoki portfelni diversifikatsiya qilish vositalari sifatida qaralishi mumkin. Investorlar xavf, kutilayotgan daromad va global noaniqlikka qarab bu ikki aktiv o‘rtasidagi taqsimotni o‘zgartirishi mumkin.
Neft va tovar xavfi kanali: Neft narxlari global iqtisodiy sharoitlar, energiya xarajatlari va inflyatsion kutilmalar bilan bog‘liq. Manba, shuningdek, Bitcoin mayningi energiya talabchan bo‘lgani uchun energiya xarajatlarini nazariy bog‘liqliklardan biri sifatida muhokama qiladi. Biroq tadqiqot elektr energiyasi xarajati yoki mayning xarajatini bevosita modelga kiritmagan.
Modern Monetary Theory va Friedman doiralari: Maqola bu nazariyalardan pul, aktiv tanlovi, inflyatsiya, likvidlik va raqamli qiymat saqlash vositalarining kengroq iqtisodiy kontekstini tushuntirish uchun foydalanadi. VAR modeli ushbu nazariyalarning barchasini alohida-alohida empirik sinovdan o‘tkazuvchi model emas.
VAR Modeli Nima va Ushbu Tadqiqotda Nega Ishlatilgan?
VAR modeli Bitcoin, inflyatsiya, M2, oltin va neft kabi o‘zgaruvchilarning har birini tizim ichida endogen deb qabul qilib, ularning joriy qiymatlarini o‘z o‘tmishlari va boshqa o‘zgaruvchilarning kechikkan qiymatlari bilan bog‘laydi; shu sababli tadqiqot bir yo‘nalishli “X Bitcoinga ta’sir qiladi” regressiyasidan ko‘ra o‘zaro vaqt dinamikasi va shoklar uzatilishini o‘rganish uchun VARdan foydalangan.
Tadqiqot savolining matematik ifodasi
Manba asosiy ma’lumot tuzilmasini Tenglama (1) bilan quyidagicha ifodalaydi:
\[ BTC_t=f(INF_t,M2_t,GOLD_t,OIL_t) \]
Formula nimani anglatadi? \(t\) davridagi Bitcoin narxi ayni tizimda inflyatsiya, pul massasi, oltin narxi va neft narxi bilan dinamik bog‘langanini ko‘rsatuvchi funksional tadqiqot ifodasidir. Bu tenglama o‘z-o‘zidan baholash koeffitsiyentini bermaydi.
\(BTC_t\): Bitcoin narxi.
\(INF_t\): inflyatsiya.
\(M2_t\): keng pul massasi.
\(GOLD_t\): oltin narxi.
\(OIL_t\): xom neft narxi.
Umumiy VAR tenglamasi
Manba Tenglama (4)da VAR tuzilishini quyidagi ko‘rinishda beradi:
\[ Y_t=A_tY_{t-1}+A_2Y_{t-2}+A_pY_{t-p}+BX_t+\varepsilon_t \]
Manba tasvirida birinchi koeffitsiyent aniq \(A_t\) sifatida bosilgan, so‘ng \(A_2\) va \(A_p\) ishlatilgan. Bu indeks tuzilishi standart ketma-ketlikka to‘liq mos ko‘rinmasa-da, Verianla uni indamasdan \(A_1\) ga o‘zgartirmaydi.
\(Y_t\), tizimdagi endogen o‘zgaruvchilarning \(t\) davridagi vektoridir.
\(Y_{t-1},Y_{t-2},...,Y_{t-p}\), o‘zgaruvchilarning kechikkan qiymatlaridir.
\(A\) hadlari kechikkan o‘zgaruvchilar koeffitsiyent matritsalarini ifodalaydi.
\(p\), VAR modelining kechikish uzunligidir.
\(BX_t\), manbaning umumiy tenglamasida qo‘shimcha izohlovchi/ekzogen hadlar blokini ifodalaydi; biroq empirik qo‘llashda alohida aniqlangan \(X_t\) o‘zgaruvchilar to‘plami e’lon qilinmagan.
\(\varepsilon_t\), model ushbu davrda tushuntira olmagan yangilik yoki xato vektoridir.
ADF Statsionarlik Testi Nega O‘tkazilgan?
ADF testi vaqt qatorining o‘rtacha qiymat va varians tuzilishi vaqt davomida yetarlicha barqarormi hamda birlik ildizga egami-yo‘qmi, shuni tekshirish uchun ishlatiladi; tadqiqotda barcha qatorlar darajada statsionar bo‘lmagani uchun birinchi farqlari olingan va besh o‘zgaruvchining barchasi birinchi farqda statsionar ekani xabar qilingan.
ADF tenglamasi
Manba Tenglama (2)ni quyidagi ko‘rinishda beradi:
\[ \Delta Y_t=\alpha+\beta Y_{t-1}+\sum_i\gamma_i\Delta Y_{t-i}+\varepsilon_t \]
\(\Delta Y_t\), qatorning bir davrlik o‘zgarishini ifodalaydi.
\(\alpha\), doimiy haddir.
\(\beta Y_{t-1}\), avvalgi davr daraja qiymatining statsionarlik testidagi rolini ifodalaydi.
\(\gamma_i\Delta Y_{t-i}\), avvalgi farqlarning qisqa muddatli dinamikasini nazorat qiladi.
\(\varepsilon_t\), xato haddidir.
ADF yondashuvida tadqiqotchining asosiy savoli qator birlik ildizga egami-yo‘qmi, shudir. Manba ishlatgan %5 ahamiyatlilik darajasida daraja p-qiymatlari 0,05 dan katta, birinchi farq p-qiymatlari esa 0,0000.
| O‘zgaruvchi | ADF, daraja | Daraja p | ADF, 1-farq | 1-farq p |
|---|---|---|---|---|
| Inflyatsiya | −1,924803 | 0,3200 | −11,30202 | 0,0000 |
| Pul massasi M2 | −1,609143 | 0,4748 | −10,74974 | 0,0000 |
| Oltin narxi | −2,283306 | 0,1791 | −10,90072 | 0,0000 |
| Neft narxi | −2,032515 | 0,2727 | −10,57271 | 0,0000 |
| Bitcoin narxi | −2,631841 | 0,0894 | −11,13955 | 0,0000 |
Bitcoinning daraja p-qiymati 0,0894. Bu qiymat %10 chegarasiga yaqin bo‘lsa-da, tadqiqot %5 darajada baholash olib boradi va Bitcoinni ham qo‘shgan holda barcha o‘zgaruvchilarni darajada statsionar bo‘lmagan qatorlar sifatida tasniflaydi.
I(1) nimani anglatadi?
I(1), qator darajada statsionar emas, biroq bir marta farqi olingach statsionar bo‘ladi, deganidir. Birinchi farq sodda tarzda:
\[ \Delta Y_t=Y_t-Y_{t-1} \]
deb qaralishi mumkin. Bu amal qatorning uzoq muddatli daraja trendidan ko‘ra davrlar o‘rtasidagi o‘zgarishni o‘rganishga yo‘naltiradi.
Kechikish uzunligi nega muhim?
VAR modelidagi kechikish uzunligi o‘tmishning necha davri bugungi o‘zgaruvchilarni tushuntirish uchun modelga kiritilishini belgilaydi. Juda kam kechikish dinamik ma’lumotni chetda qoldirishi mumkin; ortiqcha kechikish esa parametrlar sonini oshirib, modelni samarasiz qilishi mumkin.
Manba kechikish tanlovini AIC, BIC, HQ, Final Prediction Error va LR mezonlari bilan baholagan.
AIC, BIC va HQ formulalari
Manba Tenglama (3)da uchta axborot mezonini quyidagicha beradi:
\[ AIC(p)=\ln|\Sigma_{(p)}|+\frac{2}{T}pn^2 \]
\[ BIC(p)=\ln|\Sigma_{(p)}|+\frac{\ln T}{T}pn^2 \]
\[ HQ(p)=\ln|\Sigma_{(p)}|+\frac{2\ln(\ln T)}{T}pn^2 \]
\(\Sigma_{(p)}\), \(p\) kechikmali modelning xato kovariatsiyasi tuzilishi bilan bog‘liq haddir.
\(T\), kuzatuvlar sonini ifodalaydi.
\(p\), kechikishlar sonidir.
\(n\), VAR tizimidagi o‘zgaruvchilar soni bilan bog‘liq o‘lchamdir.
Bu mezonlarning umumiy mantig‘i model mosligi bilan model murakkabligi o‘rtasida muvozanat o‘rnatishdir. Manba jadvalda FPE, AIC, SC va HQ minimumlarini 1-kechikishda; LR mezonining yulduzli tanlovini esa 2-kechikishda ko‘rsatadi.
| Mezon | Manbada yulduz bilan belgilangan kechikish | Qiymat |
|---|---|---|
| FPE | 1 | 0,011062 |
| AIC | 1 | 9,684655 |
| SC | 1 | 10,40072 |
| HQ | 1 | 9,975304 |
| LR | 2 | 41,36388 |
Keyingi e’lon qilingan tenglamalarning barchasi \((-1)\) kechikishni ishlatgani sababli empirik ifoda bir kechikmali VAR tuzilishiga mos keladi. Manba LR mezoni ikki kechikishni ko‘rsatganiga qaramay, boshqa mezonlar bilan birga qaror qanday qabul qilinganini alohida tushuntirmaydi.
VAR barqarorlik testi
VAR tizimini IRF va FEVD orqali ishonchli talqin qilish uchun uning dinamik jihatdan barqaror bo‘lishi kutiladi. Manba AR xarakteristik ildizlari modullarining barchasi 1 dan kichik va ildizlar birlik doirasi ichida qolganini xabar qiladi.
| Manbada yozilgan ildiz | Modul |
|---|---|
| 0,950261 − 0,023188i | 0,950544 |
| 0,950261 − 0,023188i | 0,950544 |
| 0,880202 | 0,880202 |
| 0,704785 − 0,096593i | 0,711373 |
| 0,704785 − 0,096593i | 0,711373 |
Jadvalda kompleks ildizlar ikki marta ayni manfiy ishora bilan bosilgani ko‘rinadi. Manba bu terish xatosi ekanini yoki yo‘qligini tushuntirmaydi. Verianla ildizlardan birini musbat ishorali qilib, indamasdan matematik tuzatish kiritmagan.
Johansen kointegratsiya testi nimani o‘rganadi?
Bir nechta I(1) qator qisqa muddatda bir-biridan uzoqlashsa ham, muayyan chiziqli kombinatsiyalar orqali uzoq muddatli umumiy muvozanat munosabatiga ega bo‘lishi mumkin. Kointegratsiya testi shu uzoq muddatli bog‘liqlikni o‘rganadi.
Manba Johansen yondashuvini qo‘llagan va turli deterministik trend/doimiy variantlarining barchasida Trace hamda Max-Eigen qatorida kointegratsiya munosabatlari sonini 0 deb xabar qilgan.
Shu sababli tadqiqot uzoq muddatli VECM munosabati o‘rniga VAR tahlilidan foydalanadi. Biroq manba Trace va Max-Eigen testlarining miqdoriy test statistikalarini, kritik qiymatlarini yoki p-qiymatlarini e’lon qilmagani sababli kointegratsiya testini faqat shu maqola asosida batafsil qayta hisoblab bo‘lmaydi.
Tadqiqot Usuli va Natijalari
E’lon qilingan beshta VAR tenglamasi
Manba kointegratsiya topilmaganidan so‘ng “OLS estimation results” iborasi bilan beshta VAR tenglamasini e’lon qiladi. Quyidagi koeffitsiyentlar manbada bosilgan shaklda saqlangan:
\[ BTC = 0.7524BTC(-1) -64.0157Gold(-1) -418.9824Inflation(-1) +0.5794JUB(-1) +54.4523Oil(-1) -288.9626 \]
Ushbu Bitcoin tenglamasi manbada Bitcoinning o‘z kechikkan qiymatiga musbat, oltin va inflyatsiya kechikishlariga manfiy, JUB/M2 va neft kechikishlariga musbat koeffitsiyent berilganini ko‘rsatadi. Biroq o‘zgaruvchilar tenglamada qaysi farq/log ko‘rinishida ishlatilgani aniq belgilab qo‘yilmagani sababli koeffitsiyentlarni pul birligi yoki foiz o‘zgarishi tarzida to‘g‘ridan-to‘g‘ri talqin qilish to‘g‘ri emas.
\[ Inflation = -0.0000BTC(-1) -0.0051Gold(-1) +0.8761Inflation(-1) +0.0000JUB(-1) +0.0046Oil(-1) -0.0088 \]
\[ JUB = 0.0026BTC(-1) -4.5364Gold(-1) +2.2417Inflation(-1) +0.9839JUB(-1) +3.9406Oil(-1) +16.7293 \]
\[ Gold = -0.0022BTC(-1) -13.7341Gold(-1) -18.3702Inflation(-1) +0.0046JUB(-1) +12.4983Oil(-1) +4.5876 \]
\[ Oil = -0.0024BTC(-1) -16.8063Gold(-1) -20.6207Inflation(-1) +0.0049JUB(-1) +15.2528Oil(-1) +5.4453 \]
Bu tenglamalar tizimi faqat Bitcoin boshqa o‘zgaruvchilardan qanday ta’sirlanishini emas, balki inflyatsiya, M2, oltin va neft tenglamalarini ham birgalikda baholaydi. VARning “barcha o‘zgaruvchilarni endogen sifatida ko‘rish” mantig‘i shu yerda namoyon bo‘ladi.
Muhim takror ishlab chiqish chegarasi: ADF natijalari qatorlar I(1) ekanini va birinchi farqda statsionar bo‘lganini ko‘rsatsa-da, e’lon qilingan tenglamalarda \(\Delta\), Ln yoki ΔLn belgilaridan foydalanilmagan. Manba bu koeffitsiyentlar aynan qaysi o‘zgartirilgan qatorlar asosida baholanganini tenglama sarlavhasida qayta ko‘rsatmaydi. Shu sababli Verianla koeffitsiyentlarni manbadan tashqari faraz bilan qayta masshtablamaydi.
IRF va FEVD Bitcoin Shoklarini Qanday Tushuntiradi?
Impulse Response Function makroiqtisodiy o‘zgaruvchida bir standart og‘ishlik yangilik yuz berganda Bitcoin keyingi davrlarda qanday yo‘nalishli javob berishini kuzatadi, Forecast Error Variance Decomposition esa Bitcoin prognoz xatosi variansining qanchasi o‘z shoklaridan va qanchasi inflyatsiya, M2, oltin hamda neft shoklaridan kelib chiqishini davrlar bo‘yicha ajratadi.
Impulse Response Function nima?
Impulse Response Function (IRF), VAR modelidagi bir o‘zgaruvchida yuz beradigan to‘satdan yangilikning tizimdagi boshqa o‘zgaruvchida vaqt davomida keltirib chiqaradigan javobini kuzatadi. Manba Bitcoinning bir standart og‘ishlik makroiqtisodiy shoklarga javobini Cholesky yangiliklari orqali o‘rganadi.
IRFdagi “shok” real dunyoda tadqiqotchi eksperimental tarzda yaratgan hodisa emas. U VAR xato hadlaridan aniqlanadigan modelga asoslangan statistik yangilikdir.
| Davr | BTC o‘z shoki | Inflyatsiya | M2 / JUB | Oltin | Neft |
|---|---|---|---|---|---|
| 1 | 0,715730 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 1,092694 | −0,003940 | 0,132275 | 0,069261 | −0,112615 |
| 3 | 1,413108 | −0,031348 | 0,251197 | 0,168514 | −0,250531 |
| 4 | 1,683047 | −0,075747 | 0,367940 | 0,277971 | −0,410644 |
| 5 | 1,927256 | −0,129193 | 0,473562 | 0,389922 | −0,579208 |
| 6 | 2,154601 | −0,186513 | 0,569232 | 0,500385 | −0,750996 |
| 7 | 2,369996 | −0,243985 | 0,656085 | 0,607796 | −0,922326 |
| 8 | 2,575792 | −0,299499 | 0,735577 | 0,711576 | −1,091102 |
| 9 | 2,773182 | −0,351959 | 0,808912 | 0,811609 | −1,256030 |
| 10 | 2,962796 | −0,400922 | 0,877032 | 0,907961 | −1,416328 |
Inflyatsiya shoki nima qildi?
Manba 5-jadvalda inflyatsiya ustuni ikkinchi davrdan boshlab manfiy va yig‘ma javob 10-davrda −0,400922 ga yetadi. Mualliflar buni yuqori inflyatsiya noaniqlikni va xavfdan qochishni kuchaytirib, Bitcoin talabini bostirishi mumkinligi bilan izohlaydi.
Tadqiqotning natijalar bo‘limi bu manfiy javobni Bitcoin o‘rganilgan davr va model doirasida samarali inflyatsiyadan himoya vositasi emasligi tarzida talqin qiladi.
Biroq “Bitcoin hech qachon inflyatsiya hedge-i bo‘la olmaydi” degan xulosani chiqarib bo‘lmaydi. Tadqiqot faqat Indoneziya sharoitidagi 2013–2023 namunasini va chiziqli VAR modelini o‘rganadi.
M2 pul massasi shoki nima qildi?
M2/JUB shoki Bitcoinning yig‘ma javobida musbat: 2-davrda 0,132275 bo‘lgan javob 10-davrda 0,877032 ga yetadi.
Manba buni likvidlik kanali bilan tushuntiradi. Pul massasining kengayishi moliyaviy bozorlardagi likvidlikni oshirishi va investorlarning xavfliroq yoki spekulyativ aktivlarga mablag‘ ajratishini osonlashtirishi mumkin.
Manba bayoni M2ni asosiy musbat likvidlik kanali sifatida ta’kidlaydi. Biroq 5-jadvalning 10-davrdagi yig‘ma qiymati oltin uchun 0,907961, M2 uchun 0,877032. Shu sababli “eng katta musbat ta’sir” iborasini faqat 10-davr yakuniy qiymatlarini tartiblaydigan sodda taqqoslash sifatida o‘qimaslik kerak.
Oltin shoki nima qildi?
Oltin shoki Bitcoin javobida musbat yo‘nalishda. Yig‘ma qiymat 2-davrda 0,069261, 10-davrda 0,907961.
Manba bu natijani Bitcoin va oltin ayrim sharoitlarda muqobil portfel aktivlari bo‘lsa-da, moliyaviy noaniqlik davrlarida birga harakat qilishi yoki portfelni qayta muvozanatlash doirasida bog‘liq bo‘lishi mumkinligi bilan muhokama qiladi.
Neft shoki nima qildi?
Neft ustuni ikkinchi davrdan boshlab manfiy bo‘lib, yig‘ma javob 10-davrda −1,416328 ga yetadi. Manba neft shokini tashqi tovar xavfi va energiya xarajatlari kanali orqali Bitcoin uchun eng yaqqol manfiy tashqi shoklardan biri sifatida talqin qiladi.
Neft narxidagi har bir o‘zgarish Bitcoin narxini ayni mexanizm bilan pasaytiradi, deb bo‘lmaydi. IRF manba VAR modelidagi statistik shok javobini ko‘rsatadi.
FEVD nima?
Forecast Error Variance Decomposition (FEVD), muayyan prognoz ufqida Bitcoin prognoz xatosi variansining qaysi shoklardan qanchalik ulushda kelib chiqishini ajratadi. Foizlar ayni davrda taxminan %100 ga yig‘ilishi kutiladi.
| Davr | BTC | Inflyatsiya | M2 / JUB | Oltin | Neft |
|---|---|---|---|---|---|
| 1 | 100,0000 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 94,92412 | 0,002252 | 2,538078 | 0,695867 | 1,839687 |
| 3 | 90,57694 | 0,091737 | 3,785530 | 1,752628 | 3,793161 |
| 4 | 86,27951 | 0,284643 | 4,706215 | 2,768447 | 5,961180 |
| 5 | 82,63466 | 0,519704 | 5,241557 | 3,637999 | 7,966077 |
| 6 | 79,60902 | 0,751077 | 5,546490 | 4,344382 | 9,749033 |
| 7 | 77,13118 | 0,951468 | 5,710529 | 4,912462 | 11,29436 |
| 8 | 75,10092 | 1,113045 | 5,792341 | 5,371794 | 12,62190 |
| 9 | 73,42841 | 1,237635 | 5,826345 | 5,748103 | 13,75951 |
| 10 | 72,03971 | 1,331028 | 5,832698 | 6,061186 | 14,73538 |
FEVD natijalari nimani ko‘rsatadi?
Davr 1: Bitcoin prognoz xatosi variansining %100 i o‘z shokiga tegishli deb qaraladi.
Davr 2: o‘z shokining ulushi %94,92412 gacha tushar ekan, M2 %2,538078, neft %1,839687 va oltin %0,695867 hissa qo‘shadi; inflyatsiyaning ulushi atigi %0,002252.
Davr 3: Bitcoinning o‘z ulushi hali ham %90,57694. Manbaning “qisqa muddatda %90 dan ko‘prog‘i o‘z shoklaridan” iborasi shu dastlabki davr natijalariga asoslanadi.
Davr 10: Bitcoinning o‘z shoki ulushi %72,03971 gacha tushgan. Tashqi o‘zgaruvchilar orasida eng katta hissa %14,73538 bilan neftga, undan keyin %6,061186 bilan oltinga va %5,832698 bilan M2ga to‘g‘ri keladi. Inflyatsiya ulushi %1,331028 bilan pastligicha qoladi.
Bu tuzilma qisqa muddatda Bitcoin narxi dinamikasining katta qismi bozor ichidagi shoklar bilan izohlanishini; ufq uzaygani sari global tovar va likvidlik kanallarining nisbiy ahamiyati oshishini ko‘rsatadi.
Manbaning “Bitcoin inflyatsiyadan himoya emas” degan xulosasini qanday tushunish kerak?
Manba inflyatsiya shokiga manfiy Bitcoin javobi bilan FEVDdagi inflyatsiyaning past izohlash ulushini birgalikda baholab, Bitcoin o‘rganilgan Indoneziya davrida ishonchli inflyatsiya hedge-i kabi tutmaganini ta’kidlaydi.
Bu natija “Bitcoin narxi inflyatsiyadan butunlay mustaqil” degani emas. IRFda inflyatsiya yo‘nalishi manfiy; biroq FEVDdagi izohlash ulushi boshqa tashqi omillarga qaraganda past.
Qisqa, o‘rta va uzoqroq ufq farqi
Manba FEVDni uchta asosiy mexanizm sifatida talqin qiladi:
- Qisqa muddatda: Bitcoinning o‘z shoklari va bozor ichidagi spekulyativ/momentum dinamikasi ustun.
- O‘rta muddatda: M2 likvidlik kanali yaqqolroq bo‘ladi.
- Uzoqroq ufqda: neft va oltin kabi global tovar shoklarining ulushi oshadi.
Bu tasnif manba mualliflarining IRF va FEVD natijalariga bergan iqtisodiy talqinidir; tadqiqotda “spekulyatsiya” bevosita xulq-atvor so‘rovi bilan o‘lchanmagan.
Tavsifiy Figure 1–5 nimani ko‘rsatadi?
Manba modeldan oldin 2013–2023 davrining umumiy ko‘rinishini beshta grafik bilan ko‘rsatadi. Bitcoin yuqori volatillik va umumiy o‘sish tendensiyasini; inflyatsiya avval o‘sish, keyin uzoq pasayish va so‘nggi yillarda yana o‘sishni; M2 uzluksiz kengayishni; oltin global noaniqliklarga bog‘liq siklik harakatni; neft esa yirik global energiya narxi tebranishlarini ko‘rsatadi.
Bu grafiklarning sonli o‘q va birlik ko‘rinishlari empirik usul jadvalidagi oylik logarifmik o‘zgaruvchilar bilan aynan bir xil emas. Xususan, Bitcoin grafigi Rupiahda yillik ko‘rinishni bersa, usul jadvali Bitcoinning oylik yopilish narxini USD va logarifmik ko‘rinishda ta’riflaydi. Shu sababli Verianla bu grafiklardan yangi aniq vaqt qatorlarini hosil qilmaydi.
Usul diagnostika testlari qanchalik batafsil xabar qilingan?
Manba AR ildiz testidan boshqa diagnostikalar ham gomoskedastiklik va serial korrelyatsiya farazlarini qanoatlantirganini bildiradi. Biroq bu testlar bo‘yicha test nomi, test statistikasi, erkinlik darajasi yoki p-qiymat alohida e’lon qilinmagan.
Shu sababli “barcha diagnostika testlari mana shu p-qiymatlar bilan o‘tdi” tarzida yangi raqamlar yaratib bo‘lmaydi.
EViews versiyasini nega qayd etish kerak?
Usul bo‘limi barcha baholashlar EViews 12 bilan bajarilganini ikki alohida joyda bildiradi. Bunga qarshi ravishda IRF grafiklari ostida “Source: Output Eviews 9” yozilgan. Manba bu farqni tushuntirmaydi.
Bu holat ilmiy natijani avtomatik ravishda haqiqiy emas qilmaydi; biroq metodologik qayta ishlab chiqish nuqtayi nazaridan real tahlilda qaysi dastur versiyasi ishlatilganini noaniq qoldiradi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Beshta vaqt qatori darajada statsionar emas va birinchi farqda statsionar bo‘ladi.
- Manba barcha qatorlarni I(1) sifatida tasniflaydi.
- FPE, AIC, SC va HQ mezonlari bir kechikishni tanlaydi; e’lon qilingan VAR tenglamalari ham bir kechikmali.
- VAR barqarorlik testida e’lon qilingan barcha ildiz modullari 1 dan kichik.
- Manba Johansen jadvalida kointegratsiya munosabatlari sonini nol deb xabar qiladi.
- Inflyatsiya shokiga Bitcoinning IRF javobi manfiy.
- M2 shokiga Bitcoinning IRF javobi musbat.
- Oltin shokiga Bitcoinning IRF javobi musbat.
- Neft shokiga Bitcoinning IRF javobi manfiy va tashqi shoklar orasida davr o‘tishi bilan FEVD ulushi eng ko‘p oshadigan o‘zgaruvchidir.
- Qisqa muddatda Bitcoin prognoz xatosi variansining katta qismi o‘z shoklari bilan izohlanadi.
- 10-davrda tashqi omillarning eng katta FEVD ulushi neftga, undan keyin oltin va M2ga tegishli; inflyatsiya ulushi kichikroq.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- Topilmalar barcha kriptovalyutalar bir xil tutishini ko‘rsatmaydi; empirik aktiv Bitcoin.
- VAR munosabatlari randomizatsiyalangan eksperimental sababiylik dalili emas.
- M2 oshishi Bitcoin narxini aniq ma’lum foizga oshiradi, degan xulosani bu hisobotdan chiqarib bo‘lmaydi; yakuniy o‘zgartirish va koeffitsiyent masshtabi aniq emas.
- Bitcoin barcha davrlarda va barcha iqtisodiyotlarda inflyatsiya hedge-i bo‘la olmaydi, degan natija ko‘rsatilmagan.
- Neft narxi Bitcoinga faqat mayning energiya xarajati orqali ta’sir qilishi ko‘rsatilmagan; energiya xarajati bevosita model o‘zgaruvchisi emas.
- Manba xulq-atvordagi “spekulyatsiya” darajasini bevosita o‘lchamagan; spekulyativ ustunlik FEVD va bozor ichidagi shoklarning iqtisodiy talqinidir.
- Geosiyosiy xavf, global foiz stavkalari, AQSh pul-kredit siyosati, valyuta kursi yoki boshqa kriptovalyutalar modelga bevosita kiritilmagan.
Tadqiqotning asosiy cheklovlari
Chiziqli VAR cheklovi: Manba kriptovalyuta bozorining yuqori volatilligi chiziqli VAR baholarining barqarorligini kamaytirishi mumkinligini aniq qayd etadi.
Global omillarning yetishmasligi: Tahlil asosan Indoneziya makroiqtisodiy o‘zgaruvchilari hamda oltin/neft tovar narxlariga qaratilgan; geosiyosiy xavf yoki global pul-kredit siyosati sharoitlarini modelga to‘liq kiritmaydi.
Bitta kriptovalyuta: Tadqiqot faqat Bitcoinni o‘rganadi. Turli kriptovalyutalar turli bozor va uzatish mexanizmlariga ega bo‘lishi mumkin.
Ma’lumot manbai nomuvofiqligi: Bitcoin uchun usul paragrafida Investing.com, o‘zgaruvchilar jadvalida CoinMarketCap ko‘rsatilgan.
O‘zgartirishning hisobot qilinishi: Matnda barcha qatorlarning tabiiy logarifmi ishlatilgani aytilsa-da, ayrim jadval va yakuniy tenglamalarda log/farq ko‘rinishi ochiq emas.
Kechikish mezoni farqi: To‘rtta mezon lag 1 ni, LR mezoni lag 2 ni ko‘rsatadi; tanlov sababi batafsil berilmagan.
Johansen jadvali: Kointegratsiya soni xabar qilinadi, biroq test statistikasi, kritik qiymatlar va p-qiymatlar berilmagan.
Diagnostika testlari: Gomoskedastiklik va serial korrelyatsiya natijalari mos ekani yozilgan, biroq miqdoriy diagnostika jadvallari e’lon qilinmagan.
Dastur versiyasi: usul EViews 12 ni, IRF grafik osti yozuvlari EViews 9 ni ko‘rsatadi.
Rasm/jadval raqamlash: ayrim jadval va rasm raqamlari takrorlanadi yoki bir-biriga mos kelmaydi.
Kelgusi tadqiqotlar
Manba kelajakda chiziqli bo‘lmagan usullardan foydalanishni tavsiya qiladi. Xususan, Time-Varying Parameter VAR (TVP-VAR), Regime-Switching VAR va GARCH turidagi modellar yuqori volatillik va rejim o‘zgarishlarini batafsilroq modellashtirish uchun tavsiya etiladi.
Shuningdek, geosiyosiy xavf va kengroq global moliyaviy o‘zgaruvchilarni tahlilga qo‘shish hamda Bitcoindan boshqa kriptovalyutalarni taqqoslash tavsiya etiladi.
Bular joriy tadqiqotning yangi natijalari emas; manba mualliflarining cheklovlar asosida ishlab chiqqan kelgusi tadqiqot tavsiyalaridir.
Manba va Usul Haqida Izoh
Asl tadqiqot: Determinants of Cryptocurrency Prices in Indonesia.
Mualliflar: Ainur Rohma, Ris Yuwono Yudo Nugroho.
Mualliflar tartibi: Manba PDFdagi tartib saqlangan.
Teng hissa: Manba PDFda teng hissa yoki teng birinchi mualliflik bayonoti ko‘rinmaydi.
Mas’ul muallif: Ris Yuwono Yudo Nugroho.
Muassasa: Department of Development Economics, Faculty of Economics, Trunojoyo Madura University.
Jurnal: Economics Development Analysis Journal.
Nashriyot: Manba PDF © 2026 Universitas Negeri Semarang iborasini o‘z ichiga oladi. Jurnalning amaldagi rasmiy ma’lumoti nashriyot tuzilmasini Department of Economic Development, Faculty of Economics, Universitas Negeri Semarang va Asosiasi Pendidikan Ekonomi LPTK sifatida ko‘rsatadi.
Jild / son / sahifalar: Volume 14, Number 4, 554–573.
Son yili: 2025.
Maqola tarixi: Received October 2025; Accepted January 2026; Published April 2026. Manba kun/oy tafsilotlarini bermaydi.
Bibliografik sana izohi: Maqola Volume 14(4) (2025) ichida joylashgan bo‘lsa-da, PDF maqolaga xos nashr ma’lumotini Aprel 2026 sifatida beradi. Son yili va maqola nashr yili indamasdan bitta sanaga aylantirilmagan.
DOI: 10.15294/edaj.v14i4.20067.
DOI tekshirish izohi: DOI yuklangan fayl nomida mavjud va mustaqil bibliografik yozuvda ayni sarlavha, mualliflar va nashr ma’lumotlari bilan mos keladi. PDFning ajratib olingan birinchi sahifa matnida alohida DOI qatori ko‘rinmaydi.
Manba turi: Miqdoriy vaqt qatori tadqiqot maqolasi; VAR, IRF va FEVDdan foydalanadi.
Taqriz: Economics Development Analysis Journalning amaldagi rasmiy siyosati tadqiqot maqolalari kamida ikki mutaxassis tomonidan double-blind peer review jarayonidan o‘tkazilishini bildiradi.
Preprint holati: Manba PDFda ushbu tadqiqot uchun alohida preprint versiyasi ko‘rsatilmagan.
Litsenziya: Manba PDFda alohida litsenziya qatori ko‘rinmaydi. Jurnalning amaldagi rasmiy copyright siyosati nashr etilgan maqolalarni CC BY 4.0 asosida taqdim etadi.
Moliyalashtirish: Manba PDFda alohida moliyalashtirish yoki acknowledgement bo‘limi ko‘rinmaydi.
Manfaatlar to‘qnashuvi: Manba PDFda alohida manfaatlar to‘qnashuvi bayonoti ko‘rinmaydi.
Ma’lumotlarning mavjudligi: Manba PDFda alohida Data Availability bayonoti mavjud emas.
CRediT / muallif hissalari: Manba PDFda alohida CRediT yoki muallif hissalari bo‘limi mavjud emas.
Inson/hayvon ishtirokchilari: Tadqiqot inson yoki hayvon tajribasi/ma’lumotidan foydalanmaydi; ikkilamchi makroiqtisodiy va moliyaviy vaqt qatorlaridan foydalanadi.
Tadqiqot geografiyasi: Indoneziya.
Tadqiqot davri: 2013–2023.
Ma’lumotlar chastotasi: Oylik. Manba jami oylik kuzatuvlar sonini alohida bildirmaydi.
Kriptoaktiv: Bitcoin. Sarlavhada umumiy “cryptocurrency” iborasi ishlatilsa-da, empirik modelda boshqa kriptovalyuta yo‘q.
Asosiy o‘zgaruvchilar: Bitcoin narxi, inflyatsiya, keng pul massasi M2, oltin narxi va xom neft narxi.
Ma’lumot manbalari: Inflyatsiya uchun Statistics Indonesia/BPS; M2 uchun Bank Indonesia; oltin va neft uchun Investing.com. Bitcoin manbasi usul paragrafida Investing.com, o‘zgaruvchilar jadvalida CoinMarketCap sifatida berilgan.
Ma’lumotlarni o‘zgartirish: Manba barcha qatorlar tabiiy logarifmga o‘tkazilgani va LnBTC, LnINF, LnM2, LnGOLD, LnOIL o‘zgaruvchilari ishlatilganini bildiradi. Yakuniy e’lon qilingan VAR tenglamalarida Ln va Δ belgilarining yo‘qligi sabab o‘zgartirishning tenglama darajasidagi aniq shakli noaniq.
ADF natijasi: Barcha o‘zgaruvchilar darajada statsionar emas; birinchi farqda p = 0,0000 bilan statsionar deb xabar qilingan va I(1) tasnifi berilgan.
Kechikish tanlovi: FPE, AIC, SC va HQ lag 1 ni; LR lag 2 ni yulduz bilan belgilagan. E’lon qilingan VAR tenglamalari faqat bir kechikmali.
Barqarorlik: Manba barcha xarakteristik ildiz modullari 1 dan kichikligini va tizimni barqaror deb baholaganini bildiradi.
Kointegratsiya: Manba Johansen jadvalida barcha deterministik variantlarda nol kointegratsiya munosabati xabar qiladi; test statistikasi va kritik qiymatlar alohida berilmagan.
Asosiy tahlil: Vector Autoregression, Impulse Response Function va Forecast Error Variance Decomposition.
IRF ta’rifi: Manba Bitcoinning bir standart og‘ishlik shoklarga vaqt davomidagi javobini baholaganini va grafiklarda Cholesky One S.D. Innovations ± 2 S.E. iborasidan foydalanganini bildiradi.
FEVD asosiy natijasi: 10-davrda Bitcoin prognoz xatosi variansining %72,03971 i Bitcoinning o‘z shokidan; %14,73538 i neftdan; %6,061186 i oltindan; %5,832698 i M2dan; %1,331028 i inflyatsiyadan kelib chiqadi.
Dastur: Usul EViews 12 ni ko‘rsatadi, IRF grafiklarida esa “Output Eviews 9” yozilgan. Manba farqni tushuntirmaydi.
Diagnostika testlari: Manba gomoskedastiklik va serial korrelyatsiya shartlari bajarilganini aytadi, biroq test statistikasi va p-qiymatlarni e’lon qilmaydi.
Asosiy talqin: Manba Bitcoinning qisqa muddatli harakatlari asosan o‘z bozor shoklari bilan, uzoqroq ufqlar esa tobora neft, oltin va likvidlik kanallari bilan bog‘liq ekanini baholaydi.
Inflyatsiyadan himoya chegarasi: Inflyatsiyaga manfiy IRF javobi sabab manba Bitcoin o‘rganilgan Indoneziya namunasida samarali inflyatsiya hedge-i emas deb talqin qiladi. Bu natijani boshqa mamlakat, davr yoki kriptovalyutalarga avtomatik umumlashtirib bo‘lmaydi.
Sababiylik chegarasi: VAR/IRF shoklari modelga asoslangan dinamik yangiliklardir. Tadqiqot randomizatsiyalangan tajriba emas; shu sababli natijalar eksperimental sababiylik sifatida taqdim etilmasligi kerak.
Manba ichidagi hisobot farqlari: Bitcoin ma’lumot manbasi Investing.com/CoinMarketCap; dastur EViews 12/EViews 9; ayrim jadval va rasm raqamlari takrorlanadi yoki mos kelmaydi. Log/farq o‘zgartirishining yakuniy tenglamalardagi aniq ko‘rinishi ham yetishmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan