


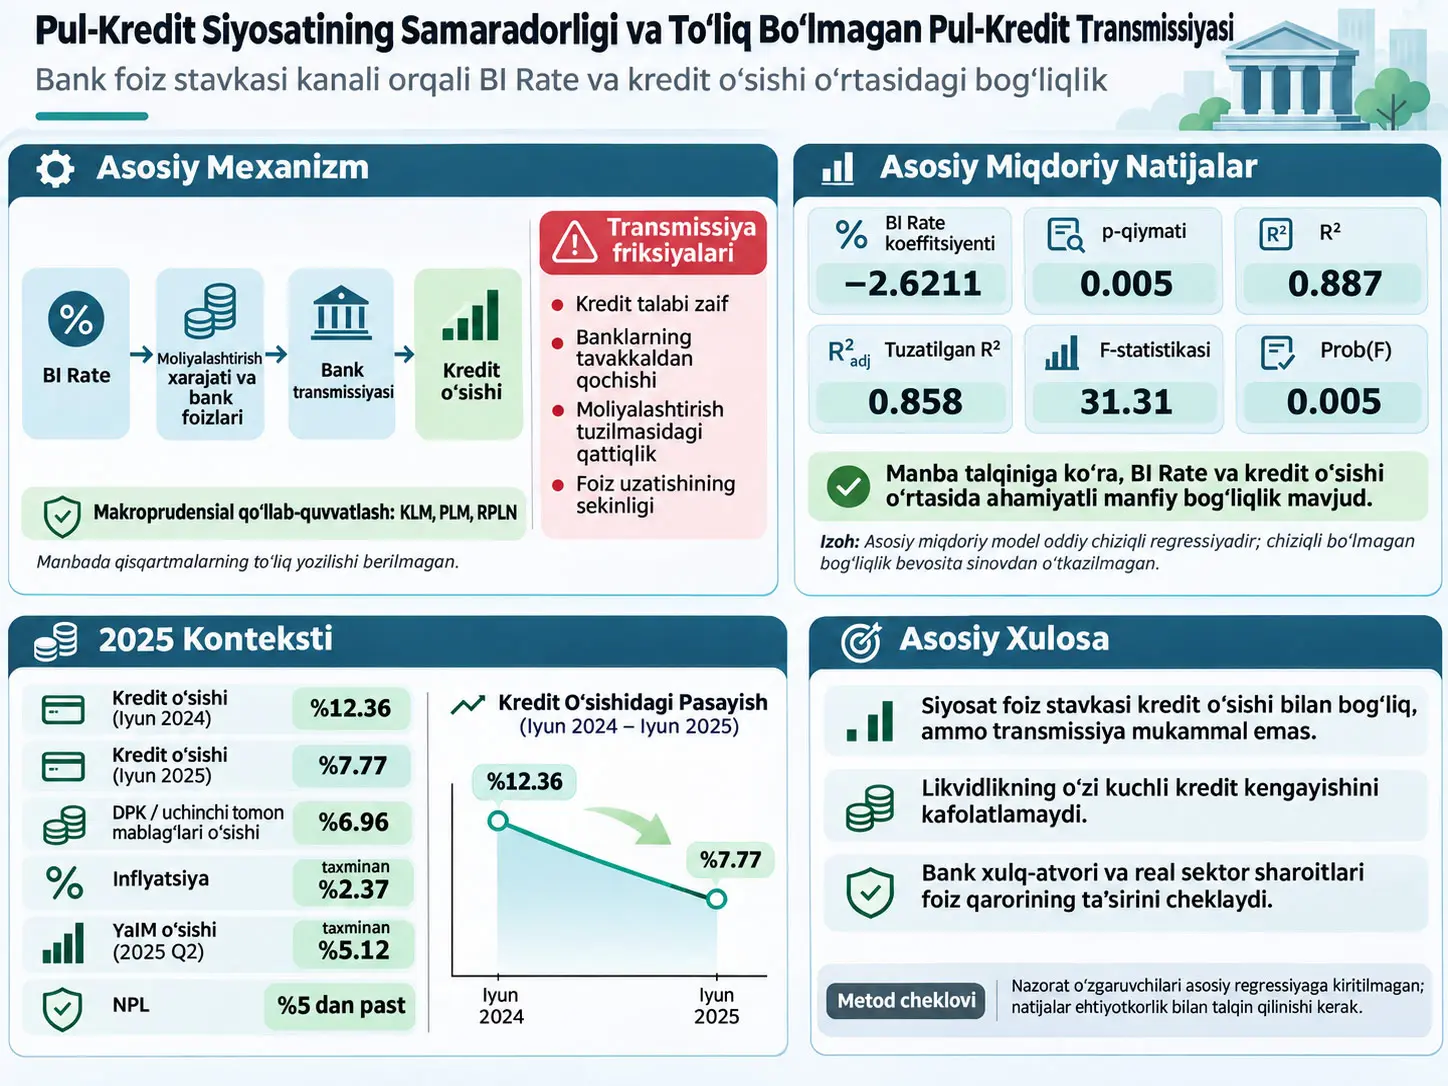
BI Rate, ushbu tadqiqotda Bank Indonesia siyosat foiz stavkasini ifodalovchi va moliyaviy tizimdagi moliyalashtirish xarajatlari, kredit shartlari hamda natijada kredit o‘sishiga ta’sir ko‘rsatishi kutiladigan asosiy pul-kredit siyosati o‘zgaruvchisidir. Tadqiqot BI Rate bilan Indoneziyadagi kredit o‘sishi o‘rtasidagi munosabat qay darajada samarali pul-kredit transmissiyasini yuzaga keltirishini va bank tizimidagi ishqalanishlar bu transmissiyani nega zaiflashtirishi mumkinligini o‘rganadi. Tadqiqot explanatory sequential mixed-methods yondashuvidan foydalanadi; miqdoriy bosqichda ikkilamchi Bank Indonesia ma’lumotlari bo‘yicha tavsifiy tahlil va oddiy chiziqli regressiya, sifat bosqichida esa bank vositachiligi, makroprudensial siyosat hamda Bank Indonesia vakolatiga oid hujjat/adabiyotlarga asoslangan baholash amalga oshiriladi.
Asosiy regressiyada BI Rate koeffitsiyenti −2.6211, standart xato 0.468, t-statistika −5.596 va p-qiymat 0.005 deb xabar qilingan. Model uchun \(R^2=0.887\), tuzatilgan \(R^2=0.858\) va F-statistika 31.31, Prob(F)=0.005. Manba ushbu natijalarga asoslanib BI Rate bilan kredit o‘sishi o‘rtasida statistik jihatdan ahamiyatli manfiy bog‘liqlik mavjudligini va H0 rad etilganini bildiradi.
Bu natijani ehtiyotkorlik bilan talqin qilish kerak. Manba BI Rate dagi 1% lik oshish kredit o‘sishini taxminan 2.62% kamaytirishini ifodalaydi. Biroq regressiyadagi o‘zgaruvchilar foiz stavkasi va kredit o‘sishi sur’atlarining foiz birliklarida ifodalangani sababli koeffitsiyentning texnikroq talqini shuki, BI Rate dagi 1 foiz punktlik oshish model doirasida kredit o‘sishining taxminan 2.6211 foiz punktga pasayishi bilan bog‘liq. Bu bog‘liqlik koeffitsiyentidir; u o‘zi sababiylikni yoki real iqtisodiyotda barcha sharoitlarda ayni kattalikdagi javob yuzaga kelishini isbotlamaydi.
Tadqiqotning sifat muhokamasi pul-kredit transmissiyasi faqat siyosat foiz stavkasiga bog‘liq emasligini ta’kidlaydi. 2024-yil iyunida %12.36 bo‘lgan yillik kredit o‘sishi 2025-yil iyunida %7.77 gacha pasaygan bir paytda, uchinchi tomon mablag‘lari/depozit manbalari %6.96 ga o‘sgan. Manba 2025-yil uchun kredit o‘sishini %8–11 oralig‘ida ko‘rib chiqadi; past kredit talabi, banklarning riskdan qochishi, moliyalashtirish tuzilmasidagi qattiqlik va foiz stavkalarining kreditlarga to‘liq o‘tmasligini transmissiya ishqalanishlari sifatida baholaydi.
Eng muhim metodologik chegara shuki: tadqiqot kirish va xulosada BI Rate bilan kredit o‘sishi o‘rtasidagi munosabat chiziqli emasligini ta’kidlasa-da, asosiy miqdoriy model oddiy chiziqli regressiyadir. Shuning uchun non-linearity bevosita matematik ravishda sinovdan o‘tkazilmagan. Bundan tashqari, inflyatsiya, YaIM o‘sishi, muammoli kreditlar va likvidlik muhokamada muhim sharoitlar sifatida ko‘rib chiqilsa-da, xabar qilingan asosiy regressiyada nazorat o‘zgaruvchilari emas. Klassik regressiya faraz testlari va robustness testlari ham PDFda natijalari bilan ko‘rsatilmagan.
Tadqiqotning asosiy muammosi
An’anaviy foiz stavkasi transmissiyasi mantiqida markaziy bank siyosat foizini pasaytirganda moliyaviy tizimdagi moliyalashtirish xarajatlari kamayishi, bank kredit foizlari pasayishi, kredit talabi va banklarning kredit berish imkoniyati oshishi va natijada real kredit o‘sishi tezlashishi kutiladi. Teskari yo‘nalishda, ortiqcha kredit o‘sishi va moliyaviy qizib ketish xavfi mavjud bo‘lsa, siyosat foizining oshirilishi kredit kengayishini cheklashi mumkin.
Ushbu tadqiqot Indoneziyada bu mexanizm mukammal ishlamasligini ko‘rib chiqadi. Manba siyosat foizi nisbatan qo‘llab-quvvatlovchi bo‘lishiga qaramay, kredit o‘sishining 2024-yil iyunidan 2025-yil iyunigacha %12.36 dan %7.77 gacha pasayishi va shu davrda bank likvidligi butunlay qurib qolmaganini transmissiya zanjirida boshqa ishqalanishlar mavjudligining asosiy muammosi sifatida qo‘llaydi.
Pul-Kredit Transmissiya Mexanizmi Ushbu Tadqiqotda Qanday Ishlaydi?
Pul-kredit transmissiya mexanizmi BI Rate dagi o‘zgarishning moliyalashtirish xarajatlari va bank foizlari orqali kredit taklifi hamda kredit talabiga, undan esa kredit o‘sishiga yetib borishini anglatadi; tadqiqot ushbu zanjir banklarning risk ishtahasi, kredit talabi, likvidlik sharoitlari va moliyalashtirish tuzilmasidagi qattiqliklar sababli to‘liq ishlamasligi mumkinligini ilgari suradi.
BI Rate ning nazariy roli
Manbada BI Rate inflyatsion kutilmalarni yo‘naltiruvchi va moliyaviy tizimdagi moliyalashtirish xarajatlariga ta’sir ko‘rsatuvchi pul-kredit siyosati vositasi sifatida ko‘rib chiqiladi. Asosiy mulohaza quyidagicha:
\[ \text{BI Rate düşüşü} \rightarrow \text{fonlama maliyetlerinde düşüş} \rightarrow \text{kredi koşullarında gevşeme} \rightarrow \text{kredi büyümesinde artış} \]
Bu zanjir avtomatik emas. Agar banklar moliyalashtirish xarajatlaridagi pasayishni kredit foizlariga to‘liq o‘tkazmasa, kredit talabi zaif bo‘lsa yoki banklar risk sabab kredit berishda yanada tanlovchan bo‘lsa, siyosat foizidagi o‘zgarishning real kredit hajmiga transmissiyasi cheklangan bo‘lib qolishi mumkin.
Bank vositachiligi nima?
Bank vositachiligi moliyaviy tizimda ortiqcha mablag‘i bo‘lgan birliklardan yig‘ilgan resurslarni kredit va boshqa moliyalashtirish kanallari orqali mablag‘ga ehtiyoji bo‘lgan birliklarga o‘tkazishdir. Tadqiqotda banklar faqat mexanik kredit taqsimlovchilar sifatida qaralmaydi; likvidlik, risk, kutilayotgan daromad, qarz oluvchining sifati va kredit talabi banklarning kredit berish qaroriga birgalikda ta’sir qiladi.
Makroprudensial kanalning roli
Manba Bank Indonesia KLM, PLM va RPLN deb qisqartirgan makroprudensial vositalar likvidlik moslashuvchanligi va bank vositachiligi imkoniyatini qo‘llab-quvvatlash uchun ishlatilishini bildiradi. Biroq maqola ushbu uch qisqartmaning to‘liq ochilishini asosiy matnda bermaydi. Shu sababli Verianla manbadan tashqaridan to‘liq nom yaratmaydi; faqat maqolada aniq berilgan funksiyani saqlaydi.
Tadqiqotning nazariy xabari pul-kredit transmissiyasi faqat:
\[ \text{BI Rate}\rightarrow\text{kredi faizi}\rightarrow\text{kredi} \]
zanjiridan iborat emasligidir. Likvidlik, risk va bank vositachiligiga ta’sir qiluvchi makroprudensial doira ham shu transmissiyaning samaradorligini kuchaytirishi yoki cheklashi mumkin.
Ushbu Tadqiqot Chiziqli Bo‘lmagan Pul-Kredit Transmissiyasini Haqiqatan Sinaydimi?
Yo‘q; tadqiqotning asosiy miqdoriy modeli oddiy chiziqli regressiyadir va BI Rate bilan kredit o‘sishi o‘rtasidagi non-linearity uchun kvadratik had, chegara modeli, spline, rejim o‘zgarishi yoki boshqa chiziqli bo‘lmagan ekonometrik spetsifikatsiya xabar qilinmagan. Chiziqli bo‘lmagan transmissiya g‘oyasi tadqiqot motivatsiyasi va sifat izohida markaziy o‘rin tutsa-da, asosiy regressiya bevosita faqat chiziqli qiyalikni baholaydi.
Bu nega muhim?
Munosabat amalda chiziqli bo‘lmasligi mumkinligini aytish bilan non-linearity ni statistik ravishda sinash bir xil narsa emas. Oddiy chiziqli regressiya ma’lumotlar oralig‘i bo‘ylab bitta o‘rtacha qiyalikni baholaydi. Agar haqiqiy munosabat turli foiz stavkalarida turlicha javob bersa, oddiy chiziqli koeffitsiyent ushbu turli rejimlarni bitta qiyalikda umumlashtiradi.
Bu holat maqolaning regressiya natijasini yaroqsiz qilmaydi; faqat natijaning qamrovini belgilaydi. −2.6211 koeffitsiyent tadqiqot qo‘llagan chiziqli spetsifikatsiyadagi o‘rtacha bog‘liqlik koeffitsiyentidir va o‘zi non-linearity ning matematik dalili emas.
Explanatory sequential mixed-methods nimani anglatadi?
Explanatory sequential mixed-methods yondashuvida umumiy mantiq avval miqdoriy bir qonuniyatni aniqlash, so‘ng sifat tahlili orqali ushbu qonuniyat nima sababdan va qanday sharoitlarda yuzaga kelishini tushuntirishdir. Ushbu maqolada miqdoriy bosqich BI Rate va kredit o‘sishi ma’lumotlarini tavsiflash hamda chiziqli regressiyadan iborat. Sifat bosqichi esa banklarning risk xulqi, kredit talabi, likvidlik, makroprudensial siyosat va Bank Indonesia vakolatini hujjatlar va adabiyotlar orqali talqin qilishdan iborat.
Manba birlamchi sifat intervyusi, fokus-guruh yoki dala kuzatuvini xabar qilmaydi. Sifat izohi asosan Bank Indonesia hujjatlari va akademik adabiyotga tayanadi. Bundan tashqari, maqola “legal analysis of Bank Indonesia's authority” iborasini ishlatsa-da, huquqiy hujjatlarni tanlash mezonlari, kodlash usuli yoki alohida doktrinal huquqiy tahlil protokoli batafsil berilmagan.
Tadqiqot savoli va gipotezalar
| Gipoteza | Ifoda |
|---|---|
| H0 | BI Rate kredit o‘sishiga statistik jihatdan ahamiyatli ta’sir ko‘rsatmaydi. |
| H1 | BI Rate kredit o‘sishiga statistik jihatdan ahamiyatli manfiy ta’sir ko‘rsatadi. |
Manba p=0.005 natijasiga asoslanib H0 ni rad etadi va H1 ni qabul qiladi. Statistik jihatdan ehtiyotkorroq tilda bu natija qo‘llangan chiziqli model va ma’lumotlar to‘plami doirasida nol qiyalik gipotezasiga qarshi dalil mavjudligini anglatadi.
Tadqiqot Usuli va Natijalari
BI Rate bilan Kredit O‘sishi O‘rtasidagi Regressiya Qanday Talqin Qilinishi Kerak?
Tadqiqotning oddiy chiziqli regressiyasi kredit o‘sishini BI Rate ning chiziqli funksiyasi sifatida baholaydi va −2.6211 qiyalik koeffitsiyenti BI Rate ko‘tarilgani sari bashorat qilinadigan kredit o‘sishi kamayishi yo‘nalishida statistik bog‘liqlik mavjudligini ko‘rsatadi; p=0.005 ushbu koeffitsiyent manbada ishlatilgan %5 ahamiyatlilik darajasida noldan farqli ekanini qo‘llab-quvvatlaydi, biroq model o‘zi sababiylikni yoki butun pul-kredit transmissiya mexanizmini isbotlamaydi.
Oddiy chiziqli regressiyaning matematik tuzilishi
Manba regressiya tenglamasi formulasini alohida yozmaydi. Quyidagi umumiy tenglama manba xabar qilgan koeffitsiyentlarni qanday o‘qishni tushuntirish uchun berilgan matematik izohdir; yangi tadqiqot natijasi emas:
\[ g_t=\beta_0+\beta_1 r_t+\varepsilon_t \]
Bu yerda:
- \(g_t\): tegishli davrdagi kredit o‘sishi,
- \(r_t\): BI Rate,
- \(\beta_0\): doimiy had,
- \(\beta_1\): BI Rate bilan kredit o‘sishi o‘rtasidagi chiziqli qiyalik,
- \(\varepsilon_t\): model BI Rate bilan tushuntirmaydigan qism/xato hadidir.
Manba koeffitsiyentlari modelga qo‘yilganda bashorat tenglamasi:
\[ \widehat{g_t}=34.7819-2.6211r_t \]
bo‘ladi.
Doimiy had 34.7819 nimani anglatadi?
Matematik jihatdan doimiy had BI Rate nol bo‘lganda model bashorat qiladigan kredit o‘sishini ifodalaydi. Biroq manbada kuzatilgan BI Rate qiymatlari nol atrofida emas; 2-rasmning xabar qilingan oralig‘i taxminan %3.50–%6.25 darajasidadir. Shu sababli 34.7819 ni haqiqiy “BI Rate nol bo‘lganda kredit albatta shuncha o‘sadi” iqtisodiy bashorati sifatida talqin qilish to‘g‘ri emas; bu regressiya chizig‘ining matematik kesishish hadidir.
−2.6211 koeffitsiyent nimani anglatadi?
Manba koeffitsiyentni “BI Rate da %1 oshish kredit o‘sishini taxminan %2.62 kamaytiradi” deb ifodalaydi. Regressiyada foiz stavkasi va kredit o‘sishi foiz darajalari sifatida ishlatilgan deb qaralganda, aniqroq birlik talqini quyidagicha:
\[ \Delta \widehat{g}\approx -2.6211\,\Delta r \]
Ya’ni BI Rate dagi bir foiz punktlik oshish model doirasida bashorat qilingan kredit o‘sishining taxminan 2.6211 foiz punktga kamayishi bilan bog‘liq. Bu talqin “kredit hajmi aniq %2.6211 kamayadi” degan sababiy va universal qonun emas.
t-statistika qanday olinadi?
Regressiya koeffitsiyenti noldan farqli yoki farqli emasligini sinovchi t-statistikaning umumiy tuzilishi:
\[ t=\frac{\widehat{\beta}_1-\beta_{1,0}} {SE(\widehat{\beta}_1)} \]
ko‘rinishidadir. Nol gipotezada \(\beta_{1,0}=0\) olinadi. Manba qiymatlari:
\[ t\approx\frac{-2.6211}{0.468}\approx -5.60 \]
bo‘lib, maqoladagi −5.596 qiymatiga mos keladi. Bu hisob faqat xabar qilingan koeffitsiyent bilan standart xatoning matematik munosabatini tushuntiradi.
R-kvadrat nimani o‘lchaydi?
\(R^2\), regressiya modeli namunadagi bog‘liq o‘zgaruvchi variatsiyasining qancha qismini chiziqli bashorat bilan tushuntirishini ko‘rsatadigan moslik o‘lchovidir:
\[ R^2=1-\frac{SS_{\mathrm{res}}}{SS_{\mathrm{tot}}} \]
Tadqiqotdagi \(R^2=0.887\), namunadagi kredit o‘sishi variatsiyasining taxminan %88.7 qismi xabar qilingan BI Rate chiziqli modeli bilan statistik ravishda tushuntirilishi mumkinligini ko‘rsatadi. Bu qiymat kredit o‘sishining %88.7 qismi sababiy jihatdan faqat BI Rate tomonidan yaratilganini isbotlamaydi.
Tuzatilgan R-kvadrat nima?
Tuzatilgan \(R^2\) modeldagi o‘zgaruvchilar soni va kuzatuvlar sonini hisobga oladi:
\[ \bar{R}^2= 1-(1-R^2) \frac{n-1}{n-k-1} \]
Bu yerda \(n\) kuzatuvlar soni va \(k\) izohlovchi o‘zgaruvchilar sonidir. Manba tuzatilgan qiymatni 0.858 deb xabar qiladi. PDF natijalar bo‘limidagi “R-squared values of 0.887 and 0.858 respectively” iborasidagi ikkinchi qiymat alohida ikkinchi \(R^2\) emas, avval aniq ko‘rsatilgan Adjusted R-squared qiymatidir.
F-statistika bilan t-statistika nega bir-biriga yaqin ma’lumot beradi?
Bitta izohlovchi o‘zgaruvchili oddiy chiziqli regressiyada qiyalik koeffitsiyentining t-testi va modelning F-testi matematik jihatdan ayni nol gipotezaga asoslanadi va odatda:
\[ F=t^2 \]
munosabati hosil bo‘ladi. Manbadagi \(t=-5.596\) qiymati kvadratga ko‘tarilganda taxminan 31.3 ni beradi; bu xabar qilingan F=31.31 qiymatiga mos keladi.
Asosiy regressiya natijalari
| O‘zgaruvchi | Koeffitsiyent | Standart xato | t-statistika | p-qiymat |
|---|---|---|---|---|
| Doimiy | 34.7819 | 2.307 | 15.076 | 0.000 |
| BI Rate | −2.6211 | 0.468 | −5.596 | 0.005 |
| Metrika | Qiymat | Manbadagi roli |
|---|---|---|
| \(R^2\) | 0.887 | Namuna ichida tushuntirilgan variatsiya ulushi. |
| Adjusted \(R^2\) | 0.858 | Model murakkabligiga ko‘ra tuzatilgan moslik o‘lchovi. |
| F-statistic | 31.31 | Modelning umumiy ahamiyatlilik testi. |
| Prob(F) | 0.005 | Manbada %5 ahamiyatlilik darajasidan past. |
Regressiyadagi kuzatuvlar soni
Manba regressiyada “annual average BI Rate and credit growth” va “2020–2025” iboralaridan foydalanadi. 2020, 2021, 2022, 2023, 2024 va 2025 inklyuziv tarzda olti kalendar yilidir. Biroq regressiya jadvalida \(n\) qiymati alohida yozilmagan va foydalanilgan yillik kredit o‘sishi seriyasi qaysi KBMI/industry aggregation qiymatlaridan tuzilgani ochiq ma’lumot jadvali bilan ko‘rsatilmagan. Shu sababli qayta ishlab chiqarish nuqtai nazaridan xom regressiya ma’lumotlari matritsasi yetishmaydi.
BI Rate ning tavsifiy statistikasi
Manba 2020–2025 davridagi BI Rate uchun umumiy o‘rtachani %4.85, medianani %5.00 va modani %3.50 deb xabar qiladi. Umumiy standart og‘ish taxminan 1.05–1.15 oralig‘i sifatida ifodalangan.
| Chorak | O‘rtacha (%) | Mediana (%) | Moda (%) | Standart og‘ish | Xabar qilingan oraliq (%) |
|---|---|---|---|---|---|
| Q1 / Mart | 4.83 | 5.13 | 3.50 | 1.16 | 3.50–6.00 |
| Q2 / Iyun | 4.79 | 4.88 | Manba xabar qilmaydi | 1.20 | 3.50–6.25 |
| Q3 / Sentabr | 4.79 | 4.75 | Manba xabar qilmaydi | 1.02 | Manba xabar qilmaydi |
| Q4 / Dekabr | 4.92 | 5.13 | 6.00 | 1.10 | 3.50–6.00 |
Manba talqiniga ko‘ra Q2 eng yuqori standart og‘ish va eng keng oraliqqa ega; Q3 esa eng past standart og‘ish bilan barqarorroq ko‘rinadi. 2-rasmning umumiy tendensiyasi 2020–2021 yillarda foiz stavkasining pasayishi, 2021 atrofida past/barqaror daraja, 2023–2024 ga tomon ko‘tarilish va 2025 yilda yana pasayish sifatida tasvirlangan.
KBMI guruhlari bo‘yicha kredit o‘sishi
Manba kredit o‘sishini bank guruhlari tasnifi bo‘lgan KBMI 1, KBMI 2, KBMI 3 va KBMI 4 hamda sektor o‘rtachasi orqali muhokama qiladi. KBMI qisqartmasining to‘liq tasnif ta’rifi maqolada tushuntirilmagani uchun Verianla tashqaridan ta’rif qo‘shmaydi.
| Bank guruhi | O‘rtacha (%) | Mediana (%) | Standart og‘ish | Qo‘shimcha xabar qilingan ma’lumot |
|---|---|---|---|---|
| KBMI 1 | 20.93 | 23.20 | 4.80 | Manba o‘rta darajadagi va nisbatan barqaror guruh sifatida talqin qiladi. |
| KBMI 2 | 24.72 | 25.88 | 5.43 | 16.50–32.50 oralig‘i; manbada eng yuqori va eng o‘zgaruvchan guruh. |
| KBMI 3 | 19.44 | 20.50 | 4.61 | Manbada eng past standart og‘ish. |
| KBMI 4 | Manba matni o‘rtacha bermaydi | Manba matni mediana bermaydi | Manba matni bermaydi | Taxminan %25.0 (2021), %14.5 (2024), undan keyin yengil tiklanish. |
Manba ichidagi sana farqi: 3-rasmning bosma taglavhasi “Credit Growth (2020–2025)” bo‘lsa-da, grafikning o‘z yuqori sarlavhasi “Credit Growth by Bank Group (KBMI) and Industry (2018–June 2025)” ko‘rinishida va x-o‘qi 2018 dan boshlanadi. Shu sababli grafik davrining boshlanishi Verianla tomonidan zo‘rlab bitta sanaga tenglashtirilmagan.
2024–2025 yillardagi kredit sekinlashuvi
| Ko‘rsatkich | Manba qiymati | Talqin chegarasi |
|---|---|---|
| Kredit o‘sishi, Iyun 2024 | %12.36 yillik | Taqqoslash boshlanishi. |
| Kredit o‘sishi, Iyun 2025 | %7.77 yillik | Vositachilikdagi sekinlashuv sifatida talqin qilinadi. |
| Uchinchi tomon mablag‘lari / DPK o‘sishi | %6.96 yillik | Likvidlik to‘liq qisqarmagan. |
| 2025 kredit o‘sishi oralig‘i | %8–11 | Manba buni 2025 uchun prognoz/maqsad kontekstida ishlatadi. |
| Inflyatsiya | Taxminan %2.37 yillik | Manbada past va maqsad oralig‘ida deb talqin qilinadi. |
| YaIM o‘sishi, 2025 Q2 | Taxminan %5.12 yillik | Manba yillik oraliqni alohida %4.6–5.4 deb beradi. |
| NPL nisbati | %5 dan past | Aniq qiymat matnda xabar qilinmagan. |
| BI Rate pasayishi | 50 bazis punkt | Manbaga ko‘ra depozit va kredit foizlarida ayni darajada yaqqol pasayish bilan kuzatilmagan. |
Inflyatsiyaning roli
Manba taxminan %2.37 yillik inflyatsiya narxlar barqarorligiga ishora qilishini va nazariy jihatdan foiz transmissiyasi uchun qo‘llab-quvvatlovchi bo‘lishi mumkinligini bildiradi. Bunga qarshi ravishda, past va barqaror inflyatsiya avtomatik ravishda kuchli kredit talabini yuzaga keltirmasligini ham ta’kidlaydi. Mualliflar talqiniga ko‘ra zaif yalpi talab va xarid qobiliyati pastroq foizlarning kreditdan foydalanishga aylanishini cheklashi mumkin.
Iqtisodiy o‘sishning roli
2025-yilning ikkinchi choragi uchun taxminan %5.12 yillik YaIM o‘sishi xabar qilingan. Manba iqtisodiy o‘sish kredit talabini qo‘llab-quvvatlashini kutsa-da, kompaniyalarning “wait-and-see” xulqi va quyi-o‘rta daromad guruhlaridagi xarid qobiliyati muammolari kredit talabini cheklashini muhokama qiladi.
NPL va banklarning risk xulqi
Muammoli kreditlar nisbati %5 dan past qolishi manbada bank aktivlari sifati umuman nazorat ostida ekaniga ishora qiluvchi ko‘rsatkich sifatida ishlatiladi. Shunga qaramay, banklar ayniqsa ayrim segmentlarda, masalan KOBI kreditlarida, ehtiyotkor bo‘lib qolayotgani ilgari suriladi. Shu tariqa past NPL nisbati bilan banklarning risk idroki aynan bir narsa emasligi ta’kidlanadi.
Likvidlik nega o‘zi yetarli emas?
Manba bank likvidligi nisbatan qulay ekanini va makroprudensial yumshatish vositalari banklarning kredit berish imkoniyatini qo‘llab-quvvatlashini bildiradi. Shunga qaramay, moliyalashtirish tuzilmasidagi raqobat va foiz stavkalarining sekin moslashishi sabab siyosat foizidagi pasayish kredit foizlariga to‘liq o‘tmagani ilgari suriladi. Bu holat interest rate stickiness, ya’ni foiz stavkasi qattiqligi sifatida talqin qilinadi.
Bank Indonesia makroprudensial vakolatining roli
Maqola Bank Indonesia vakolatini kredit o‘sishini o‘zi belgilaydigan omildan ko‘ra, moliyaviy tizimning javob berishini yengillashtiruvchi enabler/facilitator sifatida talqin qiladi. KLM, RPLN va PLM kabi vositalar orqali likvidlik moslashuvchanligi ta’minlansa ham, banklar va real sektor xulqi ayni yo‘nalishda javob bermasa, siyosat transmissiyasi to‘liq bo‘lmasligi mumkin.
H0 va H1 natijasi
Manbaning asosiy regressiyasiga ko‘ra p=0.005<0.05 bo‘lgani sabab H0 rad etilgan va BI Rate kredit o‘sishi bilan ahamiyatli manfiy bog‘liqlikka ega ekanini ifodalovchi H1 qabul qilingan.
Biroq “H1 qabul qilindi” iborasi butun sababiy mexanizm isbotlanganini anglatmaydi. Modelda faqat BI Rate izohlovchi o‘zgaruvchi sifatida ko‘rinadi. Inflyatsiya, YaIM o‘sishi, NPL, likvidlik, banklarning risk xulqi va kredit talabi ayni regressiyada nazorat qilinmagan.
Manbaning o‘z asosiy xulosasi
Manba BI Rate kredit o‘sishi bilan kuchli va statistik jihatdan ahamiyatli manfiy bog‘liqlik ko‘rsatishini, biroq pul-kredit transmissiyasi amalda chiziqli va mukammal emasligini ilgari suradi. Sifat izohida transmissiya samaradorligi inflyatsiya, iqtisodiy faoliyat, banklarning risk ishtahasi, kredit talabi, likvidlik va foizlarning kredit/depozit stavkalariga o‘tish tezligi kabi sharoitlarga bog‘liq degan xulosaga kelinadi.
Manbada muhokama qilingan boshqa tadqiqotlar nega asosiy topilma bilan aralashtirilmasligi kerak?
Maqolaning 108–109-sahifalarida boshqa tadqiqotlarga oid koeffitsiyent va p-qiymatlar muhokama qilinadi. Masalan, BI Rate uchun −1.333493 va p=0.0682; likvidlik uchun 0.397561 va taxminan p=0.0007; boshqa kontekstda BI Rate uchun 5.9923 va p=0.0492 kabi sonlar keltiriladi. Bular joriy tadqiqotning asosiy 2020–2025 regressiyasidan olingan natijalar emas.
Yanada muhimi, ushbu paragraflardagi ayrim izohlar tegishli raqamli natijalar bilan mavzu jihatidan mos kelmasligi ko‘rinadi. Shu sababli Verianla ushbu ikkilamchi koeffitsiyentlarni tasdiqlangan taqqoslama dalil sifatida ishlatmaydi; faqat maqola muhokama bo‘limida turli tadqiqotlar BI Rate ta’siri kontekstga qarab o‘zgarishi mumkinligini ko‘rsatish maqsadida tilga olinganini bildiradi.
Tadqiqotning asosiy metodologik va hisobot cheklovlari
- Asosiy model oddiy chiziqli regressiyadir; tadqiqot motivatsiyasidagi non-linearity bevosita sinovdan o‘tkazilmagan.
- 2020–2025 yillik regressiya uchun kuzatuvlar soni \(n\) aniq xabar qilinmagan.
- Asosiy regressiyada faqat BI Rate ko‘rinadi; inflyatsiya, YaIM, NPL va likvidlik nazorat o‘zgaruvchilari emas.
- Xom yillik regressiya ma’lumotlari jadvali berilmagan.
- Kredit o‘sishi o‘zgaruvchisi qaysi KBMI yoki sektor o‘rtachasi seriyasidan tuzilgani aniq ko‘rsatilmagan.
- Klassik regressiya faraz testlarining natijalari berilmagan.
- Robustness testlari xabar qilinmagan.
- Ishonch oraliqlari xabar qilinmagan.
- Vaqt qatori uchun statsionarlik, avtokorrelyatsiya yoki strukturaviy uzilish testi xabar qilinmagan.
- Manba adjusted \(R^2\) yuqoriligini modelda overfitting muammosi yo‘qligi deb talqin qilsa-da, buni tasdiqlovchi alohida validatsiya/robustness tahlili ko‘rsatilmagan.
- Manba H1 ni “influence/impact” tili bilan talqin qiladi; bitta o‘zgaruvchili kuzatuv vaqt qatori regressiyasi o‘zi sababiylikni qat’iylashtirmaydi.
- Manba \(R^2=0.887\) ni ayrim joylarda kredit o‘sishi o‘zgarishining %88.7 qismi BI Rate ga “attributable” degan ma’noda talqin qiladi; \(R^2\) o‘zi sababiy nisbat emas.
- 1-rasm izohi bilan PDFda ko‘rinadigan 1-rasm grafik mazmuni to‘liq mos kelmaydi.
- 3-rasm taglavhasida 2020–2025 deyilgan bo‘lsa-da, grafikning o‘z o‘qi 2018–2025 ni ko‘rsatadi.
- 4-rasmda NPL uchun taxminiy ustun ko‘rinsa-da, matn faqat “%5 dan past” qiymatini beradi.
- KLM, PLM va RPLN qisqartmalarining to‘liq ochilishi asosiy maqolada berilmagan.
- 97-sahifada ilmiy mazmundan ko‘ra jurnal/muallif shabloni ko‘rsatmalariga o‘xshaydigan matn qolgan.
- 108–109-sahifalardagi ayrim ikkilamchi adabiyot natijalari bilan ularga biriktirilgan izohlar mavzu jihatidan mos kelmaydi.
- Xulosa bo‘limining so‘nggi jumlasi PDFda grammatik jihatdan tugallanmay qolgan.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Xabar qilingan oddiy chiziqli modelda BI Rate koeffitsiyenti manfiy va p=0.005.
- Manba regressiyasi \(R^2=0.887\) va Adjusted \(R^2=0.858\) ni xabar qiladi.
- 2024-yil iyunidan 2025-yil iyunigacha yillik kredit o‘sishi %12.36 dan %7.77 gacha pasaygan.
- Bank likvidligi mavjudligi kredit o‘sishi avtomatik tezlashishi uchun yetarli ko‘rinmaydi.
- Manba banklarning riskdan qochishi, zaif kredit talabi va moliyalashtirish/foiz qattiqligini transmissiya ishqalanishlari sifatida muhokama qiladi.
- Makroprudensial vositalar pul-kredit transmissiyasini qo‘llab-quvvatlovchi omil sifatida ko‘rib chiqiladi.
- Manba siyosat foizi samaradorligi bank vositachiligi va real sektor javoblariga bog‘liq degan xulosaga keladi.
Tadqiqot qo‘llab-quvvatlamaydigan yoki o‘zi isbotlamaydigan xulosalar
- BI Rate kredit o‘sishidagi o‘zgarishning %88.7 qismiga sababiy ravishda o‘zi sabab bo‘lgani isbotlanmagan.
- Non-linearity asosiy regressiya tomonidan bevosita sinovdan o‘tkazilmagan.
- Inflyatsiya, YaIM, NPL va likvidlik asosiy regressiyada nazorat qilinib olingan ko‘p o‘zgaruvchili ta’sir natijasi mavjud emas.
- BI Rate dagi har 1 foiz punktlik o‘zgarish barcha davrlar va barcha banklarda aynan 2.6211 foiz punktlik kredit javobi yaratadi, deb bo‘lmaydi.
- Model kelgusi davr bashoratlarida ishonchli ekani mustaqil out-of-sample validatsiya bilan ko‘rsatilmagan.
- Klassik regressiya farazlarining barchasi bajarilgani PDFda ko‘rsatilmagan.
- KLM, PLM yoki RPLN o‘zi ma’lum kattalikdagi kredit o‘sishini ta’minlagani hisoblanmagan.
- Indoneziya natijalarini boshqa mamlakat markaziy banklariga ayni koeffitsiyentlar bilan ko‘chirish mumkinligi ko‘rsatilmagan.
Tadqiqotning umumiy ilmiy xabari
Maqolaning eng ehtiyotkor saqlanishi mumkin bo‘lgan xulosasi shuki, siyosat foizi bank kredit o‘sishi bilan bog‘liq, biroq foiz qarori o‘zi pul-kredit transmissiyasi muvaffaqiyatini belgilamaydi. Banklarning moliyalashtirish tuzilmasi, risk idroki, kredit talabi, iqtisodiy kutilmalar va likvidlik sharoitlari siyosat foizi real kreditga qay darajada o‘tishini o‘zgartirishi mumkin.
Shu sababli tadqiqot pul-kredit siyosati “samarasiz” degan xulosaga emas, foiz stavkasi kanali to‘liq bo‘lmagan va shartli ishlashi mumkin degan xulosaga yo‘naladi. Miqdoriy regressiya BI Rate bilan kredit o‘sishi o‘rtasida manfiy bog‘liqlikni ko‘rsatsa, sifat muhokamasi bu bog‘liqlik nega har bir davrda mexanik tarzda yuzaga kelmasligini tushuntirishga urinadi.
Manba va Usul Haqida Izoh
Asl sarlavha: The Effectiveness of Monetary Policy and Imperfect Transmission Through The Banking Interest Rate Channel
Mualliflar: Isman; Azhar Alam; Imron Rosyadi.
Mualliflar tartibi: Isman birinchi muallif, Azhar Alam ikkinchi muallif, Imron Rosyadi uchinchi muallif.
Affiliatsiya: Department of Islamic Economic Law, Universitas Muhammadiyah Surakarta, Indonesia.
Corresponding author: Manbalar o‘rtasida nomuvofiqlik bor. PDFdagi correspondence belgisi Azhar Alam va aa123@ums.ac.id bilan bog‘liq ko‘rinsa, rasmiy OJS metadata qaydi Isman ni Primary Contact sifatida ko‘rsatadi. Shu sababli bitta ism qat’iylashtirilmagan.
Teng hissa / teng birinchi mualliflik: Manbada bunday bayonot mavjud emas.
Jurnal: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Jild / son: Vol. 13 No. 1 (2026).
Sahifalar: 91–114.
DOI: 10.31942/iq.v13i1.15723.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
Yuborilgan sana: 21 May 2026.
Qabul qilingan sana: 30 Iyun 2026.
Maqola nashr sanasi: 8 Iyul 2026.
Nashriyot: Center for the Development of Islamic Sciences, Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Manba turi: Nashr etilgan ilmiy jurnal maqolasi.
Taqriz holati: Tadqiqot nashr etilgan jurnal maqolasidir; ushbu tekshiruvda maqolaga xos taqriz hisobotini yoki JURNAL IQTISAD taqriz modelini aniq belgilovchi alohida rasmiy jarayon sahifasini ishonchli tarzda tasdiqlab bo‘lmagani sabab “double-blind”, “ikki taqrizchi” kabi tafsilotlar Verianla tomonidan taxmin qilinmagan.
Litsenziya: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Rasmiy nashr qaydi: JURNAL IQTISADdagi DOI 10.31942/iq.v13i1.15723 maqola sahifasi.
Tadqiqot turi: Explanatory sequential mixed-methods; ikkilamchi miqdoriy ma’lumot tahlili + sifat siyosat/makroprudensial/huquqiy baholash.
Birlamchi dala ma’lumoti: Xabar qilinmagan; tahlil Bank Indonesia hisobotlari va akademik adabiyotga asoslanadi.
Asosiy mustaqil o‘zgaruvchi: BI Rate.
Asosiy bog‘liq o‘zgaruvchi: Kredit o‘sishi.
Asosiy miqdoriy usul: Oddiy chiziqli regressiya.
Asosiy gipoteza: BI Rate kredit o‘sishiga ahamiyatli manfiy ta’sir/bog‘liqlikka ega yoki ega emasligini sinash.
Ahamiyatlilik darajasi: Manba talqinlarida α=0.05 ishlatiladi.
Asosiy regressiya koeffitsiyenti: −2.6211.
Asosiy p-qiymat: 0.005.
R-kvadrat: 0.887.
Tuzatilgan R-kvadrat: 0.858.
F-statistika: 31.31; Prob(F)=0.005.
Regressiya davri: Manba “2020–2025 yillik o‘rtacha” iborasini ishlatadi; \(n\) alohida xabar qilinmagan.
Miqdoriy ma’lumot manbai: Bank Indonesia moliyaviy barqarorlik sharhlari va tegishli ikkilamchi makro/bank ma’lumotlari.
Statistik dastur: Manbada xabar qilinmagan.
Klassik faraz testlari: Zarurligi manba tomonidan qayd etilgan, biroq natijalari PDFda xabar qilinmagan.
Robustness testlari: Zarurligi manba tomonidan qayd etilgan, biroq natijalari PDFda xabar qilinmagan.
Ishonch oraliqlari: Manbada xabar qilinmagan.
Non-linearity testi: Manba munosabatni non-linear deb muhokama qilsa-da, asosiy tahlilda alohida chiziqli bo‘lmagan model xabar qilinmagan.
Nazorat o‘zgaruvchilari: Inflyatsiya, YaIM o‘sishi, NPL va likvidlik muhokamada ko‘rib chiqilgan; xabar qilingan asosiy BI Rate regressiyasiga kiritilmagan.
KLM / PLM / RPLN: Manba ushbu qisqartmalarni makroprudensial vositalar sifatida ishlatadi, biroq asosiy matnda to‘liq nomlarini ochmaydi.
1-rasm chegarasi: Rasmning ko‘rinadigan blok tuzilishi bilan darhol keyingi matnda tasvirlangan rangli/makroprudensial o‘q tuzilishi to‘liq mos kelmaydi.
3-rasm chegarasi: Taglavhada 2020–2025, grafikning yuqori sarlavhasi/x-o‘qida esa 2018–2025 davri ko‘rsatilgan.
4-rasm chegarasi: Matndagi NPL qiymati faqat “%5 dan past” deb xabar qilingani sabab grafikdagi ustundan aniq qiymat chiqarilmagan.
Adabiyot/havola chegarasi: 108–109-sahifalarda ayrim taqqoslama raqamli natijalarning matn ichidagi havolalari bilan izohlarda ko‘rsatilgan nashrlar mavzu jihatidan mos kelmaydi. Ushbu ikkilamchi sonlar asosiy tadqiqotning o‘z natijalari sifatida ishlatilmagan.
Tahririy shablon qoldig‘i: 97-sahifada tadqiqot matnidan ko‘ra mualliflarga mo‘ljallangan maqola yozish yo‘riqnomasi xususiyatidagi jumlalar qolgan va ilmiy mazmun sifatida baholanmagan.
Xulosa bo‘limi chegarasi: PDFning xulosa bo‘limidagi so‘nggi jumla grammatik jihatdan tugallanmay “rather than solely.” iborasi bilan yakunlanadi; yetishmayotgan qism Verianla tomonidan taxmin qilinmagan.
Moliyalashtirish: Asosiy PDFda alohida moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Asosiy PDFda alohida manfaatlar to‘qnashuvi bayonoti mavjud emas.
Ma’lumotlar mavjudligi: Asosiy PDFda alohida data availability bayonoti mavjud emas.
Muallif hissalari: Asosiy PDFda CRediT yoki alohida muallif hissalari bo‘limi mavjud emas.
Etika qo‘mitasi / ishtirokchi roziligi: Tadqiqot inson ishtirokchilari bilan dala tadqiqoti sifatida xabar qilinmagani sabab asosiy PDFda alohida etika qo‘mitasi/rozilik bo‘limi mavjud emas.
Generative AI bayonoti: Asosiy PDFda alohida generative AI foydalanish bayonoti mavjud emas.
Preprint: Manbada preprint raqami yoki preprint versiyasi ko‘rsatilmagan; ko‘rib chiqilgan hujjat nashr etilgan jurnal PDFidir.
Asosiy talqin chegarasi: BI Rate bilan kredit o‘sishi o‘rtasida manbada kuchli va statistik jihatdan ahamiyatli manfiy chiziqli bog‘liqlik xabar qilingan; biroq juda kichik yillik vaqt qatori, nazorat o‘zgaruvchilarining asosiy modelga kiritilmagani, diagnostik/robustness natijalarining ko‘rsatilmagani va non-linearity bevosita modellashtirilmagani sababli bu natija o‘zi butun pul-kredit transmissiya mexanizmining sababiy dalili sifatida talqin qilinmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan