


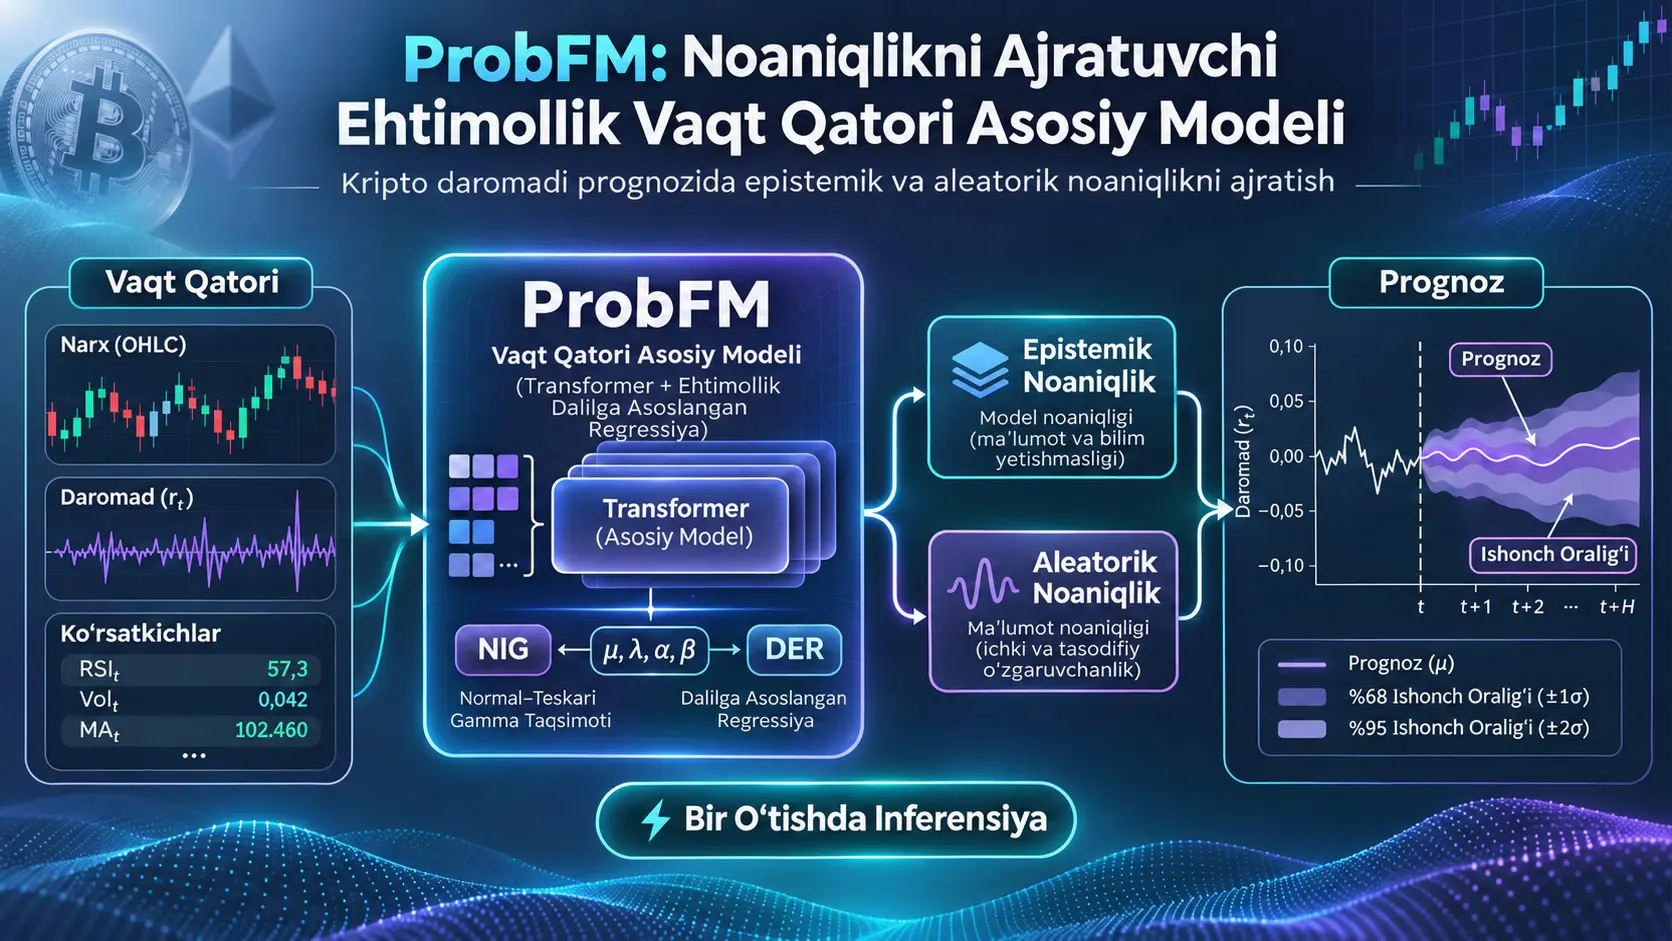
ProbFM (Probabilistic Foundation Model), vaqt qatorlarini prognozlashda faqat bitta nuqtaviy prognoz ishlab chiqarish o‘rniga prognoz noaniqligini epistemik va aleatorik tarkibiy qismlarga ajratishni maqsad qiluvchi, Deep Evidential Regression (DER) hamda Normal-Inverse-Gamma (NIG) taqsimotidan foydalanadigan ehtimollik vaqt qatori doirasidir. Tadqiqot bir tomondan adaptiv patching, Transformer tayanch arxitekturasi, DER boshi, coverage loss va evidence annealingni o‘z ichiga olgan to‘liq ProbFM arxitekturasini ta’riflaydi; boshqa tomondan noaniqlik usulining hissasini arxitektura farqlaridan ajratish maqsadida barcha taqqoslash usullarini ayni 1 qatlamli, 32 yashirin o‘lchamli LSTM ustida sinaydi. Empirik baholash 1-yanvar 2020–3-oktabr 2025 oralig‘idagi ADA, BNB, BTC, DASH, DOGE, ETH, LTC, SOL, USDC, USDT va XRP kundalik log-daromadlaridan foydalanadi.
DERning asosiy maqsadi “model qanchalik xato qilmoqda?” degan savoldan tashqari “bu noaniqlik modelning yetarli bilimga ega emasligidanmi yoki ma’lumotning tabiatan shovqinli ekanidanmi kelib chiqmoqda?” degan savolni ajratishdir. Tadqiqotda epistemik noaniqlik model parametrlari haqidagi noaniqlikni va prinsipial ravishda ko‘proq ma’lumot bilan kamaytirilishi mumkin bo‘lgan qismini; aleatorik noaniqlik esa kuzatuv jarayonidagi yoki bozor ma’lumotidagi kamaytirib bo‘lmaydigan shovqinni ifodalaydi. NIG tuzilmasi bu ikki tarkibiy qismni bitta forward passda alohida hisoblash imkonini beradi.
BTC uchun Evidential Regression “ProbFM core”, RMSE 0,045 va MAE 0,030 bilan boshqa modellarga o‘xshash nuqtaviy prognoz xatosini ko‘rsatadi. Biroq %95 prognoz intervallarida PICP atigi 0,46; ya’ni maqsad qilingan %95 qamrovdan ancha past. ProbFM core ayni BTC tajribasida yillik Sharpe 1,33, Sortino 2,27, Calmar 3,04 va yutish darajasi 0,52 bilan manba jadvalidagi kuchli riskka moslashtirilgan savdo natijalaridan birini beradi. Ammo savdo simulyatsiyasida komissiya, slippage va market impact hisobga olinmagani uchun bu qiymatlarni haqiqiy bozor sof daromadi yoki amalda qo‘llanadigan investitsiya samaradorligi sifatida talqin qilib bo‘lmaydi.
Tadqiqotning muhim uslubiy cheklovi shundaki, e’lon qilingan taqqoslama tajribalar to‘liq Transformer ProbFM arxitekturasini bevosita benchmark qilmaydi. Tajribalar DER noaniqlik mexanizmini ajratib ko‘rsatish uchun bir xil LSTM tayanchidan foydalanadi. Shuning uchun tadqiqot DER asosidagi noaniqlik dekompozitsiyasining nazoratli LSTM muhitidagi xatti-harakati uchun empirik dalil bersa-da, to‘liq ProbFM Transformer arxitekturasining zero-shot yoki keng ko‘lamli foundation-model ustunligini ushbu ma’lumot jadvallari bilan isbotlamaydi.
ProbFM Nima va Bu Tadqiqotda Nima Qilishni Maqsad Qiladi?
ProbFM vaqt qatori kirishini qayta ishlab, nafaqat kelajak qiymatning markaziy prognozini, balki prognoz bilan birga keladigan epistemik va aleatorik noaniqlik tarkibiy qismlarini ham ishlab chiqaradigan DER/NIG asosidagi ehtimollik model doirasidir; taklif etilgan to‘liq arxitektura adaptiv patching, pozitsion kodlash, Transformer orqali tasvir o‘rganish, NIG parametrlarini ishlab chiqaruvchi evidential bosh, coverage-aware yo‘qotish va bir martalik noaniqlik chiqarishdan iborat.
Tadqiqot hal qilmoqchi bo‘lgan muammo
Standart vaqt qatori modellari faqat “ertangi daromad prognozi qancha?” degan savolga e’tibor qaratishi mumkin. Moliyaviy qo‘llanmalarda esa ayni prognoz qiymatining qanchalik ishonchli ekani ham muhim. Masalan, ikki modelning ikkalasi ham keyingi kun uchun %1 musbat daromadni prognoz qilishi mumkin; ammo modellaridan biri juda kuchli ma’lumot tayanchiga ega bo‘lsa, boshqasi ilgari ko‘rmagan bozor rejimida ishlayotgan bo‘lishi mumkin.
Tadqiqot shu sababli umumiy prognoz noaniqligini ikki xil manbaga ajratadi. Epistemik noaniqlik model bilimlaridagi yetishmovchilikni, aleatorik noaniqlik esa ma’lumot hosil qilish jarayonining o‘z shovqinini ifodalaydi. Bu farq ayniqsa risklarni boshqarishda muhim; chunki “ko‘proq ma’lumot to‘plash” epistemik noaniqlikni kamaytirishi mumkin, biroq haqiqiy bozor tasodifiyligini ifodalovchi aleatorik noaniqlikni yo‘qotmaydi.
Epistemik va Aleatorik Noaniqlik O‘rtasidagi Farq Nima?
Epistemik noaniqlik model bilmaydigan yoki yetarlicha o‘rganmagan qismdan kelib chiqadigan va mos yangi ma’lumot bilan kamaytirilishi mumkin bo‘lgan model noaniqligidir; aleatorik noaniqlik esa ma’lumot hosil qilish jarayonidagi ichki shovqin va tasodifiylikni ifodalaydi hamda shunchaki ko‘proq ma’lumot qo‘shish bilan albatta yo‘qolmaydi. ProbFM bu ikki tarkibiy qismni NIG posterioridan alohida matematik kattaliklar sifatida chiqaradi.
Normal-Inverse-Gamma tuzilmasi
Bir o‘zgaruvchili va bir qadamli vaqt qatori masalasi uchun ma’lumotlar to‘plami:
\[ \mathcal{D}=\{(x_i,y_i)\}_{i=1}^{N} \]
deb aniqlanadi. \(x_i\in\mathbb{R}^{T}\), uzunligi \(T\) bo‘lgan tarixiy vaqt oynasini; \(y_i\in\mathbb{R}\) esa bir qadam oldindagi nishonni ifodalaydi.
An’anaviy ehtimollik yondashuvi bevosita:
\[ f_\theta:x\rightarrow p(y\mid x) \]
moslashtirishni o‘rganar ekan, DER:
\[ f_\theta:x\rightarrow p(\phi\mid x) \]
moslashtirishni o‘rganadi. Bu yerda \(\phi\) prognoz taqsimotining parametrlaridir. Shunday qilib, tarmoq faqat taqsimot parametrlarini prognoz qilish o‘rniga ushbu parametrlarning o‘zlari haqidagi dalil va noaniqlikni ifodalashga harakat qiladi.
Tenglama (1): NIG prior
\[ p(\mu,\sigma^2)=\operatorname{NIG}(\mu,\lambda,\alpha,\beta) \tag{1} \]
Bu ifoda Gaussian taqsimotining o‘rtachasi va dispersiyasi haqidagi noaniqlik Normal-Inverse-Gamma oilasi bilan ifodalanishini bildiradi. \(\mu\) markaziy prognoz bilan, \(\lambda\) o‘rtacha parametrining aniqligi bilan, \(\alpha\) va \(\beta\) esa inverse-gamma dispersiya tarkibiy qismi bilan bog‘liq.
Tenglama (2) va (3): NIG dekompozitsiyasi
\[ p(\mu\mid\sigma^2) = \mathcal{N}\left(\mu,\frac{\sigma^2}{\lambda}\right) \tag{2} \]
\[ p(\sigma^2) = \operatorname{Inverse\mbox{-}Gamma}(\alpha,\beta) \tag{3} \]
Birinchi tenglama o‘rtacha parametr ustidagi Gaussian shartli taqsimotni, ikkinchi tenglama esa dispersiya haqidagi inverse-gamma taqsimotini ifodalaydi. \(\lambda\) kattalashganda o‘rtacha parametrga oid dispersiya kamayadi; boshqacha aytganda, modelning o‘rtacha haqidagi epistemik noaniqligi kamayishi mumkin.
Tenglama (4): prognoz qilinadigan o‘rtacha
\[ \mathbb{E}[y\mid x]=\mu \tag{4} \]
Modelning bitta nuqtaviy prognozi \(\mu\)dir.
Tenglama (5): aleatorik noaniqlik
\[ U_{\text{aleatoric}} = \mathbb{E}[\sigma^2\mid x] = \frac{\beta}{\alpha-1} \tag{5} \]
Bu kattalik ma’lumot shovqiniga tegishli noaniqlik tarkibiy qismidir. Formula chekli bo‘lishi uchun \(\alpha>1\) bo‘lishi kerak. \(\beta\) boshqa o‘zgaruvchilar o‘zgarmaganda oshsa, aleatorik dispersiya ortadi; \(\alpha\) kattalashganda esa kamayadi.
Tenglama (6): epistemik noaniqlik
\[ U_{\text{epistemic}} = \operatorname{Var}[\mu\mid x] = \frac{\beta}{(\alpha-1)\lambda} \tag{6} \]
Aleatorik haddan farqli ravishda epistemik noaniqlikda qo‘shimcha ravishda \(\lambda\) mavjud. \(\lambda\) kattalashgan sari modelning o‘rtacha prognozi haqidagi epistemik noaniqligi kamayadi.
Ko‘p ufqli prognozga kengaytirish
Manba NIG tuzilmasi bir o‘zgaruvchili va bir qadamli prognoz uchun ishlatilishini; kelajakda ko‘p ufqli yoki ko‘p o‘zgaruvchili prognozda Normal-Inverse-Wishart (NIW) prior ishlatilishi mumkinligini bildiradi. Bu kengaytma tadqiqotda qo‘llangan empirik natija emas; kelajak arxitektura yo‘nalishi sifatida taqdim etiladi.
Adaptiv patching nega ishlatiladi?
ProbFMning taklif etilgan Transformer arxitekturasi uzun vaqt qatorini alohida vaqt nuqtalari o‘rniga “patch” deb ataluvchi qismlarga ajratadi. Manbaning chastota asosidagi patch o‘lchami mosligi quyidagicha:
| Vaqt qatori chastotasi | Taklif etilgan patch o‘lchami |
|---|---|
| Yillik / choraklik | 8 |
| Oylik | 8, 16, 32 |
| Haftalik / kundalik | 16, 32 |
| Soatlik | 32, 64 |
| Daqiqa darajasi | 32, 64, 128 |
| Soniya darajasi | 64, 128 |
Manbaning maqsadi turli vaqt aniqliklarida bir xil temporal granulyarlikni majburan qo‘llashning oldini olishdir. Shunga qaramay, ushbu patch variantlarining har biri uchun alohida ablyatsiya natijasi tadqiqotda berilmagan.
Tenglama (8) va (9): patch va embedding
\[ X_{\text{patches}} = \operatorname{Patching}(X_{\text{raw}},\text{patch\_size}) \tag{8} \]
\[ X_{\text{encoded}} = \operatorname{LinearProjection}(X_{\text{patches}}) + \operatorname{PositionalEncoding} \tag{9} \]
Birinchi qadam xom vaqt qatorini patchlarga ajratadi. Ikkinchi qadam patchlarni Transformer ishlata oladigan embedding fazosiga proyeksiya qiladi va vaqt ketma-ketligi yo‘qolmasligi uchun pozitsion kod qo‘shadi.
Tenglama (10): sinusoidal pozitsion kodlash
\[ PE_{(t,d)} = \begin{cases} \sin\left(t/10000^{d/d_{\text{model}}}\right), & d\text{ çift ise}\\ \cos\left(t/10000^{d/d_{\text{model}}}\right), & d\text{ tek ise} \end{cases} \tag{10} \]
\(t\) ketma-ketlikdagi vaqt o‘rnini, \(d\) embedding o‘lchami indeksini, \(d_{\text{model}}\) esa umumiy embedding o‘lchamini bildiradi. Sinus va kosinus chastotalarining o‘lchamga qarab o‘zgarishi Transformerga ketma-ketlikdagi nisbiy va mutlaq pozitsiya munosabatlaridan foydalanish imkonini beradi.
Tenglama (11): Multi-Head Attentionning asosiy attention amali
\[ \operatorname{Attention}(Q,K,V) = \operatorname{softmax} \left( \frac{QK^{T}}{\sqrt{d_k}} \right)V \tag{11} \]
\(Q\) so‘rov, \(K\) kalit va \(V\) qiymat matritsalarini ifodalaydi. \(QK^T\), turli vaqt-patch tasvirlarining bir-biriga qanchalik e’tibor berishi kerakligini o‘lchaydigan o‘xshashlik ballarini hosil qiladi. \(\sqrt{d_k}\) masshtablash hadi o‘lcham kattalashganda ichki ko‘paytmalar haddan tashqari kattalashishini cheklashga yordam beradi.
Tenglama (12): feed-forward tarmoq
\[ \operatorname{FFN}(x) = \operatorname{SwiGLU}(W_1x+b_1) \tag{12} \]
SwiGLU Transformer bloklaridagi chiziqli bo‘lmagan o‘zgartirish qatlamida ishlatiladigan darvozali aktivatsiya oilasidir.
DER boshi NIG parametrlarini qanday hosil qiladi?
\[ \mu=W_\mu h+b_\mu \tag{13} \]
\[ \lambda= \operatorname{Softplus}(W_\lambda h+b_\lambda)+\epsilon \tag{14} \]
\[ \alpha= \operatorname{Softplus}(W_\alpha h+b_\alpha)+1+\epsilon \tag{15} \]
\[ \beta= \operatorname{Softplus}(W_\beta h+b_\beta)+\epsilon \tag{16} \]
\(h\) Transformerning yakuniy tasviridir. \(\mu\) haqiqiy son bo‘lishi mumkin; \(\lambda\) va \(\beta\) musbat, \(\alpha\) esa 1 dan katta bo‘lishi shart. Softplus o‘zgartirishi ushbu soha cheklovlarini tarmoq chiqishiga tatbiq etadi. \(\epsilon\) aynan nol qiymat tufayli yuzaga kelishi mumkin bo‘lgan yaroqsiz parametrlarni oldini oluvchi kichik musbat doimiydir; manba bu doimiyning son qiymatini asosiy arxitektura bo‘limida bermaydi.
Evidential loss qanday ishlaydi?
Manbaning asosiy evidential yo‘qotish funksiyasi:
\[ \mathcal{L}_{EDL} = \mathcal{L}_{NLL} + \lambda_{\text{evd}}\mathcal{L}_{reg} \tag{17} \]
ko‘rinishidadir. \(\mathcal{L}_{NLL}\) prognoz qilingan ehtimollik taqsimoti haqiqiy nishonga qanchalik mos ekanini; \(\mathcal{L}_{reg}\) esa noto‘g‘ri prognoz qilayotganda haddan tashqari yuqori dalil/o‘ziga ishonch ishlab chiqarilishini jazolaydi. \(\lambda_{\text{evd}}\) ikki tarkibiy qismning nisbiy og‘irligini belgilaydi. Nazoratli tajriba konfiguratsiyasida \(\lambda_{\text{evd}}=0,1\) deb berilgan.
Tenglama (18): NIG manfiy log-likelihood
\[ \begin{aligned} \mathcal{L}_{NLL} ={}& \frac{1}{2}\log\left(\frac{\pi}{\lambda}\right) -\alpha\log(\Omega)\\ &+ \left(\alpha+\frac{1}{2}\right) \log\left( \frac{(y-\mu)^2}{\lambda}+\Omega \right)\\ &+ \log\left( \frac{\Gamma(\alpha)} {\Gamma\left(\alpha+\frac{1}{2}\right)} \right), \end{aligned} \tag{18} \]
\[ \Omega=2\beta(1+\lambda) \]
Bu tenglama NIG tuzilmasining marjinal Student-t prognoz taqsimotidan kelib chiqadigan likelihood xarajatidir. Prognoz nishondan uzoqlashganda \((y-\mu)^2\) hadi kattalashadi va yo‘qotish ortadi. Shu bilan birga taqsimotning noaniqlik parametrlari ham yo‘qotishni belgilaydi.
Tenglama (19): evidential regularization
\[ \mathcal{L}_{reg} = |\hat{y}-y|\cdot(\alpha+\nu-2) \tag{19} \]
Bu had xato yuqori bo‘lganda modelning haddan tashqari yuqori dalil ishlab chiqarishini jazolash uchun ishlatiladi. Biroq manba bu yerda oldingi NIG tenglamalaridagi \(\lambda\) o‘rniga \(\nu\) belgisidan foydalanadi. Appendix Cda ham DER parametrlari \((\gamma,\nu,\alpha,\beta)\) shaklida berilgan, arxitektura bo‘limida esa \((\mu,\lambda,\alpha,\beta)\) ishlatiladi. Manba bu ikki notatsiya orasidagi moslikni aniq belgilamaydi; shu sababli Verianla belgilarni indamasdan bir-birining o‘rniga qo‘ymaydi.
Coverage loss nimani maqsad qiladi?
\[ \mathcal{L}_{coverage} = |\operatorname{PICP}_{target} - \operatorname{PICP}_{actual}| \tag{20} \]
Bu yerda maqsad haqiqiy qamrov nisbatini maqsad qilingan qamrov nisbatiga yaqinlashtirishdir. Masalan, %95 prognoz intervali maqsad qilinsa:
\[ \operatorname{PICP}_{target}=0.95 \]
bo‘ladi.
Haqiqiy PICP:
\[ \operatorname{PICP}_{actual} = \frac{1}{N} \sum_{i=1}^{N} \mathbb{I} \left( y_i\in [CI_{\text{lower},i},CI_{\text{upper},i}] \right) \tag{21} \]
shaklida hisoblanadi. Indikator funksiyasi haqiqiy nishon interval ichida bo‘lsa 1, bo‘lmasa 0 hosil qiladi. Bu qiymatlarning o‘rtachasi prognoz intervallarining haqiqiy nishonlarni qamrab olish darajasidir.
Muhim talqin chegarasi shuki: loss funksiyasiga coverage hadini qo‘shish test to‘plamida avtomatik ravishda %95 coverage olinishi kafolatini bermaydi. Darhaqiqat, BTC uchun manba 3-jadvalda ProbFM core PICP atigi 0,46.
Birlashtirilgan yo‘qotish
\[ \mathcal{L}_{ProbFM} = \mathcal{L}_{EDL} + \lambda_{coverage}\mathcal{L}_{coverage} + \lambda_{wd}\|\theta\|_2^2 \tag{22} \]
Birinchi had evidential prognoz, ikkinchi had prognoz intervali coverage maqsadi, uchinchi had esa L2 vazn regularizatsiyasidir. Manba \(\lambda_{coverage}\) o‘zgarmas saqlanishini bildiradi, ammo nazoratli tajriba uchun uning son qiymatini bermaydi.
Optimizer va gradient clipping
Manba asosiy ProbFM o‘qitish bo‘limida AdamWdan foydalanganini bildiradi va yangilanishni:
\[ \theta_{t+1} = \theta_t - \eta\cdot \operatorname{clip} (\nabla_\theta\mathcal{L},\operatorname{max\_norm}) \tag{23} \]
shaklida ko‘rsatadi. Bu tenglama clipping mantiqini ajratib ko‘rsatadigan soddalashtirilgan yangilanish ifodasidir. Manba max norm uchun umumiy 1,0–5,0 oralig‘ini aytadi; nazoratli LSTM tajribasining Appendix C konfiguratsiyasida esa max norm 1,0.
Appendix C shuningdek nazoratli tajribalarda optimizer sifatida Adamni beradi. Asosiy arxitektura bo‘limida AdamW yozilgani uchun bu ikki ma’lumot turli tajriba kontekstlariga tegishli bo‘lishi mumkin; biroq manba bu farqni aniq moslashtirish jadvali bilan tushuntirmaydi.
Tenglama (24): cosine annealing izohi
Manba learning rate jadvalini:
\[ \eta_t = \eta_{\text{base}} \cos\left( \frac{\pi t}{T_{\text{total}}} \right) \operatorname{warmup}(t) \tag{24} \]
shaklida yozadi. Ushbu formula yozilgan holicha \(t>T_{\text{total}}/2\) bo‘lganda kosinus hadining manfiylashishiga imkon beradi. Manba bu faqat sxematik ko‘rsatishmi yoki haqiqiy kodda ishlatilgan schedule ekanini tushuntirmaydi. Shu sababli Verianla standart cosine schedule formulasini manba o‘rniga qo‘yib indamasdan tuzatmaydi.
Tenglama (25): evidence annealing
\[ \operatorname{evidence\_scale}(t) = \min\left(1.0,\frac{t}{T_{\text{anneal}}}\right) \tag{25} \]
Bu omil o‘qitish boshida 0 dan boshlanib, \(T_{\text{anneal}}\) qadamida 1 ga yetadi. Manba odatda umumiy o‘qitishning %10–20 qismi davomida oshirilishini bildiradi. Maqsad tarmoq tasvir o‘rganmasidan oldin haddan tashqari o‘ziga ishongan evidential parametrlar ishlab chiqarishini cheklashdir.
Bitta o‘tishda chiqarish
Prognoz paytida DER boshi to‘rtta NIG parametrini bitta forward pass bilan ishlab chiqaradi. Manbaning nuqtaviy prognozi:
\[ \hat{y}=\mu \tag{26} \]
Umumiy prognoz dispersiyasi:
\[ \operatorname{Var}[y\mid x] = \frac{\beta}{\alpha-1} \left( 1+\frac{1}{\lambda} \right) \tag{27} \]
Epistemik noaniqlik:
\[ U_{\text{epistemic}} = \frac{\beta}{(\alpha-1)\lambda} \tag{28} \]
Aleatorik noaniqlik:
\[ U_{\text{aleatoric}} = \frac{\beta}{\alpha-1} \tag{29} \]
deb beriladi.
Tenglama (27) ochiq ravishda Tenglama (28) va (29)ning yig‘indisidir:
\[ \operatorname{Var}[y\mid x] = U_{\text{aleatoric}} + U_{\text{epistemic}} \]
Bu so‘nggi tenglik manba tenglamalarining bevosita algebraik natijasidir; yangi eksperimental topilma emas.
Prognoz intervali
Manba posterior predictive taqsimot Student-t ekanini bildirib:
\[ CI_{1-\alpha} = \hat{y} \pm t_{2\alpha,\alpha/2} \sqrt{ \frac{\beta(\lambda+1)} {\alpha\lambda} } \tag{30} \]
ifodasini beradi va Student-t erkinlik darajasini \(2\alpha\) deb belgilaydi.
Notatsiya ogohlantirishi: Ayni bo‘limda \(\alpha\) NIG taqsimotining shape parametri sifatida ham, \(1-\alpha\) ishonch darajasi ifodasida ham ishlatilayotgandek ko‘rinadi. Shu sababli Tenglama (30)da belgi ma’nosi kontekstga qarab noaniqlashadi. Verianla manba tenglamasini o‘zgartirmasdan ushbu belgi to‘qnashuvini ko‘rinadigan holda saqlaydi.
CRPS nima?
Continuous Ranked Probability Score (CRPS) faqat nuqtaviy prognozni emas, butun prognoz taqsimotini haqiqiy kuzatuv bilan taqqoslaydigan ehtimollik prognoz metrikasidir. Pastroq CRPS manbada yaxshiroq deb talqin qilinadi.
Gaussian prognoz uchun manba:
\[ CRPS = \sigma \left[ z(2\Phi(z)-1) + 2\phi(z) - \frac{1}{\sqrt{\pi}} \right] \tag{31} \]
formulasidan foydalanadi va:
\[ z=\frac{y-\mu}{\sigma} \]
ta’rifini beradi. \(\Phi\) standart normal taqsimotning kumulyativ taqsimot funksiyasi; \(\phi\) esa ehtimollik zichlik funksiyasidir.
PICP, sharpness va uncertainty-error correlation birgalikda qanday o‘qilishi kerak?
PICP haqiqiy kuzatuvlarning prognoz intervali ichida qolish ulushidir. %95 interval uchun yaxshi kalibratsiyada PICP 0,95 atrofida bo‘lishi kutiladi.
Sharpness prognoz intervalining o‘rtacha kengligidir. Torroq intervalning o‘zi yaxshiroq degani emas; agar interval juda tor bo‘lgani uchun haqiqiy qiymatlarni tashqarida qoldirsa, model haddan tashqari o‘ziga ishongan bo‘lishi mumkin.
Uncertainty-Error Correlation prognoz qilingan noaniqlikning haqiqiy prognoz xatosi bilan Pearson korrelyatsiyasidir. Musbat qiymat model qiyin misollarga yuqoriroq noaniqlik berish moyilligini bildiradi. Nolga yaqin yoki manfiy qiymat bu munosabatni qo‘llab-quvvatlamaydi.
ProbFMning %95 Prognoz Intervallari Haqiqatan Yaxshi Kalibrlanganmi?
Manba natijalariga ko‘ra barcha aktivlar uchun yo‘q: ProbFM core %95 maqsadli intervallarda BTCda PICP 0,46, ADAda 0,31, SOLda 0,39 va XRPda 0,36 hosil qilsa, DOGE va ETHda 1,00 ga yetadi; bu keng o‘zgaruvchanlik coverage loss qo‘shilganiga qaramay tekshirilgan testlarda kalibratsiya aktivlar bo‘yicha izchil ravishda %95 maqsadga mos tushmaganini ko‘rsatadi.
| Aktiv | CRPS | PICP (%95 maqsad) | Sharpness | Noaniqlik-Xato Korrelyatsiyasi |
|---|---|---|---|---|
| BTC | 2,65 | 0,46 | 3,90 | 0,00 |
| ADA | 3,39 | 0,31 | 3,32 | 0,09 |
| BNB | 1,30 | 0,68 | 3,63 | −0,12 |
| DASH | 1,57 | 0,59 | 3,49 | 0,04 |
| DOGE | 0,25 | 1,00 | 3,77 | 0,18 |
| ETH | 0,29 | 1,00 | 4,17 | 0,22 |
| LTC | 2,69 | 0,46 | 3,56 | 0,03 |
| SOL | 2,96 | 0,39 | 3,85 | −0,14 |
| USDC | 2,32 | 0,78 | 7,44 | −0,04 |
| USDT | 2,54 | 0,45 | 3,56 | −0,01 |
| XRP | 2,90 | 0,36 | 3,25 | −0,03 |
Bu jadval muhim farqni ko‘rsatadi: ProbFM core aksariyat aktivlarda Gaussian NLL va Student-t NLLga qaraganda torroq prognoz intervallarini beradi, biroq tor intervallar aksariyat aktivlarda nominal %95 qamrovga yetmaydi. DOGE va ETHda esa PICP 1,00. Shu sababli faqat sharpnessga qarab “yaxshiroq noaniqlik prognozi” degan xulosa chiqarib bo‘lmaydi; coverage bilan birga baholash kerak.
Tadqiqot Usuli va Natijalari
Ma’lumotlar to‘plami
Tadqiqot Stooq orqali yuklab olingan 11 likvid kripto aktivning kundalik narx ma’lumotidan foydalanadi:
ADA, BNB, BTC, DASH, DOGE, ETH, LTC, SOL, USDC, USDT va XRP.
Vaqt oralig‘i 1-yanvar 2020–3-oktabr 2025. Har bir aktiv bir xil boshlanish sanasigacha cho‘zilmagani uchun ma’lumot uzunligi aktiv mavjudligiga bog‘liq.
Kundalik log-daromad:
\[ r_t = \log\left( \frac{P_t}{P_{t-1}} \right) \]
bilan hisoblanadi. \(P_t\) joriy kunning, \(P_{t-1}\) oldingi kunning yopilish narxidir. Log-daromad narx nisbatini qo‘shiluvchan vaqt-qatori ko‘rinishiga aylantiradi.
O‘qitish, validatsiya va test ajratilishi
| Element | Manbada berilgan qiymat |
|---|---|
| Asosiy tajriba tayanchi | 1 qatlamli LSTM |
| Yashirin o‘lcham | 32 |
| Dropout | 0,1 |
| Lookback | 50 vaqt qadami |
| Train/validation davri | 2023 oxirigacha |
| Test davri | 2024 va undan keyin |
| Validation | Training ma’lumotining %20 qismi; belgi bo‘yicha vaqt ketma-ketligi saqlangan holda |
| Outlier truncation | Har bir belgida o‘qitish ma’lumotidan hisoblangan 1. va 99. percentillar |
| Standartlashtirish | Belgi bo‘yicha; o‘qitish o‘rtachasi 0, standart og‘ishi 1 bo‘ladigan tarzda |
| Nazoratli tajriba optimizeri | Adam |
| Learning rate | 0,001 |
| Batch size | 128 |
| Maksimal epoch | 50 |
| Early stopping patience | 10 epoch |
| Gradient clipping | max norm 1,0 |
| Weight decay | 0,001 |
| DER regularizatsiya og‘irligi | \(\lambda_{\text{evd}}=0,1\) |
| Random seed | 0 |
| Framework | PyTorch |
| Model tanlash | Eng yaxshi validation loss checkpointi |
Taqqoslangan usullar
| Usul | Ehtimolli mi? | Asosiy chiqish mantiqi |
|---|---|---|
| MSE | Yo‘q | Bitta o‘rtacha prognoz |
| Huber | Yo‘q | Robust bitta nuqtaviy prognoz |
| Gaussian NLL | Ha | O‘rtacha + dispersiya |
| Student-t NLL | Ha | O‘rtacha + masshtab + erkinlik darajasi |
| Quantile Loss | Ha | Bir nechta quantile |
| Adaptive Conformal | Ha | MSE prognozi + kalibratsiya to‘plami bilan interval |
| Deep Evidential Regression | Ha | NIG parametrlari va epistemik/aleatorik dekompozitsiya |
BTC nuqtaviy prognoz samaradorligi
| Usul | RMSE | MAE | Pearson korrelyatsiyasi |
|---|---|---|---|
| MSE | 0,044 | 0,030 | −0,309 |
| Huber | 0,044 | 0,029 | −0,394 |
| Gaussian NLL | 0,044 | 0,029 | −0,192 |
| Student-t NLL | 0,045 | 0,030 | −0,529 |
| Quantile Loss | 0,044 | 0,029 | −0,395 |
| Adaptive Conformal | 0,044 | 0,030 | −0,314 |
| DER / ProbFM core | 0,045 | 0,030 | −0,536 |
RMSE va MAE bo‘yicha usullar bir-biriga juda yaqin. DER/ProbFM coreni eng yaxshi nuqtaviy prognoz usuli deb bo‘lmaydi; uning RMSEsi 0,045 bo‘lib, ayrim usullarning 0,044 qiymatidan biroz yuqori. Manbaning to‘g‘ri da’vosi nuqtaviy prognoz aniqligi “raqobatbardosh/comparable” ekanidir.
Yana diqqatga sazovor jihat — BTCda berilgan barcha Pearson korrelyatsiyalari manfiy. DER/ProbFM core uchun korrelyatsiya −0,536. Bu natija prognoz va amalga oshgan kundalik daromadlarning chiziqli yo‘nalish mosligi BTC testida kuchli musbat bo‘lmaganini aniq ko‘rsatadi. Shu bilan birga manba savdo strategiyasi samaradorligida boshqa yo‘nalishli va noaniqlik filtri asosidagi baholashdan foydalanadi; bu ikki metrikani bir-birining o‘rniga qo‘yish kerak emas.
Manba 2-rasm nimani ko‘rsatadi?
Manba 2-rasm DER prognoz qilgan kundalik daromadlar taqsimotini haqiqiy test daromadlari bilan ADA, BNB, BTC, DASH, DOGE, ETH, LTC, SOL, USDC, USDT va XRP uchun yonma-yon ko‘rsatadi. Mualliflar ayniqsa volatilroq kripto aktivlarda prognoz qilingan daromad taqsimotlari haqiqiy daromadlardan sezilarli ravishda kengroq ekanini ta’kidlaydi.
Rasmning histogram xom ma’lumotlari PDF ichida jadval ko‘rinishida berilmagani uchun Verianla aniq histogram ustun balandliklarini qayta yaratmaydi. Manbada qo‘llab-quvvatlangan ilmiy xabar matn ko‘rinishida saqlangan.
BTC ehtimollik metrikalari
| Usul | CRPS | PICP (%95) | Sharpness | Noaniqlik-Xato Korrelyatsiyasi |
|---|---|---|---|---|
| Gaussian NLL | 2,21 | 0,95 | 15,22 | 0,12 |
| Student-t NLL | 3,17 | 0,95 | 15,48 | 0,11 |
| Quantile Loss | NA | 0,75 | 7,92 | 0,17 |
| Adaptive Conformal | 2,26 | 0,81 | 9,67 | 0,09 |
| DER / ProbFM core | 2,65 | 0,46 | 3,90 | 0,00 |
BTCda Gaussian NLL eng past CRPSni (2,21) va aynan 0,95 PICPni ishlab chiqargan bo‘lsa, ProbFM core CRPS 2,65 va PICP 0,46 beradi. ProbFM corening sharpness qiymati 3,90 bilan ancha kichik; biroq bu tor intervallar faqat %46 qamrov berishi sharpnessni o‘z-o‘zicha ijobiy natija sifatida talqin qilib bo‘lmasligini ko‘rsatadi.
Savdo simulyatsiyasi qoidasi
Manba yo‘nalishli savdo strategiyasidan foydalanadi:
- Prognoz qilingan daromad \(>0\) bo‘lsa uzun pozitsiya (BUY).
- Prognoz qilingan daromad \(\le0\) bo‘lsa qisqa pozitsiya (SELL).
- \(\operatorname{PnL}=\operatorname{signal}\times\operatorname{actual\ return}\times100\) va natija basis pointlarda baholanadi.
Ehtimollik usullarida qo‘shimcha ravishda umumiy prognoz noaniqligi o‘z taqsimotining 75. percentilidan yuqori bo‘lsa, savdo filtrlanadi. Shu sababli ehtimollik modellarning trading natijalari faqat prognoz yo‘nalishini emas, noaniqlik filtrini ham o‘z ichiga oladi.
Sharpe, Sortino, drawdown va Calmar nimani o‘lchaydi?
Manba Sharpe nisbatini:
\[ \operatorname{Sharpe} = \frac{\mu_r}{\sigma_r} \]
deb belgilaydi va kundalik nisbatni \(\sqrt{252}\) bilan yilliklashtiradi.
Sortino nisbati:
\[ \operatorname{Sortino} = \frac{\mu_r}{\sigma_{\text{downside}}} \]
ko‘rinishida bo‘lib, faqat manfiy daromadlarning standart og‘ishini risk sifatida ishlatadi.
Maximum Drawdown kumulyativ PnLdagi eng katta cho‘qqi-tub pasayishidir. Calmar nisbati yilliklashtirilgan daromadni mutlaq maksimal pasayishga bo‘ladi. Win Rate esa foydali savdolarning jami savdolar soniga nisbatidir.
BTC savdo samaradorligi
| Usul | Yillik Sharpe | Yillik Sortino | Max DD (bps) | Calmar | Win Rate |
|---|---|---|---|---|---|
| MSE | 0,90 | 1,52 | −15,89 | 1,98 | 0,51 |
| Huber | 0,59 | 0,93 | −15,14 | 1,35 | 0,51 |
| Gaussian NLL | 0,49 | 0,77 | −15,14 | 1,12 | 0,50 |
| Student-t NLL | 0,70 | 1,08 | −15,89 | 1,41 | 0,51 |
| Quantile Loss | 1,13 | 1,90 | −15,14 | 2,60 | 0,52 |
| Adaptive Conformal | 0,98 | 1,64 | −15,14 | 2,25 | 0,51 |
| DER / ProbFM core | 1,33 | 2,27 | −15,14 | 3,04 | 0,52 |
Manba BTC uchun ProbFM core eng yuqori Sharpe va Sortino nisbatlarini berganini ta’kidlaydi. Biroq yutish darajasi 0,52 va Quantile Loss bilan bir xil. Yuqori riskka moslashtirilgan nisbatlarning manbai faqat “ko‘proq to‘g‘ri yo‘nalish prognozi” emas; savdo tanlovi va noaniqlik filtri ham natijalarga kiradi.
To‘liq Transformer ProbFM Arxitekturasi Bu Tadqiqotda Empirik Ravishda Tasdiqlanganmi?
To‘liq emas. Tadqiqot Transformer asosidagi ProbFM arxitekturasini batafsil ta’riflasa-da, natijalar jadvallaridagi nazoratli empirik taqqoslashlar 1 qatlamli, 32 yashirin o‘lchamli umumiy LSTM tayanchida DER va boshqa noaniqlik usullarini taqqoslaydi; shu sababli BTC va boshqa kriptolar bo‘yicha berilgan samaradorliklar asosan DER/ProbFM-core noaniqlik mexanizmini tasdiqlaydi, to‘liq adaptiv-patching Transformer arxitekturasining ustunligini bevosita sinamaydi.
Boshqa 10 aktivda ProbFM core savdo natijalari
| Aktiv | Yillik Sharpe | Yillik Sortino | Max DD (bps) | Calmar | Win Rate |
|---|---|---|---|---|---|
| BTC | 1,33 | 2,27 | −15,14 | 3,04 | 0,52 |
| ADA | −0,83 | −0,86 | −88,94 | −0,86 | 0,46 |
| BNB | 1,96 | 2,80 | −21,26 | 3,44 | 0,57 |
| DASH | −0,49 | −0,55 | −66,52 | −0,47 | 0,50 |
| DOGE | −0,08 | −0,12 | −63,42 | −0,10 | 0,49 |
| ETH | 1,10 | 1,84 | −38,83 | 1,91 | 0,50 |
| LTC | 0,17 | 0,22 | −42,44 | 0,23 | 0,55 |
| SOL | 1,64 | 2,84 | −28,99 | 4,07 | 0,54 |
| USDC | 9,14 | 16,24 | −0,05 | 53,43 | 0,68 |
| USDT | 5,28 | 8,32 | −0,11 | 20,03 | 0,58 |
| XRP | 1,44 | 2,67 | −28,35 | 3,55 | 0,53 |
Natijalar aktivlar bo‘yicha bir xil emas. ADA, DASH va DOGEda ProbFM core Sharpe nisbati manfiy; BTC, BNB, ETH, SOL va XRPda musbat. USDC va USDT uchun juda yuqori Sharpe/Sortino qiymatlari berilgan. Bu ikki aktiv stablecoin bo‘lgani sababli daromad va drawdown masshtablari boshqa kripto aktivlardan farq qiladi; bundan tashqari savdo xarajatlari hisobga olinmagan. Shu sababli stablecoinlarning yuqori nisbatlarini boshqa kripto aktivlarning iqtisodiy samaradorligi bilan to‘g‘ridan-to‘g‘ri tenglashtirish to‘g‘ri emas.
Manbadagi “portfel optimallashtirish” da’vosining chegarasi
Maqolaning kirish bo‘limi noaniqlikka asoslangan position sizing ishlatuvchi portfel optimallashtirish equal-weighted baseline dan oshganini aytadi. Biroq yuklangan PDFdagi usul, natija va qo‘shimcha jadvallarda alohida portfel optimallashtirish tajribasi, portfel vaznlash tenglamasi yoki equal-weighted taqqoslash jadvali berilmagan. Ko‘rinadigan empirik natijalar kundalik yo‘nalishli savdo strategiyasi va 75. percentil noaniqlik filtriga tegishli.
Shu sababli Verianla portfel optimallashtirish da’vosini tasdiqlangan batafsil natija sifatida kengaytirmaydi. Manbada tafsiloti ko‘rsatilmagan bu da’vo faqat manba muallifining kirish bo‘limidagi bayonoti bo‘lib qoladi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- DER/NIG tuzilmasi bitta forward pass ichida epistemik va aleatorik noaniqlikni matematik jihatdan alohida kattaliklar shaklida ishlab chiqarishi mumkin.
- Nazoratli LSTM tajribasida DERning nuqtaviy prognoz RMSE/MAE qiymatlari boshqa usullar bilan umuman bir xil kattalik darajasida.
- BTC savdo simulyatsiyasida ProbFM core manba jadvalidagi eng yuqori Sharpe va Sortino qiymatlarini berdi.
- Noaniqlik metrikalari kripto aktivlar bo‘yicha sezilarli darajada o‘zgaradi.
- Coverage lossga qaramay ProbFM corening %95 PICP maqsadi barcha aktivlarda bajarilmagan.
- Noaniqlik filtri manbaning moliyaviy qaror tajribasida savdo tanlovining bir qismidir.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- ProbFM barcha kripto aktivlarda eng yaxshi prognoz modeli degan xulosa qo‘llab-quvvatlanmaydi.
- To‘liq Transformer ProbFM arxitekturasi jadvalda taqqoslangan barcha usullardan ustun ekani ko‘rsatilmagan.
- %95 prognoz intervallari umuman yaxshi kalibrlangani ko‘rsatilmagan.
- Berilgan Sharpe va Sortino nisbatlari haqiqiy savdo xarajatlaridan keyingi investitsiya daromadi emas.
- Tadqiqot kelajakdagi kripto narxini kafolatlaydigan oldi-sotdi tizimini taqdim etmaydi.
- Natijalarni aksiyalar, valyuta, energiya yoki boshqa vaqt qatori sohalariga umumlashtirish imkoniyati hali sinovdan o‘tkazilmagan.
- Natijalarning turli random seedlar ostidagi statistik taqsimoti berilmagan.
Manbaning o‘z cheklovlari
Ma’lumot qamrovi: Asosiy baholash faqat 11 kripto aktivga qaratilgan.
Bozor rejimlari: Manba o‘rganilgan davr o‘ta qulashlar yoki uzoq davom etuvchi ayiq bozorlarini ham o‘z ichiga olgan barcha bozor rejimlarini qamrab olmasligi mumkinligini tan oladi.
Savdo xarajatlari: Slippage, komissiya va market impact simulyatsiyada yo‘q.
Arxitektura qamrovi: Nazoratli taqqoslashlar LSTM asosida; boshqa arxitekturalar turli trade-offlarni hosil qilishi mumkin.
Ablyatsiya yetishmasligi: Coverage loss, evidence annealing va bounded prediction o‘zgartirishining hissalari ushbu versiyada alohida ablyatsiya orqali o‘lchanmagan.
Statistik robustlik: Manba kelajakda bir nechta random initialization, ishonch intervallari, runlar orasidagi standart og‘ishlar va formal gipoteza testlarini o‘tkazishni tavsiya qiladi. Mavjud reproducibility sozlamasida random seed 0 deb berilgan.
Klassik modellar: ARIMA va GARCH kabi klassik vaqt qatori/moliyaviy ekonometrika modellari mavjud tajriba jadvalida taqqoslanmagan, kelajakdagi ish sifatida qoldirilgan.
Manba ichidagi texnik va hisobot izohlari
| Mavzu | Manbada ko‘rinadigan holat | To‘g‘ri talqin chegarasi |
|---|---|---|
| Transformer / LSTM farqi | To‘liq ProbFM Transformer sifatida ta’riflanadi; taqqoslama tajribalar umumiy LSTM tayanchidan foydalanadi. | Jadval natijalari to‘liq Transformer ProbFM benchmarki sifatida taqdim etilmasligi kerak. |
| NIG notatsiyasi | Arxitektura bo‘limida \(\mu,\lambda,\alpha,\beta\); tajriba va regularization bo‘limida \(\gamma,\nu,\alpha,\beta\) ishlatiladi. | Manba aniq moslik bermagani uchun belgilar indamasdan almashtirilmasligi kerak. |
| Optimizer | Asosiy usul AdamW; nazoratli tajriba Appendix C Adam deb bildiradi. | Ikki o‘qitish konteksti ajratilishi kerak; manba farqni to‘liq tushuntirmaydi. |
| Cosine schedule | Eq. 24 faqat \(\cos(\pi t/T)\)ni o‘z ichiga oladi. | Yozilgan holicha ikkinchi yarmida manfiy bo‘lishi mumkin; manba uni amaliy kod bilan tushuntirmaydi. |
| Confidence interval notatsiyasi | \(\alpha\) ham NIG shape, ham ishonch darajasining to‘ldiruvchisi sifatida ishlatilgandek. | Eq. 30da belgi ma’nosi kontekstga bog‘liq ravishda noaniq. |
| Coverage natijasi | Coverage loss maqsadi %95; BTC ProbFM-core PICP 0,46. | Coverage loss mavjudligi kalibratsiya muvaffaqiyatini kafolatlamaydi. |
| Portfel optimallashtirish | Kirishda muvaffaqiyat da’vosi bor; alohida usul/natija jadvali ko‘rinmaydi. | Tafsilotlanmagan muallif bayonoti to‘liq empirik natija sifatida kengaytirilmasligi kerak. |
Manba va Usul Haqida Izoh
Asl sarlavha: ProbFM: Probabilistic Time Series Foundation Model with Uncertainty Decomposition
Mualliflar: Arundeep Chinta; Lucas Vinh Tran; Jay Katukuri.
Mualliflar tartibi: Manbadagi tartib saqlangan.
Affiliatsiyalar: Arundeep Chinta va Jay Katukuri — JPMorganChase, Palo Alto, USA. Lucas Vinh Tran — JPMorganChase, London, UK.
Aloqa: Manba birinchi sahifada uchala muallifning ham e-pochta manzilini beradi. Alohida “corresponding author” belgisi yo‘q.
Teng hissa: Yuklangan PDFda teng hissa bayonoti yo‘q.
Manba turi: arXiv preprint.
arXiv identifikatori: arXiv:2601.10591v1.
Asosiy soha: cs.LG — Machine Learning.
Yuklash sanasi: 15-yanvar 2026.
Jurnal / konferensiya: 2026-yil noyabr holatiga ko‘ra ayni sarlavha uchun tasdiqlangan hakamlikdan o‘tgan jurnal yoki konferensiya nashri aniqlanmagan; rasmiy yozuv preprint bo‘lib qolmoqda.
DOI: Yuklangan PDFda va tekshirilgan rasmiy arXiv yozuvi matnida alohida nashr DOI si berilmagan; shu sababli Verianla tasdiqlanmagan DOI qo‘shmaydi.
Litsenziya: Yuklangan PDFning ko‘rinadigan matnida ochiq litsenziya ma’lumoti yo‘q; tasdiqlanmagan litsenziya ma’lumoti qo‘shilmagan.
Moliyalashtirish: Alohida moliyalashtirish bayonoti yuklangan PDFda yo‘q.
Manfaatlar to‘qnashuvi: Alohida manfaatlar to‘qnashuvi bayonoti ko‘rinmaydi.
CRediT muallif hissalari: Alohida CRediT hissa jadvali yo‘q.
Ma’lumot manbai: Kripto narx ma’lumotlari Stooq orqali olingan. Manba alohida data-availability bayonoti yoki qayta ishlab chiqarish kod omborini bermaydi.
Ma’lumot davri: 1-yanvar 2020–3-oktabr 2025; aktiv mavjudligiga qarab barcha qatorlar bir xil uzunlikda emas.
Asosiy tadqiqot turi: Ehtimollik vaqt qatori modellashtirish + nazoratli mashinaviy o‘rganish taqqoslash + moliyaviy savdo simulyatsiyasi.
Taklif etilgan arxitektura: Adaptiv patching, positional encoding, Transformer, DER/NIG head, evidential loss, coverage loss, evidence annealing va single-pass inference.
Empirik taqqoslash arxitekturasi: 1 qatlamli, 32 yashirin o‘lchamli LSTM; barcha usullarda bir xil tayanchdan foydalanib noaniqlik usullarining ta’siri ajratilgan.
Muhim natija chegarasi: Tadqiqot to‘liq Transformer ProbFM barcha raqib foundation modellardan yaxshiroq ekanini ko‘rsatmaydi. Empirik jadvallar asosan DER mexanizmining umumiy LSTM muhitidagi xatti-harakatini ko‘rsatadi.
Kalibratsiya chegarasi: %95 maqsadli prognoz intervallarida ProbFM core PICP qiymati aktivlar bo‘yicha 0,31–1,00 oralig‘ida o‘zgaradi; shuning uchun manba natijalari bir xil %95 kalibratsiyani ko‘rsatmaydi.
Savdo simulyatsiyasi chegarasi: Slippage, komissiya va market impact kiritilmagan. Berilgan Sharpe, Sortino, Calmar va drawdown qiymatlari real bozor amaliyotida xuddi shunday yuz berishining isboti emas.
Manba disclaimeri: Maqola JPMorganChase ma’lumotlarning to‘liqligi yoki aniqligiga kafolat bermasligini; fikrlar mualliflarga tegishli ekanini va hujjat investitsiya tadqiqoti, investitsiya maslahati, qimmatli qog‘oz yoki moliyaviy mahsulotni sotib olish-sotish tavsiyasi emasligini ochiq bildiradi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan