


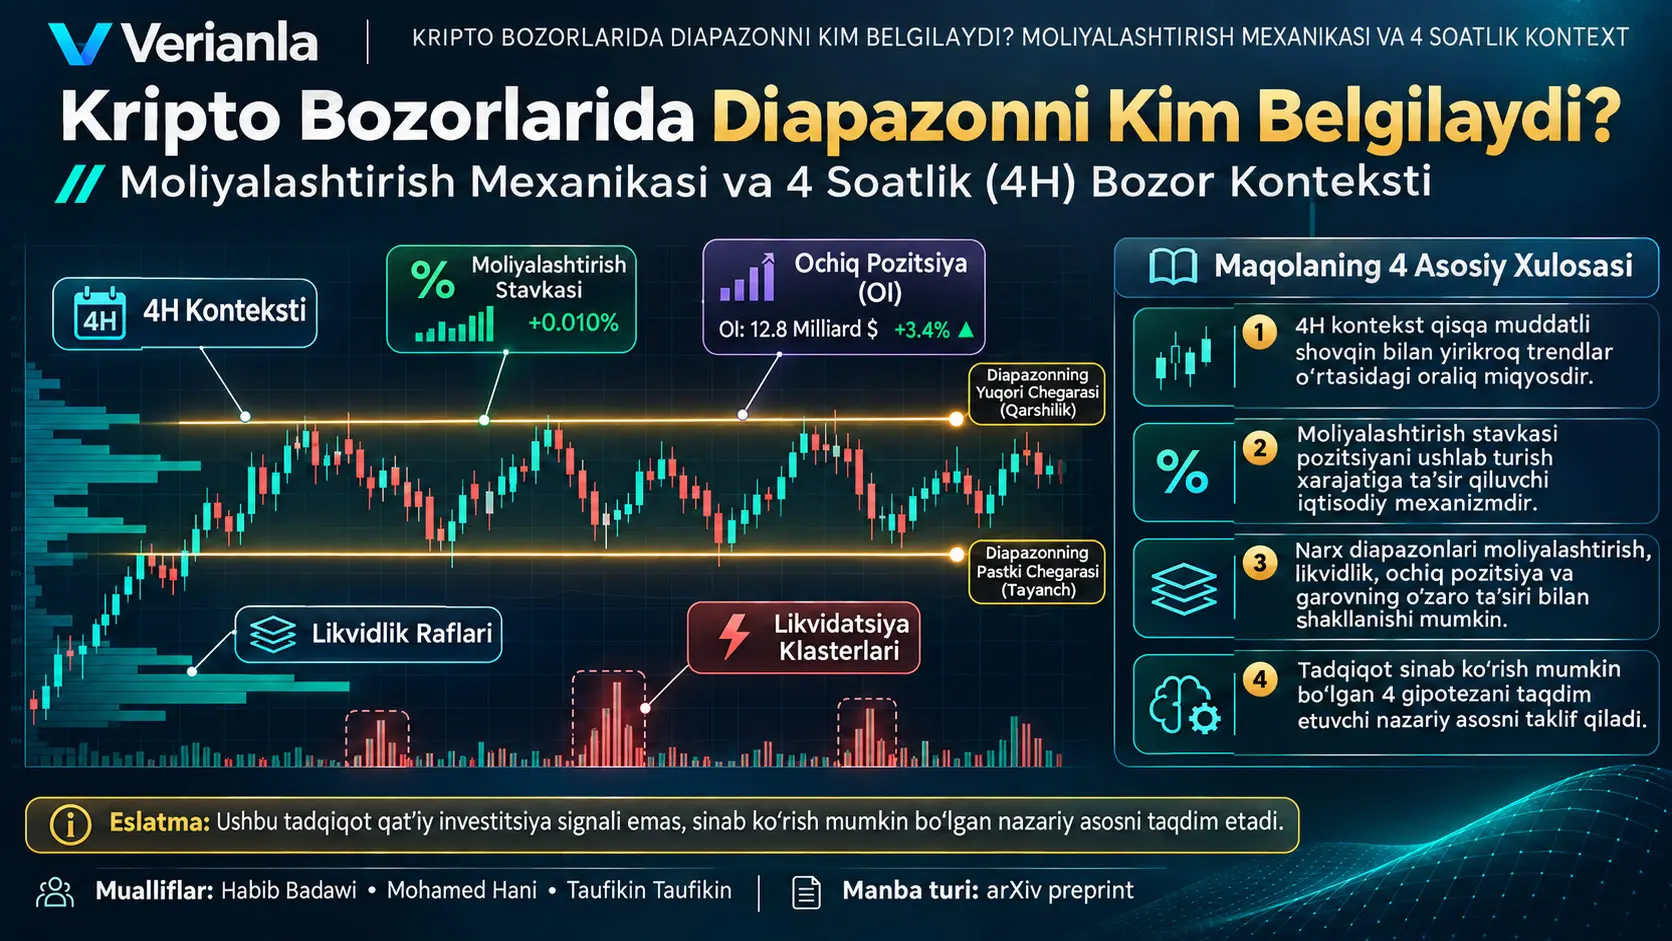
To‘rt soatlik bozor konteksti (4H context), ushbu tadqiqotda kriptovalyuta bozorlarida qisqa muddatli volatilitet bilan uzoqroq muddatli yo‘nalishli harakatlar o‘rtasidagi strukturaviy oraliq miqyosni ifodalovchi analitik vaqt doirasidir. Tadqiqot, ayniqsa doimiy fyuchers bozorlarida narxning ma’lum diapazonda qolishini faqat “noaniqlik” yoki tasodifiy konsolidatsiya sifatida talqin qilish o‘rniga; moliyalashtirish stavkasi, ochiq pozitsiyalar hajmi, likvidlik taqsimoti, leveraj, ta’minot sig‘imi va 4H bozor strukturasi birgalikda hosil qiladigan vaqtinchalik muvozanat sifatida tushuntiruvchi nazariy va sinab ko‘rish mumkin bo‘lgan doirani taklif qiladi.
Manbaning asosiy da’vosi shuki, moliyalashtirish stavkasi (funding rate) faqat bozor yo‘nalishini ko‘rsatuvchi kayfiyat indikatori emas; u doimiy fyuchers narxini spot narxga yaqin saqlashga intiladigan iqtisodiy rag‘bat mexanizmining bir qismi sifatida, nomutanosib pozitsiyalarni ushlab turish xarajatini o‘zgartirish orqali bozor xatti-harakatini cheklashi mumkin. Musbat moliyalashtirishda uzun pozitsiya egalari qisqa pozitsiya egalariga, manfiy moliyalashtirishda esa qisqa pozitsiya egalari uzun pozitsiya egalariga to‘lov qiladi. Tadqiqot talqiniga ko‘ra, bu xarajat, ayniqsa uzoq vaqt bir yo‘nalishda qolsa, haddan tashqari leverajlangan yo‘nalishli pozitsiyalarni saqlashni qiyinlashtirishi va narxning bir koridor ichida qolishiga hissa qo‘shishi mumkin.
Tadqiqot empirik tarzda tasdiqlangan yagona ma’lumotlar to‘plami natijalarini hisobot qilmaydi. Buning o‘rniga to‘rtta asosiy gipoteza, ma’lumot yig‘ish standartlari, o‘lchov chegaralari, bozor mikrostrukturasi metrikalari va falsifikatsiya shartlarini belgilaydi. Shu sababli “moliyalashtirish stavkasi narx diapazonini aniq belgilaydi”, “4H har bir kriptoaktiv uchun optimal vaqt oralig‘idir” yoki manbada berilgan chegaralar universal bozor qonunlari, degan xulosaga kelib bo‘lmaydi. Manbaning o‘zi ham ushbu doira tarixiy ma’lumotlar va turli bozor rejimlarida tizimli ravishda sinovdan o‘tkazilishi kerakligini ta’kidlaydi.
Manbada taklif qilingan ayrim chegaralar ancha aniq: moliyalashtirish yo‘nalishi kamida uchta ketma-ket 4H davr davomida saqlanishi, moliyalashtirish buzilishdan oldin mutlaq jihatdan %0,01/8 soat darajasidan pastga yaqinlashishi, likvidlik chuqurligining %20 dan ko‘prog‘i diapazondan tashqariga ko‘chishi, moliyalashtirish sakrashi 30 davrlik o‘rtachaning ikki standart og‘ishini oshishi, 4H shamlarining kamida ikki ketma-ket davr diapazondan tashqarida yopilishi va likvidatsiya zichligi diapazon chegarasining %2 atrofida jami likvidatsiya hajmining kamida %30 iga yetishi kabi mezonlar qo‘llanadi. Biroq bular ushbu tadqiqotda katta empirik ma’lumotlar to‘plami bilan tasdiqlangan samaradorlik chegaralari emas; taklif qilingan doirani sinab ko‘rish mumkin bo‘lishi uchun belgilangan operatsion mezonlardir.
Tadqiqotning asosiy muammosi: “Bozor diapazoni” aslida nimani anglatadi?
Kriptovalyuta bozorlarida narxning ma’lum yuqori va quyi chegara o‘rtasida uzoq vaqt qatnab turishi ko‘pincha “yonlama bozor”, “konsolidatsiya” yoki “noaniqlik” kabi iboralar bilan tavsiflanadi. Ushbu tadqiqot bunday izoh mexanizmni yetarlicha ko‘rsatmasligini ta’kidlaydi. Mualliflar taklif qilgan doirada narx diapazoni — pozitsiyani saqlash xarajatlari, bozor chuqurligi, leverajdan foydalanish, ta’minot sig‘imi va investorlarning turli vaqt miqyoslaridagi xatti-harakatlari vaqtincha muvozanatlashgan bozor holatidir.
Bu yerdagi “boshqaruv” yoki “governance” iborasi markaziy tashkilot narx chegarasini buyruq bilan belgilaydi degani emas. Tadqiqot, aksincha, diapazon chegaralari ko‘plab mexanizmlarning o‘zaro ta’siridan yuzaga keladigan natija ekanini ilgari suradi. Moliyalashtirish xarajati nomutanosib pozitsiyani qimmatlashtirishi mumkin; market-meykerlarning buyurtmalar kitobi chuqurligi ayrim narx hududlarida to‘planishi mumkin; ta’minot xarajatlari pozitsiya saqlash imkoniyatini cheklashi mumkin; likvidatsiyalar esa ortiqcha leveraj yig‘ilganda majburiy pozitsiya yopilishlarini ishga tushirishi mumkin. Shu sababli tadqiqotning “diapazonni kim belgilaydi?” savoliga javobi bitta ishtirokchi emas, balki ushbu mexanizmlar birgalikda hosil qiladigan taqsimlangan tuzilmadir.
Asosiy texnik tushunchalar
| Tushuncha | Nimani anglatadi? | Doiradagi roli |
|---|---|---|
| 4H vaqt oralig‘i | Narx ma’lumotlarini to‘rt soatlik shamlarda birlashtiradigan vaqt miqyosi. | Manbaga ko‘ra juda qisqa muddatli shovqinni kamaytirib, strukturaviy o‘zgarishlarga sezgirlikni saqlaydigan oraliq miqyos. |
| Moliyalashtirish stavkasi | Doimiy fyucherslarda uzun va qisqa pozitsiya egalari o‘rtasidagi davriy to‘lov mexanizmi. | Doimiy shartnoma narxining spot narxdan barqaror ravishda uzilib ketishini cheklovchi iqtisodiy rag‘bat va pozitsiyani saqlash xarajati. |
| Ochiq pozitsiya / Open Interest (OI) | Hali yopilmagan derivativ shartnomalarning jami hajmi. | Leverajlangan pozitsiyalar to‘planishi, pozitsiya rotatsiyasi va majburiy yechilishni farqlashda ishlatiladigan asosiy ko‘rsatkich. |
| Likvidatsiya zanjiri | Majburiy pozitsiya yopilishlari narxni harakatlantirib, boshqa majburiy yopilishlarni ishga tushirishi. | Diapazon chegaralaridagi tez harakat va qaytish mexanizmi uchun ilgari surilgan kanallardan biri. |
| Likvidlik tokchasi / Liquidity shelf | Buyurtmalar kitobida muhim xarid yoki sotuv chuqurligi to‘plangan narx hududi. | Manbaning diapazon chegarasi va buzilishdan oldingi likvidlik ko‘chishi tushunchalarida ishlatadigan tuzilma. |
| Basis spread | Derivativ shartnoma narxi bilan spot narx o‘rtasidagi nisbiy farq. | Arbitraj bosimi va derivativ-spot ajralishining miqdoriy ko‘rsatkichi. |
| Gamma exposure | Opsionlarda deltaning bazaviy aktiv narxiga sezgirligi o‘zgarish tezligi bilan bog‘liq pozitsiya ta’siri. | Manba qisqa gamma hududlarini qarshilik, uzun gamma hududlarini barqarorlik bilan bog‘laydi; bu munosabat tadqiqotning nazariy doirasining bir qismidir. |
| Ta’minot elastikligi / Collateral elasticity | Mavjud ta’minot shartlarida tizim qancha pozitsiyani ko‘tara olishini ifodalovchi konseptual sig‘im. | Diapazon kengligi qarz olish xarajati va ta’minotdan foydalanish imkoniyati bilan birga o‘zgarishi mumkinligi haqidagi da’voda ishlatiladi. |
Kripto Bozorlarida Moliyalashtirish Stavkasi Nima va Nega Muhim?
Moliyalashtirish stavkasi doimiy fyuchers shartnomalarida uzun va qisqa pozitsiya egalari o‘rtasida ma’lum oraliqlarda amalga oshadigan to‘lovni belgilovchi stavkadir; tadqiqotdagi asosiy ahamiyati nomutanosib yo‘nalishli pozitsiyalarni saqlashga bevosita iqtisodiy xarajat yuklash orqali doimiy shartnoma narxi bilan spot narx o‘rtasidagi ajralishni cheklashi mumkin bo‘lgan mexanizm sifatida ko‘rilishidir.
Moliyalashtirish mexanizmining iqtisodiy mantiqi
Doimiy fyucherslarning klassik fyuchers shartnomalari kabi aniq tugash muddati yo‘q. Shu sababli shartnoma narxining spot bozordan uzoq vaqt uzilib ketishining oldini olish uchun moliyalashtirish mexanizmidan foydalaniladi. Manba izohiga ko‘ra, doimiy shartnoma narxi spot narxdan yuqori bo‘lganda moliyalashtirish odatda musbat bo‘ladi; uzun pozitsiya egalari qisqa pozitsiya egalariga to‘lov qiladi. Bu doimiy shartnomani sotib olish xarajatini oshirib, qisqa doimiy shartnoma / uzun spot kabi arbitraj operatsiyalarini iqtisodiy jihatdan jozibaliroq qilishi mumkin. Aks holatda manfiy moliyalashtirish qisqa pozitsiyalarni saqlash xarajatini oshirishi mumkin.
Tadqiqot bu mexanizmni “yo‘nalish ko‘rsatkichi”dan kengroq talqin qiladi. Muhim jihat faqat moliyalashtirishning musbat yoki manfiyligi emas; uning kattaligi, qancha vaqtdan beri bir yo‘nalishda qolayotgani va 4H struktura bilan mosligi yoki mos emasligidir. Masalan, kuchli musbat moliyalashtirish ko‘tarilish yo‘nalishidagi pozitsiyalar qimmatlashganini ko‘rsatishi mumkin. Biroq tadqiqot yuqori musbat moliyalashtirishning o‘zi avtomatik ravishda narx pasayadi degani ekanini aytmaydi; asosiy gipoteza moliyalashtirish bosimini 4H struktura, ochiq pozitsiya va likvidlik ko‘rsatkichlari bilan birga baholashdir.
Moliyalashtirish xarajatini yilliklashtirish
Manba sakkiz soatlik moliyalashtirish stavkasini yillik kontekstga o‘tkazish uchun quyidagi chiziqli yilliklashtirish munosabatidan foydalanadi:
\[ A_{\text{simple}} = r_{8H}\times 3 \times 365 \times 100 \]
Bu yerda \(r_{8H}\), sakkiz soatlik moliyalashtirish stavkasining o‘nlik ko‘rinishidir. Masalan, %0,05 stavka o‘nlik ko‘rinishda \(0{,}0005\) deb yoziladi. Bir sutkada uchta sakkiz soatlik davr bo‘lgani uchun \(3\), bir yilda 365 kun bo‘lgani uchun \(365\) ko‘paytuvchisi ishlatiladi. Oxirgi \(100\) ko‘paytuvchisi o‘nlik natijani foizga aylantiradi. Shu sababli \(0{,}0005 \times 3 \times 365 \times 100 = 54{,}75\%\) oddiy yilliklashtirilgan xarajatni beradi.
Matematik roli: Bu formula daromad prognozi modeli emas; o‘zgarmas deb faraz qilingan sakkiz soatlik moliyalashtirish stavkasini oddiy chiziqli usul bilan yillik miqyosga o‘tkazadi. Birlik: Natija yillik foiz sifatida ifodalanadi. Faraz: Moliyalashtirish stavkasi butun yil davomida bir xil qoladi deb faraz qilinadi; amalda moliyalashtirish stavkasi davrdan davrga o‘zgarishi mumkin. Talqin chegarasi: Yilliklashtirilgan son pozitsiya haqiqatan bir yil davomida ayni moliyalashtirish stavkasini to‘laydi yoki oladi degani emas.
Manba ichidagi usul izohi: Tadqiqotning VIII-jadval izohida yilliklashtirish “continuous compounding”, ya’ni uzluksiz murakkab foizlashni faraz qilishi yozilgan; biroq jadval va izoh matnida berilgan \(r_{8H}\times3\times365\) munosabati matematik jihatdan chiziqli/oddiy yilliklashtirishdir. Verianla bu ikki ifodani bitta formula sifatida birlashtirmaydi va manba ichidagi ushbu nomuvofiqlikni ochiq saqlaydi.
Manbada berilgan 30 kunlik moliyalashtirish misolidagi arifmetik farq
Manba %0,05/8 soat moliyalashtirish stavkasini 30 kun davomida to‘laydigan 1x pozitsiya uchun taxminan %5,5; 10x leveraj uchun esa kapitalga nisbatan %55 xarajat misolini beradi. Biroq ayni matn qo‘llagan chiziqli hisob bo‘yicha 30 kunda \(30\times3=90\) moliyalashtirish davri bor va \(0{,}05\%\times90=4{,}5\%\) bo‘ladi. Ayni nominal xarajat 10x leveraj ostida boshlang‘ich ta’minotga nisbatan olinsa, oddiy yondashuv taxminan %45 ga teng keladi. Shu sababli %5,5/%55 sonlari Verianla tomonidan tuzatilgan manba natijasi sifatida berilmagan; manba ichidagi arifmetik nomuvofiqlik sifatida belgilangan.
4 Soatlik (4H) Kontekst Ushbu Doirada Nimani Anglatadi?
4H kontekst tadqiqot taklif qilgan modelda juda qisqa vaqt miqyoslaridagi shovqin bilan kundalik/haftalik rejim o‘zgarishlari orasidagi analitik qatlamdir; mualliflar ushbu vaqt oralig‘i likvidlik joylashuvi, ochiq pozitsiya o‘zgarishi, moliyalashtirish bosimi va institutsional miqyosdagi pozitsiyalash kabi strukturaviy omillarni birgalikda o‘qish uchun mos muvozanat beradi, deb ta’kidlaydi.
4H nega “oraliq miqyos” sifatida tanlanadi?
Manba asosiga ko‘ra bir daqiqalik yoki besh daqiqalik grafiklar algoritmik savdo, qisqa muddatli buyurtma bekor qilishlar, kutilmagan yangilik reaksiyalari va mikrostrukturaviy shovqin ta’siriga oson tushishi mumkin. Kundalik grafiklar esa ayrim leveraj va likvidlik o‘zgarishlariga sekinroq javob berishi mumkin. Shu sababli mualliflar to‘rt soatlik vaqt oralig‘ini qisqa muddatli xatti-harakatni filtrlash bilan strukturaviy o‘zgarishga sezgirlik o‘rtasidagi amaliy oraliq yechim sifatida joylashtiradi.
Bu tanlov empirik tarzda “barcha kriptoaktivlar uchun 4H eng yaxshi vaqt oralig‘i” ko‘rinishida tasdiqlanmagan. Tadqiqotning cheklovlar bo‘limida turli bozor rejimlari yoki aktivlar boshqa vaqt aniqligini talab qilishi mumkinligi ochiq tan olinadi va optimal vaqt oralig‘ini tizimli usullar bilan aniqlash kelajakdagi tasdiqlash yo‘nalishlaridan biri sifatida qoldiriladi.
Bozor strukturasini 4H miqyosida kuzatish
Manba mahalliy 4H cho‘qqi va tub nuqtalarini diapazon chegaralarini xaritalashda ishlatadi. Taklif etilgan metrik doirada mahalliy ekstremumlarni aniqlash uchun besh shamlik ortga qarash oynasi ishlatiladi. Narxning qancha vaqt ayni koridorda qolishi “range width persistence” bilan, haqiqiy narx taqsimoti esa 4H daromadlarining standart og‘ishi orqali kuzatiladigan amalga oshgan volatilitet bilan ifodalanadi.
Sham soyasining tanaga nisbati chegara rad etilishining qo‘pol ko‘rsatkichi sifatida ta’riflanadi:
\[ R_{wb}=\frac{L_{\text{wick}}}{L_{\text{body}}}\times100 \]
\(R_{wb}\) sham soyasi/tana nisbatidir; \(L_{\text{wick}}\) ko‘rilayotgan yuqori yoki quyi soyaning narx uzunligini, \(L_{\text{body}}\) esa ochilish-yopilish orasidagi mutlaq tana uzunligini bildiradi. Har ikki kattalik ayni narx birligida bo‘lgani sabab nisbat o‘lchamsiz va foizda beriladi. Nisbatning oshishi sham ichida narx bir yo‘nalishda ilgarilab, keyin ko‘proq orqaga qaytganini ko‘rsatadi; biroq bu nisbatning o‘zi “institutsional sotuv” yoki “institutsional xarid” dalili emas.
Likvidlik tokchasi, bozor chuqurligi va diapazon chegarasi
Manbada likvidlik tokchasi ma’lum narx darajalarida buyurtmalar kitobi chuqurligining to‘planishi sifatida qaraladi. Mualliflar doirasida diapazon chegaralari faqat o‘tgan narx chiziqlari emas; bu chegaralarning ma’nosi buyurtmalar kitobi chuqurligi, yirik buyurtmalar yutilishi, ochiq pozitsiya va majburiy likvidatsiya hududlari bilan birga o‘qiladi.
Likvidlik tokchasi ko‘chishini o‘lchash uchun kumulyativ buyurtmalar kitobi chuqurligining 25- va 75-persentillarini kuzatish taklif etiladi. Diapazondan tashqariga yaqqol chuqurlik siljishi market-meyker inventari yangi narx hududiga ko‘chgan, deb talqin qilinishi mumkin. Tadqiqotning ikkinchi gipotezasida oldingi diapazon chegaralaridan tashqariga jami chuqurlikning %20 dan ko‘prog‘i ko‘chishi operatsion chegara sifatida belgilangan. Ushbu chegara tadqiqotning o‘z sinov dizayniga tegishli; universal buzilish qoidasi sifatida tasdiqlanmagan.
Basis spread qanday hisoblanadi?
Manba doimiy yoki boshqa derivativ narxi bilan spot narx o‘rtasidagi nisbiy farqni quyidagicha belgilaydi:
\[ B=\frac{P_{\text{derivative}}-P_{\text{spot}}}{P_{\text{spot}}} \]
Bu yerda \(P_{\text{derivative}}\) derivativ shartnomaning, \(P_{\text{spot}}\) esa spot bozorning narxidir. \(B\) o‘lchamsiz nisbat; foizda hisobot qilinsa, \(100\) ga ko‘paytiriladi. Musbat basis derivativ narxi spotdan yuqori, manfiy basis esa past ekanini ko‘rsatadi. Manba ±%0,5 ni “muhim ajralish” uchun operatsion indikator sifatida ishlatadi. Bu qiymat ham taklif qilingan doiraning chegarasidir; ushbu tadqiqot tomonidan katta ma’lumotlar to‘plamida tasdiqlangan universal chegara emas.
Buyurtmalar kitobi nomutanosibligi
Tadqiqot ishlatadigan buyurtmalar kitobi nomutanosibligi o‘lchovi:
\[ I_{book}=\frac{D_{bid}}{D_{ask}}-1 \]
\(D_{bid}\) tanlangan narx oralig‘idagi xarid chuqurligini, \(D_{ask}\) sotuv chuqurligini ko‘rsatadi. Natija nolga yaqin bo‘lsa, ikki tomon o‘xshash chuqurlikda; musbat qiymat xarid, manfiy qiymat sotuv tomoni nisbatan chuqurroq ekanini ko‘rsatadi. Manba ±0,3 dan katta mutlaq qiymatlarni “haddan tashqari nomutanosiblik” indikatori sifatida beradi. Bu nisbat qisqa muddatli yo‘nalish bosimini kuzatish uchun ishlatiladi, biroq buyurtmalar bekor qilinishi mumkinligi va ko‘rinadigan chuqurlik haqiqiy savdo niyati bilan bir xil emasligi sababli manba slippage va bozor ta’siri kabi o‘lchovlarni ham taklif qiladi.
Fill slippage va haqiqiy likvidlik
Manba yirik buyurtmalar ijrosida yuzaga keladigan narx og‘ishini quyidagi nisbat bilan belgilaydi:
\[ S=\frac{P_{\text{execution}}-P_{\text{mid}}}{P_{\text{mid}}} \]
\(P_{\text{execution}}\) amalga oshgan o‘rtacha savdo narxi, \(P_{\text{mid}}\) esa eng yaxshi xarid va sotuvning o‘rta nuqtasidir. Katta mutlaq \(S\) qiymati, ko‘rinadigan buyurtmalar kitobiga qaramay, haqiqiy ijro sig‘imi zaifroq bo‘lishi mumkinligini ko‘rsatadi. Manba likvidlik testi uchun 1 million AQSh dollari miqdoridagi simulyatsiya qilingan bozor buyurtmasini namunaviy test notionali sifatida ishlatadi. Bu bozor standarti emas, balki tadqiqot taklif qilgan o‘lchash protokolining bir qismidir.
Ochiq pozitsiya rotatsiyasi bilan qulash o‘rtasidagi farq
Tadqiqotning muhim tushunchalaridan biri ochiq pozitsiyaning faqat darajasini emas, balki o‘zgarish shaklini kuzatishdir. “OI rotation” pozitsiyalar to‘liq yopilishidan ko‘ra yo‘nalish bo‘yicha qayta taqsimlanadigan holatni anglatadi. Manba bu tuzilmani ixtiyoriy qayta pozitsiyalash bilan bog‘laydi, ochiq pozitsiyadagi keskin pasayishni esa likvidatsiya yoki majburiy leverajni kamaytirish bilan bog‘laydi.
Manba OI rotatsiyasini “yaqin davrdagi volatilitetga normallashtirilgan ochiq pozitsiyaning birinchi hosilasi” deb ta’riflaydi; biroq diskret vaqt farqining aniq shakli, ishlatiladigan volatilitet oynasi va normallashtirish tenglamasini ochiq formula bilan bermaydi. Shu sababli Verianla bu yerda manbadan tashqari OI rotatsiyasi tenglamasini yaratmaydi.
Long/short nisbati va pozitsiyalar konsentratsiyasi
Manbada uzun/qisqa ochiq pozitsiya nisbati:
\[ R_{LS}=\frac{OI_{\text{long}}}{OI_{\text{short}}} \]
tarzida ishlatiladi. Tadqiqot \(R_{LS}>2{,}0\) yoki \(R_{LS}<0{,}5\) qiymatlarini haddan tashqari yo‘nalishli gavjumlik uchun operatsion chegara deb qabul qiladi. Pozitsiyalar konsentratsiyasi uchun Gini koeffitsiyenti yoki shunga o‘xshash tengsizlik o‘lchovlaridan foydalanish mumkinligi, Gini qiymatining 0,7 dan oshishi yuqori konsentratsiya va potensial manipulyatsiya xavfi bilan bog‘lanishi mumkinligi aytiladi. Biroq tadqiqot bu chegaralarning prognoz aniqligini o‘z empirik natijalari bilan ko‘rsatmaydi.
Likvidatsiya zichligi va KDE
Likvidatsiya klasterlarini xaritalash uchun manba yadro zichligini baholash (Kernel Density Estimation, KDE) yondashuvini taklif qiladi va tasma kengligini narx diapazonining %1 i deb belgilaydi. KDE alohida hodisalar joylashgan narx nuqtalarini silliqlangan zichlik funksiyasiga aylantiradigan noparametrik usuldir. Ushbu tadqiqotda KDE ning to‘liq matematik tenglamasi berilmagan; shu sababli Verianla manbadan tashqari parametr yoki yadro funksiyasi tanlovini qo‘shmaydi.
Tadqiqotning to‘rtta sinab ko‘rish mumkin bo‘lgan gipotezasi
| Gipoteza | Operatsion shart | Kutiladigan kuzatuv | Falsifikatsiya / farqlash mezoni |
|---|---|---|---|
| H1 — Doimiy moliyalashtirish bosimi ostida diapazonning saqlanishi | Moliyalashtirish kamida 3 ketma-ket 4H davr bir yo‘nalishda davom etadi; OI 90 kunlik harakatlanuvchi o‘rtachadan yuqori. | 4H amalga oshgan volatilitet pasayadi; soya/tana nisbati oshadi; diapazondan tashqarida yopila olmaydigan urinishlar va yuqori OI kuzatiladi. | Ayni moliyalashtirish bosimi ostida oshayotgan volatilitet bilan barqaror kengayish kuzatilishi gipotezani zaiflashtiradi. |
| H2 — Kengayish uchun moliyalashtirish-struktura mosligi | Buzilishdan 1–3 ta 4H davr oldin mutlaq moliyalashtirish <%0,01/8 soat; buyurtmalar kitobi chuqurligining >%20 i buzilish yo‘nalishida diapazondan tashqariga ko‘chadi. | Oldingi chegarada yutilish kamayadi, market-meyker inventari joyini o‘zgartiradi, OI to‘liq qulamasdan yo‘nalish bo‘yicha aylanadi. | OI rotatsiyasi bilan majburiy deleveraging ajratilishi kerak; manba >%5 mutlaq OI pasayishini qulash tomoniga ajratish uchun ishlatadi. |
| H3 — Moliyalashtirish katalizator emas, “governor” sifatida ishlaydi | Moliyalashtirish o‘zgarishi 30 davrlik o‘rtachaning 2 standart og‘ishini oshadi, biroq 4H struktura o‘zgarmaydi. | Vaqtinchalik volatilitetdan keyin narx diapazon o‘rta nuqtasiga qaytadi; basis tez normallashadi; 4H yopilishlari koridor ichida qoladi. | Strukturaviy o‘zgarish uchun kamida 2 ketma-ket 4H sham diapazondan tashqarida yopilishi kerak; o‘rtachaga qaytish diapazon o‘rta nuqtasining 1 standart og‘ishi ichiga qaytish deb ta’riflanadi. |
| H4 — Likvidatsiya bilan “himoyalangan” chegaralar | Jami likvidatsiya hajmining ≥%30 i diapazon chegarasining ±%2 narx atrofida klasterlanadi. | Chegara sinovida likvidatsiyalar, tez qaytish, vaqtinchalik moliyalashtirish normallashuvi va qisqa muddatli OI pasayishi kuzatiladi. | Tez qaytish chegara harakatining >%50 qismini bitta 4H davr ichida qaytarib olish; moliyalashtirish normallashuvi esa ikki davr ichida mutlaq moliyalashtirish stavkasining ≥%20 pasayishi sifatida ta’riflanadi. |
Ushbu jadval “tadqiqotning to‘rtta topilmasi” emas, “tadqiqotning to‘rtta sinab ko‘riladigan gipotezasi” sifatida o‘qilishi kerak. Manba gipotezalar turli kriptoaktivlar va bozor sikllarida tarixiy ma’lumotlar bilan sinovdan o‘tkazilishi kerakligini ochiq aytadi.
Ma’lumot terminlari va statistik o‘lchovlar qanday o‘qilishi kerak?
OHLCV, Open–High–Low–Close–Volume qisqartmasidir: bir vaqt oralig‘idagi ochilish narxi, eng yuqori narx, eng past narx, yopilish narxi va savdo hajmini birgalikda anglatadi. Manba spot OHLCV ma’lumotlarini to‘rt soatlik davrlarda birlashtirish va turli birjalardan kelgan narxlarni savdo hajmini hisobga olgan holda taqqoslashni taklif qiladi.
Mark price, derivativ platformasi pozitsiyani baholash va ko‘p tizimlarda likvidatsiya/moliyalashtirish hisob-kitoblari uchun ishlatadigan tayanch narx; index price esa odatda bir yoki bir nechta spot bozordan olinadigan tayanch indeks narxidir. Manba ikkalasini ham yig‘ishni talab qiladi, biroq birjaga xos mark/index hisoblash formulalarini belgilamaydi. Shu sababli har bir platformaning o‘z metodologiyasi alohida hujjatlashtirilishi kerak.
Level 2 buyurtmalar kitobi, faqat eng yaxshi xarid va sotuv narxlarini emas, balki bir nechta narx darajasidagi xarid va sotuv miqdorlarini ko‘rsatadigan chuqurlik ma’lumotidir. Manba kamida 20 narx darajasini o‘z ichiga olgan snapshotlarni taklif qiladi. Ko‘rinadigan buyurtmalar kitobi haqiqiy likvidlikning hammasi emas; buyurtmalar bekor qilinishi yoki o‘zgartirilishi mumkin. Shu sababli tadqiqot fill slippage va bozor ta’siri kabi ijroga asoslangan o‘lchovlarni ham qo‘shadi.
UTC (Coordinated Universal Time), turli geografiyalardagi birja ma’lumotlarini ayni vaqt o‘qiga joylashtirish uchun ishlatiladigan umumiy vaqt standartidir. NTP (Network Time Protocol) esa kompyuter soatlarini tayanch vaqt serverlari bilan sinxronlashtirish protokolidir. Manba ±30 soniyalik vaqt tamg‘asi aniqligini sifat nazorati chegarasi sifatida ishlatadi.
Harakatlanuvchi o‘rtacha, so‘nggi \(n\) kuzatuvning o‘rtachasi har yangi ma’lumot kelganda oyna oldinga siljitilib qayta hisoblanishidir. Tadqiqotda, masalan, OI darajasi “yuqori” hisoblanishi uchun 90 kunlik harakatlanuvchi o‘rtachadan yuqori bo‘lishi ishlatiladi. Bu OI mutlaq jihatdan yuqori degani emas, balki o‘zining yaqin davr tarixiga nisbatan yuqori ekanini anglatadi.
Standart og‘ish, kuzatuvlar o‘rtacha atrofida qanchalik tarqalganini o‘lchaydi. H3 da moliyalashtirish harakatining 30 davrlik o‘rtachadan ikki standart og‘ishdan ko‘proq uzoqlashishi “spike” uchun operatsion ta’rifdir. Manba standart og‘ish tanlama yoki bosh to‘plam formulasi bilan hisoblanishini batafsil ko‘rsatmaydi; amaliyotda qayta ishlab chiqish uchun bu tanlov alohida belgilanishi kerak.
Persentil (percentile), tartiblangan taqsimotning ma’lum ulushi ostida qoladigan qiymatdir. Manba buyurtmalar kitobi chuqurligining 25- va 75-persentillarini kuzatib, likvidlik massasining narx bo‘ylab qanday siljishini o‘lchashni taklif qiladi.
Gini koeffitsiyenti, taqsimotning tenglik/konsentratsiya darajasini umumlashtiruvchi o‘lchamsiz ko‘rsatkichdir. Manba pozitsiyalarning oz sonli ishtirokchilarda to‘planishini baholash uchun Gini yoki o‘xshash o‘lchovlarni taklif qiladi va 0,7 dan yuqorini yuqori konsentratsiya misoli sifatida ishlatadi. Biroq Gini qaysi ma’lumotlar olami bo‘yicha hisoblanishi batafsil ko‘rsatilmagan.
MAD (Median Absolute Deviation; median mutlaq og‘ish), kuzatuvlarning mediandan mutlaq masofalari medianiga asoslangan barqaror tarqalish o‘lchovidir. Manbaning qo‘shimcha sifat nazorati jadvali birjalararo narx anomaliyalarini aniqlashda MAD asosidagi yondashuvni taklif qiladi; bu usul chet qiymatlardan klassik o‘rtacha/standart og‘ishga qaraganda kamroq ta’sirlanishi mumkin.
Ma’lumot yig‘ish arxitekturasi
Tadqiqot gipotezalarni sinash uchun ko‘p manbali va vaqt bo‘yicha sinxron ma’lumot arxitekturasini taklif qiladi. To‘rt soatlik shamlar UTC bo‘yicha 00:00, 04:00, 08:00 kabi aniq chegaralarga moslashtirilishi; spot OHLCV ma’lumotlari savdo hajmi bo‘yicha eng yirik uchta birjadan yig‘ilishi; doimiy shartnomalarning mark narxi, indeks narxi va moliyalashtirish stavkasi moliyalashtirish hisob-kitob vaqtlarida qayd etilishi; turli platformalarning moliyalashtirish davrlari sakkiz soatlik bazaga normallashtirilishi kerak.
| Ma’lumot kategoriyasi | Taklif etilgan yig‘ish chastotasi | Normallashtirish / sifat nazorati |
|---|---|---|
| 4H sham ma’lumoti | Aniq 4H UTC chegaralarida | Vaqt tamg‘asi aniqligi ±30 soniya |
| Spot OHLCV | 4H agregatsiya | Savdo hajmi bo‘yicha eng yirik 3 birja; hajm bo‘yicha vaznlangan o‘rtacha; g‘ayritabiiy >%10 narx sakrashlarini belgilash |
| Doimiy fyucherslar | Moliyalashtirish hisob-kitob vaqtlarida | Mark narxi, indeks narxi va moliyalashtirish; chastotani 8H bazaga normallashtirish; platformalararo tekshiruv |
| Fyuchers shartnomalari | Davr oxiri snapshoti | Muddat tugashigacha qolgan vaqtni hisobga olish; tugashiga 7 kundan kam qolgan shartnomalarni chiqarib tashlash |
| Buyurtmalar kitobi | Kamida soatlik Level 2, 20+ daraja | Chuqurlikni narx darajasiga ko‘ra normallashtirish; soxta hajm / wash trading belgilarini filtrlash |
| Likvidatsiya ma’lumoti | Real vaqt rejimida kuzatish | Narx va vaqt oralig‘iga ko‘ra agregatsiya; manba tavsiyasiga ko‘ra birja e’lonlari bilan o‘zaro tekshiruv |
| Ochiq pozitsiya | Kamida kunlik; hodisa davrlarida tez-tez kuzatishni talab qiladigan tuzilma | USD ekvivalentiga normallashtirish; shartnoma hajmi farqlarini hisobga olish |
Manbaning “liquidation data” uchun “on-chain liquidation events” iborasini ishlatishi alohida qayd etilishi kerak. Tadqiqot shu bilan birga birja ma’lumotlari bilan o‘zaro tekshiruvni taklif qiladi. Verianla bu iborani barcha kripto derivativ likvidatsiyalari zanjirda sodir bo‘ladi, deb kengaytirmaydi.
Strukturaviy metrikalar
Manba 4H swing xaritalash uchun besh shamlik ortga qarash; hajm tugunlari uchun %0,5 narx qutilari; yirik buyurtmalar yutilishi uchun odatda kamida 500.000 AQSh dollari miqdoridagi alohida buyurtmalar; amalga oshgan volatilitet uchun 4H daromadlarining standart og‘ishi va sham rad etilishi uchun soya/tana nisbatidan foydalanadi.
Bu yerdagi har bir chegara tadqiqot dizaynining operatsion ta’rifidir. Masalan, “500.000 AQSh dollari = institutsional buyurtma” kabi universal ontologik tenglik o‘rnatib bo‘lmaydi; manba bu miqdorni yirik buyurtmalarni kuzatish chegarasi sifatida tanlaydi.
Xarajat metrikalari
Xarajat qatlami moliyalashtirish yo‘nalishi qancha vaqt bir xil qolishini, moliyalashtirish kattaligini, oddiy yilliklashtirilgan moliyalashtirish xarajatini, basis spreadni, qarz olish stavkasini va 7–30 kunlik kumulyativ moliyalashtirish xarajatini birgalikda kuzatishni taklif qiladi. Manba %0,05/8 soat darajasini yuqori moliyalashtirish; oddiy yilliklashtirishda %50 dan yuqorini haddan tashqari saqlash xarajati signali; ±%0,5 basisni esa muhim ajralish indikatori sifatida tasniflaydi.
Likvidlik metrikalari
Buyurtmalar kitobi chuqurligi diapazon chegaralarining ±%0,5 atrofida o‘lchanadi. Likvidlik tokchasi ko‘chishi uchun kumulyativ chuqurlik taqsimotining 25- va 75-persentillari kuzatiladi. Bid-ask spread uchun manba yirik juftliklarda %0,1 dan yuqori kengayishni noaniqlik yoki market-meyker istaksizligi indikatori sifatida ko‘radi. Bozor ta’siri koeffitsiyenti 24 soatlik harakatlanuvchi oynalarda narx o‘zgarishining hajmga regressiyasidan olinadi; manba normal davrlarda yirik kriptovalyutalar uchun taxminan 0,0001–0,001, likvid bo‘lmagan davrlarda esa 0,01 dan yuqori qiymatlar kuzatilishi mumkinligini aytadi. Bu oraliqlar tadqiqotning tavsifiy da’volaridir; tadqiqot ular olingan yangi ma’lumotlar to‘plamini taqdim etmaydi.
Tasdiqlash va sifatni ta’minlash protokoli
Qo‘shimcha bo‘limda tadqiqot vaqt tamg‘alarini NTP serverlari bilan o‘zaro tekshirishni; birjalararo spot narx izchilligini kuzatishni; hajm anomaliyalarini belgilashni; ehtimoliy noto‘g‘ri moliyalashtirish qiymatlarini platforma ma’lumotlari bilan almashtirishni; OI o‘zgarishini likvidatsiya va savdo oqimiga moslik nuqtai nazaridan tekshirishni; noodatiy keng spreadga ega buyurtmalar kitobi snapshotlarini chiqarib tashlashni va yetishmayotgan ma’lumot bo‘shliqlarini tasniflashni taklif qiladi.
Yetishmayotgan ma’lumot uchun manba ikki davrdan kichik bo‘shliqlarda chiziqli interpolatsiya, uzunroq bo‘shliqlarda esa belgilash yondashuvini taklif qiladi. Bu nuqta ayniqsa muhim: interpolatsiya o‘lchangan yangi ma’lumot yaratmaydi; faqat ma’lumot uzluksizligi uchun taxminiy qiymat hosil qiladi. Bunday ma’lumot haqiqiy kuzatuv sifatida yorliqlanmasligi kerak.
Manba taklif qilgan treyder / analitik amaliyotlari qanday o‘qilishi kerak?
Tadqiqotning 8-bo‘limi doirani investor va analitik qarorlariga aylantiradi. Diapazon chegarasiga yaqinlashayotgan narx, mustahkam 4H struktura va buzilish yo‘nalishiga teskari moliyalashtirish bosimi birga bo‘lganda qarama-qarshi yo‘nalishdagi savdo; moliyalashtirish normallashuvi, likvidlik tokchasi ko‘chishi va OI rotatsiyasi birga bo‘lganda esa buzilishni kuzatib borish kabi qoidalar taklif qilinadi. Bundan tashqari stop masofasi, pozitsiya hajmi va moliyalashtirish xarajati haqida aniq sonlar beriladi.
Bu bo‘lim empirik tarzda tasdiqlangan savdo strategiyasi samaradorligi emas. Manba hech qanday backtest daromad egri chizig‘i, Sharpe nisbati, maksimal pasayish, savdolar soni, savdo xarajatiga sezgirlik yoki out-of-sample tasdiqlashni bermaydi. Shu sababli Verianla bu qoidalarni “daromadli strategiya” deb emas, tadqiqot taklif qilgan qaror protokoli sifatida yetkazadi. Matndagi savdo misollari ta’limiy tushuntirish xususiyatiga ega va moliyaviy maslahat emas.
Manba, masalan, %5 foyda maqsadi va %2 stop masofasiga ega pozitsiyaning xom mukofot/xavf nisbatini \(5/2=2{,}5\) deb beradi. Moliyalashtirish %0,08/8 soat bo‘lsa va pozitsiya 10 kun ushlab turilsa, 30 moliyalashtirish davri mavjud:
\[ C_{10d}=0{,}08\%\times30=2{,}4\% \]
Ushbu misolda moliyalashtirish xarajati maqsad qilingan %5 yalpi narx harakatining sezilarli qismini yutib yuborishi mumkin. Biroq haqiqiy sof natija pozitsiya notionaliga, moliyalashtirishning davriy o‘zgarishiga, komissiyalar, slippage va hedge tuzilmasiga bog‘liq. Manba bu misolni saqlash xarajati qaror jarayoniga qo‘shilishi kerakligini ko‘rsatish uchun ishlatadi.
Platforma operatorlari uchun tavsiyalar
Manba leveraj limitlari va likvidatsiya algoritmlari bozor chuqurligi bilan tizimli xavf o‘rtasida murosa yaratishini ta’kidlaydi. Yuqori volatilitetda leveraj limitlarini qat’iylashtirish, tinch davrlarda yumshatish; bosqichma-bosqich va agressiv likvidatsiya mexanizmlarini bozor holatiga qarab birgalikda ishlatish; moliyalashtirish tarixi, yig‘ilgan moliyalashtirish xarajati va likvidatsiya zichligi bo‘yicha shaffofroq foydalanuvchi interfeyslarini taqdim etish tavsiya qilinadi.
Matn ayrim joylarda “major cryptocurrencies” uchun volatilitet rejimiga bog‘liq 20–50x leveraj limitlari “optimal” bo‘lishi mumkinligini va analitik ishonchi ayrim ko‘p signalli holatlarda %70–80 gacha oshishi mumkinligini ilgari suradi. Biroq tadqiqot bu sonlarni qo‘llab-quvvatlaydigan yangi optimallashtirish tajribasi, backtest yoki statistik kalibrlashni ko‘rsatmaydi. Shu sababli bu qiymatlar Verianla da tasdiqlangan samaradorlik natijalari emas, manbaning tavsiyaviy/heuristik da’volari sifatida tasniflangan.
Qo‘shimcha bo‘limdagi qaror va boshqaruv matritsalari
Manbaning Qo‘shimcha bo‘limidagi XII–XIV-jadvallar asosiy nazariy doirani amaliy protseduralarga aylantiradi. Bular tasdiqlangan bozor samaradorligi natijalari emas, tadqiqot va qaror dizayni bo‘yicha takliflardir.
| Soha | Manba taklif qilgan tuzilma | Muhim chegara / chastota | Talqin chegarasi |
|---|---|---|---|
| Treyder qaror matritsasi | Diapazon cheti savdosi, buzilishni tasdiqlash, diapazon o‘rtasi, likvidatsiya harakati, jamg‘arish va taqsimlash ssenariylarini 4H struktura + moliyalashtirish bilan moslashtiradi. | Stop masofasini o‘rtacha 4H diapazonining 1,5–2 baravari sifatida olish; buzilish uchun kamida 2–3 tasdiqlovchi signal talab qilish. | Backtest natijasi emas; manba taklifidir. |
| Analitik hisobot matritsasi | Rejim, moliyalashtirish, likvidlik, strukturaviy trigger, tizimli xavf va yangilik filtri sarlavhalarini alohida kuzatadi. | Rejim uchun 20 davrlik qarash; moliyalashtirish uchun 7 va 30 kunlik o‘rtachalar; likvidlik uchun buyurtmalar kitobining eng chuqur %10 qismini kuzatish; trigger tahlili uchun ≥4 metrika. | Hisobot standarti bo‘yicha taklif; prognoz aniqligi ko‘rsatilmagan. |
| Platforma parametrlarini boshqarish | Marja, likvidatsiya algoritmi, moliyalashtirish chastotasi, leveraj limiti, tick size va sug‘urta fondi siyosatini bozor rejimiga qarab sozlashni taklif qiladi. | Favqulodda xavf hodisalari bundan mustasno, parametr o‘zgarishlarini ≥24 soat oldin e’lon qilish; manba misolida yuqori volatilitetda 20x, past volatilitetda 100x gacha dinamik miqyos; likvidatsiya mantiqini o‘zgartirish uchun 90 kunlik taqsimotning 80-persentil volatilitet chegarasi. | Bu qiymatlar manbada taklif qilingan boshqaruv triggerlaridir; regulyator yoki xavfsiz bozor standarti emas. |
4H kontekstida jamg‘arish, taqsimlash va manipulyatsiya narrativi
Manba 4H grafikda pasayayotgan volatilitet va quyi darajalarda taklifning yutilishini jamg‘arish; ko‘tarilishlarda kamayadigan hajm va zaiflashadigan yopilishlarni taqsimlash; keskin soyalar va tez qaytishlarni esa ayrim holatlarda stop yoki likvidatsiyani ishga tushiradigan manipulyativ harakatlar bilan bog‘laydi. Bu narrativ tadqiqotning nazariy doirasining bir qismidir.
Biroq faqat bitta sham shakliga qarab “xabardor investor jamg‘armoqda”, “market-meyker manipulyatsiya qildi” yoki muayyan ishtirokchining niyati isbotlandi, deb bo‘lmaydi. Tadqiqotning o‘z metrik arxitekturasi ham shu sababli narx shakliga qo‘shimcha ravishda OI, moliyalashtirish, hajm, buyurtmalar kitobi va likvidatsiya ma’lumotlarini birgalikda kuzatishni taklif qiladi.
Nazariy asoslar
Tadqiqot bozor mikrostrukturasi nuqtai nazaridan O'Hara ning bozor mikrostrukturasi yondashuvi va Kyle ning xabardor investor–shovqin investori–market-meyker o‘zaro ta’siri; turli investitsiya ufqlari nuqtai nazaridan Peters ning fraktal bozor gipotezasi va Müller va hamkorlarining turli vaqt aniqliklari; moliyalashtirish likvidligi nuqtai nazaridan Brunnermeier–Pedersen va Gromb–Vayanos ning kapital cheklovlari; derivativ bozor ta’sirlari nuqtai nazaridan Chan–Fong hamda Ni, Pearson va Poteshman ishlariga tayangan adabiyot doirasini quradi.
Shuningdek, Hamilton ning Markov rejim o‘zgarishi yondashuvi va Ang–Bekaert ning rejimni aniqlash adabiyoti diapazon–trend o‘tishini turli bozor holatlari sifatida ko‘rish uchun; Makarov–Schoar kripto birjalari o‘rtasidagi narx fragmentatsiyasi va arbitraj ishqalanishlarini; Griffin–Shams hamda Gandal va hamkorlarining ishlari esa kripto bozorlarida strategik/manipulyativ savdo xavfini muhokama qilish uchun ishlatiladi. Bu iqtiboslar yangi tadqiqotning to‘rtta gipotezasini bevosita isbotlamaydi; mualliflarning nazariy doirasini adabiyotdagi ma’lum mexanizmlar bilan bog‘laydi.
Tadqiqotning o‘z cheklovlari
- Haddan tashqari likvidsizlik: Kichik bozor kapitallashuviga ega tokenlarda yoki stress davrlarida bosqichma-bosqich moliyalashtirish va likvidlik intizomi ta’sirini keskin narx bo‘shliqlari bosib ketishi mumkin.
- Tashqi shoklar: Regulyator qarori, birja hujumi, makroiqtisodiy kutilmagan hodisa yoki geosiyosiy voqea kabi shoklar ichki bozor strukturasi chegaralaridan oshib ketishi mumkin.
- Yangi bozor tuzilmalari: Opsionlarga tayanuvchi yoki markazlashmagan moliya tuzilmalarida perpetual/order-book markazli mexanizmlar ayni shaklda ishlamasligi mumkin.
- Vaqt aniqligi: 4H vaqt oralig‘i har bir aktiv va rejimda optimal ekani ko‘rsatilmagan.
- Empirik tasdiqlash talabi: Manbaning to‘rtta gipotezasi va chegaralari tarixiy hamda kelgusi davr ma’lumotlarida falsifikatsiya testlarini talab qiladi.
Tadqiqot Usuli va Natijalari
Tadqiqot turi
Ushbu tadqiqot yangi eksperimental ma’lumotlar to‘plamini tahlil qiladigan, regressiya natijalarini hisobot qiladigan yoki savdo strategiyasini retrospektiv sinovdan o‘tkazadigan klassik empirik maqola emas. Uning tuzilishi mavjud bozor mikrostrukturasi va moliya adabiyotini sintez qilib, kripto doimiy shartnoma bozorlaridagi diapazon shakllanishi uchun nazariy doira ishlab chiqish; so‘ng bu doirani falsifikatsiya qilinishi mumkin bo‘lgan to‘rtta gipoteza, ma’lumot talabları va o‘lchash protokollariga aylantirishga asoslangan.
Bu farq muhim. Manba matnida “should”, “framework predicts”, “suggests”, “can be tested” kabi tavsiya va gipoteza tili tez-tez ishlatiladi. Shu sababli jadvallarning katta qismi “o‘lchangan natijalar jadvali” emas, kelajakdagi empirik sinov uchun operatsion ta’riflar jadvalidir.
To‘rtta gipotezaning metodologik maqomi
- H1: Doimiy yo‘nalishli moliyalashtirish + yuqori OI sharoitida siqilish kengayishdan ko‘ra ehtimolroq bo‘lishi.
- H2: Barqaror buzilish moliyalashtirish normallashuvi va likvidlik tokchalarining buzilish yo‘nalishida qayta joylashishi bilan birga kuzatilishi.
- H3: 4H struktura o‘zgarmaguncha moliyalashtirish sakrashi trend katalizatori emas, balki o‘rtachaga qaytishni tezlashtiruvchi cheklovchi sifatida ishlashi.
- H4: Likvidatsiya zichligi diapazon chegaralarida majburiy mikro-leveraj kamayishi va tez diapazon o‘rtasiga qaytish bilan bog‘liq bo‘lishi.
Manba bu gipotezalar uchun bir vaqtdagi signal shartlarini belgilaydi. H1 da faqat moliyalashtirish ishorasi bir xil qolishi yetarli emas; OI yuqori bo‘lishi va volatilitet/soya/diapazon rad etilishi ko‘rsatkichlari birgalikda kuzatilishi kerak. H2 da faqat narxning diapazondan chiqishi yetarli emas; moliyalashtirish neytralga yaqinlashishi, likvidlik ko‘chishi va OI qulamasdan rotatsiya ko‘rsatishi kerak. H3 va H4 ham xuddi shunday bitta signal o‘rniga kombinatsiyalangan shartlardan foydalanadi.
Taklif etilgan asosiy chegaralar
| Mezon | Manbada ishlatilgan chegara | To‘g‘ri talqin |
|---|---|---|
| Yuqori OI | 90 kunlik harakatlanuvchi o‘rtachadan yuqori | H1 uchun tadqiqot ta’rifi; universal “yuqori OI” standarti emas. |
| Moliyalashtirish davomiyligi | ≥3 ketma-ket davr | Yo‘nalishli moliyalashtirish bosimining operatsion davomiyligi. |
| Yuqori moliyalashtirish | >%0,05 / 8 soat | Manbaning xarajat bosimi chegarasi. |
| Moliyalashtirishning normallashuvi | <%0,01 / 8 soat mutlaq qiymat | H2 buzilishdan oldingi neytrallash mezoni. |
| Likvidlik tokchasi ko‘chishi | >%20 chuqurlikning diapazondan tashqariga ko‘chishi | Strukturaviy qayta joylashish uchun taklif etilgan chegara. |
| OI qulashidan farqlash | Mutlaq pasayishning >%5 bo‘lmasligi | H2 da rotatsiya bilan majburiy deleveragingni farqlash uchun ishlatiladigan mezon. |
| Moliyalashtirish sakrashi | 30 davr o‘rtachasining >2 standart og‘ishi | H3 uchun g‘ayritabiiy moliyalashtirish harakati ta’rifi. |
| Strukturaviy 4H buzilish | ≥2 ketma-ket 4H sham diapazondan tashqarida yopilishi | Bitta intraday chiqishni rejim o‘zgarishidan farqlash uchun taklif etilgan mezon. |
| Likvidatsiya klasteri | Jami hajmning ≥%30 i, chegaraning %2 narx masofasida | H4 uchun konsentratsiya ta’rifi. |
| Tez qaytish | Chegaradan chiqishning >%50 qismini 1 ta 4H davr ichida qaytarib olish | H4 mexanik qaytish signali. |
| Likvidatsiyadan keyin moliyalashtirish normallashuvi | 2 davr ichida mutlaq moliyalashtirishda ≥%20 pasayish | H4 dan keyingi pozitsiyani reset qilish ko‘rsatkichi. |
| Haddan tashqari long/short nisbati | >2,0 yoki <0,5 | Manbada gavjum yo‘nalishli pozitsiya ko‘rsatkichi. |
| Yuqori pozitsiya konsentratsiyasi | Gini >0,7 | Manbaning markazlashuv/manipulyatsiya xavfi uchun ishlatadigan chegarasi. |
Ma’lumot sifati chegaralari
Manba vaqt moslashtirishda ±30 soniya aniqlik; spot narx anomaliyalarida yaqin davrga nisbatan %10 dan katta sakrashlarni belgilash; hajmni tekshirishda birjalararo o‘rtachadan %30 dan katta og‘ishlarni ko‘rib chiqish; ochiq pozitsiya izchilligida %5 dan katta izohlanmagan farqlarni tekshirish; buyurtmalar kitobi snapshotida spread %1 dan oshsa ma’lumotni chiqarib tashlash kabi sifat nazoratlarini taklif qiladi. Shuningdek, narx izchilligi uchun median mutlaq og‘ish (MAD) yondashuvi tilga olinadi.
Manbada o‘lchangan empirik samaradorlik natijasi bormi?
Yo‘q. Manbada muayyan kriptovalyutalar ro‘yxati bo‘yicha yakunlangan namuna hajmi, ma’lumotning boshlanish-tugash sanasi, train/test bo‘linishi, regressiya koeffitsiyentlari, p qiymatlari, ishonch intervallari, ta’sir kattaliklari, ROC/AUC, prognoz xatosi, strategiya daromadi yoki out-of-sample samaradorligi hisobot qilinmagan. Ma’lumot arxitekturasi va chegaralar kelajakdagi tasdiqlash uchun taklif etilgan doiradir.
Manbada ishlatilgan “probability” iboralari
Tadqiqot ko‘p signal mosligi bo‘lganda analitiklarning yo‘nalishli chaqiriqqa ishonchi “baseline 50-50” darajasidan %70–80 ehtimolgacha oshishi mumkinligini aytadi. Biroq bu foizni hosil qiladigan kalibrlash ma’lumotlar to‘plami, ehtimollik modeli yoki tasdiqlash jadvali taqdim etilmagan. Shu sababli %70–80 iborasi miqdoriy tasdiqlangan model muvaffaqiyati emas, manbaning tavsiyaviy ishonch darajasi bayonidir.
Manbada ishlatilgan leveraj tavsiyalari
Manba yirik kriptoaktivlarda volatilitet rejimiga qarab 20–50x oralig‘idagi leveraj limitlari mos bo‘lishi mumkinligini va platforma parametrlarini dinamik tarzda sozlashni taklif qiladi. Biroq bu “optimal” oralig‘ini hosil qilgan optimallashtirish funksiyasi, tarixiy ma’lumotlar to‘plami yoki xavf-daromad taqqoslanishi berilmagan. Shu sababli 100x, 125x yoki shunga o‘xshash misollar tizimli xavf muhokamasining bir qismi sifatida o‘qilishi, universal xavfsiz leveraj chegarasi sifatida qabul qilinmasligi kerak.
Ushbu Tadqiqot Nimani Qo‘llab-Quvvatlaydi va Nimani Hali Isbotlamaydi?
Tadqiqot 4H bozor strukturasi bilan moliyalashtirish, likvidlik, ochiq pozitsiya va likvidatsiya dinamikalarini birgalikda ko‘rib chiqish mumkin bo‘lgan izchil va falsifikatsiya qilinadigan tadqiqot doirasini taklif qilishni qo‘llab-quvvatlaydi; biroq bu doira har bir bozorda prognoz kuchi beradi, belgilangan chegaralar optimal yoki taklif qilingan savdo qoidalari daromadli ekanini empirik ravishda hali isbotlamaydi.
Tadqiqot qo‘llab-quvvatlaydigan jihatlar
- Doimiy shartnomalar moliyalashtirish mexanizmi spot-perpetual mosligini saqlashga qaratilgan iqtisodiy rag‘bat tuzilmasining bir qismi bo‘lib, pozitsiyani saqlash xarajatini o‘zgartiradi.
- Moliyalashtirish stavkasini yolg‘iz emas, uning davomiyligi va 4H bozor strukturasi bilan birga baholash uchun sinab ko‘rish mumkin bo‘lgan gipotezalar tuzish mumkin.
- OI, buyurtmalar kitobi chuqurligi, basis, likvidatsiya zichligi, amalga oshgan volatilitet va sham tuzilmasini yagona o‘lchash arxitekturasida birlashtirish mumkin.
- Gipotezalar uchun aniq falsifikatsiya shartlari va ma’lumot sifat nazoratlarini belgilash mumkin.
- 4H vaqt aniqligi mualliflar taklif qilgan nazariy doirada qisqa muddatli shovqin bilan uzoqroq rejimlar orasidagi amaliy tahlil qatlami sifatida ishlatilishi mumkin.
Tadqiqot hali qo‘llab-quvvatlamaydigan umumlashtirishlar
- “4H barcha kriptovalyuta bozorlari uchun eng yaxshi vaqt oralig‘idir.”
- “Moliyalashtirish %0,05 dan oshsa narx albatta o‘rtachaga qaytadi.”
- “Moliyalashtirish <%0,01 va likvidlik ko‘chishi >%20 bo‘lsa, buzilish albatta muvaffaqiyatli bo‘ladi.”
- “Long/short nisbati >2 yoki <0,5 bo‘lganda qaytish muqarrar.”
- “Ko‘p signal mosligi real dunyoda %70–80 prognoz aniqligini beradi.”
- “20–50x leveraj barcha yirik kriptoaktivlar uchun optimal.”
- “Manbada taklif qilingan savdo protokollari savdo xarajatlari va xavfdan keyin daromadli.”
- “Bozor diapazonlari faqat moliyalashtirish tomonidan belgilanadi.”
Manba ichidagi nomuvofiqliklar xulosasi
| Mavzu | Manbada ko‘rinadigan ifoda | Verianla bahosi |
|---|---|---|
| Yilliklashtirish usuli | Formula chiziqli \(r_{8H}\times3\times365\) tuzilmasida; izohda “continuous compounding” deyiladi. | Ikki ifoda matematik jihatdan bir xil usul emas; yashirincha birlashtirilmagan. |
| 30 kunlik %0,05/8H misoli | 1x uchun taxminan %5,5, 10x uchun %55 xarajat yozilgan. | Ayni oddiy arifmetika 90 davr × %0,05 = %4,5; 10x ta’minot nuqtai nazaridan taxminan %45 beradi. Manba sonlari natija sifatida tuzatilmagan, nomuvofiqlik sifatida qayd etilgan. |
| Empirik ishonch foizlari | Ko‘p signal bilan analitik ishonchi %70–80 gacha oshishi mumkinligi ilgari suriladi. | Bu foizlarni tasdiqlovchi kalibrlash yoki samaradorlik jadvali yo‘q; tavsiyaviy da’vo sifatida saqlangan. |
| “Optimal” leveraj | Yirik kriptovalyutalar uchun rejimga bog‘liq 20–50x oralig‘i taklif qilinadi. | Manbada optimallashtirish tajribasi ko‘rsatilmagani sabab tasdiqlangan optimum sifatida taqdim etilmaydi. |
Kelajakdagi tasdiqlash uchun tadqiqot taklif qilgan yo‘nalish
Manbaning o‘z xulosasiga ko‘ra keyingi qadam belgilangan gipotezalarni bir nechta bozor sikllari va turli kriptoaktivlarda tarixiy ma’lumotlar bilan sinash, istisnolarni hujjatlashtirish va zarur bo‘lsa chegaralarni qayta kalibrlashdir. Xususan, 4H vaqt oralig‘i haqiqatan kuchliroq strukturaviy ma’lumot beradimi, moliyalashtirish-struktura mosligi buzilish muvaffaqiyatini qay darajada tushuntiradi va likvidatsiya zichligi diapazon qaytishlarida mustaqil hissa qo‘shadimi — bular miqdoriy sinovdan o‘tkazilishi kerak.
Manba va Usul Haqida Izoh
Asl tadqiqot: WHO SETS THE RANGE? FUNDING MECHANICS AND 4H CONTEXT IN CRYPTO MARKETS
Mualliflar va tartib: Habib Badawi; Mohamed Hani; Taufikin Taufikin.
PDF da ko‘rsatilgan unvonlar: Prof. Habib Badawi; Dr. Mohamed Hani; Dr. Taufikin Taufikin.
Affiliatsiyalar: Habib Badawi — Lebanese University, Beirut, Lebanon. Mohamed Hani — University of Akli Mohand Oulhaj-Bouira, Algeria. Taufikin Taufikin — Universitas Islam Negeri Sunan Kudus, Indonesia.
Aloqa ma’lumotlari: PDF ning birinchi sahifasida uchala muallif uchun institutsional e-mail manzili berilgan. Mas’ul muallif maxsus yulduzcha yoki ochiq “corresponding author” yorlig‘i bilan belgilanmagan.
Teng hissa: Manba PDF da teng hissa bayonoti mavjud emas.
Manba turi: arXiv preprint / ishchi maqola. Yuklangan PDF da taqrizli jurnal qabul qilgani yoki nashr qilingan jurnal versiyasi haqida ma’lumot yo‘q.
arXiv identifikatori: arXiv:2601.06084v1.
DOI: Ikkilamchi bibliografik qaydlarda 10.48550/arXiv.2601.06084 shaklida arXiv DOI identifikatori keltiriladi. Yuklangan PDF ichida DOI yozilmagan.
Nashr sanasi: Yuklangan PDF ichida aniq nashr sanasi yo‘q. arXiv bilan bog‘liq veb qaydlarda sana maydoni izchil ko‘rinmaydi: ayrim qaydlar 31 dekabr 2025 ni, ayrim arXiv indekslari esa v1 uchun 13 yanvar 2026 ni ko‘rsatadi. Shu sababli Verianla bitta sanani qat’iy belgilamaydi.
Platforma: arXiv.
Rasmiy havola: https://arxiv.org/abs/2601.06084
Jurnal / jild / son / nashriyot: Manba PDF da hisobot qilinmagan.
Taqriz holati: Taqrizli nashr ekani tasdiqlanmagan; preprint sifatida baholangan.
Litsenziya: Yuklangan PDF ning ko‘rinadigan sahifalarida litsenziya bayonoti yo‘q. ResearchGate qaydi CC BY 4.0 ma’lumotini ko‘rsatadi; biroq Verianla asosiy ilmiy matnni baribir manbaning vizual va jadval kompozitsiyasini aynan ko‘chirmasdan, mustaqil bayon va qayta tuzilgan jadvallar bilan yaratgan.
Moliyalashtirish: Manba PDF da alohida moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Manba PDF da alohida manfaatlar to‘qnashuvi bayonoti mavjud emas.
Ma’lumotlarning mavjudligi: Yangi empirik ma’lumotlar to‘plami nashr qilinmagan; tadqiqot kelajakdagi tasdiqlash uchun ma’lumot yig‘ish arxitekturasini taklif qiladi.
Muallif hissalari / CRediT: Manba PDF da hisobot qilinmagan.
Asosiy metodologik chegara: Tadqiqot katta miqyosli empirik tasdiqlashni taqdim etmaydigan nazariy va operatsion doiradir. Chegaralar, ehtimollar va savdo qarori protokollarining aksariyati sinash uchun taklif qilingan; tasdiqlangan prognoz muvaffaqiyati yoki daromadlilik natijasi sifatida o‘qilmasligi kerak.
Manba ichidagi texnik izoh: Moliyalashtirishni yilliklashtirish bilan “continuous compounding” iborasi o‘rtasida metodologik nomuvofiqlik va %0,05/8 soatlik 30 kunlik misolda arifmetik farq mavjud. Verianla bu nuqtalarni yashirincha tuzatmagan, aniq ajratib ko‘rsatgan.
Moliyaviy foydalanish ogohlantirishi: Ushbu mazmun akademik tadqiqotning turkcha ilmiy bayonidir. Hech qanday kriptoaktiv uchun oldi-sotdi, leverajdan foydalanish, pozitsiya hajmi yoki investitsiya maslahati emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan