


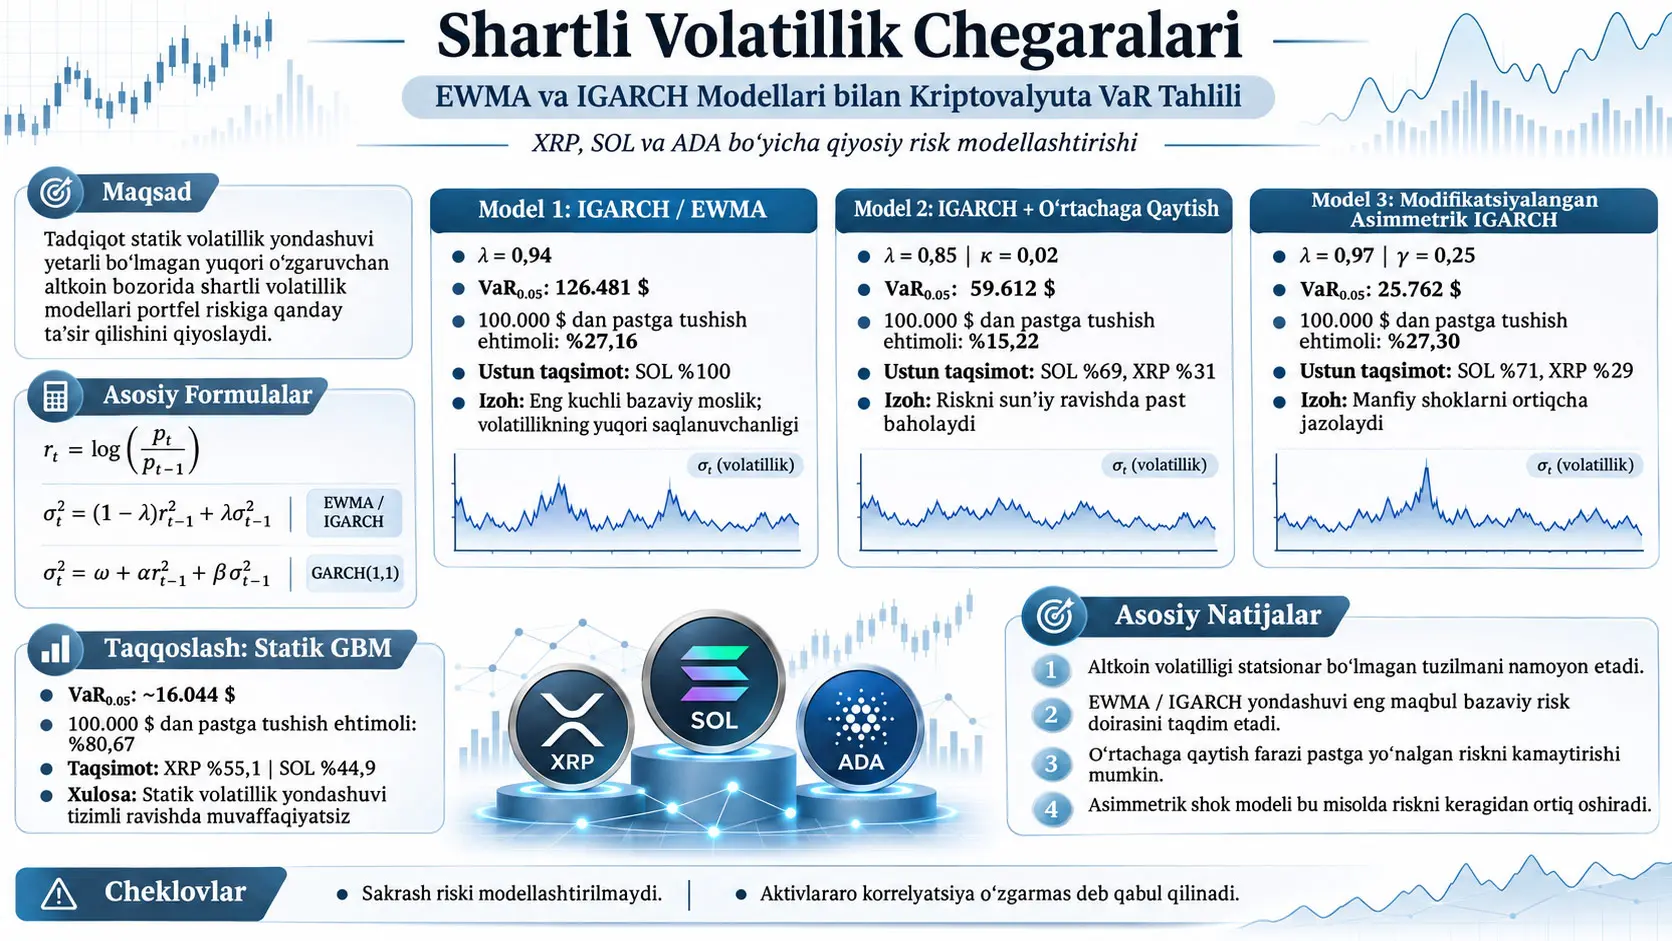
Ushbu tadqiqot XRP, SOL va ADA dan tashkil topgan beta qiymati yuqori altkoinlar olamida portfel riskini vaqt bo‘yicha o‘zgaruvchan volatillikdan foydalanib qanday modellashtirish mumkinligini o‘rganadi. Shartli volatillik bugungi risk darajasining o‘tgan shoklar va avvalgi volatillik ma’lumotlariga bog‘liq ravishda o‘zgarishiga imkon beradigan dispersiyani modellashtirish yondashuvidir. Tadqiqot EWMA/IGARCH bazaviy modelini, aniq o‘rtachaga qaytish hadi qo‘shilgan IGARCH modelini va manfiy daromadlarni kuchliroq jazolaydigan o‘zgartirilgan asimmetrik IGARCH modelini qiyosiy tarzda ayni Monte Carlo risk doirasiga joylashtiradi. Manbaning o‘z talqiniga ko‘ra, EWMA/IGARCH bazaviy modeli o‘rganilgan sharoitlarda eng maqbul bazaviy spetsifikatsiyani bersa, o‘rtachaga qaytish qo‘shilgan model pastga yo‘nalgan riskni kam baholaydi, asimmetrik model esa manfiy shoklarni haddan tashqari jazolaydi. Biroq bu natijalar faqat tadqiqot qurgan model, parametrlar va ma’lumotlarni qayta ishlash tartibi uchun amal qiladi; yuklangan matnda namunaning barcha tafsilotlari, standart VaR backtestlari va ayrim statistik tasdiqlar berilmagan, bundan tashqari Model 1 uchun hisobot qilingan ikki natija o‘rtasida matematik nomuvofiqlik mavjud.
Tadqiqotning boshlang‘ich nuqtasi oldingi GBM asosidagi modelda volatillikni doimiy deb qabul qilish kriptovalyuta daromadlaridagi volatillik klasterlashuvini yetarli darajada ifodalay olmasligidir. Geometric Brownian Motion (GBM) yondashuvi narx dinamikasini doimiy volatillik parametri bilan simulyatsiya qilsa, EWMA va GARCH oilasi o‘tgan ma’lumotlardan foydalanib davriy shartli dispersiya hosil qiladi. Bu farq ayniqsa volatilligi yuqori kripto aktivlarda muhim; chunki sokin va notinch davrlarda bir xil doimiy volatillikdan foydalanish risk taqsimoti tuzilmasini buzishi mumkin.
Maqola uchta strukturaviy gipotezani taqqoslaydi. Birinchi modelda volatillik shoklarining uzoq davom etuvchi barqarorligi saqlanadi. Ikkinchi modelda dispersiyaning tarixiy uzoq muddatli darajaga qaytishi uchun qo‘shimcha tuzatish qo‘llanadi. Uchinchi modelda esa manfiy daromadlar musbat daromadlarga qaraganda kuchliroq volatillik ta’siri hosil qilishi uchun asimmetrik tarzda kattalashtiriladi. Shu tariqa tadqiqot faqat uch xil son hosil qilishga emas, balki altkoin volatilligi “o‘rtachaga qaytadimi?”, “shoklar barqarormi?” va “manfiy shoklarning alohida richag ta’siri bormi?” savollariga model taqqoslash orqali yondashishga harakat qiladi.
Shartli Volatillik Nima va Ushbu Tadqiqotda Nega Zarur?
Shartli volatillik moliyaviy aktivning kelajakdagi risk darajasini doimiy son sifatida emas, balki o‘tmishda kuzatilgan daromadlar va volatillik shoklari berilganda o‘zgaruvchi kattalik sifatida modellashtiradigan yondashuvdir. Ushbu tadqiqotda shartli volatillikdan foydalanishning asosiy sababi kriptovalyuta daromadlarida yuqori volatillik davrlari klasterlar ko‘rinishida namoyon bo‘lishi va doimiy dispersiya farazi bu vaqtga bog‘liqlikni ifodalashda yetarli bo‘lmasligidir.
Homoskedastiklik va geteroskedastiklik o‘rtasidagi farq
Homoskedastiklik qator dispersiyasi vaqt davomida doimiy degan farazdir. Oddiy GBM qo‘llanishida volatillik parametri o‘zgarmas saqlansa, model butun simulyatsiya ufqi davomida ayni risk masshtabidan foydalanadi.
Geteroskedastiklik esa dispersiyaning vaqt bilan o‘zgarishi mumkinligini anglatadi. Moliyaviy vaqt qatorlarida, ayniqsa, katta narx harakatlarining ketma-ket kelishi va undan keyin sokinroq davrlarning kelishi “volatillik klasterlashuvi” deb ataladi. EWMA va GARCH modellarining asosiy maqsadi ushbu tuzilmani o‘tgan ma’lumotlar orqali shartli dispersiyaga olib kirishdir.
Daromad ta’rifi
Tadqiqot narx darajasini bevosita modellashtirish o‘rniga avval logarifmik daromadni ta’riflaydi:
Bu yerda \(p_t\) \(t\) vaqtidagi narxni; \(p_{t-1}\) oldingi davr narxini; \(r_t\) esa ikki davr o‘rtasidagi logarifmik daromadni ko‘rsatadi. Daromad nisbat bo‘lgani uchun o‘lchovsizdir.
Manba keyin shartli ikkinchi momentni quyidagicha yozadi:
\(\mathcal{F}_{t-1}\) — \(t-1\) vaqtigacha ma’lum bo‘lgan axborot to‘plami. Ushbu ifoda o‘tgan axborot ma’lum bo‘lganda keyingi davr kvadrat daromadining kutilayotgan qiymatini shartli dispersiyaning vakili sifatida ishlatadi. Matematik jihatdan dispersiyaning to‘liq ta’rifi shartli o‘rtachani ham o‘z ichiga oladi; manba bu yerda alohida shartli o‘rtacha hadini belgilamasdan ikkinchi moment ifodasidan foydalanadi. Shu sababli Verianla bayoni manbaning formulasini o‘zgartirmasdan saqlaydi, biroq uni umumiy dispersiya ta’rifi bilan aralashtirmaydi.
Statik GBM nega boshlang‘ich taqqoslash hisoblanadi?
Tadqiqot oldingi izlanishdagi Geometric Brownian Motion modelini taqqoslash bazasi sifatida qo‘llaydi. Manba ushbu oldingi GBM qo‘llanishida statik volatillik yondashuvi 100.000 dollar chegarasidan pastda qolish ehtimolini %80,67 deb berganini va \(VaR_{0.05}\) deb atagan %5 quyi-dum kvantilini taxminan 16.044 dollar deb hisoblaganini bildiradi.
Ushbu maqolaning asosiy savoli doimiy volatillik o‘rniga o‘tgan shoklardan yangilanadigan volatillik qo‘llanganda mazkur risk bahosi qanday o‘zgarishidir.
EWMA bilan IGARCH O‘rtasidagi Matematik Bog‘liqlik Nima?
EWMA dispersiya yangilanishi doimiy hadi nol bo‘lgan va ARCH hamda GARCH koeffitsiyentlari yig‘indisi birga tenglashtirilgan maxsus IGARCH(1,1) tuzilmasi sifatida yozilishi mumkin. EWMA tenglamasida \(\alpha=1-\lambda\) va \(\beta=\lambda\) olinadi; shu tariqa \(\alpha+\beta=1\) bo‘ladi va jarayon standart statsionar GARCH modelidagi chekli uzoq muddatli dispersiyaga qaytish shartini bajarmaydi.
EWMA tenglamasi
Formula ikki axborot manbasini birlashtiradi: oxirgi davrdagi kvadrat daromad va oldingi davr dispersiya bahosi.
- \(\sigma_t^2\): \(t\) davri uchun shartli dispersiya bahosi.
- \(r_{t-1}^2\): oldingi davr kvadrat daromadi; modelda so‘nggi shok kattaligini ifodalaydi.
- \(\sigma_{t-1}^2\): oldingi shartli dispersiya bahosi.
- \(\lambda\): \(0<\lambda<1\) oralig‘idagi so‘nish/barqarorlik koeffitsiyenti.
- \(1-\lambda\): eng yangi kvadrat daromadga yangi dispersiya bahosida qancha vazn berilishini belgilaydi.
\(\lambda\) birga yaqinlashgani sari oldingi dispersiya bahosi kattaroq vazn oladi va model yangi shokka sekinroq moslashadi. \(\lambda\) kichraygani sari oxirgi daromad shoki kattaroq vazn oladi va model reaktivroq bo‘ladi.
Tadqiqotning Model 1-i uchun \(\lambda=0.94\) ishlatiladi. Bu holda yangi kvadrat shokning bevosita vazni \(1-0.94=0.06\), oldingi dispersiya bahosining vazni esa 0.94.
“Cheksiz volatillik barqarorligi” nimani anglatadi?
IGARCH uchun ishlatiladigan “infinite persistence” iborasi bitta o‘tgan shokning vazni kelajakdagi har bir davrda ayni kattalikda qolishini anglatmaydi. EWMA yoyilmasida eski shoklarning bevosita vaznlari vaqt o‘tishi bilan geometrik tarzda kamayadi. Asosiy matematik xususiyat dispersiya dinamikasidagi jami barqarorlik koeffitsiyentining birga tengligi va standart statsionar GARCH modelidagi doimiy uzoq muddatli dispersiyaga qaytish mexanizmining mavjud emasligidir.
Shu sababli “shok abadiy bir xil kuchda qoladi” iborasi o‘rniga “dispersiya jarayoni standart GARCH ko‘rinishida chekli va doimiy shartsiz uzoq muddatli dispersiyaga qaytmaydi” iborasi aniqroq matematik izohdir.
GARCH(1,1) tenglamasi
Manba ishlatgan belgilashda \(\alpha r_{t-1}^2\) so‘nggi shok ta’sirini, \(\beta\sigma_{t-1}^2\) oldingi dispersiya bahosining barqarorligini va \(\omega\) doimiy hadni ifodalaydi.
Manba \(\omega\) hadini “long-run average variance” deb ataydi. Standart statsionar GARCH(1,1) matematikasida esa \(\omega\) bevosita uzoq muddatli dispersiya emas, doimiy/intercept haddir. \(\alpha+\beta<1\) shartida standart modelning shartsiz uzoq muddatli dispersiyasi konseptual ravishda:
ko‘rinishidadir. Ushbu oxirgi tenglama tadqiqotning yangi topilmasi emas; manbadagi \(\omega\) ta’rifining standart GARCH terminologiyasidagi o‘rnini tushuntirish uchun berilgan matematik fon hisoblanadi.
Statsionarlik sharti
Standart GARCH(1,1) modelida:
bo‘lishi dispersiya dinamikasi chekli uzoq muddatli darajaga qayta olishi uchun asosiy shartdir. \(\alpha+\beta\) birga yaqinlashgani sari volatillik shoklarining ta’siri barqarorroq bo‘ladi. IGARCH chegarasida esa:
bo‘ladi.
Maksimal ehtimollik baholash nima qiladi?
Manba standart GARCH(1,1) parametrlarini \(\omega\), \(\alpha\) va \(\beta\) uchun Maximum Likelihood Estimation (MLE; maksimal ehtimollik baholash) bilan aniqlash mumkinligini tushuntiradi. MLE ning maqsadi kuzatilgan tarixiy daromad qatori tanlangan model ostida yuzaga kelish ehtimolini eng yuqori qiladigan parametrlarni topishdir.
Biroq yuklangan PDF taqqoslanayotgan uch model uchun to‘liq MLE chiqish jadvali, standart xato, ishonch oralig‘i yoki baholangan \(\omega,\alpha,\beta\) qiymatlarini taqdim etmaydi. Taqqoslama modellar buning o‘rniga aniq ko‘rsatilgan \(\lambda\), \(\kappa\) va \(\gamma\) qiymatlari asosida tuzilgan. Shu sababli o‘quvchi umumiy GARCH parametrlarini baholash izohi bilan natijalarda ishlatilgan uch maxsus model konfiguratsiyasini bir-biriga aralashtirmasligi kerak.
Tadqiqotning uch modelini bir oqimda ko‘rish
Yilliklashtirish
Model 1 da so‘nggi kun uchun hisoblangan shartli dispersiya quyidagi munosabat bilan yillik volatillikka aylantiriladi:
Bu yerdagi 252 yillik savdo kunlari soni uchun ishlatiladigan koeffitsiyentdir. Dispersiya vaqt bilan chiziqli masshtablangani sababli standart chetlanish/volatillik kvadrat ildiz orqali masshtablanadi.
Muhim metodologik tafsilot shuki: manba Model 1 uchun so‘nggi kun shartli dispersiyasini yilliklashtirib, Monte Carlo simulyatsiyasida doimiy \(\sigma\) kirishi sifatida ishlatishini aniq bildiradi. Model 2 va Model 3 uchun esa vaqt bo‘yicha olingan shartli dispersiya qatorining o‘rtachasi olinadi, so‘ng yilliklashtirilib, yana Monte Carlo kirishiga uzatiladi.
Shu sababli tadqiqot “shartli volatillik modeli”dan foydalansa-da, yuklangan matndagi model konfiguratsiyalariga ko‘ra volatillik har bir Monte Carlo trayektoriyasi ichida GARCH tenglamasi bilan har qadamda qayta ishlab chiqarilayotgandek ko‘rinmaydi; tarixiy qatordan hosil qilingan volatillik xulosasi GBM simulyatsiyasiga uzatiladi. Manbaning oldingi umumiy bayonida “dinamik, vaqt bo‘yicha o‘zgaruvchan volatillik bahosi bilan hosil qilingan narx trayektoriyalari” iborasi mavjud bo‘lsa-da, maxsus model konfiguratsiyalari doimiy yilliklashtirilgan volatillik kirishini tavsiflaydi. Kod yoki qo‘shimcha usul tafsiloti berilmagani sababli bu ikki bayon o‘rtasidagi farq manba asosida aniq hal qilib bo‘lmaydi.
Model 2: Ochiq o‘rtachaga qaytish hadi
Bu yerda:
- \(\bar{\sigma}^{\,2}=\mathrm{Var}(r_t)\): manbada tarixiy namunaning shartsiz dispersiyasi sifatida ta’riflanadi.
- \(\kappa>0\): oldingi shartli dispersiyaning \(\bar{\sigma}^{\,2}\) darajasiga qanchalik kuchli qaytarilishini belgilaydi.
Tenglamaning matematik xatti-harakati bevosita ko‘rinadi. Agar \(\sigma_{t-1}^2>\bar{\sigma}^{\,2}\) bo‘lsa, qavs ijobiy va \(-\kappa(\cdots)\) hadi yangi dispersiyani kamaytiradi. Agar \(\sigma_{t-1}^2<\bar{\sigma}^{\,2}\) bo‘lsa, qavs manfiy; manfiy qiymatni ayirish yangi dispersiyani oshiradi. Shu tariqa tuzatish har ikki yo‘nalishda dispersiyani tarixiy tayanch darajasiga tomon itaradi.
Tadqiqotda Model 2 uchun:
- \(\lambda=0.85\)
- \(\kappa=0.02\)
ishlatiladi.
Manba matni \(\lambda=0.85\) qiymatini EWMA dagi 0.94 qiymatidan “slightly higher” deb tavsiflaydi. Son jihatdan 0.85, 0.94 dan kichik. Verianla bu iborani yashirincha tuzatib, manbaga boshqa jumla nisbat bermaydi; hisob-kitob va izohda manbada aniq ko‘rsatilgan sonli qiymatlarni asos qilib oladi va sifat ifodasini manba ichidagi nomuvofiqlik sifatida belgilaydi.
Model 3: Manfiy shoklarga asimmetrik vazn
\(I_{r_{t-1}<0}\) indikator funksiyadir:
- \(r_{t-1}<0\) bo‘lsa, qiymat 1 bo‘ladi.
- \(r_{t-1}\geq0\) bo‘lsa, qiymat 0 bo‘ladi.
\(\gamma\) manfiy shokka qo‘shiladigan asimmetriya koeffitsiyentidir. Tadqiqotda \(\gamma=0.25\) ishlatiladi.
Manfiy daromad holatida qavs ichidagi kvadrat shok hadi algebraik ravishda:
ko‘rinishiga keladi. Musbat yoki nol daromadda esa indikator funksiya nol bo‘lgani uchun shok faqat \(r_{t-1}^2\) bo‘lib qoladi. Ya’ni model bu parametr tanlovida manfiy shokning kvadrat volatillikka hissasini %25 kattalashtiradi.
Manba ushbu modelni “EGARCH-style” deb ta’riflaydi. Bu farq muhim: ishlatilgan tenglama klassik EGARCH modelining log-dispersiya formulasi emas; IGARCH ga o‘xshash dispersiya yangilanishiga qo‘shilgan soddalashtirilgan asimmetrik shok hadidir. Shu sababli tadqiqot haqida “standart EGARCH modeli qo‘llangan” deyish to‘g‘ri bo‘lmaydi.
Model 3 parametrlari
- \(\lambda=0.97\)
- \(\gamma=0.25\)
Manbaga ko‘ra, ushbu tuzilma oldingi daromad manfiy bo‘lganda pastga yo‘nalgan shokning volatillikka hissasini kattalashtirish uchun ishlab chiqilgan. Shartli dispersiya qatorining o‘rtachasi olinadi, yilliklashtiriladi va Monte Carlo kirishiga aylantiriladi.
Modellar o‘rtasida faqat bitta faraz o‘zgaradimi?
Yo‘q. Manba modellarni o‘rtachaga qaytish va asimmetriya gipotezalarini taqqoslash uchun qurgan bo‘lsa-da, uch model o‘rtasida ayni vaqtda bir nechta texnik unsur o‘zgaradi:
| Xususiyat | Model 1 | Model 2 | Model 3 |
|---|---|---|---|
| Asosiy tuzilma | EWMA / IGARCH | IGARCH + ochiq o‘rtachaga qaytish | O‘zgartirilgan asimmetrik IGARCH |
| \(\lambda\) | 0.94 | 0.85 | 0.97 |
| Qo‘shimcha parametr | Yo‘q | \(\kappa=0.02\) | \(\gamma=0.25\) |
| Dispersiya qatorining Monte Carlo ga uzatilishi | So‘nggi kun shartli dispersiyasi | Shartli dispersiya qatorining o‘rtachasi | Shartli dispersiya qatorining o‘rtachasi |
Bu farq natijalarni talqin qilish uchun muhim. Masalan, Model 1 va Model 2 o‘rtasidagi VaR farqi faqat \(\kappa\) o‘rtachaga qaytish hadi qo‘shilganidan kelib chiqishi shart emas; ayni paytda \(\lambda\) ham o‘zgaradi va volatillikning Monte Carlo ga uzatilish shakli so‘nggi kun qiymatidan vaqt o‘rtachasiga o‘tadi. Demak, dizayn “faqat o‘rtachaga qaytish xususiyatining izolyatsiyalangan ta’siri”ni aniq o‘lchaydigan bitta-o‘zgaruvchili tajriba sifatida baholanmasligi kerak.
Student-t va copula sinovlari haqida nima ma’lum?
Manba kripto daromadlaridagi qalin dum xatti-harakatini hisobga olish maqsadida dastlabki sinovlarda Student-t innovatsiyalari va copula asosidagi bog‘liqlik tuzilmalarini baholaganini bildiradi. Muallif bayoniga ko‘ra, bu sinovlar namunadan tashqaridagi \(VaR_{0.05}\) barqarorligi va buzilish ulushlari nuqtayi nazaridan soddaroq shartli dispersiya spetsifikatsiyalariga nisbatan statistik jihatdan ahamiyatli yaxshilanish bermagan; bundan tashqari, ko‘proq parametr baholash beqarorligini yuzaga keltirgan.
Biroq yuklangan PDF ushbu dastlabki sinovlarga oid parametrlar, test statistikasi, p-qiymatlar, ma’lumot jadvallari yoki model bo‘yicha qiyosiy natijalarni ko‘rsatmaydi. Shu sababli Verianla maqolasi ushbu iborani “manba hisobot qilgan dastlabki sinov natijasi” sifatida yetkazadi; uni mustaqil ravishda tasdiqlangan miqdoriy natija kabi kengaytirmaydi.
Tadqiqot Usuli va Natijalari
Tadqiqot savoli
Tadqiqotning markaziy muammosi XRP, SOL va ADA kabi yuqori volatillik ko‘rsatadigan altkoinlarda shartli volatillik qaysi strukturaviy faraz ostida mosroq risk bahosini hosil qilishidir. Uchta asosiy g‘oya sinovdan o‘tkaziladi:
- Volatillik shoklarining juda yuqori barqarorlik ko‘rsatishi va doimiy uzoq muddatli dispersiyaga majburan qaytarilmasligi.
- Volatillikning aniq kuch bilan tarixiy o‘rtacha dispersiyaga qaytarilishi.
- Manfiy daromadlar musbat daromadlarga qaraganda ko‘proq volatillik yaratishi, ya’ni aksiyalar adabiyotidagi richag ta’siriga o‘xshash asimmetriya mavjud bo‘lishi.
Korrelyatsiyalangan Monte Carlo tuzilmasi
Shartli volatillik modellaridan olingan volatillik kirishlari manbada oldingi tadqiqotdan qabul qilingani aytilgan korrelyatsiyalangan GBM Monte Carlo doirasiga uzatiladi. Aktivlar o‘rtasidagi tarixiy korrelyatsiya tuzilmasini simulyatsiya qilingan shoklarga ko‘chirish uchun Cholesky ajratish usuli qo‘llangani bildiriladi.
Ushbu usulning maqsadi XRP, SOL va ADA narx trayektoriyalarini butunlay mustaqil hosil qilmaslik; tarixiy birgalikdagi harakat ma’lumotini tasodifiy shoklarga aks ettirishdir.
Biroq mavjud PDF korrelyatsiya matritsasini, Cholesky matritsasini yoki har bir aktiv juftligi uchun korrelyatsiya koeffitsiyentlarini qayta hisobot qilmaydi. Bu tafsilotlar oldingi tadqiqotga havola bilan qoldirilgan.
Statsionarlik gipotezasining matematik doirasi
Manba standart o‘rtachaga qaytuvchi GARCH xatti-harakatini quyidagi limit munosabati bilan tushuntiradi:
Ushbu ifoda vaqt juda uzoqlashganda kutilayotgan shartli dispersiyaning chekli uzoq muddatli darajaga yaqinlashishini anglatadi. Standart GARCH doirasida bunga bog‘liq asosiy shart \(\alpha+\beta<1\).
IGARCH chegarasida esa \(\alpha+\beta=1\) deb qabul qilingani uchun ushbu klassik chekli uzoq muddatli dispersiya mexanizmi yo‘qoladi.
Ushbu Tadqiqotdagi VaR₀.₀₅ Natijalari Qanday Talqin Qilinishi Kerak?
Manba \(VaR_{0.05}\) ifodasini natijalar jadvalida “5% Quantile”, ya’ni simulyatsiya qilingan portfel qiymatlarining quyi %5 kvantili sifatida belgilaydi. Bu qo‘llanish klassik risk boshqaruvidagi “musbat pul yo‘qotish summasi sifatidagi VaR” ifodasi bilan bir xil emas; shu sababli 16.044, 126.481, 59.612 va 25.762 dollar qiymatlari manbada qanday atalgan bo‘lsa, shunday saqlanishi va standart yo‘qotish-VaR ta’rifi bilan yashirincha qayta talqin qilinmasligi kerak.
Manba hisobot qilgan natijalar jadvali
| Model | \(VaR_{0.05}\) / %5 kvantili | 100.000 dollardan pastga tushish ehtimoli | Ustun portfel taqsimoti | Manba talqini |
|---|---|---|---|---|
| GBM - oldingi tadqiqot taqqoslanishi | Taxminan 16.044 USD | %80,67 | XRP %55,1; SOL %44,9 | Statik volatillik yondashuvida tizimli muvaffaqiyatsizlik |
| Model 1 - IGARCH / EWMA | 126.481 USD | %27,16 | SOL %100 | Manbaga ko‘ra eng yaxshi bazaviy moslik; biroq portfel vazni haddan tashqari jamlanadi |
| Model 2 - IGARCH + o‘rtachaga qaytish | 59.612 USD | %15,22 | SOL %69; XRP %31 | Manbaga ko‘ra statsionarlik farazi riskni sun’iy ravishda kamaytiradi |
| Model 3 - o‘zgartirilgan asimmetrik IGARCH | 25.762 USD | %27,30 | SOL %71; XRP %29 | Manbaga ko‘ra asimmetrik manfiy shok tuzilmasi riskni haddan tashqari jazolaydi |
ADA tadqiqotda ko‘rib chiqilgan uch altkoindan biri bo‘lsa-da, manbada berilgan optimal portfel taqsimotlarining hech birida musbat vazn bilan ko‘rinmaydi. Model 1 butunlay SOL ga, Model 2 va Model 3 esa SOL-XRP kombinatsiyalariga yo‘nalgan.
Model 1 natijasi
Manba Model 1 ni eng kuchli bazaviy shartli volatillik spetsifikatsiyasi sifatida talqin qiladi. Hisobot qilingan 100.000 dollardan past ehtimol %27,16 bo‘lib, GBM taqqoslanishidagi %80,67 dan sezilarli darajada past. Portfel optimallashtirish esa %100 SOL vazniga yaqinlashadi.
Bu natija ikki alohida yo‘nalishda o‘qilishi kerak. Birinchidan, manba buni yuqori volatillik barqarorligi altkoin xatti-harakatiga ko‘proq mos ekaniga dalil sifatida talqin qiladi. Ikkinchidan, portfelning bitta aktivda %100 jamlanishi modelning risk bahosidan tashqari portfel optimallashtirish nuqtayi nazaridan jiddiy konsentratsiya belgisi yaratadi; manba jadvalning o‘z talqin ustunida ham vaznlar haddan tashqari baholanganini qayd etadi.
Model 1 dagi kvantil-ehtimollik nomuvofiqligi
Manbaning Model 1 uchun hisobot qilgan ikki soni alohida e’tibor talab qiladi:
- %5 kvantili: 126.481 USD
- 100.000 USD dan pastda qolish ehtimoli: %27,16
Agar 126.481 dollar haqiqatan ham ayni yakuniy portfel taqsimotining %5 quyi kvantili bo‘lsa va taqsimot standart kvantil ta’rifi bilan talqin qilinsa, 126.481 dollardan pastroq bo‘lgan 100.000 dollar chegarasidan pastda qoladigan kuzatuvlar ulushining %27,16 bo‘lishi mumkin emasdek ko‘rinadi. Taqsimot funksiyasi pastroq qiymat bo‘lgan 100.000 dollarda 126.481 dollardagi quyi-dum ehtimolidan katta bo‘la olmaydi.
Shu sababli kamida bitta unsurning ta’rifi, yorlig‘i yoki hisoblash usuli yuklangan matnda tushuntirilmagan bo‘lishi kerak. Manba kodi, xom simulyatsiya taqsimoti yoki qo‘shimcha hisob-kitob jadvali berilmagani sababli Verianla bu nomuvofiqlik qaysi sondan kelib chiqqanini taxmin qilmaydi. Har ikki qiymatni manba hisobot qilgan ko‘rinishda beradi va natijani qat’iylashtirmaydi.
Model 2 natijasi
O‘rtachaga qaytish hadi qo‘shilgan Model 2 uchun manba 59.612 dollarlik \(VaR_{0.05}\) / %5 kvantili va %15,22 lik 100.000 dollardan past ehtimolni hisobot qiladi. Portfel taqsimoti %69 SOL va %31 XRP.
Manba 126.481 dollardan 59.612 dollarga yuz bergan kvantil o‘zgarishini %50 dan ortiq pasayish sifatida talqin qiladi va buni ochiq o‘rtachaga qaytish kuchi quyi-dum tuzilmasini haddan tashqari siqib qo‘ygani haqidagi da’vo bilan bog‘laydi.
Bu natijani baholashda Model 2 da faqat \(\kappa\) parametri qo‘shilmaganini esda tutish kerak. \(\lambda\) qiymati 0.94 dan 0.85 ga o‘zgaradi va volatillik kirishi Model 1 dagi so‘nggi kun qiymatidan Model 2 da dispersiya qatorining o‘rtachasiga o‘tadi. Shu sababli kuzatilgan farq faqat o‘rtachaga qaytish hadining izolyatsiyalangan ta’siri sifatida talqin qilinmaydi.
Model 3 natijasi
Model 3 uchun manba 25.762 dollarlik %5 kvantili, %27,30 lik 100.000 dollardan past ehtimol va %71 SOL-%29 XRP portfel taqsimotini hisobot qiladi.
Manba manfiy daromadlarning volatillikka hissasini \(\gamma=0.25\) bilan kattalashtiruvchi ushbu tuzilma pastga yo‘nalgan riskni haddan tashqari jazolashini ta’kidlaydi. Muallif bu xatti-harakatni an’anaviy aksiyalar bozorlarida kuzatiladigan richag ta’sirini markazlashmagan kripto aktivlarga bevosita qo‘llash mos emasligi tarzida talqin qiladi.
Ushbu mexanistik izoh tadqiqot muallifining talqinidir. Yuklangan PDF kripto aktivlarning balans tuzilmasi bilan asimmetrik volatillik koeffitsiyenti o‘rtasida alohida sababiy test o‘tkazmaydi. Shu sababli “kripto bozorlarida richag ta’siri yo‘q” degan jumla barcha kripto bozorlari uchun universal xulosa sifatida chiqarilmasligi kerak.
O‘rtachaga Qaytish Gipotezasi Ushbu Tadqiqotda Qaysi Chegaralarda Rad Etiladi?
Tadqiqot o‘zining Model 1-Model 2 taqqoslanishiga asoslanib, ko‘rib chiqilgan altkoinlar va tanlangan model ufqi uchun kuchli o‘rtachaga qaytish gipotezasini rad etishini bildiradi; biroq yuklangan PDF klassik ma’noda alohida statistik gipoteza testi, p-qiymat, ishonch oralig‘i yoki VaR backtest statistikasi taqdim etmagani sababli bu ibora universal va usuldan mustaqil matematik isbot sifatida emas, tadqiqotning model taqqoslashidan chiqargan xulosasi sifatida o‘qilishi kerak.
“Formal rejection” iborasining ilmiy chegarasi
Manba “formal rejection” iborasidan foydalanadi. Shunga qaramay, yuklangan matnda o‘rtachaga qaytish uchun, masalan, likelihood ratio testi, parametr ahamiyatlilik testi yoki boshqa alohida statistik gipoteza testi hisobot qilinmagan.
Bundan tashqari, model taqqoslashida ayni vaqtda \(\lambda\), qo‘shimcha dinamik had va dispersiyani umumlashtirish usuli o‘zgaradi. Shu sababli natijani eng ehtiyotkor shaklda quyidagicha ifodalash mumkin:
Tadqiqot qurgan maxsus simulyatsiya tartibida ochiq o‘rtachaga qaytish qo‘shilgan Model 2 muallif afzal ko‘rgan risk xatti-harakatini hosil qilmagan va muallif ushbu topilmani ko‘rib chiqilgan altkoinlar uchun o‘rtachaga qaytish faraziga qarshi dalil sifatida talqin qilgan.
Bunga qarshi ravishda quyidagi kengroq da’volarni yuklangan tadqiqotning o‘zidan chiqarib bo‘lmaydi:
- barcha kriptovalyutalarning volatilligi hech qachon o‘rtachaga qaytmaydi;
- barcha vaqt masshtablarida IGARCH har doim standart GARCH dan ustun;
- barcha altkoin bozorlarida asimmetrik volatillik ta’siri yo‘q;
- EWMA/IGARCH barcha ma’lumot to‘plamlarida tartibga soluvchi risk modeli sifatida eng to‘g‘ri tanlov ekani isbotlangan;
- hisobot qilingan modellar haqiqiy bozor zararlarini kelajakda kafolatlangan aniqlik bilan bashorat qiladi.
Tadqiqotning kuchli tomoni
Tadqiqotning o‘rgatuvchi jihatdan kuchli tomoni statik volatillik muammosini shunchaki “boshqa GARCH modelini sinab ko‘raylik” darajasida qoldirmay, uch xil volatillik strukturaviy farazini ayni risk muammosi doirasida taqqoslashga urinishidir. Xususan, yuqori volatillik barqarorligi, o‘rtachaga qaytish va manfiy shok asimmetriyasi konseptual jihatdan bir-biridan ajratilgan.
Qayta ishlab chiqish nuqtayi nazaridan yetishmaydigan ma’lumotlar
| Element | Holat | Izoh |
|---|---|---|
| Ko‘rib chiqilgan aktivlar | Bor | XRP, SOL, ADA |
| Daromad turi | Bor | Logarifmik daromad |
| EWMA Model 1 parametri | Bor | \(\lambda=0.94\) |
| Model 2 parametrlari | Bor | \(\lambda=0.85\), \(\kappa=0.02\) |
| Model 3 parametrlari | Bor | \(\lambda=0.97\), \(\gamma=0.25\) |
| Yilliklashtirish | Bor | 252 savdo kuni masshtabi |
| Korrelyatsiya usuli | Bor | Cholesky ajratishi; tafsilotlar oldingi tadqiqotga qoldirilgan |
| To‘liq ma’lumot sanalari oralig‘i | Bu PDF da aniq emas | Yuklangan tadqiqotda to‘liq boshlanish-tugash sanalari hisobot qilinmaydi |
| Ma’lumot yetkazib beruvchi / birja manbai | Bu PDF da aniq emas | Qayta ishlab chiqish uchun muhim ma’lumot manbai tafsiloti ko‘rinmaydi |
| GARCH MLE parametr natijalari | Yo‘q | MLE tushuntiriladi, biroq \(\omega,\alpha,\beta\) baholash jadvali taqdim etilmaydi |
| Monte Carlo trayektoriyalari soni | Bu PDF da aniq emas | Oldingi tadqiqotga oid tafsilotlar bu yerda qayta berilmagan |
| Standart VaR backtestlari | Hisobot qilinmaydi | Kupiec/Christoffersen kabi batafsil test statistikasi berilmagan |
| Ishonch oraliqlari / standart xatolar | Hisobot qilinmaydi | Natijalarning namuna noaniqligi miqdoriy ko‘rsatilmagan |
| Xom simulyatsiya taqsimotlari | Yo‘q | Model 1 kvantil-ehtimollik nomuvofiqligini manba orqali hal qilish mumkin emas |
Tadqiqotning o‘z cheklovlari
Muallif ikkita asosiy cheklovni aniq ko‘rsatadi.
1. Sakrash riskining modellashtirilmasligi
EWMA/IGARCH va ishlatilgan GBM asosidagi simulyatsiya uzluksiz diffuziya mantiqiga tayanadi. Keskin narx sakrashlari, flash crash kabi hodisalar yoki tartibga soluvchi yangiliklar keltirib chiqarishi mumkin bo‘lgan diskret rejim uzilishlari alohida sakrash jarayoni bilan modellashtirilmaydi.
2. Korrelyatsiyaning statik deb qabul qilinishi
Monte Carlo simulyatsiyasida ishlatiladigan aktivlararo korrelyatsiya tuzilmasi doimiy deb qabul qilinadi. Holbuki, kuchli bozor stressi davrida aktivlarning birgalikdagi harakati odatiy davrdan farq qilishi mumkin. Manba buni “volatility contagion” doirasida muhim kamchilik sifatida qabul qiladi.
Taklif etilgan kelajak tadqiqotlari
Manba ikki asosiy rivojlantirish yo‘nalishini taklif qiladi.
Jump-Diffusion modellari
Merton tipidagi jump-diffusion yondashuvida oddiy uzluksiz narx harakatiga qo‘shimcha ravishda Poisson jarayoni orqali keskin sakrashlarning yuzaga kelish chastotasi va kattaligi modellashtirilishi mumkin. Manbaning taklifi mavjud uzluksiz diffuziya farazi tutib ololmaydigan keskin narx uzilishlarini shu tarzda ko‘rib chiqishdir.
Hawkes jarayonlari
Hawkes jarayoni hodisalar o‘zini o‘zi qo‘zg‘atishi mumkin bo‘lgan nuqtaviy jarayon modelidir. Volatillik shokining yuzaga kelishi qisqa muddatda yangi shoklar paydo bo‘lish ehtimolini oshirishi mumkin. Manba ushbu tuzilmani, u kuzatilgan deb da’vo qiladigan uzoq davom etuvchi volatillik klasterlashuviga ko‘proq mikrostrukturaviy izoh ishlab chiqish uchun kelajakda o‘rganilishi kerak bo‘lgan yo‘l sifatida ko‘rsatadi.
Tadqiqot nima deydi
- Manbada ishlatilgan statik GBM taqqoslanishi tadqiqot qo‘llagan risk o‘lchovlari ostida yetarli bo‘lmagan natija beradi.
- EWMA/IGARCH modeli manba tomonidan uchta shartli volatillik varianti ichida afzal ko‘rilgan bazaviy spetsifikatsiya sifatida talqin qilinadi.
- O‘rtachaga qaytish qo‘shilgan Model 2 manba hisob-kitobida Model 1 ga nisbatan ancha past %5 kvantilini hosil qiladi.
- Manfiy shoklarni \(\gamma=0.25\) bilan kattalashtiruvchi Model 3 manba tomonidan pastga yo‘nalgan riskni haddan tashqari jazolovchi tuzilma deb baholangan.
- Mavjud model sakrash riskini va vaqt bo‘yicha o‘zgaruvchi korrelyatsiyani to‘liq modellashtirmaydi.
Tadqiqot nima demaydi yoki o‘z-o‘zicha nimani isbotlamaydi
- Barcha kripto bozorlarida volatillik mutlaqo statsionar emasligi isbotlanmagan.
- Barcha altkoinlar yoki barcha davrlar uchun ayni \(\lambda\), \(\kappa\) va \(\gamma\) qiymatlari optimal ekani ko‘rsatilmagan.
- EWMA/IGARCH barcha tartibga soluvchi standartlarda qabul qilingan yakuniy risk modeli ekani ko‘rsatilmagan.
- Manbada batafsil standart VaR backtestlar batareyasi hisobot qilinmaydi.
- Student-t va copula sinovlarining sonli natijalari berilmagani sababli ularning muvaffaqiyatsizlik darajasi mustaqil baholanmaydi.
- Model 3 da kuzatilgan xatti-harakat barcha markazlashmagan kripto aktivlarda richag ta’siri mavjud emasligining universal isboti emas.
- Model 1 dagi 126.481 dollar %5 kvantili bilan %27,16 lik 100.000 dollardan past ehtimol o‘rtasidagi nomuvofiqlik yuklangan matndan hal etib bo‘lmaydi.
Manba va Usul Haqida Izoh
Asl tadqiqot sarlavhasi: The Limits of Conditional Volatility: Assessing Cryptocurrency VaR under EWMA and IGARCH Models
Muallif: Ekleen Kaur
Muassasa: University of Florida
Yuklangan manba versiyasi: arXiv dastlabki versiyasi, arXiv:2601.13757v1.
arXiv DOI identifikatori: 10.48550/arXiv.2601.13757.
Joriy nashr holati: Tadqiqot ICICT 2026, London doirasida taqdim etilgani va keyinchalik Springer tomonidan chop etilgan Proceedings of 11th International Congress on Information and Communication Technology, Volume 12 ichida 409-420-betlarda konferensiya materiali bo‘limi sifatida nashr etilgani tasdiqlangan.
Seriya: Lecture Notes in Networks and Systems, Volume 2120.
Nashriyot: Springer Cham.
Konferensiya kitobi DOI: 10.1007/978-3-032-34434-2.
Nashr vaqti ma’lumoti: Yuklangan arXiv versiyasi 2026 yil Yanvar sanasiga ega. Springer eBook yozuvi 19 Oktyabr 2026 da nashr etilgan; bibliografik kitob mualliflik huquqi yili 2027 deb ko‘rsatilgan.
Taqriz/nashr turi: Yuklangan hujjat arXiv dastlabki versiyasidir. Tadqiqot keyinchalik Springer konferensiya materiallari kitobida chop etilgani tasdiqlangan; biroq yuklangan PDF baholash/taqriz jarayonining tafsilotlarini tushuntirmaydi.
Litsenziya va huquq holati: Yuklangan PDF ning ko‘rinadigan sahifalarida ochiq litsenziya bayonoti mavjud emas. Joriy Springer kitob yozuvi asar uchun Springer Nature Switzerland AG foydasiga eksklyuziv litsenziya ma’lumotini ko‘rsatadi. Shu sababli manba rasmlari va matnlari erkin qayta foydalanish ruxsati mavjuddek ko‘rib chiqilmagan. Verianla bayoni ilmiy fakt, formula, usul, sonli natija va bibliografik identifikatsiya asosida mustaqil qurilgan.
Moliyalashtirish: Yuklangan PDF da alohida moliyalashtirish bayonoti hisobot qilinmagan.
Manfaatlar to‘qnashuvi: Yuklangan PDF da alohida manfaatlar to‘qnashuvi bayonoti hisobot qilinmagan.
Ma’lumotlar mavjudligi: Yuklangan PDF da alohida ma’lumotlar mavjudligi bayonoti yo‘q.
Muallif hissalari / CRediT: Yuklangan PDF da alohida CRediT hissa bayonoti yo‘q.
Asosiy ilmiy talqin chegarasi: Natijalar XRP, SOL va ADA uchun tadqiqot tanlagan model tuzilmalari, parametrlar, volatillikni umumlashtirish usullari va Monte Carlo doirasi ostida olingan. Topilmalarni barcha kripto bozorlariga, barcha vaqt masshtablariga yoki barcha portfel dizaynlariga avtomatik ravishda umumlashtirib bo‘lmaydi.
Muhim manba ichidagi nomuvofiqlik 1: Model 2 da \(\lambda=0.85\) qiymati matnda EWMA standarti 0.94 dan “biroz yuqoriroq” deb tavsiflanadi; 0.85 son jihatdan 0.94 dan kichik.
Muhim manba ichidagi nomuvofiqlik 2: Model 1 uchun natijalar jadvali %5 kvantilini 126.481 USD, 100.000 USD dan pastga tushish ehtimolini esa %27,16 deb beradi. Agar har ikki qiymat ayni yakuniy qiymat taqsimotiga tegishli standart kvantil/ehtimollik statistikasi bo‘lsa, ular birgalikda mos ko‘rinmaydi. Manba kodi yoki xom taqsimot berilmagani sababli qaysi biri tuzatilishi kerakligi taxmin qilinmagan.
Muhim metodologik noaniqlik: Umumiy usul bayoni dinamik, vaqt bo‘yicha o‘zgaruvchan volatillik Monte Carlo narx trayektoriyalariga uzatilishini aytadi, maxsus model konfiguratsiyalari esa so‘nggi kun yoki o‘rtacha shartli dispersiyani yilliklashtirib, GBM ga doimiy volatillik kirishi sifatida uzatadi. Yuklangan PDF bu ikki bayonning texnik qo‘llanishdagi aloqasini yetarlicha batafsil tushuntirmaydi.
Qayta ishlab chiqish chegarasi: Yuklangan PDF to‘liq ma’lumot sanalari oralig‘i, ma’lumot yetkazib beruvchi, uch modelning barcha baholash chiqishlari, to‘liq Monte Carlo sozlamalari, standart xato/ishonch oraliqlari va keng qamrovli VaR backtestlarini o‘z-o‘zicha qayta ishlab chiqish uchun yetarli darajada batafsil bermaydi. Ushbu yetishmayotgan joylar uydirib to‘ldirilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan