


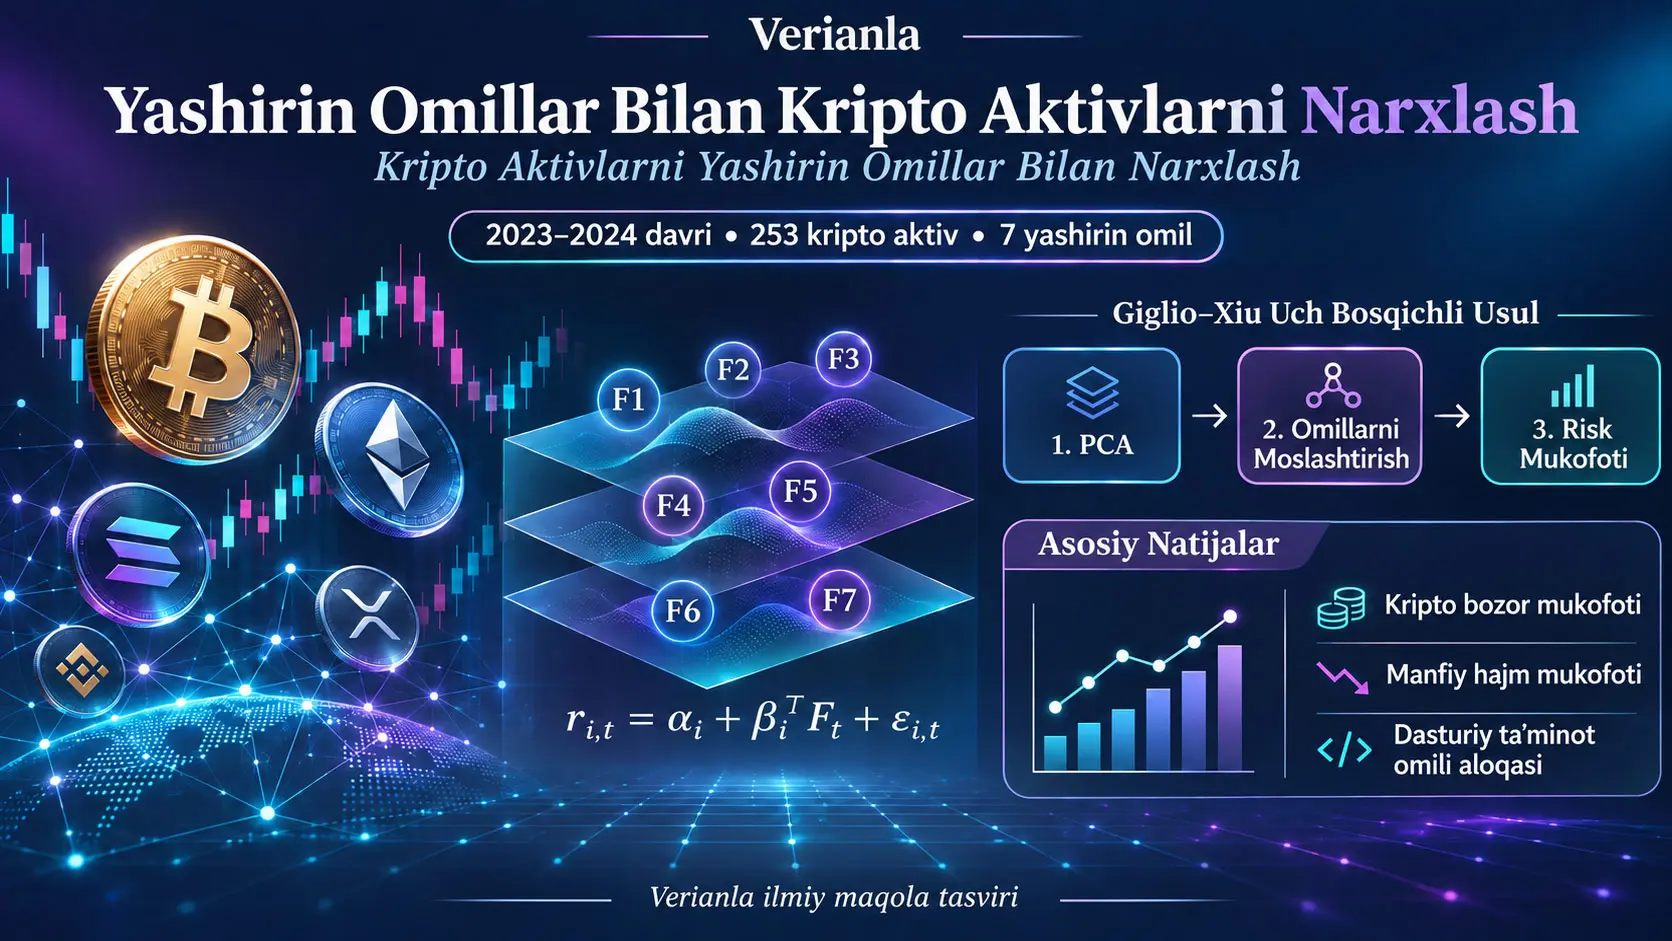
Giglio–Xiu uch bosqichli yashirin omillar yondashuvi — aktivlar daromadlarida kuzatilmaydigan umumiy risk omillari mavjud bo‘lsa ham, kuzatiladigan omillarning risk mukofotlarini baholashga qaratilgan aktivlarni narxlash usulidir. Ushbu tadqiqot 1 yanvar 2023–31 dekabr 2024 davrida bozor qiymati bo‘yicha istalgan vaqtda ilk 100 talikka kirgan, stabilkoin bo‘lmagan 253 ta kripto aktivning haftalik daromadlaridan foydalanib kripto risk mukofotlarini o‘rganadi. Namuna 105 haftalik kuzatuvni o‘z ichiga oladi va manbada u jami kripto bozor qiymatining %97 dan ortig‘ini qamrab olishi qayd etiladi. Tadqiqotning asosiy maqsadi kripto daromadlari faqat kriptoga xos omillar bilanmi yoki an’anaviy aksiyalar bozoridagi ayrim risk omillari bilan ham bog‘liq tarzda narxlanadimi, shuni baholashdir.
Usulning ajralib turadigan jihati shundaki, u faqat kuzatiladigan omillarni bevosita regressiyaga kiritish o‘rniga kripto daromadlarining umumiy kovariatsiya tuzilmasidan asosiy komponentlar tahlili orqali yashirin omillarni ajratib oladi. Tadqiqot muvozanatsiz paneldagi yetishmayotgan haftalik daromadlarni omillar tuzilmasidan hosil qilingan qiymatlar bilan iterativ ravishda to‘ldiradi; Bai–Ng axborot mezonlari yordamida yettita yashirin omilni tanlaydi; so‘ng kuzatiladigan kripto, aksiya, sektor va xulq-atvor omillarining ushbu yashirin omillar bilan bog‘liqligini baholaydi. Statistik xulosa chiqarish uchun 1.000 takrorli, sakkiz haftalik blok uzunligiga ega harakatlanuvchi blokli bootstrap qo‘llanadi. Taqqoslash maqsadida standart Fama–MacBeth usuli ham Shanken tuzatishli standart xatolar bilan qo‘llanadi.
Yuklangan v1 natijalarida eng kuchli statistik topilma kripto hajm omili \(SMB_C\) hisoblanadi. Giglio–Xiu modelida haftalik risk mukofoti −1,345 va bootstrap p-qiymati 0,008. Manba ushbu manfiy hajm mukofotini o‘rganilgan davrda yirikroq kripto aktivlarning kichik kripto aktivlarga nisbatan kuchliroq natija ko‘rsatgani bilan bog‘laydi. Kripto bozor omili \(R_C\), dasturiy ta’minot sektori, Fear & Greed shoki, umumiy aksiyalar bozori omili va RMW rentabellik omili uchun Giglio–Xiu baholaridagi p-qiymatlar taxminan 0,056–0,068 oralig‘ida; ular %10 darajasida belgilangan, biroq %5 darajasidan o‘tmaydigan zaifroq dalillardir.
TVL omilining Giglio–Xiu modelidagi p-qiymati 0,114 bo‘lib, an’anaviy ahamiyatlilik darajalarida mustaqil risk mukofotini ko‘rsatmaydi. Altcoin Season o‘zgaruvchisi Giglio–Xiu modelida p=0,240 bilan ahamiyatli emas; Fama–MacBeth modelida esa p=0,036. Buzib kirilgan aktiv qiymatining bozor qiymatiga nisbati har ikki yondashuvda ham ahamiyatli emas. Ushbu farqlar kuzatilmaydigan umumiy omillarni hisobga olish qaysi o‘zgaruvchilar mustaqil narxlash axborotini tashishi haqidagi xulosani o‘zgartirishi mumkinligini ko‘rsatadi.
Tadqiqot natijalari 2023–2024 davriga, bozor qiymati yuqori kripto aktivlar ustun bo‘lgan namunaga va qo‘llangan omil ta’riflariga bog‘liq. 105 haftalik namuna kripto bozorining butun tarixini yoki kelajakdagi rejimlarni ifodalamaydi. Tadqiqot, shuningdek, biror kripto aktivning kelajakdagi narxini bashorat qiladigan savdo tizimi yoki oldi-sotdi strategiyasini ishlab chiqmaydi.
Tadqiqotning asosiy savoli
Aktivlarni narxlash tadqiqotlaridagi asosiy savol ayrim aktivlar nega boshqalariga qaraganda yuqoriroq kutilayotgan daromad taqdim etishidir. Moliya nazariyasida bu farq odatda investorning muayyan tizimli risklarga duchor bo‘lishi evaziga talab qiladigan risk mukofoti bilan izohlanadi. Omilning ijobiy risk mukofotiga ega bo‘lishi ushbu omilga ko‘proq ta’sirchan aktivlar o‘rtacha hisobda yuqoriroq kutilayotgan daromadni talab qilishi mumkinligini anglatadi. Manfiy risk mukofoti esa omilga ta’sirchanlik kutilayotgan daromad bilan teskari yo‘nalishda narxlanishini bildiradi.
Omilning risk mukofoti bitta kriptovalyuta “kelasi hafta shuncha ko‘tariladi” degani emas. Bu yerda baholanayotgan kattalik aktivlarning kesim bo‘yicha kutilayotgan daromadlarini umumiy risk ta’sirchanliklari bilan izohlovchi narxlash koeffitsiyentidir.
Tadqiqotning boshlang‘ich nuqtasi shundaki, oldingi kripto aktivlarni narxlash tadqiqotlari kriptoga xos bozor, hajm va momentum omillarining muhimligini ko‘rsatgan bo‘lsa-da, kripto bozori an’anaviy moliya bilan tobora ko‘proq integratsiyalashgan bo‘lishi mumkin. Shu sababli muallif kripto omillarini ham, aksiyalar bozori va sektor omillarini ham bir tahlilda baholaydi.
Namuna qanday tuzildi?
Manba 1 yanvar 2023 dan 31 dekabr 2024 gacha bo‘lgan davrda istalgan sanada bozor qiymati reytingida ilk 100 talikka kirgan barcha stabilkoin bo‘lmagan kripto aktivlarni namunaga kiritadi. Aktiv faqat davr oxirida ham yirik bo‘lib qolishi shart qilinmagani uchun usul faqat omon qolgan loyihalarni tanlashdan kelib chiqishi mumkin bo‘lgan survivorship bias, ya’ni omon qolish tarafkashligini kamaytirishni maqsad qiladi.
Ushbu tanlov natijasida 253 ta noyob kripto aktiv olinadi. Manba bu aktivlar jami kripto bozor qiymatining %97 dan ortig‘ini ifodalashini bildiradi. Bozor qiymati juda past aktivlar narxni aniqlash sifati zaifligi sababli qamrovni kengaytirish yo‘li bilan namunaga kiritilmagan.
Ma’lumot manbalari
| Ma’lumot | Manba | Tadqiqotdagi qo‘llanishi |
|---|---|---|
| Kripto narxlari va bozor qiymatlari | CoinMarketCap API | Haftalik kripto daromadlari, bozor omili, hajm va momentum portfellari |
| TVL | Tadqiqot omillarni tuzishda ishlatgan kripto ma’lumotlari | TVL / bozor qiymati nisbatiga ko‘ra saralangan uzun-qisqa portfel |
| Buzib kirilgan AQSh dollari qiymati | DeFiLlama | Haftalik buzib kirish qiymatining jami kripto bozor qiymatiga nisbati |
| Bitcoin nazarda tutilgan volatilligi | CVX | Savdo qilinmaydigan holat o‘zgaruvchisi |
| Altcoin Season Index | CoinMarketCap | Altkoinlarning Bitcoin ga nisbatan nisbiy natijasini ifodalovchi holat o‘zgaruvchisi |
| Fear & Greed Index | CoinMarketCap | Kripto bozori kayfiyatini ifodalovchi xulq-atvor holat o‘zgaruvchisi |
| Aksiya va sektor omillari | Kenneth French Data Library | Fama–French omillari va moliya, bank, sug‘urta, dasturiy ta’minot, chip kabi sektor omillari |
Kripto bozor omili qanday tuziladi?
Kripto bozor omili \(R_C\) jami kripto bozorining haftalik qiymat-vaznli daromadidan risksiz foiz stavkasini ayirish orqali tuziladi. “Qiymat-vaznli” iborasi bozor qiymati yuqoriroq kripto aktivlar jami bozor daromadida kattaroq vaznga ega bo‘lishini anglatadi.
Umumiy konseptual ko‘rinish:
\[ R_C = R_{\text{crypto, value-weighted}} - R_f \]
Ushbu ifoda manbada alohida raqamlangan tenglama sifatida berilmagan; u manbada tushuntirilgan bozor omili tuzilmasini didaktik tarzda ifodalaydi. \(R_f\) — risksiz daromad stavkasi.
TVL omili qanday tuziladi?
Total Value Locked (TVL) markazlashmagan moliya ilovalarida protokol yoki aktiv bilan bog‘liq qulflangan qiymatni ifodalaydi. Manba xom TVL dan bevosita foydalanish o‘rniga TVL ni bozor qiymatiga bo‘ladi. Shu tariqa turli hajmdagi kripto aktivlarni nisbiy qulflangan qiymat bo‘yicha taqqoslash mumkin bo‘ladi.
Har bir \(t\) haftasi uchun saralash \(t-1\) haftasidagi TVL / bozor qiymati nisbatiga ko‘ra amalga oshiriladi. Eng yuqori %25 guruh uzun, eng past %25 guruh qisqa holatda ushlab turiladigan qiymat-vaznli uzun-qisqa portfel tuziladi. Ushbu portfelning \(t\) haftasidagi daromadi TVL omilidir.
Manba oldingi tadqiqot TVL daromadlari kripto bozor omili tomonidan katta darajada qamrab olinishini ko‘rsatgani sababli TVL omilini kripto bozor daromadiga nisbatan ortogonallashtiradi. Ortogonallashtirish TVL o‘zgaruvchisining bozor omili bilan birgalikda harakatlanadigan qismini ajratib, TVL ga xosroq komponentni qoldirishni maqsad qiladi.
Kripto momentum omili qanday tuziladi?
Momentum omili uchun har bir kripto aktivning \(t-5\) dan \(t-1\) haftagacha bo‘lgan kumulyativ daromadi hisoblanadi. Aktivlar ushbu oldingi natijaga ko‘ra saralanadi. Eng yuqori oldingi daromadga ega %25 uzun, eng past %25 qisqa olinadi. Ushbu uzun-qisqa portfelning \(t\) haftasidagi daromadi kripto momentum omili \(Mom_C\) ni hosil qiladi.
Bu yerda aynan \(t\) haftasining daromadi saralash uchun ishlatilmaydi; saralash oldingi haftalardagi ma’lumot bilan bajariladi. Ushbu tartib ayni haftaning natijasidan omil tanlashda foydalanilishining oldini oladi.
Kripto hajm omili \(SMB_C\) qanday tuziladi?
Har bir \(t\) haftasi uchun aktivlar \(t-1\) haftasidagi bozor hajmiga ko‘ra saralanadi. Eng kichik %25 guruh uzun, eng katta %25 guruh qisqa olinadi. Manba ushbu uzun-qisqa portfelning haftalik daromadidan risksiz foiz stavkasini ayirib, \(SMB_C\) omilining realizatsiyasini ta’riflaydi.
SMB “Small Minus Big” iborasining qisqartmasidir. Ijobiy SMB daromadi kichik aktivlar yiriklaridan yaxshiroq natija ko‘rsatgan haftani; manfiy SMB daromadi esa yirik aktivlar kichiklaridan yaxshiroq natija ko‘rsatgan haftani anglatadi.
Savdo qilinmaydigan omillar nega AR(1) qoldiqlariga aylantiriladi?
Hack nisbati, Fear & Greed, Altseason va CVX investitsiya portfeli daromadlari emas. Manba hack qiymatini bozor qiymatiga bo‘ladi; Fear & Greed va Altseason indekslarini foiz o‘zgarishiga aylantiradi; CVX ni daraja sifatida qoldiradi. So‘ng har bir savdo qilinmaydigan o‘zgaruvchining oldindan bashorat qilinadigan vaqt qatori komponentini ajratish uchun AR(1) modelidan foydalanadi va tahlilda qoldiq/innovation komponentini qo‘llaydi.
AR(1) modelining umumiy didaktik ko‘rinishi quyidagicha:
\[ x_t = c + \phi x_{t-1} + u_t \]
Bu yerda \(x_t\) holat o‘zgaruvchisining joriy qiymati, \(x_{t-1}\) oldingi davr qiymati, \(c\) doimiy had, \(\phi\) birinchi kechikish koeffitsiyenti va \(u_t\) joriy qiymatning oldingi qiymat bilan izohlab bo‘lmaydigan yangilik/shok komponentidir. Ushbu tenglama manbada raqamlangan natija emas; AR(1) bo‘yicha qoldiqqa aylantirish amali nimani anglatishini tushuntirish uchun berilgan.
Tavsifiy statistika nimani ko‘rsatadi?
| Statistika | \(R_C\) | \(R_S\) | \(SMB_S\) | \(HML_S\) | \(Mom_S\) | \(Mom_C\) | \(SMB_C\) | TVL |
|---|---|---|---|---|---|---|---|---|
| O‘rtacha | 1,43 | 0,36 | −0,13 | −0,18 | 0,05 | 0,68 | −10,04 | 0,03 |
| Standart chetlanish | 6,35 | 1,91 | 1,72 | 1,45 | 1,81 | 7,68 | 33,46 | 5,91 |
| Minimum | −15,42 | −5,75 | −4,03 | −4,43 | −5,33 | −30,14 | −206,53 | −14,25 |
| %25 percentil | −1,89 | −0,64 | −1,11 | −1,11 | −0,92 | −4,54 | −6,41 | −3,36 |
| Mediana | 0,24 | 0,45 | −0,27 | −0,37 | 0,17 | 0,55 | −0,93 | −0,48 |
| %75 percentil | 5,72 | 1,50 | 0,77 | 0,63 | 0,98 | 4,33 | 2,18 | 2,37 |
| Maksimum | 18,69 | 5,66 | 5,26 | 3,46 | 4,62 | 24,93 | 18,54 | 19,95 |
Kripto bozorining ortiqcha daromadi \(R_C\) namunada haftasiga o‘rtacha %1,43 bo‘lsa, aksiyalar bozori ortiqcha daromadi \(R_S\) %0,36. Kripto bozorining standart chetlanishi %6,35, aksiyalar bozoriniki esa %1,91. Demak, ushbu namunada kripto bozor omilining haftalik volatilligi aksiyalar bozori omilinikidan taxminan 3,3 baravar yuqori.
Eng e’tiborga molik taqsimot \(SMB_C\) da. Haftalik o‘rtacha −%10,04, standart chetlanish %33,46 va minimum −%206,53. Mediananing atigi −%0,93 bo‘lishi o‘rtacha qiymatga juda katta manfiy chekka qiymatlar kuchli ta’sir qilganini ko‘rsatadi.
Asimmetriya va kurtosis nimani anglatadi?
Asimmetriya (skewness) taqsimotning o‘ng va chap dumlari simmetrik yoki yo‘qligini ko‘rsatadi. Ijobiy qiymat uzun o‘ng dumni, manfiy qiymat uzun chap dumni bildiradi. Fisher excess kurtosis esa normal taqsimotni 0 deb oladigan kurtosis/dum o‘lchovidir; yuqori ijobiy qiymatlar normal taqsimotga nisbatan og‘irroq dumlarni ko‘rsatadi.
| Metrika | \(R_C\) | \(R_S\) | \(SMB_C\) | \(SMB_S\) | \(Mom_C\) | \(Mom_S\) | \(HML_S\) |
|---|---|---|---|---|---|---|---|
| Asimmetriya | −0,45 | −0,18 | −4,26 | −0,04 | −0,09 | −1,27 | 0,44 |
| Fisher kurtosisi | 2,05 | 6,01 | 21,79 | 1,13 | 2,54 | 8,80 | 3,72 |
Manba ichidagi nomuvofiqlik: Muallif izoh matnida kripto bozor daromadini “substantially right-skewed” deb ataydi; biroq 2-jadvalda \(R_C\) uchun asimmetriya −0,45. Standart asimmetriya ishorasiga ko‘ra manfiy qiymat o‘ngga emas, chapga asimmetriyani anglatadi. Verianla jadval qiymatini yoki muallif jumlasini yashirincha o‘zgartirmaydi va ikki ma’lumot bir-biriga mos kelmasligini ochiq qayd etadi.
RMW va CMA omillari
| Statistika | RMW | CMA |
|---|---|---|
| Kuzatuv | 105 | 105 |
| O‘rtacha | 0,05 | −0,23 |
| Standart chetlanish | 1,08 | 0,94 |
| Minimum | −2,09 | −2,65 |
| %25 | −0,66 | −0,91 |
| Mediana | 0,13 | −0,20 |
| %75 | 0,70 | 0,37 |
| Maksimum | 2,65 | 2,88 |
RMW (Robust Minus Weak) rentabelligi yuqori kompaniyalar bilan rentabelligi past kompaniyalarning aksiya daromadlari o‘rtasidagi farqni ifodalovchi Fama–French rentabellik omilidir. CMA (Conservative Minus Aggressive) esa konservativroq investitsiya qiladigan kompaniyalar bilan agressivroq investitsiya qiladigan kompaniyalar daromadlari o‘rtasidagi farqni ifodalovchi investitsiya omilidir.
Savdo qilinmaydigan holat o‘zgaruvchilarining taqsimoti
| Statistika | Hacks | Altseason | Fear & Greed | CVX |
|---|---|---|---|---|
| O‘rtacha | 0,00 | 2,99 | 0,18 | 0,01 |
| Standart chetlanish | 0,00 | 23,45 | 1,85 | 0,14 |
| Minimum | 0,00 | −40,98 | −5,28 | −0,30 |
| %25 | 0,00 | −11,33 | −0,92 | −0,10 |
| Mediana | 0,00 | 1,37 | 0,18 | −0,00 |
| %75 | 0,00 | 13,11 | 1,14 | 0,10 |
| Maksimum | 0,02 | 84,85 | 4,88 | 0,46 |
Hacks o‘zgaruvchisidagi qiymatlar jadvalda ikki o‘nlik xonagacha hisobot qilingani sababli o‘rtacha, standart chetlanish va ko‘plab percentillar 0,00 ko‘rinadi. Bu haqiqiy haftalik hack qiymatlari aynan nol degani emas; o‘zgaruvchi jami bozor qiymatiga bo‘lingani uchun nisbat kichik bo‘lib, jadvaldagi yaxlitlash aniqligidan pastda qolishi mumkin.
Giglio–Xiu Uch Bosqichli Usuli Nima?
Giglio–Xiu uch bosqichli usuli aktivlar daromadlarining umumiy kovariatsiya tuzilmasidan asosiy komponentlar tahlili orqali kuzatilmaydigan omillarni ajratib oladigan, kuzatiladigan omillarning ushbu yashirin omillar bilan bog‘liqligini baholaydigan va oxirgi bosqichda yashirin risk narxlarini kuzatiladigan omillarning risk mukofotlariga aylantiradigan aktivlarni narxlash usulidir; shu tariqa kuzatilmaydigan umumiy risklar tashqarida qoldirilganda yuzaga kelishi mumkin bo‘lgan risk-mukofoti tarafkashligini kamaytirishni maqsad qiladi.
Birinchi bosqich: yashirin omillarni ajratib olish
Manbaning birinchi tenglamasi:
\[ r_{i,t} = \alpha_i + \beta_i^{\top}u_t + \varepsilon_{i,t} \tag{1} \]
ko‘rinishidadir.
\(r_{i,t}\): kripto aktiv \(i\) ning \(t\) haftasidagi ortiqcha daromadidir.
\(\alpha_i\): aktiv \(i\) ga xos doimiy haddir.
\(\beta_i\): aktiv \(i\) ning yashirin umumiy omillarga yuklanish vektoridir.
\(u_t\in\mathbb{R}^{K}\): \(K\) ta kuzatilmaydigan umumiy omilning \(t\) haftasidagi qiymatlarini o‘z ichiga oluvchi vektordir.
\(\varepsilon_{i,t}\): umumiy omillar bilan izohlanmaydigan, aktivga xos xato komponentidir.
Model kripto daromadlari faqat tadqiqotchi oldindan tanlagan kuzatiladigan omillardan iborat deb faraz qilmaydi. U daromadlar o‘rtasida umumiy harakatni yuzaga keltiradigan, ammo bevosita o‘lchanmaydigan risk manbalarini \(u_t\) ichida ushlashga harakat qiladi.
Birinchi bosqichda \(T\times N\) daromadlar paneliga Principal Component Analysis (PCA; Asosiy Komponentlar Tahlili) qo‘llanadi va \(\widehat{u}_t\) yashirin omil baholari olinadi. PCA ko‘plab aktivlar daromadlarida birgalikda harakatlanadigan asosiy variatsiya yo‘nalishlarini kamroq sonli umumiy komponentlarda jamlaydigan o‘lchamni qisqartirish usulidir.
Muvozanatsiz panel nimani anglatadi?
Tadqiqot paneli muvozanatli emas; ya’ni har bir kripto aktiv bo‘yicha namunaning barcha 105 haftasida kuzatuv mavjud emas. Ayrim aktivlar namuna davrining o‘rtasida ilk 100 talikka kirgan, bozorga keyinroq chiqqan yoki ayrim haftalarda ma’lumotga ega bo‘lmagan bo‘lishi mumkin. Shu sababli \(N_t\), ya’ni \(t\) haftasida kuzatilgan aktivlar soni haftadan haftaga o‘zgarishi mumkin.
Manba yetishmayotgan daromadlarni o‘zboshimchalik bilan nolga to‘ldirmaydi. Yetishmayotgan haftalik daromadlar avval \(K\)-omilli tuzilma nazarda tutgan qiymatlar bilan to‘ldiriladi; haqiqatan kuzatilgan daromadlar o‘zgartirilmaydi. Ushbu jarayon to‘ldirilgan matritsa barqarorlashguncha takrorlanadi va so‘ng standart PCA qo‘llanadi.
Nechta yashirin omildan foydalanish tadqiqotchining ixtiyoriy tanlovi sifatida belgilanmaydi. Manba Bai–Ng axborot mezonlari bilan 7 ta yashirin omilni tanlaydi.
Ikkinchi bosqich: kuzatiladigan omillarni yashirin omillar bilan moslashtirish
\[ g_t = a + \Lambda\widehat{u}_t + e_t \tag{2} \]
\(g_t\in\mathbb{R}^{L}\): ayni haftadagi \(L\) ta kuzatiladigan omil qiymatlarini o‘z ichiga oluvchi vektordir.
\(a\): doimiy haddir.
\(\widehat{u}_t\): birinchi bosqichda PCA yordamida baholangan yashirin omillardir.
\(\Lambda\): kuzatiladigan omillarning yashirin omillar fazosidagi bog‘liqligini ko‘rsatuvchi \(L\times K\) moslashtirish/yuklanish matritsasidir.
\(e_t\): kuzatiladigan omillarning yashirin omillar bilan izohlab bo‘lmaydigan qismidir.
Ushbu bosqichning maqsadi “Software”, “Fear & Greed”, kripto bozor omili yoki TVL kabi tadqiqotchi kuzatadigan o‘zgaruvchilar daromadlardagi umumiy yashirin omillar tuzilmasining qaysi kombinatsiyasi bilan bog‘liqligini aniqlashdir.
Uchinchi bosqich: kuzatiladigan omillarning risk narxi
\[ \widehat{\lambda}_g = \widehat{\Lambda}\widehat{\gamma} \in\mathbb{R}^{L} \tag{3} \]
\(\widehat{\gamma}\in\mathbb{R}^{K}\): yashirin omillarning kesim regressiyalaridan baholangan risk narxlaridir.
\(\widehat{\Lambda}\): ikkinchi bosqichda baholangan kuzatiladigan–yashirin omillar moslashtirish matritsasidir.
\(\widehat{\lambda}_g\): kuzatiladigan omillar uchun olingan risk mukofoti/risk narxi vektoridir.
Uchinchi bosqichning asosiy vazifasi bevosita kuzata olmaydigan umumiy risklar narxini avval yashirin omillar fazosida baholash va so‘ng ushbu axborotni tadqiqotchi qiziqayotgan kuzatiladigan omillarga qayta moslashtirishdir.
Bootstrap nega qo‘llanadi?
Haftalik moliyaviy daromadlar vaqt bo‘yicha butunlay mustaqil bo‘lmasligi mumkin. Volatillik yuqori davrlarda ketma-ket yuqori tebranuvchanlik kuzatilishi kabi qisqa muddatli bog‘liqliklar mavjud bo‘lishi mumkin. Alohida haftalarni butunlay mustaqil ravishda qayta namunalash ushbu vaqt tuzilmasini buzishi mumkin.
Shu sababli manba haftalarni sakkiz haftalik ustma-ust tushuvchi bloklar ko‘rinishida namunalaydigan moving block bootstrap yondashuvidan foydalanadi. Har bir bootstrap namunasida bloklar qaytarib qo‘yish bilan tanlanib, \(T\) haftalik yangi qator hosil qilinadi va uch bosqichli baholash boshidan qayta hisoblanadi.
Bootstrap takrorlarining jami soni 1.000, blok hajmi 8 hafta.
Ikki tomonlama qayta markazlashtirilgan p-qiymat manbada:
\[ p= \Pr^{*} \left( \left|\lambda^{*}-\widehat{\lambda}\right| \ge \left|\widehat{\lambda}\right| \right) \]
ko‘rinishida beriladi.
\(\widehat{\lambda}\) asl namunadagi bahoni, \(\lambda^{*}\) bootstrap namunasidagi bahoni, \(\Pr^{*}\) esa bootstrap taqsimoti ostidagi empirik ehtimollikni ifodalaydi. Ikki tomonlama mutlaq qiymat tuzilmasi bahoning noldan ham ijobiy, ham manfiy yo‘nalishdagi og‘ishlarini hisobga oladi.
Fama–MacBeth taqqoslanishi nega muhim?
Fama–MacBeth usuli klassik kesim bo‘yicha aktivlarni narxlash usulidir. Umumiy mantiqda avval aktivlarning omillarga ta’sirchanligi baholanadi; keyin turli aktivlarning daromadlari ushbu ta’sirchanliklar orqali kesim bo‘yicha taqqoslanib, omillar risk mukofotlari olinadi.
Ushbu tadqiqotda Fama–MacBeth baholari Giglio–Xiu natijalari uchun taqqoslash va barqarorlik ma’lumoti sifatida qo‘llanadi. Standart xatolar Shanken tuzatishi bilan hisoblanadi. Giglio–Xiu yondashuvining asosiy farqi kuzatilmaydigan umumiy omillarni PCA orqali hisobga olishga urinishidir.
Tadqiqot Usuli va Natijalari
5-jadvalni qanday o‘qish kerak?
5-jadvaldagi koeffitsiyentlar haftalik omil risk mukofoti baholarini, yonidagi p-qiymatlar esa tegishli bahoning noldan statistik jihatdan farqlanishiga doir dalil darajasini ko‘rsatadi. Manba yulduz tizimini *** = %1, ** = %5 va * = %10 ahamiyatlilik darajasi sifatida belgilaydi. Shuning uchun p≈0,06 bo‘lgan natija manbada “*” belgisi bilan ko‘rsatilsa ham, %5 darajasida emas, faqat %10 darajasida dalil beradi.
| Omil | Giglio–Xiu risk mukofoti | Giglio–Xiu p | Fama–MacBeth risk mukofoti | Fama–MacBeth p |
|---|---|---|---|---|
| \(SMB_C\) | −1,345 | 0,008 | −0,083 | 0,000 |
| Software | 0,071 | 0,056 | 0,026 | 0,003 |
| Fear & Greed | −0,051 | 0,058 | −0,009 | 0,026 |
| \(R_C\) | 0,471 | 0,062 | 0,112 | 0,000 |
| \(R_S\) | 0,064 | 0,066 | 0,005 | 0,157 |
| \(RMW_S\) | −0,033 | 0,068 | −0,006 | 0,056 |
| TVL | 0,339 | 0,114 | 0,025 | 0,075 |
| \(SMB_S\) | 0,046 | 0,152 | 0,005 | 0,247 |
| Altseason | 0,475 | 0,240 | 0,052 | 0,036 |
| Finance | 0,033 | 0,366 | 0,008 | 0,065 |
| Banks | 0,034 | 0,366 | 0,011 | 0,082 |
| Chips | 0,033 | 0,404 | 0,010 | 0,242 |
| Insurance | 0,021 | 0,424 | 0,015 | 0,016 |
| \(Mom_S\) | 0,024 | 0,523 | 0,001 | 0,857 |
| \(HML_S\) | 0,020 | 0,601 | −0,000 | 0,967 |
| \(CMA_S\) | −0,011 | 0,667 | −0,002 | 0,539 |
| Utilities | −0,021 | 0,669 | 0,001 | 0,908 |
| Real Estate | 0,006 | 0,863 | 0,005 | 0,505 |
| \(Mom_C\) | −0,033 | 0,877 | 0,001 | 0,959 |
| Gold | −0,007 | 0,879 | −0,016 | 0,219 |
| CVX | 0,003 | 0,899 | 0,000 | 0,930 |
| Hacks | 0,000 | 0,931 | 0,000 | 0,397 |
Kripto bozor risk mukofoti
Giglio–Xiu bahosi \(R_C=0,471\) va p=0,062. Manba buni haftalik %0,471 risk mukofoti deb talqin qiladi va yilliklashtirilgan qiymatni %24,5 sifatida beradi.
Oddiy 52 haftalik masshtablash:
\[ 0{,}471\%\times52 \approx 24{,}49\% \]
bo‘lgani uchun manbada berilgan yillik %24,5 raqamiga mos keladi. Ushbu amal haftalik risk mukofotini oddiy yillik masshtablashdir; har hafta %0,471 investitsiya daromadi olinishi yoki haqiqiy yillik portfel daromadi aniq %24,5 bo‘lishini anglatmaydi.
p=0,062 bo‘lgani sababli Giglio–Xiu \(R_C\) bahosi manbaning yulduz tizimida %10 darajasida belgilanadi; %5 darajasida emas.
Fama–MacBeth \(R_C\) qiymatidagi manba ichidagi nomuvofiqlik
Natijalar izohida manba Fama–MacBeth usuli kripto bozor risk mukofotini haftalik %0,164, yillik %8,5 sifatida berganini yozadi. Bu ikki raqam matematik jihatdan bir-biriga mos:
\[ 0{,}164\%\times52 \approx 8{,}53\% \]
Biroq manbaning 5-jadvalida ayni \(R_C\) Fama–MacBeth koeffitsiyenti 0,112 deb hisobot qilingan. Jadval qiymatini oddiy 52 haftalik yilliklashtirish taxminan %5,82 ni beradi:
\[ 0{,}112\%\times52 \approx 5{,}82\% \]
Manba v1 PDF qaysi raqam tuzatilgan qiymat ekanini tushuntirmaydi. Shu sababli Verianla %0,164 yoki %0,112 qiymatlaridan birini “to‘g‘ri qiymat” deb tanlamaydi; matn bilan jadval o‘rtasidagi nomuvofiqlikni saqlaydi.
Kripto hajm omili \(SMB_C\)
Giglio–Xiu bahosida \(SMB_C=-1,345\), p=0,008. Bu 5-jadvaldagi eng kuchli statistik dalillardan biri bo‘lib, %1 darajasidan o‘tadi.
Manba bayoni manfiy hajm risk mukofotini o‘rganilgan davrda yirik kripto aktivlarning kichik aktivlarga nisbatan kuchliroq mavqei bilan bog‘laydi. Manba, shuningdek, bozor qiymati kichik loyihalardagi kapital yo‘qotishlari, muvaffaqiyatsiz loyihalar va rug-pull hodisalari ushbu hajm ta’siriga hissa qo‘shishi mumkinligini ehtimoliy izoh sifatida muhokama qiladi. Ushbu ikkinchi izoh bevosita sababiy tarzda sinovdan o‘tkazilgan mexanizm emas.
Manbaning prose bo‘limida \(SMB_C\) uchun yillik −%70,2 risk mukofoti beriladi. 5-jadvaldagi yaxlitlangan −1,345 haftalik koeffitsiyent oddiy 52 haftalik masshtablash bilan taxminan −%69,94 ni beradi. Kichik farq jadvalda koeffitsiyent uch o‘nlik xonagacha yaxlitlangan bo‘lishi mumkinligi bilan mos kelishi mumkin; ammo manba buning sababini alohida ko‘rsatmaydi.
Dasturiy ta’minot sektori va an’anaviy bozor aloqasi
Software omili Giglio–Xiu modelida 0,071 va p=0,056. Fama–MacBeth modeli 0,026 va p=0,003 beradi. Har ikki usulda koeffitsiyent ijobiy; biroq statistik dalil darajalari farq qiladi.
Manba ushbu bog‘liqlikni texnologiya va kripto bozorlarida umumiy investor bazasi bo‘lishi yoki ikki bozor bir xil makroiqtisodiy shoklarga javob berishi mumkinligi fikriga mos deb hisoblaydi. Tadqiqot bu ikki mexanizmdan qaysi biri sababiy izoh ekanini aniqlaydigan alohida tajriba o‘tkazmaydi.
Giglio–Xiu modelida umumiy aksiyalar bozori omili \(R_S\) 0,064 va p=0,066, RMW rentabellik omili −0,033 va p=0,068. Bular ham manbaning yulduz tizimida %10 darajasida dalil beradi, ammo %5 darajasidan o‘tmaydi.
Fear & Greed natijasi
Fear & Greed innovation koeffitsiyenti Giglio–Xiu modelida −0,051, p=0,058; Fama–MacBeth modelida −0,009, p=0,026. Ushbu natijalar investor kayfiyatidagi kutilmagan o‘zgarishlar kripto bo‘yicha kutilayotgan daromadlar bilan bog‘liq bo‘lishi mumkinligini ko‘rsatadi.
Biroq p=0,058 bo‘lgan Giglio–Xiu natijasi %5 darajasida statistik ahamiyatli emas. Shu sababli “Fear & Greed kripto daromadlarini qat’iy belgilaydi” yoki sababiy ta’sir isbotlangan deb bo‘lmaydi.
Altcoin Season Index natijasi
Altseason koeffitsiyenti Giglio–Xiu modelida 0,475 va p=0,240; ahamiyatli emas. Fama–MacBeth modelida 0,052 va p=0,036 bo‘lib, %5 darajasida ahamiyatli.
Ikki usulning turli natija berishi Altseason o‘zgaruvchisi kuzatilmaydigan umumiy omillar bilan bog‘liq bo‘lishi mumkin degan talqinga mos keladi. Manba ham ushbu farqni yashirin omillarni nazorat qilish muhimligi bilan bog‘laydi.
TVL mustaqil narxlangan omilmi?
TVL Giglio–Xiu modelida 0,339 va p=0,114; an’anaviy %10 darajasidan ham yuqorida qoladi. Fama–MacBeth bahosi 0,025 va p=0,075; faqat %10 darajasida zaif dalil beradi.
Manba ushbu taqqoslashni TVL mustaqil risk mukofotini tashishdan ko‘ra kengroq umumiy/yashirin risk omillariga yuklanishi mumkinligi yo‘nalishida talqin qiladi. Ya’ni TVL bilan daromadlar o‘rtasida bog‘liqlik kuzatilishi TVL mustaqil narxlash omili ekanini ko‘rsatish uchun yetarli emas.
Hack o‘zgaruvchisining natijasi
Buzib kirilgan qiymat / kripto bozor qiymati o‘zgaruvchisining koeffitsiyenti har ikki modelda uch o‘nlik xonagacha aniqlikda 0,000 ko‘rinadi. Giglio–Xiu p-qiymati 0,931, Fama–MacBeth p-qiymati 0,397. Yuklangan v1 namunasida hack shoklari mustaqil narxlangan risk omili ekaniga dalil topilmagan.
Manba ayniqsa namuna 31 dekabr 2024 da tugaganini va 21 fevral 2025 da yuz bergan 1,5 milliard AQSh dollarlik Bybit hack hodisasi namunadan tashqarida qolganini qayd etadi. Demak, ushbu hodisaning tadqiqotdagi hack omili bahosiga ta’siri yo‘q.
Kripto momentum omili
Kripto momentum omili \(Mom_C\) Giglio–Xiu modelida −0,033 va p=0,877; Fama–MacBeth modelida 0,001 va p=0,959. Ushbu namuna va modellar doirasida kripto momentumi mustaqil narxlangan risk mukofotiga ega ekaniga statistik dalil yo‘q.
Natijalarning usullar orasida o‘zgarishi nega muhim?
Tadqiqotning asosiy metodologik xabari shundaki, kuzatilmaydigan umumiy omillarni e’tibordan chetda qoldirish kuzatiladigan o‘zgaruvchilarga tegishli deb qaraladigan risk mukofotlarini o‘zgartirishi mumkin. TVL va Altseason kabi o‘zgaruvchilarda Fama–MacBeth bilan yashirin omillar modeli o‘rtasidagi ahamiyatlilik farqi ayniqsa shu nuqtani ko‘rsatadi.
Bu holat “Giglio–Xiu usuli har doim to‘g‘ri, Fama–MacBeth noto‘g‘ri” degani emas. Tadqiqot ikki usul turli farazlar bilan ayni ma’lumotlarda turli risk mukofoti baholarini hosil qilishi mumkinligini ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- 2023–2024 namunasida kripto daromadlarining kesim bo‘yicha narxlanishida kriptoga xos omillar bilan bir qatorda ayrim an’anaviy aksiya/texnologiya omillari bo‘yicha ham belgilar mavjud.
- Yuklangan v1 da kripto hajm omili \(SMB_C\) har ikki usulda kuchli manfiy risk mukofotini ko‘rsatadi.
- Giglio–Xiu modelida Software, \(R_C\), \(R_S\), RMW va Fear & Greed natijalari asosan %10 darajasida, ya’ni zaifroq/chegaraviy statistik dalillardir.
- TVL Giglio–Xiu nazoratidan so‘ng mustaqil risk mukofotiga ega ekani ko‘rsatilmagan.
- Altseason natijasi usul tanloviga sezgir.
- Hack nisbati va CVX uchun yuklangan v1 da mustaqil narxlash dalili topilmagan.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
Tadqiqot Bitcoin yoki muayyan altkoinning kelajakdagi narxini bashorat qilmaydi; investitsiya strategiyasining foydaliligini sinamaydi; ushbu koeffitsiyentlar 2025, 2026 yoki undan keyingi bozor rejimlarida bir xil qolishini ko‘rsatmaydi; texnologiya aksiyalari kripto daromadlarini sababiy tarzda boshqarishini isbotlamaydi; Fear & Greed indeksi o‘z-o‘zicha oldi-sotdi signali ekanini ko‘rsatmaydi; TVL iqtisodiy jihatdan ahamiyatsiz ekanini ham isbotlamaydi. TVL bo‘yicha xulosa torroq: yashirin umumiy risklar nazorat qilinganda alohida risk narxini ishonchli tarzda farqlab bo‘lmaydi.
Asosiy cheklovlar
Qisqa davr: 105 haftalik 2023–2024 namunasi kripto bozorining turli buqa, ayiq, tartibga solish va likvidlik rejimlarining barchasini qamrab olmaydi.
Yirik aktivlarga og‘irlik berilgan tanlov: Namunaga faqat davr davomida kamida bir marta bozor qiymati bo‘yicha ilk 100 talikka kirgan aktivlar kiritilgan. Bu juda kichik va narxni aniqlash sifati zaif tokenlarni tashqarida qoldiradi.
Muvozanatsiz panel: Kripto aktivlar bo‘yicha barcha haftalarda ma’lumot mavjud emas. Manba omillarga asoslangan iterativ ma’lumot to‘ldirish usulini qo‘llaydi; natijalar ushbu protseduraga bog‘liq.
Yashirin omillar soni: Yettita omil Bai–Ng axborot mezonlari bilan tanlangan. Boshqa namuna yoki rejimlarda mos yashirin omillar soni o‘zgarishi mumkin.
Statistik quvvat: Asosiy natijalarning muhim qismi %10 darajasida. Ayniqsa p≈0,056–0,068 natijalar kuchli %1 yoki %5 dalil sifatida talqin qilinmasligi kerak.
Usulga sezgirlik: TVL, Altseason, moliya va sug‘urta kabi ayrim natijalarning ahamiyatliligi Giglio–Xiu va Fama–MacBeth modellari o‘rtasida o‘zgaradi.
Manba ichidagi hisobot farqlari: \(R_C\) Fama–MacBeth koeffitsiyenti matn bilan 5-jadval o‘rtasida mos kelmaydi; kripto bozori asimmetriyasining matndagi yo‘nalishi ham 2-jadvaldagi ishora bilan mos kelmaydi.
Versiya cheklovi: Ushbu izoh yuklangan 2026 yil yanvardagi arXiv v1 dastlabki loyihasi topilmalarini bayon qiladi. Tadqiqotning keyinroq ekspert taqrizidan o‘tgan va qayta ko‘rib chiqilgan versiyasi chop etilgan; v1 natijalari chop etilgan yakuniy versiyaning so‘nggi koeffitsiyentlari sifatida ishlatilmasligi kerak.
Kelajakdagi tadqiqotlar
Manba an’anaviy moliya bilan kripto o‘rtasidagi omillar bog‘liqligi vaqt davomida o‘zgarishi mumkinligini ta’kidlaydi. Uzunroq ma’lumotlar mavjud bo‘lganda rejim almashinuvi modellarini sinash; an’anaviy moliya bozorlaridan kriptoga risk uzatish mexanizmlarini o‘rganish; likvidlik va bozor mikrostrukturasining risk mukofoti baholariga ta’sirini tekshirish kelajakdagi tadqiqot yo‘nalishlari sifatida ko‘rsatiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: Crypto Pricing with Hidden Factors
Muallif: Matt Brigida; rasmiy bibliografik yozuvlarda Matthew Brigida nomi ham qo‘llanadi.
Yuklangan manba: arXiv:2601.07664v1 [q-fin.PR].
Yuklangan PDF sanasi: PDF da 13 yanvar 2026; arXiv v1 tamg‘asida 12 yanvar 2026.
Yuklangan PDF afiliatsiyalari: Algorand Foundation va SUNY Polytechnic Institute.
Aloqa: PDF izohida Algorand Foundation elektron pochta manzili berilgan. Alohida “corresponding author” iborasi ochiq tarzda qayd etilmagan.
Teng hissa: Qo‘llanmaydi; manba bitta muallifga ega.
JEL tasnifi: G12.
Manba kalit so‘zlari: Cryptocurrency; Risk Premia; Crypto Factor Pricing.
V1 manba turi: Preliminary arXiv preprint / empirik aktivlarni narxlash tadqiqoti.
V1 taqriz holati: Yuklangan PDF o‘zida “Preliminary draft. Please do not cite without permission.” eslatmasini saqlaydi va chop etilgan jurnal versiyasi emas.
Keyingi taqrizlangan versiya: Xuddi shu sarlavhali tadqiqot 2026 yilda Finance Research Letters jurnalida chop etilgan.
Chop etilgan versiya: Finance Research Letters, Volume 109, October 2026, article 110488.
Chop etilgan versiya DOI: 10.1016/j.frl.2026.110488.
Preprint–published farqi: Hozirgi taqrizlangan versiya yuklangan v1 dastlabki loyihasining oddiy bibliografik nusxasi emas; unda ilmiy qayta ko‘rib chiqishlar mavjud. Ushbu Verianla maqolasidagi usul qiymatlari, jadvallar va natija talqinlari faqat yuklangan v1 manbasidan olingan. Taqrizlangan versiyaning o‘zgartirilgan natijalari v1 matniga qo‘shilmagan.
V1 ochiq litsenziyasi: Yuklangan PDF ning ko‘rinadigan matnida ochiq litsenziya bayonoti mavjud emas. Rasmiy arXiv kirish sahifasidan ushbu tadqiqot uchun ochiq litsenziya turi ishonchli tarzda tasdiqlanmagani sababli Verianla mualliflik huquqi nuqtayi nazaridan fail-closed yondashuvini qo‘llagan; manba jadval dizaynlari aynan ko‘chirilmagan va usul sxemasi mustaqil ravishda qayta yaratilgan.
Moliyalashtirish: Yuklangan v1 PDF da alohida moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Yuklangan v1 PDF da alohida manfaatlar to‘qnashuvi bayonoti mavjud emas.
CRediT hissa bayonoti: Yuklangan v1 PDF da alohida CRediT bayonoti mavjud emas.
Ma’lumotlar mavjudligi: Alohida data-availability bayonoti berilmagan. Matn CoinMarketCap API, DeFiLlama, CVX va Kenneth French ma’lumotlar kutubxonasini ma’lumot manbalari sifatida ko‘rsatadi.
Namuna: 2023–2024 davrida istalgan vaqtda bozor qiymati bo‘yicha ilk 100 talikka kirgan, stabilkoin bo‘lmagan 253 ta kripto aktiv; manba ular jami kripto bozor qiymatining %97 dan ortig‘ini qamrab olishini bildiradi. Tavsifiy jadvallarda 105 haftalik kuzatuv hisobot qilingan.
Asosiy usul: Giglio–Xiu uch bosqichli yashirin omillarni baholash usuli; PCA, muvozanatsiz panel uchun iterativ omillarga asoslangan to‘ldirish, Bai–Ng axborot mezonlari bilan 7 ta yashirin omil, kuzatiladigan omillarni moslashtirish regressiyasi va kesim bo‘yicha yashirin risklarni narxlash.
Statistik xulosa: 1.000 takrorli harakatlanuvchi blokli bootstrap, blok uzunligi 8 hafta va qayta markazlashtirilgan ikki tomonlama bootstrap p-qiymati. Fama–MacBeth taqqoslashida Shanken tuzatishli standart xatolar qo‘llangan.
Manba ichidagi texnik izoh 1: Izoh matni kripto bozor daromadini o‘ngga asimmetrik deb atagan bo‘lsa, 2-jadval \(R_C=-0,45\) asimmetriyasini hisobot qiladi.
Manba ichidagi texnik izoh 2: Izoh matni Fama–MacBeth \(R_C\) risk mukofotini %0,164/hafta deb bergan bo‘lsa, 5-jadval 0,112 ni hisobot qiladi. Manba qaysi qiymat tuzatilgan qiymat ekanini ko‘rsatmaydi.
Talqin chegarasi: Omillar risk mukofoti baholari alohida kripto aktivlarning kelajak narxiga oid oldi-sotdi signali emas. Tadqiqot topilmalari o‘rganilgan namuna, omil ta’riflari va ekonometrik usullar bilan cheklangan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan