


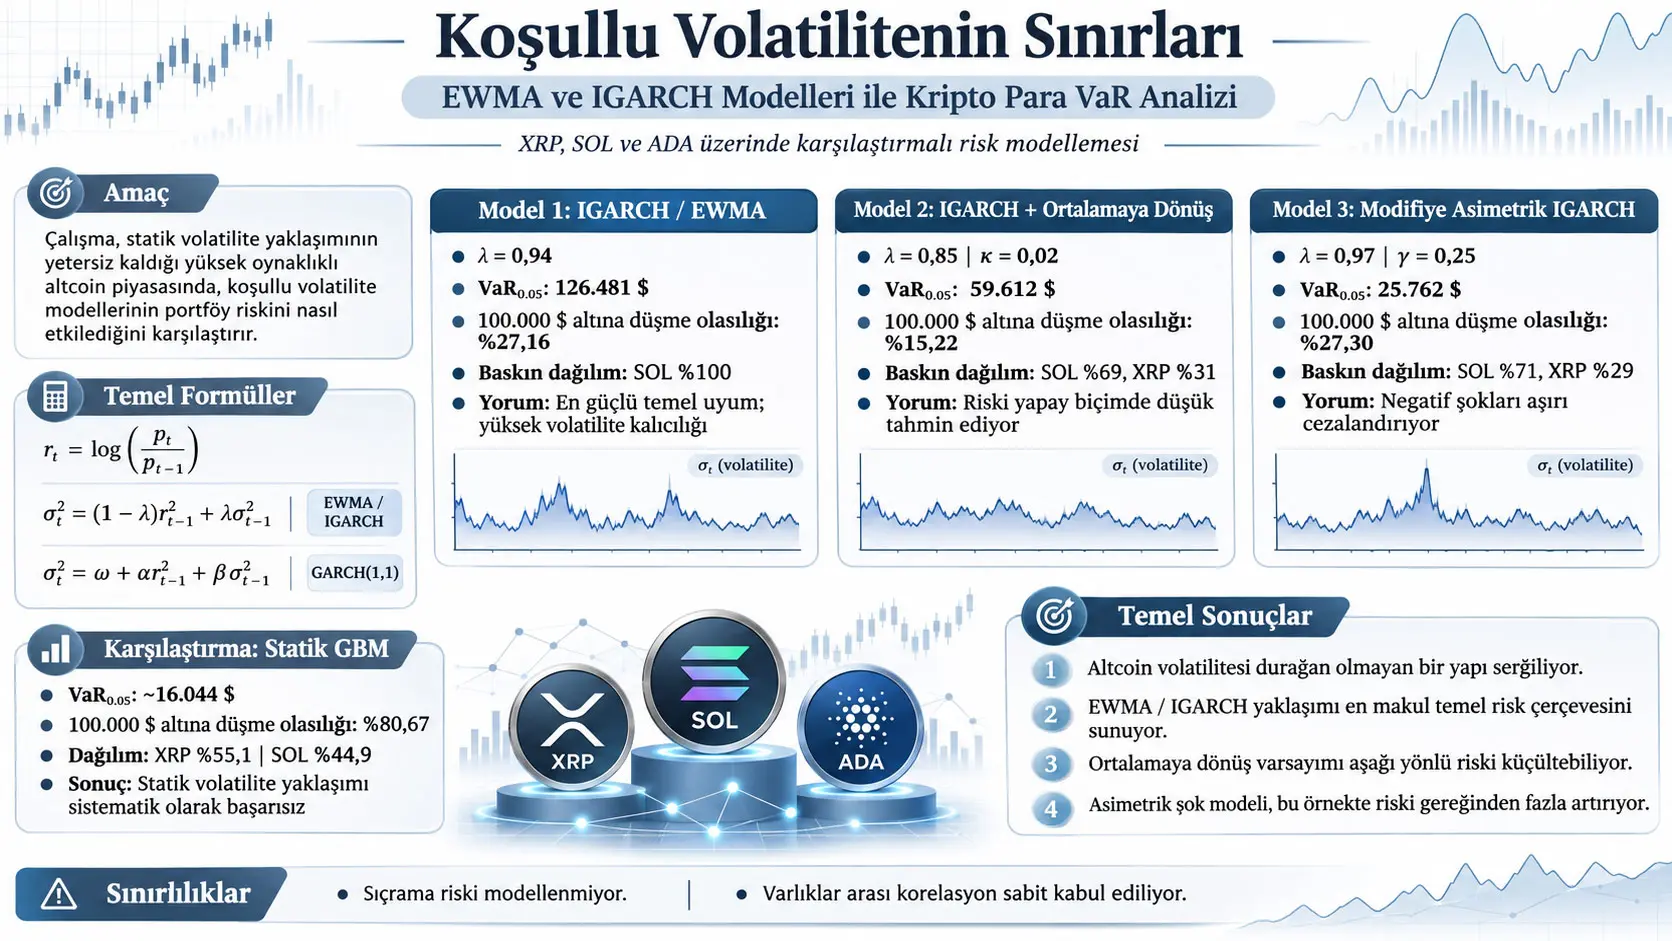
Bu çalışma, XRP, SOL ve ADA’dan oluşan yüksek beta değerli altcoin evreninde portföy riskinin zamanla değişen volatilite kullanılarak nasıl modellenebileceğini inceler. Koşullu volatilite, bugünkü risk seviyesinin geçmiş şoklara ve geçmiş volatilite bilgisine bağlı olarak değişmesine izin veren bir varyans modelleme yaklaşımıdır. Çalışma; EWMA/IGARCH temel modelini, açık bir ortalamaya dönüş terimi eklenmiş IGARCH modelini ve negatif getirileri daha güçlü cezalandıran değiştirilmiş asimetrik IGARCH modelini karşılaştırmalı olarak aynı Monte Carlo risk çerçevesine yerleştirir. Kaynağın kendi yorumuna göre EWMA/IGARCH temel modeli incelenen koşullarda en uygun temel spesifikasyonu verirken, ortalamaya dönüş eklenen model aşağı yönlü riski düşük tahmin etmekte, asimetrik model ise negatif şokları aşırı cezalandırmaktadır. Bununla birlikte bu sonuçlar yalnız çalışmanın kurduğu model, parametre ve veri işleme düzeni için geçerlidir; yüklenen metinde bütün örneklem ayrıntıları, standart VaR geri testleri ve bazı istatistiksel doğrulamalar verilmediği gibi Model 1’e ait iki raporlanan sonuç arasında matematiksel bir tutarsızlık da bulunmaktadır.
Çalışmanın çıkış noktası, önceki GBM temelli modelde volatilitenin sabit kabul edilmesinin kripto para getirilerindeki volatilite kümelenmesini yeterince temsil edememesidir. Geometrik Brownian Motion (GBM) yaklaşımı fiyat dinamiğini sabit bir volatilite parametresiyle simüle ederken, EWMA ve GARCH ailesi geçmiş bilgilerden yararlanarak dönemsel koşullu varyans üretir. Bu fark özellikle yüksek oynaklığa sahip kripto varlıklarda önemlidir; çünkü sakin ve çalkantılı dönemlerde aynı sabit volatiliteyi kullanmak risk dağılımının yapısını bozabilir.
Makale üç yapısal hipotezi karşılaştırmaktadır. Birinci modelde volatilite şoklarının uzun süreli kalıcılığı korunur. İkinci modelde varyansın tarihsel bir uzun dönem seviyesine geri dönmesi için ilave bir düzeltme uygulanır. Üçüncü modelde ise negatif getiriler pozitif getirilerden daha ağır bir volatilite etkisi oluşturacak şekilde asimetrik olarak büyütülür. Böylece çalışma yalnız üç farklı sayı üretmeye değil, altcoin volatilitesinin “ortalamaya dönüyor mu?”, “şoklar kalıcı mı?” ve “negatif şokların ayrı bir kaldıraç etkisi var mı?” sorularına model karşılaştırması üzerinden yaklaşmaya çalışmaktadır.
Koşullu Volatilite Nedir ve Bu Çalışmada Neden Gereklidir?
Koşullu volatilite, bir finansal varlığın gelecekteki risk seviyesini sabit bir sayı olarak değil, geçmişte gözlenen getiriler ve volatilite şokları verildiğinde değişen bir büyüklük olarak modelleyen yaklaşımdır. Bu çalışmada koşullu volatilite kullanılmasının temel nedeni, kripto para getirilerinin yüksek oynaklık dönemlerini kümeler halinde gösterebilmesi ve sabit varyans varsayımının bu zaman bağımlılığını temsil etmekte yetersiz kalmasıdır.
Homoskedastisite ve heteroskedastisite farkı
Homoskedastisite, serinin varyansının zaman boyunca sabit olduğu varsayımıdır. Basit bir GBM uygulamasında volatilite parametresi sabit tutulduğunda model bütün simülasyon ufku boyunca aynı risk ölçeğini kullanır.
Heteroskedastisite ise varyansın zamanla değişebilmesidir. Finansal zaman serilerinde özellikle büyük fiyat hareketlerinin birbirini takip etmesi, ardından daha sakin dönemlerin gelmesi “volatilite kümelenmesi” olarak adlandırılır. EWMA ve GARCH modellerinin temel amacı bu yapıyı geçmiş bilgi üzerinden koşullu varyansa taşımaktır.
Getirinin tanımı
Çalışma fiyat seviyesini doğrudan modellemek yerine önce logaritmik getiriyi tanımlar:
Burada \(p_t\), \(t\) zamanındaki fiyatı; \(p_{t-1}\), bir önceki dönemin fiyatını; \(r_t\) ise iki dönem arasındaki logaritmik getiriyi gösterir. Getiri oran olduğu için boyutsuzdur.
Kaynak daha sonra koşullu ikinci momenti şu biçimde yazar:
\(\mathcal{F}_{t-1}\), \(t-1\) zamanına kadar bilinen bilgi kümesidir. Bu ifade, geçmiş bilgi biliniyorken bir sonraki dönemin karesel getirisinin beklenen değerini koşullu varyansın temsilcisi olarak kullanır. Matematiksel olarak varyansın tam tanımı koşullu ortalamayı da içerir; kaynak burada ayrıca bir koşullu ortalama terimi tanımlamadan ikinci moment gösterimini kullanmaktadır. Dolayısıyla Verianla anlatımı kaynağın formülünü değiştirmeden korur, fakat onu genel varyans tanımıyla karıştırmaz.
Statik GBM neden başlangıç karşılaştırmasıdır?
Çalışma, önceki araştırmadaki Geometrik Brownian Motion modelini karşılaştırma tabanı olarak kullanır. Kaynak, bu önceki GBM uygulamasında statik volatilite yaklaşımının 100.000 dolar eşiğinin altında kalma olasılığını %80,67 olarak verdiğini ve \(VaR_{0.05}\) olarak adlandırdığı %5 alt-kuyruk kantilini yaklaşık 16.044 dolar hesapladığını bildirir.
Bu makalenin temel sorusu, sabit volatilite yerine geçmiş şoklardan güncellenen volatilite kullanıldığında bu risk değerlendirmesinin nasıl değişeceğidir.
EWMA ile IGARCH Arasındaki Matematiksel İlişki Nedir?
EWMA varyans güncellemesi, sabit terimi sıfır olan ve ARCH ile GARCH katsayılarının toplamı bire eşitlenen özel bir IGARCH(1,1) yapısı olarak yazılabilir. EWMA denkleminde \(\alpha=1-\lambda\) ve \(\beta=\lambda\) alınır; böylece \(\alpha+\beta=1\) olur ve süreç standart durağan GARCH modelindeki sonlu uzun dönem varyansına geri dönme koşulunu sağlamaz.
EWMA denklemi
Formül iki bilgi kaynağını birleştirir: son dönemdeki karesel getiri ve bir önceki dönemin varyans tahmini.
- \(\sigma_t^2\): \(t\) dönemi için koşullu varyans tahmini.
- \(r_{t-1}^2\): önceki dönemin karesel getirisi; modelde son şokun büyüklüğünü temsil eder.
- \(\sigma_{t-1}^2\): önceki koşullu varyans tahmini.
- \(\lambda\): \(0<\lambda<1\) aralığındaki sönüm/persistans katsayısıdır.
- \(1-\lambda\): en yeni karesel getirinin yeni varyans tahminine ne kadar ağırlık vereceğini belirler.
\(\lambda\) bire yaklaştıkça önceki varyans tahmini daha büyük ağırlık taşır ve model yeni bir şoka daha yavaş uyum sağlar. \(\lambda\) küçüldükçe son getiri şoku daha büyük ağırlık alır ve model daha reaktif hale gelir.
Çalışmanın Model 1’i için \(\lambda=0.94\) kullanılır. Bu durumda yeni karesel şokun doğrudan ağırlığı \(1-0.94=0.06\), önceki varyans tahmininin ağırlığı ise 0.94’tür.
“Sonsuz volatilite kalıcılığı” ne anlama gelir?
IGARCH için kullanılan “infinite persistence” ifadesi, tek bir geçmiş şokun ağırlığının her gelecekteki dönemde aynı büyüklükte kaldığı anlamına gelmez. EWMA açılımında eski şokların doğrudan ağırlıkları zamanla geometrik olarak küçülür. Esas matematiksel özellik, varyans dinamiğindeki toplam persistans katsayısının bire eşit olması ve standart durağan GARCH modelindeki sabit uzun dönem varyansına geri dönüş mekanizmasının bulunmamasıdır.
Dolayısıyla “şok sonsuza kadar aynı kuvvette kalır” ifadesi yerine “varyans süreci sonlu ve sabit bir koşulsuz uzun dönem varyansına standart GARCH biçiminde dönmez” ifadesi daha kesin bir matematiksel açıklamadır.
GARCH(1,1) denklemi
Kaynağın kullandığı gösterimde \(\alpha r_{t-1}^2\) son şokun etkisini, \(\beta\sigma_{t-1}^2\) önceki varyans tahmininin kalıcılığını ve \(\omega\) sabit terimi temsil eder.
Kaynak \(\omega\) terimini “long-run average variance” olarak adlandırmaktadır. Standart durağan GARCH(1,1) matematiğinde ise \(\omega\) doğrudan uzun dönem varyansı değil sabit/intercept terimidir. \(\alpha+\beta<1\) koşulunda standart modelin koşulsuz uzun dönem varyansı kavramsal olarak:
biçimindedir. Bu son denklem çalışmanın yeni bir bulgusu değildir; kaynaktaki \(\omega\) tanımının standart GARCH terminolojisindeki yerini açıklamak için verilen matematiksel arka plandır.
Durağanlık koşulu
Standart GARCH(1,1) modelinde:
olması varyans dinamiğinin sonlu bir uzun dönem seviyesine geri dönebilmesi için temel koşuldur. \(\alpha+\beta\) bire yaklaştıkça volatilite şoklarının etkisi daha kalıcı hale gelir. IGARCH sınırında ise:
olur.
Maksimum olabilirlik tahmini ne yapar?
Kaynak, standart GARCH(1,1) parametrelerinin \(\omega\), \(\alpha\) ve \(\beta\) için Maximum Likelihood Estimation (MLE; maksimum olabilirlik tahmini) ile belirlenebileceğini açıklar. MLE’nin amacı, gözlenen tarihsel getiri serisinin seçilen model altında ortaya çıkma olabilirliğini en yüksek yapan parametreleri bulmaktır.
Ancak yüklenen PDF, karşılaştırmalı üç model için tam MLE çıktı tablosu, standart hata, güven aralığı veya tahmin edilen \(\omega,\alpha,\beta\) değerleri sunmamaktadır. Karşılaştırmalı modeller bunun yerine açıkça belirtilen \(\lambda\), \(\kappa\) ve \(\gamma\) değerleri üzerinden yapılandırılmıştır. Bu nedenle okuyucu, genel GARCH parametre tahmini açıklaması ile sonuçlarda kullanılan üç özel model konfigürasyonunu birbirine karıştırmamalıdır.
Çalışmanın üç modelini aynı akışta görmek
Yıllıklaştırma
Model 1’de son gün için hesaplanan koşullu varyans yıllık volatiliteye şu ilişkiyle dönüştürülür:
Buradaki 252, yıllık işlem günü sayısı için kullanılan katsayıdır. Varyans zamanla doğrusal ölçeklendiğinden standart sapma/volatilite karekök ile ölçeklenir.
Önemli metodolojik ayrıntı şudur: kaynak Model 1 için son günün koşullu varyansını yıllıklaştırıp Monte Carlo simülasyonunda sabit \(\sigma\) girdisi olarak kullandığını açıkça belirtir. Model 2 ve Model 3 için ise zaman boyunca elde edilen koşullu varyans serisinin ortalaması alınır, ardından yıllıklaştırılıp yine Monte Carlo girdisine aktarılır.
Bu nedenle çalışma “koşullu volatilite modeli” kullanmakla birlikte, yüklenen metindeki model konfigürasyonlarına göre volatilite her Monte Carlo patikası içinde GARCH denklemiyle her adımda yeniden üretiliyor gibi görünmemektedir; tarihsel seriden türetilmiş bir volatilite özeti GBM simülasyonuna aktarılmaktadır. Kaynağın daha önceki genel açıklamasında “dinamik, zamanla değişen volatilite tahminiyle üretilen fiyat patikaları” ifadesi bulunmasına rağmen özel model konfigürasyonları sabit bir yıllıklaştırılmış volatilite girdisini tarif eder. Kod veya ek yöntem ayrıntısı verilmediğinden bu iki anlatım arasındaki fark kaynak üzerinden kesin olarak çözülememektedir.
Model 2: Açık ortalamaya dönüş terimi
Burada:
- \(\bar{\sigma}^{\,2}=\mathrm{Var}(r_t)\): kaynakta tarihsel örneklemin koşulsuz varyansı olarak tanımlanır.
- \(\kappa>0\): önceki koşullu varyansın \(\bar{\sigma}^{\,2}\) seviyesine ne kadar güçlü geri çekileceğini belirler.
Denklemin matematiksel davranışı doğrudan görülebilir. Eğer \(\sigma_{t-1}^2>\bar{\sigma}^{\,2}\) ise parantez pozitiftir ve \(-\kappa(\cdots)\) terimi yeni varyansı azaltır. Eğer \(\sigma_{t-1}^2<\bar{\sigma}^{\,2}\) ise parantez negatiftir; negatif bir değerin çıkarılması yeni varyansı yükseltir. Böylece düzeltme her iki yönde de varyansı tarihsel referans seviyesine doğru iter.
Çalışmada Model 2 için:
- \(\lambda=0.85\)
- \(\kappa=0.02\)
kullanılır.
Kaynak metin \(\lambda=0.85\) değerini EWMA’daki 0.94 değerinden “slightly higher” olarak nitelendirir. Sayısal olarak 0.85, 0.94’ten küçüktür. Verianla bu ifadeyi sessizce düzeltip kaynağa başka bir cümle atfetmez; hesaplamalarda ve açıklamada kaynakta açıkça verilen sayısal değerleri esas alır ve nitel ifadeyi kaynak içi tutarsızlık olarak işaretler.
Model 3: Negatif şoklara asimetrik ağırlık
\(I_{r_{t-1}<0}\) bir gösterge fonksiyonudur:
- \(r_{t-1}<0\) ise değer 1 olur.
- \(r_{t-1}\geq0\) ise değer 0 olur.
\(\gamma\), negatif şoka eklenen asimetri katsayısıdır. Çalışmada \(\gamma=0.25\) kullanılır.
Negatif bir getiri durumunda parantez içindeki karesel şok terimi cebirsel olarak:
haline gelir. Pozitif veya sıfır getiride ise gösterge fonksiyonu sıfır olduğu için şok yalnız \(r_{t-1}^2\) olarak kalır. Yani model negatif şokun karesel volatilite katkısını bu parametre seçiminde %25 büyütmektedir.
Kaynak bu modeli “EGARCH-style” olarak tanımlar. Bu ayrım önemlidir: kullanılan denklem klasik EGARCH modelinin log-varyans formülü değildir; IGARCH benzeri varyans güncellemesine eklenmiş basitleştirilmiş asimetrik bir şok terimidir. Bu nedenle çalışma hakkında “standart EGARCH modeli uygulanmıştır” demek doğru olmaz.
Model 3 parametreleri
- \(\lambda=0.97\)
- \(\gamma=0.25\)
Kaynağa göre bu yapı, önceki getiri negatif olduğunda aşağı yönlü şokun volatiliteye katkısını büyütmek amacıyla tasarlanmıştır. Koşullu varyans serisinin ortalaması alınır, yıllıklaştırılır ve Monte Carlo girdisine dönüştürülür.
Modeller arasında yalnız tek varsayım mı değişiyor?
Hayır. Kaynak modelleri ortalamaya dönüş ve asimetri hipotezlerini karşılaştırmak amacıyla kursa da üç model arasında aynı anda birden fazla teknik unsur değişmektedir:
| Özellik | Model 1 | Model 2 | Model 3 |
|---|---|---|---|
| Temel yapı | EWMA / IGARCH | IGARCH + açık ortalamaya dönüş | Değiştirilmiş asimetrik IGARCH |
| \(\lambda\) | 0.94 | 0.85 | 0.97 |
| Ek parametre | Yok | \(\kappa=0.02\) | \(\gamma=0.25\) |
| Varyans serisinin Monte Carlo’ya aktarımı | Son gün koşullu varyansı | Koşullu varyans serisinin ortalaması | Koşullu varyans serisinin ortalaması |
Bu ayrım sonuçların yorumlanması açısından önemlidir. Örneğin Model 1 ile Model 2 arasındaki VaR farkı yalnız \(\kappa\) ortalamaya dönüş teriminin eklenmesinden kaynaklanmak zorunda değildir; aynı zamanda \(\lambda\) değişmekte ve volatilitenin Monte Carlo’ya aktarılma biçimi son-gün değerinden zaman ortalamasına geçmektedir. Dolayısıyla tasarım, “yalnız ortalamaya dönüş özelliğinin izole etkisi”ni kesin biçimde ölçen tek-değişkenli bir deney olarak değerlendirilmemelidir.
Student-t ve copula denemeleri hakkında ne biliniyor?
Kaynak, kripto getirilerindeki kalın kuyruk davranışını dikkate almak amacıyla ön deneylerde Student-t yeniliklerini ve copula tabanlı bağımlılık yapılarını değerlendirdiğini bildirir. Yazarın anlatımına göre bu denemeler, örneklem dışı \(VaR_{0.05}\) kararlılığı ve ihlal oranları açısından daha basit koşullu varyans spesifikasyonlarına karşı istatistiksel olarak anlamlı bir gelişme sağlamamış; ayrıca daha fazla parametre tahmin istikrarsızlığı oluşturmuştur.
Ancak yüklenen PDF bu ön deneylere ait parametreleri, test istatistiklerini, p-değerlerini, veri tablolarını veya model bazında karşılaştırmalı sonuçları göstermemektedir. Bu nedenle Verianla makalesi bu ifadeyi “kaynağın raporladığı ön deney sonucu” olarak aktarır; bağımsız olarak doğrulanmış nicel bir sonuç gibi genişletmez.
Çalışmanın Yöntemi ve Bulguları
Araştırma sorusu
Çalışmanın merkezi araştırma problemi, yüksek volatilite gösteren XRP, SOL ve ADA gibi altcoinlerde koşullu volatilitenin hangi yapısal varsayımla daha uygun risk tahmini ürettiğidir. Üç ana fikir sınanır:
- Volatilite şoklarının çok yüksek kalıcılık göstermesi ve sabit uzun dönem varyansına zorla döndürülmemesi.
- Volatilitenin açık bir kuvvetle tarihsel ortalama varyansa geri çekilmesi.
- Negatif getirilerin pozitif getirilerden daha fazla volatilite yaratması, yani hisse senedi literatüründeki kaldıraç etkisine benzer bir asimetri bulunması.
Korelasyonlu Monte Carlo yapısı
Koşullu volatilite modellerinden elde edilen volatilite girdileri, kaynakta önceki çalışmadan devralındığı belirtilen korelasyonlu GBM Monte Carlo çerçevesine aktarılır. Varlıklar arasındaki tarihsel korelasyon yapısını simüle edilmiş şoklara taşımak için Cholesky ayrıştırması kullanıldığı belirtilmektedir.
Bu yöntemin amacı XRP, SOL ve ADA’nın fiyat patikalarını tamamen bağımsız üretmemek; tarihsel birlikte hareket bilgisini rastgele şoklara yansıtmaktır.
Ancak mevcut PDF korelasyon matrisini, Cholesky matrisini veya her varlık çifti için korelasyon katsayılarını yeniden raporlamamaktadır. Bu ayrıntılar önceki çalışmaya referansla bırakılmıştır.
Durağanlık hipotezinin matematiksel çerçevesi
Kaynak standart ortalamaya dönen GARCH davranışını şu sınır ilişkisiyle açıklar:
Bu ifade, zaman çok ilerlediğinde beklenen koşullu varyansın sonlu bir uzun dönem seviyesine yaklaşmasını temsil eder. Standart GARCH bağlamında bununla ilişkili temel koşul \(\alpha+\beta<1\)’dir.
IGARCH sınırında ise \(\alpha+\beta=1\) kabul edildiği için bu klasik sonlu uzun dönem varyans mekanizması ortadan kalkar.
Bu Çalışmadaki VaR₀.₀₅ Sonuçları Nasıl Yorumlanmalıdır?
Kaynak, \(VaR_{0.05}\) ifadesini sonuç tablosunda “5% Quantile” olarak, yani simüle edilen portföy değerlerinin alt %5 kantili biçiminde etiketlemektedir. Bu kullanım klasik risk yönetimindeki “pozitif parasal kayıp tutarı olarak VaR” gösterimiyle aynı değildir; bu nedenle 16.044, 126.481, 59.612 ve 25.762 dolar değerleri kaynakta nasıl adlandırılmışsa öyle korunmalı, standart kayıp-VaR tanımıyla sessizce yeniden yorumlanmamalıdır.
Kaynağın raporladığı sonuç tablosu
| Model | \(VaR_{0.05}\) / %5 kantili | 100.000 dolar altına düşme olasılığı | Baskın portföy dağılımı | Kaynağın yorumu |
|---|---|---|---|---|
| GBM - önceki çalışma karşılaştırması | Yaklaşık 16.044 USD | %80,67 | XRP %55,1; SOL %44,9 | Statik volatilite yaklaşımında sistematik başarısızlık |
| Model 1 - IGARCH / EWMA | 126.481 USD | %27,16 | SOL %100 | Kaynağa göre en iyi temel uyum; ancak portföy ağırlığı aşırı yoğunlaşıyor |
| Model 2 - IGARCH + ortalamaya dönüş | 59.612 USD | %15,22 | SOL %69; XRP %31 | Kaynağa göre durağanlık varsayımı riski yapay biçimde düşürüyor |
| Model 3 - değiştirilmiş asimetrik IGARCH | 25.762 USD | %27,30 | SOL %71; XRP %29 | Kaynağa göre asimetrik negatif şok yapısı riski aşırı cezalandırıyor |
ADA, çalışmanın incelenen üç altcoininden biri olmasına rağmen kaynakta verilen optimum portföy dağılımlarının hiçbirinde pozitif ağırlıkla görünmemektedir. Model 1 bütünüyle SOL’a, Model 2 ve Model 3 ise SOL-XRP bileşimlerine yönelmiştir.
Model 1 sonucu
Kaynak Model 1’i en güçlü temel koşullu volatilite spesifikasyonu olarak yorumlar. Raporlanan 100.000 dolar altı olasılık %27,16’dır ve GBM karşılaştırmasındaki %80,67’den belirgin biçimde daha düşüktür. Portföy optimizasyonu ise %100 SOL ağırlığına yakınsar.
Bu sonuç iki ayrı yönden okunmalıdır. Birincisi, kaynak bunu yüksek volatilite kalıcılığının altcoin davranışına daha uygun olduğu yönünde kanıt olarak yorumlamaktadır. İkincisi, portföyün tek varlıkta %100 yoğunlaşması modelin risk tahmini dışında portföy optimizasyonu açısından ciddi bir yoğunlaşma işareti oluşturur; kaynak tablonun kendi yorum sütununda da ağırlıkların aşırı tahmin edildiğini belirtmektedir.
Model 1’deki kantil-olasılık tutarsızlığı
Kaynağın Model 1 için raporladığı iki sayı özel dikkat gerektirir:
- %5 kantili: 126.481 USD
- 100.000 USD altında kalma olasılığı: %27,16
Eğer 126.481 dolar gerçekten aynı nihai portföy dağılımının %5 alt kantili ise ve dağılım standart kantil tanımıyla yorumlanıyorsa, 126.481 dolardan daha düşük olan 100.000 dolar eşiğinin altında kalan gözlemlerin oranının %27,16 olması mümkün görünmez. Dağılım fonksiyonu daha düşük bir değer olan 100.000 dolarda, 126.481 dolardaki alt-kuyruk olasılığından daha büyük olamaz.
Bu nedenle en az bir unsurun tanımı, etiketi veya hesaplanma biçimi yüklenen metinde açıklanmamış olmalıdır. Kaynak kodu, ham simülasyon dağılımı veya ek hesaplama tablosu verilmediği için Verianla bu tutarsızlığın hangi sayıdan kaynaklandığını tahmin etmez. Her iki değeri de kaynağın raporladığı şekliyle verir ve sonucu kesinleştirmez.
Model 2 sonucu
Ortalamaya dönüş terimi eklenen Model 2 için kaynak 59.612 dolarlık \(VaR_{0.05}\) / %5 kantili ve %15,22’lik 100.000 dolar altı olasılık raporlar. Portföy dağılımı %69 SOL ve %31 XRP’dir.
Kaynak, 126.481 dolardan 59.612 dolara gerçekleşen kantil değişimini %50’den fazla bir düşüş olarak yorumlar ve bunu açık ortalamaya dönüş kuvvetinin aşağı kuyruk yapısını aşırı sıkıştırdığı iddiasına bağlar.
Bu sonucu değerlendirirken Model 2’de yalnız \(\kappa\) parametresinin eklenmediği hatırlanmalıdır. \(\lambda\) değeri 0.94’ten 0.85’e değişmekte ve volatilite girdisi Model 1’deki son gün değerinden Model 2’de varyans serisinin ortalamasına dönüşmektedir. Dolayısıyla gözlenen fark yalnız ortalamaya dönüş teriminin izole etkisi olarak yorumlanamaz.
Model 3 sonucu
Model 3 için kaynak 25.762 dolarlık %5 kantili, %27,30’luk 100.000 dolar altı olasılık ve %71 SOL-%29 XRP portföy dağılımı raporlar.
Kaynak, negatif getirilerin volatilite katkısını \(\gamma=0.25\) ile büyüten bu yapının aşağı yönlü riski aşırı cezalandırdığını savunur. Yazar bu davranışı, geleneksel hisse senedi piyasalarında görülen kaldıraç etkisinin merkeziyetsiz kripto varlıklara doğrudan uygulanmasının uygun olmadığı şeklinde yorumlamaktadır.
Bu mekanistik açıklama çalışmanın yazar yorumudur. Yüklenen PDF, kripto varlıkların bilanço yapısı ile asimetrik volatilite katsayısı arasında ayrı bir nedensel test gerçekleştirmemektedir. Dolayısıyla “kripto piyasalarında kaldıraç etkisi yoktur” ifadesi bütün kripto piyasaları için evrensel bir sonuç olarak çıkarılmamalıdır.
Ortalamaya Dönüş Hipotezi Bu Çalışmada Hangi Sınırlar İçinde Reddediliyor?
Çalışma, kendi Model 1-Model 2 karşılaştırmasına dayanarak incelenen altcoinler ve seçilen model ufku için güçlü ortalamaya dönüş hipotezini reddettiğini bildirir; ancak yüklenen PDF klasik anlamda ayrı bir istatistiksel hipotez testi, p-değeri, güven aralığı veya VaR geri-test istatistiği sunmadığından bu ifade evrensel ve yöntemden bağımsız bir matematiksel kanıt olarak değil, çalışmanın model karşılaştırmasından çıkardığı sonuç olarak okunmalıdır.
“Formal rejection” ifadesinin bilimsel sınırı
Kaynak “formal rejection” ifadesini kullanmaktadır. Bununla birlikte yüklenen metinde ortalamaya dönüş için örneğin olabilirlik oranı testi, parametre anlamlılık testi veya başka bir ayrı istatistiksel hipotez testi raporlanmamıştır.
Ayrıca model karşılaştırmasında aynı anda \(\lambda\), ek dinamik terim ve varyans özetleme yöntemi değişmektedir. Bu nedenle sonuç en güvenli biçimde şu şekilde ifade edilebilir:
Çalışmanın kurduğu özel simülasyon düzeninde, açık ortalamaya dönüş eklenmiş Model 2 yazarın tercih ettiği risk davranışını üretmemiş ve yazar bu bulguyu incelenen altcoinler için ortalamaya dönüş varsayımına karşı kanıt olarak yorumlamıştır.
Buna karşılık şu daha geniş iddialar yüklenen çalışmadan tek başına çıkarılamaz:
- bütün kripto paraların volatilitesi hiçbir zaman ortalamaya dönmez;
- tüm zaman ölçeklerinde IGARCH her zaman standart GARCH’tan üstündür;
- bütün altcoin piyasalarında asimetrik volatilite etkisi yoktur;
- EWMA/IGARCH’ın bütün veri setlerinde düzenleyici risk modeli olarak en doğru seçenek olduğu kanıtlanmıştır;
- raporlanan modeller gerçek piyasa zararlarını gelecekte garanti edilen doğrulukla tahmin eder.
Çalışmanın güçlü tarafı
Çalışmanın öğretici açıdan güçlü tarafı, statik volatilite sorununu yalnız “başka bir GARCH modeli deneyelim” seviyesinde bırakmayıp üç farklı volatilite yapısal varsayımını aynı risk problemi üzerinde karşılaştırmaya çalışmasıdır. Özellikle yüksek volatilite kalıcılığı, ortalamaya dönüş ve negatif şok asimetrisi birbirinden kavramsal olarak ayrılmıştır.
Yeniden üretilebilirlik açısından eksik kalan bilgiler
| Öğe | Durum | Açıklama |
|---|---|---|
| İncelenen varlıklar | Var | XRP, SOL, ADA |
| Getiri türü | Var | Logaritmik getiri |
| EWMA Model 1 parametresi | Var | \(\lambda=0.94\) |
| Model 2 parametreleri | Var | \(\lambda=0.85\), \(\kappa=0.02\) |
| Model 3 parametreleri | Var | \(\lambda=0.97\), \(\gamma=0.25\) |
| Yıllıklaştırma | Var | 252 işlem günü ölçeği |
| Korelasyon yöntemi | Var | Cholesky ayrıştırması; ayrıntılar önceki çalışmaya bırakılmış |
| Tam veri tarih aralığı | Bu PDF’de açık değil | Yüklenen çalışmada eksiksiz başlangıç-bitiş tarihleri raporlanmıyor |
| Veri sağlayıcısı / borsa kaynağı | Bu PDF’de açık değil | Yeniden üretim için kritik veri kaynağı ayrıntısı görünmüyor |
| GARCH MLE parametre sonuçları | Yok | MLE açıklanıyor fakat \(\omega,\alpha,\beta\) tahmin tablosu sunulmuyor |
| Monte Carlo patika sayısı | Bu PDF’de açık değil | Önceki çalışmaya ilişkin ayrıntılar burada yeniden verilmemiş |
| Standart VaR geri testleri | Raporlanmıyor | Kupiec/Christoffersen benzeri ayrıntılı test istatistikleri verilmemiş |
| Güven aralıkları / standart hatalar | Raporlanmıyor | Sonuçların örneklem belirsizliği nicel olarak gösterilmemiş |
| Ham simülasyon dağılımları | Yok | Model 1 kantil-olasılık tutarsızlığını kaynak üzerinden çözmek mümkün değil |
Çalışmanın kendi sınırlılıkları
Yazar iki temel sınırlılığı açıkça belirtir.
1. Sıçrama riskinin modellenmemesi
EWMA/IGARCH ve kullanılan GBM tabanlı simülasyon sürekli difüzyon mantığına dayanır. Ani fiyat sıçramaları, flash crash benzeri olaylar veya düzenleyici haberlerle oluşabilecek kesikli rejim kırılmaları ayrı bir sıçrama süreciyle modellenmemektedir.
2. Korelasyonun statik kabul edilmesi
Monte Carlo simülasyonunda kullanılan varlıklar arası korelasyon yapısı sabit kabul edilmektedir. Oysa aşırı piyasa stresi sırasında varlıkların birlikte hareketi normal dönemden farklılaşabilir. Kaynak bunu “volatility contagion” bağlamında önemli bir eksiklik olarak kabul etmektedir.
Önerilen gelecek çalışmalar
Kaynak iki ana geliştirme hattı önerir.
Jump-Diffusion modelleri
Merton-tipi jump-diffusion yaklaşımında normal sürekli fiyat hareketine ek olarak Poisson süreciyle ani sıçramaların oluşum sıklığı ve büyüklüğü modellenebilir. Kaynağın önerisi, mevcut sürekli difüzyon varsayımının yakalayamadığı keskin fiyat kırılmalarını bu şekilde ele almaktır.
Hawkes süreçleri
Hawkes süreci, olayların kendi kendini tetikleyebildiği bir nokta süreç modelidir. Bir volatilite şokunun ortaya çıkması kısa vadede yeni şokların oluşma olasılığını yükseltebilir. Kaynak bu yapıyı, gözlemlediğini öne sürdüğü uzun süreli volatilite kümelenmesine daha mikro-yapısal bir açıklama geliştirmek için gelecekte araştırılması gereken bir yol olarak gösterir.
Çalışmanın söylediği
- Kaynakta kullanılan statik GBM karşılaştırması, çalışmanın kullandığı risk ölçütleri altında yetersiz sonuç vermektedir.
- EWMA/IGARCH modeli kaynak tarafından üç koşullu volatilite seçeneği arasında tercih edilen temel spesifikasyon olarak yorumlanmaktadır.
- Ortalamaya dönüş eklenen Model 2, kaynak hesaplamasında Model 1’e kıyasla çok daha düşük %5 kantili üretmektedir.
- Negatif şokları \(\gamma=0.25\) ile büyüten Model 3, kaynak tarafından aşağı yönlü riski aşırı cezalandıran bir yapı olarak değerlendirilmiştir.
- Mevcut model sıçrama riskini ve zamanla değişen korelasyonu tam olarak modellememektedir.
Çalışmanın söylemediği veya tek başına kanıtlamadığı
- Bütün kripto piyasalarında volatilitenin kesinlikle durağan olmadığı kanıtlanmamıştır.
- Bütün altcoinler veya bütün dönemler için aynı \(\lambda\), \(\kappa\) ve \(\gamma\) değerlerinin optimal olduğu gösterilmemiştir.
- EWMA/IGARCH’ın bütün düzenleyici standartlarda kabul edilmiş nihai risk modeli olduğu gösterilmemiştir.
- Kaynakta ayrıntılı standart VaR geri test bataryası raporlanmamaktadır.
- Student-t ve copula denemelerinin sayısal sonuçları verilmediği için bunların başarısızlık derecesi bağımsız olarak değerlendirilememektedir.
- Model 3’te gözlenen davranış, bütün merkeziyetsiz kripto varlıklarda kaldıraç etkisinin bulunmadığının evrensel kanıtı değildir.
- Model 1’deki 126.481 dolar %5 kantili ile %27,16’lık 100.000 dolar altı olasılık arasındaki tutarsızlık yüklenen metinden çözülememektedir.
Kaynak ve Yöntem Notu
Özgün çalışma başlığı: The Limits of Conditional Volatility: Assessing Cryptocurrency VaR under EWMA and IGARCH Models
Yazar: Ekleen Kaur
Kurum: University of Florida
Yüklenen kaynak sürümü: arXiv ön sürümü, arXiv:2601.13757v1.
arXiv DOI kimliği: 10.48550/arXiv.2601.13757.
Güncel yayın durumu: Çalışmanın ICICT 2026, London kapsamında sunulduğu ve daha sonra Springer tarafından yayımlanan Proceedings of 11th International Congress on Information and Communication Technology, Volume 12 içinde 409-420. sayfalarda konferans bildirisi bölümü olarak yayımlandığı doğrulanmıştır.
Seri: Lecture Notes in Networks and Systems, Volume 2120.
Yayınevi: Springer Cham.
Bildiri kitabı DOI: 10.1007/978-3-032-34434-2.
Yayın zaman bilgisi: Yüklenen arXiv sürümü Ocak 2026 tarihindedir. Springer eBook kaydı 19 Ekim 2026’da yayımlanmıştır; bibliyografik kitap telif yılı 2027 olarak gösterilmektedir.
Hakemlik/yayın türü: Yüklenen belge arXiv ön sürümüdür. Çalışmanın daha sonra Springer konferans bildirileri kitabında yayımlandığı doğrulanmıştır; ancak yüklenen PDF, değerlendirme/hakemlik sürecinin ayrıntılarını açıklamamaktadır.
Lisans ve hak durumu: Yüklenen PDF’nin görünür sayfalarında açık lisans beyanı bulunmamaktadır. Güncel Springer kitap kaydı eser için Springer Nature Switzerland AG lehine münhasır lisans bilgisini göstermektedir. Bu nedenle kaynak şekil ve metinleri serbest yeniden kullanım izni varmış gibi ele alınmamıştır. Verianla anlatımı bilimsel olgu, formül, yöntem, sayısal sonuç ve bibliyografik kimlik üzerinden bağımsız olarak kurulmuştur.
Finansman: Yüklenen PDF’de ayrı finansman beyanı raporlanmamaktadır.
Çıkar çatışması: Yüklenen PDF’de ayrı çıkar çatışması beyanı raporlanmamaktadır.
Veri erişilebilirliği: Yüklenen PDF’de ayrı veri erişilebilirliği bildirimi bulunmamaktadır.
Yazar katkıları / CRediT: Yüklenen PDF’de ayrı CRediT katkı beyanı bulunmamaktadır.
Temel bilimsel yorum sınırı: Sonuçlar XRP, SOL ve ADA için çalışmanın seçtiği model yapıları, parametreler, volatilite özetleme yöntemleri ve Monte Carlo çerçevesi altında elde edilmiştir. Bulgular bütün kripto piyasalarına, bütün zaman ölçeklerine veya bütün portföy tasarımlarına otomatik olarak genellenemez.
Önemli kaynak içi tutarsızlık 1: Model 2’de \(\lambda=0.85\) değeri metinde EWMA standardı 0.94’ten “biraz daha yüksek” olarak nitelendirilmektedir; 0.85 sayısal olarak 0.94’ten küçüktür.
Önemli kaynak içi tutarsızlık 2: Model 1 için sonuç tablosu %5 kantilini 126.481 USD, 100.000 USD altına düşme olasılığını ise %27,16 verir. Eğer her iki değer aynı nihai değer dağılımına ait standart kantil/olasılık istatistikleriyse birlikte tutarlı görünmemektedir. Kaynak kodu veya ham dağılım verilmediğinden hangisinin düzeltilmesi gerektiği tahmin edilmemiştir.
Önemli yöntemsel belirsizlik: Genel yöntem anlatımı dinamik zamanla değişen volatilitenin Monte Carlo fiyat patikalarına taşındığını söylerken özel model konfigürasyonları son gün veya ortalama koşullu varyansı yıllıklaştırıp GBM’ye sabit volatilite girdisi olarak aktarmaktadır. Yüklenen PDF bu iki anlatımın teknik uygulamadaki ilişkisini yeterince ayrıntılandırmamaktadır.
Yeniden üretilebilirlik sınırı: Yüklenen PDF tam veri tarih aralığını, veri sağlayıcısını, üç modelin bütün tahmin çıktısını, tam Monte Carlo ayarlarını, standart hata/güven aralıklarını ve kapsamlı VaR geri testlerini tek başına yeniden üretime yetecek ayrıntıda vermemektedir. Bu eksik alanlar uydurularak tamamlanmamıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir