


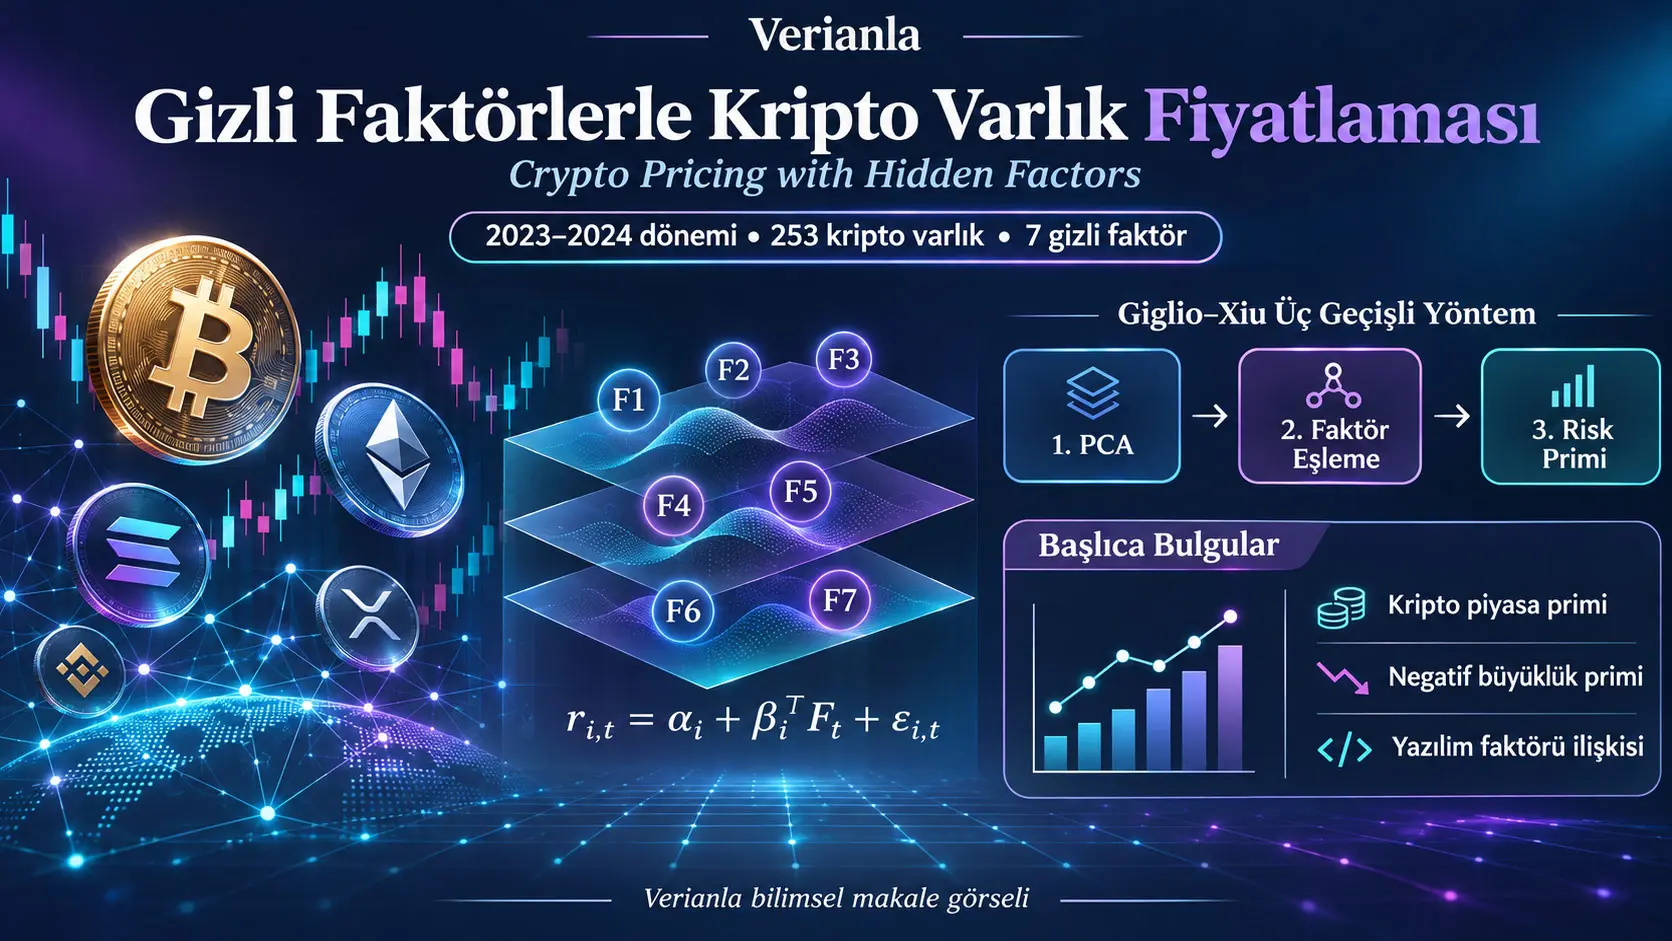
Giglio–Xiu üç geçişli gizli faktör yaklaşımı, gözlemlenmeyen ortak risk faktörleri varlık getirilerinde mevcut olsa bile gözlenen faktörlerin risk primlerini tahmin etmeye yönelik bir varlık fiyatlama yöntemidir. Bu çalışma, 1 Ocak 2023–31 Aralık 2024 döneminde piyasa değeri bakımından herhangi bir anda ilk 100'e girmiş stabilcoin dışı 253 kripto varlığın haftalık getirilerini kullanarak kripto risk primlerini inceler. Örneklem 105 haftalık gözlem içerir ve kaynak tarafından toplam kripto piyasa değerinin %97'sinden fazlasını kapsadığı belirtilir. Çalışmanın temel amacı, kripto getirilerinin yalnız kriptoya özgü faktörlerle mi, yoksa geleneksel hisse senedi piyasasındaki bazı risk faktörleriyle de ilişkili biçimde fiyatlanıp fiyatlanmadığını değerlendirmektir.
Yöntemin ayırt edici yönü, yalnız gözlenen faktörleri doğrudan regresyona koymak yerine kripto getirilerinin ortak kovaryans yapısından ana bileşenler analiziyle gizli faktörler çıkarmasıdır. Çalışma dengesiz panelde eksik haftalık getirileri faktör yapısından türetilen değerlerle yinelemeli olarak tamamlar; Bai–Ng bilgi kriterleriyle yedi gizli faktör seçer; ardından gözlenen kripto, hisse senedi, sektör ve davranış faktörlerinin bu gizli faktörlerle ilişkisini tahmin eder. İstatistiksel çıkarım için 1.000 tekrarlı, sekiz haftalık blok uzunluğuna sahip hareketli blok bootstrap kullanılır. Karşılaştırma amacıyla standart Fama–MacBeth yöntemi de Shanken düzeltilmiş standart hatalarıyla uygulanır.
Yüklenen v1 sonuçlarında en güçlü istatistiksel bulgu kripto büyüklük faktörü \(SMB_C\)'dir. Giglio–Xiu modelinde haftalık risk primi −1,345 ve bootstrap p-değeri 0,008'dir. Kaynak bu negatif büyüklük primini, incelenen dönemde daha büyük kripto varlıkların küçük kripto varlıklara göre daha güçlü performansıyla ilişkilendirir. Kripto piyasa faktörü \(R_C\), yazılım sektörü, Fear & Greed şoku, genel hisse senedi piyasa faktörü ve RMW kârlılık faktörü için Giglio–Xiu tahminlerindeki p-değerleri yaklaşık 0,056–0,068 aralığındadır; bunlar %10 düzeyinde işaretlenmiş, ancak %5 düzeyini geçmeyen daha zayıf kanıtlardır.
TVL faktörünün Giglio–Xiu modelindeki p-değeri 0,114'tür ve geleneksel anlamlılık düzeylerinde bağımsız bir risk primi göstermez. Altcoin Season değişkeni Giglio–Xiu modelinde p=0,240 ile anlamlı değildir; Fama–MacBeth modelinde ise p=0,036'dır. Hack edilen varlık değerinin piyasa değerine oranı her iki yaklaşımda da anlamlı değildir. Bu farklılıklar, gözlenmeyen ortak faktörlerin hesaba katılmasının hangi değişkenlerin bağımsız fiyatlama bilgisi taşıdığına ilişkin sonucu değiştirebildiğini göstermektedir.
Çalışmanın sonuçları 2023–2024 dönemine, yüksek piyasa değerli kripto varlık ağırlıklı örnekleme ve kullanılan faktör tanımlarına bağlıdır. 105 haftalık örneklem kripto piyasasının bütün tarihini veya gelecekteki rejimleri temsil etmez. Çalışma ayrıca herhangi bir kripto varlığın gelecekteki fiyatını tahmin eden bir işlem sistemi veya alım-satım stratejisi geliştirmemektedir.
Araştırmanın temel sorusu
Varlık fiyatlama çalışmalarında temel soru, bazı varlıkların neden diğerlerinden daha yüksek beklenen getiri sunduğudur. Finans teorisinde bu fark genellikle yatırımcının belirli sistematik risklere maruz kalması karşılığında talep ettiği risk primi ile açıklanır. Bir faktörün pozitif risk primi taşıması, o faktöre daha fazla maruz kalan varlıkların ortalama olarak daha yüksek beklenen getiri gerektirdiği anlamına gelebilir. Negatif risk primi ise faktöre maruz kalmanın beklenen getiriyle ters yönde fiyatlandığını ifade eder.
Bir faktörün risk primi, tek bir kripto paranın “gelecek hafta şu kadar yükseleceği” anlamına gelmez. Burada tahmin edilen büyüklük, varlıkların kesitsel beklenen getirilerini ortak risk maruziyetleriyle açıklayan fiyatlama katsayısıdır.
Çalışmanın çıkış noktası, önceki kripto varlık fiyatlama araştırmalarının kriptoya özgü piyasa, büyüklük ve momentum faktörlerinin önemini göstermesine rağmen kripto piyasasının geleneksel finansla giderek daha fazla bütünleşmiş olabileceği düşüncesidir. Yazar bu nedenle hem kripto faktörlerini hem hisse senedi piyasası ve sektör faktörlerini aynı analizde değerlendirir.
Örneklem nasıl oluşturuldu?
Kaynak, 1 Ocak 2023 ile 31 Aralık 2024 arasında herhangi bir tarihte piyasa değeri sıralamasında ilk 100'e girmiş tüm stabilcoin dışı kripto varlıkları örnekleme dahil eder. Bir varlığın yalnız dönem sonunda hâlâ büyük olması şart koşulmadığı için yöntem, yalnız hayatta kalan projelerin seçilmesinden doğabilecek survivorship bias yani hayatta kalma yanlılığını azaltmayı amaçlar.
Bu seçim sonucunda 253 benzersiz kripto varlık elde edilir. Kaynak bu varlıkların toplam kripto piyasa değerinin %97'sinden fazlasını temsil ettiğini belirtir. Çok düşük piyasa değerli varlıklar, zayıf fiyat keşfi nedeniyle kapsam genişletilerek örnekleme alınmamıştır.
Veri kaynakları
| Veri | Kaynak | Çalışmadaki kullanım |
|---|---|---|
| Kripto fiyatları ve piyasa değerleri | CoinMarketCap API | Haftalık kripto getirileri, piyasa faktörü, büyüklük ve momentum portföyleri |
| TVL | Çalışmanın faktör inşasında kullandığı kripto verileri | TVL / piyasa değeri oranına göre sıralanan uzun-kısa portföy |
| Hack edilen ABD doları değeri | DeFiLlama | Haftalık hack değerinin toplam kripto piyasa değerine oranı |
| Bitcoin ima edilen volatilitesi | CVX | İşlem görmeyen durum değişkeni |
| Altcoin Season Index | CoinMarketCap | Altcoinlerin Bitcoin'e göre göreli performansını temsil eden durum değişkeni |
| Fear & Greed Index | CoinMarketCap | Kripto piyasa duyarlılığını temsil eden davranışsal durum değişkeni |
| Hisse senedi ve sektör faktörleri | Kenneth French Data Library | Fama–French faktörleri ve finans, bankacılık, sigorta, yazılım, çip gibi sektör faktörleri |
Kripto piyasa faktörü nasıl oluşturuluyor?
Kripto piyasa faktörü \(R_C\), toplam kripto piyasasının haftalık değer-ağırlıklı getirisinden risksiz faiz oranının çıkarılmasıyla oluşturulur. “Değer-ağırlıklı” ifadesi, piyasa değeri daha yüksek kripto varlıkların toplam piyasa getirisi üzerinde daha büyük ağırlığa sahip olması anlamına gelir.
Genel kavramsal biçim:
\[ R_C = R_{\text{crypto, value-weighted}} - R_f \]
Bu gösterim kaynakta ayrı numaralı denklem olarak verilmemiştir; kaynakta açıklanan piyasa faktörü yapısını öğretici biçimde ifade eder. \(R_f\), risksiz getiri oranıdır.
TVL faktörü nasıl kuruluyor?
Total Value Locked (TVL), merkeziyetsiz finans uygulamalarında protokol veya varlıkla bağlantılı kilitli değeri temsil eder. Kaynak ham TVL'yi doğrudan kullanmak yerine TVL'yi piyasa değerine böler. Böylece farklı büyüklükteki kripto varlıklar göreli kilitli değer bakımından karşılaştırılabilir.
Her \(t\) haftası için sıralama \(t-1\) haftasındaki TVL / piyasa değeri oranına göre yapılır. En yüksek %25'lik grup uzun, en düşük %25'lik grup kısa tutulacak biçimde değer-ağırlıklı uzun-kısa portföy oluşturulur. Bu portföyün \(t\) haftasındaki getirisi TVL faktörüdür.
Kaynak daha önceki çalışmanın TVL getirilerinin kripto piyasa faktörü tarafından büyük ölçüde kapsandığını göstermesi nedeniyle TVL faktörünü kripto piyasa getirisine göre ortogonalleştirir. Ortogonalleştirme, TVL değişkeninin piyasa faktörüyle ortak hareket eden kısmını ayırarak geriye TVL'ye daha özgü bileşen bırakmayı amaçlar.
Kripto momentum faktörü nasıl oluşturuluyor?
Momentum faktörü için her kripto varlığın \(t-5\) ile \(t-1\) haftaları arasındaki kümülatif getirisi hesaplanır. Varlıklar bu geçmiş performansa göre sıralanır. En yüksek geçmiş getirili %25 uzun, en düşük %25 kısa alınır. Bu uzun-kısa portföyün \(t\) haftasındaki getirisi kripto momentum faktörü \(Mom_C\)'yi oluşturur.
Burada özellikle \(t\) haftasının getirisi sıralama için kullanılmaz; sıralama önceki haftalardaki bilgiyle yapılır. Bu düzen, aynı haftanın sonucunun faktör seçiminde kullanılmasını engeller.
Kripto büyüklük faktörü \(SMB_C\) nasıl oluşturuluyor?
Her \(t\) haftası için varlıklar \(t-1\) haftasındaki piyasa büyüklüğüne göre sıralanır. En küçük %25'lik grup uzun, en büyük %25'lik grup kısa alınır. Kaynak, bu uzun-kısa portföyün haftalık getirisinden risksiz faiz oranını çıkararak \(SMB_C\) faktör gerçekleşmesini tanımlar.
SMB, “Small Minus Big” ifadesinin kısaltmasıdır. Pozitif SMB getirisi küçük varlıkların büyüklerden daha iyi performans gösterdiği; negatif SMB getirisi ise büyük varlıkların küçüklerden daha iyi performans gösterdiği bir haftayı temsil eder.
İşlem görmeyen faktörler neden AR(1) artıklarına dönüştürülüyor?
Hack oranı, Fear & Greed, Altseason ve CVX birer yatırım portföyü getirisi değildir. Kaynak, hack değerini piyasa değerine böler; Fear & Greed ile Altseason indekslerini yüzde değişime dönüştürür; CVX'i düzey olarak bırakır. Daha sonra her işlem görmeyen değişkenin öngörülebilir zaman-serisi bileşenini ayırmak için AR(1) modeli kullanır ve analizde artık/innovation bileşenini kullanır.
AR(1) modelinin genel öğretici biçimi şöyledir:
\[ x_t = c + \phi x_{t-1} + u_t \]
Burada \(x_t\) durum değişkeninin mevcut değeri, \(x_{t-1}\) önceki dönem değeri, \(c\) sabit, \(\phi\) birinci-gecikme katsayısı ve \(u_t\) mevcut değerin geçmiş değer tarafından açıklanamayan yenilik/şok bileşenidir. Bu denklem kaynakta numaralandırılmış bir sonuç değildir; AR(1) artıklaştırma işleminin ne anlama geldiğini açıklamak için verilmiştir.
Betimleyici istatistikler ne gösteriyor?
| İstatistik | \(R_C\) | \(R_S\) | \(SMB_S\) | \(HML_S\) | \(Mom_S\) | \(Mom_C\) | \(SMB_C\) | TVL |
|---|---|---|---|---|---|---|---|---|
| Ortalama | 1,43 | 0,36 | −0,13 | −0,18 | 0,05 | 0,68 | −10,04 | 0,03 |
| Standart sapma | 6,35 | 1,91 | 1,72 | 1,45 | 1,81 | 7,68 | 33,46 | 5,91 |
| Minimum | −15,42 | −5,75 | −4,03 | −4,43 | −5,33 | −30,14 | −206,53 | −14,25 |
| %25 yüzdelik | −1,89 | −0,64 | −1,11 | −1,11 | −0,92 | −4,54 | −6,41 | −3,36 |
| Medyan | 0,24 | 0,45 | −0,27 | −0,37 | 0,17 | 0,55 | −0,93 | −0,48 |
| %75 yüzdelik | 5,72 | 1,50 | 0,77 | 0,63 | 0,98 | 4,33 | 2,18 | 2,37 |
| Maksimum | 18,69 | 5,66 | 5,26 | 3,46 | 4,62 | 24,93 | 18,54 | 19,95 |
Kripto piyasa fazla getirisi \(R_C\) örneklemde haftada ortalama %1,43 iken hisse senedi piyasa fazla getirisi \(R_S\) %0,36'dır. Kripto piyasasının standart sapması %6,35, hisse senedi piyasasının ise %1,91'dir. Dolayısıyla bu örneklemde kripto piyasa faktörünün haftalık oynaklığı hisse senedi piyasa faktörünün yaklaşık 3,3 katıdır.
En dikkat çekici dağılım \(SMB_C\)'dedir. Haftalık ortalama −%10,04, standart sapma %33,46 ve minimum −%206,53'tür. Medyanın yalnız −%0,93 olması, ortalamanın çok büyük negatif uç değerlerden güçlü biçimde etkilendiğini gösterir.
Çarpıklık ve basıklık ne anlama geliyor?
Çarpıklık (skewness), dağılımın sağ ve sol kuyruğunun simetrik olup olmadığını gösterir. Pozitif değer uzun sağ kuyruğu, negatif değer uzun sol kuyruğu ifade eder. Fisher excess kurtosis ise normal dağılımı 0 kabul eden basıklık/kuyruk ölçüsüdür; pozitif yüksek değerler normal dağılıma göre daha ağır kuyrukları gösterir.
| Metrik | \(R_C\) | \(R_S\) | \(SMB_C\) | \(SMB_S\) | \(Mom_C\) | \(Mom_S\) | \(HML_S\) |
|---|---|---|---|---|---|---|---|
| Çarpıklık | −0,45 | −0,18 | −4,26 | −0,04 | −0,09 | −1,27 | 0,44 |
| Fisher basıklığı | 2,05 | 6,01 | 21,79 | 1,13 | 2,54 | 8,80 | 3,72 |
Kaynak-içi tutarsızlık: Yazarın açıklama metni kripto piyasa getirisinin “substantially right-skewed” olduğunu söyler; ancak Tablo 2'de \(R_C\) için çarpıklık −0,45'tir. Standart çarpıklık işaretine göre negatif değer sağa değil sola çarpıklık ifade eder. Verianla tablo değerini veya yazarın cümlesini sessizce değiştirmemekte, iki bilginin birbirleriyle uyuşmadığını açıkça belirtmektedir.
RMW ve CMA faktörleri
| İstatistik | RMW | CMA |
|---|---|---|
| Gözlem | 105 | 105 |
| Ortalama | 0,05 | −0,23 |
| Standart sapma | 1,08 | 0,94 |
| Minimum | −2,09 | −2,65 |
| %25 | −0,66 | −0,91 |
| Medyan | 0,13 | −0,20 |
| %75 | 0,70 | 0,37 |
| Maksimum | 2,65 | 2,88 |
RMW (Robust Minus Weak), kârlılığı yüksek şirketlerle kârlılığı düşük şirketlerin hisse getirileri arasındaki farkı temsil eden Fama–French kârlılık faktörüdür. CMA (Conservative Minus Aggressive) ise daha muhafazakâr yatırım yapan şirketlerle daha agresif yatırım yapan şirketlerin getirileri arasındaki farkı temsil eden yatırım faktörüdür.
İşlem görmeyen durum değişkenlerinin dağılımı
| İstatistik | Hacks | Altseason | Fear & Greed | CVX |
|---|---|---|---|---|
| Ortalama | 0,00 | 2,99 | 0,18 | 0,01 |
| Standart sapma | 0,00 | 23,45 | 1,85 | 0,14 |
| Minimum | 0,00 | −40,98 | −5,28 | −0,30 |
| %25 | 0,00 | −11,33 | −0,92 | −0,10 |
| Medyan | 0,00 | 1,37 | 0,18 | −0,00 |
| %75 | 0,00 | 13,11 | 1,14 | 0,10 |
| Maksimum | 0,02 | 84,85 | 4,88 | 0,46 |
Hacks değişkenindeki değerlerin tabloda iki ondalıkla raporlanması nedeniyle ortalama, standart sapma ve birçok yüzdelik 0,00 görünmektedir. Bu, gerçek haftalık hack değerlerinin tam olarak sıfır olduğu anlamına gelmez; değişken toplam piyasa değerine bölündüğü için oran küçük ve tablodaki yuvarlama hassasiyetinin altında kalabilmektedir.
Giglio–Xiu Üç Geçişli Yöntemi Nedir?
Giglio–Xiu üç geçişli yöntem, varlık getirilerinin ortak kovaryans yapısından ana bileşenler analiziyle gözlenmeyen faktörleri çıkaran, gözlenen faktörlerin bu gizli faktörlerle ilişkisini tahmin eden ve son aşamada gizli risk fiyatlarını gözlenen faktörlerin risk primlerine dönüştüren bir varlık fiyatlama yöntemidir; böylece gözlenmeyen ortak riskler dışarıda bırakıldığında oluşabilecek risk-primi yanlılığını azaltmayı amaçlar.
Birinci geçiş: gizli faktörlerin çıkarılması
Kaynağın ilk denklemi:
\[ r_{i,t} = \alpha_i + \beta_i^{\top}u_t + \varepsilon_{i,t} \tag{1} \]
şeklindedir.
\(r_{i,t}\): kripto varlık \(i\)'nin \(t\) haftasındaki fazla getirisidir.
\(\alpha_i\): varlık \(i\)'ye özgü sabit terimdir.
\(\beta_i\): varlık \(i\)'nin gizli ortak faktörlere yüklenme vektörüdür.
\(u_t\in\mathbb{R}^{K}\): \(K\) adet gözlenmeyen ortak faktörün \(t\) haftasındaki değerlerini içeren vektördür.
\(\varepsilon_{i,t}\): ortak faktörler tarafından açıklanmayan varlığa özgü hata bileşenidir.
Model, kripto getirilerinin yalnız araştırmacının önceden seçtiği gözlenen faktörlerden oluştuğunu varsaymaz. Getiriler arasında ortak hareket yaratan ancak doğrudan ölçülmeyen risk kaynaklarını \(u_t\) içinde yakalamaya çalışır.
Birinci geçişte \(T\times N\) getiri paneline Principal Component Analysis (PCA; Ana Bileşenler Analizi) uygulanır ve \(\widehat{u}_t\) gizli faktör tahminleri elde edilir. PCA, çok sayıda varlık getirisinde birlikte hareket eden ana varyasyon yönlerini daha az sayıda ortak bileşende özetleyen boyut indirgeme yöntemidir.
Dengesiz panel ne demek?
Çalışmanın paneli dengeli değildir; yani her kripto varlığın örneklemin bütün 105 haftasında gözlemi bulunmaz. Bazı varlıklar örneklem döneminin ortasında ilk 100'e girmiş, piyasaya daha sonra çıkmış veya belirli haftalarda verisi bulunmamış olabilir. Bu nedenle \(N_t\), yani \(t\) haftasında gözlenen varlık sayısı haftadan haftaya değişebilir.
Kaynak eksik getirileri gelişigüzel sıfırla doldurmaz. Eksik haftalık getiriler önce \(K\)-faktör yapısının ima ettiği değerlerle doldurulur; gerçekten gözlenen getiriler değiştirilmez. Bu işlem tamamlanmış matris istikrar kazanana kadar tekrarlanır ve ardından standart PCA uygulanır.
Kaç gizli faktör kullanılacağı araştırmacının keyfî tercihi olarak belirlenmez. Kaynak Bai–Ng bilgi kriterleri ile 7 gizli faktör seçer.
İkinci geçiş: gözlenen faktörlerle gizli faktörlerin eşlenmesi
\[ g_t = a + \Lambda\widehat{u}_t + e_t \tag{2} \]
\(g_t\in\mathbb{R}^{L}\): aynı haftadaki \(L\) adet gözlenen faktörün değerlerini içeren vektördür.
\(a\): sabit terimdir.
\(\widehat{u}_t\): birinci geçişte PCA ile tahmin edilen gizli faktörlerdir.
\(\Lambda\): gözlenen faktörlerin gizli faktör uzayındaki ilişkisini gösteren \(L\times K\) eşleme/yükleme matrisidir.
\(e_t\): gözlenen faktörlerin gizli faktörlerle açıklanamayan kısmıdır.
Bu geçişin amacı, “Software”, “Fear & Greed”, kripto piyasa faktörü veya TVL gibi araştırmacının gözlemlediği değişkenlerin, getirilerdeki ortak gizli faktör yapısının hangi bileşimiyle ilişkili olduğunu bulmaktır.
Üçüncü geçiş: gözlenen faktörlerin risk fiyatı
\[ \widehat{\lambda}_g = \widehat{\Lambda}\widehat{\gamma} \in\mathbb{R}^{L} \tag{3} \]
\(\widehat{\gamma}\in\mathbb{R}^{K}\): gizli faktörlerin kesitsel regresyonlardan tahmin edilen risk fiyatlarıdır.
\(\widehat{\Lambda}\): ikinci geçişte tahmin edilen gözlenen-gizli faktör eşleme matrisidir.
\(\widehat{\lambda}_g\): gözlenen faktörler için elde edilen risk primi/risk fiyatı vektörüdür.
Üçüncü geçişin temel işlevi, doğrudan gözlemleyemediğimiz ortak risklerin fiyatını önce gizli faktör uzayında tahmin etmek ve daha sonra bu bilgiyi araştırmacının ilgilendiği gözlenen faktörlere geri eşlemektir.
Bootstrap neden kullanılıyor?
Haftalık finansal getiriler zaman içinde tamamen bağımsız olmayabilir. Volatilite yüksek dönemlerde art arda yüksek oynaklık gözlenmesi gibi kısa dönem bağımlılıkları bulunabilir. Tek tek haftaları tamamen bağımsız şekilde yeniden örneklemek bu zaman yapısını bozabilir.
Kaynak bu nedenle haftaları sekiz haftalık örtüşen bloklar halinde örnekleyen moving block bootstrap yaklaşımını kullanır. Her bootstrap örnekleminde bloklar geri koymalı seçilerek \(T\) haftalık yeni seri oluşturulur ve üç geçişli tahmin baştan hesaplanır.
Toplam bootstrap tekrar sayısı 1.000, blok büyüklüğü 8 haftadır.
İki taraflı yeniden merkezlenmiş p-değeri kaynakta:
\[ p= \Pr^{*} \left( \left|\lambda^{*}-\widehat{\lambda}\right| \ge \left|\widehat{\lambda}\right| \right) \]
biçiminde verilir.
\(\widehat{\lambda}\) özgün örneklemdeki tahmini, \(\lambda^{*}\) bootstrap örneklemindeki tahmini ve \(\Pr^{*}\) bootstrap dağılımı altındaki ampirik olasılığı temsil eder. İki taraflı mutlak değer yapısı, tahminin sıfırdan hem pozitif hem negatif yöndeki sapmalarını dikkate alır.
Fama–MacBeth karşılaştırması neden önemli?
Fama–MacBeth yöntemi klasik kesitsel varlık fiyatlama yöntemidir. Genel mantıkta önce varlıkların faktör maruziyetleri tahmin edilir; daha sonra farklı varlıkların getirileri bu maruziyetler üzerinden kesitsel olarak karşılaştırılarak faktör risk primleri elde edilir.
Bu çalışmada Fama–MacBeth tahminleri Giglio–Xiu sonuçları için karşılaştırma ve sağlamlık referansı olarak kullanılır. Standart hatalar Shanken düzeltmesiyle hesaplanır. Giglio–Xiu yaklaşımının temel farkı, gözlenmeyen ortak faktörleri PCA ile hesaba katmaya çalışmasıdır.
Çalışmanın Yöntemi ve Bulguları
Tablo 5 nasıl okunmalı?
Tablo 5'teki katsayılar haftalık faktör risk primi tahminlerini, yanlarındaki p-değerleri ise ilgili tahminin sıfırdan istatistiksel olarak ayırt edilmesine ilişkin kanıt düzeyini gösterir. Kaynak yıldız sistemini *** = %1, ** = %5 ve * = %10 anlamlılık düzeyi olarak tanımlar. Dolayısıyla p≈0,06 olan bir sonuç kaynakta “*” işareti taşısa da %5 düzeyinde değil, yalnız %10 düzeyinde kanıt sağlar.
| Faktör | Giglio–Xiu risk primi | Giglio–Xiu p | Fama–MacBeth risk primi | Fama–MacBeth p |
|---|---|---|---|---|
| \(SMB_C\) | −1,345 | 0,008 | −0,083 | 0,000 |
| Software | 0,071 | 0,056 | 0,026 | 0,003 |
| Fear & Greed | −0,051 | 0,058 | −0,009 | 0,026 |
| \(R_C\) | 0,471 | 0,062 | 0,112 | 0,000 |
| \(R_S\) | 0,064 | 0,066 | 0,005 | 0,157 |
| \(RMW_S\) | −0,033 | 0,068 | −0,006 | 0,056 |
| TVL | 0,339 | 0,114 | 0,025 | 0,075 |
| \(SMB_S\) | 0,046 | 0,152 | 0,005 | 0,247 |
| Altseason | 0,475 | 0,240 | 0,052 | 0,036 |
| Finance | 0,033 | 0,366 | 0,008 | 0,065 |
| Banks | 0,034 | 0,366 | 0,011 | 0,082 |
| Chips | 0,033 | 0,404 | 0,010 | 0,242 |
| Insurance | 0,021 | 0,424 | 0,015 | 0,016 |
| \(Mom_S\) | 0,024 | 0,523 | 0,001 | 0,857 |
| \(HML_S\) | 0,020 | 0,601 | −0,000 | 0,967 |
| \(CMA_S\) | −0,011 | 0,667 | −0,002 | 0,539 |
| Utilities | −0,021 | 0,669 | 0,001 | 0,908 |
| Real Estate | 0,006 | 0,863 | 0,005 | 0,505 |
| \(Mom_C\) | −0,033 | 0,877 | 0,001 | 0,959 |
| Gold | −0,007 | 0,879 | −0,016 | 0,219 |
| CVX | 0,003 | 0,899 | 0,000 | 0,930 |
| Hacks | 0,000 | 0,931 | 0,000 | 0,397 |
Kripto piyasa risk primi
Giglio–Xiu tahmini \(R_C=0,471\) ve p=0,062'dir. Kaynak bunu haftalık %0,471 risk primi olarak yorumlar ve yıllıklaştırılmış değeri %24,5 olarak verir.
Basit 52 haftalık ölçekleme:
\[ 0{,}471\%\times52 \approx 24{,}49\% \]
olduğundan kaynakta verilen %24,5 yıllık rakamla uyumludur. Bu işlem, haftalık risk priminin basit yıllık ölçeklenmesidir; her hafta %0,471 yatırım getirisi elde edileceği veya yıllık gerçek portföy getirisinin kesin %24,5 olacağı anlamına gelmez.
p=0,062 olduğundan Giglio–Xiu \(R_C\) tahmini kaynak yıldız sisteminde %10 düzeyinde işaretlenir; %5 düzeyinde değildir.
Fama–MacBeth \(R_C\) değerindeki kaynak-içi tutarsızlık
Sonuç açıklamasında kaynak, Fama–MacBeth yönteminin kripto piyasa risk primini haftalık %0,164, yıllık %8,5 olarak verdiğini yazar. Bu iki sayı birbirleriyle matematiksel olarak uyumludur:
\[ 0{,}164\%\times52 \approx 8{,}53\% \]
Ancak kaynak Tablo 5'te aynı \(R_C\) Fama–MacBeth katsayısı 0,112 olarak raporlanmıştır. Tablo değerinin basit 52 haftalık yıllıklaştırması yaklaşık %5,82'dir:
\[ 0{,}112\%\times52 \approx 5{,}82\% \]
Kaynak v1 PDF hangi rakamın düzeltilmiş değer olduğunu açıklamamaktadır. Bu nedenle Verianla %0,164 veya %0,112 değerlerinden birini “doğru değer” olarak seçmemekte; metin ile tablo arasındaki tutarsızlığı korumaktadır.
Kripto büyüklük faktörü \(SMB_C\)
Giglio–Xiu tahmininde \(SMB_C=-1,345\), p=0,008'dir. Bu, Tablo 5'teki en güçlü istatistiksel kanıtlardan biridir ve %1 düzeyini geçer.
Kaynak anlatısı, negatif büyüklük risk primini incelenen dönemde büyük kripto varlıkların küçük varlıklara göre daha güçlü konumuyla ilişkilendirir. Kaynak ayrıca küçük piyasa değerli projelerde sermaye kaybı, başarısız projeler ve rug-pull olaylarının bu büyüklük etkisine katkı sağlayabileceğini olası açıklama olarak tartışır. Bu ikinci açıklama doğrudan nedensel olarak test edilmiş bir mekanizma değildir.
Kaynak prose bölümünde \(SMB_C\) için yıllık −%70,2 risk primi bildirir. Tablo 5'te yuvarlanmış −1,345 haftalık katsayı basit 52 haftalık ölçeklemeyle yaklaşık −%69,94 verir. Küçük fark, tabloda katsayının üç ondalığa yuvarlanmış olabileceğiyle uyumlu olabilir; fakat kaynak bunun nedenini ayrıca belirtmemektedir.
Yazılım sektörü ve geleneksel piyasa bağlantısı
Software faktörü Giglio–Xiu modelinde 0,071 ve p=0,056'dır. Fama–MacBeth modeli 0,026 ve p=0,003 verir. Her iki yöntemde katsayı pozitiftir; ancak istatistiksel kanıt düzeyleri farklıdır.
Kaynak bu ilişkiyi teknoloji ve kripto piyasalarında ortak yatırımcı tabanı bulunabileceği veya iki piyasanın aynı makroekonomik şoklara tepki verebileceği düşüncesiyle uyumlu görür. Çalışma bu iki mekanizmadan hangisinin nedensel açıklama olduğunu belirleyen ayrı bir deney yapmamaktadır.
Giglio–Xiu modelinde genel hisse senedi piyasa faktörü \(R_S\) 0,064 ve p=0,066, RMW kârlılık faktörü −0,033 ve p=0,068'dir. Bunlar da kaynak yıldız sisteminde %10 düzeyinde kanıt oluşturur, fakat %5 düzeyini geçmez.
Fear & Greed sonucu
Fear & Greed innovation katsayısı Giglio–Xiu modelinde −0,051, p=0,058; Fama–MacBeth modelinde −0,009, p=0,026'dır. Bu sonuçlar yatırımcı duyarlılığındaki beklenmeyen değişikliklerin kripto beklenen getirileriyle ilişkili olabileceğini düşündürür.
Ancak p=0,058 olan Giglio–Xiu sonucu %5 düzeyinde istatistiksel anlamlı değildir. Bu nedenle “Fear & Greed kripto getirilerini kesin olarak belirler” veya nedensel etki kanıtlanmıştır denemez.
Altcoin Season Index sonucu
Altseason katsayısı Giglio–Xiu modelinde 0,475 ve p=0,240'tır; anlamlı değildir. Fama–MacBeth modelinde 0,052 ve p=0,036'dır ve %5 düzeyinde anlamlıdır.
İki yöntemin farklı sonuç vermesi, Altseason değişkeninin gözlenmeyen ortak faktörlerle ilişkili olabileceği yorumuyla uyumludur. Kaynak da bu farklılığı latent faktör kontrolünün önemine bağlar.
TVL bağımsız bir fiyatlanmış faktör mü?
TVL Giglio–Xiu modelinde 0,339 ve p=0,114'tür; geleneksel %10 düzeyinin de üzerinde kalır. Fama–MacBeth tahmini 0,025 ve p=0,075'tir; yalnız %10 düzeyinde zayıf kanıt sağlar.
Kaynak bu karşılaştırmayı TVL'nin bağımsız bir risk primi taşımaktan çok geniş ortak/gizli risk faktörlerine yüklenebileceği yönünde yorumlar. Yani TVL ile getiriler arasında bir ilişki gözlenmesi, TVL'nin bağımsız bir fiyatlama faktörü olduğunu göstermeye yeterli değildir.
Hack değişkeninin sonucu
Hack edilen değer / kripto piyasa değeri değişkeninin katsayısı her iki modelde de üç ondalık hassasiyetle 0,000 görünmektedir. Giglio–Xiu p-değeri 0,931, Fama–MacBeth p-değeri 0,397'dir. Yüklenen v1 örnekleminde hack şoklarının bağımsız fiyatlanmış risk faktörü olduğuna dair kanıt bulunmamıştır.
Kaynak özellikle örneklemin 31 Aralık 2024'te sona erdiğini ve 21 Şubat 2025'te gerçekleşen 1,5 milyar ABD dolarlık Bybit hack olayının örneklem dışında kaldığını belirtir. Dolayısıyla bu olayın çalışmanın hack faktörü tahminine etkisi yoktur.
Kripto momentum faktörü
Kripto momentum faktörü \(Mom_C\), Giglio–Xiu modelinde −0,033 ve p=0,877; Fama–MacBeth modelinde 0,001 ve p=0,959'dur. Bu örneklem ve modeller altında kripto momentumunun bağımsız fiyatlanmış risk primi taşıdığına ilişkin istatistiksel kanıt bulunmamaktadır.
Sonuçların yöntemler arasında neden değişmesi önemli?
Çalışmanın temel metodolojik mesajı, gözlenmeyen ortak faktörlerin göz ardı edilmesinin gözlenen değişkenlere atfedilen risk primlerini değiştirebilmesidir. TVL ve Altseason gibi değişkenlerde Fama–MacBeth ile latent faktör modeli arasındaki anlamlılık farkı özellikle bu noktayı gösterir.
Bu durum “Giglio–Xiu yöntemi her durumda doğrudur, Fama–MacBeth yanlıştır” anlamına gelmez. Çalışma iki yöntemin farklı varsayımlarla aynı veride farklı risk primi tahminleri üretebildiğini göstermektedir.
Çalışmanın desteklediği sonuçlar
- 2023–2024 örnekleminde kripto getirilerinin kesitsel fiyatlamasında kriptoya özgü faktörlerle birlikte bazı geleneksel hisse senedi/teknoloji faktörleri için de işaretler vardır.
- Yüklenen v1'de kripto büyüklük faktörü \(SMB_C\), iki yöntemde de güçlü negatif risk primi göstermektedir.
- Giglio–Xiu modelinde Software, \(R_C\), \(R_S\), RMW ve Fear & Greed sonuçları esas olarak %10 düzeyinde, yani daha zayıf/sınırda istatistiksel kanıtlardır.
- TVL'nin Giglio–Xiu kontrolünden sonra bağımsız risk primi taşıdığı gösterilememektedir.
- Altseason sonucu yöntem seçimine duyarlıdır.
- Hack oranı ve CVX için yüklenen v1'de bağımsız fiyatlama kanıtı bulunmamıştır.
Çalışmanın desteklemediği sonuçlar
Çalışma Bitcoin'in veya belirli bir altcoinin gelecekteki fiyatını tahmin etmez; bir yatırım stratejisinin kârlılığını test etmez; bu katsayıların 2025, 2026 veya daha sonraki piyasa rejimlerinde aynı kalacağını göstermez; teknoloji hisselerinin kripto getirilerine nedensel olarak yön verdiğini kanıtlamaz; Fear & Greed endeksinin tek başına alım-satım sinyali olduğunu göstermez; TVL'nin ekonomik olarak önemsiz olduğunu da kanıtlamaz. TVL için sonuç daha sınırlıdır: latent ortak riskler kontrol edildiğinde ayrı bir risk fiyatı güvenilir biçimde ayırt edilememektedir.
Temel sınırlılıklar
Kısa dönem: 105 haftalık 2023–2024 örneklemi kripto piyasasının farklı boğa, ayı, düzenleyici ve likidite rejimlerinin tamamını kapsamaz.
Büyük varlık ağırlıklı seçim: Örnekleme yalnız dönem boyunca en az bir kez ilk 100 piyasa değerine girmiş varlıklar dahil edilmiştir. Bu, aşırı küçük ve fiyat keşfi zayıf tokenları dışarıda bırakır.
Dengesiz panel: Kripto varlıkların tüm haftalarda verisi bulunmaz. Kaynak faktör-tabanlı yinelemeli veri tamamlama kullanır; sonuçlar bu prosedüre bağlıdır.
Gizli faktör sayısı: Yedi faktör Bai–Ng bilgi kriterleriyle seçilmiştir. Farklı örneklem veya rejimlerde uygun gizli faktör sayısı değişebilir.
İstatistiksel güç: Ana sonuçların önemli bir bölümü %10 düzeyindedir. Özellikle p≈0,056–0,068 sonuçları güçlü %1 veya %5 kanıt gibi yorumlanmamalıdır.
Yöntem duyarlılığı: TVL, Altseason, finans ve sigorta gibi bazı sonuçların anlamlılığı Giglio–Xiu ve Fama–MacBeth modelleri arasında değişmektedir.
Kaynak-içi raporlama farkları: \(R_C\) Fama–MacBeth katsayısı metin ve Tablo 5 arasında uyuşmaz; kripto piyasa çarpıklığının anlatısal yönü de Tablo 2'nin işaretiyle uyuşmaz.
Sürüm sınırı: Bu açıklama yüklenen Ocak 2026 arXiv v1 ön taslağının bulgularını aktarır. Çalışmanın daha sonra hakemli ve revize edilmiş sürümü yayımlanmıştır; v1 sonuçları yayımlanmış son sürümün nihai katsayıları olarak kullanılmamalıdır.
Gelecek araştırmalar
Kaynak, geleneksel finans ile kripto arasındaki faktör ilişkilerinin zaman içinde değişebileceğini vurgular. Daha uzun veri elde edildiğinde rejim değişimi modellerinin denenmesi; geleneksel finans piyasalarından kriptoya risk aktarım mekanizmalarının araştırılması; likidite ve piyasa mikro yapısının risk primi tahminlerine etkisinin incelenmesi gelecekteki araştırma alanları olarak belirtilir.
Kaynak ve Yöntem Notu
Özgün başlık: Crypto Pricing with Hidden Factors
Yazar: Matt Brigida; resmî bibliyografik kayıtlarda Matthew Brigida adı da kullanılmaktadır.
Yüklenen kaynak: arXiv:2601.07664v1 [q-fin.PR].
Yüklenen PDF tarihi: PDF üzerinde 13 Ocak 2026; arXiv v1 damgasında 12 Ocak 2026.
Yüklenen PDF afiliyasyonları: Algorand Foundation ve SUNY Polytechnic Institute.
İletişim: PDF dipnotunda Algorand Foundation e-posta adresi verilmektedir. Ayrı bir “corresponding author” ibaresi açık biçimde raporlanmamıştır.
Eşit katkı: Uygulanmaz; kaynak tek yazarlıdır.
JEL sınıflandırması: G12.
Kaynak anahtar kelimeleri: Cryptocurrency; Risk Premia; Crypto Factor Pricing.
V1 kaynak türü: Preliminary arXiv preprint / ampirik varlık fiyatlama çalışması.
V1 hakemlik durumu: Yüklenen PDF, kendi üzerinde “Preliminary draft. Please do not cite without permission.” notunu taşımaktadır ve yayımlanmış dergi sürümü değildir.
Daha sonraki hakemli sürüm: Aynı başlıklı çalışma 2026 yılında Finance Research Letters'ta yayımlanmıştır.
Yayımlanmış sürüm: Finance Research Letters, Volume 109, October 2026, article 110488.
Yayımlanmış sürüm DOI: 10.1016/j.frl.2026.110488.
Preprint–published farkı: Güncel hakemli sürüm yüklenen v1 ön taslağın basit bibliyografik kopyası değildir; bilimsel revizyonlar bulunmaktadır. Bu Verianla makalesindeki yöntem değerleri, tablolar ve sonuç yorumları yalnız yüklenen v1 kaynağından alınmıştır. Hakemli sürümün değiştirilmiş sonuçları v1 metnine eklenmemiştir.
V1 açık lisansı: Yüklenen PDF'nin görünür metninde açık lisans beyanı bulunmamaktadır. Resmî arXiv erişim sayfasından bu çalışma için açık lisans türü güvenilir biçimde doğrulanamadığından Verianla telif açısından fail-closed yaklaşımı kullanmıştır; kaynak tablo tasarımları birebir kopyalanmamış ve yöntem şeması bağımsız olarak yeniden oluşturulmuştur.
Finansman: Yüklenen v1 PDF'de ayrı finansman bildirimi bulunmamaktadır.
Çıkar çatışması: Yüklenen v1 PDF'de ayrı çıkar çatışması bildirimi bulunmamaktadır.
CRediT katkı bildirimi: Yüklenen v1 PDF'de ayrı CRediT bildirimi bulunmamaktadır.
Veri erişilebilirliği: Ayrı bir data-availability beyanı verilmemektedir. Metin CoinMarketCap API, DeFiLlama, CVX ve Kenneth French veri kütüphanesini veri kaynakları olarak belirtmektedir.
Örneklem: 2023–2024 döneminde herhangi bir zamanda piyasa değeri bakımından ilk 100'e girmiş stabilcoin dışı 253 kripto varlık; kaynak toplam kripto piyasa değerinin %97'sinden fazlasını kapsadığını belirtmektedir. Betimleyici tablolarda 105 haftalık gözlem raporlanmıştır.
Temel yöntem: Giglio–Xiu üç geçişli gizli faktör tahmin yöntemi; PCA, dengesiz panel için yinelemeli faktör-tabanlı tamamlama, Bai–Ng bilgi kriterleriyle 7 gizli faktör, gözlenen faktör eşleme regresyonu ve kesitsel gizli risk fiyatlaması.
İstatistiksel çıkarım: 1.000 tekrarlı hareketli blok bootstrap, blok uzunluğu 8 hafta ve yeniden merkezlenmiş iki taraflı bootstrap p-değeri. Fama–MacBeth karşılaştırmasında Shanken düzeltilmiş standart hatalar kullanılmıştır.
Kaynak-içi teknik not 1: Açıklama metni kripto piyasa getirisini sağa çarpık olarak adlandırırken Tablo 2 \(R_C=-0,45\) çarpıklık raporlar.
Kaynak-içi teknik not 2: Açıklama metni Fama–MacBeth \(R_C\) risk primini %0,164/hafta olarak verirken Tablo 5 0,112 raporlar. Kaynak hangi değerin düzeltilmiş değer olduğunu belirtmemektedir.
Yorum sınırı: Faktör risk primi tahminleri, tekil kripto varlıkların gelecek fiyatına ilişkin alım-satım sinyali değildir. Çalışmanın bulguları incelenen örneklem, faktör tanımları ve ekonometrik yöntemlerle sınırlıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir