


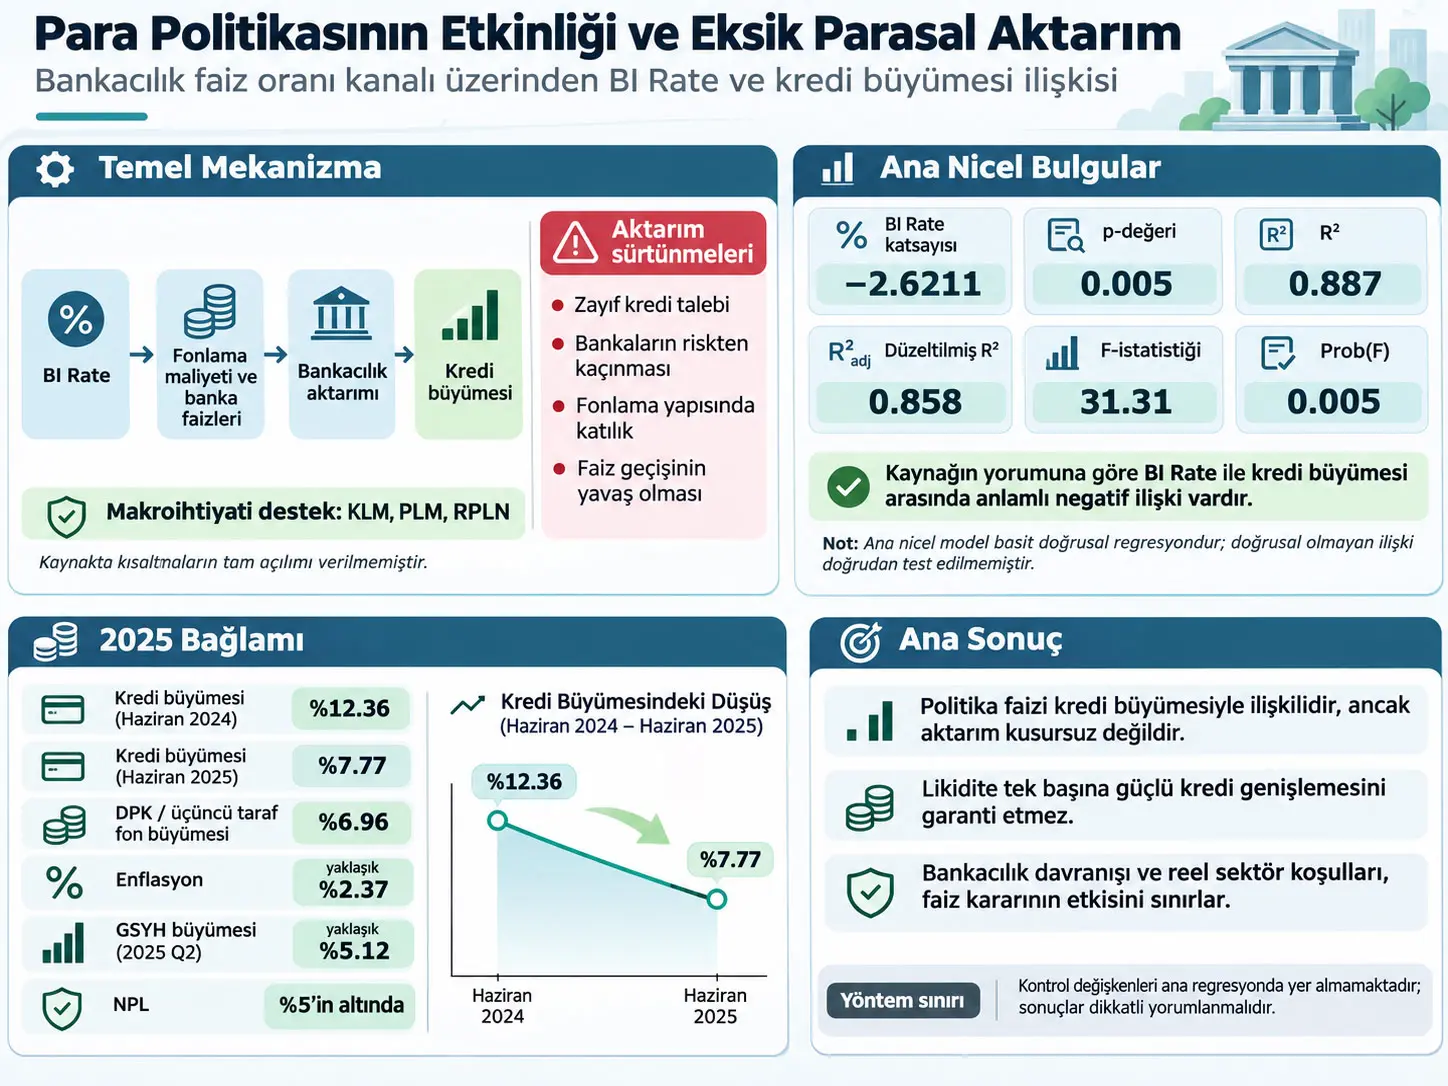
BI Rate, bu çalışmada Bank Indonesia'nın politika faiz oranını temsil eden ve finansal sistemde fonlama maliyetlerini, kredi koşullarını ve dolayısıyla kredi büyümesini etkilemesi beklenen temel para politikası değişkenidir. Araştırma, BI Rate ile Endonezya'daki kredi büyümesi arasındaki ilişkinin ne ölçüde etkili bir parasal aktarım oluşturduğunu, bankacılık sistemindeki sürtünmelerin bu aktarımı neden zayıflatabildiğini incelemektedir. Çalışma explanatory sequential mixed-methods yaklaşımı kullanmakta; nicel aşamada ikincil Bank Indonesia verileri üzerinde betimleyici analiz ve basit doğrusal regresyon, nitel aşamada ise bankacılık aracılığı, makroihtiyati politika ve Bank Indonesia'nın yetkisine ilişkin belge/literatür temelli değerlendirme yapmaktadır.
Ana regresyonda BI Rate katsayısı −2.6211, standart hata 0.468, t-istatistiği −5.596 ve p-değeri 0.005 olarak raporlanmıştır. Model için \(R^2=0.887\), düzeltilmiş \(R^2=0.858\) ve F-istatistiği 31.31, Prob(F)=0.005'tir. Kaynak bu sonuçlara dayanarak BI Rate ile kredi büyümesi arasında istatistiksel olarak anlamlı negatif ilişki bulunduğunu ve H0'ın reddedildiğini bildirmektedir.
Bu sonuç dikkatli yorumlanmalıdır. Kaynak, BI Rate'teki 1%'lik artışın kredi büyümesini yaklaşık 2.62% azalttığını ifade etmektedir. Ancak regresyondaki değişkenler faiz ve kredi büyüme oranlarının yüzde birimleriyle ifade edildiği için katsayının daha teknik yorumu, BI Rate'teki 1 yüzde puanlık artışın model içinde kredi büyümesinde yaklaşık 2.6211 yüzde puanlık düşüşle ilişkili olduğudur. Bu bir ilişki katsayısıdır; tek başına nedenselliği veya gerçek ekonomide her koşul altında aynı büyüklükte tepki oluşacağını kanıtlamaz.
Çalışmanın nitel tartışması, parasal aktarımın yalnız politika faizine bağlı olmadığını vurgulamaktadır. Haziran 2024'te %12.36 olan yıllık kredi büyümesi Haziran 2025'te %7.77'ye gerilerken, üçüncü taraf fonları/mevduat kaynakları %6.96 büyümüştür. Kaynak 2025 için kredi büyümesini %8–11 aralığında ele almakta; düşük kredi talebi, bankaların riskten kaçınması, fonlama yapısındaki katılık ve faiz oranlarının kredilere tam yansımamasını aktarım sürtünmeleri olarak değerlendirmektedir.
En önemli yöntemsel sınır şudur: çalışma giriş ve özetinde BI Rate ile kredi büyümesi arasındaki ilişkinin doğrusal olmadığını vurgulasa da ana nicel model basit doğrusal regresyondur. Dolayısıyla non-linearity doğrudan matematiksel olarak test edilmemiştir. Ayrıca enflasyon, GSYH büyümesi, sorunlu krediler ve likidite tartışmada önemli koşullar olarak ele alınsa da raporlanan ana regresyonda kontrol değişkeni değildir. Klasik regresyon varsayım testleri ve robustness testleri de PDF'de sonuçlarıyla gösterilmemektedir.
Araştırmanın temel problemi
Geleneksel faiz oranı aktarım mantığında merkez bankası politika faizini düşürdüğünde finansal sistemde fonlama maliyetlerinin düşmesi, banka kredi faizlerinin gerilemesi, kredi talebinin ve bankaların kredi verme kapasitesinin artması ve sonuçta reel kredi büyümesinin hızlanması beklenir. Ters yönde, aşırı kredi büyümesi ve finansal aşırı ısınma riski varsa politika faizinin artırılması kredi genişlemesini sınırlandırabilir.
Bu çalışma Endonezya'da bu mekanizmanın kusursuz işlemediğini ele almaktadır. Kaynak, politika faizinin görece destekleyici olmasına rağmen kredi büyümesinin Haziran 2024 ile Haziran 2025 arasında %12.36'dan %7.77'ye gerilemesini ve aynı dönemde bankacılık likiditesinin tamamen kurumuş olmamasını, aktarım zincirinde başka sürtünmeler bulunduğuna ilişkin temel problem olarak kullanmaktadır.
Parasal Aktarım Mekanizması Bu Çalışmada Nasıl İşliyor?
Parasal aktarım mekanizması, BI Rate'teki bir değişimin fonlama maliyetleri ve banka faizleri üzerinden kredi arzı ile kredi talebine, oradan kredi büyümesine ulaşmasını ifade eder; çalışma bu zincirin bankaların risk iştahı, kredi talebi, likidite koşulları ve fonlama yapısındaki katılıklar nedeniyle eksik çalışabileceğini savunmaktadır.
BI Rate'in teorik rolü
Kaynakta BI Rate, enflasyon beklentilerini yönlendiren ve finansal sistemde fonlama maliyetlerini etkileyen para politikası aracı olarak ele alınmaktadır. Temel önerme şöyledir:
\[ \text{BI Rate düşüşü} \rightarrow \text{fonlama maliyetlerinde düşüş} \rightarrow \text{kredi koşullarında gevşeme} \rightarrow \text{kredi büyümesinde artış} \]
Bu zincir otomatik değildir. Bankalar fonlama maliyetindeki düşüşü kredi faizlerine tam aktarmıyorsa, kredi talebi zayıfsa veya bankalar risk nedeniyle daha seçici kredi veriyorsa politika faizindeki değişimin reel kredi miktarına aktarımı sınırlı kalabilir.
Bankacılık aracılığı nedir?
Bankacılık aracılığı, finansal sistemde fazla fonu bulunan birimlerden toplanan kaynakların kredi ve diğer finansman kanallarıyla fon ihtiyacı bulunan birimlere aktarılmasıdır. Çalışmada bankalar yalnız mekanik kredi dağıtıcıları olarak görülmez; likidite, risk, beklenen getiri, borçlunun kalitesi ve kredi talebi bankaların kredi verme kararını birlikte etkiler.
Makroihtiyati kanalın rolü
Kaynak, Bank Indonesia'nın KLM, PLM ve RPLN olarak kısalttığı makroihtiyati araçların likidite esnekliği ve bankacılık aracılığı kapasitesini desteklemek için kullanıldığını belirtmektedir. Ancak makale bu üç kısaltmanın tam açılımlarını ana metinde vermemektedir. Bu nedenle Verianla kaynak dışından tam ad üretmemekte; yalnız makalenin açıkça verdiği işlevi korumaktadır.
Çalışmanın teorik mesajı, parasal aktarımın yalnız:
\[ \text{BI Rate}\rightarrow\text{kredi faizi}\rightarrow\text{kredi} \]
zincirinden ibaret olmadığıdır. Likidite, risk ve bankacılık aracılığını etkileyen makroihtiyati çerçeve de aynı aktarımın etkinliğini güçlendirebilir veya sınırlayabilir.
Bu Çalışma Doğrusal Olmayan Parasal Aktarımı Gerçekten Test Ediyor mu?
Hayır; çalışmanın ana nicel modeli basit doğrusal regresyondur ve BI Rate ile kredi büyümesi arasındaki non-linearity için karesel terim, eşik modeli, spline, rejim değişimi veya başka bir doğrusal olmayan ekonometrik spesifikasyon raporlanmamıştır. Doğrusal olmayan aktarım düşüncesi çalışmanın motivasyonunda ve nitel açıklamasında merkezi olsa da ana regresyon doğrudan yalnız doğrusal eğimi tahmin etmektedir.
Bu neden önemli?
Bir ilişkinin uygulamada doğrusal olmayabileceğini söylemek ile non-linearity'yi istatistiksel olarak test etmek aynı şey değildir. Basit doğrusal regresyon, veri aralığı boyunca tek bir ortalama eğim tahmin eder. Eğer gerçek ilişki farklı faiz düzeylerinde farklı tepki veriyorsa, basit doğrusal katsayı bu farklı rejimleri tek bir eğimde özetlemiş olur.
Bu durum makalenin regresyon sonucunu geçersiz kıldığı anlamına gelmez; yalnız sonucunun kapsamını belirler. −2.6211 katsayısı çalışmanın kullandığı doğrusal spesifikasyondaki ortalama ilişki katsayısıdır ve kendi başına non-linearity'nin matematiksel kanıtı değildir.
Explanatory sequential mixed-methods ne anlama geliyor?
Explanatory sequential mixed-methods yaklaşımında genel mantık önce nicel bir örüntünün belirlenmesi, ardından nitel analizle bu örüntünün neden ve hangi koşullar altında oluştuğunun açıklanmasıdır. Bu makalede nicel aşama BI Rate ve kredi büyümesi verilerinin betimlenmesi ile doğrusal regresyondan oluşur. Nitel aşama ise bankacılık risk davranışı, kredi talebi, likidite, makroihtiyati politika ve Bank Indonesia'nın yetkisinin belge ve literatür üzerinden yorumlanmasıdır.
Kaynak birincil nitel görüşme, odak grup veya saha gözlemi raporlamamaktadır. Nitel açıklama ağırlıklı olarak Bank Indonesia dokümanları ve akademik literatüre dayalıdır. Ayrıca makale “legal analysis of Bank Indonesia's authority” ifadesini kullanmasına rağmen hukuki dokümanların seçim kriterleri, kodlama yöntemi veya ayrı bir doktrinel hukuk analizi protokolü ayrıntılı olarak verilmemektedir.
Araştırma sorusu ve hipotezler
| Hipotez | İfade |
|---|---|
| H0 | BI Rate'in kredi büyümesi üzerinde istatistiksel olarak anlamlı bir etkisi yoktur. |
| H1 | BI Rate'in kredi büyümesi üzerinde istatistiksel olarak anlamlı negatif bir etkisi vardır. |
Kaynak p=0.005 sonucuna dayanarak H0'ı reddetmekte ve H1'i kabul etmektedir. İstatistiksel olarak daha dikkatli dilde bu sonuç, kullanılan doğrusal model ve veri seti altında sıfır eğim hipotezine karşı kanıt bulunduğu anlamına gelir.
Çalışmanın Yöntemi ve Bulguları
BI Rate ile Kredi Büyümesi Arasındaki Regresyon Nasıl Yorumlanmalıdır?
Çalışmanın basit doğrusal regresyonu, kredi büyümesini BI Rate'in doğrusal bir fonksiyonu olarak tahmin eder ve −2.6211'lik eğim katsayısı, BI Rate yükseldikçe tahmin edilen kredi büyümesinin azaldığı yönünde istatistiksel bir ilişki bulunduğunu gösterir; p=0.005 bu katsayının kaynakta kullanılan %5 anlamlılık düzeyinde sıfırdan farklı olduğunu destekler, fakat model tek başına nedensellik veya bütün parasal aktarım mekanizmasını kanıtlamaz.
Basit doğrusal regresyonun matematiksel yapısı
Kaynak regresyon denklem formülünü ayrıca yazmamaktadır. Aşağıdaki genel denklem, kaynağın raporladığı katsayıların nasıl okunacağını öğretmek için verilen matematiksel açıklamadır; yeni araştırma sonucu değildir:
\[ g_t=\beta_0+\beta_1 r_t+\varepsilon_t \]
Burada:
- \(g_t\): ilgili dönemde kredi büyümesi,
- \(r_t\): BI Rate,
- \(\beta_0\): sabit terim,
- \(\beta_1\): BI Rate ile kredi büyümesi arasındaki doğrusal eğim,
- \(\varepsilon_t\): modelin BI Rate ile açıklamadığı bölüm/hata terimidir.
Kaynak katsayıları modele yerleştirildiğinde tahmin denklemi:
\[ \widehat{g_t}=34.7819-2.6211r_t \]
olur.
Sabit terim 34.7819 ne anlama gelir?
Matematiksel olarak sabit terim, BI Rate sıfır olduğunda modelin tahmin ettiği kredi büyümesini temsil eder. Ancak kaynakta gözlenen BI Rate değerleri sıfır çevresinde değildir; Şekil 2'nin raporlanan aralığı yaklaşık %3.50–%6.25 düzeyindedir. Dolayısıyla 34.7819'u gerçek bir “BI Rate sıfırken kredi kesin bu kadar büyür” ekonomik tahmini olarak yorumlamak doğru olmaz; regresyon doğrusunun matematiksel kesişim terimidir.
−2.6211 katsayısı ne anlama gelir?
Kaynak katsayıyı “BI Rate'te %1 artış kredi büyümesini yaklaşık %2.62 azaltır” şeklinde ifade etmektedir. Regresyonun faiz oranını ve kredi büyümesini yüzde düzeyi olarak kullandığı kabul edildiğinde daha açık birim yorumu şöyledir:
\[ \Delta \widehat{g}\approx -2.6211\,\Delta r \]
Yani BI Rate'teki bir yüzde puanlık artış, model içinde tahmin edilen kredi büyümesinde yaklaşık 2.6211 yüzde puanlık azalışla ilişkilidir. Bu yorum “kredi miktarı kesin %2.6211 azalır” şeklinde nedensel ve evrensel bir yasa değildir.
t-istatistiği nasıl elde edilir?
Bir regresyon katsayısının sıfırdan farklı olup olmadığını sınayan t-istatistiğinin genel yapısı:
\[ t=\frac{\widehat{\beta}_1-\beta_{1,0}} {SE(\widehat{\beta}_1)} \]
şeklindedir. Sıfır hipotezinde \(\beta_{1,0}=0\) alınır. Kaynak değerleri:
\[ t\approx\frac{-2.6211}{0.468}\approx -5.60 \]
olup makaledeki −5.596 değeriyle uyumludur. Bu hesap yalnız raporlanan katsayı ile standart hatanın matematiksel ilişkisinin açıklamasıdır.
R-kare neyi ölçer?
\(R^2\), regresyon modelinin örneklem içindeki bağımlı değişken varyasyonunun ne kadarını doğrusal tahminle açıkladığını gösteren uyum ölçüsüdür:
\[ R^2=1-\frac{SS_{\mathrm{res}}}{SS_{\mathrm{tot}}} \]
Çalışmadaki \(R^2=0.887\), örneklem içindeki kredi büyümesi varyasyonunun yaklaşık %88.7'sinin raporlanan BI Rate doğrusal modeliyle istatistiksel olarak açıklanabildiğini gösterir. Bu değer, kredi büyümesinin %88.7'sinin nedensel olarak yalnız BI Rate tarafından yaratıldığını kanıtlamaz.
Düzeltilmiş R-kare nedir?
Düzeltilmiş \(R^2\), modelin değişken sayısını ve gözlem sayısını hesaba katar:
\[ \bar{R}^2= 1-(1-R^2) \frac{n-1}{n-k-1} \]
Burada \(n\) gözlem sayısı ve \(k\) açıklayıcı değişken sayısıdır. Kaynak düzeltilmiş değeri 0.858 olarak raporlamaktadır. PDF sonuç bölümünün “R-squared values of 0.887 and 0.858 respectively” ifadesindeki ikinci değer ayrı bir ikinci \(R^2\) değil, daha önce açıkça bildirilen Adjusted R-squared değeridir.
F-istatistiği ile t-istatistiği neden birbirine yakın bilgi veriyor?
Tek açıklayıcı değişkenli basit doğrusal regresyonda eğim katsayısının t-testi ile modelin F-testi matematiksel olarak aynı sıfır hipotezine dayanır ve genel olarak:
\[ F=t^2 \]
ilişkisi oluşur. Kaynaktaki \(t=-5.596\) değeri karesi alındığında yaklaşık 31.3 verir; bu değer raporlanan F=31.31 ile tutarlıdır.
Ana regresyon sonuçları
| Değişken | Katsayı | Standart hata | t-istatistiği | p-değeri |
|---|---|---|---|---|
| Sabit | 34.7819 | 2.307 | 15.076 | 0.000 |
| BI Rate | −2.6211 | 0.468 | −5.596 | 0.005 |
| Metrik | Değer | Kaynak içindeki rolü |
|---|---|---|
| \(R^2\) | 0.887 | Örneklem içindeki açıklanan varyasyon oranı. |
| Adjusted \(R^2\) | 0.858 | Model karmaşıklığına göre düzeltilmiş uyum ölçütü. |
| F-statistic | 31.31 | Modelin genel anlamlılık testi. |
| Prob(F) | 0.005 | Kaynakta %5 anlamlılık düzeyinin altında. |
Regresyonun gözlem sayısı
Kaynak regresyonda “annual average BI Rate and credit growth” ve “2020–2025” ifadelerini kullanmaktadır. 2020, 2021, 2022, 2023, 2024 ve 2025 kapsayıcı olarak altı takvim yılıdır. Bununla birlikte regresyon tablosunda \(n\) değeri ayrıca yazılmamıştır ve kullanılan yıllık kredi büyümesi serisinin hangi KBMI/industry aggregation değerlerinden oluşturulduğu açık bir veri tablosuyla gösterilmemiştir. Bu nedenle yeniden üretilebilirlik açısından ham regresyon veri matrisi eksiktir.
BI Rate'in betimleyici istatistikleri
Kaynak, 2020–2025 dönemindeki BI Rate için genel ortalamayı %4.85, medyanı %5.00 ve modu %3.50 olarak raporlamaktadır. Genel standart sapma yaklaşık 1.05–1.15 aralığı şeklinde ifade edilmiştir.
| Çeyrek | Ortalama (%) | Medyan (%) | Mod (%) | Standart sapma | Raporlanan aralık (%) |
|---|---|---|---|---|---|
| Q1 / Mart | 4.83 | 5.13 | 3.50 | 1.16 | 3.50–6.00 |
| Q2 / Haziran | 4.79 | 4.88 | Kaynak raporlamıyor | 1.20 | 3.50–6.25 |
| Q3 / Eylül | 4.79 | 4.75 | Kaynak raporlamıyor | 1.02 | Kaynak raporlamıyor |
| Q4 / Aralık | 4.92 | 5.13 | 6.00 | 1.10 | 3.50–6.00 |
Kaynağın yorumuna göre Q2 en yüksek standart sapmaya ve en geniş aralığa sahiptir; Q3 ise en düşük standart sapmayla daha istikrarlı görünmektedir. Şekil 2'nin genel eğilimi 2020–2021'de faiz düşüşü, 2021 civarında düşük/stabil düzey, 2023–2024'e doğru yükseliş ve 2025'te yeniden düşüş şeklinde anlatılmıştır.
KBMI gruplarına göre kredi büyümesi
Kaynak kredi büyümesini banka grubu sınıflaması olan KBMI 1, KBMI 2, KBMI 3 ve KBMI 4 ile sektör ortalaması üzerinden tartışmaktadır. KBMI kısaltmasının tam sınıflandırma tanımı makalede açıklanmadığı için Verianla dışarıdan bir tanım eklememektedir.
| Banka grubu | Ortalama (%) | Medyan (%) | Standart sapma | Ek raporlanan bilgi |
|---|---|---|---|---|
| KBMI 1 | 20.93 | 23.20 | 4.80 | Kaynak orta düzey ve görece istikrarlı grup olarak yorumlar. |
| KBMI 2 | 24.72 | 25.88 | 5.43 | 16.50–32.50 aralığı; kaynakta en yüksek ve en oynak grup. |
| KBMI 3 | 19.44 | 20.50 | 4.61 | Kaynakta en düşük standart sapma. |
| KBMI 4 | Kaynak metni ortalama vermiyor | Kaynak metni medyan vermiyor | Kaynak metni vermiyor | Yaklaşık %25.0 (2021), %14.5 (2024), ardından hafif toparlanma. |
Kaynak-içi tarih farkı: Şekil 3'ün basılı alt yazısı “Credit Growth (2020–2025)” olsa da grafiğin kendi üst başlığı “Credit Growth by Bank Group (KBMI) and Industry (2018–June 2025)” biçimindedir ve x-ekseni 2018'den başlar. Bu nedenle grafiğin dönem başlangıcı Verianla tarafından tek bir tarihe zorla eşitlenmemiştir.
2024–2025 kredi yavaşlaması
| Gösterge | Kaynak değeri | Yorum sınırı |
|---|---|---|
| Kredi büyümesi, Haziran 2024 | %12.36 yıllık | Karşılaştırma başlangıcı. |
| Kredi büyümesi, Haziran 2025 | %7.77 yıllık | Aracılıkta yavaşlama olarak yorumlanıyor. |
| Üçüncü taraf fonları / DPK büyümesi | %6.96 yıllık | Likidite tamamen daralmış değildir. |
| 2025 kredi büyümesi aralığı | %8–11 | Kaynak bunu 2025 için projeksiyon/hedef bağlamında kullanıyor. |
| Enflasyon | Yaklaşık %2.37 yıllık | Kaynakta düşük ve hedef aralığında olarak yorumlanıyor. |
| GSYH büyümesi, 2025 Q2 | Yaklaşık %5.12 yıllık | Kaynak yıllık aralığı ayrıca %4.6–5.4 olarak veriyor. |
| NPL oranı | %5'in altında | Kesin değer metinde raporlanmıyor. |
| BI Rate indirimi | 50 baz puan | Kaynağa göre mevduat ve kredi faizlerinde aynı ölçüde belirgin düşüşle izlenmedi. |
Enflasyonun rolü
Kaynak, yaklaşık %2.37 yıllık enflasyonun fiyat istikrarına işaret ettiğini ve teorik olarak faiz aktarımı için destekleyici olabileceğini belirtir. Buna karşılık düşük ve istikrarlı enflasyonun otomatik olarak güçlü kredi talebi oluşturmadığını da vurgular. Yazarların yorumuna göre zayıf toplam talep ve satın alma gücü, daha düşük faizlerin kredi kullanımına dönüşmesini sınırlayabilir.
Ekonomik büyümenin rolü
2025'in ikinci çeyreği için yaklaşık %5.12 yıllık GSYH büyümesi raporlanmaktadır. Kaynak ekonomik büyümenin kredi talebini desteklemesini beklemekle birlikte şirketlerin “wait-and-see” davranışı ve alt-orta gelir gruplarındaki satın alma gücü sorunlarının kredi talebini sınırladığını tartışmaktadır.
NPL ve banka risk davranışı
Sorunlu kredi oranının %5'in altında kalması kaynakta bankacılık varlık kalitesinin genel olarak kontrol altında olduğuna işaret eden bir gösterge olarak kullanılır. Buna rağmen bankaların özellikle bazı segmentlerde, örneğin KOBİ kredilerinde, ihtiyatlı davranmaya devam ettiği ileri sürülmektedir. Böylece düşük NPL oranı ile bankaların risk algısının tamamen aynı şey olmadığı vurgulanır.
Likidite neden tek başına yeterli değil?
Kaynak, bankacılık likiditesinin görece rahat olduğunu ve makroihtiyati gevşeme araçlarının bankaların kredi verme kapasitesini desteklediğini belirtmektedir. Buna rağmen fonlama yapısındaki rekabet ve faiz oranlarının yavaş ayarlanması nedeniyle politika faizindeki düşüşün kredi faizlerine tam olarak geçmediği ileri sürülmektedir. Bu durum interest rate stickiness, yani faiz oranı katılığı olarak yorumlanmaktadır.
Bank Indonesia'nın makroihtiyati yetkisinin rolü
Makale Bank Indonesia'nın yetkisini, kredi büyümesini tek başına belirleyen unsurdan çok finansal sistemin tepki verebilmesini kolaylaştıran bir enabler/facilitator olarak yorumlamaktadır. KLM, RPLN ve PLM gibi araçlarla likidite esnekliği sağlansa bile bankaların ve reel sektörün davranışı aynı yönde tepki vermiyorsa politika aktarımı eksik kalabilir.
H0 ve H1 sonucu
Kaynağın ana regresyonuna göre p=0.005<0.05 olduğundan H0 reddedilmiş, BI Rate'in kredi büyümesiyle anlamlı negatif ilişkiye sahip olduğunu ifade eden H1 kabul edilmiştir.
Ancak “H1 kabul edildi” ifadesi bütün nedensel mekanizmanın kanıtlandığı anlamına gelmez. Modelde yalnız BI Rate açıklayıcı değişken olarak görünmektedir. Enflasyon, GSYH büyümesi, NPL, likidite, banka risk davranışı ve kredi talebi aynı regresyonda kontrol edilmemiştir.
Kaynağın kendi ana sonucu
Kaynak, BI Rate'in kredi büyümesiyle güçlü ve istatistiksel olarak anlamlı negatif ilişki gösterdiğini, fakat parasal aktarımın uygulamada doğrusal ve kusursuz olmadığını savunmaktadır. Nitel açıklamada aktarımın etkinliğinin enflasyon, ekonomik faaliyet, bankaların risk iştahı, kredi talebi, likidite ve faizlerin kredi/mevduat oranlarına geçiş hızı gibi koşullara bağlı olduğu sonucuna varılmaktadır.
Kaynakta tartışılan diğer çalışmalar neden ana bulguyla karıştırılmamalıdır?
Makalenin 108–109. sayfaları başka araştırmalara ait katsayı ve p-değerlerini tartışmaktadır. Örneğin BI Rate için −1.333493 ve p=0.0682; likidite için 0.397561 ve yaklaşık p=0.0007; başka bir bağlamda BI Rate için 5.9923 ve p=0.0492 gibi sayılar aktarılmaktadır. Bunlar mevcut çalışmanın ana 2020–2025 regresyonundan elde edilmiş sonuçlar değildir.
Daha önemlisi, bu paragraflardaki bazı dipnotların ilgili sayısal sonuçlarla konu bakımından uyuşmadığı görülmektedir. Bu nedenle Verianla bu ikincil katsayıları doğrulanmış karşılaştırmalı kanıt gibi kullanmamakta; yalnız makalenin tartışma bölümünde farklı çalışmaların BI Rate etkisinin bağlama göre değişebileceğini göstermek amacıyla anıldığını belirtmektedir.
Çalışmanın temel yöntemsel ve raporlama sınırlılıkları
- Ana model basit doğrusal regresyondur; çalışmanın motivasyonundaki non-linearity doğrudan test edilmemiştir.
- 2020–2025 yıllık regresyon için gözlem sayısı \(n\) açıkça raporlanmamıştır.
- Ana regresyonda yalnız BI Rate görünmektedir; enflasyon, GSYH, NPL ve likidite kontrol değişkenleri değildir.
- Ham yıllık regresyon veri tablosu verilmemiştir.
- Kredi büyümesi değişkeninin hangi KBMI veya sektör ortalaması serisinden oluşturulduğu açıkça gösterilmemiştir.
- Klasik regresyon varsayım testlerinin sonuçları verilmemiştir.
- Robustness testleri raporlanmamıştır.
- Güven aralıkları raporlanmamıştır.
- Zaman serisi için durağanlık, otokorelasyon veya yapısal kırılma testi raporlanmamıştır.
- Kaynak adjusted \(R^2\)'nin yüksek olmasını modelin overfitting sorunu taşımadığı yönünde yorumlasa da bunu doğrulayan ayrı bir doğrulama/robustness analizi gösterilmemektedir.
- Kaynak H1'i “influence/impact” diliyle yorumlamaktadır; tek değişkenli gözlemsel zaman serisi regresyonu tek başına nedenselliği kesinleştirmez.
- Kaynak \(R^2=0.887\)'yi yer yer kredi büyümesi değişiminin %88.7'sinin BI Rate'e “attributable” olması şeklinde yorumlamaktadır; \(R^2\) kendi başına nedensel atıf oranı değildir.
- Şekil 1 açıklaması ile PDF'de görünen Şekil 1'in grafik içeriği tam olarak örtüşmemektedir.
- Şekil 3'ün alt yazısı 2020–2025 derken grafiğin kendi ekseni 2018–2025'i göstermektedir.
- Şekil 4'te NPL için yaklaşık bir çubuk görünürken metin yalnız “%5'in altında” değeri vermektedir.
- KLM, PLM ve RPLN kısaltmalarının tam açılımı ana makalede verilmemiştir.
- Sayfa 97'de bilimsel içerikten ziyade dergi/yazar şablonu yönergeleri olduğu görülen metin kalmıştır.
- Sayfa 108–109'daki bazı ikincil literatür sonuçları ile bunlara bağlanan dipnotlar konu bakımından uyuşmamaktadır.
- Sonuç bölümünün son cümlesi PDF'de dilbilgisel olarak yarım kalmaktadır.
Çalışmanın desteklediği sonuçlar
- Raporlanan basit doğrusal modelde BI Rate katsayısı negatiftir ve p=0.005'tir.
- Kaynağın regresyonu \(R^2=0.887\) ve Adjusted \(R^2=0.858\) raporlamaktadır.
- Haziran 2024 ile Haziran 2025 arasında yıllık kredi büyümesi %12.36'dan %7.77'ye gerilemiştir.
- Bankacılık likiditesinin mevcut olması, kredi büyümesinin otomatik olarak hızlanması için yeterli görünmemektedir.
- Kaynak bankaların riskten kaçınması, zayıf kredi talebi ve fonlama/faiz katılığını aktarım sürtünmeleri olarak tartışmaktadır.
- Makroihtiyati araçlar parasal aktarımı destekleyici unsur olarak ele alınmaktadır.
- Kaynak politika faizinin etkinliğinin bankacılık aracılığı ve reel sektör tepkilerine bağlı olduğu sonucuna ulaşmaktadır.
Çalışmanın desteklemediği veya tek başına kanıtlamadığı sonuçlar
- BI Rate'in kredi büyümesindeki değişimin %88.7'sine nedensel olarak tek başına yol açtığı kanıtlanmış değildir.
- Non-linearity ana regresyon tarafından doğrudan test edilmemiştir.
- Enflasyon, GSYH, NPL ve likiditenin ana regresyonda kontrol edilmesiyle elde edilmiş çok değişkenli bir etki sonucu yoktur.
- BI Rate'teki her 1 yüzde puanlık değişimin bütün dönemlerde ve bütün bankalarda tam olarak 2.6211 yüzde puanlık kredi tepkisi yaratacağı söylenemez.
- Modelin ileri dönem tahminlerinde güvenilir olduğu bağımsız out-of-sample doğrulamayla gösterilmemiştir.
- Klasik regresyon varsayımlarının tamamının sağlandığı PDF'de gösterilmemiştir.
- KLM, PLM veya RPLN'nin tek başına belirli büyüklükte kredi artışı sağladığı hesaplanmamıştır.
- Endonezya bulgularının başka ülke merkez bankalarına aynı katsayılarla taşınabileceği gösterilmemiştir.
Çalışmanın genel bilimsel mesajı
Makalenin en dikkatli biçimde korunabilecek sonucu, politika faizinin bankacılık kredi büyümesiyle ilişkili olduğu fakat faiz kararının tek başına parasal aktarımın başarısını belirlemediğidir. Bankaların fonlama yapısı, risk algısı, kredi talebi, ekonomik beklentiler ve likidite koşulları politika faizinin reel krediye ne ölçüde aktarılacağını değiştirebilir.
Bu nedenle çalışma para politikasının “etkisiz” olduğu sonucuna değil, faiz oranı kanalının eksik ve koşullu çalışabildiği sonucuna yönelmektedir. Nicel regresyon BI Rate ile kredi büyümesi arasında negatif ilişki gösterirken nitel tartışma bu ilişkinin neden her dönemde mekanik biçimde ortaya çıkmadığını açıklamaya çalışmaktadır.
Kaynak ve Yöntem Notu
Özgün başlık: The Effectiveness of Monetary Policy and Imperfect Transmission Through The Banking Interest Rate Channel
Yazarlar: Isman; Azhar Alam; Imron Rosyadi.
Yazar sırası: Isman birinci yazar, Azhar Alam ikinci yazar, Imron Rosyadi üçüncü yazardır.
Afiliasyon: Department of Islamic Economic Law, Universitas Muhammadiyah Surakarta, Indonesia.
Corresponding author: Kaynaklar arasında tutarsızlık vardır. PDF'deki correspondence işareti Azhar Alam ve aa123@ums.ac.id ile ilişkili görünürken resmî OJS metadata kaydı Isman'ı Primary Contact olarak göstermektedir. Bu nedenle tek bir isim kesinleştirilmemiştir.
Eş katkı / eş birinci yazarlık: Kaynakta böyle bir beyan bulunmamaktadır.
Dergi: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Cilt / sayı: Vol. 13 No. 1 (2026).
Sayfalar: 91–114.
DOI: 10.31942/iq.v13i1.15723.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
Gönderim tarihi: 21 Mayıs 2026.
Kabul tarihi: 30 Haziran 2026.
Makale yayın tarihi: 8 Temmuz 2026.
Yayıncı: Center for the Development of Islamic Sciences, Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Kaynak türü: Yayımlanmış bilimsel dergi makalesi.
Hakemlik durumu: Çalışma yayımlanmış dergi makalesidir; bu doğrulamada makaleye özgü hakem raporu veya JURNAL IQTISAD'ın hakemlik modelini kesin biçimde tanımlayan ayrı resmî süreç sayfası güvenilir olarak doğrulanamadığından “double-blind”, “iki hakem” gibi ayrıntılar Verianla tarafından tahmin edilmemiştir.
Lisans: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Resmî yayın kaydı: JURNAL IQTISAD üzerinde DOI 10.31942/iq.v13i1.15723 makale sayfası.
Çalışma türü: Explanatory sequential mixed-methods; ikincil nicel veri analizi + nitel politika/makroihtiyati/hukuki değerlendirme.
Birincil saha verisi: Raporlanmamıştır; analiz Bank Indonesia raporları ve akademik literatüre dayanmaktadır.
Ana bağımsız değişken: BI Rate.
Ana bağımlı değişken: Kredi büyümesi.
Ana nicel yöntem: Basit doğrusal regresyon.
Ana hipotez: BI Rate'in kredi büyümesi üzerinde anlamlı negatif etkisi/ilişkisi olup olmadığının sınanması.
Anlamlılık düzeyi: Kaynak yorumlarında α=0.05 kullanılmaktadır.
Ana regresyon katsayısı: −2.6211.
Ana p-değeri: 0.005.
R-kare: 0.887.
Düzeltilmiş R-kare: 0.858.
F-istatistiği: 31.31; Prob(F)=0.005.
Regresyon dönemi: Kaynak “2020–2025 yıllık ortalama” ifadesini kullanmaktadır; \(n\) ayrı raporlanmamıştır.
Nicel veri kaynağı: Bank Indonesia'nın finansal istikrar incelemeleri ve ilgili ikincil makro/bankacılık verileri.
İstatistik yazılımı: Kaynakta raporlanmamıştır.
Klasik varsayım testleri: Gerekliliği kaynak tarafından belirtilmiştir fakat sonuçları PDF'de raporlanmamıştır.
Robustness testleri: Gerekliliği kaynak tarafından belirtilmiştir fakat sonuçları PDF'de raporlanmamıştır.
Güven aralıkları: Kaynakta raporlanmamıştır.
Non-linearity testi: Kaynak ilişkiyi non-linear olarak tartışmasına rağmen ana analizde ayrı bir doğrusal olmayan model raporlanmamıştır.
Kontrol değişkenleri: Enflasyon, GSYH büyümesi, NPL ve likidite tartışmada ele alınmıştır; raporlanan ana BI Rate regresyonuna dahil edilmemiştir.
KLM / PLM / RPLN: Kaynak bu kısaltmaları makroihtiyati araçlar olarak kullanır fakat ana metinde tam adlarını açmamaktadır.
Şekil 1 sınırı: Şeklin görünür blok yapısı ile hemen sonraki metinde anlatılan renkli/makroihtiyati ok yapısı tam olarak örtüşmemektedir.
Şekil 3 sınırı: Alt yazıda 2020–2025, grafiğin üst başlığı/x-ekseni üzerinde 2018–2025 dönemi gösterilmektedir.
Şekil 4 sınırı: Metindeki NPL değeri yalnız “%5'in altında” olarak raporlandığı için grafikteki çubuktan kesin değer türetilmemiştir.
Kaynakça/atıf sınırı: Sayfa 108–109'da bazı karşılaştırmalı sayısal sonuçların metin içi atıfları ile dipnotlarda gösterilen yayınlar konu bakımından uyuşmamaktadır. Bu ikincil sayılar ana çalışmanın kendi sonuçları olarak kullanılmamıştır.
Editoryal şablon kalıntısı: Sayfa 97'de araştırma metninden ziyade yazarlara yönelik makale yazım yönergesi niteliğinde cümleler bulunmakta ve bilimsel içerik olarak değerlendirilmemektedir.
Sonuç bölümü sınırı: PDF'nin sonuç bölümündeki son cümle dilbilgisel olarak tamamlanmadan “rather than solely.” ifadesinde bitmektedir; eksik bölüm Verianla tarafından tahmin edilmemiştir.
Finansman: Ana PDF'de ayrı finansman beyanı bulunmamaktadır.
Çıkar çatışması: Ana PDF'de ayrı çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Ana PDF'de ayrı data availability beyanı bulunmamaktadır.
Yazar katkıları: Ana PDF'de CRediT veya ayrı yazar katkısı bölümü bulunmamaktadır.
Etik kurul / katılımcı onamı: Çalışma insan katılımcılı bir saha araştırması olarak raporlanmadığı için ana PDF'de ayrı etik kurul/onam bölümü bulunmamaktadır.
Generative AI beyanı: Ana PDF'de ayrı bir generative AI kullanım beyanı bulunmamaktadır.
Preprint: Kaynakta preprint numarası veya preprint sürümü belirtilmemiştir; incelenen belge yayımlanmış dergi PDF'sidir.
Temel yorum sınırı: BI Rate ile kredi büyümesi arasında kaynakta güçlü ve istatistiksel olarak anlamlı negatif doğrusal ilişki raporlanmaktadır; ancak çok küçük yıllık zaman dizisi, kontrol değişkenlerinin ana modele alınmaması, diagnostik/robustness sonuçlarının gösterilmemesi ve non-linearity'nin doğrudan modellenmemesi nedeniyle bu sonuç tek başına bütün parasal aktarım mekanizmasının nedensel kanıtı olarak yorumlanmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir