


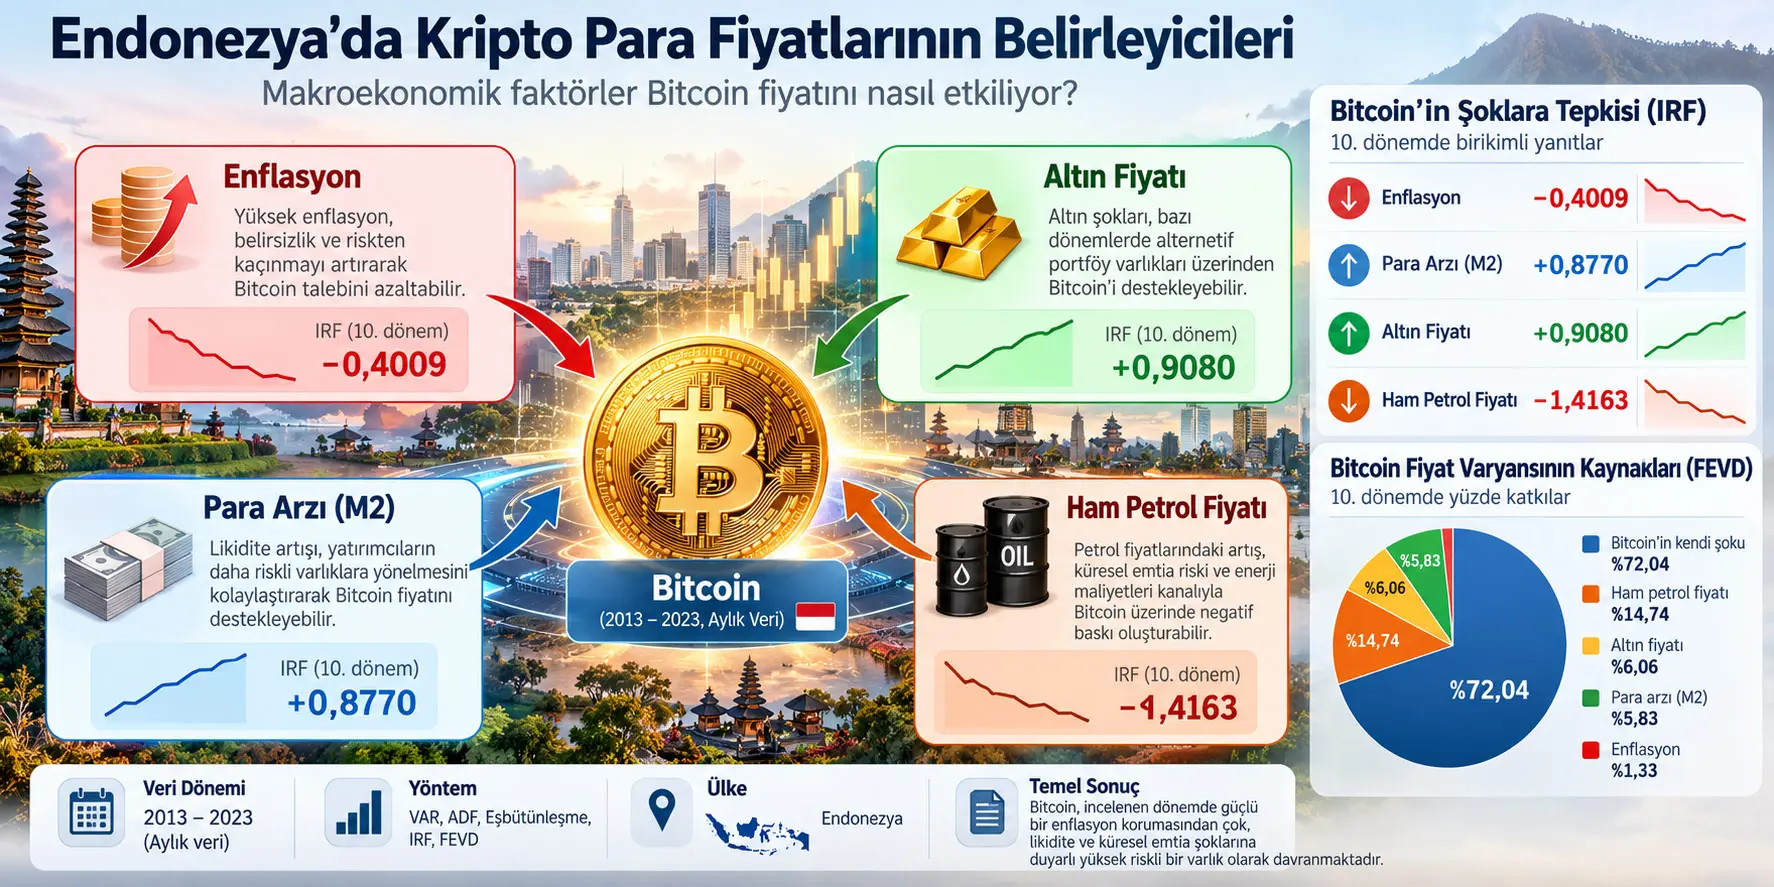
Vektör Otoregresyonu (Vector Autoregression, VAR), birden fazla zaman serisini aynı dinamik sistem içinde ele alan ve her değişkenin kendi geçmiş değerleri ile sistemdeki diğer değişkenlerin geçmiş değerlerinden nasıl etkilendiğini modelleyen çok değişkenli bir zaman serisi yöntemidir. Bu çalışma, Endonezya bağlamında Bitcoin fiyatı ile enflasyon, geniş para arzı M2, altın fiyatı ve ham petrol fiyatı arasındaki dinamik ilişkileri 2013–2023 dönemine ait aylık verilerle VAR çerçevesinde incelemektedir. Kaynak bütün serilerin doğal logaritmaya dönüştürüldüğünü, durağanlığın Augmented Dickey–Fuller testiyle sınandığını, gecikme uzunluğunun bilgi kriterleriyle seçildiğini, model kararlılığının AR kökleriyle kontrol edildiğini ve şokların zaman içindeki aktarımının Impulse Response Function ile Forecast Error Variance Decomposition kullanılarak değerlendirildiğini belirtmektedir.
ADF sonuçlarında Bitcoin fiyatı, enflasyon, M2, altın ve petrol serilerinin tamamı düzeyde durağan değildir; bütün değişkenler birinci fark alındıktan sonra p = 0,0000 ile durağan hale gelmiş ve kaynak tarafından I(1) olarak sınıflandırılmıştır. Eşbütünleşme tablosu uzun dönemli ortak denge ilişkisi bulunmadığını göstermekte ve çalışma bu nedenle kısa dönem dinamiklerini VAR yaklaşımıyla incelemektedir.
Impulse Response Function sonuçlarının temel yönü şöyledir: enflasyon şoku Bitcoin üzerinde negatif, M2 para arzı şoku pozitif, altın şoku pozitif fakat kaynak anlatımında daha zayıf, petrol fiyatı şoku ise belirgin negatif tepki üretmektedir. Forecast Error Variance Decomposition sonuçlarında Bitcoin fiyat tahmin hatası varyansının kısa vadede büyük bölümü Bitcoin'in kendi şoklarından gelmektedir. Dönem 10'da kaynak Tablo 7, kendi şokunun payını %72,03971; petrolü %14,73538; altını %6,061186; M2'yi %5,832698 ve enflasyonu %1,331028 olarak raporlamaktadır.
Kaynak bu bulguları Bitcoin'in Endonezya örnekleminde güçlü bir enflasyon korumasından çok, kendi piyasa dinamiklerine, likidite koşullarına ve özellikle orta–uzun ufukta küresel emtia şoklarına duyarlı yüksek riskli spekülatif bir varlık gibi davrandığı şeklinde yorumlamaktadır. Ancak araştırma yalnız Bitcoin'i, yalnız 2013–2023 dönemini ve doğrusal VAR yapısını incelemektedir. Bulgular diğer kripto paralar, farklı dönemler veya doğrusal olmayan piyasa rejimleri için otomatik olarak genellenemez.
Araştırmanın temel problemi nedir?
Bitcoin gibi kripto varlıkların fiyatları yalnız kendi piyasa içi alım-satım davranışlarından değil, para politikası, likidite, enflasyon ve küresel emtia piyasaları gibi daha geniş ekonomik koşullardan da etkilenebilir. Endonezya gibi küresel likidite döngülerine, döviz kuru hareketlerine ve emtia fiyatlarına açık bir ekonomide bu bağlantının hangi kanallardan çalıştığını anlamak hem yatırımcı davranışı hem de finansal istikrar açısından önem taşımaktadır.
Kaynağın belirlediği literatür boşluğu, Endonezya'daki önceki çalışmaların önemli bölümünün tek tek makro değişkenlere veya daha statik ilişkilere yoğunlaşmasıdır. Bu çalışma enflasyon, para arzı, altın, petrol ve Bitcoin'i aynı dinamik sistem içinde ele alarak bir değişkendeki şokun diğer değişkenlere zaman içinde nasıl aktarıldığını araştırmayı amaçlamaktadır.
Başlık neden “kripto para fiyatları” derken analiz Bitcoin'e odaklanıyor?
Makalenin özgün başlığı genel olarak cryptocurrency prices ifadesini kullanmaktadır; ancak ampirik modelde tek kripto para değişkeni Bitcoin fiyatıdır. Ethereum veya başka bir kripto para için ayrı seri, denklem, IRF veya FEVD bulunmamaktadır. Dolayısıyla makalenin gerçek ampirik bulguları “Bitcoin'in Endonezya'daki makroekonomik dinamikleri” bağlamında okunmalıdır.
Araştırmada kullanılan beş temel değişken
| Değişken | Kısaltma | Bilimsel rolü | Kaynakta verilen veri kaynağı |
|---|---|---|---|
| Bitcoin fiyatı | BTC / LnBTC | Kripto para piyasasının incelenen fiyat değişkeni; aylık kapanış fiyatı | Yöntem paragrafında Investing.com; Tablo 1'de CoinMarketCap |
| Enflasyon | INF / LnINF | Tüketici fiyatları ve fiyat düzeyi baskısını temsil eden makroekonomik değişken | Statistics Indonesia / BPS |
| Geniş para arzı | M2 / LnM2 / JUB | Yurtiçi likidite koşullarını temsil eden para arzı göstergesi | Bank Indonesia |
| Altın fiyatı | GOLD / LnGOLD | Geleneksel güvenli liman ve alternatif portföy varlığı | Investing.com |
| Ham petrol fiyatı | OIL / LnOIL | Küresel enerji ve emtia koşullarını temsil eden değişken | Investing.com |
JUB, yayımlanan VAR denklemlerinde para arzı değişkeni için kullanılan kısaltmadır ve Endonezce “Jumlah Uang Beredar”, yani dolaşımdaki/geniş para arzı kavramına karşılık gelmektedir. Çalışmanın yöntem kısmında aynı ekonomik değişken M2 olarak adlandırılmıştır.
Doğal logaritma dönüşümü neden kullanılmış?
Kaynak bütün serilerin varyansı daha kararlı hale getirmek ve yorumlamayı kolaylaştırmak amacıyla doğal logaritmaya dönüştürüldüğünü belirtmektedir. Bir pozitif değişken \(X\) için doğal logaritma dönüşümü:
\[ \ln(X) \]
şeklindedir. Logaritma dönüşümü büyük ölçek farklarını sıkıştırır ve özellikle fiyat veya para arzı gibi zaman içinde çok büyüyebilen değişkenlerde değişimlerin daha karşılaştırılabilir bir ölçekte modellenmesine yardımcı olabilir.
Ancak kaynak içinde önemli bir raporlama belirsizliği vardır. Metin LnBTC, LnINF, LnM2, LnGOLD ve LnOIL değişkenlerinden söz ederken Tablo 1'de enflasyon “Percentage” olarak gösterilir ve daha sonra yayımlanan VAR denklemleri Ln veya ΔLn sembolleri olmadan BTC, Inflation, JUB, Gold ve Oil olarak yazılır. Bu nedenle Verianla metni yayımlanan VAR katsayılarını kesin elastikiyet katsayıları olarak yeniden adlandırmamaktadır.
Kaynağın teorik arka planı hangi mekanizmaları tartışıyor?
Kaynak tek bir teoriye bağlı kalmamaktadır. Enflasyon korunması yaklaşımı, New Monetarism, Global Liquidity Cycle, portföy ikamesi ve yeniden dengeleme, Friedman'ın para talebi yaklaşımı, para/dijital para maliyet yapısı ve Modern Monetary Theory gibi farklı teorik çerçeveler kullanılarak Bitcoin'in makroekonomik koşullarla neden bağlantılı olabileceği tartışılmaktadır.
Enflasyon kanalı: Bitcoin sınırlı arz yapısı nedeniyle teorik olarak satın alma gücündeki kayba karşı alternatif değer saklama aracı olarak düşünülebilir. Buna karşılık yüksek enflasyon faiz artışlarına yol açarsa, getiri üretmeyen riskli varlıkların fırsat maliyeti yükselerek Bitcoin talebi azalabilir. Kaynak bu nedenle enflasyon–Bitcoin ilişkisinin tek yönlü ve basit olmayabileceğini kabul etmektedir.
Likidite kanalı: M2 genişlemesi finansal sistemde daha yüksek likiditeyi temsil eder. Kaynağın teorik yorumuna göre likidite fazlasının bir bölümü daha riskli ve spekülatif varlıklara yönelebilir ve Bitcoin talebini destekleyebilir.
Altın ve portföy ikamesi: Altın ve Bitcoin bazı dönemlerde alternatif güvenli liman veya portföy çeşitlendirme araçları olarak düşünülebilir. Yatırımcılar risk, beklenen getiri ve küresel belirsizliğe göre bu iki varlık arasındaki dağılımı değiştirebilir.
Petrol ve emtia riski kanalı: Petrol fiyatları küresel ekonomik koşullar, enerji maliyetleri ve enflasyon beklentileriyle ilişkilidir. Kaynak ayrıca Bitcoin madenciliğinin enerji yoğun olması nedeniyle enerji maliyetlerini teorik bağlantılardan biri olarak tartışmaktadır. Ancak araştırma elektrik maliyetini veya madencilik maliyetini doğrudan modele dahil etmemiştir.
Modern Monetary Theory ve Friedman çerçeveleri: Makale bu teorileri para, varlık seçimi, enflasyon, likidite ve dijital değer saklama araçlarının daha geniş ekonomik bağlamını açıklamak için kullanmaktadır. VAR modeli bu teorilerin tamamını ayrı ayrı ampirik olarak test eden bir model değildir.
VAR Modeli Nedir ve Bu Çalışmada Neden Kullanıldı?
VAR modeli, Bitcoin, enflasyon, M2, altın ve petrol gibi değişkenlerin her birini sistem içinde endojen kabul ederek mevcut değerlerini kendi geçmişleri ve diğer değişkenlerin gecikmeli değerleriyle ilişkilendirir; bu nedenle çalışma tek yönlü bir “X Bitcoin'i etkiler” regresyonundan ziyade karşılıklı zaman dinamiklerini ve şok aktarımını incelemek için VAR kullanmıştır.
Araştırma sorusunun matematiksel gösterimi
Kaynak ana veri yapısını Denklem (1) ile şöyle ifade etmektedir:
\[ BTC_t=f(INF_t,M2_t,GOLD_t,OIL_t) \]
Formül neyi ifade eder? \(t\) dönemindeki Bitcoin fiyatının aynı sistemde enflasyon, para arzı, altın fiyatı ve petrol fiyatıyla dinamik olarak ilişkilendirildiğini gösteren fonksiyonel araştırma ifadesidir. Bu denklem tek başına tahmin katsayısı vermez.
\(BTC_t\): Bitcoin fiyatı.
\(INF_t\): enflasyon.
\(M2_t\): geniş para arzı.
\(GOLD_t\): altın fiyatı.
\(OIL_t\): ham petrol fiyatı.
Genel VAR denklemi
Kaynak Denklem (4)'te VAR yapısını şu biçimde basmaktadır:
\[ Y_t=A_tY_{t-1}+A_2Y_{t-2}+A_pY_{t-p}+BX_t+\varepsilon_t \]
Kaynak görselinde ilk katsayı açık biçimde \(A_t\) olarak basılmış, ardından \(A_2\) ve \(A_p\) kullanılmıştır. Bu indeks yapısı standart seriyle tam uyumlu görünmese de Verianla bunu sessizce \(A_1\) olarak değiştirmemektedir.
\(Y_t\), sistemdeki endojen değişkenlerin \(t\) dönemindeki vektörüdür.
\(Y_{t-1},Y_{t-2},...,Y_{t-p}\), değişkenlerin gecikmeli değerleridir.
\(A\) terimleri, gecikmeli değişkenlerin katsayı matrislerini temsil eder.
\(p\), VAR modelinin gecikme uzunluğudur.
\(BX_t\), kaynak genel denkleminde ek açıklayıcı/eksojen terim bloğunu temsil eder; ancak ampirik uygulamada ayrıca tanımlanmış bir \(X_t\) değişken seti yayımlanmamıştır.
\(\varepsilon_t\), modelin o dönemde açıklayamadığı yenilik veya hata vektörüdür.
ADF Durağanlık Testi Neden Yapıldı?
ADF testi, bir zaman serisinin ortalama ve varyans yapısının zaman boyunca yeterince kararlı olup olmadığını ve birim kök içerip içermediğini sınamak için kullanılır; çalışmada bütün seriler düzeyde durağan çıkmadığı için birinci farkları alınmış ve beş değişkenin tamamının birinci farkta durağan olduğu raporlanmıştır.
ADF denklemi
Kaynak Denklem (2)'yi şu biçimde vermektedir:
\[ \Delta Y_t=\alpha+\beta Y_{t-1}+\sum_i\gamma_i\Delta Y_{t-i}+\varepsilon_t \]
\(\Delta Y_t\), serinin bir dönemlik değişimini ifade eder.
\(\alpha\), sabit terimdir.
\(\beta Y_{t-1}\), önceki dönem düzey değerinin durağanlık testindeki rolünü temsil eder.
\(\gamma_i\Delta Y_{t-i}\), önceki farkların kısa dönem dinamiklerini kontrol eder.
\(\varepsilon_t\), hata terimidir.
ADF yaklaşımında araştırmacının temel sorusu serinin birim kök taşıyıp taşımadığıdır. Kaynağın kullandığı %5 anlamlılık düzeyinde düzey p-değerleri 0,05'ten büyük, birinci fark p-değerleri ise 0,0000'dır.
| Değişken | ADF, düzey | Düzey p | ADF, 1. fark | 1. fark p |
|---|---|---|---|---|
| Enflasyon | −1,924803 | 0,3200 | −11,30202 | 0,0000 |
| Para arzı M2 | −1,609143 | 0,4748 | −10,74974 | 0,0000 |
| Altın fiyatı | −2,283306 | 0,1791 | −10,90072 | 0,0000 |
| Petrol fiyatı | −2,032515 | 0,2727 | −10,57271 | 0,0000 |
| Bitcoin fiyatı | −2,631841 | 0,0894 | −11,13955 | 0,0000 |
Bitcoin'in düzey p-değeri 0,0894'tür. Bu değer %10 eşiğine yakın olsa da çalışma %5 düzeyinde değerlendirme yapmakta ve Bitcoin dahil tüm değişkenleri düzeyde durağan olmayan seri olarak sınıflandırmaktadır.
I(1) ne demektir?
I(1), bir serinin düzeyde durağan olmadığı fakat bir kez farkı alındığında durağan hale geldiği anlamına gelir. Birinci fark basitçe:
\[ \Delta Y_t=Y_t-Y_{t-1} \]
şeklinde düşünülebilir. Bu işlem serinin uzun dönem seviye eğiliminden çok dönemler arasındaki değişimi incelemeye yönelir.
Gecikme uzunluğu neden önemlidir?
VAR modelindeki gecikme uzunluğu, geçmişin kaç döneminin bugünkü değişkenleri açıklamak üzere modele gireceğini belirler. Çok az gecikme dinamik bilgiyi dışarıda bırakabilir; gereğinden fazla gecikme ise parametre sayısını büyüterek modeli verimsiz hale getirebilir.
Kaynak gecikme seçimini AIC, BIC, HQ, Final Prediction Error ve LR kriterleriyle değerlendirmiştir.
AIC, BIC ve HQ formülleri
Kaynak Denklem (3)'te üç bilgi kriterini şöyle vermektedir:
\[ AIC(p)=\ln|\Sigma_{(p)}|+\frac{2}{T}pn^2 \]
\[ BIC(p)=\ln|\Sigma_{(p)}|+\frac{\ln T}{T}pn^2 \]
\[ HQ(p)=\ln|\Sigma_{(p)}|+\frac{2\ln(\ln T)}{T}pn^2 \]
\(\Sigma_{(p)}\), \(p\) gecikmeli modelin hata kovaryans yapısıyla ilişkili terimdir.
\(T\), gözlem sayısını temsil eder.
\(p\), gecikme sayısıdır.
\(n\), VAR sistemindeki değişken sayısıyla ilişkili boyuttur.
Bu kriterlerin ortak mantığı, model uyumu ile model karmaşıklığı arasında denge kurmaktır. Kaynak tabloda FPE, AIC, SC ve HQ minimumlarını gecikme 1'de; LR kriteri yıldızlı seçimini gecikme 2'de göstermektedir.
| Kriter | Kaynakta yıldızlanan gecikme | Değer |
|---|---|---|
| FPE | 1 | 0,011062 |
| AIC | 1 | 9,684655 |
| SC | 1 | 10,40072 |
| HQ | 1 | 9,975304 |
| LR | 2 | 41,36388 |
Yayımlanan sonraki denklemlerin tamamı \((-1)\) gecikmesi kullandığından ampirik gösterim bir gecikmeli VAR yapısına karşılık gelmektedir. Kaynak, LR kriterinin neden iki gecikmeye işaret etmesine rağmen diğer kriterlerle birlikte nasıl karar verildiğini ayrıca açıklamamaktadır.
VAR kararlılık testi
Bir VAR sisteminin IRF ve FEVD ile güvenilir biçimde yorumlanabilmesi için dinamik olarak kararlı olması beklenir. Kaynak, AR karakteristik köklerinin modüllerinin tamamının 1'den küçük olduğunu ve köklerin birim çember içinde kaldığını raporlamaktadır.
| Kaynakta yazılan kök | Modül |
|---|---|
| 0,950261 − 0,023188i | 0,950544 |
| 0,950261 − 0,023188i | 0,950544 |
| 0,880202 | 0,880202 |
| 0,704785 − 0,096593i | 0,711373 |
| 0,704785 − 0,096593i | 0,711373 |
Tabloda karmaşık köklerin iki kez aynı eksi işaretiyle basıldığı görülmektedir. Kaynak bunun dizgi hatası olup olmadığını açıklamamaktadır. Verianla köklerden birini artı işaretli hale getirerek sessiz bir matematiksel düzeltme yapmamıştır.
Johansen eşbütünleşme testi neyi araştırıyor?
Birden fazla I(1) seri kısa vadede birbirinden uzaklaşsa bile belirli doğrusal bileşimlerle uzun dönemli ortak bir denge ilişkisine sahip olabilir. Eşbütünleşme testi bu uzun dönem bağını araştırır.
Kaynak Johansen yaklaşımını uygulamış ve farklı deterministik trend/sabit seçeneklerinin tamamında hem Trace hem Max-Eigen satırında eşbütünleşme ilişkisi sayısını 0 olarak raporlamıştır.
Bu nedenle çalışma uzun dönemli VECM ilişkisi yerine VAR analizini kullanmaktadır. Ancak kaynak Trace ve Max-Eigen testlerinin sayısal test istatistiklerini, kritik değerlerini veya p-değerlerini yayımlamadığı için eşbütünleşme testi yalnız bu makale kullanılarak ayrıntılı biçimde yeniden hesaplanamaz.
Çalışmanın Yöntemi ve Bulguları
Yayımlanan beş VAR denklemi
Kaynak eşbütünleşme bulunmamasının ardından “OLS estimation results” ifadesiyle beş VAR denklemini yayımlamaktadır. Aşağıdaki katsayılar kaynakta basıldığı biçimiyle korunmuştur:
\[ BTC = 0.7524BTC(-1) -64.0157Gold(-1) -418.9824Inflation(-1) +0.5794JUB(-1) +54.4523Oil(-1) -288.9626 \]
Bu Bitcoin denklemi kaynakta Bitcoin'in kendi gecikmeli değerine pozitif, altın ve enflasyon gecikmelerine negatif, JUB/M2 ve petrol gecikmelerine pozitif katsayı verildiğini göstermektedir. Ancak değişkenlerin hangi fark/log biçimiyle bu denklemde kullanıldığı açıkça etiketlenmediği için katsayıların parasal birim veya yüzde değişim şeklinde doğrudan yorumlanması doğru değildir.
\[ Inflation = -0.0000BTC(-1) -0.0051Gold(-1) +0.8761Inflation(-1) +0.0000JUB(-1) +0.0046Oil(-1) -0.0088 \]
\[ JUB = 0.0026BTC(-1) -4.5364Gold(-1) +2.2417Inflation(-1) +0.9839JUB(-1) +3.9406Oil(-1) +16.7293 \]
\[ Gold = -0.0022BTC(-1) -13.7341Gold(-1) -18.3702Inflation(-1) +0.0046JUB(-1) +12.4983Oil(-1) +4.5876 \]
\[ Oil = -0.0024BTC(-1) -16.8063Gold(-1) -20.6207Inflation(-1) +0.0049JUB(-1) +15.2528Oil(-1) +5.4453 \]
Bu denklem sistemi yalnız Bitcoin'in diğer değişkenlerden nasıl etkilendiğini değil, enflasyon, M2, altın ve petrol denklemlerini de birlikte tahmin etmektedir. VAR'ın “bütün değişkenleri endojen ele alma” mantığı burada görünür hale gelmektedir.
Önemli yeniden üretilebilirlik sınırı: ADF sonuçları serilerin I(1) olduğunu ve birinci farkta durağanlaştığını gösterirken yayımlanan denklemler \(\Delta\), Ln veya ΔLn sembolleri taşımamaktadır. Kaynak bu katsayıların tam olarak hangi dönüştürülmüş seri üzerinde tahmin edildiğini denklem başlığında yeniden belirtmemektedir. Bu nedenle Verianla katsayıları kaynak dışı varsayımla yeniden ölçeklememektedir.
IRF ve FEVD Bitcoin Şoklarını Nasıl Açıklıyor?
Impulse Response Function bir makroekonomik değişkende bir standart sapmalık yenilik oluştuğunda Bitcoin'in sonraki dönemlerde verdiği yönlü tepkiyi izlerken Forecast Error Variance Decomposition Bitcoin tahmin hatası varyansının ne kadarının kendi şoklarından ve enflasyon, M2, altın ile petrol şoklarından kaynaklandığını dönem dönem ayırmaktadır.
Impulse Response Function nedir?
Impulse Response Function (IRF), VAR modelindeki bir değişkende meydana gelen ani bir yeniliğin sistemdeki başka bir değişkende zaman boyunca oluşturduğu tepkiyi izler. Kaynak, Bitcoin'in bir standart sapmalık makroekonomik şoklara tepkisini Cholesky yenilikleri üzerinden incelemektedir.
IRF'deki “şok” gerçek dünyada deneysel olarak araştırmacının yarattığı bir olay değildir. VAR hata terimlerinden tanımlanan model-temelli istatistiksel yeniliktir.
| Dönem | BTC kendi şoku | Enflasyon | M2 / JUB | Altın | Petrol |
|---|---|---|---|---|---|
| 1 | 0,715730 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 1,092694 | −0,003940 | 0,132275 | 0,069261 | −0,112615 |
| 3 | 1,413108 | −0,031348 | 0,251197 | 0,168514 | −0,250531 |
| 4 | 1,683047 | −0,075747 | 0,367940 | 0,277971 | −0,410644 |
| 5 | 1,927256 | −0,129193 | 0,473562 | 0,389922 | −0,579208 |
| 6 | 2,154601 | −0,186513 | 0,569232 | 0,500385 | −0,750996 |
| 7 | 2,369996 | −0,243985 | 0,656085 | 0,607796 | −0,922326 |
| 8 | 2,575792 | −0,299499 | 0,735577 | 0,711576 | −1,091102 |
| 9 | 2,773182 | −0,351959 | 0,808912 | 0,811609 | −1,256030 |
| 10 | 2,962796 | −0,400922 | 0,877032 | 0,907961 | −1,416328 |
Enflasyon şoku ne yaptı?
Kaynak Tablo 5'te enflasyon sütunu ikinci dönemden itibaren negatiftir ve birikimli yanıt dönem 10'da −0,400922'ye ulaşmaktadır. Yazarlar bunu yüksek enflasyonun belirsizliği ve riskten kaçınmayı artırarak Bitcoin talebini baskılayabileceği şeklinde yorumlamaktadır.
Çalışmanın sonuç bölümü bu negatif tepkiyi Bitcoin'in incelenen dönem ve model içinde etkili bir enflasyon korunma aracı olmadığı şeklinde yorumlamaktadır.
Ancak “Bitcoin hiçbir zaman enflasyon hedge'i olamaz” sonucu çıkarılamaz. Araştırma yalnız Endonezya bağlamındaki 2013–2023 örneklemini ve doğrusal VAR modelini incelemektedir.
M2 para arzı şoku ne yaptı?
M2/JUB şoku Bitcoin'in birikimli yanıtında pozitiftir: dönem 2'de 0,132275 olan yanıt dönem 10'da 0,877032'ye ulaşmaktadır.
Kaynak bunu likidite kanalıyla açıklamaktadır. Para arzının genişlemesi finansal piyasalardaki likiditeyi yükseltebilir ve yatırımcıların daha riskli veya spekülatif varlıklara fon ayırmasını kolaylaştırabilir.
Kaynak anlatımı M2'yi temel pozitif likidite kanalı olarak vurgulamaktadır. Bununla birlikte Tablo 5'in dönem 10 birikimli değeri altın için 0,907961, M2 için 0,877032'dir. Dolayısıyla “en büyük pozitif etki” ifadesi yalnız dönem 10 son değerlerini sıralayan basit bir karşılaştırma olarak okunmamalıdır.
Altın şoku ne yaptı?
Altın şoku Bitcoin yanıtında pozitif yöndedir. Birikimli değer dönem 2'de 0,069261, dönem 10'da 0,907961'dir.
Kaynak bu sonucu Bitcoin ile altının bazı koşullarda alternatif portföy varlıkları olmasına rağmen, finansal belirsizlik dönemlerinde birlikte hareket edebilecekleri veya portföy yeniden dengelemesi içinde bağlantılı olabilecekleri şeklinde tartışmaktadır.
Petrol şoku ne yaptı?
Petrol sütunu ikinci dönemden itibaren negatiftir ve birikimli tepki dönem 10'da −1,416328'e ulaşır. Kaynak petrol şokunu dışsal emtia riski ve enerji maliyeti kanalı üzerinden Bitcoin için en belirgin negatif dış şoklardan biri olarak yorumlamaktadır.
Petrol fiyatındaki her değişimin Bitcoin fiyatını aynı mekanizmayla düşüreceği söylenemez. IRF, kaynak VAR modelindeki istatistiksel şok yanıtını göstermektedir.
FEVD nedir?
Forecast Error Variance Decomposition (FEVD), belirli bir tahmin ufkunda Bitcoin tahmin hatası varyansının hangi şoklardan ne oranda kaynaklandığını ayırır. Yüzdelerin aynı dönemde yaklaşık %100'e toplamlanması beklenir.
| Dönem | BTC | Enflasyon | M2 / JUB | Altın | Petrol |
|---|---|---|---|---|---|
| 1 | 100,0000 | 0,000000 | 0,000000 | 0,000000 | 0,000000 |
| 2 | 94,92412 | 0,002252 | 2,538078 | 0,695867 | 1,839687 |
| 3 | 90,57694 | 0,091737 | 3,785530 | 1,752628 | 3,793161 |
| 4 | 86,27951 | 0,284643 | 4,706215 | 2,768447 | 5,961180 |
| 5 | 82,63466 | 0,519704 | 5,241557 | 3,637999 | 7,966077 |
| 6 | 79,60902 | 0,751077 | 5,546490 | 4,344382 | 9,749033 |
| 7 | 77,13118 | 0,951468 | 5,710529 | 4,912462 | 11,29436 |
| 8 | 75,10092 | 1,113045 | 5,792341 | 5,371794 | 12,62190 |
| 9 | 73,42841 | 1,237635 | 5,826345 | 5,748103 | 13,75951 |
| 10 | 72,03971 | 1,331028 | 5,832698 | 6,061186 | 14,73538 |
FEVD sonuçları ne söylüyor?
Dönem 1: Bitcoin tahmin hatası varyansının %100'ü kendi şokuna atfedilmektedir.
Dönem 2: kendi şokunun payı %94,92412'ye düşerken M2 %2,538078, petrol %1,839687 ve altın %0,695867 katkı yapmaktadır; enflasyonun payı yalnız %0,002252'dir.
Dönem 3: Bitcoin'in kendi payı hâlâ %90,57694'tür. Kaynağın “kısa vadede %90'dan fazlası kendi şokları” ifadesi bu erken dönem sonuçlarına dayanmaktadır.
Dönem 10: Bitcoin'in kendi şok payı %72,03971'e düşmüştür. Dışsal değişkenler arasında en yüksek katkı %14,73538 ile petrol, ardından %6,061186 ile altın ve %5,832698 ile M2'dir. Enflasyonun payı %1,331028 ile düşük kalmaktadır.
Bu yapı, kısa vadede Bitcoin fiyat dinamiklerinin büyük ölçüde piyasa içi şoklarla açıklandığını; ufuk uzadıkça küresel emtia ve likidite kanallarının görece önem kazandığını göstermektedir.
Kaynağın “Bitcoin enflasyon koruması değildir” sonucu nasıl anlaşılmalıdır?
Kaynak, enflasyon şokuna negatif Bitcoin yanıtı ve FEVD içinde enflasyonun düşük açıklama payını birlikte değerlendirerek Bitcoin'in incelenen Endonezya dönemi için güvenilir bir enflasyon hedge'i gibi davranmadığını savunmaktadır.
Bu sonuç “Bitcoin fiyatı enflasyondan tamamen bağımsızdır” anlamına gelmez. IRF'de enflasyonun yönü negatiftir; ancak FEVD'deki açıklama payı diğer dış faktörlere kıyasla düşüktür.
Kısa, orta ve daha uzun ufuk ayrımı
Kaynak FEVD'yi üç ana mekanizma şeklinde yorumlamaktadır:
- Kısa vadede: Bitcoin'in kendi şokları ve piyasa içi spekülatif/momentum dinamikleri baskındır.
- Orta vadede: M2 likidite kanalı daha görünür hale gelir.
- Daha uzun ufukta: petrol ve altın gibi küresel emtia şoklarının payı artar.
Bu sınıflandırma kaynak yazarlarının IRF ve FEVD sonuçlarına getirdiği ekonomik yorumdur; çalışmada “spekülasyon” doğrudan davranışsal anketle ölçülmemiştir.
Tanımlayıcı Figure 1–5 ne gösteriyor?
Kaynak, model öncesinde 2013–2023 döneminin genel görünümünü beş grafikle göstermektedir. Bitcoin yüksek volatilite ve genel yükseliş eğilimi; enflasyon önce yükseliş ardından uzun düşüş ve son yıllarda yeniden yükselme; M2 sürekli genişleme; altın küresel belirsizliklere bağlı döngüsel hareket; petrol ise büyük küresel enerji fiyat dalgalanmaları göstermektedir.
Bu grafiklerin sayısal eksen ve birim sunumları ampirik yöntem tablosundaki aylık logaritmik değişkenlerle birebir aynı değildir. Özellikle Bitcoin grafiği Rupiah cinsinden yıllık görünüm sunarken yöntem tablosu Bitcoin'in aylık kapanış fiyatını USD ve logaritmik biçimde tanımlar. Bu nedenle Verianla bu grafiklerden yeni kesin zaman serileri türetmemektedir.
Yöntem tanı testleri ne kadar ayrıntılı raporlanmış?
Kaynak AR kök testi dışında kalan tanılamaların da homoskedastisite ve seri korelasyon varsayımlarını karşıladığını belirtmektedir. Ancak bu testlere ilişkin test adı, test istatistiği, serbestlik derecesi veya p-değeri ayrıca yayımlanmamıştır.
Dolayısıyla “bütün tanı testleri şu p-değerleriyle geçti” şeklinde yeni sayılar üretilemez.
EViews sürümü neden not edilmelidir?
Yöntem bölümü bütün tahminlerin EViews 12 ile yapıldığını iki ayrı yerde belirtmektedir. Buna karşılık IRF grafiklerinin altında “Source: Output Eviews 9” yazmaktadır. Kaynak bu farkı açıklamamıştır.
Bu durum bilimsel sonucun otomatik olarak geçersiz olduğu anlamına gelmez; fakat yöntemsel yeniden üretilebilirlik açısından hangi yazılım sürümünün gerçek analizde kullanıldığını belirsiz bırakmaktadır.
Çalışmanın desteklediği sonuçlar
- Beş zaman serisi düzeyde durağan değildir ve birinci farkta durağan hale gelmektedir.
- Kaynak bütün serileri I(1) olarak sınıflandırmaktadır.
- FPE, AIC, SC ve HQ kriterleri bir gecikmeyi seçmektedir; yayımlanan VAR denklemleri de bir gecikmelidir.
- VAR kararlılık testinde yayımlanan bütün kök modülleri 1'in altındadır.
- Kaynak Johansen tablosunda eşbütünleşme ilişkisi sayısını sıfır olarak raporlamaktadır.
- Enflasyon şokuna Bitcoin'in IRF tepkisi negatiftir.
- M2 şokuna Bitcoin'in IRF tepkisi pozitiftir.
- Altın şokuna Bitcoin'in IRF tepkisi pozitiftir.
- Petrol şokuna Bitcoin'in IRF tepkisi negatiftir ve dış şoklar içinde FEVD payı dönem ilerledikçe en fazla yükselen değişkendir.
- Kısa vadede Bitcoin tahmin hatası varyansının büyük bölümü kendi şokları tarafından açıklanmaktadır.
- Dönem 10'da dış faktörlerin en büyük FEVD payı petrol, ardından altın ve M2'dir; enflasyonun payı daha küçüktür.
Çalışmanın desteklemediği sonuçlar
- Bulgular bütün kripto paraların aynı şekilde davrandığını göstermemektedir; ampirik varlık Bitcoin'dir.
- VAR ilişkileri randomize deneysel nedensellik kanıtı değildir.
- Bir M2 artışının Bitcoin fiyatını kesin belirli bir yüzde artırdığı bu raporlamadan çıkarılamaz; nihai dönüşüm ve katsayı ölçeği açık değildir.
- Bitcoin'in bütün dönemlerde ve bütün ekonomilerde enflasyon hedge'i olamayacağı gösterilmemiştir.
- Petrol fiyatının Bitcoin'i yalnız madencilik enerji maliyeti üzerinden etkilediği gösterilmemiştir; enerji maliyeti doğrudan model değişkeni değildir.
- Kaynak davranışsal “spekülasyon” düzeyini doğrudan ölçmemiştir; spekülatif baskınlık FEVD ve piyasa içi şokların ekonomik yorumudur.
- Jeopolitik risk, küresel faiz oranları, ABD para politikası, döviz kuru veya diğer kripto paralar modele doğrudan dahil edilmemiştir.
Çalışmanın temel sınırlılıkları
Doğrusal VAR sınırlılığı: Kaynak, kripto para piyasasının yüksek volatilitesinin doğrusal VAR tahminlerinin istikrarını azaltabileceğini açıkça belirtmektedir.
Küresel faktörlerin eksikliği: Analiz ağırlıklı olarak Endonezya makroekonomik değişkenlerine ve altın/petrol emtia fiyatlarına odaklanmakta; jeopolitik risk veya küresel para politikası koşullarını tam olarak modele almamaktadır.
Tek kripto para: Araştırma yalnız Bitcoin'i incelemektedir. Farklı kripto paralar farklı piyasa ve aktarım mekanizmalarına sahip olabilir.
Veri kaynağı uyumsuzluğu: Bitcoin için yöntem paragrafı Investing.com, değişken tablosu CoinMarketCap yazmaktadır.
Dönüşüm raporlaması: Metin bütün serilerin doğal logaritmasını kullandığını belirtirken bazı tablo ve nihai denklemlerde log/fark gösterimi açık değildir.
Gecikme kriteri farkı: Dört kriter gecikme 1'i, LR kriteri gecikme 2'yi işaretlemektedir; seçim gerekçesi ayrıntılı verilmemiştir.
Johansen tablosu: Eşbütünleşme sayısı raporlanmakta ancak test istatistikleri, kritik değerler ve p-değerleri verilmemektedir.
Tanı testleri: Homoskedastisite ve seri korelasyon sonuçlarının uygun olduğu yazılmış ancak sayısal tanı tabloları yayımlanmamıştır.
Yazılım sürümü: yöntem EViews 12, IRF grafik alt yazıları EViews 9 göstermektedir.
Şekil/tablo numaralandırması: bazı tablo ve şekil numaraları tekrar etmekte veya birbirini tutmamaktadır.
Gelecek araştırmalar
Kaynak, gelecekte doğrusal olmayan yöntemlerin kullanılmasını önermektedir. Özellikle Time-Varying Parameter VAR (TVP-VAR), Regime-Switching VAR ve GARCH türü modeller, yüksek volatilite ve rejim değişimlerinin daha ayrıntılı modellenmesi için önerilmektedir.
Ayrıca jeopolitik risk ve daha geniş küresel finansal değişkenlerin analize eklenmesi ve Bitcoin dışındaki kripto paraların karşılaştırılması önerilmektedir.
Bunlar mevcut çalışmanın yeni sonucu değildir; kaynak yazarlarının sınırlılıklar üzerinden geliştirdiği gelecek çalışma önerileridir.
Kaynak ve Yöntem Notu
Özgün çalışma: Determinants of Cryptocurrency Prices in Indonesia.
Yazarlar: Ainur Rohma, Ris Yuwono Yudo Nugroho.
Yazar sırası: Kaynak PDF'deki sıra korunmuştur.
Eş katkı: Kaynak PDF'de eşit katkı veya eş birinci yazarlık beyanı görünmemektedir.
Sorumlu yazar: Ris Yuwono Yudo Nugroho.
Kurum: Department of Development Economics, Faculty of Economics, Trunojoyo Madura University.
Dergi: Economics Development Analysis Journal.
Yayımlayıcı: Kaynak PDF © 2026 Universitas Negeri Semarang ibaresini taşımaktadır. Güncel resmî dergi bilgisi yayımlayıcı yapıyı Department of Economic Development, Faculty of Economics, Universitas Negeri Semarang ve Asosiasi Pendidikan Ekonomi LPTK olarak tanımlamaktadır.
Cilt / sayı / sayfalar: Volume 14, Number 4, 554–573.
Sayı yılı: 2025.
Makale geçmişi: Received October 2025; Accepted January 2026; Published April 2026. Kaynak gün/ay ayrıntısı vermemektedir.
Bibliyografik tarih notu: Makale Volume 14(4) (2025) içinde yer almakla birlikte PDF makaleye özgü yayın bilgisini Nisan 2026 olarak vermektedir. Sayı yılı ve makale yayın yılı sessizce tek tarihe dönüştürülmemiştir.
DOI: 10.15294/edaj.v14i4.20067.
DOI doğrulama notu: DOI yüklenen dosya adında yer almaktadır ve bağımsız bibliyografik kayıtta aynı başlık, yazarlar ve yayın bilgileriyle eşleşmektedir. PDF'nin ayrıştırılmış birinci sayfa metninde ayrı DOI satırı görünmemektedir.
Kaynak türü: Nicel zaman serisi araştırma makalesi; VAR, IRF ve FEVD kullanmaktadır.
Hakemlik: Economics Development Analysis Journal'ın güncel resmî politikası araştırma makalelerinin en az iki uzman tarafından double-blind peer review sürecinden geçirildiğini belirtmektedir.
Preprint durumu: Kaynak PDF'de bu çalışma için ayrı bir preprint sürümü belirtilmemektedir.
Lisans: Kaynak PDF üzerinde ayrı lisans satırı görünmemektedir. Derginin güncel resmî copyright politikası yayımlanan makaleleri CC BY 4.0 altında sunmaktadır.
Finansman: Kaynak PDF'de ayrı bir finansman veya acknowledgement bölümü görünmemektedir.
Çıkar çatışması: Kaynak PDF'de ayrı bir çıkar çatışması beyanı görünmemektedir.
Veri erişilebilirliği: Kaynak PDF'de ayrı bir Data Availability beyanı bulunmamaktadır.
CRediT / yazar katkıları: Kaynak PDF'de ayrı bir CRediT veya yazar katkıları bölümü bulunmamaktadır.
İnsan/hayvan katılımcılar: Çalışma insan veya hayvan deney/verisi kullanmamaktadır; ikincil makroekonomik ve finansal zaman serileri kullanmaktadır.
Araştırma coğrafyası: Endonezya.
Araştırma dönemi: 2013–2023.
Veri sıklığı: Aylık. Kaynak toplam aylık gözlem sayısını ayrıca bildirmemektedir.
Kripto varlık: Bitcoin. Başlık genel “cryptocurrency” ifadesini kullansa da ampirik modelde başka kripto para bulunmamaktadır.
Ana değişkenler: Bitcoin fiyatı, enflasyon, geniş para arzı M2, altın fiyatı ve ham petrol fiyatı.
Veri kaynakları: Enflasyon için Statistics Indonesia/BPS; M2 için Bank Indonesia; altın ve petrol için Investing.com. Bitcoin kaynağı yöntem paragrafında Investing.com, değişken tablosunda CoinMarketCap olarak verilmektedir.
Veri dönüşümü: Kaynak bütün serilerin doğal logaritmaya dönüştürüldüğünü ve LnBTC, LnINF, LnM2, LnGOLD, LnOIL değişkenlerini kullandığını belirtmektedir. Nihai yayımlanan VAR denklemlerinde Ln ve Δ gösterimleri bulunmadığından dönüşümün denklem düzeyinde tam biçimi belirsizdir.
ADF sonucu: Bütün değişkenler düzeyde durağan değildir; birinci farkta p = 0,0000 ile durağan olarak raporlanmıştır ve I(1) sınıflaması yapılmıştır.
Gecikme seçimi: FPE, AIC, SC ve HQ lag 1'i; LR lag 2'yi yıldızlamıştır. Yayımlanan VAR denklemleri yalnız bir gecikmelidir.
Kararlılık: Kaynak tüm karakteristik kök modüllerinin 1'in altında olduğunu ve sistemi kararlı olarak değerlendirdiğini bildirmektedir.
Eşbütünleşme: Kaynak Johansen tablosunda bütün deterministik seçeneklerde sıfır eşbütünleşme ilişkisi raporlamaktadır; test istatistikleri ve kritik değerler ayrıca verilmemiştir.
Ana analiz: Vector Autoregression, Impulse Response Function ve Forecast Error Variance Decomposition.
IRF tanımlaması: Kaynak Bitcoin'in bir standart sapmalık şoklara zaman içindeki tepkisini değerlendirdiğini ve grafiklerde Cholesky One S.D. Innovations ± 2 S.E. ifadesini kullanmaktadır.
FEVD ana sonucu: Dönem 10'da Bitcoin tahmin hatası varyansının %72,03971'i Bitcoin'in kendi şokundan; %14,73538'i petrolden; %6,061186'sı altından; %5,832698'i M2'den; %1,331028'i enflasyondan gelmektedir.
Yazılım: Yöntem EViews 12 belirtirken IRF grafiklerinde “Output Eviews 9” yazmaktadır. Kaynak farkı açıklamamaktadır.
Tanı testleri: Kaynak homoskedastisite ve seri korelasyon koşullarının sağlandığını söyler ancak test istatistiği ve p-değerlerini yayımlamaz.
Temel yorum: Kaynak Bitcoin'in kısa vadeli hareketlerinin büyük ölçüde kendi piyasa şoklarıyla; daha uzun ufukların ise giderek petrol, altın ve likidite kanallarıyla ilişkili olduğunu değerlendirmektedir.
Enflasyon koruması sınırı: Enflasyona verilen negatif IRF nedeniyle kaynak Bitcoin'in incelenen Endonezya örnekleminde etkili bir enflasyon hedge'i olmadığını yorumlamaktadır. Bu sonuç başka ülke, dönem veya kripto paralara otomatik olarak genellenemez.
Nedensellik sınırı: VAR/IRF şokları model-temelli dinamik yeniliklerdir. Araştırma randomize deney değildir; bu nedenle bulgular deneysel nedensellik olarak sunulmamalıdır.
Kaynak-içi raporlama farkları: Bitcoin veri kaynağı Investing.com/CoinMarketCap; yazılım EViews 12/EViews 9; bazı tablo ve şekil numaraları tekrar veya uyumsuzluk göstermektedir. Log/fark dönüşümünün nihai denklemlerdeki açık gösterimi de eksiktir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir