


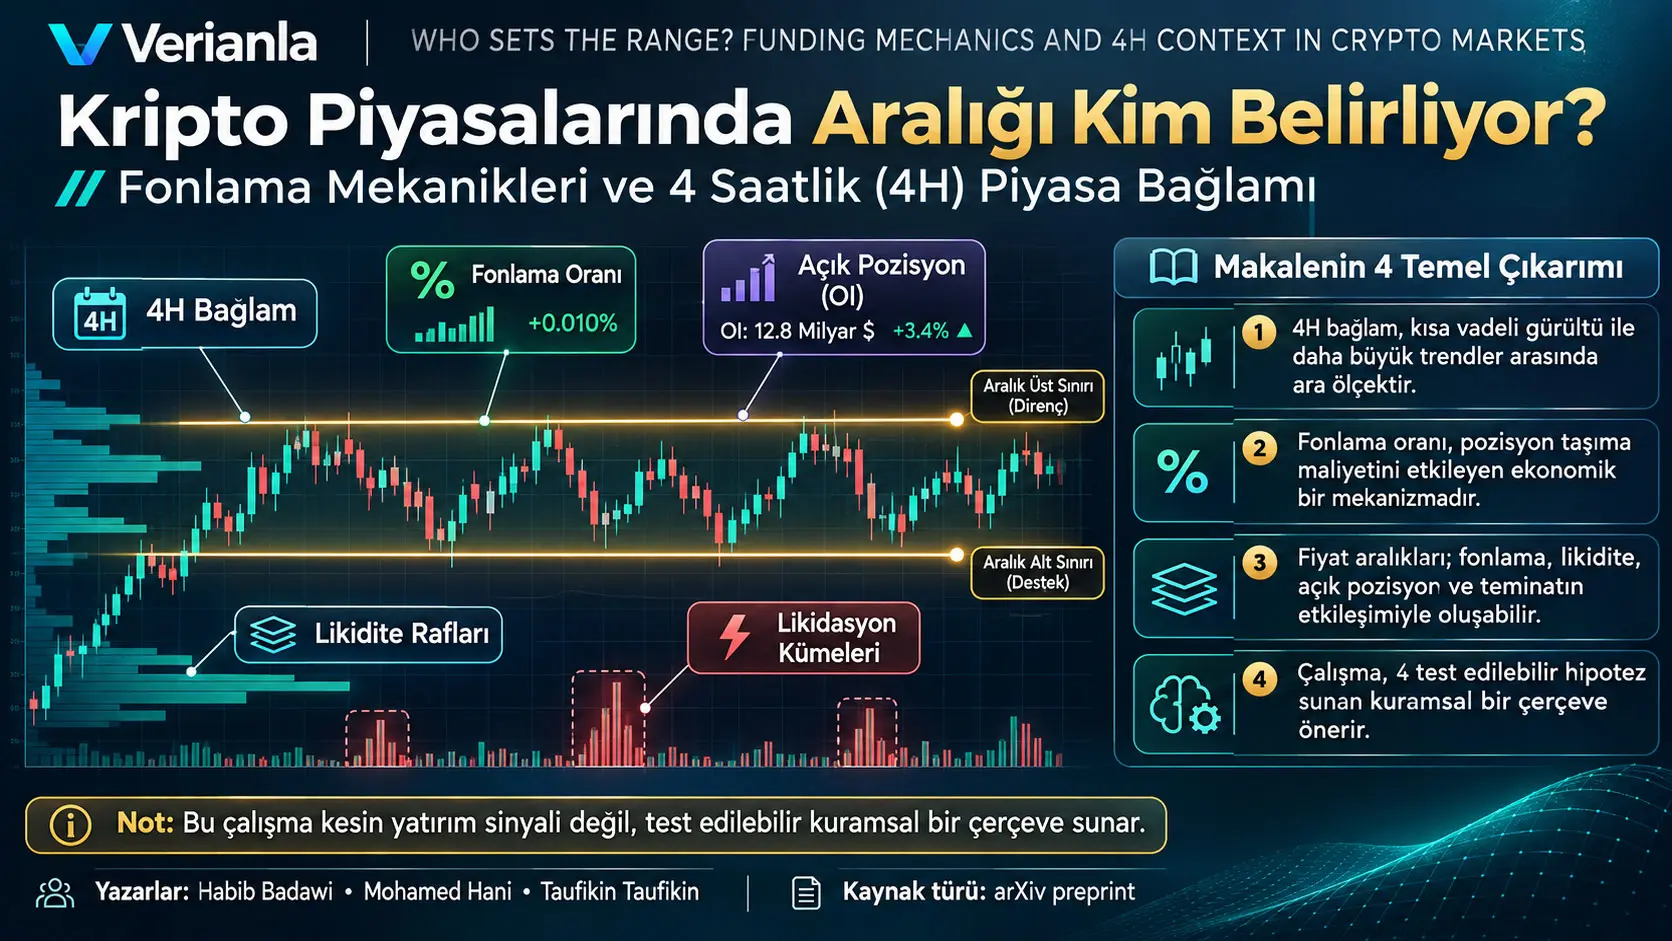
Dört saatlik piyasa bağlamı (4H context), bu çalışmada kripto para piyasalarında kısa dönemli oynaklık ile daha uzun dönemli yönsel hareketler arasındaki yapısal ara ölçeği temsil eden analitik bir zaman çerçevesidir. Çalışma, özellikle sürekli vadeli işlem piyasalarında fiyatın belirli bir bant içinde kalmasını yalnız “kararsızlık” veya rastlantısal konsolidasyon olarak yorumlamak yerine; fonlama oranı, açık pozisyon büyüklüğü, likidite dağılımı, kaldıraç, teminat kapasitesi ve 4H piyasa yapısının birlikte oluşturduğu geçici bir denge olarak açıklayan kuramsal ve test edilebilir bir çerçeve önermektedir.
Kaynağın temel savı, fonlama oranının (funding rate) yalnız piyasa yönünü gösteren bir duyarlılık göstergesi olmadığı; sürekli vadeli işlem fiyatını spot fiyata yakın tutmaya çalışan ekonomik teşvik mekanizmasının bir parçası olarak, dengesiz pozisyonları taşımanın maliyetini değiştirerek piyasa davranışını sınırlayabildiğidir. Pozitif fonlamada uzun pozisyon sahipleri kısa pozisyon sahiplerine, negatif fonlamada ise kısa pozisyon sahipleri uzun pozisyon sahiplerine ödeme yapar. Çalışmanın yorumuna göre bu maliyet, özellikle uzun süre aynı yönde kaldığında, aşırı kaldıraçlı yönsel pozisyonların taşınmasını zorlaştırabilir ve fiyatın bir koridor içinde kalmasına katkıda bulunabilir.
Çalışma ampirik olarak doğrulanmış tek bir veri setinin sonuçlarını raporlamaz. Bunun yerine dört ana hipotez, veri toplama standartları, ölçüm eşikleri, piyasa mikro yapısı metrikleri ve falsifikasyon koşulları tanımlar. Bu nedenle “fonlama oranı kesin olarak fiyat aralığını belirler”, “4H her kripto varlık için optimal zaman dilimidir” veya kaynakta verilen eşiklerin evrensel piyasa yasaları olduğu sonucu çıkarılamaz. Kaynağın kendisi de çerçevenin tarihsel veri ve farklı piyasa rejimleri üzerinde sistematik olarak sınanması gerektiğini belirtmektedir.
Kaynakta önerilen bazı eşikler oldukça somuttur: fonlama yönünün en az üç ardışık 4H dönem boyunca sürmesi, fonlamanın kırılma öncesinde mutlak olarak %0,01/8 saat seviyesinin altına yaklaşması, likidite derinliğinin %20'den fazlasının bant dışına taşınması, fonlama sıçramasının 30 dönemlik ortalamanın iki standart sapmasını aşması, 4H mumlarının en az iki ardışık dönem bant dışında kapanması ve likidasyon yoğunluğunun bant sınırının %2 çevresinde toplam likidasyon hacminin en az %30'una ulaşması gibi ölçütler kullanılır. Ancak bunlar bu çalışmada geniş bir ampirik veri setiyle doğrulanmış performans eşikleri değil; önerilen çerçeveyi sınanabilir hale getirmek için tanımlanan operasyonel ölçütlerdir.
Çalışmanın temel problemi: “Piyasa aralığı” gerçekten neyi temsil ediyor?
Kripto para piyasalarında fiyatın belirli bir üst ve alt sınır arasında uzun süre gidip gelmesi çoğu zaman “yatay piyasa”, “konsolidasyon” veya “kararsızlık” gibi ifadelerle tanımlanır. Bu çalışma, böyle bir açıklamanın mekanizmayı yeterince göstermediğini savunur. Yazarların önerdiği çerçevede fiyat aralığı; pozisyon taşıma maliyetleri, piyasa derinliği, kaldıraç kullanımı, teminat kapasitesi ve yatırımcıların farklı zaman ölçeklerindeki davranışlarının geçici olarak dengelendiği bir piyasa durumudur.
Buradaki “yönetişim” veya “governance” ifadesi merkezi bir kurumun fiyat sınırını emirle belirlediği anlamına gelmez. Çalışma, tam tersine, bant sınırlarının birçok mekanizmanın etkileşiminden ortaya çıkan bir sonuç olduğunu öne sürer. Fonlama maliyeti dengesiz pozisyonu pahalılaştırabilir; piyasa yapıcıların emir defteri derinliği bazı fiyat bölgelerinde yoğunlaşabilir; teminat maliyetleri pozisyon taşıma kapasitesini sınırlayabilir; likidasyonlar ise aşırı kaldıraç biriktiğinde zorunlu pozisyon kapamalarını tetikleyebilir. Çalışmanın “aralığı kim belirliyor?” sorusuna verdiği yanıt bu nedenle tek bir aktör değil, bu mekanizmaların birlikte oluşturduğu dağıtık yapıdır.
Temel teknik kavramlar
| Kavram | Ne anlama geliyor? | Çerçevedeki rolü |
|---|---|---|
| 4H zaman dilimi | Fiyat verisini dört saatlik mumlarda birleştiren zaman ölçeği. | Kaynağa göre çok kısa dönem gürültüsünü azaltırken yapısal değişimlere duyarlılığı koruyan ara ölçek. |
| Fonlama oranı | Sürekli vadeli işlemlerde uzun ve kısa pozisyon sahipleri arasında periyodik ödeme mekanizması. | Perpetual fiyatın spot fiyattan kalıcı biçimde kopmasını sınırlayan ekonomik teşvik ve pozisyon taşıma maliyeti. |
| Açık pozisyon / Open Interest (OI) | Henüz kapatılmamış türev sözleşmelerinin toplam büyüklüğü. | Kaldıraçlı pozisyon birikimi, pozisyon rotasyonu ve zorunlu çözülme ayrımında kullanılan temel gösterge. |
| Likidasyon zinciri | Zorunlu pozisyon kapanışlarının fiyatı hareket ettirerek başka zorunlu kapanışları tetiklemesi. | Bant sınırlarında hızlı hareket ve geri tepme mekanizması için öne sürülen kanallardan biri. |
| Likidite rafı / Liquidity shelf | Emir defterinde önemli alış veya satış derinliğinin yoğunlaştığı fiyat bölgesi. | Kaynağın bant sınırı ve kırılma öncesi likidite göçü kavramlarında kullandığı yapı. |
| Basis spread | Türev sözleşme fiyatı ile spot fiyat arasındaki göreli fark. | Arbitraj baskısı ve türev-spot ayrışmasının nicel göstergesi. |
| Gamma exposure | Opsiyonlarda deltanın dayanak varlık fiyatına duyarlılığındaki değişim oranıyla ilişkili pozisyon etkisi. | Kaynak kısa gamma bölgelerini direnç, uzun gamma bölgelerini istikrarla ilişkilendirir; bu ilişki çalışmanın kuramsal çerçevesinin bir parçasıdır. |
| Teminat esnekliği / Collateral elasticity | Mevcut teminat koşullarında sistemin ne kadar pozisyon taşıyabildiğini ifade eden kavramsal kapasite. | Bant genişliğinin, borçlanma maliyeti ve teminat erişilebilirliğiyle birlikte değişebileceği savında kullanılır. |
Kripto Piyasalarında Fonlama Oranı Nedir ve Neden Önemlidir?
Fonlama oranı, sürekli vadeli işlem sözleşmelerinde uzun ve kısa pozisyon sahipleri arasında belirli aralıklarla gerçekleşen ödemeyi belirleyen orandır; çalışmada temel önemi, dengesiz yönsel pozisyonları taşımaya doğrudan ekonomik maliyet yükleyerek perpetual fiyat ile spot fiyat arasındaki ayrışmayı sınırlayabilen bir mekanizma olarak ele alınmasıdır.
Fonlama mekanizmasının ekonomik mantığı
Sürekli vadeli işlemlerin klasik vadeli sözleşmeler gibi belirli bir vade sonu yoktur. Bu nedenle sözleşme fiyatının spot piyasadan uzun süre kopmasını önlemek için fonlama mekanizması kullanılır. Kaynağın açıklamasında perpetual fiyat spot fiyatın üzerinde olduğunda fonlama genellikle pozitif hale gelir; uzun pozisyon sahipleri kısa pozisyon sahiplerine ödeme yapar. Bu, perpetual alımının maliyetini yükseltirken kısa perpetual / uzun spot gibi arbitraj işlemlerini ekonomik olarak daha çekici hale getirebilir. Tersi durumda, negatif fonlama kısa pozisyonların taşıma maliyetini artırabilir.
Çalışma bu mekanizmayı “yön göstergesi” olmaktan daha geniş yorumlar. Önemli olan yalnız fonlamanın pozitif veya negatif olması değil; büyüklüğü, ne kadar süredir aynı yönde kaldığı ve 4H yapıyla uyumlu olup olmadığıdır. Örneğin güçlü pozitif fonlama yükseliş yönündeki pozisyonların pahalı hale geldiğini gösterebilir. Ancak çalışma, tek başına yüksek pozitif fonlamanın otomatik olarak fiyatın düşeceği anlamına geldiğini ileri sürmez; asıl hipotez, fonlama baskısının 4H yapı, açık pozisyon ve likidite göstergeleriyle birlikte değerlendirilmesidir.
Fonlama maliyetinin yıllıklandırılması
Kaynak, sekiz saatlik fonlama oranını yıllık bağlama taşımak için aşağıdaki doğrusal yıllıklandırma ilişkisini kullanır:
\[ A_{\text{simple}} = r_{8H}\times 3 \times 365 \times 100 \]
Burada \(r_{8H}\), sekiz saatlik fonlama oranının ondalık biçimidir. Örneğin %0,05 oranı ondalık biçimde \(0{,}0005\) olarak yazılır. Günde üç adet sekiz saatlik dönem olduğu için \(3\), yılda 365 gün olduğu için \(365\) çarpanı kullanılır. Son çarpan olan \(100\), ondalık sonucu yüzdeye dönüştürür. Bu nedenle \(0{,}0005 \times 3 \times 365 \times 100 = 54{,}75\%\) basit yıllıklandırılmış maliyet verir.
Matematiksel rol: Bu formül bir getiri tahmin modeli değildir; sabit kaldığı varsayılan sekiz saatlik fonlama oranını basit doğrusal yöntemle yıllık ölçeğe taşır. Birim: Sonuç yıllık yüzde olarak ifade edilir. Varsayım: Fonlama oranının bütün yıl aynı kaldığı varsayılır; gerçekte fonlama oranı dönemden döneme değişebilir. Yorum sınırı: Yıllıklandırılmış sayı, bir pozisyonun gerçekten bir yıl boyunca aynı fonlama oranını ödeyeceği veya kazanacağı anlamına gelmez.
Kaynak içi yöntem notu: Çalışmanın Tablo VIII notunda yıllıklandırmanın “continuous compounding” yani sürekli bileşikleştirme varsaydığı yazılmaktadır; ancak tabloda ve açıklama metninde verilen \(r_{8H}\times3\times365\) ilişkisi matematiksel olarak doğrusal/basit yıllıklandırmadır. Verianla bu iki ifadeyi tek bir formülmüş gibi birleştirmemekte, kaynak içindeki bu uyumsuzluğu açıkça korumaktadır.
Kaynakta verilen 30 günlük fonlama örneğindeki aritmetik fark
Kaynak, %0,05/8 saat fonlama oranını 30 gün boyunca ödeyen 1x pozisyon için yaklaşık %5,5; 10x kaldıraç için ise sermayeye göre %55 maliyet örneği verir. Ancak aynı metnin kullandığı doğrusal hesapla 30 günde \(30\times3=90\) fonlama dönemi vardır ve \(0{,}05\%\times90=4{,}5\%\) eder. Aynı notional maliyet 10x kaldıraç altında başlangıç teminatına oranlandığında basit yaklaşım yaklaşık %45'e karşılık gelir. Bu nedenle %5,5/%55 sayıları Verianla tarafından düzeltilmiş kaynak sonucu gibi sunulmamış; kaynak içi aritmetik tutarsızlık olarak işaretlenmiştir.
4 Saatlik (4H) Bağlam Bu Çerçevede Neyi Temsil Ediyor?
4H bağlam, çalışmanın önerdiği modelde çok kısa zaman ölçeklerindeki gürültü ile günlük/haftalık rejim değişimlerinin arasındaki analitik katmandır; yazarlar bu zaman diliminin likidite yerleşimi, açık pozisyon değişimi, fonlama baskısı ve kurumsal ölçekli pozisyonlama gibi yapısal unsurları birlikte okumak için uygun bir denge sunduğunu ileri sürmektedir.
4H neden “ara ölçek” olarak seçiliyor?
Kaynağın gerekçesine göre bir dakikalık veya beş dakikalık grafikler algoritmik işlem, kısa süreli emir iptalleri, ani haber tepkileri ve mikro yapısal gürültü tarafından kolayca etkilenebilir. Günlük grafikler ise bazı kaldıraç ve likidite değişimlerine daha yavaş tepki verebilir. Yazarlar bu nedenle dört saatlik zaman dilimini, kısa dönem davranışın filtrelenmesi ile yapısal değişime duyarlılık arasında pratik bir ara çözüm olarak konumlandırır.
Bu tercih ampirik olarak “bütün kripto varlıklar için 4H en iyi zaman dilimidir” biçiminde doğrulanmış değildir. Çalışmanın sınırlılıklar bölümünde farklı piyasa rejimleri veya varlıkların farklı zaman çözünürlüklerini gerektirebileceği açıkça kabul edilir ve optimal zaman diliminin sistematik yöntemlerle belirlenmesi gelecekteki doğrulama alanlarından biri olarak bırakılır.
Piyasa yapısının 4H ölçekte izlenmesi
Kaynak, yerel 4H zirve ve diplerini bant sınırlarının haritalanmasında kullanır. Önerilen metrik çerçevesinde yerel ekstremumları belirlemek için beş mumluk geriye bakış penceresi kullanılır. Fiyatın ne kadar süre aynı koridor içinde kaldığı “range width persistence” ile, gerçek fiyat dağılımı ise 4H getirilerin standart sapmasıyla izlenen gerçekleşmiş oynaklıkla temsil edilir.
Mum fitilinin gövdeye oranı sınır reddinin kaba bir göstergesi olarak tanımlanır:
\[ R_{wb}=\frac{L_{\text{wick}}}{L_{\text{body}}}\times100 \]
\(R_{wb}\) fitil/gövde oranıdır; \(L_{\text{wick}}\) incelenen üst veya alt fitilin fiyat uzunluğunu, \(L_{\text{body}}\) ise açılış-kapanış arasındaki mutlak gövde uzunluğunu ifade eder. Her iki büyüklük de aynı fiyat biriminde olduğu için oran boyutsuzdur ve yüzde olarak verilir. Oranın yükselmesi, mum içinde fiyatın bir yönde ilerledikten sonra daha fazla geri çekildiğini gösterir; ancak tek başına bu oran “kurumsal satış” veya “kurumsal alım” kanıtı değildir.
Likidite rafı, piyasa derinliği ve bant sınırı
Kaynakta likidite rafı, belirli fiyat seviyelerinde emir defteri derinliğinin yoğunlaşması olarak ele alınır. Yazarların çerçevesinde bant sınırları yalnız geçmiş fiyat çizgileri değildir; bu sınırların anlamı, emir defteri derinliği, büyük emir emilimi, açık pozisyon ve zorunlu likidasyon bölgeleriyle birlikte okunur.
Likidite rafı göçünü ölçmek için kümülatif emir defteri derinliğinin 25. ve 75. yüzdeliklerinin izlenmesi önerilir. Bant dışına doğru belirgin bir derinlik kayması, piyasa yapıcı envanterinin yeni fiyat bölgesine taşındığı şeklinde yorumlanabilir. Çalışmanın ikinci hipotezinde, önceki bant sınırlarının ötesine toplam derinliğin %20'den fazlasının taşınması operasyonel eşik olarak belirlenmiştir. Bu eşik çalışmanın kendi test tasarımına aittir; evrensel bir kırılma kuralı olarak doğrulanmış değildir.
Basis spread nasıl hesaplanıyor?
Kaynak, perpetual veya diğer türev fiyatı ile spot fiyat arasındaki göreli farkı aşağıdaki biçimde tanımlar:
\[ B=\frac{P_{\text{derivative}}-P_{\text{spot}}}{P_{\text{spot}}} \]
Burada \(P_{\text{derivative}}\) türev sözleşmenin, \(P_{\text{spot}}\) spot piyasanın fiyatıdır. \(B\) boyutsuz bir orandır; yüzde olarak raporlanacaksa \(100\) ile çarpılır. Pozitif basis, türev fiyatının spotun üzerinde; negatif basis ise altında olduğunu gösterir. Kaynak ±%0,5'i “önemli ayrışma” için operasyonel gösterge olarak kullanır. Bu değer de önerilen çerçevenin eşiğidir; bu çalışma tarafından geniş veri üzerinde doğrulanmış evrensel bir sınır değildir.
Emir defteri dengesizliği
Çalışmanın kullandığı emir defteri dengesizliği ölçüsü:
\[ I_{book}=\frac{D_{bid}}{D_{ask}}-1 \]
\(D_{bid}\) seçilen fiyat aralığındaki alış derinliğini, \(D_{ask}\) satış derinliğini gösterir. Sonuç sıfıra yakınsa iki taraf benzer derinliktedir; pozitif değer alış, negatif değer satış tarafının göreli olarak daha derin olduğunu gösterir. Kaynak ±0,3'ten büyük mutlak değerleri “aşırı dengesizlik” göstergesi olarak verir. Bu oran kısa dönem yön baskısını gözlemlemek için kullanılır, ancak emirlerin iptal edilebilmesi ve görünür derinliğin gerçek işlem niyetiyle aynı şey olmaması nedeniyle kaynak ayrıca slippage ve piyasa etkisi gibi ölçümleri de önerir.
Fill slippage ve gerçek likidite
Kaynak büyük emirlerin uygulanmasında gerçekleşen fiyat sapmasını şu oransal ilişkiyle tanımlar:
\[ S=\frac{P_{\text{execution}}-P_{\text{mid}}}{P_{\text{mid}}} \]
\(P_{\text{execution}}\) gerçekleşen ortalama işlem fiyatı, \(P_{\text{mid}}\) en iyi alış ve satışın orta noktasıdır. Büyük mutlak \(S\) değeri, görünür emir defterine rağmen gerçek işlem kapasitesinin daha zayıf olabileceğini gösterir. Kaynak likidite testi için 1 milyon ABD doları büyüklüğünde simüle edilmiş piyasa emrini örnek test notionali olarak kullanır. Bu bir piyasa standardı değil, çalışmanın önerdiği ölçüm protokolünün bir parçasıdır.
Açık pozisyon rotasyonu ile çöküş arasındaki ayrım
Çalışmanın önemli kavramlarından biri, açık pozisyonun yalnız seviyesini değil değişim biçimini izlemektir. “OI rotation”, pozisyonların tamamen kapanmasından ziyade yönsel olarak yeniden dağıtıldığı durumu ifade eder. Kaynak bu yapıyı gönüllü yeniden pozisyonlama ile ilişkilendirirken, açık pozisyondaki keskin düşüşü likidasyon veya zorunlu kaldıraç azaltımıyla ilişkilendirir.
Kaynak, OI rotasyonunu “yakın dönem oynaklığına normalize edilmiş açık pozisyonun birinci türevi” olarak tanımlar; ancak ayrık zaman farkının tam biçimini, kullanılacak oynaklık penceresini ve normalizasyon denklemini açık formülle vermez. Bu nedenle Verianla burada kaynak dışı bir OI rotasyon denklemi üretmemektedir.
Long/short oranı ve pozisyon yoğunlaşması
Uzun/kısa açık pozisyon oranı kaynakta:
\[ R_{LS}=\frac{OI_{\text{long}}}{OI_{\text{short}}} \]
olarak kullanılır. Çalışma \(R_{LS}>2{,}0\) veya \(R_{LS}<0{,}5\) değerlerini aşırı yönsel kalabalıklaşma için operasyonel eşik kabul eder. Pozisyon yoğunlaşması için Gini katsayısı veya benzeri eşitsizlik ölçülerinin kullanılabileceği, Gini değerinin 0,7'nin üzerine çıkmasının yüksek yoğunlaşma ve potansiyel manipülasyon riskiyle ilişkilendirilebileceği belirtilir. Ancak çalışma bu eşiklerin tahmin doğruluğunu kendi ampirik sonuçlarıyla göstermemektedir.
Likidasyon yoğunluğu ve KDE
Likidasyon kümelerini haritalamak için kaynak, çekirdek yoğunluk tahmini (Kernel Density Estimation, KDE) yaklaşımını önerir ve bant genişliğini fiyat aralığının %1'i olarak belirtir. KDE, tek tek olayların bulunduğu fiyat noktalarını yumuşatılmış bir yoğunluk fonksiyonuna dönüştüren parametrik olmayan bir yöntemdir. Bu çalışmada KDE'nin tam matematiksel denklemi verilmez; bu nedenle Verianla kaynak dışı parametre veya çekirdek fonksiyon seçimi eklememektedir.
Çalışmanın dört test edilebilir hipotezi
| Hipotez | Operasyonel koşul | Beklenen gözlem | Falsifikasyon / ayrım ölçütü |
|---|---|---|---|
| H1 — Sürekli fonlama baskısı altında bant kalıcılığı | Fonlama aynı yönde en az 3 ardışık 4H dönem sürer; OI 90 günlük hareketli ortalamanın üzerindedir. | 4H gerçekleşmiş oynaklık düşer; fitil/gövde oranı artar; bant dışına kapanamayan denemeler ve yüksek OI görülür. | Aynı fonlama baskısı altında artan oynaklıkla sürdürülebilir genişleme görülmesi hipotezi zayıflatır. |
| H2 — Genişleme için fonlama-yapı uyumu | Kırılmadan 1–3 adet 4H dönem önce mutlak fonlama <%0,01/8 saat; emir defteri derinliğinin >%20'si kırılma yönünde bant dışına taşınır. | Önceki sınırda emilim azalır, piyasa yapıcı envanteri yer değiştirir, OI tamamen çökmeden yönsel olarak döner. | OI rotasyonu ile zorunlu kaldıraç çözülmesi ayrılmalıdır; kaynak >%5 mutlak OI düşüşünü çöküş tarafına ayırmak için kullanır. |
| H3 — Fonlama katalizör değil “governor” olarak davranır | Fonlama değişimi 30 dönem ortalamasının 2 standart sapmasını aşar fakat 4H yapı değişmez. | Geçici oynaklık sonrası fiyat bant orta noktasına döner; basis hızlı normalleşir; 4H kapanışları koridor içinde kalır. | Yapısal değişim için en az 2 ardışık 4H mumun bant dışında kapanması gerekir; ortalamaya dönüş, bant orta noktasının 1 standart sapması içine dönüş olarak tanımlanır. |
| H4 — Likidasyonla “korunan” sınırlar | Toplam likidasyon hacminin ≥%30'u bant sınırının ±%2 fiyat çevresinde kümelenir. | Sınır testinde likidasyonlar, hızlı geri tepme, geçici fonlama normalleşmesi ve kısa süreli OI azalması görülür. | Hızlı geri tepme, sınır hareketinin >%50'sinin tek 4H dönem içinde geri alınması; fonlama normalleşmesi ise iki dönem içinde mutlak fonlama oranında ≥%20 düşüş olarak tanımlanır. |
Bu tablo “çalışmanın dört bulgusu” olarak değil, “çalışmanın dört sınanabilir hipotezi” olarak okunmalıdır. Kaynak, hipotezlerin farklı kripto varlıklar ve piyasa döngülerinde tarihsel verilerle test edilmesi gerektiğini açıkça belirtir.
Veri terimleri ve istatistiksel ölçüler nasıl okunmalı?
OHLCV, Open–High–Low–Close–Volume kısaltmasıdır: bir zaman dilimindeki açılış fiyatı, en yüksek fiyat, en düşük fiyat, kapanış fiyatı ve işlem hacmini birlikte ifade eder. Kaynak, spot OHLCV verisini dört saatlik periyotlarda birleştirmeyi ve farklı borsalardan gelen fiyatları işlem hacmini dikkate alarak karşılaştırmayı önerir.
Mark price, türev platformunun pozisyon değerleme ve çoğu sistemde likidasyon/fonlama hesapları için kullandığı referans fiyat; index price ise genellikle bir veya birden fazla spot piyasadan türetilen referans endeks fiyatıdır. Kaynak her ikisinin de toplanmasını ister ancak borsaya özgü mark/index hesaplama formüllerini tanımlamaz. Bu nedenle her platformun kendi metodolojisi ayrıca belgelenmelidir.
Level 2 emir defteri, yalnız en iyi alış ve satış fiyatını değil, birden fazla fiyat seviyesindeki alış ve satış miktarlarını gösteren derinlik verisidir. Kaynak en az 20 fiyat seviyesi içeren anlık görüntüleri önerir. Görünür emir defteri gerçek likiditenin tamamı değildir; emirler iptal edilebilir veya değiştirilebilir. Bu nedenle çalışma fill slippage ve piyasa etkisi gibi gerçekleşme tabanlı ölçümleri de ekler.
UTC (Coordinated Universal Time), farklı coğrafyalardaki borsa verilerini aynı zaman eksenine yerleştirmek için kullanılan ortak zaman standardıdır. NTP (Network Time Protocol) ise bilgisayar saatlerini referans zaman sunucularıyla eşitlemeye yarayan protokoldür. Kaynak ±30 saniyelik zaman damgası doğruluğunu kalite kontrol eşiği olarak kullanır.
Hareketli ortalama, son \(n\) gözlemin ortalamasının her yeni veri geldiğinde pencere ileri kaydırılarak yeniden hesaplanmasıdır. Çalışmada örneğin OI seviyesinin “yüksek” sayılması için 90 günlük hareketli ortalamanın üzeri kullanılır. Bu, OI'ın mutlak olarak yüksek olduğunu değil, kendi yakın dönem tarihine göre yüksek olduğunu ifade eder.
Standart sapma, gözlemlerin ortalama çevresinde ne kadar yayıldığını ölçer. H3'te fonlama hareketinin 30 dönemlik ortalamadan iki standart sapmadan fazla uzaklaşması “spike” için operasyonel tanımdır. Kaynak standart sapmanın örneklem mi nüfus formülüyle mi hesaplanacağını ayrıntılandırmaz; uygulamada bu seçim yeniden üretilebilirlik için ayrıca sabitlenmelidir.
Yüzdelik (percentile), sıralanmış dağılımın belirli bir oranının altında kaldığı değerdir. Kaynak emir defteri derinliğinin 25. ve 75. yüzdeliklerini izleyerek likidite kütlesinin fiyat boyunca nasıl yer değiştirdiğini ölçmeyi önerir.
Gini katsayısı, dağılımın eşitlik/yoğunlaşma derecesini özetleyen boyutsuz bir ölçüdür. Kaynak pozisyonların az sayıda katılımcıda yoğunlaşmasını değerlendirmek için Gini veya benzeri ölçüler önerir ve 0,7 üzerini yüksek yoğunlaşma örneği olarak kullanır. Ancak Gini'nin hangi veri evreni üzerinden hesaplanacağı ayrıntılı biçimde verilmemiştir.
MAD (Median Absolute Deviation; medyan mutlak sapma), gözlemlerin medyandan mutlak uzaklıklarının medyanını temel alan dayanıklı bir yayılım ölçüsüdür. Kaynağın ek kalite kontrol tablosu, borsalar arası fiyat aykırılıklarını belirlemede MAD tabanlı yaklaşımı önerir; bu yöntem uç değerlerden klasik ortalama/standart sapmaya göre daha az etkilenebilir.
Veri toplama mimarisi
Çalışma, hipotezlerin sınanabilmesi için çok kaynaklı ve zaman eşlenik bir veri mimarisi önerir. Dört saatlik mumlar UTC'ye göre 00:00, 04:00, 08:00 gibi kesin sınırlarla hizalanmalı; spot OHLCV verisi işlem hacmine göre en büyük üç borsadan toplanmalı; perpetual mark fiyatı, endeks fiyatı ve fonlama oranı fonlama uzlaşma zamanlarında kaydedilmeli; farklı platformların fonlama periyotları sekiz saatlik temele normalize edilmelidir.
| Veri kategorisi | Önerilen toplama sıklığı | Normalizasyon / kalite kontrolü |
|---|---|---|
| 4H mum verisi | Tam 4H UTC sınırlarında | Zaman damgası doğruluğu ±30 saniye |
| Spot OHLCV | 4H agregasyon | İşlem hacmine göre ilk 3 borsa; hacim ağırlıklı ortalama; anormal >%10 fiyat sıçramalarını işaretleme |
| Perpetual vadeli işlemler | Fonlama uzlaşma zamanları | Mark fiyatı, endeks fiyatı ve fonlama; frekansı 8H temeline normalleştirme; platformlar arası kontrol |
| Vadeli sözleşmeler | Dönem sonu anlık görüntü | Vadeye kalan süreyi hesaba katma; vadeye 7 günden az kalan sözleşmeleri dışlama |
| Emir defteri | En az saatlik Level 2, 20+ seviye | Derinliği fiyat seviyesine göre normalize etme; sahte hacim / wash trading işaretlerini ayıklama |
| Likidasyon verisi | Gerçek zamanlı izleme | Fiyat ve zaman dilimine göre toplulaştırma; kaynağın önerisine göre borsa duyurularıyla çapraz kontrol |
| Açık pozisyon | En az günlük; olay dönemlerinde daha sık izleme gerektiren yapı | USD eşdeğerine normalizasyon; sözleşme büyüklüğü farklarını hesaba katma |
Kaynağın “liquidation data” için “on-chain liquidation events” ifadesini kullandığı özellikle not edilmelidir. Çalışma aynı zamanda borsa verileriyle çapraz kontrol önerir. Verianla bu ifadeyi bütün kripto türev likidasyonlarının zincir üzerinde gerçekleştiği şeklinde genişletmemektedir.
Yapısal metrikler
Kaynak, 4H swing haritalaması için beş mumluk geriye bakış; hacim düğümleri için %0,5 fiyat kutuları; büyük emir emilimi için genellikle en az 500.000 ABD doları büyüklüğündeki tekil emirler; gerçekleşmiş oynaklık için 4H getirilerin standart sapması ve mum reddi için fitil/gövde oranını kullanır.
Buradaki eşiklerin her biri araştırma tasarımının operasyonel tanımıdır. Örneğin “500.000 ABD doları = kurumsal emir” gibi evrensel bir ontolojik eşitlik kurulamaz; kaynak bu büyüklüğü büyük emir izleme eşiği olarak seçmektedir.
Maliyet metrikleri
Maliyet katmanı, fonlama yönünün ne kadar süre aynı kaldığını, fonlama büyüklüğünü, basit yıllıklandırılmış fonlama maliyetini, basis spread'i, borçlanma oranını ve 7–30 günlük birikimli fonlama maliyetini birlikte izlemeyi önerir. Kaynak, %0,05/8 saat seviyesini yüksek fonlama; basit yıllıklandırmada %50'nin üzerini aşırı taşıma maliyeti sinyali; ±%0,5 basis'i ise önemli ayrışma göstergesi olarak sınıflandırır.
Likidite metrikleri
Emir defteri derinliği bant sınırlarının ±%0,5 çevresinde ölçülür. Likidite rafı göçü için kümülatif derinlik dağılımının 25. ve 75. yüzdelikleri izlenir. Bid-ask spread için kaynak büyük paritelerde %0,1'in üzerindeki genişlemeyi belirsizlik veya piyasa yapıcı isteksizliği göstergesi olarak ele alır. Piyasa etkisi katsayısı, 24 saatlik hareketli pencerelerde fiyat değişiminin hacme regresyonundan türetilir; kaynak normal dönemlerde büyük kripto paralar için yaklaşık 0,0001–0,001, likit olmayan dönemlerde ise 0,01'in üzerinde değerler görülebileceğini ifade eder. Bu aralıklar çalışmanın anlatısal iddialarıdır; çalışma bunların türetildiği yeni bir veri seti sunmaz.
Doğrulama ve kalite güvence protokolü
Ek bölümünde çalışma, zaman damgalarını NTP sunucularıyla çapraz kontrol etmeyi; borsalar arası spot fiyat tutarlılığını izlemeyi; hacim anomalilerini işaretlemeyi; olası hatalı fonlama değerlerini platform verisiyle değiştirmeyi; OI değişimini likidasyon ve işlem akışıyla tutarlılık açısından kontrol etmeyi; olağandışı geniş spread içeren emir defteri anlık görüntülerini dışlamayı ve eksik veri boşluklarını sınıflandırmayı önerir.
Eksik veri için kaynak, iki dönemden küçük boşluklarda doğrusal interpolasyon, daha uzun boşluklarda ise işaretleme yaklaşımını önerir. Bu nokta özellikle önemlidir: interpolasyon ölçülmüş yeni veri üretmez; yalnız veri sürekliliği için tahmini değer oluşturur. Böyle bir veri gerçek gözlem olarak etiketlenmemelidir.
Kaynağın önerdiği işlemci / analist uygulamaları nasıl okunmalı?
Çalışmanın 8. bölümü, çerçeveyi yatırımcı ve analist kararlarına dönüştürür. Bant sınırına yaklaşan fiyat, sağlam 4H yapı ve kırılma yönüne ters fonlama baskısı birlikte olduğunda karşı-yönlü işlem; fonlama normalleşmesi, likidite rafı göçü ve OI rotasyonu birlikte olduğunda ise kırılmayı takip etme gibi kurallar önerilir. Ayrıca stop mesafesi, pozisyon boyutu ve fonlama maliyeti konusunda somut sayılar verilir.
Bu kısım ampirik olarak doğrulanmış işlem stratejisi performansı değildir. Kaynak herhangi bir backtest getiri eğrisi, Sharpe oranı, maksimum düşüş, işlem sayısı, işlem maliyeti duyarlılığı veya out-of-sample doğrulama sunmaz. Bu nedenle Verianla bu kuralları “kazandıran strateji” olarak değil, çalışmanın önerdiği karar protokolü olarak aktarır. Metindeki işlem örnekleri eğitimsel açıklama niteliğindedir ve finansal tavsiye değildir.
Kaynak, örneğin %5 kâr hedefi ve %2 stop mesafesi olan bir pozisyonun ham ödül/risk oranını \(5/2=2{,}5\) olarak verir. Fonlama %0,08/8 saat ve pozisyon 10 gün taşınırsa 30 fonlama dönemi vardır:
\[ C_{10d}=0{,}08\%\times30=2{,}4\% \]
Bu örnekte fonlama maliyeti, hedeflenen %5 brüt fiyat hareketinin önemli bölümünü tüketebilir. Ancak gerçek net sonuç; pozisyonun notionali, fonlamanın dönemsel değişimi, komisyonlar, slippage ve hedge yapısına bağlıdır. Kaynak bu örneği taşıma maliyetinin karar sürecine eklenmesi gerektiğini göstermek için kullanır.
Platform operatörleri için öneriler
Kaynak, kaldıraç limitlerinin ve likidasyon algoritmalarının piyasa derinliği ile sistemik risk arasında ödünleşim yarattığını savunur. Yüksek oynaklıkta kaldıraç limitlerinin sıkılaştırılması, sakin dönemlerde gevşetilmesi; kademeli ve agresif likidasyon mekanizmalarının piyasa durumuna göre birlikte kullanılması; fonlama geçmişi, birikimli fonlama maliyeti ve likidasyon yoğunluğu konusunda daha şeffaf kullanıcı arayüzleri sunulması önerilir.
Metin bazı yerlerde “major cryptocurrencies” için volatilite rejimine bağlı 20–50x kaldıraç limitlerinin “optimal” olabileceğini ve analist güveninin bazı çoklu sinyal durumlarında %70–80'e çıkabileceğini ileri sürer. Ancak çalışma bu sayıları destekleyen yeni bir optimizasyon deneyi, backtest veya istatistiksel kalibrasyon göstermemektedir. Bu yüzden bu değerler Verianla'da doğrulanmış performans sonuçları değil, kaynağın önerisel/heuristik iddiaları olarak sınıflandırılmıştır.
Ek bölümdeki karar ve yönetim matrisleri
Kaynağın Ek bölümündeki Tablo XII–XIV, ana teorik çerçeveyi uygulama prosedürlerine dönüştürür. Bunlar doğrulanmış piyasa performansı sonuçları değil, araştırma ve karar tasarımı önerileridir.
| Alan | Kaynağın önerdiği yapı | Önemli eşik / sıklık | Yorum sınırı |
|---|---|---|---|
| Trader karar matrisi | Bant ucu işlemi, kırılma doğrulaması, bant ortası, likidasyon hareketi, birikim ve dağıtım senaryolarını 4H yapı + fonlama ile eşleştirir. | Stop mesafesini ortalama 4H aralığının 1,5–2 katı olarak ele alma; kırılma için en az 2–3 doğrulayıcı sinyal isteme. | Backtest sonucu değildir; kaynak önerisidir. |
| Analist raporlama matrisi | Rejim, fonlama, likidite, yapısal tetik, sistemik risk ve haber filtresi başlıklarını ayrı izler. | Rejim için 20 dönem bakış; fonlama için 7 ve 30 günlük ortalamalar; likidite için emir defterinin en derin %10'luk bölümünü izleme; tetik analizi için ≥4 metrik. | Raporlama standardı önerisidir; tahmin doğruluğu gösterilmemiştir. |
| Platform parametre yönetimi | Marjin, likidasyon algoritması, fonlama sıklığı, kaldıraç limiti, tick size ve sigorta fonu politikasını piyasa rejimine göre ayarlamayı önerir. | Acil risk olayları dışında parametre değişikliklerini ≥24 saat önceden duyurma; kaynak örneğinde yüksek oynaklıkta 20x, düşük oynaklıkta 100x'e kadar dinamik ölçek; likidasyon mantığı değişimi için 90 günlük dağılımın 80. yüzdelik oynaklık eşiği. | Bu değerler kaynakta önerilen yönetim tetikleridir; düzenleyici veya güvenli piyasa standardı değildir. |
4H bağlamında birikim, dağıtım ve manipülasyon anlatısı
Kaynak, 4H grafikte azalan oynaklık ve alt seviyelerde arz emilimini birikim; yükselişlerde azalan hacim ve zayıflayan kapanışları dağıtım; ani fitiller ve hızlı geri dönüşleri ise bazı durumlarda stop veya likidasyon tetikleyen manipülatif hareketlerle ilişkilendirir. Bu anlatı, çalışmanın teorik çerçevesinin parçasıdır.
Ancak yalnız bir mum şekline bakarak “bilgili yatırımcı biriktiriyor”, “market maker manipülasyon yaptı” veya belirli bir aktörün niyeti kanıtlandı denemez. Çalışmanın kendi metrik mimarisi de bu nedenle fiyat şekline ek olarak OI, fonlama, hacim, emir defteri ve likidasyon verilerinin birlikte izlenmesini önerir.
Kuramsal dayanaklar
Çalışma piyasa mikro yapısı açısından O'Hara'nın piyasa mikro yapısı yaklaşımı ve Kyle'ın bilgili yatırımcı–gürültü yatırımcısı–piyasa yapıcı etkileşimiyle; farklı yatırım ufukları açısından Peters'ın fraktal piyasa hipotezi ve Müller ve arkadaşlarının farklı zaman çözünürlükleriyle; fonlama likiditesi açısından Brunnermeier–Pedersen ve Gromb–Vayanos'un sermaye kısıtlarıyla; türev piyasası etkileri açısından Chan–Fong ile Ni, Pearson ve Poteshman'ın çalışmalarına dayanan bir literatür çerçevesi kurar.
Ayrıca Hamilton'ın Markov rejim değişimi yaklaşımı ve Ang–Bekaert'in rejim tanımlama literatürü, aralık–trend geçişini farklı piyasa durumları olarak düşünmek için; Makarov–Schoar kripto borsaları arasındaki fiyat parçalanması ve arbitraj sürtünmelerini; Griffin–Shams ile Gandal ve arkadaşlarının çalışmaları ise kripto piyasalarında stratejik/manipülatif işlem riskini tartışmak için kullanılır. Bu atıflar yeni çalışmanın dört hipotezini doğrudan kanıtlamaz; yazarların teorik çerçevesini literatürdeki bilinen mekanizmalarla ilişkilendirir.
Çalışmanın kendi sınırlılıkları
- Aşırı likiditesizlik: Küçük piyasa değerli tokenlarda veya stres dönemlerinde kademeli fonlama ve likidite disiplininin etkisi ani fiyat boşlukları tarafından aşılabilir.
- Dışsal şoklar: Düzenleyici karar, borsa saldırısı, makroekonomik sürpriz veya jeopolitik olay gibi şoklar iç piyasa yapısının sınırlarını aşabilir.
- Yeni piyasa yapıları: Opsiyon ağırlıklı veya merkeziyetsiz finans yapılarında perpetual/order-book merkezli mekanizmalar aynı biçimde çalışmayabilir.
- Zaman çözünürlüğü: 4H zaman diliminin her varlık ve rejimde optimal olduğu gösterilmemiştir.
- Ampirik doğrulama gereksinimi: Kaynağın dört hipotezi ve eşikleri tarihsel ve ileri dönem veriler üzerinde falsifikasyon testlerine ihtiyaç duyar.
Çalışmanın Yöntemi ve Bulguları
Araştırma türü
Bu çalışma yeni bir deneysel veri setini analiz eden, regresyon sonuçları raporlayan veya bir alım-satım stratejisini geriye dönük test eden klasik ampirik makale değildir. Yapısı, mevcut piyasa mikro yapısı ve finans literatürünü sentezleyerek kripto perpetual piyasalarındaki aralık oluşumu için kuramsal bir çerçeve geliştirmek; ardından bu çerçeveyi falsifiye edilebilir dört hipoteze, veri gereksinimlerine ve ölçüm protokollerine dönüştürmek üzerine kuruludur.
Bu ayrım kritiktir. Kaynağın metninde “should”, “framework predicts”, “suggests”, “can be tested” gibi öneri ve hipotez dili sık kullanılır. Dolayısıyla tabloların büyük bölümü “ölçülmüş sonuç tablosu” değil, gelecekte yapılacak ampirik sınama için operasyonel tanım tablosudur.
Dört hipotezin metodolojik statüsü
- H1: Sürekli yönlü fonlama + yüksek OI altında sıkışmanın genişlemeden daha olası olması.
- H2: Sürdürülebilir kırılmanın fonlama normalleşmesi ve likidite raflarının kırılma yönünde yeniden yerleşmesiyle birlikte görülmesi.
- H3: 4H yapısı değişmediği sürece fonlama sıçramasının trend katalizörü yerine ortalamaya dönüşü hızlandıran bir sınırlayıcı gibi davranması.
- H4: Likidasyon yoğunluğunun bant sınırlarında zorunlu mikro-kaldıraç azaltımı ve hızlı orta banda dönüşle ilişkili olması.
Kaynak bu hipotezler için eşzamanlı sinyal koşulları tanımlar. H1'de yalnız fonlama işaretinin aynı kalması yeterli değildir; OI yüksek olmalı ve oynaklık/fitil/bant reddi göstergeleri birlikte izlenmelidir. H2'de yalnız fiyatın bant dışına çıkması yeterli değildir; fonlamanın nötre yaklaşması, likiditenin taşınması ve OI'ın çökmeden rotasyon göstermesi gerekir. H3 ve H4 de benzer biçimde tek sinyal yerine birleşik koşul kullanır.
Önerilen temel eşikler
| Ölçüt | Kaynakta kullanılan eşik | Doğru yorum |
|---|---|---|
| Yüksek OI | 90 günlük hareketli ortalamanın üzeri | H1 için çalışma tanımı; evrensel “yüksek OI” standardı değil. |
| Fonlama sürekliliği | ≥3 ardışık dönem | Yönlü fonlama baskısının operasyonel süresi. |
| Yüksek fonlama | >%0,05 / 8 saat | Kaynağın maliyet baskısı eşiği. |
| Fonlama normalleşmesi | <%0,01 / 8 saat mutlak değer | H2 kırılma öncesi nötrleşme kriteri. |
| Likidite rafı göçü | >%20 derinliğin bant dışına taşınması | Yapısal yeniden konumlanma için önerilen eşik. |
| OI çöküşünden ayrım | Mutlak düşüşün >%5 olmaması | H2'de rotasyon ile zorunlu deleveraging ayrımında kullanılan kriter. |
| Fonlama sıçraması | 30 dönem ortalamasının >2 standart sapması | H3 için anormal fonlama hareketi tanımı. |
| Yapısal 4H kırılma | ≥2 ardışık 4H mumun bant dışında kapanması | Tek intraday taşmayı rejim değişiminden ayırmak için önerilen kriter. |
| Likidasyon kümesi | Toplam hacmin ≥%30'u, sınırın %2 fiyat mesafesinde | H4 için yoğunlaşma tanımı. |
| Hızlı geri tepme | Sınır taşmasının >%50'sini 1 adet 4H dönem içinde geri alma | H4 mekanik geri dönüş sinyali. |
| Fonlama normalleşmesi sonrası likidasyon | 2 dönem içinde mutlak fonlamada ≥%20 düşüş | H4 sonrası pozisyon reset göstergesi. |
| Aşırı long/short oranı | >2,0 veya <0,5 | Kaynakta kalabalık yönsel pozisyon göstergesi. |
| Yüksek pozisyon yoğunlaşması | Gini >0,7 | Kaynağın merkezileşme/manipülasyon riski için kullandığı eşik. |
Veri kalite eşikleri
Kaynak, zaman eşleşmesinde ±30 saniye doğruluk; spot fiyat anomalilerinde yakın döneme göre %10'dan büyük sıçramaları işaretleme; hacim doğrulamasında borsalar arası ortalamadan %30'dan büyük sapmaları inceleme; açık pozisyon tutarlılığında %5'ten büyük açıklanamayan farkları araştırma; emir defteri anlık görüntüsünde spread %1'i aşarsa veriyi dışlama gibi kalite kontrolleri önerir. Ayrıca fiyat tutarlılığı için medyan mutlak sapma (MAD) yaklaşımından söz edilir.
Kaynakta ölçülmüş ampirik performans sonucu var mı?
Hayır. Kaynakta belirli bir kripto para listesi üzerinde tamamlanmış örneklem büyüklüğü, veri başlangıç-bitiş tarihi, train/test bölünmesi, regresyon katsayıları, p değerleri, güven aralıkları, etki büyüklükleri, ROC/AUC, tahmin hatası, strateji getirisi veya out-of-sample performansı raporlanmamaktadır. Veri mimarisi ve eşikler, önerilen gelecekteki doğrulama çerçevesidir.
Kaynakta kullanılan “probability” ifadeleri
Çalışma analistlerin çoklu sinyal uyumu olduğunda yönsel çağrı güvenini “baseline 50-50” düzeyinden %70–80 olasılığa çıkarabileceğini söyler. Ancak bu yüzdeyi üreten kalibrasyon veri seti, olasılık modeli veya doğrulama tablosu sunulmamaktadır. Bu nedenle %70–80 ifadesi nicel olarak doğrulanmış model başarısı değil, kaynağın önerisel güven düzeyi anlatımıdır.
Kaynakta kullanılan kaldıraç önerileri
Kaynak, büyük kripto varlıklarda volatilite rejimine göre 20–50x aralığında kaldıraç limitlerinin uygun olabileceğini ve platform parametrelerinin dinamik biçimde ayarlanmasını önerir. Fakat bu “optimal” aralığı türeten optimizasyon fonksiyonu, tarihsel veri seti veya risk-kazanç karşılaştırması verilmemektedir. Aynı nedenle 100x, 125x veya benzeri örnekler sistemik risk tartışmasının parçası olarak okunmalı; evrensel güvenli kaldıraç sınırı olarak kabul edilmemelidir.
Bu Çalışma Ne Destekliyor, Ne Henüz Kanıtlamıyor?
Çalışma, 4H piyasa yapısı ile fonlama, likidite, açık pozisyon ve likidasyon dinamiklerinin birlikte ele alınabileceği tutarlı ve falsifiye edilebilir bir araştırma çerçevesi sunmayı destekler; ancak bu çerçevenin her piyasada tahmin gücü sağladığını, belirlenen eşiklerin optimal olduğunu veya önerilen işlem kurallarının kârlı olduğunu ampirik olarak henüz kanıtlamaz.
Çalışmanın desteklediği noktalar
- Perpetual fonlama mekanizması, spot-perpetual uyumunu korumaya yönelik ekonomik teşvik yapısının bir parçasıdır ve pozisyon taşıma maliyetini değiştirir.
- Fonlama oranını tek başına değil, sürekliliği ve 4H piyasa yapısıyla birlikte değerlendirmek için sınanabilir hipotezler kurulabilir.
- OI, emir defteri derinliği, basis, likidasyon yoğunluğu, gerçekleşmiş oynaklık ve mum yapısı tek bir ölçüm mimarisinde birleştirilebilir.
- Hipotezler için açık falsifikasyon koşulları ve veri kalite kontrolleri tanımlanabilir.
- 4H zaman çözünürlüğü, yazarların önerdiği teorik çerçevede kısa dönem gürültü ile daha uzun rejimlerin arasında pratik bir analiz katmanı olarak kullanılabilir.
Çalışmanın henüz desteklemediği genellemeler
- “4H bütün kripto para piyasaları için en iyi zaman dilimidir.”
- “Fonlama %0,05'i aşınca fiyat kesin olarak ortalamaya döner.”
- “Fonlama <%0,01 ve likidite göçü >%20 ise kırılma kesin başarılıdır.”
- “Long/short oranı >2 veya <0,5 olduğunda dönüş kaçınılmazdır.”
- “Çoklu sinyal uyumu gerçek dünyada %70–80 tahmin doğruluğu sağlar.”
- “20–50x kaldıraç bütün büyük kripto varlıklar için optimaldir.”
- “Kaynakta önerilen işlem protokolleri işlem maliyetleri ve risk sonrası kârlıdır.”
- “Piyasa bantları tek başına fonlama tarafından belirlenir.”
Kaynak içi tutarsızlıkların özeti
| Konu | Kaynakta görülen ifade | Verianla değerlendirmesi |
|---|---|---|
| Yıllıklandırma yöntemi | Formül doğrusal \(r_{8H}\times3\times365\) yapısında; notta “continuous compounding” deniyor. | İki ifade matematiksel olarak aynı yöntem değildir; sessizce birleştirilmedi. |
| 30 günlük %0,05/8H örneği | 1x için yaklaşık %5,5, 10x için %55 maliyet yazılıyor. | Aynı basit aritmetik 90 dönem × %0,05 = %4,5; 10x teminat perspektifinde yaklaşık %45 verir. Kaynak sayıları sonuç olarak düzeltilmedi, tutarsızlık olarak not edildi. |
| Ampirik güven yüzdeleri | Çoklu sinyalle analist güveninin %70–80'e çıkabileceği ileri sürülüyor. | Bu yüzdeleri doğrulayan kalibrasyon veya performans tablosu yok; önerisel iddia olarak korunuyor. |
| “Optimal” kaldıraç | Büyük kriptolar için rejime bağlı 20–50x aralığı öneriliyor. | Kaynakta optimizasyon deneyi gösterilmediği için kanıtlanmış optimum olarak sunulmuyor. |
Gelecek doğrulama için çalışmanın önerdiği yön
Kaynağın kendi sonucuna göre sonraki adım, tanımlanan hipotezleri çoklu piyasa döngülerinde ve farklı kripto varlıklarda tarihsel verilerle test etmek, istisnaları belgelemek ve eşikleri gerektiğinde yeniden kalibre etmektir. Özellikle 4H zaman diliminin gerçekten daha güçlü yapısal bilgi sağlayıp sağlamadığı, fonlama-yapı uyumunun kırılma başarısını ne ölçüde açıkladığı ve likidasyon yoğunluğunun bant dönüşlerinde bağımsız katkı sağlayıp sağlamadığı nicel olarak sınanmalıdır.
Kaynak ve Yöntem Notu
Özgün çalışma: WHO SETS THE RANGE? FUNDING MECHANICS AND 4H CONTEXT IN CRYPTO MARKETS
Yazarlar ve sıralama: Habib Badawi; Mohamed Hani; Taufikin Taufikin.
PDF'de belirtilen unvanlar: Prof. Habib Badawi; Dr. Mohamed Hani; Dr. Taufikin Taufikin.
Afiliasyonlar: Habib Badawi — Lebanese University, Beirut, Lebanon. Mohamed Hani — University of Akli Mohand Oulhaj-Bouira, Algeria. Taufikin Taufikin — Universitas Islam Negeri Sunan Kudus, Indonesia.
İletişim bilgileri: PDF ilk sayfasında her üç yazar için kurumsal e-posta adresi verilmektedir. Sorumlu yazar özel bir yıldız veya açık “corresponding author” etiketiyle tanımlanmamıştır.
Eşit katkı: Kaynak PDF'de eşit katkı beyanı bulunmamaktadır.
Kaynak türü: arXiv preprint / çalışma makalesi. Yüklenen PDF'de hakemli bir dergi kabulü veya yayımlanmış dergi sürümü bilgisi bulunmamaktadır.
arXiv kimliği: arXiv:2601.06084v1.
DOI: İkincil bibliyografik kayıtlarda 10.48550/arXiv.2601.06084 biçiminde arXiv DOI tanımlayıcısı listelenmektedir. Yüklenen PDF'nin içinde DOI yazmamaktadır.
Yayın tarihi: Yüklenen PDF içinde açık yayın tarihi bulunmamaktadır. ArXiv'e bağlı web kayıtlarında tarih alanı tutarlı görünmemektedir: bazı kayıtlar 31 Aralık 2025'i, bazı arXiv indeksleri v1 için 13 Ocak 2026'yı göstermektedir. Bu nedenle Verianla tek bir tarihi kesinleştirmemektedir.
Platform: arXiv.
Resmî bağlantı: https://arxiv.org/abs/2601.06084
Dergi / cilt / sayı / yayınevi: Kaynak PDF'de raporlanmamıştır.
Hakemlik durumu: Hakemli yayın olduğu doğrulanmamıştır; preprint olarak değerlendirilmiştir.
Lisans: Yüklenen PDF'nin görünür sayfalarında lisans beyanı bulunmamaktadır. ResearchGate kaydı CC BY 4.0 bilgisini göstermektedir; ancak Verianla ana bilimsel metni yine de kaynağın görsel ve tablo kompozisyonunu birebir kopyalamadan, bağımsız anlatım ve yeniden yapılandırılmış tablolarla üretmiştir.
Finansman: Kaynak PDF'de ayrı finansman beyanı bulunmamaktadır.
Çıkar çatışması: Kaynak PDF'de ayrı çıkar çatışması beyanı bulunmamaktadır.
Veri erişilebilirliği: Yeni ampirik veri seti yayımlanmamıştır; çalışma gelecekteki doğrulama için veri toplama mimarisi önerir.
Yazar katkıları / CRediT: Kaynak PDF'de raporlanmamıştır.
Temel yöntemsel sınır: Çalışma, geniş ölçekli ampirik doğrulama sunmayan teorik ve operasyonel bir çerçevedir. Eşiklerin, olasılıkların ve işlem karar protokollerinin çoğu test edilmek üzere önerilmiştir; doğrulanmış tahmin başarısı veya kârlılık sonucu olarak okunmamalıdır.
Kaynak içi teknik not: Fonlama yıllıklandırması ile “continuous compounding” ifadesi arasında yöntemsel uyumsuzluk ve %0,05/8 saatlik 30 günlük örnekte aritmetik fark bulunmaktadır. Verianla bu noktaları sessizce düzeltmemiş, görünür biçimde ayırmıştır.
Finansal kullanım uyarısı: Bu içerik akademik bir çalışmanın Türkçe bilimsel aktarımıdır. Herhangi bir kripto varlık için alım-satım, kaldıraç kullanımı, pozisyon büyüklüğü veya yatırım tavsiyesi değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir