


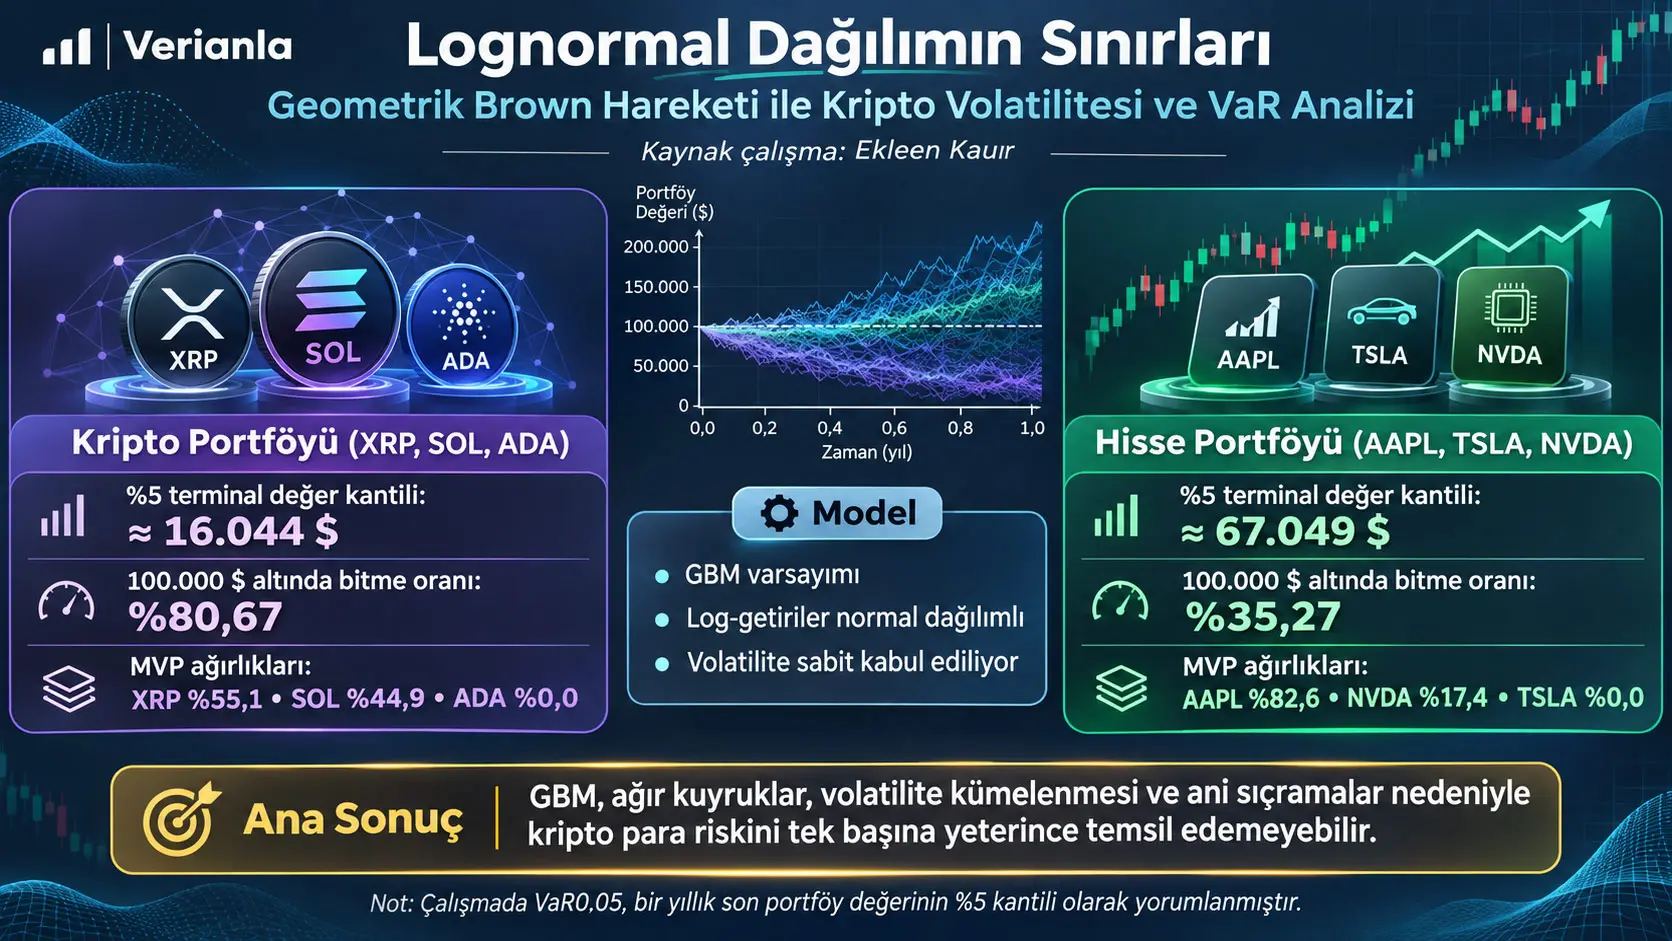
Geometrik Brown Hareketi (Geometric Brownian Motion, GBM), bir varlığın fiyatını sürekli zamanda deterministik bir sürüklenme bileşeni ile rastlantısal bir Brown hareketi bileşeninin birleşimi olarak modelleyen stokastik bir fiyat sürecidir. Bu çalışma, GBM'nin XRP, SOL ve ADA'dan oluşan bir kripto para portföyünün riskini ne ölçüde temsil edebildiğini incelemekte ve aynı hesaplama çerçevesini AAPL, TSLA ve NVDA'dan oluşan geleneksel hisse portföyüne uygulayarak karşılaştırmalı bir referans oluşturmaktadır. Model parametreleri bir yıllık tarihsel günlük log-getirilerden tahmin edilmiş, minimum varyans portföyleri oluşturulmuş ve varlıklar arasındaki tarihsel korelasyon Cholesky ayrıştırmasıyla 10.000 yollu Monte Carlo simülasyonuna taşınmıştır.
Çalışmanın kripto para Minimum Varyans Portföyü (Minimum Variance Portfolio, MVP) XRP için %55,1, SOL için %44,9 ve ADA için %0,0 ağırlık üretmiştir. Hisse portföyünde ise AAPL %82,6, NVDA %17,4 ve TSLA %0,0 ağırlık almıştır. Başlangıç portföy değeri 100.000 dolar kabul edildiğinde bir yıllık simülasyon sonu değerlerinin %5 kantili, yani çalışmanın VaR0.05 olarak adlandırdığı eşik, kripto portföyünde yaklaşık 16.044 dolar ve hisse portföyünde yaklaşık 67.049 dolar bulunmuştur. Simülasyon yollarının 100.000 doların altında sonlanma oranı kripto portföyünde %80,67, hisse portföyünde %35,27 olarak raporlanmıştır.
Bu sonuçların doğru okunması önemlidir. Çalışmadaki yaklaşık 16.044 dolar değeri doğrudan “16.044 dolar zarar” anlamına gelmez; bir yıllık son portföy değerinin alt %5'lik kantilidir. Başlangıç değeri ile kantil arasındaki fark yalnız cebirsel olarak ifade edilirse, kripto portföyü için yaklaşık 83.956 dolar, hisse portföyü için yaklaşık 32.951 dolar değer kaybına karşılık gelen eşikler elde edilir. Bu ikinci ifade çalışmanın ayrı bir ölçümü değil, kaynakta verilen 100.000 dolarlık başlangıç değeri ile son değer kantillerinin matematiksel dönüşümüdür.
Çalışmanın temel yorumu, sabit volatiliteye, sürekli fiyat yollarına ve normal dağılımlı log-getirilere dayanan GBM çerçevesinin kripto para piyasalarının ağır kuyruk, değişken volatilite, sıçrama ve stres dönemlerindeki korelasyon yapısı gibi özelliklerini tek başına yeterince temsil edemediğidir. Ancak PDF, seçilen veri döneminin kesin başlangıç ve bitiş tarihlerini, kullanılan veri sağlayıcısını, tahmin edilen sürüklenme ve volatilite değerlerini, sayısal kovaryans matrisini, rastgele sayı üreteci tohumunu veya bağımsız bir dış örneklem backtest protokolünü raporlamamaktadır. Bu nedenle sonuçlar, aynı koşullarda tamamen yeniden üretilebilir bir kripto risk sistemi veya geleceğe yönelik kesin tahmin olarak yorumlanmamalıdır.
Geometrik Brown Hareketi Kripto Para Riskini Neden Eksik Temsil Edebilir?
GBM, log-getirilerin normal dağılımlı, volatilitenin zaman içinde sabit ve fiyat yollarının sürekli olduğu varsayımlarına dayanır; çalışma ise kripto para getirilerinin ağır kuyruklar, volatilite kümelenmesi ve ani fiyat sıçramaları gibi bu varsayımlarla uyuşmayan davranışlar gösterebildiği gerekçesiyle GBM'yi nihai model değil, daha gelişmiş modeller için kasıtlı olarak seçilmiş temel bir karşılaştırma modeli olarak kullanmaktadır.
Çalışmanın araştırma problemi
Araştırmanın ana sorusu, geleneksel finansal modellemede temel başvuru noktalarından biri olan GBM'nin kripto para portföylerinde risk değerlendirmesi için yeterli olup olmadığıdır. Yazar bunun için doğrudan Bitcoin veya Ethereum yerine XRP, SOL ve ADA'dan oluşan üç varlıklı bir kripto portföyü seçmiş; aynı metodolojinin davranışını karşılaştırmak amacıyla AAPL, TSLA ve NVDA'dan oluşan üç varlıklı bir hisse portföyü oluşturmuştur.
GBM'nin seçilmesi, modelin kripto piyasası için en gelişmiş yöntem olduğunun iddia edilmesinden kaynaklanmamaktadır. Tam tersine çalışma, GBM'yi matematiksel olarak basit, yerleşik ve kısıtlayıcı varsayımlara sahip bir başlangıç ölçütü olarak kullanmaktadır. Böylece daha sonraki çalışmalar için “daha gelişmiş bir modelin en azından hangi zayıflıkları aşması gerekir?” sorusuna bir taban oluşturulması amaçlanmaktadır.
“Lognormal” ifadesini doğru anlamak
Çalışmanın başlığı ve bazı cümleleri “Lognormal” varsayımını öne çıkarmaktadır. Burada teknik bir ayrım yapılmalıdır. GBM altında fiyat düzeyi \(S_T\) lognormal dağılıma sahipken, fiyat oranının doğal logaritması olan log-getiri normal dağılımlıdır. Başka bir ifadeyle:
\[ S_T \text{ lognormal ise, } \ln\left(\frac{S_T}{S_0}\right) \text{ normal dağılımlıdır.} \]
Kaynak bazı bölümlerde “lognormal returns” biçiminde daha gevşek bir ifade kullanmaktadır; ancak yine aynı kaynak GBM denklemini açıklarken log-getirilerin normal dağılımlı olduğunu açıkça belirtir. Verianla anlatımında matematiksel olarak daha kesin olan bu ayrım korunmaktadır.
Normal dağılım, lognormal dağılım ve ağır kuyruk ne demektir?
Normal dağılım, ortalama çevresinde simetrik olan ve ortalamadan çok uzak değerlerin giderek daha düşük olasılıkla gerçekleştiği klasik çan biçimli dağılımdır. Lognormal dağılım ise doğal logaritması normal dağılan, yalnız pozitif değerler alan ve sağa çarpık olabilen bir dağılımdır. GBM'de fiyatın negatif olmaması bu yapının önemli matematiksel sonuçlarından biridir.
Ağır kuyruk ise dağılımın uç bölgelerinde normal dağılımın öngördüğünden daha fazla olasılık kütlesi bulunması anlamına gelir. Finansal açıdan bunun önemi, çok büyük fiyat değişimlerinin normal modele göre beklenenden daha sık ortaya çıkabilmesidir. Çalışma kripto para piyasasının bu tür ağır kuyruk davranışları sergilediğini literatüre dayanarak model sınırlılığı olarak tartışmaktadır.
Bununla birlikte bu PDF'de XRP, SOL ve ADA için örneğin örneklem kurtosisi, Jarque-Bera testi, Q-Q grafiği, Shapiro-Wilk testi veya başka bir normalite testi sonucu verilmemektedir. Bu nedenle “seçilen bir yıllık veri setinin normal dağılım varsayımını şu testte şu p-değeriyle reddettiği” şeklinde ek bir sonuç çıkarılamaz.
Varyans neden risk ölçümünde kullanılıyor?
Kaynak, sürekli bir rassal değişkenin varyansını aşağıdaki yapı ile verir:
\[ \sigma^2=\int_{-\infty}^{\infty}(x-\mu)^2 f(x)\,dx \]
Bu denklem bir dağılımın değerlerinin ortalama etrafında ne kadar yayıldığını ölçer. \(x\), rassal değişkenin olası değerini; \(\mu\), ortalamayı; \(f(x)\), olasılık yoğunluk fonksiyonunu; \(\sigma^2\) ise varyansı temsil eder.
Denklemdeki \((x-\mu)\) terimi her değerin ortalamadan uzaklığını gösterir. Uzaklık karesi alındığı için ortalamanın hem altında hem üstünde bulunan sapmalar pozitif katkı yapar ve büyük sapmalar küçük sapmalara göre daha güçlü ağırlık kazanır. Olasılık yoğunluğu \(f(x)\) ise her bölgenin toplam varyansa yaptığı katkıyı ağırlıklandırır.
Finansal modelleme bağlamında varyans veya onun karekökü olan standart sapma, getirilerin oynaklığını özetlemek için kullanılır. Ancak varyans yükseliş ve düşüş yönündeki sapmaları matematiksel olarak birlikte değerlendirir; tek başına yalnız aşağı yönlü kaybı ölçmez. Çalışmanın ayrıca VaR kullanmasının nedenlerinden biri, dağılımın aşağı yönlü bölümüne daha doğrudan bakabilmektir.
Portföyün beklenen getirisi nasıl hesaplanır?
Kaynak, \(N\) varlıktan oluşan bir portföyün beklenen getirisini varlık getirilerinin portföy ağırlıklarıyla çarpılmış toplamı olarak verir:
\[ R_p=\sum_{i=1}^{N} w_i R_i \]
Burada \(R_p\) portföy getirisi, \(w_i\) \(i\). varlığın portföy ağırlığı ve \(R_i\) ilgili varlığın getirisidir. Örneğin bir varlığın ağırlığı arttığında, diğer koşullar aynı kalırsa o varlığın getirisi toplam portföy getirisinde daha büyük etkiye sahip olur.
Bu formülün kendisi portföy riskini hesaplamaz. Risk açısından varlıkların yalnız tek tek volatilitesi değil, birbirleriyle birlikte nasıl hareket ettikleri de önemlidir. Bu nedenle çalışma portföy varyansına ve kovaryansa geçmektedir.
Portföy varyansı neden yalnız tek tek volatilitelere bakmaz?
Kaynak portföy varyansını varlıkların bireysel varyansları ile varlık çiftleri arasındaki kovaryansların birleşimi olarak ifade eder:
\[ \sigma_p^2= \sum_{i=1}^{N} w_i^2\sigma_i^2+ \sum_{i=1}^{N}\sum_{\substack{j=1\\j\neq i}}^{N}w_iw_j\sigma_{ij} \]
\(\sigma_p^2\) portföy varyansını, \(w_i\) ve \(w_j\) portföy ağırlıklarını, \(\sigma_i^2\) tek bir varlığın varyansını ve \(\sigma_{ij}\) iki varlığın kovaryansını temsil eder.
İlk toplam, her varlığın kendi oynaklığından kaynaklanan risk katkısını taşır. İkinci bölüm ise varlıkların birlikte hareketinin portföy riskini nasıl değiştirdiğini temsil eder. İki varlık güçlü biçimde aynı yönde hareket ediyorsa çeşitlendirme yararı azalabilir. Hareketleri daha bağımsız veya ters yönlü olduğunda ise belirli koşullarda toplam portföy varyansı düşebilir.
Çalışmanın kripto para simülasyonunda korelasyonu tamamen yok saymaması bu nedenle önemlidir. Modelin dağılımsal varsayımları kısıtlayıcı olsa da XRP, SOL ve ADA'nın birbirinden bağımsız hareket ettiği varsayılmamış; tarihsel kovaryans yapısı simülasyona dahil edilmiştir.
Minimum Varyans Portföyü nedir?
Minimum Varyans Portföyü (Minimum Variance Portfolio, MVP), tanımlanan varlık evreni ve optimizasyon kısıtları altında portföy volatilitesini mümkün olan en düşük düzeye indirmeyi amaçlayan portföydür. Çalışmanın ana sonuçları bu portföy tipi üzerinden verilmiştir.
Kaynak ayrıca Maksimum Sharpe Oranı Portföyünü (Maximum Sharpe Ratio Portfolio, MSRP) teorik çerçevede tanıtır. Sharpe oranı:
\[ S=\frac{R_p-R_f}{\sigma_p} \]
şeklindedir. \(R_p\) portföy getirisi, \(R_f\) risksiz getiri ve \(\sigma_p\) portföy volatilitesidir. Pay, risksiz getiriye göre elde edilen fazla getiriyi; payda ise bu getiriyi elde ederken taşınan toplam volatiliteyi temsil eder.
Ancak kaynak sonuç bölümünde MSRP ağırlıkları veya kullanılan sayısal \(R_f\) değeri raporlanmamaktadır. Ana karşılaştırma MVP üzerinden yapılmaktadır. Bu nedenle Verianla anlatımında Sharpe oranı yöntemin teorik arka planı olarak açıklanmış, çalışmada bulunmayan MSRP sonucu üretilmemiştir.
Wiener süreci nedir?
GBM'nin rastlantısal bileşeninin temelinde Wiener süreci veya Brown hareketi \(W_t\) bulunur. Kaynak üç temel özelliği vurgular: ayrık zaman aralıklarındaki artışların bağımsız olması, artışların normal dağılıma sahip olması ve yolun zaman boyunca sürekli olması.
Kısa bir \(\Delta t\) zaman aralığındaki artış için:
\[ W_{t+\Delta t}-W_t \sim \mathcal{N}(0,\Delta t) \]
ilişkisi kullanılır. Bunun anlamı Brown hareketinin ortalama değişiminin sıfır, varyansının ise geçen zaman miktarıyla orantılı olmasıdır. Zaman aralığı büyüdükçe rastlantısal sapmanın dağılımı da genişler.
GBM stokastik diferansiyel denklemi
Çalışmanın temel fiyat modeli aşağıdaki stokastik diferansiyel denklemdir:
\[ dS_t=\mu S_t\,dt+\sigma S_t\,dW_t \]
\(S_t\): \(t\) anındaki varlık fiyatıdır.
\(dS_t\): çok küçük bir zaman aralığındaki fiyat değişimidir.
\(\mu\): sürüklenme veya beklenen büyüme oranıdır.
\(\sigma\): volatilite parametresidir.
\(dt\): küçük zaman artımıdır.
\(dW_t\): Wiener sürecindeki rastlantısal artıştır.
Denklemin ilk kısmı \(\mu S_tdt\), fiyatın sistematik veya deterministik sürüklenmesini temsil eder. İkinci kısım \(\sigma S_tdW_t\), rastlantısal hareketin fiyat üzerindeki etkisidir. Her iki terimin de \(S_t\) ile çarpılması, mutlak fiyat değişiminin mevcut fiyat düzeyiyle orantılı hale gelmesine neden olur.
GBM'nin önemli varsayımlarından biri \(\sigma\)'nın model ufku boyunca sabit kabul edilmesidir. Çalışmanın kripto para piyasası açısından sorguladığı temel noktalardan biri tam olarak budur: gerçek kripto volatilitesi zaman içinde kümelenebilir ve rejim değiştirebilirken tek bir sabit \(\sigma\) değeri bu davranışı temsil etmekte yetersiz kalabilir.
Ayrık zamanlı simülasyonda kullanılan dağılım
Kaynak, GBM yolunun ayrık zaman adımlarında aşağıdaki log-getiri ilişkisiyle üretildiğini belirtir:
\[ \ln\left(\frac{S_{t+\Delta t}}{S_t}\right) \sim \mathcal{N}\left( \left(\mu-\frac{1}{2}\sigma^2\right)\Delta t, \sigma^2\Delta t \right) \]
Sol taraftaki ifade bir zaman adımındaki log-getiridir. Normal dağılımın ortalaması \(\left(\mu-\frac{1}{2}\sigma^2\right)\Delta t\), varyansı ise \(\sigma^2\Delta t\) olarak belirlenir.
\(-\frac{1}{2}\sigma^2\) düzeltmesi, GBM çözümünde fiyatın üstel dönüşümünden ortaya çıkan matematiksel terimdir. Bu terimi çıkarmak veya yalnız \(\mu\Delta t\) kullanmak kaynakta verilen GBM yapısını değiştireceğinden Verianla gösteriminde korunmuştur.
Çalışmada \(\Delta t=1/252\) kullanılmıştır. Bu seçim bir yıllık finansal modelleme ufkunun yaklaşık 252 işlem gününe ayrıldığı anlamına gelir. Toplam simülasyon ufku \(T=1\) yıldır.
Maksimum Olabilirlik Tahmini ne yapıyor?
Kaynak, yıllıklaştırılmış sürüklenme \(\mu\) ve volatilite \(\sigma\) parametrelerinin bir yıllık tarihsel günlük log-getirilerden Maksimum Olabilirlik Tahmini (Maximum Likelihood Estimation, MLE) kullanılarak elde edildiğini belirtmektedir.
Kavramsal olarak MLE, gözlenen log-getiri serisini varsayılan olasılık modeli altında en olası kılan parametre değerlerini seçmeye çalışır. Ancak kaynak PDF, kullanılan MLE amaç fonksiyonunu, elde edilen \(\mu\) ve \(\sigma\) değerlerini veya her varlığın tahmin tablosunu vermemektedir. Bu nedenle bu çalışmanın sayısal MLE sonuçları Verianla tarafından türetilemez.
Tarihsel veri hakkında ne biliyoruz, ne bilmiyoruz?
| Öğe | Kaynakta verilen bilgi | Yorum sınırı |
|---|---|---|
| Tarihsel veri uzunluğu | Bir yıllık günlük log-getiriler | Kesin başlangıç ve bitiş tarihleri verilmemiştir. |
| Kripto varlıkları | XRP-USD, SOL-USD, ADA-USD | Bitcoin ve Ethereum ana portföye dahil edilmemiştir. |
| Hisse varlıkları | AAPL, TSLA, NVDA | Karşılaştırma portföyüdür. |
| Başlangıç fiyatı | Çalıştırma sırasında dinamik olarak alınmıştır. | Veri sağlayıcısı ve tam zaman damgası açıkça verilmemiştir. |
| Drift ve volatilite | MLE ile tahmin edilip yıllıklaştırılmıştır. | Sayısal varlık-bazlı değerler verilmemiştir. |
| Kovaryans | Tarihsel varlık ilişkilerinden hesaplanıp yıllıklaştırılmıştır. | Sayısal kovaryans matrisi yayımlanmamıştır. |
| Optimizasyon | SLSQP ile Minimum Varyans Portföyü | Tüm optimizasyon kısıtları ve solver toleransları ayrıntılı verilmemiştir. |
| Monte Carlo | 10.000 yol, T=1 yıl, Δt=1/252 | Rastgele sayı tohumu raporlanmamıştır. |
| Backtest | Kaynak “backtesting” ifadesini kullanmaktadır. | Ayrı bir gerçekleşmiş dış örneklem VaR ihlal testi protokolü ayrıntılı biçimde raporlanmamıştır. |
SLSQP optimizasyonunun çalışmadaki rolü
Minimum varyans ağırlıkları Sequential Least Squares Programming (SLSQP) adlı kısıtlı optimizasyon yöntemiyle hesaplanmıştır. SLSQP'nin buradaki bilimsel görevi, tarihsel kovaryans yapısı altında portföy volatilitesini en düşük hale getiren varlık ağırlıklarını bulmaktır.
Kaynak “constrained optimization” ifadesini kullanmasına rağmen kısıtların tüm matematiksel biçimini ayrı ayrı yazmamaktadır. Özellikle ağırlık sınırları, short-selling izni, toleranslar ve solver'ın başlangıç noktası ayrıntılı olarak verilmemiştir. Sonuç ağırlıklarından hareketle bu ayrıntıları geriye doğru kesinmiş gibi tahmin etmek doğru değildir.
Cholesky ayrıştırması neden kullanılıyor?
Bağımsız standart normal şoklar doğrudan her varlığa ayrı ayrı uygulanırsa XRP, SOL ve ADA arasındaki tarihsel ortak hareket yapısı kaybolur. Çalışma bunu önlemek için yıllıklaştırılmış kovaryans matrisini Cholesky ayrıştırmasıyla dönüştürmektedir.
Kaynakta temel ilişki:
\[ \Sigma=LL^{T} \]
şeklinde verilir. \(\Sigma\), varlıkların kovaryans matrisidir; \(L\), alt üçgensel Cholesky matrisidir; \(L^T\) ise bu matrisin transpozudur.
Bağımsız standart normal rassal şok vektörü \(Z\), bu matrisle dönüştürüldüğünde birbirinden tamamen bağımsız şoklar yerine tarihsel kovaryans yapısını taşıyan korelasyonlu şoklar elde edilir. Kaynak kullanılan vektör yönelimine göre sonucu \(ZL^T\) biçiminde ifade etmektedir.
Buradaki önemli nokta şudur: Cholesky işlemi GBM'nin ağır kuyruk veya zamanla değişen volatilite sorununu çözmez. Yalnız simülasyondaki varlıkların birbirleriyle olan doğrusal bağımlılık yapısının tarihsel kovaryansla uyumlu olmasını sağlar. Dolayısıyla korelasyon eklenmesi, normal dağılım ve sabit volatilite varsayımlarını ortadan kaldırmaz.
Bu Çalışmadaki VaR0.05 Tam Olarak Neyi Gösteriyor?
Çalışmadaki VaR0.05, 100.000 dolarlık başlangıç portföyünün bir yıl sonraki simüle edilmiş değerleri arasındaki %5 alt kantildir; dolayısıyla yaklaşık 16.044 dolar veya 67.049 dolar doğrudan zarar miktarı değil, simüle edilen son portföy değerinin eşik seviyesidir.
VaR kavramının genel anlamı
Riske Maruz Değer (Value-at-Risk, VaR), belirli bir zaman ufku ve olasılık düzeyi altında kayıp dağılımının kuyruk bölgesini özetleyen risk ölçüsüdür. Kaynak örnek olarak 95% güven düzeyinde bir günlük 10.000 dolarlık VaR'ın, model altında bir günde 10.000 dolardan fazla kayıp yaşama olasılığının %5 olduğu anlamına geldiğini açıklamaktadır.
Ancak çalışmanın hesaplamasında doğrudan kayıp değişkeninin pozitif VaR tutarı yerine son portföy değerinin %5 kantili raporlanmıştır:
\[ Q_{0.05}(V_T) \]
Burada \(V_T\), bir yıllık ufkun sonundaki portföy değeridir ve \(Q_{0.05}\), bu dağılımın %5 kantilini gösterir.
Başlangıç değeri \(V_0=100{,}000\) dolar olduğundan, son değer kantilini geleneksel bir aşağı yönlü kayıp eşiğine dönüştürmek için kavramsal olarak:
\[ L_{0.05}=V_0-Q_{0.05}(V_T) \]
yazılabilir. Bu denklem çalışmada ayrı bir sonuç olarak verilmemiştir; yalnız kaynağın son-değer kantilini nasıl okumak gerektiğini açıklayan cebirsel dönüşümdür.
| Portföy | Başlangıç değeri | Kaynakta VaR0.05 adıyla verilen %5 son-değer kantili | Başlangıçtan farkı |
|---|---|---|---|
| Kripto para GBM portföyü | 100.000 $ | ≈ 16.044 $ | ≈ 83.956 $ |
| Geleneksel hisse GBM portföyü | 100.000 $ | ≈ 67.049 $ | ≈ 32.951 $ |
Son sütundaki değerler yeni Monte Carlo sonuçları değildir. Yalnız kaynakta verilen başlangıç değeri ile yaklaşık son-değer kantillerinin çıkarılmasıyla elde edilen öğretici aritmetik karşılıklardır.
“%5 güven düzeyi” ifadesi neden dikkatli okunmalı?
Kaynak yer yer VaR0.05 için “5% confidence level” ifadesini kullanmaktadır. Aynı kaynak bunun son değer dağılımının 5th percentile, yani %5 kantili olduğunu da açıkça belirtir. Standart finans terminolojisinde aşağı kuyruktaki %5 olasılık genellikle %95 güven düzeyindeki VaR ile ilişkilendirilir. Bu nedenle Verianla anlatımında kaynak sembolü olan VaR0.05 korunmuş, ancak “%5 kantil” ile “%95 güven” kavramlarının birbirine ters kuyruk ifadeleri olabileceği açıklanmıştır.
Kaynak sonuç paragrafındaki yaklaşık %17 ifadesi
Kaynak sonuç bölümünde kripto portföyünün en kötü %5 senaryoda başlangıç değerinin “yaklaşık %17'sini” koruduğu belirtilmektedir. Sonuç tablosundaki yaklaşık 16.044 dolar değeri 100.000 dolarlık başlangıcın yaklaşık %16,0'ına karşılık gelir. Kaynak değerinin kendisi yaklaşık işaretiyle verildiğinden bu fark çalışma sonucunu tersine çeviren bir tutarsızlık değildir; ancak Verianla metninde tablodaki sayısal değer ile açıklama paragrafının yuvarlaması birbirine karıştırılmamıştır.
%80,67 Kayıp Oranı Gerçek Piyasadaki VaR İhlal Oranı mıdır?
Hayır. Kaynakta raporlanan %80,67 ve %35,27 değerleri, 10.000 Monte Carlo senaryosunun bir yıllık sonunda başlangıç portföy değeri olan 100.000 doların altında kalma oranlarıdır; PDF'de bu oranların bağımsız bir gerçekleşmiş piyasa dönemindeki VaR ihlallerinin sayılmasıyla elde edildiğini gösteren ayrıntılı bir dış örneklem backtest protokolü verilmemektedir.
Simülasyon olasılığı ile gerçek dünya doğrulaması arasındaki fark
Bir Monte Carlo simülasyonu, tanımlanan model varsayımları altında çok sayıda olası yol üretir. Dolayısıyla simülasyon içindeki “kayıp olasılığı”, kullanılan \(\mu\), \(\sigma\), kovaryans, GBM dağılımı ve diğer model varsayımlarına koşulludur.
Gerçek bir VaR backtest'i ise tahmin edilen VaR değerinin daha sonra gerçekten gözlenen getiriler karşısında kaç kez aşıldığını inceler. Böyle bir doğrulamada tahmin dönemi ile test dönemi, ihlal sayısı, beklenen ihlal oranı ve çoğu zaman istatistiksel backtest ölçütleri açıkça tanımlanır.
Kaynak “backtesting” ve “VaR violations” dilini kullanmakla birlikte PDF'nin yöntem bölümünde bu tür ayrıntılı bir dış örneklem prosedürü raporlanmamaktadır. Bu nedenle %80,67 değeri “gerçek piyasada model %80,67 oranında yanlış çıktı” biçiminde yeniden yorumlanamaz.
Monte Carlo simülasyonu ne yapıyor?
Her portföy için 10.000 farklı hipotetik fiyat yolu üretilmiştir. Her yol, tarihsel veriden tahmin edilen parametreler ile GBM dağılımından ve Cholesky yoluyla korelasyonlandırılmış rassal şoklardan oluşmaktadır. Yollar bir yıllık ufuk boyunca 1/252 zaman adımıyla ilerletilir ve her yolun yıl sonundaki portföy değeri kaydedilir.
Bu 10.000 terminal değerin oluşturduğu dağılımdan iki farklı sonuç çıkarılmıştır:
- %5 kantilindeki terminal portföy değeri.
- Terminal değerin 100.000 dolarlık başlangıç değerinden düşük olduğu yolların oranı.
Bu iki ölçü birbirinden farklı bilgi taşır. Birincisi dağılımın alt kuyruğundaki seviye hakkında bilgi verir; ikincisi ise portföyün başlangıç değerinin altında bitme sıklığını gösterir.
Minimum Varyans Portföyü ağırlıkları
| Portföy | Varlık | MVP ağırlığı |
|---|---|---|
| Kripto para | XRP | %55,1 |
| Kripto para | SOL | %44,9 |
| Kripto para | ADA | %0,0 |
| Hisse | AAPL | %82,6 |
| Hisse | NVDA | %17,4 |
| Hisse | TSLA | %0,0 |
ADA ve TSLA'nın %0 ağırlık alması, bu varlıkların genel olarak “değersiz”, “yatırıma uygun değil” veya her zaman portföyden çıkarılması gerektiği anlamına gelmez. Sonuç yalnız bu çalışmada kullanılan tarihsel dönem, tahmin edilen kovaryans yapısı, seçilen varlık evreni ve optimizasyon çerçevesi altında minimum varyans çözümünü ifade eder.
Kaynak, ADA'nın tarihsel drift, volatilite ve diğer iki kripto varlığıyla ortak hareket yapısının bu optimizasyon içinde marjinal varyans katkısını artırdığını yorumlamaktadır. Ancak sayısal kovaryans matrisi yayımlanmadığı için ADA'nın sıfır ağırlığının hangi tek tek kovaryans terimlerinden ne büyüklükte kaynaklandığını bağımsız olarak hesaplamak mümkün değildir.
Kripto ve hisse portföylerinin sonuçları
| Portföy | VaR0.05 / %5 terminal değer kantili | 100.000 $ altında biten simülasyon oranı |
|---|---|---|
| Kripto para: XRP, SOL, ADA | ≈ 16.044 $ | %80,67 |
| Hisse: AAPL, TSLA, NVDA | ≈ 67.049 $ | %35,27 |
Kaynak sayfa 6'daki simülasyon figürleri ne anlatıyor?
Kaynak çalışmanın sonuç sayfasında her portföy için iki tür görsel bulunmaktadır: birincisi çok sayıda simüle edilmiş fiyat yolunun zaman boyunca nasıl yayıldığını gösteren yol demeti, ikincisi ise simülasyon sonundaki portföy değerlerinin dağılımını gösteren histogramdır. Hisse ve kripto portföyleri bu yapıyla yan yana sunulmuştur.
Ancak PDF, bu figürleri oluşturan 10.000 ayrı terminal değeri veya bütün ara zaman noktalarını tablo halinde yayımlamamaktadır. Bu nedenle Verianla için kaynak yol bulutunu dijitalize edip kesin veriymiş gibi yeniden çizmek veya yeni rassal yollar üretip kaynağın Şekil 1–2'siymiş gibi göstermek bilimsel olarak doğru değildir. Yukarıdaki SVG'ler yalnız kaynak metin ve tablosunda açıkça verilen doğrulanabilir sayılardan oluşturulmuştur.
GBM'nin çalışmada tartışılan dört temel sınırlılığı
| Sınırlılık | GBM varsayımıyla çatışması | Risk ölçümüne olası etkisi |
|---|---|---|
| Ağır kuyruklu dağılımlar | Normal dağılım uç olaylara daha düşük olasılık verir. | Uç kayıpların olasılığı ve büyüklüğü olduğundan düşük temsil edilebilir. |
| Sabit olmayan volatilite | GBM sabit σ varsayar. | Volatilite kümelenmesi ve yüksek volatilite rejimleri yeterince izlenemeyebilir. |
| Fiyat sıçramaları | GBM fiyat yolunun sürekli olduğunu varsayar. | Ani ve kesikli büyük hareketler model yapısında doğrudan temsil edilmez. |
| Piyasa verimsizlikleri ve değişen korelasyon | Tarihsel doğrusal kovaryans gelecekte sabit kalmak zorunda değildir. | Stres dönemlerinde çeşitlendirme yararı beklenenden farklı olabilir. |
Bu tablo kaynakta tartışılan sınırlılıkların bağımsız Verianla düzenidir. Çalışmanın kendisi seçilen veri üzerinde her sınırlılık için ayrı bir hipotez testi veya etki büyüklüğü raporlamamaktadır. Örneğin “sıçramaların VaR'ı tam olarak X dolar değiştirdiği” veya “volatilite kümelenmesinin şu katsayıyla ölçüldüğü” biçiminde bir sonuç kaynakta bulunmadığından üretilmemiştir.
Gelecek çalışmalar için tartışılan davranışlar
Yazar, sonraki modelleme çalışmalarında GBM'nin dışında ele alınması gereken bir dizi stilize olguya işaret etmektedir:
- Asimetrik volatilite / kaldıraç etkisi: negatif ve pozitif şokların gelecek volatilite üzerinde aynı etkiyi göstermeyebilmesi.
- Volatilite kümelenmesi: büyük fiyat hareketlerini başka büyük hareketlerin, sakin dönemleri ise başka sakin dönemlerin takip etme eğilimi.
- Ortalamaya dönüş: volatilitenin uzun dönemli bir seviyeye geri dönme eğiliminin araştırılması.
- Volatilite kalıcılığı: büyük bir şokun volatilite üzerindeki etkisinin bir süre devam etmesi.
- Kuyruk bağımlılığı ve ağır kuyruklar: birden fazla varlığın uç piyasa koşullarında birlikte aşırı hareket etmesinin incelenmesi.
Bunlar bu çalışmada yeni modellerle ölçülmüş nihai sonuçlar değildir. Kaynak bunları mevcut GBM benchmarkının sınırlarından hareketle sonraki araştırma serisinin hedefleri olarak sunmaktadır.
Çalışmanın desteklediği sonuçlar
- Kaynakta kullanılan GBM-Monte Carlo çerçevesi altında kripto ve hisse portföylerinin terminal değer dağılımları belirgin biçimde farklı sonuçlar vermiştir.
- Kripto MVP'si XRP %55,1 ve SOL %44,9 ağırlıkla oluşmuş, ADA %0 ağırlık almıştır.
- Hisse MVP'si AAPL %82,6 ve NVDA %17,4 ağırlıkla oluşmuş, TSLA %0 ağırlık almıştır.
- Kripto portföyünün %5 terminal değer kantili yaklaşık 16.044 dolar, hisse portföyününki yaklaşık 67.049 dolardır.
- 100.000 dolar başlangıç değerinin altında sona eren simülasyon oranı kripto portföyünde %80,67, hisse portföyünde %35,27'dir.
- Yazar bu sonuçları GBM'nin kripto risk modellemesinde daha gelişmiş volatilite ve kuyruk modelleri için bir benchmark olarak kullanılmasının gerekçesi şeklinde yorumlamaktadır.
Çalışmanın desteklemediği genellemeler
- Kripto para portföylerinin gerçek dünyada her yıl %80,67 olasılıkla zarar edeceği sonucu çıkarılamaz.
- XRP'nin her zaman %55,1, SOL'un her zaman %44,9 portföy ağırlığına sahip olması gerektiği söylenemez.
- ADA'nın yatırım için değersiz veya portföy çeşitlendirmesinde hiçbir zaman yararsız olduğu sonucu çıkarılamaz.
- TSLA'nın her minimum varyans portföyünde %0 ağırlık alacağı söylenemez.
- 16.044 dolar değeri doğrudan “kripto portföyünün VaR zararı 16.044 dolardır” şeklinde okunamaz.
- Çalışma, gelecekteki kripto fiyatlarını 10.000 simülasyondan biriyle doğru biçimde tahmin ettiğini göstermemektedir.
- Kaynakta raporlanan farklar için ayrı p-değerleri veya güven aralıkları verilmediğinden “istatistiksel anlamlılık” sonucu eklenemez.
- Çalışmada ağır kuyruk, sıçrama ve volatilite kümelenmesi için seçili veri setinde ayrı nicel testler raporlanmadığından bu özelliklerin büyüklüğü bu PDF'den hesaplanamaz.
- Model gerçek piyasa stres testleri, düzenleyici sermaye yeterliliği veya yatırım stratejisi başarısı için bağımsız saha doğrulaması sunmamaktadır.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma hesaplamalı finansal modelleme ve Monte Carlo simülasyonuna dayanmaktadır. İki ayrı üç-varlıklı portföy aynı genel modelleme zincirinden geçirilmiştir:
- XRP-USD, SOL-USD ve ADA-USD'den kripto para portföyü oluşturulmuştur.
- AAPL, TSLA ve NVDA'dan karşılaştırma hisse portföyü oluşturulmuştur.
- Bir yıllık tarihsel günlük log-getiriler kullanılmıştır.
- Sürüklenme ve volatilite MLE ile tahmin edilerek yıllıklaştırılmıştır.
- Tarihsel kovaryans matrisi hesaplanmış ve yıllıklaştırılmıştır.
- SLSQP ile Minimum Varyans Portföyü ağırlıkları elde edilmiştir.
- Kovaryans matrisi Cholesky ayrıştırmasına tabi tutulmuştur.
- Bağımsız standart normal rassal şoklar tarihsel korelasyonu taşıyacak biçimde dönüştürülmüştür.
- GBM ile 10.000 fiyat yolu, bir yıllık ufukta ve Δt=1/252 adımlarla simüle edilmiştir.
- 10.000 terminal portföy değerinin %5 kantili hesaplanmıştır.
- Ayrıca terminal değerin 100.000 doların altında kaldığı simülasyonların oranı hesaplanmıştır.
Modelin bilinen sayısal ayarları
| Parametre / öğe | Kaynak değeri |
|---|---|
| Tarihsel tahmin penceresi | 1 yıllık günlük log-getiriler |
| Simülasyon yolu sayısı | 10.000 |
| Simülasyon ufku | T = 1 yıl |
| Zaman adımı | Δt = 1/252 |
| Başlangıç portföy değeri | 100.000 $ |
| Parametre tahmini | Maximum Likelihood Estimation |
| Portföy optimizasyonu | SLSQP ile Minimum Varyans Portföyü |
| Varlık bağımlılığı | Tarihsel yıllıklaştırılmış kovaryans + Cholesky ayrıştırması |
| Aşağı kuyruk ölçütü | Terminal değer dağılımının %5 kantili |
Kripto portföyünün sonucu
XRP, SOL ve ADA'dan oluşan Minimum Varyans Portföyünde ağırlıklar sırasıyla %55,1, %44,9 ve %0,0 olarak bulunmuştur. Bir yıllık 10.000 GBM yolunun terminal değerleri değerlendirildiğinde %5 kantili yaklaşık 16.044 dolar olarak raporlanmıştır. Terminal değerin başlangıç değeri olan 100.000 doların altında kaldığı simülasyonların oranı %80,67'dir.
Kaynak bu tabloyu GBM/lognormal çerçevenin kripto para riskini yeterli biçimde temsil edemediğine yönelik güçlü bir uyarı olarak yorumlamaktadır. Ancak sonuç modelin kendi varsayımları altında üretilmiştir; bağımsız gerçek piyasa doğrulamasıyla aynı şey değildir.
Hisse portföyünün sonucu
AAPL, TSLA ve NVDA'dan oluşan karşılaştırma portföyünde ağırlıklar AAPL %82,6, NVDA %17,4 ve TSLA %0,0 olarak bulunmuştur. Aynı modelleme yaklaşımı altında bir yıllık terminal değer dağılımının %5 kantili yaklaşık 67.049 dolar, 100.000 dolar altında sonlanma oranı ise %35,27 olarak raporlanmıştır.
Aynı model iki portföyde kullanıldığı için karşılaştırmanın temel değeri, modelleme zinciri sabit tutulduğunda sonuç dağılımlarının nasıl farklılaştığını göstermesidir. Bununla birlikte iki portföyün varlık sayısının aynı olması, piyasa yapılarının veya risk kaynaklarının eşdeğer olduğu anlamına gelmez.
Modelin yeniden üretilebilirliğini sınırlayan eksikler
Çalışma temel algoritmik zinciri açıklamakla birlikte tam sayısal yeniden üretim için gerekli bazı bilgiler PDF'de bulunmamaktadır:
- Bir yıllık tarihsel veri penceresinin kesin başlangıç ve bitiş tarihleri.
- Fiyat ve getiri verisinin hangi veri sağlayıcısından alındığı.
- Veri temizleme, eksik gün ve saat dilimi işlemleri.
- Her varlık için tahmin edilen yıllık \(\mu\) ve \(\sigma\) değerleri.
- Sayısal korelasyon ve kovaryans matrisleri.
- SLSQP optimizasyonundaki bütün matematiksel kısıtlar ve toleranslar.
- Rastgele sayı üretici tohumu.
- Monte Carlo kodunun veya çalıştırma ortamının ayrıntıları.
- Bağımsız train/test veya estimation/backtest tarih ayrımı.
- VaR tahmininin gerçek gerçekleşmiş getirilere karşı ayrıntılı ihlal testi.
Bu eksikler çalışmanın raporlanan sonuçlarını otomatik olarak geçersiz kılmaz; ancak başka bir araştırmacının yalnız PDF'yi kullanarak tam olarak aynı 10.000 yolu, aynı kantilleri ve aynı optimizasyon çözümünü yeniden üretmesini sınırlar.
İstatistiksel anlamlılık hakkında sınır
Kaynak kripto ve hisse sonuçları arasında büyük sayısal farklar raporlamaktadır. Bununla birlikte sonuç bölümünde bu farklar için ayrı bir hipotez testi, p-değeri, güven aralığı veya Monte Carlo standart hatası verilmemiştir. Bu nedenle “kripto ve hisse portföyleri arasındaki fark istatistiksel olarak şu düzeyde anlamlıdır” şeklinde yeni bir istatistiksel sonuç üretilmemelidir.
Ana yöntemsel sonuç
Çalışmanın asıl bilimsel işlevi GBM'yi kripto para risk modellemesi için nihai çözüm olarak önermekten çok, sonraki daha gelişmiş modellerin aşması gereken bir başlangıç seviyesi oluşturmaktır. Sabit volatilite, normal log-getiriler ve sürekli fiyat yolları gibi varsayımlar özellikle ağır kuyruklu ve rejim değiştiren piyasalarda kritik sınırlamalar oluşturabilir.
Dolayısıyla bu araştırmanın önemli çıktısı yalnız “kripto portföyünde 16.044 dolar bulundu” değildir. Daha genel mesaj, bir modelin matematiksel olarak kullanışlı ve klasik finans için temel olması ile incelenen varlık sınıfının kuyruk riskini yeterli biçimde temsil etmesinin aynı şey olmadığıdır.
Kaynak ve Yöntem Notu
Özgün çalışma: The Limits of Lognormal: Assessing Cryptocurrency Volatility and VaR using Geometric Brownian Motion
Yazar: Ekleen Kaur.
Kurum: University of Florida.
Yazar sırası: Çalışma tek yazarlıdır.
Eş katkı: Uygulanabilir değildir; çalışma tek yazarlıdır.
Corresponding author: PDF tek yazar Ekleen Kaur'un e-posta adresini vermektedir; ayrıca ayrı bir corresponding-author işareti görünmemektedir.
ArXiv kimliği: arXiv:2601.14272.
ArXiv sürümü: v1.
ArXiv gönderim tarihi: 9 Ocak 2026.
ArXiv alanı: Quantitative Finance – Risk Management (q-fin.RM); arXiv kaydında ayrıca cs.CE ve cs.CR sınıflarıyla ilişkilendirilmektedir.
Resmî arXiv bağlantısı: https://arxiv.org/abs/2601.14272
Dergi kaydı: Dış bibliyografik kayıtlar aynı başlık ve yazarı Grenze International Journal of Engineering & Technology (GIJET), Ocak 2026, Volume 12, Issue Part 2, sayfa 4246–4253 olarak listelemektedir.
Yayıncı: GIJET için GRENZE Scientific Society / GRENZE Engineering Group.
ISSN: GIJET resmî sayfasında 2395-5295 (Online) ve 2395-5287 (Print) olarak verilmektedir.
Hakemlik durumu: ArXiv sürümü kendi başına hakemlik garantisi taşımaz. GIJET resmî yayın politikası dergiye kabul edilen çalışmaların peer review / hakem değerlendirmesine tabi olduğunu belirtmektedir. Yüklenen PDF üzerinde hakemlik bilgisi veya hakem raporu bulunmamaktadır.
Kaynak sürümü hakkında not: Yüklenen sekiz sayfalık dosyanın başlık, yazar ve içerik yapısı arXiv'deki sekiz sayfalık sürümle eşleşmektedir. Yüklenen dosyanın üzerinde GIJET cilt, sayı, sayfa veya ayrı bir journal DOI üstbilgisi bulunmadığından Verianla bu dosyayı sessizce version of record olarak sınıflandırmamaktadır. ArXiv/preprint kaydı ile sonradan görülen dergi bibliyografisi ayrı tutulmuştur.
Journal DOI: Bu incelemede GIJET yayımlanmış sürümü için doğrulanmış ayrı bir DOI tespit edilmemiştir; DOI uydurulmamıştır.
Lisans / telif durumu: Yüklenen PDF üzerinde güvenle uygulanabilecek açık bir Creative Commons lisansı doğrulanmamıştır. GIJET'in resmî telif politikasında yayımlanan katkının telifinin GRENZE'ye devrine ilişkin copyright-transfer sistemi bulunmaktadır. Bu nedenle kaynak figür ve tablo tasarımları doğrudan kopyalanmamış; yalnız olgusal sayılar, matematiksel ilişkiler ve yöntem yapısı bağımsız Verianla anlatımı, tablo yapısı ve SVG'leri içinde yeniden ifade edilmiştir.
Çalışmanın bilimsel türü: Tarihsel finansal verilerden parametre tahmini, portföy optimizasyonu ve stokastik Monte Carlo simülasyonu kullanan hesaplamalı nicel finans / risk modelleme çalışmasıdır.
Kripto portföyü: XRP-USD, SOL-USD ve ADA-USD.
Karşılaştırma portföyü: AAPL, TSLA ve NVDA.
Temel model: Geometric Brownian Motion.
Parametre tahmini: Bir yıllık tarihsel günlük log-getiriler üzerinde Maximum Likelihood Estimation.
Portföy optimizasyonu: Sequential Least Squares Programming kullanılarak Minimum Variance Portfolio.
Varlık bağımlılığı: Tarihsel kovaryans matrisinin yıllıklaştırılması ve Cholesky decomposition ile korelasyonlu rassal şokların üretilmesi.
Monte Carlo ayarları: 10.000 yol, T=1 yıllık ufuk ve Δt=1/252.
Başlangıç portföy değeri: 100.000 ABD doları.
Ana kripto sonucu: XRP %55,1, SOL %44,9, ADA %0,0; yaklaşık 16.044 dolar %5 terminal değer kantili ve %80,67 oranında 100.000 dolar altı terminal değer.
Ana hisse sonucu: AAPL %82,6, NVDA %17,4, TSLA %0,0; yaklaşık 67.049 dolar %5 terminal değer kantili ve %35,27 oranında 100.000 dolar altı terminal değer.
VaR terminolojisi hakkında not: Kaynak VaR0.05 değerini terminal portföy değerlerinin %5 kantili olarak hesaplamaktadır. Bu değer doğrudan pozitif dolar kayıp tutarıyla aynı şey değildir. Kaynakta geçen “5% confidence level” ifadesi de standart %95 güven düzeyindeki aşağı kuyruk VaR terminolojisiyle karıştırılmamalıdır.
Lognormal terminolojisi hakkında not: GBM'nin matematiksel yapısında fiyat düzeyi lognormal, log-getiri normal dağılımlıdır. Kaynakta yer yer kullanılan “Lognormal return” ifadesi bu ayrım gözetilerek açıklanmıştır.
Backtest sınırı: Kaynak “backtesting” ve “VaR violations” ifadelerini kullanmaktadır; ancak PDF'de ayrı bir out-of-sample gerçekleşmiş fiyat serisi, tahmin-test tarihleri ve klasik VaR ihlal testi protokolü ayrıntılı olarak verilmemektedir. %80,67 ve %35,27 değerleri kaynakta Monte Carlo terminal değerlerinin 100.000 dolar altında kalma oranlarıdır.
İstatistiksel sınır: Portföyler arasındaki farklar için ayrı p-değeri, güven aralığı veya hipotez testi raporlanmadığından Verianla bu farkları “istatistiksel olarak anlamlı” şeklinde yeniden sınıflandırmamıştır.
Yeniden üretilebilirlik sınırı: Kesin tarihsel veri aralığı, veri sağlayıcısı, varlık-bazlı μ ve σ değerleri, sayısal kovaryans matrisi, SLSQP'nin bütün kısıtları ve toleransları, rastgele tohum ve uygulama kodu PDF'de verilmemektedir.
Finansman: Kaynak PDF'de ayrı bir finansman beyanı tespit edilmemiştir.
Çıkar çatışması: Kaynak PDF'de ayrı bir çıkar çatışması beyanı tespit edilmemiştir.
Veri erişilebilirliği: Kaynak PDF'de kullanılan tarihsel fiyat serileri, 10.000 Monte Carlo yolunun ham çıktısı veya ayrı bir veri deposu bağlantısı verilmemektedir.
Kod erişilebilirliği: PDF'de çalışmanın tam uygulama koduna yönelik doğrulanabilir bir kod deposu bağlantısı verilmemektedir.
CRediT / yazar katkısı: Ayrı bir CRediT bildirimi bulunmamaktadır; çalışma tek yazarlıdır.
Temel bilimsel yorum sınırı: Çalışma GBM'nin seçilen portföyler ve raporlanan modelleme düzeni altında kripto riskinin temsilinde ciddi sınırlılıklar gösterebildiğini ortaya koymaktadır. Sonuçlar bütün kripto paralar, bütün piyasa dönemleri, bütün portföy yapıları veya gerçek gelecekteki fiyat davranışı için evrensel katsayılar değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir