


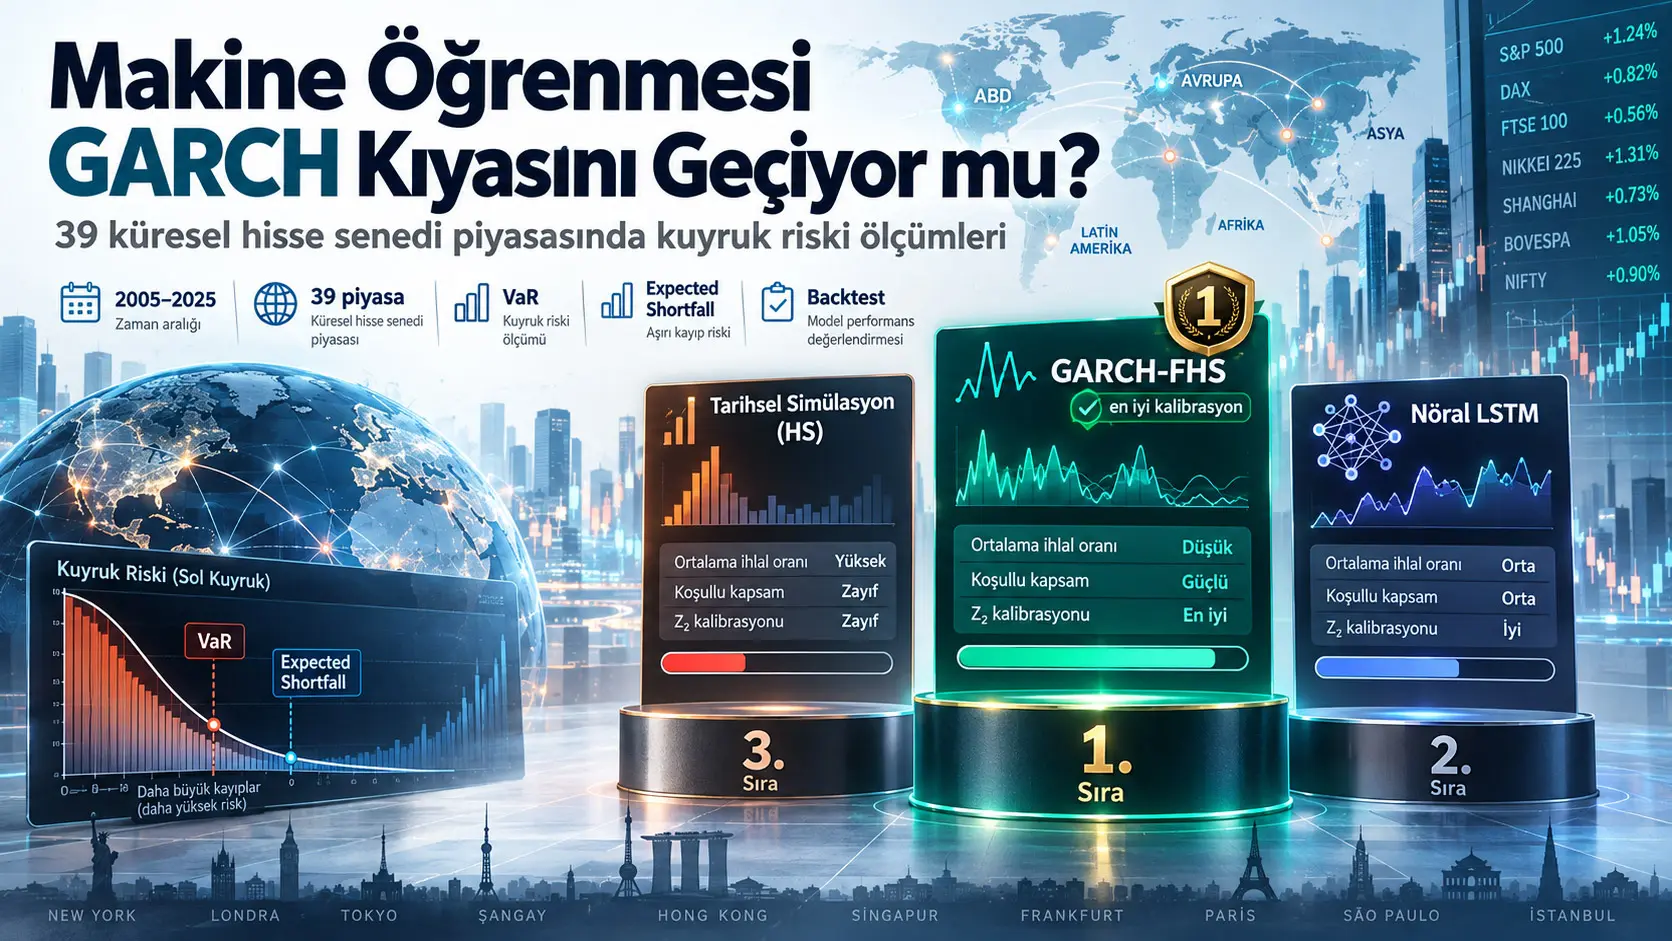
Filtrelenmiş tarihsel simülasyon (Filtered Historical Simulation, FHS), getirilerin koşullu volatilitesini GARCH(1,1) ile filtreleyen ve ardından standartlaştırılmış ampirik artıkların kuyruk dağılımından Riske Maruz Değer (Value-at-Risk, VaR) ile beklenen kayıp (Expected Shortfall, ES) üreten koşullu bir piyasa riski yöntemidir. Amjad ve Ahmed, FHS'yi 250 günlük rolling Historical Simulation (HS) ve geçmiş 40 günlük getiriden %1, %2,5, %5 ve %10 koşullu kuantilleri öğrenen çoklu-kuantil LSTM ile aynı strictly out-of-sample zeminde karşılaştırmıştır. Ortak backtest örneklemi 2005–2025 döneminde 39 gelişmiş, gelişen ve frontier hisse senedi piyasasını ve toplam 192.789 market-day gözlemini kapsamaktadır. Test edilen kompakt LSTM tarihsel simülasyondan daha iyi sonuç verse de GARCH(1,1)-FHS kıyasını geçememiştir.
5% VaR hedefinde HS ortalama %5,61 ihlal oranına sahip olmuş, Kupiec testini 21/39 piyasada geçmesine rağmen Christoffersen independence ve conditional-coverage testlerini hiçbir piyasada geçememiştir. FHS %4,92 ortalama ihlal oranıyla hedefe en yakın aile olmuş; Kupiec testini 33/39, independence testini 15/39 ve conditional coverage testini 19/39 piyasada geçmiştir. 16 birimli LSTM'nin ortalama ihlal oranı %5,12'dir; Kupiec 21/39, independence 7/39 ve conditional coverage yalnız 4/39 piyasada geçmiştir.
Expected shortfall sonuçlarında ayrım daha büyüktür. Acerbi–Székely \(Z_2\) istatistiğinde sıfıra yakın değer doğru ES kalibrasyonuyla uyumludur. FHS ortalama \(Z_2=-0.003\) ile sıfıra çok yakınken, HS için −0,205 ve nöral aile için −0,195 bulunmuştur. Negatif değerler gözlenen kuyruk kayıplarının şiddetinin eksik tahmin edilmesiyle uyumludur. Bununla birlikte nöral NCVaR'nin üç kuantilin ayrık ortalaması olması nedeniyle FHS ile ES karşılaştırması estimator sınıfı açısından tamamen birebir değildir.
Nöral yöntemin farklı bir avantajı vardır: yıllık makro panelde daha az procyclical görünmektedir. Temel EPU alt örnekleminde GSYH büyümesindeki bir yüzde puanlık artış tarihsel VaR'ı yaklaşık %4,3, FHS VaR'ını yaklaşık %3,2 ve nöral VaR'ı yaklaşık %1,5 azaltmaktadır. Kriz yıllarında tarihsel VaR yaklaşık 0,72 log puan, FHS 0,40 ve nöral VaR 0,27 log puan yükselmiştir. Bu nedenle kaynak, nöral ölçünün FHS'nin yerine geçmesinden çok FHS'yi tamamlayan, daha yavaş ve çevrime daha az duyarlı bir çapraz kontrol sinyali olabileceğini tartışmaktadır.
Sonuç bütün makine öğrenmesi yöntemleri için genel bir hüküm değildir. Temel LSTM yalnız 16 hidden unit kullanmaktadır. Hidden-unit sayısı 64'e çıkarıldığında conditional-coverage geçişleri 4'ten 9'a yükselmiş, ortalama \(Z_2\) −0,195'ten −0,113'e iyileşmiş ve ortalama ihlal oranı %4,99'a yaklaşmıştır; ancak bu daha büyük ağ da FHS'nin 19/39 conditional-coverage geçişi ve −0,003 \(Z_2\) sonucunu yakalayamamıştır.
Kuyruk riski neden yalnız ortalama volatiliteden farklıdır?
Finansal piyasalarda standart sapma genel oynaklığı ölçerken kuyruk riski dağılımın özellikle büyük kayıpların oluştuğu sol kuyruğuna odaklanır. Bir risk modeli sakin günlerde makul çalışabilir fakat kriz dönemlerinde büyük kayıpların olasılığını veya şiddetini eksik tahmin edebilir. Çalışmanın değerlendirme mantığı bu nedenle yalnız ortalama risk seviyesine değil, modelin krizlerde ne kadar hızlı tepki verdiğine ve ihlallerin zaman içinde kümelenip kümelenmediğine bakmaktadır.
Riske Maruz Değer ve beklenen kayıp arasındaki fark
Riske Maruz Değer (VaR), belirli bir güven düzeyindeki kayıp eşiğini gösterir. Bu çalışmada \(\alpha=5\%\) kuyruğu kullanılmaktadır. VaR, “en kötü %5'lik günlere girdiğimizde eşik nerede?” sorusunu yanıtlar fakat bu eşiğin ötesindeki kayıpların ne kadar ağır olduğunu tek başına söylemez.
Expected Shortfall (ES) veya uygun bağlamda Conditional VaR (CVaR), VaR eşiğinin ötesinde kalan kayıpların ortalama şiddetini ifade eder. Dolayısıyla VaR ihlal sıklığını kalibre ederken ES kuyruk içine girildiğinde kaybın büyüklüğünü değerlendirmeye yardım eder.
Üç model ailesi nasıl çalışıyor?
Makine Öğrenmesi Bu Çalışmada GARCH Kıyasını Geçti mi?
Hayır. Test edilen 16 birimli çoklu-kuantil LSTM, koşulsuz Historical Simulation'a göre ihlal kümelenmesini ve ES kalibrasyonunu iyileştirmiştir; ancak GARCH(1,1) tabanlı FHS ortalama ihlal oranı, independence, conditional coverage ve expected-shortfall kalibrasyonunda LSTM'den daha iyi sonuç vermiştir ve 64 birimlik daha büyük LSTM de bu farkı yalnız azaltmış, kapatmamıştır.
Historical Simulation neden zayıf bir kıyas olabilir?
Historical Simulation son 250 günlük getirileri doğrudan kullanır. Volatilite aniden yükseldiğinde geçmiş pencerenin büyük bölümü hâlâ sakin dönemlerden oluştuğu için eşik yavaş ayarlanır. Kriz günleri pencereye girdikçe risk seviyesi gecikmeli yükselir; daha sonra kriz geçmişte kalmasına rağmen bu günler 250 günlük pencerede durduğu sürece tahmin uzun süre yüksek kalabilir.
Kaynak bu davranışı “ghost” niteliği taşıyan gecikmeli risk platosu olarak tartışmaktadır. Küresel ortalama grafikte HS kriz anında FHS kadar hızlı yükselmemiş, fakat 2009–2010 boyunca yaklaşık %4'e yakın yüksek bir seviyeyi korumuştur. COVID-19 sonrasında da yaklaşık bir yıl boyunca yaklaşık %2,7 düzeyinde kalan gecikmeli bir plato görülmüştür. Bu değerler kaynak grafiğindeki yaklaşık görsel okumalar ve yazar açıklamalarıdır; ham aylık veri tablosu değildir.
FHS neden daha hızlı tepki veriyor?
FHS'de GARCH parametreleri takvim yılı başında geçmiş verilerden tahmin edilip yıl boyunca sabit tutulsa da koşullu varyans \(\sigma_t^2\) her yeni günlük getiriyle ileri doğru güncellenmektedir. Bu nedenle yöntem kriz başladığında yeni volatiliteyi hemen risk eşiğine taşır.
Kaynağın ABD örneğinde FVaR, 15 Eylül 2008 Lehman Brothers iflasından sonraki dört hafta içinde yaklaşık %2,5'ten %6'nın üzerine çıkmış ve 29 Ekim 2008'de %8,2'ye ulaşmıştır. Aynı dönemde 250 günlük Historical Simulation VaR %5'i aşmamış ve bu seviyeye ancak kriz günleri rolling pencereye girdikçe aylar sonra yaklaşmıştır.
GARCH parametrelerini yıllık yerine üç ayda bir yeniden tahmin eden robustness testinde ortalama ihlal oranı yine %4,92, Kupiec geçişi yine 33/39 ve conditional-coverage geçişi yine 19/39 bulunmuştur. Ortalama \(Z_2\) −0,003'ten −0,001'e değişmiştir. Bu test, FHS'nin hız avantajının esas olarak günlük variance recursion'dan kaynaklandığı yorumunu desteklemektedir.
LSTM ne öğreniyor?
Temel nöral model tek katmanlı 16 birimli bir LSTM'dir. Her tahminde önceki 40 günlük getiri dizisini girdi olarak alır ve %1, %2,5, %5 ve %10 koşullu kuantilleri aynı anda tahmin eder. Eğitim hedefi dört kuantil seviyesindeki pinball loss ortalamasıdır.
%5 kuantil NVaR'ı üretir. %1, %2,5 ve %5 kuantillerin ortalaması ise NCVaR olarak kullanılan ayrık bir kuyruk-integrali yaklaşımıdır. Bu yapı pratik bir expected-shortfall yaklaşımıdır fakat VaR ve ES'nin jointly elicitable ortak kayıp fonksiyonuyla doğrudan eğitilmiş bir model değildir.
Çalışmanın korelasyon sonuçları nöral riskin filtrelenmiş riske daha yakın olduğunu göstermektedir. 192.789 market-day birlikte değerlendirildiğinde NVaR–FVaR korelasyonu 0,64, NVaR–VaR korelasyonu 0,53'tür. Piyasa içi ortalama korelasyonlar sırasıyla 0,53 ve 0,40'tır. 39 piyasanın 34'ünde NVaR, FVaR ile Historical VaR'dan daha güçlü korelasyon göstermiş; piyasa düzeyi korelasyon farkları için paired t-test \(t=5.51,\;p<0.001\) sonucunu vermiştir.
Neden Yüzde 5'e Yakın İhlal Oranı Tek Başına Yeterli Değil?
Çünkü doğru bir %5 VaR modeli yalnız uzun dönem ortalamasında yaklaşık her 20 günden birinde ihlal üretmemeli; bu ihlallerin zaman içinde bağımsız dağılması ve belirli kriz dönemlerinde kümelenmemesi gerekir, bu nedenle Kupiec unconditional-coverage testi Christoffersen independence ve joint conditional-coverage testleriyle birlikte değerlendirilmelidir.
Kupiec testi neye bakıyor?
Kupiec proportion-of-failures testi gerçekleşen VaR ihlal oranının hedeflenen \(\alpha=5\%\) oranıyla uyumunu sınar. Bu test ihlallerin hangi tarihlerde oluştuğunu dikkate almaz.
Christoffersen independence testi neye bakıyor?
Christoffersen independence testi ihlallerin zaman içinde kümelenip kümelenmediğini değerlendirir. Bir model sakin dönemlerde hiç ihlal üretmeyip kriz günlerinde arka arkaya çok sayıda ihlal üretirse toplam oran %5'e yakın olsa bile risk tahmini zamanlama açısından kötü kalibre edilmiş olabilir.
Conditional coverage neyi birleştiriyor?
Conditional-coverage testi doğru toplam ihlal sıklığı ile ihlallerin bağımsız zamanlamasını birlikte sınar. Kaynakta “pass” tanımı \(p>0.05\)'tir; bu, modelin kusursuz olduğunun kanıtı değil ilgili testte sıfır hipotezinin %5 düzeyinde reddedilemediği anlamına gelir.
| Risk ailesi | Ortalama ihlal oranı | Kupiec geçişi | Independence geçişi | Conditional coverage geçişi | Ortalama Z₂ | Medyan Z₂ |
|---|---|---|---|---|---|---|
| Historical Simulation (HS) | %5,61 | 21/39 | 0/39 | 0/39 | −0,205 | −0,204 |
| Filtered Historical Simulation (GARCH-FHS) | %4,92 | 33/39 | 15/39 | 19/39 | −0,003 | +0,009 |
| Neural LSTM | %5,12 | 21/39 | 7/39 | 4/39 | −0,195 | −0,182 |
Kriz yıllarında ihlal oranı nasıl değişti?
Bütün piyasa-günlerinin yıllık olarak havuzlandığı analizde HS ihlal oranı 2008'de %11,0'a yükselmiş, 2009'da %1,5'e düşmüştür. Bu örüntü kriz sırasında fazla ihlal, kriz günleri rolling pencereye hâkim olduğunda ise gereğinden az ihlal üreten gecikmeli yapıyla uyumludur.
FHS yıllık ihlal oranı kaynakta yaklaşık %2,7–%8,6 aralığında kalmıştır. Nöral model birçok yılda hedefe yakın olsa da 2008'de %13,7'ye çıkarak çalışmadaki en büyük nöral under-response dönemini oluşturmuştur.
Piyasa sınıflarında conditional coverage
FHS gelişmiş piyasalarda %58, gelişen piyasalarda %39 ve iki frontier piyasadan birinde (%50) conditional coverage geçmiştir. LSTM gelişmiş piyasalarda %5 ve gelişen piyasalarda %17 geçiş oranına sahiptir; frontier piyasaların hiçbirinde geçmemiştir. HS hiçbir sınıfta conditional coverage geçmemiştir.
LSTM'nin conditional coverage geçirdiği dört piyasa İsrail, Meksika, Filipinler ve Endonezya'dır. Bunlardan üçü gelişen piyasa sınıfındadır. Bu durum LSTM'nin göreli konumunun gelişen piyasalarda bir miktar iyileştiğini gösterse de herhangi bir piyasa sınıfında FHS'yi genel olarak geçtiğini göstermez.
Nöral Expected Shortfall FHS ile Birebir Karşılaştırılabilir mi?
Tam olarak hayır. FES, FVaR'ı üreten aynı ampirik standartlaştırılmış artık dağılımının kuyruk ortalamasıdır; NCVaR ise LSTM'nin %1, %2,5 ve %5 kuantil tahminlerinin ayrık ortalamasıdır, bu nedenle \(Z_2\) sonuçları her ailenin kendi beyan ettiği risk ölçüsünün kalibrasyonunu karşılaştırır fakat aynı estimator sınıfının tamamen eşdeğer bir testi değildir.
Acerbi–Székely Z₂ nasıl yorumlanıyor?
Kaynakta kullanılan test:
\[ Z_2= \frac{1}{T\alpha} \sum_{t:r_t<-VaR_t} \left(\frac{r_t}{ES_t}\right)+1 \]
biçiminde verilmektedir. \(T\) değerlendirme dönemindeki toplam gözlem sayısını, \(\alpha=0.05\) hedef kuyruğu, \(r_t\) gerçekleşen getiriyi, \(VaR_t\) tahmin edilen VaR eşiğini ve \(ES_t\) ilgili expected-shortfall tahminini gösterir.
\(Z_2\)'nin sıfıra yakın olması ES kalibrasyonuyla uyumludur. Negatif değer, tahmin edilen ES'nin gerçekleşen kuyruk kayıplarının şiddetini eksik yansıttığına işaret eder.
| Aile | Ortalama Z₂ | Medyan Z₂ | Kaynak içi yorum |
|---|---|---|---|
| Historical CVaR | −0,205 | −0,204 | Kuyruk şiddetini sistematik olarak eksik tahmin eder. |
| Filtered ES | −0,003 | +0,009 | Sıfıra çok yakın kalibrasyon. |
| Neural NCVaR | −0,195 | −0,182 | Ortalama olarak belirgin eksik kuyruk şiddeti; piyasalar arası yüksek dağılım. |
Nöral \(Z_2\) değerleri piyasa düzeyinde oldukça geniştir: kaynakta Kore için +0,26 ve Yunanistan için −0,77 uç örnekleri verilmektedir. Bu dağılım, nöral ES kalibrasyonunun ortalama sapmasının yanında piyasa bazında da heterojen olduğunu gösterir.
Risk seviyeleri piyasa gelişmişliğine göre nasıl değişti?
| Piyasa sınıfı | VaR | CVaR | FVaR | FES | NVaR | NCVaR |
|---|---|---|---|---|---|---|
| Gelişmiş | 1,88 | 2,68 | 1,89 | 2,55 | 1,88 | 2,47 |
| Gelişen | 2,07 | 3,05 | 2,05 | 2,94 | 2,08 | 2,84 |
| Frontier | 2,53 | 3,88 | 2,60 | 3,70 | 2,46 | 3,30 |
| Tüm piyasalar | 2,00 | 2,90 | 2,00 | 2,78 | 2,00 | 2,67 |
Üç aile ortalama VaR seviyesi bakımından birbirine yakındır; temel fark seviye değil stres dönemlerine verilen zamanlı tepkidir. Frontier ortalamaları en yüksek görünse de yalnız Arjantin ve Sri Lanka bu sınıftadır; kaynak frontier ucunu doğrulanmış bir gelişmişlik eğilimi olarak değil ön değerlendirme niteliğinde görmektedir.
Makroekonomik panel neyi sınadı?
Günlük risk tahminleri, yılda en az 100 işlem günü bulunan ülke-yıl gözlemleri için yıllık ortalamaya dönüştürülmüş ve her risk ölçüsünün logaritması için aşağıdaki fixed-effects panel modeli tahmin edilmiştir:
\[ \ln MR_{it} = \gamma \ln MR_{i,t-1} + \beta_1 GDP_{it} + \beta_2 INT_{it} + \beta_3 INF_{it} + \beta_4 RET_{it} + \beta_5 UNC_{it} + a_i + \varepsilon_{it} \]
Burada \(MR\), VaR, CVaR, FVaR, FES, NVaR veya NCVaR'dan biridir. \(GDP\) reel GSYH büyümesini, \(INT\) faiz oranını, \(INF\) CPI enflasyonunu, \(RET\) yıllık kümülatif log getiriyi ve \(UNC\) belirsizliği temsil eder. Belirsizlik değişkeni 21 piyasayı kapsayan modelde ülke EPU endeksi, tam kesite yakın modelde VIX'tir. \(a_i\) ülke/piyasa fixed effect'idir.
Driscoll–Kraay standart hataları kesitler arası ve seri bağımlılığa dayanıklı çıkarım için kullanılmıştır. Gecikmeli bağımlı değişken moderate-\(T\) ortamında Nickell bias oluşturabileceğinden kaynak \(\gamma\) katsayısını yapısal bir nedensel parametre olarak değil betimleyici persistence ölçüsü olarak değerlendirmektedir.
| Değişken | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Gecikmeli risk | 0,567 *** | 0,565 *** | 0,462 *** | 0,463 *** | 0,083 | 0,122 |
| GSYH büyümesi | −0,043 *** | −0,052 *** | −0,032 *** | −0,031 *** | −0,015 ** | −0,013 ** |
| Faiz | 0,007 | 0,007 | 0,013 * | 0,012 | 0,002 | 0,002 |
| Enflasyon | 0,015 ** | 0,007 | 0,007 | 0,007 | 0,015 * | 0,014 * |
| Yıllık getiri | −0,001 | −0,001 | −0,004 *** | −0,004 *** | −0,001 | −0,001 |
| EPU | −0,0005 | −0,0004 | −0,0004 | −0,0003 | −0,0002 | −0,0002 |
| Within R² | 0,417 | 0,415 | 0,380 | 0,378 | 0,058 | 0,051 |
Bu panel 21 EPU piyasasını kullanmaktadır; gözlem sayısı HS için 278, diğer risk ölçüleri için 255'tir. Kaynak anlamlılık kodları: * \(p<0.10\), ** \(p<0.05\), *** \(p<0.01\).
| Değişken | lnVaR | lnCVaR | lnFVaR | lnFES | lnNVaR | lnNCVaR |
|---|---|---|---|---|---|---|
| Gecikmeli risk | 0,330 *** | 0,291 *** | 0,199 *** | 0,195 *** | 0,149 ** | 0,196 ** |
| GSYH büyümesi | −0,005 | −0,010 | −0,003 | −0,002 | −0,003 | −0,004 |
| Faiz | 0,005 * | 0,001 | 0,013 *** | 0,013 *** | 0,002 | 0,002 |
| Enflasyon | 0,001 | 0,001 | 0,000 | 0,000 | 0,001 | 0,001 |
| Yıllık getiri | 0,001 | 0,002 *** | −0,001 *** | −0,001 *** | −0,001 | 0,000 |
| VIX | 0,030 *** | 0,033 *** | 0,026 *** | 0,026 *** | 0,017 *** | 0,013 *** |
| Within R² | 0,556 | 0,559 | 0,555 | 0,553 | 0,229 | 0,182 |
VIX 38 piyasalık makro kesitte bütün altı risk ölçüsünde %1 düzeyinde pozitif ve anlamlıdır. Aynı spesifikasyonda GSYH katsayıları anlamlılığını kaybetmektedir. Bu sonuç, temel panelde GSYH büyümesiyle ilişkilendirilen çevrimsel risk sıkışmasının önemli bir bölümünün ortak küresel finansal çevrimle bağlantılı olduğunu düşündürmektedir.
Procyclicality açısından aileler nasıl sıralandı?
EPU temel modelinde GSYH büyümesindeki bir yüzde puanlık artış HS VaR'ını yaklaşık %4,3, HS CVaR'ını %5,2, FHS riskini yaklaşık %3,1 ve nöral riski yaklaşık %1,3–1,5 azaltmaktadır. Kaynak bu nedenle procyclicality büyüklüğünü genel olarak HS > FHS > LSTM şeklinde sıralamaktadır.
2008–2009 ve 2020 kriz dummy'sinde yıllık Historical VaR katsayısı 0,72 log puan, FHS VaR 0,40 ve NVaR 0,27'dir. Kaynağın yaklaşık dönüşümüyle bunlar sırasıyla yaklaşık iki kat, +%50 ve +%31 kriz yükselişine karşılık gelir.
2022 de kriz kümesine eklendiğinde sıralama değişmemiştir: HS 0,66, FHS 0,37 ve LSTM 0,23; üçü de kaynakta %1 düzeyinde anlamlıdır.
Enflasyon sonucu neden dikkatli yorumlanmalı?
Gelişen piyasa ayrımında enflasyonun nöral riskle ilişkisi daha güçlüdür. NVaR ve NCVaR için yaklaşık +%2,8/persentaj puanı; historical VaR için +%1,9 ve filtered VaR için yaklaşık +%1,5 sonuçları raporlanmıştır.
Ancak 2021–2023 küresel yüksek-enflasyon dönemi çıkarıldığında enflasyon katsayıları yaklaşık %20–40 küçülmüş ve birçok modelde %5 anlamlılık düzeyini kaybetmiştir. Kaynak bu nedenle sonucu uzun dönemli değişmez bir piyasa yasası olarak değil, güçlü biçimde 2021–2023 yüksek-enflasyon deneyimine dayanan ampirik bulgu olarak sınırlandırmaktadır.
FHS ve LSTM birbirinin yerine mi kullanılmalı?
Kaynağın tartışmasına göre hayır. FHS günlük limit ve sermaye benzeri kalibrasyon gerektiren uygulamalarda daha güvenilir görünürken nöral risk ölçüsü çevrim boyunca daha yumuşak ve daha az procyclical bir sinyal vermektedir.
Ancak nöral modelin stres altında daha az yükselmesi aynı zamanda en önemli zayıflığıdır: clustered büyük kayıplar geldiğinde NCVaR kuyruk şiddetini ortalama yaklaşık %20 eksik yansıtmaktadır. Yazarların “tamamlayıcı” yorumu bu nedenle LSTM'nin kriz anında bağlayıcı tek risk limiti yapılmasını değil, FHS'nin yanında farklı makroekonomik içerik taşıyan ikincil bir risk sinyali olarak değerlendirilmesini ifade eder.
Çalışmanın Yöntemi ve Bulguları
Örneklem
| Sınıf | Sayı | Piyasalar |
|---|---|---|
| Gelişmiş (DM) | 19 | Avustralya, Avusturya, Belçika, Kanada, Fransa, Almanya, Hong Kong, İrlanda, İsrail, İtalya, Japonya, Hollanda, Yeni Zelanda, Singapur, İspanya, İsveç, İsviçre, Birleşik Krallık, ABD |
| Gelişen (EM) | 18 | Brezilya, Şili, Çin, Yunanistan, Macaristan, Hindistan, Endonezya, Kore, Malezya, Meksika, Pakistan, Filipinler, Katar, Suudi Arabistan, Tayvan, Tayland, Türkiye, BAE |
| Frontier (FM) | 2 | Arjantin, Sri Lanka |
Sınıflandırma 2024 MSCI Market Classification Framework'e göre yapılmıştır. Günlük kapanış fiyatları Yahoo Finance chart API'den 2000–2025 dönemi için alınmış ve günlük log getirileri:
\[ r_t=\ln P_t-\ln P_{t-1} \]
olarak hesaplanmıştır. Mutlak günlük getirisi %50'yi aşan gözlemler veri hatası kabul edilerek çıkarılmıştır.
Ortak backtest penceresi Ocak 2005'ten itibaren bütün altı risk ölçüsünün aynı anda mevcut olduğu günlerden oluşur. Piyasa başına ortak pencere 3595–5373 gün arasında, medyan 5172 gündür; toplam 192.789 market-day vardır.
Dengesiz panel ve eksik seri sınırları
Panel bilinçli olarak dengesizdir. Macaristan, Katar, Pakistan ve Sri Lanka fiyat serileri Eylül 2021'de; Şili serisi Haziran 2019'da sona ermektedir. Bu piyasalar mevcut oldukları tarihler için analizde tutulmuştur.
Makro panelde Tayvan'ın Dünya Bankası kapsamı bulunmadığından regresyonlardan çıkarılmış fakat backtestlerde tutulmuştur. Arjantin için 2007–2015 CPI serisindeki resmi veri boşluğu nedeniyle enflasyon gözlemleri seyrektir.
Historical Simulation formülü
5% VaR önceki 250 günlük getiri dağılımının ampirik %5 kuantilinin negatifidir:
\[ VaR_t=-Q_{\alpha} \left( r_{t-250},\ldots,r_{t-1} \right), \qquad \alpha=0.05 \]
Historical CVaR ise aynı pencere içindeki %5 kuantilinin altında kalan getirilerin koşullu ortalamasının negatifidir:
\[ CVaR_t= -E\left[ r\mid r\le Q_{\alpha} \right] \]
Pencere \(t-1\)'de sona erdiği için aynı günün getirisi tahminde kullanılmaz.
GARCH-FHS formülü
Her takvim yılı \(y\) için, o yıldan önce mevcut bütün getiriler kullanılarak minimum 500 gözlemle GARCH(1,1) tahmin edilir:
\[ r_t=\mu+\varepsilon_t \]
\[ \varepsilon_t=\sigma_t z_t \]
\[ \sigma_t^2= \omega+ \alpha_1\varepsilon_{t-1}^2+ \beta_1\sigma_{t-1}^2 \]
Normal dağılım varsayımı yalnız \(\omega,\alpha_1,\beta_1\) parametrelerini quasi-maximum-likelihood yöntemiyle tahmin etmek için kullanılır. Risk kuyruğu normal dağılımdan alınmaz.
Eğitim penceresindeki standartlaştırılmış artıkların ampirik %5 kuantili \(q_z\), kuyruk ortalaması \(z_{tail}\) olmak üzere:
\[ FVaR_t= -\left( \mu+\sigma_t q_z \right) \]
\[ FES_t= -\left( \mu+\sigma_t z_{tail} \right) \]
şeklinde hesaplanır. Bu ayrım önemlidir: çalışma “GARCH-normal VaR” değil, GARCH'ın volatilite filtresi olarak kullanıldığı ampirik-kuyruk FHS yöntemini test etmektedir.
LSTM mimarisi ve eğitim protokolü
| Öğe | Değer |
|---|---|
| Mimari | Tek katmanlı LSTM |
| Hidden unit | 16 |
| Giriş penceresi | Önceki 40 günlük getiri |
| Çıkış kuantilleri | %1, %2,5, %5, %10 |
| Kayıp fonksiyonu | Dört kuantil için ortalama pinball loss |
| Ölçekleme | Expanding-window standart sapma |
| Yeniden eğitim | Her takvim yılı başında sıfırdan; expanding window |
| Minimum eğitim gözlemi | 500 |
| Optimizer | Adam |
| Learning rate | 0,01 |
| Batch size | 256 |
| Maksimum epoch | 20 |
| Validation split | %10 |
| Early-stopping patience | 3 |
| Random seed | Sabit |
| Quantile monotonicity | Tahmin edilen kuantiller sıralanır |
%5 çıktı NVaR'dır. Nöral expected-shortfall yaklaşımı:
\[ NCVaR_t \approx \frac{ Q_{0.01,t} + Q_{0.025,t} + Q_{0.05,t} }{3} \]
şeklindeki ayrık kuantil ortalamasıdır. Bu formül kaynakta “practical approximation” olarak sınırlandırılmıştır.
Altı araştırma hipotezi ve sonuç durumu
| Hipotez | Öngörü | Sonuç |
|---|---|---|
| H1 — Persistence | Yıllık risk ölçüleri pozitif otokorelasyon gösterecek. | Klasik ailelerde güçlü; nöral ailede EPU örnekleminde zayıf/anlamsız. H1 bütün altı ölçü için doğrulanmadı. |
| H2 — Filtering | Volatilite filtresi HS'ye göre independence/CC kalibrasyonunu iyileştirecek. | Güçlü biçimde desteklendi; LSTM FHS'yi geçmedi. |
| H3 — Procyclicality | Risk GSYH büyümesiyle azalacak; HS en procyclical olacak. | Temel modelde HS > FHS > LSTM sıralaması; VIX eklendiğinde GDP katsayıları anlamsızlaşıyor. |
| H4 — Inflation | Enflasyon riski artıracak, özellikle büyük enflasyon şoklarında. | Özellikle gelişen piyasalarda destek; büyük ölçüde 2021–2023 döneminde yoğunlaşıyor. |
| H5 — Global / local uncertainty | VIX pozitif; EPU özellikle EM ve krizlerde ek açıklayıcı güç taşıyacak. | VIX bölümü güçlü biçimde destek; ülke EPU beklentisi desteklenmedi. |
| H6 — Development gradient | Kalibrasyon DM → EM → FM yönünde kötüleşecek. | FHS'de DM → EM düşüşü var; bütün kriterlerde monoton değil. Yalnız iki frontier piyasa nedeniyle FM ucu sonuçlandırılamıyor. |
Yedi sağlamlık kontrolü
| Kontrol | Tasarım | Ana sonuç |
|---|---|---|
| LSTM mimari hassasiyeti | 64 hidden unit vs 16; 39 piyasanın tamamında walk-forward yeniden eğitim | CC 4→9/39; Z₂ −0,195→−0,113; ihlal %5,12→%4,99. FHS farkı daralıyor fakat kapanmıyor. |
| EVT-augmented FHS | Standartlaştırılmış GARCH artıkları üzerinde GPD peaks-over-threshold | İhlal %4,98; Z₂ −0,007. Baseline FHS'ye çok yakın. |
| Dynamic-panel bias | One-step Arellano–Bond difference GMM | FVaR/FES/NVaR/NCVaR baseline ile yön olarak uyumlu; HS ailesinde near-unit-root nedeniyle zayıf identification. |
| NVaR–FVaR korelasyon testi | 39 piyasa korelasyonu üzerinde paired t-test ve Wilcoxon | 0,53 vs 0,40; 34/39 piyasa; t=5,51; p<0,001. |
| Effective sample size / güç | Breach autocorrelation'a göre ESS ve Kupiec power | ESS oranı FHS 0,82; neural 0,51; HS 0,46. %5→%7 ihlali saptama gücü bütününde >0,98. |
| 2021–2023 enflasyon tanımlaması | EM/FM enflasyon katsayısı dönemi dahil ve hariç | Dönem çıkarılınca katsayı yaklaşık %20–40 küçülüyor ve birçok ölçüde %5 anlamlılığı kayboluyor. |
| GARCH refit sıklığı | Yıllık vs üç aylık FHS | %4,92 ihlal, 33/39 Kupiec ve 19/39 CC değişmiyor; Z₂ −0,003→−0,001. |
Çalışmanın desteklediği sonuçlar
- Rolling Historical Simulation, kriz kümelenmesine karşı zayıf conditional calibration göstermiştir.
- GARCH tabanlı volatilite filtresi HS'nin ihlal zamanlaması sorununu önemli ölçüde azaltmıştır.
- Test edilen 16 birimli LSTM, HS'den daha iyi fakat FHS'den daha zayıf backtest performansı vermiştir.
- 64 birimli LSTM kalibrasyonu iyileştirmiş fakat FHS farkını kapatmamıştır.
- Nöral VaR, Historical VaR'dan çok FVaR'a benzemektedir.
- FHS expected-shortfall kalibrasyonu ortalamada sıfıra çok yakın Z₂ üretmiştir.
- Nöral aile yıllık makro panelde klasik ailelerden daha az procyclical görünmektedir.
- VIX bütün altı risk ölçüsünün en tutarlı makroekonomik açıklayıcılarından biridir.
- Gelişen piyasalarda enflasyonla nöral risk arasında güçlü ilişki raporlanmıştır, ancak sonuç 2021–2023 dönemine belirgin biçimde bağlıdır.
Çalışmanın desteklemediği sonuçlar ve sınırlılıklar
- Çalışma bütün makine öğrenmesi yöntemlerinin GARCH'tan kötü olduğunu göstermemektedir.
- Çalışma transformer, çok büyük deep-learning modelleri veya geniş çaplı hibrit GARCH-LSTM mimarilerini test etmemiştir.
- 16 birimli temel LSTM “machine learning'in teorik üst sınırı” değildir.
- Nöral NCVaR ile FES'in Z₂ karşılaştırması tamamen aynı estimator sınıfının birebir testi değildir.
- Historical-family dynamic-panel GMM sonuçları near-unit-root nedeniyle zayıf tanımlanmıştır.
- Frontier sonucu yalnız Arjantin ve Sri Lanka'ya dayanır ve genel frontier-market sonucu olarak görülmemelidir.
- Bazı fiyat serileri 2021 veya 2019'da sona ermektedir.
- Arjantin'in CPI verisi 2007–2015 döneminde eksiktir.
- Makro panel yıllık frekanstadır ve günlük risk dinamiklerine göre daha kaba zaman çözünürlüğüne sahiptir.
- Gelişen-piyasa enflasyon sonucu birden fazla bağımsız yüksek-enflasyon döneminde tekrarlanmış kalıcı düzenlilik değildir.
- Paneldeki makroekonomik katsayılar gözlemsel ilişkilerdir; politika veya makro şoklarının risk ölçülerinde kesin nedensel etkisini kanıtlamaz.
Gelecek çalışma önerileri
Kaynak, nöral VaR–ES çiftinin jointly elicitable loss fonksiyonlarıyla doğrudan eğitilmesini; regression-based ve estimation-error-robust ES backtestlerinin uygulanmasını; daha büyük ağların, deep quantile-regression modellerinin ve hibrit GARCH-LSTM yapıların sınanmasını önermektedir.
Makroekonomik değişkenlerin yalnız sonradan panel regresyonuna konulması yerine GSYH büyümesi, enflasyon ve global uncertainty gibi değişkenlerin doğrudan nöral modele girdi olarak verilmesi de önerilmektedir. Böyle bir tasarım, modelin macro-conditional tail dynamics'i doğrudan öğrenip öğrenemediğini test edebilir.
Veri açısından daha fazla frontier piyasanın eklenmesi, 2021 sonrasında kesilen serilerin tamamlanması ve daha yüksek frekanslı makro-finansal değişkenlerin kullanılması önerilmektedir.
Kaynak ve Yöntem Notu
Özgün çalışma: Does Machine Learning Beat the GARCH Benchmark? Historical, Filtered, and Neural Tail-Risk Measures Across Thirty-Nine Global Equity Markets.
Yazarlar: Raima Amjad ve Zeeshan Ahmed.
Sorumlu yazar: Raima Amjad.
Sorumlu yazar e-postası: rahaymah@gmail.com.
Kurum: Department of Management Sciences, Capital University of Science and Technology, Islamabad 44000, Pakistan.
Dergi: Economies.
Yayınevi: MDPI.
Cilt / sayı / makale: 14(9), 379.
DOI: 10.3390/economies14090379.
Gönderim: 14 Temmuz 2026.
Revizyon: 20 Ağustos 2026.
Kabul: 21 Ağustos 2026.
Yayın: 3 Eylül 2026.
Akademik editörler: Weixin Yang ve Periklis Gogas.
Kaynak türü: Ampirik finansal ekonometri ve makine öğrenmesi karşılaştırma araştırması.
Hakemlik durumu: Yayımlanmış dergi makalesi / Version of Record.
Lisans: Creative Commons Attribution (CC BY).
JEL sınıflandırması: C45; C52; C58; G17; G32; E44.
Kaynak anahtar kelimeleri: tail risk; Value-at-Risk; expected shortfall; filtered historical simulation; GARCH; LSTM; quantile regression; backtesting; emerging markets; frontier markets.
Piyasa sayısı: 39 — 19 developed, 18 emerging, 2 frontier.
Fiyat veri dönemi: 2000–2025.
Ortak strictly out-of-sample backtest dönemi: Ocak 2005'ten itibaren; bütün altı ölçünün eş zamanlı bulunduğu piyasa-günleri.
Joint backtest büyüklüğü: 192.789 market-day; piyasa başına 3595–5373, medyan 5172 gün.
Fiyat kaynağı: Yahoo Finance chart API.
Makro veri kaynakları: World Bank World Development Indicators, country-level Economic Policy Uncertainty indeksleri ve CBOE VIX.
Veri erişim tarihi: 15 Haziran 2026.
Historical Simulation: 250 günlük rolling pencere; \(\alpha=5\%\).
FHS: GARCH(1,1); expanding prior-data window; en az 500 gözlem; GARCH parametreleri yıllık yeniden tahmin; conditional variance günlük güncelleme; VaR ve ES standardize artıkların ampirik dağılımından.
LSTM: 40 günlük giriş; 16 hidden unit; %1, %2,5, %5 ve %10 kuantiller; pinball loss; Adam; learning rate 0,01; batch size 256; en fazla 20 epoch; %10 validation; patience 3; yıllık walk-forward yeniden eğitim.
Backtestler: Kupiec proportion-of-failures; Christoffersen independence; Christoffersen conditional coverage; Acerbi–Székely \(Z_2\).
Makro panel: Ülke fixed effects ve Driscoll–Kraay standart hataları; risk persistence, GSYH büyümesi, faiz, enflasyon, yıllık getiri ve EPU/VIX değişkenleri.
Ana backtest sonucu: FHS %4,92 ortalama ihlal, 33/39 Kupiec, 15/39 independence, 19/39 conditional coverage ve ortalama \(Z_2=-0.003\).
Temel LSTM sonucu: %5,12 ortalama ihlal, 21/39 Kupiec, 7/39 independence, 4/39 conditional coverage ve ortalama \(Z_2=-0.195\).
64-unit LSTM sağlamlık sonucu: 9/39 conditional coverage, %4,99 ihlal oranı, ortalama \(Z_2=-0.113\); FHS farkı kapanmamıştır.
Finansman: Araştırma dış finansman almamıştır.
Institutional Review Board: uygulanabilir değil.
Bilgilendirilmiş onam: uygulanabilir değil.
Veri erişilebilirliği: Analiz edilen veriler kamuya açık kaynaklardan alınmıştır; yeni veri oluşturulmamıştır. Risk ölçülerini, backtestleri ve panel regresyonlarını üretmek için kullanılan kodun makul talep üzerine sorumlu yazardan edinilebileceği belirtilmiştir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını beyan etmiştir.
Yazar katkıları: Kavramsallaştırma, metodoloji, yazılım, biçimsel analiz, araştırma, kaynaklar, veri kürasyonu, ilk taslak ve görselleştirme Raima Amjad; doğrulama Raima Amjad ve Zeeshan Ahmed; gözden geçirme ve düzenleme iki yazar; danışmanlık ve proje yönetimi Zeeshan Ahmed.
Temel kapsam sınırı: Başlıktaki “machine learning” ifadesi genel olsa da ampirik karşılaştırmanın nöral tarafı tipik uygulamalı ölçekte tek katmanlı multi-quantile LSTM'dir. Sonuç bütün olası makine öğrenmesi mimarilerine genellenemez.
Expected-shortfall karşılaştırma sınırı: NCVaR üç kuantilin ayrık ortalamasıdır ve jointly elicitable bir VaR–ES tahmini değildir. FES ise FVaR'ı oluşturan aynı ampirik dağılımın kuyruk ortalamasıdır. \(Z_2\) farkı bu estimator-class farkı dikkate alınarak yorumlanmalıdır.
Dynamic-panel sınırı: Gecikmeli bağımlı değişken fixed-effects modelinde Nickell bias oluşturabilir. Difference-GMM filtered ve neural ailelerde baseline ile genel olarak uyumluyken historical family'de near-unit-root nedeniyle zayıf identification göstermiştir.
Frontier-market sınırı: Frontier sınıfı yalnız Arjantin ve Sri Lanka'dan oluşur; kaynak bu hücreyi genel frontier piyasa iddiası için yeterli görmemektedir.
Enflasyon sınırı: Emerging-market enflasyon ilişkisi 2021–2023 dönemine yoğunlaşmaktadır; bu yıllar çıkarıldığında katsayılar yaklaşık %20–40 küçülmekte ve birçok sonuç anlamlılığını kaybetmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir