


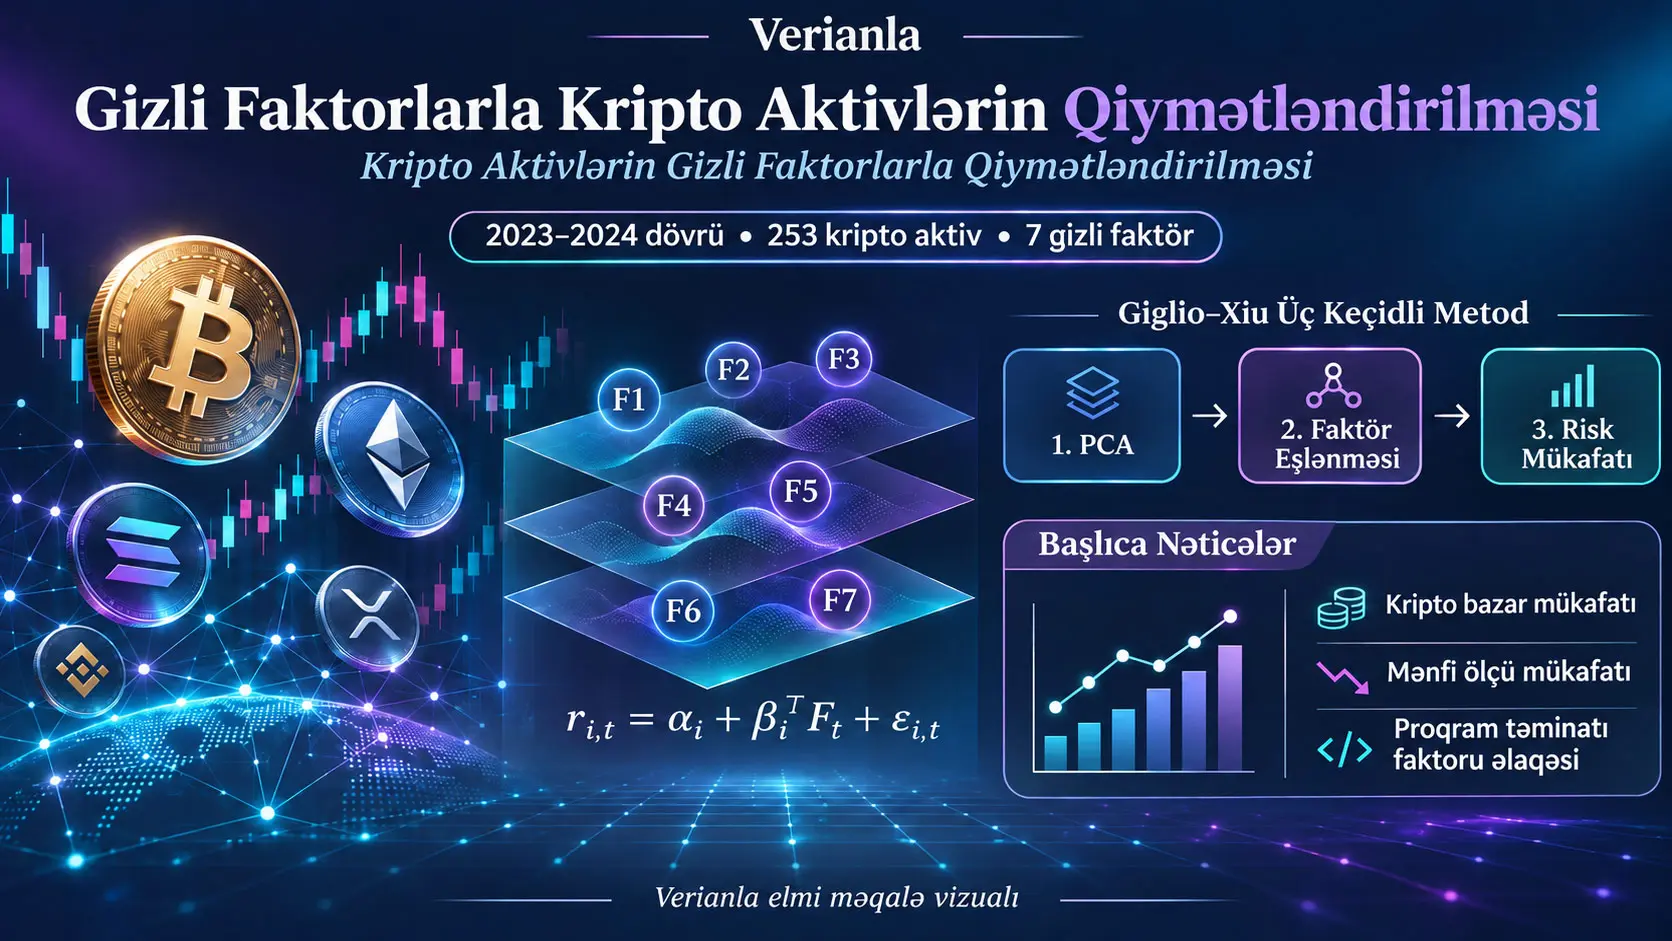
Giglio–Xiu üç keçidli gizli faktor yanaşması, müşahidə olunmayan ortaq risk faktorları aktiv gəlirlərində mövcud olsa belə, müşahidə olunan faktorların risk mükafatlarını qiymətləndirməyə yönəlmiş aktivlərin qiymətləndirilməsi üsuludur. Bu tədqiqat 1 yanvar 2023–31 dekabr 2024 dövründə bazar dəyərinə görə hər hansı bir vaxt ilk 100-lüyə daxil olmuş, stabilkoin olmayan 253 kripto aktivin həftəlik gəlirlərindən istifadə etməklə kripto risk mükafatlarını araşdırır. Nümunə 105 həftəlik müşahidəni əhatə edir və mənbədə bunun ümumi kripto bazar dəyərinin %97-dən çoxunu əhatə etdiyi bildirilir. Tədqiqatın əsas məqsədi kripto gəlirlərinin yalnız kriptoya xas faktorlarla, yoxsa ənənəvi səhm bazarındakı bəzi risk faktorları ilə də əlaqəli şəkildə qiymətləndirilib-qiymətləndirilmədiyini dəyərləndirməkdir.
Metodun fərqləndirici cəhəti yalnız müşahidə olunan faktorları birbaşa reqressiyaya daxil etmək əvəzinə, kripto gəlirlərinin ortaq kovariasiya strukturundan əsas komponentlər təhlili vasitəsilə gizli faktorlar çıxarmasıdır. Tədqiqat balanssız paneldə çatışmayan həftəlik gəlirləri faktor strukturundan əldə edilən dəyərlərlə iterativ şəkildə tamamlayır; Bai–Ng informasiya meyarları ilə yeddi gizli faktor seçir; daha sonra müşahidə olunan kripto, səhm, sektor və davranış faktorlarının bu gizli faktorlarla əlaqəsini qiymətləndirir. Statistik nəticə çıxarma üçün 1.000 təkrarlı, səkkiz həftəlik blok uzunluğuna malik hərəkətli blok bootstrap üsulundan istifadə olunur. Müqayisə məqsədilə standart Fama–MacBeth metodu da Shanken düzəlişli standart xətalarla tətbiq edilir.
Yüklənmiş v1 nəticələrində ən güclü statistik tapıntı kripto ölçü faktoru \(SMB_C\)-dir. Giglio–Xiu modelində həftəlik risk mükafatı −1,345, bootstrap p-dəyəri isə 0,008-dir. Mənbə bu mənfi ölçü mükafatını araşdırılan dövrdə daha böyük kripto aktivlərin kiçik kripto aktivlərlə müqayisədə daha güclü performansı ilə əlaqələndirir. Kripto bazar faktoru \(R_C\), proqram təminatı sektoru, Fear & Greed şoku, ümumi səhm bazarı faktoru və RMW mənfəətlilik faktoru üçün Giglio–Xiu qiymətləndirmələrindəki p-dəyərləri təxminən 0,056–0,068 aralığındadır; bunlar %10 səviyyəsində işarələnmiş, lakin %5 səviyyəsini keçməyən daha zəif sübutlardır.
TVL faktorunun Giglio–Xiu modelindəki p-dəyəri 0,114-dür və ənənəvi əhəmiyyətlilik səviyyələrində müstəqil risk mükafatı göstərmir. Altcoin Season dəyişəni Giglio–Xiu modelində p=0,240 ilə əhəmiyyətli deyil; Fama–MacBeth modelində isə p=0,036-dır. Hack edilmiş aktiv dəyərinin bazar dəyərinə nisbəti hər iki yanaşmada da əhəmiyyətli deyil. Bu fərqlər müşahidə olunmayan ortaq faktorların nəzərə alınmasının hansı dəyişənlərin müstəqil qiymətləndirmə məlumatı daşıdığına dair nəticəni dəyişə bildiyini göstərir.
Tədqiqatın nəticələri 2023–2024 dövrünə, yüksək bazar dəyərli kripto aktivlərin üstünlük təşkil etdiyi nümunəyə və istifadə olunan faktor təriflərinə bağlıdır. 105 həftəlik nümunə kripto bazarının bütün tarixini və ya gələcək rejimləri təmsil etmir. Tədqiqat həmçinin hər hansı bir kripto aktivin gələcək qiymətini proqnozlaşdıran ticarət sistemi və ya alqı-satqı strategiyası hazırlamır.
Tədqiqatın əsas sualı
Aktivlərin qiymətləndirilməsi tədqiqatlarında əsas sual bəzi aktivlərin niyə digərlərindən daha yüksək gözlənilən gəlir təqdim etməsidir. Maliyyə nəzəriyyəsində bu fərq adətən investorun müəyyən sistematik risklərə məruz qalması müqabilində tələb etdiyi risk mükafatı ilə izah olunur. Bir faktorun müsbət risk mükafatına malik olması həmin faktora daha çox məruz qalan aktivlərin orta hesabla daha yüksək gözlənilən gəlir tələb etdiyi mənasına gələ bilər. Mənfi risk mükafatı isə faktora məruz qalmanın gözlənilən gəlirlə əks istiqamətdə qiymətləndirildiyini ifadə edir.
Bir faktorun risk mükafatı tək bir kriptovalyutanın “gələn həftə bu qədər yüksələcəyi” mənasına gəlmir. Burada qiymətləndirilən kəmiyyət aktivlərin kəsik üzrə gözlənilən gəlirlərini ortaq risk məruzqalmaları ilə izah edən qiymətləndirmə əmsalıdır.
Tədqiqatın çıxış nöqtəsi əvvəlki kripto aktiv qiymətləndirilməsi araşdırmalarının kriptoya xas bazar, ölçü və momentum faktorlarının əhəmiyyətini göstərməsinə baxmayaraq, kripto bazarının ənənəvi maliyyə ilə getdikcə daha çox inteqrasiya olunmuş ola biləcəyi düşüncəsidir. Müəllif buna görə həm kripto faktorlarını, həm də səhm bazarı və sektor faktorlarını eyni təhlildə qiymətləndirir.
Nümunə necə formalaşdırılıb?
Mənbə 1 yanvar 2023 ilə 31 dekabr 2024 arasında hər hansı bir tarixdə bazar dəyəri sıralamasında ilk 100-lüyə daxil olmuş bütün stabilkoin olmayan kripto aktivləri nümunəyə daxil edir. Aktivin yalnız dövrün sonunda hələ də böyük olması şərt qoyulmadığı üçün metod yalnız sağ qalan layihələrin seçilməsindən yarana biləcək survivorship bias, yəni sağ qalma qərəzini azaltmağı hədəfləyir.
Bu seçim nəticəsində 253 unikal kripto aktiv əldə edilir. Mənbə bu aktivlərin ümumi kripto bazar dəyərinin %97-dən çoxunu təmsil etdiyini bildirir. Çox aşağı bazar dəyərli aktivlər zəif qiymət aşkarlanması səbəbindən əhatə genişləndirilərək nümunəyə daxil edilməyib.
Məlumat mənbələri
| Məlumat | Mənbə | Tədqiqatda istifadə |
|---|---|---|
| Kripto qiymətləri və bazar dəyərləri | CoinMarketCap API | Həftəlik kripto gəlirləri, bazar faktoru, ölçü və momentum portfelləri |
| TVL | Tədqiqatın faktor qurulmasında istifadə etdiyi kripto məlumatları | TVL / bazar dəyəri nisbətinə görə sıralanan uzun-qısa portfel |
| Hack edilmiş ABŞ dolları dəyəri | DeFiLlama | Həftəlik hack dəyərinin ümumi kripto bazar dəyərinə nisbəti |
| Bitcoin-in nəzərdə tutulan volatilliyi | CVX | Ticarət olunmayan vəziyyət dəyişəni |
| Altcoin Season Index | CoinMarketCap | Altkoinlərin Bitcoin-ə nisbətən nisbi performansını təmsil edən vəziyyət dəyişəni |
| Fear & Greed Index | CoinMarketCap | Kripto bazarı əhval-ruhiyyəsini təmsil edən davranış vəziyyəti dəyişəni |
| Səhm və sektor faktorları | Kenneth French Data Library | Fama–French faktorları və maliyyə, bankçılıq, sığorta, proqram təminatı, çip kimi sektor faktorları |
Kripto bazar faktoru necə yaradılır?
Kripto bazar faktoru \(R_C\), ümumi kripto bazarının həftəlik dəyər-çəkili gəlirindən risksiz faiz dərəcəsinin çıxılması ilə yaradılır. “Dəyər-çəkili” ifadəsi bazar dəyəri daha yüksək olan kripto aktivlərin ümumi bazar gəliri üzərində daha böyük çəkiyə malik olması deməkdir.
Ümumi konseptual forma:
\[ R_C = R_{\text{crypto, value-weighted}} - R_f \]
Bu göstərim mənbədə ayrıca nömrələnmiş tənlik kimi verilməyib; mənbədə izah olunan bazar faktoru strukturunu öyrədici formada ifadə edir. \(R_f\) risksiz gəlir dərəcəsidir.
TVL faktoru necə qurulur?
Total Value Locked (TVL), mərkəzləşdirilməmiş maliyyə tətbiqlərində protokol və ya aktivlə əlaqəli kilidlənmiş dəyəri təmsil edir. Mənbə xam TVL-dən birbaşa istifadə etmək əvəzinə TVL-ni bazar dəyərinə bölür. Beləliklə, müxtəlif ölçülü kripto aktivlər nisbi kilidlənmiş dəyər baxımından müqayisə edilə bilir.
Hər \(t\) həftəsi üçün sıralama \(t-1\) həftəsindəki TVL / bazar dəyəri nisbətinə görə aparılır. Ən yüksək %25-lik qrup uzun, ən aşağı %25-lik qrup qısa saxlanacaq şəkildə dəyər-çəkili uzun-qısa portfel yaradılır. Bu portfelin \(t\) həftəsindəki gəliri TVL faktorudur.
Mənbə əvvəlki tədqiqatın TVL gəlirlərinin kripto bazar faktoru tərəfindən böyük ölçüdə əhatə olunduğunu göstərməsi səbəbindən TVL faktorunu kripto bazar gəlirinə görə ortoqonallaşdırır. Ortoqonallaşdırma TVL dəyişəninin bazar faktoru ilə ortaq hərəkət edən hissəsini ayıraraq geridə TVL-yə daha spesifik komponent saxlamağı məqsəd qoyur.
Kripto momentum faktoru necə yaradılır?
Momentum faktoru üçün hər kripto aktivin \(t-5\) ilə \(t-1\) həftələri arasındakı kumulyativ gəliri hesablanır. Aktivlər bu keçmiş performansa görə sıralanır. Ən yüksək keçmiş gəlirə malik %25 uzun, ən aşağı %25 qısa götürülür. Bu uzun-qısa portfelin \(t\) həftəsindəki gəliri kripto momentum faktoru \(Mom_C\)-ni yaradır.
Burada xüsusilə \(t\) həftəsinin gəliri sıralama üçün istifadə edilmir; sıralama əvvəlki həftələrdəki məlumatla aparılır. Bu quruluş eyni həftənin nəticəsinin faktor seçimində istifadə edilməsinin qarşısını alır.
Kripto ölçü faktoru \(SMB_C\) necə yaradılır?
Hər \(t\) həftəsi üçün aktivlər \(t-1\) həftəsindəki bazar ölçüsünə görə sıralanır. Ən kiçik %25-lik qrup uzun, ən böyük %25-lik qrup qısa götürülür. Mənbə bu uzun-qısa portfelin həftəlik gəlirindən risksiz faiz dərəcəsini çıxaraq \(SMB_C\) faktor reallaşmasını müəyyən edir.
SMB, “Small Minus Big” ifadəsinin qısaltmasıdır. Müsbət SMB gəliri kiçik aktivlərin böyüklərdən daha yaxşı performans göstərdiyi; mənfi SMB gəliri isə böyük aktivlərin kiçiklərdən daha yaxşı performans göstərdiyi həftəni təmsil edir.
Ticarət olunmayan faktorlar niyə AR(1) qalıqlarına çevrilir?
Hack nisbəti, Fear & Greed, Altseason və CVX investisiya portfeli gəlirləri deyil. Mənbə hack dəyərini bazar dəyərinə bölür; Fear & Greed və Altseason indekslərini faiz dəyişiminə çevirir; CVX-i səviyyə kimi saxlayır. Daha sonra hər ticarət olunmayan dəyişənin proqnozlaşdırıla bilən zaman sırası komponentini ayırmaq üçün AR(1) modelindən istifadə edir və təhlildə qalıq/innovation komponentindən istifadə edir.
AR(1) modelinin ümumi öyrədici forması belədir:
\[ x_t = c + \phi x_{t-1} + u_t \]
Burada \(x_t\) vəziyyət dəyişəninin cari dəyəri, \(x_{t-1}\) əvvəlki dövr dəyəri, \(c\) sabit, \(\phi\) birinci gecikmə əmsalı və \(u_t\) cari dəyərin keçmiş dəyər tərəfindən izah edilə bilməyən yenilik/şok komponentidir. Bu tənlik mənbədə nömrələnmiş nəticə deyil; AR(1) üzrə qalıqlaşdırma əməliyyatının nə demək olduğunu izah etmək üçün verilib.
Təsviri statistika nə göstərir?
| Statistika | \(R_C\) | \(R_S\) | \(SMB_S\) | \(HML_S\) | \(Mom_S\) | \(Mom_C\) | \(SMB_C\) | TVL |
|---|---|---|---|---|---|---|---|---|
| Orta | 1,43 | 0,36 | −0,13 | −0,18 | 0,05 | 0,68 | −10,04 | 0,03 |
| Standart sapma | 6,35 | 1,91 | 1,72 | 1,45 | 1,81 | 7,68 | 33,46 | 5,91 |
| Minimum | −15,42 | −5,75 | −4,03 | −4,43 | −5,33 | −30,14 | −206,53 | −14,25 |
| %25 persentil | −1,89 | −0,64 | −1,11 | −1,11 | −0,92 | −4,54 | −6,41 | −3,36 |
| Median | 0,24 | 0,45 | −0,27 | −0,37 | 0,17 | 0,55 | −0,93 | −0,48 |
| %75 persentil | 5,72 | 1,50 | 0,77 | 0,63 | 0,98 | 4,33 | 2,18 | 2,37 |
| Maksimum | 18,69 | 5,66 | 5,26 | 3,46 | 4,62 | 24,93 | 18,54 | 19,95 |
Kripto bazarının artıq gəliri \(R_C\) nümunədə həftəlik orta hesabla %1,43 olduğu halda, səhm bazarının artıq gəliri \(R_S\) %0,36-dır. Kripto bazarının standart sapması %6,35, səhm bazarının isə %1,91-dir. Buna görə bu nümunədə kripto bazar faktorunun həftəlik volatilliyi səhm bazar faktorunun təxminən 3,3 qatıdır.
Ən diqqətçəkən paylanma \(SMB_C\)-dədir. Həftəlik orta −%10,04, standart sapma %33,46 və minimum −%206,53-dür. Medianın yalnız −%0,93 olması ortanın çox böyük mənfi ekstremal dəyərlərdən güclü şəkildə təsirləndiyini göstərir.
Asimmetriya və basıqlıq nə deməkdir?
Asimmetriya (skewness) paylanmanın sağ və sol quyruqlarının simmetrik olub-olmadığını göstərir. Müsbət dəyər uzun sağ quyruğu, mənfi dəyər isə uzun sol quyruğu ifadə edir. Fisher excess kurtosis isə normal paylanmanı 0 qəbul edən basıqlıq/quyruq ölçüsüdür; yüksək müsbət dəyərlər normal paylanma ilə müqayisədə daha ağır quyruqları göstərir.
| Metrik | \(R_C\) | \(R_S\) | \(SMB_C\) | \(SMB_S\) | \(Mom_C\) | \(Mom_S\) | \(HML_S\) |
|---|---|---|---|---|---|---|---|
| Asimmetriya | −0,45 | −0,18 | −4,26 | −0,04 | −0,09 | −1,27 | 0,44 |
| Fisher basıqlığı | 2,05 | 6,01 | 21,79 | 1,13 | 2,54 | 8,80 | 3,72 |
Mənbədaxili uyğunsuzluq: Müəllifin izah mətnində kripto bazarı gəlirinin “substantially right-skewed” olduğu deyilir; lakin Cədvəl 2-də \(R_C\) üçün asimmetriya −0,45-dir. Standart asimmetriya işarəsinə görə mənfi dəyər sağa deyil, sola asimmetriyanı ifadə edir. Verianla cədvəl dəyərini və ya müəllifin cümləsini səssizcə dəyişmir və iki məlumatın bir-biri ilə uyğun gəlmədiyini açıq şəkildə bildirir.
RMW və CMA faktorları
| Statistika | RMW | CMA |
|---|---|---|
| Müşahidə | 105 | 105 |
| Orta | 0,05 | −0,23 |
| Standart sapma | 1,08 | 0,94 |
| Minimum | −2,09 | −2,65 |
| %25 | −0,66 | −0,91 |
| Median | 0,13 | −0,20 |
| %75 | 0,70 | 0,37 |
| Maksimum | 2,65 | 2,88 |
RMW (Robust Minus Weak), mənfəətliliyi yüksək şirkətlərlə mənfəətliliyi aşağı şirkətlərin səhm gəlirləri arasındakı fərqi təmsil edən Fama–French mənfəətlilik faktorudur. CMA (Conservative Minus Aggressive) isə daha mühafizəkar investisiya edən şirkətlərlə daha aqressiv investisiya edən şirkətlərin gəlirləri arasındakı fərqi təmsil edən investisiya faktorudur.
Ticarət olunmayan vəziyyət dəyişənlərinin paylanması
| Statistika | Hacks | Altseason | Fear & Greed | CVX |
|---|---|---|---|---|
| Orta | 0,00 | 2,99 | 0,18 | 0,01 |
| Standart sapma | 0,00 | 23,45 | 1,85 | 0,14 |
| Minimum | 0,00 | −40,98 | −5,28 | −0,30 |
| %25 | 0,00 | −11,33 | −0,92 | −0,10 |
| Median | 0,00 | 1,37 | 0,18 | −0,00 |
| %75 | 0,00 | 13,11 | 1,14 | 0,10 |
| Maksimum | 0,02 | 84,85 | 4,88 | 0,46 |
Hacks dəyişənindəki dəyərlərin cədvəldə iki onluq mərtəbə ilə təqdim edilməsi səbəbindən orta, standart sapma və bir çox persentil 0,00 görünür. Bu, həqiqi həftəlik hack dəyərlərinin tam olaraq sıfır olduğu mənasına gəlmir; dəyişən ümumi bazar dəyərinə bölündüyü üçün nisbət kiçik ola və cədvəldəki yuvarlaqlaşdırma dəqiqliyindən aşağı qala bilər.
Giglio–Xiu Üç Keçidli Metodu Nədir?
Giglio–Xiu üç keçidli metodu aktiv gəlirlərinin ortaq kovariasiya strukturundan əsas komponentlər təhlili ilə müşahidə olunmayan faktorları çıxaran, müşahidə olunan faktorların bu gizli faktorlarla əlaqəsini qiymətləndirən və son mərhələdə gizli risk qiymətlərini müşahidə olunan faktorların risk mükafatlarına çevirən aktivlərin qiymətləndirilməsi metodudur; beləliklə, müşahidə olunmayan ortaq risklər kənarda saxlanıldıqda yarana biləcək risk-mükafatı qərəzini azaltmağı hədəfləyir.
Birinci keçid: gizli faktorların çıxarılması
Mənbənin ilk tənliyi:
\[ r_{i,t} = \alpha_i + \beta_i^{\top}u_t + \varepsilon_{i,t} \tag{1} \]
şəklindədir.
\(r_{i,t}\): kripto aktiv \(i\)-nin \(t\) həftəsindəki artıq gəliridir.
\(\alpha_i\): aktiv \(i\)-yə xas sabit həddir.
\(\beta_i\): aktiv \(i\)-nin gizli ortaq faktorlara yüklənmə vektorudur.
\(u_t\in\mathbb{R}^{K}\): \(K\) ədəd müşahidə olunmayan ortaq faktorun \(t\) həftəsindəki dəyərlərini ehtiva edən vektordur.
\(\varepsilon_{i,t}\): ortaq faktorlar tərəfindən izah olunmayan, aktivə xas xəta komponentidir.
Model kripto gəlirlərinin yalnız tədqiqatçının əvvəlcədən seçdiyi müşahidə olunan faktorlardan ibarət olduğunu fərz etmir. Gəlirlər arasında ortaq hərəkət yaradan, lakin birbaşa ölçülməyən risk mənbələrini \(u_t\) daxilində tutmağa çalışır.
Birinci keçiddə \(T\times N\) gəlir panelinə Principal Component Analysis (PCA; Əsas Komponentlər Təhlili) tətbiq edilir və \(\widehat{u}_t\) gizli faktor qiymətləndirmələri əldə olunur. PCA çox sayda aktiv gəlirində birlikdə hərəkət edən əsas variasiya istiqamətlərini daha az sayda ortaq komponentdə xülasə edən ölçüazaltma metodudur.
Balanssız panel nə deməkdir?
Tədqiqatın paneli balanslı deyil; yəni hər kripto aktiv üzrə nümunənin bütün 105 həftəsində müşahidə yoxdur. Bəzi aktivlər nümunə dövrünün ortasında ilk 100-lüyə daxil olmuş, bazara daha sonra çıxmış və ya müəyyən həftələrdə məlumatı olmamış ola bilər. Buna görə \(N_t\), yəni \(t\) həftəsində müşahidə olunan aktivlərin sayı həftədən həftəyə dəyişə bilər.
Mənbə çatışmayan gəlirləri təsadüfi şəkildə sıfırla doldurmur. Çatışmayan həftəlik gəlirlər əvvəlcə \(K\)-faktor strukturunun nəzərdə tutduğu dəyərlərlə doldurulur; həqiqətən müşahidə olunan gəlirlər dəyişdirilmir. Bu proses tamamlanmış matris sabitləşənə qədər təkrarlanır və sonra standart PCA tətbiq edilir.
Neçə gizli faktordan istifadə ediləcəyi tədqiqatçının ixtiyari seçimi kimi müəyyən edilmir. Mənbə Bai–Ng informasiya meyarları ilə 7 gizli faktor seçir.
İkinci keçid: müşahidə olunan faktorların gizli faktorlarla uyğunlaşdırılması
\[ g_t = a + \Lambda\widehat{u}_t + e_t \tag{2} \]
\(g_t\in\mathbb{R}^{L}\): eyni həftədəki \(L\) ədəd müşahidə olunan faktorun dəyərlərini ehtiva edən vektordur.
\(a\): sabit həddir.
\(\widehat{u}_t\): birinci keçiddə PCA ilə qiymətləndirilmiş gizli faktorlardır.
\(\Lambda\): müşahidə olunan faktorların gizli faktor fəzasındakı əlaqəsini göstərən \(L\times K\) uyğunlaşdırma/yüklənmə matrisidir.
\(e_t\): müşahidə olunan faktorların gizli faktorlarla izah edilə bilməyən hissəsidir.
Bu keçidin məqsədi “Software”, “Fear & Greed”, kripto bazar faktoru və ya TVL kimi tədqiqatçının müşahidə etdiyi dəyişənlərin gəlirlərdəki ortaq gizli faktor strukturunun hansı kombinasiyası ilə əlaqəli olduğunu müəyyən etməkdir.
Üçüncü keçid: müşahidə olunan faktorların risk qiyməti
\[ \widehat{\lambda}_g = \widehat{\Lambda}\widehat{\gamma} \in\mathbb{R}^{L} \tag{3} \]
\(\widehat{\gamma}\in\mathbb{R}^{K}\): gizli faktorların kəsik reqressiyalarından qiymətləndirilmiş risk qiymətləridir.
\(\widehat{\Lambda}\): ikinci keçiddə qiymətləndirilmiş müşahidə olunan–gizli faktor uyğunlaşdırma matrisidir.
\(\widehat{\lambda}_g\): müşahidə olunan faktorlar üçün əldə edilən risk mükafatı/risk qiyməti vektorudur.
Üçüncü keçidin əsas funksiyası birbaşa müşahidə edə bilmədiyimiz ortaq risklərin qiymətini əvvəlcə gizli faktor fəzasında qiymətləndirmək və sonra bu məlumatı tədqiqatçının maraqlandığı müşahidə olunan faktorlara geri uyğunlaşdırmaqdır.
Bootstrap niyə istifadə olunur?
Həftəlik maliyyə gəlirləri zaman ərzində tam müstəqil olmaya bilər. Volatilliyin yüksək olduğu dövrlərdə ardıcıl yüksək volatilliyin müşahidə olunması kimi qısamüddətli asılılıqlar ola bilər. Ayrı-ayrı həftələri tam müstəqil şəkildə yenidən nümunələmək bu zaman strukturunu poza bilər.
Mənbə buna görə həftələri səkkiz həftəlik üst-üstə düşən bloklar şəklində nümunələyən moving block bootstrap yanaşmasından istifadə edir. Hər bootstrap nümunəsində bloklar geri qaytarmaqla seçilərək \(T\) həftəlik yeni sıra yaradılır və üç keçidli qiymətləndirmə əvvəldən hesablanır.
Ümumi bootstrap təkrar sayı 1.000, blok ölçüsü 8 həftədir.
İki tərəfli yenidən mərkəzləşdirilmiş p-dəyəri mənbədə:
\[ p= \Pr^{*} \left( \left|\lambda^{*}-\widehat{\lambda}\right| \ge \left|\widehat{\lambda}\right| \right) \]
şəklində verilir.
\(\widehat{\lambda}\) ilkin nümunədəki qiymətləndirməni, \(\lambda^{*}\) bootstrap nümunəsindəki qiymətləndirməni, \(\Pr^{*}\) isə bootstrap paylanması altındakı empirik ehtimalı təmsil edir. İki tərəfli mütləq dəyər strukturu qiymətləndirmənin sıfırdan həm müsbət, həm də mənfi istiqamətdə sapmalarını nəzərə alır.
Fama–MacBeth müqayisəsi niyə vacibdir?
Fama–MacBeth metodu klassik kəsik üzrə aktiv qiymətləndirilməsi metodudur. Ümumi məntiqdə əvvəlcə aktivlərin faktor məruzqalmaları qiymətləndirilir; daha sonra müxtəlif aktivlərin gəlirləri bu məruzqalmalar əsasında kəsik üzrə müqayisə edilərək faktor risk mükafatları əldə olunur.
Bu tədqiqatda Fama–MacBeth qiymətləndirmələri Giglio–Xiu nəticələri üçün müqayisə və dayanıqlılıq istinadı kimi istifadə olunur. Standart xətalar Shanken düzəlişi ilə hesablanır. Giglio–Xiu yanaşmasının əsas fərqi müşahidə olunmayan ortaq faktorları PCA ilə nəzərə almağa cəhd etməsidir.
Tədqiqatın Metodu və Nəticələri
Cədvəl 5 necə oxunmalıdır?
Cədvəl 5-dəki əmsallar həftəlik faktor risk mükafatı qiymətləndirmələrini, yanlarındakı p-dəyərləri isə müvafiq qiymətləndirmənin sıfırdan statistik olaraq fərqləndirilməsinə dair sübut səviyyəsini göstərir. Mənbə ulduz sistemini *** = %1, ** = %5 və * = %10 əhəmiyyətlilik səviyyəsi kimi müəyyən edir. Buna görə p≈0,06 olan nəticə mənbədə “*” işarəsi daşısa da, %5 səviyyəsində deyil, yalnız %10 səviyyəsində sübut təqdim edir.
| Faktor | Giglio–Xiu risk mükafatı | Giglio–Xiu p | Fama–MacBeth risk mükafatı | Fama–MacBeth p |
|---|---|---|---|---|
| \(SMB_C\) | −1,345 | 0,008 | −0,083 | 0,000 |
| Software | 0,071 | 0,056 | 0,026 | 0,003 |
| Fear & Greed | −0,051 | 0,058 | −0,009 | 0,026 |
| \(R_C\) | 0,471 | 0,062 | 0,112 | 0,000 |
| \(R_S\) | 0,064 | 0,066 | 0,005 | 0,157 |
| \(RMW_S\) | −0,033 | 0,068 | −0,006 | 0,056 |
| TVL | 0,339 | 0,114 | 0,025 | 0,075 |
| \(SMB_S\) | 0,046 | 0,152 | 0,005 | 0,247 |
| Altseason | 0,475 | 0,240 | 0,052 | 0,036 |
| Finance | 0,033 | 0,366 | 0,008 | 0,065 |
| Banks | 0,034 | 0,366 | 0,011 | 0,082 |
| Chips | 0,033 | 0,404 | 0,010 | 0,242 |
| Insurance | 0,021 | 0,424 | 0,015 | 0,016 |
| \(Mom_S\) | 0,024 | 0,523 | 0,001 | 0,857 |
| \(HML_S\) | 0,020 | 0,601 | −0,000 | 0,967 |
| \(CMA_S\) | −0,011 | 0,667 | −0,002 | 0,539 |
| Utilities | −0,021 | 0,669 | 0,001 | 0,908 |
| Real Estate | 0,006 | 0,863 | 0,005 | 0,505 |
| \(Mom_C\) | −0,033 | 0,877 | 0,001 | 0,959 |
| Gold | −0,007 | 0,879 | −0,016 | 0,219 |
| CVX | 0,003 | 0,899 | 0,000 | 0,930 |
| Hacks | 0,000 | 0,931 | 0,000 | 0,397 |
Kripto bazar risk mükafatı
Giglio–Xiu qiymətləndirməsi \(R_C=0,471\) və p=0,062-dir. Mənbə bunu həftəlik %0,471 risk mükafatı kimi şərh edir və illikləşdirilmiş dəyəri %24,5 kimi verir.
Sadə 52 həftəlik miqyaslama:
\[ 0{,}471\%\times52 \approx 24{,}49\% \]
olduğuna görə mənbədə verilən %24,5 illik rəqəmlə uyğundur. Bu əməliyyat həftəlik risk mükafatının sadə illik miqyaslanmasıdır; hər həftə %0,471 investisiya gəliri əldə ediləcəyi və ya real illik portfel gəlirinin dəqiq %24,5 olacağı mənasına gəlmir.
p=0,062 olduğuna görə Giglio–Xiu \(R_C\) qiymətləndirməsi mənbənin ulduz sistemində %10 səviyyəsində işarələnir; %5 səviyyəsində deyil.
Fama–MacBeth \(R_C\) dəyərində mənbədaxili uyğunsuzluq
Nəticələrin izahında mənbə Fama–MacBeth metodunun kripto bazar risk mükafatını həftəlik %0,164, illik %8,5 verdiyini yazır. Bu iki rəqəm bir-biri ilə riyazi baxımdan uyğundur:
\[ 0{,}164\%\times52 \approx 8{,}53\% \]
Lakin mənbənin Cədvəl 5-ində eyni \(R_C\) Fama–MacBeth əmsalı 0,112 kimi təqdim edilib. Cədvəl dəyərinin sadə 52 həftəlik illikləşdirilməsi təxminən %5,82-dir:
\[ 0{,}112\%\times52 \approx 5{,}82\% \]
Mənbə v1 PDF hansı rəqəmin düzəldilmiş dəyər olduğunu izah etmir. Buna görə Verianla %0,164 və ya %0,112 dəyərlərindən birini “doğru dəyər” kimi seçmir; mətnlə cədvəl arasındakı uyğunsuzluğu qoruyur.
Kripto ölçü faktoru \(SMB_C\)
Giglio–Xiu qiymətləndirməsində \(SMB_C=-1,345\), p=0,008-dir. Bu, Cədvəl 5-dəki ən güclü statistik sübutlardan biridir və %1 səviyyəsini keçir.
Mənbənin izahı mənfi ölçü risk mükafatını araşdırılan dövrdə böyük kripto aktivlərin kiçik aktivlərdən daha güclü mövqeyi ilə əlaqələndirir. Mənbə həmçinin kiçik bazar dəyərli layihələrdə kapital itkisi, uğursuz layihələr və rug-pull hadisələrinin bu ölçü effektinə töhfə verə biləcəyini mümkün izah kimi müzakirə edir. Bu ikinci izah birbaşa səbəb-nəticə əlaqəsi kimi sınaqdan keçirilmiş mexanizm deyil.
Mənbənin prose bölməsində \(SMB_C\) üçün illik −%70,2 risk mükafatı bildirilir. Cədvəl 5-də yuvarlaqlaşdırılmış −1,345 həftəlik əmsal sadə 52 həftəlik miqyaslama ilə təxminən −%69,94 verir. Kiçik fərq cədvəldə əmsalın üç onluq mərtəbəyə yuvarlaqlaşdırılmış ola bilməsi ilə uyğun ola bilər; lakin mənbə bunun səbəbini ayrıca açıqlamır.
Proqram təminatı sektoru və ənənəvi bazar əlaqəsi
Software faktoru Giglio–Xiu modelində 0,071 və p=0,056-dır. Fama–MacBeth modeli 0,026 və p=0,003 verir. Hər iki metodda əmsal müsbətdir; lakin statistik sübut səviyyələri fərqlidir.
Mənbə bu əlaqəni texnologiya və kripto bazarlarında ortaq investor bazasının ola bilməsi və ya iki bazarın eyni makroiqtisadi şoklara reaksiya verə bilməsi fikri ilə uyğun hesab edir. Tədqiqat bu iki mexanizmdən hansının səbəb-nəticə izahı olduğunu müəyyən edən ayrıca təcrübə aparmır.
Giglio–Xiu modelində ümumi səhm bazarı faktoru \(R_S\) 0,064 və p=0,066, RMW mənfəətlilik faktoru −0,033 və p=0,068-dir. Bunlar da mənbənin ulduz sistemində %10 səviyyəsində sübut təşkil edir, lakin %5 səviyyəsini keçmir.
Fear & Greed nəticəsi
Fear & Greed innovation əmsalı Giglio–Xiu modelində −0,051, p=0,058; Fama–MacBeth modelində −0,009, p=0,026-dır. Bu nəticələr investor əhval-ruhiyyəsində gözlənilməz dəyişikliklərin kripto üzrə gözlənilən gəlirlərlə əlaqəli ola biləcəyini düşündürür.
Lakin p=0,058 olan Giglio–Xiu nəticəsi %5 səviyyəsində statistik əhəmiyyətli deyil. Buna görə “Fear & Greed kripto gəlirlərini qəti şəkildə müəyyən edir” və ya səbəb-nəticə təsirinin sübut edildiyi deyilə bilməz.
Altcoin Season Index nəticəsi
Altseason əmsalı Giglio–Xiu modelində 0,475 və p=0,240-dır; əhəmiyyətli deyil. Fama–MacBeth modelində 0,052 və p=0,036-dır və %5 səviyyəsində əhəmiyyətlidir.
İki metodun fərqli nəticə verməsi Altseason dəyişəninin müşahidə olunmayan ortaq faktorlarla əlaqəli ola biləcəyi şərhi ilə uyğundur. Mənbə də bu fərqi latent faktor nəzarətinin əhəmiyyəti ilə əlaqələndirir.
TVL müstəqil qiymətləndirilmiş faktordurmu?
TVL Giglio–Xiu modelində 0,339 və p=0,114-dür; ənənəvi %10 səviyyəsindən də yuxarı qalır. Fama–MacBeth qiymətləndirməsi 0,025 və p=0,075-dir; yalnız %10 səviyyəsində zəif sübut təqdim edir.
Mənbə bu müqayisəni TVL-nin müstəqil risk mükafatı daşımaqdansa, geniş ortaq/gizli risk faktorlarına yüklənə biləcəyi istiqamətində şərh edir. Yəni TVL ilə gəlirlər arasında əlaqənin müşahidə olunması TVL-nin müstəqil qiymətləndirmə faktoru olduğunu göstərmək üçün kifayət deyil.
Hack dəyişəninin nəticəsi
Hack edilmiş dəyər / kripto bazar dəyəri dəyişəninin əmsalı hər iki modeldə üç onluq mərtəbə dəqiqliyində 0,000 görünür. Giglio–Xiu p-dəyəri 0,931, Fama–MacBeth p-dəyəri 0,397-dir. Yüklənmiş v1 nümunəsində hack şoklarının müstəqil qiymətləndirilmiş risk faktoru olduğuna dair sübut tapılmayıb.
Mənbə xüsusilə nümunənin 31 dekabr 2024-də başa çatdığını və 21 fevral 2025-də baş verən 1,5 milyard ABŞ dolları məbləğində Bybit hack hadisəsinin nümunədən kənarda qaldığını bildirir. Buna görə bu hadisənin tədqiqatın hack faktoru qiymətləndirməsinə təsiri yoxdur.
Kripto momentum faktoru
Kripto momentum faktoru \(Mom_C\), Giglio–Xiu modelində −0,033 və p=0,877; Fama–MacBeth modelində 0,001 və p=0,959-dur. Bu nümunə və modellər daxilində kripto momentumunun müstəqil qiymətləndirilmiş risk mükafatı daşıdığına dair statistik sübut yoxdur.
Nəticələrin metodlar arasında dəyişməsi niyə vacibdir?
Tədqiqatın əsas metodoloji mesajı müşahidə olunmayan ortaq faktorların nəzərə alınmamasının müşahidə olunan dəyişənlərə aid edilən risk mükafatlarını dəyişə bilməsidir. TVL və Altseason kimi dəyişənlərdə Fama–MacBeth ilə latent faktor modeli arasındakı əhəmiyyətlilik fərqi xüsusilə bu məqamı göstərir.
Bu vəziyyət “Giglio–Xiu metodu hər halda doğrudur, Fama–MacBeth yanlışdır” mənasına gəlmir. Tədqiqat iki metodun fərqli fərziyyələrlə eyni məlumatda fərqli risk mükafatı qiymətləndirmələri yarada bildiyini göstərir.
Tədqiqatın dəstəklədiyi nəticələr
- 2023–2024 nümunəsində kripto gəlirlərinin kəsik üzrə qiymətləndirilməsində kriptoya xas faktorlarla yanaşı bəzi ənənəvi səhm/texnologiya faktorları üçün də işarələr mövcuddur.
- Yüklənmiş v1-də kripto ölçü faktoru \(SMB_C\) hər iki metodda güclü mənfi risk mükafatı göstərir.
- Giglio–Xiu modelində Software, \(R_C\), \(R_S\), RMW və Fear & Greed nəticələri əsasən %10 səviyyəsində, yəni daha zəif/sərhəd statistik sübutlardır.
- TVL-nin Giglio–Xiu nəzarətindən sonra müstəqil risk mükafatı daşıdığı göstərilə bilmir.
- Altseason nəticəsi metod seçiminə həssasdır.
- Hack nisbəti və CVX üçün yüklənmiş v1-də müstəqil qiymətləndirmə sübutu tapılmayıb.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat Bitcoin-in və ya müəyyən bir altkoinin gələcək qiymətini proqnozlaşdırmır; investisiya strategiyasının gəlirliliyini sınaqdan keçirmir; bu əmsalların 2025, 2026 və ya daha sonrakı bazar rejimlərində eyni qalacağını göstərmir; texnologiya səhmlərinin kripto gəlirlərinə səbəb-nəticə əlaqəsi ilə istiqamət verdiyini sübut etmir; Fear & Greed indeksinin təkbaşına alqı-satqı siqnalı olduğunu göstərmir; TVL-nin iqtisadi baxımdan əhəmiyyətsiz olduğunu da sübut etmir. TVL üçün nəticə daha məhduddur: latent ortaq risklərə nəzarət edildikdə ayrıca risk qiyməti etibarlı şəkildə fərqləndirilə bilmir.
Əsas məhdudiyyətlər
Qısa dövr: 105 həftəlik 2023–2024 nümunəsi kripto bazarının müxtəlif öküz, ayı, tənzimləyici və likvidlik rejimlərinin hamısını əhatə etmir.
Böyük aktivlərə çəkili seçim: Nümunəyə yalnız dövr ərzində ən azı bir dəfə bazar dəyərinə görə ilk 100-lüyə daxil olmuş aktivlər daxil edilib. Bu, həddindən artıq kiçik və qiymət aşkarlanması zəif tokenləri kənarda saxlayır.
Balanssız panel: Kripto aktivlərin bütün həftələr üzrə məlumatı yoxdur. Mənbə faktor əsaslı iterativ məlumat tamamlama üsulundan istifadə edir; nəticələr bu prosedurdan asılıdır.
Gizli faktorların sayı: Yeddi faktor Bai–Ng informasiya meyarları ilə seçilib. Fərqli nümunə və ya rejimlərdə uyğun gizli faktor sayı dəyişə bilər.
Statistik güc: Əsas nəticələrin mühüm hissəsi %10 səviyyəsindədir. Xüsusilə p≈0,056–0,068 nəticələri güclü %1 və ya %5 sübut kimi şərh edilməməlidir.
Metod həssaslığı: TVL, Altseason, maliyyə və sığorta kimi bəzi nəticələrin əhəmiyyətliliyi Giglio–Xiu və Fama–MacBeth modelləri arasında dəyişir.
Mənbədaxili hesabat fərqləri: \(R_C\) Fama–MacBeth əmsalı mətnlə Cədvəl 5 arasında uyğun gəlmir; kripto bazarı asimmetriyasının mətnlə ifadə olunan istiqaməti də Cədvəl 2-dəki işarə ilə uyğun gəlmir.
Versiya məhdudiyyəti: Bu izah yüklənmiş yanvar 2026 arXiv v1 ilkin layihəsinin tapıntılarını təqdim edir. Tədqiqatın daha sonra resenziyalı və yenidən işlənmiş versiyası dərc olunub; v1 nəticələri dərc edilmiş son versiyanın yekun əmsalları kimi istifadə edilməməlidir.
Gələcək tədqiqatlar
Mənbə ənənəvi maliyyə ilə kripto arasındakı faktor əlaqələrinin zamanla dəyişə biləcəyini vurğulayır. Daha uzun məlumat əldə edildikdə rejim dəyişməsi modellərinin sınaqdan keçirilməsi; ənənəvi maliyyə bazarlarından kriptoya risk ötürülməsi mexanizmlərinin araşdırılması; likvidliyin və bazar mikrostrukturunun risk mükafatı qiymətləndirmələrinə təsirinin öyrənilməsi gələcək tədqiqat sahələri kimi göstərilir.
Mənbə və Metod Qeydi
Orijinal başlıq: Crypto Pricing with Hidden Factors
Müəllif: Matt Brigida; rəsmi biblioqrafik qeydlərdə Matthew Brigida adı da istifadə olunur.
Yüklənmiş mənbə: arXiv:2601.07664v1 [q-fin.PR].
Yüklənmiş PDF tarixi: PDF üzərində 13 yanvar 2026; arXiv v1 möhüründə 12 yanvar 2026.
Yüklənmiş PDF afiliyasiyaları: Algorand Foundation və SUNY Polytechnic Institute.
Əlaqə: PDF-in dipnotunda Algorand Foundation e-poçt ünvanı verilib. Ayrı bir “corresponding author” ifadəsi açıq şəkildə bildirilməyib.
Bərabər töhfə: Tətbiq edilmir; mənbə tək müəlliflidir.
JEL təsnifatı: G12.
Mənbənin açar sözləri: Cryptocurrency; Risk Premia; Crypto Factor Pricing.
V1 mənbə növü: Preliminary arXiv preprint / empirik aktiv qiymətləndirilməsi tədqiqatı.
V1 resenziya statusu: Yüklənmiş PDF öz üzərində “Preliminary draft. Please do not cite without permission.” qeydini daşıyır və dərc olunmuş jurnal versiyası deyil.
Daha sonrakı resenziyalı versiya: Eyni başlıqlı tədqiqat 2026-cı ildə Finance Research Letters jurnalında dərc olunub.
Dərc olunmuş versiya: Finance Research Letters, Volume 109, October 2026, article 110488.
Dərc olunmuş versiyanın DOI-si: 10.1016/j.frl.2026.110488.
Preprint–published fərqi: Hazırkı resenziyalı versiya yüklənmiş v1 ilkin layihəsinin sadə biblioqrafik surəti deyil; elmi düzəlişlər mövcuddur. Bu Verianla məqaləsindəki metod dəyərləri, cədvəllər və nəticə şərhləri yalnız yüklənmiş v1 mənbəsindən götürülüb. Resenziyalı versiyanın dəyişdirilmiş nəticələri v1 mətninə əlavə edilməyib.
V1 açıq lisenziyası: Yüklənmiş PDF-in görünən mətnində açıq lisenziya bəyanatı yoxdur. Rəsmi arXiv giriş səhifəsindən bu tədqiqat üçün açıq lisenziya növü etibarlı şəkildə təsdiqlənə bilmədiyinə görə Verianla müəllif hüquqları baxımından fail-closed yanaşmasından istifadə edib; mənbə cədvəllərinin dizaynları eynilə köçürülməyib və metod sxemi müstəqil şəkildə yenidən qurulub.
Maliyyələşdirmə: Yüklənmiş v1 PDF-də ayrıca maliyyələşdirmə bəyanatı yoxdur.
Maraqların toqquşması: Yüklənmiş v1 PDF-də ayrıca maraqların toqquşması bəyanatı yoxdur.
CRediT töhfə bəyanatı: Yüklənmiş v1 PDF-də ayrıca CRediT bəyanatı yoxdur.
Məlumatların əlçatanlığı: Ayrı data-availability bəyanatı verilməyib. Mətn CoinMarketCap API, DeFiLlama, CVX və Kenneth French məlumat kitabxanasını məlumat mənbələri kimi göstərir.
Nümunə: 2023–2024 dövründə hər hansı bir vaxt bazar dəyərinə görə ilk 100-lüyə daxil olmuş, stabilkoin olmayan 253 kripto aktiv; mənbə bunların ümumi kripto bazar dəyərinin %97-dən çoxunu əhatə etdiyini bildirir. Təsviri cədvəllərdə 105 həftəlik müşahidə təqdim olunub.
Əsas metod: Giglio–Xiu üç keçidli gizli faktor qiymətləndirmə metodu; PCA, balanssız panel üçün iterativ faktor əsaslı tamamlama, Bai–Ng informasiya meyarları ilə 7 gizli faktor, müşahidə olunan faktor uyğunlaşdırma reqressiyası və kəsik üzrə gizli risk qiymətləndirilməsi.
Statistik nəticə çıxarma: 1.000 təkrarlı hərəkətli blok bootstrap, blok uzunluğu 8 həftə və yenidən mərkəzləşdirilmiş iki tərəfli bootstrap p-dəyəri. Fama–MacBeth müqayisəsində Shanken düzəlişli standart xətalardan istifadə olunub.
Mənbədaxili texniki qeyd 1: İzah mətni kripto bazarı gəlirini sağa asimmetrik adlandırdığı halda, Cədvəl 2 \(R_C=-0,45\) asimmetriya bildirir.
Mənbədaxili texniki qeyd 2: İzah mətni Fama–MacBeth \(R_C\) risk mükafatını %0,164/həftə kimi verdiyi halda, Cədvəl 5 0,112 bildirir. Mənbə hansı dəyərin düzəldilmiş dəyər olduğunu göstərmir.
Şərh sərhədi: Faktor risk mükafatı qiymətləndirmələri ayrı-ayrı kripto aktivlərin gələcək qiymətinə dair alqı-satqı siqnalı deyil. Tədqiqatın tapıntıları araşdırılan nümunə, faktor tərifləri və ekonometrik metodlarla məhdudlaşır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib