


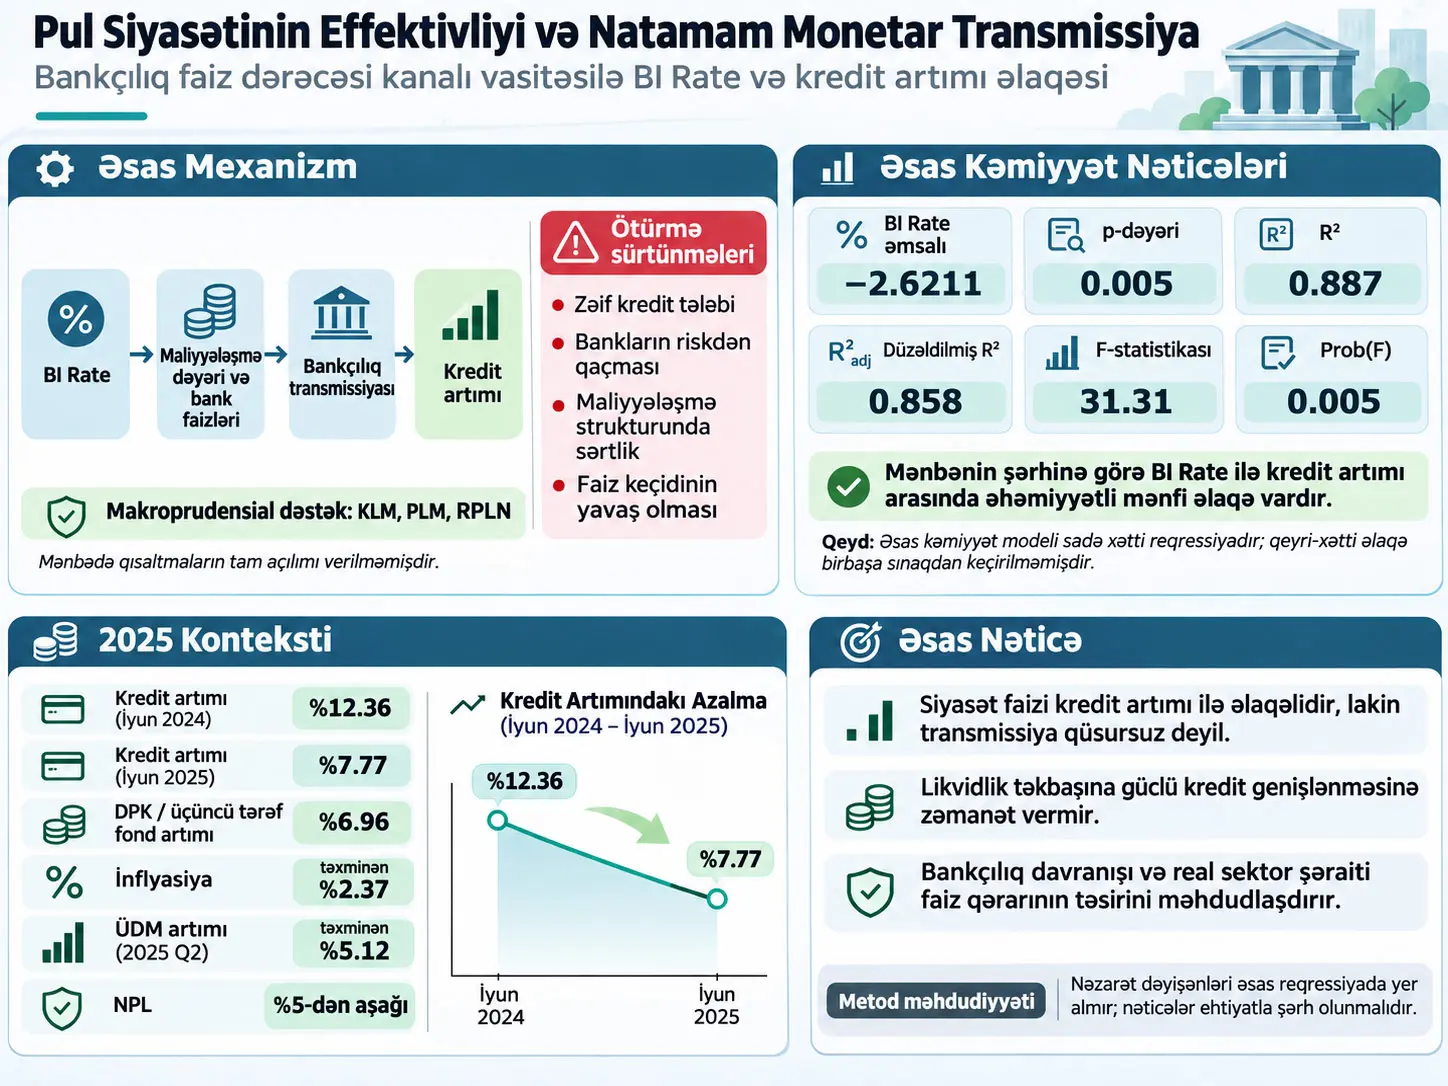
BI Rate, bu tədqiqatda Bank Indonesia-nın siyasət faiz dərəcəsini təmsil edən və maliyyə sistemində maliyyələşmə xərclərinə, kredit şərtlərinə və nəticədə kredit artımına təsir etməsi gözlənilən əsas pul siyasəti dəyişənidir. Tədqiqat BI Rate ilə İndoneziyadakı kredit artımı arasındakı əlaqənin nə dərəcədə təsirli monetar transmissiya yaratdığını və bank sistemindəki sürtünmələrin bu transmissiyanı niyə zəiflədə bildiyini araşdırır. Tədqiqat explanatory sequential mixed-methods yanaşmasından istifadə edir; kəmiyyət mərhələsində ikinci dərəcəli Bank Indonesia məlumatları üzərində təsviri analiz və sadə xətti reqressiya, keyfiyyət mərhələsində isə bank vasitəçiliyi, makroprudensial siyasət və Bank Indonesia-nın səlahiyyətinə dair sənəd/ədəbiyyat əsaslı qiymətləndirmə aparılır.
Əsas reqressiyada BI Rate əmsalı −2.6211, standart xəta 0.468, t-statistikası −5.596 və p-qiyməti 0.005 kimi bildirilmişdir. Model üçün \(R^2=0.887\), düzəldilmiş \(R^2=0.858\) və F-statistikası 31.31, Prob(F)=0.005-dir. Mənbə bu nəticələrə əsaslanaraq BI Rate ilə kredit artımı arasında statistik baxımdan əhəmiyyətli mənfi əlaqə olduğunu və H0-ın rədd edildiyini bildirir.
Bu nəticə ehtiyatla şərh edilməlidir. Mənbə BI Rate-dəki 1%-lik artımın kredit artımını təxminən 2.62% azaltdığını ifadə edir. Lakin reqressiyadakı dəyişənlər faiz və kredit artımı dərəcələrinin faiz vahidləri ilə ifadə edildiyi üçün əmsalın daha texniki şərhi budur ki, BI Rate-də 1 faiz bəndlik artım model daxilində kredit artımında təxminən 2.6211 faiz bəndlik azalma ilə əlaqəlidir. Bu, əlaqə əmsalıdır; öz-özlüyündə səbəbiyyəti və ya real iqtisadiyyatda bütün şəraitlərdə eyni böyüklükdə reaksiya yaranacağını sübut etmir.
Tədqiqatın keyfiyyət müzakirəsi monetar transmissiyanın yalnız siyasət faizindən asılı olmadığını vurğulayır. İllik kredit artımı 2024-cü ilin iyununda %12.36 ikən 2025-ci ilin iyununda %7.77-yə enmiş, üçüncü tərəf vəsaitləri/depozit mənbələri isə %6.96 artmışdır. Mənbə 2025 üçün kredit artımını %8–11 intervalında nəzərdən keçirir; aşağı kredit tələbi, bankların riskdən yayınması, maliyyələşmə strukturundakı sərtlik və faiz dərəcələrinin kreditlərə tam ötürülməməsini transmissiya sürtünmələri kimi qiymətləndirir.
Ən mühüm metodoloji sərhəd budur: tədqiqat giriş və xülasədə BI Rate ilə kredit artımı arasındakı əlaqənin xətti olmadığını vurğulasa da, əsas kəmiyyət modeli sadə xətti reqressiyadır. Buna görə non-linearity birbaşa riyazi şəkildə sınaqdan keçirilməmişdir. Bundan əlavə, inflyasiya, ÜDM artımı, problemli kreditlər və likvidlik müzakirədə mühüm şərtlər kimi nəzərdən keçirilsə də, bildirilən əsas reqressiyada nəzarət dəyişənləri deyildir. Klassik reqressiya fərziyyə testləri və robustness testləri də PDF-də nəticələri ilə göstərilmir.
Tədqiqatın əsas problemi
Ənənəvi faiz dərəcəsi transmissiyası məntiqində mərkəzi bank siyasət faizini azaltdıqda maliyyə sistemində maliyyələşmə xərclərinin aşağı düşməsi, bank kredit faizlərinin azalması, kredit tələbinin və bankların kreditvermə qabiliyyətinin artması və nəticədə real kredit artımının sürətlənməsi gözlənilir. Əks istiqamətdə, həddindən artıq kredit artımı və maliyyə sisteminin həddindən artıq qızması riski varsa, siyasət faizinin artırılması kredit genişlənməsini məhdudlaşdıra bilər.
Bu tədqiqat İndoneziyada bu mexanizmin qüsursuz işləmədiyini nəzərdən keçirir. Mənbə siyasət faizinin nisbətən dəstəkləyici olmasına baxmayaraq kredit artımının 2024-cü ilin iyunu ilə 2025-ci ilin iyunu arasında %12.36-dan %7.77-yə enməsini və eyni dövrdə bank likvidliyinin tamamilə qurumamasını transmissiya zəncirində başqa sürtünmələrin mövcud olduğuna dair əsas problem kimi istifadə edir.
Monetar Transmissiya Mexanizmi Bu Tədqiqatda Necə İşləyir?
Monetar transmissiya mexanizmi BI Rate-dəki dəyişmənin maliyyələşmə xərcləri və bank faizləri vasitəsilə kredit təklifi və kredit tələbinə, oradan isə kredit artımına çatmasını ifadə edir; tədqiqat bu zəncirin bankların risk iştahı, kredit tələbi, likvidlik şəraiti və maliyyələşmə strukturundakı sərtliklər səbəbindən natamam işləyə biləcəyini irəli sürür.
BI Rate-in nəzəri rolu
Mənbədə BI Rate inflyasiya gözləntilərini istiqamətləndirən və maliyyə sistemində maliyyələşmə xərclərinə təsir edən pul siyasəti aləti kimi nəzərdən keçirilir. Əsas müddəa belədir:
\[ \text{BI Rate düşüşü} \rightarrow \text{fonlama maliyetlerinde düşüş} \rightarrow \text{kredi koşullarında gevşeme} \rightarrow \text{kredi büyümesinde artış} \]
Bu zəncir avtomatik deyil. Banklar maliyyələşmə xərclərindəki azalmanı kredit faizlərinə tam ötürmürsə, kredit tələbi zəifdirsə və ya banklar riskə görə kredit verməkdə daha seçici davranırsa, siyasət faizindəki dəyişikliyin real kredit həcminə transmissiyası məhdud qala bilər.
Bank vasitəçiliyi nədir?
Bank vasitəçiliyi maliyyə sistemində artıq vəsaiti olan vahidlərdən toplanan resursların kredit və digər maliyyələşmə kanalları vasitəsilə vəsaitə ehtiyacı olan vahidlərə ötürülməsidir. Tədqiqatda banklar yalnız mexaniki kredit paylayıcıları kimi qəbul edilmir; likvidlik, risk, gözlənilən gəlir, borcalanın keyfiyyəti və kredit tələbi bankların kreditvermə qərarına birlikdə təsir edir.
Makroprudensial kanalın rolu
Mənbə Bank Indonesia-nın KLM, PLM və RPLN kimi qısaltdığı makroprudensial alətlərin likvidlik çevikliyini və bank vasitəçiliyi qabiliyyətini dəstəkləmək üçün istifadə edildiyini bildirir. Lakin məqalə bu üç qısaltmanın tam açılışını əsas mətndə vermir. Buna görə Verianla mənbədən kənar tam ad yaratmır; yalnız məqalənin açıq şəkildə verdiyi funksiyanı qoruyur.
Tədqiqatın nəzəri mesajı monetar transmissiyanın yalnız:
\[ \text{BI Rate}\rightarrow\text{kredi faizi}\rightarrow\text{kredi} \]
zəncirindən ibarət olmamasıdır. Likvidliyə, riskə və bank vasitəçiliyinə təsir edən makroprudensial çərçivə də eyni transmissiyanın effektivliyini gücləndirə və ya məhdudlaşdıra bilər.
Bu Tədqiqat Qeyri-Xətti Monetar Transmissiyanı Həqiqətən Sınaqdan Keçirirmi?
Xeyr; tədqiqatın əsas kəmiyyət modeli sadə xətti reqressiyadır və BI Rate ilə kredit artımı arasındakı non-linearity üçün kvadrat termin, hədd modeli, spline, rejim dəyişməsi və ya başqa qeyri-xətti ekonometrik spesifikasiya bildirilməmişdir. Qeyri-xətti transmissiya ideyası tədqiqatın motivasiyasında və keyfiyyət izahında mərkəzi olsa da, əsas reqressiya birbaşa yalnız xətti meyli qiymətləndirir.
Bu niyə vacibdir?
Əlaqənin praktikada qeyri-xətti ola biləcəyini demək ilə non-linearity-ni statistik şəkildə sınaqdan keçirmək eyni şey deyil. Sadə xətti reqressiya məlumat intervalı boyunca vahid orta meyl qiymətləndirir. Əgər həqiqi əlaqə müxtəlif faiz səviyyələrində fərqli reaksiya verirsə, sadə xətti əmsal bu müxtəlif rejimləri vahid meyldə ümumiləşdirir.
Bu vəziyyət məqalənin reqressiya nəticəsini etibarsız etmir; yalnız nəticənin əhatə dairəsini müəyyən edir. −2.6211 əmsalı tədqiqatın istifadə etdiyi xətti spesifikasiyadakı orta əlaqə əmsalıdır və öz-özlüyündə non-linearity-nin riyazi sübutu deyil.
Explanatory sequential mixed-methods nə deməkdir?
Explanatory sequential mixed-methods yanaşmasında ümumi məntiq əvvəlcə kəmiyyət nümunəsinin müəyyən edilməsi, sonra isə keyfiyyət analizi ilə bu nümunənin niyə və hansı şərtlərdə yarandığının izah edilməsidir. Bu məqalədə kəmiyyət mərhələsi BI Rate və kredit artımı məlumatlarının təsviri ilə xətti reqressiyadan ibarətdir. Keyfiyyət mərhələsi isə bankların risk davranışı, kredit tələbi, likvidlik, makroprudensial siyasət və Bank Indonesia-nın səlahiyyətinin sənəd və ədəbiyyat əsasında şərh edilməsidir.
Mənbə ilkin keyfiyyət müsahibəsi, fokus qrupu və ya sahə müşahidəsi bildirmir. Keyfiyyət izahı əsasən Bank Indonesia sənədlərinə və akademik ədəbiyyata əsaslanır. Bundan əlavə, məqalə “legal analysis of Bank Indonesia's authority” ifadəsindən istifadə etsə də, hüquqi sənədlərin seçim meyarları, kodlaşdırma üsulu və ya ayrıca doktrinal hüquq analizi protokolu ətraflı verilmir.
Tədqiqat sualı və hipotezlər
| Hipotez | İfadə |
|---|---|
| H0 | BI Rate-in kredit artımına statistik baxımdan əhəmiyyətli təsiri yoxdur. |
| H1 | BI Rate-in kredit artımına statistik baxımdan əhəmiyyətli mənfi təsiri vardır. |
Mənbə p=0.005 nəticəsinə əsaslanaraq H0-ı rədd edir və H1-i qəbul edir. Statistik baxımdan daha ehtiyatlı dildə bu nəticə istifadə olunan xətti model və məlumat dəsti altında sıfır meyl hipotezinə qarşı dəlil olduğunu bildirir.
Tədqiqatın Metodu və Nəticələri
BI Rate ilə Kredit Artımı Arasındakı Reqressiya Necə Şərh Edilməlidir?
Tədqiqatın sadə xətti reqressiyası kredit artımını BI Rate-in xətti funksiyası kimi qiymətləndirir və −2.6211-lik meyl əmsalı BI Rate yüksəldikcə proqnozlaşdırılan kredit artımının azaldığı istiqamətdə statistik əlaqə olduğunu göstərir; p=0.005 bu əmsalın mənbədə istifadə olunan %5 əhəmiyyətlilik səviyyəsində sıfırdan fərqli olduğunu dəstəkləyir, lakin model öz-özlüyündə səbəbiyyəti və ya bütün monetar transmissiya mexanizmini sübut etmir.
Sadə xətti reqressiyanın riyazi quruluşu
Mənbə reqressiya tənliyinin formulunu ayrıca yazmır. Aşağıdakı ümumi tənlik mənbənin bildirdiyi əmsalların necə oxunmasını öyrətmək üçün verilmiş riyazi izahdır; yeni tədqiqat nəticəsi deyil:
\[ g_t=\beta_0+\beta_1 r_t+\varepsilon_t \]
Burada:
- \(g_t\): müvafiq dövrdə kredit artımı,
- \(r_t\): BI Rate,
- \(\beta_0\): sabit termin,
- \(\beta_1\): BI Rate ilə kredit artımı arasındakı xətti meyl,
- \(\varepsilon_t\): modelin BI Rate ilə izah etmədiyi hissə/xəta terminidir.
Mənbə əmsalları modelə yerləşdirildikdə proqnoz tənliyi:
\[ \widehat{g_t}=34.7819-2.6211r_t \]
olur.
Sabit termin 34.7819 nə deməkdir?
Riyazi olaraq sabit termin BI Rate sıfır olduqda modelin proqnozlaşdırdığı kredit artımını təmsil edir. Lakin mənbədə müşahidə olunan BI Rate qiymətləri sıfır ətrafında deyil; Şəkil 2-də bildirilən interval təxminən %3.50–%6.25 səviyyəsindədir. Buna görə 34.7819-u real “BI Rate sıfır olduqda kredit mütləq bu qədər artar” iqtisadi proqnozu kimi şərh etmək düzgün olmaz; bu, reqressiya xəttinin riyazi kəsişmə terminidir.
−2.6211 əmsalı nə deməkdir?
Mənbə əmsalı “BI Rate-də %1 artım kredit artımını təxminən %2.62 azaldır” kimi ifadə edir. Reqressiyada faiz dərəcəsi və kredit artımının faiz səviyyəsi kimi istifadə edildiyi qəbul edilərsə, daha aydın vahid şərhi belədir:
\[ \Delta \widehat{g}\approx -2.6211\,\Delta r \]
Yəni BI Rate-də bir faiz bəndlik artım model daxilində proqnozlaşdırılan kredit artımında təxminən 2.6211 faiz bəndlik azalma ilə əlaqəlidir. Bu şərh “kredit həcmi mütləq %2.6211 azalır” şəklində səbəbiyyət və universal qanun deyil.
t-statistikası necə əldə edilir?
Reqressiya əmsalının sıfırdan fərqli olub-olmadığını sınaqdan keçirən t-statistikasının ümumi quruluşu:
\[ t=\frac{\widehat{\beta}_1-\beta_{1,0}} {SE(\widehat{\beta}_1)} \]
şəklindədir. Sıfır hipotezində \(\beta_{1,0}=0\) götürülür. Mənbə qiymətləri:
\[ t\approx\frac{-2.6211}{0.468}\approx -5.60 \]
olur və məqalədəki −5.596 qiyməti ilə uyğundur. Bu hesab yalnız bildirilən əmsalla standart xətanın riyazi əlaqəsinin izahıdır.
R-kvadrat nəyi ölçür?
\(R^2\), reqressiya modelinin nümunə daxilində asılı dəyişənin variasiyasının nə qədərini xətti proqnozla izah etdiyini göstərən uyğunluq ölçüsüdür:
\[ R^2=1-\frac{SS_{\mathrm{res}}}{SS_{\mathrm{tot}}} \]
Tədqiqatdakı \(R^2=0.887\), nümunə daxilində kredit artımı variasiyasının təxminən %88.7-sinin bildirilən BI Rate xətti modeli ilə statistik olaraq izah edilə bildiyini göstərir. Bu qiymət kredit artımının %88.7-sinin səbəbiyyət baxımından yalnız BI Rate tərəfindən yaradıldığını sübut etmir.
Düzəldilmiş R-kvadrat nədir?
Düzəldilmiş \(R^2\) modeldəki dəyişənlərin və müşahidələrin sayını nəzərə alır:
\[ \bar{R}^2= 1-(1-R^2) \frac{n-1}{n-k-1} \]
Burada \(n\) müşahidələrin sayı, \(k\) isə izahedici dəyişənlərin sayıdır. Mənbə düzəldilmiş qiyməti 0.858 kimi bildirir. PDF-in nəticə bölməsindəki “R-squared values of 0.887 and 0.858 respectively” ifadəsində ikinci qiymət ayrıca ikinci \(R^2\) deyil, daha əvvəl açıq şəkildə bildirilən Adjusted R-squared qiymətidir.
F-statistikası ilə t-statistikası niyə bir-birinə yaxın məlumat verir?
Bir izahedici dəyişənli sadə xətti reqressiyada meyl əmsalının t-testi ilə modelin F-testi riyazi olaraq eyni sıfır hipotezinə əsaslanır və ümumiyyətlə:
\[ F=t^2 \]
əlaqəsi yaranır. Mənbədəki \(t=-5.596\) qiymətinin kvadratı təxminən 31.3 edir; bu qiymət bildirilən F=31.31 ilə uyğundur.
Əsas reqressiya nəticələri
| Dəyişən | Əmsal | Standart xəta | t-statistikası | p-qiyməti |
|---|---|---|---|---|
| Sabit | 34.7819 | 2.307 | 15.076 | 0.000 |
| BI Rate | −2.6211 | 0.468 | −5.596 | 0.005 |
| Metrik | Qiymət | Mənbədəki rolu |
|---|---|---|
| \(R^2\) | 0.887 | Nümunə daxilində izah olunan variasiyanın payı. |
| Adjusted \(R^2\) | 0.858 | Model mürəkkəbliyinə görə düzəldilmiş uyğunluq ölçüsü. |
| F-statistic | 31.31 | Modelin ümumi əhəmiyyətlilik testi. |
| Prob(F) | 0.005 | Mənbədə %5 əhəmiyyətlilik səviyyəsindən aşağıdır. |
Reqressiyanın müşahidə sayı
Mənbə reqressiyada “annual average BI Rate and credit growth” və “2020–2025” ifadələrindən istifadə edir. 2020, 2021, 2022, 2023, 2024 və 2025 daxil olmaqla altı təqvim ilidir. Bununla belə, reqressiya cədvəlində \(n\) qiyməti ayrıca yazılmamış və istifadə olunan illik kredit artımı seriyasının hansı KBMI/industry aggregation qiymətlərindən yaradıldığı açıq məlumat cədvəli ilə göstərilməmişdir. Buna görə təkrar istehsal baxımından xam reqressiya məlumat matrisi çatışmır.
BI Rate-in təsviri statistikası
Mənbə 2020–2025 dövründə BI Rate üçün ümumi ortalamanı %4.85, medianı %5.00 və modu %3.50 kimi bildirir. Ümumi standart sapma təxminən 1.05–1.15 intervalı kimi ifadə edilmişdir.
| Rüb | Orta (%) | Median (%) | Mod (%) | Standart sapma | Bildirilən interval (%) |
|---|---|---|---|---|---|
| Q1 / Mart | 4.83 | 5.13 | 3.50 | 1.16 | 3.50–6.00 |
| Q2 / İyun | 4.79 | 4.88 | Mənbə bildirmir | 1.20 | 3.50–6.25 |
| Q3 / Sentyabr | 4.79 | 4.75 | Mənbə bildirmir | 1.02 | Mənbə bildirmir |
| Q4 / Dekabr | 4.92 | 5.13 | 6.00 | 1.10 | 3.50–6.00 |
Mənbənin şərhinə görə Q2 ən yüksək standart sapmaya və ən geniş intervala malikdir; Q3 isə ən aşağı standart sapma ilə daha sabit görünür. Şəkil 2-nin ümumi meyli 2020–2021-də faiz azalması, 2021 ətrafında aşağı/sabit səviyyə, 2023–2024-ə doğru yüksəliş və 2025-də yenidən azalma kimi təsvir edilmişdir.
KBMI qrupları üzrə kredit artımı
Mənbə kredit artımını bank qrupu təsnifatı olan KBMI 1, KBMI 2, KBMI 3 və KBMI 4 və sektor ortalaması əsasında müzakirə edir. KBMI qısaltmasının tam təsnifat tərifi məqalədə açıqlanmadığı üçün Verianla xaricdən tərif əlavə etmir.
| Bank qrupu | Orta (%) | Median (%) | Standart sapma | Əlavə bildirilən məlumat |
|---|---|---|---|---|
| KBMI 1 | 20.93 | 23.20 | 4.80 | Mənbə orta səviyyəli və nisbətən sabit qrup kimi şərh edir. |
| KBMI 2 | 24.72 | 25.88 | 5.43 | 16.50–32.50 intervalı; mənbədə ən yüksək və ən dəyişkən qrup. |
| KBMI 3 | 19.44 | 20.50 | 4.61 | Mənbədə ən aşağı standart sapma. |
| KBMI 4 | Mənbə mətni orta qiymət vermir | Mənbə mətni median vermir | Mənbə mətni vermir | Təxminən %25.0 (2021), %14.5 (2024), sonra yüngül bərpa. |
Mənbədaxili tarix fərqi: Şəkil 3-ün çap olunmuş alt yazısı “Credit Growth (2020–2025)” olsa da, qrafikin öz yuxarı başlığı “Credit Growth by Bank Group (KBMI) and Industry (2018–June 2025)” şəklindədir və x-oxu 2018-dən başlayır. Buna görə qrafikin dövr başlanğıcı Verianla tərəfindən zorla vahid tarixə bərabərləşdirilməmişdir.
2024–2025 kredit yavaşıması
| Göstərici | Mənbə qiyməti | Şərh sərhədi |
|---|---|---|
| Kredit artımı, İyun 2024 | %12.36 illik | Müqayisənin başlanğıcı. |
| Kredit artımı, İyun 2025 | %7.77 illik | Vasitəçilikdə yavaşıma kimi şərh edilir. |
| Üçüncü tərəf vəsaitləri / DPK artımı | %6.96 illik | Likvidlik tam daralmamışdır. |
| 2025 kredit artımı intervalı | %8–11 | Mənbə bunu 2025 üçün proqnoz/hədəf kontekstində istifadə edir. |
| İnflyasiya | Təxminən %2.37 illik | Mənbədə aşağı və hədəf intervalında kimi şərh edilir. |
| ÜDM artımı, 2025 Q2 | Təxminən %5.12 illik | Mənbə illik intervalı ayrıca %4.6–5.4 kimi verir. |
| NPL nisbəti | %5-dən aşağı | Dəqiq qiymət mətndə bildirilmir. |
| BI Rate endirimi | 50 baza bəndi | Mənbəyə görə depozit və kredit faizlərində eyni dərəcədə nəzərəçarpan azalma ilə izlənməmişdir. |
İnflyasiyanın rolu
Mənbə təxminən %2.37 illik inflyasiyanın qiymət sabitliyinə işarə etdiyini və nəzəri olaraq faiz transmissiyası üçün dəstəkləyici ola biləcəyini bildirir. Bununla yanaşı, aşağı və sabit inflyasiyanın avtomatik olaraq güclü kredit tələbi yaratmadığını da vurğulayır. Müəlliflərin şərhinə görə zəif məcmu tələb və alıcılıq qabiliyyəti daha aşağı faizlərin kredit istifadəsinə çevrilməsini məhdudlaşdıra bilər.
İqtisadi artımın rolu
2025-in ikinci rübü üçün təxminən %5.12 illik ÜDM artımı bildirilir. Mənbə iqtisadi artımın kredit tələbini dəstəkləməsini gözləsə də, şirkətlərin “wait-and-see” davranışı və aşağı-orta gəlir qruplarındakı alıcılıq qabiliyyəti problemlərinin kredit tələbini məhdudlaşdırdığını müzakirə edir.
NPL və bankların risk davranışı
Problemli kredit nisbətinin %5-dən aşağı qalması mənbədə bank aktivlərinin keyfiyyətinin ümumilikdə nəzarət altında olduğuna işarə edən göstərici kimi istifadə edilir. Buna baxmayaraq, bankların xüsusilə bəzi seqmentlərdə, məsələn KOBİ kreditlərində ehtiyatlı davranmağa davam etdiyi irəli sürülür. Beləliklə, aşağı NPL nisbəti ilə bankların risk qavrayışının tam eyni şey olmadığı vurğulanır.
Likvidlik niyə təkbaşına kifayət deyil?
Mənbə bank likvidliyinin nisbətən rahat olduğunu və makroprudensial yumşalma alətlərinin bankların kreditvermə qabiliyyətini dəstəklədiyini bildirir. Buna baxmayaraq, maliyyələşmə strukturundakı rəqabət və faiz dərəcələrinin ləng tənzimlənməsi səbəbindən siyasət faizindəki azalmanın kredit faizlərinə tam ötürülmədiyi irəli sürülür. Bu vəziyyət interest rate stickiness, yəni faiz dərəcəsi sərtliyi kimi şərh edilir.
Bank Indonesia-nın makroprudensial səlahiyyətinin rolu
Məqalə Bank Indonesia-nın səlahiyyətini kredit artımını təkbaşına müəyyən edən ünsürdən daha çox maliyyə sisteminin reaksiya verə bilməsini asanlaşdıran bir enabler/facilitator kimi şərh edir. KLM, RPLN və PLM kimi alətlərlə likvidlik çevikliyi təmin edilsə belə, bankların və real sektorun davranışı eyni istiqamətdə reaksiya vermirsə, siyasət transmissiyası natamam qala bilər.
H0 və H1 nəticəsi
Mənbənin əsas reqressiyasına görə p=0.005<0.05 olduğuna görə H0 rədd edilmiş, BI Rate-in kredit artımı ilə əhəmiyyətli mənfi əlaqəyə malik olduğunu ifadə edən H1 qəbul edilmişdir.
Lakin “H1 qəbul edildi” ifadəsi bütün səbəb mexanizminin sübut edildiyi demək deyil. Modeldə yalnız BI Rate izahedici dəyişən kimi görünür. İnflyasiya, ÜDM artımı, NPL, likvidlik, bankların risk davranışı və kredit tələbi eyni reqressiyada nəzarətə alınmamışdır.
Mənbənin öz əsas nəticəsi
Mənbə BI Rate-in kredit artımı ilə güclü və statistik baxımdan əhəmiyyətli mənfi əlaqə göstərdiyini, lakin monetar transmissiyanın praktikada xətti və qüsursuz olmadığını irəli sürür. Keyfiyyət izahında transmissiyanın effektivliyinin inflyasiya, iqtisadi fəaliyyət, bankların risk iştahı, kredit tələbi, likvidlik və faizlərin kredit/depozit dərəcələrinə keçid sürəti kimi şərtlərdən asılı olduğu nəticəsinə gəlinir.
Mənbədə müzakirə olunan digər tədqiqatlar niyə əsas nəticə ilə qarışdırılmamalıdır?
Məqalənin 108–109-cu səhifələrində başqa tədqiqatlara aid əmsallar və p-qiymətləri müzakirə edilir. Məsələn, BI Rate üçün −1.333493 və p=0.0682; likvidlik üçün 0.397561 və təxminən p=0.0007; başqa kontekstdə BI Rate üçün 5.9923 və p=0.0492 kimi rəqəmlər verilir. Bunlar cari tədqiqatın əsas 2020–2025 reqressiyasından əldə edilmiş nəticələr deyildir.
Daha mühümü, bu paraqraflardakı bəzi dipnotların müvafiq sayısal nəticələrlə mövzu baxımından uyğunlaşmadığı görünür. Buna görə Verianla bu ikincil əmsalları təsdiqlənmiş müqayisəli dəlil kimi istifadə etmir; yalnız məqalənin müzakirə bölməsində müxtəlif tədqiqatların BI Rate təsirinin kontekstdən asılı olaraq dəyişə biləcəyini göstərmək məqsədilə qeyd edildiyini bildirir.
Tədqiqatın əsas metodoloji və hesabat məhdudiyyətləri
- Əsas model sadə xətti reqressiyadır; tədqiqatın motivasiyasındakı non-linearity birbaşa sınaqdan keçirilməmişdir.
- 2020–2025 illik reqressiya üçün müşahidə sayı \(n\) açıq şəkildə bildirilməmişdir.
- Əsas reqressiyada yalnız BI Rate görünür; inflyasiya, ÜDM, NPL və likvidlik nəzarət dəyişənləri deyil.
- Xam illik reqressiya məlumat cədvəli verilməmişdir.
- Kredit artımı dəyişəninin hansı KBMI və ya sektor ortalaması seriyasından yaradıldığı açıq göstərilməmişdir.
- Klassik reqressiya fərziyyə testlərinin nəticələri verilməmişdir.
- Robustness testləri bildirilməmişdir.
- Etibar intervalları bildirilməmişdir.
- Zaman sırası üçün stasionarlıq, avtokorrelyasiya və ya struktur qırılma testi bildirilməmişdir.
- Mənbə adjusted \(R^2\)-nin yüksək olmasını modeldə overfitting problemi olmadığı kimi şərh etsə də, bunu təsdiqləyən ayrıca validasiya/robustness analizi göstərilmir.
- Mənbə H1-i “influence/impact” dili ilə şərh edir; bir dəyişənli müşahidəvi zaman sırası reqressiyası öz-özlüyündə səbəbiyyəti qəti şəkildə müəyyən etmir.
- Mənbə \(R^2=0.887\)-ni bəzi yerlərdə kredit artımı dəyişməsinin %88.7-sinin BI Rate-ə “attributable” olması kimi şərh edir; \(R^2\) öz-özlüyündə səbəb atfı nisbəti deyil.
- Şəkil 1-in izahı ilə PDF-də görünən Şəkil 1-in qrafik məzmunu tam uyğun gəlmir.
- Şəkil 3-ün alt yazısı 2020–2025 desə də, qrafikin öz oxu 2018–2025-i göstərir.
- Şəkil 4-də NPL üçün təxmini bir sütun görünsə də, mətn yalnız “%5-dən aşağı” qiymətini verir.
- KLM, PLM və RPLN qısaltmalarının tam açılışı əsas məqalədə verilmir.
- 97-ci səhifədə elmi məzmundan çox jurnal/müəllif şablonu təlimatları kimi görünən mətn qalmışdır.
- 108–109-cu səhifələrdəki bəzi ikincil ədəbiyyat nəticələri ilə onlara bağlanan dipnotlar mövzu baxımından uyğunlaşmır.
- Nəticə bölməsinin son cümləsi PDF-də qrammatik cəhətdən yarımçıq qalır.
Tədqiqatın dəstəklədiyi nəticələr
- Bildirilən sadə xətti modeldə BI Rate əmsalı mənfidir və p=0.005-dir.
- Mənbənin reqressiyası \(R^2=0.887\) və Adjusted \(R^2=0.858\) bildirir.
- 2024-cü ilin iyunu ilə 2025-ci ilin iyunu arasında illik kredit artımı %12.36-dan %7.77-yə enmişdir.
- Bank likvidliyinin mövcud olması kredit artımının avtomatik sürətlənməsi üçün kifayət görünmür.
- Mənbə bankların riskdən yayınmasını, zəif kredit tələbini və maliyyələşmə/faiz sərtliyini transmissiya sürtünmələri kimi müzakirə edir.
- Makroprudensial alətlər monetar transmissiyanı dəstəkləyən ünsür kimi nəzərdən keçirilir.
- Mənbə siyasət faizinin effektivliyinin bank vasitəçiliyi və real sektor reaksiyalarından asılı olduğu nəticəsinə gəlir.
Tədqiqatın dəstəkləmədiyi və ya təkbaşına sübut etmədiyi nəticələr
- BI Rate-in kredit artımındakı dəyişmənin %88.7-sinə səbəbiyyət baxımından təkbaşına yol açdığı sübut edilməmişdir.
- Non-linearity əsas reqressiya tərəfindən birbaşa sınaqdan keçirilməmişdir.
- İnflyasiya, ÜDM, NPL və likvidliyin əsas reqressiyada nəzarətə alınması ilə əldə edilmiş çoxtərəfli təsir nəticəsi yoxdur.
- BI Rate-də hər 1 faiz bəndlik dəyişikliyin bütün dövrlərdə və bütün banklarda dəqiq 2.6211 faiz bəndlik kredit reaksiyası yaradacağı deyilə bilməz.
- Modelin gələcək dövr proqnozlarında etibarlı olduğu müstəqil out-of-sample validasiya ilə göstərilməmişdir.
- Klassik reqressiya fərziyyələrinin hamısının ödəndiyi PDF-də göstərilməmişdir.
- KLM, PLM və ya RPLN-nin təkbaşına müəyyən böyüklükdə kredit artımı təmin etdiyi hesablanmamışdır.
- İndoneziya nəticələrinin başqa ölkələrin mərkəzi banklarına eyni əmsallarla daşına biləcəyi göstərilməmişdir.
Tədqiqatın ümumi elmi mesajı
Məqalənin ən ehtiyatla qoruna bilən nəticəsi siyasət faizinin bank kredit artımı ilə əlaqəli olduğu, lakin faiz qərarının təkbaşına monetar transmissiyanın uğurunu müəyyən etmədiyidir. Bankların maliyyələşmə strukturu, risk qavrayışı, kredit tələbi, iqtisadi gözləntilər və likvidlik şəraiti siyasət faizinin real kreditə nə dərəcədə ötürüləcəyini dəyişə bilər.
Buna görə tədqiqat pul siyasətinin “səmərəsiz” olduğu nəticəsinə deyil, faiz dərəcəsi kanalının natamam və şərti işləyə biləcəyi nəticəsinə yönəlir. Kəmiyyət reqressiyası BI Rate ilə kredit artımı arasında mənfi əlaqə göstərərkən, keyfiyyət müzakirəsi bu əlaqənin niyə hər dövrdə mexaniki şəkildə ortaya çıxmadığını izah etməyə çalışır.
Mənbə və Metod Qeydi
Orijinal başlıq: The Effectiveness of Monetary Policy and Imperfect Transmission Through The Banking Interest Rate Channel
Müəlliflər: Isman; Azhar Alam; Imron Rosyadi.
Müəllif sırası: Isman birinci müəllif, Azhar Alam ikinci müəllif, Imron Rosyadi üçüncü müəllifdir.
Afiliasiya: Department of Islamic Economic Law, Universitas Muhammadiyah Surakarta, Indonesia.
Corresponding author: Mənbələr arasında uyğunsuzluq vardır. PDF-dəki correspondence işarəsi Azhar Alam və aa123@ums.ac.id ilə əlaqəli görünür, rəsmi OJS metadata qeydi isə Isman-ı Primary Contact kimi göstərir. Buna görə tək bir ad dəqiqləşdirilməmişdir.
Bərabər töhfə / bərabər birinci müəlliflik: Mənbədə belə bir bəyan yoxdur.
Jurnal: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Cild / nömrə: Vol. 13 No. 1 (2026).
Səhifələr: 91–114.
DOI: 10.31942/iq.v13i1.15723.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
Göndərilmə tarixi: 21 May 2026.
Qəbul tarixi: 30 İyun 2026.
Məqalənin nəşr tarixi: 8 İyul 2026.
Nəşriyyat: Center for the Development of Islamic Sciences, Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Mənbə növü: Nəşr olunmuş elmi jurnal məqaləsi.
Rəyçilik statusu: Tədqiqat nəşr olunmuş jurnal məqaləsidir; bu yoxlamada məqaləyə xas rəyçi hesabatı və ya JURNAL IQTISAD-ın rəyçilik modelini dəqiq müəyyən edən ayrıca rəsmi proses səhifəsi etibarlı şəkildə təsdiqlənmədiyinə görə “double-blind”, “iki rəyçi” kimi təfərrüatlar Verianla tərəfindən təxmin edilməmişdir.
Lisenziya: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Rəsmi nəşr qeydi: JURNAL IQTISAD üzərində DOI 10.31942/iq.v13i1.15723 məqalə səhifəsi.
Tədqiqat növü: Explanatory sequential mixed-methods; ikinci dərəcəli kəmiyyət məlumat analizi + keyfiyyət siyasət/makroprudensial/hüquqi qiymətləndirmə.
İlkin sahə məlumatı: Bildirilməmişdir; analiz Bank Indonesia hesabatlarına və akademik ədəbiyyata əsaslanır.
Əsas müstəqil dəyişən: BI Rate.
Əsas asılı dəyişən: Kredit artımı.
Əsas kəmiyyət üsulu: Sadə xətti reqressiya.
Əsas hipotez: BI Rate-in kredit artımına əhəmiyyətli mənfi təsiri/əlaqəsi olub-olmadığının sınaqdan keçirilməsi.
Əhəmiyyətlilik səviyyəsi: Mənbə şərhlərində α=0.05 istifadə olunur.
Əsas reqressiya əmsalı: −2.6211.
Əsas p-qiyməti: 0.005.
R-kvadrat: 0.887.
Düzəldilmiş R-kvadrat: 0.858.
F-statistikası: 31.31; Prob(F)=0.005.
Reqressiya dövrü: Mənbə “2020–2025 illik orta” ifadəsindən istifadə edir; \(n\) ayrıca bildirilməmişdir.
Kəmiyyət məlumat mənbəyi: Bank Indonesia-nın maliyyə sabitliyi icmalları və əlaqəli ikinci dərəcəli makro/bank məlumatları.
Statistik proqram təminatı: Mənbədə bildirilməmişdir.
Klassik fərziyyə testləri: Zəruriliyi mənbə tərəfindən qeyd edilmişdir, lakin nəticələri PDF-də bildirilməmişdir.
Robustness testləri: Zəruriliyi mənbə tərəfindən qeyd edilmişdir, lakin nəticələri PDF-də bildirilməmişdir.
Etibar intervalları: Mənbədə bildirilməmişdir.
Non-linearity testi: Mənbə əlaqəni non-linear kimi müzakirə etsə də, əsas analizdə ayrıca qeyri-xətti model bildirilməmişdir.
Nəzarət dəyişənləri: İnflyasiya, ÜDM artımı, NPL və likvidlik müzakirədə nəzərdən keçirilmişdir; bildirilən əsas BI Rate reqressiyasına daxil edilməmişdir.
KLM / PLM / RPLN: Mənbə bu qısaltmaları makroprudensial alətlər kimi istifadə edir, lakin əsas mətndə tam adlarını açmır.
Şəkil 1 sərhədi: Şəklin görünən blok quruluşu ilə dərhal sonrakı mətndə təsvir olunan rəngli/makroprudensial ox quruluşu tam uyğun gəlmir.
Şəkil 3 sərhədi: Alt yazıda 2020–2025, qrafikin yuxarı başlığı/x-oxunda isə 2018–2025 dövrü göstərilir.
Şəkil 4 sərhədi: Mətndəki NPL qiyməti yalnız “%5-dən aşağı” kimi bildirildiyinə görə qrafikdəki sütundan dəqiq qiymət çıxarılmamışdır.
Ədəbiyyat/istinad sərhədi: 108–109-cu səhifələrdə bəzi müqayisəli sayısal nəticələrin mətn daxilindəki istinadları ilə dipnotlarda göstərilən nəşrlər mövzu baxımından uyğun gəlmir. Bu ikincil rəqəmlər əsas tədqiqatın öz nəticələri kimi istifadə edilməmişdir.
Redaksiya şablonu qalığı: 97-ci səhifədə tədqiqat mətnindən daha çox müəlliflərə yönəlmiş məqalə yazma təlimatı xarakterli cümlələr qalmış və elmi məzmun kimi qiymətləndirilməmişdir.
Nəticə bölməsi sərhədi: PDF-in nəticə bölməsindəki son cümlə qrammatik baxımdan tamamlanmadan “rather than solely.” ifadəsi ilə bitir; çatışmayan hissə Verianla tərəfindən təxmin edilməmişdir.
Maliyyələşdirmə: Əsas PDF-də ayrıca maliyyələşdirmə bəyanatı yoxdur.
Maraqlar toqquşması: Əsas PDF-də ayrıca maraqlar toqquşması bəyanatı yoxdur.
Məlumatların əlçatanlığı: Əsas PDF-də ayrıca data availability bəyanatı yoxdur.
Müəllif töhfələri: Əsas PDF-də CRediT və ya ayrıca müəllif töhfələri bölməsi yoxdur.
Etika komitəsi / iştirakçı razılığı: Tədqiqat insan iştirakçılı sahə araşdırması kimi bildirilmədiyinə görə əsas PDF-də ayrıca etika komitəsi/razılıq bölməsi yoxdur.
Generative AI bəyanatı: Əsas PDF-də ayrıca generative AI istifadə bəyanatı yoxdur.
Preprint: Mənbədə preprint nömrəsi və ya preprint versiyası göstərilməmişdir; araşdırılan sənəd nəşr olunmuş jurnal PDF-sidir.
Əsas şərh sərhədi: BI Rate ilə kredit artımı arasında mənbədə güclü və statistik baxımdan əhəmiyyətli mənfi xətti əlaqə bildirilir; lakin çox kiçik illik zaman sırası, nəzarət dəyişənlərinin əsas modelə daxil edilməməsi, diaqnostik/robustness nəticələrinin göstərilməməsi və non-linearity-nin birbaşa modelləşdirilməməsi səbəbindən bu nəticə öz-özlüyündə bütün monetar transmissiya mexanizminin səbəbiyyət sübutu kimi şərh edilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib