


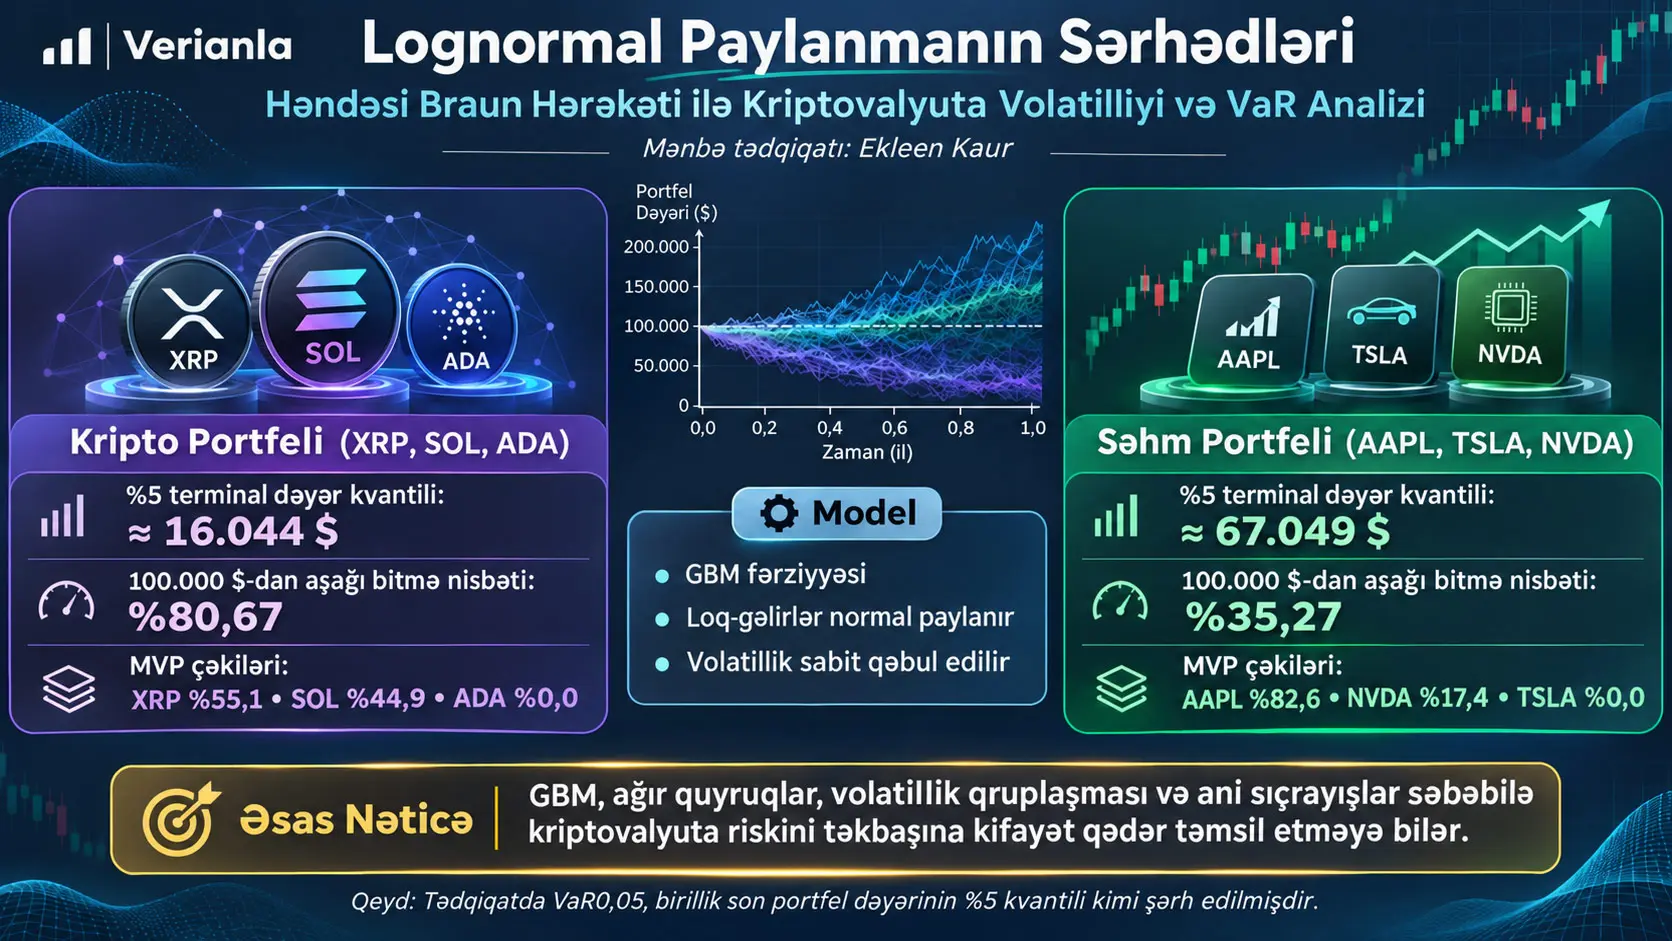
Həndəsi Braun Hərəkəti (Geometric Brownian Motion, GBM), aktivin qiymətini davamlı zamanda deterministik sürüşmə komponenti ilə təsadüfi Braun hərəkəti komponentinin birləşməsi kimi modelləşdirən stoxastik qiymət prosesidir. Bu tədqiqat GBM-nin XRP, SOL və ADA-dan ibarət kriptovalyuta portfelinin riskini nə dərəcədə təmsil edə bildiyini araşdırır və eyni hesablama çərçivəsini AAPL, TSLA və NVDA-dan ibarət ənənəvi səhm portfelinə tətbiq etməklə müqayisəli istinad yaradır. Model parametrləri bir illik tarixi gündəlik loqarifmik gəlirlərdən qiymətləndirilmiş, minimum variasiya portfelləri yaradılmış və aktivlər arasındakı tarixi korrelyasiya Cholesky ayrışdırması vasitəsilə 10.000 yollu Monte Carlo simulyasiyasına ötürülmüşdür.
Tədqiqatın kriptovalyuta Minimum Variasiya Portfeli (Minimum Variance Portfolio, MVP) XRP üçün %55,1, SOL üçün %44,9 və ADA üçün %0,0 çəki yaratmışdır. Səhm portfelində isə AAPL %82,6, NVDA %17,4 və TSLA %0,0 çəki almışdır. İlkin portfel dəyəri 100.000 dollar qəbul edildikdə bir illik simulyasiya sonu dəyərlərinin %5 kvantili, yəni tədqiqatın VaR0.05 adlandırdığı hədd, kripto portfelində təxminən 16.044 dollar və səhm portfelində təxminən 67.049 dollar olmuşdur. Simulyasiya yollarının 100.000 dollardan aşağı sonlanma nisbəti kripto portfelində %80,67, səhm portfelində %35,27 kimi bildirilmişdir.
Bu nəticələrin düzgün oxunması vacibdir. Tədqiqatdakı təxminən 16.044 dollar dəyəri birbaşa “16.044 dollar zərər” demək deyil; bir illik son portfel dəyərinin aşağı %5-lik kvantilidir. İlkin dəyərlə kvantil arasındakı fərq yalnız cəbri olaraq ifadə edilərsə, kripto portfeli üçün təxminən 83.956 dollar, səhm portfeli üçün təxminən 32.951 dollar dəyər itkisinə uyğun hədlər əldə edilir. Bu ikinci ifadə tədqiqatın ayrıca ölçümü deyil, mənbədə verilən 100.000 dollarlıq ilkin dəyər ilə son dəyər kvantillərinin riyazi çevrilməsidir.
Tədqiqatın əsas şərhi ondan ibarətdir ki, sabit volatilliyə, davamlı qiymət yollarına və normal paylanmış loqarifmik gəlirlərə əsaslanan GBM çərçivəsi kriptovalyuta bazarlarının ağır quyruq, dəyişən volatillik, sıçrayış və stress dövrlərindəki korrelyasiya strukturu kimi xüsusiyyətlərini təkbaşına kifayət qədər təmsil edə bilmir. Lakin PDF seçilmiş məlumat dövrünün dəqiq başlanğıc və bitmə tarixlərini, istifadə olunan məlumat təminatçısını, qiymətləndirilmiş sürüşmə və volatillik dəyərlərini, ədədi kovariasiya matrisini, təsadüfi ədəd generatorunun toxumunu və ya müstəqil xarici nümunə backtest protokolunu bildirmir. Buna görə nəticələr eyni şərtlərdə tam yenidən istehsal edilə bilən kripto risk sistemi və ya gələcəyə dair dəqiq proqnoz kimi şərh edilməməlidir.
Həndəsi Braun Hərəkəti Kriptovalyuta Riskini Niyə Natamam Təmsil Edə Bilər?
GBM loqarifmik gəlirlərin normal paylandığı, volatilliyin zaman ərzində sabit olduğu və qiymət yollarının davamlı olduğu fərziyyələrinə əsaslanır; tədqiqat isə kriptovalyuta gəlirlərinin ağır quyruqlar, volatillik klasterləşməsi və ani qiymət sıçrayışları kimi bu fərziyyələrlə uyğunlaşmayan davranışlar göstərə bilməsi səbəbilə GBM-ni son model deyil, daha inkişaf etmiş modellər üçün qəsdən seçilmiş əsas müqayisə modeli kimi istifadə edir.
Tədqiqatın araşdırma problemi
Araşdırmanın əsas sualı ənənəvi maliyyə modelləşdirməsində əsas istinad nöqtələrindən biri olan GBM-nin kriptovalyuta portfellərində riskin qiymətləndirilməsi üçün yetərli olub-olmamasıdır. Müəllif bunun üçün birbaşa Bitcoin və ya Ethereum əvəzinə XRP, SOL və ADA-dan ibarət üç aktivli kripto portfeli seçmiş; eyni metodologiyanın davranışını müqayisə etmək məqsədilə AAPL, TSLA və NVDA-dan ibarət üç aktivli səhm portfeli yaratmışdır.
GBM-nin seçilməsi modelin kripto bazarı üçün ən inkişaf etmiş metod olduğunun iddia edilməsindən irəli gəlmir. Əksinə, tədqiqat GBM-ni riyazi baxımdan sadə, oturuşmuş və məhdudlaşdırıcı fərziyyələrə malik başlanğıc ölçütü kimi istifadə edir. Beləliklə sonrakı tədqiqatlar üçün “daha inkişaf etmiş model ən azı hansı zəiflikləri aşmalıdır?” sualına baza yaratmaq məqsədi güdülür.
“Lognormal” ifadəsini düzgün anlamaq
Tədqiqatın başlığı və bəzi cümlələri “Lognormal” fərziyyəsini önə çıxarır. Burada texniki fərq qoyulmalıdır. GBM altında qiymət səviyyəsi \(S_T\) lognormal paylanmaya malik olduğu halda, qiymət nisbətinin təbii loqarifmi olan loqarifmik gəlir normal paylanır. Başqa sözlə:
\[ S_T \text{ lognormal ise, } \ln\left(\frac{S_T}{S_0}\right) \text{ normal dağılımlıdır.} \]
Mənbə bəzi bölmələrdə “lognormal returns” şəklində daha sərbəst ifadə istifadə edir; lakin yenə eyni mənbə GBM tənliyini izah edərkən loqarifmik gəlirlərin normal paylandığını açıq şəkildə bildirir. Verianla izahında riyazi baxımdan daha dəqiq olan bu fərq qorunur.
Normal paylanma, lognormal paylanma və ağır quyruq nə deməkdir?
Normal paylanma orta ətrafında simmetrik olan və ortadan çox uzaq dəyərlərin getdikcə daha aşağı ehtimalla baş verdiyi klassik zəng formalı paylanmadır. Lognormal paylanma isə təbii loqarifmi normal paylanan, yalnız müsbət dəyərlər alan və sağa əyilə bilən paylanmadır. GBM-də qiymətin mənfi olmaması bu quruluşun mühüm riyazi nəticələrindən biridir.
Ağır quyruq isə paylanmanın uc bölgələrində normal paylanmanın proqnozlaşdırdığından daha çox ehtimal kütləsinin olması deməkdir. Maliyyə baxımından bunun əhəmiyyəti çox böyük qiymət dəyişikliklərinin normal modelə görə gözləniləndən daha tez-tez baş verə bilməsidir. Tədqiqat kriptovalyuta bazarının bu cür ağır quyruq davranışları göstərdiyini ədəbiyyata əsaslanaraq model məhdudiyyəti kimi müzakirə edir.
Bununla belə, bu PDF-də XRP, SOL və ADA üçün, məsələn, nümunə kurtosisi, Jarque-Bera testi, Q-Q qrafiki, Shapiro-Wilk testi və ya başqa normallıq testi nəticəsi verilmir. Buna görə “seçilmiş bir illik məlumat dəsti normal paylanma fərziyyəsini filan testdə filan p-dəyəri ilə rədd etdi” şəklində əlavə nəticə çıxarıla bilməz.
Variasiya niyə risk ölçümündə istifadə olunur?
Mənbə davamlı təsadüfi dəyişənin variasiyasını aşağıdakı quruluşla verir:
\[ \sigma^2=\int_{-\infty}^{\infty}(x-\mu)^2 f(x)\,dx \]
Bu tənlik paylanma dəyərlərinin orta ətrafında nə qədər yayıldığını ölçür. \(x\), təsadüfi dəyişənin mümkün dəyərini; \(\mu\), ortanı; \(f(x)\), ehtimal sıxlığı funksiyasını; \(\sigma^2\) isə variasiyanı təmsil edir.
Tənlikdəki \((x-\mu)\) termini hər dəyərin ortadan məsafəsini göstərir. Məsafə kvadrata yüksəldildiyi üçün ortanın həm altında, həm də üstündə olan yayınmalar müsbət töhfə verir və böyük yayınmalar kiçik yayınmalara nisbətən daha güclü çəki qazanır. Ehtimal sıxlığı \(f(x)\) isə hər bölgənin ümumi variasiyaya verdiyi töhfəni çəkiləndirir.
Maliyyə modelləşdirməsi kontekstində variasiya və ya onun kvadrat kökü olan standart sapma gəlirlərin dəyişkənliyini ümumiləşdirmək üçün istifadə olunur. Lakin variasiya yuxarı və aşağı istiqamətli yayınmaları riyazi olaraq birlikdə qiymətləndirir; təkbaşına yalnız aşağı istiqamətli itkini ölçmür. Tədqiqatın əlavə olaraq VaR istifadə etməsinin səbəblərindən biri paylanmanın aşağı istiqamətli hissəsinə daha birbaşa baxa bilməkdir.
Portfelin gözlənilən gəliri necə hesablanır?
Mənbə \(N\) aktivdən ibarət portfelin gözlənilən gəlirini aktiv gəlirlərinin portfel çəkiləri ilə vurulmuş cəmi kimi verir:
\[ R_p=\sum_{i=1}^{N} w_i R_i \]
Burada \(R_p\) portfel gəliri, \(w_i\) \(i\). aktivin portfel çəkisi və \(R_i\) müvafiq aktivin gəliridir. Məsələn, aktivin çəkisi artdıqda, digər şərtlər eyni qalarsa həmin aktivin gəliri ümumi portfel gəlirinə daha böyük təsir göstərir.
Bu formul özü portfel riskini hesablamır. Risk baxımından aktivlərin yalnız ayrı-ayrılıqda volatilliyi deyil, bir-biri ilə birlikdə necə hərəkət etməsi də vacibdir. Buna görə tədqiqat portfel variasiyasına və kovariasiyaya keçir.
Portfel variasiyası niyə yalnız ayrı-ayrı volatilliklərə baxmır?
Mənbə portfel variasiyasını aktivlərin fərdi variasiyaları ilə aktiv cütləri arasındakı kovariasiyaların birləşməsi kimi ifadə edir:
\[ \sigma_p^2= \sum_{i=1}^{N} w_i^2\sigma_i^2+ \sum_{i=1}^{N}\sum_{\substack{j=1\\j\neq i}}^{N}w_iw_j\sigma_{ij} \]
\(\sigma_p^2\) portfel variasiyasını, \(w_i\) və \(w_j\) portfel çəkilərini, \(\sigma_i^2\) bir aktivin variasiyasını və \(\sigma_{ij}\) iki aktivin kovariasiyasını təmsil edir.
Birinci cəm hər aktivin öz dəyişkənliyindən yaranan risk töhfəsini daşıyır. İkinci hissə isə aktivlərin birlikdə hərəkətinin portfel riskini necə dəyişdirdiyini təmsil edir. İki aktiv güclü şəkildə eyni istiqamətdə hərəkət edirsə diversifikasiya faydası azala bilər. Hərəkətləri daha müstəqil və ya əks istiqamətdə olduqda isə müəyyən şərtlərdə ümumi portfel variasiyası azala bilər.
Tədqiqatın kriptovalyuta simulyasiyasında korrelyasiyanı tamamilə nəzərə almaması baş vermir və bu səbəbdən mühümdür. Modelin paylanma fərziyyələri məhdudlaşdırıcı olsa da XRP, SOL və ADA-nın bir-birindən müstəqil hərəkət etdiyi fərz edilməmiş; tarixi kovariasiya strukturu simulyasiyaya daxil edilmişdir.
Minimum Variasiya Portfeli nədir?
Minimum Variasiya Portfeli (Minimum Variance Portfolio, MVP), müəyyən edilmiş aktiv kainatı və optimallaşdırma məhdudiyyətləri altında portfel volatilliyini mümkün olan ən aşağı səviyyəyə endirməyi məqsəd qoyan portfeldir. Tədqiqatın əsas nəticələri bu portfel növü üzərindən verilmişdir.
Mənbə həmçinin Maksimum Sharpe Nisbəti Portfelini (Maximum Sharpe Ratio Portfolio, MSRP) nəzəri çərçivədə təqdim edir. Sharpe nisbəti:
\[ S=\frac{R_p-R_f}{\sigma_p} \]
şəklindədir. \(R_p\) portfel gəliri, \(R_f\) risksiz gəlir və \(\sigma_p\) portfel volatilliyidir. Surət risksiz gəlirə nisbətən əldə edilən artıq gəliri; məxrəc isə bu gəliri əldə edərkən daşınan ümumi volatilliyi təmsil edir.
Lakin mənbə nəticələr bölməsində MSRP çəkilərini və ya istifadə olunan ədədi \(R_f\) dəyərini bildirmir. Əsas müqayisə MVP üzərindən aparılır. Buna görə Verianla izahında Sharpe nisbəti metodun nəzəri arxa planı kimi açıqlanmış, tədqiqatda olmayan MSRP nəticəsi yaradılmamışdır.
Wiener prosesi nədir?
GBM-nin təsadüfi komponentinin əsasında Wiener prosesi və ya Braun hərəkəti \(W_t\) dayanır. Mənbə üç əsas xüsusiyyəti vurğulayır: ayrı zaman intervallarındakı artımların müstəqil olması, artımların normal paylanmaya malik olması və yolun zaman boyunca davamlı olması.
Qısa \(\Delta t\) zaman intervalındakı artım üçün:
\[ W_{t+\Delta t}-W_t \sim \mathcal{N}(0,\Delta t) \]
əlaqəsi istifadə olunur. Bunun mənası Braun hərəkətinin orta dəyişməsinin sıfır, variasiyasının isə keçən zaman miqdarı ilə mütənasib olmasıdır. Zaman intervalı böyüdükcə təsadüfi sapmanın paylanması da genişlənir.
GBM stoxastik diferensial tənliyi
Tədqiqatın əsas qiymət modeli aşağıdakı stoxastik diferensial tənlikdir:
\[ dS_t=\mu S_t\,dt+\sigma S_t\,dW_t \]
\(S_t\): \(t\) anındakı aktiv qiymətidir.
\(dS_t\): çox kiçik zaman intervalındakı qiymət dəyişməsidir.
\(\mu\): sürüşmə və ya gözlənilən artım nisbətidir.
\(\sigma\): volatillik parametridir.
\(dt\): kiçik zaman artımıdır.
\(dW_t\): Wiener prosesindəki təsadüfi artımdır.
Tənliyin birinci hissəsi \(\mu S_tdt\), qiymətin sistematik və ya deterministik sürüşməsini təmsil edir. İkinci hissə \(\sigma S_tdW_t\), təsadüfi hərəkətin qiymət üzərindəki təsiridir. Hər iki termin də \(S_t\) ilə vurulduğuna görə mütləq qiymət dəyişməsi mövcud qiymət səviyyəsi ilə mütənasib olur.
GBM-nin mühüm fərziyyələrindən biri \(\sigma\)-nın model üfüqü boyunca sabit qəbul edilməsidir. Tədqiqatın kriptovalyuta bazarı baxımından sorğuladığı əsas nöqtələrdən biri məhz budur: real kripto volatilliyi zamanla klasterləşə və rejim dəyişə bildiyi halda tək bir sabit \(\sigma\) dəyəri bu davranışı təmsil etməkdə yetərsiz qala bilər.
Ayrıq zamanlı simulyasiyada istifadə olunan paylanma
Mənbə GBM yolunun ayrıq zaman addımlarında aşağıdakı loqarifmik gəlir əlaqəsi ilə yaradıldığını bildirir:
\[ \ln\left(\frac{S_{t+\Delta t}}{S_t}\right) \sim \mathcal{N}\left( \left(\mu-\frac{1}{2}\sigma^2\right)\Delta t, \sigma^2\Delta t \right) \]
Sol tərəfdəki ifadə bir zaman addımındakı loqarifmik gəlirdir. Normal paylanmanın ortası \(\left(\mu-\frac{1}{2}\sigma^2\right)\Delta t\), variasiyası isə \(\sigma^2\Delta t\) kimi müəyyən edilir.
\(-\frac{1}{2}\sigma^2\) düzəlişi GBM həllində qiymətin eksponensial çevrilməsindən yaranan riyazi termindir. Bu termini çıxarmaq və ya yalnız \(\mu\Delta t\) istifadə etmək mənbədə verilən GBM quruluşunu dəyişdirəcəyindən Verianla göstərimində qorunmuşdur.
Tədqiqatda \(\Delta t=1/252\) istifadə edilmişdir. Bu seçim bir illik maliyyə modelləşdirmə üfüqünün təxminən 252 ticarət gününə bölündüyünü göstərir. Ümumi simulyasiya üfüqü \(T=1\) ildir.
Maksimum Olabilirlik Qiymətləndirməsi nə edir?
Mənbə illikləşdirilmiş sürüşmə \(\mu\) və volatillik \(\sigma\) parametrlərinin bir illik tarixi gündəlik loqarifmik gəlirlərdən Maksimum Olabilirlik Qiymətləndirməsi (Maximum Likelihood Estimation, MLE) istifadə edilərək əldə edildiyini bildirir.
Konseptual olaraq MLE müşahidə olunan loqarifmik gəlir sırasını qəbul edilmiş ehtimal modeli altında ən ehtimallı edən parametr dəyərlərini seçməyə çalışır. Lakin mənbə PDF istifadə edilən MLE məqsəd funksiyasını, əldə edilən \(\mu\) və \(\sigma\) dəyərlərini və ya hər aktivin qiymətləndirmə cədvəlini vermir. Buna görə bu tədqiqatın ədədi MLE nəticələri Verianla tərəfindən törədilə bilməz.
Tarixi məlumat haqqında nə bilirik, nə bilmirik?
| Element | Mənbədə verilən məlumat | Şərh həddi |
|---|---|---|
| Tarixi məlumat uzunluğu | Bir illik gündəlik loqarifmik gəlirlər | Dəqiq başlanğıc və bitmə tarixləri verilməmişdir. |
| Kripto aktivlər | XRP-USD, SOL-USD, ADA-USD | Bitcoin və Ethereum əsas portfelə daxil edilməmişdir. |
| Səhm aktivləri | AAPL, TSLA, NVDA | Müqayisə portfelidir. |
| Başlanğıc qiyməti | İcra zamanı dinamik şəkildə alınmışdır. | Məlumat təminatçısı və tam zaman nişanı açıq şəkildə verilməmişdir. |
| Drift və volatillik | MLE ilə qiymətləndirilərək illikləşdirilmişdir. | Aktiv-bazlı ədədi dəyərlər verilməmişdir. |
| Kovariasiya | Tarixi aktiv əlaqələrindən hesablanıb illikləşdirilmişdir. | Ədədi kovariasiya matrisi dərc edilməmişdir. |
| Optimallaşdırma | SLSQP ilə Minimum Variasiya Portfeli | Bütün optimallaşdırma məhdudiyyətləri və solver toleransları ətraflı verilməmişdir. |
| Monte Carlo | 10.000 yol, T=1 il, Δt=1/252 | Təsadüfi ədəd toxumu bildirilməmişdir. |
| Backtest | Mənbə “backtesting” ifadəsini istifadə edir. | Ayrı reallaşmış xarici nümunə VaR pozuntu testi protokolu ətraflı şəkildə bildirilməmişdir. |
SLSQP optimallaşdırmasının tədqiqatdakı rolu
Minimum variasiya çəkiləri Sequential Least Squares Programming (SLSQP) adlı məhdudlaşdırılmış optimallaşdırma metodu ilə hesablanmışdır. SLSQP-nin buradakı elmi vəzifəsi tarixi kovariasiya strukturu altında portfel volatilliyini ən aşağı səviyyəyə endirən aktiv çəkilərini tapmaqdır.
Mənbə “constrained optimization” ifadəsini istifadə etsə də məhdudiyyətlərin bütün riyazi formasını ayrı-ayrılıqda yazmır. Xüsusilə çəki sərhədləri, short-selling icazəsi, toleranslar və solver-in başlanğıc nöqtəsi ətraflı verilməmişdir. Nəticə çəkilərindən çıxış edərək bu detalları geriyə doğru dəqiqmiş kimi təxmin etmək doğru deyil.
Cholesky ayrışdırması niyə istifadə olunur?
Müstəqil standart normal şoklar birbaşa hər aktivə ayrıca tətbiq edilərsə XRP, SOL və ADA arasındakı tarixi birgə hərəkət strukturu itər. Tədqiqat bunun qarşısını almaq üçün illikləşdirilmiş kovariasiya matrisini Cholesky ayrışdırması ilə çevirir.
Mənbədə əsas əlaqə:
\[ \Sigma=LL^{T} \]
şəklində verilir. \(\Sigma\), aktivlərin kovariasiya matrisidir; \(L\), aşağı üçbucaqlı Cholesky matrisidir; \(L^T\) isə bu matrisin transpozudur.
Müstəqil standart normal təsadüfi şok vektoru \(Z\) bu matrislə çevrildikdə bir-birindən tam müstəqil şoklar əvəzinə tarixi kovariasiya strukturunu daşıyan korrelyasiyalı şoklar əldə edilir. Mənbə istifadə olunan vektor istiqamətinə görə nəticəni \(ZL^T\) şəklində ifadə edir.
Buradakı mühüm nöqtə budur: Cholesky əməliyyatı GBM-nin ağır quyruq və ya zamanla dəyişən volatillik problemini həll etmir. Yalnız simulyasiyadakı aktivlərin bir-biri ilə xətti asılılıq strukturunun tarixi kovariasiya ilə uyğun olmasını təmin edir. Buna görə korrelyasiyanın əlavə edilməsi normal paylanma və sabit volatillik fərziyyələrini aradan qaldırmır.
Bu Tədqiqatdakı VaR0.05 Tam Olarəq Nəyi Göstərir?
Tədqiqatdakı VaR0.05, 100.000 dollarlıq başlanğıc portfelinin bir il sonrakı simulyasiya edilmiş dəyərləri arasındakı aşağı %5 kvantilidir; buna görə təxminən 16.044 dollar və ya 67.049 dollar birbaşa zərər məbləği deyil, simulyasiya edilmiş son portfel dəyərinin hədd səviyyəsidir.
VaR anlayışının ümumi mənası
Riskə Məruz Dəyər (Value-at-Risk, VaR), müəyyən zaman üfüqü və ehtimal səviyyəsi altında zərər paylanmasının quyruq bölgəsini ümumiləşdirən risk ölçüsüdür. Mənbə nümunə olaraq 95% güvən səviyyəsində bir günlük 10.000 dollarlıq VaR-ın model altında bir gündə 10.000 dollardan çox zərər yaşama ehtimalının %5 olduğu mənasına gəldiyini izah edir.
Lakin tədqiqatın hesablamasında birbaşa zərər dəyişəninin müsbət VaR məbləği əvəzinə son portfel dəyərinin %5 kvantili bildirilmişdir:
\[ Q_{0.05}(V_T) \]
Burada \(V_T\), bir illik üfüqün sonundakı portfel dəyəridir və \(Q_{0.05}\), bu paylanmanın %5 kvantilini göstərir.
Başlanğıc dəyəri \(V_0=100{,}000\) dollar olduğundan, son dəyər kvantilini ənənəvi aşağı istiqamətli zərər həddinə çevirmək üçün konseptual olaraq:
\[ L_{0.05}=V_0-Q_{0.05}(V_T) \]
yazıla bilər. Bu tənlik tədqiqatda ayrıca nəticə kimi verilməmişdir; yalnız mənbənin son-dəyər kvantilinin necə oxunmalı olduğunu izah edən cəbri çevrilmədir.
| Portfel | Başlanğıc dəyəri | Mənbədə VaR0.05 adı ilə verilən %5 son-dəyər kvantili | Başlanğıcdan fərqi |
|---|---|---|---|
| Kriptovalyuta GBM portfeli | 100.000 $ | ≈ 16.044 $ | ≈ 83.956 $ |
| Ənənəvi səhm GBM portfeli | 100.000 $ | ≈ 67.049 $ | ≈ 32.951 $ |
Son sütundakı dəyərlər yeni Monte Carlo nəticələri deyil. Yalnız mənbədə verilən başlanğıc dəyəri ilə təxmini son-dəyər kvantillərinin çıxılması nəticəsində əldə edilən öyrədici arifmetik qarşılıqlardır.
“%5 güvən səviyyəsi” ifadəsi niyə diqqətlə oxunmalıdır?
Mənbə bəzi yerlərdə VaR0.05 üçün “5% confidence level” ifadəsini istifadə edir. Eyni mənbə bunun son dəyər paylanmasının 5th percentile, yəni %5 kvantili olduğunu da açıq şəkildə bildirir. Standart maliyyə terminologiyasında aşağı quyruqdakı %5 ehtimal adətən %95 güvən səviyyəsindəki VaR ilə əlaqələndirilir. Buna görə Verianla izahında mənbə simvolu olan VaR0.05 qorunmuş, lakin “%5 kvantil” ilə “%95 güvən” anlayışlarının bir-birinə əks quyruq ifadələri ola biləcəyi izah edilmişdir.
Mənbə nəticə paraqrafındakı təxminən %17 ifadəsi
Mənbənin nəticə bölməsində kripto portfelinin ən pis %5 ssenaridə başlanğıc dəyərinin “təxminən %17-sini” qoruduğu bildirilir. Nəticə cədvəlindəki təxminən 16.044 dollar dəyəri 100.000 dollarlıq başlanğıcın təxminən %16,0-na uyğun gəlir. Mənbə dəyərinin özü təxmini işarə ilə verildiyindən bu fərq tədqiqat nəticəsini tərsinə çevirən uyğunsuzluq deyil; lakin Verianla mətnində cədvəldəki ədədi dəyərlə izah paraqrafındakı yuvarlaqlaşdırma bir-birinə qarışdırılmamışdır.
%80,67 Zərər Nisbəti Real Bazardakı VaR Pozuntu Nisbətidirmi?
Xeyr. Mənbədə bildirilən %80,67 və %35,27 dəyərləri 10.000 Monte Carlo ssenarisinin bir illik sonunda başlanğıc portfel dəyəri olan 100.000 dollardan aşağı qalma nisbətləridir; PDF-də bu nisbətlərin müstəqil reallaşmış bazar dövründəki VaR pozuntularının sayılması ilə əldə edildiyini göstərən ətraflı xarici nümunə backtest protokolu verilmir.
Simulyasiya ehtimalı ilə real dünya doğrulaması arasındakı fərq
Monte Carlo simulyasiyası müəyyən edilmiş model fərziyyələri altında çox sayda mümkün yol yaradır. Buna görə simulyasiya daxilindəki “zərər ehtimalı” istifadə olunan \(\mu\), \(\sigma\), kovariasiya, GBM paylanması və digər model fərziyyələrinə şərtlidir.
Həqiqi VaR backtest-i isə proqnozlaşdırılmış VaR dəyərinin sonradan həqiqətən müşahidə olunan gəlirlər qarşısında neçə dəfə aşılmasını araşdırır. Belə doğrulamada proqnoz dövrü ilə test dövrü, pozuntu sayı, gözlənilən pozuntu nisbəti və çox vaxt statistik backtest ölçüləri açıq şəkildə müəyyən edilir.
Mənbə “backtesting” və “VaR violations” dilindən istifadə etsə də PDF-nin metod bölməsində bu cür ətraflı xarici nümunə proseduru bildirilmir. Buna görə %80,67 dəyəri “real bazarda model %80,67 nisbətində səhv çıxdı” kimi yenidən şərh edilə bilməz.
Monte Carlo simulyasiyası nə edir?
Hər portfel üçün 10.000 fərqli hipotetik qiymət yolu yaradılmışdır. Hər yol tarixi məlumatdan qiymətləndirilmiş parametrlər, GBM paylanması və Cholesky vasitəsilə korrelyasiyalandırılmış təsadüfi şoklardan ibarətdir. Yollar bir illik üfüq boyunca 1/252 zaman addımı ilə irəlilədilir və hər yolun ilin sonundakı portfel dəyəri qeydə alınır.
Bu 10.000 terminal dəyərin yaratdığı paylanmadan iki fərqli nəticə çıxarılmışdır:
- %5 kvantilindəki terminal portfel dəyəri.
- Terminal dəyərin 100.000 dollarlıq başlanğıc dəyərindən aşağı olduğu yolların nisbəti.
Bu iki ölçü bir-birindən fərqli məlumat daşıyır. Birincisi paylanmanın aşağı quyruğundakı səviyyə haqqında məlumat verir; ikincisi isə portfelin başlanğıc dəyərindən aşağı bitmə tezliyini göstərir.
Minimum Variasiya Portfeli çəkiləri
| Portfel | Aktiv | MVP çəkisi |
|---|---|---|
| Kriptovalyuta | XRP | %55,1 |
| Kriptovalyuta | SOL | %44,9 |
| Kriptovalyuta | ADA | %0,0 |
| Səhm | AAPL | %82,6 |
| Səhm | NVDA | %17,4 |
| Səhm | TSLA | %0,0 |
ADA və TSLA-nın %0 çəki alması bu aktivlərin ümumiyyətlə “dəyərsiz”, “investisiyaya uyğun deyil” və ya hər zaman portfeldən çıxarılmalı olduğu mənasına gəlmir. Nəticə yalnız bu tədqiqatda istifadə olunan tarixi dövr, qiymətləndirilən kovariasiya strukturu, seçilmiş aktiv kainatı və optimallaşdırma çərçivəsi altında minimum variasiya həllini ifadə edir.
Mənbə ADA-nın tarixi drift, volatillik və digər iki kripto aktivlə birgə hərəkət strukturunun bu optimallaşdırma daxilində marjinal variasiya töhfəsini artırdığını şərh edir. Lakin ədədi kovariasiya matrisi dərc edilmədiyi üçün ADA-nın sıfır çəkisinin hansı ayrı-ayrı kovariasiya terminlərindən nə ölçüdə qaynaqlandığını müstəqil şəkildə hesablamaq mümkün deyil.
Kripto və səhm portfellərinin nəticələri
| Portfel | VaR0.05 / %5 terminal dəyər kvantili | 100.000 $ altında bitən simulyasiya nisbəti |
|---|---|---|
| Kriptovalyuta: XRP, SOL, ADA | ≈ 16.044 $ | %80,67 |
| Səhm: AAPL, TSLA, NVDA | ≈ 67.049 $ | %35,27 |
Mənbənin 6-cı səhifəsindəki simulyasiya fiqurları nəyi göstərir?
Mənbə tədqiqatın nəticələr səhifəsində hər portfel üçün iki növ vizual vardır: birincisi çox sayda simulyasiya edilmiş qiymət yolunun zaman boyunca necə yayıldığını göstərən yol dəstəsi, ikincisi isə simulyasiya sonundakı portfel dəyərlərinin paylanmasını göstərən histoqramdır. Səhm və kripto portfelləri bu quruluşla yanaşı təqdim edilmişdir.
Lakin PDF bu fiqurları yaradan 10.000 ayrı terminal dəyəri və ya bütün aralıq zaman nöqtələrini cədvəl şəklində dərc etmir. Buna görə Verianla üçün mənbə yol buludunu rəqəmsallaşdırıb dəqiq məlumat kimi yenidən çəkmək və ya yeni təsadüfi yollar yaradıb mənbənin Şəkil 1–2-si kimi göstərmək elmi baxımdan doğru deyil. Yuxarıdakı SVG-lər yalnız mənbə mətnində və cədvəlində açıq şəkildə verilən yoxlana bilən rəqəmlərdən yaradılmışdır.
GBM-nin tədqiqatda müzakirə olunan dörd əsas məhdudiyyəti
| Məhdudiyyət | GBM fərziyyəsi ilə ziddiyyəti | Risk ölçümünə mümkün təsiri |
|---|---|---|
| Ağır quyruqlu paylanmalar | Normal paylanma uc hadisələrə daha aşağı ehtimal verir. | Uc itkilərin ehtimalı və böyüklüyü olduğundan aşağı təmsil edilə bilər. |
| Sabit olmayan volatillik | GBM sabit σ fərz edir. | Volatillik klasterləşməsi və yüksək volatillik rejimləri kifayət qədər izlənməyə bilər. |
| Qiymət sıçrayışları | GBM qiymət yolunun davamlı olduğunu fərz edir. | Ani və kəsik böyük hərəkətlər model quruluşunda birbaşa təmsil olunmur. |
| Bazar səmərəsizlikləri və dəyişən korrelyasiya | Tarixi xətti kovariasiya gələcəkdə sabit qalmaq məcburiyyətində deyil. | Stress dövrlərində diversifikasiya faydası gözləniləndən fərqli ola bilər. |
Bu cədvəl mənbədə müzakirə olunan məhdudiyyətlərin müstəqil Verianla tərtibatıdır. Tədqiqatın özü seçilmiş məlumat üzərində hər məhdudiyyət üçün ayrıca hipotez testi və ya təsir ölçüsü bildirmir. Məsələn, “sıçrayışların VaR-ı tam olaraq X dollar dəyişdirdiyi” və ya “volatillik klasterləşməsinin bu əmsalla ölçüldüyü” şəklində nəticə mənbədə olmadığından yaradılmamışdır.
Gələcək tədqiqatlar üçün müzakirə olunan davranışlar
Müəllif sonrakı modelləşdirmə tədqiqatlarında GBM-dən kənarda nəzərə alınmalı bir sıra stilizə olunmuş faktlara işarə edir:
- Asimmetrik volatillik / leverage təsiri: mənfi və müsbət şokların gələcək volatillik üzərində eyni təsiri göstərməyə bilməsi.
- Volatillik klasterləşməsi: böyük qiymət hərəkətlərini başqa böyük hərəkətlərin, sakit dövrləri isə başqa sakit dövrlərin izləməyə meylli olması.
- Ortaya qayıdış: volatilliyin uzunmüddətli səviyyəyə geri qayıtma meylinin araşdırılması.
- Volatillik davamlılığı: böyük şokun volatillik üzərindəki təsirinin bir müddət davam etməsi.
- Quyruq asılılığı və ağır quyruqlar: bir neçə aktivin uc bazar şərtlərində birlikdə həddindən artıq hərəkət etməsinin araşdırılması.
Bunlar bu tədqiqatda yeni modellərlə ölçülmüş yekun nəticələr deyil. Mənbə bunları mövcud GBM benchmarkının sərhədlərindən çıxış edərək sonrakı tədqiqat seriyasının hədəfləri kimi təqdim edir.
Tədqiqatın dəstəklədiyi nəticələr
- Mənbədə istifadə olunan GBM-Monte Carlo çərçivəsi altında kripto və səhm portfellərinin terminal dəyər paylanmaları nəzərəçarpacaq dərəcədə fərqli nəticələr vermişdir.
- Kripto MVP-si XRP %55,1 və SOL %44,9 çəki ilə formalaşmış, ADA %0 çəki almışdır.
- Səhm MVP-si AAPL %82,6 və NVDA %17,4 çəki ilə formalaşmış, TSLA %0 çəki almışdır.
- Kripto portfelinin %5 terminal dəyər kvantili təxminən 16.044 dollar, səhm portfelininki təxminən 67.049 dollardır.
- 100.000 dollar başlanğıc dəyərindən aşağı sonlanan simulyasiya nisbəti kripto portfelində %80,67, səhm portfelində %35,27-dir.
- Müəllif bu nəticələri GBM-nin kripto risk modelləşdirməsində daha inkişaf etmiş volatillik və quyruq modelləri üçün benchmark kimi istifadə edilməsinin əsaslandırılması kimi şərh edir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Kriptovalyuta portfellərinin real dünyada hər il %80,67 ehtimalla zərər edəcəyi nəticəsi çıxarıla bilməz.
- XRP-nin hər zaman %55,1, SOL-un hər zaman %44,9 portfel çəkisinə malik olması gərəkdiyi deyilə bilməz.
- ADA-nın investisiya üçün dəyərsiz və ya portfel diversifikasiyasında heç vaxt faydalı olmadığı nəticəsi çıxarıla bilməz.
- TSLA-nın hər minimum variasiya portfelində %0 çəki alacağı deyilə bilməz.
- 16.044 dollar dəyəri birbaşa “kripto portfelinin VaR zərəri 16.044 dollardır” kimi oxuna bilməz.
- Tədqiqat gələcək kripto qiymətlərini 10.000 simulyasiyadan biri ilə düzgün proqnozlaşdırdığını göstərmir.
- Mənbədə bildirilən fərqlər üçün ayrıca p-dəyərləri və ya güvən intervalları verilmədiyindən “statistik əhəmiyyətlilik” nəticəsi əlavə edilə bilməz.
- Tədqiqatda ağır quyruq, sıçrayış və volatillik klasterləşməsi üçün seçilmiş məlumat dəstində ayrıca kəmiyyət testləri bildirilmədiyindən bu xüsusiyyətlərin böyüklüyü bu PDF-dən hesablana bilməz.
- Model real bazar stress testləri, tənzimləyici kapital adekvatlığı və ya investisiya strategiyası uğuru üçün müstəqil sahə doğrulaması təqdim etmir.
Tədqiqatın Metodu və Nəticələri
Araşdırma dizaynı
Tədqiqat hesablama maliyyə modelləşdirməsinə və Monte Carlo simulyasiyasına əsaslanır. İki ayrı üç-aktivli portfel eyni ümumi modelləşdirmə zəncirindən keçirilmişdir:
- XRP-USD, SOL-USD və ADA-USD-dən kriptovalyuta portfeli yaradılmışdır.
- AAPL, TSLA və NVDA-dan müqayisə səhm portfeli yaradılmışdır.
- Bir illik tarixi gündəlik loqarifmik gəlirlər istifadə edilmişdir.
- Sürüşmə və volatillik MLE ilə qiymətləndirilərək illikləşdirilmişdir.
- Tarixi kovariasiya matrisi hesablanmış və illikləşdirilmişdir.
- SLSQP ilə Minimum Variasiya Portfeli çəkiləri əldə edilmişdir.
- Kovariasiya matrisi Cholesky ayrışdırmasına məruz qoyulmuşdur.
- Müstəqil standart normal təsadüfi şoklar tarixi korrelyasiyanı daşıyacaq şəkildə çevrilmişdir.
- GBM ilə 10.000 qiymət yolu bir illik üfüqdə və Δt=1/252 addımlarla simulyasiya edilmişdir.
- 10.000 terminal portfel dəyərinin %5 kvantili hesablanmışdır.
- Bundan əlavə terminal dəyərin 100.000 dollardan aşağı qaldığı simulyasiyaların nisbəti hesablanmışdır.
Modelin məlum ədədi parametrləri
| Parametr / element | Mənbə dəyəri |
|---|---|
| Tarixi qiymətləndirmə pəncərəsi | 1 illik gündəlik loqarifmik gəlirlər |
| Simulyasiya yolu sayı | 10.000 |
| Simulyasiya üfüqü | T = 1 il |
| Zaman addımı | Δt = 1/252 |
| Başlanğıc portfel dəyəri | 100.000 $ |
| Parametr qiymətləndirməsi | Maximum Likelihood Estimation |
| Portfel optimallaşdırması | SLSQP ilə Minimum Variasiya Portfeli |
| Aktiv asılılığı | Tarixi illikləşdirilmiş kovariasiya + Cholesky ayrışdırması |
| Aşağı quyruq ölçütü | Terminal dəyər paylanmasının %5 kvantili |
Kripto portfelinin nəticəsi
XRP, SOL və ADA-dan ibarət Minimum Variasiya Portfelində çəkilər müvafiq olaraq %55,1, %44,9 və %0,0 olmuşdur. Bir illik 10.000 GBM yolunun terminal dəyərləri qiymətləndirildikdə %5 kvantili təxminən 16.044 dollar kimi bildirilmişdir. Terminal dəyərin başlanğıc dəyəri olan 100.000 dollardan aşağı qaldığı simulyasiyaların nisbəti %80,67-dir.
Mənbə bu cədvəli GBM/lognormal çərçivənin kriptovalyuta riskini kifayət qədər təmsil edə bilmədiyinə dair güclü xəbərdarlıq kimi şərh edir. Lakin nəticə modelin öz fərziyyələri altında yaradılmışdır; müstəqil real bazar doğrulaması ilə eyni şey deyil.
Səhm portfelinin nəticəsi
AAPL, TSLA və NVDA-dan ibarət müqayisə portfelində çəkilər AAPL %82,6, NVDA %17,4 və TSLA %0,0 olmuşdur. Eyni modelləşdirmə yanaşması altında bir illik terminal dəyər paylanmasının %5 kvantili təxminən 67.049 dollar, 100.000 dollardan aşağı sonlanma nisbəti isə %35,27 kimi bildirilmişdir.
Eyni model iki portfeldə istifadə edildiyinə görə müqayisənin əsas dəyəri modelləşdirmə zənciri sabit saxlanıldıqda nəticə paylanmalarının necə fərqləndiyini göstərməsidir. Bununla belə, iki portfelin aktiv sayının eyni olması bazar strukturlarının və ya risk mənbələrinin ekvivalent olduğu mənasına gəlmir.
Modelin yenidən istehsal edilə bilməsini məhdudlaşdıran çatışmazlıqlar
Tədqiqat əsas alqoritmik zənciri izah etsə də tam ədədi yenidən istehsal üçün lazım olan bəzi məlumatlar PDF-də yoxdur:
- Bir illik tarixi məlumat pəncərəsinin dəqiq başlanğıc və bitmə tarixləri.
- Qiymət və gəlir məlumatının hansı məlumat təminatçısından alındığı.
- Məlumat təmizləmə, çatışmayan gün və saat qurşağı əməliyyatları.
- Hər aktiv üçün qiymətləndirilmiş illik \(\mu\) və \(\sigma\) dəyərləri.
- Ədədi korrelyasiya və kovariasiya matrisləri.
- SLSQP optimallaşdırmasındakı bütün riyazi məhdudiyyətlər və toleranslar.
- Təsadüfi ədəd generatoru toxumu.
- Monte Carlo kodunun və ya icra mühitinin təfərrüatları.
- Müstəqil train/test və ya estimation/backtest tarix ayrımı.
- VaR qiymətləndirməsinin real reallaşmış gəlirlərə qarşı ətraflı pozuntu testi.
Bu çatışmazlıqlar tədqiqatın bildirilən nəticələrini avtomatik olaraq etibarsız etmir; lakin başqa tədqiqatçının yalnız PDF-dən istifadə edərək tam eyni 10.000 yolu, eyni kvantilləri və eyni optimallaşdırma həllini yenidən yaratmasını məhdudlaşdırır.
Statistik əhəmiyyətlilik haqqında hədd
Mənbə kripto və səhm nəticələri arasında böyük ədədi fərqlər bildirir. Bununla belə nəticələr bölməsində bu fərqlər üçün ayrıca hipotez testi, p-dəyəri, güvən intervalı və ya Monte Carlo standart xətası verilməmişdir. Buna görə “kripto və səhm portfelləri arasındakı fərq statistik olaraq bu səviyyədə əhəmiyyətlidir” şəklində yeni statistik nəticə yaradılmamalıdır.
Əsas metodoloji nəticə
Tədqiqatın əsas elmi funksiyası GBM-ni kriptovalyuta risk modelləşdirməsi üçün son həll kimi təklif etməkdən daha çox, sonrakı daha inkişaf etmiş modellərin aşmalı olduğu başlanğıc səviyyəsi yaratmaqdır. Sabit volatillik, normal loqarifmik gəlirlər və davamlı qiymət yolları kimi fərziyyələr xüsusilə ağır quyruqlu və rejim dəyişən bazarlarda kritik məhdudiyyətlər yarada bilər.
Buna görə bu tədqiqatın mühüm nəticəsi yalnız “kripto portfelində 16.044 dollar tapıldı” deyil. Daha ümumi mesaj budur ki, modelin riyazi baxımdan faydalı və klassik maliyyə üçün əsas olması ilə araşdırılan aktiv sinfinin quyruq riskini kifayət qədər təmsil etməsi eyni şey deyil.
Mənbə və Metod Qeydi
Orijinal tədqiqat: The Limits of Lognormal: Assessing Cryptocurrency Volatility and VaR using Geometric Brownian Motion
Müəllif: Ekleen Kaur.
Qurum: University of Florida.
Müəllif sırası: Tədqiqat tək müəlliflidir.
Bərabər töhfə: Tətbiq edilmir; tədqiqat tək müəlliflidir.
Corresponding author: PDF tək müəllif Ekleen Kaur-un e-poçt ünvanını verir; ayrıca corresponding-author işarəsi görünmür.
ArXiv identifikatoru: arXiv:2601.14272.
ArXiv versiyası: v1.
ArXiv təqdimetmə tarixi: 9 Yanvar 2026.
ArXiv sahəsi: Quantitative Finance – Risk Management (q-fin.RM); arXiv qeydində həmçinin cs.CE və cs.CR sinifləri ilə əlaqələndirilir.
Rəsmi arXiv keçidi: https://arxiv.org/abs/2601.14272
Jurnal qeydi: Xarici biblioqrafik qeydlər eyni başlığı və müəllifi Grenze International Journal of Engineering & Technology (GIJET), Yanvar 2026, Volume 12, Issue Part 2, səhifə 4246–4253 kimi siyahıya alır.
Nəşriyyat: GIJET üçün GRENZE Scientific Society / GRENZE Engineering Group.
ISSN: GIJET-in rəsmi səhifəsində 2395-5295 (Online) və 2395-5287 (Print) kimi verilir.
Hakemlik statusu: ArXiv versiyası öz-özlüyündə hakemlik zəmanəti daşımır. GIJET-in rəsmi nəşr siyasəti jurnala qəbul edilən tədqiqatların peer review / hakem qiymətləndirməsinə tabe olduğunu bildirir. Yüklənmiş PDF üzərində hakemlik məlumatı və ya hakem hesabatı yoxdur.
Mənbə versiyası haqqında qeyd: Yüklənmiş səkkiz səhifəlik faylın başlıq, müəllif və məzmun quruluşu arXiv-dəki səkkiz səhifəlik versiya ilə uyğun gəlir. Yüklənmiş faylın üzərində GIJET cild, nömrə, səhifə və ya ayrıca journal DOI başlığı olmadığından Verianla bu faylı səssizcə version of record kimi təsnif etmir. ArXiv/preprint qeydi ilə sonradan görünən jurnal biblioqrafiyası ayrı saxlanılmışdır.
Journal DOI: Bu araşdırmada GIJET-in nəşr olunmuş versiyası üçün doğrulanmış ayrıca DOI müəyyən edilməmişdir; DOI uydurulmamışdır.
Lisenziya / müəllif hüququ statusu: Yüklənmiş PDF üzərində etibarlı şəkildə tətbiq oluna biləcək açıq Creative Commons lisenziyası doğrulanmamışdır. GIJET-in rəsmi müəllif hüququ siyasətində nəşr olunan töhfənin müəllif hüququnun GRENZE-yə ötürülməsinə dair copyright-transfer sistemi mövcuddur. Buna görə mənbə fiqur və cədvəl dizaynları birbaşa kopyalanmamış; yalnız faktiki rəqəmlər, riyazi əlaqələr və metod quruluşu müstəqil Verianla izahı, cədvəl quruluşu və SVG-lər daxilində yenidən ifadə edilmişdir.
Tədqiqatın elmi növü: Tarixi maliyyə məlumatlarından parametr qiymətləndirilməsi, portfel optimallaşdırması və stoxastik Monte Carlo simulyasiyasından istifadə edən hesablama kəmiyyət maliyyəsi / risk modelləşdirməsi tədqiqatıdır.
Kripto portfeli: XRP-USD, SOL-USD və ADA-USD.
Müqayisə portfeli: AAPL, TSLA və NVDA.
Əsas model: Geometric Brownian Motion.
Parametr qiymətləndirməsi: Bir illik tarixi gündəlik loqarifmik gəlirlər üzərində Maximum Likelihood Estimation.
Portfel optimallaşdırması: Sequential Least Squares Programming istifadə edilərək Minimum Variance Portfolio.
Aktiv asılılığı: Tarixi kovariasiya matrisinin illikləşdirilməsi və Cholesky decomposition ilə korrelyasiyalı təsadüfi şokların yaradılması.
Monte Carlo parametrləri: 10.000 yol, T=1 illik üfüq və Δt=1/252.
Başlanğıc portfel dəyəri: 100.000 ABŞ dolları.
Əsas kripto nəticəsi: XRP %55,1, SOL %44,9, ADA %0,0; təxminən 16.044 dollar %5 terminal dəyər kvantili və %80,67 nisbətində 100.000 dollardan aşağı terminal dəyər.
Əsas səhm nəticəsi: AAPL %82,6, NVDA %17,4, TSLA %0,0; təxminən 67.049 dollar %5 terminal dəyər kvantili və %35,27 nisbətində 100.000 dollardan aşağı terminal dəyər.
VaR terminologiyası haqqında qeyd: Mənbə VaR0.05 dəyərini terminal portfel dəyərlərinin %5 kvantili kimi hesablayır. Bu dəyər birbaşa müsbət dollar zərər məbləği ilə eyni şey deyil. Mənbədə keçən “5% confidence level” ifadəsi də standart %95 güvən səviyyəsindəki aşağı quyruq VaR terminologiyası ilə qarışdırılmamalıdır.
Lognormal terminologiyası haqqında qeyd: GBM-nin riyazi quruluşunda qiymət səviyyəsi lognormal, loqarifmik gəlir normal paylanır. Mənbədə bəzi yerlərdə istifadə edilən “Lognormal return” ifadəsi bu fərq nəzərə alınaraq izah edilmişdir.
Backtest həddi: Mənbə “backtesting” və “VaR violations” ifadələrini istifadə edir; lakin PDF-də ayrıca out-of-sample reallaşmış qiymət sırası, qiymətləndirmə-test tarixləri və klassik VaR pozuntu testi protokolu ətraflı verilmir. %80,67 və %35,27 dəyərləri mənbədə Monte Carlo terminal dəyərlərinin 100.000 dollardan aşağı qalma nisbətləridir.
Statistik hədd: Portfellər arasındakı fərqlər üçün ayrıca p-dəyəri, güvən intervalı və ya hipotez testi bildirilmədiyindən Verianla bu fərqləri “statistik olaraq əhəmiyyətli” kimi yenidən təsnif etməmişdir.
Yenidən istehsal edilə bilmə həddi: Dəqiq tarixi məlumat aralığı, məlumat təminatçısı, aktiv-bazlı μ və σ dəyərləri, ədədi kovariasiya matrisi, SLSQP-nin bütün məhdudiyyətləri və toleransları, təsadüfi toxum və tətbiq kodu PDF-də verilmir.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanı müəyyən edilməmişdir.
Maraq toqquşması: Mənbə PDF-də ayrıca maraq toqquşması bəyanı müəyyən edilməmişdir.
Məlumat əlçatanlığı: Mənbə PDF-də istifadə olunan tarixi qiymət sıraları, 10.000 Monte Carlo yolunun xam çıxışı və ya ayrıca məlumat deposu keçidi verilmir.
Kod əlçatanlığı: PDF-də tədqiqatın tam tətbiq koduna yönəlmiş doğrulana bilən kod deposu keçidi verilmir.
CRediT / müəllif töhfəsi: Ayrıca CRediT bəyanı yoxdur; tədqiqat tək müəlliflidir.
Əsas elmi şərh həddi: Tədqiqat GBM-nin seçilmiş portfellər və bildirilən modelləşdirmə quruluşu altında kripto riskinin təmsilində ciddi məhdudiyyətlər göstərə bildiyini ortaya qoyur. Nəticələr bütün kriptovalyutalar, bütün bazar dövrləri, bütün portfel quruluşları və ya real gələcək qiymət davranışı üçün universal əmsallar deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib