


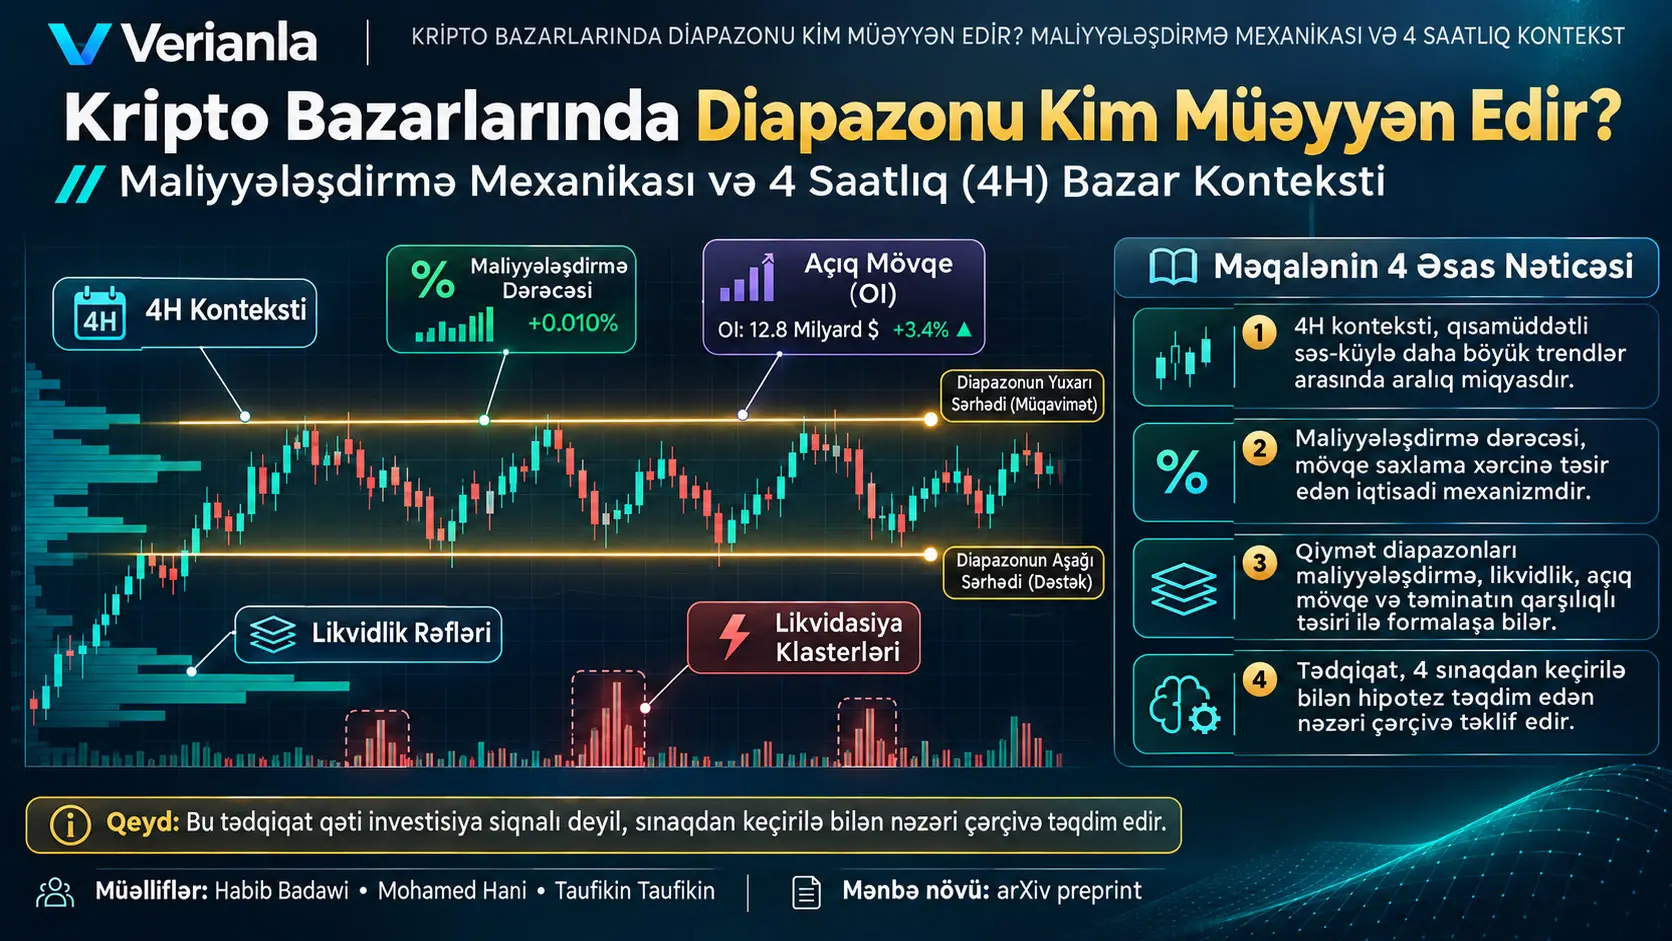
Dörd saatlıq bazar konteksti (4H context), bu tədqiqatda kriptovalyuta bazarlarında qısamüddətli dəyişkənliklə daha uzunmüddətli istiqamətli hərəkətlər arasındakı struktur aralıq miqyası təmsil edən analitik zaman çərçivəsidir. Tədqiqat, xüsusilə daimi fyuçers bazarlarında qiymətin müəyyən bir diapazon daxilində qalmasını yalnız “qərarsızlıq” və ya təsadüfi konsolidasiya kimi şərh etmək əvəzinə; maliyyələşdirmə dərəcəsi, açıq mövqe həcmi, likvidliyin paylanması, leverec, təminat tutumu və 4H bazar strukturunun birlikdə yaratdığı müvəqqəti tarazlıq kimi izah edən nəzəri və sınaqdan keçirilə bilən çərçivə təklif edir.
Mənbənin əsas iddiası, maliyyələşdirmə dərəcəsinin (funding rate) yalnız bazarın istiqamətini göstərən sentiment göstəricisi olmadığı; daimi fyuçers qiymətini spot qiymətə yaxın saxlamağa çalışan iqtisadi təşviq mexanizminin bir hissəsi kimi, balanssız mövqeləri saxlamağın xərcini dəyişdirərək bazar davranışını məhdudlaşdıra bilməsidir. Müsbət maliyyələşdirmədə uzun mövqe sahibləri qısa mövqe sahiblərinə, mənfi maliyyələşdirmədə isə qısa mövqe sahibləri uzun mövqe sahiblərinə ödəniş edir. Tədqiqatın şərhinə görə bu xərc, xüsusilə uzun müddət eyni istiqamətdə qaldıqda, həddindən artıq leverec edilmiş istiqamətli mövqelərin saxlanmasını çətinləşdirə və qiymətin bir koridor daxilində qalmasına töhfə verə bilər.
Tədqiqat empirik olaraq təsdiqlənmiş vahid bir məlumat dəstinin nəticələrini təqdim etmir. Bunun əvəzinə dörd əsas hipotez, məlumat toplama standartları, ölçmə hədləri, bazar mikrostrukturu metrikləri və falsifikasiya şərtləri müəyyənləşdirir. Buna görə “maliyyələşdirmə dərəcəsi qiymət diapazonunu qəti şəkildə müəyyən edir”, “4H hər kriptoaktiv üçün optimal zaman intervalıdır” və ya mənbədə verilən hədlərin universal bazar qanunları olduğu nəticəsinə gəlmək olmaz. Mənbənin özü də çərçivənin tarixi məlumatlar və müxtəlif bazar rejimləri üzərində sistematik şəkildə sınaqdan keçirilməli olduğunu bildirir.
Mənbədə təklif olunan bəzi hədlər kifayət qədər konkretdir: maliyyələşdirmə istiqamətinin ən azı üç ardıcıl 4H dövr ərzində davam etməsi, qırılmadan əvvəl maliyyələşdirmənin mütləq olaraq %0,01/8 saat səviyyəsinin altına yaxınlaşması, likvidlik dərinliyinin %20-dən çoxunun diapazondan kənara daşınması, maliyyələşdirmə sıçrayışının 30 dövrlük ortalamanın iki standart sapmasını aşması, 4H şamlarının ən azı iki ardıcıl dövr diapazondan kənarda bağlanması və likvidasiya sıxlığının diapazon sərhədinin %2 ətrafında ümumi likvidasiya həcminin ən azı %30-na çatması kimi meyarlardan istifadə olunur. Lakin bunlar bu tədqiqatda geniş empirik məlumat dəsti ilə təsdiqlənmiş performans hədləri deyil; təklif olunan çərçivəni sınaqdan keçirilə bilən etmək üçün müəyyənləşdirilmiş əməliyyat meyarlarıdır.
Tədqiqatın əsas problemi: “Bazar diapazonu” əslində nəyi təmsil edir?
Kriptovalyuta bazarlarında qiymətin müəyyən yuxarı və aşağı sərhəd arasında uzun müddət hərəkət etməsi çox vaxt “yan bazar”, “konsolidasiya” və ya “qərarsızlıq” kimi ifadələrlə təsvir olunur. Bu tədqiqat belə izahın mexanizmi kifayət qədər göstərmədiyini irəli sürür. Müəlliflərin təklif etdiyi çərçivədə qiymət diapazonu; mövqe saxlama xərclərinin, bazar dərinliyinin, leverec istifadəsinin, təminat tutumunun və investorların müxtəlif zaman miqyaslarındakı davranışlarının müvəqqəti tarazlaşdığı bazar vəziyyətidir.
Buradakı “idarəetmə” və ya “governance” ifadəsi mərkəzi bir qurumun qiymət sərhədini əmrlə müəyyən etməsi demək deyil. Tədqiqat, əksinə, diapazon sərhədlərinin bir çox mexanizmin qarşılıqlı təsirindən ortaya çıxan nəticə olduğunu irəli sürür. Maliyyələşdirmə xərci balanssız mövqeni bahalaşdıra bilər; market-meykerlərin sifariş kitabı dərinliyi müəyyən qiymət zonalarında cəmləşə bilər; təminat xərcləri mövqe saxlama qabiliyyətini məhdudlaşdıra bilər; likvidasiyalar isə həddindən artıq leverec toplandıqda məcburi mövqe bağlanmalarını işə sala bilər. Buna görə tədqiqatın “diapazonu kim müəyyən edir?” sualına cavabı tək bir aktor deyil, bu mexanizmlərin birlikdə yaratdığı paylanmış strukturdur.
Əsas texniki anlayışlar
| Anlayış | Nə deməkdir? | Çərçivədəki rolu |
|---|---|---|
| 4H zaman intervalı | Qiymət məlumatlarını dörd saatlıq şamlarda birləşdirən zaman miqyası. | Mənbəyə görə çox qısamüddətli səs-küyü azaltmaqla yanaşı struktur dəyişikliklərə həssaslığı qoruyan aralıq miqyas. |
| Maliyyələşdirmə dərəcəsi | Daimi fyuçerslərdə uzun və qısa mövqe sahibləri arasında dövri ödəniş mexanizmi. | Daimi müqavilə qiymətinin spot qiymətdən davamlı şəkildə ayrılmasını məhdudlaşdıran iqtisadi təşviq və mövqe saxlama xərci. |
| Açıq mövqe / Open Interest (OI) | Hələ bağlanmamış törəmə müqavilələrinin ümumi həcmi. | Leverec edilmiş mövqe yığımı, mövqe rotasiyası və məcburi açılmanın fərqləndirilməsində istifadə olunan əsas göstərici. |
| Likvidasiya zənciri | Məcburi mövqe bağlanmalarının qiyməti hərəkət etdirərək başqa məcburi bağlanmaları işə salması. | Diapazon sərhədlərində sürətli hərəkət və geri sıçrayış mexanizmi üçün irəli sürülən kanallardan biri. |
| Likvidlik rəfi / Liquidity shelf | Sifariş kitabında əhəmiyyətli alış və ya satış dərinliyinin cəmləşdiyi qiymət zonası. | Mənbənin diapazon sərhədi və qırılmadan əvvəl likvidlik miqrasiyası anlayışlarında istifadə etdiyi struktur. |
| Basis spread | Törəmə müqavilənin qiyməti ilə spot qiymət arasındakı nisbi fərq. | Arbitraj təzyiqi və törəmə-spot ayrışmasının kəmiyyət göstəricisi. |
| Gamma exposure | Opsionlarda deltanın baza aktivinin qiymətinə həssaslığındakı dəyişmə dərəcəsi ilə əlaqəli mövqe təsiri. | Mənbə qısa gamma zonalarını müqavimətlə, uzun gamma zonalarını sabitliklə əlaqələndirir; bu əlaqə tədqiqatın nəzəri çərçivəsinin bir hissəsidir. |
| Təminat elastikliyi / Collateral elasticity | Mövcud təminat şərtlərində sistemin nə qədər mövqe daşıya bildiyini ifadə edən konseptual tutum. | Diapazon eninin borclanma xərci və təminata əlçatanlıqla birlikdə dəyişə biləcəyi iddiasında istifadə olunur. |
Kripto Bazarlarında Maliyyələşdirmə Dərəcəsi Nədir və Niyə Vacibdir?
Maliyyələşdirmə dərəcəsi daimi fyuçers müqavilələrində uzun və qısa mövqe sahibləri arasında müəyyən fasilələrlə baş verən ödənişi müəyyən edən dərəcədir; tədqiqatda əsas əhəmiyyəti balanssız istiqamətli mövqeləri saxlamağa birbaşa iqtisadi xərc yükləməklə daimi müqavilə qiyməti ilə spot qiymət arasındakı ayrışmanı məhdudlaşdıra bilən mexanizm kimi nəzərdən keçirilməsidir.
Maliyyələşdirmə mexanizminin iqtisadi məntiqi
Daimi fyuçerslərin klassik fyuçers müqavilələri kimi müəyyən son müddəti yoxdur. Buna görə müqavilə qiymətinin spot bazardan uzun müddət ayrılmasının qarşısını almaq üçün maliyyələşdirmə mexanizmindən istifadə olunur. Mənbənin izahında daimi müqavilə qiyməti spot qiymətdən yuxarı olduqda maliyyələşdirmə adətən müsbət olur; uzun mövqe sahibləri qısa mövqe sahiblərinə ödəniş edir. Bu, daimi müqavilə alışının xərcini artırmaqla qısa daimi müqavilə / uzun spot kimi arbitraj əməliyyatlarını iqtisadi baxımdan daha cəlbedici edə bilər. Əks halda mənfi maliyyələşdirmə qısa mövqelərin saxlama xərcini artıra bilər.
Tədqiqat bu mexanizmi “istiqamət göstəricisi” olmaqdan daha geniş şərh edir. Vacib olan yalnız maliyyələşdirmənin müsbət və ya mənfi olması deyil; böyüklüyü, nə qədər müddətdir eyni istiqamətdə qalması və 4H strukturla uyğun olub-olmamasıdır. Məsələn, güclü müsbət maliyyələşdirmə yüksəliş istiqamətindəki mövqelərin baha başa gəldiyini göstərə bilər. Lakin tədqiqat təkcə yüksək müsbət maliyyələşdirmənin avtomatik olaraq qiymətin düşəcəyi mənasına gəldiyini irəli sürmür; əsas hipotez maliyyələşdirmə təzyiqinin 4H struktur, açıq mövqe və likvidlik göstəriciləri ilə birlikdə qiymətləndirilməsidir.
Maliyyələşdirmə xərcinin illikləşdirilməsi
Mənbə səkkiz saatlıq maliyyələşdirmə dərəcəsini illik kontekstə keçirmək üçün aşağıdakı xətti illikləşdirmə əlaqəsindən istifadə edir:
\[ A_{\text{simple}} = r_{8H}\times 3 \times 365 \times 100 \]
Burada \(r_{8H}\), səkkiz saatlıq maliyyələşdirmə dərəcəsinin onluq formasıdır. Məsələn, %0,05 dərəcəsi onluq formada \(0{,}0005\) kimi yazılır. Gündə üç səkkiz saatlıq dövr olduğu üçün \(3\), ildə 365 gün olduğu üçün \(365\) əmsalından istifadə olunur. Son əmsal olan \(100\) onluq nəticəni faizə çevirir. Buna görə \(0{,}0005 \times 3 \times 365 \times 100 = 54{,}75\%\) sadə illikləşdirilmiş xərc verir.
Riyazi rol: Bu formul gəlir proqnozu modeli deyil; sabit qaldığı fərz edilən səkkiz saatlıq maliyyələşdirmə dərəcəsini sadə xətti üsulla illik miqyasa keçirir. Vahid: Nəticə illik faiz kimi ifadə olunur. Fərziyyə: Maliyyələşdirmə dərəcəsinin bütün il eyni qaldığı fərz edilir; gerçəkdə maliyyələşdirmə dərəcəsi dövrdən dövrə dəyişə bilər. Şərh həddi: İllikləşdirilmiş rəqəm bir mövqenin həqiqətən bir il ərzində eyni maliyyələşdirmə dərəcəsini ödəyəcəyi və ya qazanacağı demək deyil.
Mənbədaxili metod qeydi: Tədqiqatın Cədvəl VIII qeydində illikləşdirmənin “continuous compounding”, yəni davamlı mürəkkəb faizləşdirmə fərz etdiyi yazılır; lakin cədvəldə və izah mətnində verilən \(r_{8H}\times3\times365\) əlaqəsi riyazi baxımdan xətti/sadə illikləşdirmədir. Verianla bu iki ifadəni vahid formul kimi birləşdirmir və mənbədaxili bu uyğunsuzluğu açıq şəkildə qoruyur.
Mənbədə verilən 30 günlük maliyyələşdirmə nümunəsindəki arifmetik fərq
Mənbə %0,05/8 saat maliyyələşdirmə dərəcəsini 30 gün ərzində ödəyən 1x mövqe üçün təxminən %5,5; 10x leverec üçün isə kapitala nisbətən %55 xərc nümunəsi verir. Lakin eyni mətnin istifadə etdiyi xətti hesablamaya görə 30 gündə \(30\times3=90\) maliyyələşdirmə dövrü var və \(0{,}05\%\times90=4{,}5\%\) edir. Eyni nominal xərc 10x leverec altında ilkin təminata nisbətləndirildikdə sadə yanaşma təxminən %45-ə uyğun gəlir. Buna görə %5,5/%55 rəqəmləri Verianla tərəfindən düzəldilmiş mənbə nəticəsi kimi təqdim edilməmiş; mənbədaxili arifmetik uyğunsuzluq kimi işarələnmişdir.
4 Saatlıq (4H) Kontekst Bu Çərçivədə Nəyi Təmsil Edir?
4H kontekst tədqiqatın təklif etdiyi modeldə çox qısa zaman miqyaslarındakı səs-küylə gündəlik/həftəlik rejim dəyişiklikləri arasındakı analitik təbəqədir; müəlliflər bu zaman intervalının likvidliyin yerləşməsi, açıq mövqe dəyişikliyi, maliyyələşdirmə təzyiqi və institusional miqyaslı mövqelənmə kimi struktur elementləri birlikdə oxumaq üçün münasib tarazlıq təqdim etdiyini irəli sürürlər.
4H niyə “aralıq miqyas” kimi seçilir?
Mənbənin əsaslandırmasına görə bir dəqiqəlik və ya beş dəqiqəlik qrafiklər alqoritmik ticarət, qısamüddətli sifariş ləğvləri, qəfil xəbər reaksiyaları və mikrostruktur səs-küyündən asanlıqla təsirlənə bilər. Gündəlik qrafiklər isə bəzi leverec və likvidlik dəyişikliklərinə daha yavaş reaksiya verə bilər. Müəlliflər buna görə dörd saatlıq zaman intervalını qısamüddətli davranışın filtrlənməsi ilə struktur dəyişikliyə həssaslıq arasında praktik aralıq həll kimi mövqeləndirirlər.
Bu seçim empirik olaraq “bütün kriptoaktivlər üçün 4H ən yaxşı zaman intervalıdır” formasında təsdiqlənməyib. Tədqiqatın məhdudiyyətlər bölməsində müxtəlif bazar rejimlərinin və ya aktivlərin fərqli zaman çözünürlükləri tələb edə biləcəyi açıq şəkildə qəbul edilir və optimal zaman intervalının sistematik üsullarla müəyyənləşdirilməsi gələcək yoxlama sahələrindən biri kimi saxlanılır.
Bazar strukturunun 4H miqyasında izlənməsi
Mənbə yerli 4H zirvə və diblərini diapazon sərhədlərinin xəritələnməsində istifadə edir. Təklif olunan metrik çərçivədə yerli ekstremumları müəyyən etmək üçün beş şamlıq geriyə baxış pəncərəsindən istifadə edilir. Qiymətin nə qədər müddət eyni koridor daxilində qalması “range width persistence” ilə, faktiki qiymət paylanması isə 4H gəlirlərinin standart sapması ilə izlənən reallaşmış dəyişkənliklə təmsil olunur.
Şam fitilinin gövdəyə nisbəti sərhəd rəddinin kobud göstəricisi kimi müəyyən edilir:
\[ R_{wb}=\frac{L_{\text{wick}}}{L_{\text{body}}}\times100 \]
\(R_{wb}\) fitil/gövdə nisbətidir; \(L_{\text{wick}}\) araşdırılan yuxarı və ya aşağı fitilin qiymət uzunluğunu, \(L_{\text{body}}\) isə açılış-bağlanış arasındakı mütləq gövdə uzunluğunu ifadə edir. Hər iki kəmiyyət eyni qiymət vahidində olduğuna görə nisbət ölçüsüzdür və faiz kimi verilir. Nisbətin yüksəlməsi şam daxilində qiymətin bir istiqamətdə irəlilədikdən sonra daha çox geri çəkildiyini göstərir; lakin təkcə bu nisbət “institusional satış” və ya “institusional alış” sübutu deyil.
Likvidlik rəfi, bazar dərinliyi və diapazon sərhədi
Mənbədə likvidlik rəfi müəyyən qiymət səviyyələrində sifariş kitabı dərinliyinin cəmləşməsi kimi nəzərdən keçirilir. Müəlliflərin çərçivəsində diapazon sərhədləri yalnız keçmiş qiymət xətləri deyil; bu sərhədlərin mənası sifariş kitabı dərinliyi, iri sifarişlərin udulması, açıq mövqe və məcburi likvidasiya zonaları ilə birlikdə oxunur.
Likvidlik rəfinin miqrasiyasını ölçmək üçün kumulyativ sifariş kitabı dərinliyinin 25-ci və 75-ci persentillərinin izlənməsi təklif olunur. Diapazondan kənara doğru nəzərəçarpan dərinlik dəyişikliyi market-meyker inventarının yeni qiymət zonasına daşınması kimi şərh edilə bilər. Tədqiqatın ikinci hipotezində əvvəlki diapazon sərhədlərindən kənara ümumi dərinliyin %20-dən çoxunun daşınması əməliyyat həddi kimi müəyyən edilmişdir. Bu hədd tədqiqatın öz sınaq dizaynına aiddir; universal qırılma qaydası kimi təsdiqlənməyib.
Basis spread necə hesablanır?
Mənbə daimi müqavilə və ya digər törəmə qiyməti ilə spot qiymət arasındakı nisbi fərqi aşağıdakı şəkildə müəyyən edir:
\[ B=\frac{P_{\text{derivative}}-P_{\text{spot}}}{P_{\text{spot}}} \]
Burada \(P_{\text{derivative}}\) törəmə müqavilənin, \(P_{\text{spot}}\) isə spot bazarın qiymətidir. \(B\) ölçüsüz nisbətdir; faiz kimi təqdim ediləcəksə \(100\)-ə vurulur. Müsbət basis törəmə qiymətinin spotdan yuxarı, mənfi basis isə aşağı olduğunu göstərir. Mənbə ±%0,5-i “əhəmiyyətli ayrışma” üçün əməliyyat göstəricisi kimi istifadə edir. Bu dəyər də təklif olunan çərçivənin həddidir; bu tədqiqat tərəfindən geniş məlumat üzərində təsdiqlənmiş universal sərhəd deyil.
Sifariş kitabı disbalansı
Tədqiqatın istifadə etdiyi sifariş kitabı disbalansı ölçüsü:
\[ I_{book}=\frac{D_{bid}}{D_{ask}}-1 \]
\(D_{bid}\) seçilmiş qiymət intervalındakı alış dərinliyini, \(D_{ask}\) isə satış dərinliyini göstərir. Nəticə sıfıra yaxındırsa iki tərəf oxşar dərinliyə malikdir; müsbət dəyər alış, mənfi dəyər satış tərəfinin nisbi olaraq daha dərin olduğunu göstərir. Mənbə ±0,3-dən böyük mütləq dəyərləri “həddindən artıq disbalans” göstəricisi kimi verir. Bu nisbət qısamüddətli istiqamət təzyiqini müşahidə etmək üçün istifadə edilir, lakin sifarişlərin ləğv edilə bilməsi və görünən dərinliyin real ticarət niyyəti ilə eyni olmaması səbəbindən mənbə əlavə olaraq slippage və bazar təsiri kimi ölçüləri də təklif edir.
Fill slippage və real likvidlik
Mənbə iri sifarişlərin icrasında yaranan qiymət sapmasını aşağıdakı nisbətlə müəyyən edir:
\[ S=\frac{P_{\text{execution}}-P_{\text{mid}}}{P_{\text{mid}}} \]
\(P_{\text{execution}}\) icra olunmuş orta əməliyyat qiyməti, \(P_{\text{mid}}\) isə ən yaxşı alış və satışın orta nöqtəsidir. Böyük mütləq \(S\) dəyəri görünən sifariş kitabına baxmayaraq real icra qabiliyyətinin daha zəif ola biləcəyini göstərir. Mənbə likvidlik testi üçün 1 milyon ABŞ dolları həcmində simulyasiya edilmiş bazar sifarişini nümunə test nominalı kimi istifadə edir. Bu, bazar standartı deyil, tədqiqatın təklif etdiyi ölçmə protokolunun bir hissəsidir.
Açıq mövqe rotasiyası ilə çöküş arasındakı fərq
Tədqiqatın mühüm anlayışlarından biri açıq mövqenin yalnız səviyyəsini deyil, dəyişmə formasını izləməkdir. “OI rotation” mövqelərin tam bağlanmasından daha çox istiqamətli şəkildə yenidən paylandığı vəziyyəti ifadə edir. Mənbə bu strukturu könüllü yenidən mövqelənmə ilə əlaqələndirdiyi halda, açıq mövqedəki kəskin azalmanı likvidasiya və ya məcburi leverec azaldılması ilə əlaqələndirir.
Mənbə OI rotasiyasını “yaxın dövr dəyişkənliyinə normallaşdırılmış açıq mövqenin birinci törəməsi” kimi müəyyən edir; lakin diskret zaman fərqinin dəqiq formasını, istifadə ediləcək dəyişkənlik pəncərəsini və normallaşdırma tənliyini açıq formul şəklində vermir. Buna görə Verianla burada mənbədən kənar OI rotasiyası tənliyi yaratmır.
Long/short nisbəti və mövqe cəmləşməsi
Mənbədə uzun/qısa açıq mövqe nisbəti:
\[ R_{LS}=\frac{OI_{\text{long}}}{OI_{\text{short}}} \]
kimi istifadə olunur. Tədqiqat \(R_{LS}>2{,}0\) və ya \(R_{LS}<0{,}5\) dəyərlərini həddindən artıq istiqamətli sıxlaşma üçün əməliyyat həddi kimi qəbul edir. Mövqe cəmləşməsi üçün Gini əmsalı və ya oxşar bərabərsizlik ölçülərindən istifadə edilə biləcəyi, Gini dəyərinin 0,7-dən yuxarı qalxmasının yüksək cəmləşmə və potensial manipulyasiya riski ilə əlaqələndirilə biləcəyi bildirilir. Lakin tədqiqat bu hədlərin proqnoz dəqiqliyini öz empirik nəticələri ilə göstərmir.
Likvidasiya sıxlığı və KDE
Likvidasiya klasterlərini xəritələmək üçün mənbə nüvə sıxlığı qiymətləndirməsi (Kernel Density Estimation, KDE) yanaşmasını təklif edir və bant enini qiymət diapazonunun %1-i kimi göstərir. KDE ayrı-ayrı hadisələrin yerləşdiyi qiymət nöqtələrini hamarlaşdırılmış sıxlıq funksiyasına çevirən qeyri-parametrik üsuldur. Bu tədqiqatda KDE-nin tam riyazi tənliyi verilmir; buna görə Verianla mənbədən kənar parametr və ya nüvə funksiyası seçimi əlavə etmir.
Tədqiqatın dörd sınaqdan keçirilə bilən hipotezi
| Hipotez | Əməliyyat şərti | Gözlənilən müşahidə | Falsifikasiya / fərqləndirmə meyarı |
|---|---|---|---|
| H1 — Davamlı maliyyələşdirmə təzyiqi altında diapazonun qalıcı olması | Maliyyələşdirmə ən azı 3 ardıcıl 4H dövr eyni istiqamətdə davam edir; OI 90 günlük hərəkətli ortalamanın üzərindədir. | 4H reallaşmış dəyişkənlik azalır; fitil/gövdə nisbəti artır; diapazondan kənarda bağlana bilməyən cəhdlər və yüksək OI müşahidə olunur. | Eyni maliyyələşdirmə təzyiqi altında artan dəyişkənliklə davamlı genişlənmənin müşahidə edilməsi hipotezi zəiflədir. |
| H2 — Genişlənmə üçün maliyyələşdirmə-struktur uyğunluğu | Qırılmadan 1–3 ədəd 4H dövr əvvəl mütləq maliyyələşdirmə <%0,01/8 saat; sifariş kitabı dərinliyinin >%20-si qırılma istiqamətində diapazondan kənara daşınır. | Əvvəlki sərhəddə udulma azalır, market-meyker inventarı yer dəyişir, OI tam çökmədən istiqamətli şəkildə rotasiya edir. | OI rotasiyası ilə məcburi leverecin açılması fərqləndirilməlidir; mənbə >%5 mütləq OI azalmasını çöküş tərəfinə ayırmaq üçün istifadə edir. |
| H3 — Maliyyələşdirmə katalizator deyil, “governor” kimi davranır | Maliyyələşdirmə dəyişikliyi 30 dövr ortalamasının 2 standart sapmasını aşır, lakin 4H struktur dəyişmir. | Müvəqqəti dəyişkənlikdən sonra qiymət diapazonun orta nöqtəsinə qayıdır; basis sürətlə normallaşır; 4H bağlanışları koridor daxilində qalır. | Struktur dəyişiklik üçün ən azı 2 ardıcıl 4H şamın diapazondan kənarda bağlanması tələb olunur; ortalamaya qayıdış diapazon orta nöqtəsinin 1 standart sapması daxilinə qayıdış kimi müəyyən edilir. |
| H4 — Likvidasiya ilə “qorunan” sərhədlər | Ümumi likvidasiya həcminin ≥%30-u diapazon sərhədinin ±%2 qiymət ətrafında klasterləşir. | Sərhəd sınağında likvidasiyalar, sürətli geri sıçrayış, müvəqqəti maliyyələşdirmə normallaşması və qısamüddətli OI azalması müşahidə olunur. | Sürətli geri sıçrayış sərhəd hərəkətinin >%50-sinin bir 4H dövr daxilində geri alınması; maliyyələşdirmə normallaşması isə iki dövr daxilində mütləq maliyyələşdirmə dərəcəsində ≥%20 azalma kimi müəyyən edilir. |
Bu cədvəl “tədqiqatın dörd nəticəsi” kimi deyil, “tədqiqatın dörd sınaqdan keçirilə bilən hipotezi” kimi oxunmalıdır. Mənbə hipotezlərin müxtəlif kriptoaktivlər və bazar dövrlərində tarixi məlumatlarla sınaqdan keçirilməli olduğunu açıq şəkildə bildirir.
Məlumat terminləri və statistik ölçülər necə oxunmalıdır?
OHLCV, Open–High–Low–Close–Volume qısaltmasıdır: bir zaman intervalındakı açılış qiymətini, ən yüksək qiyməti, ən aşağı qiyməti, bağlanış qiymətini və ticarət həcmini birlikdə ifadə edir. Mənbə spot OHLCV məlumatlarının dörd saatlıq dövrlər üzrə birləşdirilməsini və müxtəlif birjalardan gələn qiymətlərin ticarət həcmi nəzərə alınmaqla müqayisə edilməsini təklif edir.
Mark price, törəmə platformasının mövqenin qiymətləndirilməsi və əksər sistemlərdə likvidasiya/maliyyələşdirmə hesablamaları üçün istifadə etdiyi istinad qiymətidir; index price isə adətən bir və ya bir neçə spot bazardan törədilən istinad indeks qiymətidir. Mənbə hər ikisinin toplanmasını tələb edir, lakin birjaya məxsus mark/index hesablama formullarını müəyyən etmir. Buna görə hər platformanın öz metodologiyası ayrıca sənədləşdirilməlidir.
Level 2 sifariş kitabı, yalnız ən yaxşı alış və satış qiymətini deyil, bir neçə qiymət səviyyəsində alış və satış miqdarlarını göstərən dərinlik məlumatıdır. Mənbə ən azı 20 qiymət səviyyəsini əhatə edən ani görüntüləri təklif edir. Görünən sifariş kitabı real likvidliyin hamısı deyil; sifarişlər ləğv edilə və ya dəyişdirilə bilər. Buna görə tədqiqat fill slippage və bazar təsiri kimi icraya əsaslanan ölçüləri də əlavə edir.
UTC (Coordinated Universal Time), müxtəlif coğrafiyalardakı birja məlumatlarını eyni zaman oxuna yerləşdirmək üçün istifadə edilən ümumi zaman standartıdır. NTP (Network Time Protocol) isə kompüter saatlarını istinad zaman serverləri ilə sinxronlaşdırmağa yarayan protokoldur. Mənbə ±30 saniyəlik zaman nişanı dəqiqliyini keyfiyyətə nəzarət həddi kimi istifadə edir.
Hərəkətli orta, son \(n\) müşahidənin ortalamasının hər yeni məlumat gəldikdə pəncərə irəli sürüşdürülərək yenidən hesablanmasıdır. Tədqiqatda, məsələn, OI səviyyəsinin “yüksək” sayılması üçün 90 günlük hərəkətli ortalamanın üzərində olması istifadə olunur. Bu, OI-nin mütləq yüksək olduğunu deyil, öz yaxın dövr tarixinə görə yüksək olduğunu ifadə edir.
Standart sapma, müşahidələrin orta ətrafında nə qədər yayıldığını ölçür. H3-də maliyyələşdirmə hərəkətinin 30 dövrlük ortalamadan iki standart sapmadan çox uzaqlaşması “spike” üçün əməliyyat tərifidir. Mənbə standart sapmanın seçmə, yoxsa baş kütlə formulu ilə hesablanacağını təfərrüatlandırmır; praktikada bu seçim təkrar istehsal edilə bilmə üçün ayrıca sabitləşdirilməlidir.
Persentil (percentile), sıralanmış paylanmanın müəyyən hissəsinin altında qaldığı dəyərdir. Mənbə sifariş kitabı dərinliyinin 25-ci və 75-ci persentillərini izləməklə likvidlik kütləsinin qiymət boyunca necə yer dəyişdirdiyini ölçməyi təklif edir.
Gini əmsalı, paylanmanın bərabərlik/cəmləşmə dərəcəsini ümumiləşdirən ölçüsüz göstəricidir. Mənbə mövqelərin az sayda iştirakçıda cəmləşməsini qiymətləndirmək üçün Gini və ya oxşar ölçüləri təklif edir və 0,7-dən yuxarı dəyəri yüksək cəmləşmə nümunəsi kimi istifadə edir. Lakin Gini-nin hansı məlumat məcmusu üzrə hesablanacağı ətraflı şəkildə verilməyib.
MAD (Median Absolute Deviation; median mütləq sapma), müşahidələrin mediandan mütləq uzaqlıqlarının medianına əsaslanan dayanıqlı yayılma ölçüsüdür. Mənbənin əlavə keyfiyyətə nəzarət cədvəli birjalararası qiymət anomaliyalarını müəyyən etmək üçün MAD əsaslı yanaşmanı təklif edir; bu üsul kənar dəyərlərdən klassik orta/standart sapmaya nisbətən daha az təsirlənə bilər.
Məlumat toplama arxitekturası
Tədqiqat hipotezlərin sınaqdan keçirilə bilməsi üçün çoxmənbəli və zaman baxımından sinxron məlumat arxitekturası təklif edir. Dörd saatlıq şamlar UTC-yə görə 00:00, 04:00, 08:00 kimi dəqiq sərhədlərlə uyğunlaşdırılmalı; spot OHLCV məlumatları ticarət həcminə görə ən böyük üç birjadan toplanmalı; daimi müqavilələrin mark qiyməti, indeks qiyməti və maliyyələşdirmə dərəcəsi maliyyələşdirmə hesablaşma vaxtlarında qeydə alınmalı; müxtəlif platformaların maliyyələşdirmə dövrləri səkkiz saatlıq bazaya normallaşdırılmalıdır.
| Məlumat kateqoriyası | Təklif olunan toplama tezliyi | Normallaşdırma / keyfiyyətə nəzarət |
|---|---|---|
| 4H şam məlumatı | Tam 4H UTC sərhədlərində | Zaman nişanı dəqiqliyi ±30 saniyə |
| Spot OHLCV | 4H aqreqasiya | Ticarət həcminə görə ilk 3 birja; həcm üzrə çəkili orta; anormal >%10 qiymət sıçrayışlarını işarələmə |
| Daimi fyuçerslər | Maliyyələşdirmə hesablaşma vaxtları | Mark qiyməti, indeks qiyməti və maliyyələşdirmə; tezliyi 8H bazasına normallaşdırma; platformalararası yoxlama |
| Fyuçers müqavilələri | Dövr sonu ani görüntü | Ödəniş müddətinə qalan vaxtı nəzərə alma; müddətin bitməsinə 7 gündən az qalan müqavilələri istisna etmə |
| Sifariş kitabı | Ən azı saatlıq Level 2, 20+ səviyyə | Dərinliyi qiymət səviyyəsinə görə normallaşdırma; saxta həcm / wash trading əlamətlərini süzgəcdən keçirmə |
| Likvidasiya məlumatı | Real vaxtda izləmə | Qiymət və zaman intervalına görə aqreqasiya; mənbənin təklifinə əsasən birja elanları ilə çarpaz yoxlama |
| Açıq mövqe | Ən azı gündəlik; hadisə dövrlərində daha tez-tez izləmə tələb edən struktur | USD ekvivalentinə normallaşdırma; müqavilə ölçüsü fərqlərini nəzərə alma |
Mənbənin “liquidation data” üçün “on-chain liquidation events” ifadəsindən istifadə etdiyi xüsusilə qeyd edilməlidir. Tədqiqat eyni zamanda birja məlumatları ilə çarpaz yoxlamanı təklif edir. Verianla bu ifadəni bütün kripto törəmə likvidasiyalarının zəncir üzərində baş verməsi kimi genişləndirmir.
Struktur metriklər
Mənbə 4H swing xəritələnməsi üçün beş şamlıq geriyə baxış; həcm düyünləri üçün %0,5 qiymət qutuları; iri sifarişlərin udulması üçün adətən ən azı 500.000 ABŞ dolları həcmində fərdi sifarişlər; reallaşmış dəyişkənlik üçün 4H gəlirlərinin standart sapması və şam rəddi üçün fitil/gövdə nisbətindən istifadə edir.
Buradakı hədlərin hər biri tədqiqat dizaynının əməliyyat tərifidir. Məsələn, “500.000 ABŞ dolları = institusional sifariş” kimi universal ontoloji bərabərlik qurmaq olmaz; mənbə bu həcmi iri sifariş izləmə həddi kimi seçir.
Xərc metrikləri
Xərc təbəqəsi maliyyələşdirmə istiqamətinin nə qədər müddət eyni qaldığını, maliyyələşdirmə böyüklüyünü, sadə illikləşdirilmiş maliyyələşdirmə xərcini, basis spread-i, borclanma dərəcəsini və 7–30 günlük kumulyativ maliyyələşdirmə xərcini birlikdə izləməyi təklif edir. Mənbə %0,05/8 saat səviyyəsini yüksək maliyyələşdirmə; sadə illikləşdirmədə %50-dən yuxarını həddindən artıq saxlama xərci siqnalı; ±%0,5 basis-i isə əhəmiyyətli ayrışma göstəricisi kimi təsnif edir.
Likvidlik metrikləri
Sifariş kitabı dərinliyi diapazon sərhədlərinin ±%0,5 ətrafında ölçülür. Likvidlik rəfinin miqrasiyası üçün kumulyativ dərinlik paylanmasının 25-ci və 75-ci persentilləri izlənir. Bid-ask spread üçün mənbə iri cütlüklərdə %0,1-dən yuxarı genişlənməni qeyri-müəyyənlik və ya market-meyker istəksizliyi göstəricisi kimi qəbul edir. Bazar təsiri əmsalı 24 saatlıq hərəkətli pəncərələrdə qiymət dəyişikliyinin həcmə reqressiyasından törədilir; mənbə normal dövrlərdə böyük kriptovalyutalar üçün təxminən 0,0001–0,001, qeyri-likvid dövrlərdə isə 0,01-dən yuxarı dəyərlərin görünə biləcəyini bildirir. Bu diapazonlar tədqiqatın təsviri iddialarıdır; tədqiqat onların törədildiyi yeni məlumat dəsti təqdim etmir.
Yoxlama və keyfiyyət təminatı protokolu
Əlavə bölmədə tədqiqat zaman nişanlarını NTP serverləri ilə çarpaz yoxlamağı; birjalararası spot qiymət uyğunluğunu izləməyi; həcm anomaliyalarını işarələməyi; ehtimal olunan səhv maliyyələşdirmə dəyərlərini platforma məlumatı ilə əvəz etməyi; OI dəyişikliyini likvidasiya və ticarət axını ilə uyğunluq baxımından yoxlamağı; qeyri-adi geniş spread ehtiva edən sifariş kitabı ani görüntülərini istisna etməyi və çatışmayan məlumat boşluqlarını təsnif etməyi təklif edir.
Çatışmayan məlumatlar üçün mənbə iki dövrdən kiçik boşluqlarda xətti interpolasiya, daha uzun boşluqlarda isə işarələmə yanaşmasını təklif edir. Bu məqam xüsusilə vacibdir: interpolasiya ölçülmüş yeni məlumat yaratmır; yalnız məlumat davamlılığı üçün təxmini dəyər yaradır. Belə məlumat real müşahidə kimi etiketlənməməlidir.
Mənbənin təklif etdiyi treyder / analitik tətbiqləri necə oxunmalıdır?
Tədqiqatın 8-ci bölməsi çərçivəni investor və analitik qərarlarına çevirir. Diapazon sərhədinə yaxınlaşan qiymət, möhkəm 4H struktur və qırılma istiqamətinə əks maliyyələşdirmə təzyiqi birlikdə olduqda əks-istiqamətli əməliyyat; maliyyələşdirmənin normallaşması, likvidlik rəfinin miqrasiyası və OI rotasiyası birlikdə olduqda isə qırılmanı izləmə kimi qaydalar təklif edilir. Bundan əlavə, stop məsafəsi, mövqe ölçüsü və maliyyələşdirmə xərci barədə konkret rəqəmlər verilir.
Bu hissə empirik olaraq təsdiqlənmiş ticarət strategiyası performansı deyil. Mənbə hər hansı backtest gəlir əyrisi, Sharpe nisbəti, maksimum geriləmə, əməliyyat sayı, əməliyyat xərci həssaslığı və ya out-of-sample yoxlama təqdim etmir. Buna görə Verianla bu qaydaları “qazandıran strategiya” kimi deyil, tədqiqatın təklif etdiyi qərar protokolu kimi təqdim edir. Mətndəki əməliyyat nümunələri tədris xarakterli izahdır və maliyyə məsləhəti deyil.
Mənbə, məsələn, %5 mənfəət hədəfi və %2 stop məsafəsi olan mövqenin xam mükafat/risk nisbətini \(5/2=2{,}5\) kimi verir. Maliyyələşdirmə %0,08/8 saatdırsa və mövqe 10 gün saxlanırsa, 30 maliyyələşdirmə dövrü var:
\[ C_{10d}=0{,}08\%\times30=2{,}4\% \]
Bu nümunədə maliyyələşdirmə xərci hədəflənən %5 ümumi qiymət hərəkətinin mühüm hissəsini yeyə bilər. Lakin real xalis nəticə mövqenin nominalına, maliyyələşdirmənin dövri dəyişməsinə, komissiyalara, slippage və hedge strukturuna bağlıdır. Mənbə bu nümunədən saxlama xərcinin qərar prosesinə əlavə edilməli olduğunu göstərmək üçün istifadə edir.
Platforma operatorları üçün tövsiyələr
Mənbə leverec limitləri və likvidasiya alqoritmlərinin bazar dərinliyi ilə sistem risk arasında kompromis yaratdığını irəli sürür. Yüksək dəyişkənlikdə leverec limitlərinin sərtləşdirilməsi, sakit dövrlərdə yumşaldılması; mərhələli və aqressiv likvidasiya mexanizmlərinin bazar vəziyyətinə uyğun birlikdə istifadə edilməsi; maliyyələşdirmə tarixçəsi, kumulyativ maliyyələşdirmə xərci və likvidasiya sıxlığı barədə daha şəffaf istifadəçi interfeyslərinin təqdim olunması tövsiyə edilir.
Mətn bəzi yerlərdə “major cryptocurrencies” üçün dəyişkənlik rejimindən asılı 20–50x leverec limitlərinin “optimal” ola biləcəyini və analitik etibarının bəzi çoxsiqnallı vəziyyətlərdə %70–80-ə yüksələ biləcəyini irəli sürür. Lakin tədqiqat bu rəqəmləri dəstəkləyən yeni optimallaşdırma təcrübəsi, backtest və ya statistik kalibrləmə göstərmir. Buna görə bu dəyərlər Verianla-da təsdiqlənmiş performans nəticələri deyil, mənbənin təklif xarakterli/heuristik iddiaları kimi təsnif edilmişdir.
Əlavə bölmədəki qərar və idarəetmə matrisləri
Mənbənin Əlavə bölməsindəki Cədvəl XII–XIV əsas nəzəri çərçivəni tətbiq prosedurlarına çevirir. Bunlar təsdiqlənmiş bazar performansı nəticələri deyil, tədqiqat və qərar dizaynı təklifləridir.
| Sahə | Mənbənin təklif etdiyi struktur | Mühüm hədd / tezlik | Şərh həddi |
|---|---|---|---|
| Treyder qərar matrisi | Diapazon ucu əməliyyatı, qırılma təsdiqi, diapazon ortası, likvidasiya hərəkəti, yığım və paylama ssenarilərini 4H struktur + maliyyələşdirmə ilə uyğunlaşdırır. | Stop məsafəsini orta 4H diapazonunun 1,5–2 misli kimi götürmək; qırılma üçün ən azı 2–3 təsdiqləyici siqnal tələb etmək. | Backtest nəticəsi deyil; mənbə təklifidir. |
| Analitik hesabat matrisi | Rejim, maliyyələşdirmə, likvidlik, struktur trigger, sistem risk və xəbər filtri başlıqlarını ayrıca izləyir. | Rejim üçün 20 dövr baxış; maliyyələşdirmə üçün 7 və 30 günlük ortalamalar; likvidlik üçün sifariş kitabının ən dərin %10-luq hissəsini izləmə; trigger analizi üçün ≥4 metrik. | Hesabat standartı təklifidir; proqnoz dəqiqliyi göstərilməyib. |
| Platforma parametr idarəetməsi | Marja, likvidasiya alqoritmi, maliyyələşdirmə tezliyi, leverec limiti, tick size və sığorta fondu siyasətini bazar rejiminə uyğun tənzimləməyi təklif edir. | Təcili risk hadisələri istisna olmaqla parametr dəyişikliklərini ≥24 saat əvvəl elan etmək; mənbə nümunəsində yüksək dəyişkənlikdə 20x, aşağı dəyişkənlikdə 100x-ə qədər dinamik miqyas; likvidasiya məntiqinin dəyişməsi üçün 90 günlük paylanmanın 80-ci persentil dəyişkənlik həddi. | Bu dəyərlər mənbədə təklif olunan idarəetmə triggerləridir; tənzimləyici və ya təhlükəsiz bazar standartı deyil. |
4H kontekstində yığım, paylama və manipulyasiya narrativi
Mənbə 4H qrafikində azalan dəyişkənlik və aşağı səviyyələrdə təklifin udulmasını yığım; yüksəlişlərdə azalan həcmi və zəifləyən bağlanışları paylama; qəfil fitilləri və sürətli geri dönüşləri isə bəzi hallarda stop və ya likvidasiya işə salan manipulyativ hərəkətlərlə əlaqələndirir. Bu narrativ tədqiqatın nəzəri çərçivəsinin bir hissəsidir.
Lakin yalnız bir şam formasına baxaraq “məlumatlı investor yığır”, “market-meyker manipulyasiya etdi” və ya müəyyən aktorun niyyətinin sübut olunduğunu demək olmaz. Tədqiqatın öz metrik arxitekturası da buna görə qiymət formasına əlavə olaraq OI, maliyyələşdirmə, həcm, sifariş kitabı və likvidasiya məlumatlarının birlikdə izlənməsini təklif edir.
Nəzəri əsaslar
Tədqiqat bazar mikrostrukturu baxımından O'Hara-nın bazar mikrostrukturu yanaşması və Kyle-ın məlumatlı investor–səs-küy investoru–market-meyker qarşılıqlı təsiri; müxtəlif investisiya üfüqləri baxımından Peters-in fraktal bazar hipotezi və Müller və həmkarlarının fərqli zaman çözünürlükləri; maliyyələşdirmə likvidliyi baxımından Brunnermeier–Pedersen və Gromb–Vayanos-un kapital məhdudiyyətləri; törəmə bazar təsirləri baxımından Chan–Fong ilə Ni, Pearson və Poteshman-ın işlərinə əsaslanan ədəbiyyat çərçivəsi qurur.
Əlavə olaraq Hamilton-un Markov rejim dəyişimi yanaşması və Ang–Bekaert-in rejim müəyyənləşdirmə ədəbiyyatı diapazon–trend keçidini müxtəlif bazar vəziyyətləri kimi düşünmək üçün; Makarov–Schoar kriptobirjalar arasındakı qiymət parçalanması və arbitraj sürtünmələrini; Griffin–Shams ilə Gandal və həmkarlarının işləri isə kriptobazarlarda strateji/manipulyativ ticarət riskini müzakirə etmək üçün istifadə olunur. Bu istinadlar yeni tədqiqatın dörd hipotezini birbaşa sübut etmir; müəlliflərin nəzəri çərçivəsini ədəbiyyatdakı məlum mexanizmlərlə əlaqələndirir.
Tədqiqatın öz məhdudiyyətləri
- Həddindən artıq qeyri-likvidlik: Kiçik bazar kapitalizasiyalı tokenlərdə və ya stress dövrlərində mərhələli maliyyələşdirmə və likvidlik intizamının təsiri qəfil qiymət boşluqları ilə üstələnə bilər.
- Xarici şoklar: Tənzimləyici qərar, birja hücumu, makroiqtisadi sürpriz və ya geosiyasi hadisə kimi şoklar daxili bazar strukturunun sərhədlərini aşa bilər.
- Yeni bazar strukturları: Opsion-ağırlıqlı və ya mərkəzsiz maliyyə strukturlarında perpetual/order-book mərkəzli mexanizmlər eyni formada işləməyə bilər.
- Zaman çözünürlüğü: 4H zaman intervalının hər aktiv və rejimdə optimal olduğu göstərilməyib.
- Empirik təsdiqləmə tələbi: Mənbənin dörd hipotezi və hədləri tarixi və gələcək dövr məlumatları üzərində falsifikasiya sınaqlarına ehtiyac duyur.
Tədqiqatın Metodu və Nəticələri
Tədqiqat növü
Bu tədqiqat yeni eksperimental məlumat dəstini təhlil edən, reqressiya nəticələri təqdim edən və ya ticarət strategiyasını geriyə dönük sınaqdan keçirən klassik empirik məqalə deyil. Quruluşu mövcud bazar mikrostrukturu və maliyyə ədəbiyyatını sintez edərək kripto daimi müqavilə bazarlarında diapazon formalaşması üçün nəzəri çərçivə yaratmaq; sonra bu çərçivəni falsifikasiya edilə bilən dörd hipotezə, məlumat tələblərinə və ölçmə protokollarına çevirmək üzərində qurulub.
Bu fərq kritikdir. Mənbə mətnində “should”, “framework predicts”, “suggests”, “can be tested” kimi təklif və hipotez dili tez-tez işlənir. Buna görə cədvəllərin böyük hissəsi “ölçülmüş nəticələr cədvəli” deyil, gələcək empirik sınaq üçün əməliyyat tərifləri cədvəlidir.
Dörd hipotezin metodoloji statusu
- H1: Davamlı istiqamətli maliyyələşdirmə + yüksək OI altında sıxılmanın genişlənmədən daha ehtimallı olması.
- H2: Davamlı qırılmanın maliyyələşdirmənin normallaşması və likvidlik rəflərinin qırılma istiqamətində yenidən yerləşməsi ilə birlikdə baş verməsi.
- H3: 4H strukturu dəyişmədiyi müddətdə maliyyələşdirmə sıçrayışının trend katalizatoru əvəzinə ortalamaya qayıdışı sürətləndirən məhdudlaşdırıcı kimi davranması.
- H4: Likvidasiya sıxlığının diapazon sərhədlərində məcburi mikro-leverec azaldılması və sürətli orta diapazona qayıdışla əlaqəli olması.
Mənbə bu hipotezlər üçün eyni vaxtlı siqnal şərtləri müəyyən edir. H1-də yalnız maliyyələşdirmə işarəsinin eyni qalması kifayət deyil; OI yüksək olmalı və dəyişkənlik/fitil/diapazon rəddi göstəriciləri birlikdə izlənməlidir. H2-də yalnız qiymətin diapazondan kənara çıxması kifayət deyil; maliyyələşdirmə neytrala yaxınlaşmalı, likvidlik daşınmalı və OI çökmədən rotasiya göstərməlidir. H3 və H4 də oxşar şəkildə tək siqnal əvəzinə birləşmiş şərtlərdən istifadə edir.
Təklif olunan əsas hədlər
| Meyar | Mənbədə istifadə olunan hədd | Düzgün şərh |
|---|---|---|
| Yüksək OI | 90 günlük hərəkətli ortalamanın üzərində | H1 üçün tədqiqat tərifi; universal “yüksək OI” standartı deyil. |
| Maliyyələşdirmə davamlılığı | ≥3 ardıcıl dövr | İstiqamətli maliyyələşdirmə təzyiqinin əməliyyat müddəti. |
| Yüksək maliyyələşdirmə | >%0,05 / 8 saat | Mənbənin xərc təzyiqi həddi. |
| Maliyyələşdirmənin normallaşması | <%0,01 / 8 saat mütləq dəyər | H2 qırılma öncəsi neytrallaşma meyarı. |
| Likvidlik rəfinin miqrasiyası | >%20 dərinliyin diapazondan kənara daşınması | Struktur yenidən mövqelənmə üçün təklif olunan hədd. |
| OI çöküşündən fərqləndirmə | Mütləq azalmanın >%5 olmaması | H2-də rotasiya ilə məcburi deleveraging fərqləndirilməsində istifadə olunan meyar. |
| Maliyyələşdirmə sıçrayışı | 30 dövr ortalamasının >2 standart sapması | H3 üçün anormal maliyyələşdirmə hərəkəti tərifi. |
| Struktur 4H qırılması | ≥2 ardıcıl 4H şamın diapazondan kənarda bağlanması | Bir intraday daşmanı rejim dəyişikliyindən fərqləndirmək üçün təklif olunan meyar. |
| Likvidasiya klasteri | Ümumi həcmin ≥%30-u, sərhədin %2 qiymət məsafəsində | H4 üçün cəmləşmə tərifi. |
| Sürətli geri sıçrayış | Sərhəd daşmasının >%50-sini 1 ədəd 4H dövr daxilində geri alma | H4 mexaniki geri dönüş siqnalı. |
| Likvidasiyadan sonra maliyyələşdirmənin normallaşması | 2 dövr daxilində mütləq maliyyələşdirmədə ≥%20 azalma | H4-dən sonra mövqenin sıfırlanması göstəricisi. |
| Həddindən artıq long/short nisbəti | >2,0 və ya <0,5 | Mənbədə sıxlaşmış istiqamətli mövqe göstəricisi. |
| Yüksək mövqe cəmləşməsi | Gini >0,7 | Mənbənin mərkəzləşmə/manipulyasiya riski üçün istifadə etdiyi hədd. |
Məlumat keyfiyyəti hədləri
Mənbə zaman uyğunlaşdırılmasında ±30 saniyə dəqiqlik; spot qiymət anomaliyalarında yaxın dövrə nisbətən %10-dan böyük sıçrayışların işarələnməsi; həcm yoxlamasında birjalararası ortalamadan %30-dan böyük sapmaların araşdırılması; açıq mövqe uyğunluğunda %5-dən böyük izah olunmayan fərqlərin yoxlanması; sifariş kitabı ani görüntüsündə spread %1-i keçərsə məlumatın istisna edilməsi kimi keyfiyyət nəzarətlərini təklif edir. Bundan əlavə, qiymət uyğunluğu üçün median mütləq sapma (MAD) yanaşmasından bəhs olunur.
Mənbədə ölçülmüş empirik performans nəticəsi varmı?
Xeyr. Mənbədə müəyyən kriptovalyuta siyahısı üzrə tamamlanmış nümunə ölçüsü, məlumatın başlanğıc-bitmə tarixi, train/test bölgüsü, reqressiya əmsalları, p dəyərləri, etibar intervalları, təsir ölçüləri, ROC/AUC, proqnoz xətası, strategiya gəliri və ya out-of-sample performansı təqdim edilmir. Məlumat arxitekturası və hədlər gələcək yoxlama üçün təklif olunan çərçivədir.
Mənbədə istifadə olunan “probability” ifadələri
Tədqiqat analitiklərin çoxlu siqnal uyğunluğu olduqda istiqamətli çağırışa etibarını “baseline 50-50” səviyyəsindən %70–80 ehtimala yüksəldə biləcəyini bildirir. Lakin bu faizi yaradan kalibrləmə məlumat dəsti, ehtimal modeli və ya yoxlama cədvəli təqdim edilmir. Buna görə %70–80 ifadəsi kəmiyyətcə təsdiqlənmiş model uğuru deyil, mənbənin təklif xarakterli etibar səviyyəsi təsviridir.
Mənbədə istifadə olunan leverec tövsiyələri
Mənbə böyük kriptoaktivlərdə dəyişkənlik rejiminə görə 20–50x intervalında leverec limitlərinin uyğun ola biləcəyini və platforma parametrlərinin dinamik şəkildə tənzimlənməsini təklif edir. Lakin bu “optimal” intervalı törədən optimallaşdırma funksiyası, tarixi məlumat dəsti və ya risk-gəlir müqayisəsi verilmir. Eyni səbəbdən 100x, 125x və ya oxşar nümunələr sistem risk müzakirəsinin bir hissəsi kimi oxunmalı; universal təhlükəsiz leverec sərhədi kimi qəbul edilməməlidir.
Bu Tədqiqat Nəyi Dəstəkləyir, Nəyi Hələ Sübut Etmir?
Tədqiqat 4H bazar strukturu ilə maliyyələşdirmə, likvidlik, açıq mövqe və likvidasiya dinamikalarının birlikdə nəzərdən keçirilə biləcəyi ardıcıl və falsifikasiya edilə bilən tədqiqat çərçivəsinin təqdim olunmasını dəstəkləyir; lakin bu çərçivənin hər bazarda proqnoz gücü verdiyini, müəyyən edilmiş hədlərin optimal olduğunu və ya təklif olunan ticarət qaydalarının gəlirli olduğunu empirik olaraq hələ sübut etmir.
Tədqiqatın dəstəklədiyi məqamlar
- Daimi müqavilələrin maliyyələşdirmə mexanizmi spot-perpetual uyğunluğunu qorumağa yönəlmiş iqtisadi təşviq strukturunun bir hissəsidir və mövqe saxlama xərcini dəyişdirir.
- Maliyyələşdirmə dərəcəsini təkbaşına deyil, davamlılığı və 4H bazar strukturu ilə birlikdə qiymətləndirmək üçün sınaqdan keçirilə bilən hipotezlər qurmaq mümkündür.
- OI, sifariş kitabı dərinliyi, basis, likvidasiya sıxlığı, reallaşmış dəyişkənlik və şam strukturu vahid ölçmə arxitekturasında birləşdirilə bilər.
- Hipotezlər üçün açıq falsifikasiya şərtləri və məlumat keyfiyyəti nəzarətləri müəyyən edilə bilər.
- 4H zaman çözünürlüğü müəlliflərin təklif etdiyi nəzəri çərçivədə qısamüddətli səs-küylə daha uzun rejimlər arasında praktik təhlil təbəqəsi kimi istifadə edilə bilər.
Tədqiqatın hələ dəstəkləmədiyi ümumiləşdirmələr
- “4H bütün kriptovalyuta bazarları üçün ən yaxşı zaman intervalıdır.”
- “Maliyyələşdirmə %0,05-i keçdikdə qiymət mütləq ortalamaya qayıdır.”
- “Maliyyələşdirmə <%0,01 və likvidlik miqrasiyası >%20 olarsa qırılma mütləq uğurludur.”
- “Long/short nisbəti >2 və ya <0,5 olduqda dönüş qaçılmazdır.”
- “Çoxlu siqnal uyğunluğu real dünyada %70–80 proqnoz dəqiqliyi verir.”
- “20–50x leverec bütün böyük kriptoaktivlər üçün optimaldır.”
- “Mənbədə təklif olunan ticarət protokolları əməliyyat xərcləri və riskdən sonra gəlirlidir.”
- “Bazar diapazonları yalnız maliyyələşdirmə tərəfindən müəyyən edilir.”
Mənbədaxili uyğunsuzluqların xülasəsi
| Mövzu | Mənbədə görünən ifadə | Verianla qiymətləndirməsi |
|---|---|---|
| İllikləşdirmə üsulu | Formul xətti \(r_{8H}\times3\times365\) quruluşundadır; qeyddə “continuous compounding” deyilir. | İki ifadə riyazi baxımdan eyni üsul deyil; səssizcə birləşdirilməyib. |
| 30 günlük %0,05/8H nümunəsi | 1x üçün təxminən %5,5, 10x üçün %55 xərc yazılır. | Eyni sadə arifmetika 90 dövr × %0,05 = %4,5; 10x təminat perspektivində təxminən %45 verir. Mənbə rəqəmləri nəticə kimi düzəldilməyib, uyğunsuzluq kimi qeyd edilib. |
| Empirik etibar faizləri | Çoxlu siqnalla analitik etibarının %70–80-ə yüksələ biləcəyi irəli sürülür. | Bu faizləri təsdiqləyən kalibrləmə və ya performans cədvəli yoxdur; təklif xarakterli iddia kimi qorunur. |
| “Optimal” leverec | Böyük kriptovalyutalar üçün rejimdən asılı 20–50x intervalı təklif olunur. | Mənbədə optimallaşdırma təcrübəsi göstərilmədiyi üçün təsdiqlənmiş optimum kimi təqdim edilmir. |
Gələcək yoxlama üçün tədqiqatın təklif etdiyi istiqamət
Mənbənin öz nəticəsinə görə növbəti addım müəyyən edilmiş hipotezləri çoxsaylı bazar dövrlərində və müxtəlif kriptoaktivlərdə tarixi məlumatlarla sınaqdan keçirmək, istisnaları sənədləşdirmək və hədləri zərurət olduqda yenidən kalibrləməkdir. Xüsusilə 4H zaman intervalının həqiqətən daha güclü struktur məlumat verib-vermədiyi, maliyyələşdirmə-struktur uyğunluğunun qırılma uğurunu nə dərəcədə izah etdiyi və likvidasiya sıxlığının diapazon dönüşlərində müstəqil töhfə verib-vermədiyi kəmiyyətcə sınaqdan keçirilməlidir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: WHO SETS THE RANGE? FUNDING MECHANICS AND 4H CONTEXT IN CRYPTO MARKETS
Müəlliflər və sıralama: Habib Badawi; Mohamed Hani; Taufikin Taufikin.
PDF-də göstərilən titullar: Prof. Habib Badawi; Dr. Mohamed Hani; Dr. Taufikin Taufikin.
Afiliasiyalar: Habib Badawi — Lebanese University, Beirut, Lebanon. Mohamed Hani — University of Akli Mohand Oulhaj-Bouira, Algeria. Taufikin Taufikin — Universitas Islam Negeri Sunan Kudus, Indonesia.
Əlaqə məlumatları: PDF-in ilk səhifəsində hər üç müəllif üçün institusional e-poçt ünvanı verilir. Məsul müəllif xüsusi ulduz və ya açıq “corresponding author” etiketi ilə müəyyən edilməyib.
Bərabər töhfə: Mənbə PDF-də bərabər töhfə bəyanatı yoxdur.
Mənbə növü: arXiv preprint / işçi məqalə. Yüklənmiş PDF-də resenziyalı jurnal qəbulu və ya dərc olunmuş jurnal versiyası barədə məlumat yoxdur.
arXiv identifikatoru: arXiv:2601.06084v1.
DOI: İkincili biblioqrafik qeydlərdə 10.48550/arXiv.2601.06084 formasında arXiv DOI identifikatoru göstərilir. Yüklənmiş PDF-in daxilində DOI yazılmayıb.
Nəşr tarixi: Yüklənmiş PDF daxilində açıq nəşr tarixi yoxdur. arXiv-lə bağlı veb qeydlərdə tarix sahəsi ardıcıl görünmür: bəzi qeydlər 31 dekabr 2025-i, bəzi arXiv indeksləri isə v1 üçün 13 yanvar 2026-nı göstərir. Buna görə Verianla vahid tarixi qəti şəkildə müəyyən etmir.
Platforma: arXiv.
Rəsmi keçid: https://arxiv.org/abs/2601.06084
Jurnal / cild / say / nəşriyyat: Mənbə PDF-də bildirilməyib.
Resenziya statusu: Resenziyalı nəşr olduğu təsdiqlənməyib; preprint kimi qiymətləndirilib.
Lisenziya: Yüklənmiş PDF-in görünən səhifələrində lisenziya bəyanatı yoxdur. ResearchGate qeydi CC BY 4.0 məlumatını göstərir; lakin Verianla əsas elmi mətni yenə də mənbənin vizual və cədvəl kompozisiyasını piksel-piksel kopyalamadan, müstəqil anlatım və yenidən strukturlaşdırılmış cədvəllərlə hazırlayıb.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanatı yoxdur.
Maraqlar toqquşması: Mənbə PDF-də ayrıca maraqlar toqquşması bəyanatı yoxdur.
Məlumatların əlçatanlığı: Yeni empirik məlumat dəsti dərc edilməyib; tədqiqat gələcək yoxlama üçün məlumat toplama arxitekturası təklif edir.
Müəllif töhfələri / CRediT: Mənbə PDF-də bildirilməyib.
Əsas metodoloji hədd: Tədqiqat genişmiqyaslı empirik təsdiqləmə təqdim etməyən nəzəri və əməliyyat çərçivəsidir. Hədlərin, ehtimalların və ticarət qərarı protokollarının əksəriyyəti sınaqdan keçirilmək üçün təklif olunub; təsdiqlənmiş proqnoz uğuru və ya gəlirlilik nəticəsi kimi oxunmamalıdır.
Mənbədaxili texniki qeyd: Maliyyələşdirmənin illikləşdirilməsi ilə “continuous compounding” ifadəsi arasında metodoloji uyğunsuzluq və %0,05/8 saatlıq 30 günlük nümunədə arifmetik fərq var. Verianla bu məqamları səssizcə düzəltməyib, görünən şəkildə ayırıb.
Maliyyə istifadəsi xəbərdarlığı: Bu məzmun akademik tədqiqatın türkcə elmi təqdimatıdır. Heç bir kriptoaktiv üçün alqı-satqı, leverec istifadəsi, mövqe ölçüsü və ya investisiya məsləhəti deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib