


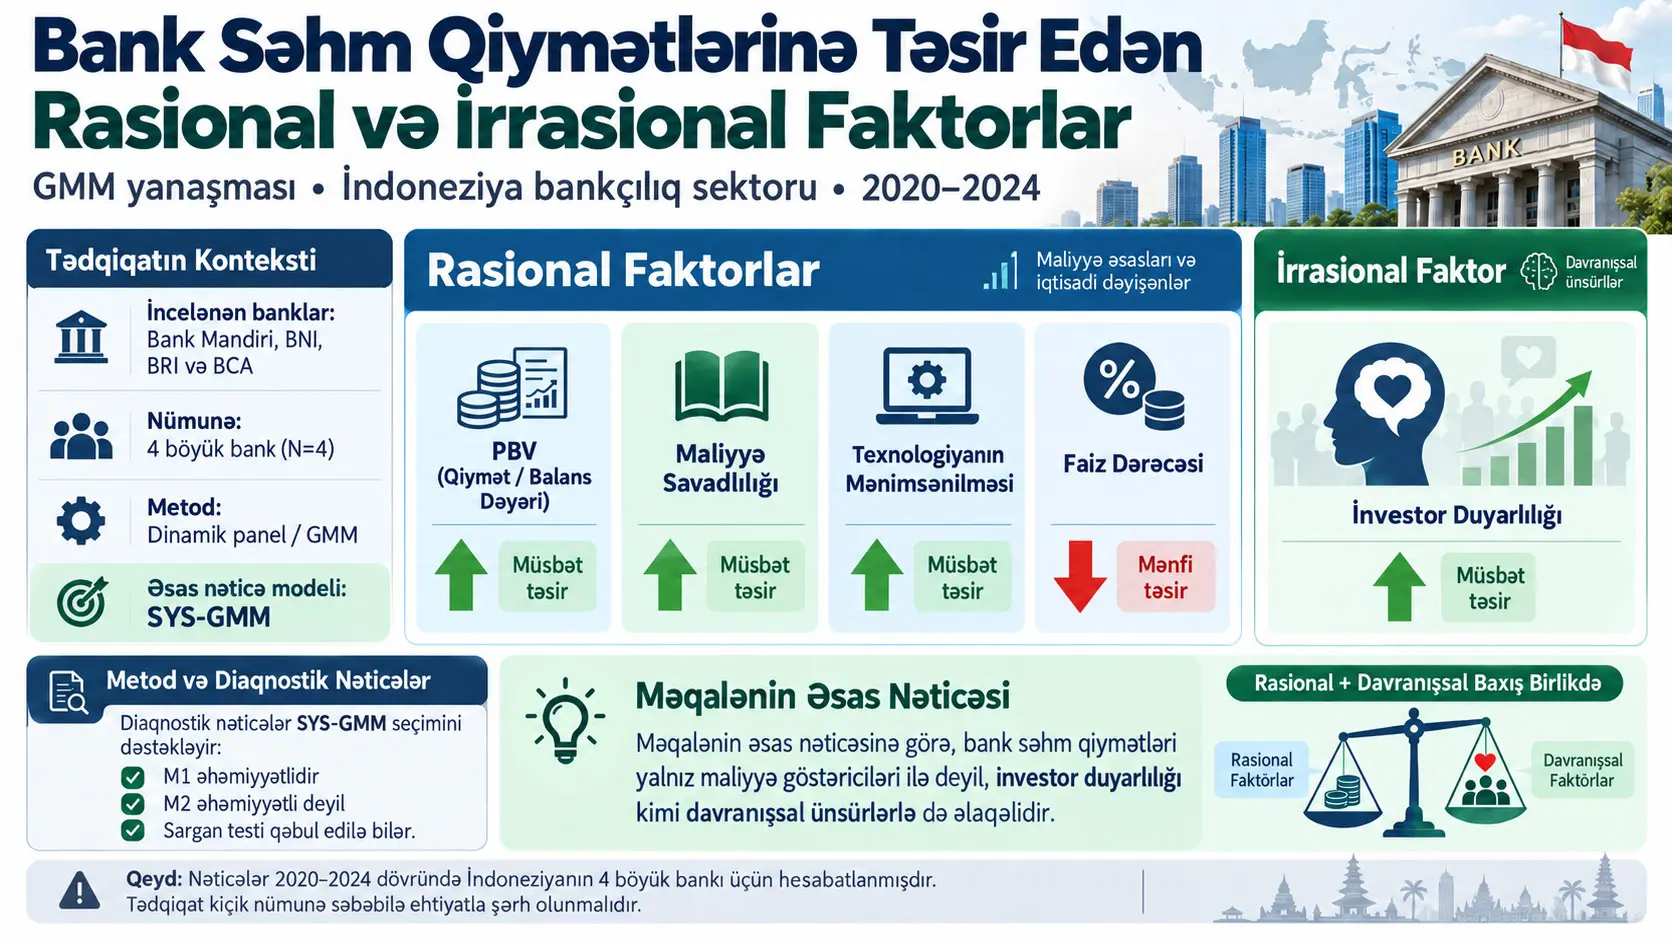
Ümumiləşdirilmiş Momentlər Metodu (Generalized Method of Moments, GMM), endogenlik və dinamik asılılıq problemlərini instrumental dəyişənlər və moment şərtləri vasitəsilə həll etməyə çalışan qiymətləndirmə yanaşmasıdır. Bu tədqiqat İndoneziyanın dörd böyük bankı olan Bank Mandiri, Bank Negara Indonesia (BNI), Bank Rakyat Indonesia (BRI) və Bank Central Asia-nın (BCA) 2020–2024 dövründəki səhm qiymətlərini; Price-to-Book Value (PBV), maliyyə savadlılığı, texnologiyanın mənimsənilməsi və faiz dərəcəsi kimi “rasional” dəyişənlərlə və investor əhval-ruhiyyəsi kimi müəyyən edilən “irrasional” dəyişənlə birlikdə araşdırır. Mənbə, kəsik ölçüsünün kiçik, N = 4 olması səbəbindən GMM nəticələrinin ehtiyatla və robustness-oriented şəkildə şərh edilməli olduğunu xüsusilə vurğulayır.
Müəlliflərin əsas nəticəçıxarma modeli kimi seçdiyi System GMM (SYS-GMM) nəticəsində PBV əmsalı 2.85401 və p = 0.031, maliyyə savadlılığı əmsalı 1.16783 və p = 0.027, texnologiyanın mənimsənilməsi əmsalı 1.79211 və p = 0.004, investor əhval-ruhiyyəsi əmsalı 0.72415 və p = 0.015 olmaqla müsbət və statistik baxımdan əhəmiyyətlidir. Faiz dərəcəsi əmsalı isə −1.6203 və p = 0.043 olmaqla mənfi və əhəmiyyətlidir. Tədqiqat bu nümunəni bank səhm qiymətlərinin yalnız maliyyə/fundamental məlumatlarla deyil, investorların psixoloji və davranış vəziyyəti ilə də əlaqəli ola biləcəyinin empirik göstəricisi kimi şərh edir.
SYS-GMM seçimi Arellano–Bond və Sargan diaqnostikaları ilə dəstəklənir. Mənbədə birinci dərəcəli seriyalı korrelyasiya testi M1 = −1.7582 və p = 0.0458, ikinci dərəcəli test M2 = −1.1436 və p = 0.1334 kimi hesabatlandırılıb. Sargan testi χ² = 15.983 və p = 0.266-dır. Müəlliflər M2-nin əhəmiyyətsiz olmasını ikinci dərəcəli qalıq seriyalı korrelyasiyanın olmamasının, Sargan nəticəsini isə istifadə olunan alətlərin qəbuledilənliyinin göstəricisi kimi qiymətləndirirlər.
Bununla belə, tədqiqat mühüm yenidən istehsal edilə bilmə məhdudiyyətinə malikdir. Mətn səhm qiymətlərinin keçmiş dəyərlərindən asılı dinamik davamlılığını GMM istifadəsinin əsas səbəbi kimi izah etsə də, dərc olunmuş Tənlik (1) gecikdirilmiş səhm qiyməti terminini ehtiva etmir; SYS-GMM nəticələr cədvəlində də gecikdirilmiş asılı dəyişən ayrıca əmsal kimi göstərilmir. Bundan əlavə, istifadə olunan faktiki alət sayı, alətlərin gecikmə intervalı və hər izahedici dəyişənin endogenous, predetermined və ya exogenous təsnifatı hesabatlandırılmayıb. Buna görə də dərc olunan məlumat əsas əmsalları və diaqnostik nəticələri çatdırmaq üçün kifayət etsə də, modeli eynilə yenidən qurmaq üçün natamamdır.
Tədqiqatın əsas problemi nədir?
Səhm qiymətləri şirkət performansı, qiymətləndirmə nisbətləri və faiz dərəcələri kimi ölçülə bilən iqtisadi məlumatlardan təsirlənə bilər. Lakin investorların qorxu, nikbinlik, həddindən artıq özünəinam, sürü davranışı və ya bazar haqqında ümumi emosional qiymətləndirmələri də alış-satış qərarlarını dəyişdirə bilər. Tədqiqat bu iki izah ailəsini “rasional” və “irrasional” amillər kimi eyni empirik çərçivədə birləşdirir.
Mənbə ədəbiyyatda bu iki yanaşmanın çox vaxt ayrı-ayrılıqda araşdırıldığını və xüsusilə inkişaf etməkdə olan bazarlarda həm dinamik qiymət davamlılığını, həm də potensial endogenliyi eyni vaxtda nəzərə alan inteqrasiya olunmuş tədqiqatların məhdud olduğunu bildirir.
Tədqiqatın üç əsas sualı
- PBV, maliyyə savadlılığı, texnologiyanın mənimsənilməsi və faiz dərəcəsi kimi rasional amillər İndoneziya bank sektorundakı səhm qiyməti dinamikası ilə necə əlaqəlidir?
- İrrasional amil kimi investor əhval-ruhiyyəsi bank səhm qiymətlərinin hərəkəti ilə necə əlaqəlidir?
- Dinamik qarşılıqlı təsir və potensial endogenlik nəzərə alındıqda rasional və irrasional amillər səhm qiyməti davranışını birlikdə necə formalaşdırır?
Nümunə niyə yalnız dörd bankdan ibarətdir?
Mənbə Bank Mandiri (BMRI), Bank Negara Indonesia (BBNI), Bank Rakyat Indonesia (BBRI) və Bank Central Asia-nı (BBCA) yüksək bazar kapitallaşması və İndoneziya bank sistemindəki dominant sistemik rollarına görə seçir.
Tədqiqatçılar bu dörd bankın bank sektorundakı aktivlərin, mənfəətin və səhm ticarət həcminin mühüm hissəsini təmsil etdiyini bildirirlər. Bununla belə, mənbə açıq şəkildə tədqiqatın bütün sektorlara ümumiləşdirmə aparmağı hədəfləmədiyini, İndoneziyanın böyük banklarında səhm qiyməti dinamikasını zaman ərzində daha dərindən araşdırmağı məqsəd qoyduğunu bildirir.
Kəsik ölçüsü yalnız N = 4-dür. Zaman ölçüsü 2020–2024 olmaqla beş illik dövrdür. Mənbə bu quruluşu T > N kimi təsvir edir.
Şəkil 1 və Şəkil 2 nəyi göstərir?
Mənbədə Şəkil 1 dörd bankın 2020–2024 dövründə xalis mənfəətinin təsviri inkişafını göstərir. Mətnə görə banklar COVID-19 dövründəki təzyiqdən sonra 2021–2024 arasında ümumən artan xalis mənfəət meyli nümayiş etdirib.
Şəkil 2 isə Bank Mandiri, BNI, BRI və BCA-nın səhm qiyməti hərəkətlərini göstərir. Mənbə 2020-ci ildə pandemiya ilə bağlı qiymət təzyiqini, 2021–2022 dövründə iqtisadi bərpa ilə birlikdə toparlanmanı və 2023-cü ildə ümumi yüksəlişi təsvir edir. 2024-cü il üçün mətn BNI və BRI xaricində bəzi sıralarda mühüm düzəlişlərdən bəhs edir.
Bu iki şəkil tədqiqatın GMM əmsallarının mənbəyi deyil; əsasən tədqiqat kontekstini təsviri şəkildə təqdim edir. Qrafiklərin exact xam illik rəqəmləri ayrıca cədvəl kimi dərc olunmadığı üçün Verianla təsvirlərdən təxmini dəyərlər oxuyaraq dəqiq məlumat yaratmır.
Rasional amillər hansılardır?
Mənbə dörd dəyişəni rasional amillər altında təsnif edir: Price-to-Book Value, maliyyə savadlılığı, texnologiyanın mənimsənilməsi və faiz dərəcəsi.
Price-to-Book Value (PBV)
Price-to-Book Value (PBV), şirkətin səhm bazar qiymətini bir səhmə düşən balans dəyəri ilə müqayisə edən qiymətləndirmə nisbətidir.
Mənbənin verdiyi tərif riyazi olaraq:
\[ PBV = \frac{\text{Hisse başına piyasa fiyatı}} {\text{Hisse başına defter değeri}} \]
şəklində göstərilə bilər.
PBV yüksək olduqda bazar şirkətin xalis aktivlərini balans dəyərindən yüksək qiymətləndirir. Mənbə bunu gələcək artım, brend gücü və ya rəqabət üstünlüyünə dair müsbət bazar gözləntiləri ilə əlaqələndirir.
Lakin PBV təkbaşına şirkətin “həqiqi dəyərini” sübut edən göstərici deyil. Mənbə xüsusilə qeyri-maddi aktivlərin və bazar gözləntilərinin balans dəyərində tam əks olunmaya biləcəyini və investor əhval-ruhiyyəsi kimi xarici amillərin səhm qiymətini dəyişə biləcəyini müzakirə edir.
Maliyyə savadlılığı dəyişəni necə qurulur?
Mənbə maliyyə savadlılığını birbaşa bir müşahidə ilə deyil, makro və firma səviyyəli göstəriciləri birləşdirən proxy dəyişən kimi qurur.
Makro komponent: Otoritas Jasa Keuangan-ın illik maliyyə savadlılığı indeksindən istifadə olunur. Bu dəyər eyni il üzrə bütün firmalar üçün ortaqdır.
Firma səviyyəli komponent: illik hesabatlarda investor təhsili proqramlarının mövcudluğu, investorlara təqdim olunan maliyyə məlumatlarının şəffaflığı və firmanın maliyyə savadlılığı/inklüzivlik fəaliyyətlərində iştirakı kimi göstəricilərdən istifadə olunur.
Mənbə bu komponentlərin z-score ilə standartlaşdırıldığını və maliyyə savadlılığı konstruksiyasında bərabər çəki təmin edəcək şəkildə orta qiymətinin götürüldüyünü bildirir.
Tədqiqatın nəticəsi deyil, standart konseptual izah: z-score standartlaşdırmasının ümumi riyazi forması:
\[ z = \frac{x-\mu}{\sigma} \]
Burada \(x\) müşahidə olunan dəyər, \(\mu\) müvafiq dəyişənin orta qiyməti və \(\sigma\) standart sapmadır. Standartlaşdırma fərqli miqyaslardakı dəyişənləri orta qiyməti sıfır və standart sapması bir olacaq şəkildə müqayisə edilə bilən hala gətirməyə kömək edir.
Lakin mənbə firma səviyyəli göstəricilərin xam qiymətləndirmə sistemini, məsələn, proqramın “var/yox” prinsipi ilə, yoxsa dərəcəli şkala ilə kodlandığını tam hesabatlandırmır. Buna görə FL dəyişəni dərc olunmuş mətndən eynilə yenidən hesablana bilmir.
Texnologiyanın mənimsənilməsi necə ölçülür?
TECH dəyişəni bankın əməliyyatlarında rəqəmsal texnologiyaları tətbiq etmə səviyyəsini təmsil edir. Mənbə rəqəmsal bankçılığı və online trading platformalarını nümunə göstərir.
Bundan əlavə, mövcud rəqəmsal xidmət xüsusiyyətlərinin sayı və şirkətin rəqəmsal yetkinlik indeksi alternativ və ya əlavə göstəricilər kimi müzakirə olunur.
Lakin yekun reqressiyada istifadə olunan TECH balının hansı konkret göstəricilərdən, hansı rəqəmsal kodlaşdırma ilə və hansı çəkilərlə yaradıldığı tam şəkildə hesabatlandırılmayıb. Cədvəl 1 yalnız “şirkət əməliyyatlarında rəqəmsal texnologiyanın tətbiqi” formasında ümumi əməliyyat tərifi verir.
Faiz dərəcəsi necə ölçülür?
Faiz dərəcəsi dəyişəni BI 7-Day Reverse Repo Rate (BI-7DRR) ilə təmsil olunur. Bu dəyişən il üzrə banklar üçün ortaq makroiqtisadi şəraiti təmsil edir.
Mənbə nəzəri baxımdan yüksək faiz dərəcələrinin borclanma xərcini və investisiya seçimini dəyişə biləcəyini; investorların portfellərini səhmlərlə sabit gəlirli alətlər arasında yenidən bölüşdürə biləcəyini müzakirə edir.
İnvestor Əhval-Ruhiyyəsi Bu Tədqiqatda Necə Ölçülüb?
İnvestor əhval-ruhiyyəsi birbaşa investor sorğusu ilə deyil, bazar davranışından törədilən standartlaşdırılmış proxy göstəricilərdən yaradılmış mürəkkəb indekslə ölçülüb; lakin mənbə bir yerdə üç komponent, başqa bir yerdə iki komponent bildirdiyi üçün yekun SENT indeksinin dəqiq tərkibi dərc olunmuş mətndən qəti şəkildə yenidən istehsal edilə bilmir.
İki fərqli mənbə tərifi
Metodun ilk izahında əhval-ruhiyyə indeksi aşağıdakı üç müşahidə oluna bilən bazar dəyişənini ehtiva edir:
- ticarət həcminin artımı,
- səhm gəlirinin volatilliyi,
- market movement ratio.
Bir neçə abzas sonra isə mənbə SENT dəyişənini yalnız iki göstərici ilə müəyyən edir:
- stock trading volume growth,
- stock price volatility.
Cədvəl 1 də ikinci, yəni iki komponentli tərifi dəstəkləyir.
Mənbə ikinci tərifə görə hər göstəricinin əvvəlcə firma-il səviyyəsində hesablanıb z-score ilə standartlaşdırıldığını, daha sonra iki standartlaşdırılmış komponentin sadə orta qiymətinin götürüldüyünü bildirir.
İkinci tərif riyazi baxımdan öyrədici formada:
\[ SENT_{it} = \frac{ z(\text{işlem hacmi büyümesi}_{it}) + z(\text{hisse fiyatı volatilitesi}_{it}) }{2} \]
şəklində ifadə edilə bilər.
Bu düstur mənbənin ətraflı iki komponentli izahının açıq riyazi yazılışıdır; lakin əvvəlki üç komponentli tərif səbəbindən bunun məqalədə faktiki istifadə olunan yekun SENT hesablaması olduğu dəqiqləşdirilə bilmir.
Yüksək SENT nə deməkdir?
Mənbəyə görə yüksək investor əhval-ruhiyyəsi indeksi daha nikbin bazar şəraitini, daha aşağı dəyər isə daha bədbin şəraiti təmsil edir.
Bu dəyişən “qorxu”, “acgözlük” və ya “həddindən artıq özünəinam” kimi psixoloji vəziyyətləri birbaşa ölçmür. Onların bazar davranışındakı mümkün əksini ticarət həcmi və volatillik kimi müşahidə oluna bilən göstəricilər vasitəsilə təxmini təmsil etməyə çalışır.
GMM Nədir və Bu Tədqiqatda Niyə İstifadə Olunub?
Ümumiləşdirilmiş Momentlər Metodu izahedici dəyişənlərin xəta termini ilə əlaqəli ola biləcəyi endogenlik problemlərini və dinamik panel quruluşunu daxili alətlər vasitəsilə həll etmək üçün istifadə olunan qiymətləndirmə yanaşmasıdır; bu tədqiqatda müəlliflər səhm qiymətlərinin zaman daxilində davamlılığı və maliyyə savadlılığı, texnologiyanın mənimsənilməsi və ya investor əhval-ruhiyyəsi kimi dəyişənlərlə ikitərəfli əlaqə ehtimalına görə GMM-i əsas nəticəçıxarma çərçivəsi kimi seçiblər.
Endogenlik nədir?
Endogenlik (endogeneity), izahedici dəyişənin modelin xəta termini ilə əlaqəli hala gəlməsi vəziyyətidir. Belə halda sadə reqressiya əmsalı yalnız izahedici dəyişənin nəticə ilə əlaqəsini deyil, eyni zamanda modeldən kənarda qalmış və ya ikitərəfli işləyən amilləri də əks etdirə bilər.
Məsələn, tədqiqat texnologiyanın mənimsənilməsinin səhm qiymətlərinə təsir edə biləcəyi qədər, yüksək bazar dəyərinin və ya bazar təzyiqinin də bankları daha çox texnologiya istifadə etməyə yönəldə biləcəyini müzakirə edir. Oxşar ikitərəfli əlaqə investor əhval-ruhiyyəsi və maliyyə savadlılığı proxy-ləri üçün də nəzərdə tutula bilər.
Mənbədə dərc olunan GMM tənliyi
Mənbə Tənlik (1)-i belə təqdim edir:
\[ SP_{it} = \alpha + \beta_1PBV_{it} + \beta_2FL_{it} + \beta_3TECH_{it} + \beta_4INTR_{it} + \beta_5SENT_{it} + \varepsilon_{it} \]
\(SP_{it}\), \(i\) bankının \(t\) ilindəki səhm qiymətidir.
\(PBV_{it}\), Price-to-Book Value nisbətidir.
\(FL_{it}\), maliyyə savadlılığı proxy/indeksidir.
\(TECH_{it}\), texnologiyanın mənimsənilməsi dəyişənidir.
\(INTR_{it}\), faiz dərəcəsidir.
\(SENT_{it}\), investor əhval-ruhiyyəsinin mürəkkəb indeksidir.
\(\alpha\), sabit termindir.
\(\beta_1\)–\(\beta_5\), izahedici dəyişənlərə aid qiymətləndirilmiş əmsallardır.
\(\varepsilon_{it}\), modeldə izah edilməyən komponentləri ehtiva edən xəta terminidir.
Tənlik niyə “dinamik panel” izahı ilə tam üst-üstə düşmür?
Mənbə GMM istifadəsini səhm qiymətlərinin keçmiş dəyərlərinin cari qiymətlərə təsir etməsinə, yəni price persistence-a əsaslandırır. Bundan əlavə, Fixed Effects modelində lagged dependent variable olmasının dinamik panel qərəzi yarada biləcəyini açıq şəkildə müzakirə edir.
Buna baxmayaraq dərc olunmuş Tənlik (1)-də:
\[ SP_{i,t-1} \]
kimi gecikdirilmiş asılı dəyişən yoxdur.
Cədvəl 2-də “SP” adı ilə 0.33572 və 0.31465 əmsallarının olduğu bir sətir var; lakin mənbə bu sətri açıq şəkildə \(SP_{i,t-1}\) kimi etiketləmir. SYS-GMM Cədvəl 3-də isə SP sətri yoxdur.
Buna görə Verianla Cədvəl 2-dəki SP sətrini özbaşına “gecikdirilmiş səhm qiyməti” kimi yenidən adlandırmır. Mənbədəki dinamik panel izahı ilə dərc olunan tənlik/cədvəl təqdimatı arasında yenidən istehsal edilə bilmə boşluğu mövcuddur.
İnstrumental dəyişən strategiyası
Mənbə kiçik N qarşısında alətlərin çoxalmasının qarşısını almaq üçün parsimonious instrument strategy istifadə etdiyini bildirir.
Mənbəyə görə:
- alət gecikmələrinin sayı məhdudlaşdırılıb,
- alət sayı kəsik vahidlərinin sayından aşağı saxlanılıb,
- yalnız nəzəri baxımdan potensial endogen dəyişənlər endogenous qəbul edilib,
- digər dəyişənlər exogenous və ya predetermined kimi qiymətləndirilib.
Lakin mənbə faktiki alət sayını, hansı gecikmələrin istifadə edildiyini və PBV, FL, TECH, INTR və SENT dəyişənlərindən hansının hansı sinfə aid edildiyini siyahıya almır. Buna görə alət matrisi eynilə yenidən qurula bilmir.
POLS və Fixed Effects niyə əvvəlcə hesablanıb?
Pooled Ordinary Least Squares/Pooled Least Squares yanaşması bütün bankları ortaq struktur altında qiymətləndirərkən Fixed Effects modeli banka məxsus zaman ərzində dəyişməyən xüsusiyyətləri nəzarətdə saxlamağı hədəfləyir.
Mənbə bu modelləri ilkin/benchmark qiymətləndirmələr kimi istifadə edir. Fixed Effects bəzi əmsalları daha əhəmiyyətli etsə də, səhm qiymətinin dinamik davamlılığı və mümkün ikitərəfli əlaqələr səbəbindən əsas nəticəçıxarma üçün yetərli hesab edilmir.
Mənbə mətnində pooled model üçün həm PLS, həm də POLS qısaltmalarından istifadə olunur. Cədvəl 2-nin başlığı POLS-dur; Verianla bunu iki ayrı metod kimi şərh etmir.
POLS və Fixed Effects nəticələri
| Dəyişən | POLS əmsalı | POLS p | Fixed Effects əmsalı | Fixed Effects p |
|---|---|---|---|---|
| SP | 0.33572 | 0.061 | 0.31465 | 0.053 |
| PBV | 2.59177 | 0.048 | 3.08279 | 0.017 |
| FL | 2.25201 | 0.227 | 1.27513 | 0.026 |
| TECH | 1.76031 | 0.039 | 1.81321 | 0.001 |
| INTR | −1.82147 | 0.105 | −1.64052 | 0.044 |
| SENT | 0.66421 | 0.063 | 0.74931 | 0.038 |
| F-statistikası | 32.918 | 0.000 | 35.245 | 0.000 |
| R² | 0.7342 | — | 0.85773 | — |
| Durbin-Wu Hausman F | 6.34 | 0.0072 | 5.26 | 0.0213 |
Mənbə Durbin–Wu Hausman nəticələrini potensial endogenlik probleminə işarə edən əsaslandırma kimi istifadə edir. Lakin testdə hansı izahedici dəyişənlərin endogenous qəbul edildiyi və hansı alətlərin istifadə olunduğu ayrıca hesabatlandırılmayıb.
FD-GMM ilə SYS-GMM arasındakı fərq
First Difference GMM (FD-GMM), firma/bank səviyyəsində sabit təsirləri birinci fərq almaqla aradan qaldırmağa çalışır. Mənbə bunun müşahidə olunmayan heterogenliyi azalda bildiyini, lakin yüksək davamlılığa malik sıralarda səviyyə məlumatının bir hissəsini itirə biləcəyini bildirir.
System GMM (SYS-GMM) isə fərq tənlikləri ilə səviyyə tənliklərini birlikdə istifadə edir. Mənbə SYS-GMM-in xüsusilə davamlı dəyişənlərdə əlavə məlumatdan istifadə edərək daha sabit və tutarlı əmsallar verdiyini bildirir və öz tədqiqatında SYS-GMM-i üstün tutur.
FD-GMM və SYS-GMM nəticələri
| Dəyişən | FD-GMM əmsalı | FD-GMM p | SYS-GMM əmsalı | SYS-GMM p |
|---|---|---|---|---|
| PBV | 1.04553 | 0.057 | 2.85401 | 0.031 |
| FL | 1.72866 | 0.318 | 1.16783 | 0.027 |
| TECH | 2.15402 | 0.029 | 1.79211 | 0.004 |
| INTR | 1.83954 | 0.115 | −1.6203 | 0.043 |
| SENT | 0.87241 | 0.046 | 0.72415 | 0.015 |
İki GMM qiymətləndirməsi arasında xüsusilə iki mühüm model həssaslığı mövcuddur.
Maliyyə savadlılığı: FD-GMM-də əmsal müsbətdir, lakin p = 0.318 ilə əhəmiyyətli deyil; SYS-GMM-də müsbət və p = 0.027 ilə əhəmiyyətlidir.
Faiz dərəcəsi: FD-GMM-də əmsal +1.83954 və p = 0.115 olduğu halda SYS-GMM-də −1.6203 və p = 0.043-dür. Buna görə faiz dərəcəsinin istiqaməti və statistik əhəmiyyətliliyi qiymətləndirici seçiminə həssasdır.
PBV hər iki modeldə müsbət olmaqla yanaşı FD-GMM-də p = 0.057 ilə %10 səviyyəsində, SYS-GMM-də p = 0.031 ilə %5 səviyyəsində əhəmiyyətlidir.
Texnologiyanın mənimsənilməsi və investor əhval-ruhiyyəsi isə hər iki GMM yanaşmasında müsbət və statistik baxımdan əhəmiyyətlidir.
Arellano–Bond və Sargan Testləri Necə Şərh Edilməlidir?
Arellano–Bond testi dinamik GMM modelinin fərqlənmiş qalıqlarında seriyalı korrelyasiyanı qiymətləndirərkən Sargan testi artıq identifikasiya məhdudiyyətlərinin birlikdə məlumatlarla uyğunluğunu sınayır; mənbə M1-in əhəmiyyətli, M2-nin əhəmiyyətsiz və Sargan p-dəyərinin 0.266 olmasını SYS-GMM alət quruluşunu dəstəkləyən diaqnostik nümunə kimi şərh edir.
Arellano–Bond M1
Mənbə:
\[ M1=-1.7582,\qquad p=0.0458 \]
dəyərlərini hesabatlandırır.
Birinci dərəcəli fərqlənmiş qalıq korrelyasiyası %5 səviyyəsində əhəmiyyətlidir.
Arellano–Bond M2
Mənbə:
\[ M2=-1.1436,\qquad p=0.1334 \]
dəyərlərini hesabatlandırır.
p = 0.1334 olduğuna görə mənbə ikinci dərəcəli seriyalı korrelyasiya üçün əhəmiyyətli dəlil olmadığını qəbul edir. Müəlliflərin GMM uyğunluğunu qiymətləndirməsində məhz bu nəticə xüsusilə önəmlidir.
Sargan testi
Mənbə:
\[ \chi^2=15.983,\qquad p=0.266 \]
dəyərlərini hesabatlandırır.
Müəlliflər p = 0.266 nəticəsini istifadə olunan artıq identifikasiya məhdudiyyətlərinin rədd edilməməsi və alətlərin etibarlı qəbul edilə bilməsi istiqamətində şərh edirlər.
Lakin mənbə alətlərin sayını və siyahısını dərc etmədiyi üçün Sargan nəticəsinin əsaslandığı exact alət matrisi oxucu tərəfindən yalnız məqalənin dərc olunmuş mətnindən istifadə etməklə yenidən qurula bilmir.
Niyə SYS-GMM seçilib?
Mənbə SYS-GMM-in FD-GMM-dən daha sabit və tutarlı əmsallar verdiyini və Arellano–Bond ilə Sargan diaqnostikalarının alət etibarlılığı meyarlarını qarşıladığını bildirir.
Buna görə məqalədəki əsas iqtisadi şərhlər SYS-GMM əmsallarına əsaslandırılıb.
PBV nəticəsi
SYS-GMM-də PBV əmsalı:
\[ \beta_{PBV}=2.85401,\qquad p=0.031 \]
kimi hesabatlandırılıb.
İşarə müsbətdir və %5 səviyyəsində statistik baxımdan əhəmiyyətlidir. Mənbə bunu daha yüksək PBV dəyərlərinin daha yüksək səhm qiymətləri ilə əlaqəli olması kimi şərh edir.
Lakin PBV özü səhm bazar qiymətini surətdə ehtiva etdiyi üçün PBV ilə səhm qiyməti arasındakı struktur əlaqə şərh edilərkən dəyişənlərin riyazi əlaqəsi də nəzərdə saxlanmalıdır. Mənbə bu əlaqəni bazar qiymətləndirilməsi və şirkətin balans dəyərinə verilən bazar mükafatı kontekstində müzakirə edir.
Maliyyə savadlılığı nəticəsi
SYS-GMM-də:
\[ \beta_{FL}=1.16783,\qquad p=0.027 \]
hesabatlandırılıb.
Mənbə maliyyə savadlılığının səhm qiyməti ilə müsbət əlaqəsini investorların maliyyə məlumatını təhlil etmə, bazar tendensiyalarını qiymətləndirmə və həddindən artıq/az qiymətləndirilmiş səhmləri daha şüurlu dəyərləndirmə qabiliyyəti üzərindən müzakirə edir.
Lakin bu nəticə birbaşa fərdi investorlara tətbiq olunmuş maliyyə savadlılığı testi deyil. FL dəyişəni makro OJK indeksi ilə firma səviyyəli proxy-lərin birləşməsidir.
Texnologiyanın mənimsənilməsi nəticəsi
SYS-GMM-də:
\[ \beta_{TECH}=1.79211,\qquad p=0.004 \]
hesabatlandırılıb.
Bu, Cədvəl 3-də rasional dəyişənlər arasındakı ən kiçik p-dəyəridir. Mənbə texnologiya istifadəsinin əməliyyat səmərəliliyi, rəqəmsal transformasiya və investorların bank haqqında qavrayışı ilə əlaqəli ola biləcəyini müzakirə edir.
Lakin tədqiqat texnologiyanın mənimsənilməsinin səhm qiymətini hansı konkret vasitəçilik mexanizmi üzərindən dəyişdirdiyini ayrıca mediation modeli ilə sınaqdan keçirmir. Səmərəlilik, xərc azalması və müştəri münasibətləri müzakirə bölməsindəki mexanizm şərhləridir.
Faiz dərəcəsi nəticəsi
SYS-GMM-də:
\[ \beta_{INTR}=-1.6203,\qquad p=0.043 \]
hesabatlandırılıb.
Mənbə yüksək faiz dərəcələrinin daha aşağı səhm qiymətləri ilə əlaqəli olduğunu bildirir. Bunu kapitalın dəyəri, portfel seçimi və maliyyələşmə şərtləri üzərindən müzakirə edir.
Lakin nəticə qiymətləndirici seçiminə həssasdır: FD-GMM-də faiz dərəcəsi əmsalı +1.83954 və p = 0.115-dir. Buna görə mənfi və əhəmiyyətli faiz nəticəsi xüsusilə müəlliflərin seçdiyi SYS-GMM spesifikasiyasına aiddir.
İnvestor əhval-ruhiyyəsi nəticəsi
SYS-GMM-də:
\[ \beta_{SENT}=0.72415,\qquad p=0.015 \]
hesabatlandırılıb.
Mənbə bunu daha müsbət bazar əhval-ruhiyyəsinin daha yüksək səhm qiymətləri ilə əlaqəli olması kimi şərh edir. Beləliklə, yalnız balans və makro göstəricilərin deyil, bazar psixologiyasını təmsil edən davranış dəyişənlərinin də səhm qiyməti dinamikası ilə əlaqəli olduğu nəticəsinə gəlir.
Lakin SENT birbaşa psixoloji ölçü deyil. O, ticarət həcmi və volatillik kimi bazar proxy-lərindən yaradılıb. Buna görə “investorların qorxusu qiyməti 0.72415 vahid artırır” kimi şərh elmi baxımdan uyğun deyil.
SYS-GMM Nəticələri Səbəb-Nəticə Əlaqəsini Sübut Edirmi?
Xeyr. GMM endogenlik və dinamik panel qərəzini azaltmağa yönəlmiş instrumental dəyişən yanaşması təqdim etsə də, bu tədqiqat randomizə edilmiş təcrübə deyil; yalnız dörd banka əsaslanan kiçik nümunə, tam hesabatlandırılmayan alət quruluşu, proxy ölçmələr və 2020–2024 dövründəki böyük makroiqtisadi şoklar səbəbindən əmsallar qəti səbəb-nəticə təsirləri kimi təqdim edilməməlidir.
Əmsalların böyüklükləri niyə birbaşa müqayisə edilməməlidir?
PBV, maliyyə savadlılığı indeksi, texnologiyanın mənimsənilməsi proxy-si, faiz dərəcəsi və investor əhval-ruhiyyəsi eyni fiziki miqyasda deyil. Buna görə 2.85401 əmsalının 0.72415 əmsalından təxminən dörd dəfə böyük olması PBV-nin iqtisadi baxımdan investor əhval-ruhiyyəsindən dörd dəfə daha vacib olduğunu göstərmir.
Mənbə standartlaşdırılmış təsir ölçüləri və ya bütün dəyişənləri ortaq miqyasda müqayisə edən beta-standardized coefficients hesabatlandırmır.
Tədqiqatın dəstəklədiyi nəticələr
- Müəlliflərin əsas modeli olan SYS-GMM-də PBV səhm qiyməti ilə müsbət və əhəmiyyətli əlaqəlidir.
- SYS-GMM-də maliyyə savadlılığı müsbət və əhəmiyyətlidir.
- Texnologiyanın mənimsənilməsi həm FD-GMM, həm də SYS-GMM-də müsbət və əhəmiyyətlidir.
- SYS-GMM-də faiz dərəcəsi mənfi və əhəmiyyətlidir.
- İnvestor əhval-ruhiyyəsi həm FD-GMM, həm də SYS-GMM-də müsbət və əhəmiyyətlidir.
- Mənbə M2 p = 0.1334 nəticəsini ikinci dərəcəli seriyalı korrelyasiya probleminin olmadığını dəstəkləyən diaqnostika kimi şərh edir.
- Mənbə Sargan p = 0.266 nəticəsini alət etibarlılığını dəstəkləyən nəticə kimi qiymətləndirir.
- Mənbə SYS-GMM-i əsas nəticəçıxarma modeli kimi seçir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Bu əmsallar randomizə edilmiş eksperimental səbəb-nəticə sübutu deyil.
- Nəticələr bütün İndoneziya şirkətlərinə və ya bütün banklara avtomatik ümumiləşdirilə bilməz; nümunə yalnız dörd böyük bankdır.
- SYS-GMM əmsalları dəyişənlərin iqtisadi əhəmiyyətini ortaq miqyasda sıralayan standartlaşdırılmış təsir ölçüləri deyil.
- İnvestor əhval-ruhiyyəsi birbaşa psixoloji test və ya investor sorğusu ilə ölçülməyib.
- Maliyyə savadlılığı fərdi investorlardan birbaşa ölçülmüş vahid dəyişən deyil.
- Texnologiyanın mənimsənilməsinin əməliyyat səmərəliliyi vasitəsilə səhm qiymətinə səbəb olduğu ayrıca vasitəçilik təhlili ilə göstərilməyib.
- Faiz dərəcəsinin işarəsi bütün model seçimlərində eyni deyil; FD-GMM-də müsbət və əhəmiyyətsiz, SYS-GMM-də mənfi və əhəmiyyətlidir.
- Məqalədə dərc olunmuş məlumatlardan istifadə etməklə exact SYS-GMM alət matrisi yenidən qurula bilməz.
- Dinamik modeldə istifadə edildiyi fərz olunan gecikdirilmiş səhm qiymətinin exact əmsalı SYS-GMM Cədvəl 3-də hesabatlandırılmır.
Tədqiqatın əsas güclü tərəfləri
Tədqiqatın əsas töhfəsi fundamental qiymətləndirmə və makroiqtisadi dəyişənləri davranış yönümlü investor əhval-ruhiyyəsi ilə eyni model daxilində araşdırmağa çalışmasıdır.
Bundan əlavə, yalnız POLS və ya Fixed Effects nəticəsinə əsaslanmaq əvəzinə endogenlik və dinamik panel problemini nəzərə almaq üçün FD-GMM və SYS-GMM müqayisəsi aparılıb.
Arellano–Bond və Sargan diaqnostik testlərinin hesabatlandırılması GMM seçiminin yalnız əmsalların statistik əhəmiyyətliliyinə əsaslanmadığını göstərir.
Tədqiqatın əsas məhdudiyyətləri
Çox kiçik kəsik nümunəsi: N = 4-dür. Mənbə bunu açıq şəkildə əsas məhdudiyyət kimi qəbul edir və nəticələrin digər sektorlara və ya kiçik maliyyə institutlarına ümumiləşdirilə bilməsinin məhdud olduğunu bildirir.
GMM-in robustness-oriented istifadəsi: Müəlliflər kiçik nümunəyə görə GMM qiymətləndirmələrinin əsas geniş ümumiləşdirmə vasitəsi deyil, ehtiyatla şərh olunmalı robustness-oriented estimates olduğunu bildirirlər.
Dinamik tənliyin hesabatlandırılması: Mətn lagged dependent variable və stock-price persistence-ı mərkəzdə saxladığı halda Tənlik (1) gecikdirilmiş səhm qiyməti terminini göstərmir. SYS-GMM cədvəli də gecikdirilmiş SP əmsalını dərc etmir.
Alət dəstinin natamam hesabatlandırılması: Alət sayının N-dən aşağı saxlandığı bildirilsə də, actual instrument count, lag window və endogenous/predetermined/exogenous təsnifatı verilmir.
İnvestor əhval-ruhiyyəsi tərifində fərq: SENT bir bölmədə üç, başqa bir bölmədə iki bazar göstəricisi ilə müəyyən edilir.
Maliyyə savadlılığı proxy-si: Latent quruluşu birbaşa ölçmək əvəzinə makro və firma səviyyəli proxy-lərdən istifadə olunur; exact firma qiymətləndirmə alqoritmi hesabatlandırılmayıb.
Texnologiya dəyişəni: TECH dəyişəninin yekun rəqəmsal qurulması və çəkiləndirilməsi metodu kifayət qədər ətraflı deyil.
Səhm qiymətinin ölçülməsi: Cədvəl 1 ilin sonu closing price-ı müəyyən etdiyi halda metod mətni aylıq orta qiymətin də qiymət dalğalanmalarını izləmək üçün istifadə oluna biləcəyini bildirir. Yekun reqressiya sırasının hansı qiymət aqreqasiyasından istifadə etdiyi ayrıca açıq şəkildə yenidən təsdiqlənmir.
Model həssaslığı: Xüsusilə maliyyə savadlılığı və faiz dərəcəsi nəticələri FD-GMM ilə SYS-GMM arasında dəyişir.
Dövr təsirləri: 2020–2024 dövrü COVID-19 pandemiyası və pul siyasəti dəyişiklikləri ilə üst-üstə düşüb. Mənbə bunların model tərəfindən tam əhatə olunmadığını bildirir.
Proqram təminatı: Mənbə GMM qiymətləndirməsinin hansı statistik proqram və ya paketlə həyata keçirildiyini hesabatlandırmır.
Müşahidə sayı: Nəticə cədvəllərində ümumi observation sayı ayrıca sətir kimi verilməyib.
Gələcək tədqiqatlar
Mənbə daha uzun nümunə dövrlərinin araşdırılmasını və COVID-19 kimi böyük şokları birbaşa təmsil edən nəzarət dəyişənlərinin modelə əlavə edilməsini təklif edir.
Bundan əlavə, daha geniş bank/institut nümunələri, maliyyə savadlılığı və investor əhval-ruhiyyəsi üçün alternativ proxy strukturları və fərqli çəkiləndirmə sistemləri nəticələrin nə dərəcədə sabit olduğunu qiymətləndirmək üçün vacibdir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat növü və məlumat
Tədqiqat kəmiyyət xarakterli, ikinci dərəcəli məlumatlara əsaslanan dinamik panel araşdırmasıdır.
| Element | Mənbədə hesabatlandırılan məlumat |
|---|---|
| Dövr | 2020–2024 |
| Kəsik vahidi | 4 bank |
| Banklar | Bank Mandiri, BNI, BRI, BCA |
| Kəsik ölçüsü | N = 4 |
| Zaman ölçüsü | 5 illik dövr; mənbə T > N quruluşunu vurğulayır |
| Məlumat mənbələri | Bankların illik/maliyyə hesabatları, OJK, Indonesia Stock Exchange |
| Asılı dəyişən | Stock Price (SP) |
| Rasional dəyişənlər | PBV, FL, TECH, INTR |
| İrrasional dəyişən | Investor Sentiment (SENT) |
| Əsas qiymətləndirmə çərçivəsi | GMM |
| Müqayisə olunan GMM modelləri | FD-GMM və SYS-GMM |
| Əsas nəticəçıxarma modeli | SYS-GMM |
Dəyişənlərin əməliyyat tərifləri
| Dəyişən | Simvol | Mənbədəki əməliyyat tərifi |
|---|---|---|
| Səhm qiyməti | SP | Hər emitent/bank üçün ilin sonu closing price. |
| Price-to-Book Value | PBV | Bir səhmə düşən bazar qiymətinin bir səhmə düşən kapital/balans dəyərinə nisbəti. |
| Maliyyə savadlılığı | FL | Makro maliyyə savadlılığı indeksi ilə firma səviyyəli investor təhsili, məlumat şəffaflığı və investor iştirakı proxy-lərinin birləşməsi. |
| Texnologiyanın mənimsənilməsi | TECH | Şirkət əməliyyatlarında rəqəmsal texnologiyaların tətbiqi. |
| Faiz dərəcəsi | INTR | BI 7-Day Reverse Repo Rate. |
| İnvestor əhval-ruhiyyəsi | SENT | Standartlaşdırılmış bazar davranışı göstəricilərindən yaradılmış mürəkkəb nikbinlik/bədbinlik indeksi. |
POLS və Fixed Effects mərhələsi
POLS ilkin sadə panel müqayisəsini, Fixed Effects isə banka məxsus zaman ərzində dəyişməyən heterogenliyi nəzarətdə saxlayan benchmark qiymətləndirməni təmin edir.
Fixed Effects cədvəlində PBV, FL, TECH, INTR və SENT %5 və ya daha güclü əhəmiyyətlilik göstərir; SP sətri p = 0.053 ilə %10 səviyyəsindədir.
Bununla belə, mənbə Fixed Effects-i əsas nəticəçıxarma modeli etmir; dinamik panel qərəzi və endogenlik səbəbindən GMM-ə keçir.
Durbin–Wu Hausman diaqnostikası
Mənbə Cədvəl 2-də POLS üçün F = 6.34, p = 0.0072; Fixed Effects üçün F = 5.26, p = 0.0213 hesabatlandırır.
Mənbə bu nəticələri izahedici dəyişənlərdə endogenlik ehtimalını ciddi qəbul etmək üçün əsaslandırma ilə birlikdə müzakirə edir. Lakin testin exact endogenous regressor/instrument quruluşu dərc olunmur.
FD-GMM nəticələrinin təfərrüatı
- PBV = 1.04553, p = 0.057: müsbət, %10 səviyyəsində əhəmiyyətli.
- FL = 1.72866, p = 0.318: müsbət, lakin əhəmiyyətli deyil.
- TECH = 2.15402, p = 0.029: müsbət və %5 səviyyəsində əhəmiyyətli.
- INTR = 1.83954, p = 0.115: müsbət, lakin əhəmiyyətli deyil.
- SENT = 0.87241, p = 0.046: müsbət və %5 səviyyəsində əhəmiyyətli.
SYS-GMM nəticələrinin təfərrüatı
- PBV = 2.85401, p = 0.031: müsbət və %5 səviyyəsində əhəmiyyətli.
- FL = 1.16783, p = 0.027: müsbət və %5 səviyyəsində əhəmiyyətli.
- TECH = 1.79211, p = 0.004: müsbət və %1 səviyyəsində əhəmiyyətli.
- INTR = −1.6203, p = 0.043: mənfi və %5 səviyyəsində əhəmiyyətli.
- SENT = 0.72415, p = 0.015: müsbət və %5 səviyyəsində əhəmiyyətli.
GMM diaqnostikaları
| Test | Statistika | p-dəyəri | Mənbə şərhindəki rolu |
|---|---|---|---|
| Arellano–Bond M1 | −1.7582 | 0.0458 | Birinci dərəcəli fərqlənmiş qalıq korrelyasiyası əhəmiyyətlidir. |
| Arellano–Bond M2 | −1.1436 | 0.1334 | İkinci dərəcəli seriyalı korrelyasiya üçün əhəmiyyətli dəlilin olmaması SYS-GMM uyğunluğunu dəstəkləyir. |
| Sargan | χ² = 15.983 | 0.266 | Mənbə artıq identifikasiya məhdudiyyətlərini rədd etmir və alətləri etibarlı qəbul edir. |
Nəticələrin birlikdə oxunması
Müəlliflərin üstünlük verdiyi SYS-GMM çərçivəsində rasional dəyişənlərin hamısı statistik baxımdan əhəmiyyətlidir; PBV, maliyyə savadlılığı və texnologiyanın mənimsənilməsi müsbət, faiz dərəcəsi mənfidir.
İrrasional dəyişən kimi investor əhval-ruhiyyəsi də müsbət və əhəmiyyətlidir.
Bu quruluş tədqiqatın əsas tezisini dəstəkləyir: İndoneziyanın böyük banklarının səhm qiyməti davranışını anlamağa çalışarkən yalnız fundamental qiymətləndirmə və makroiqtisadi şərtlər deyil, bazarın psixoloji/əhval-ruhiyyə ölçüsü də nəzərə alınmalıdır.
Lakin əlaqənin istiqamətini “səbəb oldu” kimi oxumaq, N = 4 məhdudiyyətini nəzərə almamaq və ya əmsalları fərqli miqyaslarda birbaşa iqtisadi əhəmiyyət sıralamasına çevirmək mənbə tərəfindən dəstəklənmir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Rational and Irrational Factors Influencing Bank Stock Prices: GMM Approach.
Müəlliflər: Muhammad Firmansyah, Sri Budi Cantika Yuli, Stanislaw Flejterski.
Müəllif sırası: Mənbə PDF-də və rəsmi jurnal qeydindəki sıra qorunub.
Bərabər töhfə: Mənbə PDF-də bərabər birinci müəlliflik və ya bərabər töhfə bəyanı yoxdur.
Məsul müəllif: Muhammad Firmansyah.
Qurumlar: Muhammad Firmansyah və Sri Budi Cantika Yuli — University of Muhammadiyah Malang. Stanislaw Flejterski — University WSB Merito Poznan; PDF-də ölkə “Polandia” formasında yazılıb.
Jurnal: Economics Development Analysis Journal.
Nəşriyyat: Universitas Negeri Semarang.
Cild / nömrə: Volume 14, Number 4.
Nömrənin ili: 2025.
Səhifələr: 478–490.
Article ID: 29643.
DOI: 10.15294/edaj.v14i4.29643.
Məqalə tarixçəsi — PDF: Received October 2025; Accepted January 2026; Published February 2026.
Rəsmi onlayn nəşr tarixi: Jurnalın məqalə metadata qeydi 19 Yanvar 2026 tarixini göstərir. PDF-dəki February 2026 məlumatı ilə fərq var və bu fərq səssizcə aradan qaldırılmayıb.
Mənbə növü: Kəmiyyət xarakterli, ikinci dərəcəli məlumatlardan istifadə edən dinamik panel/GMM tədqiqat məqaləsi.
Resenziya: Jurnalın cari rəsmi siyasəti tədqiqat məqalələrinin ən azı iki mütəxəssis tərəfindən double-blind peer review prosesindən keçirildiyini bildirir.
Preprint statusu: Mənbə PDF-də və rəsmi məqalə səhifəsində ayrıca preprint versiyası göstərilmir.
Lisenziya: Cari jurnal siyasəti CC BY 4.0 göstərir. Mənbə PDF-in ilk səhifəsində ayrıca Creative Commons sətri yoxdur, yalnız © 2026 Universitas Negeri Semarang ifadəsi görünür.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanı yoxdur.
Maraqlar toqquşması: Mənbə PDF-də ayrıca maraqlar toqquşması bəyanı yoxdur.
Məlumat əlçatanlığı: Mənbə PDF-də ayrıca Data Availability bölməsi yoxdur.
CRediT / müəllif töhfələri: Mənbə PDF-də ayrıca CRediT və ya müəllif töhfələri bölməsi yoxdur.
Etika komitəsi: Mənbə PDF-də ayrıca etika komitəsi bəyanı yoxdur. Tədqiqat birbaşa insan iştirakçılarla təcrübə/sorğu deyil, firma və bazar üzrə ikinci dərəcəli məlumatlardan istifadə edir.
Tədqiqat dövrü: 2020–2024.
Banklar: Bank Mandiri (BMRI), Bank Negara Indonesia/BNI (BBNI), Bank Rakyat Indonesia/BRI (BBRI), Bank Central Asia/BCA (BBCA).
Kəsik sayı: N = 4.
Ümumi müşahidə sayı: Mənbənin nəticə cədvəllərində ayrıca hesabatlandırılmayıb. Dörd bank və beş illik dövr nəzəri olaraq 20 bank-il xanası yaradır; tam observation count mənbə tərəfindən ayrıca təsdiqlənmir.
Məlumat mənbələri: Şirkətlərin illik və maliyyə hesabatları, Otoritas Jasa Keuangan və Indonesia Stock Exchange.
Asılı dəyişən: Stock Price (SP).
Rasional dəyişənlər: PBV, Financial Literacy, Technology Adoption, Interest Rate.
İrrasional dəyişən: Investor Sentiment.
Səhm qiymətinin əməliyyat tərifi: Cədvəl 1 ilin sonu closing price-ı göstərir; metod həmçinin aylıq orta qiymətin qiymət dalğalanmalarını izləmək üçün istifadə oluna biləcəyini bildirir. Yekun qiymətləndirmədə hansı aqreqasiyanın faktiki istifadə edildiyi ayrıca açıqlanmır.
PBV: Bir səhmə düşən bazar qiymətinin bir səhmə düşən balans/kapital dəyərinə nisbətidir.
Financial Literacy: OJK makro maliyyə savadlılığı indeksi ilə firma səviyyəli investor təhsili, maliyyə məlumatlarının şəffaflığı və maliyyə inklüzivliyi/savadlılığı fəaliyyətlərinin proxy birləşməsidir. Komponentlər z-score standartlaşdırması ilə ortaq miqyasa gətirilir.
Technology Adoption: Bank əməliyyatlarında rəqəmsal texnologiyaların tətbiqini təmsil edir; yekun qiymətləndirmə və çəkiləndirmə alqoritmi tam hesabatlandırılmayıb.
Interest Rate: BI 7-Day Reverse Repo Rate.
Investor Sentiment: Bazar əsaslı standartlaşdırılmış proxy indeksi. Mənbə bir yerdə üç komponent, sonrakı ətraflı tərifdə və Cədvəl 1-də iki komponent hesabatlandırdığı üçün exact kompozisiya qeyri-müəyyəndir.
Əsas tənlik: \(SP_{it}=\alpha+\beta_1PBV_{it}+\beta_2FL_{it}+\beta_3TECH_{it}+\beta_4INTR_{it}+\beta_5SENT_{it}+\varepsilon_{it}\).
Dinamik spesifikasiya qeydi: Mənbə stock-price persistence və lagged dependent variable-ı GMM əsaslandırmasının mərkəzində saxlamasına baxmayaraq, dərc olunan Tənlik (1) gecikdirilmiş SP-ni ehtiva etmir. Cədvəl 2-dəki SP sətri lag kimi açıq etiketlənməyib, Cədvəl 3-də SP əmsalı hesabatlandırılmayıb.
POLS nəticəsi: PBV və TECH %5, SENT və SP %10 səviyyəsində əhəmiyyətlidir; FL və INTR %5 səviyyəsində əhəmiyyətli deyil.
Fixed Effects nəticəsi: PBV = 3.08279 (p = 0.017), FL = 1.27513 (p = 0.026), TECH = 1.81321 (p = 0.001), INTR = −1.64052 (p = 0.044), SENT = 0.74931 (p = 0.038). SP = 0.31465 (p = 0.053).
FD-GMM: PBV = 1.04553 (p = 0.057), FL = 1.72866 (p = 0.318), TECH = 2.15402 (p = 0.029), INTR = 1.83954 (p = 0.115), SENT = 0.87241 (p = 0.046).
SYS-GMM: PBV = 2.85401 (p = 0.031), FL = 1.16783 (p = 0.027), TECH = 1.79211 (p = 0.004), INTR = −1.6203 (p = 0.043), SENT = 0.72415 (p = 0.015).
Arellano–Bond: M1 = −1.7582, p = 0.0458; M2 = −1.1436, p = 0.1334.
Sargan: χ² = 15.983, p = 0.266.
Əsas model seçimi: Müəlliflər SYS-GMM-i əsas nəticəçıxarma modeli kimi seçirlər.
Alət dəsti məhdudiyyəti: Mənbə instrument lags-in məhdudlaşdırıldığını və ümumi alət sayının N = 4-dən aşağı saxlandığını bildirir, lakin exact alət sayını, lag intervalını və dəyişənlərin instrument-status təsnifatını dərc etmir.
Model həssaslığı: Maliyyə savadlılığının əhəmiyyətliliyi və faiz dərəcəsinin işarəsi FD-GMM ilə SYS-GMM arasında dəyişir.
Proqram təminatı: Mənbə qiymətləndirmələrdə istifadə olunan statistik proqramı hesabatlandırmır.
Əsas məhdudiyyət: N = 4 çox kiçikdir; mənbə GMM qiymətləndirmələrini robustness-oriented estimates kimi dəyərləndirir və digər sektor/qurumlara ümumiləşdirməni məhdudlaşdırır.
Proxy məhdudiyyəti: Financial Literacy və Investor Sentiment birbaşa müşahidə edilə bilən vahid dəyişənlər deyil; proxy və mürəkkəb indeks seçiminə bağlıdır. Mənbə alternativ proxy və ya çəkilərin fərqli nəticələrə səbəb ola biləcəyini qəbul edir.
Dövr məhdudiyyəti: 2020–2024 COVID-19 pandemiyası və pul siyasəti dəyişiklikləri kimi böyük şokları əhatə edir; mənbə bunların modeldə tam tutulmadığını bildirir.
Səbəb-nəticə məhdudiyyəti: GMM istifadəsi nəticələri randomizə edilmiş eksperimental səbəb-nəticə sübutuna çevirmir. Əmsallar mənbə çərçivəsində empirik əlaqə və dinamik panel qiymətləndirmələri kimi oxunmalıdır.
Şəkil 1–2: Xalis mənfəət və səhm qiymətinin zaman meyllərini təsvir edən mənbə qrafikləridir. Exact xam sıra cədvəldə dərc olunmadığı üçün Verianla təxmini qrafik dəyərlərini dəqiq məlumat kimi yenidən istehsal etməyib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib