


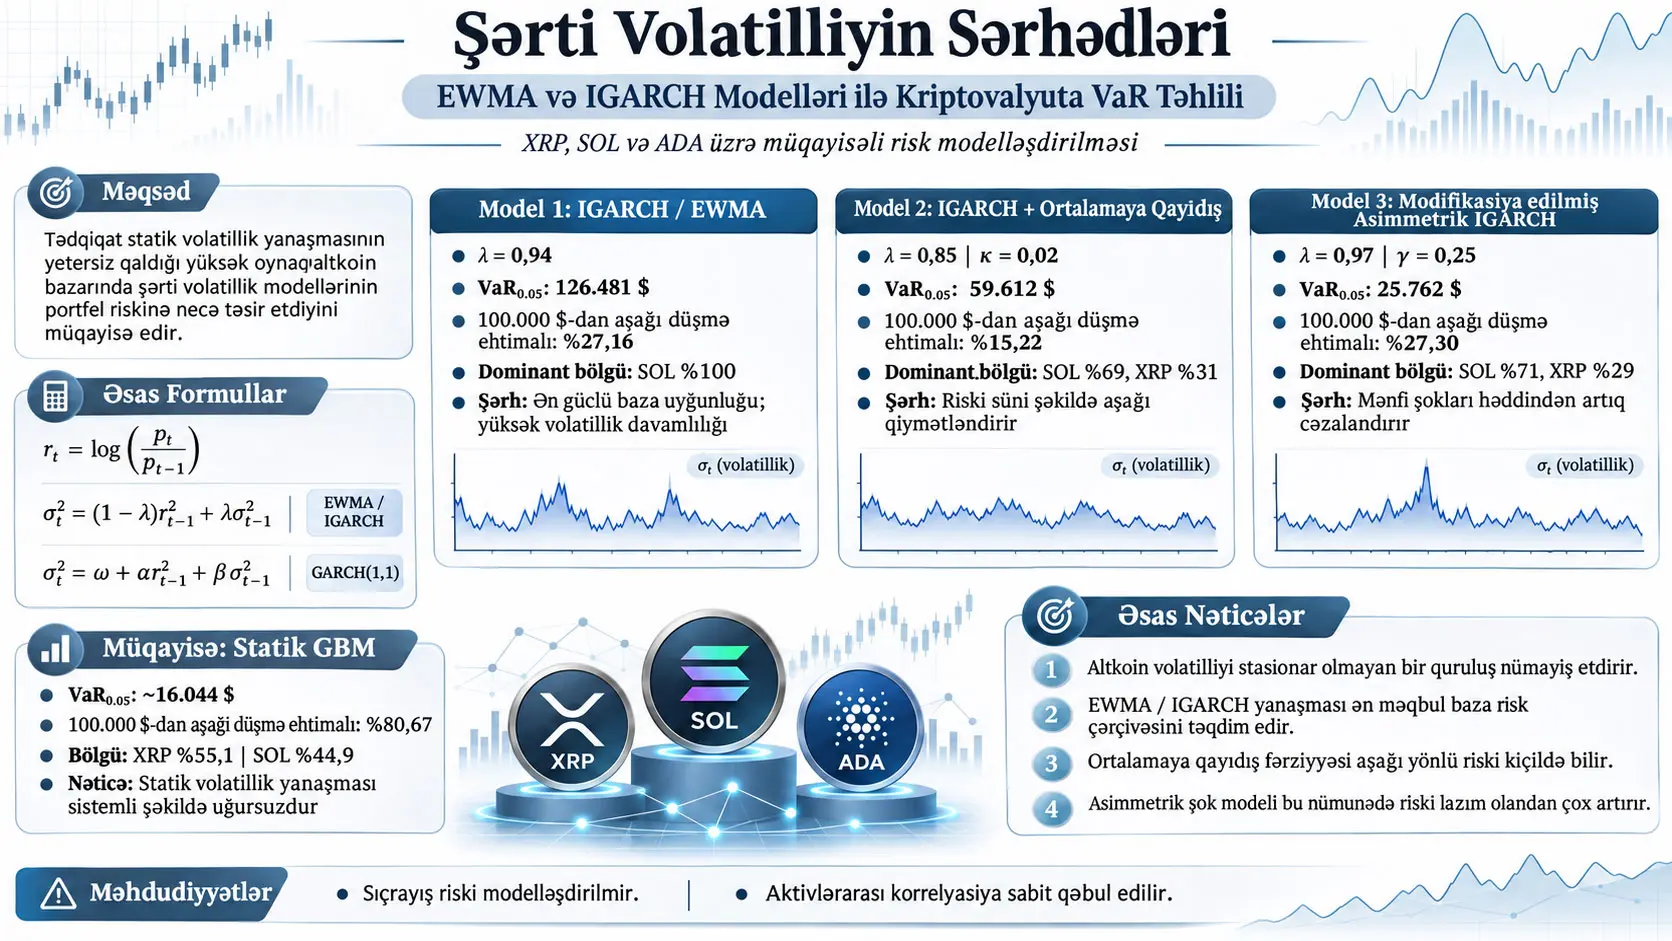
Bu tədqiqat XRP, SOL və ADA-dan ibarət yüksək beta göstəricili altkoin kainatında portfel riskinin zamanla dəyişən volatillikdən istifadə etməklə necə modelləşdirilə biləcəyini araşdırır. Şərti volatillik bugünkü risk səviyyəsinin keçmiş şoklardan və keçmiş volatillik məlumatından asılı olaraq dəyişməsinə imkan verən dispersiya modelləşdirmə yanaşmasıdır. Tədqiqat EWMA/IGARCH baza modelini, açıq orta səviyyəyə qayıdış termini əlavə edilmiş IGARCH modelini və mənfi gəlirləri daha güclü cəzalandıran dəyişdirilmiş asimmetrik IGARCH modelini müqayisəli şəkildə eyni Monte Carlo risk çərçivəsinə yerləşdirir. Mənbənin öz şərhinə görə, EWMA/IGARCH baza modeli araşdırılan şəraitdə ən uyğun baza spesifikasiyasını verərkən, orta səviyyəyə qayıdış əlavə edilən model aşağı yönlü riski aşağı qiymətləndirir, asimmetrik model isə mənfi şokları həddən artıq cəzalandırır. Bununla belə, bu nəticələr yalnız tədqiqatın qurduğu model, parametr və məlumatların emalı çərçivəsi üçün keçərlidir; yüklənmiş mətndə nümunənin bütün təfərrüatları, standart VaR geri testləri və bəzi statistik doğrulamalar verilmədiyi kimi, Model 1 üçün bildirilmiş iki nəticə arasında riyazi uyğunsuzluq da mövcuddur.
Tədqiqatın çıxış nöqtəsi əvvəlki GBM əsaslı modeldə volatilliyin sabit qəbul edilməsinin kriptovalyuta gəlirlərində volatilliyin klasterləşməsini kifayət qədər təmsil edə bilməməsidir. Geometric Brownian Motion (GBM) yanaşması qiymət dinamikasını sabit volatillik parametri ilə simulyasiya edərkən, EWMA və GARCH ailəsi keçmiş məlumatlardan istifadə etməklə dövrə xas şərti dispersiya yaradır. Bu fərq xüsusilə yüksək volatilliyə malik kripto aktivlər üçün vacibdir; çünki sakit və təlatümlü dövrlərdə eyni sabit volatillikdən istifadə etmək risk paylanmasının strukturunu poza bilər.
Məqalə üç struktur hipotezi müqayisə edir. Birinci modeldə volatillik şoklarının uzunmüddətli davamlılığı qorunur. İkinci modeldə dispersiyanın tarixi uzunmüddətli səviyyəyə geri qayıtması üçün əlavə düzəliş tətbiq olunur. Üçüncü modeldə isə mənfi gəlirlər müsbət gəlirlərdən daha güclü volatillik təsiri yaratsın deyə asimmetrik şəkildə böyüdülür. Beləliklə, tədqiqat yalnız üç fərqli rəqəm yaratmağa deyil, altkoin volatilliyinin “orta səviyyəyə qayıdırmı?”, “şoklar davamlıdırmı?” və “mənfi şokların ayrıca leverec effekti varmı?” suallarına model müqayisəsi vasitəsilə yanaşmağa çalışır.
Şərti Volatillik Nədir və Bu Tədqiqatda Niyə Lazımdır?
Şərti volatillik maliyyə aktivinin gələcək risk səviyyəsini sabit rəqəm kimi deyil, keçmişdə müşahidə olunan gəlirlər və volatillik şokları verildikdə dəyişən kəmiyyət kimi modelləşdirən yanaşmadır. Bu tədqiqatda şərti volatillikdən istifadə edilməsinin əsas səbəbi kriptovalyuta gəlirlərinin yüksək volatillik dövrlərini klasterlər şəklində göstərə bilməsi və sabit dispersiya fərziyyəsinin bu zaman asılılığını təmsil etməkdə yetərsiz qalmasıdır.
Homoskedastiklik və heteroskedastiklik arasındakı fərq
Homoskedastiklik sıranın dispersiyasının zaman boyu sabit olduğu fərziyyəsidir. Sadə GBM tətbiqində volatillik parametri sabit saxlanıldıqda model bütün simulyasiya üfüqü boyunca eyni risk miqyasından istifadə edir.
Heteroskedastiklik isə dispersiyanın zamanla dəyişə bilməsidir. Maliyyə zaman sıralarında xüsusilə böyük qiymət hərəkətlərinin bir-birini izləməsi, sonra daha sakit dövrlərin gəlməsi “volatilliyin klasterləşməsi” adlanır. EWMA və GARCH modellərinin əsas məqsədi bu strukturu keçmiş məlumat vasitəsilə şərti dispersiyaya daşımaqdır.
Gəlirin tərifi
Tədqiqat qiymət səviyyəsini birbaşa modelləşdirmək əvəzinə əvvəlcə loqarifmik gəliri müəyyən edir:
Burada \(p_t\), \(t\) zamanındakı qiyməti; \(p_{t-1}\), əvvəlki dövrün qiymətini; \(r_t\) isə iki dövr arasındakı loqarifmik gəliri göstərir. Gəlir nisbət olduğu üçün ölçüsüzdür.
Mənbə daha sonra şərti ikinci momenti belə yazır:
\(\mathcal{F}_{t-1}\), \(t-1\) zamanına qədər məlum olan informasiya çoxluğudur. Bu ifadə keçmiş informasiya məlum olduqda növbəti dövrün kvadrat gəlirinin gözlənilən dəyərini şərti dispersiyanın nümayəndəsi kimi istifadə edir. Riyazi olaraq dispersiyanın tam tərifi şərti ortanı da əhatə edir; mənbə burada ayrıca şərti orta termini müəyyən etmədən ikinci moment göstərimindən istifadə edir. Buna görə Verianla izahı mənbənin formulunu dəyişmədən saxlayır, lakin onu ümumi dispersiya tərifi ilə qarışdırmır.
Statik GBM niyə başlanğıc müqayisəsidir?
Tədqiqat əvvəlki araşdırmadakı Geometric Brownian Motion modelini müqayisə bazası kimi istifadə edir. Mənbə həmin əvvəlki GBM tətbiqində statik volatillik yanaşmasının 100.000 dollar həddindən aşağı qalma ehtimalını %80,67 verdiyini və \(VaR_{0.05}\) adlandırdığı %5 aşağı-quyruq kvantilini təxminən 16.044 dollar hesabladığını bildirir.
Bu məqalənin əsas sualı sabit volatillik əvəzinə keçmiş şoklardan yenilənən volatillik istifadə edildikdə bu risk qiymətləndirməsinin necə dəyişdiyidir.
EWMA ilə IGARCH Arasındakı Riyazi Əlaqə Nədir?
EWMA dispersiya yenilənməsi sabit termini sıfır olan və ARCH ilə GARCH əmsallarının cəmi birə bərabər edilən xüsusi IGARCH(1,1) strukturu kimi yazıla bilər. EWMA tənliyində \(\alpha=1-\lambda\) və \(\beta=\lambda\) götürülür; beləliklə \(\alpha+\beta=1\) olur və proses standart stasionar GARCH modelindəki sonlu uzunmüddətli dispersiyaya qayıdış şərtini ödəmir.
EWMA tənliyi
Formula iki informasiya mənbəyini birləşdirir: son dövrdəki kvadrat gəlir və əvvəlki dövrün dispersiya qiymətləndirməsi.
- \(\sigma_t^2\): \(t\) dövrü üçün şərti dispersiya qiymətləndirməsi.
- \(r_{t-1}^2\): əvvəlki dövrün kvadrat gəliri; modeldə son şokun böyüklüyünü təmsil edir.
- \(\sigma_{t-1}^2\): əvvəlki şərti dispersiya qiymətləndirməsi.
- \(\lambda\): \(0<\lambda<1\) intervalındakı sönüm/davamlılıq əmsalıdır.
- \(1-\lambda\): ən yeni kvadrat gəlirə yeni dispersiya qiymətləndirməsində nə qədər çəki veriləcəyini müəyyən edir.
\(\lambda\) birə yaxınlaşdıqca əvvəlki dispersiya qiymətləndirməsi daha böyük çəki daşıyır və model yeni şoka daha yavaş uyğunlaşır. \(\lambda\) kiçildikcə son gəlir şoku daha böyük çəki alır və model daha reaktiv olur.
Tədqiqatın Model 1-i üçün \(\lambda=0.94\) istifadə olunur. Bu halda yeni kvadrat şokun birbaşa çəkisi \(1-0.94=0.06\), əvvəlki dispersiya qiymətləndirməsinin çəkisi isə 0.94-dür.
“Sonsuz volatillik davamlılığı” nə deməkdir?
IGARCH üçün istifadə olunan “infinite persistence” ifadəsi tək bir keçmiş şokun çəkisinin hər gələcək dövrdə eyni böyüklükdə qalması demək deyil. EWMA açılımında köhnə şokların birbaşa çəkiləri zamanla həndəsi şəkildə azalır. Əsas riyazi xüsusiyyət dispersiya dinamikasındakı ümumi davamlılıq əmsalının birə bərabər olması və standart stasionar GARCH modelində sabit uzunmüddətli dispersiyaya geri qayıdış mexanizminin olmamasıdır.
Buna görə “şok sonsuza qədər eyni qüvvədə qalır” ifadəsi əvəzinə “dispersiya prosesi standart GARCH formasında sonlu və sabit şərtsiz uzunmüddətli dispersiyaya geri qayıtmır” ifadəsi daha dəqiq riyazi izahdır.
GARCH(1,1) tənliyi
Mənbənin istifadə etdiyi göstərimdə \(\alpha r_{t-1}^2\) son şokun təsirini, \(\beta\sigma_{t-1}^2\) əvvəlki dispersiya qiymətləndirməsinin davamlılığını və \(\omega\) sabit termini təmsil edir.
Mənbə \(\omega\) terminini “long-run average variance” adlandırır. Standart stasionar GARCH(1,1) riyaziyyatında isə \(\omega\) birbaşa uzunmüddətli dispersiya deyil, sabit/intercept terminidir. \(\alpha+\beta<1\) şərtində standart modelin şərtsiz uzunmüddətli dispersiyası konseptual olaraq:
formasındadır. Bu son tənlik tədqiqatın yeni tapıntısı deyil; mənbədəki \(\omega\) tərifinin standart GARCH terminologiyasındakı yerini izah etmək üçün verilən riyazi arxa plandır.
Stasionarlıq şərti
Standart GARCH(1,1) modelində:
olması dispersiya dinamikasının sonlu uzunmüddətli səviyyəyə geri qayıda bilməsi üçün əsas şərtdir. \(\alpha+\beta\) birə yaxınlaşdıqca volatillik şoklarının təsiri daha davamlı olur. IGARCH sərhədində isə:
olur.
Maksimum ehtimallıq qiymətləndirilməsi nə edir?
Mənbə standart GARCH(1,1) parametrlərinin \(\omega\), \(\alpha\) və \(\beta\) üçün Maximum Likelihood Estimation (MLE; maksimum ehtimallıq qiymətləndirilməsi) ilə müəyyən edilə biləcəyini izah edir. MLE-nin məqsədi müşahidə olunan tarixi gəlir sırasının seçilmiş model altında meydana çıxma ehtimallığını maksimum edən parametrləri tapmaqdır.
Lakin yüklənmiş PDF müqayisə edilən üç model üçün tam MLE çıxış cədvəli, standart xəta, etibar intervalı və ya qiymətləndirilmiş \(\omega,\alpha,\beta\) dəyərlərini təqdim etmir. Müqayisəli modellər bunun əvəzinə açıq şəkildə göstərilən \(\lambda\), \(\kappa\) və \(\gamma\) dəyərləri əsasında qurulmuşdur. Buna görə oxucu ümumi GARCH parametr qiymətləndirməsi izahı ilə nəticələrdə istifadə olunan üç xüsusi model konfiqurasiyasını bir-birinə qarışdırmamalıdır.
Tədqiqatın üç modelini eyni axında görmək
İllikləşdirmə
Model 1-də son gün üçün hesablanan şərti dispersiya aşağıdakı əlaqə ilə illik volatilliyə çevrilir:
Buradakı 252 illik ticarət günü sayı üçün istifadə olunan əmsaldır. Dispersiya zamanla xətti şəkildə miqyaslandığı üçün standart sapma/volatillik kvadrat köklə miqyaslanır.
Mühüm metodoloji detal budur: mənbə Model 1 üçün son günün şərti dispersiyasını illikləşdirib Monte Carlo simulyasiyasında sabit \(\sigma\) girişi kimi istifadə etdiyini açıq şəkildə bildirir. Model 2 və Model 3 üçün isə zaman boyunca əldə edilən şərti dispersiya sırasının ortası götürülür, sonra illikləşdirilib yenə Monte Carlo girişinə ötürülür.
Buna görə tədqiqat “şərti volatillik modeli” istifadə etsə də, yüklənmiş mətndəki model konfiqurasiyalarına əsasən volatillik hər Monte Carlo trayektoriyası daxilində GARCH tənliyi ilə hər addımda yenidən yaradılırmış kimi görünmür; tarixi sıradan törədilmiş volatillik xülasəsi GBM simulyasiyasına ötürülür. Mənbənin əvvəlki ümumi izahında “dinamik, zamanla dəyişən volatillik qiymətləndirməsi ilə yaradılan qiymət trayektoriyaları” ifadəsi olsa da, xüsusi model konfiqurasiyaları sabit illikləşdirilmiş volatillik girişini təsvir edir. Kod və ya əlavə metod təfərrüatı verilmədiyindən bu iki izah arasındakı fərq mənbə əsasında qəti şəkildə həll edilə bilmir.
Model 2: Açıq orta səviyyəyə qayıdış termini
Burada:
- \(\bar{\sigma}^{\,2}=\mathrm{Var}(r_t)\): mənbədə tarixi nümunənin şərtsiz dispersiyası kimi müəyyən edilir.
- \(\kappa>0\): əvvəlki şərti dispersiyanın \(\bar{\sigma}^{\,2}\) səviyyəsinə nə qədər güclü geri çəkiləcəyini müəyyən edir.
Tənliyin riyazi davranışı birbaşa görünür. Əgər \(\sigma_{t-1}^2>\bar{\sigma}^{\,2}\) olarsa, mötərizə müsbətdir və \(-\kappa(\cdots)\) termini yeni dispersiyanı azaldır. Əgər \(\sigma_{t-1}^2<\bar{\sigma}^{\,2}\) olarsa, mötərizə mənfidir; mənfi dəyərin çıxılması yeni dispersiyanı yüksəldir. Beləliklə, düzəliş hər iki istiqamətdə dispersiyanı tarixi istinad səviyyəsinə doğru itələyir.
Tədqiqatda Model 2 üçün:
- \(\lambda=0.85\)
- \(\kappa=0.02\)
istifadə olunur.
Mənbə mətn \(\lambda=0.85\) dəyərini EWMA-dakı 0.94 dəyərindən “slightly higher” kimi xarakterizə edir. Rəqəmsal olaraq 0.85, 0.94-dən kiçikdir. Verianla bu ifadəni səssizcə düzəldib mənbəyə başqa cümlə aid etmir; hesablamalarda və izahda mənbədə açıq şəkildə verilən rəqəmsal dəyərləri əsas götürür və keyfiyyət ifadəsini mənbədaxili uyğunsuzluq kimi qeyd edir.
Model 3: Mənfi şoklara asimmetrik çəki
\(I_{r_{t-1}<0}\) göstərici funksiyasıdır:
- \(r_{t-1}<0\) olarsa, dəyər 1 olur.
- \(r_{t-1}\geq0\) olarsa, dəyər 0 olur.
\(\gamma\) mənfi şoka əlavə edilən asimmetriya əmsalıdır. Tədqiqatda \(\gamma=0.25\) istifadə olunur.
Mənfi gəlir halında mötərizə daxilindəki kvadrat şok termini cəbri olaraq:
formasına gəlir. Müsbət və ya sıfır gəlirdə isə göstərici funksiyası sıfır olduğundan şok yalnız \(r_{t-1}^2\) kimi qalır. Yəni model bu parametr seçimində mənfi şokun kvadrat volatillik töhfəsini %25 böyüdür.
Mənbə bu modeli “EGARCH-style” kimi təsvir edir. Bu fərq vacibdir: istifadə olunan tənlik klassik EGARCH modelinin log-dispersiya formulu deyil; IGARCH-a bənzər dispersiya yenilənməsinə əlavə edilmiş sadələşdirilmiş asimmetrik şok terminidir. Buna görə tədqiqat haqqında “standart EGARCH modeli tətbiq edilmişdir” demək düzgün olmaz.
Model 3 parametrləri
- \(\lambda=0.97\)
- \(\gamma=0.25\)
Mənbəyə görə bu struktur əvvəlki gəlir mənfi olduqda aşağı yönlü şokun volatilliyə töhfəsini böyütmək məqsədilə hazırlanmışdır. Şərti dispersiya sırasının ortası götürülür, illikləşdirilir və Monte Carlo girişinə çevrilir.
Modellər arasında yalnız bir fərziyyəmi dəyişir?
Xeyr. Mənbə modelləri orta səviyyəyə qayıdış və asimmetriya hipotezlərini müqayisə etmək məqsədilə qursa da, üç model arasında eyni anda birdən çox texniki element dəyişir:
| Xüsusiyyət | Model 1 | Model 2 | Model 3 |
|---|---|---|---|
| Baza struktur | EWMA / IGARCH | IGARCH + açıq orta səviyyəyə qayıdış | Dəyişdirilmiş asimmetrik IGARCH |
| \(\lambda\) | 0.94 | 0.85 | 0.97 |
| Əlavə parametr | Yoxdur | \(\kappa=0.02\) | \(\gamma=0.25\) |
| Dispersiya sırasının Monte Carlo-ya ötürülməsi | Son günün şərti dispersiyası | Şərti dispersiya sırasının ortası | Şərti dispersiya sırasının ortası |
Bu fərq nəticələrin şərhi baxımından vacibdir. Məsələn, Model 1 ilə Model 2 arasındakı VaR fərqi yalnız \(\kappa\) orta səviyyəyə qayıdış termininin əlavə edilməsindən yaranmaq məcburiyyətində deyil; eyni zamanda \(\lambda\) dəyişir və volatilliyin Monte Carlo-ya ötürülmə forması son-gün dəyərindən zaman ortasına keçir. Buna görə dizayn “yalnız orta səviyyəyə qayıdış xüsusiyyətinin təcrid olunmuş təsiri”ni dəqiq ölçən bir-dəyişənli eksperiment kimi qiymətləndirilməməlidir.
Student-t və copula sınaqları haqqında nə məlumdur?
Mənbə kripto gəlirlərində qalın quyruq davranışını nəzərə almaq üçün ilkin sınaqlarda Student-t innovasiyalarını və copula əsaslı asılılıq strukturlarını qiymətləndirdiyini bildirir. Müəllifin izahına görə, bu sınaqlar nümunədənkənar \(VaR_{0.05}\) sabitliyi və pozuntu nisbətləri baxımından daha sadə şərti dispersiya spesifikasiyaları ilə müqayisədə statistik əhəmiyyətli yaxşılaşma təmin etməmiş; həmçinin daha çox parametr qiymətləndirmə qeyri-sabitliyi yaratmışdır.
Lakin yüklənmiş PDF bu ilkin sınaqlara aid parametrləri, test statistikalarını, p-dəyərlərini, məlumat cədvəllərini və ya model üzrə müqayisəli nəticələri göstərmir. Buna görə Verianla məqaləsi bu ifadəni “mənbənin bildirdiyi ilkin sınaq nəticəsi” kimi çatdırır; onu müstəqil şəkildə təsdiqlənmiş kəmiyyət nəticəsi kimi genişləndirmir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat sualı
Tədqiqatın mərkəzi araşdırma problemi XRP, SOL və ADA kimi yüksək volatillik göstərən altkoinlərdə şərti volatilliyin hansı struktur fərziyyə ilə daha uyğun risk qiymətləndirməsi yaratmasıdır. Üç əsas fikir sınaqdan keçirilir:
- Volatillik şoklarının çox yüksək davamlılıq göstərməsi və sabit uzunmüddətli dispersiyaya məcburi qaytarılmaması.
- Volatilliyin açıq qüvvə ilə tarixi orta dispersiyaya geri çəkilməsi.
- Mənfi gəlirlərin müsbət gəlirlərdən daha çox volatillik yaratması, yəni səhm ədəbiyyatındakı leverec effektinə bənzər asimmetriyanın mövcud olması.
Korrelyasiyalı Monte Carlo strukturu
Şərti volatillik modellərindən əldə olunan volatillik girişləri mənbədə əvvəlki tədqiqatdan götürüldüyü bildirilən korrelyasiyalı GBM Monte Carlo çərçivəsinə ötürülür. Aktivlər arasındakı tarixi korrelyasiya strukturunu simulyasiya edilmiş şoklara daşımaq üçün Cholesky ayrışdırmasından istifadə edildiyi bildirilir.
Bu metodun məqsədi XRP, SOL və ADA-nın qiymət trayektoriyalarını tam müstəqil yaratmamaq; tarixi birgə hərəkət məlumatını təsadüfi şoklara əks etdirməkdir.
Lakin mövcud PDF korrelyasiya matrisini, Cholesky matrisini və ya hər aktiv cütü üzrə korrelyasiya əmsallarını yenidən təqdim etmir. Bu təfərrüatlar əvvəlki tədqiqata istinadla buraxılmışdır.
Stasionarlıq hipotezinin riyazi çərçivəsi
Mənbə standart orta səviyyəyə qayıdan GARCH davranışını aşağıdakı limit əlaqəsi ilə izah edir:
Bu ifadə zaman çox irəlilədikdə gözlənilən şərti dispersiyanın sonlu uzunmüddətli səviyyəyə yaxınlaşmasını təmsil edir. Standart GARCH kontekstində bununla əlaqəli əsas şərt \(\alpha+\beta<1\)-dir.
IGARCH sərhədində isə \(\alpha+\beta=1\) qəbul edildiyi üçün bu klassik sonlu uzunmüddətli dispersiya mexanizmi aradan qalxır.
Bu Tədqiqatdakı VaR₀.₀₅ Nəticələri Necə Şərh Edilməlidir?
Mənbə \(VaR_{0.05}\) ifadəsini nəticələr cədvəlində “5% Quantile” kimi, yəni simulyasiya edilmiş portfel dəyərlərinin aşağı %5 kvantili şəklində etiketləyir. Bu istifadə klassik risk idarəetməsindəki “müsbət pul itkisi məbləği kimi VaR” göstərimi ilə eyni deyil; buna görə 16.044, 126.481, 59.612 və 25.762 dollar dəyərləri mənbədə necə adlandırılıbsa elə qorunmalı, standart itki-VaR tərifi ilə səssizcə yenidən şərh edilməməlidir.
Mənbənin bildirdiyi nəticələr cədvəli
| Model | \(VaR_{0.05}\) / %5 kvantili | 100.000 dollardan aşağı düşmə ehtimalı | Üstün portfel bölgüsü | Mənbənin şərhi |
|---|---|---|---|---|
| GBM - əvvəlki tədqiqat müqayisəsi | Təxminən 16.044 USD | %80,67 | XRP %55,1; SOL %44,9 | Statik volatillik yanaşmasında sistematik uğursuzluq |
| Model 1 - IGARCH / EWMA | 126.481 USD | %27,16 | SOL %100 | Mənbəyə görə ən yaxşı baza uyğunluğu; lakin portfel çəkisi həddən artıq cəmləşir |
| Model 2 - IGARCH + orta səviyyəyə qayıdış | 59.612 USD | %15,22 | SOL %69; XRP %31 | Mənbəyə görə stasionarlıq fərziyyəsi riski süni şəkildə azaldır |
| Model 3 - dəyişdirilmiş asimmetrik IGARCH | 25.762 USD | %27,30 | SOL %71; XRP %29 | Mənbəyə görə asimmetrik mənfi şok strukturu riski həddən artıq cəzalandırır |
ADA tədqiqatda araşdırılan üç altkoindən biri olsa da, mənbədə verilən optimal portfel bölgülərinin heç birində müsbət çəki ilə görünmür. Model 1 tamamilə SOL-a, Model 2 və Model 3 isə SOL-XRP kombinasiyalarına yönəlmişdir.
Model 1 nəticəsi
Mənbə Model 1-i ən güclü baza şərti volatillik spesifikasiyası kimi şərh edir. Bildirilən 100.000 dollardan aşağı ehtimal %27,16-dır və GBM müqayisəsindəki %80,67-dən nəzərəçarpacaq dərəcədə aşağıdır. Portfel optimallaşdırması isə %100 SOL çəkisinə yaxınlaşır.
Bu nəticə iki ayrı istiqamətdə oxunmalıdır. Birincisi, mənbə bunu yüksək volatillik davamlılığının altkoin davranışına daha uyğun olması yönündə dəlil kimi şərh edir. İkincisi, portfelin tək aktivdə %100 cəmləşməsi modelin risk qiymətləndirməsindən əlavə portfel optimallaşdırması baxımından ciddi konsentrasiya göstəricisi yaradır; mənbə cədvəlin öz şərh sütununda da çəkilərin həddən artıq qiymətləndirildiyini bildirir.
Model 1-dəki kvantil-ehtimal uyğunsuzluğu
Mənbənin Model 1 üçün bildirdiyi iki rəqəm xüsusi diqqət tələb edir:
- %5 kvantili: 126.481 USD
- 100.000 USD-dən aşağı qalma ehtimalı: %27,16
Əgər 126.481 dollar həqiqətən eyni yekun portfel paylanmasının %5 aşağı kvantilidirsə və paylanma standart kvantil tərifi ilə şərh olunursa, 126.481 dollardan daha aşağı olan 100.000 dollar həddinin altında qalan müşahidələrin nisbətinin %27,16 olması mümkün görünmür. Paylanma funksiyası daha aşağı dəyər olan 100.000 dollarda 126.481 dollardakı aşağı-quyruq ehtimalından böyük ola bilməz.
Buna görə ən azı bir elementin tərifi, etiketi və ya hesablanma üsulu yüklənmiş mətndə açıqlanmamış olmalıdır. Mənbə kodu, xam simulyasiya paylanması və ya əlavə hesablama cədvəli verilmədiyindən Verianla bu uyğunsuzluğun hansı rəqəmdən qaynaqlandığını təxmin etmir. Hər iki dəyəri mənbənin bildirdiyi şəkildə verir və nəticəni qəti şəkildə müəyyən etmir.
Model 2 nəticəsi
Orta səviyyəyə qayıdış termini əlavə olunan Model 2 üçün mənbə 59.612 dollarlıq \(VaR_{0.05}\) / %5 kvantili və %15,22-lik 100.000 dollardan aşağı ehtimal bildirir. Portfel bölgüsü %69 SOL və %31 XRP-dir.
Mənbə 126.481 dollardan 59.612 dollara baş verən kvantil dəyişməsini %50-dən çox azalma kimi şərh edir və bunu açıq orta səviyyəyə qayıdış qüvvəsinin aşağı-quyruq strukturunu həddən artıq sıxlaşdırdığı iddiası ilə əlaqələndirir.
Bu nəticəni qiymətləndirərkən Model 2-də yalnız \(\kappa\) parametrinin əlavə edilmədiyi yadda saxlanmalıdır. \(\lambda\) dəyəri 0.94-dən 0.85-ə dəyişir və volatillik girişi Model 1-dəki son gün dəyərindən Model 2-də dispersiya sırasının ortasına keçir. Buna görə müşahidə olunan fərq yalnız orta səviyyəyə qayıdış termininin təcrid olunmuş təsiri kimi şərh edilə bilməz.
Model 3 nəticəsi
Model 3 üçün mənbə 25.762 dollarlıq %5 kvantili, %27,30-luq 100.000 dollardan aşağı ehtimal və %71 SOL-%29 XRP portfel bölgüsü bildirir.
Mənbə mənfi gəlirlərin volatillik töhfəsini \(\gamma=0.25\) ilə böyüdən bu strukturun aşağı yönlü riski həddən artıq cəzalandırdığını müdafiə edir. Müəllif bu davranışı ənənəvi səhm bazarlarında müşahidə olunan leverec effektinin mərkəzləşdirilməmiş kripto aktivlərə birbaşa tətbiq edilməsinin uyğun olmadığı şəklində şərh edir.
Bu mexanistik izah tədqiqat müəllifinin şərhidir. Yüklənmiş PDF kripto aktivlərin balans strukturu ilə asimmetrik volatillik əmsalı arasında ayrıca səbəbiyyət testi aparmır. Buna görə “kripto bazarlarında leverec effekti yoxdur” ifadəsi bütün kripto bazarları üçün universal nəticə kimi çıxarılmamalıdır.
Orta Səviyyəyə Qayıdış Hipotezi Bu Tədqiqatda Hansı Sərhədlər Daxilində Rədd Edilir?
Tədqiqat öz Model 1-Model 2 müqayisəsinə əsaslanaraq araşdırılan altkoinlər və seçilmiş model üfüqü üçün güclü orta səviyyəyə qayıdış hipotezini rədd etdiyini bildirir; lakin yüklənmiş PDF klassik mənada ayrıca statistik hipotez testi, p-dəyəri, etibar intervalı və ya VaR geri-test statistikası təqdim etmədiyindən bu ifadə universal və metoddan asılı olmayan riyazi sübut kimi deyil, tədqiqatın model müqayisəsindən çıxardığı nəticə kimi oxunmalıdır.
“Formal rejection” ifadəsinin elmi sərhədi
Mənbə “formal rejection” ifadəsindən istifadə edir. Bununla belə, yüklənmiş mətndə orta səviyyəyə qayıdış üçün, məsələn, ehtimallıq nisbəti testi, parametr əhəmiyyətlilik testi və ya başqa ayrıca statistik hipotez testi bildirilməmişdir.
Bundan əlavə, model müqayisəsində eyni anda \(\lambda\), əlavə dinamik termin və dispersiyanın xülasələnmə üsulu dəyişir. Buna görə nəticə ən təhlükəsiz şəkildə belə ifadə edilə bilər:
Tədqiqatın qurduğu xüsusi simulyasiya çərçivəsində açıq orta səviyyəyə qayıdış əlavə edilmiş Model 2 müəllifin üstünlük verdiyi risk davranışını yaratmamış və müəllif bu tapıntını araşdırılan altkoinlər üçün orta səviyyəyə qayıdış fərziyyəsinə qarşı dəlil kimi şərh etmişdir.
Bunun əvəzində aşağıdakı daha geniş iddialar yüklənmiş tədqiqatdan təkbaşına çıxarıla bilməz:
- bütün kriptovalyutaların volatilliyi heç vaxt orta səviyyəyə qayıtmır;
- bütün zaman miqyaslarında IGARCH həmişə standart GARCH-dan üstündür;
- bütün altkoin bazarlarında asimmetrik volatillik təsiri yoxdur;
- EWMA/IGARCH-ın bütün məlumat dəstlərində tənzimləyici risk modeli kimi ən doğru seçim olduğu sübut edilmişdir;
- bildirilən modellər real bazar zərərlərini gələcəkdə zəmanətli dəqiqliklə proqnozlaşdırır.
Tədqiqatın güclü tərəfi
Tədqiqatın öyrədici baxımdan güclü tərəfi statik volatillik problemini yalnız “başqa bir GARCH modeli sınayaq” səviyyəsində saxlamayıb, üç fərqli volatillik struktur fərziyyəsini eyni risk problemi üzərində müqayisə etməyə çalışmasıdır. Xüsusilə yüksək volatillik davamlılığı, orta səviyyəyə qayıdış və mənfi şok asimmetriyası konseptual olaraq bir-birindən ayrılmışdır.
Yenidən istehsal edilə bilmə baxımından çatışmayan məlumatlar
| Element | Vəziyyət | İzah |
|---|---|---|
| Araşdırılan aktivlər | Var | XRP, SOL, ADA |
| Gəlir növü | Var | Loqarifmik gəlir |
| EWMA Model 1 parametri | Var | \(\lambda=0.94\) |
| Model 2 parametrləri | Var | \(\lambda=0.85\), \(\kappa=0.02\) |
| Model 3 parametrləri | Var | \(\lambda=0.97\), \(\gamma=0.25\) |
| İllikləşdirmə | Var | 252 ticarət günü miqyası |
| Korrelyasiya üsulu | Var | Cholesky ayrışdırması; təfərrüatlar əvvəlki tədqiqata buraxılmışdır |
| Tam məlumat tarix aralığı | Bu PDF-də aydın deyil | Yüklənmiş tədqiqatda tam başlanğıc-son tarixləri bildirilmir |
| Məlumat təminatçısı / birja mənbəyi | Bu PDF-də aydın deyil | Yenidən istehsal üçün kritik məlumat mənbəyi təfərrüatı görünmür |
| GARCH MLE parametr nəticələri | Yoxdur | MLE izah edilir, lakin \(\omega,\alpha,\beta\) qiymətləndirmə cədvəli təqdim edilmir |
| Monte Carlo trayektoriyalarının sayı | Bu PDF-də aydın deyil | Əvvəlki tədqiqata aid təfərrüatlar burada yenidən verilməyib |
| Standart VaR geri testləri | Bildirilmir | Kupiec/Christoffersen kimi ətraflı test statistikaları verilməyib |
| Etibar intervalları / standart xətalar | Bildirilmir | Nəticələrin nümunə qeyri-müəyyənliyi kəmiyyətcə göstərilməyib |
| Xam simulyasiya paylanmaları | Yoxdur | Model 1 kvantil-ehtimal uyğunsuzluğunu mənbə əsasında həll etmək mümkün deyil |
Tədqiqatın öz məhdudiyyətləri
Müəllif iki əsas məhdudiyyəti açıq şəkildə bildirir.
1. Sıçrayış riskinin modelləşdirilməməsi
EWMA/IGARCH və istifadə olunan GBM əsaslı simulyasiya fasiləsiz diffuziya məntiqinə əsaslanır. Qəfil qiymət sıçrayışları, flash crash tipli hadisələr və ya tənzimləyici xəbərlərin yarada biləcəyi diskret rejim qırılmaları ayrıca sıçrayış prosesi ilə modelləşdirilmir.
2. Korrelyasiyanın statik qəbul edilməsi
Monte Carlo simulyasiyasında istifadə olunan aktivlərarası korrelyasiya strukturu sabit qəbul edilir. Halbuki həddindən artıq bazar stressi zamanı aktivlərin birgə hərəkəti normal dövrdən fərqlənə bilər. Mənbə bunu “volatility contagion” kontekstində mühüm çatışmazlıq kimi qəbul edir.
Təklif olunan gələcək tədqiqatlar
Mənbə iki əsas inkişaf xətti təklif edir.
Jump-Diffusion modelləri
Merton-tipli jump-diffusion yanaşmasında normal fasiləsiz qiymət hərəkətinə əlavə olaraq Poisson prosesi ilə qəfil sıçrayışların yaranma tezliyi və böyüklüyü modelləşdirilə bilər. Mənbənin təklifi mövcud fasiləsiz diffuziya fərziyyəsinin tuta bilmədiyi kəskin qiymət qırılmalarını bu şəkildə nəzərə almaqdır.
Hawkes prosesləri
Hawkes prosesi hadisələrin öz-özünü tətikləyə bildiyi nöqtə prosesi modelidir. Volatillik şokunun meydana çıxması qısa müddətdə yeni şokların yaranma ehtimalını artıra bilər. Mənbə bu strukturu müşahidə etdiyini iddia etdiyi uzunmüddətli volatillik klasterləşməsinə daha mikrostruktur izah hazırlamaq üçün gələcəkdə araşdırılmalı yol kimi göstərir.
Tədqiqatın dediyi
- Mənbədə istifadə olunan statik GBM müqayisəsi tədqiqatın istifadə etdiyi risk ölçüləri altında yetərsiz nəticə verir.
- EWMA/IGARCH modeli mənbə tərəfindən üç şərti volatillik seçimi arasında üstün tutulan baza spesifikasiyası kimi şərh olunur.
- Orta səviyyəyə qayıdış əlavə edilmiş Model 2 mənbə hesablamasında Model 1-lə müqayisədə xeyli aşağı %5 kvantili yaradır.
- Mənfi şokları \(\gamma=0.25\) ilə böyüdən Model 3 mənbə tərəfindən aşağı yönlü riski həddən artıq cəzalandıran struktur kimi qiymətləndirilmişdir.
- Mövcud model sıçrayış riskini və zamanla dəyişən korrelyasiyanı tam modelləşdirmir.
Tədqiqatın demədiyi və ya təkbaşına sübut etmədiyi
- Bütün kripto bazarlarında volatilliyin qəti şəkildə qeyri-stasionar olduğu sübut edilməmişdir.
- Bütün altkoinlər və ya bütün dövrlər üçün eyni \(\lambda\), \(\kappa\) və \(\gamma\) dəyərlərinin optimal olduğu göstərilməmişdir.
- EWMA/IGARCH-ın bütün tənzimləyici standartlarda qəbul edilmiş yekun risk modeli olduğu göstərilməmişdir.
- Mənbədə ətraflı standart VaR geri-test batareyası bildirilmir.
- Student-t və copula sınaqlarının rəqəmsal nəticələri verilmədiyindən onların uğursuzluq dərəcəsi müstəqil şəkildə qiymətləndirilə bilmir.
- Model 3-də müşahidə olunan davranış bütün mərkəzləşdirilməmiş kripto aktivlərdə leverec effektinin olmadığının universal sübutu deyil.
- Model 1-dəki 126.481 dollar %5 kvantili ilə %27,16-lıq 100.000 dollardan aşağı ehtimal arasındakı uyğunsuzluq yüklənmiş mətndən həll edilə bilmir.
Mənbə və Metod Qeydi
Orijinal tədqiqat başlığı: The Limits of Conditional Volatility: Assessing Cryptocurrency VaR under EWMA and IGARCH Models
Müəllif: Ekleen Kaur
Qurum: University of Florida
Yüklənmiş mənbə versiyası: arXiv ilkin versiyası, arXiv:2601.13757v1.
arXiv DOI identifikatoru: 10.48550/arXiv.2601.13757.
Cari nəşr vəziyyəti: Tədqiqatın ICICT 2026, London çərçivəsində təqdim edildiyi və daha sonra Springer tərəfindən nəşr olunan Proceedings of 11th International Congress on Information and Communication Technology, Volume 12 daxilində 409-420-ci səhifələrdə konfrans materialı bölməsi kimi yayımlandığı təsdiqlənmişdir.
Seriya: Lecture Notes in Networks and Systems, Volume 2120.
Nəşriyyat: Springer Cham.
Konfrans kitabının DOI-si: 10.1007/978-3-032-34434-2.
Nəşr vaxtı məlumatı: Yüklənmiş arXiv versiyası Yanvar 2026 tarixlidir. Springer eBook qeydi 19 Oktyabr 2026-da yayımlanmışdır; biblioqrafik kitabın müəlliflik hüququ ili 2027 kimi göstərilir.
Resenziya/nəşr növü: Yüklənmiş sənəd arXiv ilkin versiyasıdır. Tədqiqatın daha sonra Springer konfrans materialları kitabında yayımlandığı təsdiqlənmişdir; lakin yüklənmiş PDF qiymətləndirmə/resenziya prosesinin təfərrüatlarını açıqlamır.
Lisenziya və hüquq vəziyyəti: Yüklənmiş PDF-in görünən səhifələrində açıq lisenziya bəyanatı yoxdur. Cari Springer kitab qeydi əsər üçün Springer Nature Switzerland AG lehinə eksklüziv lisenziya məlumatını göstərir. Buna görə mənbə şəkilləri və mətnləri sərbəst yenidən istifadə icazəsi varmış kimi nəzərdən keçirilməmişdir. Verianla izahı elmi fakt, formula, metod, rəqəmsal nəticə və biblioqrafik kimlik əsasında müstəqil şəkildə qurulmuşdur.
Maliyyələşdirmə: Yüklənmiş PDF-də ayrıca maliyyələşdirmə bəyanatı bildirilməyib.
Maraqların toqquşması: Yüklənmiş PDF-də ayrıca maraqların toqquşması bəyanatı bildirilməyib.
Məlumatların əlçatanlığı: Yüklənmiş PDF-də ayrıca məlumatların əlçatanlığı bəyanatı yoxdur.
Müəllif töhfələri / CRediT: Yüklənmiş PDF-də ayrıca CRediT töhfə bəyanatı yoxdur.
Əsas elmi şərh sərhədi: Nəticələr XRP, SOL və ADA üçün tədqiqatın seçdiyi model strukturları, parametrlər, volatilliyin xülasələnmə üsulları və Monte Carlo çərçivəsi altında əldə edilmişdir. Tapıntılar bütün kripto bazarlarına, bütün zaman miqyaslarına və ya bütün portfel dizaynlarına avtomatik ümumiləşdirilə bilməz.
Mühüm mənbədaxili uyğunsuzluq 1: Model 2-də \(\lambda=0.85\) dəyəri mətndə EWMA standartı 0.94-dən “bir qədər yüksək” kimi xarakterizə edilir; 0.85 rəqəmsal olaraq 0.94-dən kiçikdir.
Mühüm mənbədaxili uyğunsuzluq 2: Model 1 üçün nəticələr cədvəli %5 kvantilini 126.481 USD, 100.000 USD-dən aşağı düşmə ehtimalını isə %27,16 verir. Əgər hər iki dəyər eyni yekun dəyər paylanmasına aid standart kvantil/ehtimal statistikalarıdırsa, birlikdə uyğun görünmür. Mənbə kodu və ya xam paylanma verilmədiyindən hansının düzəldilməli olduğu təxmin edilməmişdir.
Mühüm metodoloji qeyri-müəyyənlik: Ümumi metod izahı dinamik, zamanla dəyişən volatilliyin Monte Carlo qiymət trayektoriyalarına ötürüldüyünü deyərkən, xüsusi model konfiqurasiyaları son günün və ya orta şərti dispersiyanın illikləşdirilib GBM-yə sabit volatillik girişi kimi ötürüldüyünü təsvir edir. Yüklənmiş PDF bu iki izahın texniki tətbiqdəki əlaqəsini kifayət qədər təfərrüatlandırmır.
Yenidən istehsal edilə bilmə sərhədi: Yüklənmiş PDF tam məlumat tarix aralığını, məlumat təminatçısını, üç modelin bütün qiymətləndirmə çıxışlarını, tam Monte Carlo parametrlərini, standart xəta/etibar intervallarını və geniş VaR geri testlərini təkbaşına yenidən istehsala kifayət edəcək təfərrüatda təqdim etmir. Bu çatışmayan sahələr uydurularaq tamamlanmamışdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib