


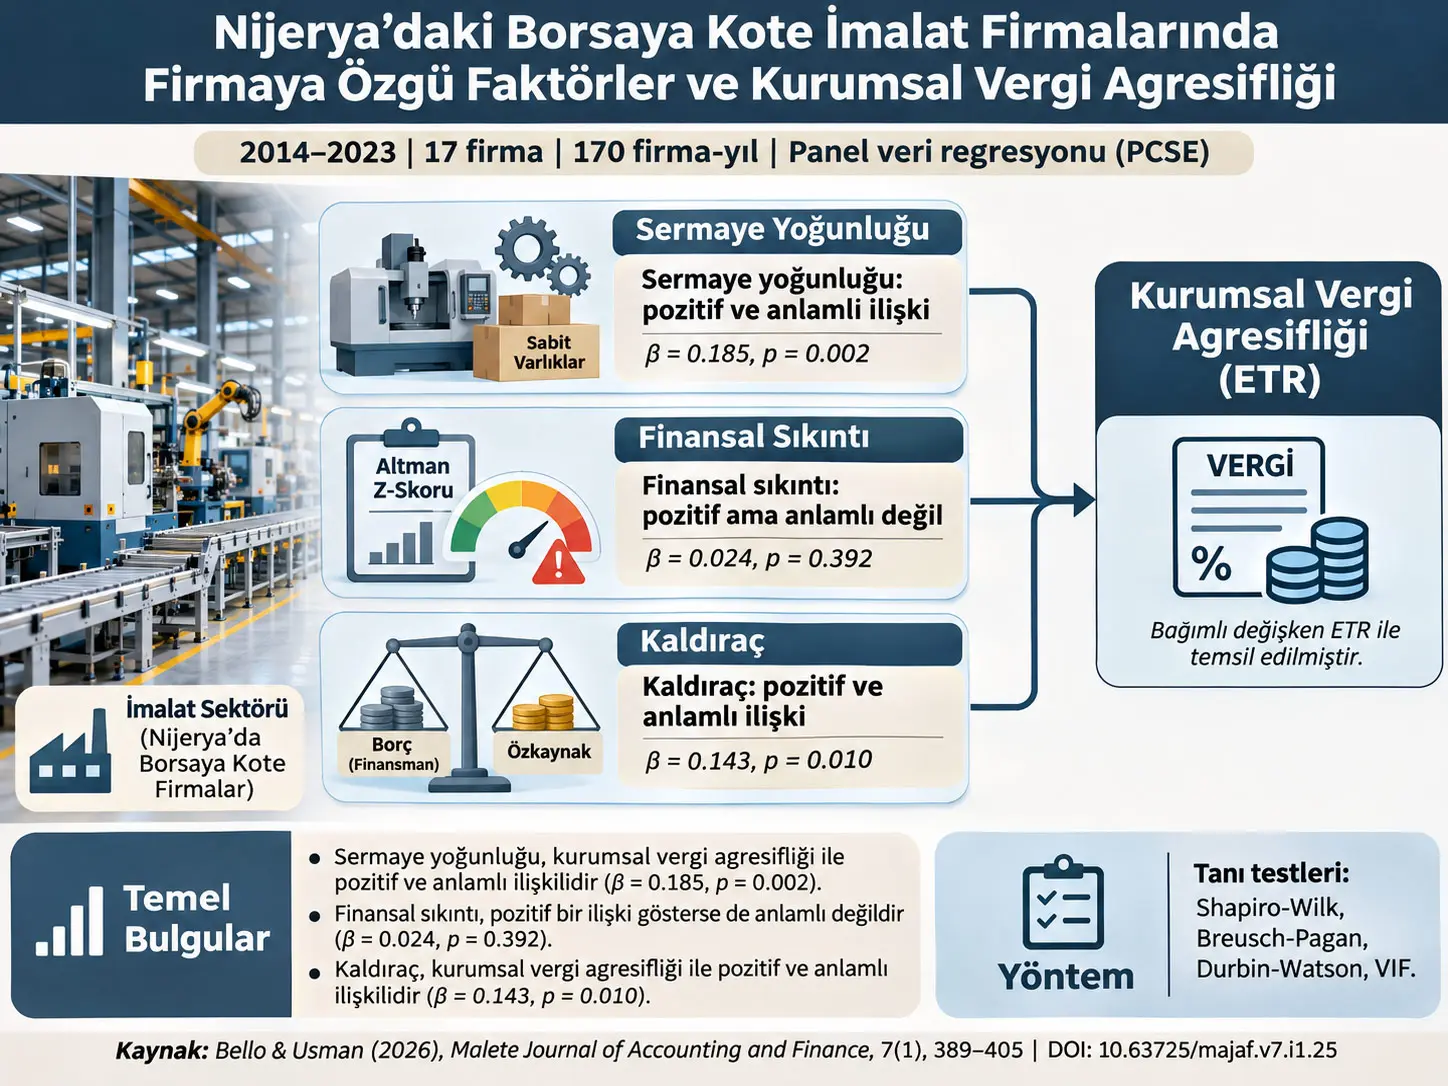
Kurumsal vergi agresifliği (corporate tax aggressiveness), bu çalışmanın kavramsal çerçevesinde bir şirketin vergi yükümlülüğünü azaltmak amacıyla vergi mevzuatındaki ve muhasebe kurallarındaki esnekliklerden yararlanan, olağan vergi planlamasının sınırlarına yaklaşabilen yönetsel uygulamaları ifade etmektedir. Araştırma, Nijerya'da borsada işlem gören imalat firmalarında sermaye yoğunluğu, finansal sıkıntı ve kaldıraç ile kurumsal vergi agresifliği arasındaki ilişkileri incelemektedir. Çalışma ex-post facto araştırma tasarımına sahiptir; 2014–2023 dönemini kapsayan yıllık raporlar ve denetlenmiş finansal tablolardan ikincil veriler kullanılmış, 34 firmalık evrenden veri kullanılabilirliği ölçütüyle seçilen 17 firma incelenmiş ve toplam 170 firma-yıl gözlemi panel veri regresyonuyla analiz edilmiştir.
Bağımlı değişken çalışmada Corporate Tax Aggressiveness (CTA) olarak adlandırılmış ve Effective Tax Rate (ETR; Etkin Vergi Oranı) ile temsil edilmiştir. Panel-Corrected Standard Errors (PCSE; Panel-Düzeltilmiş Standart Hatalar) yaklaşımı kullanılan regresyonda sermaye yoğunluğu için β = 0.185, t = 3.08 ve p = 0.002; finansal sıkıntı için β = 0.024, t = 0.86 ve p = 0.392; kaldıraç için β = 0.143, t = 2.60 ve p = 0.010 raporlanmıştır. Çalışmanın kullandığı %5 anlamlılık düzeyine göre sermaye yoğunluğu ve kaldıraç katsayıları istatistiksel olarak anlamlı, finansal sıkıntı katsayısı ise anlamlı değildir.
Bununla birlikte sonuçların yönü yorumlanırken kaynak içi önemli bir tutarsızlık korunmalıdır. Çalışmanın özetinde sermaye yoğunluğunun ETR'yi artırmasının daha düşük vergi agresifliği anlamına geldiği belirtilirken sonuç ve tartışma bölümlerinin bazı kısımlarında aynı pozitif katsayı daha yüksek vergi agresifliği şeklinde yorumlanmaktadır. Çalışma ETR'nin nasıl hesaplandığını açık bir denklemle vermediğinden ve CTA ile ETR arasındaki yön dönüşümünü tanımlamadığından, Verianla bu çelişkiyi dışarıdan varsayım ekleyerek düzeltmemektedir. Güvenilir biçimde söylenebilecek temel sonuç, kaynak modelinde sermaye yoğunluğu ve kaldıracın kullanılan bağımlı değişkenle pozitif ve istatistiksel olarak anlamlı ilişki göstermesi; finansal sıkıntının ise anlamlı ilişki göstermemesidir.
Çalışma deneysel değildir ve şirketlerin finansman veya yatırım kararları araştırmacılar tarafından değiştirilmemiştir. Bu nedenle regresyon katsayıları gözlemsel panel verisindeki ilişkileri gösterir; sermaye yoğunluğunun veya kaldıracın tek başına vergi agresifliğine neden olduğunu deneysel anlamda kanıtlamaz. Ayrıca sonuçlar veri kullanılabilirliği ölçütüyle seçilmiş 17 borsaya kote Nijeryalı imalat firmasına ve 2014–2023 dönemine aittir.
Araştırmanın temel problemi
Çalışmanın çıkış noktası, şirketlerin finansal ve operasyonel yapılarının ödedikleri etkin vergi oranları ve vergi planlama davranışlarıyla nasıl bağlantılı olduğunun anlaşılmasıdır. İmalat firmaları sabit varlık yatırımlarının yüksek olabilmesi, borç finansmanı kullanmaları ve çeşitli sermaye yatırımı teşviklerinden yararlanabilmeleri nedeniyle bu sorunun incelenmesi açısından özel bir bağlam oluşturmaktadır.
Çalışmanın girişinde Nijerya'nın vergi/GSYİH oranının yaklaşık %10–12 düzeyinde olduğu, Sahra Altı Afrika ortalamasının %15'in üzerinde ve OECD ölçütünün %30'un üzerinde bulunduğu aktarılmaktadır. İmalat sektörünün GSYİH içindeki payı için yaklaşık %9–12 aralığı verilmektedir. Bunlar çalışmanın literatüründen aktardığı bağlamsal değerlerdir; Verianla tarafından güncel ulusal istatistik olarak yeniden doğrulanmış yeni veriler değildir.
Araştırmanın ele aldığı kurumsal ortamda Pioneer Status Incentive (PSI), sermaye indirimleri ve belirli sektörlere yönelik yatırım vergi kredileri gibi teşvikler tartışılmaktadır. Çalışmanın temel sorusu bu teşviklerin kendisinin iyi veya kötü olup olmadığı değildir. Araştırma, firmaların varlık yapısı, finansal sıkıntı durumu ve borçlanma düzeyinin vergiyle ilişkili sonuçlarla nasıl bağlantı gösterdiğine odaklanmaktadır.
Kurumsal Vergi Agresifliği Bu Çalışmada Nasıl Ölçülüyor?
Çalışma kurumsal vergi agresifliğini doğrudan gözlenebilir tek bir davranış olarak ölçmemekte; bağımlı değişkeni Corporate Tax Aggressiveness (CTA) olarak adlandırıp bunu Effective Tax Rate (ETR), yani etkin vergi oranı ile temsil etmektedir. Ancak kaynak ETR'nin pay ve paydasını gösteren açık bir hesaplama denklemi vermediği için Verianla, çalışmada bulunmayan bir ETR formülünü sonradan eklememektedir.
Bu ayrım önemlidir. Bir “proxy”, yani temsilci ölçüt, araştırılmak istenen soyut kavramın kendisi değildir; o kavramı ampirik analizde ölçülebilir hale getirmek için kullanılan göstergedir. Burada soyut kavram vergi agresifliği, ampirik gösterge ise çalışmanın ETR olarak adlandırdığı ölçüdür.
Çalışmanın literatür incelemesinde düşük etkin vergi oranları daha agresif vergi pozisyonlarıyla ilişkilendirilebilen bir özellik olarak anlatılmaktadır. Bu nedenle ETR'nin yükselmesi veya düşmesinin “agresiflik” yönüne nasıl çevrildiği sonuç yorumunda merkezi öneme sahiptir. Kaynak bu dönüşümü açık bir kodlama kuralı veya denklemle sabitlemediği için pozitif regresyon katsayılarının ekonomik yorumunda dikkat gerekmektedir.
Firmaya özgü faktör ne demektir?
Firmaya özgü faktörler, şirketin kendi finansal yapısı, varlık bileşimi, finansal sağlığı ve finansman tercihleri gibi şirket içi özelliklerdir. Çalışmanın ampirik modelinde üç temel faktör kullanılmıştır: sermaye yoğunluğu, finansal sıkıntı ve kaldıraç.
Sermaye yoğunluğu
Sermaye yoğunluğu, şirket faaliyetlerinin sabit varlık yatırımlarına ne ölçüde dayandığını temsil eden bir kavramdır. Çalışmanın kavramsal açıklamasında özellikle property, plant and equipment gibi sabit varlıkların toplam varlıklara oranı üzerinde durulmaktadır. Sermaye yoğun işletmelerde amortisman giderleri ve sermaye yatırımlarına bağlı vergi uygulamaları, vergilendirilebilir gelir ile etkin vergi yükünü etkileyebilecek unsurlar olarak tartışılmaktadır.
Ancak çalışmanın değişken ölçümünde önemli bir iç tutarsızlık vardır. Kavramsal bölüm sermaye yoğunluğunu sabit varlıkların toplam varlıklara oranı olarak tanımlamaktadır. Model açıklamasında da “total fixed assets / total assets” ifadesi bulunmaktadır. Buna karşılık Değişkenlerin Ölçümü Tablosu sermaye yoğunluğu için “Total Assets / Total Revenue” yazmaktadır. Kaynak bu üç gösterim arasındaki farkı açıklamamaktadır. Bu nedenle Verianla bunlardan birini sessizce seçerek diğerlerini yok saymamaktadır.
Finansal sıkıntı
Finansal sıkıntı, şirketin nakit akışı, borç yükümlülükleri ve finansal dayanıklılığı açısından zayıfladığı durumu ifade etmektedir. Çalışma finansal sıkıntıyı Altman Z-skoruyla ölçmektedir. Z-skoru tek bir muhasebe oranına değil; likidite, birikmiş kârlılık, faaliyet kazancı, sermaye yapısı ve varlık kullanımını temsil eden birden fazla orana dayanır.
Kaldıraç
Kaldıraç, şirketin faaliyetlerini özkaynak yerine ne ölçüde borçla finanse ettiğini ifade etmektedir. Çalışmada kaldıraç toplam borcun toplam varlıklara oranıyla ölçülmektedir. Teorik bağlantı, borç faizlerinin vergisel etkisi nedeniyle borç finansmanının vergilendirilebilir gelir üzerinde etkili olabilmesidir.
Çalışmanın kavramsal yapısı
Trade-Off Theory çalışmada neyi açıklıyor?
Çalışmanın birinci temel teorik dayanağı Trade-Off Theory'dir. Bu yaklaşımda borç finansmanının sağlayabileceği vergi avantajları ile yüksek borçluluğun yaratabileceği finansal sıkıntı maliyetleri arasında bir denge bulunduğu kabul edilir. Çalışma bu teoriyi özellikle kaldıracın vergiyle ilişkili davranışlar üzerindeki olası bağlantısını açıklamak için kullanmaktadır.
Borç miktarı arttığında faiz giderlerinden kaynaklanan vergi etkileri şirketin vergilendirilebilir gelirini etkileyebilir. Ancak borç aynı zamanda finansal risk ve sıkıntı maliyetlerini de artırabilir. Bu nedenle teori “daha fazla borç her zaman daha iyidir” dememekte; borcun fayda ve maliyetlerinin birlikte değerlendirilmesini öngörmektedir.
Political Cost Theory çalışmada neyi açıklıyor?
İkinci temel teorik dayanak Political Cost Theory'dir. Bu teori şirketlerin kamuoyu, düzenleyiciler ve devlet kaynaklı politik maliyetlere karşı finansal ve muhasebesel kararlarını stratejik biçimde düzenleyebileceğini öne sürmektedir. Çalışma bu çerçeveyi özellikle sermaye yoğun şirketlerin amortisman, sermaye indirimi ve yatırım teşviklerinden yararlanmasıyla ilişkilendirmektedir.
Kaynağın teorik çerçeve bölümü esas olarak Trade-Off Theory ve Political Cost Theory üzerine kurulmuştur. Tartışma bölümünde ayrıca Agency Theory kullanılarak bazı bulgular yorumlanmaktadır. Agency Theory'nin tartışmada kullanılması kaynakta bulunmaktadır; ancak ana teorik çerçeve tanımında ilk iki teori kadar sistematik biçimde kurulmamıştır.
Altman Z-Skoru Bu Çalışmada Neyi Ölçüyor?
Altman Z-skoru, çalışmada finansal sıkıntı değişkenini temsil eden bileşik göstergedir. Kaynak halka açık imalat şirketleri için beş finansal oranı birlikte kullanan Z-skoru yapısını vermekte ve yüksek Z değerlerini daha düşük finansal sıkıntı riski, düşük Z değerlerini ise daha yüksek risk olarak sınıflandırmaktadır.
Kaynak çalışmada denklem şu biçimde basılmıştır:
Önemli kaynak notu: Denklem satırının sonunda ikinci bir “Z” karakteri bulunmaktadır. Kaynağın hemen altındaki değişken tanımları yalnız X1–X5 terimlerini açıklamakta ve ek bir son Z terimi tanımlamamaktadır. Verianla bu nedenle basılı ifadeyi sessizce değiştirmemekte; kaynakta görülen yazım ile değişken açıklamaları arasındaki uyumsuzluğu açıkça belirtmektedir.
| Değişken | Kaynakta verilen oran | Kaynakta verilen anlam |
|---|---|---|
| X1 | Working Capital / Total Assets | Likidite konumu |
| X2 | Retained Earnings / Total Assets | Finansal istikrar |
| X3 | EBIT / Total Assets | Faaliyet etkinliği ve kazanç gücü |
| X4 | Market Value of Equity / Total Liabilities | Kaldıraç ve ödeme gücü |
| X5 | Sales / Total Assets | Varlık devir hızı ve operasyonel etkinlik |
Kaynakta kullanılan risk sınıflandırması şöyledir:
- Z > 2.99: düşük finansal sıkıntı riski; sağlıklı firma sınıfı.
- 1.81 ≤ Z ≤ 2.99: orta risk; gri bölge.
- Z < 1.81: yüksek finansal sıkıntı riski veya potansiyel iflas riski.
Bu eşikler finansal sıkıntı sınıflandırması içindir. Z-skorunun yükselmesi doğrudan “vergi agresifliği yükseliyor” anlamına gelmez. Vergiyle bağlantı regresyon katsayısı üzerinden ayrıca test edilmektedir.
Hipotezler
Çalışma üç sıfır hipotezini test etmektedir:
- H₀1: Sermaye yoğunluğunun Nijerya'da borsada işlem gören imalat firmalarının kurumsal vergi agresifliği üzerinde anlamlı etkisi yoktur.
- H₀2: Finansal sıkıntının kurumsal vergi agresifliği üzerinde anlamlı etkisi yoktur.
- H₀3: Kaldıracın kurumsal vergi agresifliği üzerinde anlamlı etkisi yoktur.
Çalışmanın model yapısı
Araştırmacılar önce Monika ve Noviari (2021) çalışmasından uyarladıkları başlangıç modelini göstermektedir:
Ardından kendi çalışmalarının modelini şu biçimde vermektedir:
Kaynağın tanımlarına göre CTAit, i firmasının t dönemindeki kurumsal vergi agresifliği ve ETR ile ölçülen bağımlı değişkendir. CIit sermaye yoğunluğu, FDit finansal sıkıntı, LEVit kaldıraç, α sabit terim ve εit hata terimidir.
γXit terimi denklemde bulunmasına rağmen kaynak bu terimin hangi kontrol değişkenini veya değişkenler kümesini temsil ettiğini tanımlamamaktadır. Aynı açıklama satırı β1, β2, β3, β4 ve β5 katsayılarından söz etmektedir; buna karşılık gösterilen ana denklemde açıkça yalnız CI, FD ve LEV için β1–β3 yer almaktadır. Bu nedenle β4, β5 ve Xit için kaynak dışı değişken tanımı üretilmemiştir.
Pozitif ETR Katsayısı Neden Dikkatle Yorumlanmalıdır?
Pozitif regresyon katsayısı, çalışmanın kurduğu modelde ilgili bağımsız değişken ile ETR olarak temsil edilen bağımlı değişken arasında pozitif yönlü bir ilişki raporlandığını gösterir; ancak bu pozitif ETR değişiminin doğrudan “daha fazla vergi agresifliği” mi yoksa “daha az vergi agresifliği” mi olduğu konusunda kaynak kendi içinde aynı yorumu kullanmamaktadır. Bu nedenle katsayı işaretini doğrudan vergi agresifliğinin yönü olarak yeniden adlandırmak güvenilir değildir.
Örneğin özet bölümünde sermaye yoğunluğunun ETR üzerinde β = 0.185 ve p = 0.002 ile pozitif etkisi olduğu, bunun daha yüksek sermaye yoğunluğuna sahip firmalarda daha düşük vergi agresifliğine işaret ettiği yazılmaktadır. Buna karşılık sonuçların ayrıntılı açıklamasında aynı β = 0.185 değeri daha yüksek sermaye yoğunluğunun daha fazla vergi-agresif faaliyetle bağlantılı olduğu biçiminde yorumlanmaktadır.
Benzer sorun kaldıraç yorumunda da görülmektedir. Modelin bağımlı değişkeni ETR olarak tanımlanmasına ve kaldıraç katsayısı +0.143 olmasına rağmen tartışma, yüksek kaldıracın daha agresif vergi planlamasıyla bağlantılı olduğunu ileri sürmektedir. Kaynak ETR'den agresiflik puanına ayrı bir dönüşüm veya ters kodlama raporlamadığından bu yorum zinciri tam olarak yeniden üretilememektedir.
| Konu | Kaynakta görülen birinci ifade | Kaynakta görülen diğer ifade | Verianla yaklaşımı |
|---|---|---|---|
| Sermaye yoğunluğu ölçümü | Sabit varlıklar / toplam varlıklar | Değişken tablosunda toplam varlıklar / toplam gelir | Tek bir ölçüm seçilip diğerleri silinmedi; tutarsızlık açık tutuldu. |
| CTA ölçümü | CTA, ETR ile ölçülüyor. | ETR için açık hesap denklemi veya ters kodlama verilmemiş. | Kaynak dışı ETR formülü eklenmedi. |
| Sermaye yoğunluğu katsayısı | Özette yüksek ETR → daha düşük agresiflik yorumu | Sonuç/tartışmada pozitif katsayı → daha yüksek agresiflik yorumu | Katsayının istatistiksel yönü ile ekonomik yorum ayrıldı. |
| Regresyon modeli | CI, FD ve LEV açıkça tanımlanmış. | γXit denklemde var ancak Xit tanımsız. | Kontrol değişkeni uydurulmadı. |
| Katsayı sayısı | Ana model β1–β3 kullanıyor. | Açıklama β1–β5 ifadesini içeriyor. | β4 ve β5 için değişken üretilmedi. |
| Altman denklemi | Beş değişken X1–X5 tanımlanıyor. | Basılı denklem “+ 1.0X5Z” ile bitiyor. | Son karakter sessizce düzeltilmedi. |
| VIF | Tabloda CI, FD ve LEV var. | Açıklamada Deferred Tax Assets = 1.472 ayrıca anılıyor. | Tabloda bulunmayan değer ana model sonucu gibi sunulmadı. |
| Araştırma tasarımı açıklaması | Ana amaç vergi agresifliğini incelemek. | Yöntem paragrafında bir yerde “profitability” üzerindeki etki ifadesi geçiyor. | Çalışmanın açık araştırma amacı ve model değişkenleri esas alındı; uyumsuz ifade not edildi. |
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma ex-post facto araştırma tasarımını kullanmaktadır. Bu tasarımda araştırmacı sermaye yoğunluğu, borç düzeyi veya finansal sıkıntı gibi değişkenleri deneysel olarak değiştirmez; geçmişte gerçekleşmiş şirket verileri arasındaki istatistiksel ilişkileri analiz eder.
Bu nedenle çalışmanın kullandığı “effect”, “influence” gibi ifadeler regresyon terminolojisi içinde okunmalıdır. Tasarım randomize kontrollü bir deney olmadığı için tek başına nedenselliği kanıtlamaz.
Evren ve örneklem
Araştırma evreni 2023 itibarıyla Nigerian Exchange Group (NGX) üzerinde listelenen 34 imalat şirketinden oluşmaktadır. Kaynak bunların 21'ini Consumer Goods ve 13'ünü Industrial Goods sektöründe sınıflandırmaktadır.
Bu 34 şirketten 17'si amaçlı örnekleme yöntemiyle seçilmiştir. Temel seçim mantığı, araştırma dönemi için gerekli finansal verilerin eksiksiz bulunabilmesi ve şirketin imalat sektörüyle ilgili olmasıdır.
İnceleme dönemi 2014–2023 arasındaki on yıldır. 17 firma ile on yıllık dönem, raporlanan 170 firma-yıl gözlemiyle sayısal olarak uyumludur. Bununla birlikte kaynak çalışmada örnekleme alınan 17 firmanın adlarını gösteren ayrı bir liste bulunmamaktadır.
Veri kaynakları
Çalışmada ikincil veri kullanılmıştır. Veriler şirketlerin yıllık finansal raporlarından ve finansal tablolarından elde edilmiştir. Kaynak, şirketlerin resmî internet sitelerini, NGX kaynaklarını ve diğer güvenilir finansal bilgi kaynaklarını veri elde edilen kanallar arasında göstermektedir.
Ancak çalışma kullanılan veri dosyasını, firma-yıl seviyesindeki ham tabloyu veya analiz kodunu yayımlayan ayrı bir veri erişilebilirliği bağlantısı vermemektedir. Dolayısıyla raporlanan sonuçların satır düzeyindeki veri üzerinden bağımsız yeniden hesaplanması yalnız bu makale metninden mümkün değildir.
Değişkenlerin kaynakta bildirilen ölçüm yapısı
| Değişken | Tür | Kısaltma | Kaynakta verilen ölçüm | Verianla notu |
|---|---|---|---|---|
| Kurumsal vergi agresifliği | Bağımlı | CTA | ETR | ETR'nin açık hesap formülü verilmemiştir. |
| Sermaye yoğunluğu | Bağımsız | CI | Metin/model: sabit varlıklar / toplam varlıklar; ölçüm tablosu: toplam varlıklar / toplam gelir | Kaynak içi ölçüm tutarsızlığı vardır. |
| Finansal sıkıntı | Bağımsız | FD | Altman Z-skoru | Risk eşikleri kaynakta ayrıca verilmiştir. |
| Kaldıraç | Bağımsız | LEV | Toplam borç / toplam varlık | Kaynak açıklamaları bu ölçümde tutarlıdır. |
Betimsel istatistikler
| Değişken | Ortalama | Standart sapma | Minimum | Maksimum | Çarpıklık | Basıklık |
|---|---|---|---|---|---|---|
| Sermaye yoğunluğu | 0.8055 | 0.2891 | 0.0851 | 1.8993 | 0.317 | -0.937 |
| Finansal sıkıntı | 3.3634 | 0.7130 | 1.069 | 4.419 | -0.544 | 0.398 |
| Kaldıraç | 0.3247 | 0.1915 | 0.0174 | 4.5035 | 4.391 | 21.673 |
| Kurumsal vergi agresifliği / ETR proxy'si | 0.2971 | 0.4745 | -0.8629 | 5.1837 | 7.5147 | 77.9037 |
Sermaye yoğunluğu için 0.317 çarpıklık değeri dağılımın hafif sağa çarpık olduğunu, -0.937 basıklık değeri ise çalışmanın yorumuna göre görece daha düz bir dağılımı göstermektedir.
Finansal sıkıntının ortalaması 3.3634, standart sapması 0.7130'dur. Minimum Z değeri 1.069 ve maksimum 4.419 olduğundan örneklemde kaynak tarafından verilen Altman risk bölgelerinin birden fazlasına düşebilen gözlemler bulunmaktadır. Ancak makale kaç firma-yılın hangi Z risk sınıfına düştüğünü ayrı olarak raporlamamaktadır.
Kaldıraç değişkeninin çarpıklığı 4.391 ve basıklığı 21.673'tür. Kaynak bunu önemli uç gözlemlerin bulunduğuna işaret eden güçlü sağ çarpıklık olarak yorumlamaktadır.
ETR ile temsil edilen bağımlı değişkende çarpıklık 7.5147, basıklık ise 77.9037 olarak raporlanmıştır. Minimum -0.8629 ve maksimum 5.1837 değerleriyle birlikte bu dağılımın çok güçlü uç değerlere sahip olduğu görülmektedir. Kaynak bu değerlerin muhasebesel nedenlerini firma bazında ayrıştırmamaktadır; dolayısıyla negatif veya 1'in üzerindeki ETR gözlemlerinin hangi şirket ve muhasebe olaylarından kaynaklandığı Verianla tarafından tahmin edilmemektedir.
Tanı testleri
| Test | İstatistik | p-değeri | Kaynak yorumu |
|---|---|---|---|
| Shapiro-Wilk normalite testi | 0.945 | 0.055 | %5 düzeyinde normalite sıfır hipotezi reddedilmemektedir. |
| Breusch-Pagan heteroskedastisite testi | 18.375 | 0.000 | Heteroskedastisite bulunduğu kabul edilmektedir. |
| Durbin-Watson | 1.923 | Raporlanmamış | Kaynak 1.5–2.5 aralığına dayanarak önemli otokorelasyon olmadığı yorumunu yapmaktadır. |
Shapiro-Wilk testi, burada regresyon artıklarının normal dağılımla uyumlu olup olmadığını değerlendirmek için kullanılmaktadır. p = 0.055 değeri çalışmanın kullandığı α = 0.05 eşiğinin biraz üzerindedir. Bu nedenle kaynak normal dağılım sıfır hipotezini reddetmemektedir. “Reddedilemedi” ifadesi, normal dağılımın kesin olarak kanıtlandığı anlamına gelmez.
Breusch-Pagan testi, hata varyansının gözlemler boyunca sabit olup olmadığını değerlendirir. Kaynakta p = 0.000 olarak raporlanan sonuç, sabit varyans varsayımına karşı güçlü kanıt olarak yorumlanmış ve heteroskedastisite bulunduğu kabul edilmiştir.
Durbin-Watson istatistiği 1.923'tür. Kaynak 1.5–2.5 aralığını kabul edilebilir bölge olarak kullanarak önemli otokorelasyon bulunmadığını belirtmektedir. Bu yorum çalışmanın kendi karar kuralıdır.
Çoklu doğrusal bağlantı kontrolü
| Değişken | VIF |
|---|---|
| Sermaye yoğunluğu | 1.215 |
| Finansal sıkıntı | 1.357 |
| Kaldıraç | 1.621 |
VIF, bir bağımsız değişkenin diğer bağımsız değişkenlerle doğrusal bağlantısı nedeniyle katsayı varyansının ne ölçüde büyüdüğünü değerlendiren bir tanı göstergesidir. Çalışma VIF = 10 değerini problemli çoklu doğrusal bağlantı için referans eşik olarak kullanmaktadır. Tablodaki üç değer bu eşiğin oldukça altındadır ve kaynak çoklu doğrusal bağlantının önemli bir sorun olmadığı sonucuna varmaktadır.
Ancak tabloyu izleyen açıklama metni “Deferred Tax Assets 1.472” değerinden de söz etmektedir. Deferred Tax Assets ne VIF tablosunda ne ana regresyon tablosunda ne de nihai modelde ayrı değişken olarak gösterilmektedir. Bu nedenle 1.472 değeri Verianla tarafından ana analiz değişkeni olarak tabloya eklenmemiştir.
PCSE Neden Kullanıldı?
Panel-Corrected Standard Errors (PCSE), kaynak çalışmada panel regresyon katsayılarının standart hatalarını panel verideki heteroskedastisite ve ilgili hata yapısı sorunlarına karşı daha dayanıklı biçimde değerlendirmek amacıyla kullanılan yöntemdir. Breusch-Pagan testinin heteroskedastisite göstermesi, araştırmacıların PCSE kullanımına verdiği temel gerekçelerden biridir.
Standart hata, bir katsayı tahmininin örneklemden örnekleme ne kadar değişebileceğine ilişkin belirsizlik ölçüsüdür. t-istatistiği ve p-değeri katsayının standart hatasına bağlı olduğundan, hata varyansının doğru modellenmemesi anlamlılık testlerini etkileyebilir. PCSE yaklaşımının rolü burada katsayıların işaretini “düzeltmek” değil, istatistiksel çıkarımda kullanılan standart hata yapısını ele almaktır.
Kaynak PCSE açıklamasında heteroskedastisite, otokorelasyon ve çapraz kesit bağımlılığı gibi panel veri sorunlarından söz etmektedir. Bununla birlikte raporlanan tanı sonuçlarında Breusch-Pagan ve Durbin-Watson sonuçları görünürken çapraz kesit bağımlılığı için ayrı bir test sonucu verilmemektedir. Kullanılan yazılım, PCSE'nin ayrıntılı seçenekleri ve panel-zaman korelasyon yapısının teknik ayarları da raporlanmamıştır.
PCSE regresyon sonuçları
| Değişken | Katsayı | Standart hata | t-değeri | p-değeri | %5 düzeyinde istatistiksel durum |
|---|---|---|---|---|---|
| Sermaye yoğunluğu | 0.185 | 0.060 | 3.08 | 0.002 | Anlamlı |
| Finansal sıkıntı | 0.024 | 0.028 | 0.86 | 0.392 | Anlamlı değil |
| Kaldıraç | 0.143 | 0.055 | 2.60 | 0.010 | Anlamlı |
Gözlem sayısı: 170.
Buradaki β katsayısı ilgili bağımsız değişken ile modelin bağımlı değişkeni arasındaki tahmini doğrusal ilişkiyi ifade eder. Katsayının pozitif olması model ölçeğinde pozitif yönlü ilişkiyi; p-değeri ise sıfır katsayı hipotezine karşı istatistiksel kanıtın düzeyini değerlendirmede kullanılır.
p-değerinin 0.05'ten küçük olması “hipotezin %95 olasılıkla doğru olduğu” anlamına gelmez. Çalışmanın karar mekanizmasında p < 0.05 olduğunda ilgili sıfır hipotezi reddedilmekte; p > 0.05 olduğunda ise reddedilmemektedir.
Sermaye yoğunluğu sonucu
Sermaye yoğunluğunun katsayısı β = 0.185, standart hatası 0.060, t-değeri 3.08 ve p-değeri 0.002 olarak raporlanmıştır. p = 0.002, çalışmanın %5 anlamlılık eşiğinin altındadır. Bu nedenle H₀1 reddedilmiştir.
İstatistiksel olarak güvenli ifade, sermaye yoğunluğunun çalışmanın kullanılan bağımlı değişkeniyle pozitif ve anlamlı bir ilişki göstermesidir. Bunun “vergi agresifliği yükselir” veya “düşer” şeklindeki ekonomik yönü kaynakta ETR yorumundaki tutarsızlık nedeniyle ayrıca dikkat gerektirir.
Finansal sıkıntı sonucu
Finansal sıkıntının katsayısı β = 0.024, standart hatası 0.028, t-değeri 0.86 ve p-değeri 0.392 olarak verilmiştir. p = 0.392, 0.05'ten büyüktür. Bu nedenle H₀2 reddedilmemiştir.
Bu sonuç, incelenen model ve örneklem içinde finansal sıkıntı değişkeni için istatistiksel olarak anlamlı bir ilişki gösterilemediği anlamına gelir. “Anlamlı değil” ifadesi etkinin kesin olarak sıfır olduğunun kanıtlandığı anlamına gelmez; mevcut veri ve model altında sıfır katsayı hipotezini reddetmeye yeterli istatistiksel kanıt bulunmadığını ifade eder.
Kaldıraç sonucu
Kaldıracın katsayısı β = 0.143, standart hatası 0.055, t-değeri 2.60 ve p-değeri 0.010 olarak raporlanmıştır. p = 0.010, çalışmanın %5 anlamlılık sınırının altındadır ve H₀3 reddedilmiştir.
Kaynak tartışması yüksek borç düzeyini faiz giderlerinin vergi etkisi ve borç finansmanının vergi kalkanı mantığıyla ilişkilendirmektedir. Bununla birlikte katsayının doğrudan “daha yüksek vergi agresifliği” biçiminde yorumlanması, bağımlı değişkenin ETR olarak tanımlanması ve ETR yönünün açık kodlanmaması nedeniyle kaynak içindeki aynı yorum sorununa tabidir.
Hipotez kararları
| Hipotez | Değişken | p-değeri | Kaynak kararı |
|---|---|---|---|
| H₀1 | Sermaye yoğunluğu | 0.002 | Reddedildi |
| H₀2 | Finansal sıkıntı | 0.392 | Reddedilmedi |
| H₀3 | Kaldıraç | 0.010 | Reddedildi |
Çalışmanın desteklediği sonuçlar
- İncelenen 17 borsaya kote Nijeryalı imalat firmasında ve 2014–2023 döneminde sermaye yoğunluğu değişkeninin kullanılan bağımlı değişkenle pozitif ve istatistiksel olarak anlamlı ilişkisi raporlanmıştır.
- Kaldıraç için de pozitif ve istatistiksel olarak anlamlı katsayı raporlanmıştır.
- Finansal sıkıntı için pozitif katsayı bulunmasına rağmen ilişki %5 düzeyinde istatistiksel olarak anlamlı değildir.
- Breusch-Pagan testi heteroskedastisite bulunduğunu göstermiş ve kaynak PCSE kullanımını bununla gerekçelendirmiştir.
- Tablodaki VIF değerleri çalışmanın kullandığı eşik altında olduğundan kaynak ciddi çoklu doğrusal bağlantı sorunu bulunmadığı sonucuna varmıştır.
- Kaynak, sermaye yatırımlarına ve borç finansmanına ilişkin vergi uygulamalarının şirketlerin vergi pozisyonları açısından önemli olabileceğini tartışmaktadır.
Çalışmanın desteklemediği genellemeler
- Çalışma sermaye yoğunluğunun veya kaldıracın vergi agresifliğine deneysel anlamda neden olduğunu kanıtlamaz.
- Sonuçlar Nijerya'daki bütün şirketlere, listelenmemiş şirketlere veya başka ülkelere otomatik olarak genellenemez.
- Finansal sıkıntı katsayısının anlamsız olması finansal sıkıntının hiçbir koşulda vergi davranışıyla ilişkili olamayacağını kanıtlamaz.
- Çalışma ETR'nin açık hesaplama formülünü vermediği için Verianla belirli bir vergi gideri/kâr formülünü araştırmanın uyguladığı kesin yöntem olarak sunamaz.
- Kaynak ETR ile agresiflik arasındaki yönü tutarlı biçimde kodlamadığı için pozitif katsayıların vergi agresifliğini artırdığı veya azalttığı yönündeki kesin yorum kaynak metninden sorunsuz biçimde çıkarılamaz.
- Regresyon sonuçları vergi kaçakçılığı veya yasa dışı davranışın doğrudan ölçümü değildir.
- Çalışma tek tek şirketlerin hangi spesifik vergi planlama işlemlerini yaptığına ilişkin işlem düzeyinde kanıt sunmamaktadır.
Araştırmacıların önerileri
Çalışmanın sonuç bölümünde Nijerya'daki vergi idaresinin imalat firmalarının sermaye indirimi taleplerini daha güçlü biçimde izlemesi ve doğrulaması önerilmektedir. Sermaye harcamaları ile bunlara bağlı vergi indirimlerinin uygun varlıklar ve mevcut düzenlemeler çerçevesinde kullanılıp kullanılmadığının denetlenmesi gerektiği savunulmaktadır.
Kaldıraçla ilgili sonuç nedeniyle ince sermayelendirme ve faiz indirilebilirliği kurallarının uygulanmasının güçlendirilmesi de önerilmektedir. Amaç, meşru borç finansmanını engellemeden borcun yalnız vergi azaltma amacıyla aşırı kullanılmasının sınırlandırılmasıdır.
Şirket yöneticileri açısından ise yatırım ve finansman kararlarında vergi etkinliği ile düzenleyici uyum arasında denge kurulması; sermaye yatırımlarından ve borç finansmanından doğan vergi avantajlarının şeffaf biçimde raporlanması önerilmektedir.
Yeniden üretilebilirlik açısından eksik kalan bilgiler
Çalışmanın ana analizini bağımsız olarak tam olarak yeniden üretmek isteyen bir araştırmacı için bazı ayrıntılar raporlanmamaktadır. Bu eksikler sonuçların yanlış olduğu anlamına gelmez; yalnız makale metninden yeniden üretilebilirliği sınırlar.
- Örneklemdeki 17 şirketin isim listesi verilmemiştir.
- ETR'nin açık matematiksel hesap formülü verilmemiştir.
- Sermaye yoğunluğu ölçümü metin ile değişken tablosu arasında tutarsızdır.
- Regresyon denklemindeki Xit kontrol terimi tanımlanmamıştır.
- β4 ve β5 için hangi değişkenlerin kastedildiği belirtilmemiştir.
- Analizde kullanılan yazılım ve sürümü raporlanmamıştır.
- PCSE uygulamasının ayrıntılı korelasyon ve panel seçenekleri verilmemiştir.
- Çapraz kesit bağımlılığı için ayrı bir test sonucu gösterilmemiştir.
- Regresyon tablosunda R², düzeltilmiş R² veya benzeri genel uyum ölçütleri bulunmamaktadır.
- Katsayılar için güven aralıkları raporlanmamıştır.
- Firma ve zaman sabit etkilerinin kullanılıp kullanılmadığı açık biçimde tanımlanmamıştır.
- Ham firma-yıl veri seti veya analiz kodu için resmî bir veri deposu bağlantısı verilmemiştir.
Sonucun en güvenli biçimde okunması
Çalışmanın istatistiksel çekirdeği, 170 firma-yıl gözleminde sermaye yoğunluğu ve kaldıracın kullanılan CTA/ETR bağımlı değişkeniyle anlamlı, finansal sıkıntının ise anlamsız ilişki göstermesidir. Bu sonuç, çalışmanın kendi tablosundaki katsayı, standart hata, t-istatistiği ve p-değerleriyle doğrudan desteklenmektedir.
Buna karşılık “sermaye yoğunluğu vergi agresifliğini artırıyor” veya “sermaye yoğunluğu vergi agresifliğini azaltıyor” biçimindeki daha ileri yönsel yorum, kaynağın ETR ile agresiflik arasındaki yönü farklı bölümlerde farklı biçimde ifade etmesi nedeniyle aynı kesinlikle aktarılamaz. Bilimsel sadakat açısından doğru yaklaşım bu çelişkiyi gizlemek değil, katsayı sonucunu olduğu gibi koruyup yorum sınırını görünür tutmaktır.
Kaynak ve Yöntem Notu
Özgün çalışma: FIRM SPECIFIC FACTORS AND CORPORATE TAX AGGRESSIVENESS AMONG LISTED MANUFACTURING FIRMS IN NIGERIA
Yazarlar: Rasheed Adedayo Bello; Muhammed Kamaldeen Usman.
Yazar sırası: Rasheed Adedayo Bello birinci yazar, Muhammed Kamaldeen Usman ikinci yazardır.
Kurum: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete, Nigeria.
Eş katkı: Kaynakta eş katkı/eş birinci yazarlık beyanı raporlanmamıştır.
Corresponding author: Kaynakta iki yazarın da e-posta adresi verilmektedir; ancak ayrı bir corresponding author işareti veya açık sorumlu yazar tanımlaması bulunmamaktadır. Bu nedenle Verianla bir yazarı kendiliğinden corresponding author ilan etmemektedir.
Dergi: Malete Journal of Accounting and Finance (MAJAF).
Kurumsal yayın birimi: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete.
Cilt / sayı: Volume 7, Number 1.
Sayfalar: 389–405.
ISSN: 2735-9603.
DOI: 10.63725/majaf.v7.i1.25.
Yayın tarihi: Derginin resmî çevrimiçi kaydı 25 Haziran 2026 tarihini göstermektedir. Kaynak makalenin sayfa üst bilgisinde June 2026 bilgisi bulunmaktadır.
Kaynak türü: Ampirik, nicel, ex-post facto panel veri dergi makalesi.
Hakemlik: Malete Journal of Accounting and Finance resmî yayın politikasında double-blind peer review, yani çift-kör hakem değerlendirmesi kullandığını belirtmektedir.
Preprint durumu: İşlenen kaynak yayımlanmış dergi sürümüdür; preprint olarak değerlendirilmemiştir.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0).
Resmî makale bağlantısı: https://majaf.com.ng/index.php/majaf/article/view/407
Araştırma dönemi: 2014–2023.
Evren: 2023 itibarıyla NGX'te listelenen 34 imalat firması; kaynak bunları 21 Consumer Goods ve 13 Industrial Goods firması olarak sınıflandırmaktadır.
Örneklem: Veri kullanılabilirliği ve sektör uygunluğu temelinde amaçlı örnekleme ile seçilen 17 firma.
Gözlem sayısı: 170 firma-yıl.
Veri türü: İkincil finansal veri.
Veri kaynakları: Şirketlerin yıllık finansal tabloları ve raporları; şirketlerin resmî internet siteleri, Nigerian Exchange Group ve çalışmanın “other reputable financial information sources” olarak tanımladığı diğer kaynaklar.
Ana yöntem: Panel veri regresyonu ve Panel-Corrected Standard Errors (PCSE).
İstatistiksel anlamlılık eşiği: Kaynak hipotez kararlarında α = 0.05 düzeyini kullanmaktadır.
Tanı testleri: Shapiro-Wilk normalite testi, Breusch-Pagan heteroskedastisite testi, Durbin-Watson istatistiği ve Variance Inflation Factor (VIF).
Finansman: Kaynak makalede ayrı bir finansman beyanı raporlanmamıştır.
Çıkar çatışması: Kaynak makalede ayrı bir çıkar çatışması beyanı raporlanmamıştır.
Veri erişilebilirliği: Veri kaynakları yöntem bölümünde açıklanmakla birlikte ayrı bir data availability statement veya indirilebilir ham veri seti bağlantısı verilmemiştir.
Yazar katkıları / CRediT: Kaynakta ayrı bir CRediT veya yazar katkısı beyanı raporlanmamıştır.
Temel yöntemsel yorum sınırı: Çalışma gözlemsel ex-post facto tasarımdır; deneysel nedensellik kanıtı değildir. Örneklem 17 borsaya kote Nijeryalı imalat firmasıyla sınırlıdır. ETR formülünün verilmemesi, sermaye yoğunluğu ölçümündeki tutarsızlık, tanımlanmayan γXit terimi, Altman denklemindeki son karakter uyuşmazlığı ve ETR katsayılarının yönsel yorumundaki farklılıklar sonuçların yeniden üretimi ve ekonomik yorumunda dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir