


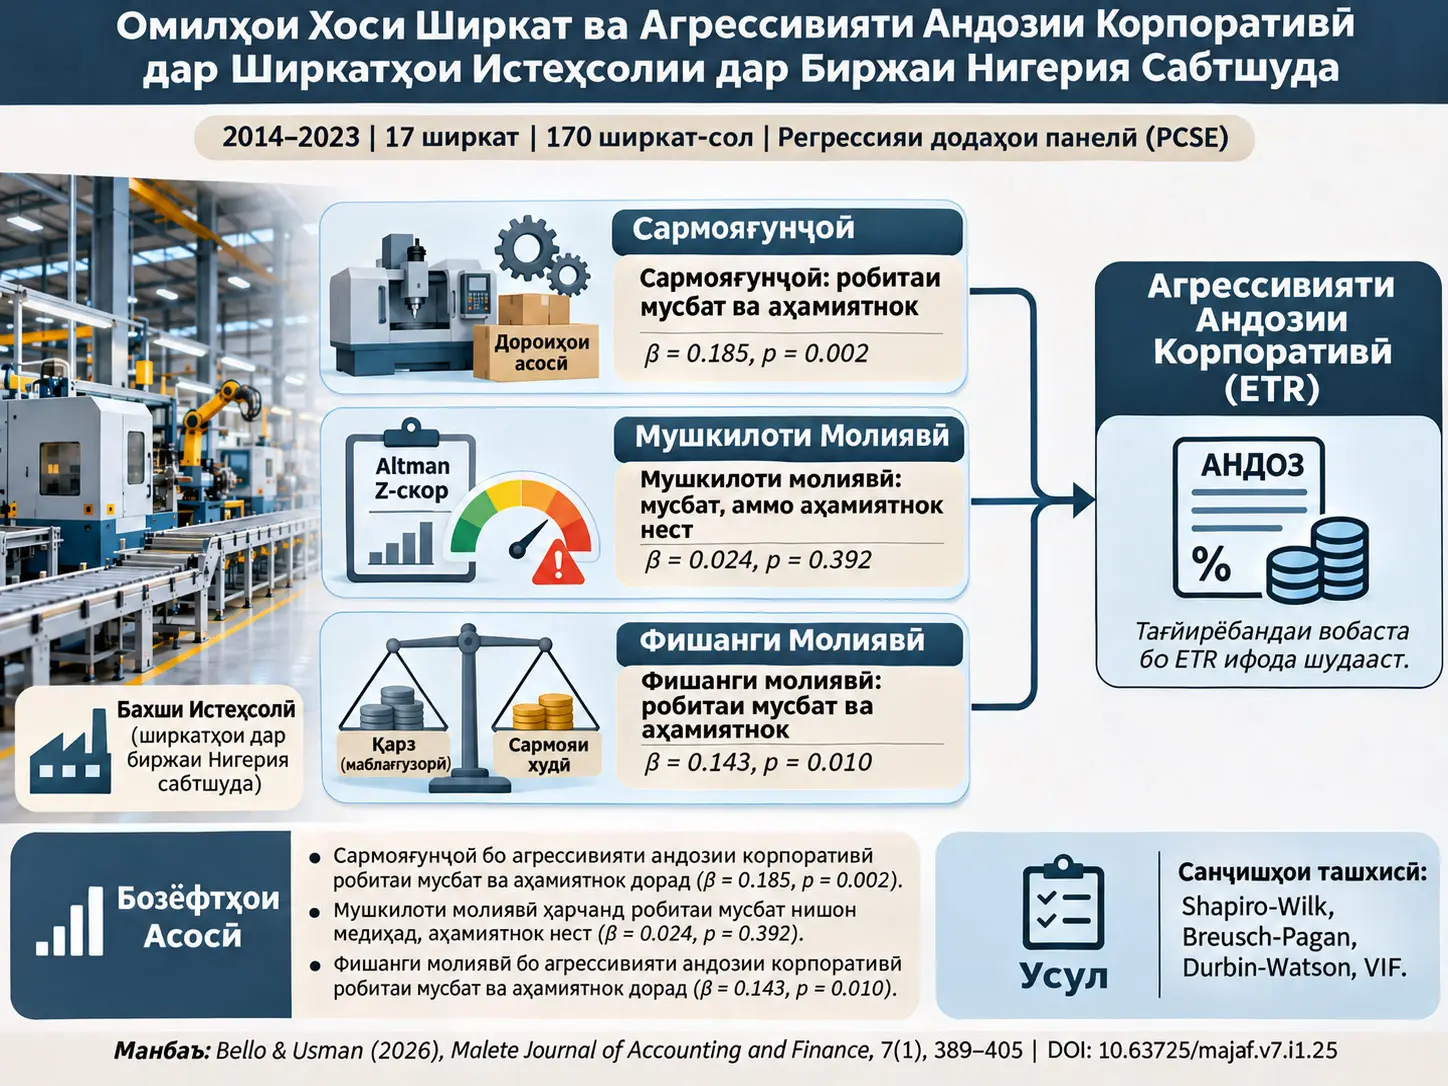
Агрессивияти андозии корпоративӣ (corporate tax aggressiveness), дар чаҳорчӯбаи консептуалии ин таҳқиқот ба амалияҳои идоракунӣ ишора мекунад, ки бо мақсади кам кардани уҳдадории андозии ширкат аз чандирии қонунгузории андоз ва қоидаҳои баҳисобгирӣ истифода мебаранд ва метавонанд ба ҳудуди банақшагирии муқаррарии андоз наздик шаванд. Таҳқиқот робитаи байни сармояғунҷоӣ, мушкилоти молиявӣ ва фишанги молиявӣ бо агрессивияти андозии корпоративиро дар ширкатҳои истеҳсолии дар биржаи Нигерия сабтшуда меомӯзад. Таҳқиқот тарҳи ex-post facto дорад; маълумоти дуюмдараҷа аз ҳисоботҳои солона ва ҳисоботи молиявии аудитшудаи давраи 2014–2023 истифода шуда, аз маҷмӯи 34 ширкат 17 ширкат бо меъёри дастрасии маълумот интихоб гардидаанд ва дар маҷмӯъ 170 мушоҳидаи ширкат-сол бо регрессияи маълумоти панелӣ таҳлил шудааст.
Тағйирёбандаи вобаста дар таҳқиқот Corporate Tax Aggressiveness (CTA) номида шуда, бо Effective Tax Rate (ETR; Меъёри самараноки андоз) ифода шудааст. Дар регрессияе, ки равиши Panel-Corrected Standard Errors (PCSE; Хатоҳои стандартии ислоҳшудаи панелӣ) истифода шудааст, барои сармояғунҷоӣ β = 0.185, t = 3.08 ва p = 0.002; барои мушкилоти молиявӣ β = 0.024, t = 0.86 ва p = 0.392; барои фишанги молиявӣ β = 0.143, t = 2.60 ва p = 0.010 гузориш шудааст. Мувофиқи сатҳи аҳаммиятнокии %5, ки таҳқиқот истифода мебарад, коэффисиентҳои сармояғунҷоӣ ва фишанги молиявӣ аз нигоҳи оморӣ аҳаммиятноканд, аммо коэффисиенти мушкилоти молиявӣ аҳаммиятнок нест.
Бо вуҷуди ин, ҳангоми шарҳи самти натиҷаҳо бояд як номувофиқии муҳими дохили манбаъ нигоҳ дошта шавад. Дар хулосаи таҳқиқот гуфта мешавад, ки афзоиши ETR аз ҷониби сармояғунҷоӣ маънои агрессивияти камтари андозро дорад, дар ҳоле ки дар баъзе қисмҳои натиҷаҳо ва муҳокима ҳамон коэффисиенти мусбат ҳамчун агрессивияти баландтари андоз шарҳ дода мешавад. Азбаски таҳқиқот тарзи ҳисоб кардани ETR-ро бо муодилаи равшан намедиҳад ва табдили самт байни CTA ва ETR-ро муайян намекунад, Verianla ин зиддиятро бо илова кардани фарзияи беруна ислоҳ намекунад. Натиҷаи асосие, ки боэътимод метавон гуфт, ин аст, ки дар модели манбаъ сармояғунҷоӣ ва фишанги молиявӣ бо тағйирёбандаи вобастаи истифодашуда робитаи мусбат ва аз нигоҳи оморӣ аҳаммиятнок нишон медиҳанд; мушкилоти молиявӣ бошад, робитаи аҳаммиятнок нишон намедиҳад.
Таҳқиқот таҷрибавӣ нест ва қарорҳои маблағгузорӣ ё сармоягузории ширкатҳо аз ҷониби муҳаққиқон тағйир дода нашудаанд. Аз ин рӯ, коэффисиентҳои регрессия робитаҳои дар маълумоти мушоҳидавии панелӣ мавҷудбударо нишон медиҳанд; онҳо ба маънои таҷрибавӣ исбот намекунанд, ки сармояғунҷоӣ ё фишанги молиявӣ худ ба худ сабаби агрессивияти андозӣ мешавад. Илова бар ин, натиҷаҳо ба 17 ширкати истеҳсолии Нигерия, ки бо меъёри дастрасии маълумот интихоб шуда ва дар биржа сабт шудаанд, ва ба давраи 2014–2023 дахл доранд.
Масъалаи асосии таҳқиқот
Нуқтаи оғози таҳқиқот фаҳмидани он аст, ки сохторҳои молиявӣ ва амалиётии ширкатҳо бо меъёрҳои самараноки андози пардохташаванда ва рафтори банақшагирии андоз чӣ гуна алоқаманданд. Ширкатҳои истеҳсолӣ, аз сабаби эҳтимоли баланди сармоягузорӣ ба воситаҳои асосӣ, истифодаи маблағгузории қарзӣ ва имкони баҳрабардорӣ аз ҳавасмандгардониҳои гуногуни сармоягузории асосӣ, барои омӯзиши ин масъала заминаи махсус фароҳам меоранд.
Дар муқаддимаи таҳқиқот оварда мешавад, ки таносуби андоз/ММД-и Нигерия тақрибан дар сатҳи %10–12 қарор дорад, миёнаи Африқои Ҷануби Саҳро аз %15 зиёд ва нишондиҳандаи OECD аз %30 зиёд аст. Барои ҳиссаи бахши истеҳсолӣ дар ММД тақрибан фосилаи %9–12 дода мешавад. Инҳо арзишҳои заминавие мебошанд, ки аз адабиёти таҳқиқот оварда шудаанд; онҳо маълумоти нави миллӣ нестанд, ки Verianla ҳамчун омори ҷорӣ аз нав тасдиқ карда бошад.
Дар муҳити институтсионалие, ки таҳқиқот баррасӣ мекунад, ҳавасмандгардониҳо ба монанди Pioneer Status Incentive (PSI), тарҳҳои сармоявӣ ва кредитҳои андозии сармоягузорӣ барои бахшҳои муайян муҳокима мешаванд. Саволи асосии таҳқиқот хуб ё бад будани худи ин ҳавасмандгардониҳо нест. Таҳқиқот ба он тамаркуз мекунад, ки сохтори дороиҳо, ҳолати мушкилоти молиявӣ ва сатҳи қарздории ширкатҳо бо натиҷаҳои марбут ба андоз чӣ гуна робита нишон медиҳанд.
Агрессивияти андозии корпоративӣ дар ин таҳқиқот чӣ гуна чен карда мешавад?
Таҳқиқот агрессивияти андозии корпоративиро ҳамчун як рафтори ягонаи бевосита мушоҳидашаванда чен намекунад; тағйирёбандаи вобастаро Corporate Tax Aggressiveness (CTA) номида, онро бо Effective Tax Rate (ETR), яъне меъёри самараноки андоз, ифода мекунад. Аммо азбаски манбаъ муодилаи равшани ҳисобро, ки сурат ва махраҷи ETR-ро нишон диҳад, намедиҳад, Verianla формулаи ETR-еро, ки дар таҳқиқот вуҷуд надорад, баъдан илова намекунад.
Ин фарқият муҳим аст. “Proxy”, яъне нишондиҳандаи намояндагӣ, худи мафҳуми абстрактие нест, ки бояд таҳқиқ шавад; он нишондиҳандаест, ки барои ченшаванда кардани он мафҳум дар таҳлили эмпирикӣ истифода мешавад. Дар ин ҷо мафҳуми абстрактӣ агрессивияти андозӣ ва нишондиҳандаи эмпирикӣ ченаки ETR мебошад, ки таҳқиқот онро ҳамин тавр меномад.
Дар баррасии адабиёти таҳқиқот меъёрҳои пасти самараноки андоз ҳамчун хусусияте тавсиф мешаванд, ки метавонанд бо мавқеъҳои агрессивитари андозӣ алоқаманд бошанд. Аз ин рӯ, тарзи табдил додани боло ё поён рафтани ETR ба самти “агрессивият” дар шарҳи натиҷаҳо аҳаммияти марказӣ дорад. Азбаски манбаъ ин табдилро бо қоидаи равшани рамзгузорӣ ё муодила собит намекунад, шарҳи иқтисодии коэффисиентҳои мусбати регрессия эҳтиёткориро талаб мекунад.
Омили хоси ширкат чӣ маъно дорад?
Омилҳои хоси ширкат, хусусиятҳои дохилии ширкат, аз қабили сохтори молиявии худи ширкат, таркиби дороиҳо, солимии молиявӣ ва интихоби маблағгузорӣ мебошанд. Дар модели эмпирикии таҳқиқот се омили асосӣ истифода шудааст: сармояғунҷоӣ, мушкилоти молиявӣ ва фишанги молиявӣ.
Сармояғунҷоӣ
Сармояғунҷоӣ мафҳумест, ки нишон медиҳад фаъолияти ширкат то чӣ андоза ба сармоягузорӣ ба воситаҳои асосӣ такя мекунад. Дар шарҳи консептуалии таҳқиқот махсусан ба таносуби воситаҳои асосӣ, ба монанди property, plant and equipment, ба дороиҳои умумӣ таваҷҷуҳ шудааст. Дар корхонаҳои сармояғунҷо хароҷоти истеҳлок ва татбиқи андозӣ вобаста ба сармоягузориҳои асосӣ ҳамчун омилҳое муҳокима мешаванд, ки метавонанд ба даромади андозбандишаванда ва бори самараноки андоз таъсир расонанд.
Аммо дар ченкунии тағйирёбанда дар таҳқиқот як номувофиқии муҳими дохилӣ мавҷуд аст. Бахши консептуалӣ сармояғунҷоиро ҳамчун таносуби воситаҳои асосӣ ба дороиҳои умумӣ муайян мекунад. Дар шарҳи модел низ ибораи “total fixed assets / total assets” мавҷуд аст. Дар муқобил, Ҷадвали ченкунии тағйирёбандаҳо барои сармояғунҷоӣ “Total Assets / Total Revenue” менависад. Манбаъ фарқи байни ин се ифодаро шарҳ намедиҳад. Аз ин рӯ, Verianla яке аз онҳоро хомӯшона интихоб карда, дигаронро нодида намегирад.
Мушкилоти молиявӣ
Мушкилоти молиявӣ ҳолатеро ифода мекунад, ки ширкат аз ҷиҳати гардиши пули нақд, уҳдадориҳои қарзӣ ва устувории молиявӣ заиф мешавад. Таҳқиқот мушкилоти молиявиро бо Altman Z-score чен мекунад. Z-score на ба як таносуби ягонаи баҳисобгирӣ, балки ба якчанд таносубе такя мекунад, ки пардохтпазирӣ, фоидаи ҷамъшуда, фоидаи амалиётӣ, сохтори сармоя ва истифодаи дороиҳоро ифода мекунанд.
Фишанги молиявӣ
Фишанги молиявӣ нишон медиҳад, ки ширкат фаъолияти худро то чӣ андоза ба ҷойи сармояи худӣ бо қарз маблағгузорӣ мекунад. Дар таҳқиқот фишанги молиявӣ бо таносуби қарзи умумӣ ба дороиҳои умумӣ чен карда мешавад. Робитаи назариявӣ дар он аст, ки бо сабаби таъсири андозии фоизи қарз маблағгузории қарзӣ метавонад ба даромади андозбандишаванда таъсир расонад.
Сохтори консептуалии таҳқиқот
Trade-Off Theory дар таҳқиқот чиро шарҳ медиҳад?
Асоси якуми назариявии таҳқиқот Trade-Off Theory мебошад. Дар ин равиш қабул мешавад, ки байни афзалиятҳои андозие, ки маблағгузории қарзӣ метавонад фароҳам оварад, ва хароҷоти мушкилоти молиявие, ки қарздории баланд метавонад ба вуҷуд орад, тавозун вуҷуд дорад. Таҳқиқот ин назарияро махсусан барои шарҳ додани робитаи эҳтимолии фишанги молиявӣ бо рафторҳои марбут ба андоз истифода мебарад.
Ҳангоми зиёд шудани ҳаҷми қарз, таъсирҳои андозӣ аз хароҷоти фоизӣ метавонанд ба даромади андозбандишавандаи ширкат таъсир расонанд. Аммо қарз ҳамзамон метавонад хавфи молиявӣ ва хароҷоти мушкилотро низ зиёд кунад. Аз ин рӯ, назария намегӯяд, ки “қарзи бештар ҳамеша беҳтар аст”; он арзёбии якҷояи манфиатҳо ва хароҷоти қарзро пешбинӣ мекунад.
Political Cost Theory дар таҳқиқот чиро шарҳ медиҳад?
Асоси дуюми назариявӣ Political Cost Theory мебошад. Ин назария пешниҳод мекунад, ки ширкатҳо метавонанд қарорҳои молиявӣ ва баҳисобгирии худро дар баробари хароҷоти сиёсие, ки аз афкори умум, танзимгарон ва давлат сар мезананд, ба таври стратегӣ танзим кунанд. Таҳқиқот ин чаҳорчӯбаро махсусан бо истифодаи ширкатҳои сармояғунҷо аз истеҳлок, тарҳҳои сармоявӣ ва ҳавасмандгардониҳои сармоягузорӣ мепайвандад.
Бахши чаҳорчӯбаи назариявии манбаъ асосан бар Trade-Off Theory ва Political Cost Theory сохта шудааст. Дар бахши муҳокима барои шарҳи баъзе натиҷаҳо Agency Theory низ истифода мешавад. Истифодаи Agency Theory дар муҳокима дар манбаъ вуҷуд дорад; аммо дар таърифи чаҳорчӯбаи асосии назариявӣ он ба андозаи ду назарияи аввал систематикӣ сохта нашудааст.
Altman Z-score дар ин таҳқиқот чиро чен мекунад?
Altman Z-score нишондиҳандаи таркибие мебошад, ки дар таҳқиқот тағйирёбандаи мушкилоти молиявиро ифода мекунад. Манбаъ сохтори Z-score-ро медиҳад, ки барои ширкатҳои истеҳсолии оммавӣ панҷ таносуби молиявиро якҷоя истифода мебарад ва арзишҳои баланди Z-ро ҳамчун хавфи пасттари мушкилоти молиявӣ, арзишҳои пасти Z-ро бошад ҳамчун хавфи баландтар гурӯҳбандӣ мекунад.
Дар таҳқиқоти манбаъ муодила ба шакли зерин чоп шудааст:
Эзоҳи муҳими манбаъ: Дар охири сатри муодила аломати дуюми “Z” мавҷуд аст. Таърифҳои тағйирёбанда дарҳол дар поёни манбаъ танҳо X1–X5-ро шарҳ медиҳанд ва ягон узви иловагии охирини Z-ро муайян намекунанд. Аз ин рӯ, Verianla ифодаи чопшударо хомӯшона тағйир намедиҳад; номувофиқии байни навишти дар манбаъ дидашуда ва шарҳҳои тағйирёбандаҳоро ошкоро нишон медиҳад.
| Тағйирёбанда | Таносуби дар манбаъ додашуда | Маънои дар манбаъ додашуда |
|---|---|---|
| X1 | Working Capital / Total Assets | Мавқеи пардохтпазирӣ |
| X2 | Retained Earnings / Total Assets | Устувории молиявӣ |
| X3 | EBIT / Total Assets | Самаранокии амалиётӣ ва қудрати даромаднокӣ |
| X4 | Market Value of Equity / Total Liabilities | Фишанги молиявӣ ва қобилияти пардохт |
| X5 | Sales / Total Assets | Суръати гардиши дороиҳо ва самаранокии амалиётӣ |
Гурӯҳбандии хавфе, ки дар манбаъ истифода шудааст, чунин аст:
- Z > 2.99: хавфи пасти мушкилоти молиявӣ; гурӯҳи ширкати солим.
- 1.81 ≤ Z ≤ 2.99: хавфи миёна; минтақаи хокистарӣ.
- Z < 1.81: хавфи баланди мушкилоти молиявӣ ё хавфи эҳтимолии муфлисшавӣ.
Ин ҳадҳо барои гурӯҳбандии мушкилоти молиявӣ мебошанд. Баланд шудани Z-score мустақиман маънои “агрессивияти андозӣ зиёд мешавад”-ро надорад. Робита бо андоз тавассути коэффисиенти регрессия ҷудогона санҷида мешавад.
Фарзияҳо
Таҳқиқот се фарзияи сифриро месанҷад:
- H₀1: Сармояғунҷоӣ ба агрессивияти андозии корпоративии ширкатҳои истеҳсолии дар биржаи Нигерия сабтшуда таъсири аҳаммиятнок надорад.
- H₀2: Мушкилоти молиявӣ ба агрессивияти андозии корпоративӣ таъсири аҳаммиятнок надорад.
- H₀3: Фишанги молиявӣ ба агрессивияти андозии корпоративӣ таъсири аҳаммиятнок надорад.
Сохтори модели таҳқиқот
Муҳаққиқон аввал модели ибтидоиро нишон медиҳанд, ки аз таҳқиқоти Monika ва Noviari (2021) мутобиқ кардаанд:
Сипас модели таҳқиқоти худро ба шакли зерин медиҳанд:
Мувофиқи таърифҳои манбаъ CTAit, агрессивияти андозии корпоративии ширкати i дар давраи t ва тағйирёбандаи вобастаест, ки бо ETR чен карда мешавад. CIit сармояғунҷоӣ, FDit мушкилоти молиявӣ, LEVit фишанги молиявӣ, α узви доимӣ ва εit узви хато мебошад.
γXit гарчанде дар муодила мавҷуд аст, манбаъ муайян намекунад, ки ин узв кадом тағйирёбандаи назоратӣ ё маҷмӯи тағйирёбандаҳоро ифода мекунад. Ҳамон сатри шарҳ аз коэффисиентҳои β1, β2, β3, β4 ва β5 ёд мекунад; аммо дар муодилаи асосии нишон додашуда барои CI, FD ва LEV танҳо β1–β3 ошкоро ҷой доранд. Аз ин рӯ, барои β4, β5 ва Xit таърифи тағйирёбандаи берун аз манбаъ сохта нашудааст.
Чаро коэффисиенти мусбати ETR бояд боэҳтиёт шарҳ дода шавад?
Коэффисиенти мусбати регрессия нишон медиҳад, ки дар модели сохтаи таҳқиқот байни тағйирёбандаи мустақили дахлдор ва тағйирёбандаи вобастае, ки бо ETR ифода шудааст, робитаи мусбат гузориш шудааст; аммо манбаъ дар бораи он ки ин тағйири мусбати ETR мустақиман “агрессивияти бештари андозӣ” аст ё “агрессивияти камтари андозӣ”, дар дохили худ як шарҳи ягона истифода намекунад. Аз ин рӯ, аломати коэффисиентро мустақиман ҳамчун самти агрессивияти андозӣ аз нав номгузорӣ кардан боэътимод нест.
Масалан, дар хулоса навишта шудааст, ки сармояғунҷоӣ ба ETR бо β = 0.185 ва p = 0.002 таъсири мусбат дорад ва ин дар ширкатҳои дорои сармояғунҷоии баландтар ба пасттар будани агрессивияти андозӣ ишора мекунад. Баръакс, дар шарҳи муфассали натиҷаҳо ҳамон арзиши β = 0.185 чунин маънидод мешавад, ки сармояғунҷоии баландтар бо фаъолияти бештари андозӣ-агрессивӣ алоқаманд аст.
Масъалаи монанд дар шарҳи фишанги молиявӣ низ дида мешавад. Бо вуҷуди он ки тағйирёбандаи вобастаи модел ҳамчун ETR муайян шудааст ва коэффисиенти фишанги молиявӣ +0.143 мебошад, муҳокима изҳор мекунад, ки фишанги баланди молиявӣ бо банақшагирии агрессивитари андоз алоқаманд аст. Азбаски манбаъ табдили ҷудогона ё рамзгузории баръаксро аз ETR ба холҳои агрессивият гузориш намекунад, ин занҷири шарҳро пурра бозсозӣ кардан имконнопазир аст.
| Мавзӯъ | Ифодаи аввале, ки дар манбаъ дида мешавад | Ифодаи дигаре, ки дар манбаъ дида мешавад | Равиши Verianla |
|---|---|---|---|
| Ченкунии сармояғунҷоӣ | Воситаҳои асосӣ / дороиҳои умумӣ | Дар ҷадвали тағйирёбандаҳо дороиҳои умумӣ / даромади умумӣ | Як ченак интихоб шуда, дигарон ҳазф нашуданд; номувофиқӣ ошкоро нигоҳ дошта шуд. |
| Ченкунии CTA | CTA бо ETR чен карда мешавад. | Барои ETR муодилаи равшани ҳисоб ё рамзгузории баръакс дода нашудааст. | Формулаи ETR берун аз манбаъ илова нашуд. |
| Коэффисиенти сармояғунҷоӣ | Дар хулоса: ETR баланд → шарҳи агрессивияти пасттар | Дар натиҷа/муҳокима: коэффисиенти мусбат → шарҳи агрессивияти баландтар | Самти омории коэффисиент аз шарҳи иқтисодӣ ҷудо карда шуд. |
| Модели регрессия | CI, FD ва LEV ошкоро муайян шудаанд. | γXit дар муодила ҳаст, аммо Xit муайян нашудааст. | Тағйирёбандаи назоратӣ сохта нашуд. |
| Шумораи коэффисиентҳо | Модели асосӣ β1–β3-ро истифода мебарад. | Шарҳ ифодаи β1–β5-ро дар бар мегирад. | Барои β4 ва β5 тағйирёбанда сохта нашуд. |
| Муодилаи Altman | Панҷ тағйирёбандаи X1–X5 муайян шудаанд. | Муодилаи чопшуда бо “+ 1.0X5Z” анҷом меёбад. | Аломати охирин хомӯшона ислоҳ нашуд. |
| VIF | Дар ҷадвал CI, FD ва LEV ҳастанд. | Дар шарҳ Deferred Tax Assets = 1.472 низ алоҳида зикр мешавад. | Арзише, ки дар ҷадвал нест, ҳамчун натиҷаи модели асосӣ пешниҳод нашуд. |
| Шарҳи тарҳи таҳқиқот | Ҳадафи асосӣ омӯзиши агрессивияти андозӣ аст. | Дар як ҷойи банди метод ибораи таъсир ба “profitability” омадааст. | Ҳадафи равшани таҳқиқот ва тағйирёбандаҳои модел асос гирифта шуданд; ифодаи номувофиқ қайд шуд. |
Метод ва натиҷаҳои таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот тарҳи ex-post facto-ро истифода мебарад. Дар ин тарҳ муҳаққиқ тағйирёбандаҳоеро, ба монанди сармояғунҷоӣ, сатҳи қарз ё мушкилоти молиявӣ, ба таври таҷрибавӣ тағйир намедиҳад; робитаҳои омории байни маълумоти ширкатҳоро, ки дар гузашта ба амал омадаанд, таҳлил мекунад.
Аз ин рӯ, ибораҳое ба монанди “effect”, “influence”, ки таҳқиқот истифода мебарад, бояд дар доираи истилоҳоти регрессия хонда шаванд. Азбаски тарҳ озмоиши тасодуфии назоратшаванда нест, худ ба худ сабабиятро исбот намекунад.
Маҷмӯи асосӣ ва интихоб
Маҷмӯи асосии таҳқиқот аз 34 ширкати истеҳсолӣ иборат аст, ки то соли 2023 дар Nigerian Exchange Group (NGX) сабт шудаанд. Манбаъ 21-тои онҳоро дар бахши Consumer Goods ва 13-тои онҳоро дар бахши Industrial Goods гурӯҳбандӣ мекунад.
Аз ин 34 ширкат 17-тояшон бо усули интихоби мақсаднок интихоб шудаанд. Мантиқи асосии интихоб он аст, ки маълумоти молиявии зарурӣ барои давраи таҳқиқот пурра дастрас бошад ва ширкат ба бахши истеҳсолӣ марбут бошад.
Давраи омӯзиш даҳ соли байни 2014–2023 аст. 17 ширкат ва давраи даҳсола аз нигоҳи рақамӣ бо 170 мушоҳидаи ширкат-сол-и гузоришшуда мувофиқ аст. Бо вуҷуди ин, дар таҳқиқоти манбаъ рӯйхати алоҳидае, ки номҳои 17 ширкати ба интихоб дохилшударо нишон диҳад, вуҷуд надорад.
Манбаъҳои маълумот
Дар таҳқиқот маълумоти дуюмдараҷа истифода шудааст. Маълумот аз ҳисоботҳои солонаи молиявӣ ва ҳисоботи молиявии ширкатҳо гирифта шудааст. Манбаъ сомонаҳои расмии ширкатҳо, манбаъҳои NGX ва дигар манбаъҳои боэътимоди иттилооти молиявиро дар қатори роҳҳои ба даст овардани маълумот нишон медиҳад.
Аммо таҳқиқот пайванди алоҳидаи дастрасии маълумотро, ки файли маълумоти истифодашуда, ҷадвали хоми сатҳи ширкат-сол ё рамзи таҳлилро нашр кунад, пешниҳод намекунад. Аз ин рӯ, танҳо аз матни ин мақола аз рӯи маълумоти сатри алоҳида мустақилона аз нав ҳисоб кардани натиҷаҳои гузоришшуда имконпазир нест.
Сохтори ченкунии тағйирёбандаҳо, ки дар манбаъ гузориш шудааст
| Тағйирёбанда | Навъ | Ихтисора | Ченаки дар манбаъ додашуда | Эзоҳи Verianla |
|---|---|---|---|---|
| Агрессивияти андозии корпоративӣ | Вобаста | CTA | ETR | Формулаи равшани ҳисобкунии ETR дода нашудааст. |
| Сармояғунҷоӣ | Мустақил | CI | Матн/модел: воситаҳои асосӣ / дороиҳои умумӣ; ҷадвали ченкунӣ: дороиҳои умумӣ / даромади умумӣ | Дар манбаъ номувофиқии дохилии ченкунӣ мавҷуд аст. |
| Мушкилоти молиявӣ | Мустақил | FD | Altman Z-score | Ҳадҳои хавф дар манбаъ алоҳида дода шудаанд. |
| Фишанги молиявӣ | Мустақил | LEV | Қарзи умумӣ / дороиҳои умумӣ | Шарҳҳои манбаъ дар ин ченкунӣ мувофиқанд. |
Омори тавсифӣ
| Тағйирёбанда | Миёна | Инҳирофи стандартӣ | Минимум | Максимум | Каҷӣ | Куртоз |
|---|---|---|---|---|---|---|
| Сармояғунҷоӣ | 0.8055 | 0.2891 | 0.0851 | 1.8993 | 0.317 | -0.937 |
| Мушкилоти молиявӣ | 3.3634 | 0.7130 | 1.069 | 4.419 | -0.544 | 0.398 |
| Фишанги молиявӣ | 0.3247 | 0.1915 | 0.0174 | 4.5035 | 4.391 | 21.673 |
| Агрессивияти андозии корпоративӣ / proxy-и ETR | 0.2971 | 0.4745 | -0.8629 | 5.1837 | 7.5147 | 77.9037 |
Барои сармояғунҷоӣ арзиши каҷии 0.317 нишон медиҳад, ки тақсимот каме ба тарафи рост каҷ аст, дар ҳоле ки арзиши куртози -0.937 мувофиқи шарҳи таҳқиқот тақсимоти нисбатан ҳамвортарро нишон медиҳад.
Миёнаи мушкилоти молиявӣ 3.3634 ва инҳирофи стандартӣ 0.7130 аст. Азбаски арзиши минималии Z 1.069 ва максималӣ 4.419 мебошад, дар интихоб мушоҳидаҳое ҳастанд, ки метавонанд ба зиёда аз як минтақаи хавфи Altman, ки манбаъ додааст, дохил шаванд. Аммо мақола алоҳида гузориш намекунад, ки чанд ширкат-сол ба кадом гурӯҳи хавфи Z дохил шудааст.
Каҷии тағйирёбандаи фишанги молиявӣ 4.391 ва куртози он 21.673 аст. Манбаъ инро ҳамчун каҷии қавии ба тарафи рост шарҳ медиҳад, ки ба мавҷудияти мушоҳидаҳои муҳими канорӣ ишора мекунад.
Дар тағйирёбандаи вобастае, ки бо ETR ифода шудааст, каҷӣ 7.5147 ва куртоз 77.9037 гузориш шудааст. Бо арзишҳои минималии -0.8629 ва максималии 5.1837 дида мешавад, ки ин тақсимот дорои арзишҳои канории хеле қавӣ мебошад. Манбаъ сабабҳои муҳосибии ин арзишҳоро аз рӯи ширкат ҷудо намекунад; аз ин рӯ, Verianla тахмин намекунад, ки мушоҳидаҳои манфӣ ё ETR-и аз 1 боло аз кадом ширкат ва рӯйдодҳои муҳосибӣ сар задаанд.
Санҷишҳои ташхисӣ
| Санҷиш | Омор | p-арзиш | Шарҳи манбаъ |
|---|---|---|---|
| Санҷиши нормалии Shapiro-Wilk | 0.945 | 0.055 | Дар сатҳи %5 фарзияи сифрии нормалӣ рад карда намешавад. |
| Санҷиши гетероскедастикии Breusch-Pagan | 18.375 | 0.000 | Қабул мешавад, ки гетероскедастикӣ мавҷуд аст. |
| Durbin-Watson | 1.923 | Гузориш нашудааст | Манбаъ бо такя ба фосилаи 1.5–2.5 шарҳ медиҳад, ки автокоррелятсияи муҳим вуҷуд надорад. |
Санҷиши Shapiro-Wilk, дар ин ҷо барои арзёбии мувофиқати бақияҳои регрессия ба тақсимоти нормалӣ истифода мешавад. Арзиши p = 0.055 каме аз ҳади α = 0.05, ки таҳқиқот истифода мекунад, баландтар аст. Аз ин рӯ, манбаъ фарзияи сифрии тақсимоти нормалиро рад намекунад. Ибораи “рад нашуд” маънои онро надорад, ки тақсимоти нормалӣ қатъиян исбот шудааст.
Санҷиши Breusch-Pagan, арзёбӣ мекунад, ки оё дисперсияи хатоҳо дар байни мушоҳидаҳо доимӣ аст ё не. Натиҷаи p = 0.000, ки дар манбаъ гузориш шудааст, ҳамчун далели қавӣ бар зидди фарзияи дисперсияи доимӣ шарҳ дода шуда, мавҷудияти гетероскедастикӣ қабул шудааст.
Омори Durbin-Watson 1.923 аст. Манбаъ фосилаи 1.5–2.5-ро ҳамчун минтақаи қобили қабул истифода бурда, изҳор мекунад, ки автокоррелятсияи муҳим мавҷуд нест. Ин шарҳ қоидаи қабули қарори худи таҳқиқот аст.
Санҷиши ҳамхаттии сершумор
| Тағйирёбанда | VIF |
|---|---|
| Сармояғунҷоӣ | 1.215 |
| Мушкилоти молиявӣ | 1.357 |
| Фишанги молиявӣ | 1.621 |
VIF, нишондиҳандаи ташхисие мебошад, ки арзёбӣ мекунад дисперсияи коэффисиент аз сабаби робитаи хаттии як тағйирёбандаи мустақил бо дигар тағйирёбандаҳои мустақил то чӣ андоза зиёд мешавад. Таҳқиқот VIF = 10-ро ҳамчун ҳади истинодӣ барои ҳамхаттии сершумори мушкилзо истифода мебарад. Се арзиши ҷадвал аз ин ҳад хеле пасттаранд ва манбаъ ба хулоса меояд, ки ҳамхаттии сершумор мушкили ҷиддӣ нест.
Аммо матни шарҳии пас аз ҷадвал инчунин аз арзиши “Deferred Tax Assets 1.472” ёд мекунад. Deferred Tax Assets на дар ҷадвали VIF, на дар ҷадвали асосии регрессия ва на дар модели ниҳоӣ ҳамчун тағйирёбандаи ҷудогона нишон дода шудааст. Аз ин рӯ, арзиши 1.472 аз ҷониби Verianla ҳамчун тағйирёбандаи асосии таҳлил ба ҷадвал илова нашудааст.
Чаро PCSE истифода шуд?
Panel-Corrected Standard Errors (PCSE) усулест, ки дар таҳқиқоти манбаъ барои арзёбии устувортари хатоҳои стандартии коэффисиентҳои регрессияи панелӣ нисбат ба гетероскедастикӣ ва масъалаҳои марбут ба сохтори хато дар маълумоти панелӣ истифода шудааст. Нишон додани гетероскедастикӣ аз ҷониби санҷиши Breusch-Pagan яке аз далелҳои асосие мебошад, ки муҳаққиқон барои истифодаи PCSE овардаанд.
Хатои стандартӣ ченаки номуайянӣ дар бораи он аст, ки арзёбии коэффисиент аз як интихоб то интихоби дигар то чӣ андоза метавонад тағйир ёбад. Азбаски t-омор ва p-арзиш ба хатои стандартии коэффисиент вобастаанд, моделсозии нодурусти дисперсияи хато метавонад ба санҷишҳои аҳаммиятнокӣ таъсир расонад. Нақши равиши PCSE дар ин ҷо “ислоҳ” кардани аломати коэффисиентҳо нест, балки баррасии сохтори хатои стандартиест, ки дар хулосабарории оморӣ истифода мешавад.
Манбаъ дар шарҳи PCSE масъалаҳои маълумоти панелиро ба монанди гетероскедастикӣ, автокоррелятсия ва вобастагии байнибуришӣ зикр мекунад. Бо вуҷуди ин, дар натиҷаҳои ташхисии гузоришшуда натиҷаҳои Breusch-Pagan ва Durbin-Watson дида мешаванд, вале барои вобастагии байнибуришӣ натиҷаи санҷиши ҷудогона дода нашудааст. Нармафзори истифодашуда, имконоти муфассали PCSE ва танзимоти техникии сохтори коррелятсияи панел-вақт низ гузориш нашудаанд.
Натиҷаҳои регрессияи PCSE
| Тағйирёбанда | Коэффисиент | Хатои стандартӣ | t-арзиш | p-арзиш | Ҳолати оморӣ дар сатҳи %5 |
|---|---|---|---|---|---|
| Сармояғунҷоӣ | 0.185 | 0.060 | 3.08 | 0.002 | Аҳаммиятнок |
| Мушкилоти молиявӣ | 0.024 | 0.028 | 0.86 | 0.392 | Аҳаммиятнок нест |
| Фишанги молиявӣ | 0.143 | 0.055 | 2.60 | 0.010 | Аҳаммиятнок |
Шумораи мушоҳидаҳо: 170.
Коэффисиенти β дар ин ҷо робитаи хаттии тахминии байни тағйирёбандаи мустақили дахлдор ва тағйирёбандаи вобастаи моделро ифода мекунад. Мусбат будани коэффисиент робитаи мусбатро дар миқёси модел нишон медиҳад; p-арзиш бошад барои арзёбии сатҳи далели оморӣ бар зидди фарзияи коэффисиенти сифрӣ истифода мешавад.
Камтар аз 0.05 будани p-арзиш маънои онро надорад, ки “фарзия бо эҳтимоли %95 дуруст аст”. Дар механизми қабули қарори таҳқиқот, вақте p < 0.05 аст, фарзияи сифрии дахлдор рад карда мешавад; вақте p > 0.05 аст, рад карда намешавад.
Натиҷаи сармояғунҷоӣ
Коэффисиенти сармояғунҷоӣ β = 0.185, хатои стандартии он 0.060, t-арзиш 3.08 ва p-арзиш 0.002 гузориш шудааст. p = 0.002 аз ҳади аҳаммиятнокии %5-и таҳқиқот поёнтар аст. Аз ин рӯ, H₀1 рад карда шудааст.
Ифодаи аз нигоҳи оморӣ боэътимод ин аст, ки сармояғунҷоӣ бо тағйирёбандаи вобастаи истифодашуда дар таҳқиқот робитаи мусбат ва аҳаммиятнок нишон медиҳад. Самти иқтисодии он ба шакли “агрессивияти андозӣ зиёд мешавад” ё “кам мешавад” бо сабаби номувофиқии шарҳи ETR дар манбаъ эҳтиёткории ҷудогона талаб мекунад.
Натиҷаи мушкилоти молиявӣ
Коэффисиенти мушкилоти молиявӣ β = 0.024, хатои стандартии он 0.028, t-арзиш 0.86 ва p-арзиш 0.392 дода шудааст. p = 0.392 аз 0.05 калонтар аст. Аз ин рӯ, H₀2 рад карда нашудааст.
Ин натиҷа маънои онро дорад, ки дар доираи модел ва интихоби баррасишуда барои тағйирёбандаи мушкилоти молиявӣ робитаи аз нигоҳи оморӣ аҳаммиятнок нишон дода нашудааст. Ибораи “аҳаммиятнок нест” маънои исботи қатъии сифр будани таъсирро надорад; он маъно дорад, ки дар доираи маълумот ва модели мавҷуда далели омории кофӣ барои рад кардани фарзияи коэффисиенти сифрӣ вуҷуд надорад.
Натиҷаи фишанги молиявӣ
Коэффисиенти фишанги молиявӣ β = 0.143, хатои стандартии он 0.055, t-арзиш 2.60 ва p-арзиш 0.010 гузориш шудааст. p = 0.010 аз ҳади аҳаммиятнокии %5-и таҳқиқот поёнтар аст ва H₀3 рад карда шудааст.
Муҳокимаи манбаъ сатҳи баланди қарзро бо таъсири андозии хароҷоти фоизӣ ва мантиқи сипари андозии маблағгузории қарзӣ мепайвандад. Бо вуҷуди ин, шарҳи мустақими коэффисиент ҳамчун “агрессивияти баландтари андозӣ” ба ҳамон мушкили шарҳи дохили манбаъ вобаста аст, зеро тағйирёбандаи вобаста ҳамчун ETR муайян шудааст ва самти ETR ошкоро рамзгузорӣ нашудааст.
Қарорҳои фарзияҳо
| Фарзия | Тағйирёбанда | p-арзиш | Қарори манбаъ |
|---|---|---|---|
| H₀1 | Сармояғунҷоӣ | 0.002 | Рад карда шуд |
| H₀2 | Мушкилоти молиявӣ | 0.392 | Рад карда нашуд |
| H₀3 | Фишанги молиявӣ | 0.010 | Рад карда шуд |
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар 17 ширкати истеҳсолии Нигерия, ки дар биржа сабт шудаанд ва дар давраи 2014–2023 баррасӣ шудаанд, гузориш шудааст, ки тағйирёбандаи сармояғунҷоӣ бо тағйирёбандаи вобастаи истифодашуда робитаи мусбат ва аз нигоҳи оморӣ аҳаммиятнок дорад.
- Барои фишанги молиявӣ низ коэффисиенти мусбат ва аз нигоҳи оморӣ аҳаммиятнок гузориш шудааст.
- Гарчанде барои мушкилоти молиявӣ коэффисиенти мусбат ёфт шудааст, робита дар сатҳи %5 аз нигоҳи оморӣ аҳаммиятнок нест.
- Санҷиши Breusch-Pagan нишон додааст, ки гетероскедастикӣ мавҷуд аст ва манбаъ истифодаи PCSE-ро бо ҳамин асоснок кардааст.
- Азбаски арзишҳои VIF дар ҷадвал аз ҳади истифодакардаи таҳқиқот поёнтаранд, манбаъ ба хулоса омадааст, ки мушкили ҷиддии ҳамхаттии сершумор вуҷуд надорад.
- Манбаъ муҳокима мекунад, ки татбиқи андозӣ вобаста ба сармоягузориҳои асосӣ ва маблағгузории қарзӣ метавонад барои мавқеъҳои андозии ширкатҳо муҳим бошад.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот ба маънои таҷрибавӣ исбот намекунад, ки сармояғунҷоӣ ё фишанги молиявӣ сабаби агрессивияти андозӣ мешаванд.
- Натиҷаҳоро ба ҳамаи ширкатҳои Нигерия, ширкатҳои дар биржа сабтнашуда ё кишварҳои дигар ба таври худкор умумӣ кардан мумкин нест.
- Аҳаммиятнок набудани коэффисиенти мушкилоти молиявӣ исбот намекунад, ки мушкилоти молиявӣ дар ҳеҷ шароит бо рафтори андозӣ алоқаманд шуда наметавонад.
- Азбаски таҳқиқот формулаи равшани ҳисобкунии ETR-ро намедиҳад, Verianla наметавонад формулаи муайяни хароҷоти андоз/фоидаро ҳамчун усули дақиқи татбиқшудаи таҳқиқот пешниҳод кунад.
- Азбаски манбаъ самти байни ETR ва агрессивиятро ба таври муттасил рамзгузорӣ намекунад, аз матни манбаъ бе мушкил хулосаи қатъӣ баровардан мумкин нест, ки коэффисиентҳои мусбат агрессивияти андозиро зиёд ё кам мекунанд.
- Натиҷаҳои регрессия ченаки мустақими саркашӣ аз андоз ё рафтори ғайриқонунӣ нестанд.
- Таҳқиқот дар сатҳи амалиёт далеле пешниҳод намекунад, ки ҳар як ширкат кадом амалиёти мушаххаси банақшагирии андозро анҷом додааст.
Тавсияҳои муҳаққиқон
Дар бахши хулосаи таҳқиқот тавсия дода мешавад, ки маъмурияти андози Нигерия дархостҳои ширкатҳои истеҳсолӣ барои тарҳҳои сармоявиро қавитар назорат ва санҷиш кунад. Таъкид мешавад, ки бояд назорат карда шавад, оё хароҷоти сармоявӣ ва тарҳҳои андозии вобаста ба онҳо барои дороиҳои мувофиқ ва дар доираи қоидаҳои амалкунанда истифода мешаванд ё не.
Бо сабаби натиҷаи марбут ба фишанги молиявӣ, инчунин тақвияти татбиқи қоидаҳои сармоягузории тунук ва тарҳпазирии фоизҳо тавсия мешавад. Ҳадаф маҳдуд кардани истифодаи аз ҳад зиёди қарз танҳо бо мақсади кам кардани андоз, бидуни монеъ шудан ба маблағгузории қонунии қарзӣ мебошад.
Барои роҳбарони ширкатҳо бошад, тавсия мешавад, ки дар қарорҳои сармоягузорӣ ва маблағгузорӣ байни самаранокии андоз ва мутобиқат ба талаботи танзимӣ тавозун барқарор карда шавад ва афзалиятҳои андозие, ки аз сармоягузориҳои асосӣ ва маблағгузории қарзӣ ба вуҷуд меоянд, ба таври шаффоф гузориш шаванд.
Маълумоти нопурра аз нигоҳи бозтавлидпазирӣ
Барои муҳаққиқе, ки мехоҳад таҳлили асосии таҳқиқотро мустақилона пурра бозтавлид кунад, баъзе ҷузъиёт гузориш нашудаанд. Ин камбудиҳо маънои нодуруст будани натиҷаҳоро надоранд; онҳо танҳо бозтавлидпазириро аз рӯи матни мақола маҳдуд мекунанд.
- Рӯйхати номҳои 17 ширкати интихобшуда дода нашудааст.
- Формулаи равшани математикии ҳисобкунии ETR дода нашудааст.
- Ченкунии сармояғунҷоӣ байни матн ва ҷадвали тағйирёбандаҳо номувофиқ аст.
- Узви назоратии Xit дар муодилаи регрессия муайян нашудааст.
- Барои β4 ва β5 гуфта нашудааст, ки кадом тағйирёбандаҳо дар назар дошта шудаанд.
- Нармафзор ва версияи истифодашуда дар таҳлил гузориш нашудааст.
- Имконоти муфассали коррелятсия ва панел барои татбиқи PCSE дода нашудаанд.
- Барои вобастагии байнибуришӣ натиҷаи санҷиши алоҳида нишон дода нашудааст.
- Дар ҷадвали регрессия R², R²-и ислоҳшуда ё ченакҳои монанди умумии мувофиқат мавҷуд нестанд.
- Барои коэффисиентҳо фосилаҳои эътимод гузориш нашудаанд.
- Ба таври равшан муайян нашудааст, ки эффектҳои собити ширкат ва вақт истифода шудаанд ё не.
- Барои маҷмӯи маълумоти хоми ширкат-сол ё рамзи таҳлил пайванди расмии анбори маълумот дода нашудааст.
Хондани натиҷа ба шакли бехатартарин
Моҳияти омории таҳқиқот ин аст, ки дар 170 мушоҳидаи ширкат-сол сармояғунҷоӣ ва фишанги молиявӣ бо тағйирёбандаи вобастаи CTA/ETR-и истифодашуда робитаи аҳаммиятнок, мушкилоти молиявӣ бошад робитаи беаҳаммият нишон медиҳад. Ин натиҷа мустақиман бо коэффисиент, хатои стандартӣ, t-омор ва p-арзишҳои ҷадвали худи таҳқиқот дастгирӣ мешавад.
Баръакс, шарҳи самтии пешрафтатар ба шакли “сармояғунҷоӣ агрессивияти андозиро зиёд мекунад” ё “сармояғунҷоӣ агрессивияти андозиро кам мекунад” бо ҳамон дараҷаи қатъият интиқол дода намешавад, зеро манбаъ самти байни ETR ва агрессивиятро дар бахшҳои гуногун ба тарзҳои гуногун баён мекунад. Аз нигоҳи вафодории илмӣ, равиши дуруст пинҳон кардани ин зиддият нест, балки нигоҳ доштани натиҷаи коэффисиент ҳамон тавре ки ҳаст ва намоён нигоҳ доштани ҳади шарҳ мебошад.
Эзоҳи манбаъ ва метод
Таҳқиқоти аслӣ: FIRM SPECIFIC FACTORS AND CORPORATE TAX AGGRESSIVENESS AMONG LISTED MANUFACTURING FIRMS IN NIGERIA
Муаллифон: Rasheed Adedayo Bello; Muhammed Kamaldeen Usman.
Тартиби муаллифон: Rasheed Adedayo Bello муаллифи аввал, Muhammed Kamaldeen Usman муаллифи дуюм аст.
Муассиса: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete, Nigeria.
Саҳми баробар: Дар манбаъ изҳорот дар бораи саҳми баробар/ҳаммуаллифи аввал гузориш нашудааст.
Corresponding author: Дар манбаъ суроғаҳои почтаи электронии ҳар ду муаллиф дода шудаанд; аммо аломати ҷудогонаи corresponding author ё таърифи равшани муаллифи масъул вуҷуд надорад. Аз ин рӯ, Verianla худсарона яке аз муаллифонро corresponding author эълон намекунад.
Маҷалла: Malete Journal of Accounting and Finance (MAJAF).
Воҳиди нашрии муассиса: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete.
Ҷилд / шумора: Volume 7, Number 1.
Саҳифаҳо: 389–405.
ISSN: 2735-9603.
DOI: 10.63725/majaf.v7.i1.25.
Санаи нашр: Сабти расмии онлайнии маҷалла санаи 25 Июн 2026-ро нишон медиҳад. Дар сарлавҳаи саҳифаи мақолаи манбаъ маълумоти June 2026 мавҷуд аст.
Навъи манбаъ: Мақолаи маҷаллаи эмпирикӣ, миқдорӣ ва ex-post facto бо маълумоти панелӣ.
Баррасии ҳамсолон: Malete Journal of Accounting and Finance дар сиёсати расмии нашри худ нишон медиҳад, ки double-blind peer review, яъне баррасии ҳамсолони дуҷониба кӯрро истифода мебарад.
Ҳолати preprint: Манбаи коркардшуда версияи нашршудаи маҷалла мебошад; ҳамчун preprint арзёбӣ нашудааст.
Иҷозатнома: Creative Commons Attribution 4.0 International (CC BY 4.0).
Пайванди расмии мақола: https://majaf.com.ng/index.php/majaf/article/view/407
Давраи таҳқиқот: 2014–2023.
Маҷмӯи асосӣ: То соли 2023 34 ширкати истеҳсолӣ дар NGX сабт шудаанд; манбаъ онҳоро ҳамчун 21 ширкати Consumer Goods ва 13 ширкати Industrial Goods гурӯҳбандӣ мекунад.
Интихоб: 17 ширкат, ки бо интихоби мақсаднок бар асоси дастрасии маълумот ва мувофиқати бахш интихоб шудаанд.
Шумораи мушоҳидаҳо: 170 ширкат-сол.
Навъи маълумот: Маълумоти дуюмдараҷаи молиявӣ.
Манбаъҳои маълумот: Ҳисоботи солонаи молиявӣ ва ҳисоботҳои ширкатҳо; сомонаҳои расмии ширкатҳо, Nigerian Exchange Group ва дигар манбаъҳое, ки таҳқиқот онҳоро “other reputable financial information sources” меномад.
Методи асосӣ: Регрессияи маълумоти панелӣ ва Panel-Corrected Standard Errors (PCSE).
Ҳади аҳаммиятнокии оморӣ: Манбаъ дар қарорҳои фарзияҳо сатҳи α = 0.05-ро истифода мебарад.
Санҷишҳои ташхисӣ: Санҷиши нормалии Shapiro-Wilk, санҷиши гетероскедастикии Breusch-Pagan, омори Durbin-Watson ва Variance Inflation Factor (VIF).
Маблағгузорӣ: Дар мақолаи манбаъ изҳороти ҷудогона дар бораи маблағгузорӣ гузориш нашудааст.
Бархӯрди манфиатҳо: Дар мақолаи манбаъ изҳороти ҷудогона дар бораи бархӯрди манфиатҳо гузориш нашудааст.
Дастрасии маълумот: Гарчанде манбаъҳои маълумот дар бахши метод шарҳ дода шудаанд, data availability statement-и ҷудогона ё пайванди маҷмӯи маълумоти хоми зеркашишаванда дода нашудааст.
Саҳми муаллифон / CRediT: Дар манбаъ изҳороти ҷудогонаи CRediT ё саҳми муаллифон гузориш нашудааст.
Ҳади асосии шарҳи методологӣ: Таҳқиқот тарҳи мушоҳидавии ex-post facto дорад; он далели сабабияти таҷрибавӣ нест. Интихоб бо 17 ширкати истеҳсолии Нигерия, ки дар биржа сабт шудаанд, маҳдуд аст. Набудани формулаи ETR, номувофиқӣ дар ченкунии сармояғунҷоӣ, узви муайяннашудаи γXit, номувофиқии аломати охирини муодилаи Altman ва фарқиятҳо дар шарҳи самтии коэффисиентҳои ETR бояд ҳангоми бозтавлиди натиҷаҳо ва шарҳи иқтисодӣ ба назар гирифта шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд