


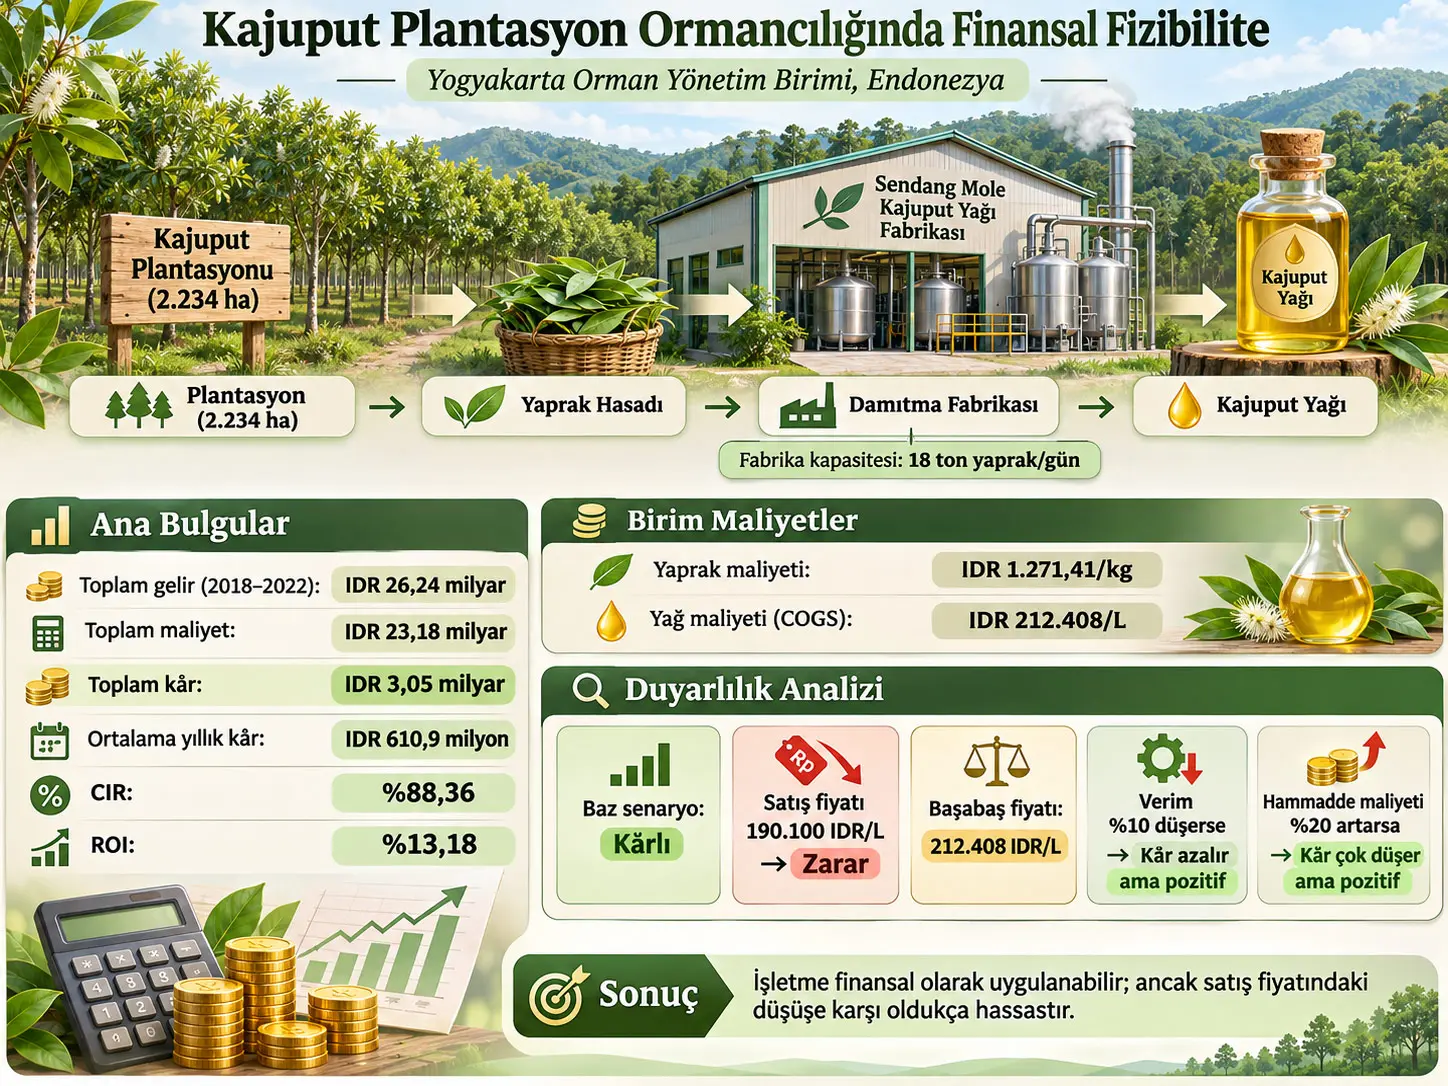
Finansal fizibilite analizi, bir işletmenin elde ettiği gelirlerin üretim ve yatırım maliyetlerini karşılayıp karşılamadığını ve işletmenin belirli maliyet, fiyat ve üretim koşullarında ekonomik olarak sürdürülebilir olup olmadığını değerlendiren bir analiz yaklaşımıdır. Bu çalışma, Endonezya'daki Yogyakarta Forest Management Unit (FMU; Orman Yönetim Birimi) tarafından yönetilen kajuput plantasyonu ile Sendang Mole Kajuput Yağı Fabrikasının maliyet yapısını, kârlılığını ve olumsuz piyasa/üretim koşullarına duyarlılığını incelemektedir. Araştırmada saha görüşmeleri ve gözlemleri ile kurumsal finansal kayıtlar kullanılmış; işletmenin 2018–2022 dönemi mali verileri üzerinden kâr, Cost-to-Income Ratio (CIR), Return on Investment (ROI) ve duyarlılık analizi hesaplanmıştır.
Kaynak beş yıllık kajuput yağı üretimi için toplam maliyeti yaklaşık IDR 23,182 milyar, toplam geliri IDR 26,237 milyar, raporlanan toplam kârı IDR 3,054 milyar ve ortalama yıllık kârı IDR 610.863.515 olarak vermektedir. CIR %88,36, ROI ise %13,18 olarak hesaplanmıştır. Kaynağın kullandığı karar kurallarına göre CIR'nin %100'ün altında ve ROI'nin sıfırın üzerinde olması işletmenin incelenen finansal koşullarda uygulanabilir ve kârlı olduğunu göstermektedir.
Duyarlılık analizi daha önemli bir sınırı ortaya koymaktadır: işletme özellikle yağ satış fiyatındaki düşüşe karşı hassastır. Kaynakta 2018'de gözlenen en düşük satış fiyatı olan IDR 190.100/L kullanıldığında senaryo kârı -IDR 2.434.691.827'ye düşmekte ve işletme finansal olarak uygulanamaz hale gelmektedir. Satış fiyatı IDR 212.408/L olduğunda gelir ve maliyet eşitlenmekte ve kâr sıfır olduğu için başabaş noktası oluşmaktadır. Buna karşılık yağ veriminde %10 düşüş senaryosunda IDR 430.646.223, hammadde maliyetinde %20 artış senaryosunda ise IDR 84.800.699 pozitif kâr raporlanmıştır.
Bu sonuçlar finansal fizibiliteyi göstermektedir; çevresel ve sosyal sürdürülebilirliğin tamamının kanıtlandığı anlamına gelmez. Çalışmanın kendisi de uzun dönem sürdürülebilirlik değerlendirmesinde finansal sonuçların çevresel ve sosyal boyutlarla birlikte ele alınması gerektiğini belirtmektedir. Ayrıca kaynak içindeki bazı maliyet tablolarında küçük ve büyük sayısal farklılıklar bulunduğundan, aşağıdaki açıklamalarda hangi sayının hangi tablodan geldiği açıkça ayrılmıştır.
Kajuput nedir ve çalışmada hangi işletme incelenmektedir?
Kaynak, kajuput yağını kajuput ağacının yaprak ve ince dallarının damıtılmasıyla elde edilen bir uçucu yağ olarak ele almaktadır. Giriş bölümünde bitki Melaleuca leucadendron adıyla verilmektedir. Kaynak ayrıca yağın temel bileşenlerinden biri olarak 1,8-sineolü (C10H18O) belirtmekte ve Endonezya'nın SNI 3954:2014 standardında en yüksek kalite kategorisi için %55–60 1,8-sineol içeriğinin gerekli olduğunu aktarmaktadır.
Araştırmanın işletme sistemi iki bağlantılı bölümden oluşmaktadır: Yogyakarta FMU tarafından yönetilen kajuput plantasyonu ve aynı hammaddenin işlendiği Sendang Mole Kajuput Yağı Fabrikası. Plantasyonun yüzölçümü 2.234 ha olarak verilmiş ve işletme Playen, Paliyan, Panggang ve Karangmojo olmak üzere dört yönetim bölümüne ayrılmıştır. Kaynağa göre plantasyondaki yapraklar ağaçlar yaklaşık üç yaşına ulaştığında hasat edilebilmekte, yaklaşık 40 yaşındaki plantasyonlar ise verimliliği korumak amacıyla kademeli olarak gençleştirilmektedir.
Sendang Mole fabrikasının yaprak işleme kapasitesi kaynakta 18 ton/gün olarak bildirilmektedir. Çalışmanın girişinde ayrıca 2021 için ortalama yıllık yağ üretiminin 42.310 L ve buna karşılık gelen değerin IDR 10.154.400.000 olduğu kurumsal kaynaklardan aktarılmaktadır. Bu giriş verileri araştırmanın 2018–2022 mali analiz tablosundaki üretim serisiyle aynı veri tablosu değildir ve birbirlerinin yerine kullanılmamalıdır.
Kaynak Şekil 1'in bilimsel rolü
Kaynak makaledeki Şekil 1, Yogyakarta bölgesindeki Sendang Mole Kajuput Yağı Fabrikası ile dört plantasyon yönetim bölümünün coğrafi konumlarını gösteren bir haritadır. Makale metni bu dört bölümün adını verir ancak şeklin bütün coğrafi sınır koordinatlarını sayısal olarak raporlamaz. Bu nedenle aşağıdaki Verianla şekli kaynak haritanın geometrisini taklit etmez; yalnız kaynakta kesin olarak bildirilen üretim ve yönetim ilişkisini gösterir.
Araştırma boşluğu nedir?
Kaynak, kajuput sektöründeki önceki çalışmaların önemli bölümünün bitki yetiştirme, arazi uygunluğu, plantasyon verimliliği, biyokütle, yağ konsantrasyonu ve damıtma gibi teknik konulara odaklandığını; işletmenin kapsamlı finansal performansının ise daha sınırlı incelendiğini belirtmektedir. Finansal fizibilite çalışmalarında yaygın olarak Net Present Value (NPV), Internal Rate of Return (IRR) ve Benefit-Cost Ratio (BCR) gibi yatırım göstergelerinin kullanıldığı, ancak bunların günlük/operasyonel maliyet etkinliğini göstermek açısından tek başına yeterli olmayabileceği savunulmaktadır.
Çalışmanın katkısı üç noktada tanımlanmaktadır: kajuput yağı işletmesinde operasyonel maliyet etkinliğini değerlendirmek için CIR'nin kullanılması, tek dönem yerine çok yıllı finansal verinin değerlendirilmesi ve temel piyasa/üretim değişkenleri için duyarlılık analizinin eklenmesi.
Çalışmanın iki farklı maliyet ufku neden önemlidir?
Araştırmada iki ayrı zaman ölçeği vardır. Plantasyon/yaprak üretimi için maliyetler yaklaşık 40 yıllık üretim döngüsü üzerinden hesaplanmaktadır. Buna karşılık kajuput yağı fabrikasının finansal performansı için çalışma 2018–2022 arasındaki beş yıllık dönem üzerinden hesaplama yapmaktadır. Bu iki zaman ufku birbirine karıştırılmamalıdır.
Plantasyon hesabı yaprak hammaddesinin kilogram başına maliyetini üretir. Fabrika hesabı ise bu yaprakların damıtılarak yağa dönüştürülmesi sırasında oluşan sabit ve değişken maliyetleri, litre başına yağ maliyetini, satış gelirini, kârı, CIR ve ROI'yi hesaplar.
COGS Bu Çalışmada Neyi İfade Ediyor?
Cost of Goods Sold (COGS), bu çalışmada üretilen birim ürün başına düşen maliyeti ifade eder. Araştırma iki ayrı COGS hesaplamaktadır: plantasyondan elde edilen kajuput yaprağı için IDR/kg cinsinden COGS ve fabrikada üretilen kajuput yağı için IDR/L cinsinden COGS. İki değer aynı kavram ailesine ait olsa da farklı üretim aşamalarını ve farklı birimleri temsil eder.
Denklem 1 — Yaprak üretiminin toplam maliyeti
TC, kajuput yaprağı üretiminin toplam maliyetidir ve birimi IDR'dir. FIC sabit yatırım maliyetlerini, DIC doğrudan yatırım maliyetlerini, RIC ise rutin yatırım maliyetlerini gösterir.
Matematiksel olarak denklem üç maliyet grubunun toplamıdır. Fiziksel/ekonomik anlamı, plantasyonun tüm üretim döngüsünde yalnız başlangıç yatırımlarının değil, dikim, bakım, hasat, taşıma, personel, idare ve altyapı gibi maliyetlerin birlikte değerlendirilmesidir.
Denklem 2 — Kajuput yaprağının birim maliyeti
Q, 40 yıllık üretim döngüsündeki toplam kajuput yaprağı üretimini kilogram olarak gösterir. Sonuç IDR/kg cinsindedir. Kaynak toplam yaprak üretimini 93.647.000 kg ve yaprak COGS değerini IDR 1.271,41/kg olarak raporlamaktadır.
Ancak bu sonuç kaynak içi maliyet tablosundaki önemli tutarsızlığa bağlıdır. Tablo 5 rutin yatırım maliyetlerini IDR 32.862.610.480 olarak verirken Tablo 6 IDR 36.200.717.480 kullanmaktadır. Kaynağın raporladığı IDR 119.064.188.870 toplam maliyet ve IDR 1.271,41/kg COGS değeri Tablo 6'daki IDR 36.200.717.480 değerine dayanmaktadır. Verianla bu iki kaynaktan birini sessizce düzeltmemektedir.
Denklem 3 — Fabrikadaki toplam yağ üretim maliyeti
TC0, beş yıllık kajuput yağı üretiminin toplam maliyetidir. FC sabit maliyetleri, VC değişken maliyetleri ifade eder. Kaynak, fabrikanın 2018–2022 dönemi için toplam maliyetini yaklaşık IDR 23,182 milyar olarak raporlamaktadır.
Denklem 4 — Kajuput yağının litre başına maliyeti
Kaynak denklem satırını şu biçimde vermektedir:
Denklemin altındaki açıklamada ise yağ COGS değişkeni COGS0 olarak tanımlanmaktadır. Bu nedenle kaynak içinde sembol kullanımında küçük bir tutarsızlık vardır. Q0 toplam kajuput yağı üretimini litre olarak ifade eder. Çalışma 2018–2022 için toplam 109.141 L üretim ve IDR 212.408/L yağ COGS değeri raporlamaktadır.
Denklem 5 — Satış geliri
TR toplam satış geliridir ve IDR cinsindedir. Q0 satılan/üretilen yağ miktarını litre, P0 ise litre başına en yüksek kabul edilen açık artırma fiyatını IDR/L olarak ifade eder.
Çalışmada kajuput yağı açık artırma sistemiyle satılmaktadır. Bu nedenle yıllık gelir, üretim hacmi kadar kabul edilen satış fiyatına da doğrudan bağlıdır.
CIR ve ROI Ne Anlama Geliyor?
Cost-to-Income Ratio (CIR), toplam maliyetin toplam gelire oranını; Return on Investment (ROI) ise kârın kullanılan maliyet/sermayeye göre yüzdesel büyüklüğünü gösterir. Kaynağın karar sisteminde düşük CIR daha yüksek maliyet etkinliğine işaret eder; CIR %100'ün altındaysa gelir maliyeti aşar. ROI'nin sıfırdan büyük olması ise işletmenin pozitif getiri ürettiği şeklinde yorumlanır.
Denklem 6 — Kâr
π kârı, TR toplam geliri ve TC toplam maliyeti ifade eder; üçü de IDR cinsindedir. Kaynağın karar kuralına göre π > 0 olduğunda işletme kârlı, π ≤ 0 olduğunda ise kârlı değildir.
Denklem 7 — Cost-to-Income Ratio
CIR boyutsuz bir yüzde oranıdır; çünkü pay ve payda aynı para birimindedir. Kaynağın yorumuna göre:
- CIR < %100: gelir toplam maliyetten daha yüksektir ve işletme finansal olarak uygulanabilir kabul edilir.
- CIR = %100: gelir ve maliyet eşittir; başabaş noktasıdır.
- CIR > %100: maliyet gelirden daha yüksektir; işletme finansal olarak uygulanabilir değildir.
Çalışmada hesaplanan CIR %88,36'dır. Bu değer her IDR 100 gelir içinde yaklaşık IDR 88,36'lık maliyet bulunduğu matematiksel ilişkisini ifade eder. Kaynak bu nedenle işletmenin kârlı fakat maliyet marjı açısından görece sıkışık olduğunu vurgulamaktadır.
Denklem 8 — Return on Investment
Bu denklemde paydaki TR − TC, Denklem 6'daki kârdır. Böylece ROI, kârın toplam maliyete oranını yüzdeye dönüştürmektedir. Kaynağın raporladığı ROI %13,18'dir.
Kaynak ROI > 0 olduğunda yatırımı kârlı kabul etmektedir. Ancak %13,18 değerinin gelecekte de aynı kalacağı sonucuna varılamaz; çalışma kendi duyarlılık analizinde satış fiyatı, verim ve girdi maliyetlerindeki değişimlerin kârı güçlü biçimde değiştirebildiğini göstermektedir.
%6,16 iskonto oranı nasıl oluşturulmuştur?
Çalışma 2018–2022 finansal fizibilite analizinde %6,16 iskonto oranı kullandığını belirtmektedir. Kaynağa göre önce 2013–2022 döneminin her yılı için kredi faiz oranından enflasyon oranı çıkarılarak yıllık reel faiz oranı elde edilmiş, ardından bu reel oranların ortalaması alınmıştır.
Ancak makale 2013–2022 yıllarına ait kredi faizi, enflasyon ve hesaplanan reel faiz değerlerini tablo halinde vermemekte; iskonto edilmiş yıllık nakit akışının her yıl nasıl hesaplandığını gösteren ayrı bir denklem veya tablo da sunmamaktadır. Bu nedenle %6,16 oranının nihai değeri kaynakta bildirilmiş olsa da, bu oranın ara hesaplamasını yalnız makaleden bağımsız olarak yeniden üretmek mümkün değildir.
Çalışmanın Yöntemi ve Bulguları
Araştırma yeri ve zamanı
Araştırmanın saha çalışması Yogyakarta FMU tarafından yönetilen kajuput plantasyonu ve Sendang Mole Kajuput Yağı Fabrikasında Mart–Mayıs 2023 döneminde yürütülmüştür. Finansal performans ve fabrika üretim analizi ise 2018–2022 döneminin kurumsal kayıtlarına dayanmaktadır.
Birincil ve ikincil veri kaynakları
| Veri türü | İçerik | Kaynak | Yöntem |
|---|---|---|---|
| Fabrika profili | Organizasyonel ve operasyonel özellikler | PMKP yönetimi | Görüşme |
| Üretim süreci | İşleme aşamaları ve operasyon akışı | PMKP personeli | Gözlem ve görüşme |
| Üretim kapasitesi | Yaprak ve yağ çıktı hacmi | Fabrika üretkenlik raporları | Görüşme |
| Maliyet yapısı | Operasyon ve üretim maliyetleri | PMKP yönetimi | Görüşme |
| Fiyatlandırma stratejisi | Satış fiyatı ve piyasa dağıtımı | PMKP yönetimi | Görüşme |
| Veri türü | İçerik | Kaynak |
|---|---|---|
| Plantasyon verisi | Alan, üretim döngüsü ve üretkenlik | Yogyakarta FMU raporları |
| Yatırım verisi | Sermaye ve sabit maliyetler | PMKP finansal kayıtları |
| Üretim verisi | 2018–2022 çıktı verileri | PMKP raporları |
| Gelir verisi | Satış ve gelir kayıtları | PMKP finansal kayıtları |
| Maliyet verisi | Tarihsel operasyonel maliyetler | PMKP finansal raporları |
| Rendemen/verim verisi | Yağ ekstraksiyon verimliliği | PMKP raporları |
| Destekleyici literatür | Teorik ve ampirik kaynaklar | Bilimsel yayınlar |
40 yıllık plantasyon sabit yatırım maliyetleri
| Maliyet kalemi | Birim maliyet (IDR/kez) | Uygulama yılları | Tekrar | Döngü toplamı (IDR) |
|---|---|---|---|---|
| Toplam | 11.943.876.390 | |||
| Bina yatırımı | 1.563.659.634 | 0, 20 | 2 | 3.127.319.267 |
| Yol ve köprü yapımı | 3.586.185.922 | 0, 20 | 2 | 7.172.371.843 |
| Kurulum ve ağ | 19.773.448 | 0, 10, 20, 30 | 4 | 79.093.792 |
| Araç tedariki | 92.735.012 | 0, 10, 20, 30 | 4 | 370.940.048 |
| Genel ofis ekipmanı | 149.268.930 | 0, 5, 10, 15, 20, 25, 30, 35 | 8 | 1.194.151.440 |
Bu maliyet grubunun en büyük bileşeni IDR 7.172.371.843 ile yol ve köprü yapımıdır.
40 yıllık doğrudan yatırım maliyetleri
| Maliyet kalemi | Birim maliyet (IDR/kez) | Yıl | Tekrar | Döngü toplamı (IDR) |
|---|---|---|---|---|
| Toplam | 70.919.595.000 | |||
| Arazi hazırlığı | 13.448.680.000 | 0 | 1 | 13.448.680.000 |
| Dikim | 10.598.096.000 | 1 | 1 | 10.598.096.000 |
| Bakım I | 4.655.656.000 | 2 | 1 | 4.655.656.000 |
| Bakım II | 2.417.188.000 | 3 | 1 | 2.417.188.000 |
| Yaprak hasadı | 683.370.000 | 4–40 | 37 | 25.284.690.000 |
| Yaprak taşınması | 392.305.000 | 4–40 | 37 | 14.515.285.000 |
En büyük doğrudan yatırım bileşeni IDR 25.284.690.000 ile 37 kez gerçekleştirilen yaprak hasadıdır; onu IDR 14.515.285.000 ile yaprak taşımacılığı izlemektedir.
40 yıllık rutin yatırım maliyetleri ve kaynak içi tutarsızlık
| Maliyet kalemi | Yıllık/birim maliyet (IDR) | Sıklık | Döngü toplamı (IDR) |
|---|---|---|---|
| Tablo 5'te raporlanan toplam | 32.862.610.480 | ||
| Çalışan ücretleri | 724.275.695 | Yıllık × 40 | 28.971.027.800 |
| Ofis idari hizmetleri | 31.098.553 | Yıllık × 40 | 1.243.942.120 |
| Tesis ve altyapı bakımı | 40.731.839 | Yıllık × 40 | 1.629.273.560 |
| Orman ve arazi rehabilitasyonu | 21.708.493 | Yıllık × 40 | 868.339.720 |
| Orman kaynağı koruma ve muhafaza | 3.750.682 | Yıllık × 40 | 150.027.280 |
Burada kaynak içi önemli bir fark vardır. Tablo 5 ve onu takip eden metin toplam rutin yatırım maliyetini IDR 32.862.610.480 olarak vermektedir. Ancak sonraki Tablo 6 aynı maliyet grubunu IDR 36.200.717.480 olarak kullanmaktadır. Kaynağın raporladığı IDR 119.064.188.870 genel toplam ve IDR 1.271,41/kg yaprak COGS değeri ikinci sayıya dayanmaktadır.
| Maliyet türü | Kaynak Tablo 6 değeri (IDR) |
|---|---|
| Toplam maliyet | 119.064.188.870 |
| Sabit yatırım | 11.943.876.390 |
| Doğrudan yatırım | 70.919.595.000 |
| Rutin yatırım | 36.200.717.480 |
| Toplam yaprak üretimi | 93.647.000 kg |
| Kaynakta raporlanan yaprak COGS | IDR 1.271,41/kg |
Bu tutarsızlığın kaynağı makalede açıklanmadığından Verianla herhangi bir ek maliyet kalemi varsaymamaktadır.
Fabrikanın beş yıllık sabit maliyetleri
| Maliyet kalemi | Toplam yatırım (IDR) | Ömür (yıl) | Yıllık amortisman (IDR) | 5 yıllık değer (IDR) |
|---|---|---|---|---|
| Toplam | 960.613.442 | 4.803.067.210 | ||
| Fabrika binası | 2.958.764.750 | 20 | 147.938.238 | 739.691.190 |
| Kajuput yağı işleme makinesi | 8.664.971.862 | 35 | 247.570.625 | 1.237.853.125 |
| Fabrika ekipmanı | 482.254.000 | 10 | 48.225.400 | 241.127.000 |
| KKD ve destek araçları | 38.234.900 | 5 | 7.646.980 | 38.234.900 |
| Fabrika envanteri | 58.367.000 | 5 | 11.673.400 | 58.367.000 |
| İdari maliyetler | 29.442.000 | 1 | 29.442.000 | 147.210.000 |
| Çalışan ücretleri | 348.796.800 | 1 | 348.796.800 | 1.743.984.000 |
| Bakım maliyetleri | 119.320.000 | 1 | 119.320.000 | 596.600.000 |
Fabrikanın beş yıllık değişken maliyetleri
| Maliyet kalemi | 5 yıllık toplam (IDR) |
|---|---|
| Toplam değişken maliyet | 18.379.328.712 |
| Kajuput yaprağı tedariki | 14.847.584.370 |
| Briket üretimi | 326.984.000 |
| Pişirme | 1.459.750.000 |
| Ateşleme | 1.167.800.000 |
| Fabrika yakıtı | 157.524.542 |
| Yağlayıcı | 3.281.518 |
| Katyon reçinesi ve tuz | 169.798.120 |
| Vazelin | 31.682.414 |
| Ölçüm maliyetleri | 27.285.250 |
| Kajuput yağı taşıması | 87.312.800 |
| İşçi fazla mesaisi | 67.627.298 |
| Elektrik | 32.698.400 |
Değişken maliyetlerde en büyük kalem IDR 14.847.584.370 ile kajuput yaprağı tedarikidir. Bu yapı, fabrikanın kârlılığının plantasyon tarafındaki hammadde maliyetinden güçlü biçimde etkilenebileceğini açıklamaktadır.
Beş yıllık kajuput yağı üretim maliyeti
| Kalem | Kaynak değeri |
|---|---|
| Toplam maliyet | IDR 23.182.395.923 |
| Sabit maliyetler | IDR 4.803.067.211 |
| Değişken maliyetler | IDR 18.379.328.712 |
| Toplam yağ üretimi | 109.141 L |
| Yağ COGS | IDR 212.408/L |
Tablo 7 sabit maliyet toplamını IDR 4.803.067.210 verirken Tablo 9 IDR 4.803.067.211 kullanmaktadır. Aradaki 1 IDR fark kaynakta açıklanmamıştır. Bu fark sonuçların genel ekonomik yorumunu değiştirecek büyüklükte değildir; ancak bibliyografik/sayısal sadakat gereği görünür tutulmuştur.
2018–2022 üretim, fiyat ve gelir verileri
| Yıl | Üretim (L) | Satış fiyatı (IDR/L) | Toplam gelir (IDR) |
|---|---|---|---|
| Toplam | 109.141 | — | 26.236.713.500 |
| Yıllık ortalama gelir | — | — | 5.247.342.700 |
| 2018 | 22.692 | 190.100 | 4.313.749.200 |
| 2019 | 22.821 | 224.300 | 5.118.750.300 |
| 2020 | 21.148 | 258.500 | 5.466.758.000 |
| 2021 | 22.245 | 270.700 | 6.021.721.500 |
| 2022 | 20.235 | 262.700 | 5.315.734.500 |
Tablodaki önemli gözlem, üretim hacmi ile gelirin aynı sırayı izlememesidir. 2021'de üretim 2018 ve 2019'dan daha düşük olmasına rağmen litre fiyatı IDR 270.700 ile beş yıllık serinin en yüksek değerine ulaşmış ve gelir de IDR 6.021.721.500 ile en yüksek yıllık düzeye çıkmıştır. Kaynak bu durumu satış fiyatının gelir üzerindeki güçlü rolünün göstergesi olarak yorumlamaktadır.
Ana finansal fizibilite sonucu
| Gösterge | Kaynakta raporlanan değer |
|---|---|
| Toplam maliyet | IDR 23.182.395.923 |
| Toplam gelir | IDR 26.236.713.500 |
| Raporlanan kâr | IDR 3.054.317.573 |
| CIR | %88,36 |
| ROI | %13,18 |
Kaynak ayrıca beş yıllık raporlanan kârın yıllık ortalamasını IDR 610.863.515 olarak vermektedir.
Burada ikinci bir kaynak içi sayısal ayrıntı vardır: Tablo 11 toplam maliyeti IDR 23.182.395.923 olarak verirken, sonraki duyarlılık tablosunun başlangıç senaryosu IDR 23.182.395.927 kullanmaktadır. Raporda verilen IDR 3.054.317.573 kâr değeri ikinci maliyet değeriyle uyumludur. Verianla kaynakta hangi sayının yazım hatası olduğunu varsaymamaktadır.
Duyarlılık Analizi İşletmenin En Büyük Riskini Nasıl Gösteriyor?
Duyarlılık analizi, temel maliyet ve gelir yapısını sabit bir gelecek tahmini olarak kabul etmek yerine seçilmiş olumsuz koşullar altında işletmenin kârlılığının nasıl değiştiğini test eder. Bu çalışmada satış fiyatı, yağ ekstraksiyon verimi ve hammadde maliyeti değiştirilmiştir; sonuçlar satış fiyatı düşüşünün incelenen senaryolar içinde en ciddi finansal riski oluşturduğunu göstermektedir.
| Senaryo | Değişiklik | Gelir (IDR) | Maliyet (IDR) | Kâr (IDR) |
|---|---|---|---|---|
| Başlangıç | Değişiklik yok | 26.236.713.500 | 23.182.395.927 | 3.054.317.573 |
| Senaryo I | Satış fiyatı IDR 190.100/L'ye düşüyor | 20.747.704.100 | 23.182.395.927 | -2.434.691.827 |
| Senaryo II | Satış fiyatı IDR 212.408/L'ye düşüyor | 23.182.395.927 | 23.182.395.927 | 0 |
| Senaryo III | Yağ verimi %10 düşüyor | 23.613.042.150 | 23.182.395.927 | 430.646.223 |
| Senaryo IV | Hammadde maliyeti %20 artıyor | 26.236.713.500 | 26.151.912.801 | 84.800.699 |
Senaryo I — IDR 190.100/L satış fiyatı
IDR 190.100/L, araştırma döneminde 2018'de gözlenen en düşük satış fiyatıdır. Bu fiyat bütün senaryoya uygulandığında gelir IDR 20.747.704.100'e gerilemekte ve kaynak hesaplarına göre kâr -IDR 2.434.691.827'ye düşmektedir. Bu nedenle işletme bu senaryoda zarar etmektedir.
Senaryo II — Başabaş fiyatı IDR 212.408/L
Satış fiyatı IDR 212.408/L'ye indirildiğinde toplam gelir ile toplam maliyet IDR 23.182.395.927'de eşitlenmektedir. Kâr sıfırdır. Kaynak bu fiyatı işletmenin zarar etmeden faaliyet göstermesi için gerekli alt fiyat sınırı, yani başabaş noktası olarak yorumlamaktadır.
IDR 212.408/L değerinin aynı zamanda kaynakta raporlanan yağ COGS değerine eşit olması tesadüf değildir: diğer varsayımlar değişmediğinde litre başına satış fiyatının litre başına toplam maliyete eşit olması toplam gelir ile toplam maliyeti eşitler.
Senaryo III — Yağ veriminin %10 azalması
Kaynak, yağ ekstraksiyon verimini kuru kajuput yaprağı ağırlığından elde edilen yağın oranı olarak tanımlamaktadır. Tarihsel veride en büyük düşüşün 2018'de %0,98'den %0,91'e, yaklaşık %8 düzeyinde gerçekleştiği belirtilmiş; üretim riskini daha açık değerlendirmek için senaryoda %10 düşüş kullanılmıştır.
Bu koşulda gelir IDR 23.613.042.150'ye, kâr ise IDR 430.646.223'e düşmektedir. Kâr büyük ölçüde azalmasına rağmen kaynak hesabında pozitif kaldığından işletme hâlâ finansal olarak uygulanabilir sınıfında kalmaktadır.
Senaryo IV — Hammadde maliyetinin %20 artması
Hammadde maliyetinde %20 artış simülasyonunda satış fiyatı ve satış hacmi sabit tutulduğu için gelir IDR 26.236.713.500 olarak değişmemektedir. Toplam maliyet IDR 26.151.912.801'e yükselmekte ve kâr yalnız IDR 84.800.699'a düşmektedir.
Bu senaryo işletmenin teknik olarak pozitif kârda kalmasına rağmen kâr marjının son derece daralabileceğini göstermektedir. Dolayısıyla “%20 hammadde maliyeti artışına dayanıyor” ifadesi “bu artış finansal açıdan önemsizdir” anlamına gelmez.
Çalışmanın desteklediği sonuçlar
- Kaynak hesaplarına göre Sendang Mole kajuput yağı işletmesi 2018–2022 mali verileri altında pozitif kâr üretmiştir.
- CIR %88,36 ile kaynağın %100 uygulanabilirlik eşiğinin altında kalmıştır.
- ROI %13,18 ile sıfırın üzerindedir.
- İşletmenin kârlılığı satış fiyatındaki olumsuz değişime güçlü biçimde duyarlıdır.
- IDR 190.100/L fiyat senaryosu zarar üretmektedir.
- IDR 212.408/L fiyat kaynağın hesaplamasında başabaş seviyesidir.
- %10 yağ verimi düşüşü ciddi kâr azalmasına rağmen pozitif kâr bırakmaktadır.
- %20 hammadde maliyeti artışı kârı çok düşük bir pozitif seviyeye indirmektedir.
- Kaynak, maliyet etkinliği, üretim performansı ve fiyatlandırma stratejisinin birlikte yönetilmesi gerektiği sonucuna ulaşmaktadır.
Çalışmanın desteklemediği veya doğrudan ölçmediği sonuçlar
- Çalışma gelecekteki kajuput satış fiyatlarını tahmin eden bir piyasa modeli değildir.
- Duyarlılık senaryoları gerçekleşmiş gelecek olayları değil, kaynak tarafından belirlenmiş simüle edilmiş koşulları temsil eder.
- Çalışma kajuput plantasyonunun çevresel sürdürülebilirliğini tam yaşam döngüsü analiziyle ölçmemektedir.
- Çalışma sosyal sürdürülebilirliği nicel bir sosyal etki modeliyle değerlendirmemektedir.
- %13,18 ROI'nin gelecekte veya başka işletmelerde aynı şekilde gerçekleşeceğini kanıtlamaz.
- IDR 212.408/L başabaş fiyatı başka yıllar, fabrikalar, maliyet yapıları veya üretim hacimleri için evrensel bir fiyat değildir.
- Sonuçlar Sendang Mole işletmesinin kaynakta incelenen maliyet ve gelir yapısına özgüdür.
- Çalışma NPV, IRR ve BCR'yi ana sonuç göstergeleri olarak hesaplamamaktadır.
Çalışmanın önerileri
Kaynak, yalnız mevcut finansal uygulanabilirliğe dayanmanın uzun dönem sürdürülebilirlik için yeterli olmayabileceğini vurgulamaktadır. İşletmenin maliyet etkinliğine öncelik vermesi, hammadde tedarikini istikrarlı hale getirmesi ve teknolojik/proses iyileştirmeleriyle yağ verimini geliştirmesi önerilmektedir.
Fiyatlandırma politikasının pazar rekabeti, tüketici satın alma gücü ve girdi maliyeti değişimleriyle uyumlu ve uyarlanabilir olması gerektiği belirtilmektedir. CIR ve ROI gibi kârlılık göstergelerinin duyarlılık analiziyle birlikte kullanılmasının risk temelli yönetim kararlarını destekleyebileceği savunulmaktadır.
Gelecek araştırmalar için piyasa oynaklığı, politika faktörleri ve farklı üretim sistemlerinin karşılaştırılması; ayrıca finansal, çevresel ve sosyal boyutları birlikte değerlendiren bütünleşik sürdürülebilirlik çerçevelerinin kullanılması önerilmektedir.
Yeniden üretilebilirlik açısından raporlanmayan veya belirsiz kalan bilgiler
- %6,16 iskonto oranını oluşturan 2013–2022 yıllık faiz ve enflasyon değerleri makalede tablo halinde verilmemiştir.
- İskonto edilmiş her yıllık nakit akışının ara hesabı gösterilmemiştir.
- Tablo 5 ile Tablo 6'daki rutin yatırım maliyeti değerleri birbiriyle uyuşmamaktadır.
- Tablo 7 ile Tablo 9 arasında toplam sabit fabrika maliyetinde 1 IDR fark vardır.
- Tablo 11 ile Tablo 12 arasında toplam maliyette 4 IDR fark vardır.
- Denklem 4'te çıktı değişkeni “COGS” olarak yazılırken açıklama bölümünde “COGS0” olarak tanımlanmaktadır.
- Ham finansal veri dosyası veya bağımsız veri deposu bağlantısı raporlanmamıştır.
- Duyarlılık analizinin dışında olasılıksal belirsizlik dağılımları veya Monte Carlo benzeri bir risk analizi uygulanmamıştır.
- Çevresel ve sosyal sürdürülebilirlik nicel olarak analiz edilmemiştir.
Kaynak ve Yöntem Notu
Özgün çalışma: Financial Feasibility of Cajuput Plantation Forest Business in the Yogyakarta Forest Management Unit, Indonesia
Yazarlar: Achmaludin Taufan Azmi; Agus Affianto; Dwiko Budi Permadi.
Yazar sırası: Achmaludin Taufan Azmi birinci, Agus Affianto ikinci, Dwiko Budi Permadi üçüncü yazardır.
Sorumlu yazar: Achmaludin Taufan Azmi. Kaynak PDF'de adı yıldız işaretiyle belirtilmiştir.
Kurum: Department of Forest Management, Faculty of Forestry, Universitas Gadjah Mada, Yogyakarta, Indonesia.
Eş katkı: Kaynakta eş katkı/eş birinci yazarlık beyanı bulunmamaktadır.
Dergi: Jurnal Ilmu Kehutanan.
Cilt / sayı: 20(2).
Sayfalar: 187–198.
ISSN: 01264451 (basılı); 24773751 (çevrimiçi).
DOI: 10.22146/jik.v20i2.23198.
Makale türü: Research Article; uygulamalı ormancılık ekonomisi ve finansal fizibilite araştırması.
Gönderim tarihi: 24 Temmuz 2025.
Revizyon tarihi: 19 Nisan 2026.
Kabul tarihi: 6 Mayıs 2026.
Yayın tarihi: 17 Eylül 2026.
Yayıncı: Faculty of Forestry, Universitas Gadjah Mada; dergi Indonesia Forestry Scholar Association (PERSAKI) ile işbirliği içinde yayımlanmaktadır.
Hakemlik: Jurnal Ilmu Kehutanan resmî politikasına göre çift-kör hakemli bir dergidir ve makaleler en az iki uzman hakem tarafından değerlendirilir.
Preprint durumu: İşlenen kaynak yayımlanmış dergi makalesidir; preprint olarak sınıflandırılmamıştır.
Lisans: Creative Commons Attribution-NonCommercial-ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Resmî yayın kaydı: Jurnal Ilmu Kehutanan'daki DOI 10.22146/jik.v20i2.23198 numaralı makale kaydı.
Araştırma yeri: Yogyakarta Forest Management Unit bünyesindeki kajuput plantasyonu ve Sendang Mole Kajuput Yağı Fabrikası, Yogyakarta, Endonezya.
Saha araştırması dönemi: Mart–Mayıs 2023.
Finansal veri dönemi: 2018–2022.
Plantasyon alanı: 2.234 ha.
Plantasyon bölümleri: Playen, Paliyan, Panggang ve Karangmojo.
Fabrika işleme kapasitesi: 18 ton kajuput yaprağı/gün.
Plantasyon maliyet döngüsü: 40 yıl.
Fabrika finansal analiz dönemi: Beş yıl, 2018–2022.
Veri toplama: Doğrudan görüşme, saha gözlemi, kurumsal raporlar, finansal kayıtlar, üretim kayıtları ve destekleyici literatür.
Finansal göstergeler: COGS, toplam gelir, kâr, Cost-to-Income Ratio (CIR), Return on Investment (ROI) ve duyarlılık analizi.
İskonto oranı: %6,16. Kaynak bu değerin 2013–2022 dönemindeki kredi faiz oranı eksi enflasyon olarak hesaplanan yıllık reel faiz oranlarının ortalamasından oluşturulduğunu belirtmektedir.
Duyarlılık değişkenleri: Yağ satış fiyatı, yağ ekstraksiyon verimi/rendemen ve hammadde maliyeti.
Finansman: Kaynak makalede ayrı bir finansman beyanı raporlanmamıştır.
Çıkar çatışması: Kaynak makalede ayrı bir çıkar çatışması beyanı raporlanmamıştır.
Veri erişilebilirliği: Kurumsal ve finansal veri kaynakları yöntem bölümünde açıklanmaktadır; ancak ayrı bir açık ham veri deposu veya data availability statement bulunmamaktadır.
Yazar katkıları / CRediT: Kaynakta ayrı bir CRediT/yazar katkıları bildirimi bulunmamaktadır.
Teşekkür: Kaynak, Yogyakarta Forest Management Unit, PMKP Sendang Mole yönetimi ve araştırmanın yürütülmesine destek sağlayan diğer taraflara teşekkür etmektedir.
Temel yöntemsel sınırlar: Çalışma tek bir entegre plantasyon–işleme sisteminin mali yapısını değerlendirmektedir. Sonuçlar tarihsel 2018–2022 finansal verilerine ve belirlenmiş duyarlılık senaryolarına dayanır. Piyasa fiyatlarının gelecekteki olasılık dağılımı modellenmemiş, çevresel ve sosyal sürdürülebilirlik nicel olarak ölçülmemiş ve ham veri seti yayımlanmamıştır. Kaynak tablolarında rutin plantasyon maliyeti, fabrika sabit maliyeti ve toplam maliyet değerlerinde raporlama farklılıkları bulunmaktadır; bu farklılıklar Verianla tarafından sessizce düzeltilmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir