


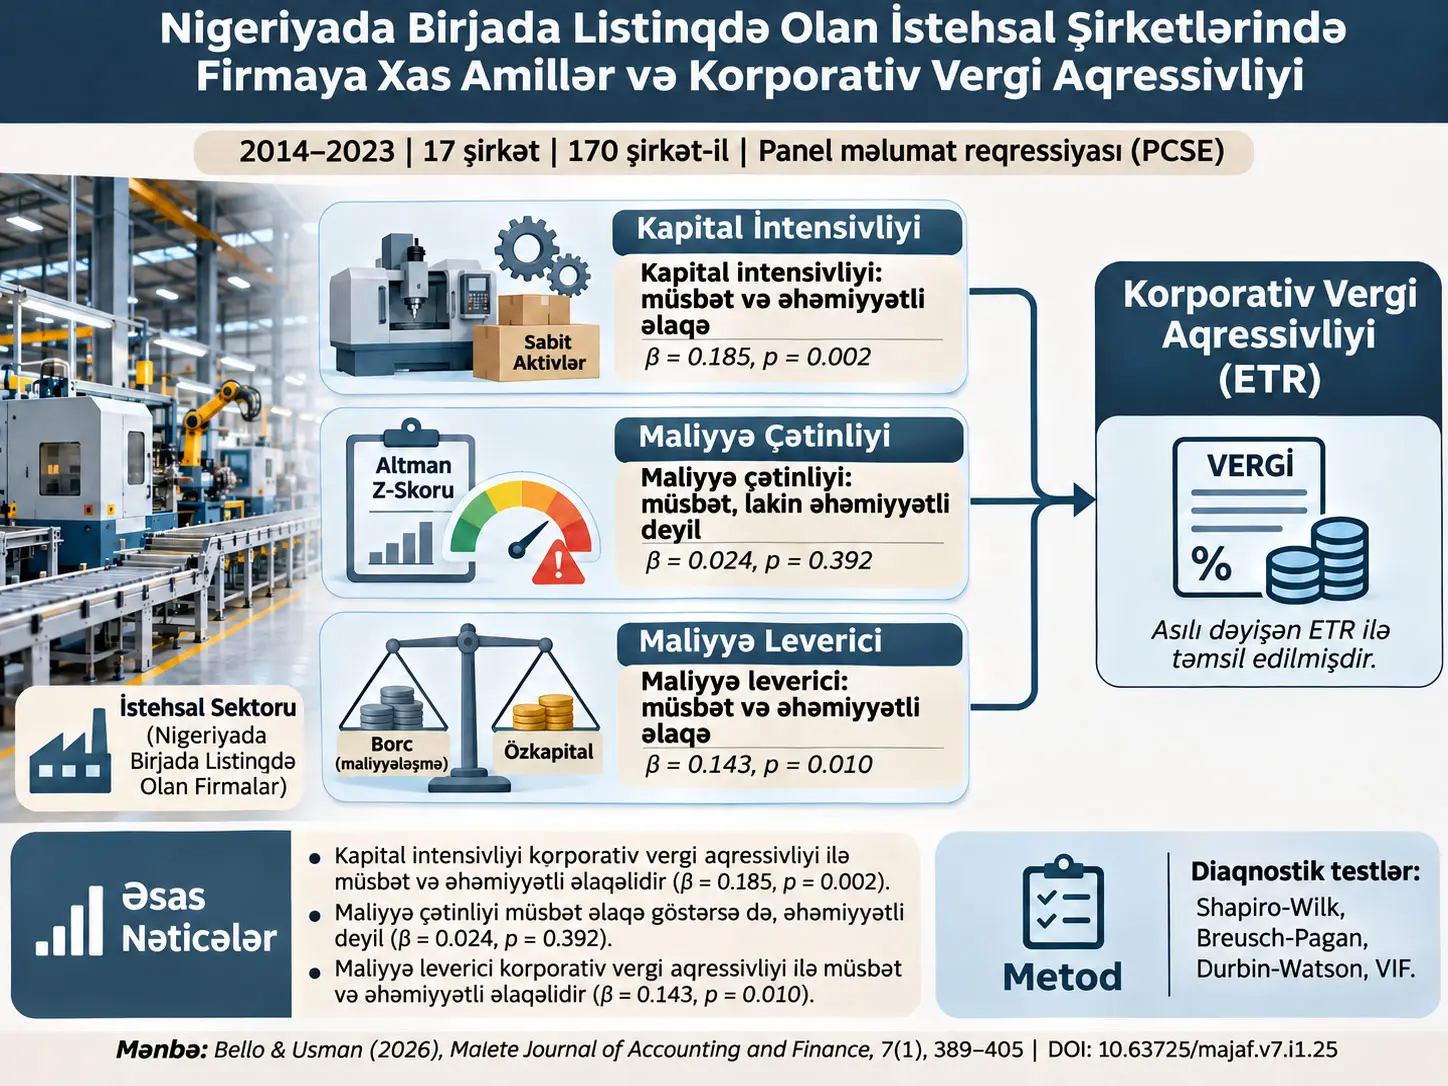
Korporativ vergi aqressivliyi (corporate tax aggressiveness), bu tədqiqatın konseptual çərçivəsində şirkətin vergi öhdəliyini azaltmaq məqsədilə vergi qanunvericiliyində və mühasibat qaydalarında olan çevikliklərdən istifadə edən, adi vergi planlaşdırmasının sərhədlərinə yaxınlaşa bilən idarəetmə təcrübələrini ifadə edir. Tədqiqat Nigeriyada birjada listinqdə olan istehsal şirkətlərində kapital intensivliyi, maliyyə çətinliyi və maliyyə leverici ilə korporativ vergi aqressivliyi arasındakı əlaqələri araşdırır. Tədqiqat ex-post facto tədqiqat dizaynına malikdir; 2014–2023 dövrünü əhatə edən illik hesabatlardan və audit olunmuş maliyyə hesabatlarından ikinci dərəcəli məlumatlar istifadə edilmiş, 34 şirkətdən ibarət baş məcmudan məlumatların əlçatanlığı meyarı ilə seçilmiş 17 şirkət araşdırılmış və ümumilikdə 170 şirkət-il müşahidəsi panel məlumat reqressiyası ilə təhlil edilmişdir.
Asılı dəyişən tədqiqatda Corporate Tax Aggressiveness (CTA) adlandırılmış və Effective Tax Rate (ETR; Effektiv Vergi Dərəcəsi) ilə təmsil edilmişdir. Panel-Corrected Standard Errors (PCSE; Panel üzrə düzəldilmiş standart xətalar) yanaşmasının istifadə olunduğu reqressiyada kapital intensivliyi üçün β = 0.185, t = 3.08 və p = 0.002; maliyyə çətinliyi üçün β = 0.024, t = 0.86 və p = 0.392; maliyyə leverici üçün β = 0.143, t = 2.60 və p = 0.010 bildirilmişdir. Tədqiqatın istifadə etdiyi %5 əhəmiyyətlilik səviyyəsinə görə kapital intensivliyi və maliyyə leverici əmsalları statistik baxımdan əhəmiyyətli, maliyyə çətinliyi əmsalı isə əhəmiyyətli deyil.
Bununla belə, nəticələrin istiqaməti şərh edilərkən mənbə daxilindəki mühüm uyğunsuzluq qorunmalıdır. Tədqiqatın xülasəsində kapital intensivliyinin ETR-ni artırmasının daha aşağı vergi aqressivliyi demək olduğu bildirildiyi halda, nəticə və müzakirə bölmələrinin bəzi hissələrində eyni müsbət əmsal daha yüksək vergi aqressivliyi kimi şərh edilir. Tədqiqat ETR-nin necə hesablandığını açıq tənliklə vermədiyinə və CTA ilə ETR arasındakı istiqamət çevrilməsini müəyyən etmədiyinə görə, Verianla bu ziddiyyəti kənardan fərziyyə əlavə etməklə düzəltmir. Etibarlı şəkildə deyilə bilən əsas nəticə mənbə modelində kapital intensivliyi və maliyyə levericinin istifadə olunan asılı dəyişənlə müsbət və statistik baxımdan əhəmiyyətli əlaqə göstərməsi, maliyyə çətinliyinin isə əhəmiyyətli əlaqə göstərməməsidir.
Tədqiqat eksperimental deyil və şirkətlərin maliyyələşdirmə və ya investisiya qərarları tədqiqatçılar tərəfindən dəyişdirilməmişdir. Buna görə reqressiya əmsalları müşahidə xarakterli panel məlumatlarındakı əlaqələri göstərir; kapital intensivliyinin və ya maliyyə levericinin təkbaşına vergi aqressivliyinə səbəb olduğunu eksperimental mənada sübut etmir. Bundan əlavə, nəticələr məlumatların əlçatanlığı meyarı ilə seçilmiş birjada listinqdə olan 17 Nigeriya istehsal şirkətinə və 2014–2023 dövrünə aiddir.
Tədqiqatın əsas problemi
Tədqiqatın çıxış nöqtəsi şirkətlərin maliyyə və əməliyyat strukturlarının ödədikləri effektiv vergi dərəcələri və vergi planlaşdırması davranışları ilə necə əlaqəli olduğunun başa düşülməsidir. İstehsal şirkətləri əsas vəsaitlərə investisiyalarının yüksək ola bilməsi, borc maliyyələşdirməsindən istifadə etmələri və müxtəlif kapital investisiyası təşviqlərindən yararlana bilmələri səbəbindən bu problemin araşdırılması üçün xüsusi kontekst yaradır.
Tədqiqatın girişində Nigeriyanın vergi/ÜDM nisbətinin təxminən %10–12 səviyyəsində olduğu, Saharaaltı Afrika ortalamasının %15-dən yuxarı və OECD göstəricisinin %30-dan yuxarı olduğu bildirilir. İstehsal sektorunun ÜDM-dəki payı üçün təxminən %9–12 aralığı verilir. Bunlar tədqiqatın ədəbiyyatından götürülən kontekstual dəyərlərdir; Verianla tərəfindən aktual milli statistika kimi yenidən təsdiqlənmiş yeni məlumatlar deyil.
Tədqiqatın araşdırdığı institusional mühitdə Pioneer Status Incentive (PSI), kapital güzəştləri və müəyyən sektorlara yönəlik investisiya vergi kreditləri kimi təşviqlər müzakirə olunur. Tədqiqatın əsas sualı bu təşviqlərin özlüyündə yaxşı və ya pis olub-olmaması deyil. Tədqiqat şirkətlərin aktiv strukturunun, maliyyə çətinliyi vəziyyətinin və borclanma səviyyəsinin vergi ilə bağlı nəticələrlə necə əlaqə göstərdiyinə fokuslanır.
Korporativ Vergi Aqressivliyi Bu Tədqiqatda Necə Ölçülür?
Tədqiqat korporativ vergi aqressivliyini birbaşa müşahidə edilə bilən vahid davranış kimi ölçmür; asılı dəyişəni Corporate Tax Aggressiveness (CTA) adlandırır və onu Effective Tax Rate (ETR), yəni effektiv vergi dərəcəsi ilə təmsil edir. Lakin mənbə ETR-nin surət və məxrəcini göstərən açıq hesablama tənliyi vermədiyinə görə, Verianla tədqiqatda olmayan ETR formulunu sonradan əlavə etmir.
Bu fərq vacibdir. “Proxy”, yəni təmsilçi göstərici, araşdırılmaq istənən abstrakt anlayışın özü deyil; həmin anlayışı empirik təhlildə ölçülə bilən hala gətirmək üçün istifadə olunan göstəricidir. Burada abstrakt anlayış vergi aqressivliyi, empirik göstərici isə tədqiqatın ETR adlandırdığı ölçüdür.
Tədqiqatın ədəbiyyat icmalında aşağı effektiv vergi dərəcələri daha aqressiv vergi mövqeləri ilə əlaqələndirilə bilən xüsusiyyət kimi təsvir edilir. Buna görə ETR-nin yüksəlməsi və ya azalmasının “aqressivlik” istiqamətinə necə çevrildiyi nəticələrin şərhində mərkəzi əhəmiyyət daşıyır. Mənbə bu çevrilməni açıq kodlaşdırma qaydası və ya tənliklə sabitləşdirmədiyinə görə müsbət reqressiya əmsallarının iqtisadi şərhi ehtiyat tələb edir.
Firmaya xas amil nə deməkdir?
Firmaya xas amillər, şirkətin öz maliyyə strukturu, aktiv tərkibi, maliyyə sağlamlığı və maliyyələşdirmə seçimləri kimi şirkətdaxili xüsusiyyətlərdir. Tədqiqatın empirik modelində üç əsas amildən istifadə edilmişdir: kapital intensivliyi, maliyyə çətinliyi və maliyyə leverici.
Kapital intensivliyi
Kapital intensivliyi şirkət fəaliyyətinin əsas vəsait investisiyalarına nə dərəcədə əsaslandığını göstərən anlayışdır. Tədqiqatın konseptual izahında xüsusilə property, plant and equipment kimi əsas vəsaitlərin cəmi aktivlərə nisbəti vurğulanır. Kapital intensivliyi yüksək olan müəssisələrdə amortizasiya xərcləri və kapital investisiyaları ilə bağlı vergi tətbiqləri vergiyə cəlb olunan gəlirə və effektiv vergi yükünə təsir göstərə bilən amillər kimi müzakirə olunur.
Lakin tədqiqatın dəyişən ölçümündə mühüm daxili uyğunsuzluq vardır. Konseptual bölmə kapital intensivliyini əsas vəsaitlərin cəmi aktivlərə nisbəti kimi müəyyən edir. Model izahında da “total fixed assets / total assets” ifadəsi vardır. Bunun əksinə, Dəyişənlərin Ölçülməsi Cədvəlində kapital intensivliyi üçün “Total Assets / Total Revenue” yazılıb. Mənbə bu üç təqdimat arasındakı fərqi izah etmir. Buna görə Verianla onlardan birini səssizcə seçib digərlərini nəzərə almamazlıq etmir.
Maliyyə çətinliyi
Maliyyə çətinliyi şirkətin pul axını, borc öhdəlikləri və maliyyə dayanıqlığı baxımından zəiflədiyi vəziyyəti ifadə edir. Tədqiqat maliyyə çətinliyini Altman Z-skoru ilə ölçür. Z-skoru tək bir mühasibat nisbətinə deyil; likvidlik, yığılmış mənfəətlilik, əməliyyat mənfəəti, kapital strukturu və aktivlərdən istifadəni təmsil edən bir neçə nisbətə əsaslanır.
Maliyyə leverici
Maliyyə leverici şirkətin fəaliyyətini özkapital əvəzinə nə dərəcədə borcla maliyyələşdirdiyini ifadə edir. Tədqiqatda maliyyə leverici cəmi borcun cəmi aktivlərə nisbəti ilə ölçülür. Nəzəri əlaqə borc faizlərinin vergi təsiri səbəbindən borc maliyyələşdirməsinin vergiyə cəlb olunan gəlirə təsir göstərə bilməsidir.
Tədqiqatın konseptual quruluşu
Trade-Off Theory tədqiqatda nəyi izah edir?
Tədqiqatın birinci əsas nəzəri dayağı Trade-Off Theory-dir. Bu yanaşmada borc maliyyələşdirməsinin təmin edə biləcəyi vergi üstünlükləri ilə yüksək borcluluğun yarada biləcəyi maliyyə çətinliyi xərcləri arasında tarazlığın olduğu qəbul edilir. Tədqiqat bu nəzəriyyədən xüsusilə maliyyə levericinin vergi ilə əlaqəli davranışlarla mümkün əlaqəsini izah etmək üçün istifadə edir.
Borc miqdarı artdıqda faiz xərclərindən qaynaqlanan vergi təsirləri şirkətin vergiyə cəlb olunan gəlirinə təsir göstərə bilər. Lakin borc eyni zamanda maliyyə riskini və çətinlik xərclərini də artıra bilər. Buna görə nəzəriyyə “daha çox borc həmişə daha yaxşıdır” demir; borcun fayda və xərclərinin birlikdə qiymətləndirilməsini nəzərdə tutur.
Political Cost Theory tədqiqatda nəyi izah edir?
İkinci əsas nəzəri dayaq Political Cost Theory-dir. Bu nəzəriyyə şirkətlərin ictimaiyyət, tənzimləyicilər və dövlət mənşəli siyasi xərclərə qarşı maliyyə və mühasibat qərarlarını strateji şəkildə tənzimləyə biləcəyini irəli sürür. Tədqiqat bu çərçivəni xüsusilə kapital intensivliyi yüksək şirkətlərin amortizasiya, kapital güzəştləri və investisiya təşviqlərindən yararlanması ilə əlaqələndirir.
Mənbənin nəzəri çərçivə bölməsi əsasən Trade-Off Theory və Political Cost Theory üzərində qurulmuşdur. Müzakirə bölməsində əlavə olaraq Agency Theory-dən istifadə edilməklə bəzi nəticələr şərh edilir. Agency Theory-nin müzakirədə istifadəsi mənbədə mövcuddur; lakin əsas nəzəri çərçivənin təsvirində ilk iki nəzəriyyə qədər sistemli şəkildə qurulmamışdır.
Altman Z-Skoru Bu Tədqiqatda Nəyi Ölçür?
Altman Z-skoru tədqiqatda maliyyə çətinliyi dəyişənini təmsil edən kompozit göstəricidir. Mənbə açıq səhmdar istehsal şirkətləri üçün beş maliyyə nisbətini birlikdə istifadə edən Z-skoru quruluşunu verir və yüksək Z dəyərlərini daha aşağı maliyyə çətinliyi riski, aşağı Z dəyərlərini isə daha yüksək risk kimi təsnif edir.
Mənbə tədqiqatda tənlik bu formada çap edilmişdir:
Mühüm mənbə qeydi: Tənlik sətrinin sonunda ikinci “Z” simvolu vardır. Mənbədə dərhal aşağıda verilən dəyişən tərifləri yalnız X1–X5 terminlərini izah edir və əlavə son Z terminini müəyyən etmir. Buna görə Verianla çap olunmuş ifadəni səssizcə dəyişdirmir; mənbədə görünən yazılış ilə dəyişən izahları arasındakı uyğunsuzluğu açıq şəkildə bildirir.
| Dəyişən | Mənbədə verilən nisbət | Mənbədə verilən məna |
|---|---|---|
| X1 | Working Capital / Total Assets | Likvidlik mövqeyi |
| X2 | Retained Earnings / Total Assets | Maliyyə sabitliyi |
| X3 | EBIT / Total Assets | Əməliyyat səmərəliliyi və qazanc gücü |
| X4 | Market Value of Equity / Total Liabilities | Maliyyə leverici və ödəmə qabiliyyəti |
| X5 | Sales / Total Assets | Aktiv dövriyyəsi və əməliyyat səmərəliliyi |
Mənbədə istifadə olunan risk təsnifatı belədir:
- Z > 2.99: aşağı maliyyə çətinliyi riski; sağlam firma sinfi.
- 1.81 ≤ Z ≤ 2.99: orta risk; boz zona.
- Z < 1.81: yüksək maliyyə çətinliyi riski və ya potensial müflislik riski.
Bu hədlər maliyyə çətinliyinin təsnifatı üçündür. Z-skorunun yüksəlməsi birbaşa “vergi aqressivliyi yüksəlir” demək deyil. Vergi ilə əlaqə reqressiya əmsalı vasitəsilə ayrıca yoxlanılır.
Hipotezlər
Tədqiqat üç sıfır hipotezini yoxlayır:
- H₀1: Kapital intensivliyinin Nigeriyada birjada listinqdə olan istehsal şirkətlərinin korporativ vergi aqressivliyinə əhəmiyyətli təsiri yoxdur.
- H₀2: Maliyyə çətinliyinin korporativ vergi aqressivliyinə əhəmiyyətli təsiri yoxdur.
- H₀3: Maliyyə levericinin korporativ vergi aqressivliyinə əhəmiyyətli təsiri yoxdur.
Tədqiqatın model quruluşu
Tədqiqatçılar əvvəlcə Monika və Noviari (2021) tədqiqatından uyğunlaşdırdıqları başlanğıc modelini göstərirlər:
Daha sonra öz tədqiqatlarının modelini bu formada verirlər:
Mənbənin təriflərinə görə CTAit, i firmasının t dövründəki korporativ vergi aqressivliyi və ETR ilə ölçülən asılı dəyişəndir. CIit kapital intensivliyi, FDit maliyyə çətinliyi, LEVit maliyyə leverici, α sabit termin və εit xəta terminidir.
γXit termini tənlikdə olmasına baxmayaraq, mənbə bu terminin hansı nəzarət dəyişənini və ya dəyişənlər toplusunu təmsil etdiyini müəyyən etmir. Eyni izah sətri β1, β2, β3, β4 və β5 əmsallarından bəhs edir; bunun əksinə, göstərilən əsas tənlikdə açıq şəkildə yalnız CI, FD və LEV üçün β1–β3 yer alır. Buna görə β4, β5 və Xit üçün mənbədən kənar dəyişən tərifi yaradılmamışdır.
Müsbət ETR Əmsalı Niyə Ehtiyatla Şərh Edilməlidir?
Müsbət reqressiya əmsalı tədqiqatın qurduğu modeldə müvafiq müstəqil dəyişən ilə ETR kimi təmsil olunan asılı dəyişən arasında müsbət istiqamətli əlaqənin bildirildiyini göstərir; lakin bu müsbət ETR dəyişiminin birbaşa “daha çox vergi aqressivliyi”, yoxsa “daha az vergi aqressivliyi” olduğu məsələsində mənbə öz daxilində eyni şərhdən istifadə etmir. Buna görə əmsalın işarəsini birbaşa vergi aqressivliyinin istiqaməti kimi yenidən adlandırmaq etibarlı deyil.
Məsələn, xülasə bölməsində kapital intensivliyinin ETR-yə β = 0.185 və p = 0.002 ilə müsbət təsiri olduğu, bunun daha yüksək kapital intensivliyinə malik şirkətlərdə daha aşağı vergi aqressivliyinə işarə etdiyi yazılıb. Bunun əksinə, nəticələrin ətraflı izahında eyni β = 0.185 dəyəri daha yüksək kapital intensivliyinin daha çox vergi-aqressiv fəaliyyəti ilə əlaqəli olduğu kimi şərh edilir.
Oxşar problem maliyyə levericinin şərhində də görünür. Modelin asılı dəyişəni ETR kimi müəyyən edilməsinə və maliyyə leverici əmsalı +0.143 olmasına baxmayaraq, müzakirə yüksək maliyyə levericinin daha aqressiv vergi planlaşdırması ilə əlaqəli olduğunu irəli sürür. Mənbə ETR-dən aqressivlik balına ayrıca çevrilmə və ya tərs kodlaşdırma bildirmədiyinə görə bu şərh zəncirini tam şəkildə təkrar yaratmaq mümkün deyil.
| Mövzu | Mənbədə görünən birinci ifadə | Mənbədə görünən digər ifadə | Verianla yanaşması |
|---|---|---|---|
| Kapital intensivliyinin ölçümü | Əsas vəsaitlər / cəmi aktivlər | Dəyişənlər cədvəlində cəmi aktivlər / cəmi gəlir | Tək ölçüm seçilib digərləri silinmədi; uyğunsuzluq açıq saxlanıldı. |
| CTA ölçümü | CTA ETR ilə ölçülür. | ETR üçün açıq hesablama tənliyi və ya tərs kodlaşdırma verilməyib. | Mənbədən kənar ETR formulu əlavə edilmədi. |
| Kapital intensivliyi əmsalı | Xülasədə yüksək ETR → daha aşağı aqressivlik şərhi | Nəticə/müzakirədə müsbət əmsal → daha yüksək aqressivlik şərhi | Əmsalın statistik istiqaməti ilə iqtisadi şərh ayrıldı. |
| Reqressiya modeli | CI, FD və LEV açıq şəkildə müəyyən edilib. | γXit tənlikdə var, lakin Xit müəyyən edilməyib. | Nəzarət dəyişəni uydurulmadı. |
| Əmsalların sayı | Əsas model β1–β3 istifadə edir. | İzah β1–β5 ifadəsini ehtiva edir. | β4 və β5 üçün dəyişən yaradılmadı. |
| Altman tənliyi | Beş dəyişən X1–X5 müəyyən edilir. | Çap olunmuş tənlik “+ 1.0X5Z” ilə bitir. | Son simvol səssizcə düzəldilmədi. |
| VIF | Cədvəldə CI, FD və LEV var. | İzahda Deferred Tax Assets = 1.472 əlavə olaraq qeyd edilir. | Cədvəldə olmayan dəyər əsas model nəticəsi kimi təqdim edilmədi. |
| Tədqiqat dizaynının izahı | Əsas məqsəd vergi aqressivliyini araşdırmaqdır. | Metod paraqrafının bir yerində “profitability” üzərində təsir ifadəsi keçir. | Tədqiqatın açıq tədqiqat məqsədi və model dəyişənləri əsas götürüldü; uyğunsuz ifadə qeyd edildi. |
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat ex-post facto tədqiqat dizaynından istifadə edir. Bu dizaynda tədqiqatçı kapital intensivliyi, borc səviyyəsi və ya maliyyə çətinliyi kimi dəyişənləri eksperimental şəkildə dəyişmir; keçmişdə baş vermiş şirkət məlumatları arasındakı statistik əlaqələri təhlil edir.
Buna görə tədqiqatın istifadə etdiyi “effect”, “influence” kimi ifadələr reqressiya terminologiyası çərçivəsində oxunmalıdır. Dizayn randomizə olunmuş nəzarətli eksperiment olmadığına görə təkbaşına səbəbiyyəti sübut etmir.
Baş məcmu və seçmə
Tədqiqatın baş məcmusu 2023-cü il etibarilə Nigerian Exchange Group (NGX) üzərində listinqdə olan 34 istehsal şirkətindən ibarətdir. Mənbə bunların 21-ni Consumer Goods, 13-nü isə Industrial Goods sektorunda təsnif edir.
Bu 34 şirkətdən 17-si məqsədli seçmə üsulu ilə seçilmişdir. Əsas seçim məntiqi tədqiqat dövrü üçün zəruri maliyyə məlumatlarının tam mövcud olması və şirkətin istehsal sektoru ilə əlaqəli olmasıdır.
Araşdırma dövrü 2014–2023 arasındakı on ildir. 17 şirkətlə onillik dövr bildirilən 170 şirkət-il müşahidəsi ilə rəqəmsal olaraq uyğundur. Bununla belə, mənbə tədqiqatda seçməyə daxil edilmiş 17 şirkətin adlarını göstərən ayrıca siyahı yoxdur.
Məlumat mənbələri
Tədqiqatda ikinci dərəcəli məlumatlardan istifadə edilmişdir. Məlumatlar şirkətlərin illik maliyyə hesabatlarından və maliyyə cədvəllərindən əldə edilmişdir. Mənbə şirkətlərin rəsmi internet saytlarını, NGX mənbələrini və digər etibarlı maliyyə informasiya mənbələrini məlumatların əldə edildiyi kanallar sırasında göstərir.
Lakin tədqiqat istifadə olunan məlumat faylını, şirkət-il səviyyəsində xam cədvəli və ya analiz kodunu yayımlayan ayrıca məlumat əlçatanlığı bağlantısı vermir. Buna görə bildirilən nəticələrin sətir səviyyəsindəki məlumatlar əsasında müstəqil yenidən hesablanması yalnız bu məqalə mətnindən mümkün deyil.
Mənbədə bildirilən dəyişən ölçüm quruluşu
| Dəyişən | Növ | Qısaltma | Mənbədə verilən ölçüm | Verianla qeydi |
|---|---|---|---|---|
| Korporativ vergi aqressivliyi | Asılı | CTA | ETR | ETR-nin açıq hesablama formulu verilməyib. |
| Kapital intensivliyi | Müstəqil | CI | Mətn/model: əsas vəsaitlər / cəmi aktivlər; ölçüm cədvəli: cəmi aktivlər / cəmi gəlir | Mənbədaxili ölçüm uyğunsuzluğu var. |
| Maliyyə çətinliyi | Müstəqil | FD | Altman Z-skoru | Risk hədləri mənbədə ayrıca verilib. |
| Maliyyə leverici | Müstəqil | LEV | Cəmi borc / cəmi aktivlər | Mənbə izahları bu ölçümdə uyğundur. |
Təsviri statistika
| Dəyişən | Orta | Standart sapma | Minimum | Maksimum | Əyrilik | Kurtosis |
|---|---|---|---|---|---|---|
| Kapital intensivliyi | 0.8055 | 0.2891 | 0.0851 | 1.8993 | 0.317 | -0.937 |
| Maliyyə çətinliyi | 3.3634 | 0.7130 | 1.069 | 4.419 | -0.544 | 0.398 |
| Maliyyə leverici | 0.3247 | 0.1915 | 0.0174 | 4.5035 | 4.391 | 21.673 |
| Korporativ vergi aqressivliyi / ETR proxy-si | 0.2971 | 0.4745 | -0.8629 | 5.1837 | 7.5147 | 77.9037 |
Kapital intensivliyi üçün 0.317 əyrilik dəyəri paylanmanın yüngül sağa əyri olduğunu, -0.937 kurtosis dəyəri isə tədqiqatın şərhinə görə nisbətən daha yastı paylanmanı göstərir.
Maliyyə çətinliyinin ortası 3.3634, standart sapması 0.7130-dur. Minimum Z dəyəri 1.069, maksimum 4.419 olduğuna görə seçmədə mənbənin verdiyi Altman risk zonalarından birdən çoxuna düşə bilən müşahidələr var. Lakin məqalə neçə şirkət-ilin hansı Z risk sinfinə düşdüyünü ayrıca bildirmir.
Maliyyə leverici dəyişəninin əyriliyi 4.391, kurtosisi 21.673-dür. Mənbə bunu mühüm kənar müşahidələrin olduğunu göstərən güclü sağ əyrilik kimi şərh edir.
ETR ilə təmsil olunan asılı dəyişəndə əyrilik 7.5147, kurtosis isə 77.9037 kimi bildirilmişdir. Minimum -0.8629 və maksimum 5.1837 dəyərləri ilə birlikdə bu paylanmanın çox güclü kənar dəyərlərə malik olduğu görünür. Mənbə bu dəyərlərin mühasibat səbəblərini şirkət səviyyəsində ayırmır; buna görə mənfi və ya 1-dən yuxarı ETR müşahidələrinin hansı şirkət və mühasibat hadisələrindən qaynaqlandığı Verianla tərəfindən təxmin edilmir.
Diaqnostik testlər
| Test | Statistika | p-dəyəri | Mənbə şərhi |
|---|---|---|---|
| Shapiro-Wilk normallıq testi | 0.945 | 0.055 | %5 səviyyəsində normallıq üzrə sıfır hipotezi rədd edilmir. |
| Breusch-Pagan heteroskedastiklik testi | 18.375 | 0.000 | Heteroskedastikliyin olduğu qəbul edilir. |
| Durbin-Watson | 1.923 | Bildirilməyib | Mənbə 1.5–2.5 aralığına əsaslanaraq mühüm avtokorrelyasiyanın olmadığı şərhini verir. |
Shapiro-Wilk testi, burada reqressiya qalıqlarının normal paylanma ilə uyğun olub-olmadığını qiymətləndirmək üçün istifadə olunur. p = 0.055 dəyəri tədqiqatın istifadə etdiyi α = 0.05 həddindən bir qədər yuxarıdır. Buna görə mənbə normal paylanma üzrə sıfır hipotezini rədd etmir. “Rədd edilə bilmədi” ifadəsi normal paylanmanın qəti şəkildə sübut edildiyi anlamına gəlmir.
Breusch-Pagan testi, xəta dispersiyasının müşahidələr boyunca sabit olub-olmadığını qiymətləndirir. Mənbədə p = 0.000 kimi bildirilən nəticə sabit dispersiya fərziyyəsinə qarşı güclü dəlil kimi şərh edilmiş və heteroskedastikliyin olduğu qəbul edilmişdir.
Durbin-Watson statistikası 1.923-dür. Mənbə 1.5–2.5 aralığını məqbul zona kimi istifadə edərək mühüm avtokorrelyasiyanın olmadığını bildirir. Bu şərh tədqiqatın öz qərar qaydasıdır.
Multikollinearlıq yoxlaması
| Dəyişən | VIF |
|---|---|
| Kapital intensivliyi | 1.215 |
| Maliyyə çətinliyi | 1.357 |
| Maliyyə leverici | 1.621 |
VIF, müstəqil dəyişənin digər müstəqil dəyişənlərlə xətti əlaqəsi səbəbindən əmsal dispersiyasının nə dərəcədə artdığını qiymətləndirən diaqnostik göstəricidir. Tədqiqat VIF = 10 dəyərini problemli multikollinearlıq üçün istinad həddi kimi istifadə edir. Cədvəldəki üç dəyər bu həddən xeyli aşağıdır və mənbə multikollinearlığın mühüm problem olmadığı nəticəsinə gəlir.
Lakin cədvəldən sonrakı izah mətni “Deferred Tax Assets 1.472” dəyərindən də bəhs edir. Deferred Tax Assets nə VIF cədvəlində, nə əsas reqressiya cədvəlində, nə də yekun modeldə ayrıca dəyişən kimi göstərilir. Buna görə 1.472 dəyəri Verianla tərəfindən əsas analiz dəyişəni kimi cədvələ əlavə edilməmişdir.
PCSE Niyə İstifadə Edildi?
Panel-Corrected Standard Errors (PCSE), mənbə tədqiqatda panel reqressiya əmsallarının standart xətalarını panel məlumatlarda heteroskedastiklik və əlaqəli xəta strukturu problemlərinə qarşı daha dayanıqlı şəkildə qiymətləndirmək məqsədilə istifadə olunan üsuldur. Breusch-Pagan testinin heteroskedastiklik göstərməsi tədqiqatçıların PCSE istifadəsinə verdiyi əsas əsaslandırmalardan biridir.
Standart xəta əmsal qiymətləndirməsinin seçmədən seçməyə nə qədər dəyişə biləcəyinə dair qeyri-müəyyənlik ölçüsüdür. t-statistikası və p-dəyəri əmsalın standart xətasından asılı olduğuna görə xəta dispersiyasının düzgün modelləşdirilməməsi əhəmiyyətlilik testlərinə təsir edə bilər. PCSE yanaşmasının burada rolu əmsalların işarəsini “düzəltmək” deyil, statistik nəticəçıxarmada istifadə olunan standart xəta strukturunu nəzərə almaqdır.
Mənbə PCSE izahında heteroskedastiklik, avtokorrelyasiya və kəsiklərarası asılılıq kimi panel məlumat problemlərindən bəhs edir. Bununla belə, bildirilən diaqnostik nəticələrdə Breusch-Pagan və Durbin-Watson nəticələri göründüyü halda, kəsiklərarası asılılıq üçün ayrıca test nəticəsi verilmir. İstifadə olunan proqram təminatı, PCSE-nin ətraflı seçimləri və panel-zaman korrelyasiya strukturunun texniki parametrləri də bildirilməyib.
PCSE reqressiya nəticələri
| Dəyişən | Əmsal | Standart xəta | t-dəyəri | p-dəyəri | %5 səviyyəsində statistik vəziyyət |
|---|---|---|---|---|---|
| Kapital intensivliyi | 0.185 | 0.060 | 3.08 | 0.002 | Əhəmiyyətli |
| Maliyyə çətinliyi | 0.024 | 0.028 | 0.86 | 0.392 | Əhəmiyyətli deyil |
| Maliyyə leverici | 0.143 | 0.055 | 2.60 | 0.010 | Əhəmiyyətli |
Müşahidələrin sayı: 170.
Buradakı β əmsalı müvafiq müstəqil dəyişən ilə modelin asılı dəyişəni arasındakı təxmin edilən xətti əlaqəni ifadə edir. Əmsalın müsbət olması model miqyasında müsbət istiqamətli əlaqəni; p-dəyəri isə sıfır əmsal hipotezinə qarşı statistik dəlilin səviyyəsini qiymətləndirmək üçün istifadə olunur.
p-dəyərinin 0.05-dən kiçik olması “hipotezin %95 ehtimalla doğru olduğu” anlamına gəlmir. Tədqiqatın qərar mexanizmində p < 0.05 olduqda müvafiq sıfır hipotezi rədd edilir; p > 0.05 olduqda isə rədd edilmir.
Kapital intensivliyi nəticəsi
Kapital intensivliyinin əmsalı β = 0.185, standart xətası 0.060, t-dəyəri 3.08 və p-dəyəri 0.002 kimi bildirilmişdir. p = 0.002 tədqiqatın %5 əhəmiyyətlilik həddindən aşağıdır. Buna görə H₀1 rədd edilmişdir.
Statistik baxımdan etibarlı ifadə kapital intensivliyinin tədqiqatda istifadə olunan asılı dəyişənlə müsbət və əhəmiyyətli əlaqə göstərməsidir. Bunun “vergi aqressivliyi yüksəlir” və ya “azalır” formasındakı iqtisadi istiqaməti mənbədə ETR şərhindəki uyğunsuzluq səbəbindən ayrıca ehtiyat tələb edir.
Maliyyə çətinliyi nəticəsi
Maliyyə çətinliyinin əmsalı β = 0.024, standart xətası 0.028, t-dəyəri 0.86 və p-dəyəri 0.392 kimi verilmişdir. p = 0.392 0.05-dən böyükdür. Buna görə H₀2 rədd edilməmişdir.
Bu nəticə araşdırılan model və seçmə daxilində maliyyə çətinliyi dəyişəni üçün statistik baxımdan əhəmiyyətli əlaqənin göstərilə bilmədiyi anlamına gəlir. “Əhəmiyyətli deyil” ifadəsi təsirin qəti şəkildə sıfır olduğunun sübut edildiyi anlamına gəlmir; mövcud məlumat və model altında sıfır əmsal hipotezini rədd etməyə yetərli statistik dəlil olmadığını bildirir.
Maliyyə leverici nəticəsi
Maliyyə levericinin əmsalı β = 0.143, standart xətası 0.055, t-dəyəri 2.60 və p-dəyəri 0.010 kimi bildirilmişdir. p = 0.010 tədqiqatın %5 əhəmiyyətlilik həddindən aşağıdır və H₀3 rədd edilmişdir.
Mənbənin müzakirəsi yüksək borc səviyyəsini faiz xərclərinin vergi təsiri və borc maliyyələşdirməsinin vergi qalxanı məntiqi ilə əlaqələndirir. Bununla belə, əmsalın birbaşa “daha yüksək vergi aqressivliyi” kimi şərh edilməsi asılı dəyişənin ETR kimi müəyyən edilməsi və ETR istiqamətinin açıq kodlaşdırılmaması səbəbindən mənbədəki eyni şərh probleminə tabedir.
Hipotez qərarları
| Hipotez | Dəyişən | p-dəyəri | Mənbə qərarı |
|---|---|---|---|
| H₀1 | Kapital intensivliyi | 0.002 | Rədd edildi |
| H₀2 | Maliyyə çətinliyi | 0.392 | Rədd edilmədi |
| H₀3 | Maliyyə leverici | 0.010 | Rədd edildi |
Tədqiqatın dəstəklədiyi nəticələr
- Araşdırılan birjada listinqdə olan 17 Nigeriya istehsal şirkətində və 2014–2023 dövründə kapital intensivliyi dəyişəninin istifadə olunan asılı dəyişənlə müsbət və statistik baxımdan əhəmiyyətli əlaqəsi bildirilmişdir.
- Maliyyə leverici üçün də müsbət və statistik baxımdan əhəmiyyətli əmsal bildirilmişdir.
- Maliyyə çətinliyi üçün müsbət əmsal tapılsa da, əlaqə %5 səviyyəsində statistik baxımdan əhəmiyyətli deyil.
- Breusch-Pagan testi heteroskedastikliyin olduğunu göstərmiş və mənbə PCSE istifadəsini bununla əsaslandırmışdır.
- Cədvəldəki VIF dəyərləri tədqiqatın istifadə etdiyi həddən aşağı olduğuna görə mənbə ciddi multikollinearlıq probleminin olmadığı nəticəsinə gəlmişdir.
- Mənbə kapital investisiyalarına və borc maliyyələşdirməsinə dair vergi tətbiqlərinin şirkətlərin vergi mövqeləri baxımından mühüm ola biləcəyini müzakirə edir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Tədqiqat kapital intensivliyinin və ya maliyyə levericinin vergi aqressivliyinə eksperimental mənada səbəb olduğunu sübut etmir.
- Nəticələr Nigeriyadakı bütün şirkətlərə, listinqdə olmayan şirkətlərə və ya başqa ölkələrə avtomatik olaraq ümumiləşdirilə bilməz.
- Maliyyə çətinliyi əmsalının əhəmiyyətsiz olması maliyyə çətinliyinin heç bir şəraitdə vergi davranışı ilə əlaqəli ola bilməyəcəyini sübut etmir.
- Tədqiqat ETR-nin açıq hesablama formulunu vermədiyinə görə Verianla konkret vergi xərci/mənfəət formulunu tədqiqatın tətbiq etdiyi dəqiq üsul kimi təqdim edə bilməz.
- Mənbə ETR ilə aqressivlik arasındakı istiqaməti ardıcıl şəkildə kodlaşdırmadığına görə müsbət əmsalların vergi aqressivliyini artırdığı və ya azaltdığına dair qəti şərh mənbə mətnindən problemsiz çıxarıla bilməz.
- Reqressiya nəticələri vergidən yayınma və ya qanunsuz davranışın birbaşa ölçümü deyil.
- Tədqiqat ayrı-ayrı şirkətlərin hansı konkret vergi planlaşdırma əməliyyatlarını həyata keçirdiyinə dair əməliyyat səviyyəsində dəlil təqdim etmir.
Tədqiqatçıların tövsiyələri
Tədqiqatın nəticə bölməsində Nigeriyadakı vergi administrasiyasının istehsal şirkətlərinin kapital güzəşti tələblərini daha güclü şəkildə izləməsi və təsdiqləməsi tövsiyə edilir. Kapital xərclərinin və bunlarla bağlı vergi güzəştlərinin uyğun aktivlər və mövcud qaydalar çərçivəsində istifadə olunub-olunmadığının yoxlanmasının zəruri olduğu müdafiə edilir.
Maliyyə leverici ilə bağlı nəticəyə görə nazik kapitallaşma və faizlərin çıxılabilirliyi qaydalarının tətbiqinin gücləndirilməsi də tövsiyə olunur. Məqsəd qanuni borc maliyyələşdirməsinə mane olmadan borcun yalnız verginin azaldılması məqsədilə həddindən artıq istifadəsini məhdudlaşdırmaqdır.
Şirkət rəhbərləri baxımından isə investisiya və maliyyələşdirmə qərarlarında vergi səmərəliliyi ilə tənzimləyici uyğunluq arasında tarazlığın qurulması; kapital investisiyalarından və borc maliyyələşdirməsindən yaranan vergi üstünlüklərinin şəffaf şəkildə bildirilməsi tövsiyə edilir.
Təkrar istehsal edilə bilmə baxımından çatışmayan məlumatlar
Tədqiqatın əsas analizini müstəqil şəkildə tam təkrar istehsal etmək istəyən tədqiqatçı üçün bəzi detallar bildirilməyib. Bu çatışmazlıqlar nəticələrin yanlış olduğu anlamına gəlmir; yalnız məqalə mətnindən təkrar istehsal edilə bilməni məhdudlaşdırır.
- Seçmədəki 17 şirkətin ad siyahısı verilməyib.
- ETR-nin açıq riyazi hesablama formulu verilməyib.
- Kapital intensivliyinin ölçümü mətn ilə dəyişənlər cədvəli arasında uyğunsuzdur.
- Reqressiya tənliyindəki Xit nəzarət termini müəyyən edilməyib.
- β4 və β5 üçün hansı dəyişənlərin nəzərdə tutulduğu bildirilməyib.
- Analizdə istifadə olunan proqram təminatı və versiyası bildirilməyib.
- PCSE tətbiqinin ətraflı korrelyasiya və panel seçimləri verilməyib.
- Kəsiklərarası asılılıq üçün ayrıca test nəticəsi göstərilməyib.
- Reqressiya cədvəlində R², düzəldilmiş R² və ya oxşar ümumi uyğunluq göstəriciləri yoxdur.
- Əmsallar üçün etimad intervalları bildirilməyib.
- Şirkət və zaman sabit effektlərinin istifadə olunub-olunmadığı açıq şəkildə müəyyən edilməyib.
- Xam şirkət-il məlumat dəsti və ya analiz kodu üçün rəsmi məlumat deposu bağlantısı verilməyib.
Nəticənin ən etibarlı şəkildə oxunması
Tədqiqatın statistik nüvəsi 170 şirkət-il müşahidəsində kapital intensivliyi və maliyyə levericinin istifadə olunan CTA/ETR asılı dəyişəni ilə əhəmiyyətli, maliyyə çətinliyinin isə əhəmiyyətsiz əlaqə göstərməsidir. Bu nəticə tədqiqatın öz cədvəlindəki əmsal, standart xəta, t-statistikası və p-dəyərləri ilə birbaşa dəstəklənir.
Bunun əksinə, “kapital intensivliyi vergi aqressivliyini artırır” və ya “kapital intensivliyi vergi aqressivliyini azaldır” formasındakı daha irəli istiqamətli şərh mənbənin ETR ilə aqressivlik arasındakı istiqaməti müxtəlif bölmələrdə fərqli şəkildə ifadə etməsi səbəbindən eyni dəqiqliklə ötürülə bilməz. Elmi sədaqət baxımından düzgün yanaşma bu ziddiyyəti gizlətmək deyil, əmsal nəticəsini olduğu kimi qoruyub şərh sərhədini görünən saxlamaqdır.
Mənbə və Metod Qeydi
Orijinal tədqiqat: FIRM SPECIFIC FACTORS AND CORPORATE TAX AGGRESSIVENESS AMONG LISTED MANUFACTURING FIRMS IN NIGERIA
Müəlliflər: Rasheed Adedayo Bello; Muhammed Kamaldeen Usman.
Müəllif sırası: Rasheed Adedayo Bello birinci müəllif, Muhammed Kamaldeen Usman ikinci müəllifdir.
Qurum: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete, Nigeria.
Bərabər töhfə: Mənbədə bərabər töhfə/bərabər birinci müəlliflik bəyanatı bildirilməyib.
Corresponding author: Mənbədə hər iki müəllifin e-poçt ünvanı verilir; lakin ayrıca corresponding author işarəsi və ya açıq məsul müəllif müəyyənləşdirilməsi yoxdur. Buna görə Verianla müəlliflərdən birini özbaşına corresponding author elan etmir.
Jurnal: Malete Journal of Accounting and Finance (MAJAF).
İnstitusional nəşr vahidi: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete.
Cild / nömrə: Volume 7, Number 1.
Səhifələr: 389–405.
ISSN: 2735-9603.
DOI: 10.63725/majaf.v7.i1.25.
Nəşr tarixi: Jurnalın rəsmi onlayn qeydi 25 iyun 2026 tarixini göstərir. Mənbə məqalənin səhifə başlığında June 2026 məlumatı vardır.
Mənbə növü: Empirik, kəmiyyət, ex-post facto panel məlumat jurnal məqaləsi.
Rəy prosesi: Malete Journal of Accounting and Finance rəsmi nəşr siyasətində double-blind peer review, yəni ikiqat kor rəy prosesindən istifadə etdiyini bildirir.
Preprint statusu: İşlənən mənbə nəşr olunmuş jurnal versiyasıdır; preprint kimi qiymətləndirilməyib.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0).
Rəsmi məqalə bağlantısı: https://majaf.com.ng/index.php/majaf/article/view/407
Tədqiqat dövrü: 2014–2023.
Baş məcmu: 2023-cü il etibarilə NGX-də listinqdə olan 34 istehsal şirkəti; mənbə onları 21 Consumer Goods və 13 Industrial Goods şirkəti kimi təsnif edir.
Seçmə: Məlumatların əlçatanlığı və sektor uyğunluğu əsasında məqsədli seçmə ilə seçilmiş 17 şirkət.
Müşahidələrin sayı: 170 şirkət-il.
Məlumat növü: İkinci dərəcəli maliyyə məlumatları.
Məlumat mənbələri: Şirkətlərin illik maliyyə hesabatları və cədvəlləri; şirkətlərin rəsmi internet saytları, Nigerian Exchange Group və tədqiqatın “other reputable financial information sources” kimi müəyyən etdiyi digər mənbələr.
Əsas metod: Panel məlumat reqressiyası və Panel-Corrected Standard Errors (PCSE).
Statistik əhəmiyyətlilik həddi: Mənbə hipotez qərarlarında α = 0.05 səviyyəsindən istifadə edir.
Diaqnostik testlər: Shapiro-Wilk normallıq testi, Breusch-Pagan heteroskedastiklik testi, Durbin-Watson statistikası və Variance Inflation Factor (VIF).
Maliyyələşdirmə: Mənbə məqalədə ayrıca maliyyələşdirmə bəyanatı bildirilməyib.
Maraqlar toqquşması: Mənbə məqalədə ayrıca maraqlar toqquşması bəyanatı bildirilməyib.
Məlumatların əlçatanlığı: Məlumat mənbələri metod bölməsində izah edilsə də, ayrıca data availability statement və ya endirilə bilən xam məlumat dəsti bağlantısı verilməyib.
Müəllif töhfələri / CRediT: Mənbədə ayrıca CRediT və ya müəllif töhfəsi bəyanatı bildirilməyib.
Əsas metodoloji şərh sərhədi: Tədqiqat müşahidə xarakterli ex-post facto dizayndır; eksperimental səbəbiyyət sübutu deyil. Seçmə birjada listinqdə olan 17 Nigeriya istehsal şirkəti ilə məhduddur. ETR formulunun verilməməsi, kapital intensivliyinin ölçümündəki uyğunsuzluq, müəyyən edilməmiş γXit termini, Altman tənliyindəki son simvol uyğunsuzluğu və ETR əmsallarının istiqamətli şərhindəki fərqlər nəticələrin təkrar istehsalı və iqtisadi şərhində nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib