


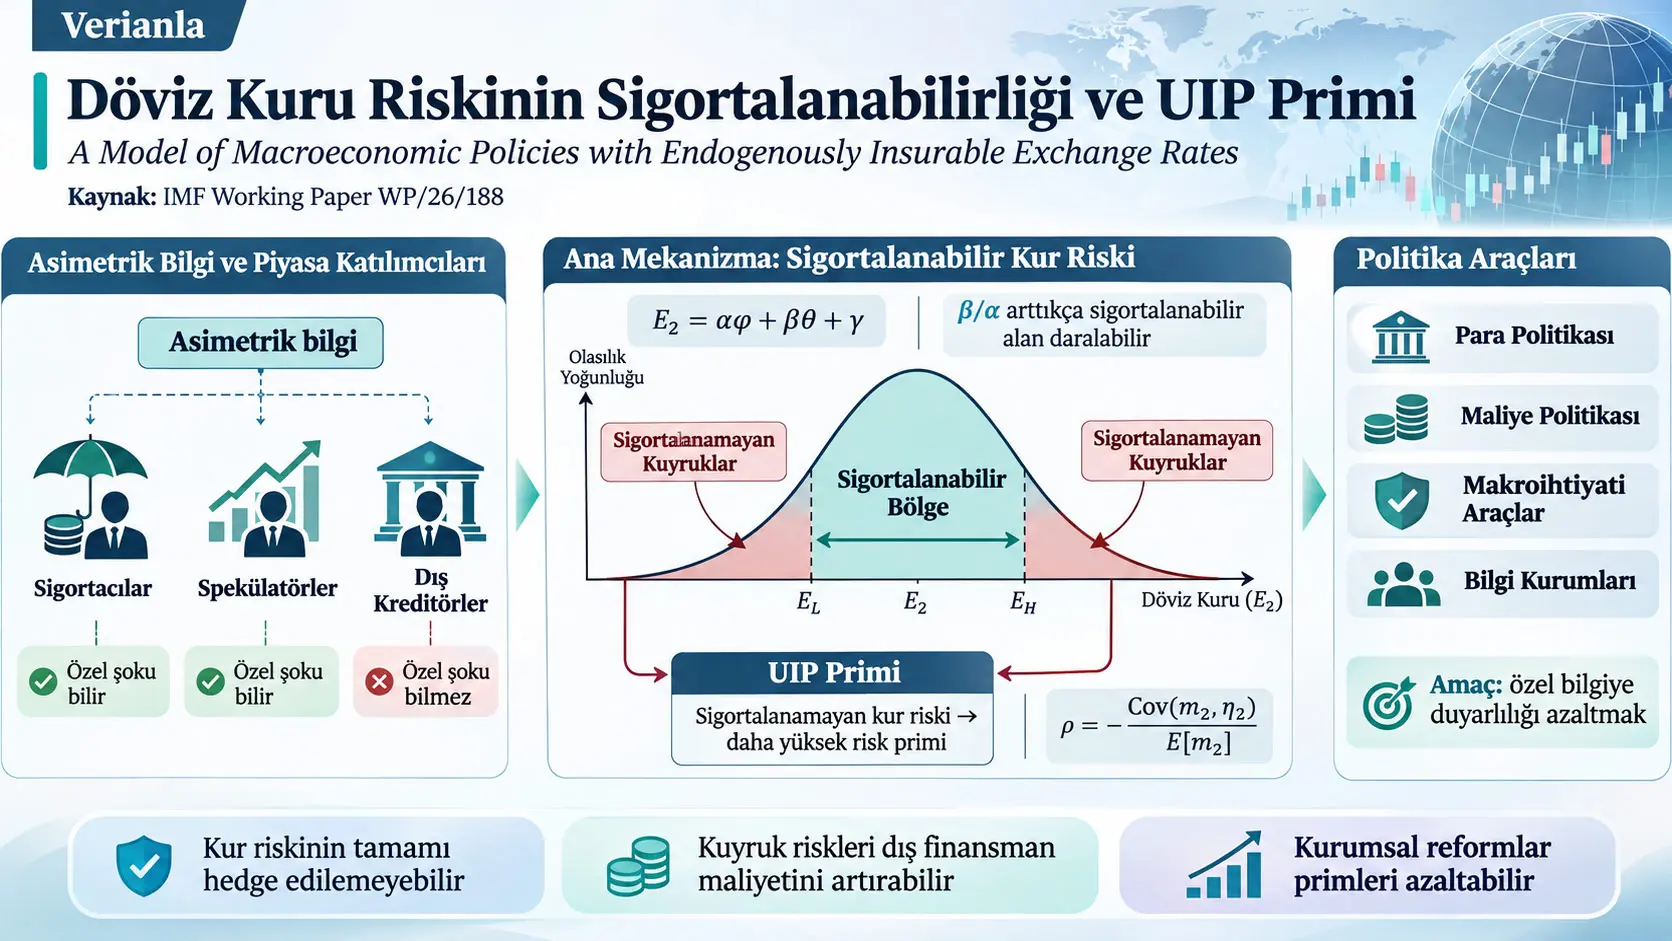
Bu çalışmanın geliştirdiği model, döviz kuru risklerinin sigortalanabilirliğinin ekonomi politikasına ve piyasa katılımcıları arasındaki bilgi dağılımına bağlı olarak endojen biçimde değişebildiği iki dönemli küçük açık ekonomi modelidir. Modelin temel mekanizmasında bazı FX piyasa katılımcıları para politikasını etkileyen özel bir şok hakkında diğerlerinden daha fazla bilgiye sahiptir. Bu bilgi farkı döviz kuru dağılımının özellikle kuyruk bölgelerinde sigorta sözleşmelerinin sunulmamasına yol açabilir. Döviz kuru kuyruk riski sigortalanamadığında, yerel para cinsinden dış borcu tutan riskten kaçınan dış kreditörler bu riski üstlenmek için ek getiri ister ve modelde uncovered interest parity — kapsanmamış faiz paritesi (UIP) primi ortaya çıkabilir.
Model iki dönem, iki şok ve beş temel ekonomik aktör grubundan oluşmaktadır: hanehalkları, yerli mal firmaları, dış kreditörler, FX sigortacıları ve spekülatörler. İkinci dönem döviz kuru
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
şeklindeki doğrusal fonksiyonla modellenmektedir. \(\phi\) kamusal şoku, \(\theta\) ise bazı piyasa katılımcılarının birinci dönemde bildiği özel şoku gösterir. \(\alpha\), döviz kurunun kamusal şoka; \(\beta\), özel şoka duyarlılığını belirler. Modelin temel politika değişkenlerinden biri bu nedenle \(\beta/\alpha\) oranıdır: oran büyüdükçe kur özel bilgiye göre daha duyarlı hâle gelebilir ve asimetrik bilgi altında sigortalanamaz kuyruk bölgeleri genişleyebilir.
Kaynağın birinci temel sonucu, bir döviz kuru sonucunun FX hedge piyasasında ancak sigortacılar ile spekülatörlerin o kur sonucunun gerçekleşme olasılığı üzerinde anlaşmaları durumunda sigortalanabildiğidir. İkinci temel sonuç, bilgi asimetrisi ile \(\beta>0\) birlikte bulunduğunda kur dağılımının orta kısmının sigortalanabilir olmasına rağmen iki kuyruğunun sigortalanamaz hâle gelebilmesidir. Bu durumda sigortalanabilir kur sonuçlarının olasılığı
\[ 1-\frac{\beta}{\alpha} \]
olmaktadır. Model ayrıca UIP primini dış kreditörlerin durum-ağırlığı \(m_2\) ile dolar cinsinden borç getirisi \(\eta_2\) arasındaki kovaryansla ilişkilendirir:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Dolayısıyla kötü kur durumlarında dış kreditörlerin marjinal değeri yükselirken dolar getirisi düşüyorsa kovaryans negatif olabilir ve \(\rho>0\) şeklinde pozitif UIP primi oluşabilir.
Çalışma, mekanizmanın politika sonuçlarını dört uygulama üzerinden incelemektedir: dış kreditörlerin bileşimi, maliye politikası, makroihtiyati finans politikası ve bilgi asimetrisini sınırlandıran kurumlar. Bazı model konfigürasyonlarında etkin politika; döviz kurunun özel bilgiye duyarlılığını azaltan bir para politikası, yazarların “aloof central banker” olarak adlandırdığı taahhüt sahibi bir merkez bankacısına yetki devri, özel şoka aşırı duyarlı maliye politikasının sınırlandırılması, daha büyük bir FX likidite fonu ve bilgi asimetrisini azaltan kurumsal düzenlemeleri içerebilmektedir.
Bu sonuçlar gerçek bir ülke için tahmin edilen kesin politika katsayıları değildir. Çalışmanın ana sonuçları teorik model ve örnek parametrelerle yapılan simülasyonlardan gelmektedir. Kaynak Tablo 1'de ayrıca UIP primi ile aşağı yönlü kur kuyruk-risk sigortası maliyeti arasında pozitif ampirik ilişki gösterilmektedir; fakat bu regresyon teorik mekanizmanın nedensel olarak doğrulandığı anlamına gelmez.
UIP Primi Nedir ve Bu Modelde Neden Ortaya Çıkıyor?
UIP primi, yerel para cinsinden bir varlığın beklenen döviz cinsinden getirisi ile yabancı risksiz faiz oranının ima ettiği getiri arasındaki farktır; bu modelde prim, döviz kuru dağılımının bazı kuyruk durumları FX hedge piyasasında sigortalanamadığında riskten kaçınan dış kreditörlerin bu artık riski taşımak için ek getiri talep etmesinden doğabilir.
Kapsanmamış faiz paritesi — UIP nedir?
Uncovered Interest Parity — UIP, çok basitleştirilmiş biçimde, iki para birimi arasındaki faiz farkının beklenen kur değişimiyle dengelenmesi gerektiğini söyleyen uluslararası finans ilişkisidir. Kaynak, UIP'den sistematik sapmaları UIP premia — UIP primleri olarak adlandırmaktadır.
Modelde dış kreditörlerin yerel para cinsinden tahvil yatırımından elde ettiği dolar getirisi
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2} \]
olarak tanımlanır.
Burada:
- \(E_1\): birinci dönem döviz kuru, yerel para / dolar,
- \(E_2\): ikinci dönem döviz kuru, yerel para / dolar,
- \(i_1\): yerel politika/faiz oranı,
- \(\mu_1\): sermaye giriş vergisi,
- \(i^\ast\): yabancı faiz oranıdır.
Kaynağın model UIP primi tanımı:
\[ \rho \equiv \mathbb E[\eta_2]-(1+i^\ast). \]
\(\rho=0\) ise modelde beklenen dolar getirisi yabancı faiz getirisiyle uyumludur. \(\rho>0\) olduğunda dış kreditörler yerel para borcunu tutmak için ek beklenen getiri elde etmektedir.
Modeldeki ampirik başlangıç kanıtı
Çalışma teorik mekanizmayı kurmadan önce, UIP primi ile döviz kuru kuyruk riskinin sigorta maliyeti arasındaki ampirik ilişkiyi göstermektedir.
| Özellik | Spesifikasyon 1 | Spesifikasyon 2 |
|---|---|---|
| TRPP katsayısı | 139,40*** baz puan | 154,59*** baz puan |
| Standart hata | 38,45 | 37,52 |
| R-kare | 0,017 | 0,140 |
| Gözlem | 5.519 | 5.519 |
| Ülke sabit etkileri | Hayır | Evet |
| Anlamlılık | *** \(p<0{,}01\) | *** \(p<0{,}01\) |
Veriler Ocak 2006-Aralık 2024 arasındaki aylık serilerden oluşmaktadır. Örneklemde 15 gelişmekte olan piyasa ve 12 gelişmiş ekonomi bulunmaktadır. Standart hatalar ülke ve zaman boyutunda iki yönlü kümelenmiştir.
TRPP — Tail Risk Protection Premium, J.P. Morgan JPMaQS verisinden alınan aşağı yönlü kuyruk-risk koruma primi göstergesidir. Kaynak bunu out-of-the-money 10-delta opsiyonların Black-Scholes ima edilen oynaklığının at-the-money 50-delta opsiyon ima edilen oynaklığına ortalama oranı olarak tanımlamaktadır.
TRPP regresyonda z-score ile standardize edildiğinden katsayı, TRPP'de yaklaşık bir standart sapmalık artışla UIP primindeki baz-puan değişiminin istatistiksel ilişkisini ifade eder. Ancak regresyon tek başına “TRPP artışı UIP priminin nedeni budur” sonucunu kanıtlamaz.
Modelin temel aktörleri
| Aktör | Modeldeki rolü |
|---|---|
| Hanehalkları | Yerli ve ithal mal tüketir, çalışır ve yerel para cinsinden borç çıkarabilir. |
| Yerli mal firmaları | Monopolistik rekabet altında yerli mal üretir; fiyatlar \(t=1\) başında belirlenir ve daha sonra rijittir. |
| Dış kreditörler | Yerel para cinsinden dış borcu tutar; riskten kaçınan yabancı sahipler adına hareket eder ve mümkün olduğunda kur riskini hedge eder. |
| FX sigortacıları | Belirli \(E_2\) sonuçlarına karşı ödeme yapan hedge sözleşmelerini fiyatlar ve sunup sunmayacağına karar verir. |
| Spekülatörler | Hedge sözleşmelerini alıp satabilir ve özel şok \(\theta\) hakkında sigortacılardan daha bilgili olabilir. |
| Planlamacı | Para, sermaye akımı, vergi ve genişletilmiş uygulamalarda maliye/finans/kurum politikalarını refahı maksimize edecek biçimde seçer. |
İki dönem ne anlama geliyor?
Modelde
\[ t\in\{1,2\} \]
olmak üzere iki dönem vardır.
\(t=1\), şokların tamamının gerçekleşmediği ancak finansal sözleşmelerin, borçlanmanın, hedge işlemlerinin ve politika taahhütlerinin yapıldığı dönemdir.
\(t=2\)'de kamusal ve özel şoklar gerçekleşir ve bütün ajanlar tarafından gözlenebilir hâle gelir.
Kamusal ve özel şokların farkı
İki şok da
\[ \phi,\theta\in[0,1] \]
aralığındadır.
\(\phi\) kamusal şoktur. Birinci dönemde hiçbir ajan bu şokun gerçekleşecek değerini bilmez.
\(\theta\) özel şoktur. Bilgisiz ajanlar bu şoku bilmezken bilgili spekülatörler birinci dönemde \(\theta\)'nın değerini bilebilir.
Bilgisiz bilgi yapısı \(I_{\emptyset}\), bilgili yapı ise \(I_\theta\) ile gösterilmektedir.
Dış kreditörlerin, sigortacıların ve spekülatörlerin bilgi kümeleri sırasıyla:
\[ I_L,\qquad I_I,\qquad I_S \]
olarak yazılır ve temel varsayım:
\[ I_L=I_I\subseteq I_S \]
şeklindedir. Yani spekülatörler sigortacılardan ve dış kreditörlerden en az onlar kadar, bazı durumlarda daha fazla bilgiye sahiptir.
Kaynak-içi notasyon notu
Ana metnin bir satırında asimetrik bilgi durumu \(I_F=I_{\emptyset}\) ve \(I_S=I_\theta\) biçiminde basılmıştır. Ancak modelin bütün tanımlarında, Önermeler 1–2'de ve Ek A'daki ispatta sigortacı bilgi kümesi \(I_I\) olarak kullanılmaktadır. Bu nedenle \(I_F\) ifadesi kaynak-içi tek satırlık notasyon kaymasıdır; aşağıdaki anlatım kaynağın tutarlı ana notasyonu olan \(I_I\)'yi kullanmaktadır.
Döviz Kurunun Sigortalanabilirliği Nasıl Endojen Hâle Geliyor?
Döviz kuru sonucu \(E_2\)'nin sigortalanabilirliği dışarıdan sabit verilmez; para politikasının özel şoka ne kadar duyarlı olduğu ve sigortacılarla bilgili spekülatörlerin aynı kur sonucunun olasılığı hakkında aynı değerlendirmeyi yapıp yapamadığı, sigorta sözleşmesinin piyasada var olup olmayacağını model içinde belirler.
Doğrusal döviz kuru fonksiyonu
Planlamacı ikinci dönem döviz kurunu:
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
şeklinde belirleyen doğrusal politika ailesiyle sınırlandırılmıştır.
Burada:
- \(\alpha\): kurun kamusal şoka marjinal duyarlılığı,
- \(\beta\): kurun özel şoka marjinal duyarlılığı,
- \(\gamma\): kur fonksiyonunun sabit bileşenidir.
\(\phi\) ve \(\theta\) boyutsuz şok indeksleri olduğundan \(\alpha,\beta,\gamma\), \(E_2\) ile aynı kur birimine sahiptir. Buna karşılık
\[ \frac{\beta}{\alpha} \]
boyutsuzdur ve özel şoka duyarlılığın kamusal şoka göre göreli büyüklüğünü gösterir.
Sigortalanabilir kur kümesi
Bütün mümkün ikinci dönem kurları:
\[ \Psi \]
ile, hedge sözleşmesi bulunan kur sonuçları ise:
\[ \widetilde{\Psi}\subseteq\Psi \]
ile gösterilmektedir.
Önerme 1 — Sigortalanabilirlik koşulu
Kaynağın temel koşulu:
\[ E_2\in\widetilde{\Psi} \quad\Longleftrightarrow\quad \pi(E_2\mid I_I)=\pi(E_2\mid I_S) \quad\text{\(\theta\)'dan bağımsız olarak}. \]
Sigortalanabilir küme içinde hedge sözleşmesinin fiyatı ayrıca:
\[ (1+i^\ast)p(E_2) = \pi(E_2\mid I_I) \]
koşulunu sağlar.
\(p(E_2)\), \(E_2\) kuru gerçekleşirse ikinci dönemde bir dolar ödeyen koşullu sözleşmenin birinci dönem fiyatıdır.
Bu sonuç, sigortacılar ile spekülatörlerin aynı bilgiye sahip olmak zorunda olduğunu söylemez. Farklı bilgi kümelerine rağmen belirli bir kur sonucunun olasılığı konusunda aynı değerlendirmeye ulaşabiliyorlarsa o kur yine sigortalanabilir.
FX hedge piyasasının üç adımı
- Sigortacı katılım ve fiyat kararı: Sigortacı \(d\in\{0,1\}\) seçer. \(d=1\) ise \(p(E_2)\) fiyatını verir ve talebi karşılamayı taahhüt eder. Beklenen kayıp oluşacaksa \(d=0\) seçip piyasadan çekilebilir.
- Spekülatör ve kreditör talebi: Spekülatörler ve dış kreditörler hedge sözleşmesine ne kadar talep göstereceklerini belirler. Spekülatörler özel bilgileri fiyatla uyuşmadığında sınırsız yönlü talep oluşturabilir.
- Piyasa temizlenmesi: Sigortacının sağlayacağı sözleşme miktarı spekülatör ve kreditör taleplerini karşılar. Sigortacı katılmazsa ilgili \(E_2\) sonucu sigortalanamaz hâle gelir.
Neden bilgi farkı özellikle kuyruklarda sorun yaratıyor?
Dağılımın orta kısmındaki bir kur sonucu çok sayıda \((\phi,\theta)\) kombinasyonuyla üretilebilir. Bu nedenle özel \(\theta\)'yı bilen spekülatörün olasılık değerlendirmesi bazı orta kur sonuçlarında bilgisiz sigortacının değerlendirmesinden farklılaşmayabilir.
Buna karşılık aşırı düşük veya aşırı yüksek \(E_2\) değerleri yalnız \(\theta\)'nın belirli uç değerleriyle mümkün olabilir. Spekülatör \(\theta\)'yı biliyorsa bu kuyruk olaylarının olasılığını sigortacıdan daha doğru değerlendirebilir. Sigortacı, bilgili spekülatörün kendisine karşı işlem yaparak büyük kâr elde edebileceğini bildiği için bu sonuçlar için sigorta sunmayabilir.
Önerme 2 — Tam ve kısmi sigortalanabilirlik
Kaynak \(\alpha>\beta\geq0\) varsayımı altında iki temel durum tanımlar.
Tam sigortalanabilirlik:
\[ \widetilde{\Psi}=\Psi,\qquad \rho=0. \]
Bu durum sigortacılar ile spekülatörlerin aynı bilgi yapısına sahip olmasıyla veya asimetrik bilgi mevcut olsa bile \(\beta=0\) olmasıyla ortaya çıkabilir.
Kısmi sigortalanabilirlik:
\[ I_I=I_{\emptyset},\qquad I_S=I_\theta,\qquad \beta>0. \]
Bu durumda:
\[ \Psi=[\gamma,\alpha+\beta+\gamma] \]
ve sigortalanabilir orta bölge:
\[ \widetilde{\Psi} = [\beta+\gamma,\alpha+\gamma]. \]
Sigortalanabilir kur sonucunun olasılığı:
\[ \Pr(E_2\in\widetilde{\Psi}) = 1-\frac{\beta}{\alpha}. \]
Bu eşitlik modelin en öğretici sonuçlarından biridir. \(\beta/\alpha\) yükseldikçe sigortalanabilir bölgenin olasılık kütlesi azalır. Başka bir ifadeyle kur özel bilgiye göre kamusal bilgiye kıyasla daha duyarlı hâle geldikçe asimetrik bilgi daha fazla kur sonucunu hedge piyasasının dışına itebilir.
Sigortalanabilirlik sınırları
Kısmi sigortalanabilirlik durumunda sınırlar:
\[ \phi = 1-\frac{\beta}{\alpha}\theta \]
ve
\[ \phi = \frac{\beta}{\alpha}(1-\theta) \]
olarak verilmektedir.
\(\beta/\alpha\) arttıkça sınırların mutlak eğimi büyür ve ortadaki sigortalanabilir bölge daralır.
UIP priminin kovaryans gösterimi
Kaynak:
\[ m_2\equiv\frac{M_2}{M} \]
oranını tanımlar. \(M_2\), dış kreditör sahiplerinin ikinci dönem dolar gelirine ilişkin stochastic discount factor — stokastik iskonto faktörü; \(M\) ise sigortalanabilir bölgede fiyatlama koşulunu sağlayan pozitif referans değeridir.
Kısmi sigortalanabilirlik altında:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Paydadaki \(\mathbb E[m_2]\) pozitif olduğundan primin işaretini esas olarak kovaryans belirler.
Eğer daha kötü kur durumlarında \(m_2\) yüksek, dolar getirisi \(\eta_2\) düşükse:
\[ \operatorname{Cov}(m_2,\eta_2)<0 \]
ve buna karşılık:
\[ \rho>0. \]
Ekonomik anlamı şudur: dış kreditörlerin dolar gelirinin en değerli olduğu kötü durumlar, aynı zamanda yerel para tahvilinin dolar getirisinin düşük olduğu durumlarla çakışıyorsa kreditörler bu riski taşımak için prim talep eder.
Çalışmanın Yöntemi ve Bulguları
Hanehalkının fayda fonksiyonu
Hanehalklarının dönemler arası problemi:
\[ \max_{\{C_{Ht},C_{Ft},N_t\}} \mathbb E \left[ \sum_{t=1}^{2} \delta^{t-1} U(C_{Ht},C_{Ft},N_t) \right] \]
ve dönemsel fayda:
\[ U(C_{Ht},C_{Ft},N_t) = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} - N_t, \qquad \sigma_F=1-\sigma_H. \]
\(C_{Ht}\) yerli mal tüketimini, \(C_{Ft}\) ithal mal tüketimini, \(N_t\) emek arzını, \(\delta\) iskonto faktörünü, \(\sigma_H\) ve \(\sigma_F\) iki tüketim türünün faydadaki ağırlıklarını gösterir.
Hanehalkı bütçe kısıtı
\[ W_tN_t+\Pi_{Ht}+E_tY_{Ft}+T_t+D_t \geq P_HC_{Ht}+E_tC_{Ft}+(1+i_{t-1})D_{t-1}. \]
Gelir tarafında ücret geliri \(W_tN_t\), yerli firma kârı \(\Pi_{Ht}\), ticarete konu mal varlığı \(E_tY_{Ft}\), transfer \(T_t\) ve yeni borç \(D_t\) vardır. Harcama tarafında yerli mal tüketimi, ithalat ve geçmiş borcun faizli geri ödemesi vardır.
Hanehalkı birinci-derece koşulları
Kaynak:
\[ C_{Ht} = \frac{\sigma_HE_t}{\sigma_FP_H}C_{Ft}, \]
\[ W_t = \frac{1}{\sigma_F}E_tC_{Ft}, \]
ve dönemler arası Euler koşulu:
\[ \frac{1}{E_1C_{F1}} = \delta(1+i_1) \mathbb E \left[ \frac{1}{E_2C_{F2}} \right]. \]
Bu koşullar para politikasının döviz kuru, ithal tüketim, yerli tüketim ve faiz oranı arasında nasıl bağ kurduğunu modelin geri kalanına taşır.
Yerli üretim ve fiyat rijitliği
Yerli mal firmalarının üretim teknolojisi:
\[ Y_{Ht}(j)=A_tN_t(j) \]
olarak verilir. \(A_t\) üretkenliktir. Firmalar monopolistik rekabet altındadır ve \(t=1\) başında fiyatlarını belirledikten sonra fiyatlar iki dönem boyunca rijit kalır.
Bu fiyat rijitliği, modelde para politikasının reel faaliyet ve aggregate demand — toplam talep dışsallığı üzerindeki rolünün önemli kaynaklarından biridir.
Dış kreditörlerin tahvil pozisyonu
Yerel para cinsinden borcun dolar değeri:
\[ B_1\equiv\frac{D_1}{E_1}. \]
Kreditörün yerel tahvilden dolar cinsinden ikinci dönem getirisi:
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2}. \]
Kreditörler sigortalanabilir her kur sonucu \(E_2\in\widetilde{\Psi}\) için \(Q_L(E_2)\) miktarında hedge sözleşmesi alabilir.
Sigortacı neden piyasadan tamamen çekilebiliyor?
Modelde spekülatör, kendi olasılık değerlendirmesi ile sözleşmenin faizle büyütülmüş fiyatını karşılaştırır. Kaynak spekülatör talebini:
\[ Q_S(E_2) = \begin{cases} +\infty, & \pi(E_2|I_S)>(1+i^\ast)p(E_2),\\[4pt] \in\mathbb R, & \pi(E_2|I_S)=(1+i^\ast)p(E_2),\\[4pt] -\infty, & \pi(E_2|I_S)<(1+i^\ast)p(E_2) \end{cases} \]
biçiminde idealize etmektedir.
Bu sınırsız talep varsayımı gerçek FX piyasasındaki emir miktarının fiziksel olarak sonsuz olduğu iddiası değildir. Modelin matematiksel yapısında, fiyat bilgili spekülatörün olasılık değerlendirmesiyle uyuşmadığında arbitraj yönündeki talebin sınırlandırılmadığını ifade eder. Sigortacı bu nedenle yanlış fiyat verirse çok büyük kayıp riskiyle karşı karşıya kalır ve \(d=0\) seçerek sözleşmeyi hiç sunmamayı tercih edebilir.
Planlamacının kısıtlı-etkin problemi
Planlamacı, hanehalkı refahını tam taahhüt altında maksimize eder. Temel amaç fonksiyonu kaynak Denklem (1)'de:
\[ V^P= \max_{\{C_{F1},C_{F2},E_1,\alpha,\beta,\gamma,\chi,P_H\}} \left[ V\!\left(C_{F1},\frac{E_1}{P_H}\right) + \delta \int_0^1\int_0^1 V\!\left(C_{F2},\frac{E_2}{P_H}\right) \pi(\theta|I_I) \,d\phi\,d\theta \right]. \]
Buradaki
\[ \chi \equiv (1-\mu_1)(1+i_1)E_1 = \eta_2E_2 \]
birinci dönem politika ayarlarını tek bir dış geri ödeme değişkeninde birleştirir.
Kaynak Denklem (2) — kaynak kısıtı
\[ B_0(1+i^\ast) = (Y_{F1}-C_{F1}) + (Y_{F2}-C_{F2})\frac{E_2}{\chi} \quad \text{her }(\phi,\theta)\text{ için}. \]
\(B_0\) devralınmış dış borcu gösterir. Bu kısıt, iki dönemdeki ticarete konu kaynakların ve dış geri ödemelerin birlikte dengelenmesini sağlar.
Kaynak Denklem (3) — prim kısıtının yapısı
Prim kısıtı üç kur bölgesine ayrılır:
\[ 0= \underbrace{ \int_{\text{orta bölge}} \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanabilir bölge}} + \underbrace{ \int_{\text{alt kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz alt kuyruk}} + \underbrace{ \int_{\text{üst kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz üst kuyruk}}. \]
Kaynağın tam integrasyon sınırları Şekil 1'deki iki konturla belirlenmektedir. Orta bölgede sigorta sayesinde \(m_2=1\) olur; iki kuyrukta ise kreditörün durum-ağırlığı \(m_2\) birden farklı olabilir. Prim mekanizmasının matematiksel kaynağı budur.
Üç dışsallık
Planlamacı problemi üç dışsallığı ayırmaktadır.
AD externality — toplam talep dışsallığı: Hanehalkları bireysel tüketim kararlarının fiyat rijitliği altında toplam talep sapmalarını nasıl etkilediğini içselleştirmez.
LC premium externality — yerel para primi dışsallığı: Hanehalkları daha fazla dış borçlanmanın ekonominin tamamının ödemesi gereken UIP primini nasıl değiştirebileceğini içselleştirmez.
IS externality — information sensitivity externality: Ajanlar şoklara tepki verirken kendi davranışlarının politika tepkisi ve döviz kurunu özel bilgiye daha duyarlı hâle getirerek sigortalanabilir kur bölgesini daraltabileceğini ve primi artırabileceğini içselleştirmez.
Toplam talep wedge'i
Kaynak:
\[ \tau_{Ht} \equiv 1+\frac{1}{A_t}\frac{U_{Nt}}{U_{Ht}} = 1-\frac{1}{A_t}\frac{C_{Ht}}{\sigma_H}. \]
Bu boyutsuz wedge, yerli mal talebi ile bu malları üretmek için gereken emeğin marjinal maliyeti arasındaki sapmayı özetlemektedir.
İlk dönem sonucu — Denklem (5)
\[ \tau_{H1}=0. \]
Planlamacı birinci dönemde döviz kuru esnekliğini kullanarak toplam talep dışsallığını ortadan kaldırmaktadır.
Denklem (6) neyi düzenliyor?
Kaynak Denklem (6), dış geri ödeme değişkeni \(\chi\)'nın AD ve information sensitivity dışsallıklarını içselleştirecek biçimde seçilmesini sağlar. Yapısal olarak:
\[ B_1 \int\!\!\int \frac{1}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta = \Lambda \int\!\!\int \frac{1}{E_2} \pi(\theta|I_I) \,d\phi d\theta + z_\chi. \]
\(\Lambda\), prim kısıtının Lagrange çarpanıdır. \(z_\chi\) ise sigortalanamayan iki kuyruk bölgesinde \(\chi\)'nın \(m_2\)-ağırlıklı kreditör getirilerini değiştirmesinden doğan information sensitivity dışsallığını toplar.
\(B_1=0\) ise kaynak \(\Lambda=0\) sonucunu elde eder. Yani dış borç yoksa prim kısıtının refah açısından bağlayıcılığı ortadan kalkar.
Denklem (7) — ithalatın dönemler arası dağılımı
Yapısal biçimi:
\[ \frac{\sigma_F}{C_{F1}} = \int\!\!\int \frac{\chi}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta + \Lambda z_{F1}. \]
\(z_{F1}\), ilk dönem ithalatındaki artışın \(B_1\)'i yükselterek sigortalanamaz bölgelerde \(m_2\)'yi ve dolayısıyla primi değiştirmesinden doğan LC premium externality terimidir.
Denklem (8) — kur fonksiyonunun parametreleri
\(\omega\in\{\alpha,\beta,\gamma\}\) için kaynak, planlamacının kur fonksiyonu parametrelerini hem AD hem de IS dışsallıklarını hesaba katarak seçtiği birinci-derece koşulu türetmektedir:
\[ \begin{aligned} &\int\!\!\int \frac{\partial E_2}{\partial\omega} \left[ \frac{\delta\sigma_H\tau_{H2}}{E_2} + B_1 \frac{\chi}{E_2^2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \right] \pi(\theta|I_I) \,d\phi d\theta\\ &= \Lambda \left[ \int\!\!\int \frac{\partial E_2}{\partial\omega} \frac{\chi}{E_2^2} \pi(\theta|I_I) \,d\phi d\theta + z_{\omega1}+z_{\omega2} \right]. \end{aligned} \]
\(z_{\omega1}\), sigortalanamaz bölgelerin içindeki getirilerin değişmesini; \(z_{\omega2}\) ise özellikle \(\alpha\) ve \(\beta\)'nın sigortalanabilir kümenin sınırlarını hareket ettirmesini yakalar.
Bu ikinci etki model için kritiktir. \(\beta\) yükselirse \(\beta/\alpha\) artar, sınırlar dikleşir ve sigortalanabilir bölge küçülür. \(\alpha\)'nın azalması da \(\beta/\alpha\)'yı yükselterek benzer yönde çalışabilir.
Lemma 1 — etkin bilgi simetrisi
Tam sigortalanabilirlik durumlarının büyük bölümünde LC premium ve information sensitivity dışsallıkları sıfırlanır. Bunun temel nedeni, bütün kur sonuçları hedge edilebildiğinde asimetrik bilgi olsa bile bunun dış kreditörlere kalan sigortalanmamış riske dönüşmemesidir.
Lemma 2 — bilgi asimetrisi bölümü
Kaynak, simetrik bilgiden asimetrik bilgiye ani bir geçiş olduğunda daha önce yeterli olan UIP priminin yeni durumda dış kreditörleri borcu tutmaya ikna etmek için yetersiz kalabileceği koşulu Denklem (9) ile tanımlar.
Denklem üç bölgeyi ayrı tartar:
- önceki sigortalanabilir orta bölge,
- yeni alt sigortalanamaz kuyruk,
- yeni üst sigortalanamaz kuyruk.
Özellikle \(\beta>0\) iken bilgi asimetrisinin ortaya çıkması, önceki tam sigortalanabilir yapıyı kısmi sigortalanabilirliğe dönüştürebilir.
“Aloof Central Banker” Modelde Ne Anlama Geliyor?
“Aloof central banker”, özel şoku tamamen görmezden gelen veya ekonomik koşullara kayıtsız bir merkez bankacısı değil; bilgi-asimetrisi maliyetini içselleştirmek amacıyla döviz kurunun özel bilgi taşıyan \(\theta\) şokuna göreli duyarlılığını daha düşük tutmaya önceden taahhüt edebilen politika yapıcıdır.
Önerme 3 — değiştirilmiş para politikası
Asimetrik bilgi ve kısmi sigortalanabilirlik ortaya çıktığında planlamacının optimal \(\beta/\alpha\) seçimi simetrik bilgi durumundaki değerden farklı olabilir.
Önemli nokta, modelin her durumda mutlaka daha düşük \(\beta/\alpha\) sonucu vermemesidir. Kaynak belirli \(m_2\) fonksiyonları için farklı değerlerin oluşacağını kanıtlar.
Corollary 1 — daha düşük özel-şok duyarlılığı
Kaynak daha güçlü bir varlık sonucunu da gösterir: bazı \(m_2\) fonksiyonları altında kısmi sigortalanabilirlik durumunda planlamacı
\[ \frac{\beta}{\alpha} \]
oranını düşürür.
Bu düşüş Şekil 1'deki sınırların eğimini azaltır ve sigortalanabilir orta bölgeyi genişletir.
Politika yapıcı gelecekte bu düşük \(\beta/\alpha\) değerine taahhüt veremiyorsa kaynak, aynı tercih ve bilgi yapısına sahip fakat gelecekteki davranışına taahhüt verebilen “aloof central banker”a para politikası yetkisinin devredilmesinin kısıtlı-etkin tahsisi uygulayabileceğini göstermektedir.
Bu sonuç Rogoff'un klasik “muhafazakâr merkez bankacısı” enflasyon yanlılığı mekanizmasıyla aynı değildir. Buradaki gerekçe enflasyon yanlılığı değil, özel bilgiye duyarlı kur politikasının hedge piyasasında yarattığı information sensitivity dışsallığıdır.
Dış kreditör bileşimi — Uygulama 1
Çalışma dış kreditör sahiplerini iki farklı biçimde modeller.
Birinci seçenek: log faydalı yabancı sahipler
Yabancı sahiplerin problemi:
\[ \max_{C_{F2}^{\ast}} \mathbb E [\log C_{F2}^{\ast}\mid I_L] \]
ve bütçe kısıtı:
\[ \kappa\Pi_2+Y_{F2}^{\ast} \geq C_{F2}^{\ast}. \]
\(\kappa>0\), ülke ekonomisinin ölçeğinin dış kreditörleri sahiplenen yabancı yatırımcı grubunun ölçeğine oranını temsil eder.
\(\kappa\to0\) olduğunda ülke borcu çok geniş bir yatırımcı tabanına yayılabilir; kaynak bu sınırda \(m_2=1\) ve primin sıfıra yaklaştığı sonucu elde eder.
\(\kappa\) büyük olduğunda her yatırımcı ülke borcuna daha yoğun maruz kalır. Sigortalanamayan kur riski onların marjinal tüketim değerini daha fazla etkileyebilir ve prim yükselebilir.
Dış borcun rolü
Önerme 4'ün önemli sonucu:
\[ \frac{d\chi}{dB_1}>0. \]
Diğer kur fonksiyonu parametreleri sabitken, dış borç \(B_1\) yükseldikçe kreditörleri borcu tutmaya ikna etmek için gereken geri ödeme düzeyi artmaktadır.
Bu nedenle tam sigortalanabilirlikten kısmi sigortalanabilirliğe geçişteki prim sıçraması, dış borç yüksek olduğunda daha büyük olabilir.
Simülasyonlar — Şekil 2 ve Şekil 3
Kaynak örnek fonksiyonları:
\[ Y_{F1}=Y, \]
\[ Y_{F2} = Y - \xi\left(\phi-\frac12\right) - \nu\left(\theta-\frac12\right), \]
\[ A_1=A_2=A \]
olarak seçmektedir.
Şekil 2 ve 3'te kullanılan ortak örnek parametreler:
\[ \sigma_H=0.5,\quad \delta=0.96,\quad i^\ast=\frac{1}{\delta}-1,\quad Y_{F2}^{\ast}=1,\quad \xi=0.6,\quad \nu=0.3,\quad A=1. \]
Şekil 2'de ayrıca \(B_0=0.5\), Şekil 3'te ise \(\kappa=0.5\) sabittir.
| Değişiklik | Kısmi sigortalanabilirlik sorunu ağırlaştığında simülasyondaki yön |
|---|---|
| UIP primi \(\rho\) | Artar |
| İlk dönem ithalatı \(C_{F1}\) | Azalır |
| \(\beta/\alpha\) | Azalır |
| Refah \(V^P\) | Azalır |
| \(\kappa\) yükseldiğinde | Yukarıdaki farkların büyüklüğü genel olarak artar. |
| Devralınmış dış borç \(B_0\) yükseldiğinde | Sigortalanabilirlik probleminin sonuçları daha ağır hâle gelir. |
Bu tablo kaynak grafiklerinin yönsel sonucunu taşır. Kaynak grafikteki eğrilerin ham sayısal noktalarını yayımlamadığı için Verianla tarafından eğrilerden yapay ara veri türetilmemiştir.
Corollary 2 — inframarginal kreditörler
Bazı getiriye duyarsız yatırımcılar yerel para borcunun dolar değeri \(S_1\)'lik kısmını tutuyorsa marjinal kreditörlerin taşıdığı borç:
\[ B_1-S_1 \]
olur.
Önerme 4'teki sonuçlar \(B_1\) yerine \(B_1-S_1\) ile devam eder. Dolayısıyla daha fazla borç getiriye duyarsız yatırımcılarda tutulursa marjinal kreditörlerin kur riskine maruziyeti azalabilir.
Kaynak bu etkiyi yalnız kur sonuçlarının bir bölümü sigortalanamaz olduğunda prim açısından önemli bulmaktadır.
İkinci kreditör modeli: tek taraflı finansal kısıt
İkinci modelde yabancı yatırımcılar büyük kayıplardan sonra maliyetli finansal kısıtla karşılaşabilir. Kaynak bunu örneğin yüksek kayıplar sonrası margin call benzeri bir mekanizmanın indirgenmiş biçimi olarak yorumlar.
Gösterge fonksiyonu:
\[ \Theta(\Pi_2) = \begin{cases} 0,& \Pi_2\geq\overline{\Pi},\\ 1,& \Pi_2<\overline{\Pi}, \end{cases} \qquad \overline{\Pi}<0. \]
Kısıt yalnız büyük zarar durumlarında bağlayıcı olduğu için Önerme 5'te \(m_2\) esas olarak üst sigortalanamaz kuyrukta, yani büyük yerel para değer kayıplarında yükselir.
Bu uygulamanın önemli sonucu şudur: bazı kreditör yapılarında UIP primi bütün kur oynaklığına eşit biçimde duyarlı değildir; büyük değer kayıplarının bulunduğu üst kuyruk tarafından belirlenebilir.
Maliye politikası — Uygulama 2
Kaynak maliye politikasının iki farklı sürümünü inceler: dışsal kamu ithalat harcamaları ve refah fonksiyonunda endojen olarak seçilen kamu ithalat harcamaları.
Dışsal maliye politikası — Önerme 6
Kamu ithalat harcaması \(G_{Ft}\) dolar cinsindendir. Transfer denklemi:
\[ T_t = \varphi W_tN_t + \mu_{t-1}(1+i_{t-1})D_{t-1} - E_tG_{Ft}. \]
Dışsal kamu harcaması UIP primini iki kanaldan etkileyebilir.
- İlk dönemde yüksek \(G_{F1}\), dış borç \(B_1\)'i artırabilir ve mevcut primi daha önemli hâle getirebilir.
- İkinci dönem kamu harcaması \(G_{F2}\) özel \(\theta\) şokuna duyarlıysa planlamacı bu mali şoka karşı kuru da \(\theta\)'ya duyarlı yapabilir; bu durumda \(\beta>0\) üzerinden sigortalanabilirlik bozulabilir.
Endojen maliye politikası — Önerme 7
Fayda fonksiyonu kamu ithalat harcamasını da içerir:
\[ U = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} + \sigma_{Gt}\log G_{Ft} - N_t. \]
Kaynak Denklem (13):
\[ G_{F1} = \frac{\sigma_{G1}}{\sigma_F}C_{F1} \]
ve
\[ G_{F2} = \frac{\sigma_{G2}}{\sigma_F} \frac{C_{F2}} {1+\frac{\sigma_H}{\sigma_F}\tau_{H2}}. \]
Bu sonuç, ilk dönem kamu ithalat harcamasının özel ithalat tüketimiyle birlikte hareket ettiğini; ikinci dönem kamu harcamasının ise özel tüketim yanında toplam talep wedge'inden de etkilendiğini göstermektedir.
Corollary 3 — maliye politikasını özel şoka duyarsızlaştırmak
Kaynak, \(G_{F2}\)'nin \(\theta\)'ya duyarlı olmasının yasaklandığı fakat \(\phi\)'ye tepki vermesine izin verildiği bir politika kısıtı inceler.
Bu özel durumda, simetrik bilgi altında kısıtlı-etkin çözüm:
\[ \beta=0 \]
üretebilir.
Böylece özel şok kur fonksiyonuna girmediği için kur sonuçları tam sigortalanabilir kalır ve model UIP primi:
\[ \rho=0 \]
olur.
Ancak bu sonuç “maliye politikasının her zaman şoklara tepkisiz olması iyidir” anlamına gelmez. Kamu harcamasının gerçekten \(\theta\)'ya göre ayarlanmasının sosyal faydası olabilir. Planlamacı bir yandan bu esnekliği kaybetmenin refah maliyetini, diğer yandan UIP primini ortadan kaldırmanın faydasını karşılaştırır.
Maliye politikası simülasyonu — Denklem (15)
Kaynak örnek kamu-harcaması ağırlığını:
\[ \sigma_{G2} = \sigma_{G1} \left[ 1+ \xi\left(\phi-\frac12\right) + \nu\left(\theta-\frac12\right) \right] \]
biçiminde seçmektedir.
Şekil 4'te kısmi sigortalanabilirlik altında \(G_{F2}\) konturları özel şoka göre daha yatık hâle gelir. Bu, maliye politikasının \(\theta\)'ya duyarlılığının düşmesinin daha düşük \(\beta/\alpha\) kur politikasını kolaylaştırabileceğini göstermektedir.
Finans politikası — Uygulama 3
Kaynak, planlamacının \(t=1\)'de dolar borçlanarak bir FX fund — döviz likidite fonu kurabildiği makroihtiyati politika uygulaması eklemektedir.
İkinci dönem ticarete konu üretim:
\[ Y_{F2} = \widetilde{Y}_{F2}(\phi) + \lambda(\theta,X). \]
\(X\in[0,X_{\max}]\), ikinci dönemde firmalara sağlanabilecek dolar likiditesidir.
Model:
\[ \lambda_\theta\leq0, \qquad \lambda_X>0, \qquad \lambda_{X\theta}>0, \qquad \lambda_{XX}<0 \]
koşullarını kullanır.
Bunun anlamı:
- özel finansal şok üretimi düşürür,
- dolar likidite enjeksiyonu üretim kaybını azaltır,
- enjeksiyon daha büyük özel şoklarda daha faydalıdır,
- ancak marjinal faydası \(X\) arttıkça azalır.
Önerme 8 — optimal FX fonu
Kaynak Denklem (16):
\[ (1+i^\ast) - \mathbb E[\lambda_X\mid I_I] = \frac{ \operatorname{Cov} \left( \lambda_X, \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right) }{ \mathbb E \left[ \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right] }. \]
Sol taraf FX fonunun yabancı finansman maliyeti ile beklenen marjinal üretim faydası arasındaki farkı, sağ taraf ise likiditenin en değerli olduğu durumlarla marjinal tüketim/refah koşullarının kovaryansını yakalar.
Asimetrik bilgi altında planlamacı kurun özel şoka tepkisini azaltırsa özel finansal şokun reel etkisini kur aracılığıyla daha az dengeler. Bu durumda doğrudan finansal müdahale aracı olan \(X\)'in optimal büyüklüğü artabilir.
Şekil 5 için örnek fonksiyon
Kaynak:
\[ \lambda(\theta,X) = -\nu \left[ \theta(1-X^\varsigma)-\frac12 \right], \qquad X_{\max}=1. \]
örnek fonksiyonunu kullanmaktadır.
| Kısmi sigortalanabilirliğe geçiş | Simülasyon sonucu |
|---|---|
| UIP primi \(\rho\) | Yükselir |
| FX fonu \(X\) | Büyür |
| \(\beta/\alpha\) | Düşer |
| Refah \(V^P\) | Düşer |
Bu bulgu model içinde para ve finans politikalarının birbirinin yerine tamamen geçen araçlar olmadığını gösterir. Özel şoka kur tepkisinin azaltılması, doğrudan finansal şokun sonuçlarını azaltacak makroihtiyati politikanın daha aktif kullanılmasını gerektirebilir.
Bilgiyi Gizlemek ile Bilgiyi Yayımlamak Nasıl Aynı UIP Primini Ortadan Kaldırabilir?
Model açısından önemli olan bütün ajanların mümkün olan en fazla bilgiye sahip olması değil, sigortacı ile spekülatörün aynı bilgi yapısına sahip olmasıdır; hem özel bilgiyi herkesten gizlemek hem de aynı bilgiyi herkese yayımlamak bilgi asimetrisini ortadan kaldırdığı için iki farklı kurumsal rejim de modelde tam sigortalanabilirlik ve sıfır UIP primi üretebilir.
Kurumlar — Uygulama 4
Bu uygulamada modelin önüne yeni bir \(t=0\) dönemi eklenir. Planlamacı üç kurumsal rejimden birine taahhüt eder:
| Rejim | Gösterim | Bilgi yapısı | Modelde UIP primi |
|---|---|---|---|
| Hiçbir şey yapmama | \(\Delta=N\) | \(I_I=I_{\emptyset}, I_S=I_\theta\), \(\beta>0\) | Kısmi sigortalanabilirlik ve pozitif prim mümkün |
| Gizlilik | \(\Delta=S\) | Özel bilgi herkesten gizlenir: \(I_I=I_S=I_{\emptyset}\) | Bilgi simetrisi → prim sıfırlanır |
| Toplama ve yayımlama | \(\Delta=T\) | Özel bilgi bütün ajanlara verilir: \(I_I=I_S=I_\theta\) | Bilgi simetrisi → prim sıfırlanır |
Gizliliğin maliyeti \(\Upsilon^S\), bilgiyi toplayıp yayımlamanın maliyeti \(\Upsilon^T\) ile gösterilir.
Önerme 9 — kurumsal rejim seçimi
Planlamacı:
\[ V^{P0} = \max_{\Delta} V^\Delta \]
problemini çözer.
Rejim refahları:
\[ V^N=V^{P,(b)}, \]
\[ V^S = V^{P,(a)(i)} - \Upsilon^S, \]
\[ V^T = \int_0^1 V^{P,(a)(ii)}\,d\theta - \Upsilon^T. \]
Dolayısıyla kurum seçimi, bilgi simetrisi sayesinde azaltılan UIP priminin refah faydası ile bilgi toplama/yayımlama veya gizliliği sürdürme maliyetini karşılaştırır.
Şekil 6'nın temel sonucu
Kaynak simülasyonunda devralınmış dış borç:
\[ B_0=0 \]
iken prim probleminden kurtulmanın faydası görece küçüktür. Bu durumda yayın rejimi yalnız yayın maliyeti düşükse seçilmekte, aksi durumda hiçbir şey yapmama rejimi baskın olabilmektedir.
\[ B_0=0.5 \]
örneğinde ise primin maliyeti büyüdüğü için, gizlilik veya yayın rejimlerinden en az biri düşük maliyetliyse bilgi simetrisini sağlayan bir kurum seçilebilmektedir. Her iki kurumsal seçeneğin maliyeti de yüksek olduğunda hiçbir şey yapmamak optimal kalabilir.
Bu model sonucunun “merkez bankaları ekonomik bilgiyi gizlemelidir” şeklinde genel bir politika tavsiyesi olarak okunmaması gerekir. Kaynak, gizlilik ve açıklığın hangi tür bilgi için daha düşük maliyetli olduğu üzerine indirgenmiş bir teorik karşılaştırma yapmaktadır. Gerçek dünyadaki şeffaflık, hukuki yükümlülükler, demokratik hesap verebilirlik ve diğer kurumsal fayda/maliyetler modelde tam olarak yer almamaktadır.
Dört uygulamanın ortak politika mantığı
| Uygulama | Primi artırabilecek mekanizma | Modelde değerlendirilen politika cevabı |
|---|---|---|
| Dış kreditörlerin bileşimi | Az sayıda yatırımcının yüksek ülke borcu maruziyeti veya büyük değer kayıplarında bağlanan finansal kısıtlar | Kur kuyruk riskinin ve özel bilgiye duyarlılığın azaltılması |
| Maliye politikası | Yüksek borç ve özel bilgi taşıyan mali şoklara duyarlı kamu harcaması | Normal zamanda mali disiplin ve bazı durumlarda özel şoka mali duyarlılığın sınırlandırılması |
| Finans politikası | Özel finansal şoka karşı kur aracının daha az kullanılmasının reel maliyeti | Daha aktif makroihtiyati FX fonu / likidite enjeksiyonu |
| Bilgi kurumları | Sigortacılarla spekülatörler arasında bilgi asimetrisi | Maliyetine bağlı olarak bilgiyi herkesten gizlemek veya herkese yayımlamak yoluyla bilgi simetrisi |
Çalışmanın desteklediği sonuçlar
- Modelde kur sonucunun sigortalanabilirliği sigortacı ile spekülatörün o sonucun olasılığı üzerinde anlaşmasına bağlıdır.
- Asimetrik bilgi tek başına prim yaratmak için yeterli değildir; döviz kurunun özel şoka duyarlı olması ve dış kreditörlerin sigortalanamayan kur riskinden kaçınması da gereklidir.
- \(\beta=0\) olduğunda asimetrik bilgi bulunsa bile özel bilgi döviz kuru hakkında üstün bilgi sağlamadığı için tam sigortalanabilirlik mümkün olabilir.
- Kısmi sigortalanabilirlikte sigortalanabilir kur olasılığı \(1-\beta/\alpha\)'dır.
- Sigortalanamayan kuyruklarda \(m_2\) ile \(\eta_2\) arasındaki negatif kovaryans pozitif UIP primi oluşturabilir.
- Bazı kreditör yapılarında yüksek dış borç ve yüksek ülke maruziyeti prim sorununu ağırlaştırabilir.
- Bazı model koşullarında kısıtlı-etkin para politikası \(\beta/\alpha\)'yı düşürerek kuru özel bilgiye daha az duyarlı hâle getirir.
- Bu tür taahhüt problemi, model içinde “aloof central banker”a para politikası devriyle uygulanabilir.
- Özel bilgi taşıyan maliye şokları kurun özel şoka tepkisini artırarak prim mekanizmasının kaynağı olabilir.
- Makroihtiyati FX fonu, para politikasının özel şoka daha az tepki verdiği durumda daha önemli hâle gelebilir.
- Bilgiyi herkesten gizlemek ve bilgiyi herkese yayımlamak, her iki durumda da bilgi simetrisi sağlandığında modelde UIP primini ortadan kaldırabilir.
- Kaynak Tablo 1'de aşağı yönlü kur kuyruk-risk koruma maliyeti ile UIP primi arasında istatistiksel olarak pozitif ilişki vardır.
Çalışmanın desteklemediği sonuçlar
- Model bütün ülkelerde gözlenen UIP primlerinin yalnız asimetrik bilgiden kaynaklandığını kanıtlamamaktadır.
- Tablo 1'deki regresyon teorik mekanizmanın nedensel testi değildir.
- “Aloof central banker” bütün ülkeler için önerilmiş evrensel merkez bankacılığı kuralı değildir.
- \(\beta/\alpha\)'nın mutlaka her asimetrik bilgi durumunda düşmesi gerektiği gösterilmemektedir; sonuç yabancı kreditörlerin \(m_2\) yapısına bağlıdır.
- Şekil 2–6 gerçek ülke verileriyle tahmin edilmiş politika etkileri değildir; örnek fonksiyon ve parametrelerle model simülasyonlarıdır.
- Model gizliliğin bütün gerçek dünya kurumlarında sosyal olarak daha iyi olduğunu savunmamaktadır.
- FX fonunun belirli bir ülke için optimal büyüklüğünü hesaplamamaktadır.
- Maliye politikasını özel şoka duyarsızlaştırmanın bütün koşullarda refahı artırdığı gösterilmemektedir.
- Model, covered interest parity — CIP primlerinin ayrıntılı forward-market mekanizmasını modellememektedir.
- Sonuçlar doğrudan büyük ekonomiler veya küresel olarak çeşitlendirilemeyen ortak şoklar için kanıtlanmış değildir.
Modelin önemli varsayımları ve sınırlılıkları
İki dönemli yapı: Ekonomi yalnız \(t=1\) ve \(t=2\) ile modellenmiştir. Gerçek dünyadaki sürekli zamanlı veya çok dönemli borç çevirme dinamikleri doğrudan bulunmaz.
Doğrusal döviz kuru fonksiyonu:
\[ E_2=\alpha\phi+\beta\theta+\gamma. \]
Bu seçim modelin analitik olarak çözülebilir olmasını sağlar. Yazarlar sonuç bölümünde doğrusal olmayan kur fonksiyonlarının sigortalanabilir bölgenin şeklini değiştirebileceğini ve gelecek araştırma alanı olduğunu belirtmektedir.
Şok dağılımları: Temel modelde \(\phi\) ve \(\theta\) bağımsız ve \([0,1]\) üzerinde uniform dağılımlıdır.
Şokların doğrudan hedge edilememesi: Şokların kendileri sözleşmeye konu değildir; ancak döviz kuru sözleşmeye konu olabilir. Doğrudan hedge edilebilir emtia fiyatları gibi şoklar temel modelden dışlanmıştır.
FX hedge piyasasında fiyat yapışkanlığı: Sigortacı fiyatını spekülatör talebi gerçekleşmeden belirler ve modele getirilen fiyat yapışkanlığı bilgili spekülatörlerin oluşturabileceği zararları büyütür. Bu, analitik mekanizmanın önemli bir varsayımıdır.
Risk yapısı: Sigortacılar ve spekülatörler risk-nötr olarak modellenirken dış kreditörlerin sahipleri kur riskine karşı duyarlıdır.
Küçük açık ekonomi: Temel model simetrik bilgi altında FX risklerinin tam sigortalanabileceği küçük açık ekonomiyi ele alır. Küresel olarak çeşitlendirilemeyen risklerin veya çok büyük ülkelerin sonuçları farklı olabilir.
CIP ayrıntısı yok: Çalışma UIP primine ve FX hedge piyasasına odaklanır. Forward sözleşmelerinin özel kurumsal yapısından doğan CIP primleri ayrıca modellenmez.
Birinci-derece yaklaşımı: Planlamacı çözümünde benzersiz iç çözüm bulunduğu ve birinci-derece koşulların refah maksimumunu karakterize ettiği varsayılır.
Taahhüt: Kısıtlı-etkin politika tam taahhüt altında türetilmektedir. Yazarlar zaman tutarsızlığını gelecekte ele alınması gereken pratik bir konu olarak belirtmektedir.
Politika koordinasyonu: Para, maliye ve finans araçları arasında eksik koordinasyon sonuç bölümünde gelecek araştırma konusu olarak bırakılmıştır.
Ülke farklılıkları: Asimetrik bilginin büyüklüğü ve hangi politika aracında ortaya çıktığı ülkeler arasında farklılaşabilir; model bu farklılıkları ampirik olarak tahmin etmez.
Simülasyonların durumu: Şekil 2–6'nın parametreleri açıklayıcı örneklerdir; model ülke-kalibrasyonlu tahmin veya politika tahmin sistemi olarak sunulmamaktadır.
Eklerde ne ispatlanıyor?
Ek A, Önermeler 1 ve 2'nin sigortacı ve spekülatör talep problemlerinden geriye doğru çözümünü verir. Özellikle sıfır olasılıklı kur sonuçlarını ve sıfır sözleşme fiyatlarını da ele alarak ana metindeki daha sade ispatın pozitif olasılık/fiyat varsayımını gevşetir.
Ek B, planlamacının tam birinci-derece koşullarını ve ana metinde kısaltılmış \(z_\chi,z_{F1},z_{\omega1},z_{\omega2}\) dışsallık terimlerini açar. Ayrıca \(\beta>\alpha\) ve prim bulunmayan durumda daha genel kur fonksiyonu gibi alternatif durumları tartışır.
Ek C, dış kreditör bileşimi, tek taraflı finansal kısıt, maliye politikası, FX fonu ve kurumsal rejim sonuçlarının ispatlarını verir. Dolayısıyla ana metindeki politika sonuçları yalnız sayısal grafik gözlemi değildir; analitik önermeler ve ardından bunları örnekleyen simülasyonlar birlikte kullanılmaktadır.
Kaynak ve Yöntem Notu
Özgün başlık: A Model of Macroeconomic Policies with Endogenously Insurable Exchange Rates
Yazarlar: Suman S. Basu; Pablo E. Winant.
Yazar sırası: Suman S. Basu birinci, Pablo E. Winant ikinci yazardır.
Önceki başlık: Insurability and Premia in Foreign Exchange Markets.
Suman S. Basu afiliyasyonu: International Monetary Fund.
Pablo E. Winant afiliyasyonu: ESCP Business School.
Yazar e-postaları: sbasu2@imf.org; pwinant@escp.eu.
Corresponding author: PDF ayrı bir corresponding-author işareti vermemektedir; iki yazarın e-posta adresi birlikte listelenmiştir.
Eş katkı / eş birinci yazarlık: Kaynakta bildirilmemiştir.
Kaynak türü: IMF Working Paper; teorik uluslararası makroekonomi / uluslararası finans araştırması ve sınırlı destekleyici ampirik regresyon.
Seri: IMF Working Papers.
Birim: IMF Research Department.
Working Paper numarası: WP/26/188; resmî metadata'da Working Paper No. 2026/188.
Yayın tarihi: PDF'de September 2026; IMF resmî yayın kaydında 4 September 2026.
Yayıncı: International Monetary Fund.
Yayın DOI'si: 10.5089/9798229060561.001.
IMF eLibrary article-object DOI: 10.5089/9798229060561.001.A001.
ISBN: 9798229060561.
ISSN: 1018-5941.
Sayfa sayısı: 58.
JEL Classification: E52; F31; F41; G14.
Anahtar kelimeler: foreign exchange market; asymmetric information; monetary policy; fiscal policy; macroprudential policies.
Dağıtım yetkilendirmesi: Emine Boz tarafından dağıtım için yetkilendirilmiştir.
Hakemlik / yayın durumu: IMF, Working Papers serisini yazarların devam eden araştırmalarını yorum ve tartışmaya açmak amacıyla yayımlanan çalışma olarak tanımlar. Bu nedenle kaynak hakemli akademik dergi makalesi olarak sınıflandırılmamıştır.
Telif: © 2026 International Monetary Fund. PDF “Not for Redistribution” ibaresini taşımaktadır. Açık Creative Commons lisansı belirtilmemektedir.
Resmî bağlantı: https://www.imf.org/en/publications/wp/issues/2026/09/04/a-model-of-macroeconomic-policies-with-endogenously-insurable-exchange-rates-579379
Elektronik kopya: PDF ayrıca SSRN abstract 7438980 adresini göstermektedir.
Temel bilimsel yöntem: Analitik iki dönemli küçük açık ekonomi modeli; FX spot ve hedge piyasalarında asimetrik bilgi ve endojen sigortalanabilirlik; kısıtlı-etkin politika problemi; analitik önerme/ispatlar ve açıklayıcı model simülasyonları.
Destekleyici ampirik analiz: UIP premium ile downside TRPP arasındaki regresyon; 5.519 aylık gözlem; Ocak 2006-Aralık 2024; 15 gelişmekte olan ve 12 gelişmiş ekonomi; ülke/zaman iki yönlü kümelenmiş standart hatalar.
Model dönemleri: Temel modelde \(t\in\{1,2\}\); kurumsal tasarım uygulamasında buna karar dönemi \(t=0\) eklenmiştir.
Temel şoklar: Kamusal şok \(\phi\) ve özel şok \(\theta\), temel modelde bağımsız uniform \([0,1]\).
Temel bilgi yapısı: \(I_L=I_I\subseteq I_S\).
Temel kur fonksiyonu: \(E_2=\alpha\phi+\beta\theta+\gamma\).
Ana sigortalanabilirlik koşulu: \(E_2\in\widetilde{\Psi}\) ancak ve ancak \(\pi(E_2|I_I)=\pi(E_2|I_S)\).
Ana prim tanımı: \(\rho=\mathbb E[\eta_2]-(1+i^\ast)\).
Kısmi sigortalanabilirlikte temel prim gösterimi: \(\rho=-\operatorname{Cov}(m_2,\eta_2)/\mathbb E[m_2]\).
Temel politika uygulamaları: external lender composition; fiscal policy; financial policy / FX fund; institutions to manage information.
Model simülasyonları: Kaynak Şekil 2–6. Bunlar gerçek ülke tahmini veya ampirik politika etkisi değil, belirli örnek fonksiyon ve parametrelerin sayısal çözümleridir.
Kaynak şekilleri: Şekil 1 — exchange rate contours and insurability; Şekil 2–3 — \(\kappa\) ve \(B_0\)'a göre kısmi sigortalanabilirlik sonuçları; Şekil 4 — kamu ithalatı \(G_{F2}\); Şekil 5 — finans politikası/FX fonu; Şekil 6 — dış borca göre kurumsal rejim seçimi.
Kaynak Tablo 1: Regression of UIP Premium (bps) on Downside TRPP (z-scored).
Kaynak-içi notasyon kayması: Ana metnin bir satırında sigortacı bilgi kümesi \(I_I\) yerine \(I_F\) yazılmıştır. Model tanımları, Önermeler 1–2 ve Ek A, ilgili değişkenin \(I_I\) olduğunu göstermektedir.
Yazılım / çözücü: Kaynak simülasyonların hangi yazılım, programlama dili veya sayısal çözücüyle üretildiğini raporlamamaktadır.
Replikasyon kodu: PDF'de ayrı bir kod deposu veya replication package bağlantısı verilmemektedir.
Finansman: PDF'de ayrı bir araştırma finansmanı/grant beyanı bulunmamaktadır.
Araştırma desteği: Yazarlar Alejandro Acevedo Guillot, Camila Gutierrez Ramirez ve Anabel Vitaliani Bussana'ya ampirik araştırma desteği için teşekkür etmektedir.
Teşekkürler: Manuel Amador, Emine Boz, Gita Gopinath, Rui Mano, Francisco Roldán; IMF seminer katılımcıları; 2026 Theories and Methods in Macro konferansı; 2026 Econometric Society North American ve European Meetings katılımcıları.
Çıkar çatışması: PDF'de ayrı bir conflict-of-interest beyanı bulunmamaktadır.
Veri erişilebilirliği: PDF'de ayrı bir data availability statement veya araştırma veri deposu bağlantısı bulunmamaktadır. Tablo 1, Refinitiv, Brazil ve Chile merkez bankaları, Consensus Forecasts ve J.P. Morgan JPMaQS veri kaynaklarını belirtmektedir.
Yazar katkıları / CRediT: Ayrı CRediT veya yazar katkı bildirimi bulunmamaktadır.
Etik kurul: Çalışma insan katılımcılardan yeni bireysel veri toplamayan teorik makroekonomik model ve finansal piyasa veri analizi çalışmasıdır; ayrı etik kurul beyanı bulunmamaktadır.
Görsel yeniden inşa: Kaynak telifli ve açık lisanssız olduğu için özgün IMF şekilleri piksel olarak kopyalanmamıştır. Şekil 1'in matematiksel konturları ve model mekanizması, kaynakta açıkça verilen bilimsel ilişkiler kullanılarak Verianla için bağımsız inline SVG biçiminde yeniden kurulmuştur.
Temel yorum sınırı: Çalışmanın ana katkısı teorik bir mekanizmadır. UIP primlerinin gerçek dünyada yalnızca endojen sigortalanabilirlik ve asimetrik bilgi nedeniyle oluştuğu kanıtlanmamaktadır. Şekil 2–6 model simülasyonudur; ülke-kalibrasyonlu tahmin değildir. Tablo 1 teorik mekanizmayla uyumlu ampirik ilişki sunar ancak nedensel tanımlama sağlamaz.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir