


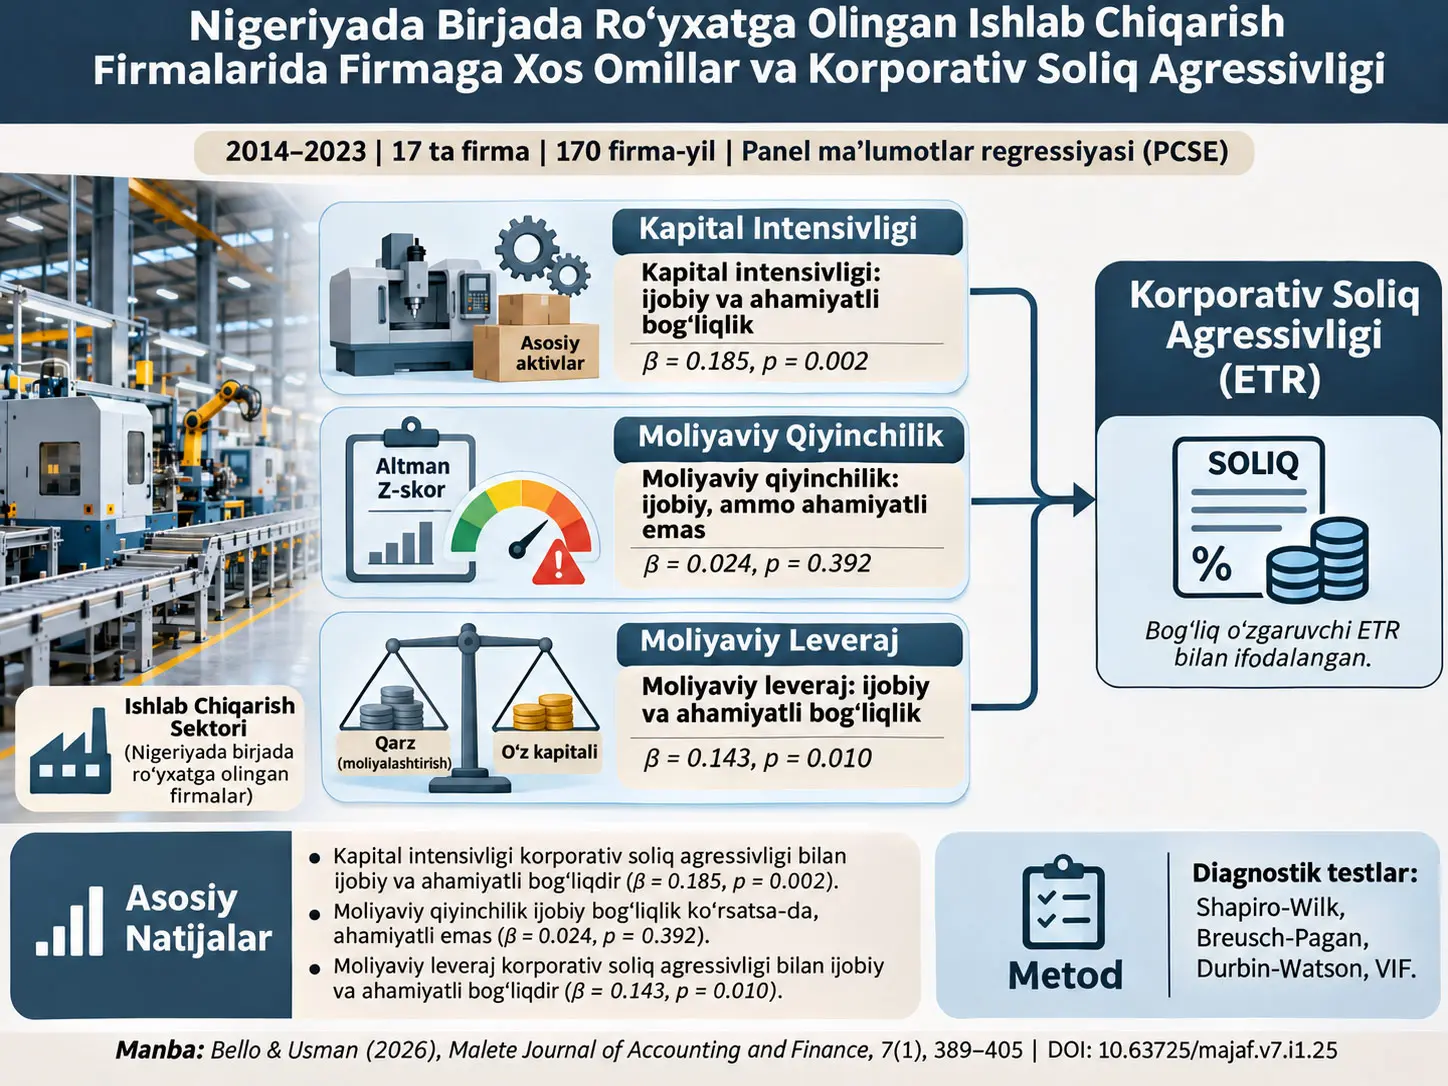
Korporativ soliq agressivligi (corporate tax aggressiveness), ushbu tadqiqotning konseptual doirasida kompaniyaning soliq majburiyatini kamaytirish maqsadida soliq qonunchiligi va buxgalteriya qoidalaridagi moslashuvchanliklardan foydalanadigan, odatiy soliq rejalashtirish chegaralariga yaqinlashishi mumkin bo‘lgan boshqaruv amaliyotlarini anglatadi. Tadqiqot Nigeriyada birjada ro‘yxatga olingan ishlab chiqarish firmalarida kapital intensivligi, moliyaviy qiyinchilik va moliyaviy leveraj bilan korporativ soliq agressivligi o‘rtasidagi munosabatlarni o‘rganadi. Tadqiqot ex-post facto tadqiqot dizayniga ega; 2014–2023 davrini qamrab olgan yillik hisobotlar va auditdan o‘tgan moliyaviy hisobotlardan ikkilamchi ma’lumotlar foydalanilgan, 34 firmadan iborat bosh to‘plamdan ma’lumotlarning mavjudligi mezoni asosida tanlangan 17 firma o‘rganilgan va jami 170 firma-yil kuzatuvi panel ma’lumotlar regressiyasi bilan tahlil qilingan.
Bog‘liq o‘zgaruvchi tadqiqotda Corporate Tax Aggressiveness (CTA) deb atalgan va Effective Tax Rate (ETR; Samarali Soliq Stavkasi) bilan ifodalangan. Panel-Corrected Standard Errors (PCSE; Panel bo‘yicha tuzatilgan standart xatolar) yondashuvi qo‘llangan regressiyada kapital intensivligi uchun β = 0.185, t = 3.08 va p = 0.002; moliyaviy qiyinchilik uchun β = 0.024, t = 0.86 va p = 0.392; moliyaviy leveraj uchun β = 0.143, t = 2.60 va p = 0.010 qayd etilgan. Tadqiqot qo‘llagan %5 ahamiyatlilik darajasiga ko‘ra kapital intensivligi va moliyaviy leveraj koeffitsiyentlari statistik jihatdan ahamiyatli, moliyaviy qiyinchilik koeffitsiyenti esa ahamiyatli emas.
Biroq natijalar yo‘nalishini talqin qilishda manba ichidagi muhim nomuvofiqlik saqlanishi kerak. Tadqiqot xulosasida kapital intensivligining ETRni oshirishi pastroq soliq agressivligini anglatishi aytilgan bo‘lsa, natijalar va muhokama bo‘limlarining ayrim qismlarida ayni musbat koeffitsiyent yuqoriroq soliq agressivligi sifatida talqin qilinadi. Tadqiqot ETR qanday hisoblanganini aniq tenglama bilan bermagani va CTA bilan ETR o‘rtasidagi yo‘nalish o‘zgarishini belgilamagani sababli Verianla bu ziddiyatni tashqaridan faraz qo‘shib tuzatmaydi. Ishonchli tarzda aytish mumkin bo‘lgan asosiy natija shuki, manba modelida kapital intensivligi va moliyaviy leveraj qo‘llanilgan bog‘liq o‘zgaruvchi bilan musbat va statistik jihatdan ahamiyatli munosabat ko‘rsatgan, moliyaviy qiyinchilik esa ahamiyatli munosabat ko‘rsatmagan.
Tadqiqot eksperimental emas va kompaniyalarning moliyalashtirish yoki investitsiya qarorlari tadqiqotchilar tomonidan o‘zgartirilmagan. Shu sababli regressiya koeffitsiyentlari kuzatuv panel ma’lumotlaridagi munosabatlarni ko‘rsatadi; kapital intensivligi yoki moliyaviy leverajning o‘zi soliq agressivligiga sabab bo‘lishini eksperimental ma’noda isbotlamaydi. Bundan tashqari, natijalar ma’lumotlarning mavjudligi mezoni asosida tanlangan birjada ro‘yxatga olingan 17 Nigeriya ishlab chiqarish firmasiga va 2014–2023 davriga taalluqlidir.
Tadqiqotning asosiy muammosi
Tadqiqotning boshlang‘ich nuqtasi kompaniyalarning moliyaviy va operatsion tuzilmalari ular to‘laydigan samarali soliq stavkalari va soliq rejalashtirish xatti-harakatlari bilan qanday bog‘liqligini tushunishdir. Ishlab chiqarish firmalari asosiy vositalarga investitsiyalar yuqori bo‘lishi mumkinligi, qarz orqali moliyalashtirishdan foydalanishi va turli kapital investitsiya rag‘batlaridan foydalana olishi sababli bu masalani o‘rganish uchun o‘ziga xos kontekstni tashkil etadi.
Tadqiqot kirish qismida Nigeriyaning soliq/YaIM nisbati taxminan %10–12 darajada ekani, Sahroi Kabirdan janubdagi Afrika o‘rtachasi %15 dan yuqori va OECD ko‘rsatkichi %30 dan yuqori ekani keltiriladi. Ishlab chiqarish sektorining YaIMdagi ulushi uchun taxminan %9–12 oralig‘i beriladi. Bular tadqiqot adabiyotidan keltirilgan kontekstual qiymatlardir; Verianla tomonidan dolzarb milliy statistika sifatida qayta tasdiqlangan yangi ma’lumotlar emas.
Tadqiqot ko‘rib chiqayotgan institutsional muhitda Pioneer Status Incentive (PSI), kapital chegirmalari va muayyan sektorlarga yo‘naltirilgan investitsion soliq kreditlari kabi rag‘batlar muhokama qilinadi. Tadqiqotning asosiy savoli bu rag‘batlarning o‘zi yaxshi yoki yomon ekanligi emas. Tadqiqot firmalarning aktivlar tuzilmasi, moliyaviy qiyinchilik holati va qarzdorlik darajasi soliq bilan bog‘liq natijalar bilan qanday aloqador ekaniga e’tibor qaratadi.
Korporativ Soliq Agressivligi Ushbu Tadqiqotda Qanday O‘lchanadi?
Tadqiqot korporativ soliq agressivligini bevosita kuzatiladigan yagona xatti-harakat sifatida o‘lchamaydi; bog‘liq o‘zgaruvchini Corporate Tax Aggressiveness (CTA) deb atab, uni Effective Tax Rate (ETR), ya’ni samarali soliq stavkasi bilan ifodalaydi. Biroq manba ETRning surat va maxrajini ko‘rsatadigan aniq hisoblash tenglamasini bermagani uchun Verianla tadqiqotda mavjud bo‘lmagan ETR formulasini keyinroq qo‘shmaydi.
Bu farq muhim. “Proxy”, ya’ni vakil ko‘rsatkich, o‘rganilishi ko‘zda tutilgan mavhum tushunchaning o‘zi emas; u mazkur tushunchani empirik tahlilda o‘lchash mumkin bo‘lgan holga keltirish uchun ishlatiladigan ko‘rsatkichdir. Bu yerda mavhum tushuncha soliq agressivligi, empirik ko‘rsatkich esa tadqiqot ETR deb atagan o‘lchovdir.
Tadqiqotning adabiyotlar sharhida past samarali soliq stavkalari agressivroq soliq pozitsiyalari bilan bog‘lanishi mumkin bo‘lgan xususiyat sifatida bayon qilinadi. Shu sababli ETRning oshishi yoki kamayishi “agressivlik” yo‘nalishiga qanday o‘girilishi natijalarni talqin qilishda markaziy ahamiyatga ega. Manba bu o‘girishni aniq kodlash qoidasi yoki tenglama bilan mustahkamlamagani uchun musbat regressiya koeffitsiyentlarini iqtisodiy talqin qilish ehtiyotkorlikni talab qiladi.
Firmaga xos omil nimani anglatadi?
Firmaga xos omillar, kompaniyaning o‘z moliyaviy tuzilmasi, aktivlar tarkibi, moliyaviy holati va moliyalashtirish tanlovlari kabi kompaniya ichki xususiyatlaridir. Tadqiqotning empirik modelida uchta asosiy omil qo‘llanilgan: kapital intensivligi, moliyaviy qiyinchilik va moliyaviy leveraj.
Kapital intensivligi
Kapital intensivligi kompaniya faoliyati asosiy vositalarga investitsiyalarga qay darajada tayanishini ifodalovchi tushunchadir. Tadqiqotning konseptual izohida ayniqsa property, plant and equipment kabi asosiy vositalarning jami aktivlarga nisbati ta’kidlanadi. Kapital intensivligi yuqori korxonalarda amortizatsiya xarajatlari va kapital investitsiyalariga bog‘liq soliq amaliyotlari soliqqa tortiladigan daromad hamda samarali soliq yukiga ta’sir qilishi mumkin bo‘lgan omillar sifatida muhokama qilinadi.
Biroq tadqiqotdagi o‘zgaruvchini o‘lchashda muhim ichki nomuvofiqlik mavjud. Konseptual bo‘lim kapital intensivligini asosiy vositalarning jami aktivlarga nisbati sifatida ta’riflaydi. Model izohida ham “total fixed assets / total assets” ifodasi mavjud. Bunga qarshi ravishda O‘zgaruvchilarni O‘lchash Jadvalida kapital intensivligi uchun “Total Assets / Total Revenue” yozilgan. Manba bu uch ko‘rinish o‘rtasidagi farqni izohlamaydi. Shu sababli Verianla ulardan birini jim tanlab, boshqalarini e’tibordan chetda qoldirmaydi.
Moliyaviy qiyinchilik
Moliyaviy qiyinchilik kompaniyaning pul oqimi, qarz majburiyatlari va moliyaviy chidamliligi jihatidan zaiflashgan holatini anglatadi. Tadqiqot moliyaviy qiyinchilikni Altman Z-skori bilan o‘lchaydi. Z-skori bitta buxgalteriya nisbatiga emas; likvidlik, jamg‘arilgan rentabellik, operatsion foyda, kapital tuzilmasi va aktivlardan foydalanishni ifodalovchi bir nechta nisbatga asoslanadi.
Moliyaviy leveraj
Moliyaviy leveraj kompaniya o‘z faoliyatini o‘z kapitali o‘rniga qay darajada qarz bilan moliyalashtirishini anglatadi. Tadqiqotda moliyaviy leveraj jami qarzning jami aktivlarga nisbati bilan o‘lchanadi. Nazariy bog‘lanish shundan iboratki, qarz foizlarining soliq ta’siri tufayli qarz orqali moliyalashtirish soliqqa tortiladigan daromadga ta’sir qilishi mumkin.
Tadqiqotning konseptual tuzilmasi
Trade-Off Theory tadqiqotda nimani tushuntiradi?
Tadqiqotning birinchi asosiy nazariy tayanchi Trade-Off Theory hisoblanadi. Ushbu yondashuvda qarz orqali moliyalashtirish taqdim etishi mumkin bo‘lgan soliq afzalliklari bilan yuqori qarzdorlik yuzaga keltirishi mumkin bo‘lgan moliyaviy qiyinchilik xarajatlari o‘rtasida muvozanat mavjudligi qabul qilinadi. Tadqiqot bu nazariyani ayniqsa moliyaviy leverajning soliq bilan bog‘liq xatti-harakatlar bilan ehtimoliy aloqasini tushuntirish uchun qo‘llaydi.
Qarz miqdori oshganda foiz xarajatlaridan kelib chiqadigan soliq ta’sirlari kompaniyaning soliqqa tortiladigan daromadiga ta’sir qilishi mumkin. Biroq qarz ayni paytda moliyaviy risk va qiyinchilik xarajatlarini ham oshirishi mumkin. Shu sababli nazariya “ko‘proq qarz har doim yaxshiroq” demaydi; qarzning foyda va xarajatlarini birgalikda baholashni nazarda tutadi.
Political Cost Theory tadqiqotda nimani tushuntiradi?
Ikkinchi asosiy nazariy tayanch Political Cost Theory hisoblanadi. Ushbu nazariya kompaniyalar jamoatchilik, tartibga soluvchilar va davlatdan kelib chiqadigan siyosiy xarajatlarga qarshi o‘z moliyaviy va buxgalteriya qarorlarini strategik ravishda tartibga solishi mumkinligini ilgari suradi. Tadqiqot bu doirani ayniqsa kapital intensivligi yuqori kompaniyalarning amortizatsiya, kapital chegirmalari va investitsiya rag‘batlaridan foydalanishi bilan bog‘laydi.
Manbaning nazariy doira bo‘limi asosan Trade-Off Theory va Political Cost Theory asosida qurilgan. Muhokama bo‘limida qo‘shimcha ravishda Agency Theory yordamida ayrim natijalar talqin qilinadi. Agency Theoryning muhokamada qo‘llanishi manbada mavjud; biroq asosiy nazariy doira ta’rifida dastlabki ikki nazariya kabi tizimli tarzda qurilmagan.
Altman Z-Skori Ushbu Tadqiqotda Nimani O‘lchaydi?
Altman Z-skori tadqiqotda moliyaviy qiyinchilik o‘zgaruvchisini ifodalovchi kompozit ko‘rsatkichdir. Manba ochiq aksiyadorlik ishlab chiqarish kompaniyalari uchun beshta moliyaviy nisbatni birgalikda qo‘llaydigan Z-skori tuzilmasini beradi va yuqori Z qiymatlarini pastroq moliyaviy qiyinchilik riski, past Z qiymatlarini esa yuqoriroq risk sifatida tasniflaydi.
Manba tadqiqotida tenglama quyidagi shaklda bosilgan:
Muhim manba qaydi: Tenglama satrining oxirida ikkinchi “Z” belgisi mavjud. Manbada uning ostidagi o‘zgaruvchilar ta’riflari faqat X1–X5 hadlarini izohlaydi va qo‘shimcha yakuniy Z hadini ta’riflamaydi. Shu sababli Verianla bosilgan ifodani jim o‘zgartirmaydi; manbada ko‘ringan yozuv bilan o‘zgaruvchilar izohlari o‘rtasidagi nomuvofiqlikni ochiq ko‘rsatadi.
| O‘zgaruvchi | Manbada berilgan nisbat | Manbada berilgan ma’no |
|---|---|---|
| X1 | Working Capital / Total Assets | Likvidlik holati |
| X2 | Retained Earnings / Total Assets | Moliyaviy barqarorlik |
| X3 | EBIT / Total Assets | Operatsion samaradorlik va daromad olish quvvati |
| X4 | Market Value of Equity / Total Liabilities | Moliyaviy leveraj va to‘lovga qobiliyatlilik |
| X5 | Sales / Total Assets | Aktivlar aylanishi va operatsion samaradorlik |
Manbada qo‘llangan risk tasnifi quyidagicha:
- Z > 2.99: past moliyaviy qiyinchilik riski; sog‘lom firma toifasi.
- 1.81 ≤ Z ≤ 2.99: o‘rta risk; kulrang zona.
- Z < 1.81: yuqori moliyaviy qiyinchilik riski yoki potensial bankrotlik riski.
Bu chegaralar moliyaviy qiyinchilik tasnifi uchundir. Z-skorining oshishi bevosita “soliq agressivligi oshmoqda” degani emas. Soliq bilan bog‘liqlik regressiya koeffitsiyenti orqali alohida sinovdan o‘tkaziladi.
Gipotezalar
Tadqiqot uchta nol gipotezani sinaydi:
- H₀1: Kapital intensivligining Nigeriyada birjada ro‘yxatga olingan ishlab chiqarish firmalarining korporativ soliq agressivligiga ahamiyatli ta’siri yo‘q.
- H₀2: Moliyaviy qiyinchilikning korporativ soliq agressivligiga ahamiyatli ta’siri yo‘q.
- H₀3: Moliyaviy leverajning korporativ soliq agressivligiga ahamiyatli ta’siri yo‘q.
Tadqiqotning model tuzilmasi
Tadqiqotchilar avval Monika va Noviari (2021) tadqiqotidan moslashtirgan boshlang‘ich modelni ko‘rsatadi:
So‘ng o‘z tadqiqotlarining modelini quyidagi shaklda beradi:
Manba ta’riflariga ko‘ra CTAit, i firmasining t davridagi korporativ soliq agressivligi va ETR bilan o‘lchanadigan bog‘liq o‘zgaruvchidir. CIit kapital intensivligi, FDit moliyaviy qiyinchilik, LEVit moliyaviy leveraj, α o‘zgarmas had va εit xato hadidir.
γXit hadi tenglamada mavjud bo‘lishiga qaramay, manba bu had qaysi nazorat o‘zgaruvchisini yoki o‘zgaruvchilar to‘plamini ifodalashini ta’riflamaydi. Xuddi shu izoh satrida β1, β2, β3, β4 va β5 koeffitsiyentlari tilga olinadi; biroq ko‘rsatilgan asosiy tenglamada aniq ravishda faqat CI, FD va LEV uchun β1–β3 mavjud. Shu sababli β4, β5 va Xit uchun manbadan tashqari o‘zgaruvchi ta’rifi ishlab chiqilmagan.
Musbat ETR Koeffitsiyenti Nega Ehtiyotkorlik Bilan Talqin Qilinishi Kerak?
Musbat regressiya koeffitsiyenti tadqiqot tuzgan modelda tegishli mustaqil o‘zgaruvchi bilan ETR sifatida ifodalangan bog‘liq o‘zgaruvchi o‘rtasida musbat yo‘nalishdagi munosabat qayd etilganini ko‘rsatadi; biroq bu musbat ETR o‘zgarishi bevosita “ko‘proq soliq agressivligi”mi yoki “kamroq soliq agressivligi”mi degan masalada manba o‘z ichida bir xil talqinni qo‘llamaydi. Shu sababli koeffitsiyent belgisini to‘g‘ridan-to‘g‘ri soliq agressivligi yo‘nalishi deb qayta nomlash ishonchli emas.
Masalan, xulosa bo‘limida kapital intensivligining ETRga β = 0.185 va p = 0.002 bilan musbat ta’siri borligi, bu esa kapital intensivligi yuqoriroq firmalarda pastroq soliq agressivligini ko‘rsatishi yozilgan. Bunga qarshi ravishda natijalarning batafsil izohida ayni β = 0.185 qiymati yuqoriroq kapital intensivligi ko‘proq soliq-agressiv faoliyat bilan bog‘liq ekani tarzida talqin qilinadi.
O‘xshash muammo moliyaviy leveraj talqinida ham ko‘rinadi. Modelning bog‘liq o‘zgaruvchisi ETR deb ta’riflanganiga va moliyaviy leveraj koeffitsiyenti +0.143 bo‘lishiga qaramay, muhokama yuqori moliyaviy leveraj agressivroq soliq rejalashtirish bilan bog‘liq ekanini ilgari suradi. Manba ETRdan agressivlik balliga alohida o‘girish yoki teskari kodlashni qayd etmagani sababli bu talqin zanjirini to‘liq qayta yaratib bo‘lmaydi.
| Mavzu | Manbada ko‘ringan birinchi ifoda | Manbada ko‘ringan boshqa ifoda | Verianla yondashuvi |
|---|---|---|---|
| Kapital intensivligini o‘lchash | Asosiy vositalar / jami aktivlar | O‘zgaruvchilar jadvalida jami aktivlar / jami daromad | Bitta o‘lchov tanlanib, boshqalari o‘chirilmadi; nomuvofiqlik ochiq saqlandi. |
| CTA o‘lchovi | CTA ETR bilan o‘lchanadi. | ETR uchun aniq hisoblash tenglamasi yoki teskari kodlash berilmagan. | Manbadan tashqari ETR formulasi qo‘shilmadi. |
| Kapital intensivligi koeffitsiyenti | Xulosada yuqori ETR → pastroq agressivlik talqini | Natija/muhokamada musbat koeffitsiyent → yuqoriroq agressivlik talqini | Koeffitsiyentning statistik yo‘nalishi bilan iqtisodiy talqin ajratildi. |
| Regressiya modeli | CI, FD va LEV aniq ta’riflangan. | γXit tenglamada bor, ammo Xit ta’riflanmagan. | Nazorat o‘zgaruvchisi o‘ylab topilmadi. |
| Koeffitsiyentlar soni | Asosiy model β1–β3dan foydalanadi. | Izoh β1–β5 ifodasini o‘z ichiga oladi. | β4 va β5 uchun o‘zgaruvchi ishlab chiqilmadi. |
| Altman tenglamasi | Beshta o‘zgaruvchi X1–X5 ta’riflanadi. | Bosilgan tenglama “+ 1.0X5Z” bilan tugaydi. | Oxirgi belgi jim tuzatilmadi. |
| VIF | Jadvalda CI, FD va LEV bor. | Izohda Deferred Tax Assets = 1.472 ham qo‘shimcha tilga olinadi. | Jadvalda bo‘lmagan qiymat asosiy model natijasi sifatida taqdim etilmadi. |
| Tadqiqot dizayni izohi | Asosiy maqsad soliq agressivligini o‘rganish. | Metod paragrafidagi bir joyda “profitability”ga ta’sir ifodasi uchraydi. | Tadqiqotning aniq tadqiqot maqsadi va model o‘zgaruvchilari asos qilib olindi; nomuvofiq ifoda qayd etildi. |
Tadqiqotning Metodi va Natijalari
Tadqiqot dizayni
Tadqiqot ex-post facto tadqiqot dizaynidan foydalanadi. Ushbu dizaynda tadqiqotchi kapital intensivligi, qarz darajasi yoki moliyaviy qiyinchilik kabi o‘zgaruvchilarni eksperimental tarzda o‘zgartirmaydi; o‘tmishda ro‘y bergan kompaniya ma’lumotlari o‘rtasidagi statistik munosabatlarni tahlil qiladi.
Shu sababli tadqiqot qo‘llagan “effect”, “influence” kabi ifodalar regressiya terminologiyasi doirasida o‘qilishi kerak. Dizayn randomizatsiyalangan nazoratli tajriba bo‘lmagani uchun o‘zi sababiylikni isbotlamaydi.
Bosh to‘plam va tanlanma
Tadqiqot bosh to‘plami 2023 yil holatiga ko‘ra Nigerian Exchange Group (NGX)da ro‘yxatga olingan 34 ishlab chiqarish kompaniyasidan iborat. Manba ularning 21 tasini Consumer Goods va 13 tasini Industrial Goods sektorida tasniflaydi.
Ushbu 34 kompaniyadan 17 tasi maqsadli tanlash usuli bilan tanlangan. Asosiy tanlash mantiqi tadqiqot davri uchun zarur moliyaviy ma’lumotlarning to‘liq mavjud bo‘lishi va kompaniyaning ishlab chiqarish sektoriga tegishli bo‘lishidir.
O‘rganish davri 2014–2023 oralig‘idagi o‘n yilni tashkil etadi. 17 firma va o‘n yillik davr qayd etilgan 170 firma-yil kuzatuvi bilan son jihatdan mos keladi. Biroq manba tadqiqotida tanlanmaga kiritilgan 17 firmaning nomlarini ko‘rsatuvchi alohida ro‘yxat yo‘q.
Ma’lumot manbalari
Tadqiqotda ikkilamchi ma’lumotlar ishlatilgan. Ma’lumotlar kompaniyalarning yillik moliyaviy hisobotlari va moliyaviy jadvallaridan olingan. Manba kompaniyalarning rasmiy internet saytlarini, NGX manbalarini va boshqa ishonchli moliyaviy axborot manbalarini ma’lumot olingan kanallar qatorida ko‘rsatadi.
Biroq tadqiqot ishlatilgan ma’lumot fayli, firma-yil darajasidagi xom jadval yoki tahlil kodini e’lon qiluvchi alohida ma’lumotlarga kirish havolasini bermaydi. Shuning uchun qayd etilgan natijalarni satr darajasidagi ma’lumotlar asosida mustaqil qayta hisoblash faqat ushbu maqola matnidan mumkin emas.
Manbada qayd etilgan o‘zgaruvchilarni o‘lchash tuzilmasi
| O‘zgaruvchi | Turi | Qisqartma | Manbada berilgan o‘lchov | Verianla qaydi |
|---|---|---|---|---|
| Korporativ soliq agressivligi | Bog‘liq | CTA | ETR | ETRning aniq hisoblash formulasi berilmagan. |
| Kapital intensivligi | Mustaqil | CI | Matn/model: asosiy vositalar / jami aktivlar; o‘lchov jadvali: jami aktivlar / jami daromad | Manba ichida o‘lchash nomuvofiqligi mavjud. |
| Moliyaviy qiyinchilik | Mustaqil | FD | Altman Z-skori | Risk chegaralari manbada alohida berilgan. |
| Moliyaviy leveraj | Mustaqil | LEV | Jami qarz / jami aktivlar | Manba izohlari ushbu o‘lchovda izchil. |
Tavsifiy statistika
| O‘zgaruvchi | O‘rtacha | Standart og‘ish | Minimum | Maksimum | Qiyshiqlik | Kurtosis |
|---|---|---|---|---|---|---|
| Kapital intensivligi | 0.8055 | 0.2891 | 0.0851 | 1.8993 | 0.317 | -0.937 |
| Moliyaviy qiyinchilik | 3.3634 | 0.7130 | 1.069 | 4.419 | -0.544 | 0.398 |
| Moliyaviy leveraj | 0.3247 | 0.1915 | 0.0174 | 4.5035 | 4.391 | 21.673 |
| Korporativ soliq agressivligi / ETR proxy-si | 0.2971 | 0.4745 | -0.8629 | 5.1837 | 7.5147 | 77.9037 |
Kapital intensivligi uchun 0.317 qiyshiqlik qiymati taqsimotning biroz o‘ngga qiyshayganini, -0.937 kurtosis qiymati esa tadqiqot talqiniga ko‘ra nisbatan yassiroq taqsimotni ko‘rsatadi.
Moliyaviy qiyinchilikning o‘rtachasi 3.3634, standart og‘ishi 0.7130. Minimum Z qiymati 1.069 va maksimum 4.419 bo‘lgani sababli tanlanmada manba tomonidan berilgan Altman risk zonalarining bir nechtasiga tushishi mumkin bo‘lgan kuzatuvlar mavjud. Biroq maqola nechta firma-yil qaysi Z risk toifasiga tushganini alohida qayd etmaydi.
Moliyaviy leveraj o‘zgaruvchisining qiyshiqligi 4.391 va kurtosisi 21.673. Manba buni muhim chet kuzatuvlar mavjudligini ko‘rsatuvchi kuchli o‘ng qiyshiqlik sifatida talqin qiladi.
ETR bilan ifodalangan bog‘liq o‘zgaruvchida qiyshiqlik 7.5147, kurtosis esa 77.9037 deb qayd etilgan. Minimum -0.8629 va maksimum 5.1837 qiymatlari bilan birga bu taqsimot juda kuchli chet qiymatlarga ega ekani ko‘rinadi. Manba bu qiymatlarning buxgalteriya sabablarini firma kesimida ajratmaydi; shu sababli manfiy yoki 1 dan yuqori ETR kuzatuvlari qaysi kompaniya va buxgalteriya hodisalaridan kelib chiqqani Verianla tomonidan taxmin qilinmaydi.
Diagnostik testlar
| Test | Statistika | p-qiymati | Manba talqini |
|---|---|---|---|
| Shapiro-Wilk normallik testi | 0.945 | 0.055 | %5 darajada normallik nol gipotezasi rad etilmaydi. |
| Breusch-Pagan geteroskedastiklik testi | 18.375 | 0.000 | Geteroskedastiklik mavjud deb qabul qilinadi. |
| Durbin-Watson | 1.923 | Qayd etilmagan | Manba 1.5–2.5 oralig‘iga asoslanib, muhim avtokorrelyatsiya yo‘q deb talqin qiladi. |
Shapiro-Wilk testi, bu yerda regressiya qoldiqlarining normal taqsimotga mos kelish-kelmasligini baholash uchun qo‘llanadi. p = 0.055 qiymati tadqiqot qo‘llagan α = 0.05 chegarasidan biroz yuqori. Shu sababli manba normal taqsimot nol gipotezasini rad etmaydi. “Rad etilmadi” ifodasi normal taqsimot qat’iy isbotlanganini anglatmaydi.
Breusch-Pagan testi, xato dispersiyasi kuzatuvlar bo‘ylab doimiy yoki doimiy emasligini baholaydi. Manbada p = 0.000 deb qayd etilgan natija doimiy dispersiya faraziga qarshi kuchli dalil sifatida talqin qilingan va geteroskedastiklik mavjud deb qabul qilingan.
Durbin-Watson statistikasi 1.923. Manba 1.5–2.5 oralig‘ini maqbul hudud sifatida qo‘llab, muhim avtokorrelyatsiya yo‘qligini bildiradi. Bu talqin tadqiqotning o‘z qaror qoidasidir.
Multikollinearlik nazorati
| O‘zgaruvchi | VIF |
|---|---|
| Kapital intensivligi | 1.215 |
| Moliyaviy qiyinchilik | 1.357 |
| Moliyaviy leveraj | 1.621 |
VIF, mustaqil o‘zgaruvchining boshqa mustaqil o‘zgaruvchilar bilan chiziqli bog‘lanishi sababli koeffitsiyent dispersiyasi qay darajada kattalashishini baholovchi diagnostik ko‘rsatkichdir. Tadqiqot VIF = 10 qiymatini muammoli multikollinearlik uchun mezon sifatida qo‘llaydi. Jadvaldagi uch qiymat bu chegaradan ancha past va manba multikollinearlik muhim muammo emas degan xulosaga keladi.
Biroq jadvaldan keyingi izoh matnida “Deferred Tax Assets 1.472” qiymati ham tilga olinadi. Deferred Tax Assets na VIF jadvalida, na asosiy regressiya jadvalida, na yakuniy modelda alohida o‘zgaruvchi sifatida ko‘rsatiladi. Shu sababli 1.472 qiymati Verianla tomonidan asosiy tahlil o‘zgaruvchisi sifatida jadvalga qo‘shilmagan.
PCSE Nega Qo‘llanildi?
Panel-Corrected Standard Errors (PCSE), manba tadqiqotda panel regressiya koeffitsiyentlarining standart xatolarini panel ma’lumotlardagi geteroskedastiklik va unga aloqador xato tuzilmasi muammolariga nisbatan chidamliroq tarzda baholash maqsadida qo‘llangan usuldir. Breusch-Pagan testining geteroskedastiklikni ko‘rsatishi tadqiqotchilar PCSE qo‘llashiga bergan asosiy sabablaridan biridir.
Standart xato koeffitsiyent bahosining tanlanmadan tanlanmaga qay darajada o‘zgarishi mumkinligiga oid noaniqlik o‘lchovidir. t-statistika va p-qiymat koeffitsiyentning standart xatosiga bog‘liq bo‘lgani uchun xato dispersiyasining noto‘g‘ri modellashtirilishi ahamiyatlilik testlariga ta’sir qilishi mumkin. Bu yerda PCSE yondashuvining roli koeffitsiyentlarning belgisini “tuzatish” emas, statistik xulosa chiqarishda ishlatiladigan standart xato tuzilmasini hisobga olishdir.
Manba PCSE izohida geteroskedastiklik, avtokorrelyatsiya va kesimlararo bog‘liqlik kabi panel ma’lumot muammolarini tilga oladi. Biroq qayd etilgan diagnostik natijalarda Breusch-Pagan va Durbin-Watson natijalari ko‘rinsa-da, kesimlararo bog‘liqlik uchun alohida test natijasi berilmagan. Foydalanilgan dasturiy ta’minot, PCSening batafsil sozlamalari va panel-vaqt korrelyatsiya tuzilmasining texnik sozlamalari ham qayd etilmagan.
PCSE regressiya natijalari
| O‘zgaruvchi | Koeffitsiyent | Standart xato | t-qiymati | p-qiymati | %5 darajada statistik holat |
|---|---|---|---|---|---|
| Kapital intensivligi | 0.185 | 0.060 | 3.08 | 0.002 | Ahamiyatli |
| Moliyaviy qiyinchilik | 0.024 | 0.028 | 0.86 | 0.392 | Ahamiyatli emas |
| Moliyaviy leveraj | 0.143 | 0.055 | 2.60 | 0.010 | Ahamiyatli |
Kuzatuvlar soni: 170.
Bu yerdagi β koeffitsiyenti tegishli mustaqil o‘zgaruvchi bilan modelning bog‘liq o‘zgaruvchisi o‘rtasidagi baholangan chiziqli munosabatni anglatadi. Koeffitsiyentning musbat bo‘lishi model miqyosida musbat yo‘nalishdagi munosabatni; p-qiymati esa nol koeffitsiyent gipotezasiga qarshi statistik dalil darajasini baholashda ishlatiladi.
p-qiymatning 0.05 dan kichik bo‘lishi “gipoteza %95 ehtimol bilan to‘g‘ri” degani emas. Tadqiqotning qaror mexanizmida p < 0.05 bo‘lganda tegishli nol gipoteza rad etiladi; p > 0.05 bo‘lganda esa rad etilmaydi.
Kapital intensivligi natijasi
Kapital intensivligi koeffitsiyenti β = 0.185, standart xatosi 0.060, t-qiymati 3.08 va p-qiymati 0.002 deb qayd etilgan. p = 0.002 tadqiqotning %5 ahamiyatlilik chegarasidan past. Shu sababli H₀1 rad etilgan.
Statistik jihatdan ishonchli ifoda shuki, kapital intensivligi tadqiqotda qo‘llanilgan bog‘liq o‘zgaruvchi bilan musbat va ahamiyatli munosabat ko‘rsatadi. Buning “soliq agressivligi oshadi” yoki “kamayadi” shaklidagi iqtisodiy yo‘nalishi manbadagi ETR talqinidagi nomuvofiqlik sababli alohida ehtiyotkorlikni talab qiladi.
Moliyaviy qiyinchilik natijasi
Moliyaviy qiyinchilik koeffitsiyenti β = 0.024, standart xatosi 0.028, t-qiymati 0.86 va p-qiymati 0.392 deb berilgan. p = 0.392 0.05 dan katta. Shu sababli H₀2 rad etilmagan.
Bu natija o‘rganilgan model va tanlanma ichida moliyaviy qiyinchilik o‘zgaruvchisi uchun statistik jihatdan ahamiyatli munosabat ko‘rsatib bo‘lmaganini anglatadi. “Ahamiyatli emas” ifodasi ta’sir qat’iy ravishda nol ekani isbotlanganini anglatmaydi; mavjud ma’lumot va model sharoitida nol koeffitsiyent gipotezasini rad etish uchun yetarli statistik dalil yo‘qligini bildiradi.
Moliyaviy leveraj natijasi
Moliyaviy leveraj koeffitsiyenti β = 0.143, standart xatosi 0.055, t-qiymati 2.60 va p-qiymati 0.010 deb qayd etilgan. p = 0.010 tadqiqotning %5 ahamiyatlilik chegarasidan past va H₀3 rad etilgan.
Manba muhokamasi yuqori qarz darajasini foiz xarajatlarining soliq ta’siri va qarz orqali moliyalashtirishning soliq qalqoni mantiqi bilan bog‘laydi. Biroq koeffitsiyentni bevosita “yuqoriroq soliq agressivligi” sifatida talqin qilish bog‘liq o‘zgaruvchining ETR deb ta’riflanishi va ETR yo‘nalishining aniq kodlanmagani sababli manbadagi ayni talqin muammosiga bo‘ysunadi.
Gipoteza qarorlari
| Gipoteza | O‘zgaruvchi | p-qiymati | Manba qarori |
|---|---|---|---|
| H₀1 | Kapital intensivligi | 0.002 | Rad etildi |
| H₀2 | Moliyaviy qiyinchilik | 0.392 | Rad etilmadi |
| H₀3 | Moliyaviy leveraj | 0.010 | Rad etildi |
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- O‘rganilgan birjada ro‘yxatga olingan 17 Nigeriya ishlab chiqarish firmasida va 2014–2023 davrida kapital intensivligi o‘zgaruvchisining qo‘llanilgan bog‘liq o‘zgaruvchi bilan musbat va statistik jihatdan ahamiyatli munosabati qayd etilgan.
- Moliyaviy leveraj uchun ham musbat va statistik jihatdan ahamiyatli koeffitsiyent qayd etilgan.
- Moliyaviy qiyinchilik uchun musbat koeffitsiyent topilgan bo‘lsa-da, munosabat %5 darajada statistik jihatdan ahamiyatli emas.
- Breusch-Pagan testi geteroskedastiklik mavjudligini ko‘rsatgan va manba PCSE qo‘llanishini shu bilan asoslagan.
- Jadvaldagi VIF qiymatlari tadqiqot qo‘llagan chegaradan past bo‘lgani uchun manba jiddiy multikollinearlik muammosi yo‘q degan xulosaga kelgan.
- Manba kapital investitsiyalari va qarz orqali moliyalashtirishga oid soliq amaliyotlari kompaniyalarning soliq pozitsiyalari uchun muhim bo‘lishi mumkinligini muhokama qiladi.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- Tadqiqot kapital intensivligi yoki moliyaviy leveraj soliq agressivligiga eksperimental ma’noda sabab bo‘lishini isbotlamaydi.
- Natijalarni Nigeriyadagi barcha kompaniyalarga, birjada ro‘yxatga olinmagan kompaniyalarga yoki boshqa mamlakatlarga avtomatik umumlashtirib bo‘lmaydi.
- Moliyaviy qiyinchilik koeffitsiyentining ahamiyatsizligi moliyaviy qiyinchilik hech qanday sharoitda soliq xatti-harakati bilan bog‘liq bo‘la olmasligini isbotlamaydi.
- Tadqiqot ETRning aniq hisoblash formulasini bermagani uchun Verianla muayyan soliq xarajati/foyda formulasini tadqiqot qo‘llagan aniq usul sifatida taqdim eta olmaydi.
- Manba ETR bilan agressivlik o‘rtasidagi yo‘nalishni izchil kodlamagani sababli musbat koeffitsiyentlar soliq agressivligini oshiradi yoki kamaytiradi degan qat’iy talqinni manba matnidan muammosiz chiqarib bo‘lmaydi.
- Regressiya natijalari soliqdan bo‘yin tovlash yoki noqonuniy xatti-harakatning bevosita o‘lchovi emas.
- Tadqiqot alohida kompaniyalar aynan qaysi soliq rejalashtirish operatsiyalarini bajarganiga doir operatsiya darajasidagi dalilni taqdim etmaydi.
Tadqiqotchilarning tavsiyalari
Tadqiqotning xulosa bo‘limida Nigeriyadagi soliq ma’muriyati ishlab chiqarish firmalarining kapital chegirmasi bo‘yicha talablarini kuchliroq kuzatishi va tekshirishi tavsiya etiladi. Kapital xarajatlari va ularga bog‘liq soliq chegirmalari tegishli aktivlar hamda amaldagi qoidalar doirasida qo‘llanayotganini nazorat qilish zarurligi ilgari suriladi.
Moliyaviy leverajga oid natija sababli nozik kapitallashtirish va foizlarni chegirish qoidalarining qo‘llanishini kuchaytirish ham tavsiya etiladi. Maqsad qonuniy qarz orqali moliyalashtirishga to‘sqinlik qilmasdan qarzdan faqat soliqni kamaytirish maqsadida ortiqcha foydalanishni cheklashdir.
Kompaniya rahbarlari nuqtai nazaridan esa investitsiya va moliyalashtirish qarorlarida soliq samaradorligi bilan tartibga soluvchi talablariga muvofiqlik o‘rtasida muvozanat o‘rnatish; kapital investitsiyalari va qarz orqali moliyalashtirishdan kelib chiqadigan soliq afzalliklarini shaffof tarzda hisobot qilish tavsiya etiladi.
Qayta ishlab chiqarish nuqtai nazaridan yetishmaydigan ma’lumotlar
Tadqiqotning asosiy tahlilini mustaqil ravishda to‘liq qayta ishlab chiqarmoqchi bo‘lgan tadqiqotchi uchun ayrim tafsilotlar qayd etilmagan. Bu kamchiliklar natijalar noto‘g‘ri ekanini anglatmaydi; faqat maqola matnidan qayta ishlab chiqarish imkoniyatini cheklaydi.
- Tanlanmadagi 17 kompaniyaning nomlar ro‘yxati berilmagan.
- ETRning aniq matematik hisoblash formulasi berilmagan.
- Kapital intensivligini o‘lchash matn bilan o‘zgaruvchilar jadvali o‘rtasida nomuvofiq.
- Regressiya tenglamasidagi Xit nazorat hadi ta’riflanmagan.
- β4 va β5 uchun qaysi o‘zgaruvchilar nazarda tutilgani ko‘rsatilmagan.
- Tahlilda foydalanilgan dasturiy ta’minot va uning versiyasi qayd etilmagan.
- PCSE qo‘llanishining batafsil korrelyatsiya va panel sozlamalari berilmagan.
- Kesimlararo bog‘liqlik uchun alohida test natijasi ko‘rsatilmagan.
- Regressiya jadvalida R², tuzatilgan R² yoki shunga o‘xshash umumiy moslik ko‘rsatkichlari mavjud emas.
- Koeffitsiyentlar uchun ishonch oralig‘i qayd etilmagan.
- Firma va vaqt sobit effektlari qo‘llangan yoki qo‘llanmagani aniq ta’riflanmagan.
- Xom firma-yil ma’lumotlar to‘plami yoki tahlil kodi uchun rasmiy ma’lumotlar ombori havolasi berilmagan.
Natijani eng ishonchli tarzda o‘qish
Tadqiqotning statistik o‘zagi 170 firma-yil kuzatuvida kapital intensivligi va moliyaviy leveraj qo‘llanilgan CTA/ETR bog‘liq o‘zgaruvchisi bilan ahamiyatli, moliyaviy qiyinchilik esa ahamiyatsiz munosabat ko‘rsatganidir. Bu natija tadqiqotning o‘z jadvalidagi koeffitsiyent, standart xato, t-statistika va p-qiymatlar bilan bevosita qo‘llab-quvvatlanadi.
Bunga qarshi ravishda “kapital intensivligi soliq agressivligini oshiradi” yoki “kapital intensivligi soliq agressivligini kamaytiradi” shaklidagi yanada uzoq yo‘nalishli talqin manbaning ETR bilan agressivlik o‘rtasidagi yo‘nalishni turli bo‘limlarda turlicha ifodalashi sababli xuddi shu aniqlikda yetkazib bo‘lmaydi. Ilmiy sodiqlik nuqtai nazaridan to‘g‘ri yondashuv bu ziddiyatni yashirish emas, koeffitsiyent natijasini qanday bo‘lsa shunday saqlab, talqin chegarasini ko‘rinadigan qilishdir.
Manba va Metod Qaydi
Asl tadqiqot: FIRM SPECIFIC FACTORS AND CORPORATE TAX AGGRESSIVENESS AMONG LISTED MANUFACTURING FIRMS IN NIGERIA
Mualliflar: Rasheed Adedayo Bello; Muhammed Kamaldeen Usman.
Mualliflar tartibi: Rasheed Adedayo Bello birinchi muallif, Muhammed Kamaldeen Usman ikkinchi muallif.
Muassasa: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete, Nigeria.
Teng hissa: Manbada teng hissa/teng birinchi mualliflik bayonoti qayd etilmagan.
Corresponding author: Manbada har ikki muallifning elektron pochta manzili berilgan; biroq alohida corresponding author belgisi yoki aniq mas’ul muallif ta’rifi mavjud emas. Shu sababli Verianla bir muallifni o‘zicha corresponding author deb e’lon qilmaydi.
Jurnal: Malete Journal of Accounting and Finance (MAJAF).
Institutsional nashr bo‘linmasi: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete.
Jild / son: Volume 7, Number 1.
Sahifalar: 389–405.
ISSN: 2735-9603.
DOI: 10.63725/majaf.v7.i1.25.
Nashr sanasi: Jurnalning rasmiy onlayn yozuvi 25 iyun 2026 sanasini ko‘rsatadi. Manba maqolaning sahifa yuqori qismida June 2026 ma’lumoti mavjud.
Manba turi: Empirik, miqdoriy, ex-post facto panel ma’lumotlar jurnal maqolasi.
Taqrizdan o‘tish: Malete Journal of Accounting and Finance rasmiy nashr siyosatida double-blind peer review, ya’ni ikki tomonlama ko‘r taqrizdan foydalanishini bildiradi.
Preprint holati: Ishlangan manba nashr etilgan jurnal versiyasidir; preprint sifatida baholanmagan.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0).
Rasmiy maqola havolasi: https://majaf.com.ng/index.php/majaf/article/view/407
Tadqiqot davri: 2014–2023.
Bosh to‘plam: 2023 yil holatiga ko‘ra NGXda ro‘yxatga olingan 34 ishlab chiqarish firmasi; manba ularni 21 Consumer Goods va 13 Industrial Goods firmasi sifatida tasniflaydi.
Tanlanma: Ma’lumotlarning mavjudligi va sektor muvofiqligi asosida maqsadli tanlash orqali tanlangan 17 firma.
Kuzatuvlar soni: 170 firma-yil.
Ma’lumot turi: Ikkilamchi moliyaviy ma’lumot.
Ma’lumot manbalari: Kompaniyalarning yillik moliyaviy hisobotlari va jadvallari; kompaniyalarning rasmiy internet saytlari, Nigerian Exchange Group va tadqiqot “other reputable financial information sources” deb ta’riflagan boshqa manbalar.
Asosiy usul: Panel ma’lumotlar regressiyasi va Panel-Corrected Standard Errors (PCSE).
Statistik ahamiyatlilik chegarasi: Manba gipoteza qarorlarida α = 0.05 darajasidan foydalanadi.
Diagnostik testlar: Shapiro-Wilk normallik testi, Breusch-Pagan geteroskedastiklik testi, Durbin-Watson statistikasi va Variance Inflation Factor (VIF).
Moliyalashtirish: Manba maqolada alohida moliyalashtirish bayonoti qayd etilmagan.
Manfaatlar to‘qnashuvi: Manba maqolada alohida manfaatlar to‘qnashuvi bayonoti qayd etilmagan.
Ma’lumotlarning mavjudligi: Ma’lumot manbalari metod bo‘limida izohlangan bo‘lsa-da, alohida data availability statement yoki yuklab olinadigan xom ma’lumotlar to‘plami havolasi berilmagan.
Muallif hissalari / CRediT: Manbada alohida CRediT yoki muallif hissalari bayonoti qayd etilmagan.
Asosiy metodologik talqin chegarasi: Tadqiqot kuzatuvga asoslangan ex-post facto dizayndir; eksperimental sababiylik dalili emas. Tanlanma birjada ro‘yxatga olingan 17 Nigeriya ishlab chiqarish firmasi bilan cheklangan. ETR formulasining berilmagani, kapital intensivligini o‘lchashdagi nomuvofiqlik, ta’riflanmagan γXit hadi, Altman tenglamasidagi yakuniy belgi nomuvofiqligi va ETR koeffitsiyentlarining yo‘nalishli talqinidagi farqlar natijalarni qayta ishlab chiqarish va iqtisodiy talqin qilishda hisobga olinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan