


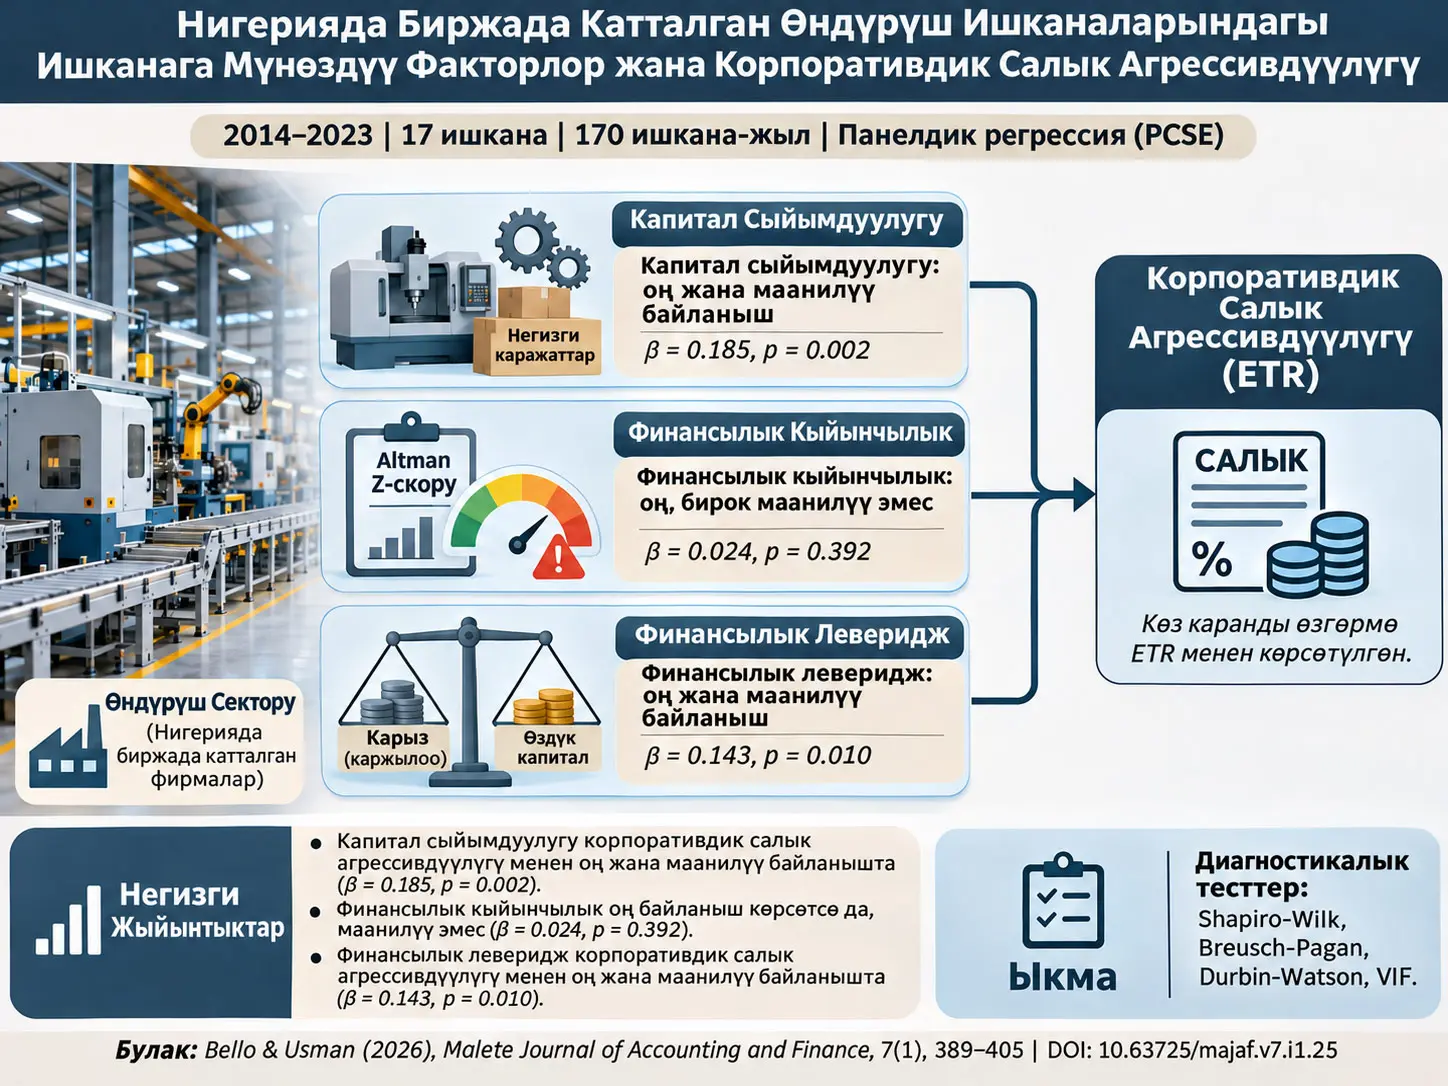
Корпоративдик салык агрессивдүүлүгү (corporate tax aggressiveness), бул изилдөөнүн концептуалдык алкагында компаниянын салык милдеттенмесин азайтуу максатында салык мыйзамдарындагы жана бухгалтердик эсеп эрежелериндеги ийкемдүүлүктөрдү пайдаланган, кадимки салыктык пландаштыруунун чектерине жакындашы мүмкүн болгон башкаруучулук практикаларды билдирет. Изилдөө Нигерияда биржада катталган өндүрүш ишканаларында капитал сыйымдуулугу, финансылык кыйынчылык жана финансылык леверидж менен корпоративдик салык агрессивдүүлүгүнүн ортосундагы байланыштарды карайт. Изилдөө ex-post facto изилдөө дизайнына ээ; 2014–2023 мезгилин камтыган жылдык отчеттордон жана аудиттен өткөн финансылык отчеттордон алынган экинчилик маалыматтар колдонулуп, 34 ишканадан турган башкы жыйындыдан маалыматтардын жеткиликтүүлүгү критерийи боюнча тандалган 17 ишкана изилденген жана жалпы 170 ишкана-жыл байкоо панелдик маалыматтар регрессиясы менен талданган.
Көз каранды өзгөрмө изилдөөдө Corporate Tax Aggressiveness (CTA) деп аталып, Effective Tax Rate (ETR; Натыйжалуу салык ставкасы) менен көрсөтүлгөн. Panel-Corrected Standard Errors (PCSE; Панелге ылайыкташтырылган стандарттык каталар) ыкмасы колдонулган регрессияда капитал сыйымдуулугу үчүн β = 0.185, t = 3.08 жана p = 0.002; финансылык кыйынчылык үчүн β = 0.024, t = 0.86 жана p = 0.392; финансылык леверидж үчүн β = 0.143, t = 2.60 жана p = 0.010 деп билдирилген. Изилдөө колдонгон %5 маанилүүлүк деңгээлине ылайык капитал сыйымдуулугу менен финансылык леверидждин коэффициенттери статистикалык жактан маанилүү, ал эми финансылык кыйынчылыктын коэффициенти маанилүү эмес.
Ошол эле учурда натыйжалардын багытын чечмелөөдө булактын ичиндеги маанилүү карама-каршылык сакталышы керек. Изилдөөнүн кыскача мазмунунда капитал сыйымдуулугунун ETRди жогорулатышы салык агрессивдүүлүгүнүн төмөн болушун билдирери айтылса, натыйжалар жана талкуу бөлүмдөрүнүн айрым жерлеринде ошол эле оң коэффициент жогорку салык агрессивдүүлүгү катары чечмеленет. Изилдөө ETR кандай эсептелерин ачык теңдеме менен бербегендиктен жана CTA менен ETR ортосундагы багыттык өзгөртүүнү аныктабагандыктан, Verianla бул карама-каршылыкты сырттан божомол кошуп оңдобойт. Ишенимдүү түрдө айтууга боло турган негизги жыйынтык — булак моделинде капитал сыйымдуулугу жана финансылык леверидж колдонулган көз каранды өзгөрмө менен оң жана статистикалык жактан маанилүү байланыш көрсөтөт; финансылык кыйынчылык болсо маанилүү байланыш көрсөтпөйт.
Изилдөө эксперименттик эмес жана компаниялардын каржылоо же инвестициялык чечимдери изилдөөчүлөр тарабынан өзгөртүлгөн эмес. Ошондуктан регрессия коэффициенттери байкоочу панелдик маалыматтардагы байланыштарды көрсөтөт; капитал сыйымдуулугу же финансылык леверидж өз алдынча салык агрессивдүүлүгүнө себеп болорун эксперименттик мааниде далилдебейт. Мындан тышкары, натыйжалар маалыматтардын жеткиликтүүлүгү критерийи боюнча тандалган Нигериянын биржада катталган 17 өндүрүш ишканасына жана 2014–2023 мезгилине тиешелүү.
Изилдөөнүн негизги көйгөйү
Изилдөөнүн баштапкы маселеси — компаниялардын финансылык жана операциялык түзүмдөрү алар төлөгөн натыйжалуу салык ставкалары жана салыктык пландаштыруу жүрүм-туруму менен кандай байланышта экенин түшүнүү. Өндүрүш ишканаларында негизги каражаттарга инвестициялар жогору болушу, карыздык каржылоону колдонушу жана ар кандай капиталдык инвестициялык стимулдардан пайдаланышы мүмкүн болгондуктан, бул маселени изилдөө үчүн өзгөчө контекст түзүлөт.
Изилдөөнүн кириш бөлүмүндө Нигериянын салык/ИДП катышы болжол менен %10–12 деңгээлинде экени, Сахарадан түштүк Африканын орточо көрсөткүчү %15тен жогору жана OECD көрсөткүчү %30дан жогору экени баяндалат. Өндүрүш секторунун ИДПдагы үлүшү үчүн болжол менен %9–12 аралыгы берилет. Булар изилдөө адабияттарынан келтирилген контексттик көрсөткүчтөр; Verianla тарабынан актуалдуу улуттук статистика катары кайра текшерилген жаңы маалыматтар эмес.
Изилдөө караган институционалдык чөйрөдө Pioneer Status Incentive (PSI), капиталдык чегерүүлөр жана айрым секторлорго арналган инвестициялык салык кредиттери сыяктуу стимулдар талкууланат. Изилдөөнүн негизги суроосу бул стимулдардын өздөрү жакшы же жаман экенинде эмес. Изилдөө ишканалардын активдеринин түзүмү, финансылык кыйынчылык абалы жана карыздануу деңгээли салыкка байланыштуу натыйжалар менен кандай байланышты көрсөтөрүнө көңүл бурат.
Бул изилдөөдө корпоративдик салык агрессивдүүлүгү кантип өлчөнөт?
Изилдөө корпоративдик салык агрессивдүүлүгүн түздөн-түз байкала турган бир эле жүрүм-турум катары өлчөбөйт; көз каранды өзгөрмөнү Corporate Tax Aggressiveness (CTA) деп атап, аны Effective Tax Rate (ETR), башкача айтканда натыйжалуу салык ставкасы менен көрсөтөт. Бирок булак ETRдин алымын жана бөлүмүн көрсөткөн ачык эсептөө теңдемесин бербегендиктен, Verianla изилдөөдө жок ETR формуласын кийинчерээк кошпойт.
Бул айырма маанилүү. “Proxy”, башкача айтканда өкүл өлчөм, изилденүүгө тийиш болгон абстракттуу түшүнүктүн өзү эмес; ал түшүнүктү эмпирикалык талдоодо өлчөөгө мүмкүн кылуу үчүн колдонулган көрсөткүч. Бул жерде абстракттуу түшүнүк — салык агрессивдүүлүгү, ал эми эмпирикалык көрсөткүч — изилдөө ETR деп атаган өлчөм.
Изилдөөнүн адабияттарды кароосунда төмөн натыйжалуу салык ставкалары агрессивдүү салык позициялары менен байланыштырылышы мүмкүн болгон өзгөчөлүк катары сүрөттөлөт. Ошондуктан ETRдин жогорулашы же төмөндөшү “агрессивдүүлүк” багытына кантип которулганы натыйжаларды чечмелөөдө борбордук мааниге ээ. Булак бул өзгөртүүнү ачык коддоо эрежеси же теңдеме менен бекитпегендиктен, оң регрессия коэффициенттеринин экономикалык чечмелениши этияттыкты талап кылат.
Ишканага мүнөздүү фактор деген эмне?
Ишканага мүнөздүү факторлор, компаниянын өзүнүн финансылык түзүмү, активдеринин курамы, финансылык абалы жана каржылоо тандоолору сыяктуу компаниянын ички өзгөчөлүктөрү. Изилдөөнүн эмпирикалык моделинде үч негизги фактор колдонулган: капитал сыйымдуулугу, финансылык кыйынчылык жана финансылык леверидж.
Капитал сыйымдуулугу
Капитал сыйымдуулугу — компаниянын ишмердиги негизги каражаттарга инвестицияларга канчалык деңгээлде таянарын көрсөтүүчү түшүнүк. Изилдөөнүн концептуалдык түшүндүрмөсүндө өзгөчө property, plant and equipment сыяктуу негизги каражаттардын жалпы активдерге катышына көңүл бурулат. Капитал сыйымдуу ишканаларда амортизациялык чыгымдар жана капиталдык инвестицияларга байланышкан салыктык колдонмолор салык салынуучу кирешеге жана натыйжалуу салык жүгүнө таасир этиши мүмкүн болгон факторлор катары талкууланат.
Бирок изилдөөдө өзгөрмөнү өлчөөдө маанилүү ички карама-каршылык бар. Концептуалдык бөлүм капитал сыйымдуулугун негизги каражаттардын жалпы активдерге катышы катары аныктайт. Моделдин түшүндүрмөсүндө да “total fixed assets / total assets” деген сөз айкашы бар. Ал эми Өзгөрмөлөрдү өлчөө таблицасында капитал сыйымдуулугу үчүн “Total Assets / Total Revenue” деп жазылган. Булак бул үч көрсөтүүнүн ортосундагы айырманы түшүндүрбөйт. Ошондуктан Verianla алардын бирин унчукпай тандап, калгандарын четке какпайт.
Финансылык кыйынчылык
Финансылык кыйынчылык компаниянын акча агымы, карыздык милдеттенмелери жана финансылык туруктуулугу жагынан алсырап калган абалын билдирет. Изилдөө финансылык кыйынчылыкты Altman Z-скору менен өлчөйт. Z-скор бир эле бухгалтердик катышка эмес; ликвиддүүлүктү, топтолгон кирешелүүлүктү, операциялык пайданы, капитал түзүмүн жана активдерди пайдаланууну көрсөткөн бир нече катышка негизделет.
Финансылык леверидж
Финансылык леверидж компания өз ишмердигин өздүк капиталдын ордуна карыз менен канчалык деңгээлде каржылай турганын билдирет. Изилдөөдө финансылык леверидж жалпы карыздын жалпы активдерге катышы менен өлчөнөт. Теориялык байланыш карыз боюнча пайыздардын салыктык таасиринен улам карыздык каржылоо салык салынуучу кирешеге таасир этиши мүмкүн экендигине негизделет.
Изилдөөнүн концептуалдык түзүмү
Trade-Off Theory изилдөөдө эмнени түшүндүрөт?
Изилдөөнүн биринчи негизги теориялык таянычы Trade-Off Theory болуп саналат. Бул ыкмада карыздык каржылоонун бере турган салык артыкчылыктары менен жогорку карыздуулуктун жарата турган финансылык кыйынчылык чыгымдарынын ортосунда тең салмак бар деп кабыл алынат. Изилдөө бул теорияны өзгөчө финансылык леверидждин салыкка байланыштуу жүрүм-турумдар менен мүмкүн болгон байланышын түшүндүрүү үчүн колдонот.
Карыздын көлөмү көбөйгөндө пайыздык чыгымдардан келип чыккан салыктык таасирлер компаниянын салык салынуучу кирешесине таасир этиши мүмкүн. Бирок карыз ошол эле учурда финансылык тобокелдикти жана кыйынчылык чыгымдарын да көбөйтүшү мүмкүн. Ошондуктан теория “көбүрөөк карыз ар дайым жакшы” дебейт; карыздын пайдасы менен чыгымдарын бирге баалоону көздөйт.
Political Cost Theory изилдөөдө эмнени түшүндүрөт?
Экинчи негизги теориялык таяныч Political Cost Theory болуп саналат. Бул теория компаниялар коомдук пикирден, жөнгө салуучулардан жана мамлекеттен келип чыккан саясий чыгымдарга жооп катары финансылык жана бухгалтердик чечимдерин стратегиялык түрдө жөнгө сала алат деп болжолдойт. Изилдөө бул алкакты өзгөчө капитал сыйымдуу компаниялардын амортизациядан, капиталдык чегерүүлөрдөн жана инвестициялык стимулдардан пайдаланышы менен байланыштырат.
Булактын теориялык алкак бөлүмү негизинен Trade-Off Theory жана Political Cost Theory үстүнө курулган. Талкуу бөлүмүндө айрым тыянактарды чечмелөө үчүн Agency Theory да колдонулат. Agency Theoryнин талкууда колдонулушу булакта бар; бирок негизги теориялык алкактын аныктамасында ал алгачкы эки теориядай системалуу курулган эмес.
Altman Z-скору бул изилдөөдө эмнени өлчөйт?
Altman Z-скору изилдөөдө финансылык кыйынчылык өзгөрмөсүн көрсөтүүчү курамдык көрсөткүч. Булак ачык компаниялар болгон өндүрүш ишканалары үчүн беш финансылык катышты бирге колдонгон Z-скор түзүмүн берет жана жогорку Z маанилерин финансылык кыйынчылыктын төмөн тобокелдиги, төмөн Z маанилерин болсо жогорку тобокелдик катары классификациялайт.
Булак изилдөөдө теңдеме төмөнкүдөй басылып чыккан:
Маанилүү булак эскертүүсү: Теңдеме сабынын аягында экинчи “Z” белгиси бар. Булактын дароо төмөнүндөгү өзгөрмө аныктамалары X1–X5 мүчөлөрүн гана түшүндүрөт жана кошумча акыркы Z мүчөсүн аныктабайт. Ошондуктан Verianla басылган туюнтманы унчукпай өзгөртпөйт; булакта көрүнгөн жазылыш менен өзгөрмөлөрдүн түшүндүрмөлөрүнүн ортосундагы дал келбестикти ачык көрсөтөт.
| Өзгөрмө | Булакта берилген катыш | Булакта берилген мааниси |
|---|---|---|
| X1 | Working Capital / Total Assets | Ликвиддүүлүк абалы |
| X2 | Retained Earnings / Total Assets | Финансылык туруктуулук |
| X3 | EBIT / Total Assets | Операциялык натыйжалуулук жана киреше табуу күчү |
| X4 | Market Value of Equity / Total Liabilities | Финансылык леверидж жана төлөө жөндөмдүүлүгү |
| X5 | Sales / Total Assets | Активдердин жүгүртүү ылдамдыгы жана операциялык натыйжалуулук |
Булакта колдонулган тобокелдик классификациясы төмөнкүдөй:
- Z > 2.99: финансылык кыйынчылыктын төмөн тобокелдиги; дени сак ишкана классы.
- 1.81 ≤ Z ≤ 2.99: орточо тобокелдик; боз аймак.
- Z < 1.81: финансылык кыйынчылыктын жогорку тобокелдиги же мүмкүн болгон банкроттук тобокелдиги.
Бул чектер финансылык кыйынчылыкты классификациялоо үчүн колдонулат. Z-скордун жогорулашы түздөн-түз “салык агрессивдүүлүгү жогорулап жатат” дегенди билдирбейт. Салык менен байланыш регрессия коэффициенти аркылуу өзүнчө текшерилет.
Гипотезалар
Изилдөө үч нөлдүк гипотезаны текшерет:
- H₀1: Капитал сыйымдуулугунун Нигерияда биржада катталган өндүрүш ишканаларынын корпоративдик салык агрессивдүүлүгүнө маанилүү таасири жок.
- H₀2: Финансылык кыйынчылыктын корпоративдик салык агрессивдүүлүгүнө маанилүү таасири жок.
- H₀3: Финансылык леверидждин корпоративдик салык агрессивдүүлүгүнө маанилүү таасири жок.
Изилдөөнүн моделдик түзүмү
Изилдөөчүлөр адегенде Monika жана Noviari (2021) изилдөөсүнөн ылайыкташтырган баштапкы моделди көрсөтүшөт:
Андан кийин өз изилдөөлөрүнүн моделин төмөнкүдөй беришет:
Булактын аныктамаларына ылайык CTAit, i ишканасынын t мезгилиндеги корпоративдик салык агрессивдүүлүгү жана ETR менен өлчөнгөн көз каранды өзгөрмө. CIit капитал сыйымдуулугу, FDit финансылык кыйынчылык, LEVit финансылык леверидж, α туруктуу мүчө жана εit ката мүчөсү.
γXit мүчөсү теңдемеде бар болгону менен, булак бул мүчө кайсы контролдук өзгөрмөнү же өзгөрмөлөр топтомун билдирерин аныктабайт. Ошол эле түшүндүрмө сабы β1, β2, β3, β4 жана β5 коэффициенттери жөнүндө сөз кылат; бирок көрсөтүлгөн негизги теңдемеде ачык түрдө CI, FD жана LEV үчүн гана β1–β3 бар. Ошондуктан β4, β5 жана Xit үчүн булактан тышкаркы өзгөрмө аныктамасы түзүлгөн эмес.
Оң ETR коэффициентин эмне үчүн этияттык менен чечмелөө керек?
Оң регрессия коэффициенти изилдөө түзгөн моделде тиешелүү көз карандысыз өзгөрмө менен ETR аркылуу көрсөтүлгөн көз каранды өзгөрмөнүн ортосунда оң багыттагы байланыш билдирилгенин көрсөтөт; бирок бул оң ETR өзгөрүүсү түздөн-түз “көбүрөөк салык агрессивдүүлүгү”бү же “азыраак салык агрессивдүүлүгү”бү деген маселеде булак өз ичинде бирдей чечмелөөнү колдонбойт. Ошондуктан коэффициенттин белгисин түздөн-түз салык агрессивдүүлүгүнүн багыты деп кайра атоо ишенимдүү эмес.
Мисалы, кыскача мазмунда капитал сыйымдуулугунун ETRге β = 0.185 жана p = 0.002 менен оң таасири бар экени жана бул капитал сыйымдуулугу жогору ишканаларда төмөнүрөөк салык агрессивдүүлүгүн көрсөтөрү жазылат. Ал эми натыйжалардын кеңири түшүндүрмөсүндө ошол эле β = 0.185 мааниси жогорку капитал сыйымдуулугу көбүрөөк салык-агрессивдүү ишмердик менен байланышкан деп чечмеленет.
Ушундай эле көйгөй финансылык левериджди чечмелөөдө да көрүнөт. Моделдин көз каранды өзгөрмөсү ETR деп аныкталганына жана финансылык леверидж коэффициенти +0.143 болгонуна карабастан, талкуу жогорку финансылык леверидж агрессивдүү салыктык пландаштыруу менен байланыштуу деп ырастайт. Булак ETRден агрессивдүүлүк упайына өзүнчө өзгөртүү же тескери коддоону билдирбегендиктен, бул чечмелөө чынжырын толук кайра жаратуу мүмкүн эмес.
| Тема | Булакта көрүнгөн биринчи билдирүү | Булакта көрүнгөн башка билдирүү | Verianla мамилеси |
|---|---|---|---|
| Капитал сыйымдуулугун өлчөө | Негизги каражаттар / жалпы активдер | Өзгөрмөлөр таблицасында жалпы активдер / жалпы киреше | Бир эле өлчөм тандалып, калгандары өчүрүлгөн жок; карама-каршылык ачык сакталды. |
| CTA өлчөөсү | CTA ETR менен өлчөнөт. | ETR үчүн ачык эсептөө теңдемеси же тескери коддоо берилген эмес. | Булактан тышкаркы ETR формуласы кошулган жок. |
| Капитал сыйымдуулугунун коэффициенти | Кыскача мазмунда жогорку ETR → төмөн агрессивдүүлүк чечмелөөсү | Натыйжа/талкууда оң коэффициент → жогорку агрессивдүүлүк чечмелөөсү | Коэффициенттин статистикалык багыты менен экономикалык чечмелөө бөлүнүп каралды. |
| Регрессия модели | CI, FD жана LEV ачык аныкталган. | γXit теңдемеде бар, бирок Xit аныкталган эмес. | Контролдук өзгөрмө ойлоп табылган жок. |
| Коэффициенттердин саны | Негизги модель β1–β3 колдонот. | Түшүндүрмө β1–β5 деген туюнтманы камтыйт. | β4 жана β5 үчүн өзгөрмө түзүлгөн жок. |
| Altman теңдемеси | Беш өзгөрмө X1–X5 аныкталат. | Басылган теңдеме “+ 1.0X5Z” менен аяктайт. | Акыркы белги унчукпай оңдолгон жок. |
| VIF | Таблицада CI, FD жана LEV бар. | Түшүндүрмөдө Deferred Tax Assets = 1.472 да өзүнчө айтылат. | Таблицада жок маани негизги моделдин натыйжасы катары берилген жок. |
| Изилдөө дизайнынын түшүндүрмөсү | Негизги максат салык агрессивдүүлүгүн изилдөө. | Метод бөлүмүндөгү бир жерде “profitability” көрсөткүчүнө таасир деген сөз айкашы бар. | Изилдөөнүн ачык максаты жана модель өзгөрмөлөрү негиз катары алынды; дал келбеген билдирүү белгиленди. |
Изилдөөнүн методу жана жыйынтыктары
Изилдөө дизайны
Изилдөө ex-post facto изилдөө дизайнын колдонот. Бул дизайнда изилдөөчү капитал сыйымдуулугу, карыз деңгээли же финансылык кыйынчылык сыяктуу өзгөрмөлөрдү эксперименттик түрдө өзгөртпөйт; мурда болгон компания маалыматтарынын ортосундагы статистикалык байланыштарды талдайт.
Ошондуктан изилдөө колдонгон “effect”, “influence” сыяктуу сөздөр регрессия терминологиясынын алкагында окулушу керек. Дизайн рандомизацияланган контролдук эксперимент болбогондуктан, өз алдынча себептүүлүктү далилдебейт.
Башкы жыйынтык жана тандалма
Изилдөөнүн башкы жыйындысы 2023-жылга карата Nigerian Exchange Group (NGX) биржасында катталган 34 өндүрүш компаниясынан турат. Булак алардын 21ин Consumer Goods жана 13үн Industrial Goods секторуна бөлөт.
Бул 34 компаниянын 17си максаттуу тандоо ыкмасы менен тандалган. Негизги тандоо логикасы — изилдөө мезгили үчүн керектүү финансылык маалыматтардын толук жеткиликтүү болушу жана компаниянын өндүрүш секторуна тиешелүү болушу.
Изилдөө мезгили 2014–2023 аралыгындагы он жыл. 17 ишкана жана он жылдык мезгил билдирилген 170 ишкана-жыл байкоо менен сандык жактан шайкеш келет. Бирок булак изилдөөдө тандалмага кирген 17 ишкананын аттарын көрсөткөн өзүнчө тизме жок.
Маалымат булактары
Изилдөөдө экинчилик маалыматтар колдонулган. Маалыматтар компаниялардын жылдык финансылык отчетторунан жана финансылык отчеттуулугунан алынган. Булак компаниялардын расмий интернет сайттарын, NGX булактарын жана башка ишенимдүү финансылык маалымат булактарын маалымат алынган каналдардын катарына киргизет.
Бирок изилдөө колдонулган маалымат файлын, ишкана-жыл деңгээлиндеги чийки таблицаны же талдоо кодун жарыялаган өзүнчө маалымат жеткиликтүүлүгү шилтемесин бербейт. Ошондуктан билдирилген натыйжаларды сап деңгээлиндеги маалыматтардан көз карандысыз кайра эсептөө ушул макаланын тексти менен гана мүмкүн эмес.
Булакта билдирилген өзгөрмөлөрдү өлчөө түзүмү
| Өзгөрмө | Түрү | Кыскартма | Булакта берилген өлчөө | Verianla эскертүүсү |
|---|---|---|---|---|
| Корпоративдик салык агрессивдүүлүгү | Көз каранды | CTA | ETR | ETRдин ачык эсептөө формуласы берилген эмес. |
| Капитал сыйымдуулугу | Көз карандысыз | CI | Текст/модель: негизги каражаттар / жалпы активдер; өлчөө таблицасы: жалпы активдер / жалпы киреше | Булак ичинде өлчөө карама-каршылыгы бар. |
| Финансылык кыйынчылык | Көз карандысыз | FD | Altman Z-скору | Тобокелдик чектери булакта өзүнчө берилген. |
| Финансылык леверидж | Көз карандысыз | LEV | Жалпы карыз / жалпы активдер | Булактын түшүндүрмөлөрү бул өлчөөдө шайкеш. |
Сыпаттама статистикасы
| Өзгөрмө | Орточо | Стандарттык четтөө | Минимум | Максимум | Асимметрия | Эксцесс |
|---|---|---|---|---|---|---|
| Капитал сыйымдуулугу | 0.8055 | 0.2891 | 0.0851 | 1.8993 | 0.317 | -0.937 |
| Финансылык кыйынчылык | 3.3634 | 0.7130 | 1.069 | 4.419 | -0.544 | 0.398 |
| Финансылык леверидж | 0.3247 | 0.1915 | 0.0174 | 4.5035 | 4.391 | 21.673 |
| Корпоративдик салык агрессивдүүлүгү / ETR proxy көрсөткүчү | 0.2971 | 0.4745 | -0.8629 | 5.1837 | 7.5147 | 77.9037 |
Капитал сыйымдуулугу үчүн 0.317 асимметрия мааниси бөлүштүрүүнүн оң тарапка бир аз кыйшайганын, ал эми -0.937 эксцесс мааниси изилдөөнүн чечмелөөсүнө ылайык салыштырмалуу жалпагыраак бөлүштүрүүнү көрсөтөт.
Финансылык кыйынчылыктын орточо мааниси 3.3634, стандарттык четтөөсү 0.7130. Минималдуу Z мааниси 1.069 жана максималдуу мааниси 4.419 болгондуктан, тандалмада булак берген Altman тобокелдик аймактарынын бир нечесине түшө турган байкоолор бар. Бирок макала канча ишкана-жыл кайсы Z тобокелдик классына түшкөнүн өзүнчө билдирбейт.
Финансылык леверидж өзгөрмөсүнүн асимметриясы 4.391 жана эксцесси 21.673. Булак муну маанилүү четки байкоолор бар экенин көрсөткөн күчтүү оң асимметрия катары чечмелейт.
ETR менен көрсөтүлгөн көз каранды өзгөрмөдө асимметрия 7.5147, ал эми эксцесс 77.9037 деп билдирилген. Минималдуу -0.8629 жана максималдуу 5.1837 маанилери менен бирге бул бөлүштүрүүдө абдан күчтүү четки маанилер бар экени көрүнөт. Булак бул маанилердин бухгалтердик себептерин ишкана боюнча бөлүп көрсөтпөйт; ошондуктан терс же 1ден жогору ETR байкоолору кайсы компания жана бухгалтердик окуялардан келип чыкканын Verianla божомолдобойт.
Диагностикалык тесттер
| Тест | Статистика | p-маани | Булактын чечмелөөсү |
|---|---|---|---|
| Shapiro-Wilk нормалдуулук тести | 0.945 | 0.055 | %5 деңгээлинде нормалдуулук боюнча нөлдүк гипотеза четке кагылбайт. |
| Breusch-Pagan гетероскедастикалуулук тести | 18.375 | 0.000 | Гетероскедастикалуулук бар деп кабыл алынат. |
| Durbin-Watson | 1.923 | Билдирилген эмес | Булак 1.5–2.5 аралыгына таянып, маанилүү автокорреляция жок деп чечмелейт. |
Shapiro-Wilk тести, бул жерде регрессия калдыктары нормалдуу бөлүштүрүүгө шайкеш келеби-жокпу баалоо үчүн колдонулат. p = 0.055 мааниси изилдөө колдонгон α = 0.05 чегинен бир аз жогору. Ошондуктан булак нормалдуу бөлүштүрүү боюнча нөлдүк гипотезаны четке какпайт. “Четке кагылбады” деген сөз нормалдуу бөлүштүрүү так далилденди дегенди билдирбейт.
Breusch-Pagan тести, ката дисперсиясы байкоолор боюнча туруктуубу-жокпу баалайт. Булакта p = 0.000 деп билдирилген натыйжа туруктуу дисперсия божомолуна каршы күчтүү далил катары чечмеленип, гетероскедастикалуулук бар деп кабыл алынган.
Durbin-Watson статистикасы 1.923. Булак 1.5–2.5 аралыгын кабыл алынуучу аймак катары колдонуп, маанилүү автокорреляция жок экенин билдирет. Бул чечмелөө изилдөөнүн өзүнүн чечим эрежеси.
Көптүк сызыктуу байланышты текшерүү
| Өзгөрмө | VIF |
|---|---|
| Капитал сыйымдуулугу | 1.215 |
| Финансылык кыйынчылык | 1.357 |
| Финансылык леверидж | 1.621 |
VIF, көз карандысыз өзгөрмөнүн башка көз карандысыз өзгөрмөлөр менен сызыктуу байланышынын айынан коэффициент дисперсиясы канчалык көбөйгөнүн баалаган диагностикалык көрсөткүч. Изилдөө VIF = 10 маанисин көйгөйлүү көптүк сызыктуу байланыш үчүн эталондук чек катары колдонот. Таблицадагы үч маани бул чектен кыйла төмөн жана булак көптүк сызыктуу байланыш олуттуу көйгөй эмес деген тыянакка келет.
Бирок таблицадан кийинки түшүндүрмө текстте “Deferred Tax Assets 1.472” мааниси да айтылат. Deferred Tax Assets VIF таблицасында да, негизги регрессия таблицасында да, акыркы моделде да өзүнчө өзгөрмө катары көрсөтүлгөн эмес. Ошондуктан 1.472 мааниси Verianla тарабынан негизги талдоо өзгөрмөсү катары таблицага кошулган эмес.
PCSE эмне үчүн колдонулган?
Panel-Corrected Standard Errors (PCSE) — булак изилдөөдө панелдик регрессия коэффициенттеринин стандарттык каталарын панелдик маалыматтардагы гетероскедастикалуулукка жана тиешелүү ката түзүмүнүн көйгөйлөрүнө туруктуураак түрдө баалоо үчүн колдонулган ыкма. Breusch-Pagan тестинин гетероскедастикалуулукту көрсөтүшү изилдөөчүлөрдүн PCSE колдонушуна берген негизги себептеринин бири.
Стандарттык ката — коэффициент баалоосу тандалмадан тандалмага канчалык өзгөрүшү мүмкүн экенине байланыштуу белгисиздик өлчөмү. t-статистика жана p-маани коэффициенттин стандарттык катасына көз каранды болгондуктан, ката дисперсиясын туура моделдебөө маанилүүлүк тесттерине таасир этиши мүмкүн. Бул жерде PCSE ыкмасынын ролу коэффициенттердин белгисин “оңдоо” эмес, статистикалык жыйынтык чыгарууда колдонулган стандарттык ката түзүмүн кароо.
Булак PCSE түшүндүрмөсүндө гетероскедастикалуулук, автокорреляция жана кесилиштер аралык көз карандылык сыяктуу панелдик маалымат көйгөйлөрүн айтат. Бирок билдирилген диагностикалык натыйжаларда Breusch-Pagan жана Durbin-Watson натыйжалары көрүнгөнү менен, кесилиштер аралык көз карандылык үчүн өзүнчө тест натыйжасы берилген эмес. Колдонулган программалык камсыздоо, PCSEнин кеңири параметрлери жана панель-убакыт корреляция түзүмүнүн техникалык орнотуулары да билдирилген эмес.
PCSE регрессиясынын натыйжалары
| Өзгөрмө | Коэффициент | Стандарттык ката | t-маани | p-маани | %5 деңгээлиндеги статистикалык абал |
|---|---|---|---|---|---|
| Капитал сыйымдуулугу | 0.185 | 0.060 | 3.08 | 0.002 | Маанилүү |
| Финансылык кыйынчылык | 0.024 | 0.028 | 0.86 | 0.392 | Маанилүү эмес |
| Финансылык леверидж | 0.143 | 0.055 | 2.60 | 0.010 | Маанилүү |
Байкоолордун саны: 170.
Бул жердеги β коэффициенти тиешелүү көз карандысыз өзгөрмө менен моделдин көз каранды өзгөрмөсүнүн ортосундагы болжолдуу сызыктуу байланышты билдирет. Коэффициенттин оң болушу модель масштабында оң багыттагы байланышты; p-маани болсо нөлдүк коэффициент гипотезасына каршы статистикалык далилдин деңгээлин баалоодо колдонулат.
p-маанинин 0.05тен кичине болушу “гипотеза %95 ыктымалдык менен туура” дегенди билдирбейт. Изилдөөнүн чечим механизминде p < 0.05 болгондо тиешелүү нөлдүк гипотеза четке кагылат; p > 0.05 болгондо болсо четке кагылбайт.
Капитал сыйымдуулугу боюнча натыйжа
Капитал сыйымдуулугунун коэффициенти β = 0.185, стандарттык катасы 0.060, t-мааниси 3.08 жана p-мааниси 0.002 деп билдирилген. p = 0.002 изилдөөнүн %5 маанилүүлүк чегинен төмөн. Ошондуктан H₀1 четке кагылган.
Статистикалык жактан ишенимдүү билдирүү — капитал сыйымдуулугу изилдөөдө колдонулган көз каранды өзгөрмө менен оң жана маанилүү байланыш көрсөтөт. Мунун “салык агрессивдүүлүгү жогорулайт” же “төмөндөйт” деген экономикалык багыты булактагы ETR чечмелөөсүнүн карама-каршылыгынан улам өзүнчө этияттыкты талап кылат.
Финансылык кыйынчылык боюнча натыйжа
Финансылык кыйынчылыктын коэффициенти β = 0.024, стандарттык катасы 0.028, t-мааниси 0.86 жана p-мааниси 0.392 деп берилген. p = 0.392, 0.05тен чоң. Ошондуктан H₀2 четке кагылган эмес.
Бул натыйжа каралган модель жана тандалманын ичинде финансылык кыйынчылык өзгөрмөсү үчүн статистикалык жактан маанилүү байланыш көрсөтүлбөгөнүн билдирет. “Маанилүү эмес” деген сөз таасир так нөл экени далилденди дегенди билдирбейт; азыркы маалыматтар жана модель шартында нөлдүк коэффициент гипотезасын четке кагууга жетиштүү статистикалык далил жок экенин билдирет.
Финансылык леверидж боюнча натыйжа
Финансылык леверидждин коэффициенти β = 0.143, стандарттык катасы 0.055, t-мааниси 2.60 жана p-мааниси 0.010 деп билдирилген. p = 0.010 изилдөөнүн %5 маанилүүлүк чегинен төмөн жана H₀3 четке кагылган.
Булактын талкуусу жогорку карыз деңгээлин пайыздык чыгымдардын салыктык таасири жана карыздык каржылоонун салык калканы логикасы менен байланыштырат. Ошол эле учурда коэффициентти түздөн-түз “жогорку салык агрессивдүүлүгү” деп чечмелөө көз каранды өзгөрмө ETR деп аныкталганына жана ETRдин багыты ачык коддолбогонуна байланыштуу булактагы ошол эле чечмелөө көйгөйүнө баш иет.
Гипотезалар боюнча чечимдер
| Гипотеза | Өзгөрмө | p-маани | Булактын чечими |
|---|---|---|---|
| H₀1 | Капитал сыйымдуулугу | 0.002 | Четке кагылды |
| H₀2 | Финансылык кыйынчылык | 0.392 | Четке кагылган жок |
| H₀3 | Финансылык леверидж | 0.010 | Четке кагылды |
Изилдөө колдогон натыйжалар
- Каралган Нигериянын биржада катталган 17 өндүрүш ишканасында жана 2014–2023 мезгилинде капитал сыйымдуулугу өзгөрмөсүнүн колдонулган көз каранды өзгөрмө менен оң жана статистикалык жактан маанилүү байланышы билдирилген.
- Финансылык леверидж үчүн да оң жана статистикалык жактан маанилүү коэффициент билдирилген.
- Финансылык кыйынчылык үчүн оң коэффициент табылганы менен, байланыш %5 деңгээлинде статистикалык жактан маанилүү эмес.
- Breusch-Pagan тести гетероскедастикалуулук бар экенин көрсөткөн жана булак PCSE колдонууну ушуну менен негиздеген.
- Таблицадагы VIF маанилери изилдөө колдонгон чектен төмөн болгондуктан, булак олуттуу көптүк сызыктуу байланыш көйгөйү жок деген тыянакка келген.
- Булак капиталдык инвестицияларга жана карыздык каржылоого байланыштуу салыктык колдонмолор компаниялардын салык позициялары үчүн маанилүү болушу мүмкүн экенин талкуулайт.
Изилдөө колдобогон жалпылоолор
- Изилдөө капитал сыйымдуулугу же финансылык леверидж салык агрессивдүүлүгүнө эксперименттик мааниде себеп болорун далилдебейт.
- Натыйжаларды Нигериядагы бардык компанияларга, биржада катталбаган компанияларга же башка өлкөлөргө автоматтык түрдө жалпылоого болбойт.
- Финансылык кыйынчылыктын коэффициенти маанилүү эмес болушу финансылык кыйынчылык эч кандай шартта салык жүрүм-туруму менен байланыштуу боло албай турганын далилдебейт.
- Изилдөө ETRдин ачык эсептөө формуласын бербегендиктен, Verianla белгилүү бир салык чыгымы/пайда формуласын изилдөө колдонгон так ыкма катары көрсөтө албайт.
- Булак ETR менен агрессивдүүлүктүн ортосундагы багытты ырааттуу коддобогондуктан, оң коэффициенттер салык агрессивдүүлүгүн көбөйтөт же азайтат деген так чечмелөөнү булак текстинен көйгөйсүз чыгарууга болбойт.
- Регрессия натыйжалары салык төлөөдөн качуунун же мыйзамсыз жүрүм-турумдун түздөн-түз өлчөмү эмес.
- Изилдөө ар бир компания кайсы конкреттүү салыктык пландаштыруу операцияларын жасаганы жөнүндө операция деңгээлиндеги далил бербейт.
Изилдөөчүлөрдүн сунуштары
Изилдөөнүн жыйынтык бөлүмүндө Нигериядагы салык администрациясына өндүрүш ишканаларынын капиталдык чегерүү талаптарын күчтүүрөөк көзөмөлдөө жана текшерүү сунушталат. Капиталдык чыгымдар жана аларга байланыштуу салык чегерүүлөрү жарамдуу активдерге жана колдонуудагы жөнгө салууларга ылайык пайдаланылып жатабы-жокпу көзөмөлдөнүшү керектиги айтылат.
Финансылык левериджге байланыштуу натыйжадан улам жука капиталдаштыруу жана пайыздарды чегерүү эрежелеринин колдонулушун күчөтүү да сунушталат. Максат — мыйзамдуу карыздык каржылоого тоскоол болбостон, карызды салыкты азайтуу максатында гана ашыкча пайдаланууну чектөө.
Компания жетекчилери үчүн инвестициялык жана каржылоо чечимдеринде салыктык натыйжалуулук менен жөнгө салуучу талаптарга шайкештиктин ортосунда тең салмак түзүү; капиталдык инвестициялардан жана карыздык каржылоодон келип чыккан салык артыкчылыктарын ачык-айкын билдирүү сунушталат.
Кайра өндүрүмдүүлүк жагынан жетишпеген маалыматтар
Изилдөөнүн негизги талдоосун көз карандысыз түрдө толук кайра өндүрүүнү каалаган изилдөөчү үчүн айрым деталдар билдирилген эмес. Бул жетишпестиктер натыйжалар туура эмес дегенди билдирбейт; болгону макаланын текстинен кайра өндүрүмдүүлүктү чектейт.
- Тандалмадагы 17 компаниянын аттарынын тизмеси берилген эмес.
- ETRдин ачык математикалык эсептөө формуласы берилген эмес.
- Капитал сыйымдуулугун өлчөө текст менен өзгөрмөлөр таблицасынын ортосунда карама-каршы.
- Регрессия теңдемесиндеги Xit контролдук мүчөсү аныкталган эмес.
- β4 жана β5 үчүн кайсы өзгөрмөлөр айтылганы көрсөтүлгөн эмес.
- Талдоодо колдонулган программалык камсыздоо жана анын версиясы билдирилген эмес.
- PCSE колдонуунун деталдуу корреляция жана панель параметрлери берилген эмес.
- Кесилиштер аралык көз карандылык үчүн өзүнчө тест натыйжасы көрсөтүлгөн эмес.
- Регрессия таблицасында R², оңдолгон R² же ушуга окшогон жалпы шайкештик өлчөмдөрү жок.
- Коэффициенттер үчүн ишеним интервалдары билдирилген эмес.
- Ишкана жана убакыт боюнча туруктуу эффекттер колдонулган-колдонулбаганы ачык аныкталган эмес.
- Чийки ишкана-жыл маалымат топтому же талдоо коду үчүн расмий маалымат репозиторийинин шилтемеси берилген эмес.
Жыйынтыкты эң коопсуз түрдө окуу
Изилдөөнүн статистикалык өзөгү — 170 ишкана-жыл байкоодо капитал сыйымдуулугу жана финансылык леверидж колдонулган CTA/ETR көз каранды өзгөрмөсү менен маанилүү, ал эми финансылык кыйынчылык маанилүү эмес байланыш көрсөтөт. Бул жыйынтык изилдөөнүн өз таблицасындагы коэффициент, стандарттык ката, t-статистика жана p-маанилер менен түздөн-түз колдоого алынат.
Ал эми “капитал сыйымдуулугу салык агрессивдүүлүгүн көбөйтөт” же “капитал сыйымдуулугу салык агрессивдүүлүгүн азайтат” деген андан аркы багыттык чечмелөө булак ETR менен агрессивдүүлүктүн ортосундагы багытты ар башка бөлүмдөрдө ар башкача билдиргендиктен, ошол эле тактыкта берилбейт. Илимий берилгендик жагынан туура мамиле — бул карама-каршылыкты жашыруу эмес, коэффициенттин натыйжасын кандай болсо ошондой сактап, чечмелөөнүн чегин көрүнүктүү кармоо.
Булак жана метод боюнча эскертүү
Түпнуска изилдөө: FIRM SPECIFIC FACTORS AND CORPORATE TAX AGGRESSIVENESS AMONG LISTED MANUFACTURING FIRMS IN NIGERIA
Авторлор: Rasheed Adedayo Bello; Muhammed Kamaldeen Usman.
Авторлордун тартиби: Rasheed Adedayo Bello биринчи автор, Muhammed Kamaldeen Usman экинчи автор.
Мекеме: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete, Nigeria.
Тең салым: Булакта тең салым/тең биринчи авторлук тууралуу билдирүү берилген эмес.
Corresponding author: Булакта эки автордун тең электрондук почта дареги берилген; бирок өзүнчө corresponding author белгиси же жооптуу автордун ачык аныктамасы жок. Ошондуктан Verianla авторлордун бирин өз алдынча corresponding author деп жарыялабайт.
Журнал: Malete Journal of Accounting and Finance (MAJAF).
Институционалдык басма бөлүмү: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete.
Том / сан: Volume 7, Number 1.
Барактар: 389–405.
ISSN: 2735-9603.
DOI: 10.63725/majaf.v7.i1.25.
Жарыяланган күнү: Журналдын расмий онлайн жазуусу 25 Июнь 2026 датасын көрсөтөт. Булак макаланын бетинин үстү жагында June 2026 маалыматы бар.
Булактын түрү: Эмпирикалык, сандык, ex-post facto панелдик маалыматтарга негизделген журналдык макала.
Рецензиялоо: Malete Journal of Accounting and Finance расмий басма саясатында double-blind peer review, башкача айтканда кош сокур рецензиялоо колдонорун билдирет.
Preprint абалы: Иштелген булак журналда жарыяланган версия; preprint катары бааланган эмес.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0).
Расмий макала шилтемеси: https://majaf.com.ng/index.php/majaf/article/view/407
Изилдөө мезгили: 2014–2023.
Башкы жыйынды: 2023-жылга карата NGXте катталган 34 өндүрүш ишканасы; булак аларды 21 Consumer Goods жана 13 Industrial Goods ишканасы деп классификациялайт.
Тандалма: Маалыматтардын жеткиликтүүлүгүнө жана секторго ылайыктуулугуна негизделип максаттуу тандоо менен тандалган 17 ишкана.
Байкоолордун саны: 170 ишкана-жыл.
Маалыматтын түрү: Экинчилик финансылык маалымат.
Маалымат булактары: Компаниялардын жылдык финансылык отчеттуулугу жана отчеттору; компаниялардын расмий интернет сайттары, Nigerian Exchange Group жана изилдөө “other reputable financial information sources” деп аныктаган башка булактар.
Негизги метод: Панелдик маалыматтар регрессиясы жана Panel-Corrected Standard Errors (PCSE).
Статистикалык маанилүүлүк чеги: Булак гипотезалар боюнча чечимдерде α = 0.05 деңгээлин колдонот.
Диагностикалык тесттер: Shapiro-Wilk нормалдуулук тести, Breusch-Pagan гетероскедастикалуулук тести, Durbin-Watson статистикасы жана Variance Inflation Factor (VIF).
Каржылоо: Булак макалада өзүнчө каржылоо билдирүүсү берилген эмес.
Кызыкчылыктардын кагылышы: Булак макалада өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү берилген эмес.
Маалыматтардын жеткиликтүүлүгү: Маалымат булактары метод бөлүмүндө түшүндүрүлгөнү менен, өзүнчө data availability statement же жүктөп алынуучу чийки маалымат топтомуна шилтеме берилген эмес.
Авторлордун салымы / CRediT: Булакта өзүнчө CRediT же автордук салым тууралуу билдирүү берилген эмес.
Негизги методологиялык чечмелөө чеги: Изилдөө байкоочу ex-post facto дизайнга ээ; эксперименттик себептүүлүктүн далили эмес. Тандалма Нигериянын биржада катталган 17 өндүрүш ишканасы менен чектелет. ETR формуласынын берилбегени, капитал сыйымдуулугун өлчөөдөгү карама-каршылык, аныкталбаган γXit мүчөсү, Altman теңдемесиндеги акыркы белгинин дал келбестиги жана ETR коэффициенттерин багыттык чечмелөөдөгү айырмачылыктар натыйжаларды кайра өндүрүүдө жана экономикалык чечмелөөдө эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген