


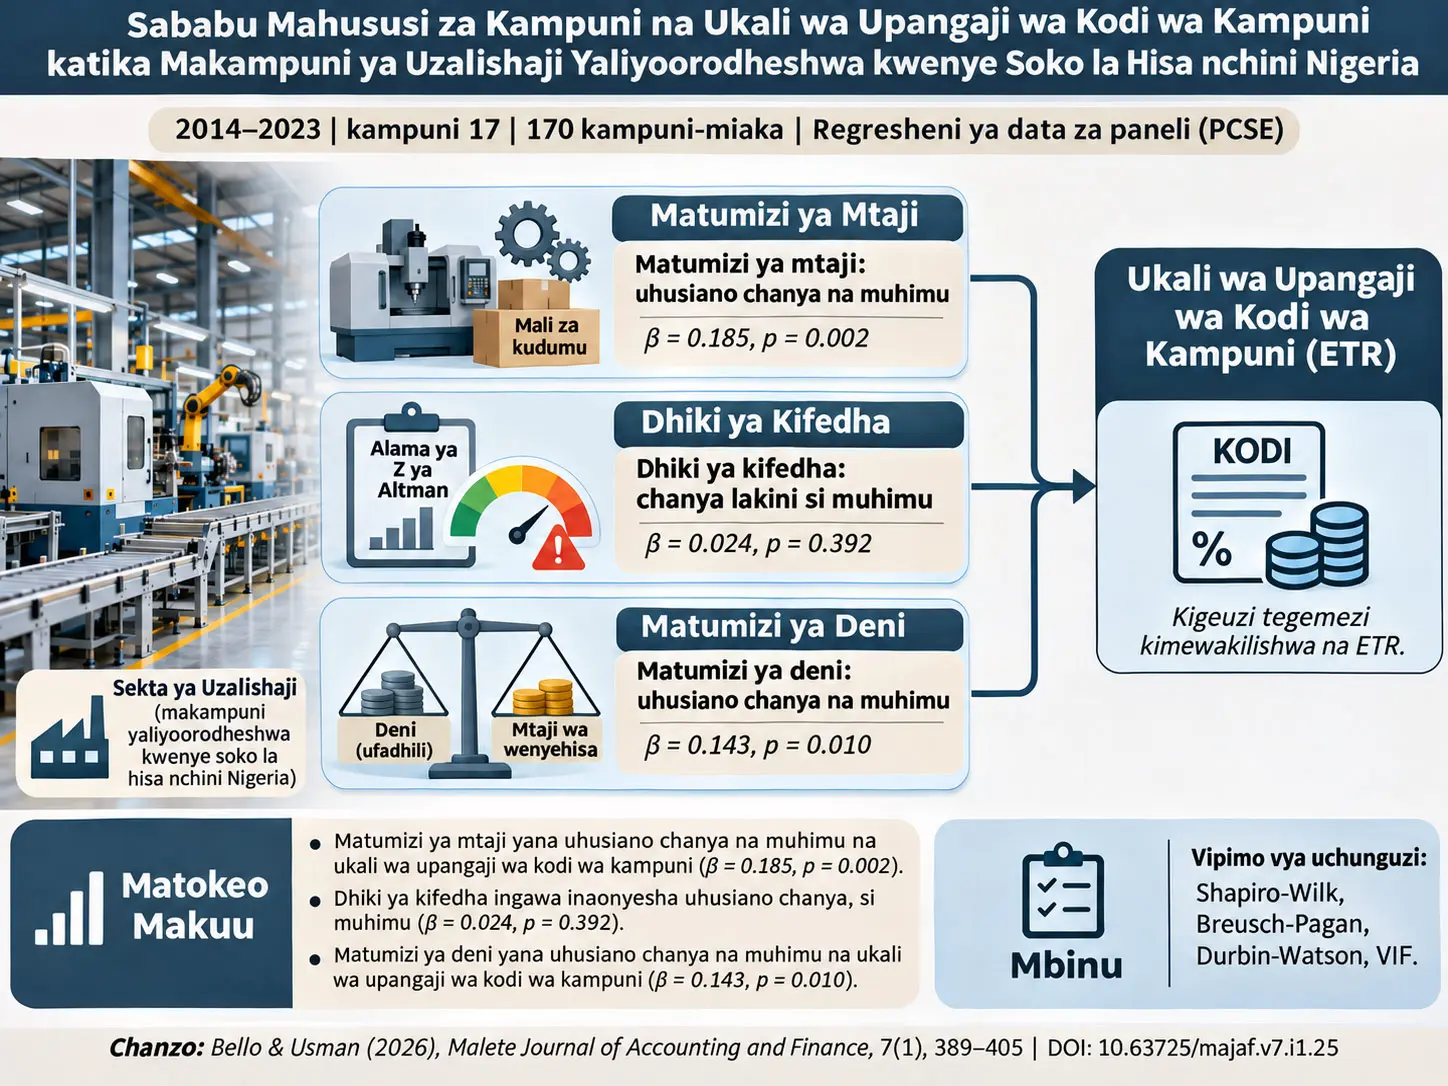
Ukali wa upangaji wa kodi wa kampuni (corporate tax aggressiveness), katika mfumo wa dhana wa utafiti huu, unarejelea mbinu za kiusimamizi zinazotumia unyumbufu uliopo katika sheria za kodi na kanuni za uhasibu kwa lengo la kupunguza wajibu wa kodi wa kampuni, na ambazo zinaweza kukaribia mipaka ya upangaji wa kawaida wa kodi. Utafiti unachunguza mahusiano kati ya kiwango cha matumizi ya mtaji, dhiki ya kifedha na kiwango cha matumizi ya deni na ukali wa upangaji wa kodi wa kampuni katika makampuni ya uzalishaji yaliyoorodheshwa katika soko la hisa nchini Nigeria. Utafiti una muundo wa ex-post facto; ulitumia data za upili kutoka ripoti za mwaka na taarifa za fedha zilizokaguliwa zinazohusu kipindi cha 2014–2023, ukachunguza makampuni 17 yaliyochaguliwa kutoka jumla ya makampuni 34 kwa kigezo cha upatikanaji wa data, na ukachanganua jumla ya uchunguzi 170 wa kampuni-mwaka kwa regresheni ya data za paneli.
Kigezo tegemezi katika utafiti kiliitwa Corporate Tax Aggressiveness (CTA) na kiliwakilishwa na Effective Tax Rate (ETR; Kiwango Halisi cha Kodi). Katika regresheni iliyotumia mbinu ya Panel-Corrected Standard Errors (PCSE; Makosa Sanifu Yaliyosahihishwa kwa Paneli), kwa kiwango cha matumizi ya mtaji iliripotiwa β = 0.185, t = 3.08 na p = 0.002; kwa dhiki ya kifedha β = 0.024, t = 0.86 na p = 0.392; na kwa kiwango cha matumizi ya deni β = 0.143, t = 2.60 na p = 0.010. Kwa mujibu wa kiwango cha umuhimu cha %5 kilichotumiwa na utafiti, vigawo vya kiwango cha matumizi ya mtaji na kiwango cha matumizi ya deni vina umuhimu wa kitakwimu, ilhali kigawe cha dhiki ya kifedha hakina umuhimu wa kitakwimu.
Hata hivyo, wakati wa kutafsiri mwelekeo wa matokeo, kutokuwiana muhimu ndani ya chanzo kunapaswa kuhifadhiwa. Muhtasari wa utafiti unasema kwamba kuongezeka kwa ETR kutokana na kiwango cha matumizi ya mtaji kunamaanisha ukali mdogo wa upangaji wa kodi, ilhali katika baadhi ya sehemu za matokeo na mjadala, kigawe hicho hicho chanya kinatafsiriwa kama ukali mkubwa zaidi wa upangaji wa kodi. Kwa kuwa utafiti hauonyeshi kwa mlinganyo wazi jinsi ETR inavyohesabiwa na haujaeleza ubadilishaji wa mwelekeo kati ya CTA na ETR, Verianla haisahihishi mkanganyiko huu kwa kuongeza dhana kutoka nje. Hitimisho kuu linaloweza kusemwa kwa uaminifu ni kwamba, katika modeli ya chanzo, kiwango cha matumizi ya mtaji na kiwango cha matumizi ya deni vina uhusiano chanya na wenye umuhimu wa kitakwimu na kigezo tegemezi kilichotumiwa; dhiki ya kifedha, kwa upande mwingine, haionyeshi uhusiano wenye umuhimu wa kitakwimu.
Utafiti si wa kimajaribio, na maamuzi ya ufadhili au uwekezaji ya makampuni hayakubadilishwa na watafiti. Kwa hiyo, vigawo vya regresheni vinaonyesha mahusiano katika data za paneli za uchunguzi; havithibitishi kwa maana ya kimajaribio kwamba kiwango cha matumizi ya mtaji au kiwango cha matumizi ya deni pekee husababisha ukali wa upangaji wa kodi. Aidha, matokeo yanahusu makampuni 17 ya uzalishaji ya Nigeria yaliyoorodheshwa kwenye soko la hisa na kuchaguliwa kwa kigezo cha upatikanaji wa data, pamoja na kipindi cha 2014–2023.
Tatizo kuu la utafiti
Hoja ya kuanzia ya utafiti ni kuelewa jinsi miundo ya kifedha na kiutendaji ya makampuni inavyohusiana na viwango halisi vya kodi wanavyolipa na tabia zao za upangaji wa kodi. Makampuni ya uzalishaji yanatoa muktadha maalumu wa kuchunguza suala hili kwa sababu yanaweza kuwa na uwekezaji mkubwa katika mali za kudumu, kutumia ufadhili wa deni na kunufaika na vivutio mbalimbali vya uwekezaji wa mtaji.
Katika utangulizi wa utafiti, inaelezwa kuwa uwiano wa kodi/Pato la Taifa wa Nigeria ni takribani %10–12, wastani wa Afrika Kusini mwa Jangwa la Sahara ni zaidi ya %15, na kipimo cha OECD ni zaidi ya %30. Kwa sehemu ya sekta ya uzalishaji katika Pato la Taifa, umetolewa takribani wigo wa %9–12. Hizi ni thamani za kimuktadha zilizotolewa kutoka katika fasihi ya utafiti; si data mpya zilizothibitishwa upya na Verianla kama takwimu za sasa za kitaifa.
Katika mazingira ya kitaasisi yanayozingatiwa na utafiti, vivutio kama Pioneer Status Incentive (PSI), makato ya mtaji na mikopo ya kodi ya uwekezaji kwa sekta fulani vinajadiliwa. Swali kuu la utafiti si kama vivutio hivi vyenyewe ni vizuri au vibaya. Utafiti unaangazia jinsi muundo wa mali za makampuni, hali ya dhiki ya kifedha na kiwango cha madeni vinavyohusiana na matokeo yanayohusu kodi.
Ukali wa Upangaji wa Kodi wa Kampuni Unapimwaje katika Utafiti Huu?
Utafiti haupimi ukali wa upangaji wa kodi wa kampuni kama tabia moja inayoweza kuonekana moja kwa moja; unakiita kigezo tegemezi Corporate Tax Aggressiveness (CTA) na kukiwakilisha kwa Effective Tax Rate (ETR), yaani kiwango halisi cha kodi. Hata hivyo, kwa kuwa chanzo hakitoi mlinganyo wazi wa hesabu unaoonyesha nambari ya juu na ya chini ya ETR, Verianla haiongezi baadaye fomula ya ETR ambayo haipo katika utafiti.
Tofauti hii ni muhimu. “Proxy”, yaani kipimo wakilishi, si dhana dhahania yenyewe inayotakiwa kuchunguzwa; ni kiashiria kinachotumiwa kufanya dhana hiyo iweze kupimika katika uchanganuzi wa kiempiria. Hapa, dhana dhahania ni ukali wa upangaji wa kodi, na kiashiria cha kiempiria ni kipimo ambacho utafiti unakiita ETR.
Katika mapitio ya fasihi ya utafiti, viwango vya chini vya kodi halisi vinaelezwa kama sifa inayoweza kuhusishwa na misimamo ya kodi iliyo mikali zaidi. Kwa hiyo, jinsi kupanda au kushuka kwa ETR kunavyogeuzwa kuwa mwelekeo wa “ukali” ni jambo la msingi katika kutafsiri matokeo. Kwa kuwa chanzo hakijafunga ubadilishaji huu kwa kanuni wazi ya usimbaji au mlinganyo, tafsiri ya kiuchumi ya vigawo chanya vya regresheni inahitaji tahadhari.
Sababu mahususi kwa kampuni ni nini?
Sababu mahususi kwa kampuni, ni sifa za ndani za kampuni kama muundo wake wa kifedha, muundo wa mali, afya ya kifedha na chaguo za ufadhili. Katika modeli ya kiempiria ya utafiti, sababu tatu kuu zilitumiwa: kiwango cha matumizi ya mtaji, dhiki ya kifedha na kiwango cha matumizi ya deni.
Kiwango cha matumizi ya mtaji
Kiwango cha matumizi ya mtaji ni dhana inayowakilisha kiwango ambacho shughuli za kampuni zinategemea uwekezaji katika mali za kudumu. Katika maelezo ya dhana ya utafiti, msisitizo hasa unawekwa kwenye uwiano wa mali za kudumu kama property, plant and equipment kwa jumla ya mali. Katika biashara zinazotegemea mtaji kwa kiwango kikubwa, gharama za uchakavu na matumizi ya kikodi yanayohusiana na uwekezaji wa mtaji yanajadiliwa kama mambo yanayoweza kuathiri mapato yanayotozwa kodi na mzigo halisi wa kodi.
Hata hivyo, kuna kutokuwiana muhimu kwa ndani katika upimaji wa kigezo katika utafiti. Sehemu ya dhana inafafanua kiwango cha matumizi ya mtaji kama uwiano wa mali za kudumu kwa jumla ya mali. Maelezo ya modeli pia yana usemi “total fixed assets / total assets”. Kwa upande mwingine, Jedwali la Upimaji wa Vigezo linaandika “Total Assets / Total Revenue” kwa kiwango cha matumizi ya mtaji. Chanzo hakielezi tofauti kati ya maonyesho haya matatu. Kwa hiyo, Verianla haichagui moja kimya kimya na kupuuza mengine.
Dhiki ya kifedha
Dhiki ya kifedha inaelezea hali ambayo kampuni inadhoofika kwa upande wa mtiririko wa fedha, wajibu wa madeni na uimara wa kifedha. Utafiti hupima dhiki ya kifedha kwa Altman Z-score. Z-score haitegemei uwiano mmoja wa uhasibu; inategemea uwiano kadhaa unaowakilisha ukwasi, faida iliyolimbikizwa, faida ya uendeshaji, muundo wa mtaji na matumizi ya mali.
Kiwango cha matumizi ya deni
Kiwango cha matumizi ya deni kinaelezea ni kwa kiasi gani kampuni inafadhili shughuli zake kwa deni badala ya mtaji wa wanahisa. Katika utafiti, kiwango cha matumizi ya deni kinapimwa kwa uwiano wa jumla ya deni kwa jumla ya mali. Kiungo cha kinadharia ni kwamba ufadhili wa deni unaweza kuathiri mapato yanayotozwa kodi kutokana na athari za kikodi za riba ya deni.
Muundo wa dhana wa utafiti
Trade-Off Theory inaeleza nini katika utafiti?
Msingi wa kwanza wa kinadharia wa utafiti ni Trade-Off Theory. Katika mtazamo huu, inakubalika kwamba kuna uwiano kati ya manufaa ya kodi yanayoweza kupatikana kupitia ufadhili wa deni na gharama za dhiki ya kifedha zinazoweza kusababishwa na madeni makubwa. Utafiti unatumia nadharia hii hasa kueleza uhusiano unaowezekana kati ya kiwango cha matumizi ya deni na tabia zinazohusiana na kodi.
Kiasi cha deni kinapoongezeka, athari za kodi zinazotokana na gharama za riba zinaweza kuathiri mapato yanayotozwa kodi ya kampuni. Hata hivyo, deni pia linaweza kuongeza hatari ya kifedha na gharama za dhiki. Kwa hiyo, nadharia haisemi kwamba “deni zaidi daima ni bora”; inaelekeza kwamba faida na gharama za deni zitathminiwe kwa pamoja.
Political Cost Theory inaeleza nini katika utafiti?
Msingi wa pili wa kinadharia ni Political Cost Theory. Nadharia hii inapendekeza kwamba makampuni yanaweza kupanga kimkakati maamuzi yao ya kifedha na uhasibu kwa kukabiliana na gharama za kisiasa zinazotokana na maoni ya umma, wadhibiti na serikali. Utafiti unaunganisha mfumo huu hasa na jinsi makampuni yanayotumia mtaji kwa kiwango kikubwa yanavyonufaika na uchakavu, makato ya mtaji na vivutio vya uwekezaji.
Sehemu ya mfumo wa kinadharia ya chanzo imejengwa hasa juu ya Trade-Off Theory na Political Cost Theory. Katika sehemu ya mjadala, Agency Theory pia inatumika kutafsiri baadhi ya matokeo. Matumizi ya Agency Theory katika mjadala yapo kwenye chanzo; hata hivyo, katika ufafanuzi wa mfumo mkuu wa kinadharia haijajengwa kwa utaratibu sawa na nadharia mbili za kwanza.
Altman Z-Score Inapima Nini katika Utafiti Huu?
Altman Z-score ni kiashiria mchanganyiko kinachowakilisha kigezo cha dhiki ya kifedha katika utafiti. Chanzo kinaonyesha muundo wa Z-score unaotumia kwa pamoja uwiano mitano ya kifedha kwa makampuni ya uzalishaji ya umma, na kinaainisha thamani za juu za Z kuwa hatari ndogo ya dhiki ya kifedha na thamani za chini za Z kuwa hatari kubwa zaidi.
Katika utafiti wa chanzo, mlinganyo umechapishwa kwa namna ifuatayo:
Dokezo muhimu la chanzo: Mwisho wa mstari wa mlinganyo una herufi ya pili “Z”. Ufafanuzi wa vigezo ulio mara moja chini yake katika chanzo unaeleza tu vipengele X1–X5 na haufafanui kipengele cha ziada cha mwisho Z. Kwa hiyo, Verianla haibadilishi kimya kimya usemi uliochapishwa; inaeleza wazi kutokuwiana kati ya maandishi yanayoonekana kwenye chanzo na ufafanuzi wa vigezo.
| Kigezo | Uwiano uliotolewa kwenye chanzo | Maana iliyotolewa kwenye chanzo |
|---|---|---|
| X1 | Working Capital / Total Assets | Hali ya ukwasi |
| X2 | Retained Earnings / Total Assets | Uthabiti wa kifedha |
| X3 | EBIT / Total Assets | Ufanisi wa uendeshaji na uwezo wa kuzalisha mapato |
| X4 | Market Value of Equity / Total Liabilities | Kiwango cha matumizi ya deni na uwezo wa kulipa |
| X5 | Sales / Total Assets | Kasi ya mzunguko wa mali na ufanisi wa uendeshaji |
Uainishaji wa hatari uliotumiwa kwenye chanzo ni kama ifuatavyo:
- Z > 2.99: hatari ndogo ya dhiki ya kifedha; kundi la kampuni yenye afya.
- 1.81 ≤ Z ≤ 2.99: hatari ya kati; eneo la kijivu.
- Z < 1.81: hatari kubwa ya dhiki ya kifedha au hatari inayowezekana ya kufilisika.
Viwango hivi ni vya uainishaji wa dhiki ya kifedha. Kuongezeka kwa Z-score hakumaanishi moja kwa moja kwamba “ukali wa upangaji wa kodi unaongezeka”. Uhusiano na kodi unapimwa kando kupitia kigawe cha regresheni.
Dhana tete
Utafiti unajaribu dhana tete batili tatu:
- H₀1: Kiwango cha matumizi ya mtaji hakina athari yenye umuhimu kwa ukali wa upangaji wa kodi wa kampuni katika makampuni ya uzalishaji yaliyoorodheshwa kwenye soko la hisa nchini Nigeria.
- H₀2: Dhiki ya kifedha haina athari yenye umuhimu kwa ukali wa upangaji wa kodi wa kampuni.
- H₀3: Kiwango cha matumizi ya deni hakina athari yenye umuhimu kwa ukali wa upangaji wa kodi wa kampuni.
Muundo wa modeli ya utafiti
Watafiti kwanza wanaonyesha modeli ya awali waliyoibadilisha kutoka utafiti wa Monika na Noviari (2021):
Kisha wanatoa modeli ya utafiti wao kwa namna ifuatayo:
Kwa mujibu wa ufafanuzi wa chanzo, CTAit, ni ukali wa upangaji wa kodi wa kampuni i katika kipindi t na ni kigezo tegemezi kinachopimwa kwa ETR. CIit ni kiwango cha matumizi ya mtaji, FDit ni dhiki ya kifedha, LEVit ni kiwango cha matumizi ya deni, α ni neno thabiti na εit ni neno la kosa.
γXit limo katika mlinganyo, lakini chanzo hakifafanui neno hili linawakilisha kigezo gani cha udhibiti au seti gani ya vigezo. Mstari huo huo wa maelezo unataja vigawo β1, β2, β3, β4 na β5; hata hivyo, katika mlinganyo mkuu ulioonyeshwa, ni β1–β3 pekee zinazoonekana wazi kwa CI, FD na LEV. Kwa hiyo, hakuna ufafanuzi wa kigezo kutoka nje ya chanzo ulioundwa kwa β4, β5 na Xit.
Kwa Nini Kigawe Chanya cha ETR Kinapaswa Kutafsiriwa kwa Tahadhari?
Kigawe chanya cha regresheni kinaonyesha kwamba, katika modeli iliyoundwa na utafiti, uhusiano wenye mwelekeo chanya umeripotiwa kati ya kigezo huru husika na kigezo tegemezi kinachowakilishwa na ETR; hata hivyo, chanzo hakitumii tafsiri ileile kwa uthabiti kuhusu kama badiliko hili chanya la ETR linamaanisha moja kwa moja “ukali mkubwa zaidi wa upangaji wa kodi” au “ukali mdogo zaidi wa upangaji wa kodi”. Kwa hiyo, si salama kutaja upya ishara ya kigawe moja kwa moja kama mwelekeo wa ukali wa upangaji wa kodi.
Kwa mfano, katika muhtasari imeandikwa kwamba kiwango cha matumizi ya mtaji kina athari chanya kwa ETR kwa β = 0.185 na p = 0.002, na kwamba hii inaashiria ukali mdogo wa upangaji wa kodi katika makampuni yenye kiwango kikubwa cha matumizi ya mtaji. Kinyume chake, katika maelezo ya kina ya matokeo, thamani hiyo hiyo ya β = 0.185 inatafsiriwa kuwa kiwango kikubwa cha matumizi ya mtaji kinahusishwa na shughuli zaidi za kodi zilizo kali.
Tatizo kama hilo linaonekana pia katika tafsiri ya kiwango cha matumizi ya deni. Ingawa kigezo tegemezi cha modeli kimefafanuliwa kama ETR na kigawe cha kiwango cha matumizi ya deni ni +0.143, mjadala unadai kwamba kiwango kikubwa cha matumizi ya deni kinahusishwa na upangaji wa kodi ulio mkali zaidi. Kwa kuwa chanzo hakiripoti ubadilishaji tofauti au usimbaji wa kinyume kutoka ETR kwenda alama ya ukali, mlolongo huu wa tafsiri hauwezi kuzalishwa upya kikamilifu.
| Mada | Kauli ya kwanza inayoonekana kwenye chanzo | Kauli nyingine inayoonekana kwenye chanzo | Mkabala wa Verianla |
|---|---|---|---|
| Upimaji wa kiwango cha matumizi ya mtaji | Mali za kudumu / jumla ya mali | Katika jedwali la vigezo: jumla ya mali / jumla ya mapato | Kipimo kimoja hakikuchaguliwa na vingine kufutwa; kutokuwiana kulihifadhiwa wazi. |
| Upimaji wa CTA | CTA inapimwa kwa ETR. | Hakuna mlinganyo wazi wa hesabu au usimbaji wa kinyume uliotolewa kwa ETR. | Fomula ya ETR kutoka nje ya chanzo haikuongezwa. |
| Kigawe cha kiwango cha matumizi ya mtaji | Katika muhtasari: ETR ya juu → tafsiri ya ukali mdogo | Katika matokeo/mjadala: kigawe chanya → tafsiri ya ukali mkubwa | Mwelekeo wa kitakwimu wa kigawe ulitenganishwa na tafsiri ya kiuchumi. |
| Modeli ya regresheni | CI, FD na LEV zimefafanuliwa wazi. | γXit imo kwenye mlinganyo lakini Xit haijafafanuliwa. | Kigezo cha udhibiti hakikubuniwa. |
| Idadi ya vigawo | Modeli kuu inatumia β1–β3. | Maelezo yanajumuisha usemi β1–β5. | Hakuna kigezo kilichoundwa kwa β4 na β5. |
| Mlinganyo wa Altman | Vigezo vitano X1–X5 vinafafanuliwa. | Mlinganyo uliochapishwa unaishia kwa “+ 1.0X5Z”. | Herufi ya mwisho haikusahihishwa kimya kimya. |
| VIF | Jedwali lina CI, FD na LEV. | Maelezo pia yanataja Deferred Tax Assets = 1.472 kando. | Thamani isiyopo kwenye jedwali haikuwasilishwa kama matokeo ya modeli kuu. |
| Maelezo ya muundo wa utafiti | Lengo kuu ni kuchunguza ukali wa upangaji wa kodi. | Katika sehemu moja ya aya ya mbinu kuna usemi wa athari kwa “profitability”. | Lengo lililo wazi la utafiti na vigezo vya modeli vilichukuliwa kuwa msingi; kauli isiyolingana ilibainishwa. |
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Utafiti unatumia muundo wa ex-post facto. Katika muundo huu, mtafiti habadilishi kwa majaribio vigezo kama kiwango cha matumizi ya mtaji, kiwango cha deni au dhiki ya kifedha; anachanganua mahusiano ya kitakwimu kati ya data za kampuni zilizotokea hapo awali.
Kwa hiyo, misemo kama “effect” na “influence” inayotumiwa na utafiti inapaswa kusomwa ndani ya istilahi za regresheni. Kwa kuwa muundo si jaribio lililodhibitiwa kwa uteuzi nasibu, hauwezi kuthibitisha usababishaji peke yake.
Jumla lengwa na sampuli
Jumla lengwa ya utafiti ina makampuni 34 ya uzalishaji yaliyoorodheshwa kwenye Nigerian Exchange Group (NGX) kufikia 2023. Chanzo kinaainisha 21 kati yake katika sekta ya Consumer Goods na 13 katika sekta ya Industrial Goods.
Kati ya makampuni haya 34, 17 yalichaguliwa kwa mbinu ya sampuli lengwa. Mantiki kuu ya uchaguzi ilikuwa upatikanaji kamili wa data za kifedha zinazohitajika kwa kipindi cha utafiti na kampuni kuhusiana na sekta ya uzalishaji.
Kipindi cha uchunguzi ni miaka kumi kati ya 2014–2023. Makampuni 17 na kipindi cha miaka kumi vinaendana kwa idadi na uchunguzi 170 wa kampuni-mwaka ulioripotiwa. Hata hivyo, utafiti wa chanzo hauna orodha tofauti inayoonyesha majina ya makampuni 17 yaliyojumuishwa kwenye sampuli.
Vyanzo vya data
Utafiti ulitumia data za upili. Data zilitokana na ripoti za fedha za mwaka na taarifa za fedha za makampuni. Chanzo kinataja tovuti rasmi za makampuni, vyanzo vya NGX na vyanzo vingine vya taarifa za kifedha vinavyoaminika kama njia zilizotumiwa kupata data.
Hata hivyo, utafiti hautoi kiungo tofauti cha upatikanaji wa data kinachochapisha faili ya data iliyotumiwa, jedwali ghafi la kiwango cha kampuni-mwaka au msimbo wa uchanganuzi. Kwa hiyo, haiwezekani kuhesabu upya kwa kujitegemea matokeo yaliyoripotiwa kutoka data za kiwango cha mstari kwa kutumia maandishi ya makala hii pekee.
Muundo wa upimaji wa vigezo ulioripotiwa kwenye chanzo
| Kigezo | Aina | Kifupisho | Kipimo kilichotolewa kwenye chanzo | Dokezo la Verianla |
|---|---|---|---|---|
| Ukali wa upangaji wa kodi wa kampuni | Tegemezi | CTA | ETR | Fomula wazi ya kukokotoa ETR haijatolewa. |
| Kiwango cha matumizi ya mtaji | Huru | CI | Maandishi/modeli: mali za kudumu / jumla ya mali; jedwali la upimaji: jumla ya mali / jumla ya mapato | Kuna kutokuwiana kwa upimaji ndani ya chanzo. |
| Dhiki ya kifedha | Huru | FD | Altman Z-score | Viwango vya hatari vimetolewa pia kando kwenye chanzo. |
| Kiwango cha matumizi ya deni | Huru | LEV | Jumla ya deni / jumla ya mali | Maelezo ya chanzo yanaendana katika kipimo hiki. |
Takwimu elezi
| Kigezo | Wastani | Mkengeuko sanifu | Kiwango cha chini | Kiwango cha juu | Uelekeo | Kurtosisi |
|---|---|---|---|---|---|---|
| Kiwango cha matumizi ya mtaji | 0.8055 | 0.2891 | 0.0851 | 1.8993 | 0.317 | -0.937 |
| Dhiki ya kifedha | 3.3634 | 0.7130 | 1.069 | 4.419 | -0.544 | 0.398 |
| Kiwango cha matumizi ya deni | 0.3247 | 0.1915 | 0.0174 | 4.5035 | 4.391 | 21.673 |
| Ukali wa upangaji wa kodi wa kampuni / proxy ya ETR | 0.2971 | 0.4745 | -0.8629 | 5.1837 | 7.5147 | 77.9037 |
Kwa kiwango cha matumizi ya mtaji, thamani ya uelekeo 0.317 inaonyesha kuwa mgawanyo umeelemea kidogo upande wa kulia, huku thamani ya kurtosisi -0.937 ikionyesha, kwa mujibu wa tafsiri ya utafiti, mgawanyo ulio bapa kwa kiasi zaidi.
Wastani wa dhiki ya kifedha ni 3.3634 na mkengeuko sanifu ni 0.7130. Kwa kuwa thamani ya chini ya Z ni 1.069 na ya juu ni 4.419, sampuli ina uchunguzi unaoweza kuingia katika zaidi ya eneo moja la hatari la Altman lililotolewa na chanzo. Hata hivyo, makala hairipoti kando ni kampuni-mwaka ngapi ziliingia katika kila kundi la hatari la Z.
Uelekeo wa kigezo cha kiwango cha matumizi ya deni ni 4.391 na kurtosisi ni 21.673. Chanzo kinatafsiri hali hii kama uelekeo mkubwa kuelekea kulia unaoashiria kuwepo kwa uchunguzi muhimu wa pembezoni.
Katika kigezo tegemezi kinachowakilishwa na ETR, uelekeo umeripotiwa kuwa 7.5147 na kurtosisi 77.9037. Pamoja na thamani ya chini -0.8629 na ya juu 5.1837, inaonekana kuwa mgawanyo huu una thamani kali sana za pembezoni. Chanzo hakitenganishi sababu za kihasibu za thamani hizi kwa kila kampuni; kwa hiyo, Verianla haikadirii ni kampuni gani na matukio gani ya kihasibu yaliyosababisha uchunguzi hasi au ETR zilizo juu ya 1.
Vipimo vya uchunguzi
| Kipimo | Takwimu | p-thamani | Tafsiri ya chanzo |
|---|---|---|---|
| Kipimo cha unormalishaji cha Shapiro-Wilk | 0.945 | 0.055 | Katika kiwango cha %5, dhana tete batili ya usambazaji wa kawaida haikataliwi. |
| Kipimo cha Breusch-Pagan cha heteroskedasticity | 18.375 | 0.000 | Inakubaliwa kuwa heteroskedasticity ipo. |
| Durbin-Watson | 1.923 | Haijaripotiwa | Chanzo kinatumia wigo wa 1.5–2.5 na kutafsiri kuwa hakuna autocorrelation muhimu. |
Kipimo cha Shapiro-Wilk, kinatumika hapa kutathmini kama mabaki ya regresheni yanaendana na usambazaji wa kawaida. Thamani ya p = 0.055 iko juu kidogo ya kizingiti cha α = 0.05 kinachotumiwa na utafiti. Kwa hiyo, chanzo hakikatai dhana tete batili ya usambazaji wa kawaida. Kauli “haikukataliwa” haimaanishi kwamba usambazaji wa kawaida umethibitishwa kwa uhakika.
Kipimo cha Breusch-Pagan, kinatathmini kama utofauti wa makosa unabaki thabiti katika uchunguzi wote. Matokeo yaliyoripotiwa kwenye chanzo kama p = 0.000 yametafsiriwa kuwa ushahidi mkubwa dhidi ya dhana ya utofauti thabiti, na imekubaliwa kuwa heteroskedasticity ipo.
Takwimu ya Durbin-Watson ni 1.923. Chanzo kinatumia wigo wa 1.5–2.5 kama eneo linalokubalika na kusema kuwa hakuna autocorrelation muhimu. Tafsiri hii ni kanuni ya uamuzi ya utafiti wenyewe.
Ukaguzi wa uhusiano wa mstari kati ya vigezo huru
| Kigezo | VIF |
|---|---|
| Kiwango cha matumizi ya mtaji | 1.215 |
| Dhiki ya kifedha | 1.357 |
| Kiwango cha matumizi ya deni | 1.621 |
VIF, ni kiashiria cha uchunguzi kinachotathmini kiwango ambacho utofauti wa kigawe huongezeka kutokana na uhusiano wa mstari wa kigezo huru kimoja na vigezo vingine huru. Utafiti unatumia VIF = 10 kama kizingiti cha marejeo cha multicollinearity yenye tatizo. Thamani tatu kwenye jedwali ziko chini sana ya kizingiti hiki, na chanzo kinahitimisha kuwa multicollinearity si tatizo kubwa.
Hata hivyo, maandishi ya maelezo yanayofuata jedwali pia yanataja thamani ya “Deferred Tax Assets 1.472”. Deferred Tax Assets haionyeshwi kama kigezo tofauti katika jedwali la VIF, jedwali kuu la regresheni wala modeli ya mwisho. Kwa hiyo, thamani ya 1.472 haijaongezwa na Verianla kwenye jedwali kama kigezo kikuu cha uchanganuzi.
Kwa Nini PCSE Ilitumika?
Panel-Corrected Standard Errors (PCSE) ni mbinu iliyotumiwa katika utafiti wa chanzo kutathmini kwa namna iliyo thabiti zaidi makosa sanifu ya vigawo vya regresheni ya paneli dhidi ya heteroskedasticity na matatizo yanayohusiana na muundo wa makosa katika data za paneli. Kuonyesha heteroskedasticity kwa kipimo cha Breusch-Pagan ni mojawapo ya sababu kuu ambazo watafiti walitoa kwa matumizi ya PCSE.
Kosa sanifu ni kipimo cha kutokuwa na uhakika kuhusu kiwango ambacho makadirio ya kigawe yanaweza kubadilika kutoka sampuli moja hadi nyingine. Kwa kuwa t-takwimu na p-thamani hutegemea kosa sanifu la kigawe, kutomodeli kwa usahihi utofauti wa makosa kunaweza kuathiri vipimo vya umuhimu. Jukumu la mbinu ya PCSE hapa si “kusahihisha” ishara ya vigawo, bali kushughulikia muundo wa makosa sanifu unaotumiwa katika utoaji wa hitimisho la kitakwimu.
Chanzo kinataja matatizo ya data za paneli kama heteroskedasticity, autocorrelation na utegemezi baina ya vitengo vya paneli katika maelezo ya PCSE. Hata hivyo, katika matokeo ya uchunguzi yaliyoripotiwa, matokeo ya Breusch-Pagan na Durbin-Watson yanaonekana, lakini hakuna matokeo tofauti ya kipimo cha utegemezi baina ya vitengo vya paneli yaliyotolewa. Programu iliyotumiwa, chaguo za kina za PCSE na mipangilio ya kiufundi ya muundo wa uwiano wa paneli-na-muda pia haijaripotiwa.
Matokeo ya regresheni ya PCSE
| Kigezo | Kigawe | Kosa sanifu | t-thamani | p-thamani | Hali ya kitakwimu katika kiwango cha %5 |
|---|---|---|---|---|---|
| Kiwango cha matumizi ya mtaji | 0.185 | 0.060 | 3.08 | 0.002 | Muhimu |
| Dhiki ya kifedha | 0.024 | 0.028 | 0.86 | 0.392 | Si muhimu |
| Kiwango cha matumizi ya deni | 0.143 | 0.055 | 2.60 | 0.010 | Muhimu |
Idadi ya uchunguzi: 170.
Kigawe β hapa kinaonyesha uhusiano wa mstari unaokadiriwa kati ya kigezo huru husika na kigezo tegemezi cha modeli. Kigawe kuwa chanya kinaonyesha uhusiano wenye mwelekeo chanya katika kipimo cha modeli; p-thamani hutumiwa kutathmini kiwango cha ushahidi wa kitakwimu dhidi ya dhana tete ya kigawe sifuri.
p-thamani kuwa chini ya 0.05 haimaanishi kwamba “dhana tete ni sahihi kwa uwezekano wa %95”. Katika utaratibu wa uamuzi wa utafiti, p < 0.05 inapokuwa kweli, dhana tete batili husika inakataliwa; p > 0.05 inapokuwa kweli, haikataliwi.
Matokeo ya kiwango cha matumizi ya mtaji
Kigawe cha kiwango cha matumizi ya mtaji kimeripotiwa kuwa β = 0.185, kosa sanifu 0.060, t-thamani 3.08 na p-thamani 0.002. p = 0.002 iko chini ya kizingiti cha umuhimu cha %5 cha utafiti. Kwa hiyo, H₀1 imekataliwa.
Kauli salama ya kitakwimu ni kwamba kiwango cha matumizi ya mtaji kina uhusiano chanya na wenye umuhimu na kigezo tegemezi kilichotumiwa katika utafiti. Mwelekeo wake wa kiuchumi kama “ukali wa upangaji wa kodi unaongezeka” au “unapungua” unahitaji tahadhari tofauti kutokana na kutokuwiana kwa tafsiri ya ETR katika chanzo.
Matokeo ya dhiki ya kifedha
Kigawe cha dhiki ya kifedha kimetolewa kuwa β = 0.024, kosa sanifu 0.028, t-thamani 0.86 na p-thamani 0.392. p = 0.392 ni kubwa kuliko 0.05. Kwa hiyo, H₀2 haijakataliwa.
Matokeo haya yanamaanisha kwamba, ndani ya modeli na sampuli iliyochunguzwa, uhusiano wenye umuhimu wa kitakwimu haukuweza kuonyeshwa kwa kigezo cha dhiki ya kifedha. Kauli “si muhimu” haimaanishi kwamba imethibitishwa kuwa athari ni sifuri kabisa; ina maana kwamba chini ya data na modeli zilizopo hakuna ushahidi wa kitakwimu wa kutosha kukataa dhana tete ya kigawe sifuri.
Matokeo ya kiwango cha matumizi ya deni
Kigawe cha kiwango cha matumizi ya deni kimeripotiwa kuwa β = 0.143, kosa sanifu 0.055, t-thamani 2.60 na p-thamani 0.010. p = 0.010 iko chini ya kiwango cha umuhimu cha %5 cha utafiti na H₀3 imekataliwa.
Mjadala wa chanzo unaunganisha kiwango kikubwa cha deni na athari ya kikodi ya gharama za riba pamoja na mantiki ya kinga ya kodi ya ufadhili wa deni. Hata hivyo, kutafsiri kigawe moja kwa moja kama “ukali mkubwa zaidi wa upangaji wa kodi” kunakabiliwa na tatizo lilelile la tafsiri ndani ya chanzo kwa sababu kigezo tegemezi kimefafanuliwa kama ETR na mwelekeo wa ETR haujawekewa usimbaji wazi.
Maamuzi ya dhana tete
| Dhana tete | Kigezo | p-thamani | Uamuzi wa chanzo |
|---|---|---|---|
| H₀1 | Kiwango cha matumizi ya mtaji | 0.002 | Imekataliwa |
| H₀2 | Dhiki ya kifedha | 0.392 | Haijakataliwa |
| H₀3 | Kiwango cha matumizi ya deni | 0.010 | Imekataliwa |
Matokeo yanayoungwa mkono na utafiti
- Katika makampuni 17 ya uzalishaji ya Nigeria yaliyoorodheshwa kwenye soko la hisa na katika kipindi cha 2014–2023, iliripotiwa kuwa kigezo cha kiwango cha matumizi ya mtaji kina uhusiano chanya na wenye umuhimu wa kitakwimu na kigezo tegemezi kilichotumiwa.
- Kigawe chanya na chenye umuhimu wa kitakwimu pia kiliripotiwa kwa kiwango cha matumizi ya deni.
- Ingawa kigawe chanya kilipatikana kwa dhiki ya kifedha, uhusiano huo si muhimu kitakwimu katika kiwango cha %5.
- Kipimo cha Breusch-Pagan kilionyesha uwepo wa heteroskedasticity na chanzo kilihalalisha matumizi ya PCSE kwa msingi huo.
- Kwa kuwa thamani za VIF kwenye jedwali ziko chini ya kizingiti kilichotumiwa na utafiti, chanzo kilihitimisha kwamba hakuna tatizo kubwa la multicollinearity.
- Chanzo kinajadili kwamba matumizi ya kikodi yanayohusiana na uwekezaji wa mtaji na ufadhili wa deni yanaweza kuwa muhimu kwa misimamo ya kodi ya makampuni.
Mambo ya kujumlisha ambayo utafiti hauyaungi mkono
- Utafiti hauthibitishi kwa maana ya kimajaribio kwamba kiwango cha matumizi ya mtaji au kiwango cha matumizi ya deni husababisha ukali wa upangaji wa kodi.
- Matokeo hayawezi kujumlishwa moja kwa moja kwa makampuni yote nchini Nigeria, makampuni yasiyoorodheshwa kwenye soko la hisa au nchi nyingine.
- Kigawe cha dhiki ya kifedha kutokuwa muhimu hakithibitishi kwamba dhiki ya kifedha haiwezi kamwe kuhusishwa na tabia ya kodi katika hali yoyote.
- Kwa kuwa utafiti hautoi fomula wazi ya kukokotoa ETR, Verianla haiwezi kuwasilisha fomula fulani ya gharama ya kodi/faida kama mbinu halisi iliyotumiwa na utafiti.
- Kwa kuwa chanzo hakijaweka kwa uthabiti usimbaji wa mwelekeo kati ya ETR na ukali, tafsiri ya uhakika kwamba vigawo chanya vinaongeza au kupunguza ukali wa upangaji wa kodi haiwezi kutolewa bila tatizo kutoka katika maandishi ya chanzo.
- Matokeo ya regresheni si kipimo cha moja kwa moja cha ukwepaji wa kodi au tabia isiyo halali.
- Utafiti hautoi ushahidi wa kiwango cha muamala kuhusu hatua mahususi za upangaji wa kodi zilizofanywa na kila kampuni.
Mapendekezo ya watafiti
Katika sehemu ya hitimisho la utafiti, inapendekezwa kwamba mamlaka ya kodi nchini Nigeria ifuatilie na kuthibitisha kwa nguvu zaidi madai ya makato ya mtaji ya makampuni ya uzalishaji. Inasisitizwa kwamba matumizi ya mtaji na makato ya kodi yanayohusiana nayo yanapaswa kukaguliwa ili kuona kama yanatumika kwa mali zinazostahiki na ndani ya kanuni zilizopo.
Kutokana na matokeo yanayohusu kiwango cha matumizi ya deni, pia inapendekezwa kuimarisha utekelezaji wa kanuni za thin capitalization na ukatwaji wa riba. Lengo ni kuzuia matumizi kupita kiasi ya deni kwa madhumuni ya kupunguza kodi pekee bila kuzuia ufadhili halali wa deni.
Kwa upande wa wasimamizi wa kampuni, inapendekezwa kuweka uwiano kati ya ufanisi wa kodi na uzingatiaji wa kanuni katika maamuzi ya uwekezaji na ufadhili, na kuripoti kwa uwazi manufaa ya kodi yanayotokana na uwekezaji wa mtaji na ufadhili wa deni.
Taarifa zinazokosekana kwa upande wa uwezo wa kurudia uchanganuzi
Kwa mtafiti anayetaka kurudia kikamilifu na kwa kujitegemea uchanganuzi mkuu wa utafiti, baadhi ya maelezo hayajaripotiwa. Mapungufu haya hayamaanishi kwamba matokeo ni makosa; yanazuia tu uwezo wa kurudia uchanganuzi kwa kutumia maandishi ya makala pekee.
- Orodha ya majina ya makampuni 17 kwenye sampuli haijatolewa.
- Fomula wazi ya kihisabati ya kukokotoa ETR haijatolewa.
- Upimaji wa kiwango cha matumizi ya mtaji hautangamani kati ya maandishi na jedwali la vigezo.
- Neno la udhibiti Xit katika mlinganyo wa regresheni halijafafanuliwa.
- Haijaelezwa ni vigezo gani vinavyokusudiwa kwa β4 na β5.
- Programu na toleo lililotumiwa katika uchanganuzi havijaripotiwa.
- Chaguo za kina za uwiano na paneli katika utekelezaji wa PCSE hazijatolewa.
- Hakuna matokeo tofauti ya kipimo cha utegemezi baina ya vitengo vya paneli yaliyoonyeshwa.
- Jedwali la regresheni halina R², R² iliyorekebishwa au vipimo vingine vinavyofanana vya ubora wa jumla wa modeli.
- Vipindi vya kujiamini kwa vigawo havijaripotiwa.
- Haijafafanuliwa wazi kama athari thabiti za kampuni na muda zilitumiwa.
- Hakuna kiungo rasmi cha hazina ya data kilichotolewa kwa seti ghafi ya data ya kampuni-mwaka au msimbo wa uchanganuzi.
Njia salama zaidi ya kusoma hitimisho
Kiini cha kitakwimu cha utafiti ni kwamba, katika uchunguzi 170 wa kampuni-mwaka, kiwango cha matumizi ya mtaji na kiwango cha matumizi ya deni vina uhusiano muhimu na kigezo tegemezi cha CTA/ETR kilichotumiwa, ilhali dhiki ya kifedha ina uhusiano usio muhimu. Hitimisho hili linaungwa mkono moja kwa moja na kigawe, kosa sanifu, t-takwimu na p-thamani katika jedwali la utafiti wenyewe.
Kwa upande mwingine, tafsiri ya kina zaidi ya mwelekeo kama “kiwango cha matumizi ya mtaji kinaongeza ukali wa upangaji wa kodi” au “kiwango cha matumizi ya mtaji kinapunguza ukali wa upangaji wa kodi” haiwezi kuwasilishwa kwa uhakika uleule, kwa sababu chanzo kinaeleza mwelekeo kati ya ETR na ukali kwa namna tofauti katika sehemu tofauti. Kwa uaminifu wa kisayansi, mkabala sahihi si kuficha mkanganyiko huu, bali kuhifadhi matokeo ya kigawe kama yalivyo na kuweka wazi mpaka wa tafsiri.
Dokezo la Chanzo na Mbinu
Utafiti asilia: FIRM SPECIFIC FACTORS AND CORPORATE TAX AGGRESSIVENESS AMONG LISTED MANUFACTURING FIRMS IN NIGERIA
Waandishi: Rasheed Adedayo Bello; Muhammed Kamaldeen Usman.
Mpangilio wa waandishi: Rasheed Adedayo Bello ni mwandishi wa kwanza, Muhammed Kamaldeen Usman ni mwandishi wa pili.
Taasisi: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete, Nigeria.
Mchango sawa: Chanzo hakijaripoti tamko la mchango sawa/uandishi wa kwanza wa pamoja.
Corresponding author: Chanzo kinatoa anwani za barua pepe za waandishi wote wawili; hata hivyo, hakuna alama tofauti ya corresponding author au ufafanuzi wazi wa mwandishi anayewajibika. Kwa hiyo, Verianla haimteui mwandishi yeyote kuwa corresponding author kwa hiari yake.
Jarida: Malete Journal of Accounting and Finance (MAJAF).
Kitengo cha uchapishaji cha taasisi: Department of Accounting and Finance, Faculty of Management and Social Sciences, Kwara State University, Malete.
Juzuu / namba: Volume 7, Number 1.
Kurasa: 389–405.
ISSN: 2735-9603.
DOI: 10.63725/majaf.v7.i1.25.
Tarehe ya uchapishaji: Rekodi rasmi ya mtandaoni ya jarida inaonyesha tarehe 25 Juni 2026. Kichwa cha ukurasa wa makala ya chanzo kina taarifa ya June 2026.
Aina ya chanzo: Makala ya jarida ya kiempiria, kiasi, yenye muundo wa ex-post facto na data za paneli.
Mapitio ya wenzao: Malete Journal of Accounting and Finance inaeleza katika sera yake rasmi ya uchapishaji kwamba inatumia double-blind peer review, yaani mapitio ya wenzao ya upofu wa pande mbili.
Hali ya preprint: Chanzo kilichochakatwa ni toleo la jarida lililochapishwa; hakijatathminiwa kama preprint.
Leseni: Creative Commons Attribution 4.0 International (CC BY 4.0).
Kiungo rasmi cha makala: https://majaf.com.ng/index.php/majaf/article/view/407
Kipindi cha utafiti: 2014–2023.
Jumla lengwa: Makampuni 34 ya uzalishaji yaliyoorodheshwa kwenye NGX kufikia 2023; chanzo kinayaainisha kuwa makampuni 21 ya Consumer Goods na 13 ya Industrial Goods.
Sampuli: Makampuni 17 yaliyochaguliwa kwa sampuli lengwa kwa kuzingatia upatikanaji wa data na kufaa kwa sekta.
Idadi ya uchunguzi: 170 kampuni-mwaka.
Aina ya data: Data za upili za kifedha.
Vyanzo vya data: Taarifa na ripoti za fedha za mwaka za makampuni; tovuti rasmi za makampuni, Nigerian Exchange Group na vyanzo vingine ambavyo utafiti unavieleza kama “other reputable financial information sources”.
Mbinu kuu: Regresheni ya data za paneli na Panel-Corrected Standard Errors (PCSE).
Kizingiti cha umuhimu wa kitakwimu: Chanzo kinatumia kiwango cha α = 0.05 katika maamuzi ya dhana tete.
Vipimo vya uchunguzi: Kipimo cha unormalishaji cha Shapiro-Wilk, kipimo cha Breusch-Pagan cha heteroskedasticity, takwimu ya Durbin-Watson na Variance Inflation Factor (VIF).
Ufadhili: Makala ya chanzo haijaripoti tamko tofauti la ufadhili.
Mgongano wa maslahi: Makala ya chanzo haijaripoti tamko tofauti la mgongano wa maslahi.
Upatikanaji wa data: Ingawa vyanzo vya data vimeelezwa katika sehemu ya mbinu, hakuna data availability statement tofauti au kiungo cha seti ghafi ya data inayoweza kupakuliwa kilichotolewa.
Michango ya waandishi / CRediT: Chanzo hakijaripoti tamko tofauti la CRediT au mchango wa waandishi.
Kikomo kikuu cha tafsiri ya kimetodolojia: Utafiti una muundo wa uchunguzi wa ex-post facto; si ushahidi wa usababishaji wa kimajaribio. Sampuli imewekewa kikomo kwa makampuni 17 ya uzalishaji ya Nigeria yaliyoorodheshwa kwenye soko la hisa. Kutotolewa kwa fomula ya ETR, kutokuwiana katika upimaji wa kiwango cha matumizi ya mtaji, neno γXit lisilofafanuliwa, kutokuwiana kwa herufi ya mwisho katika mlinganyo wa Altman, na tofauti katika tafsiri ya mwelekeo wa vigawo vya ETR vinapaswa kuzingatiwa katika kurudia matokeo na tafsiri ya kiuchumi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *