


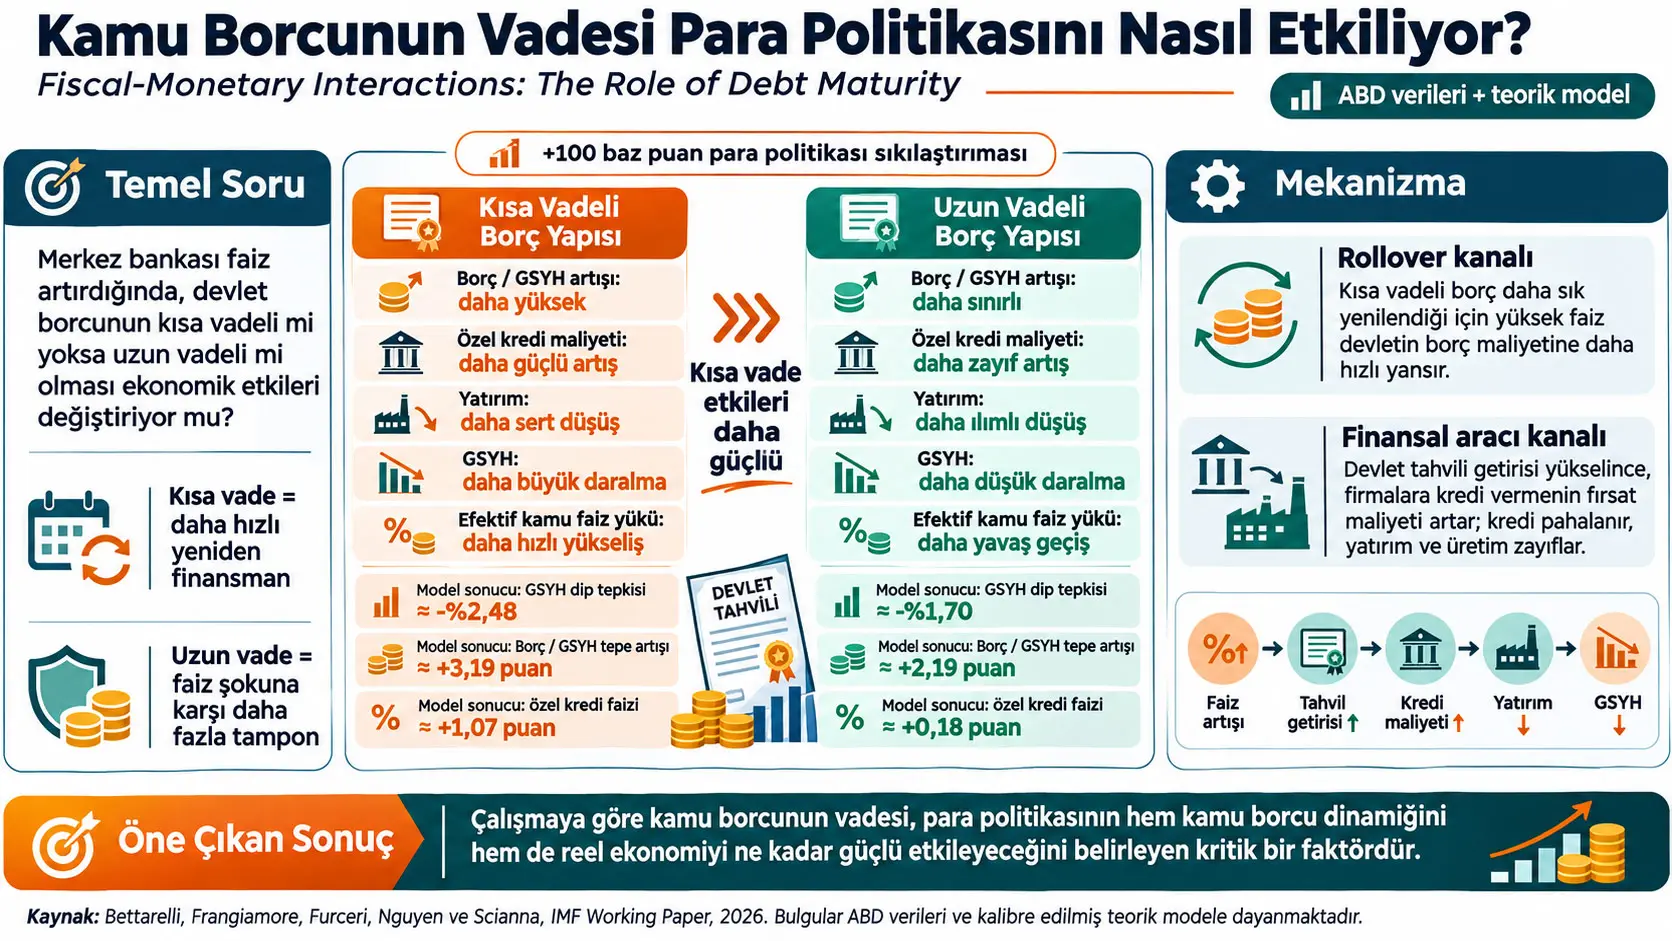
Devlet borcunun vade yapısı, kamu borcunun ne kadarının kısa sürede yeniden finanse edilmesi gerektiğini ve faiz oranlarındaki değişikliklerin devletin borçlanma maliyetlerine ne hızla yansıyacağını belirleyen bir borç yönetimi özelliğidir. Bu çalışma, ABD'de devlet borcunun vadesinin para politikası sıkılaştırmasının maliye politikası, kamu borcu, finansal koşullar, üretim ve özel yatırım üzerindeki etkisini değiştirip değiştirmediğini inceliyor. Araştırmacılar dışsal para politikası şoklarını doğrusal ve doğrusal olmayan yerel projeksiyonlar ile analiz ediyor; kısa vadeli borç yoğunluğunu ise toplam pazarlanabilir ABD Hazine borcu içindeki Treasury bill, yani kısa vadeli Hazine bonosu payıyla ölçüyor.
Temel ampirik örneklem 1969Q1–2019Q4 dönemini kapsıyor ve para politikası yeniliği olarak Romer-Romer anlatısal şok serisinin öngörülebilir bileşenlerinden arındırılmış sürümünü kullanıyor. Alternatif yüksek frekanslı para politikası tanımlaması, aylık veriler ve farklı model spesifikasyonlarıyla yapılan sağlamlık kontrolleri analiz dönemini bazı uygulamalarda 1963Q1–2025Q3'e kadar genişletiyor.
Çalışmanın temel bulgusu, 100 baz puanlık dışsal para politikası sıkılaştırmasının etkisinin kamu borcunun vade yapısına güçlü biçimde bağlı olmasıdır. 100 baz puan, faiz oranında 1 yüzde puanlık değişim demektir; örneğin %4'ten %5'e çıkış 100 baz puandır. Kısa vadeli Hazine bonolarının payının yüksek olduğu dönemlerde gerçek kamu borcu orta vadede yaklaşık %10 artarken borç/GSYH oranı yaklaşık 3 yüzde puan yükseliyor. Aynı şok altında gerçek GSYH yaklaşık %2 düşüyor ve özel yatırım belirgin biçimde daralıyor. Kısa vadeli borç payının düşük olduğu dönemlerde ise bu tepkilerin çoğu çok daha küçük veya istatistiksel olarak sıfırdan ayırt edilemez durumda.
Bu sonuç yalnız “yüksek faiz devletin faiz giderini artırır” mekanizmasıyla açıklanmıyor. Çalışma iki ayrı kanal tanımlıyor. Birincisi yeniden finansman veya rollover kanalıdır: kısa vadeli borcun daha büyük bölümü yüksek faiz ortamında hızla yenilenmek zorunda kaldığı için devletin efektif faiz maliyeti daha çabuk yükselir. İkincisi fiskal-finansal kanaldır: devlet tahvilleri ve özel krediler aynı kısıtlı finansal aracı bilançosunda birbirleriyle rekabet ettiğinde devlet tahvilinin getirisi, finansal aracının firmalara kredi vermesinin fırsat maliyetini etkileyebilir.
Yazarlar bu ikinci mekanizmayı açıklamak için kapalı ekonomi Yeni Keynesyen bir model kuruyor. Modelde hanehalkı finansal aracılara mevduat sağlar; finansal aracılar hem özel kredi hem devlet tahvili taşır; girişimciler sermaye almak için bu krediyi kullanır. Modelin ayırt edici varsayımı, finansal aracının uzun vadeli devlet tahvili portföyünü temel durumda itfa edilmiş maliyet — amortized cost üzerinden taşımasıdır. Böylece finansal aracının bilançoda tanıdığı getiri yalnız tahvilin bir dönemlik piyasa fiyatı hareketine değil, tahvil satın alınırken kilitlenmiş getiriye de bağlı olur.
Bu teorik mekanizma ampirik bulguları niteliksel olarak yeniden üretmektedir. Kalibre edilmiş modelde 100 baz puanlık sıkılaştırma altında kısa vadeli borç ekonomisinde gerçek GSYH'nin dip tepkisi yaklaşık −%2,48 iken uzun vadeli borçta −%1,70; yatırımda sırasıyla −%12,56 ve −%8,27; borç/GSYH oranının tepe artışı ise yaklaşık 3,19 ve 2,19 yüzde puandır. Bunlar ABD verisinden doğrudan ölçülen aynı rakamlar değildir; teorik modelin kalibre edilmiş impulse-response sonuçlarıdır.
Çalışmanın yorum sınırı önemlidir. Analiz ABD borç piyasası ve ABD tarihsel verileri üzerine kuruludur. T-bill payı borç vadesinin temel göstergesi olarak kullanılmış, ancak alternatif olarak bir yıl içinde vadesi dolan özel sektör elindeki Hazine borcu payıyla da sağlamlık kontrolü yapılmıştır. Bulgular çok sayıda alternatif spesifikasyonda korunmakla birlikte çalışma, her ülkede kısa vadeli borcun aynı büyüklükte sonuç doğuracağını veya belirli bir “optimal borç vadesi” bulunduğunu göstermemektedir. Ayrıca teorik mekanizma, gerçek dünyadaki bütün banka muhasebesi ve düzenleyici ayrıntılarını kapsayan tam bir banka sistemi modeli değil; gözlenen ampirik farkları açıklamak için tasarlanmış kalibre edilmiş makro-finansal bir modeldir.
Araştırma problemi: Merkez bankası faizi ile devlet borcunun vadesi neden birlikte düşünülüyor?
Para politikası sıkılaştırması genellikle merkez bankasının kısa vadeli politika faizini yükseltmesiyle başlar. Ama devletin mevcut borç stokunun tamamının faizi aynı gün değişmez. Devlet uzun vadeli ve sabit getirili borçlanmışsa geçmişte ihraç edilmiş borcun önemli bölümü eski koşullarla hizmet görmeye devam eder. Borç çok kısa vadeliyse ise aynı stokun daha büyük bir bölümü kısa sürede yeniden ihraç edilmek zorundadır ve yeni yüksek faiz oranları devlet bütçesine daha hızlı girer.
Bu ayrım vade ile faiz oranı arasındaki farkı anlamayı gerektirir. Faiz oranı borçlanmanın fiyatıdır; vade ise borcun anaparasının veya sözleşmeye bağlı nakit akışlarının ne kadar zamanda yenileneceğini belirler. Aynı toplam borç miktarına sahip iki devletin borç servis riski, vadeleri farklıysa aynı olmayabilir.
Çalışmanın giriş bölümünde ABD kamu borcunun 2019'da GSYH'nin yaklaşık %105'i düzeyinden COVID-19 resesyonu sonrasında yaklaşık %130'a yükseldiği; kamu faiz giderlerinin de 2024 itibarıyla GSYH'nin yaklaşık %5'ine ulaştığı aktarılıyor. Aynı dönemde Treasury bill payının 2017–2019 dönemindeki yaklaşık %17'den 2020–2025 döneminde yaklaşık %22'ye çıktığı belirtiliyor. Bunlar çalışmanın motivasyonunu oluşturan bağlamsal gözlemlerdir; ampirik temel örneklem yalnız son döneme değil, çok daha uzun tarihsel örnekleme dayanmaktadır.
Treasury bill, Treasury note ve Treasury bond ne demektir?
Çalışma ABD Hazine menkul kıymetlerini vade açısından ayırıyor. Treasury bills — T-bills, kısa vadeli Hazine borçlanma araçlarıdır. Treasury notes ve Treasury bonds daha uzun vadeli araçlardır. Araştırmacılar kısa vadeli borç yoğunluğunu şu oranla ölçüyor:
\[ \text{T-bill payı}_t = \frac{\text{dolaşımdaki Treasury bills}} {\text{toplam pazarlanabilir Treasury borcu}} \]
Toplam pazarlanabilir borç; Treasury bills, notes, bonds, Treasury Inflation-Protected Securities — TIPS ve Floating Rate Notes — FRNs toplamından oluşuyor. Bu oranın yüksek olması, borcun daha büyük bölümünün kısa vadede yeniden fiyatlanması ve yeniden finanse edilmesi anlamına gelen daha yüksek rollover exposure — yeniden finansman maruziyeti olarak yorumlanıyor.
Rollover veya yeniden finansman riski nedir?
Bir borcun vadesi geldiğinde devlet borcu tamamen ödemek yerine çoğu zaman yeni borç ihraç ederek eski borcu yeniler. Buna rollover denir. Yeni ihraç faizi eski borcun faizinden yüksekse, borcun efektif finansman maliyeti zamanla yükselir. Kısa vadeli yapıdaysa çok daha fazla borç kısa aralıklarla yenilendiği için yükselen politika faizi bütçeye daha hızlı aktarılır.
Borç vadesi para politikasının etkisini neden değiştirebilir?
Çalışmaya göre kısa vade iki bağlantıyı güçlendirir: devlet daha büyük miktarda borcu yüksek faizle hızla yeniden finanse etmek zorunda kalır ve devlet tahvili getirilerindeki hızlı yükseliş, kısıtlı finansal aracının özel kredi vermesinin fırsat maliyetini artırır; böylece aynı para politikası şoku hem kamu borcu dinamiğini hem özel finansman maliyetlerini uzun vadeli borç yapısına kıyasla daha güçlü etkileyebilir.
Veri seti ve değişkenler
Araştırmacılar ABD için hem çeyreklik hem aylık veri topluyor. Çeyreklik veri ana analizde kullanılıyor çünkü kamu bütçe büyüklükleri ve borç/GSYH gibi temel mali değişkenler doğal olarak çeyreklik sıklıkta mevcut. Daha yüksek frekanslı finansal değişkenleri sınamak için ayrıca aylık veri seti oluşturuluyor.
| Değişken | Bilimsel rolü | Kaynak / yapı |
|---|---|---|
| T-bill payı | Kısa vadeli kamu borcu / rollover maruziyeti göstergesi | U.S. Treasury |
| Gerçek kamu borcu | Para politikası şokunun borç stokuna etkisi | U.S. Treasury; nominal değerler GDP deflatörüyle reel hale getiriliyor |
| Borç / GSYH | Borcun ekonomi büyüklüğüne göre yükü | FRED |
| Gerçek GSYH | Reel ekonomik faaliyet | FRED |
| Özel sabit yatırım | Finansman kanalının reel yatırım üzerindeki etkisi | FRED |
| GDP deflatörü | Genel fiyat düzeyi | FRED |
| Kamu gelirleri ve harcamaları | Mali aktarım ve otomatik stabilizatörler | Bureau of Economic Analysis |
| Efektif kamu faiz oranı | Mevcut kamu borç stokunun gerçek ortalama finansman maliyetine geçiş | HAVER |
| Excess Bond Premium — EBP | Temel kredi riskinden bağımsız finansal koşul / risk iştahı bileşeni | Federal Reserve serisi |
| Aaa ve Baa şirket tahvil getirileri | Özel sektör borçlanma koşulları | Moody's verileri, FRED üzerinden |
Ek Tablo A1'e göre çeyreklik veri setinde T-bill payının ortalaması yaklaşık 0,24, standart sapması 0,08 ve gözlenen aralığı yaklaşık 0,11–0,43'tür. Ana Romer-Romer şok serisinin kullanılabildiği temel tahmin örneklemi 1969Q1–2019Q4'tür. Bazı diğer seriler 1950'lere kadar uzanırken yüksek frekanslı sağlamlık uygulamalarında daha güncel veriler kullanılmaktadır.
Para politikası şoku nasıl tanımlanıyor?
Temel analiz Romer ve Romer tarafından geliştirilen anlatısal para politikası şoku serisini kullanıyor. Ama yazarlar seriyi olduğu gibi almıyor. Miranda-Agrippino ve Ricco'nun yaklaşımını izleyerek FRED-MD geniş veri panelinden çıkarılan on dinamik faktörün bir gecikmesini kullanıp şokun öngörülebilir bölümünü temizliyor ve regresyon artıklarını dışsal para politikası yeniliği olarak kullanıyor.
Bunun amacı, faiz kararının zaten bilinen ekonomik koşullara verdiği normal tepkiyi mümkün olduğunca ayırarak, politika faizindeki beklenmedik veya dışsal bileşene yaklaşmaktır. Bu yöntem deneysel randomizasyon değildir; nedensel yorum, şok serisinin gerçekten ekonomi içindeki diğer eşzamanlı belirleyicilerden yeterince ayrıştırıldığı varsayımına bağlıdır.
Yerel projeksiyon nedir?
Local Projection — LP, bir ekonomik şoktan sonra bir değişkenin farklı gelecek ufuklarında nasıl tepki verdiğini her ufuk için ayrı regresyon tahmin ederek çıkaran yöntemdir. Çalışmanın temel doğrusal denklemi şöyledir:
\[ y_{t+h} = \alpha^{(h)} + \beta^{(h)} MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell}^{\prime(h)}}W_{t-\ell} + \varepsilon_{t+h}^{(h)} \tag{1} \]
Denklem neyi hesaplıyor? Para politikası şokunun, şoktan \(h\) çeyrek sonra incelenen değişken üzerindeki dinamik etkisini.
\(y_{t+h}\): \(h\) dönem sonra ölçülen sonuç değişkenidir. Bu değişken gerçek borç, borç/GSYH, gerçek GSYH, yatırım, GDP deflatörü, EBP veya başka bir sonuç olabilir.
\(MPS_t\): \(t\) dönemindeki dışsal monetary policy shock — para politikası şokudur.
\(\beta^{(h)}\): çalışmanın temel impulse-response katsayısıdır. 100 baz puanlık dışsal sıkılaştırmanın \(h\) dönem sonraki etkisini verir. Logaritmik değişkenlerde yaklaşık yüzde tepki, oran ve faiz değişkenlerinde bağlama göre yüzde puan tepki olarak yorumlanır.
\(W_{t-\ell}\): bağımlı değişken ve para politikası şokunun gecikmelerini içeren kontrol vektörüdür. Çeyreklik temel modelde dört gecikme kullanılır; aylık modelde on iki gecikmeye çıkılır.
\(\varepsilon_{t+h}^{(h)}\): modelin açıklayamadığı kalan bölümdür.
Standart hatalar Newey-West yöntemiyle heteroskedastisite ve otokorelasyona dayanıklı — HAC robust — hale getiriliyor. Ana impulse-response grafiklerinde koyu ve açık bantlar sırasıyla %68 ve %90 güven aralıklarını temsil ediyor.
Borç vadesi etkisini görmek için doğrusal olmayan model nasıl kuruluyor?
Tek bir ortalama tepki, kısa ve uzun vade dönemlerini birbirine karıştırabilir. Bu nedenle çalışma düzgün geçişli, rejime bağlı bir LP modeli kullanıyor:
\[ \begin{aligned} y_{t+h} =&\; \alpha^{(h)} + F(z_{t-1}) \left[ \beta_{\text{high}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{high}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \left[1-F(z_{t-1})\right] \left[ \beta_{\text{low}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{low}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \delta^{(h)}F(z_{t-1}) + \varepsilon_{t+h}^{(h)} . \end{aligned} \tag{2} \]
Burada iki ayrı tepki vardır. \(\beta_{\text{high}}^{(h)}\), kısa vadeli borç payının yüksek olduğu rejimdeki; \(\beta_{\text{low}}^{(h)}\) ise düşük olduğu rejimdeki para politikası tepkisini temsil eder.
Rejimi belirleyen fonksiyon keskin bir “yüksek/düşük” düğmesi değildir. Şu lojistik düzgün geçiş fonksiyonu kullanılır:
\[ F(z_t) = \frac{ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] }{ 1+ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] } \tag{3} \]
\(z_t\) T-bill payı, \(\mu_z\) bu serinin ortalaması, \(\sigma_z\) standart sapmasıdır. \(\theta\) geçişin ne kadar keskin olduğunu belirler ve temel modelde 5 alınır.
\(F(z_t)\) 0 ile 1 arasında değişir. Değer 1'e yaklaştıkça ekonomi “yüksek kısa vadeli borç payı” rejimine daha fazla ağırlık verir; 0'a yaklaştıkça düşük pay rejimi baskın hale gelir. Dolayısıyla tarih tek bir keyfî eşikten ikiye bölünmez.
Temel ampirik sonuçlar
| Sonuç | Kısa vadeli borç payı yüksekken | Kısa vadeli borç payı düşükken | Yorum sınırı |
|---|---|---|---|
| Gerçek kamu borcu | Orta vadede yaklaşık +%10 | Küçük; çoğunlukla istatistiksel olarak sıfırdan ayırt edilemiyor | Rejime bağlı tahmin |
| Borç / GSYH | Orta vadede yaklaşık +3 yüzde puan | Küçük ve çoğunlukla anlamsız | Yüzde değil yüzde puandır |
| Gerçek kamu geliri | Yaklaşık −%4'e kadar | Geçici iyileşme görülebiliyor | Ekonomik faaliyet tepkisiyle birlikte okunmalı |
| Birincil kamu harcaması | Geçici yaklaşık +%1 tepe | Düşüş eğilimi | Otomatik stabilizatörler önemli |
| Gerçek GSYH | Yaklaşık −%2; tepe düşüş yaklaşık 5 çeyrek sonra | İstatistiksel olarak belirgin tepki yok | Rejim farkı kısa-orta vadede anlamlı |
| Özel sabit yatırım | Ana sonuç açıklamasında yaklaşık −%5 dip | İstatistiksel olarak belirgin değil | Giriş özetinde yaklaşık −%6 ifadesi de kullanılmıştır; ayrıntılı bulgu bölümündeki yaklaşık −%5 korunmuştur |
| GDP deflatörü | Belirgin düşüş | Daha zayıf / belirsiz | Temel spesifikasyonda iki rejim arasındaki fark güven aralıkları nedeniyle istatistiksel olarak anlamlı değildir |
| Excess Bond Premium | Çeyreklik modelde yaklaşık +0,2 yüzde puan tepe | Daha zayıf | Aylık sağlamlık analizinde yüksek rejim tepkisi yaklaşık +0,4 yüzde puana çıkmaktadır |
| Aaa şirket tahvil getirisi | Yaklaşık +0,7 yüzde puan | Daha zayıf | Özel sektör finansman koşulu |
| Baa şirket tahvil getirisi | Yaklaşık +0,9 yüzde puan | Daha zayıf | Daha düşük kredi kalitesindeki yatırım yapılabilir şirketleri temsil eder |
Yüzde ile yüzde puan arasındaki fark
Çalışmadaki sonuçları doğru okumak için bu ayrım kritiktir. Borç/GSYH oranı %70'ten %73'e çıkarsa değişim 3 yüzde puandır. Oransal artış ise \(3/70\) hesabıyla yaklaşık %4,3 olur. Çalışmanın “debt-to-GDP +3 percentage points” ifadesini “borç %3 arttı” diye çevirmek bilimsel olarak yanlış olur.
GDP deflatörü sonucu neden dikkatli yorumlanmalı?
GDP deflatörü fiyat düzeyini ölçer. Yüksek T-bill rejiminde sıkılaştırma sonrasında fiyat düzeyi daha fazla geriliyor; fakat temel Romer-Romer şoklu modelde yüksek ve düşük borç-vade rejimi arasındaki fark geniş güven aralıkları nedeniyle istatistiksel olarak anlamlı değil. Buna karşılık yüksek frekanslı alternatif şok tanımlamasında bu farkın da anlamlı hale geldiği raporlanıyor. Dolayısıyla “borç vadesi fiyat tepkisini kesin olarak değiştiriyor” cümlesi temel spesifikasyon için fazla güçlü olur.
Sağlamlık kontrolleri neyi sınadı?
Yazarlar ana bulgunun yalnız tek bir ekonometrik tercihin ürünü olup olmadığını çok geniş bir kontrol setiyle inceliyor.
- LP'yi seviyeler yerine uzun farklarda tahmin etme: sonuçların işaret ve temel dinamiği büyük ölçüde korunuyor.
- Gecikme sayısını değiştirme: temel dört gecikme yerine iki ve altı gecikme kullanılıyor.
- LP-IV / iki aşamalı en küçük kareler: federal funds rate değişimi dışsal para politikası şokuyla araçsallaştırılıyor. Daha geniş güven aralıkları nedeniyle bazı rejim farkları geleneksel anlamlılık düzeylerini kaybetse de nokta tahminleri temel sonuçlarla aynı yönde kalıyor.
- Yüksek frekanslı alternatif şok: Bauer-Swanson yüksek frekans sürprizleri proxy-SVAR içinde kullanılıyor; bu uygulama örneklemi 1963Q1–2025Q3'e kadar genişletiyor.
- Aylık veri: çeyreklik sonuçların veri frekansına bağlı olup olmadığı sınanıyor.
- Düzgün geçiş parametresini değiştirme: temel \(\theta=5\) yanında 1,5 ve 3 değerleri deneniyor.
- Medyan tabanlı rejim bölme: T-bill payının tarihsel medyanının üstü ve altı doğrudan iki rejim olarak deneniyor.
- Doğrusal etkileşim modeli: para politikası şoku ile sürekli T-bill payı etkileşimi kullanılıyor.
- Alternatif vade göstergesi: özel sektör elindeki ve bir yıl içinde vadesi dolacak Hazine borcunun toplam özel sektör Hazine borcuna oranı kullanılıyor.
- Durum değişkenini iki çeyrek geciktirme: para politikası ile borç vadesi arasındaki eşzamanlı geri besleme endişesi azaltılıyor.
- Borç vadesinin şoka verdiği tepki: T-bill payı ile alternatif kısa vade göstergesinin 100 baz puanlık dışsal şoka tepkisi istatistiksel olarak sıfırdan ayırt edilemiyor.
- Başlangıç koşulları: başlangıç borç/GSYH, faiz, enflasyon ve T-bill/GSYH düzeyleri kontrol ediliyor.
- Tarihsel dönemler: resesyonlar, 1970'ler, Volcker dezenflasyonu, 1981–1982 resesyonu ve Küresel Finansal Kriz ayrı ayrı kontrol ediliyor.
- Merkez bankası bilançosu: niceliksel gevşeme ve sıkılaştırmanın sonuçları açıklayıp açıklamadığı sınanıyor.
- Farklı zaman eğilimleri ve mali duruş: rejimlere göre farklı trendler ve bütçe dengesi etkileşimleri kontrol ediliyor.
İtfa edilmiş maliyet muhasebesi neden merkezîdir?
Teorik modelde borç vadesinin özel kredi fiyatına güçlü biçimde bağlanabilmesi için yalnız tahvilin uzun vadeli olması yetmez. Finansal aracının bu tahvili bilançosunda hangi değerleme kuralıyla taşıdığı da önemlidir. Temel modelde tahviller held-to-maturity sınıfında, yani itfa edilmiş maliyet üzerinden taşınır; böylece mevcut portföyün bilançoda tanınan getirisi satın alma sırasında kilitlenmiş getiriye bağlıdır. Mark-to-market değerlemede ise piyasa fiyat değişiklikleri hemen bilançoya girer ve aracının marjinal kararındaki getiri bir dönemlik piyasa holding return'e yaklaşır; bu durumda uzun ve kısa vade arasındaki makroekonomik fark büyük ölçüde küçülür.
Teorik modelin mimarisi
Model kapalı ekonomi Yeni Keynesyen bir DSGE yapısıdır ve iki ayrı finansal sürtünmeyi birleştirir:
Gertler-Karadi enforcement constraint: Finansal aracı mevduat sahiplerinden sınırsız fon toplayamaz; aracının varlıkları kaçırma/divert etme teşviki mevduat kapasitesini sınırlar.
Bernanke-Gertler-Gilchrist costly state verification: Girişimcinin idiyosenkratik getirisi doğrudan gözlenemediğinde borç verenin temerrüt durumunu doğrulaması maliyetlidir. Bu sürtünme, girişimci kaldıraçlandıkça artan dış finansman primini oluşturur.
Hanehalkı fayda fonksiyonu ne anlatıyor?
Modelde hanehalkı tüketimden fayda, çalışmaktan ise fayda kaybı elde ediyor. Kaynağın Denklem (17)'si:
\[ E_0\sum_{t=0}^{\infty} \beta^t \left[ \log(C_{it}-bC_{i,t-1}) - \chi_H \frac{H_{it}^{1+1/\eta}}{1+1/\eta} \right] \tag{17} \]
\(\beta\) gelecekteki faydanın ne kadar iskonto edildiğini, \(b\) tüketim alışkanlığı sürekliliğini, \(C_{it}\) tüketimi, \(H_{it}\) emek arzını ve \(\eta\) Frisch emek arzı esnekliğini temsil eder.
\(C_{it}-bC_{i,t-1}\) terimi, bugünkü faydanın yalnız bugünkü tüketim düzeyinden değil önceki tüketim standardından da etkilendiğini söyler. Dolayısıyla tüketim şoklara tamamen anlık uyum sağlamaz.
Uzun vadeli devlet tahvili modelde nasıl temsil ediliyor?
Devlet borcu sabit son vadeli tek bir tahvil yerine, kuponu geometrik olarak azalan bir perpetuity olarak temsil ediliyor. Bir tahvilin gelecekteki ödemeleri \(\{1,\kappa,\kappa^2,\ldots\}\) biçimindedir. Kaynağın Denklem (26)'sı:
\[ q_t^L = \sum_{j=1}^{\infty} \frac{\kappa^{j-1}}{(R_t^L)^j} = \frac{1}{R_t^L-\kappa}, \qquad R_t^L = \kappa+\frac{1}{q_t^L} \tag{26} \]
\(q_t^L\) uzun vadeli tahvil fiyatı, \(R_t^L\) tahvilin vadeye kadar getirisi ve \(\kappa\) kuponun ne kadar yavaş söndüğünü belirleyen parametredir.
\(\kappa=0\) olduğunda tahvil bir dönemlik borca dönüşür. \(\kappa\) 1'e yaklaştıkça kuponlar daha yavaş azalır ve borcun süresi uzar. Çalışmanın model kalibrasyonunda kısa vade için \(\kappa=0\), uzun vade için \(\kappa=0{,}981\) seçilerek yaklaşık 40 çeyreklik Macaulay duration oluşturulur.
Market return ile book return arasındaki fark
Uzun vadeli bir tahvilin piyasa fiyatı faiz değiştiğinde hemen hareket eder. Bu nedenle bir dönemlik piyasa holding return'i:
\[ R_{t+1}^{LM} = \frac{1+\kappa q_{t+1}^L}{q_t^L} \tag{27} \]
Ancak tahvil held-to-maturity sınıfında itfa edilmiş maliyetle taşınıyorsa finansal aracının bilançoda tanıdığı getiri piyasa fiyatını her dönem tamamen yansıtmaz. Model iki değerleme sistemini \(\chi\) parametresiyle birleştirir:
\[ R_{t+1}^{LC} = (1-\chi)R_{t+1}^{LM} + \chi R_t^{LB} \tag{28} \]
\(\chi=0\) tam mark-to-market, \(\chi=1\) tam amortized cost; 0 ile 1 arasındaki değerler karma portföy anlamına gelir.
Bir dönemlik borçta \(\kappa=0\) olduğu için piyasa ve taşıma değeri zaten aynı hale gelir; bu nedenle muhasebe sınıflandırması kısa vadeli borç için model sonuçlarını değiştirmez. Asıl fark uzun vadeli tahvillerde ortaya çıkar.
Finansal aracının enforcement constraint'i
Gertler-Karadi mekanizmasında finansal aracı, mevduat sahiplerinden sınırsız fon alamaz. Çünkü teorik olarak varlıkların bir bölümünü kaçırıp sistemden ayrılma imkânı vardır. Mevduat sahipleri yalnız finansal aracının devam etme değeri kaçırma kazancından yüksekse fon sağlar:
\[ V_{jt} \ge \theta X_{jt}^{P} + \theta\Delta q_t^L B_{jt}^{LF} \tag{39} \]
\(V_{jt}\) aracının devam etme değeri, \(X_{jt}^{P}\) özel kredi portföyü, \(q_t^L B_{jt}^{LF}\) devlet tahvillerinin piyasa değeri, \(\theta\) kaçırılabilir özel varlık oranı ve \(\Delta\) devlet tahvilinin özel krediye göre ne kadar pledgeability kapasitesi kullandığını belirleyen ağırlıktır.
Modelde \(\Delta=1/3\) kalibre edilir. Bunun anlamı devlet tahvilinin aynı büyüklükteki özel krediye göre bu kısıtta daha az kapasite tüketmesidir. Bu yapı devlet tahvili ile özel kredinin aynı kıt bilanço kapasitesi için rekabet etmesini sağlar.
Makalenin merkezî denklemi: Devlet tahvili getirisi özel kredi getirisini nasıl etkiliyor?
Çalışmanın teorik katkısının kalbindeki Denklem (52) şudur:
\[ E_t \left[ \widetilde M_{t,t+1} \frac{R_{t+1}^{P}-R_t}{\Pi_{t+1}} \right] = \frac{1}{\Delta} E_t \left[ \widetilde M_{t,t+1} \frac{R_t^{L}-R_t}{\Pi_{t+1}} \right] + \frac{1}{\Delta}\Xi_t \tag{52} \]
\(R_{t+1}^{P}\) özel kredi getirisi, \(R_t^L\) devlet tahvili getirisi, \(R_t\) kısa vadeli politika/mevduat getirisi, \(\Pi_{t+1}\) brüt enflasyon, \(\widetilde M_{t,t+1}\) aracının problemine uyarlanmış iskonto çekirdeği ve \(\Xi_t\) bilanço/enforcement yapısından gelen ek terimdir.
Denklemin ekonomik mesajı, özel kredinin politika faizinin üstündeki gerekli getirisinin devlet tahvili getiri farkına bağlı olmasıdır. Devlet tahvilindeki getiri avantajı arttığında özel kredi de daha yüksek getiri talep etmek zorunda kalır; aksi halde kısıtlı aracı kapasitesini özel kredi yerine devlet tahviline kaydırır.
\(\Delta=1/3\) olduğunda matematiksel katsayı \(1/\Delta=3\)'tür. Bu, model denklemindeki marjinal getiri ilişkisinin katsayısıdır; “piyasa kredi faizi devlet tahvilinin üç katı artar” biçiminde doğrudan gözlemsel yüzde kuralı değildir.
Devlet bütçe kısıtı
Kaynağın Denklem (72)'si devlet harcamaları, mevcut borcun servis yükü, vergi gelirleri ve yeni tahvil ihracını birbirine bağlar:
\[ G_t + \frac{1+\kappa q_t^L}{\Pi_t} B_{t-1}^{L} = T_t + q_t^L B_t^{L} \tag{72} \]
\(G_t\) kamu harcaması, \(T_t\) toplam reel vergi geliri, \(B_{t-1}^{L}\) önceki dönemden gelen uzun vadeli borç, \(q_t^L B_t^L\) yeni borç ihracından elde edilen reel kaynak ve \(\Pi_t\) enflasyondur.
Çalışma burada önemli bir ayrım yapar: finansal aracılar kendi portföylerinde tahvilleri itfa edilmiş maliyetle taşıyabilse de devletin bütçe kısıtı borcun piyasa değeri üzerinden yazılır. Bankanın iç muhasebesi ile devletin ekonomik borç kısıtı aynı şey değildir.
Efektif faiz oranı neden vade ile yavaş hareket ediyor?
Modelde efektif kamu faiz oranının yaklaşık dinamiği şu mantıkla verilir:
\[ \widehat{i}^{\,eff}_t = (1-\kappa)\widehat{R}^{L}_t + \kappa\widehat{i}^{\,eff}_{t-1} \]
\(\kappa=0\) olduğunda yeni piyasa getirisi efektif faize hemen aktarılır. Uzun vade durumunda \(\kappa\) yüksek olduğu için mevcut eski borç stoku büyük ağırlık taşır ve yeni faiz ortamı efektif maliyete yalnız borç döndükçe girer. Bu, modelin doğrudan rollover kanalıdır.
Merkez bankası davranışı: Taylor kuralı
Merkez bankası kısa vadeli nominal faizi kaynakta Denklem (76) ile tanımlanan Taylor tipi kurala göre belirler:
\[ \frac{R_t}{\bar R} = \left( \frac{R_{t-1}}{\bar R} \right)^{\rho_r} \left[ \left( \frac{\Pi_t}{\bar\Pi} \right)^{\theta_\pi} (Y_t^{gap})^{\theta_y} \right]^{1-\rho_r} e^{\varepsilon_t^m} \tag{76} \]
\(\rho_r\) faiz düzleştirmesi, \(\theta_\pi\) enflasyona tepki, \(\theta_y\) çıktı açığına tepki ve \(\varepsilon_t^m\) çalışmanın incelediği dışsal para politikası şokudur.
Kalibrasyonda \(\rho_r=0{,}90\), \(\theta_\pi=1{,}5\) ve \(\theta_y=0{,}125\) kullanılır. Yüksek \(\rho_r\), politika faizinin bir dönemden diğerine tamamen sıçramak yerine önemli ölçüde geçmiş değerine bağlı kaldığını temsil eder.
Model kalibrasyonu
| Blok | Parametre | Sembol | Değer | Anlam |
|---|---|---|---|---|
| Tercihler | İskonto faktörü | \(\beta\) | 0,995 | Yıllık yaklaşık %2 reel durağan durum faizine karşılık geliyor |
| Tercihler | Alışkanlık kalıcılığı | \(b\) | 0,80 | Tüketimin geçmiş tüketim düzeyine bağımlılığı |
| Emek | Frisch esnekliği | \(\eta\) | 3 | Ücret değişimine emek arzı tepkisi |
| Üretim | Sermaye payı | \(\alpha\) | 0,35 | Üretimde sermaye katkısı |
| Üretim | Çeyreklik amortisman | \(\delta\) | 0,025 | Sermayenin dönemsel aşınması |
| Nominal katılık | Calvo fiyat katılığı | \(\theta_p\) | 0,75 | Her dönemde fiyatını değiştiremeyen firma oranıyla ilişkili parametre |
| Nominal katılık | Calvo ücret katılığı | \(\theta_w\) | 0,75 | Ücretlerin anlık uyum sağlamamasını temsil eder |
| Finansal aracı | Özel kredi spread'i | \(\bar R^P-\bar R^D\) | 138 bp yıllık | Özel kredi ile mevduat getirisi arasındaki hedef fark |
| Finansal aracı | Devlet tahvili spread'i | \(\bar R^L-\bar R^D\) | 46 bp yıllık | Devlet tahvili ile mevduat getirisi arasındaki hedef fark |
| Finansal aracı | Diversion ağırlığı | \(\Delta\) | 1/3 | Devlet tahvilinin özel krediye göre enforcement kapasitesi kullanımını belirler |
| Finansal aracı | Kaldıraç hedefi | — | 4 | Finansal aracının varlık / net değer ilişkisi |
| Finansal aracı | Devlet tahvili varlık payı | \(s_G\) | 0,28 | Aracı varlıklarının %28'inin devlet menkul kıymetlerinden oluştuğu hedef |
| Finansal hızlandırıcı | Çeyreklik temerrüt olasılığı | \(F(\bar\psi)\) | %0,75 | Yıllık yaklaşık %3 işletme başarısızlık oranına karşılık geliyor |
| Finansal hızlandırıcı | Girişimci kaldıraç | \(QK/N\) | 2,01 | Sermaye değeri ile girişimci net değeri ilişkisi |
| Finansal hızlandırıcı | İzleme maliyeti | \(\mu\) | 0,298 | Costly-state-verification maliyeti |
| Para politikası | Enflasyon katsayısı | \(\theta_\pi\) | 1,5 | Politika faizinin enflasyona tepkisi |
| Para politikası | Faiz düzleştirme | \(\rho_r\) | 0,90 | Politika faizinin geçmiş değerine kalıcılığı |
| Borç vadesi | Kısa / uzun kupon sönüm parametresi | \(\kappa\) | 0 / 0,9810 | Bir dönemlik borç ve yaklaşık 40 çeyrek duration karşılaştırması |
| Kamu borcu | Borç / yıllık GSYH durağan durum oranı | — | 0,70 | Modelin başlangıç borç yükü hedefi |
| Maliye politikası | Kamu harcaması / üretim | \(G/Y\) | 0,20 | Durağan durum kamu harcaması payı |
Teorik modelin temel sonuçları
Model deterministik durağan durum etrafında birinci dereceden perturbation ile çözülüyor. Bu, modelin şoklar karşısındaki yerel davranışının durağan durum çevresinde doğrusal yaklaştırılması demektir. Dolayısıyla model sonuçları bütün olası büyük rejim değişimlerini küresel olarak çözen tam doğrusal olmayan simülasyonlar değildir.
| Değişken | Kısa vade | Uzun vade | Kısa − uzun farkı |
|---|---|---|---|
| Gerçek GSYH dip tepkisi | −%2,48 | −%1,70 | −0,78 yüzde puan |
| Yatırım dip tepkisi | −%12,56 | −%8,27 | −4,29 yüzde puan |
| Par değerinde devlet borcu tepe tepkisi | +%2,81 | +%1,96 | +0,85 yüzde puan |
| Par borç / GSYH tepe tepkisi | +3,19 yüzde puan | +2,19 yüzde puan | +1,01 yüzde puan |
| Özel kredi faizinin tepe tepkisi | +1,07 yüzde puan | +0,18 yüzde puan | +0,89 yüzde puan |
| Dış finansman primi tepe tepkisi | +1,06 yüzde puan | +0,67 yüzde puan | +0,40 yüzde puan |
Modelde efektif kamu faiz oranı kısa vadede yaklaşık 0,74 yüzde puan yükselirken uzun vadede yaklaşık 0,02 yüzde puan artıyor. Böylece uzun vadeli borcun eski düşük faizli stoku, kamu bütçesini kısa vadede yeni politika faizinden kısmen yalıtıyor.
Finansal hızlandırıcı mekanizma ne yapıyor?
Kısa vade altında finansal aracının özel kredi için istediği getiri daha fazla yükselince girişimcilerin net değeri baskılanıyor. Aynı sermaye yatırımını daha az özkaynakla finanse etmeleri gerektiği için kaldıraç yükseliyor. BGG mekanizmasında kaldıraç arttıkça dış finansman primi yükseliyor; daha pahalı finansman yatırımı düşürüyor, yatırım düşüşü üretimi azaltıyor ve zayıf üretim vergi tabanını aşındırıyor.
Bu kanal ilk şoku yaratmıyor; onu büyütüyor. Modelde BGG finansal hızlandırıcısı kapatıldığında kısa ve uzun vade arasındaki GSYH farkı −0,78'den yaklaşık −0,56 yüzde puana; borç/GSYH farkı yaklaşık 1,01'den 0,82 yüzde puana düşüyor. Dolayısıyla hızlandırıcı önemli fakat borç vadesi etkisinin asıl kaynağı değil.
Hangi mekanizma gerçekten borç vadesi farkını oluşturuyor?
Finansal aracının Gertler-Karadi enforcement constraint'i kaldırıldığında kısa ve uzun vade ekonomilerinin gerçek GSYH ve yatırım tepkileri neredeyse aynı hale geliyor. Model Tablo 3'te GSYH için her iki vadede −%2,03, yatırım için yaklaşık −%10,08 ve −%10,07 sonuçları veriliyor.
Bununla birlikte kamu borcu farkı tamamen kaybolmuyor. Devlet borcunun tepe tepkisinde kısa-uzun farkı temel modelde 0,85 yüzde puanken enforcement constraint kaldırıldığında yaklaşık 0,22 yüzde puan kalıyor. Yazarlar bu kalıntıyı mekanik rollover kanalı ve borç arzı wedge'i ile ilişkilendiriyor.
Bu ayrıştırma teorik sonucun en önemli noktalarından biridir: vadenin reel ekonomi üzerindeki büyük etkisi finansal aracı kanalından; doğrudan kamu bütçesi üzerindeki kalan etki ise yeniden finansman kanalından geliyor.
Mark-to-market kullanılırsa ne oluyor?
Uzun vadeli tahviller itfa edilmiş maliyet yerine piyasa değerinden taşındığında tahvil fiyatındaki düşüş finansal aracının net değerine hemen yansıyor. Daha önemlisi, aracının marjinal tahvil kararında ilgili getiri kilitlenmiş book yield yerine bir dönemlik holding return oluyor; bu holding return beklenen politika faizini vade ne olursa olsun daha yakından izliyor.
Sonuç olarak uzun vadeli borcun GSYH üzerindeki düşüşü temel modelde yaklaşık −%1,70 iken mark-to-market durumunda −%2,34'e çıkıyor. Kısa vadeli borç sonucu yaklaşık −%2,48'de kalıyor. Böylece kısa-uzun GSYH farkı yaklaşık 0,78 yüzde puandan yalnız 0,13 yüzde puana düşüyor.
Bu sonuç “mark-to-market iyidir” veya “amortized cost kötüdür” biçiminde normatif bir muhasebe hükmü değildir. Modelin söylediği şey, borç vadesinin kredi fiyatına ne kadar güçlü aktarılacağını tahvilin bilanço taşıma biçiminin değiştirdiğidir.
Kısmi held-to-maturity portföy
Gerçek finansal kurumların tüm menkul kıymetlerini tek muhasebe sınıfında taşımadığı düşüncesiyle yazarlar \(\chi\) değerini 0, 0,25, 0,50, 0,75 ve 1 arasında değiştiriyor. Uzun vadeli borç ekonomisinde tepkiler \(\chi\) ile yaklaşık monoton ve düzgün biçimde değişiyor.
Portföyün daha büyük bölümü amortized cost ile taşındıkça uzun vadeli tahvilin bilançoda tanınan getirisi satın alma sırasında kilitlenen getiriye daha fazla bağlı kalıyor; böylece özel kredi maliyetinin politika faizine ani geçişi zayıflıyor ve uzun vadeli borcun tampon etkisi güçleniyor. Kısa vadeli borçta ise piyasa değeri ile taşıma değeri aynı olduğundan \(\chi\)'nin değiştirilmesi sonuçları değiştirmiyor.
Borç arzı wedge'i ve otomatik stabilizatörler
Modelde hanehalkının devlet tahvili talebi için bir convenience-yield / debt-supply wedge bulunuyor. Borcun piyasa değeri GSYH'ye göre arttığında yatırımcıların talep ettiği aşırı holding return de artabiliyor. Kalibrasyonda borç/GSYH piyasa değerindeki %10 artışın yıllık beklenen aşırı getiriyi yaklaşık 12 baz puan yükseltmesi hedefleniyor.
Bu wedge kaldırıldığında devlet borçlanma maliyeti ve dolaylı olarak özel kredi maliyeti daha az yükseliyor; üretim ve yatırım daralması azalıyor. Fakat kısa vadenin uzun vadeye göre daha güçlü tepki verdiği sıralama korunuyor. Dolayısıyla wedge mekanizmayı güçlendiren ama tek başına yaratan unsur değil.
Benzer biçimde otomatik mali tepkiler kapatıldığında kamu gelirindeki düşüş ve harcama artışı zayıflıyor ve borç dinamiği iyileşiyor; fakat kısa vadenin daha olumsuz sonuç verdiği sıralama yine korunuyor.
Çalışmanın Yöntemi ve Bulguları
1. Araştırma tasarımının iki katmanı
Çalışma iki farklı kanıt türünü birlikte kullanıyor fakat bunları birbirinin yerine koymuyor:
Ampirik katman: ABD tarihsel verilerinde dışsal para politikası yeniliklerinin farklı borç-vade rejimlerinde nasıl farklı impulse response ürettiği tahmin ediliyor.
Teorik katman: Ampirik olarak gözlenen farkların ekonomik olarak hangi bilanço ve finansman mekanizmasıyla ortaya çıkabileceğini açıklamak üzere kalibre edilmiş Yeni Keynesyen model kuruluyor.
Ampirik sonuç modelden çıkmıyor; model de ampirik sonuçların doğrudan istatistiksel kanıtı değil. Modelin görevi, gözlenen rejim farklarını tutarlı ekonomik mekanizmayla rationalize — açıklamak.
2. Temel ampirik örneklem
Ana Romer-Romer spesifikasyonu 1969Q1–2019Q4 ABD verisini kullanıyor. T-bill payı bir dönem gecikmeli kullanılarak bugünkü para politikası şokunun aynı dönemde borç vadesi ölçüsünü değiştirmesinden kaynaklanabilecek eşzamanlı geri besleme azaltılıyor.
Yazarlar ayrıca T-bill payının kendisinin dışsal para politikası şokuna anlamlı tepki vermediğini gösteriyor. İki çeyrek gecikmeli rejim değişkeni kullanıldığında da sonuçlar korunuyor. Bununla birlikte kaynak açıkça şunu ayırıyor: bu test, Hazine'nin gelecekte beklenen faiz hareketlerine önceden tepki vererek vade stratejisini değiştirmediğini kanıtlamaz. Bunun sınanması beklenen para politikası veya öngörülen faiz değişimlerinin ayrı ölçümünü gerektirir.
3. Doğrusal sonuç neden tek başına yeterli değil?
Borç vadesi hesaba katılmadığında 100 baz puanlık sıkılaştırma sonrasında gerçek kamu borcunun anlık tepkisi belirgin değildir; yaklaşık üç yıl sonra gerçek borç yaklaşık %4 yükselir. Borç/GSYH oranının doğrusal modeldeki tepkisi ise tahmin ufkunun büyük bölümünde istatistiksel olarak sıfırdan ayırt edilemez.
Bu ortalama sonuç, yüksek ve düşük kısa-vade dönemlerinin birbirini maskeleyebileceğini gösteriyor. Doğrusal olmayan model kullanıldığında yüksek T-bill rejiminde gerçek borç yaklaşık %10, borç/GSYH yaklaşık 3 yüzde puan yükselirken düşük T-bill rejiminde tepki büyük ölçüde kayboluyor.
4. Mali dinamikler
Yüksek kısa vadeli borç payında kamu gelirleri daha güçlü düşüyor, birincil harcamalar geçici olarak yükseliyor ve efektif kamu faiz oranı daha güçlü tepki veriyor. Bu üçlü mekanizma mali dengeyi aynı anda üç yönden sıkıştırıyor:
Gelir kanalı: üretim gerilediği için vergi tabanı küçülüyor.
Harcama kanalı: otomatik stabilizatörler ekonomik daralma sırasında bazı harcamaları yükseltiyor.
Faiz kanalı: kısa vade nedeniyle daha fazla borç yeni yüksek faizlerle yeniden finanse ediliyor.
5. Reel ekonomi ve yatırım
Yüksek T-bill rejiminde gerçek GSYH yaklaşık beş çeyrek sonra %2 civarında düşüyor; düşük rejimde tepki anlamlı değil. Özel yatırım yaklaşık bir buçuk yıl sonra ayrıntılı sonuç bölümünde yaklaşık %5 dip yapıyor. Çalışmanın giriş bölümünde bu sonuç yaklaşık %6 biçiminde yuvarlanmıştır; iki farklı yaklaşık ifadeyi tek bir sahte kesin değere dönüştürmemek için ayrıntılı sonuç bölümündeki değer temel alınmıştır.
Bu yatırım tepkisi finansal kanal için kritiktir. Daha yüksek kredi maliyeti sermaye yatırımını azaltır, yatırım azalması üretimi daha da düşürür ve üretimdeki düşüş mali gelirleri azaltarak kamu borcu dinamiğini tekrar kötüleştirir.
6. Finansal koşullar
Excess Bond Premium yüksek kısa-vade rejiminde daha kalıcı yükseliyor. Aaa ve Baa şirket tahvil getirilerinin de daha güçlü artması, mekanizmanın yalnız Hazine'nin kendi borçlanma maliyetinde kalmadığını; daha geniş özel kredi piyasasına yayıldığını gösteren ampirik kanıttır.
Sonuçlar kısa vadeli borcun etkisini gerçekten ayırıyor mu?
Çalışma bu iddiayı tek bir regresyona dayandırmıyor: farklı para politikası şok serileri, aylık ve çeyreklik veri, alternatif LP ve LP-IV yapıları, farklı rejim fonksiyonları, özel sektör elindeki bir yıl vadeli borç ölçüsü, gecikmeli vade değişkenleri, başlangıç borcu/faizi/enflasyonu, QE, resesyonlar ve büyük tarihsel dönemler kontrol edildiğinde ana yön korunuyor; yine de bu sağlamlık testleri ekonometrik tanımlama varsayımlarını tamamen ortadan kaldırmaz ve sonuç ABD tarihsel bağlamına aittir.
7. Araç değişken yaklaşımının nüansı
LP-IV uygulamalarında kullanılan aracın gücü Kleibergen-Paap rk Wald F istatistiğiyle kontrol ediliyor. Seviyelerdeki LP'de değerler genel olarak güçlü olmakla birlikte GDP deflatörü için kullanılan eşik açısından daha zayıf bir durum bulunuyor; uzun fark spesifikasyonunda bazı değişkenlerin ilk aşama istatistikleri de daha düşük kalıyor. Yazarlar bu nedenle IV sonuçlarında bazı rejim farklarının daha geniş güven aralıkları nedeniyle geleneksel anlamlılık düzeyini kaybettiğini açıkça belirtiyor. Buna rağmen işaretler ve temel dinamik örüntü korunuyor.
8. Alternatif yüksek frekanslı tanımlama
Yazarlar Bauer-Swanson yüksek frekans sürprizlerini dışsal araç olarak kullanan proxy-SVAR yaklaşımıyla alternatif yapısal para politikası şoku oluşturuyor. Sistem endüstriyel üretim, tüketici fiyat endeksi ve para politikası faizini içeriyor; COVID-19 dönemindeki aşırı hareketleri atmak yerine Mart 2020 kuklası, kalıcı seviye kuklası ve COVID-19 ölüm oranının logaritmasına ilişkin değişkenler sisteme ekleniyor.
Zero lower bound ve forward guidance dönemleriyle ilgili endişeleri azaltmak amacıyla federal funds rate yerine bir yıllık devlet tahvili oranı politika göstergesi olarak kullanılıyor. İlgili yüksek frekans aracının ilk aşama Kleibergen-Paap F istatistiği 10,9 olarak raporlanıyor.
9. Teorik modelin ayrıştırma deneyleri
| Model varyantı | Kısa vade GSYH dip | Uzun vade GSYH dip | Fark | Bilimsel anlamı |
|---|---|---|---|---|
| Temel model | −%2,48 | −%1,70 | −0,78 pp | Tüm temel mekanizmalar aktif |
| BGG finansal hızlandırıcı yok | −%1,75 | −%1,19 | −0,56 pp | Hızlandırıcı farkı büyütüyor fakat yaratmıyor |
| GK enforcement constraint yok | −%2,03 | −%2,03 | ≈0 | Reel ekonomi üzerindeki vade farkı kayboluyor |
| İki finansal sürtünme de yok | −%1,33 | −%1,33 | ≈0 | Finansal yayılım farkı tamamen kayboluyor |
| Mark-to-market | −%2,48 | −%2,34 | −0,13 pp | Uzun vade tamponunun büyük bölümü ortadan kalkıyor |
| Borç arzı wedge'i yok | −%2,03 | −%1,33 | −0,71 pp | Wedge amplifikasyon yapıyor fakat temel sıralama sürüyor |
| Mali reaksiyonlar kapalı | −%2,42 | −%1,53 | −0,89 pp | Otomatik mali tepkiler mekanizmanın kaynağı değil |
Çalışmanın desteklediği sonuçlar
- ABD verilerinde para politikası sıkılaştırmasının kamu borcu ve reel ekonomi etkisi kısa vadeli kamu borcu payı yüksek olduğunda daha büyüktür.
- Yüksek T-bill rejiminde gerçek kamu borcu ve borç/GSYH tepkisi hem ekonomik hem istatistiksel olarak daha belirgindir.
- Kısa vade, politika faizinin devletin efektif finansman maliyetine daha hızlı geçişini sağlar.
- Yüksek kısa-vade maruziyeti daha güçlü özel kredi sıkılaşması, yatırım daralması ve üretim kaybıyla ilişkilidir.
- Çok sayıda alternatif ampirik spesifikasyon ana bulgunun yönünü korumaktadır.
- Kalibre edilmiş teorik model, kısa vade altında daha güçlü borç, kredi maliyeti, yatırım ve çıktı tepkilerini niteliksel olarak yeniden üretebilmektedir.
- Teorik modelde reel ekonomi üzerindeki vade farkının merkezinde finansal aracının enforcement constraint'i ve tahvillerin bilanço taşıma biçimi vardır.
Çalışmanın desteklemediği genellemeler
- Çalışma “kısa vadeli devlet borcu her koşulda kötüdür” sonucunu kanıtlamaz.
- Belirli bir ülke için optimal borç vadesini hesaplamaz.
- ABD'deki yaklaşık %10 borç, %2 GSYH veya diğer tepki büyüklüklerinin başka ülkelere aynen taşınabileceğini göstermez.
- T-bill payının bütün borç-vade özelliklerini kusursuz ölçtüğünü varsaymaz; bu nedenle alternatif vade göstergesiyle sağlamlık testi yapılır.
- Teorik model sonucu doğrudan gözlenmiş banka bilanço davranışı değildir; kalibre edilmiş model mekanizmasıdır.
- Amortized cost muhasebesinin normatif olarak doğru veya yanlış olduğunu göstermeyi amaçlamaz.
- Merkez bankası bağımsızlığının otomatik olarak kaybolduğunu veya mali baskınlığın gerçekleştiğini kanıtlamaz; sonuçlar bu tartışmalar için bir mekanizma ve risk boyutu sunar.
- Beklenen gelecekteki faiz hareketlerine karşı Hazine'nin önceden vade ayarlaması sorununu doğrudan test etmez.
Temel sınırlılıklar
Coğrafi sınır: Ampirik çalışma ABD'ye özgüdür. Başka ekonomilerde borç piyasası yapısı, döviz cinsi borç, yatırımcı tabanı, merkez bankası rejimi, bankacılık düzenlemesi ve maliye politikası farklı olabilir.
Vade göstergesi sınırı: Temel ölçü T-bill payıdır. Kalan vadeyi doğrudan ölçen alternatif özel sektör borç göstergesi sonuçları desteklese de temel analiz tek bir özet vade değişkenine dayanır.
Ekonometrik tanımlama sınırı: Romer-Romer anlatısal şokları öngörülebilir bileşenlerinden temizlenmiş olsa da dışsallık tanımlaması ekonometrik varsayımlara dayanır.
Rejim tahmini sınırı: Düzgün geçiş modeli borç vadesinin etkisini sürekli biçimde modelliyor ancak seçilen fonksiyon ve \(\theta\) parametresi yine araştırma tasarımının parçasıdır. Alternatif tanımlar sonuçları desteklese de rejim kavramı doğrudan gözlenen doğal deney değildir.
Teorik model sınırı: Model kapalı ekonomi, Yeni Keynesyen ve birinci dereceden yerel çözüm yapısındadır. Gerçek dünyadaki bütün banka portföy sınıflandırmaları, sermaye düzenlemeleri, heterojen finansal kurumlar veya uluslararası sermaye akımları açık biçimde modellenmez.
Muhasebe varsayımı: Teorik vade kanalının büyüklüğü portföyün amortized-cost / mark-to-market kompozisyonuna oldukça duyarlıdır. Bu durum modelin güçlü bir sonucu olduğu kadar uygulamada kurumların gerçek bilanço yapısının ayrıca ölçülmesi gerektiğini de gösterir.
Kaynak ve Yöntem Notu
Özgün çalışma: Fiscal-Monetary Interactions: The Role of Debt Maturity
Kaynak türü: IMF Working Paper, WP/26/219. Çalışma IMF tarafından araştırma sürecindeki çalışma belgesi olarak tanımlanmaktadır; hakemli dergi makalesi statüsünde sunulmamıştır.
Yazarlar — PDF'nin “Prepared by” sırası: Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh Dinh Minh Nguyen, Francesco Scianna.
Yazar sırası notu: IMF'nin çalışmanın içinde verdiği önerilen bibliyografik atıf sırası Luca Bettarelli, Davide Furceri, Francesco Frangiamore, Anh Dinh Minh Nguyen ve Francesco Scianna biçimindedir. Kaynağın “Prepared by” satırı ile önerilen atıf sırası arasında Furceri ve Frangiamore açısından sıra farkı bulunduğu için bu fark sessizce giderilmemiştir.
Corresponding author: Davide Furceri.
Kurumlar: Luca Bettarelli, Francesco Frangiamore ve Francesco Scianna — University of Palermo; Davide Furceri ve Anh Dinh Minh Nguyen — International Monetary Fund.
Platform / yayıncı: International Monetary Fund, IMF Working Papers.
Bölüm: PDF ön sayfasında FAD olarak belirtilmiştir.
Çalışma numarası: WP/26/219; IMF Working Papers Volume 2026, Issue 219.
PDF'deki çalışma tarihi: 29 Eylül 2026.
Yetkilendirilmiş dağıtım: Era Dabla-Norris tarafından, Ekim 2026.
Resmî IMF yayın tarihi: 13 Ekim 2026.
DOI: 10.5089/9798229063203.001.
SSRN elektronik kopya: Kaynak PDF, SSRN abstract numarası 7649864 için elektronik kopya bilgisini de taşımaktadır.
JEL sınıfları: E43, E52, H63.
Özgün anahtar kelimeler: Debt maturity; monetary policy; sovereign debt; fiscal policy; term structure.
Telif / lisans: © 2026 International Monetary Fund. Kaynak PDF “Not for Redistribution” ibaresi taşımaktadır. Açık Creative Commons lisansı belirtilmemiştir. Bu nedenle Verianla makalesindeki şekiller, kaynak figürlerin birebir görsel kopyaları değil; kaynakta doğrulanan bilimsel ilişkilerin bağımsız açıklayıcı yeniden inşalarıdır.
Temel ampirik örneklem: 1969Q1–2019Q4; alternatif yüksek frekans tanımlamasıyla bazı sağlamlık analizleri 1963Q1–2025Q3 dönemini kapsamaktadır.
Temel vade ölçüsü: Dolaşımdaki Treasury bills / toplam pazarlanabilir U.S. Treasury borcu.
Temel para politikası ölçüsü: Romer-Romer anlatısal para politikası şokunun Miranda-Agrippino-Ricco yaklaşımıyla öngörülebilir bileşenlerinden arındırılmış sürümü.
Temel ekonometrik yöntem: Jordà tipi local projections ve T-bill payına bağlı smooth-transition state-dependent local projections; Newey-West HAC standart hataları.
Alternatif tanımlama: Bauer-Swanson yüksek frekans sürprizlerine dayalı external-instrument / proxy-SVAR yapısı.
Teorik yöntem: Gertler-Karadi finansal aracı enforcement constraint'i, Bernanke-Gertler-Gilchrist costly-state-verification finansal hızlandırıcısı, geometrik kuponlu Woodford tipi devlet borcu, Calvo fiyat ve ücret katılıkları, Taylor kuralı ve mali otomatik stabilizatörleri birleştiren kapalı ekonomi Yeni Keynesyen model.
Model çözümü: Deterministik durağan durum etrafında birinci dereceden perturbation ve 100 baz puanlık para politikası şokuna impulse-response analizi.
Veri erişilebilirliği: Kaynak ayrı bir formal data-availability statement vermemektedir; ancak U.S. Treasury, FRED, BEA, HAVER, Federal Reserve, Moody's/FRED ve kullanılan para politikası şok serilerinin kaynaklarını yöntem bölümünde açıkça belirtmektedir.
Finansman bildirimi: Kaynakta ayrı bir finansman beyanı tespit edilmemiştir.
Çıkar çatışması bildirimi: Kaynakta ayrı bir conflict-of-interest beyanı tespit edilmemiştir.
CRediT yazar katkıları: Ayrı CRediT katkı tablosu raporlanmamıştır.
Teşekkür: Yazarlar Natasha Che, Era Dabla-Norris, Christopher Erceg, Marcin Kolasa, Raphael Lam, Ruy Lama, Jesper Linde, Jeta Menkulasi, Vina Nguyen, Francisco Roldan, Rodrigo Valdes, Jianding Zhang ve IMF seminer katılımcılarına yorum ve tartışmalar için teşekkür etmektedir.
IMF sorumluluk notu: Çalışmada ifade edilen görüşlerin yazarlara ait olduğu ve IMF'nin, IMF İcra Kurulu'nun veya IMF yönetiminin görüşlerini zorunlu olarak temsil etmediği açıkça belirtilmektedir.
Temel yorum sınırı: Çalışma ABD'deki tarihsel para politikası şokları ile kamu borcu vadesi arasındaki durum-bağımlı aktarımı inceler ve bunu kalibre edilmiş teorik modelle açıklar. Sonuçlar başka ülkelere doğrudan katsayı transferi, evrensel optimal vade veya muhasebe politikası reçetesi olarak yorumlanmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir