


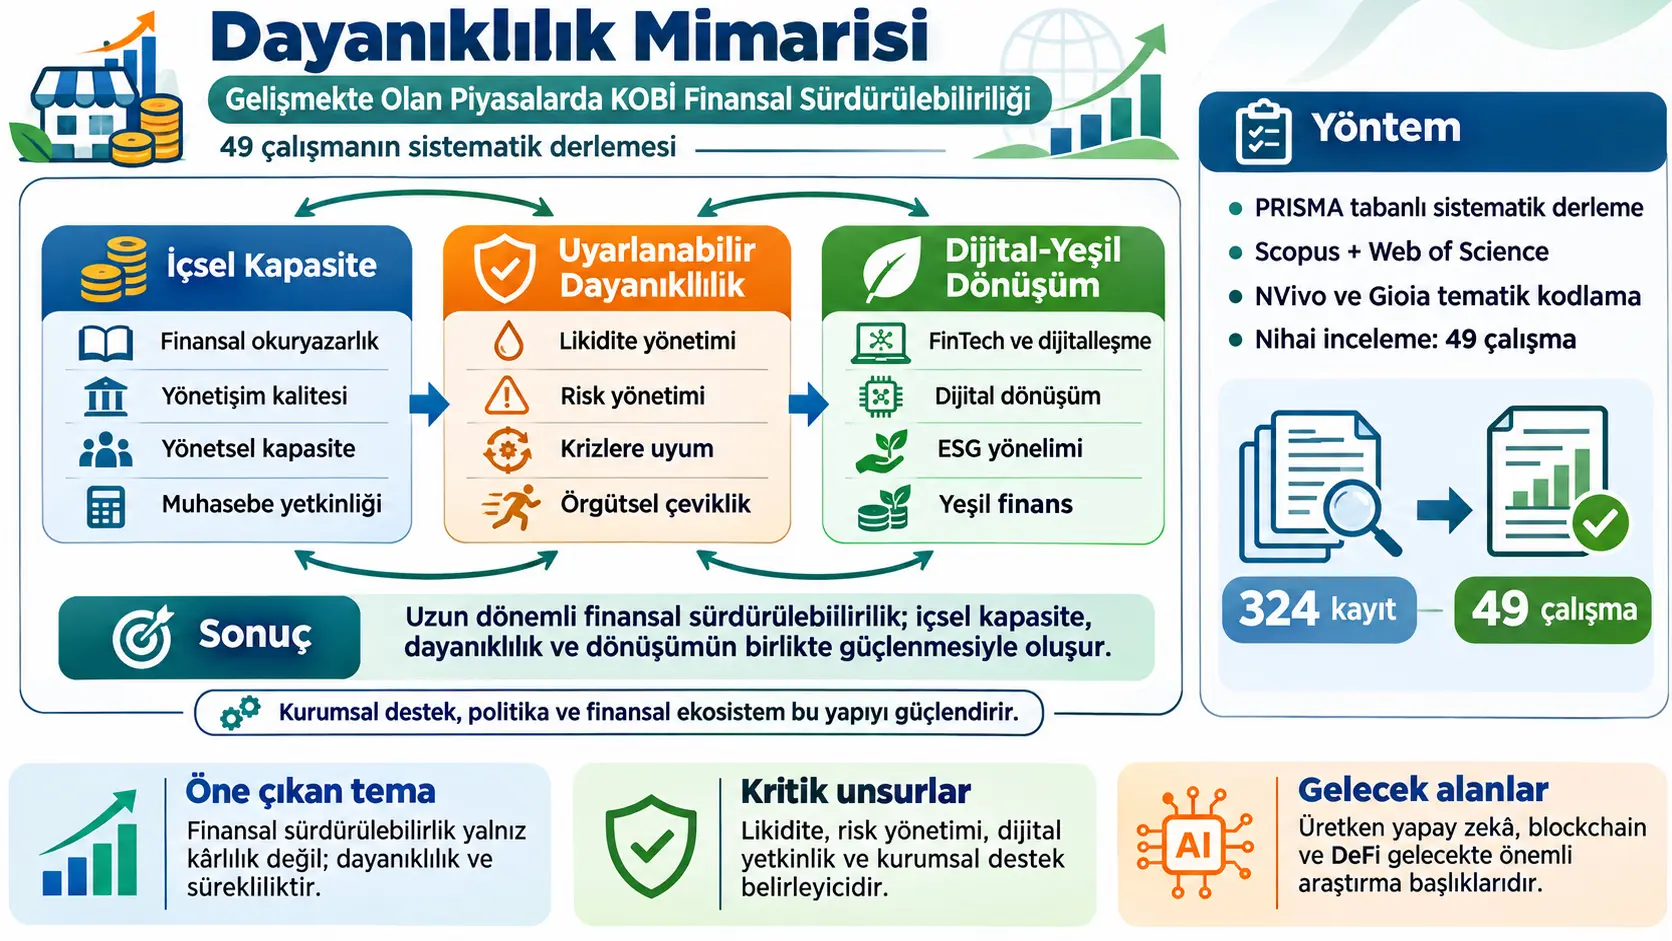
KOBİ finansal sürdürülebilirliği, bu çalışmada bir küçük veya orta büyüklükte işletmenin yalnız kısa dönem kârlılığını değil; finansal açıdan yaşayabilir kalmasını, likiditesini ve borç ödeme kapasitesini yönetmesini, şoklara uyum sağlamasını, değerini korumasını ve uzun dönemde faaliyet sürekliliğini sürdürebilmesini ifade eden çok boyutlu bir örgütsel kapasitedir. Çalışma, gelişmekte olan piyasalardaki KOBİ finansal sürdürülebilirliğini açıklayan dağınık literatürü bir araya getirmek amacıyla Scopus ve Web of Science veri tabanlarından seçilen 49 çalışmayı PRISMA tabanlı sistematik literatür derlemesi, Gioia tematik kodlama yaklaşımı ve NVivo destekli bibliyometrik/tematik analizlerle sentezlemektedir.
İnceleme sonucunda yazarlar KOBİ finansal sürdürülebilirliğini tek bir finansal göstergenin ürünü olarak değil, birbirini güçlendiren üç ana sütunun etkileşimi olarak kavramsallaştırmaktadır: Internal Capability — İçsel Kapasite, Adaptive Resilience — Uyarlanabilir Dayanıklılık ve Digital–Green Transformation — Dijital–Yeşil Dönüşüm. Kurumsal destek, düzenleyici yapı, finansal ekosistem ve piyasa koşulları ise bu sütunların etkinliğini güçlendiren veya sınırlayan dış koşullar olarak ele alınmaktadır. Bu bütünleşik modele yazarlar Architecture of Endurance — Dayanıklılık Mimarisi adını vermektedir.
49 çalışmanın metodolojik dağılımında 44 çalışma (%89,8) nicel, 3 çalışma (%6,1) nitel, 1 çalışma (%2,0) karma yöntemli ve 1 çalışma (%2,0) kavramsal/teorik olarak sınıflandırılmıştır. Bu nicel araştırma baskınlığı, finansal okuryazarlık, yönetişim, risk, likidite ve sürdürülebilirlik gibi değişkenler arasındaki istatistiksel ilişkiler hakkında geniş bir kanıt tabanı sağlamaktadır; ancak yazarlar bunun işletmelerin krizlere nasıl uyum sağladığı, kapasitelerini nasıl yeniden yapılandırdığı ve dönüşümü nasıl gerçekleştirdiği gibi süreçleri daha derinden anlamayı sınırladığını da vurgulamaktadır.
NVivo kelime sıklığı analizinde en sık görülen temalardan bazıları resilience/dayanıklılık 638 kodlama referansı ile %4,21, digital/FinTech 571 ile %3,77, sustainability 486 ile %3,21, risk/crisis 421 ile %2,78, financial literacy 365 ile %2,41, institutional 329 ile %2,17, liquidity 301 ile %1,99 ve green/ESG 276 ile %1,82 olarak raporlanmıştır. Bu sonuçlar yalnız sözcük sayımı değildir; ayrıntılı Gioia kodlamasıyla birlikte değerlendirildiğinde literatürün klasik finansmana erişim ve kısa dönem finansal performans yaklaşımından dayanıklılık, dijitalleşme ve sürdürülebilir dönüşüm yaklaşımına doğru genişlediği şeklinde yorumlanmaktadır.
Çalışmanın temel yorum sınırı önemlidir: Dayanıklılık Mimarisi, 49 mevcut araştırmanın sistematik sentezinden türetilmiş kavramsal bir çerçevedir. Yazarlar üç sütunun belirli bir KOBİ'nin finansal sürdürülebilirliğini belirli bir yüzde artırdığını deneysel olarak test etmemiştir. İncelenen çalışmaların büyük bölümü de kesitsel nicel araştırmalardan oluştuğu için, literatürde gözlenen ilişkiler otomatik olarak nedensel ilişki anlamına gelmez.
Araştırmanın temel problemi nedir?
KOBİ finansal sürdürülebilirliği literatürü finansal okuryazarlık, yönetişim kalitesi, finansmana erişim, dijital teknoloji, FinTech, risk yönetimi, krizlere dayanıklılık, ESG ve yeşil finans gibi çok sayıda değişkeni incelemektedir. Makalenin temel problemi, bu çalışmaların büyük bölümünün söz konusu faktörleri birbirinden ayrı araştırma akımları içinde ele almasıdır.
Yazarlar bu parçalanmanın KOBİ'nin uzun dönemli finansal varlığını açıklamak için yetersiz olduğunu savunmaktadır. Bir işletmenin finansal bilgisi yüksek olabilir; fakat kriz karşısında uyum yeteneği yetersizse bu bilgi tek başına süreklilik sağlamayabilir. Benzer biçimde güçlü dijital altyapı veya yeşil finansmana erişim de zayıf yönetişim ve finansal yönetim kapasitesini otomatik olarak telafi etmeyebilir.
Bu nedenle araştırma finansal sürdürülebilirliği tek bir değişkenden değil, organizasyonun sahip olduğu kaynakların, bu kaynakları değişen koşullara uyarlayabilme kapasitesinin ve teknolojik/sürdürülebilir dönüşümün birlikte çalışmasından doğan bir yapı olarak incelemektedir.
Araştırma soruları
Çalışmayı üç araştırma sorusu yönlendirmektedir:
- Gelişmekte olan piyasalardaki KOBİ finansal sürdürülebilirliğinin temel sütunlarını hangi içsel ve dışsal faktörler oluşturmaktadır?
- Büyük dışsal bozulmalar KOBİ'lerin finansal dayanıklılığını ve uzun dönemli finansal sürdürülebilirliğini nasıl etkilemektedir?
- Kriz sonrası ortamda dijital dönüşüm ve yeşil finans KOBİ finansal sürdürülebilirliğinin güçlendirilmesinde hangi rolleri üstlenmektedir?
KOBİ Finansal Sürdürülebilirliği Bu Çalışmada Ne Anlama Geliyor?
Çalışmada KOBİ finansal sürdürülebilirliği yalnız “işletmenin kâr etmesi” anlamına gelmez; likidite yönetimini, borç ödeme kapasitesini, finansal dayanıklılığı, değer korumayı, operasyonel devamlılığı ve ekonomik koşullar değişirken uzun dönemli faaliyet gösterebilme kapasitesini kapsayan çok boyutlu bir örgütsel yetenek olarak ele alınmaktadır.
Bu ayrım özellikle önemlidir. Kısa dönemde yüksek kâr elde eden bir işletme, nakit akışını yönetemiyorsa veya büyük bir ekonomik şok karşısında operasyonlarını sürdüremiyorsa yazarların kullandığı anlamda güçlü finansal sürdürülebilirliğe sahip olmayabilir.
Makalenin yaklaşımı böylece finansal sürdürülebilirlik kavramını statik bir bilanço sonucundan dinamik bir kapasiteye doğru genişletmektedir.
Kaynak Temelli Görüş — Resource-Based View (RBV)
Resource-Based View — Kaynak Temelli Görüş (RBV), sürdürülebilir örgütsel performansın işletmenin sahip olduğu değerli, nadir, taklit edilmesi güç ve ikame edilmesi zor kaynaklardan doğabileceğini savunan teorik yaklaşımdır. Kaynak bu özellikleri VRIN — Valuable, Rare, Inimitable, Non-substitutable — çerçevesiyle ilişkilendirmektedir.
KOBİ bağlamında incelenen stratejik kaynaklar yalnız fiziksel varlıklar değildir. Çalışma finansal okuryazarlık, yönetsel yetkinlik, yönetişim kalitesi, muhasebe kapasitesi ve entelektüel sermayeyi işletmenin içsel kaynakları arasında değerlendirmektedir.
RBV'nin temel açıklama gücü, benzer piyasa koşullarında bulunan iki işletmeden birinin neden diğerinden daha dayanıklı olabileceğini anlamaya yardımcı olmasıdır. Buna karşılık yazarlar RBV'nin hızlı dış çevre değişiklikleri karşısında kaynakların nasıl yeniden yapılandırıldığını tek başına yeterince açıklamadığını belirtmektedir.
Dinamik Yetenekler Teorisi ne ekliyor?
Dynamic Capabilities Theory — Dinamik Yetenekler Teorisi, bir işletmenin yalnız hangi kaynaklara sahip olduğunu değil, bu kaynakları değişen koşullara göre nasıl fark ettiğini, kullandığını ve yeniden yapılandırdığını açıklamaya çalışır.
Kaynak bunu üç temel eylemle ifade etmektedir:
- Sensing — algılama: ortaya çıkan finansal risk ve fırsatların fark edilmesi.
- Seizing — değerlendirme/yakalama: FinTech veya yeşil finans gibi stratejik fırsatların kullanılması.
- Transforming — dönüştürme: yönetişim, operasyon ve finansal sistemlerin yeni koşullara göre yeniden yapılandırılması.
Bu teorik ayrımda RBV “işletmenin hangi kaynaklara sahip olduğunu”, dinamik yetenekler yaklaşımı ise “bu kaynakların değişim sırasında nasıl harekete geçirildiğini” açıklamaktadır.
Kurumsal Teori neden gerekli?
Institutional Theory — Kurumsal Teori, işletmenin performansının yalnız iç kaynaklarına bağlı olmadığını; düzenleyici sistem, finansal altyapı, kamu politikaları ve sosyoekonomik çevrenin de işletme sonuçlarını şekillendirdiğini vurgulamaktadır.
Gelişmekte olan piyasalardaki KOBİ'ler formal krediye sınırlı erişim, yetersiz düzenleyici destek, gelişmemiş finansal sistemler veya informel finansmana bağımlılık gibi kurumsal boşluklarla karşılaşabilir. Böyle bir ortamda güçlü iç kapasiteye sahip bir işletme bile finansman veya büyüme kısıtı yaşayabilir.
Makalenin teorik sentezi bu nedenle üç yaklaşımı birlikte kullanır: RBV iç kaynakları, Dinamik Yetenekler Teorisi uyarlama ve yeniden yapılandırmayı, Kurumsal Teori ise dış destek ve sınırlamaları açıklamaktadır.
Kriz neden finansal sürdürülebilirlik anlayışını değiştirmiştir?
Makale COVID-19 pandemisi, jeopolitik çatışmalar, enflasyonist baskılar ve tedarik zinciri kesintileri gibi gelişmelerin KOBİ finansal sürdürülebilirliğinin yalnız kârlılık ve likiditeyle açıklanamayacağını görünür hâle getirdiğini aktarmaktadır.
Bu bağlamda finansal dayanıklılık, işletmenin dış şokları absorbe edebilmesi, belirsizlik altında operasyonlarını sürdürebilmesi ve değişen koşullara uyum sağlayabilmesi anlamında öne çıkmaktadır.
Likidite yönetimi, risk azaltma, kriz hazırlığı ve örgütsel çeviklik böylece finansal performansın çevresindeki yardımcı değişkenler değil, uzun dönemli devamlılığın merkezindeki yetenekler olarak değerlendirilmiştir.
Dijital dönüşümün rolü
Kaynakta dijital dönüşüm; FinTech platformları, mobil bankacılık, yapay zekâ destekli kredi değerlendirmesi, crowdfunding sistemleri, bulut tabanlı muhasebe ve benzeri dijital araçlarla ilişkilendirilmektedir.
Derlenen literatüre göre bu teknolojiler finansal erişimi, izleme kabiliyetini, operasyonel verimliliği ve örgütsel esnekliği destekleyebilir. Fakat makalenin kendisi herhangi bir dijital teknolojinin KOBİ performansında belirli bir yüzde artış sağladığını test etmemektedir.
Yeşil finans ve ESG ne anlama geliyor?
Green finance — yeşil finans, çevresel sürdürülebilirliği destekleyen faaliyetlere yönlendirilen finansman araçlarını kapsayan genel bir kavramdır. ESG — Environmental, Social and Governance ise çevresel, sosyal ve yönetişim boyutlarının işletme uygulamalarına ve değerlendirmelerine dâhil edilmesini ifade eder.
Kaynak, yeşil finans ve ESG yöneliminin sermayeye erişim, düzenleyici risk, itibar riski ve uzun dönemli rekabet gücüyle ilişkilendirildiğini aktarmaktadır. Ancak incelenen kanıtların sektör ve ülkeye göre değiştiği, dolayısıyla bu ilişkilerin bütün gelişmekte olan piyasalara aynı biçimde genellenemeyeceği açıkça belirtilmektedir.
Architecture of Endurance — Dayanıklılık Mimarisi Nedir?
Dayanıklılık Mimarisi, yazarların 49 çalışmanın Gioia ve NVivo tabanlı sentezinden geliştirdiği kavramsal çerçevedir; KOBİ finansal sürdürülebilirliğini İçsel Kapasite, Uyarlanabilir Dayanıklılık ve Dijital–Yeşil Dönüşüm adlı üç karşılıklı güçlendirici sütunun etkileşimiyle, kurumsal çevrenin ise bu sistemin dış etkinleştiricisi olarak çalışmasıyla açıklamaktadır.
Birinci sütun — İçsel Kapasite: Finansal okuryazarlık, yönetişim kalitesi, yönetsel kapasite, muhasebe yetkinliği ve kaynak yönetimi gibi işletmenin kendi bünyesinde bulunan temel yeteneklerden oluşur.
İkinci sütun — Uyarlanabilir Dayanıklılık: Likidite yönetimi, risk yönetimi, krizlere uyum, finansal esneklik ve örgütsel uyarlanabilirlik gibi şoklara yanıt verme mekanizmalarını içerir.
Üçüncü sütun — Dijital–Yeşil Dönüşüm: Dijitalleşme, FinTech kullanımı, teknolojik yenilik, ESG uygulamaları, yeşil finans ve sürdürülebilirlik yönelimli dönüşümü kapsar.
Dış etkinleştiriciler: Kurumsal destek, düzenleyici kalite, finansal altyapı, kamu politikası ve daha geniş piyasa koşullarıdır.
Model doğrusal tek yönlü bir merdiven olarak tasarlanmamıştır. Yazarlar sütunların recursive — geri beslemeli/özyinelemeli bir sistem oluşturduğunu savunmaktadır. İç kapasite dayanıklılığı güçlendirebilir; dayanıklılık dönüşümü mümkün kılabilir; dijital ve yeşil dönüşüm de daha sonra örgütsel uyum yeteneğini ve uzun dönemli sürdürülebilirliği yeniden güçlendirebilir.
Bu model sıralı mı, karşılıklı mı?
Makalenin bazı açıklamalarında iç kapasite → dayanıklılık → dönüşüm biçiminde sıralı bir mantık kullanılsa da sonuç çerçevesi bu ilişkinin yalnız tek yönlü olmadığını özellikle belirtmektedir. Yazarların nihai yorumu, sütunların birbirini tekrar tekrar güçlendiren geri besleme döngüleri oluşturduğu yönündedir.
Bu nedenle modeli “önce finansal okuryazarlık oluşur, sonra mutlaka kriz dayanıklılığı oluşur, ardından dijital dönüşüm gerçekleşir” biçiminde deterministik bir sıra olarak okumak doğru değildir.
Stratejik ödünleşimler neden önemli?
Makale dijitalleşme, ESG uygulamaları ve yeşil finans gibi dönüşümlerin yalnız fayda yaratmadığını; başlangıçta önemli finansal kaynak gerektirebileceğini de vurgulamaktadır. Dijital altyapıya yatırım veya sürdürülebilirlik uygulamalarına geçiş kısa dönemde likiditeyi ve finansal esnekliği baskılayabilir.
Dolayısıyla sürdürülebilirlik, mümkün olan her dönüşüme aynı anda yatırım yapmak değil; kısa dönemli finansal istikrar ile uzun dönemli dönüşüm arasında denge kurabilme yeteneği olarak ele alınmaktadır.
Tek bir sürdürülebilirlik yolu var mı?
Hayır. Kaynakta incelenen bazı geleneksel sektör KOBİ'lerinin sınırlı dijitalleşmeye rağmen muhafazakâr finansal yönetim, güçlü müşteri ilişkileri ve topluluk temelli finansman mekanizmalarıyla uzun dönemli istikrar sağlayabildiği belirtilmektedir.
Krizden etkilenen bölgelerde ise örgütsel çeviklik, informel destek ağları ve uyarlanabilir finansman yöntemleri daha önemli hâle gelebilmektedir. Bu nedenle yazarlar KOBİ finansal sürdürülebilirliğini bağlama bağımlı bir süreç olarak değerlendirmektedir.
Geleceğin teknolojileri hakkında çalışma ne söylüyor?
Makale üretken yapay zekâ, blockchain tabanlı finansal sistemler ve merkeziyetsiz finans — Decentralized Finance (DeFi) — uygulamalarını gelecekte KOBİ finansal sürdürülebilirliğini etkileyebilecek araştırma alanları olarak göstermektedir.
Üretken yapay zekânın finansal tahmin, otomatik muhasebe, kredi değerlendirme ve karar desteğinde; blockchain ve DeFi'nin ise alternatif finansman ve finansal kapsayıcılıkta rol oynayabileceği tartışılmaktadır. Ancak yazarlar bu alanlardaki ampirik kanıtın hâlen sınırlı olduğunu açıkça belirtmektedir. Dolayısıyla bunlar mevcut çalışmanın kanıtlanmış sonuçları değil, gelecekte test edilmesi önerilen araştırma yönleridir.
Çalışmanın Yöntemi ve Bulguları
PRISMA ve Gioia Bu Çalışmada Birlikte Nasıl Kullanıldı?
PRISMA, hangi çalışmaların literatür korpusuna gireceğini şeffaf seçim aşamalarıyla yönetirken; Gioia metodolojisi seçilen 49 çalışmanın tam metinlerinden çıkarılan kavramları birinci-düzey kodlardan daha üst temalara ve toplulaştırılmış teorik boyutlara taşıyarak Architecture of Endurance çerçevesinin oluşturulmasını sağlamıştır.
Araştırma tasarımı
Çalışmanın ana tasarımı Systematic Literature Review — Sistematik Literatür Derlemesi (SLR)'dir. Yazarlar yöntemi Tranfield ve arkadaşlarının sistematik yönetim literatürü yaklaşımıyla ilişkilendirmekte ve raporlamayı PRISMA çerçevesine göre yürüttüklerini belirtmektedir.
Derleme yalnız literatürü anlatmakla kalmamış, seçilmiş çalışmaların içeriklerini Gioia metodolojisi kullanılarak yeniden kodlamış ve NVivo üzerinden kelime sıklığı, tematik dağılım, bölgesel matris ve hiyerarşik küme analizleri gerçekleştirmiştir.
Arama yapılan veri tabanları
- Scopus
- Web of Science — WoS
Kaynak bu iki veri tabanını yönetim, muhasebe, finans ve girişimcilik alanlarında yüksek kaliteli hakemli yayınları kapsamaları nedeniyle seçtiğini belirtmektedir.
Arama dizgesi
Kaynakta verilen arama mantığı aşağıdaki kavram kümelerini birleştirmektedir:
(("financial sustainability" OR "financial resilience" OR "financial stability" OR "financial health" OR "financial viability" OR "long-term financial performance" OR "business survival" OR "firm survival") AND ("SME" OR "small and medium enterprise*" OR "small business" OR "micro enterprise*" OR "MSME"))
Birinci kavram kümesi yalnız “financial sustainability” ifadesini değil, literatürde benzer veya yakın anlamda kullanılan finansal dayanıklılık, finansal sağlık, finansal yaşayabilirlik ve firma yaşamını sürdürme gibi terimleri de kapsayarak ilgili çalışmaların yalnız farklı terminoloji kullandıkları için dışarıda kalmasını azaltmayı amaçlamaktadır.
İkinci küme ise SME, small business, micro enterprise ve MSME gibi işletme büyüklüğü terminolojilerini wildcard kullanımıyla genişletmektedir.
Arama başlık, özet ve anahtar kelime alanlarına uygulanmıştır. Kaynak yöntemi açık biçimde zaman kısıtı uygulanmadı şeklinde tanımlamaktadır.
Dahil etme ve dışlama ölçütleri
| Boyut | Dahil etme yaklaşımı | Dışlama yaklaşımı |
|---|---|---|
| Yayın türü | Özgün hakemli dergi makaleleri; açık ampirik veya kavramsal katkı | Konferans bildirileri, kitap bölümleri, editoryaller, gri literatür, teknik raporlar, tez ve benzeri yayınlar |
| Dil | İngilizce | İngilizce dışındaki yayınlar |
| İşletme odağı | KOBİ, küçük işletme, mikro işletme veya MSME'nin temel analiz birimi olması | KOBİ'nin tali olduğu veya temel analiz birimi olmadığı çalışmalar |
| Finansal yapı | Finansal sürdürülebilirlik, dayanıklılık, sağlık, yaşayabilirlik veya uzun dönemli finansal performansı açık biçimde inceleyen çalışmalar | Sürdürülebilirlik/dayanıklılıkla açık bağlantı kurmayan finansal konular |
| Coğrafi bağlam | Gelişmekte olan veya frontier piyasa bağlamları ve anlamlı gelişmekte olan piyasa temsili içeren karşılaştırmalı çalışmalar | Gelişmekte olan piyasa bağlamına anlamlı aktarımı olmayan yalnız gelişmiş ekonomi çalışmaları |
| Tematik kapsam | Finansal okuryazarlık, yönetişim, sermaye/finansman, kurumsal koşullar, kriz, dijitalleşme, FinTech, yeşil finans ve ilgili sürdürülebilirlik unsurları | Finansal sürdürülebilirlik odağı olmaksızın yalnız genel girişimcilik, inovasyon veya tedarik zinciri konusu |
| Metodolojik kalite | Açık ve yeterli araştırma tasarımı, veri toplama ve analitik yöntem | Yetersiz yöntem şeffaflığı, zayıf bulgu raporlaması veya kötü tanımlanmış araştırma tasarımı |
| Zaman | Aramada tarih kısıtı yok | Kaynak Tablo 1'e göre zaman temelli dışlama yok |
Tam metin kalite değerlendirmesi
Başlık ve özet taramasından geçen çalışmalar tam metin aşamasında tematik uygunluğun yanında uyarlanmış Critical Appraisal Skills Program — CASP çerçevesiyle metodolojik kalite açısından incelenmiştir.
Değerlendirmede araştırma amacının açıklığı, yöntemsel işlemlerin şeffaflığı, veri toplamanın yeterliliği, analitik tekniğin titizliği ve bulgular ile sonuçların birbiriyle tutarlılığı dikkate alınmıştır.
Bununla birlikte kaynak CASP uyarlamasının madde bazlı puanlama tablosunu, toplam puanını veya dahil edilme için gereken sayısal eşiği yayımlamamaktadır. Bu nedenle kalite değerlendirmesinin tam olarak bağımsız biçimde tekrar edilmesi mümkün değildir.
PRISMA seçim akışı
| Aşama | Kayıt sayısı | Bu aşamada çıkarılan |
|---|---|---|
| Scopus'tan bulunan kayıtlar | 228 | — |
| Web of Science'tan bulunan kayıtlar | 96 | — |
| Toplam bulunan kayıt | 324 | — |
| Yayın türü ve dil taraması sonrası | 221 | 103 |
| Yinelenen kayıtlar çıkarıldıktan sonra | 179 | 42 duplicate |
| Başlık ve özet taraması | 179 değerlendirildi | 92 |
| Tam metin uygunluk değerlendirmesi | 87 | 38 |
| Nihai derlemeye dahil edilen çalışmalar | 49 | — |
Gioia kodlama süreci
49 nihai makale yalnız başlık veya özet üzerinden değil, tam metinleri üzerinden kodlanmıştır. Kaynak üç aşamalı Gioia sürecini açıklamaktadır.
Birinci-düzey kodlama: Makalelerde kullanılan özgün terminoloji korunarak açık kodlama yapılmıştır. Finansal okuryazarlık, yönetişim kalitesi, yönetsel kapasite, muhasebe yetkinliği, likidite yönetimi, işletme sermayesi verimliliği, kurumsal destek, finansmana erişim, dijital kullanım, FinTech, yeşil finans, sürdürülebilirlik yönelimi, kriz müdahale kapasitesi ve örgütsel uyarlanabilirlik gibi kavramlar belirlenmiştir.
İkinci-düzey kodlama: Birinci-düzey kavramlar karşılaştırılmış ve daha geniş teorik temalar altında gruplanmıştır. Ana temalar İçsel Kapasite, Uyarlanabilir Dayanıklılık ve Dijital–Yeşil Dönüşüm olarak ortaya çıkmıştır.
Toplulaştırılmış boyutlar: Son aşamada bu temalar, KOBİ finansal sürdürülebilirliğinin genel mimarisini açıklayan daha yüksek teorik yapılara dönüştürülmüştür.
Kaynak kodlama kararlarının bütün yazarlar tarafından birkaç iteratif turda bağımsız olarak incelendiğini ve anlaşmazlıkların uzlaşıyla çözüldüğünü belirtmektedir. Ancak çalışma formel içerik analizi yerine yorumlayıcı Gioia sentezi kullandığından intercoder reliability katsayısı hesaplanmamıştır. Güvenilirlik peer debriefing, tekrarlı karşılaştırma ve tematik yorumların iteratif doğrulanması yoluyla güçlendirilmiştir.
Metodolojik dağılım
| Yöntem grubu | Çalışma sayısı | Oran | Kaynakta verilen örnekler |
|---|---|---|---|
| Nicel | 44 | %89,8 | Anket, kesitsel analiz, panel veri, PLS-SEM, regresyon, SEM |
| Nitel | 3 | %6,1 | Vaka çalışması, görüşme, doküman/içerik analizi |
| Karma yöntem | 1 | %2,0 | Nicel ve nitel yaklaşımların birleşimi |
| Kavramsal / teorik | 1 | %2,0 | Çerçeve geliştirme, literatür analizi, kavramsal model |
Bu dağılım, KOBİ finansal sürdürülebilirliği literatüründeki mevcut kanıtın büyük ölçüde nicel değişken ilişkilerine dayandığını gösterir. Yazarlar gelecekte daha fazla nitel ve karma yöntem çalışmasının işletmelerin dayanıklılığı nasıl geliştirdiğini ve dönüşümü pratikte nasıl yaşadığını açıklayabileceğini savunmaktadır.
Kelime sıklığı analizi
Kaynak 49 çalışma üzerinde NVivo 12 ile kelime sıklığı sorgusu gerçekleştirmiştir. Yazarlar bunu ayrıntılı tematik kodlamadan önce literatürün ilk “thematic footprint — tematik ayak izi” olarak tanımlamaktadır.
| Sıra | Kavram | Sayım | Ağırlıklı oran | Kaynakta ilişkilendirilen alan |
|---|---|---|---|---|
| 1 | Resilience | 638 | %4,21 | Uyarlanabilir Dayanıklılık |
| 2 | Digital / FinTech | 571 | %3,77 | Dijital–Yeşil Dönüşüm |
| 3 | Sustainability | 486 | %3,21 | Dijital–Yeşil Dönüşüm |
| 4 | Risk / Crisis | 421 | %2,78 | Uyarlanabilir Dayanıklılık |
| 5 | Financial Literacy | 365 | %2,41 | İçsel Kapasite |
| 6 | Institutional | 329 | %2,17 | Kurumsal/dış destek bağlamı |
| 7 | Liquidity | 301 | %1,99 | Uyarlanabilir Dayanıklılık |
| 8 | Green / ESG | 276 | %1,82 | Dijital–Yeşil Dönüşüm |
Kaynak “weighted %” değerlerini NVivo çıktısı olarak vermektedir; yüzde hesabının ham sözcük havuzundaki tam payda ayrıntısını ayrıca açıklamadığı için Verianla tarafından bu yüzdeler yeniden hesaplanmamıştır.
Tematik dağılım
Kaynak Şekil 6, 49 çalışma üzerindeki NVivo kodlarının dört geniş alanda dağıldığını göstermektedir.
| Tematik alan | Kodlama payı | İlişkili kaynak sayısı |
|---|---|---|
| Internal Capability — İçsel Kapasite | %38,1 | 37 |
| Adaptive Resilience — Uyarlanabilir Dayanıklılık | %26,7 | 25 |
| Digital–Green Transformation — Dijital–Yeşil Dönüşüm | %23,4 | 26 |
| Institutional Support — Kurumsal Destek | %11,8 | 19 |
İçsel Kapasite içinde finansal okuryazarlık %18,7 ile en yüksek görünür alt temadır; yönetişim kalitesi %10,2, yönetsel kapasite %9,1 ve muhasebe yetkinliği %7,1 olarak gösterilmektedir.
Uyarlanabilir Dayanıklılık alanında likidite yönetimi %9,8, risk yönetimi %8,6 ve krizlere uyum %8,3 olarak raporlanmaktadır.
Dijital–Yeşil Dönüşüm alanında FinTech ve dijital kullanım %9,6, dijital dönüşüm %7,4, ESG yönelimi %4,1 ve yeşil finans %2,3 olarak görünmektedir.
Kurumsal Destek alanında kurumsal destek %6,8 ve politika/düzenleme %5,0 düzeyinde gösterilmektedir.
Şekil 6 ayrıca toplam 1.276 NVivo kodlama referansı, 49 toplam kaynak ve tema başına ortalama %7,5 kapsam bilgisi vermektedir.
Zamansal gelişim
Kaynak Şekil 3, 2014–2025 arasında yayımlanan çalışmaların yıllık dağılımını göstermektedir. Grafik 2014–2017 yıllarında yılda bir çalışma, 2018'de iki, 2019 ve 2020'de üçer, 2021'de dört, 2022'de altı ve 2023–2025 döneminde yıllık dokuz çalışma göstermektedir. Bu barların toplamı 49'dur.
Yazarlar özellikle 2022 sonrasında araştırma ilgisinin belirgin biçimde yükseldiğini ve literatürün finansmana erişim ve kurumsal destek gibi daha klasik konulardan kriz dayanıklılığı, organizasyonel süreklilik, dijitalleşme ve sürdürülebilirlik konularına doğru kaydığını yorumlamaktadır.
Ancak burada kaynak-içi bir tarih farkı vardır: özet 49 çalışmayı “2014–2026” olarak tanımlarken Şekil 3 “2014–2025” başlığını taşır ve yöntemde aramaya tarih kısıtı konulmadığı belirtilir. Verianla bu üç ifadeden birini sessizce diğerinin yerine koymamaktadır.
Coğrafi dağılım
Kaynak Şekil 4, literatürün gelişmekte olan ve kalkınmakta olan ekonomilerde yoğunlaştığını göstermektedir. Özellikle Güneydoğu Asya ve Güney Asya görünür ağırlık taşımakta; Afrika ve diğer gelişmekte olan bölgelere ait çalışmalar da korpusun önemli bölümünü oluşturmaktadır.
Ülke düzeyinde görselde en yüksek sayılar Endonezya, Malezya, Hindistan ve Çin için gösterilmektedir. Yazarlar bu bölgesel yoğunlaşmayı finansmana erişim, kurumsal sınırlamalar ve ekonomik belirsizlik karşısında KOBİ'lerin daha yüksek kırılganlığıyla ilişkilendirmektedir.
Kaynağın özeti “Asia and Europe” yoğunluğundan söz ederken Şekil 4 ve ilgili tartışma metni Güneydoğu/Güney Asya ile Afrika'yı daha belirgin vurgulamaktadır. Bu nedenle Avrupa'nın literatürdeki ağırlığı konusunda kaynak kendi içinde tam tutarlı bir sunum yapmamaktadır.
Hiyerarşik küme analizi ve Jaccard benzerliği
Kaynak Şekil 8'de temalar arasındaki birlikte-görülme örüntülerini Jaccard similarity coefficient — Jaccard benzerlik katsayısı ile değerlendirmektedir.
Aşağıdaki denklem makalenin basılı denklemi değildir; Jaccard katsayısının ne anlama geldiğini öğretmek için verilen standart kavramsal tanımdır:
\[ J(A,B)=\frac{|A\cap B|}{|A\cup B|} \]
Burada \(A\) ve \(B\), iki temanın görüldüğü kodlama veya kaynak kümelerini temsil edebilir. Pay, iki temanın ortak bulunduğu öğelerin sayısını; payda ise temalardan en az birinin bulunduğu toplam benzersiz öğelerin sayısını ifade eder.
Kaynak şeklin ekseninde Jaccard Dissimilarity = 1 − Similarity kullanılmaktadır. Benzerlik yükseldikçe iki temanın literatürde birlikte görülme örüntüsünün güçlendiği kabul edilir.
| Küme | Ad | Ortalama benzerlik | Kaynak sınıflandırması |
|---|---|---|---|
| 1 | Foundational Organizational Capability | 0,68 | Güçlü |
| 2 | Adaptive Resilience | 0,66 | Güçlü |
| 3 | Innovation & Sustainability Orientation | 0,66 | Güçlü |
| 4 | External Risk & Vulnerability | 0,69 | Güçlü |
| 5 | Institutional Enablement | 0,57 | Orta |
Kaynak görseli beş küme göstermesine rağmen hemen altındaki açıklama “four major thematic structures” ifadesini kullanmaktadır. Bu kaynak-içi sayısal/metinsel uyumsuzluk Verianla tarafından düzeltilmiş gibi sunulmamıştır.
En güçlü tematik birliktelikler nasıl yorumlanıyor?
Kaynak, özellikle External Risk & Vulnerability kümesinde kriz maruziyeti, piyasa oynaklığı, likidite baskısı ve jeopolitik belirsizlik gibi kavramların sık birlikte tartışıldığını belirtmektedir.
Foundational Organizational Capability kümesinde finansal okuryazarlık, yönetişim kalitesi, yönetsel kapasite ve muhasebe yetkinliği birbirine yakın temalardır.
Dijital dönüşüm, FinTech, ESG ve yeşil finans ise teknoloji ile sürdürülebilirliğin giderek birbirinden ayrı değil, tamamlayıcı stratejiler olarak ele alındığını gösteren yakın bir inovasyon/sürdürülebilirlik kümesi oluşturmaktadır.
Kurumsal destek, bu kümeler arasında köprü görevi görebilecek dış mekanizma olarak yorumlanmaktadır.
Çalışmanın uygulama önerileri
KOBİ yöneticileri için: Finansal okuryazarlık, yönetişim ve risk yönetimi kapasitesinin temel yetenekler olarak güçlendirilmesi; düzenli finansal kapasite değerlendirmesi yapılması; likidite acil durum planları kurulması ve uygun koşullarda bulut tabanlı muhasebe sistemlerinin kullanılması önerilmektedir.
Dijital dönüşüm açısından: FinTech ve dijital teknolojilerin operasyonel verimlilik, finansal şeffaflık ve dış finansmana erişimi destekleyebileceği belirtilmektedir.
Sürdürülebilirlik açısından: ESG uygulamalarının ve yeşil finans araçlarının kademeli entegrasyonunun uzun dönemli dayanıklılığı destekleyebileceği tartışılmaktadır.
Politika yapıcılar için: Finansal kapsayıcılık, dijital altyapı, yeşil finans, krizden etkilenen KOBİ'lere hedefli destek ve KOBİ dayanıklılık fonları gibi destekleyici ekosistem mekanizmaları önerilmektedir.
Finans kuruluşları için: FinTech destekli kredi, alternatif kredi skorlaması ve sürdürülebilirlikle bağlantılı finansman ürünlerinin geliştirilmesi önerilmektedir.
Bu maddeler 49 çalışmanın sentezinden türetilmiş uygulama önerileridir. Makale bunların her birini ayrı bir politika deneyiyle test etmemiştir.
Çalışmanın desteklediği sonuçlar
- KOBİ finansal sürdürülebilirliği literatürü tek bir faktöre indirgenemeyecek kadar çok boyutludur.
- Finansal okuryazarlık, yönetişim kalitesi, yönetsel kapasite ve muhasebe yetkinliği temel içsel kapasite temaları olarak tekrar etmektedir.
- Likidite, risk yönetimi ve krizlere uyum, finansal dayanıklılık literatürünün temel öğeleridir.
- Dijitalleşme, FinTech, ESG ve yeşil finans son dönem literatüründe daha görünür hâle gelmiştir.
- 49 çalışmanın büyük çoğunluğu nicel araştırmadır.
- İçsel Kapasite, Uyarlanabilir Dayanıklılık ve Dijital–Yeşil Dönüşüm arasındaki etkileşim, yazarların Dayanıklılık Mimarisi çerçevesinin merkezini oluşturur.
- Kurumsal destek ve düzenleyici çevre, işletmenin içsel yeteneklerinin kullanılabilirliğini etkileyen dış koşullar olarak önemlidir.
- Finansal sürdürülebilirlik kısa dönem kâr veya likiditeden daha geniş, dinamik bir örgütsel kapasite olarak kavramsallaştırılmaktadır.
Çalışmanın desteklemediği sonuçlar
- Dayanıklılık Mimarisi'nin bütün KOBİ'lerde aynı sırayla çalışan evrensel nedensel model olduğu kanıtlanmamıştır.
- Finansal okuryazarlığın KOBİ sürdürülebilirliğini belirli bir yüzde artırdığı bu derleme tarafından hesaplanmamıştır.
- FinTech veya dijitalleşmenin her KOBİ'nin finansman maliyetini kesin olarak düşüreceği gösterilmemiştir.
- ESG veya yeşil finansın bütün sektör ve ülkelerde aynı finansal sonucu ürettiği gösterilmemiştir.
- Üretken yapay zekâ, blockchain veya DeFi'nin KOBİ finansal sürdürülebilirliğini artırdığı bu çalışma tarafından ampirik olarak doğrulanmamıştır.
- Derleme yalnız mevcut çalışmaların sentezidir; yeni firma düzeyinde anket, bilanço, finansal performans veya panel veri toplamamıştır.
- Literatürde görülen tematik beraberlikler otomatik olarak nedensellik anlamına gelmez.
- Gelişmekte olan bütün piyasalar tek bir kurumsal ve ekonomik ortam olarak değerlendirilemez.
Çalışmanın sınırlılıkları
Veri tabanı sınırı: Derleme yalnız Scopus ve Web of Science'ta indekslenen çalışmaları kapsamaktadır. Başka veri tabanları, yerel indeksler ve indekslenmeyen çalışmalar dışarıda kalmış olabilir.
Dil sınırı: Yalnız İngilizce yayınların dahil edilmesi, gelişmekte olan piyasalardaki yerel dillerde yayımlanan önemli kanıtların dışarıda kalmasına yol açabilir.
Yöntemsel dağılım: Korpusun %89,8'inin nicel çalışmalardan oluşması istatistiksel ilişkilere ilişkin geniş kanıt sağlasa da örgütsel uyum ve dönüşüm süreçlerinin derinlemesine anlaşılmasını sınırlar.
Kesitsel araştırma baskınlığı: Derlemeye giren çalışmaların önemli bölümü kesitsel tasarımlara dayanmakta, bu durum nedensel yorum ve sürdürülebilirliğin zaman içindeki gelişimini inceleme kapasitesini sınırlandırmaktadır.
Bağlam bağımlılığı: Kurumsal kalite, finansal altyapı ve piyasa olgunluğu ülkeler arasında farklı olduğu için bir bölgede saptanan ilişki başka bir bölgede aynı büyüklükte ortaya çıkmayabilir.
Arama tarihi raporlaması: Kaynak veri tabanı aramasının gerçekleştirildiği kesin tarihi açık biçimde vermemektedir.
Duplicate yazılımı: Yinelenen kayıtların referans yönetim yazılımıyla temizlendiği belirtilmektedir, ancak kullanılan yazılımın adı raporlanmamaktadır.
Kalite değerlendirme ayrıntısı: Uyarlanmış CASP yaklaşımı kullanılmıştır fakat soru bazlı puanlama sistemi ve sayısal dahil etme eşiği raporlanmamıştır.
Intercoder katsayısı yok: Gioia kodları yazarlar tarafından iteratif biçimde gözden geçirilmiş ve uzlaşı sağlanmıştır; formel intercoder reliability istatistiği hesaplanmamıştır.
Kaynak-içi raporlama farklılıkları: Özetin 2014–2026 dönem tanımı ile Şekil 3'ün 2014–2025 başlığı, bölgesel yoğunluğa ilişkin özet/Şekil 4 anlatımı ve Şekil 8'in beş kümesi ile metindeki “four major” ifadesi birbirleriyle tam uyumlu değildir.
Editoryal kalıntı: Tartışmada “[insert references]” biçiminde yayımlanmış bir yer tutucu bulunmaktadır. Kaynakçada da bazı girdiler tam bibliyografik bilgi taşımamaktadır. Verianla bu eksikleri tahmin yoluyla tamamlamamaktadır.
Gelecek araştırma önerileri
Yazarlar nitel ve karma yöntem araştırmalarının artırılmasını, özellikle KOBİ'lerin dayanıklılık geliştirme ve kaynaklarını yeniden yapılandırma süreçlerinin daha ayrıntılı incelenmesini önermektedir.
Bunun yanında üretken yapay zekâ destekli finansal yönetim, blockchain tabanlı finansal altyapı ve DeFi'nin KOBİ dayanıklılığı, finansmana erişim ve uzun dönemli sürdürülebilirlik üzerindeki etkilerinin ampirik olarak test edilmesi önerilmektedir.
Krizden ve jeopolitik kırılganlıktan etkilenen bağlamlardan elde edilecek yeni kanıtların da Dayanıklılık Mimarisi'nin sınırlarını ve bağlama göre nasıl değiştiğini daha iyi açıklayabileceği belirtilmektedir.
Kaynak ve Yöntem Notu
Özgün başlık: The Architecture of Endurance: A Systematic Review of SME Financial Sustainability in Emerging Markets
Yazarlar: Amir Hamzah; Arief Rahman; Hadri Kusuma.
Yazar sırası: Amir Hamzah birinci, Arief Rahman ikinci, Hadri Kusuma üçüncü yazardır.
Afiliyasyonlar: Amir Hamzah — Universitas Kuningan, Kuningan, Indonesia ve kaynak numaralandırmasına göre Universitas Islam Indonesia bağlantısı; Arief Rahman ve Hadri Kusuma — Universitas Islam Indonesia, Yogyakarta, Indonesia. PDF'deki afiliyasyon numaralandırması “1 Universitas Kuningan” ve “1,2,3 Universitas Islam Indonesia” şeklindedir; bu sıra kaynakta olduğu gibi değerlendirilmiştir.
Corresponding author: Amir Hamzah.
Corresponding author e-posta: amir.hamzah@uniku.ac.id
Eş katkı / eş birinci yazar: Kaynakta ayrı eş katkı beyanı bulunmamaktadır.
Dergi: The Indonesian Accounting Review.
Yayıncı: Research Center and Community Services (PPPM), Universitas Hayam Wuruk Perbanas, Surabaya, Indonesia.
Cilt / sayı: Volume 16, No. 2.
Sayfalar: 188–208.
Yayın dönemi: July–December 2026.
Resmî çevrimiçi yayın tarihi: 23 June 2026.
Makalenin alınma tarihi: 20 May 2026.
Revizyon tarihi: 13 June 2026.
Kabul tarihi: 18 June 2026.
DOI: 10.14414/tiar.v16i2.5677.
ISSN: Print ISSN 2086-3802; Online ISSN 2302-822X.
JEL Classification: G32; L25; M21.
Makale türü: Research Article; sistematik literatür derlemesi.
Hakemlik: The Indonesian Accounting Review'un resmî dergi bilgisi dergiyi scholarly, peer-reviewed, open-access journal olarak tanımlamaktadır.
Lisans: Creative Commons Attribution-NonCommercial 4.0 International — CC BY-NC 4.0.
Resmî yayın sayfası: The Indonesian Accounting Review üzerinde DOI 10.14414/tiar.v16i2.5677 makale kaydı.
Anahtar kelimeler: adaptive resilience; digital transformation; financial sustainability; green finance; SMEs.
Araştırma yöntemi: PRISMA tabanlı Systematic Literature Review — SLR; Gioia tematik kodlama; NVivo destekli bibliyometrik ve tematik analiz.
Veri kaynakları: Scopus ve Web of Science.
Başlangıç kayıt sayısı: 324.
Nihai çalışma sayısı: 49.
Literatür tarih aralığına ilişkin not: Özet “2014–2026” ifadesini kullanırken kaynak Şekil 3 “2014–2025” başlığını taşımaktadır. Yöntem bölümü ise veri tabanı aramasına tarih sınırlaması uygulanmadığını açıkça belirtmektedir.
Yayın türü kriteri: Yalnız özgün hakemli dergi makaleleri; konferans bildirileri, kitap bölümleri, editoryaller, yorumlar, teknik raporlar ve diğer gri literatür türleri dışlanmıştır.
Dil kriteri: İngilizce yayınlar.
Tam metin kalite değerlendirmesi: Uyarlanmış Critical Appraisal Skills Program — CASP yaklaşımı.
Kodlama yazılımı: NVivo; kelime sıklığı analizi bölümünde NVivo 12 açıkça belirtilmiştir.
Kodlama yaklaşımı: Gioia metodolojisi; birinci-düzey kavramlar, ikinci-düzey temalar ve toplulaştırılmış boyutlar.
Intercoder reliability: Formel istatistik hesaplanmamıştır. Kodlama yazarların bağımsız/iteratif incelemesi, tartışma, konsensüs, peer debriefing ve tekrarlı tematik doğrulama yoluyla değerlendirilmiştir.
Ana teorik çerçeveler: Resource-Based View, Dynamic Capabilities Theory ve Institutional Theory.
Özgün kavramsal çıktı: Architecture of Endurance Framework.
Üç ana sütun: Internal Capability; Adaptive Resilience; Digital–Green Transformation.
Dış etkinleştirici yapı: Institutional Support ve daha geniş düzenleyici/finansal/piyasa çevresi.
Kaynakta bulunan şekiller: PRISMA seçim akışı; Gioia veri yapısı; zamansal çalışma dağılımı; coğrafi dağılım; metodolojik dağılım; NVivo tematik dağılım haritası; bölgesel matris kodlama; hiyerarşik küme analizi; Architecture of Endurance çerçevesi.
Görsel yeniden inşa: PRISMA akışı ve Architecture of Endurance ilişkileri kaynak verisi ve bilimsel bağlantıları temel alınarak Verianla için bağımsız inline SVG olarak yeniden oluşturulmuştur. Kaynak haritası ve yoğun görsel matrisler piksel olarak kopyalanmamıştır; doğrulanabilir sayısal içerikleri uygun yerlerde HTML tablolarla aktarılmıştır.
Finansman: PDF metninde ayrı ve açık bir funding statement tespit edilmemiştir. FinTech/green finance bağlamındaki “funding” ifadeleri araştırma finansmanı beyanı değildir.
Çıkar çatışması: PDF metninde ayrı bir conflict-of-interest beyanı tespit edilmemiştir.
CRediT / yazar katkıları: PDF metninde ayrı bir yazar katkı veya CRediT bildirimi tespit edilmemiştir.
Veri erişilebilirliği: PDF metninde ayrı bir data availability statement tespit edilmemiştir. Derlemenin temel analitik korpusu 49 çalışma olarak açıklanmakta, ancak ayrı makine-okunabilir veri seti bağlantısı verilmemektedir.
Etik kurul: Çalışma yeni insan katılımcı veya hayvan verisi toplamayan sistematik literatür derlemesidir; PDF'de ayrı etik kurul beyanı tespit edilmemiştir.
Önemli yeniden üretilebilirlik eksikleri: Kesin veri tabanı arama tarihi, duplicate temizliğinde kullanılan referans yönetim yazılımının adı, uyarlanmış CASP'ın tam puanlama tablosu/eşiği ve Gioia/NVivo kodlama korpusunun ayrı veri dosyası raporlanmamaktadır.
Önemli kaynak-içi tutarsızlıklar: Özet 2014–2026, Şekil 3 ise 2014–2025 aralığı vermektedir; arama yönteminde zaman kısıtı olmadığı belirtilmektedir. Özet coğrafi yoğunluğu Asya ve Avrupa olarak tanımlarken Şekil 4 ve tartışma Asya ile Afrika/gelişmekte olan bölgeleri daha belirgin göstermektedir. Şekil 8 beş küme gösterirken açıklama metni “four major thematic structures” ifadesini kullanmaktadır. Tartışmada “[insert references]” biçiminde editoryal yer tutucu bulunmaktadır.
Temel yorum sınırı: Makale 49 mevcut çalışmayı sentezleyerek teorik bir bütünleşik çerçeve geliştirmektedir. Architecture of Endurance, bu makalede yeni KOBİ örneklemi üzerinde deneysel olarak test edilen bir yapısal eşitlik modeli veya nedensel tahmin modeli değildir. Çerçeve, derlenen literatürde tekrar eden ilişkileri ve temaları bütünleştiren kavramsal bir açıklama modelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir