


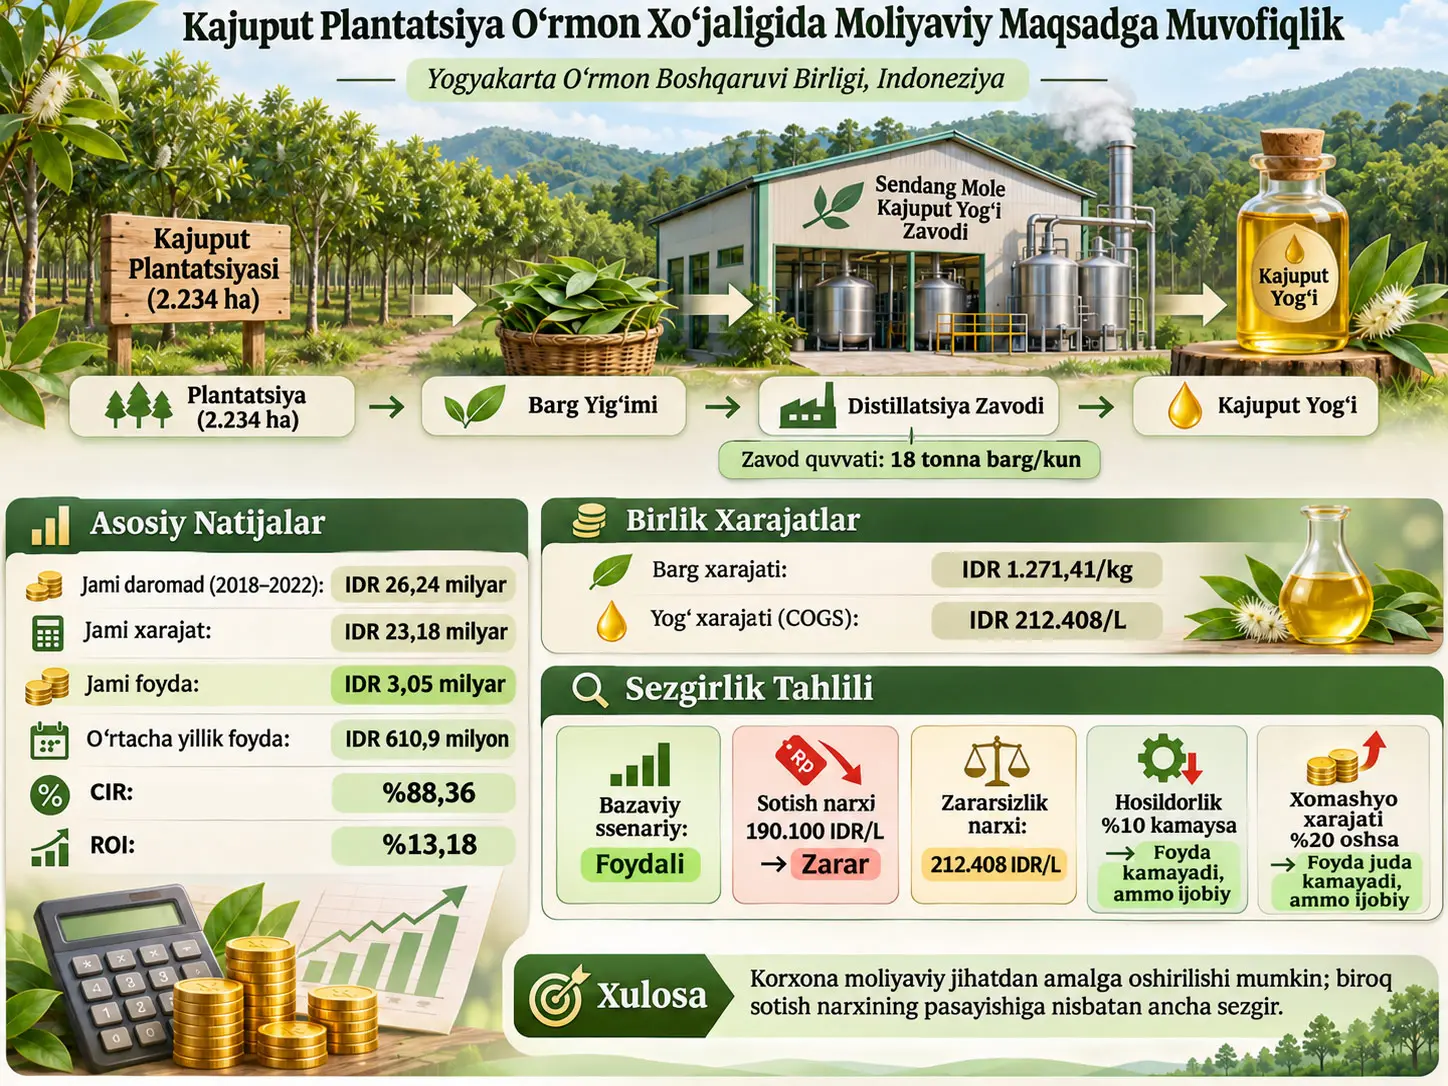
Moliyaviy maqsadga muvofiqlik tahlili, korxona oladigan daromadlar ishlab chiqarish va investitsiya xarajatlarini qoplaydimi-yo‘qmi hamda korxona muayyan xarajat, narx va ishlab chiqarish sharoitlarida iqtisodiy jihatdan barqaror bo‘la oladimi-yo‘qmi, shuni baholaydigan tahlil yondashuvidir. Ushbu tadqiqot Indoneziyadagi Yogyakarta Forest Management Unit (FMU; O‘rmon boshqaruvi birligi) tomonidan boshqariladigan kajuput plantatsiyasi bilan Sendang Mole Kajuput Yog‘i Zavodining xarajatlar tuzilmasi, rentabelligi va salbiy bozor/ishlab chiqarish sharoitlariga sezgirligini o‘rganadi. Tadqiqotda dala suhbatlari va kuzatuvlari hamda institutsional moliyaviy qaydlardan foydalanilgan; korxonaning 2018–2022 davridagi moliyaviy ma’lumotlari asosida foyda, Cost-to-Income Ratio (CIR), Return on Investment (ROI) va sezgirlik tahlili hisoblangan.
Manba besh yillik kajuput yog‘i ishlab chiqarishi uchun umumiy xarajatni taxminan IDR 23,182 milliard, umumiy daromadni IDR 26,237 milliard, hisobotda keltirilgan umumiy foydani IDR 3,054 milliard va o‘rtacha yillik foydani IDR 610.863.515 deb beradi. CIR %88,36, ROI esa %13,18 deb hisoblangan. Manba qo‘llagan qaror qoidalariga ko‘ra, CIRning %100 dan past va ROIning noldan yuqori bo‘lishi korxona ko‘rib chiqilgan moliyaviy sharoitlarda amalga oshirishga yaroqli va foydali ekanini ko‘rsatadi.
Sezgirlik tahlili yanada muhim bir chegarani ko‘rsatadi: korxona ayniqsa yog‘ning sotuv narxi pasayishiga sezgir. Manbada 2018 yilda kuzatilgan eng past sotuv narxi bo‘lgan IDR 190.100/L qo‘llanganda ssenariy foydasi -IDR 2.434.691.827 gacha tushadi va korxona moliyaviy jihatdan amalga oshirishga yaroqsiz holga keladi. Sotuv narxi IDR 212.408/L bo‘lganda daromad va xarajat tenglashadi hamda foyda nol bo‘lgani uchun zararsizlik nuqtasi yuzaga keladi. Bunga qarshi ravishda, yog‘ chiqimi %10 kamaygan ssenariyda IDR 430.646.223, xomashyo xarajati %20 oshgan ssenariyda esa IDR 84.800.699 miqdorida musbat foyda qayd etilgan.
Ushbu natijalar moliyaviy maqsadga muvofiqlikni ko‘rsatadi; bu ekologik va ijtimoiy barqarorlik to‘liq isbotlanganini anglatmaydi. Tadqiqotning o‘zi ham uzoq muddatli barqarorlikni baholashda moliyaviy natijalar ekologik va ijtimoiy o‘lchamlar bilan birgalikda ko‘rib chiqilishi kerakligini ta’kidlaydi. Bundan tashqari, manbadagi ayrim xarajat jadvallarida kichik va katta sonli tafovutlar mavjud bo‘lgani sababli, quyidagi izohlarda qaysi son qaysi jadvaldan olingani aniq ajratib ko‘rsatilgan.
Kajuput nima va tadqiqotda qaysi korxona o‘rganiladi?
Manba kajuput yog‘ini kajuput daraxtining barglari va ingichka novdalarini distillash orqali olinadigan efir moyi sifatida ko‘rib chiqadi. Kirish bo‘limida o‘simlik Melaleuca leucadendron nomi bilan berilgan. Manba, shuningdek, yog‘ning asosiy tarkibiy qismlaridan biri sifatida 1,8-sineolni (C10H18O) ko‘rsatadi va Indoneziyaning SNI 3954:2014 standartida eng yuqori sifat toifasi uchun %55–60 1,8-sineol miqdori talab etilishini bildiradi.
Tadqiqotdagi korxona tizimi o‘zaro bog‘liq ikki qismdan iborat: Yogyakarta FMU tomonidan boshqariladigan kajuput plantatsiyasi va ayni xomashyo qayta ishlanadigan Sendang Mole Kajuput Yog‘i Zavodi. Plantatsiya maydoni 2.234 ha deb berilgan va korxona Playen, Paliyan, Panggang hamda Karangmojo deb nomlangan to‘rtta boshqaruv bo‘linmasiga ajratilgan. Manbaga ko‘ra, plantatsiyadagi barglarni daraxtlar taxminan uch yoshga yetganda yig‘ib olish mumkin, taxminan 40 yoshli plantatsiyalar esa mahsuldorlikni saqlash uchun bosqichma-bosqich yoshartiriladi.
Sendang Mole zavodining barglarni qayta ishlash quvvati manbada 18 ton/kun deb qayd etilgan. Tadqiqot kirish qismida, shuningdek, 2021 yil uchun o‘rtacha yillik yog‘ ishlab chiqarish 42.310 L va unga mos qiymat IDR 10.154.400.000 ekani institutsional manbalardan keltiriladi. Ushbu kirish ma’lumotlari tadqiqotning 2018–2022 moliyaviy tahlil jadvalidagi ishlab chiqarish qatori bilan bir xil ma’lumotlar jadvali emas va ular bir-birining o‘rnida ishlatilmasligi kerak.
Manba 1-rasmining ilmiy roli
Manba maqolasidagi 1-rasm Yogyakarta hududidagi Sendang Mole Kajuput Yog‘i Zavodi bilan to‘rtta plantatsiya boshqaruv bo‘linmasining geografik joylashuvini ko‘rsatadigan xaritadir. Maqola matni bu to‘rtta bo‘linmaning nomlarini beradi, biroq rasmning barcha geografik chegara koordinatalarini raqamli shaklda qayd etmaydi. Shu sababli quyidagi Verianla rasmi manba xaritasining geometriyasini taqlid qilmaydi; u faqat manbada aniq qayd etilgan ishlab chiqarish va boshqaruv aloqasini ko‘rsatadi.
Tadqiqotdagi bo‘shliq nimadan iborat?
Manba kajuput sohasidagi avvalgi tadqiqotlarning muhim qismi o‘simlik yetishtirish, yerning yaroqliligi, plantatsiya mahsuldorligi, biomassa, yog‘ konsentratsiyasi va distillash kabi texnik mavzularga qaratilganini; korxonaning keng qamrovli moliyaviy faoliyati esa ancha cheklangan darajada o‘rganilganini bildiradi. Moliyaviy maqsadga muvofiqlik tadqiqotlarida Net Present Value (NPV), Internal Rate of Return (IRR) va Benefit-Cost Ratio (BCR) kabi investitsiya ko‘rsatkichlari keng qo‘llanishi, biroq ular kundalik/operatsion xarajat samaradorligini ko‘rsatish uchun yakka holda yetarli bo‘lmasligi mumkinligi ta’kidlanadi.
Tadqiqot hissasi uch jihatda ta’riflanadi: kajuput yog‘i korxonasida operatsion xarajat samaradorligini baholash uchun CIRdan foydalanish, bir davr o‘rniga ko‘p yillik moliyaviy ma’lumotlarni baholash va asosiy bozor/ishlab chiqarish o‘zgaruvchilari uchun sezgirlik tahlilini qo‘shish.
Tadqiqotdagi ikki xil xarajat ufqi nega muhim?
Tadqiqotda ikkita alohida vaqt ko‘lami mavjud. Plantatsiya/barg ishlab chiqarish uchun xarajatlar taxminan 40 yillik ishlab chiqarish sikli bo‘yicha hisoblanadi. Bunga qarshi ravishda, kajuput yog‘i zavodining moliyaviy faoliyati uchun tadqiqot 2018–2022 oralig‘idagi besh yillik davr bo‘yicha hisob-kitob qiladi. Ushbu ikki vaqt ufqini bir-biri bilan aralashtirmaslik kerak.
Plantatsiya hisob-kitobi barg xomashyosining kilogramm boshiga tannarxini beradi. Zavod hisob-kitobi esa ushbu barglarni distillash orqali yog‘ga aylantirish jarayonida yuzaga keladigan doimiy va o‘zgaruvchan xarajatlarni, bir litr yog‘ tannarxini, sotuv daromadini, foydani, CIR va ROIni hisoblaydi.
COGS Ushbu Tadqiqotda Nimani Anglatadi?
Cost of Goods Sold (COGS) ushbu tadqiqotda ishlab chiqarilgan mahsulot birligiga to‘g‘ri keladigan tannarxni anglatadi. Tadqiqot ikkita alohida COGSni hisoblaydi: plantatsiyadan olingan kajuput bargi uchun IDR/kgda COGS va zavodda ishlab chiqarilgan kajuput yog‘i uchun IDR/Lda COGS. Ikkala qiymat bir xil tushunchalar oilasiga tegishli bo‘lsa-da, turli ishlab chiqarish bosqichlari va turli birliklarni ifodalaydi.
1-tenglama — Barg ishlab chiqarishning umumiy xarajati
TC, kajuput bargi ishlab chiqarishning umumiy xarajati bo‘lib, birligi IDRdir. FIC doimiy investitsiya xarajatlarini, DIC bevosita investitsiya xarajatlarini, RIC esa muntazam investitsiya xarajatlarini ko‘rsatadi.
Matematik jihatdan tenglama uchta xarajat guruhining yig‘indisidir. Uning jismoniy/iqtisodiy ma’nosi shundaki, plantatsiyaning butun ishlab chiqarish siklida nafaqat boshlang‘ich investitsiyalar, balki ekish, parvarish, hosil yig‘ish, tashish, xodimlar, boshqaruv va infratuzilma kabi xarajatlar ham birgalikda baholanadi.
2-tenglama — Kajuput bargining birlik tannarxi
Q, 40 yillik ishlab chiqarish siklidagi jami kajuput bargi ishlab chiqarishini kilogrammda ko‘rsatadi. Natija IDR/kgda ifodalanadi. Manba jami barg ishlab chiqarishni 93.647.000 kg va barg COGS qiymatini IDR 1.271,41/kg deb qayd etadi.
Biroq bu natija manba ichidagi xarajatlar jadvalidagi muhim nomuvofiqlik bilan bog‘liq. 5-jadval muntazam investitsiya xarajatlarini IDR 32.862.610.480 deb bersa, 6-jadval IDR 36.200.717.480dan foydalanadi. Manba qayd etgan IDR 119.064.188.870 umumiy xarajat va IDR 1.271,41/kg barg COGS qiymati 6-jadvaldagi IDR 36.200.717.480 qiymatiga asoslanadi. Verianla ushbu ikki manbadan birini jim tuzatmaydi.
3-tenglama — Zavoddagi jami yog‘ ishlab chiqarish xarajati
TC0, besh yillik kajuput yog‘i ishlab chiqarishning umumiy xarajatidir. FC doimiy xarajatlarni, VC o‘zgaruvchan xarajatlarni anglatadi. Manba zavodning 2018–2022 davri uchun umumiy xarajatini taxminan IDR 23,182 milliard deb qayd etadi.
4-tenglama — Kajuput yog‘ining litr boshiga tannarxi
Manba tenglama satrini quyidagi shaklda beradi:
Tenglama ostidagi izohda esa yog‘ COGS o‘zgaruvchisi COGS0 deb ta’riflangan. Shu sababli manba ichida belgilarni qo‘llashda kichik nomuvofiqlik mavjud. Q0 jami kajuput yog‘i ishlab chiqarishini litrda ifodalaydi. Tadqiqot 2018–2022 uchun jami 109.141 L ishlab chiqarish va IDR 212.408/L yog‘ COGS qiymatini qayd etadi.
5-tenglama — Sotuv daromadi
TR jami sotuv daromadi bo‘lib, IDRda ifodalanadi. Q0 sotilgan/ishlab chiqarilgan yog‘ miqdorini litrda, P0 esa litr boshiga qabul qilingan eng yuqori auksion narxini IDR/Lda ifodalaydi.
Tadqiqotda kajuput yog‘i auksion tizimi orqali sotiladi. Shu sababli yillik daromad ishlab chiqarish hajmi bilan bir qatorda qabul qilingan sotuv narxiga ham bevosita bog‘liq.
CIR va ROI Nimani Anglatadi?
Cost-to-Income Ratio (CIR) umumiy xarajatning umumiy daromadga nisbatini; Return on Investment (ROI) esa foydaning foydalanilgan xarajat/kapitalga nisbatan foizdagi miqdorini ko‘rsatadi. Manbaning qaror tizimida past CIR yuqori xarajat samaradorligini anglatadi; CIR %100 dan past bo‘lsa, daromad xarajatdan oshadi. ROIning noldan yuqori bo‘lishi esa korxona musbat qaytim hosil qilayotgani sifatida talqin qilinadi.
6-tenglama — Foyda
π foydani, TR jami daromadni va TC jami xarajatni anglatadi; uchalasi ham IDRda ifodalanadi. Manbaning qaror qoidasiga ko‘ra π > 0 bo‘lganda korxona foydali, π ≤ 0 bo‘lganda esa foydali emas.
7-tenglama — Cost-to-Income Ratio
CIR o‘lchovsiz foiz nisbatidir; chunki surat va maxraj bir xil pul birligida. Manba talqiniga ko‘ra:
- CIR < %100: daromad umumiy xarajatdan yuqori va korxona moliyaviy jihatdan amalga oshirishga yaroqli deb hisoblanadi.
- CIR = %100: daromad va xarajat teng; bu zararsizlik nuqtasidir.
- CIR > %100: xarajat daromaddan yuqori; korxona moliyaviy jihatdan amalga oshirishga yaroqli emas.
Tadqiqotda hisoblangan CIR %88,36dir. Bu qiymat har bir IDR 100 daromad ichida taxminan IDR 88,36 xarajat mavjudligini ko‘rsatadigan matematik munosabatni anglatadi. Manba shu sababli korxona foydali, biroq xarajat marjasi jihatidan nisbatan siqilgan ekanini ta’kidlaydi.
8-tenglama — Return on Investment
Ushbu tenglamada suratdagi TR − TC 6-tenglamadagi foydadir. Shunday qilib ROI foydaning jami xarajatga nisbatini foizga aylantiradi. Manba qayd etgan ROI %13,18dir.
Manba ROI > 0 bo‘lganda investitsiyani foydali deb hisoblaydi. Biroq %13,18 qiymat kelajakda ham o‘zgarmas qoladi degan xulosaga kelib bo‘lmaydi; tadqiqot o‘z sezgirlik tahlilida sotuv narxi, chiqim va kirish xarajatlaridagi o‘zgarishlar foydani keskin o‘zgartirishi mumkinligini ko‘rsatadi.
%6,16 diskont stavkasi qanday shakllantirilgan?
Tadqiqot 2018–2022 moliyaviy maqsadga muvofiqlik tahlilida %6,16 diskont stavkasidan foydalanganini bildiradi. Manbaga ko‘ra, avval 2013–2022 davrining har bir yili uchun kredit foiz stavkasidan inflyatsiya darajasi ayirilib, yillik real foiz stavkasi olingan, so‘ng ushbu real stavkalarning o‘rtachasi hisoblangan.
Biroq maqola 2013–2022 yillardagi kredit foizi, inflyatsiya va hisoblangan real foiz qiymatlarini jadval shaklida bermaydi; diskontlangan yillik pul oqimi har yili qanday hisoblanganini ko‘rsatadigan alohida tenglama yoki jadval ham taqdim etmaydi. Shu sababli %6,16 stavkaning yakuniy qiymati manbada qayd etilgan bo‘lsa-da, uning oraliq hisob-kitobini faqat maqolaning o‘zidan mustaqil ravishda qayta ishlab chiqish mumkin emas.
Tadqiqot Usuli va Natijalari
Tadqiqot joyi va vaqti
Tadqiqotning dala ishlari Yogyakarta FMU tomonidan boshqariladigan kajuput plantatsiyasi va Sendang Mole Kajuput Yog‘i Zavodida 2023 yil mart–may oylarida olib borilgan. Moliyaviy faoliyat va zavod ishlab chiqarishi tahlili esa 2018–2022 davrining institutsional qaydlariga asoslanadi.
Birlamchi va ikkilamchi ma’lumot manbalari
| Ma’lumot turi | Mazmun | Manba | Usul |
|---|---|---|---|
| Zavod profili | Tashkiliy va operatsion xususiyatlar | PMKP rahbariyati | Suhbat |
| Ishlab chiqarish jarayoni | Qayta ishlash bosqichlari va operatsion oqim | PMKP xodimlari | Kuzatuv va suhbat |
| Ishlab chiqarish quvvati | Barg va yog‘ chiqish hajmi | Zavod mahsuldorlik hisobotlari | Suhbat |
| Xarajatlar tuzilmasi | Operatsion va ishlab chiqarish xarajatlari | PMKP rahbariyati | Suhbat |
| Narxlash strategiyasi | Sotuv narxi va bozor taqsimoti | PMKP rahbariyati | Suhbat |
| Ma’lumot turi | Mazmun | Manba |
|---|---|---|
| Plantatsiya ma’lumoti | Maydon, ishlab chiqarish sikli va mahsuldorlik | Yogyakarta FMU hisobotlari |
| Investitsiya ma’lumoti | Kapital va doimiy xarajatlar | PMKP moliyaviy qaydlari |
| Ishlab chiqarish ma’lumoti | 2018–2022 chiqish ma’lumotlari | PMKP hisobotlari |
| Daromad ma’lumoti | Sotuv va daromad qaydlari | PMKP moliyaviy qaydlari |
| Xarajat ma’lumoti | Tarixiy operatsion xarajatlar | PMKP moliyaviy hisobotlari |
| Chiqim/hosildorlik ma’lumoti | Yog‘ ekstraksiyasi samaradorligi | PMKP hisobotlari |
| Qo‘llab-quvvatlovchi adabiyotlar | Nazariy va empirik manbalar | Ilmiy nashrlar |
40 yillik plantatsiyaning doimiy investitsiya xarajatlari
| Xarajat moddasi | Birlik xarajati (IDR/marta) | Qo‘llash yillari | Takrorlanish | Sikl bo‘yicha jami (IDR) |
|---|---|---|---|---|
| Jami | 11.943.876.390 | |||
| Bino investitsiyasi | 1.563.659.634 | 0, 20 | 2 | 3.127.319.267 |
| Yo‘l va ko‘prik qurilishi | 3.586.185.922 | 0, 20 | 2 | 7.172.371.843 |
| O‘rnatish va tarmoq | 19.773.448 | 0, 10, 20, 30 | 4 | 79.093.792 |
| Transport vositalari ta’minoti | 92.735.012 | 0, 10, 20, 30 | 4 | 370.940.048 |
| Umumiy ofis jihozlari | 149.268.930 | 0, 5, 10, 15, 20, 25, 30, 35 | 8 | 1.194.151.440 |
Ushbu xarajat guruhining eng katta tarkibiy qismi IDR 7.172.371.843 bilan yo‘l va ko‘prik qurilishidir.
40 yillik bevosita investitsiya xarajatlari
| Xarajat moddasi | Birlik xarajati (IDR/marta) | Yil | Takrorlanish | Sikl bo‘yicha jami (IDR) |
|---|---|---|---|---|
| Jami | 70.919.595.000 | |||
| Yerni tayyorlash | 13.448.680.000 | 0 | 1 | 13.448.680.000 |
| Ekish | 10.598.096.000 | 1 | 1 | 10.598.096.000 |
| Parvarish I | 4.655.656.000 | 2 | 1 | 4.655.656.000 |
| Parvarish II | 2.417.188.000 | 3 | 1 | 2.417.188.000 |
| Barg yig‘imi | 683.370.000 | 4–40 | 37 | 25.284.690.000 |
| Barglarni tashish | 392.305.000 | 4–40 | 37 | 14.515.285.000 |
Eng katta bevosita investitsiya tarkibiy qismi IDR 25.284.690.000 bilan 37 marta amalga oshirilgan barg yig‘imidir; undan keyin IDR 14.515.285.000 bilan barglarni tashish turadi.
40 yillik muntazam investitsiya xarajatlari va manba ichidagi nomuvofiqlik
| Xarajat moddasi | Yillik/birlik xarajati (IDR) | Takrorlanish tezligi | Sikl bo‘yicha jami (IDR) |
|---|---|---|---|
| 5-jadvalda qayd etilgan jami | 32.862.610.480 | ||
| Xodimlar ish haqi | 724.275.695 | Yillik × 40 | 28.971.027.800 |
| Ofis ma’muriy xizmatlari | 31.098.553 | Yillik × 40 | 1.243.942.120 |
| Inshoot va infratuzilmani saqlash | 40.731.839 | Yillik × 40 | 1.629.273.560 |
| O‘rmon va yerlarni reabilitatsiya qilish | 21.708.493 | Yillik × 40 | 868.339.720 |
| O‘rmon resurslarini himoya qilish va muhofaza qilish | 3.750.682 | Yillik × 40 | 150.027.280 |
Bu yerda manba ichida muhim farq mavjud. 5-jadval va undan keyingi matn jami muntazam investitsiya xarajatini IDR 32.862.610.480 deb beradi. Biroq keyingi 6-jadval ayni xarajat guruhini IDR 36.200.717.480 deb qo‘llaydi. Manba qayd etgan IDR 119.064.188.870 umumiy jami va IDR 1.271,41/kg barg COGS qiymati ikkinchi songa asoslanadi.
| Xarajat turi | Manba 6-jadval qiymati (IDR) |
|---|---|
| Umumiy xarajat | 119.064.188.870 |
| Doimiy investitsiya | 11.943.876.390 |
| Bevosita investitsiya | 70.919.595.000 |
| Muntazam investitsiya | 36.200.717.480 |
| Jami barg ishlab chiqarish | 93.647.000 kg |
| Manbada qayd etilgan barg COGS | IDR 1.271,41/kg |
Ushbu nomuvofiqlik manbasi maqolada izohlanmagani sababli Verianla hech qanday qo‘shimcha xarajat moddasini faraz qilmaydi.
Zavodning besh yillik doimiy xarajatlari
| Xarajat moddasi | Jami investitsiya (IDR) | Xizmat muddati (yil) | Yillik amortizatsiya (IDR) | 5 yillik qiymat (IDR) |
|---|---|---|---|---|
| Jami | 960.613.442 | 4.803.067.210 | ||
| Zavod binosi | 2.958.764.750 | 20 | 147.938.238 | 739.691.190 |
| Kajuput yog‘ini qayta ishlash uskunasi | 8.664.971.862 | 35 | 247.570.625 | 1.237.853.125 |
| Zavod jihozlari | 482.254.000 | 10 | 48.225.400 | 241.127.000 |
| Shaxsiy himoya vositalari va yordamchi vositalar | 38.234.900 | 5 | 7.646.980 | 38.234.900 |
| Zavod inventari | 58.367.000 | 5 | 11.673.400 | 58.367.000 |
| Ma’muriy xarajatlar | 29.442.000 | 1 | 29.442.000 | 147.210.000 |
| Xodimlar ish haqi | 348.796.800 | 1 | 348.796.800 | 1.743.984.000 |
| Texnik xizmat xarajatlari | 119.320.000 | 1 | 119.320.000 | 596.600.000 |
Zavodning besh yillik o‘zgaruvchan xarajatlari
| Xarajat moddasi | 5 yillik jami (IDR) |
|---|---|
| Jami o‘zgaruvchan xarajat | 18.379.328.712 |
| Kajuput bargini yetkazib berish | 14.847.584.370 |
| Briket ishlab chiqarish | 326.984.000 |
| Pishirish | 1.459.750.000 |
| Yoqish | 1.167.800.000 |
| Zavod yoqilg‘isi | 157.524.542 |
| Moylash materiali | 3.281.518 |
| Kation smolasi va tuz | 169.798.120 |
| Vazelin | 31.682.414 |
| O‘lchash xarajatlari | 27.285.250 |
| Kajuput yog‘ini tashish | 87.312.800 |
| Ishchilarning qo‘shimcha ish vaqti | 67.627.298 |
| Elektr energiyasi | 32.698.400 |
O‘zgaruvchan xarajatlarda eng katta modda IDR 14.847.584.370 bilan kajuput bargini yetkazib berishdir. Ushbu tuzilma zavod rentabelligiga plantatsiya tomonidagi xomashyo xarajati kuchli ta’sir ko‘rsatishi mumkinligini tushuntiradi.
Besh yillik kajuput yog‘i ishlab chiqarish xarajati
| Modda | Manba qiymati |
|---|---|
| Umumiy xarajat | IDR 23.182.395.923 |
| Doimiy xarajatlar | IDR 4.803.067.211 |
| O‘zgaruvchan xarajatlar | IDR 18.379.328.712 |
| Jami yog‘ ishlab chiqarish | 109.141 L |
| Yog‘ COGS | IDR 212.408/L |
7-jadval doimiy xarajatlar jami qiymatini IDR 4.803.067.210 deb bersa, 9-jadval IDR 4.803.067.211dan foydalanadi. Oradagi 1 IDR farq manbada izohlanmagan. Ushbu farq natijalarning umumiy iqtisodiy talqinini o‘zgartiradigan darajada katta emas; biroq bibliografik/raqamli sodiqlik sababli ko‘rinadigan holda saqlangan.
2018–2022 ishlab chiqarish, narx va daromad ma’lumotlari
| Yil | Ishlab chiqarish (L) | Sotuv narxi (IDR/L) | Jami daromad (IDR) |
|---|---|---|---|
| Jami | 109.141 | — | 26.236.713.500 |
| O‘rtacha yillik daromad | — | — | 5.247.342.700 |
| 2018 | 22.692 | 190.100 | 4.313.749.200 |
| 2019 | 22.821 | 224.300 | 5.118.750.300 |
| 2020 | 21.148 | 258.500 | 5.466.758.000 |
| 2021 | 22.245 | 270.700 | 6.021.721.500 |
| 2022 | 20.235 | 262.700 | 5.315.734.500 |
Jadvaldagi muhim kuzatuv shuki, ishlab chiqarish hajmi bilan daromad bir xil ketma-ketlikni kuzatmaydi. 2021 yilda ishlab chiqarish 2018 va 2019 yillardagidan past bo‘lishiga qaramay, litr narxi IDR 270.700 bilan besh yillik qatorning eng yuqori qiymatiga yetgan va daromad ham IDR 6.021.721.500 bilan eng yuqori yillik darajaga chiqqan. Manba bu holatni sotuv narxining daromadga kuchli ta’sirining ko‘rsatkichi sifatida talqin qiladi.
Asosiy moliyaviy maqsadga muvofiqlik natijasi
| Ko‘rsatkich | Manbada qayd etilgan qiymat |
|---|---|
| Umumiy xarajat | IDR 23.182.395.923 |
| Jami daromad | IDR 26.236.713.500 |
| Qayd etilgan foyda | IDR 3.054.317.573 |
| CIR | %88,36 |
| ROI | %13,18 |
Manba, shuningdek, besh yillik qayd etilgan foydaning yillik o‘rtachasini IDR 610.863.515 deb beradi.
Bu yerda manba ichidagi ikkinchi sonli tafsilot mavjud: 11-jadval umumiy xarajatni IDR 23.182.395.923 deb bersa, keyingi sezgirlik jadvalining boshlang‘ich ssenariysi IDR 23.182.395.927dan foydalanadi. Hisobotda berilgan IDR 3.054.317.573 foyda qiymati ikkinchi xarajat qiymati bilan mos keladi. Verianla manbada qaysi son yozuv xatosi ekanini faraz qilmaydi.
Sezgirlik Tahlili Korxonaning Eng Katta Riskini Qanday Ko‘rsatadi?
Sezgirlik tahlili asosiy xarajat va daromad tuzilmasini o‘zgarmas kelajak prognozi sifatida qabul qilish o‘rniga, tanlangan salbiy sharoitlarda korxona rentabelligi qanday o‘zgarishini sinaydi. Ushbu tadqiqotda sotuv narxi, yog‘ ekstraksiyasi chiqimi va xomashyo xarajati o‘zgartirilgan; natijalar ko‘rib chiqilgan ssenariylar ichida sotuv narxining pasayishi eng jiddiy moliyaviy riskni yuzaga keltirishini ko‘rsatadi.
| Ssenariy | O‘zgarish | Daromad (IDR) | Xarajat (IDR) | Foyda (IDR) |
|---|---|---|---|---|
| Boshlang‘ich | O‘zgarish yo‘q | 26.236.713.500 | 23.182.395.927 | 3.054.317.573 |
| Ssenariy I | Sotuv narxi IDR 190.100/Lgacha tushadi | 20.747.704.100 | 23.182.395.927 | -2.434.691.827 |
| Ssenariy II | Sotuv narxi IDR 212.408/Lgacha tushadi | 23.182.395.927 | 23.182.395.927 | 0 |
| Ssenariy III | Yog‘ chiqimi %10 kamayadi | 23.613.042.150 | 23.182.395.927 | 430.646.223 |
| Ssenariy IV | Xomashyo xarajati %20 oshadi | 26.236.713.500 | 26.151.912.801 | 84.800.699 |
Ssenariy I — IDR 190.100/L sotuv narxi
IDR 190.100/L tadqiqot davrida 2018 yilda kuzatilgan eng past sotuv narxidir. Ushbu narx butun ssenariyga qo‘llanganda daromad IDR 20.747.704.100gacha pasayadi va manba hisob-kitoblariga ko‘ra foyda -IDR 2.434.691.827gacha tushadi. Shu sababli korxona ushbu ssenariyda zarar ko‘radi.
Ssenariy II — Zararsizlik narxi IDR 212.408/L
Sotuv narxi IDR 212.408/Lgacha pasaytirilganda jami daromad bilan jami xarajat IDR 23.182.395.927 darajasida tenglashadi. Foyda nolga teng. Manba ushbu narxni korxonaning zarar ko‘rmasdan faoliyat yuritishi uchun zarur bo‘lgan eng past narx chegarasi, ya’ni zararsizlik nuqtasi sifatida talqin qiladi.
IDR 212.408/L qiymatining ayni paytda manbada qayd etilgan yog‘ COGS qiymatiga teng bo‘lishi tasodif emas: boshqa farazlar o‘zgarmaganda litr boshiga sotuv narxining litr boshiga jami xarajatga teng bo‘lishi jami daromad bilan jami xarajatni tenglashtiradi.
Ssenariy III — Yog‘ chiqimining %10 kamayishi
Manba yog‘ ekstraksiyasi chiqimini quruq kajuput bargi og‘irligidan olinadigan yog‘ning ulushi sifatida ta’riflaydi. Tarixiy ma’lumotlarda eng katta pasayish 2018 yilda %0,98dan %0,91gacha, taxminan %8 darajasida yuz bergani aytilgan; ishlab chiqarish riskini aniqroq baholash uchun ssenariyda %10 pasayish qo‘llangan.
Ushbu sharoitda daromad IDR 23.613.042.150gacha, foyda esa IDR 430.646.223gacha tushadi. Foyda katta darajada kamayganiga qaramay, manba hisob-kitobida musbat bo‘lib qolgani sababli korxona hanuz moliyaviy jihatdan amalga oshirishga yaroqli toifada qoladi.
Ssenariy IV — Xomashyo xarajatining %20 oshishi
Xomashyo xarajati %20 oshishi simulyatsiyasida sotuv narxi va sotuv hajmi o‘zgarmas saqlangani uchun daromad IDR 26.236.713.500 bo‘lib qoladi. Jami xarajat IDR 26.151.912.801gacha oshadi va foyda atigi IDR 84.800.699gacha tushadi.
Ushbu ssenariy korxona texnik jihatdan musbat foydada qolganiga qaramay, foyda marjasi nihoyatda torayishi mumkinligini ko‘rsatadi. Shuning uchun “xomashyo xarajatining %20 oshishiga bardosh beradi” degan ifoda “bu oshish moliyaviy jihatdan ahamiyatsiz” degani emas.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Manba hisob-kitoblariga ko‘ra Sendang Mole kajuput yog‘i korxonasi 2018–2022 moliyaviy ma’lumotlari sharoitida musbat foyda hosil qilgan.
- CIR %88,36 bilan manbaning %100 amalga oshirishga yaroqlilik chegarasidan past bo‘lgan.
- ROI %13,18 bilan noldan yuqori.
- Korxona rentabelligi sotuv narxidagi salbiy o‘zgarishga kuchli darajada sezgir.
- IDR 190.100/L narx ssenariysi zarar keltiradi.
- IDR 212.408/L narx manba hisob-kitobida zararsizlik darajasidir.
- %10 yog‘ chiqimi pasayishi foydaning keskin kamayishiga qaramay musbat foydani saqlab qoladi.
- %20 xomashyo xarajati oshishi foydani juda past musbat darajaga tushiradi.
- Manba xarajat samaradorligi, ishlab chiqarish natijalari va narxlash strategiyasi birgalikda boshqarilishi kerak degan xulosaga keladi.
Tadqiqot qo‘llab-quvvatlamaydigan yoki bevosita o‘lchamaydigan natijalar
- Tadqiqot kelajakdagi kajuput sotuv narxlarini prognoz qiladigan bozor modeli emas.
- Sezgirlik ssenariylari ro‘y bergan kelajak hodisalarini emas, manba tomonidan belgilangan simulyatsiya qilingan sharoitlarni ifodalaydi.
- Tadqiqot kajuput plantatsiyasining ekologik barqarorligini to‘liq hayot sikli tahlili bilan o‘lchamaydi.
- Tadqiqot ijtimoiy barqarorlikni miqdoriy ijtimoiy ta’sir modeli bilan baholamaydi.
- %13,18 ROI kelajakda yoki boshqa korxonalarda ayni tarzda yuz berishini isbotlamaydi.
- IDR 212.408/L zararsizlik narxi boshqa yillar, zavodlar, xarajat tuzilmalari yoki ishlab chiqarish hajmlari uchun universal narx emas.
- Natijalar Sendang Mole korxonasining manbada o‘rganilgan xarajat va daromad tuzilmasiga xosdir.
- Tadqiqot NPV, IRR va BCRni asosiy natija ko‘rsatkichlari sifatida hisoblamaydi.
Tadqiqot tavsiyalari
Manba faqat mavjud moliyaviy amalga oshirishga yaroqlilikka tayanish uzoq muddatli barqarorlik uchun yetarli bo‘lmasligi mumkinligini ta’kidlaydi. Korxonaga xarajat samaradorligiga ustuvorlik berish, xomashyo ta’minotini barqarorlashtirish va texnologik/jarayon takomillashtirishlari orqali yog‘ chiqimini yaxshilash tavsiya etiladi.
Narxlash siyosati bozor raqobati, iste’molchilarning xarid qobiliyati va kirish xarajatlari o‘zgarishlariga mos va moslashtiriladigan bo‘lishi kerakligi aytiladi. CIR va ROI kabi rentabellik ko‘rsatkichlarini sezgirlik tahlili bilan birgalikda qo‘llash riskka asoslangan boshqaruv qarorlarini qo‘llab-quvvatlashi mumkinligi ta’kidlanadi.
Kelajak tadqiqotlari uchun bozor o‘zgaruvchanligi, siyosat omillari va turli ishlab chiqarish tizimlarini taqqoslash; shuningdek moliyaviy, ekologik va ijtimoiy o‘lchamlarni birgalikda baholaydigan integratsiyalashgan barqarorlik doiralaridan foydalanish tavsiya etiladi.
Qayta ishlab chiqarish nuqtai nazaridan qayd etilmagan yoki noaniq qolgan ma’lumotlar
- %6,16 diskont stavkasini shakllantirgan 2013–2022 yillardagi yillik foiz va inflyatsiya qiymatlari maqolada jadval shaklida berilmagan.
- Har bir diskontlangan yillik pul oqimining oraliq hisob-kitobi ko‘rsatilmagan.
- 5-jadval va 6-jadvaldagi muntazam investitsiya xarajati qiymatlari bir-biriga mos kelmaydi.
- 7-jadval bilan 9-jadval o‘rtasida jami doimiy zavod xarajatida 1 IDR farq mavjud.
- 11-jadval bilan 12-jadval o‘rtasida jami xarajatda 4 IDR farq mavjud.
- 4-tenglamada chiqish o‘zgaruvchisi “COGS” deb yozilgan bo‘lsa, izoh bo‘limida “COGS0” deb ta’riflangan.
- Xom moliyaviy ma’lumotlar fayli yoki mustaqil ma’lumotlar ombori havolasi qayd etilmagan.
- Sezgirlik tahlilidan tashqari ehtimollik asosidagi noaniqlik taqsimotlari yoki Monte Carlo turidagi risk tahlili qo‘llanmagan.
- Ekologik va ijtimoiy barqarorlik miqdoriy jihatdan tahlil qilinmagan.
Manba va Usul Haqida Izoh
Asl tadqiqot: Financial Feasibility of Cajuput Plantation Forest Business in the Yogyakarta Forest Management Unit, Indonesia
Mualliflar: Achmaludin Taufan Azmi; Agus Affianto; Dwiko Budi Permadi.
Mualliflar tartibi: Achmaludin Taufan Azmi birinchi, Agus Affianto ikkinchi, Dwiko Budi Permadi uchinchi muallif.
Mas’ul muallif: Achmaludin Taufan Azmi. Manba PDFda uning ismi yulduzcha bilan ko‘rsatilgan.
Muassasa: Department of Forest Management, Faculty of Forestry, Universitas Gadjah Mada, Yogyakarta, Indonesia.
Teng hissa: Manbada teng hissa/teng birinchi mualliflik bayonoti mavjud emas.
Jurnal: Jurnal Ilmu Kehutanan.
Jild / son: 20(2).
Sahifalar: 187–198.
ISSN: 01264451 (bosma); 24773751 (onlayn).
DOI: 10.22146/jik.v20i2.23198.
Maqola turi: Research Article; amaliy o‘rmon xo‘jaligi iqtisodiyoti va moliyaviy maqsadga muvofiqlik tadqiqoti.
Yuborilgan sana: 24 iyul 2025.
Tahrir sanasi: 19 aprel 2026.
Qabul sanasi: 6 may 2026.
Nashr sanasi: 17 sentyabr 2026.
Nashriyotchi: Faculty of Forestry, Universitas Gadjah Mada; jurnal Indonesia Forestry Scholar Association (PERSAKI) bilan hamkorlikda nashr etiladi.
Taqrizdan o‘tish: Jurnal Ilmu Kehutanan rasmiy siyosatiga ko‘ra ikki tomonlama ko‘r taqrizdan foydalanadi va maqolalar kamida ikki nafar ekspert taqrizchi tomonidan baholanadi.
Preprint holati: Ishlangan manba nashr etilgan jurnal maqolasidir; preprint sifatida tasniflanmagan.
Litsenziya: Creative Commons Attribution-NonCommercial-ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Rasmiy nashr qaydi: Jurnal Ilmu Kehutanandagi DOI 10.22146/jik.v20i2.23198 raqamli maqola qaydi.
Tadqiqot joyi: Yogyakarta Forest Management Unit tarkibidagi kajuput plantatsiyasi va Sendang Mole Kajuput Yog‘i Zavodi, Yogyakarta, Indoneziya.
Dala tadqiqoti davri: Mart–may 2023.
Moliyaviy ma’lumotlar davri: 2018–2022.
Plantatsiya maydoni: 2.234 ha.
Plantatsiya bo‘linmalari: Playen, Paliyan, Panggang va Karangmojo.
Zavodning qayta ishlash quvvati: 18 tonna kajuput bargi/kun.
Plantatsiya xarajat sikli: 40 yil.
Zavod moliyaviy tahlil davri: Besh yil, 2018–2022.
Ma’lumot to‘plash: Bevosita suhbat, dala kuzatuvi, institutsional hisobotlar, moliyaviy qaydlar, ishlab chiqarish qaydlari va qo‘llab-quvvatlovchi adabiyotlar.
Moliyaviy ko‘rsatkichlar: COGS, jami daromad, foyda, Cost-to-Income Ratio (CIR), Return on Investment (ROI) va sezgirlik tahlili.
Diskont stavkasi: %6,16. Manba ushbu qiymat 2013–2022 davridagi kredit foiz stavkasidan inflyatsiya ayrilishi orqali hisoblangan yillik real foiz stavkalarining o‘rtachasidan shakllantirilganini bildiradi.
Sezgirlik o‘zgaruvchilari: Yog‘ sotuv narxi, yog‘ ekstraksiyasi chiqimi/rendemen va xomashyo xarajati.
Moliyalashtirish: Manba maqolada alohida moliyalashtirish bayonoti qayd etilmagan.
Manfaatlar to‘qnashuvi: Manba maqolada alohida manfaatlar to‘qnashuvi bayonoti qayd etilmagan.
Ma’lumotlarning mavjudligi: Institutsional va moliyaviy ma’lumot manbalari usul bo‘limida tushuntiriladi; biroq alohida ochiq xom ma’lumotlar ombori yoki data availability statement mavjud emas.
Muallif hissalari / CRediT: Manbada alohida CRediT/muallif hissalari bayonoti mavjud emas.
Tashakkur: Manba Yogyakarta Forest Management Unit, PMKP Sendang Mole rahbariyati va tadqiqotni olib borishga ko‘mak bergan boshqa tomonlarga minnatdorlik bildiradi.
Asosiy metodologik cheklovlar: Tadqiqot bitta integratsiyalashgan plantatsiya–qayta ishlash tizimining xarajat tuzilmasini baholaydi. Natijalar tarixiy 2018–2022 moliyaviy ma’lumotlari va belgilangan sezgirlik ssenariylariga asoslanadi. Bozor narxlarining kelajakdagi ehtimollik taqsimoti modellashtirilmagan, ekologik va ijtimoiy barqarorlik miqdoriy jihatdan o‘lchanmagan va xom ma’lumotlar to‘plami e’lon qilinmagan. Manba jadvallarida muntazam plantatsiya xarajati, zavodning doimiy xarajati va jami xarajat qiymatlarida hisobot tafovutlari mavjud; bu tafovutlar Verianla tomonidan jim tuzatilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan