


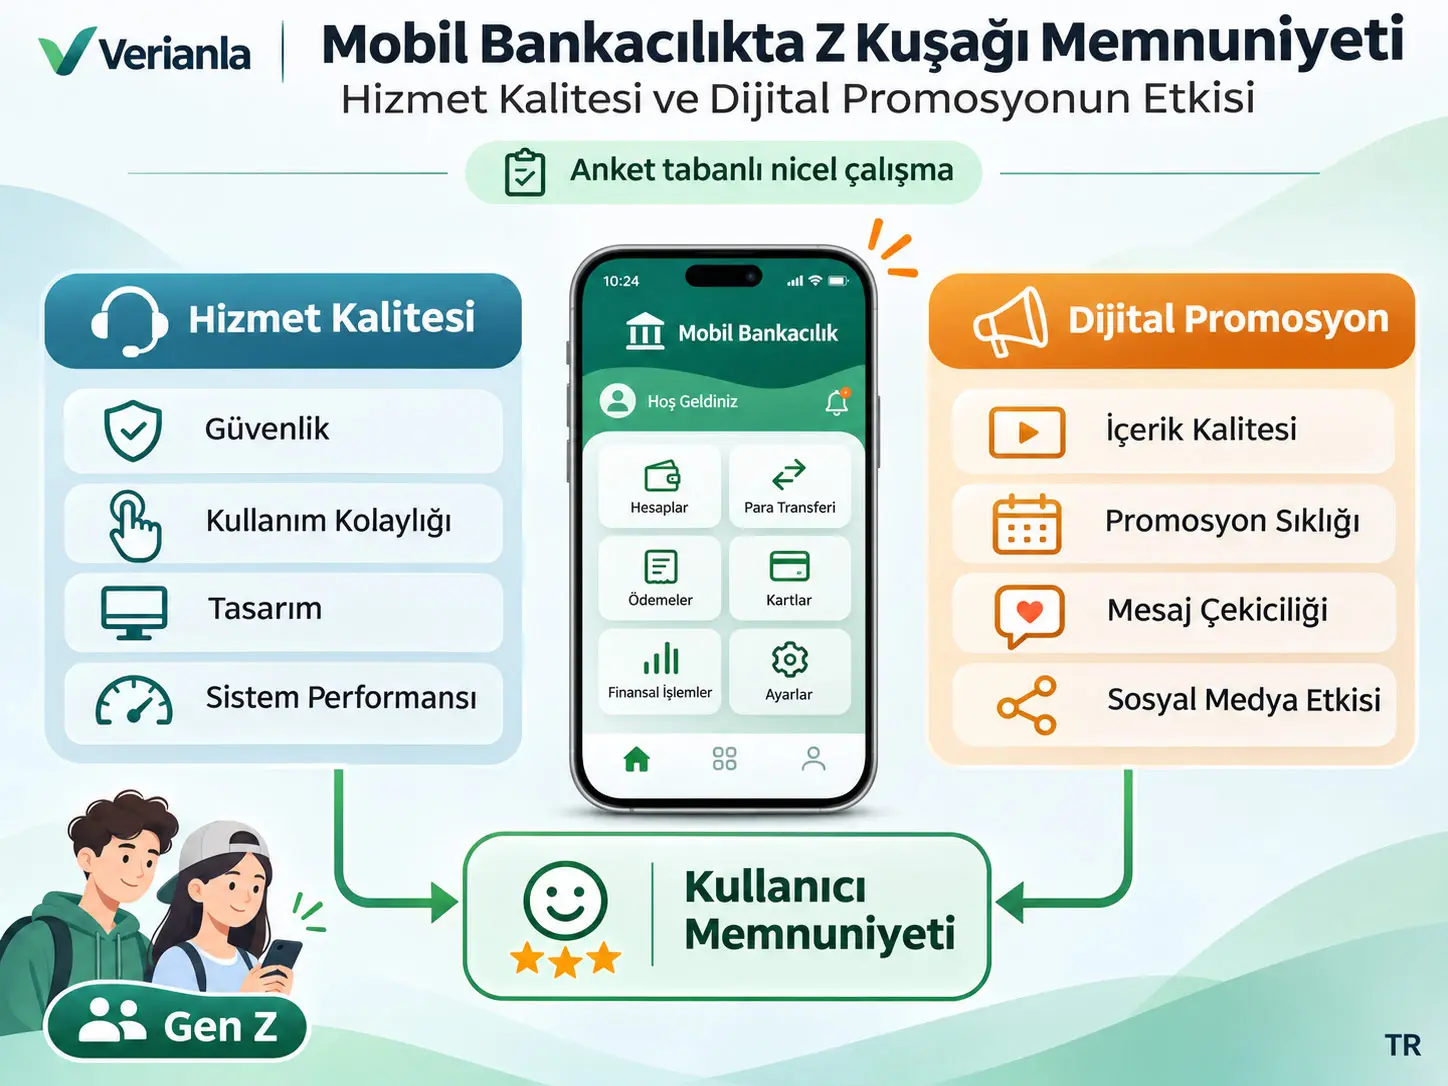
Mobil bankacılık kullanıcı memnuniyeti, bu çalışmada BTN Syariah Mobile kullanan Z kuşağı müşterilerin hizmet deneyimini beklentileriyle karşılaştırmaları sonucunda oluşan değerlendirmeyi ifade eden bağımlı değişkendir. Araştırma, BTN Syariah Kudus alt şubesindeki aktif Z kuşağı mobil bankacılık kullanıcılarında hizmet kalitesi ve dijital promosyon stratejilerinin kullanıcı memnuniyetiyle ilişkisini incelemektedir. Nicel ve ilişkisel araştırma tasarımında 810 kişilik kullanıcı evreninden amaçlı örneklemeyle 90 katılımcı seçilmiş; 1–5 aralığında Likert ölçekli anket uygulanmış ve veriler SPSS ile çoklu doğrusal regresyon kullanılarak analiz edilmiştir.
Hizmet kalitesi için regresyon katsayısı B = 0.155, t-değeri 2.258 ve anlamlılık değeri p = 0.026 olarak raporlanmıştır. Dijital promosyon stratejisi için B = 0.202, t = 3.846 ve kaynakta Sig. = 0.000 verilmiştir. Her iki değişken de çalışmanın kullandığı α = 0.05 karar eşiğinde pozitif ve istatistiksel olarak anlamlıdır. İki bağımsız değişkenin birlikte değerlendirildiği model için F = 30.432 ve Sig. = 0.000 raporlanmış; ana regresyon modelinin Adjusted R² değeri 0.398 bulunmuştur.
Adjusted R² = 0.398, modeldeki hizmet kalitesi ve dijital promosyon stratejisi değişkenlerinin kullanıcı memnuniyeti puanlarındaki örneklem içi varyansın yaklaşık %39.8'ini açıkladığını gösterir. Geriye kalan %60.2'lik bölümün bu iki değişken tarafından açıklanmadığı söylenebilir; bu bölümün hangi değişkenlerden kaynaklandığı mevcut araştırmayla doğrudan belirlenmemiştir.
Çalışmanın kullandığı “effect” veya “influence” ifadeleri korunmakla birlikte tasarım deneysel değildir. Katılımcılar rastgele müdahale gruplarına atanmadığı ve hizmet kalitesi ya da dijital promosyon deneysel olarak değiştirilmediği için regresyon sonuçları, tek başına kesin nedensellik kanıtı olarak yorumlanmamalıdır. Sonuçlar BTN Syariah Mobile'ın Kudus'taki seçilmiş aktif kullanıcı örneklemine aittir.
Araştırmanın temel problemi
Çalışmanın odak noktası, dijital bankacılığın teknik olarak kullanılabilir olmasının tek başına genç kullanıcı memnuniyetini açıklamak için yeterli olup olmadığıdır. Araştırmacılar mobil bankacılık deneyiminde iki ayrı fakat tamamlayıcı alanı incelemektedir: uygulamanın kullanıcıya sunduğu hizmetin niteliği ve bankanın bu hizmetleri dijital kanallarda nasıl tanıttığı.
Kaynak, özellikle Z kuşağının hızlı, pratik ve kolay erişilebilir dijital hizmetlere yüksek ilgi gösterdiğini; mobil bankacılıkta sistem performansı, güvenlik, gezinme kolaylığı ve uygulamanın algılanan değerinin kullanıcı deneyimini şekillendirdiğini tartışmaktadır. Aynı zamanda dijital kampanyaların ürün veya hizmet hakkındaki beklentileri oluşturabileceği belirtilmektedir.
BTN Syariah Mobile kaynakta şeriat ilkelerine uygun bankacılık işlemlerine dijital erişim sağlayan mobil bankacılık uygulaması olarak ele alınmaktadır. Kaynakta anılan işlevler arasında hesap bakiyesi ve işlem geçmişinin gerçek zamanlı görüntülenmesi, BTN hesapları arasında ve başka bankalara para transferi, elektrik, su ve eğitim gibi fatura ödemeleri, telefon kredisi ve veri paketi satın alma, e-cüzdan yükleme ve QRIS işlemleri bulunmaktadır.
Bu işlevlerin makalede bulunması, her bir özelliğin ayrı ayrı test edildiği anlamına gelmez. Araştırmanın istatistiksel modeli uygulamadaki tek tek özellikleri değil, anketle ölçülen genel hizmet kalitesi değişkenini analiz etmektedir.
Çalışmayı motive eden BTN Syariah Kudus verileri
Araştırmacılar çalışmanın problemini açıklarken BTN Syariah Kudus şubesine ait iç verileri kullanmaktadır. Bu veriler regresyonun bağımlı veya bağımsız değişkenleri değildir; araştırmanın neden yapıldığını açıklayan kurumsal bağlamdır.
| Yıl | Müşteri sayısı | Kaynakta verilen durum |
|---|---|---|
| 2022 | 44 | Başlangıç değeri; büyüme durumu belirtilmemiştir. |
| 2023 | 806 | Hızla artıyor |
| 2024 | 1.150 | Artıyor |
| 2025 | 1.050 | Azalıyor |
Kaynak 2025'te toplam müşteri sayısındaki düşüşle birlikte aktif Z kuşağı mobil bankacılık kullanıcılarında da düşüş bulunduğunu göstermektedir:
| Yıl | Aktif kullanıcı sayısı | Kaynakta verilen durum |
|---|---|---|
| 2023 | 560 | Artıyor |
| 2024 | 920 | Artıyor |
| 2025 | 810 | Azalıyor |
Kaynak bu gerilemeyi hizmet kalitesi ve müşteri bağlılığı açısından önemli bir sinyal olarak yorumlamaktadır. Ancak bu iki zaman serisinin birlikte düşmesi tek başına hizmet kalitesindeki bir bozulmanın müşteri kaybına neden olduğunu kanıtlamaz. Regresyon analizi de müşteri sayısındaki yıllık değişimi değil, ankete katılan 90 kullanıcının algılanan hizmet kalitesi, dijital promosyon ve memnuniyet puanlarını incelemektedir.
Literatür boşluğu
Kaynağın tanımladığı araştırma boşluğu, mobil bankacılık memnuniyetini açıklayan çalışmaların önemli bir bölümünün yalnız hizmet kalitesi gibi teknik deneyim değişkenlerine odaklanmasıdır. Araştırmacılar, dijital kuşağın memnuniyetinin yalnız uygulamanın teknik performansından değil, bankanın dijital iletişim ve promosyon faaliyetleriyle oluşturduğu algı ve beklentilerden de etkilenebileceğini savunarak modele ikinci bir bağımsız değişken olarak dijital promosyon stratejisini eklemektedir.
Bu nedenle çalışma iki kavramsal boşluğu birlikte ele almayı amaçlamaktadır: service gap, yani kullanıcının teknik hizmet deneyimiyle ilgili sorunlar ve promotion gap, yani dijital kampanyaların kullanıcının iletişim tarzı ve beklentileriyle ne ölçüde örtüştüğü.
Araştırma amaçları
- Mobil bankacılık hizmet kalitesinin Z kuşağı müşterilerin BTN Syariah Mobile kullanım memnuniyetiyle ilişkisini analiz etmek.
- Dijital promosyon stratejilerinin Z kuşağı müşterilerin BTN Syariah Mobile kullanım memnuniyetiyle ilişkisini analiz etmek.
- Hizmet kalitesi ile dijital promosyon stratejilerinin birlikte kullanıcı memnuniyeti üzerindeki regresyon ilişkisini değerlendirmek.
Hipotezler
- H1: Mobil bankacılık hizmet kalitesinin Z kuşağı müşterilerin BTN Syariah Mobile kullanım memnuniyeti üzerinde pozitif ve anlamlı etkisi vardır.
- H2: Dijital promosyon stratejilerinin Z kuşağı müşterilerin BTN Syariah Mobile memnuniyeti üzerinde pozitif ve anlamlı etkisi vardır.
- H3: Mobil bankacılık hizmet kalitesi ve dijital promosyon stratejileri birlikte Z kuşağı müşterilerin BTN Syariah Mobile kullanım memnuniyeti üzerinde anlamlı etkiye sahiptir.
Mobil Bankacılık Hizmet Kalitesi Bu Çalışmada Nasıl Ölçülüyor?
Mobil bankacılık hizmet kalitesi, çalışmada tek bir teknik performans değeriyle değil, kullanıcıların uygulama deneyimine ilişkin beş gösterge üzerinden anketle ölçülen bağımsız değişkendir: Convenience, Security, Ease of Use, Design ve Application System. Kaynak bu beş göstergenin isimlerini verir ancak her göstergenin altında kullanılan özgün anket cümlelerini yayımlamaz.
| Değişken | Kod | Rol | Kaynakta belirtilen göstergeler |
|---|---|---|---|
| Hizmet kalitesi | X1 | Bağımsız değişken | Convenience, Security, Ease of Use, Design, Application System |
| Dijital promosyon stratejisi | X2 | Bağımsız değişken | Digital Content Quality, Promotion Frequency, Visual and Message Appeal, Promotion Relevance, Social Media Influence |
| Kullanıcı memnuniyeti | Y | Bağımlı değişken | General Satisfaction, Service Satisfaction, Expectation Confirmation |
Convenience ile Ease of Use kaynakta iki ayrı gösterge olarak listelenmiştir. Verianla bunları tek göstergeye birleştirmemektedir. Benzer biçimde, kaynak anket maddelerinin tam metnini vermediği için “güvenlik göstergesinde şu soru soruldu” veya “tasarım göstergesi şu özellikleri içeriyordu” şeklinde özgün soru maddeleri üretilmemektedir.
Dijital promosyon stratejisi neyi ifade ediyor?
Kaynak dijital promosyonu, dijital teknoloji ve çevrimiçi medyayı kullanarak tüketicilere ürün ve hizmetleri tanıtmayı, onları etkilemeyi ve kullanım davranışını teşvik etmeyi amaçlayan pazarlama iletişimi olarak ele almaktadır. İslami bankacılık bağlamında bu iletişimin şeriat ilkelerine uyumlu olması gerektiği de belirtilmektedir.
Araştırmada dijital promosyon değişkeni beş göstergeyle temsil edilmektedir: dijital içerik kalitesi, promosyon sıklığı, görsel ve mesaj çekiciliği, promosyonun kullanıcı açısından uygunluğu ve sosyal medya etkisi. Çalışma, şeriat uyumunu ayrı bir bağımsız değişken veya ayrı bir ölçek olarak modele dahil etmemektedir.
Kullanıcı memnuniyeti neyi ifade ediyor?
Kaynak kullanıcı memnuniyetini, hizmet öncesi beklenti ile hizmet sonrasında algılanan performansın karşılaştırılmasına dayanan değerlendirme olarak açıklamaktadır. Algılanan performans beklentiyi karşıladığında veya aştığında kullanıcı memnuniyetinin oluşması beklenmektedir.
Memnuniyet değişkeni üç göstergeyle ölçülmüştür: genel memnuniyet, hizmet memnuniyeti ve beklentinin doğrulanması. Kaynak bu üç göstergenin altında kullanılan özgün soru maddelerini yayımlamamaktadır.
Araştırmanın değişken modeli
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Araştırma nicel yaklaşım kullanmakta ve kaynak tarafından associative research design, yani değişkenler arasındaki istatistiksel ilişkilerin incelendiği ilişkisel bir tasarım olarak tanımlanmaktadır. Bağımsız değişkenler hizmet kalitesi X1 ve dijital promosyon stratejisi X2; bağımlı değişken ise kullanıcı memnuniyeti Y'dir.
Bu tasarım katılımcılara deneysel bir müdahale uygulamaz. Dolayısıyla regresyon katsayıları değişkenlerin birlikte nasıl değiştiğini gösterir; tek başına hizmet kalitesindeki veya promosyondaki değişimin memnuniyete kesin olarak neden olduğunu göstermez.
Evren, örneklem ve katılım ölçütleri
Araştırma evreni Kudus'ta BTN Syariah Mobile'ın aktif Z kuşağı kullanıcıları olarak tanımlanan 810 müşteriden oluşmaktadır. Çalışmada Z kuşağı için kullanılan operasyonel yaş ölçütü 18–27 yaş aralığıdır. Bu yaş aralığı araştırmanın katılım kriteridir; bütün çalışmalarda kullanılmak zorunda olan evrensel bir Z kuşağı tanımı olarak yorumlanmamalıdır.
Örnekleme yöntemi non-probability purposive sampling, yani olasılıksız amaçlı örneklemedir. Katılımcıların 18–27 yaşında olmaları ve BTN Syariah Mobile'ı aktif olarak kullanmaları gerekmektedir.
Kaynak örneklem büyüklüğünün Slovin formülü ve %10 hata payı kullanılarak belirlendiğini ve son örneklemin 90 kişi olduğunu belirtmektedir. Ancak makalede Slovin formülünün matematiksel yazılışı veya hesaplamanın ara adımları gösterilmemiştir. Verianla bu nedenle kaynakta basılmamış hesap adımlarını çalışmanın özgün formülüymüş gibi eklememektedir.
Veri toplama aracı
Birincil veri anket yoluyla toplanmıştır. Yanıtlar 1 = Strongly Disagree ile 5 = Strongly Agree arasında değişen beşli Likert ölçeğiyle alınmıştır. Kaynak değişkenlerin göstergelerini verir ancak katılımcılara yöneltilen özgün anket cümlelerini tam olarak yayımlamaz.
Bu nedenle araştırmanın anketini birebir yeniden üretmek için yalnız bu makale yeterli değildir. X1 için beş, X2 için beş ve Y için üç gösterge belirtilmiştir; ancak göstergeler altındaki soru metinleri bilinmemektedir.
Katılımcıların cinsiyet dağılımı
| Cinsiyet | Kişi sayısı | Oran |
|---|---|---|
| Erkek | 42 | %47 |
| Kadın | 48 | %53 |
| Toplam | 90 | %100 |
Kaynak kadın katılımcıların sayısının biraz daha yüksek olduğunu, ancak iki grup arasındaki oransal farkın görece küçük olduğunu belirtmektedir. Araştırma cinsiyeti regresyon modelinde bağımsız veya kontrol değişkeni olarak kullanmamaktadır.
Katılımcıların yaş dağılımı
| Yaş grubu | Kişi sayısı | Oran |
|---|---|---|
| 18–22 | 53 | %59 |
| 23–27 | 37 | %41 |
| Toplam | 90 | %100 |
Örneklemde 18–22 yaş grubu çoğunluktadır. Çalışma yaş grupları arasında ayrı regresyon, etkileşim veya alt grup analizi raporlamamaktadır.
Betimsel istatistikler
| Değişken | N | Minimum | Maksimum | Ortalama | Standart sapma |
|---|---|---|---|---|---|
| Hizmet Kalitesi | 90 | 13 | 25 | 20.42 | 2.253 |
| Dijital Promosyon Stratejisi | 90 | 12 | 25 | 19.76 | 2.943 |
| Kullanıcı Memnuniyeti | 90 | 9 | 15 | 12.42 | 1.357 |
Kaynak, hizmet kalitesi ortalamasını görece iyi bir algıya; dijital promosyon stratejisi ortalamasını “fairly effective to good” düzeyine ve kullanıcı memnuniyetini “fairly high” düzeye işaret eden sonuçlar olarak yorumlamaktadır. Ancak makale bu sözel kategorilerin sınırlarını belirleyen ayrı bir puan sınıflandırma tablosu vermemektedir. Bu nedenle Verianla ortalama puanları aynen sunmakta, kategori eşiklerini sonradan uydurmamaktadır.
Geçerlilik testi neyi kontrol etti?
Kaynak anket göstergelerinin kendi değişken yapılarıyla yeterli istatistiksel ilişki gösterip göstermediğini değerlendirmek için Pearson Correlation temelli geçerlilik testi kullanmaktadır. Karşılaştırma için r-tablo değeri 0.207 olarak verilmiştir. Bütün göstergelerde hesaplanan r değerleri 0.207'nin üzerindedir ve Sig. değerleri kaynakta 0.000 olarak raporlanmıştır.
| Değişken | Gösterge | Hesaplanan r | Sig. (2-tailed) |
|---|---|---|---|
| Hizmet Kalitesi X1 | X1.1 | 0.702 | 0.000 |
| Hizmet Kalitesi X1 | X1.2 | 0.608 | 0.000 |
| Hizmet Kalitesi X1 | X1.3 | 0.765 | 0.000 |
| Hizmet Kalitesi X1 | X1.4 | 0.722 | 0.000 |
| Hizmet Kalitesi X1 | X1.5 | 0.670 | 0.000 |
| Dijital Promosyon X2 | X2.1 | 0.742 | 0.000 |
| Dijital Promosyon X2 | X2.2 | 0.718 | 0.000 |
| Dijital Promosyon X2 | X2.3 | 0.721 | 0.000 |
| Dijital Promosyon X2 | X2.4 | 0.660 | 0.000 |
| Dijital Promosyon X2 | X2.5 | 0.800 | 0.000 |
| Kullanıcı Memnuniyeti Y | Y1 | 0.736 | 0.000 |
| Kullanıcı Memnuniyeti Y | Y2 | 0.656 | 0.000 |
| Kullanıcı Memnuniyeti Y | Y3 | 0.827 | 0.000 |
Kaynağın karar kuralına göre bütün göstergeler geçerli kabul edilmiştir. “Sig. = 0.000” ifadesi kaynak ve SPSS gösterim biçimi korunarak yazılmıştır; istatistiksel yazılımda üç ondalıkta 0.000 görünmesi p-değerinin matematiksel olarak tam sıfır olduğu anlamına gelmez.
Güvenilirlik testi
Ölçeklerin iç tutarlılığı Cronbach's Alpha ile değerlendirilmiştir. Çalışma 0.70 değerini güvenilirlik eşiği olarak kullanmıştır.
| Değişken | Cronbach's Alpha | Kaynak kriteri | Kaynak sonucu |
|---|---|---|---|
| Hizmet Kalitesi X1 | 0.725 | > 0.70 | Güvenilir |
| Dijital Promosyon Stratejisi X2 | 0.784 | > 0.70 | Güvenilir |
| Kullanıcı Memnuniyeti Y | 0.770 | > 0.70 | Güvenilir |
Bu sonuçlar ölçeklerin kaynak çalışmanın kullandığı 0.70 eşiğinin üzerinde iç tutarlılık gösterdiğini belirtir. Cronbach's Alpha tek başına bir ölçeğin bütün olası geçerlilik türlerini kanıtlamaz; burada kullanılan işlevi maddelerin birlikte tutarlı ölçüm yapıp yapmadığını değerlendirmektir.
Normalite testi
Regresyon artıklarının normalite değerlendirmesinde One-Sample Kolmogorov-Smirnov Test kullanılmış ve Asymp. Sig. (2-tailed) değeri 0.070 bulunmuştur. Kaynağın α = 0.05 karar eşiğinde 0.070 > 0.05 olduğu için normal dağılım varsayımı reddedilmemiştir.
Bu ifade “artıkların normal olduğu kesin olarak kanıtlandı” anlamına gelmez. İstatistiksel olarak daha dikkatli yorum, kullanılan testin %5 anlamlılık düzeyinde normal dağılım varsayımına karşı yeterli kanıt göstermediğidir.
Çoklu doğrusal bağlantı testi
Bağımsız değişkenlerin birbirleriyle aşırı doğrusal ilişki gösterip göstermediği Tolerance ve Variance Inflation Factor (VIF) değerleriyle değerlendirilmiştir.
| Değişken | Tolerance | VIF | Kaynak sonucu |
|---|---|---|---|
| Hizmet Kalitesi | 0.524 | 1.909 | Çoklu doğrusal bağlantı sorunu yok |
| Dijital Promosyon Stratejisi | 0.524 | 1.909 | Çoklu doğrusal bağlantı sorunu yok |
Kaynağın kullandığı karar kuralı Tolerance > 0.10 ve VIF < 10'dur. Her iki bağımsız değişken de bu sınırlar içinde kaldığından kaynak modelde ciddi çoklu doğrusal bağlantı olmadığı sonucuna ulaşmaktadır.
White Heteroskedastisite Testi Bu Çalışmada Nasıl Yorumlandı?
White testi, regresyon hata terimlerinin varyansının gözlemler arasında eşit kalıp kalmadığını değerlendirmek için kullanılmıştır. Kaynak yardımcı regresyon için R² = 0.296 raporlamakta, ardından hesaplanan ki-kare değerini n × R² işlemiyle 26.64 olarak elde etmekte ve bunu 113.145 olarak verilen tablo ki-kare değeriyle karşılaştırarak heteroskedastisite bulunmadığı sonucuna ulaşmaktadır.
| R | R² | Adjusted R² | Tahminin standart hatası |
|---|---|---|---|
| 0.544 | 0.296 | 0.254 | 1.59659 |
Kaynakta kullanılan hesap:
Burada n = 90 örneklem büyüklüğünü, R² = 0.296 White testi için kurulan yardımcı regresyonun belirleme katsayısını ve 26.64 kaynağın hesapladığı ki-kare değerini temsil etmektedir.
Kaynak 26.64 değerini χ² tablo = 113.145 ile karşılaştırmakta ve 26.64 < 113.145 olduğu için heteroskedastisite sorunu olmadığına karar vermektedir. Bununla birlikte makale tablo ki-kare değerinin hangi serbestlik derecesi ve kritik olasılık üzerinden seçildiğini ayrıca raporlamamaktadır. Bu eksik bilgi nedeniyle 113.145 kritik değerinin yalnız makale metninden bağımsız biçimde yeniden üretilmesi mümkün değildir.
Buradaki R² = 0.296 değeri ana memnuniyet regresyonunun R² değeri değildir. Bu değer White heteroskedastisite prosedüründe kullanılan yardımcı regresyona aittir. Ana araştırma modeli daha sonra ayrı olarak R² = 0.412 ve Adjusted R² = 0.398 değerlerini vermektedir.
Çoklu Doğrusal Regresyon Denklemi Nasıl Yorumlanmalıdır?
Çalışmanın ana regresyon denklemi, hizmet kalitesi X1 ve dijital promosyon stratejisi X2 puanlarını kullanarak kullanıcı memnuniyeti Y'nin tahmini değerini ifade eder. Kaynakta denklem Y = 5.283 + 0.155X1 + 0.202X2 biçimindedir; katsayılar diğer bağımsız değişken sabit tutulduğunda ilgili değişkendeki bir puanlık değişimle Y'de beklenen model değişimini gösterir.
Y: Kullanıcı memnuniyeti puanı.
X1: Hizmet kalitesi puanı.
X2: Dijital promosyon stratejisi puanı.
5.283: Regresyon sabiti.
0.155: X2 sabit tutulduğunda X1'deki bir birimlik artış için Y'nin tahmini değişim katsayısı.
0.202: X1 sabit tutulduğunda X2'deki bir birimlik artış için Y'nin tahmini değişim katsayısı.
Sabit terimin dikkatli yorumlanması
Kaynak, 5.283 sabitini X1 ve X2 sıfır olduğunda beklenen memnuniyet düzeyi olarak açıklamaktadır. Matematiksel regresyon denklemi açısından bu tanım doğrudur. Ancak gözlenen örneklemde hizmet kalitesinin minimumu 13 ve dijital promosyon stratejisinin minimumu 12'dir. Dolayısıyla X1 = 0 ve X2 = 0 noktası gerçek örneklemde gözlenmemiştir. Bu nedenle sabitin pratik müşteri davranışı açısından yorum değeri sınırlıdır; esas görevi regresyon doğrusunun matematiksel konumunu belirlemektir.
Hizmet kalitesi katsayısı
Hizmet kalitesi için B = 0.155 raporlanmıştır. Kaynağın model yorumuna göre dijital promosyon stratejisi sabit tutulduğunda hizmet kalitesi puanındaki bir birimlik artış, kullanıcı memnuniyeti tahmininde 0.155 birimlik artışla ilişkilidir.
Bu katsayının t-değeri 2.258 ve p-değeri 0.026'dır. p = 0.026 < 0.05 olduğu için H1 kaynak tarafından desteklenmiştir.
Dijital promosyon katsayısı
Dijital promosyon stratejisi için B = 0.202 raporlanmıştır. Hizmet kalitesi sabit tutulduğunda dijital promosyon puanındaki bir birimlik artış, kullanıcı memnuniyetinin model tahmininde 0.202 birimlik artışla ilişkilidir.
Bu katsayının t-değeri 3.846 ve kaynakta Sig. değeri 0.000'dır. Bu değer çalışmanın %5 karar eşiğinin altındadır ve H2 desteklenmiştir.
Kaynak tartışma bölümünde 0.202 katsayısının 0.155'ten büyük olmasına dayanarak dijital promosyon stratejisinin modelde daha yüksek etkiye sahip olduğunu belirtmektedir. Bununla birlikte tabloda verilen katsayılar standartlaştırılmamış B katsayılarıdır; standartlaştırılmış Beta değerleri raporlanmamıştır. Bu nedenle Verianla, yalnız bu iki B değerinden hareketle dijital promosyonu bütün ölçütlerde kesin olarak “daha önemli” değişken ilan etmemektedir.
Ana regresyon tablosu
| Değişken | B | t | Sig. | Kaynak yorumu |
|---|---|---|---|---|
| Sabit | 5.283 | 5.179 | 0.000 | Regresyon sabiti |
| Hizmet Kalitesi X1 | 0.155 | 2.258 | 0.026 | Pozitif ve anlamlı |
| Dijital Promosyon Stratejisi X2 | 0.202 | 3.846 | 0.000 | Pozitif ve anlamlı |
Makalenin özet bölümü ayrıca hizmet kalitesi için 2.258 > 1.987 ve dijital promosyon için 3.846 > 1.987 karşılaştırmasını vermektedir. Ancak 1.987'lik kritik t değerinin serbestlik derecesi veya hesaplanma adımı ana yöntem bölümünde ayrıca açıklanmamaktadır. p-değerlerine dayalı karar ise sonuç tablolarında açık biçimde gösterilmektedir.
Adjusted R² = 0.398 Ne Anlama Geliyor?
Adjusted R² = 0.398, hizmet kalitesi ve dijital promosyon stratejisini birlikte içeren regresyon modelinin kullanıcı memnuniyeti puanlarındaki örneklem içi varyansın yaklaşık %39.8'ini açıkladığını ifade eder. Bu oran, kullanıcı memnuniyetinin %39.8'inin kesin olarak bu iki değişken tarafından “oluşturulduğu” veya nedensel olarak üretildiği anlamına gelmez.
| R | R² | Adjusted R² | Tahminin standart hatası |
|---|---|---|---|
| 0.642 | 0.412 | 0.398 | 1.053 |
Ham R² değeri 0.412'dir. Adjusted R² değeri bağımsız değişken sayısını dikkate alan düzeltilmiş ölçüdür ve 0.398 olarak verilmiştir. Kaynak bu değeri modelin kullanıcı memnuniyetindeki değişimin %39.8'ini açıklaması biçiminde yorumlamaktadır.
Kaynak kalan %60.2'nin araştırma modelinin dışındaki faktörlerden etkilendiğini ifade etmektedir. Daha dikkatli istatistiksel ifadeyle, bu iki değişkenle kurulan model örneklem varyansının %60.2'sini açıklamamaktadır; söz konusu bölümün tam olarak hangi değişkenlerden meydana geldiği bu araştırmada ölçülmemiştir.
F testi: iki değişken birlikte anlamlı mı?
Hizmet kalitesi ve dijital promosyon stratejisinin birlikte değerlendirilmesi için F = 30.432 ve Sig. = 0.000 raporlanmıştır. Kaynak Sig. < 0.05 olduğu için regresyon modelinin anlamlı olduğunu ve X1 ile X2'nin birlikte Y ile anlamlı ilişki gösterdiğini belirtmektedir.
Kaynak tablo sonucu “model is valid and has a significant effect” biçiminde tanımlamaktadır. F testi bu bağlamda bağımsız değişkenlerin ortak regresyon katkısının istatistiksel olarak sıfırdan farklı olduğuna ilişkin kanıt verir. Bunun modelin her bakımdan kusursuz veya bütün olası değişkenleri kapsayan “geçerli tek model” olduğu biçiminde genişletilmemesi gerekir.
Hipotezlerin sonuçları
| Hipotez | Test edilen ilişki | Temel istatistik | Kaynak sonucu |
|---|---|---|---|
| H1 | Hizmet Kalitesi → Kullanıcı Memnuniyeti | t = 2.258; p = 0.026 | Desteklendi; pozitif ve anlamlı |
| H2 | Dijital Promosyon → Kullanıcı Memnuniyeti | t = 3.846; p = 0.000 | Desteklendi; pozitif ve anlamlı |
| H3 | X1 ve X2 birlikte → Kullanıcı Memnuniyeti | F = 30.432; p = 0.000 | Desteklendi; ortak model anlamlı |
Çalışmanın hizmet kalitesi bulgusuna ilişkin yorumu
Kaynak, hizmet kalitesinin pozitif katsayısını BTN Syariah Mobile'ın teknik kalitesi, sistem güvenilirliği, işlem güvenliği, gezinme kolaylığı ve arayüz tasarımıyla ilişkilendirmektedir. Araştırmacıların yorumuna göre uygulama kararlı çalıştığında ve yavaşlık veya sistem hatası gibi aksaklıklar azaldığında kullanıcıların deneyimi daha olumlu hale gelebilir.
Bu mekanizma kaynak tartışmasının yorumudur; çalışma uygulamanın teknik hata kayıtlarını doğrudan ölçen bir deney veya sistem performans analizi yapmamıştır. Hizmet kalitesi kullanıcıların anket yanıtlarından elde edilmiştir.
Çalışmanın dijital promosyon bulgusuna ilişkin yorumu
Kaynak, dijital promosyon stratejisinin pozitif katsayısını dijital içeriklerin kullanıcı beklentilerini ve hizmetin algılanan değerini şekillendirmesiyle açıklamaktadır. Özellikle Z kuşağı için iletişimin uyarlanabilir, kolay anlaşılır ve ilgili içeriklerden oluşmasının önemli olduğu savunulmaktadır.
Kaynak ayrıca promosyonla oluşturulan beklentinin gerçek hizmet deneyimiyle uyuşmasının memnuniyeti destekleyebileceğini tartışmaktadır. Ancak çalışma belirli bir sosyal medya kampanyasını deneysel olarak karşılaştırmamış ve hangi platformun veya hangi içerik biçiminin en etkili olduğunu ayrı ayrı test etmemiştir.
Birlikte değerlendirildiğinde ne bulunuyor?
Çalışmanın temel yorumu, kullanıcı memnuniyetinin yalnız uygulamanın teknik işleyişiyle veya yalnız pazarlama iletişimiyle açıklanamayacağıdır. Model, hizmet deneyimi ile dijital promosyon algısını birlikte kullanarak memnuniyet değişkenini açıklamaya çalışmaktadır.
Bu sonuç, teknik hizmet deneyimi ile dijital iletişimin birlikte değerlendirilmesinin araştırılan örneklemde anlamlı olduğunu gösterir. Ancak modelin açıklama gücü Adjusted R² = 0.398 ile sınırlıdır; araştırma dışındaki başka değişkenlerin de önemli olabileceği sonucu doğrudan kaynak tarafından kabul edilmektedir.
Çalışmanın desteklediği sonuçlar
- 90 kişilik araştırma örnekleminde hizmet kalitesi puanı kullanıcı memnuniyetiyle pozitif ve istatistiksel olarak anlamlı regresyon ilişkisi göstermiştir.
- Dijital promosyon stratejisi puanı da kullanıcı memnuniyetiyle pozitif ve istatistiksel olarak anlamlı ilişki göstermiştir.
- İki bağımsız değişken birlikte ele alındığında ana regresyon modeli istatistiksel olarak anlamlıdır.
- Ana model için R² = 0.412 ve Adjusted R² = 0.398 raporlanmıştır.
- Anket göstergeleri kaynağın kullandığı Pearson geçerlilik kriterlerini karşılamıştır.
- Üç ölçeğin Cronbach's Alpha değerleri 0.70'in üzerindedir.
- Kaynağın uyguladığı Kolmogorov-Smirnov testi %5 düzeyinde normalite varsayımının reddedilmemesine yol açmıştır.
- Tolerance ve VIF sonuçları kaynağın kullandığı eşiklere göre ciddi çoklu doğrusal bağlantı göstermemiştir.
- Kaynağın White testi hesaplamasına göre heteroskedastisite sorunu bulunmadığı sonucuna varılmıştır.
Çalışmanın desteklemediği veya doğrudan göstermediği sonuçlar
- Araştırma hizmet kalitesinin memnuniyete kesin nedensel etkisini deneysel olarak kanıtlamaz.
- Dijital promosyonun belirli bir sosyal medya platformunda hangi kampanya formatıyla daha etkili olduğunu test etmez.
- Çalışma müşteri sadakatini regresyon modelinde bağımlı değişken olarak ölçmez; bağımlı değişken kullanıcı memnuniyetidir.
- 2025'te aktif kullanıcı sayısının düşmesinin doğrudan hizmet kalitesi veya promosyon nedeniyle gerçekleştiğini kanıtlamaz.
- Sonuçlar bütün Endonezya'daki Z kuşağı mobil bankacılık kullanıcılarına otomatik olarak genellenemez.
- Sonuçlar başka bankalara veya başka dijital finans uygulamalarına doğrudan aktarılmış bir doğrulama değildir.
- Çalışma güven, güvenlik algısı veya başka şeriat uyumlu özellikleri ana regresyon modelinde ayrı bağımsız değişken olarak test etmemiştir.
- Standartlaştırılmış Beta katsayıları verilmediği için değişkenlerin standartlaştırılmış etki büyüklükleri karşılaştırılamamaktadır.
Kaynağın önerileri
Araştırmacılar BTN Syariah Mobile'ın sistem kararlılığının geliştirilmesini, teknik hata ve kesintilerin azaltılmasını ve özelliklerin Z kuşağının değişen ihtiyaçlarına uyacak biçimde güncellenmesini önermektedir.
Dijital promosyon tarafında sosyal medya kullanımının artırılması, içeriklerin daha eğitici ve etkileşimli hale getirilmesi ve iletişim yaklaşımının Z kuşağının dijital davranışlarına daha uygun biçimde geliştirilmesi önerilmektedir.
Gelecek araştırmalar için güvenlik algısı, güven ve diğer şeriat uyumlu özellikler gibi ek bağımsız değişkenlerin modele alınması önerilmektedir. Bu öneri, mevcut modelin Adjusted R² = 0.398 düzeyindeki açıklama gücünün kullanıcı memnuniyetinin tamamını kapsamadığının kaynak tarafından kabul edildiğini göstermektedir.
Yeniden üretilebilirlik açısından eksik kalan bilgiler
- Ankette kullanılan 13 özgün soru/ifade metni makalede verilmemiştir.
- Her göstergenin toplam değişken puanına nasıl birleştirildiği ayrıntılı olarak açıklanmamıştır.
- Slovin örneklem hesabının formülü ve ara hesaplama adımları basılmamıştır.
- SPSS sürümü raporlanmamıştır.
- Anketin tam uygulama tarihi veya veri toplama tarih aralığı açıkça belirtilmemiştir.
- Ham katılımcı veri seti veya indirilebilir ek veri bağlantısı verilmemiştir.
- White testinde kullanılan 113.145 ki-kare kritik değerinin serbestlik derecesi ve tablo seçimi açıklanmamıştır.
- Regresyon katsayıları için güven aralıkları raporlanmamıştır.
- Standartlaştırılmış Beta katsayıları raporlanmamıştır.
- Ayrıntılı artık grafikleri veya etki/gözlem duyarlılık analizleri raporlanmamıştır.
- Etik kurul onayı veya katılımcı bilgilendirilmiş onamına ilişkin ayrı bir beyan PDF'de görünmemektedir. Bu, böyle bir sürecin yapılmadığını kanıtlamaz; yalnız makalede raporlanmadığını gösterir.
Kaynak ve Yöntem Notu
Özgün başlık: The Effect of Service Quality and Digital Promotional Strategies on Gen Z Customers’ Satisfaction with Mobile Banking (Case Study of BTN Syariah Kudus)
Yazarlar: Putri Aria Kinanti; Ahmad Fauzan Mubarok; Miswan Ansori.
Yazar sırası: Putri Aria Kinanti birinci, Ahmad Fauzan Mubarok ikinci, Miswan Ansori üçüncü yazardır.
Kurum: Universitas Islam Nahdlatul Ulama, Jepara, Indonesia.
Sorumlu yazar / iletişim kaydı: PDF'nin dizgisinde yazışma simgesi Ahmad Fauzan Mubarok'un ve fauzan@unisnu.ac.id adresinin yanında yer almaktadır. Buna karşılık resmî OJS makale kaydında Putri Aria “Primary Contact” olarak gösterilmektedir. Kaynaklar arasındaki bu fark nedeniyle tek bir sorumlu yazar kesinleştirilmemiştir.
Eş katkı: Kaynakta eş katkı veya eş birinci yazarlık bildirimi bulunmamaktadır.
Dergi: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Cilt / sayı: 13(1).
Sayfalar: 1–20.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
DOI: 10.31942/iq.v13i1.15377.
Alınma tarihi: 18 Şubat 2026.
Kabul tarihi: 25 Mayıs 2026.
Yayın tarihi: 1 Haziran 2026.
Yayınevi / yayın birimi: Pusat Kajian dan Pengembangan Ilmu-ilmu Keislaman (PKPI2), Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Kaynak türü: Yayımlanmış nicel ampirik dergi makalesi.
Preprint durumu: İşlenen belge yayımlanmış dergi sürümüdür; preprint olarak değerlendirilmemiştir.
Hakemlik durumu: Makalede başvuru ve kabul tarihleri raporlanmaktadır; ancak bu doğrulama sırasında IQTISAD'a özgü hakemlik modelinin türünü açıkça belirten resmî süreç sayfası doğrulanamadığından “tek kör” veya “çift kör” şeklinde daha ileri bir sınıflandırma yapılmamıştır.
Lisans: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Resmî yayın kaydı: IQTISAD'ın DOI 10.31942/iq.v13i1.15377 numaralı makale kaydı.
Araştırma alanı: İslami bankacılık, mobil bankacılık hizmet kalitesi, dijital pazarlama ve müşteri memnuniyeti.
Araştırma tasarımı: Nicel, ilişkisel/associative araştırma.
Araştırma bağlamı: BTN Syariah Kudus Sub-Branch Office ve BTN Syariah Mobile'ın aktif Z kuşağı kullanıcıları.
Evren: 810 aktif Z kuşağı müşteri.
Örneklem: 90 katılımcı.
Örnekleme: Olasılıksız amaçlı örnekleme.
Katılım kriteri: 18–27 yaş ve BTN Syariah Mobile'ın aktif kullanıcısı olmak.
Veri toplama: Beşli Likert ölçekli anket; 1 = Strongly Disagree, 5 = Strongly Agree.
Analiz yazılımı: SPSS. Kaynak sürüm numarası vermemektedir.
İstatistiksel analizler: Pearson temelli geçerlilik testi, Cronbach's Alpha güvenilirlik testi, One-Sample Kolmogorov-Smirnov normalite testi, Tolerance/VIF çoklu doğrusal bağlantı testi, White heteroskedastisite testi, çoklu doğrusal regresyon, t testi, F testi, R² ve Adjusted R².
Anlamlılık eşiği: α = 0.05.
Ana regresyon: Y = 5.283 + 0.155X1 + 0.202X2.
Ana sonuç: Hizmet kalitesi için B = 0.155, t = 2.258, p = 0.026; dijital promosyon stratejisi için B = 0.202, t = 3.846, Sig. = 0.000; ortak model için F = 30.432 ve Sig. = 0.000; R² = 0.412 ve Adjusted R² = 0.398.
Finansman: Kaynak PDF'de ayrı bir finansman beyanı raporlanmamıştır.
Çıkar çatışması: Kaynak PDF'de ayrı bir çıkar çatışması beyanı raporlanmamıştır.
Veri erişilebilirliği: Şube iç verileri ve işlenmiş anket sonuçları makalede özetlenmektedir; ancak ham veri setine yönelik ayrı bir data availability statement veya indirilebilir veri deposu bağlantısı verilmemiştir.
Etik kurul / katılımcı onamı: Kaynak PDF'de ayrı bir etik kurul veya bilgilendirilmiş onam beyanı görünmemektedir. Bu bilgi yok olarak varsayılmamış, yalnız “raporlanmamış” olarak kaydedilmiştir.
Yazar katkıları / CRediT: Kaynakta ayrı bir CRediT veya yazar katkısı bildirimi bulunmamaktadır.
Temel yorum sınırı: Çalışma tek bir banka alt şubesindeki amaçlı örneklemden elde edilen anket verisine dayanır. Regresyon katsayıları istatistiksel ilişkiyi gösterir; deneysel nedensellik kanıtı değildir. Anket maddelerinin tam metni, SPSS sürümü, ham veri, standartlaştırılmış Beta katsayıları, güven aralıkları ve White testindeki kritik ki-kare değerinin serbestlik derecesi kaynakta verilmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir