


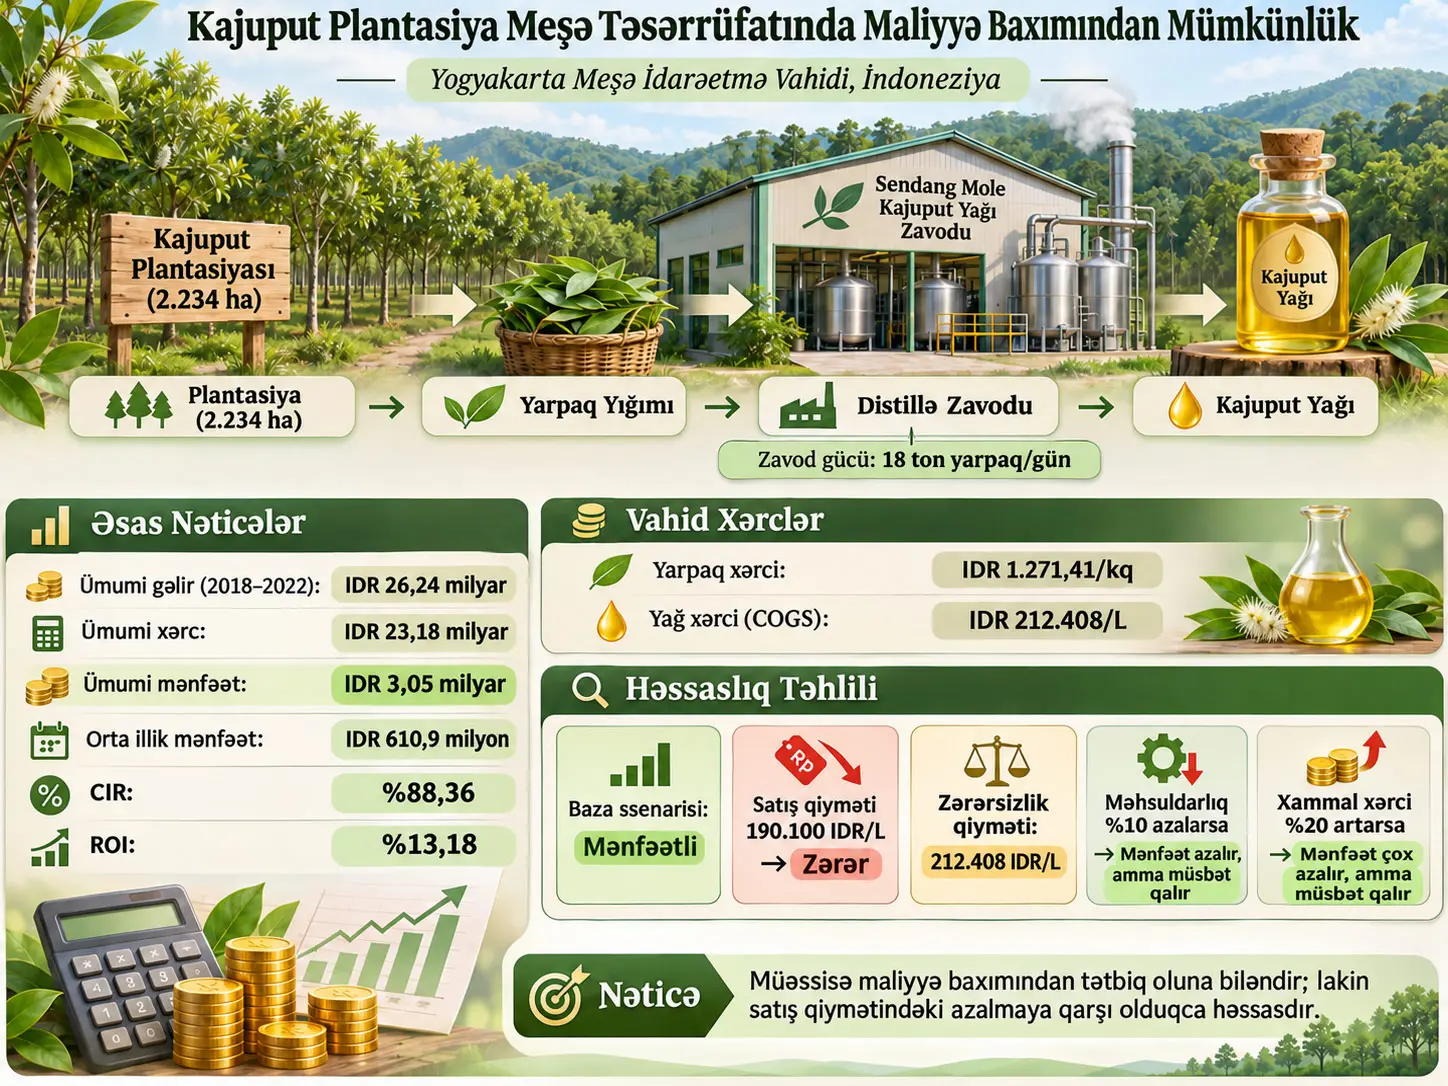
Maliyyə baxımından mümkünlük təhlili, müəssisənin əldə etdiyi gəlirlərin istehsal və investisiya xərclərini qarşılayıb-qarşılamadığını və müəssisənin müəyyən xərc, qiymət və istehsal şərtlərində iqtisadi baxımdan davamlı olub-olmadığını qiymətləndirən təhlil yanaşmasıdır. Bu tədqiqat İndoneziyadakı Yogyakarta Forest Management Unit (FMU; Meşə İdarəetmə Vahidi) tərəfindən idarə olunan kajuput plantasiyası ilə Sendang Mole Kajuput Yağı Zavodunun xərc strukturunu, gəlirliliyini və əlverişsiz bazar/istehsal şəraitinə həssaslığını araşdırır. Tədqiqatda sahə müsahibələri və müşahidələri ilə institusional maliyyə qeydlərindən istifadə edilmiş; müəssisənin 2018–2022 dövrünə aid maliyyə məlumatları əsasında mənfəət, Cost-to-Income Ratio (CIR), Return on Investment (ROI) və həssaslıq təhlili hesablanmışdır.
Mənbə beş illik kajuput yağı istehsalı üçün ümumi xərci təxminən IDR 23,182 milyard, ümumi gəliri IDR 26,237 milyard, bildirilmiş ümumi mənfəəti IDR 3,054 milyard və orta illik mənfəəti IDR 610.863.515 kimi göstərir. CIR %88,36, ROI isə %13,18 kimi hesablanmışdır. Mənbənin istifadə etdiyi qərar qaydalarına görə CIR-in %100-dən aşağı, ROI-nin isə sıfırdan yuxarı olması müəssisənin araşdırılan maliyyə şərtlərində həyata keçirilə bilən və gəlirli olduğunu göstərir.
Həssaslıq təhlili daha mühüm bir sərhədi ortaya qoyur: müəssisə xüsusilə yağın satış qiymətinin azalmasına həssasdır. Mənbədə 2018-ci ildə müşahidə edilən ən aşağı satış qiyməti olan IDR 190.100/L istifadə edildikdə ssenari üzrə mənfəət -IDR 2.434.691.827-ə enir və müəssisə maliyyə baxımından həyata keçirilə bilməyən hala gəlir. Satış qiyməti IDR 212.408/L olduqda gəlir və xərc bərabərləşir və mənfəət sıfır olduğu üçün zərərsizlik nöqtəsi yaranır. Bunun əksinə, yağ çıxımının %10 azalması ssenarisində IDR 430.646.223, xammal xərcinin %20 artması ssenarisində isə IDR 84.800.699 müsbət mənfəət bildirilmişdir.
Bu nəticələr maliyyə baxımından mümkünlüyü göstərir; ekoloji və sosial davamlılığın bütünlüklə sübut edildiyi anlamına gəlmir. Tədqiqatın özü də uzunmüddətli davamlılığın qiymətləndirilməsində maliyyə nəticələrinin ekoloji və sosial ölçülərlə birlikdə nəzərdən keçirilməli olduğunu bildirir. Bundan əlavə, mənbə daxilində bəzi xərc cədvəllərində kiçik və böyük rəqəmsal fərqlər olduğuna görə, aşağıdakı izahlarda hansı rəqəmin hansı cədvəldən gəldiyi açıq şəkildə ayrılmışdır.
Kajuput nədir və tədqiqatda hansı müəssisə araşdırılır?
Mənbə kajuput yağını kajuput ağacının yarpaqları və nazik budaqlarının distillə edilməsi ilə əldə olunan efir yağı kimi nəzərdən keçirir. Giriş bölməsində bitki Melaleuca leucadendron adı ilə verilir. Mənbə həmçinin yağın əsas komponentlərindən biri kimi 1,8-sineolu (C10H18O) göstərir və İndoneziyanın SNI 3954:2014 standartında ən yüksək keyfiyyət kateqoriyası üçün %55–60 1,8-sineol tərkibinin tələb olunduğunu bildirir.
Tədqiqatın müəssisə sistemi bir-biri ilə əlaqəli iki hissədən ibarətdir: Yogyakarta FMU tərəfindən idarə olunan kajuput plantasiyası və eyni xammalın emal edildiyi Sendang Mole Kajuput Yağı Zavodu. Plantasiyanın sahəsi 2.234 ha kimi göstərilmiş və müəssisə Playen, Paliyan, Panggang və Karangmojo olmaqla dörd idarəetmə bölməsinə ayrılmışdır. Mənbəyə görə plantasiyadakı yarpaqlar ağaclar təxminən üç yaşına çatdıqda yığıla bilər, təxminən 40 yaşlı plantasiyalar isə məhsuldarlığı qorumaq məqsədilə mərhələli şəkildə cavanlaşdırılır.
Sendang Mole zavodunun yarpaq emalı gücü mənbədə 18 ton/gün kimi bildirilir. Tədqiqatın girişində həmçinin 2021-ci il üçün orta illik yağ istehsalının 42.310 L və buna uyğun dəyərin IDR 10.154.400.000 olduğu institusional mənbələrdən aktarılır. Bu giriş məlumatları tədqiqatın 2018–2022 maliyyə təhlili cədvəlindəki istehsal sırası ilə eyni məlumat cədvəli deyil və bir-birinin yerinə istifadə edilməməlidir.
Mənbə Şəkil 1-in elmi rolu
Mənbə məqalədəki Şəkil 1 Yogyakarta bölgəsindəki Sendang Mole Kajuput Yağı Zavodu ilə dörd plantasiya idarəetmə bölməsinin coğrafi mövqelərini göstərən xəritədir. Məqalə mətni bu dörd bölmənin adını verir, lakin şəklin bütün coğrafi sərhəd koordinatlarını rəqəmsal olaraq bildirmir. Buna görə aşağıdakı Verianla şəkli mənbə xəritəsinin geometrisini təqlid etmir; yalnız mənbədə dəqiq şəkildə bildirilmiş istehsal və idarəetmə əlaqəsini göstərir.
Tədqiqat boşluğu nədir?
Mənbə kajuput sektorunda əvvəlki tədqiqatların mühüm hissəsinin bitki yetişdirilməsi, torpaq uyğunluğu, plantasiya məhsuldarlığı, biokütlə, yağ konsentrasiyası və distillə kimi texniki mövzulara yönəldiyini; müəssisənin hərtərəfli maliyyə fəaliyyətinin isə daha məhdud araşdırıldığını bildirir. Maliyyə baxımından mümkünlük tədqiqatlarında Net Present Value (NPV), Internal Rate of Return (IRR) və Benefit-Cost Ratio (BCR) kimi investisiya göstəricilərinin geniş istifadə edildiyi, lakin bunların gündəlik/əməliyyat xərc səmərəliliyini göstərmək baxımından təkbaşına kifayət etməyə biləcəyi irəli sürülür.
Tədqiqatın töhfəsi üç nöqtədə müəyyən edilir: kajuput yağı müəssisəsində əməliyyat xərc səmərəliliyini qiymətləndirmək üçün CIR-in istifadəsi, tək dövr əvəzinə çoxillik maliyyə məlumatlarının qiymətləndirilməsi və əsas bazar/istehsal dəyişənləri üçün həssaslıq təhlilinin əlavə edilməsi.
Tədqiqatın iki fərqli xərc üfüqü niyə vacibdir?
Tədqiqatda iki ayrı zaman miqyası vardır. Plantasiya/yarpaq istehsalı üçün xərclər təxminən 40 illik istehsal dövrü üzrə hesablanır. Bunun əksinə, kajuput yağı zavodunun maliyyə fəaliyyəti üçün tədqiqat 2018–2022 arasındakı beş illik dövr üzrə hesablama aparır. Bu iki zaman üfüqü bir-biri ilə qarışdırılmamalıdır.
Plantasiya hesablaması yarpaq xammalının kiloqram başına maya dəyərini verir. Zavod hesablaması isə bu yarpaqların distillə edilərək yağa çevrilməsi zamanı yaranan sabit və dəyişən xərcləri, litr başına yağın maya dəyərini, satış gəlirini, mənfəəti, CIR və ROI-ni hesablayır.
COGS Bu Tədqiqatda Nəyi İfadə Edir?
Cost of Goods Sold (COGS) bu tədqiqatda istehsal olunan məhsul vahidinə düşən maya dəyərini ifadə edir. Tədqiqat iki ayrı COGS hesablayır: plantasiyadan əldə olunan kajuput yarpağı üçün IDR/kg ilə COGS və zavodda istehsal olunan kajuput yağı üçün IDR/L ilə COGS. Hər iki dəyər eyni anlayış ailəsinə aid olsa da, fərqli istehsal mərhələlərini və fərqli vahidləri təmsil edir.
Tənlik 1 — Yarpaq istehsalının ümumi xərci
TC, kajuput yarpağı istehsalının ümumi xərcidir və vahidi IDR-dir. FIC sabit investisiya xərclərini, DIC birbaşa investisiya xərclərini, RIC isə rutin investisiya xərclərini göstərir.
Riyazi olaraq tənlik üç xərc qrupunun cəmidir. Fiziki/iqtisadi mənası budur ki, plantasiyanın bütün istehsal dövründə yalnız ilkin investisiyalar deyil, əkin, qulluq, yığım, daşıma, personal, idarəetmə və infrastruktur kimi xərclər birlikdə qiymətləndirilir.
Tənlik 2 — Kajuput yarpağının vahid maya dəyəri
Q, 40 illik istehsal dövründə ümumi kajuput yarpağı istehsalını kiloqramla göstərir. Nəticə IDR/kg ilə ifadə olunur. Mənbə ümumi yarpaq istehsalını 93.647.000 kg və yarpaq COGS dəyərini IDR 1.271,41/kg kimi bildirir.
Lakin bu nəticə mənbədaxili xərc cədvəlindəki mühüm uyğunsuzluqla bağlıdır. Cədvəl 5 rutin investisiya xərclərini IDR 32.862.610.480 kimi verdiyi halda, Cədvəl 6 IDR 36.200.717.480-dən istifadə edir. Mənbənin bildirdiyi IDR 119.064.188.870 ümumi xərc və IDR 1.271,41/kg yarpaq COGS dəyəri Cədvəl 6-dakı IDR 36.200.717.480 dəyərinə əsaslanır. Verianla bu iki mənbədən birini səssizcə düzəltmir.
Tənlik 3 — Zavodda ümumi yağ istehsalı xərci
TC0, beş illik kajuput yağı istehsalının ümumi xərcidir. FC sabit xərcləri, VC dəyişən xərcləri ifadə edir. Mənbə zavodun 2018–2022 dövrü üçün ümumi xərcini təxminən IDR 23,182 milyard kimi bildirir.
Tənlik 4 — Kajuput yağının litr başına maya dəyəri
Mənbə tənlik sətrini aşağıdakı şəkildə verir:
Tənliyin altındakı izahda isə yağ COGS dəyişəni COGS0 kimi müəyyən edilir. Buna görə mənbə daxilində simvolların istifadəsində kiçik uyğunsuzluq vardır. Q0 ümumi kajuput yağı istehsalını litrlə ifadə edir. Tədqiqat 2018–2022 üçün ümumi 109.141 L istehsal və IDR 212.408/L yağ COGS dəyəri bildirir.
Tənlik 5 — Satış gəliri
TR ümumi satış gəliridir və IDR ilə ifadə olunur. Q0 satılan/istehsal olunan yağ miqdarını litr, P0 isə litr başına qəbul edilən ən yüksək hərrac qiymətini IDR/L ilə ifadə edir.
Tədqiqatda kajuput yağı hərrac sistemi ilə satılır. Buna görə illik gəlir istehsal həcmi qədər qəbul edilən satış qiymətindən də birbaşa asılıdır.
CIR və ROI Nə Deməkdir?
Cost-to-Income Ratio (CIR) ümumi xərcin ümumi gəlirə nisbətini; Return on Investment (ROI) isə mənfəətin istifadə olunan xərc/sərmayəyə görə faizlə böyüklüyünü göstərir. Mənbənin qərar sistemində aşağı CIR daha yüksək xərc səmərəliliyinə işarə edir; CIR %100-dən aşağıdırsa gəlir xərci üstələyir. ROI-nin sıfırdan böyük olması isə müəssisənin müsbət gəlir yaratdığı kimi şərh olunur.
Tənlik 6 — Mənfəət
π mənfəəti, TR ümumi gəliri və TC ümumi xərci ifadə edir; hər üçü IDR ilə göstərilir. Mənbənin qərar qaydasına görə π > 0 olduqda müəssisə gəlirli, π ≤ 0 olduqda isə gəlirli deyil.
Tənlik 7 — Cost-to-Income Ratio
CIR ölçüsüz faiz nisbətidir; çünki surət və məxrəc eyni pul vahidindədir. Mənbənin şərhinə görə:
- CIR < %100: gəlir ümumi xərcdən yüksəkdir və müəssisə maliyyə baxımından həyata keçirilə bilən hesab olunur.
- CIR = %100: gəlir və xərc bərabərdir; zərərsizlik nöqtəsidir.
- CIR > %100: xərc gəlirdən yüksəkdir; müəssisə maliyyə baxımından həyata keçirilə bilən deyil.
Tədqiqatda hesablanan CIR %88,36-dır. Bu dəyər hər IDR 100 gəlir daxilində təxminən IDR 88,36 xərc olduğunu göstərən riyazi əlaqəni ifadə edir. Mənbə buna görə müəssisənin gəlirli, lakin xərc marjası baxımından nisbətən sıx vəziyyətdə olduğunu vurğulayır.
Tənlik 8 — Return on Investment
Bu tənlikdə surətdəki TR − TC Tənlik 6-dakı mənfəətdir. Beləliklə ROI mənfəətin ümumi xərcə nisbətini faizə çevirir. Mənbənin bildirdiyi ROI %13,18-dir.
Mənbə ROI > 0 olduqda investisiyanı gəlirli hesab edir. Lakin %13,18 dəyərinin gələcəkdə də eyni qalacağı nəticəsinə gəlmək olmaz; tədqiqat öz həssaslıq təhlilində satış qiyməti, çıxım və giriş xərclərindəki dəyişikliklərin mənfəəti güclü şəkildə dəyişə bildiyini göstərir.
%6,16 diskont dərəcəsi necə formalaşdırılmışdır?
Tədqiqat 2018–2022 maliyyə baxımından mümkünlük təhlilində %6,16 diskont dərəcəsindən istifadə etdiyini bildirir. Mənbəyə görə əvvəlcə 2013–2022 dövrünün hər ili üçün kredit faiz dərəcəsindən inflyasiya dərəcəsi çıxılaraq illik real faiz dərəcəsi əldə edilmiş, daha sonra bu real dərəcələrin ortalaması götürülmüşdür.
Lakin məqalə 2013–2022 illərinə aid kredit faizi, inflyasiya və hesablanmış real faiz dəyərlərini cədvəl şəklində vermir; diskontlaşdırılmış illik pul axınının hər il necə hesablandığını göstərən ayrıca tənlik və ya cədvəl də təqdim etmir. Buna görə %6,16 dərəcəsinin yekun dəyəri mənbədə bildirilsə də, bu dərəcənin aralıq hesablamasını yalnız məqalədən müstəqil şəkildə yenidən yaratmaq mümkün deyil.
Tədqiqatın Metodu və Nəticələri
Tədqiqat yeri və vaxtı
Tədqiqatın sahə işi Yogyakarta FMU tərəfindən idarə olunan kajuput plantasiyasında və Sendang Mole Kajuput Yağı Zavodunda 2023-cü ilin mart–may aylarında aparılmışdır. Maliyyə fəaliyyəti və zavod istehsalının təhlili isə 2018–2022 dövrünün institusional qeydlərinə əsaslanır.
İlkin və ikinci dərəcəli məlumat mənbələri
| Məlumat növü | Məzmun | Mənbə | Metod |
|---|---|---|---|
| Zavod profili | Təşkilati və əməliyyat xüsusiyyətləri | PMKP rəhbərliyi | Müsahibə |
| İstehsal prosesi | Emal mərhələləri və əməliyyat axını | PMKP personalı | Müşahidə və müsahibə |
| İstehsal gücü | Yarpaq və yağ çıxış həcmi | Zavodun məhsuldarlıq hesabatları | Müsahibə |
| Xərc strukturu | Əməliyyat və istehsal xərcləri | PMKP rəhbərliyi | Müsahibə |
| Qiymətləndirmə strategiyası | Satış qiyməti və bazar bölgüsü | PMKP rəhbərliyi | Müsahibə |
| Məlumat növü | Məzmun | Mənbə |
|---|---|---|
| Plantasiya məlumatı | Sahə, istehsal dövrü və məhsuldarlıq | Yogyakarta FMU hesabatları |
| İnvestisiya məlumatı | Sərmayə və sabit xərclər | PMKP maliyyə qeydləri |
| İstehsal məlumatı | 2018–2022 çıxış məlumatları | PMKP hesabatları |
| Gəlir məlumatı | Satış və gəlir qeydləri | PMKP maliyyə qeydləri |
| Xərc məlumatı | Tarixi əməliyyat xərcləri | PMKP maliyyə hesabatları |
| Çıxım/məhsuldarlıq məlumatı | Yağ ekstraksiyası səmərəliliyi | PMKP hesabatları |
| Dəstəkləyici ədəbiyyat | Nəzəri və empirik mənbələr | Elmi nəşrlər |
40 illik plantasiyanın sabit investisiya xərcləri
| Xərc maddəsi | Vahid xərc (IDR/dəfə) | Tətbiq illəri | Təkrar | Dövr üzrə cəm (IDR) |
|---|---|---|---|---|
| Cəmi | 11.943.876.390 | |||
| Bina investisiyası | 1.563.659.634 | 0, 20 | 2 | 3.127.319.267 |
| Yol və körpü tikintisi | 3.586.185.922 | 0, 20 | 2 | 7.172.371.843 |
| Quraşdırma və şəbəkə | 19.773.448 | 0, 10, 20, 30 | 4 | 79.093.792 |
| Nəqliyyat vasitələrinin təchizatı | 92.735.012 | 0, 10, 20, 30 | 4 | 370.940.048 |
| Ümumi ofis avadanlığı | 149.268.930 | 0, 5, 10, 15, 20, 25, 30, 35 | 8 | 1.194.151.440 |
Bu xərc qrupunun ən böyük komponenti IDR 7.172.371.843 ilə yol və körpü tikintisidir.
40 illik birbaşa investisiya xərcləri
| Xərc maddəsi | Vahid xərc (IDR/dəfə) | İl | Təkrar | Dövr üzrə cəm (IDR) |
|---|---|---|---|---|
| Cəmi | 70.919.595.000 | |||
| Torpağın hazırlanması | 13.448.680.000 | 0 | 1 | 13.448.680.000 |
| Əkin | 10.598.096.000 | 1 | 1 | 10.598.096.000 |
| Qulluq I | 4.655.656.000 | 2 | 1 | 4.655.656.000 |
| Qulluq II | 2.417.188.000 | 3 | 1 | 2.417.188.000 |
| Yarpaq yığımı | 683.370.000 | 4–40 | 37 | 25.284.690.000 |
| Yarpaqların daşınması | 392.305.000 | 4–40 | 37 | 14.515.285.000 |
Ən böyük birbaşa investisiya komponenti IDR 25.284.690.000 ilə 37 dəfə həyata keçirilən yarpaq yığımıdır; onu IDR 14.515.285.000 ilə yarpaqların daşınması izləyir.
40 illik rutin investisiya xərcləri və mənbədaxili uyğunsuzluq
| Xərc maddəsi | İllik/vahid xərc (IDR) | Tezlik | Dövr üzrə cəm (IDR) |
|---|---|---|---|
| Cədvəl 5-də bildirilən cəm | 32.862.610.480 | ||
| İşçi əməkhaqları | 724.275.695 | İllik × 40 | 28.971.027.800 |
| Ofis inzibati xidmətləri | 31.098.553 | İllik × 40 | 1.243.942.120 |
| Obyekt və infrastrukturun saxlanması | 40.731.839 | İllik × 40 | 1.629.273.560 |
| Meşə və torpaq reabilitasiyası | 21.708.493 | İllik × 40 | 868.339.720 |
| Meşə ehtiyatlarının qorunması və mühafizəsi | 3.750.682 | İllik × 40 | 150.027.280 |
Burada mənbədaxili mühüm fərq vardır. Cədvəl 5 və onu izləyən mətn ümumi rutin investisiya xərcini IDR 32.862.610.480 kimi verir. Lakin sonrakı Cədvəl 6 eyni xərc qrupunu IDR 36.200.717.480 kimi istifadə edir. Mənbənin bildirdiyi IDR 119.064.188.870 ümumi cəm və IDR 1.271,41/kg yarpaq COGS dəyəri ikinci rəqəmə əsaslanır.
| Xərc növü | Mənbə Cədvəl 6 dəyəri (IDR) |
|---|---|
| Ümumi xərc | 119.064.188.870 |
| Sabit investisiya | 11.943.876.390 |
| Birbaşa investisiya | 70.919.595.000 |
| Rutin investisiya | 36.200.717.480 |
| Ümumi yarpaq istehsalı | 93.647.000 kg |
| Mənbədə bildirilən yarpaq COGS | IDR 1.271,41/kg |
Bu uyğunsuzluğun mənbəyi məqalədə izah edilmədiyinə görə Verianla hər hansı əlavə xərc maddəsi fərz etmir.
Zavodun beş illik sabit xərcləri
| Xərc maddəsi | Ümumi investisiya (IDR) | İstismar müddəti (il) | İllik amortizasiya (IDR) | 5 illik dəyər (IDR) |
|---|---|---|---|---|
| Cəmi | 960.613.442 | 4.803.067.210 | ||
| Zavod binası | 2.958.764.750 | 20 | 147.938.238 | 739.691.190 |
| Kajuput yağı emal maşını | 8.664.971.862 | 35 | 247.570.625 | 1.237.853.125 |
| Zavod avadanlığı | 482.254.000 | 10 | 48.225.400 | 241.127.000 |
| Fərdi mühafizə vasitələri və dəstək alətləri | 38.234.900 | 5 | 7.646.980 | 38.234.900 |
| Zavod inventarı | 58.367.000 | 5 | 11.673.400 | 58.367.000 |
| İnzibati xərclər | 29.442.000 | 1 | 29.442.000 | 147.210.000 |
| İşçi əməkhaqları | 348.796.800 | 1 | 348.796.800 | 1.743.984.000 |
| Texniki xidmət xərcləri | 119.320.000 | 1 | 119.320.000 | 596.600.000 |
Zavodun beş illik dəyişən xərcləri
| Xərc maddəsi | 5 illik cəm (IDR) |
|---|---|
| Ümumi dəyişən xərc | 18.379.328.712 |
| Kajuput yarpağı tədarükü | 14.847.584.370 |
| Briket istehsalı | 326.984.000 |
| Bişirmə | 1.459.750.000 |
| Alışdırma | 1.167.800.000 |
| Zavod yanacağı | 157.524.542 |
| Sürtkü materialı | 3.281.518 |
| Kation qatranı və duz | 169.798.120 |
| Vazelin | 31.682.414 |
| Ölçmə xərcləri | 27.285.250 |
| Kajuput yağının daşınması | 87.312.800 |
| İşçilərin əlavə iş vaxtı | 67.627.298 |
| Elektrik enerjisi | 32.698.400 |
Dəyişən xərclərdə ən böyük maddə IDR 14.847.584.370 ilə kajuput yarpağı tədarüküdür. Bu struktur zavodun gəlirliliyinin plantasiya tərəfindəki xammal xərcindən güclü şəkildə təsirlənə biləcəyini izah edir.
Beş illik kajuput yağı istehsal xərci
| Maddə | Mənbə dəyəri |
|---|---|
| Ümumi xərc | IDR 23.182.395.923 |
| Sabit xərclər | IDR 4.803.067.211 |
| Dəyişən xərclər | IDR 18.379.328.712 |
| Ümumi yağ istehsalı | 109.141 L |
| Yağ COGS-i | IDR 212.408/L |
Cədvəl 7 sabit xərclərin cəmini IDR 4.803.067.210 kimi verdiyi halda, Cədvəl 9 IDR 4.803.067.211-dən istifadə edir. Aradakı 1 IDR fərq mənbədə izah edilməmişdir. Bu fərq nəticələrin ümumi iqtisadi şərhini dəyişdirəcək böyüklükdə deyil; lakin biblioqrafik/rəqəmsal sədaqət naminə görünən saxlanılmışdır.
2018–2022 istehsal, qiymət və gəlir məlumatları
| İl | İstehsal (L) | Satış qiyməti (IDR/L) | Ümumi gəlir (IDR) |
|---|---|---|---|
| Cəmi | 109.141 | — | 26.236.713.500 |
| Orta illik gəlir | — | — | 5.247.342.700 |
| 2018 | 22.692 | 190.100 | 4.313.749.200 |
| 2019 | 22.821 | 224.300 | 5.118.750.300 |
| 2020 | 21.148 | 258.500 | 5.466.758.000 |
| 2021 | 22.245 | 270.700 | 6.021.721.500 |
| 2022 | 20.235 | 262.700 | 5.315.734.500 |
Cədvəldəki mühüm müşahidə istehsal həcmi ilə gəlirin eyni ardıcıllığı izləməməsidir. 2021-ci ildə istehsal 2018 və 2019-cu illərdən aşağı olsa da, litr qiyməti IDR 270.700 ilə beş illik sıranın ən yüksək dəyərinə çatmış və gəlir də IDR 6.021.721.500 ilə ən yüksək illik səviyyəyə yüksəlmişdir. Mənbə bu vəziyyəti satış qiymətinin gəlir üzərindəki güclü rolunun göstəricisi kimi şərh edir.
Əsas maliyyə mümkünlüyü nəticəsi
| Göstərici | Mənbədə bildirilən dəyər |
|---|---|
| Ümumi xərc | IDR 23.182.395.923 |
| Ümumi gəlir | IDR 26.236.713.500 |
| Bildirilən mənfəət | IDR 3.054.317.573 |
| CIR | %88,36 |
| ROI | %13,18 |
Mənbə həmçinin beş illik bildirilən mənfəətin illik ortalamasını IDR 610.863.515 kimi göstərir.
Burada mənbədaxili ikinci bir rəqəmsal detal vardır: Cədvəl 11 ümumi xərci IDR 23.182.395.923 kimi verdiyi halda, sonrakı həssaslıq cədvəlinin başlanğıc ssenarisi IDR 23.182.395.927-dən istifadə edir. Hesabatda verilən IDR 3.054.317.573 mənfəət dəyəri ikinci xərc dəyəri ilə uyğundur. Verianla mənbədə hansı rəqəmin yazı xətası olduğunu fərz etmir.
Həssaslıq Təhlili Müəssisənin Ən Böyük Riskini Necə Göstərir?
Həssaslıq təhlili əsas xərc və gəlir strukturunu sabit gələcək proqnozu kimi qəbul etmək əvəzinə, seçilmiş əlverişsiz şərtlər altında müəssisənin gəlirliliyinin necə dəyişdiyini sınaqdan keçirir. Bu tədqiqatda satış qiyməti, yağ ekstraksiyası çıxımı və xammal xərci dəyişdirilmişdir; nəticələr araşdırılan ssenarilər arasında satış qiymətinin azalmasının ən ciddi maliyyə riskini yaratdığını göstərir.
| Ssenari | Dəyişiklik | Gəlir (IDR) | Xərc (IDR) | Mənfəət (IDR) |
|---|---|---|---|---|
| Başlanğıc | Dəyişiklik yoxdur | 26.236.713.500 | 23.182.395.927 | 3.054.317.573 |
| Ssenari I | Satış qiyməti IDR 190.100/L-ə düşür | 20.747.704.100 | 23.182.395.927 | -2.434.691.827 |
| Ssenari II | Satış qiyməti IDR 212.408/L-ə düşür | 23.182.395.927 | 23.182.395.927 | 0 |
| Ssenari III | Yağ çıxımı %10 azalır | 23.613.042.150 | 23.182.395.927 | 430.646.223 |
| Ssenari IV | Xammal xərci %20 artır | 26.236.713.500 | 26.151.912.801 | 84.800.699 |
Ssenari I — IDR 190.100/L satış qiyməti
IDR 190.100/L tədqiqat dövründə 2018-ci ildə müşahidə edilmiş ən aşağı satış qiymətidir. Bu qiymət bütün ssenariyə tətbiq edildikdə gəlir IDR 20.747.704.100-ə enir və mənbənin hesablamalarına görə mənfəət -IDR 2.434.691.827-ə düşür. Buna görə müəssisə bu ssenaridə zərər edir.
Ssenari II — Zərərsizlik qiyməti IDR 212.408/L
Satış qiyməti IDR 212.408/L-ə endirildikdə ümumi gəlir və ümumi xərc IDR 23.182.395.927 səviyyəsində bərabərləşir. Mənfəət sıfırdır. Mənbə bu qiyməti müəssisənin zərər etmədən fəaliyyət göstərməsi üçün tələb olunan aşağı qiymət həddi, yəni zərərsizlik nöqtəsi kimi şərh edir.
IDR 212.408/L dəyərinin eyni zamanda mənbədə bildirilən yağ COGS dəyərinə bərabər olması təsadüfi deyil: digər fərziyyələr dəyişmədikdə litr başına satış qiymətinin litr başına ümumi xərcə bərabər olması ümumi gəlirlə ümumi xərci bərabərləşdirir.
Ssenari III — Yağ çıxımının %10 azalması
Mənbə yağ ekstraksiyası çıxımını quru kajuput yarpağının çəkisindən əldə olunan yağın nisbəti kimi müəyyən edir. Tarixi məlumatlarda ən böyük azalmanın 2018-ci ildə %0,98-dən %0,91-ə, təxminən %8 səviyyəsində baş verdiyi bildirilmiş; istehsal riskini daha aydın qiymətləndirmək üçün ssenaridə %10 azalma istifadə edilmişdir.
Bu şərtdə gəlir IDR 23.613.042.150-yə, mənfəət isə IDR 430.646.223-ə düşür. Mənfəət böyük dərəcədə azalsa da, mənbənin hesablamasında müsbət qaldığı üçün müəssisə hələ də maliyyə baxımından həyata keçirilə bilən kateqoriyada qalır.
Ssenari IV — Xammal xərcinin %20 artması
Xammal xərcinin %20 artması simulyasiyasında satış qiyməti və satış həcmi sabit saxlandığı üçün gəlir IDR 26.236.713.500 olaraq dəyişmir. Ümumi xərc IDR 26.151.912.801-ə yüksəlir və mənfəət yalnız IDR 84.800.699-a düşür.
Bu ssenari müəssisə texniki baxımdan müsbət mənfəətdə qalsa da, mənfəət marjasının son dərəcə darala biləcəyini göstərir. Buna görə “%20 xammal xərci artımına davam gətirir” ifadəsi “bu artım maliyyə baxımından əhəmiyyətsizdir” anlamına gəlmir.
Tədqiqatın dəstəklədiyi nəticələr
- Mənbənin hesablamalarına görə Sendang Mole kajuput yağı müəssisəsi 2018–2022 maliyyə məlumatları şəraitində müsbət mənfəət yaratmışdır.
- CIR %88,36 ilə mənbənin %100 həyata keçirilə bilmə həddindən aşağı qalmışdır.
- ROI %13,18 ilə sıfırın üzərindədir.
- Müəssisənin gəlirliliyi satış qiymətindəki əlverişsiz dəyişikliyə güclü şəkildə həssasdır.
- IDR 190.100/L qiymət ssenarisi zərər yaradır.
- IDR 212.408/L qiyməti mənbənin hesablamasında zərərsizlik səviyyəsidir.
- %10 yağ çıxımı azalması ciddi mənfəət itkisinə baxmayaraq müsbət mənfəət saxlayır.
- %20 xammal xərci artımı mənfəəti çox aşağı müsbət səviyyəyə endirir.
- Mənbə xərc səmərəliliyi, istehsal göstəriciləri və qiymətləndirmə strategiyasının birlikdə idarə olunmalı olduğu nəticəsinə gəlir.
Tədqiqatın dəstəkləmədiyi və ya birbaşa ölçmədiyi nəticələr
- Tədqiqat gələcək kajuput satış qiymətlərini proqnozlaşdıran bazar modeli deyil.
- Həssaslıq ssenariləri baş vermiş gələcək hadisələri deyil, mənbə tərəfindən müəyyən edilmiş simulyasiya olunmuş şərtləri təmsil edir.
- Tədqiqat kajuput plantasiyasının ekoloji davamlılığını tam həyat dövrü təhlili ilə ölçmür.
- Tədqiqat sosial davamlılığı kəmiyyət sosial təsir modeli ilə qiymətləndirmir.
- %13,18 ROI-nin gələcəkdə və ya başqa müəssisələrdə eyni şəkildə baş verəcəyini sübut etmir.
- IDR 212.408/L zərərsizlik qiyməti başqa illər, zavodlar, xərc strukturları və ya istehsal həcmləri üçün universal qiymət deyil.
- Nəticələr Sendang Mole müəssisəsinin mənbədə araşdırılan xərc və gəlir strukturuna xasdır.
- Tədqiqat NPV, IRR və BCR-ni əsas nəticə göstəriciləri kimi hesablamır.
Tədqiqatın tövsiyələri
Mənbə yalnız mövcud maliyyə baxımından həyata keçirilə bilməyə əsaslanmağın uzunmüddətli davamlılıq üçün kifayət etməyə biləcəyini vurğulayır. Müəssisənin xərc səmərəliliyinə üstünlük verməsi, xammal tədarükünü sabitləşdirməsi və texnoloji/proses təkmilləşdirmələri ilə yağ çıxımını yaxşılaşdırması tövsiyə olunur.
Qiymətləndirmə siyasətinin bazar rəqabəti, istehlakçıların alıcılıq qabiliyyəti və giriş xərclərindəki dəyişikliklərlə uyğun və uyğunlaşdırıla bilən olması lazım olduğu bildirilir. CIR və ROI kimi gəlirlilik göstəricilərinin həssaslıq təhlili ilə birlikdə istifadəsinin risk əsaslı idarəetmə qərarlarını dəstəkləyə biləcəyi irəli sürülür.
Gələcək tədqiqatlar üçün bazar dəyişkənliyi, siyasət amilləri və fərqli istehsal sistemlərinin müqayisəsi; həmçinin maliyyə, ekoloji və sosial ölçüləri birlikdə qiymətləndirən inteqrə edilmiş davamlılıq çərçivələrinin istifadəsi tövsiyə olunur.
Təkrar istehsal edilə bilmə baxımından bildirilməyən və ya qeyri-müəyyən qalan məlumatlar
- %6,16 diskont dərəcəsini formalaşdıran 2013–2022 illik faiz və inflyasiya dəyərləri məqalədə cədvəl şəklində verilməmişdir.
- Diskontlaşdırılmış hər illik pul axınının aralıq hesablaması göstərilməmişdir.
- Cədvəl 5 və Cədvəl 6-dakı rutin investisiya xərci dəyərləri bir-biri ilə uyğun gəlmir.
- Cədvəl 7 və Cədvəl 9 arasında ümumi sabit zavod xərcində 1 IDR fərq vardır.
- Cədvəl 11 və Cədvəl 12 arasında ümumi xərcdə 4 IDR fərq vardır.
- Tənlik 4-də çıxış dəyişəni “COGS” kimi yazıldığı halda, izah bölməsində “COGS0” kimi müəyyən edilir.
- Xam maliyyə məlumatları faylı və ya müstəqil məlumat deposu bağlantısı bildirilməmişdir.
- Həssaslıq təhlilindən başqa ehtimal əsaslı qeyri-müəyyənlik paylanmaları və ya Monte Carlo tipli risk təhlili tətbiq edilməmişdir.
- Ekoloji və sosial davamlılıq kəmiyyətcə təhlil edilməmişdir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Financial Feasibility of Cajuput Plantation Forest Business in the Yogyakarta Forest Management Unit, Indonesia
Müəlliflər: Achmaludin Taufan Azmi; Agus Affianto; Dwiko Budi Permadi.
Müəllif sırası: Achmaludin Taufan Azmi birinci, Agus Affianto ikinci, Dwiko Budi Permadi üçüncü müəllifdir.
Məsul müəllif: Achmaludin Taufan Azmi. Mənbə PDF-də adı ulduz işarəsi ilə göstərilmişdir.
Qurum: Department of Forest Management, Faculty of Forestry, Universitas Gadjah Mada, Yogyakarta, Indonesia.
Bərabər töhfə: Mənbədə bərabər töhfə/bərabər birinci müəlliflik bəyanatı yoxdur.
Jurnal: Jurnal Ilmu Kehutanan.
Cild / nömrə: 20(2).
Səhifələr: 187–198.
ISSN: 01264451 (çap); 24773751 (onlayn).
DOI: 10.22146/jik.v20i2.23198.
Məqalə növü: Research Article; tətbiqi meşə təsərrüfatı iqtisadiyyatı və maliyyə baxımından mümkünlük tədqiqatı.
Göndərilmə tarixi: 24 iyul 2025.
Reviziya tarixi: 19 aprel 2026.
Qəbul tarixi: 6 may 2026.
Nəşr tarixi: 17 sentyabr 2026.
Nəşriyyat: Faculty of Forestry, Universitas Gadjah Mada; jurnal Indonesia Forestry Scholar Association (PERSAKI) ilə əməkdaşlıq çərçivəsində nəşr olunur.
Rəy prosesi: Jurnal Ilmu Kehutanan-ın rəsmi siyasətinə görə jurnal ikiqat kor rəy prosesindən istifadə edir və məqalələr ən azı iki ekspert rəyçi tərəfindən qiymətləndirilir.
Preprint statusu: İşlənmiş mənbə nəşr olunmuş jurnal məqaləsidir; preprint kimi təsnif edilməmişdir.
Lisenziya: Creative Commons Attribution-NonCommercial-ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Rəsmi nəşr qeydi: Jurnal Ilmu Kehutanan-da DOI 10.22146/jik.v20i2.23198 nömrəli məqalə qeydi.
Tədqiqat yeri: Yogyakarta Forest Management Unit daxilindəki kajuput plantasiyası və Sendang Mole Kajuput Yağı Zavodu, Yogyakarta, İndoneziya.
Sahə tədqiqatı dövrü: Mart–may 2023.
Maliyyə məlumatları dövrü: 2018–2022.
Plantasiya sahəsi: 2.234 ha.
Plantasiya bölmələri: Playen, Paliyan, Panggang və Karangmojo.
Zavodun emal gücü: 18 ton kajuput yarpağı/gün.
Plantasiya xərc dövrü: 40 il.
Zavodun maliyyə təhlili dövrü: Beş il, 2018–2022.
Məlumatların toplanması: Birbaşa müsahibə, sahə müşahidəsi, institusional hesabatlar, maliyyə qeydləri, istehsal qeydləri və dəstəkləyici ədəbiyyat.
Maliyyə göstəriciləri: COGS, ümumi gəlir, mənfəət, Cost-to-Income Ratio (CIR), Return on Investment (ROI) və həssaslıq təhlili.
Diskont dərəcəsi: %6,16. Mənbə bu dəyərin 2013–2022 dövründə kredit faiz dərəcəsi çıxılsın inflyasiya kimi hesablanan illik real faiz dərəcələrinin ortalamasından formalaşdırıldığını bildirir.
Həssaslıq dəyişənləri: Yağın satış qiyməti, yağ ekstraksiyası çıxımı/rendemen və xammal xərci.
Maliyyələşdirmə: Mənbə məqalədə ayrıca maliyyələşdirmə bəyanatı bildirilməmişdir.
Maraqlar toqquşması: Mənbə məqalədə ayrıca maraqlar toqquşması bəyanatı bildirilməmişdir.
Məlumatların əlçatanlığı: İnstitusional və maliyyə məlumat mənbələri metod bölməsində izah olunur; lakin ayrıca açıq xam məlumat deposu və ya data availability statement yoxdur.
Müəllif töhfələri / CRediT: Mənbədə ayrıca CRediT/müəllif töhfələri bəyanatı yoxdur.
Təşəkkür: Mənbə Yogyakarta Forest Management Unit, PMKP Sendang Mole rəhbərliyi və tədqiqatın aparılmasına dəstək verən digər tərəflərə təşəkkür edir.
Əsas metodoloji məhdudiyyətlər: Tədqiqat vahid inteqrə olunmuş plantasiya–emal sisteminin xərc strukturunu qiymətləndirir. Nəticələr tarixi 2018–2022 maliyyə məlumatlarına və müəyyən edilmiş həssaslıq ssenarilərinə əsaslanır. Bazar qiymətlərinin gələcək ehtimal paylanması modelləşdirilməmiş, ekoloji və sosial davamlılıq kəmiyyətcə ölçülməmiş və xam məlumat dəsti yayımlanmamışdır. Mənbə cədvəllərində rutin plantasiya xərci, zavodun sabit xərci və ümumi xərc dəyərlərində hesabat fərqləri vardır; bu fərqlər Verianla tərəfindən səssizcə düzəldilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib