


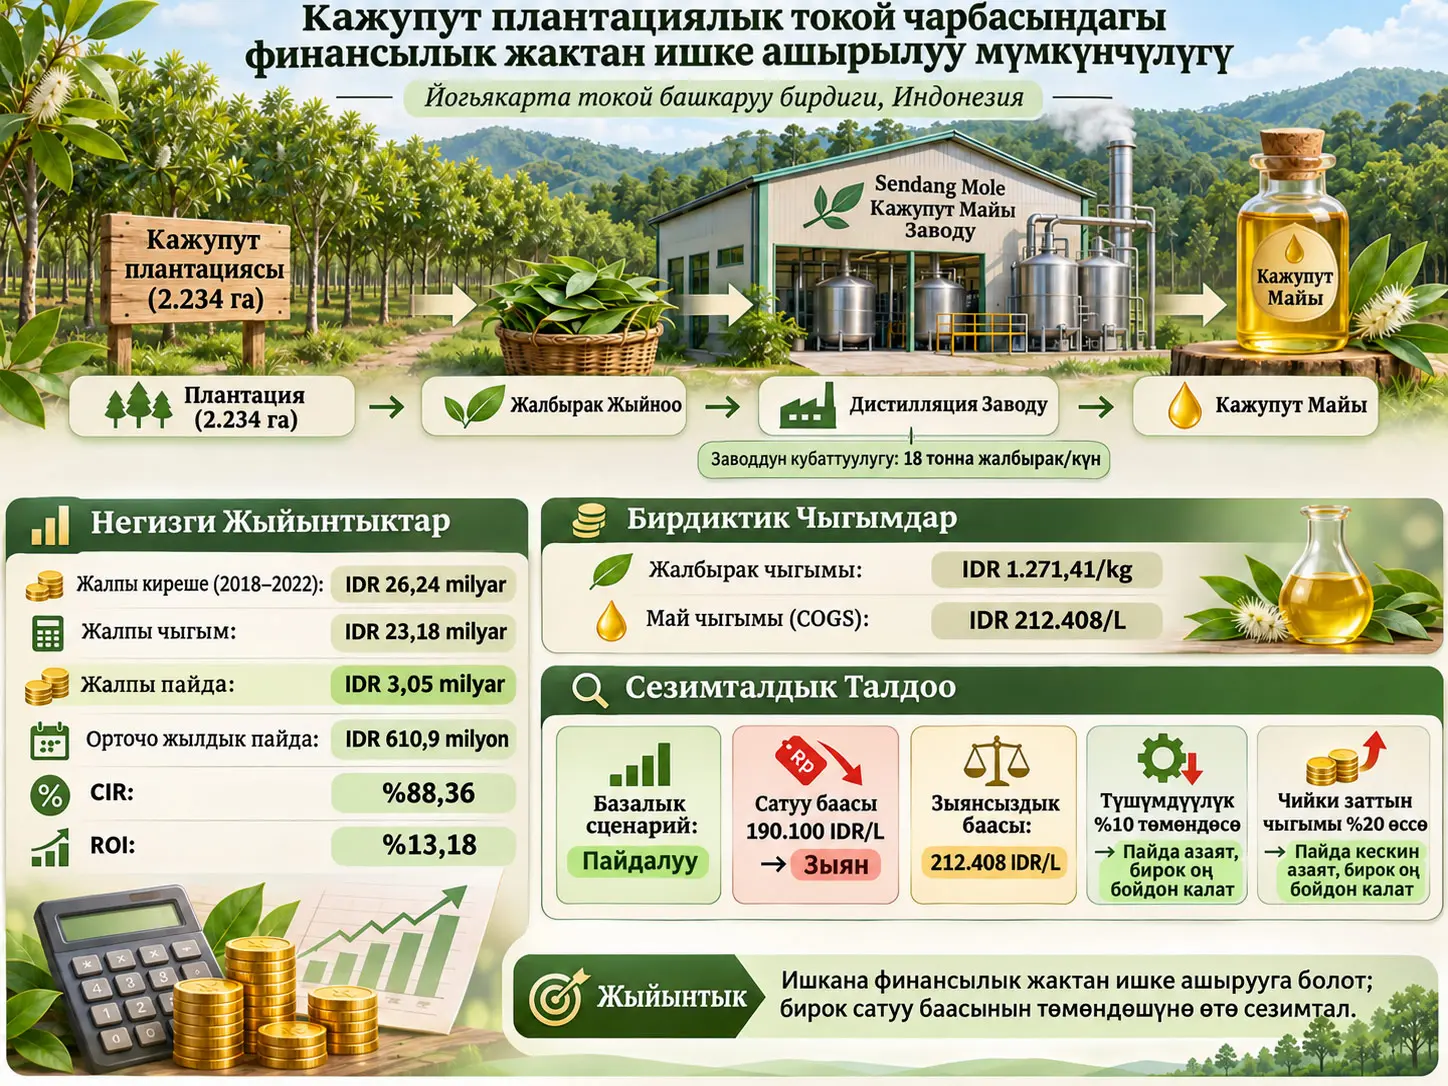
Финансылык жактан ишке ашыруу мүмкүнчүлүгүн талдоо, ишкананын алган кирешелери өндүрүш жана инвестициялык чыгымдарды жаба алабы-жокпу жана ишкана белгилүү бир чыгым, баа жана өндүрүш шарттарында экономикалык жактан туруктуу боло алабы-жокпу деген маселени баалаган талдоо ыкмасы. Бул изилдөө Индонезиядагы Yogyakarta Forest Management Unit (FMU; Токой башкаруу бирдиги) башкарган кажупут плантациясынын жана Sendang Mole Кажупут Майы Заводунун чыгым түзүмүн, кирешелүүлүгүн жана жагымсыз рынок/өндүрүш шарттарына сезимталдыгын изилдейт. Изилдөөдө талаадагы маектер жана байкоолор, ошондой эле мекемелик финансылык жазуулар колдонулган; ишкананын 2018–2022-жылдардагы финансылык маалыматтарынын негизинде пайда, Cost-to-Income Ratio (CIR), Return on Investment (ROI) жана сезимталдык талдоосу эсептелген.
Булак беш жылдык кажупут майын өндүрүү үчүн жалпы чыгымды болжол менен IDR 23,182 миллиард, жалпы кирешени IDR 26,237 миллиард, билдирилген жалпы пайданы IDR 3,054 миллиард жана орточо жылдык пайданы IDR 610.863.515 деп берет. CIR %88,36, ал эми ROI %13,18 деп эсептелген. Булак колдонгон чечим эрежелерине ылайык, CIRдин %100дөн төмөн жана ROIнин нөлдөн жогору болушу ишкана каралган финансылык шарттарда ишке ашырууга мүмкүн жана кирешелүү экенин көрсөтөт.
Сезимталдык талдоосу мындан да маанилүү чекти көрсөтөт: ишкана өзгөчө майдын сатуу баасынын төмөндөшүнө сезимтал. Булакта 2018-жылы байкалган эң төмөн сатуу баасы болгон IDR 190.100/L колдонулганда сценарийдеги пайда -IDR 2.434.691.827 чейин төмөндөп, ишкана финансылык жактан ишке ашырууга мүмкүн болбой калат. Сатуу баасы IDR 212.408/L болгондо киреше менен чыгым теңелет жана пайда нөл болгондуктан зыянсыздык чекити пайда болот. Ал эми майдын чыгымы %10 төмөндөгөн сценарийде IDR 430.646.223, чийки заттын наркы %20 жогорулаган сценарийде болсо IDR 84.800.699 өлчөмүндө оң пайда билдирилген.
Бул натыйжалар финансылык жактан ишке ашыруу мүмкүнчүлүгүн көрсөтөт; алар экологиялык жана социалдык туруктуулук толугу менен далилденди дегенди билдирбейт. Изилдөөнүн өзү да узак мөөнөттүү туруктуулукту баалоодо финансылык натыйжалар экологиялык жана социалдык өлчөмдөр менен бирге каралышы керек экенин белгилейт. Мындан тышкары, булактын айрым чыгым таблицаларында майда жана ири сандык айырмачылыктар бар болгондуктан, төмөнкү түшүндүрмөлөрдө кайсы сан кайсы таблицадан алынганы ачык бөлүнүп көрсөтүлгөн.
Кажупут деген эмне жана изилдөөдө кайсы ишкана каралат?
Булак кажупут майын кажупут дарагынын жалбырактары менен ичке бутактарын дистилляциялоо аркылуу алынуучу эфир майы катары карайт. Киришүү бөлүмүндө өсүмдүк Melaleuca leucadendron деген ат менен берилет. Булак ошондой эле майдын негизги курамдарынын бири катары 1,8-синеолду (C10H18O) көрсөтөт жана Индонезиянын SNI 3954:2014 стандартында эң жогорку сапат категориясы үчүн %55–60 1,8-синеол курамы талап кылынарын билдирет.
Изилдөөдөгү ишкана системасы өз ара байланышкан эки бөлүктөн турат: Yogyakarta FMU башкарган кажупут плантациясы жана ошол эле чийки зат иштетилген Sendang Mole Кажупут Майы Заводу. Плантациянын аянты 2.234 ha деп берилген жана ишкана Playen, Paliyan, Panggang жана Karangmojo деген төрт башкаруу бөлүмүнө бөлүнгөн. Булакка ылайык, плантациядагы жалбырактарды дарактар болжол менен үч жашка жеткенде жыйноого болот, ал эми болжол менен 40 жаштагы плантациялар өндүрүмдүүлүктү сактоо үчүн баскыч-баскыч менен жашартылат.
Sendang Mole заводунун жалбырак иштетүү кубаттуулугу булакта 18 тонна/күн деп билдирилет. Изилдөөнүн киришүүсүндө 2021-жыл үчүн орточо жылдык май өндүрүшү 42.310 L жана ага туура келген нарк IDR 10.154.400.000 экени мекемелик булактардан келтирилет. Бул киришүү маалыматтары изилдөөнүн 2018–2022-жылдардагы финансылык талдоо таблицасындагы өндүрүш катары менен бир эле маалымат таблицасы эмес жана бири-биринин ордуна колдонулбашы керек.
Булактагы 1-сүрөттүн илимий ролу
Булак макаладагы 1-сүрөт Йогьякарта аймагындагы Sendang Mole Кажупут Майы Заводу менен төрт плантациялык башкаруу бөлүмүнүн географиялык жайгашуусун көрсөткөн карта. Макаланын тексти бул төрт бөлүмдүн атын берет, бирок сүрөттүн бардык географиялык чек ара координаттарын сандык түрдө билдирбейт. Ошондуктан төмөнкү Verianla сүрөтү булак картасынын геометриясын туурабайт; ал булакта так билдирилген өндүрүш жана башкаруу байланышын гана көрсөтөт.
Изилдөө боштугу эмнеде?
Булак кажупут тармагындагы мурунку изилдөөлөрдүн маанилүү бөлүгү өсүмдүк өстүрүү, жердин ылайыктуулугу, плантациянын өндүрүмдүүлүгү, биомасса, май концентрациясы жана дистилляция сыяктуу техникалык темаларга багытталганын; ал эми ишкананын комплекстүү финансылык көрсөткүчтөрү кыйла чектелүү изилденгенин белгилейт. Финансылык жактан ишке ашыруу мүмкүнчүлүгүн изилдөөдө Net Present Value (NPV), Internal Rate of Return (IRR) жана Benefit-Cost Ratio (BCR) сыяктуу инвестициялык көрсөткүчтөр кеңири колдонулганы, бирок алар күнүмдүк/операциялык чыгымдардын натыйжалуулугун көрсөтүү үчүн өз алдынча жетишсиз болушу мүмкүн экени айтылат.
Изилдөөнүн салымы үч жагынан аныкталат: кажупут майы ишканасында операциялык чыгымдардын натыйжалуулугун баалоо үчүн CIRди колдонуу, бир мезгилдин ордуна көп жылдык финансылык маалыматтарды баалоо жана негизги рынок/өндүрүш өзгөрмөлөрү үчүн сезимталдык талдоосун кошуу.
Изилдөөдөгү эки башка чыгым горизонту эмне үчүн маанилүү?
Изилдөөдө эки өзүнчө убакыт масштабы бар. Плантация/жалбырак өндүрүшү үчүн чыгымдар болжол менен 40 жылдык өндүрүш цикли боюнча эсептелет. Ал эми кажупут майы заводунун финансылык көрсөткүчтөрү үчүн изилдөө 2018–2022-жылдардын арасындагы беш жылдык мезгил боюнча эсеп жүргүзөт. Бул эки убакыт горизонту бири-бири менен аралаштырылбашы керек.
Плантациялык эсеп жалбырак чийки затынын килограмм башына өздүк наркын чыгарат. Заводдук эсеп болсо бул жалбырактарды дистилляциялап майга айлантуу учурунда пайда болгон туруктуу жана өзгөрүлмө чыгымдарды, майдын литр башына өздүк наркын, сатуу кирешесин, пайданы, CIR жана ROIни эсептейт.
COGS Бул Изилдөөдө Эмнени Билдирет?
Cost of Goods Sold (COGS) бул изилдөөдө өндүрүлгөн продукциянын бирдигине туура келген өздүк наркты билдирет. Изилдөө эки башка COGS эсептейт: плантациядан алынган кажупут жалбырагы үчүн IDR/kg менен COGS жана заводдо өндүрүлгөн кажупут майы үчүн IDR/L менен COGS. Эки маани бир эле түшүнүк тобуна киргени менен, ар башка өндүрүш баскычтарын жана ар башка бирдиктерди билдирет.
1-теңдеме — Жалбырак өндүрүшүнүн жалпы чыгымы
TC, кажупут жалбырагын өндүрүүнүн жалпы чыгымы жана анын бирдиги IDR. FIC туруктуу инвестициялык чыгымдарды, DIC түз инвестициялык чыгымдарды, RIC ал эми үзгүлтүксүз инвестициялык чыгымдарды көрсөтөт.
Математикалык жактан теңдеме үч чыгым тобунун суммасы. Анын физикалык/экономикалык мааниси — плантациянын бүт өндүрүш циклинде баштапкы инвестициялар гана эмес, отургузуу, багуу, жыйноо, ташуу, персонал, башкаруу жана инфраструктура сыяктуу чыгымдар да чогуу бааланат.
2-теңдеме — Кажупут жалбырагынын бирдиктик өздүк наркы
Q, 40 жылдык өндүрүш циклиндеги жалпы кажупут жалбырак өндүрүшүн килограмм менен көрсөтөт. Натыйжа IDR/kg менен берилет. Булак жалпы жалбырак өндүрүшүн 93.647.000 kg жана жалбырак COGS маанисин IDR 1.271,41/kg деп билдирет.
Бирок бул натыйжа булактын ичиндеги чыгым таблицасындагы маанилүү карама-каршылыкка байланыштуу. 5-таблица үзгүлтүксүз инвестициялык чыгымдарды IDR 32.862.610.480 деп берсе, 6-таблица IDR 36.200.717.480ди колдонот. Булак билдирген IDR 119.064.188.870 жалпы чыгым жана IDR 1.271,41/kg жалбырак COGS мааниси 6-таблицадагы IDR 36.200.717.480 маанисине негизделет. Verianla бул эки булактын бирин унчукпай оңдобойт.
3-теңдеме — Заводдогу жалпы май өндүрүшүнүн чыгымы
TC0, беш жылдык кажупут майын өндүрүүнүн жалпы чыгымы. FC туруктуу чыгымдарды, VC өзгөрүлмө чыгымдарды билдирет. Булак заводдун 2018–2022-жылдардагы жалпы чыгымын болжол менен IDR 23,182 миллиард деп билдирет.
4-теңдеме — Кажупут майынын литр башына өздүк наркы
Булак теңдеме сабын төмөнкүдөй берет:
Теңдеменин астындагы түшүндүрмөдө май COGS өзгөрмөсү COGS0 деп аныкталган. Ошондуктан булакта белгилерди колдонууда майда карама-каршылык бар. Q0 жалпы кажупут майынын өндүрүшүн литр менен билдирет. Изилдөө 2018–2022-жылдар үчүн жалпы 109.141 L өндүрүш жана IDR 212.408/L май COGS маанисин билдирет.
5-теңдеме — Сатуу кирешеси
TR жалпы сатуу кирешеси жана IDR менен көрсөтүлөт. Q0 сатылган/өндүрүлгөн майдын көлөмүн литр менен, P0 ал эми литр башына кабыл алынган эң жогорку аукциондук бааны IDR/L менен көрсөтөт.
Изилдөөдө кажупут майы аукцион системасы аркылуу сатылат. Ошондуктан жылдык киреше өндүрүш көлөмүнө гана эмес, кабыл алынган сатуу баасына да түздөн-түз көз каранды.
CIR жана ROI Эмнени Билдирет?
Cost-to-Income Ratio (CIR) жалпы чыгымдын жалпы кирешеге катышын; Return on Investment (ROI) болсо пайданын колдонулган чыгым/капиталга салыштырмалуу пайыздык көлөмүн көрсөтөт. Булактын чечим системасында төмөн CIR чыгымдардын жогорку натыйжалуулугун билдирет; CIR %100дөн төмөн болсо киреше чыгымдан ашат. ROIнин нөлдөн чоң болушу ишкана оң кайтарым жаратып жатат деп чечмеленет.
6-теңдеме — Пайда
π пайданы, TR жалпы кирешени жана TC жалпы чыгымды билдирет; үчөө тең IDR менен берилет. Булактын чечим эрежеси боюнча π > 0 болгондо ишкана кирешелүү, π ≤ 0 болгондо кирешелүү эмес.
7-теңдеме — Cost-to-Income Ratio
CIR өлчөмсүз пайыздык катыш; анткени алым менен бөлүм бир эле акча бирдигинде. Булактын чечмелөөсүнө ылайык:
- CIR < %100: киреше жалпы чыгымдан жогору жана ишкана финансылык жактан ишке ашырууга мүмкүн деп эсептелет.
- CIR = %100: киреше менен чыгым тең; бул зыянсыздык чекити.
- CIR > %100: чыгым кирешеден жогору; ишкана финансылык жактан ишке ашырууга мүмкүн эмес.
Изилдөөдө эсептелген CIR %88,36. Бул маани ар бир IDR 100 кирешеде болжол менен IDR 88,36 чыгым бар деген математикалык байланышты билдирет. Булак ошондуктан ишкана кирешелүү болгону менен, чыгым маржасы жагынан салыштырмалуу тар экенин баса белгилейт.
8-теңдеме — Return on Investment
Бул теңдемеде алымдагы TR − TC — 6-теңдемедеги пайда. Ошентип ROI пайданын жалпы чыгымга катышын пайызга айландырат. Булак билдирген ROI %13,18.
Булак ROI > 0 болгондо инвестицияны кирешелүү деп эсептейт. Бирок %13,18 мааниси келечекте да ошол бойдон калат деген жыйынтык чыгарууга болбойт; изилдөө өзүнүн сезимталдык талдоосунда сатуу баасы, чыгым жана киргизүү чыгымдарындагы өзгөрүүлөр пайданы кескин өзгөртө аларын көрсөтөт.
%6,16 дисконттук чен кантип түзүлгөн?
Изилдөө 2018–2022-жылдардагы финансылык жактан ишке ашыруу мүмкүнчүлүгүн талдоодо %6,16 дисконттук чен колдонулганын билдирет. Булакка ылайык, адегенде 2013–2022-жылдардын ар бир жылы үчүн кредиттик пайыздык ченден инфляциянын деңгээли алынып, жылдык реалдуу пайыздык чен эсептелген, андан соң бул реалдуу чендердин орточосу алынган.
Бирок макала 2013–2022-жылдардагы кредиттик пайыз, инфляция жана эсептелген реалдуу пайыздык маанилерди таблица түрүндө бербейт; дисконттолгон жылдык акча агымы ар жылы кантип эсептелгенин көрсөткөн өзүнчө теңдеме же таблица да жок. Ошондуктан %6,16 чендин акыркы мааниси булакта билдирилгени менен, анын аралык эсептөөлөрүн макаланын өзүнөн гана көз карандысыз кайра чыгаруу мүмкүн эмес.
Изилдөөнүн Методу жана Натыйжалары
Изилдөө жүргүзүлгөн жер жана убакыт
Изилдөөнүн талаа иштери Yogyakarta FMU башкарган кажупут плантациясында жана Sendang Mole Кажупут Майы Заводунда 2023-жылдын март–май айларында жүргүзүлгөн. Финансылык көрсөткүчтөрдү жана заводдук өндүрүштү талдоо болсо 2018–2022-жылдардагы мекемелик жазууларга негизделет.
Баштапкы жана экинчилик маалымат булактары
| Маалымат түрү | Мазмуну | Булак | Метод |
|---|---|---|---|
| Заводдун профили | Уюштуруучулук жана операциялык өзгөчөлүктөр | PMKP жетекчилиги | Маектешүү |
| Өндүрүш процесси | Иштетүү баскычтары жана операциялык агым | PMKP кызматкерлери | Байкоо жана маектешүү |
| Өндүрүш кубаттуулугу | Жалбырак жана май чыгаруунун көлөмү | Заводдун өндүрүмдүүлүк отчеттору | Маектешүү |
| Чыгымдардын түзүмү | Операциялык жана өндүрүш чыгымдары | PMKP жетекчилиги | Маектешүү |
| Баалоо стратегиясы | Сатуу баасы жана рыноктук бөлүштүрүү | PMKP жетекчилиги | Маектешүү |
| Маалымат түрү | Мазмуну | Булак |
|---|---|---|
| Плантация маалыматы | Аянт, өндүрүш цикли жана өндүрүмдүүлүк | Yogyakarta FMU отчеттору |
| Инвестиция маалыматы | Капитал жана туруктуу чыгымдар | PMKP финансылык жазуулары |
| Өндүрүш маалыматы | 2018–2022-жылдардагы чыгарылыш маалыматтары | PMKP отчеттору |
| Киреше маалыматы | Сатуу жана киреше жазуулары | PMKP финансылык жазуулары |
| Чыгым маалыматы | Тарыхый операциялык чыгымдар | PMKP финансылык отчеттору |
| Чыгым/өндүрүм маалыматы | Май экстракциясынын натыйжалуулугу | PMKP отчеттору |
| Көмөкчү адабияттар | Теориялык жана эмпирикалык булактар | Илимий басылмалар |
40 жылдык плантациянын туруктуу инвестициялык чыгымдары
| Чыгым беренеси | Бирдиктик чыгым (IDR/жолу) | Колдонуу жылдары | Кайталоо | Цикл боюнча жалпы (IDR) |
|---|---|---|---|---|
| Жалпы | 11.943.876.390 | |||
| Имаратка инвестиция | 1.563.659.634 | 0, 20 | 2 | 3.127.319.267 |
| Жол жана көпүрө куруу | 3.586.185.922 | 0, 20 | 2 | 7.172.371.843 |
| Орнотуу жана тармак | 19.773.448 | 0, 10, 20, 30 | 4 | 79.093.792 |
| Унаа каражаттары менен камсыздоо | 92.735.012 | 0, 10, 20, 30 | 4 | 370.940.048 |
| Жалпы кеңсе жабдуулары | 149.268.930 | 0, 5, 10, 15, 20, 25, 30, 35 | 8 | 1.194.151.440 |
Бул чыгым тобунун эң чоң компоненти IDR 7.172.371.843 өлчөмүндөгү жол жана көпүрө куруу болуп саналат.
40 жылдык түз инвестициялык чыгымдар
| Чыгым беренеси | Бирдиктик чыгым (IDR/жолу) | Жыл | Кайталоо | Цикл боюнча жалпы (IDR) |
|---|---|---|---|---|
| Жалпы | 70.919.595.000 | |||
| Жерди даярдоо | 13.448.680.000 | 0 | 1 | 13.448.680.000 |
| Отургузуу | 10.598.096.000 | 1 | 1 | 10.598.096.000 |
| Кам көрүү I | 4.655.656.000 | 2 | 1 | 4.655.656.000 |
| Кам көрүү II | 2.417.188.000 | 3 | 1 | 2.417.188.000 |
| Жалбырак жыйноо | 683.370.000 | 4–40 | 37 | 25.284.690.000 |
| Жалбырактарды ташуу | 392.305.000 | 4–40 | 37 | 14.515.285.000 |
Эң чоң түз инвестициялык компонент IDR 25.284.690.000 менен 37 жолу жүргүзүлгөн жалбырак жыйноо болуп саналат; андан кийин IDR 14.515.285.000 менен жалбырак ташуу турат.
40 жылдык үзгүлтүксүз инвестициялык чыгымдар жана булак ичиндеги карама-каршылык
| Чыгым беренеси | Жылдык/бирдиктик чыгым (IDR) | Жыштык | Цикл боюнча жалпы (IDR) |
|---|---|---|---|
| 5-таблицада билдирилген жалпы | 32.862.610.480 | ||
| Кызматкерлердин эмгек акысы | 724.275.695 | Жыл сайын × 40 | 28.971.027.800 |
| Кеңсенин административдик кызматтары | 31.098.553 | Жыл сайын × 40 | 1.243.942.120 |
| Объекттерди жана инфраструктураны тейлөө | 40.731.839 | Жыл сайын × 40 | 1.629.273.560 |
| Токой жана жерлерди калыбына келтирүү | 21.708.493 | Жыл сайын × 40 | 868.339.720 |
| Токой ресурстарын коргоо жана сактоо | 3.750.682 | Жыл сайын × 40 | 150.027.280 |
Бул жерде булак ичиндеги маанилүү айырма бар. 5-таблица жана андан кийинки текст жалпы үзгүлтүксүз инвестициялык чыгымды IDR 32.862.610.480 деп берет. Бирок кийинки 6-таблица ошол эле чыгым тобун IDR 36.200.717.480 деп колдонот. Булак билдирген IDR 119.064.188.870 жалпы сумма жана IDR 1.271,41/kg жалбырак COGS мааниси экинчи санга негизделген.
| Чыгым түрү | Булактагы 6-таблицанын мааниси (IDR) |
|---|---|
| Жалпы чыгым | 119.064.188.870 |
| Туруктуу инвестиция | 11.943.876.390 |
| Түз инвестиция | 70.919.595.000 |
| Үзгүлтүксүз инвестиция | 36.200.717.480 |
| Жалпы жалбырак өндүрүшү | 93.647.000 kg |
| Булакта билдирилген жалбырак COGS | IDR 1.271,41/kg |
Бул карама-каршылыктын булагы макалада түшүндүрүлбөгөндүктөн, Verianla эч кандай кошумча чыгым беренесин болжолдобойт.
Заводдун беш жылдык туруктуу чыгымдары
| Чыгым беренеси | Жалпы инвестиция (IDR) | Пайдалануу мөөнөтү (жыл) | Жылдык амортизация (IDR) | 5 жылдык маани (IDR) |
|---|---|---|---|---|
| Жалпы | 960.613.442 | 4.803.067.210 | ||
| Заводдун имараты | 2.958.764.750 | 20 | 147.938.238 | 739.691.190 |
| Кажупут майын иштетүүчү машина | 8.664.971.862 | 35 | 247.570.625 | 1.237.853.125 |
| Заводдун жабдуулары | 482.254.000 | 10 | 48.225.400 | 241.127.000 |
| Жеке коргонуу каражаттары жана көмөкчү шаймандар | 38.234.900 | 5 | 7.646.980 | 38.234.900 |
| Заводдун инвентары | 58.367.000 | 5 | 11.673.400 | 58.367.000 |
| Административдик чыгымдар | 29.442.000 | 1 | 29.442.000 | 147.210.000 |
| Кызматкерлердин эмгек акысы | 348.796.800 | 1 | 348.796.800 | 1.743.984.000 |
| Тейлөө чыгымдары | 119.320.000 | 1 | 119.320.000 | 596.600.000 |
Заводдун беш жылдык өзгөрүлмө чыгымдары
| Чыгым беренеси | 5 жылдык жалпы (IDR) |
|---|---|
| Жалпы өзгөрүлмө чыгым | 18.379.328.712 |
| Кажупут жалбырагын жеткирүү | 14.847.584.370 |
| Брикет өндүрүү | 326.984.000 |
| Бышыруу | 1.459.750.000 |
| От алдыруу | 1.167.800.000 |
| Заводдук отун | 157.524.542 |
| Майлоочу материал | 3.281.518 |
| Катион чайыры жана туз | 169.798.120 |
| Вазелин | 31.682.414 |
| Өлчөө чыгымдары | 27.285.250 |
| Кажупут майын ташуу | 87.312.800 |
| Жумушчулардын ашыкча иштөөсү | 67.627.298 |
| Электр энергиясы | 32.698.400 |
Өзгөрүлмө чыгымдардын эң чоң беренеси IDR 14.847.584.370 өлчөмүндөгү кажупут жалбырагын жеткирүү болуп саналат. Бул түзүм заводдун кирешелүүлүгүнө плантация тараптагы чийки заттын чыгымы күчтүү таасир бере аларын түшүндүрөт.
Беш жылдык кажупут майын өндүрүү чыгымы
| Берене | Булактагы маани |
|---|---|
| Жалпы чыгым | IDR 23.182.395.923 |
| Туруктуу чыгымдар | IDR 4.803.067.211 |
| Өзгөрүлмө чыгымдар | IDR 18.379.328.712 |
| Жалпы май өндүрүшү | 109.141 L |
| Май COGS | IDR 212.408/L |
7-таблица туруктуу чыгымдардын жалпы суммасын IDR 4.803.067.210 деп берсе, 9-таблица IDR 4.803.067.211ди колдонот. Ортодогу 1 IDR айырма булакта түшүндүрүлгөн эмес. Бул айырма натыйжалардын жалпы экономикалык чечмелөөсүн өзгөртө тургандай чоң эмес; бирок библиографиялык/сандык тактык үчүн көрүнүктүү бойдон калтырылган.
2018–2022-жылдардагы өндүрүш, баа жана киреше маалыматтары
| Жыл | Өндүрүш (L) | Сатуу баасы (IDR/L) | Жалпы киреше (IDR) |
|---|---|---|---|
| Жалпы | 109.141 | — | 26.236.713.500 |
| Орточо жылдык киреше | — | — | 5.247.342.700 |
| 2018 | 22.692 | 190.100 | 4.313.749.200 |
| 2019 | 22.821 | 224.300 | 5.118.750.300 |
| 2020 | 21.148 | 258.500 | 5.466.758.000 |
| 2021 | 22.245 | 270.700 | 6.021.721.500 |
| 2022 | 20.235 | 262.700 | 5.315.734.500 |
Таблицадагы маанилүү байкоо — өндүрүш көлөмү менен киреше бирдей иретти ээрчибейт. 2021-жылы өндүрүш 2018 жана 2019-жылдарга караганда төмөн болгону менен, литрдин баасы IDR 270.700 болуп беш жылдык катардын эң жогорку маанисине жеткен жана киреше да IDR 6.021.721.500 болуп эң жогорку жылдык деңгээлге чыккан. Булак муну сатуу баасынын кирешеге күчтүү таасиринин көрсөткүчү катары чечмелейт.
Негизги финансылык ишке ашыруу мүмкүнчүлүгүнүн натыйжасы
| Көрсөткүч | Булакта билдирилген маани |
|---|---|
| Жалпы чыгым | IDR 23.182.395.923 |
| Жалпы киреше | IDR 26.236.713.500 |
| Билдирилген пайда | IDR 3.054.317.573 |
| CIR | %88,36 |
| ROI | %13,18 |
Булак ошондой эле беш жылдык билдирилген пайданын жылдык орточосун IDR 610.863.515 деп берет.
Бул жерде булак ичиндеги экинчи сандык деталь бар: 11-таблица жалпы чыгымды IDR 23.182.395.923 деп берсе, кийинки сезимталдык таблицасынын баштапкы сценарийи IDR 23.182.395.927ди колдонот. Отчетто берилген IDR 3.054.317.573 пайда мааниси экинчи чыгым маанисине туура келет. Verianla булакта кайсы сан жазуу катасы экенин болжолдобойт.
Сезимталдык Талдоосу Ишкананын Эң Чоң Тобокелдигин Кантип Көрсөтөт?
Сезимталдык талдоосу негизги чыгым жана киреше түзүмүн өзгөрбөс келечек божомолу катары кабыл алуунун ордуна, тандалган жагымсыз шарттарда ишкананын кирешелүүлүгү кандай өзгөрөрүн текшерет. Бул изилдөөдө сатуу баасы, май экстракциясынын чыгымы жана чийки заттын наркы өзгөртүлгөн; натыйжалар каралган сценарийлердин ичинен сатуу баасынын төмөндөшү эң олуттуу финансылык тобокелдикти жаратканын көрсөтөт.
| Сценарий | Өзгөртүү | Киреше (IDR) | Чыгым (IDR) | Пайда (IDR) |
|---|---|---|---|---|
| Баштапкы | Өзгөртүү жок | 26.236.713.500 | 23.182.395.927 | 3.054.317.573 |
| Сценарий I | Сатуу баасы IDR 190.100/Lге төмөндөйт | 20.747.704.100 | 23.182.395.927 | -2.434.691.827 |
| Сценарий II | Сатуу баасы IDR 212.408/Lге төмөндөйт | 23.182.395.927 | 23.182.395.927 | 0 |
| Сценарий III | Майдын чыгымы %10 төмөндөйт | 23.613.042.150 | 23.182.395.927 | 430.646.223 |
| Сценарий IV | Чийки заттын наркы %20 жогорулайт | 26.236.713.500 | 26.151.912.801 | 84.800.699 |
Сценарий I — IDR 190.100/L сатуу баасы
IDR 190.100/L — изилдөө мезгилинде 2018-жылы байкалган эң төмөн сатуу баасы. Бул баа бүт сценарийге колдонулганда киреше IDR 20.747.704.100гө чейин төмөндөйт жана булак эсептөөлөрүнө ылайык пайда -IDR 2.434.691.827ге чейин түшөт. Ошондуктан ишкана бул сценарийде зыян тартат.
Сценарий II — Зыянсыздык баасы IDR 212.408/L
Сатуу баасы IDR 212.408/Lге чейин түшүрүлгөндө жалпы киреше менен жалпы чыгым IDR 23.182.395.927 деңгээлинде теңелет. Пайда нөлгө барабар. Булак бул бааны ишкана зыян тартпай иштеши үчүн зарыл болгон төмөнкү баа чеги, башкача айтканда зыянсыздык чекити катары чечмелейт.
IDR 212.408/L маанисинин ошол эле учурда булакта билдирилген май COGS маанисине тең болушу кокустук эмес: башка божомолдор өзгөрбөсө, литр башына сатуу баасы литр башына жалпы чыгымга тең болгондо жалпы киреше менен жалпы чыгым да теңелет.
Сценарий III — Майдын чыгымынын %10 азайышы
Булак май экстракциясынын чыгымын кургак кажупут жалбырагынын салмагынан алынган майдын үлүшү катары аныктайт. Тарыхый маалыматтарда эң чоң төмөндөө 2018-жылы %0,98ден %0,91ге чейин, болжол менен %8 деңгээлинде болгондугу айтылат; өндүрүш тобокелдигин ачыгыраак баалоо үчүн сценарийде %10 төмөндөө колдонулган.
Бул шартта киреше IDR 23.613.042.150гө, ал эми пайда IDR 430.646.223кө чейин төмөндөйт. Пайда олуттуу азайганына карабастан, булак эсептөөсүндө оң бойдон калгандыктан, ишкана дагы эле финансылык жактан ишке ашырууга мүмкүн болгон класста калат.
Сценарий IV — Чийки заттын наркынын %20 жогорулашы
Чийки заттын наркы %20 жогорулаган симуляцияда сатуу баасы жана сатуу көлөмү туруктуу кармалгандыктан, киреше IDR 26.236.713.500 бойдон өзгөрбөйт. Жалпы чыгым IDR 26.151.912.801ге чейин өсүп, пайда болгону IDR 84.800.699га чейин түшөт.
Бул сценарий ишкана техникалык жактан оң пайдада калганына карабастан, пайда маржасы өтө тар болуп калышы мүмкүн экенин көрсөтөт. Ошондуктан “чийки заттын наркынын %20 өсүшүнө туруштук берет” деген сөз “бул өсүш финансылык жактан маанисиз” дегенди билдирбейт.
Изилдөө колдогон натыйжалар
- Булак эсептөөлөрүнө ылайык Sendang Mole кажупут майы ишканасы 2018–2022-жылдардагы финансылык маалыматтардын шартында оң пайда жараткан.
- CIR %88,36 болуп, булактын %100 ишке ашыруу мүмкүнчүлүгү чегинен төмөн калган.
- ROI %13,18 болуп, нөлдөн жогору.
- Ишкананын кирешелүүлүгү сатуу баасындагы жагымсыз өзгөрүүгө өтө сезимтал.
- IDR 190.100/L баа сценарийи зыян жаратат.
- IDR 212.408/L баасы булак эсептөөсүндө зыянсыздык деңгээли болуп саналат.
- Майдын чыгымынын %10 төмөндөшү пайданын олуттуу азайышына карабастан оң пайданы сактап калат.
- Чийки заттын наркынын %20 өсүшү пайданы өтө төмөн оң деңгээлге түшүрөт.
- Булак чыгымдардын натыйжалуулугу, өндүрүш көрсөткүчтөрү жана баа түзүү стратегиясы чогуу башкарылышы керек деген жыйынтыкка келет.
Изилдөө колдобогон же түздөн-түз өлчөбөгөн натыйжалар
- Изилдөө келечектеги кажупут сатуу бааларын божомолдогон рынок модели эмес.
- Сезимталдык сценарийлери болуп өткөн келечек окуяларын эмес, булак аныктаган симуляцияланган шарттарды билдирет.
- Изилдөө кажупут плантациясынын экологиялык туруктуулугун толук жашоо циклинин талдоосу менен өлчөбөйт.
- Изилдөө социалдык туруктуулукту сандык социалдык таасир модели менен баалабайт.
- %13,18 ROI келечекте же башка ишканаларда дал ушундай болорун далилдебейт.
- IDR 212.408/L зыянсыздык баасы башка жылдар, заводдор, чыгым түзүмдөрү же өндүрүш көлөмдөрү үчүн универсалдуу баа эмес.
- Натыйжалар Sendang Mole ишканасынын булакта каралган чыгым жана киреше түзүмүнө тиешелүү.
- Изилдөө NPV, IRR жана BCRди негизги натыйжа көрсөткүчтөрү катары эсептебейт.
Изилдөөнүн сунуштары
Булак азыркы финансылык ишке ашыруу мүмкүнчүлүгүнө гана таянуу узак мөөнөттүү туруктуулук үчүн жетишсиз болушу мүмкүн экенин баса белгилейт. Ишканага чыгымдардын натыйжалуулугуна артыкчылык берүү, чийки зат менен камсыздоону турукташтыруу жана технологиялык/процесстик жакшыртуулар аркылуу майдын чыгымын жогорулатуу сунушталат.
Баалоо саясаты рыноктук атаандаштыкка, керектөөчүлөрдүн сатып алуу жөндөмүнө жана кирүүчү чыгымдардын өзгөрүүсүнө шайкеш жана ыңгайлашуучу болушу керек экени айтылат. CIR жана ROI сыяктуу кирешелүүлүк көрсөткүчтөрүн сезимталдык талдоосу менен бирге колдонуу тобокелдикке негизделген башкаруу чечимдерин колдой алары айтылат.
Келечектеги изилдөөлөр үчүн рыноктук өзгөрмөлүүлүк, саясат факторлору жана ар башка өндүрүш системаларын салыштыруу; ошондой эле финансылык, экологиялык жана социалдык өлчөмдөрдү чогуу баалаган интеграцияланган туруктуулук алкактарын колдонуу сунушталат.
Кайра өндүрүмдүүлүк жагынан билдирилбеген же белгисиз калган маалыматтар
- %6,16 дисконттук ченди түзгөн 2013–2022-жылдардагы жылдык пайыздык жана инфляциялык маанилер макалада таблица түрүндө берилген эмес.
- Ар бир дисконттолгон жылдык акча агымынын аралык эсептөөсү көрсөтүлгөн эмес.
- 5-таблица менен 6-таблицадагы үзгүлтүксүз инвестициялык чыгым маанилери бири-бирине туура келбейт.
- 7-таблица менен 9-таблицанын ортосунда заводдун жалпы туруктуу чыгымында 1 IDR айырма бар.
- 11-таблица менен 12-таблицанын ортосунда жалпы чыгымда 4 IDR айырма бар.
- 4-теңдемеде чыгаруу өзгөрмөсү “COGS” деп жазылган, ал эми түшүндүрмө бөлүмүндө “COGS0” деп аныкталат.
- Чийки финансылык маалымат файлы же көз карандысыз маалымат репозиторийине шилтеме билдирилген эмес.
- Сезимталдык талдоосунан тышкары ыктымалдык белгисиздик бөлүштүрүүлөрү же Monte Carlo сыяктуу тобокелдик талдоосу колдонулган эмес.
- Экологиялык жана социалдык туруктуулук сандык түрдө талданган эмес.
Булак жана Метод боюнча Эскертүү
Түпнуска изилдөө: Financial Feasibility of Cajuput Plantation Forest Business in the Yogyakarta Forest Management Unit, Indonesia
Авторлор: Achmaludin Taufan Azmi; Agus Affianto; Dwiko Budi Permadi.
Авторлордун тартиби: Achmaludin Taufan Azmi биринчи, Agus Affianto экинчи, Dwiko Budi Permadi үчүнчү автор.
Жооптуу автор: Achmaludin Taufan Azmi. Булак PDFде анын аты жылдызча менен белгиленген.
Мекеме: Department of Forest Management, Faculty of Forestry, Universitas Gadjah Mada, Yogyakarta, Indonesia.
Тең салым: Булакта тең салым/тең биринчи авторлук тууралуу билдирүү жок.
Журнал: Jurnal Ilmu Kehutanan.
Том / сан: 20(2).
Барактар: 187–198.
ISSN: 01264451 (басма); 24773751 (онлайн).
DOI: 10.22146/jik.v20i2.23198.
Макаланын түрү: Research Article; колдонмо токой чарба экономикасы жана финансылык жактан ишке ашыруу мүмкүнчүлүгү боюнча изилдөө.
Тапшырылган күнү: 24-июль 2025.
Оңдолгон күнү: 19-апрель 2026.
Кабыл алынган күнү: 6-май 2026.
Жарыяланган күнү: 17-сентябрь 2026.
Басып чыгаруучу: Faculty of Forestry, Universitas Gadjah Mada; журнал Indonesia Forestry Scholar Association (PERSAKI) менен кызматташтыкта жарыяланат.
Рецензиялоо: Jurnal Ilmu Kehutanan расмий саясатына ылайык кош сокур рецензиялоону колдонот жана макалаларды кеминде эки эксперт рецензент баалайт.
Preprint абалы: Иштелген булак жарыяланган журнал макаласы; preprint катары классификацияланган эмес.
Лицензия: Creative Commons Attribution-NonCommercial-ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Расмий жарыялоо жазуусу: Jurnal Ilmu Kehutanan журналындагы DOI 10.22146/jik.v20i2.23198 номерлүү макаланын жазуусу.
Изилдөө жүргүзүлгөн жер: Yogyakarta Forest Management Unit курамындагы кажупут плантациясы жана Sendang Mole Кажупут Майы Заводу, Йогьякарта, Индонезия.
Талаа изилдөөсүнүн мезгили: Март–май 2023.
Финансылык маалыматтардын мезгили: 2018–2022.
Плантациянын аянты: 2.234 ha.
Плантация бөлүмдөрү: Playen, Paliyan, Panggang жана Karangmojo.
Заводдун иштетүү кубаттуулугу: 18 тонна кажупут жалбырагы/күн.
Плантациянын чыгым цикли: 40 жыл.
Заводдун финансылык талдоо мезгили: Беш жыл, 2018–2022.
Маалымат чогултуу: Түз маектешүү, талаа байкоосу, мекемелик отчеттор, финансылык жазуулар, өндүрүш жазуулары жана көмөкчү адабияттар.
Финансылык көрсөткүчтөр: COGS, жалпы киреше, пайда, Cost-to-Income Ratio (CIR), Return on Investment (ROI) жана сезимталдык талдоосу.
Дисконттук чен: %6,16. Булак бул маани 2013–2022-жылдардагы кредиттик пайыздык ченден инфляцияны алып салуу менен эсептелген жылдык реалдуу пайыздык чендердин орточосунан түзүлгөнүн билдирет.
Сезимталдык өзгөрмөлөрү: Майдын сатуу баасы, май экстракциясынын чыгымы/рендемен жана чийки заттын наркы.
Каржылоо: Булак макалада өзүнчө каржылоо тууралуу билдирүү берилген эмес.
Кызыкчылыктардын кагылышы: Булак макалада өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү берилген эмес.
Маалыматтардын жеткиликтүүлүгү: Мекемелик жана финансылык маалымат булактары метод бөлүмүндө түшүндүрүлгөн; бирок өзүнчө ачык чийки маалымат репозиторийи же data availability statement жок.
Авторлордун салымы / CRediT: Булакта өзүнчө CRediT/авторлордун салымы тууралуу билдирүү жок.
Ыраазычылык: Булак Yogyakarta Forest Management Unit, PMKP Sendang Mole жетекчилигине жана изилдөөнү жүргүзүүгө көмөк көрсөткөн башка тараптарга ыраазычылык билдирет.
Негизги методологиялык чектөөлөр: Изилдөө бир интеграцияланган плантация–иштетүү системасынын чыгым түзүмүн баалайт. Натыйжалар тарыхый 2018–2022-жылдардагы финансылык маалыматтарга жана белгиленген сезимталдык сценарийлерине негизделет. Рыноктук баалардын келечектеги ыктымалдык бөлүштүрүүсү моделденген эмес, экологиялык жана социалдык туруктуулук сандык түрдө өлчөнгөн эмес жана чийки маалымат топтому жарыяланган эмес. Булак таблицаларында үзгүлтүксүз плантациялык чыгым, заводдун туруктуу чыгымы жана жалпы чыгым маанилеринде отчеттук айырмачылыктар бар; бул айырмачылыктар Verianla тарабынан унчукпай оңдолгон эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген