


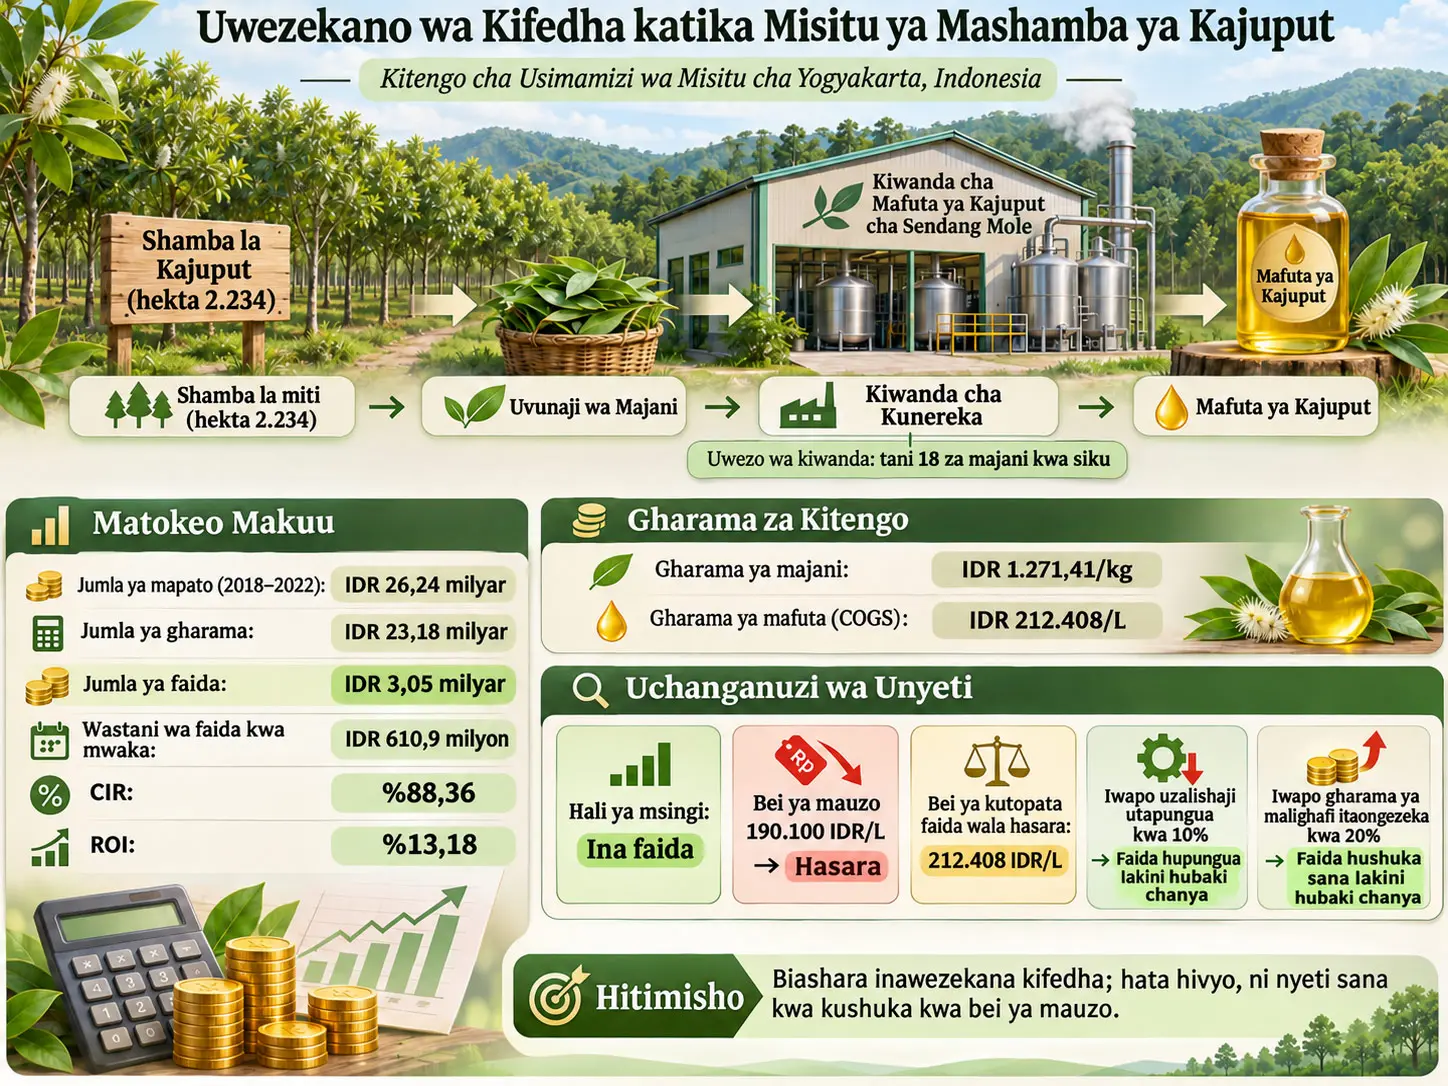
Uchambuzi wa uwezekano wa kifedha, ni mkabala wa uchanganuzi unaotathmini kama mapato yanayopatikana na biashara yanaweza kugharamia gharama za uzalishaji na uwekezaji, na kama biashara inaweza kudumu kiuchumi chini ya hali fulani za gharama, bei na uzalishaji. Utafiti huu unachunguza muundo wa gharama, faida na unyeti kwa hali mbaya za soko/uzalishaji wa shamba la miti ya kajuput linalosimamiwa na Yogyakarta Forest Management Unit (FMU; Kitengo cha Usimamizi wa Misitu) nchini Indonesia pamoja na Kiwanda cha Mafuta ya Kajuput cha Sendang Mole. Utafiti ulitumia mahojiano na uchunguzi wa uwanjani pamoja na kumbukumbu za kifedha za taasisi; faida, Cost-to-Income Ratio (CIR), Return on Investment (ROI) na uchanganuzi wa unyeti vilihesabiwa kwa kutumia data za kifedha za biashara za kipindi cha 2018–2022.
Chanzo kinatoa gharama ya jumla ya uzalishaji wa mafuta ya kajuput kwa miaka mitano kuwa takribani IDR 23,182 bilioni, jumla ya mapato IDR 26,237 bilioni, jumla ya faida iliyoripotiwa IDR 3,054 bilioni na wastani wa faida ya mwaka IDR 610.863.515. CIR ilihesabiwa kuwa %88,36, na ROI %13,18. Kwa mujibu wa kanuni za uamuzi zilizotumiwa na chanzo, kuwa CIR chini ya %100 na ROI juu ya sifuri kunaonyesha kwamba biashara inaweza kutekelezeka na ina faida chini ya hali za kifedha zilizochunguzwa.
Uchanganuzi wa unyeti unaonyesha mpaka muhimu zaidi: biashara ni nyeti hasa kwa kushuka kwa bei ya kuuza mafuta. Wakati bei ya chini kabisa ya mauzo iliyoonekana mwaka 2018 katika chanzo, yaani IDR 190.100/L inapotumika, faida ya hali hiyo -IDR 2.434.691.827 na biashara inakuwa isiyowezekana kifedha. Wakati bei ya mauzo ni IDR 212.408/L mapato na gharama zinalingana na, kwa kuwa faida ni sifuri, hutokea nukta ya kutopata faida wala hasara. Kwa upande mwingine, katika hali ya kupungua kwa mavuno ya mafuta kwa %10, IDR 430.646.223, na katika hali ya ongezeko la %20 la gharama ya malighafi, IDR 84.800.699 ya faida chanya iliripotiwa.
Matokeo haya yanaonyesha uwezekano wa kifedha; hayamaanishi kwamba uendelevu wote wa kimazingira na kijamii umethibitishwa. Utafiti wenyewe pia unasema kwamba, katika tathmini ya uendelevu wa muda mrefu, matokeo ya kifedha yanapaswa kuzingatiwa pamoja na vipengele vya kimazingira na kijamii. Aidha, kwa kuwa kuna tofauti ndogo na kubwa za nambari katika baadhi ya majedwali ya gharama ndani ya chanzo, maelezo yaliyo hapa chini yanatenganisha wazi ni nambari ipi imetoka katika jedwali lipi.
Kajuput ni nini na ni biashara gani inayochunguzwa katika utafiti?
Chanzo kinachukulia mafuta ya kajuput kuwa mafuta tete yanayopatikana kwa kunereka majani na matawi membamba ya mti wa kajuput. Katika utangulizi, mmea umetajwa kwa jina Melaleuca leucadendron. Chanzo pia kinataja 1,8-cineole (C10H18) kuwa mojawapo ya viambato vikuu vya mafuta na kueleza kwamba kiwango cha Indonesia cha SNI 3954:2014 kinahitaji maudhui ya %55–60 ya 1,8-cineole kwa kundi la ubora wa juu kabisa.
Mfumo wa biashara wa utafiti una sehemu mbili zinazohusiana: shamba la kajuput linalosimamiwa na Yogyakarta FMU na Kiwanda cha Mafuta ya Kajuput cha Sendang Mole ambako malighafi hiyo hiyo huchakatwa. Eneo la shamba limetolewa kuwa 2.234 ha na biashara imegawanywa katika vitengo vinne vya usimamizi: Playen, Paliyan, Panggang na Karangmojo. Kwa mujibu wa chanzo, majani ya shamba yanaweza kuvunwa miti inapofikia takribani miaka mitatu, na mashamba yenye umri wa takribani miaka 40 hufanywa upya hatua kwa hatua ili kudumisha uzalishaji.
Uwezo wa kuchakata majani wa kiwanda cha Sendang Mole umeripotiwa katika chanzo kuwa tani 18/siku. Utangulizi wa utafiti pia unanukuu kutoka vyanzo vya taasisi kuwa kwa mwaka 2021 wastani wa uzalishaji wa mafuta kwa mwaka ulikuwa 42.310 L na thamani inayolingana ilikuwa IDR 10.154.400.000. Data hizi za utangulizi si jedwali lilelile la data kama mfululizo wa uzalishaji katika jedwali la uchanganuzi wa kifedha wa 2018–2022 na hazipaswi kutumika badala ya nyingine.
Jukumu la kisayansi la Kielelezo 1 cha chanzo
Kielelezo 1 katika makala ya chanzo ni ramani inayoonyesha maeneo ya kijiografia ya Kiwanda cha Mafuta ya Kajuput cha Sendang Mole na vitengo vinne vya usimamizi wa shamba katika eneo la Yogyakarta. Maandishi ya makala yanatoa majina ya vitengo hivi vinne lakini hayaripoti kwa nambari koordinati zote za mipaka ya kijiografia ya kielelezo. Kwa hiyo, kielelezo cha Verianla kilicho hapa chini hakiigi jiometri ya ramani ya chanzo; kinaonyesha tu uhusiano wa uzalishaji na usimamizi ulioripotiwa kwa uhakika katika chanzo.
Pengo la utafiti ni nini?
Chanzo kinaeleza kwamba sehemu kubwa ya tafiti za awali katika sekta ya kajuput zililenga masuala ya kiufundi kama ukuzaji wa mimea, kufaa kwa ardhi, uzalishaji wa shamba, biomasi, mkusanyiko wa mafuta na kunereka; utendaji mpana wa kifedha wa biashara ulifanyiwa uchunguzi kwa kiwango kidogo zaidi. Inajadiliwa kwamba katika tafiti za uwezekano wa kifedha, viashiria vya uwekezaji kama Net Present Value (NPV), Internal Rate of Return (IRR) na Benefit-Cost Ratio (BCR) hutumiwa kwa kawaida, lakini huenda visitoshe peke yake kuonyesha ufanisi wa gharama za kila siku/kiutendaji.
Mchango wa utafiti umefafanuliwa katika mambo matatu: kutumia CIR kutathmini ufanisi wa gharama za uendeshaji katika biashara ya mafuta ya kajuput, kutathmini data za kifedha za miaka mingi badala ya kipindi kimoja, na kuongeza uchanganuzi wa unyeti kwa vigezo vya msingi vya soko/uzalishaji.
Kwa nini upeo mbili tofauti wa muda wa gharama katika utafiti ni muhimu?
Kuna vipimo viwili tofauti vya muda katika utafiti. Uzalishaji wa shamba/majani huhesabiwa gharama kwa kutumia takribani mzunguko wa uzalishaji wa miaka 40. Kwa upande mwingine, kwa utendaji wa kifedha wa kiwanda cha mafuta ya kajuput utafiti unafanya hesabu kwa kutumia kipindi cha miaka mitano kati ya 2018–2022. Upeo huu mbili wa muda haupaswi kuchanganywa.
Hesabu ya shamba hutoa gharama ya malighafi ya majani kwa kilogramu. Hesabu ya kiwanda, kwa upande wake, huhesabu gharama za kudumu na zinazobadilika zinazotokea wakati majani haya yanabadilishwa kuwa mafuta kwa kunereka, gharama ya mafuta kwa lita, mapato ya mauzo, faida, CIR na ROI.
COGS Inamaanisha Nini katika Utafiti Huu?
Cost of Goods Sold (COGS), katika utafiti huu, inamaanisha gharama kwa kila kitengo cha bidhaa inayozalishwa. Utafiti unahesabu COGS mbili tofauti: COGS kwa IDR/kg kwa majani ya kajuput yanayopatikana kutoka shambani na COGS kwa IDR/L kwa mafuta ya kajuput yanayozalishwa kiwandani. Ingawa thamani hizo mbili ni za familia moja ya dhana, zinawakilisha hatua tofauti za uzalishaji na vitengo tofauti.
Mlinganyo 1 — Gharama ya jumla ya uzalishaji wa majani
TC, ni gharama ya jumla ya uzalishaji wa majani ya kajuput na kitengo chake ni IDR. FIC inaonyesha gharama za uwekezaji wa kudumu, DIC gharama za uwekezaji wa moja kwa moja, na RIC gharama za uwekezaji wa kawaida.
Kihisabati, mlinganyo ni jumla ya makundi matatu ya gharama. Maana yake ya kimwili/kiuchumi ni kwamba katika mzunguko mzima wa uzalishaji wa shamba, si uwekezaji wa awali pekee bali pia gharama kama upandaji, matunzo, uvunaji, usafirishaji, wafanyakazi, utawala na miundombinu hutathminiwa kwa pamoja.
Mlinganyo 2 — Gharama ya kitengo cha majani ya kajuput
Q, inaonyesha jumla ya uzalishaji wa majani ya kajuput katika mzunguko wa uzalishaji wa miaka 40 kwa kilogramu. Matokeo ni katika IDR/kg. Chanzo kinaripoti jumla ya uzalishaji wa majani kuwa 93.647.000 kg na thamani ya COGS ya majani kuwa IDR 1.271,41/kg.
Hata hivyo, matokeo haya yanategemea kutokuwiana muhimu katika jedwali la gharama ndani ya chanzo. Jedwali 5 linatoa gharama za uwekezaji wa kawaida kuwa IDR 32.862.610.480, ilhali Jedwali 6 linatumia IDR 36.200.717.480. Gharama ya jumla ya IDR 119.064.188.870 na thamani ya COGS ya majani ya IDR 1.271,41/kg iliyoripotiwa na chanzo zinategemea thamani ya Jedwali 6 ya IDR 36.200.717.480. Verianla haisahihishi kimya kimya mojawapo ya vyanzo hivi viwili.
Mlinganyo 3 — Gharama ya jumla ya uzalishaji wa mafuta kiwandani
TC0, ni gharama ya jumla ya uzalishaji wa mafuta ya kajuput wa miaka mitano. FC inaonyesha gharama za kudumu, na VC gharama zinazobadilika. Chanzo kinaripoti gharama ya jumla ya kiwanda katika kipindi cha 2018–2022 kuwa takribani IDR 23,182 bilioni.
Mlinganyo 4 — Gharama ya mafuta ya kajuput kwa lita
Chanzo kinatoa mstari wa mlinganyo kwa namna ifuatayo:
Katika maelezo yaliyo chini ya mlinganyo, kigezo cha COGS ya mafuta kimefafanuliwa kama COGS0. Kwa hiyo, kuna kutokuwiana kidogo katika matumizi ya alama ndani ya chanzo. Q0 inaonyesha jumla ya uzalishaji wa mafuta ya kajuput kwa lita. Utafiti unaripoti kwa 2018–2022 jumla ya 109.141 L ya uzalishaji na thamani ya COGS ya mafuta ya IDR 212.408/L.
Mlinganyo 5 — Mapato ya mauzo
TR ni mapato ya jumla ya mauzo na ni katika IDR. Q0 inaonyesha kiasi cha mafuta kilichouzwa/kuzalishwa kwa lita, na P0 inaonyesha bei ya juu zaidi ya mnada iliyokubaliwa kwa kila lita katika IDR/L.
Katika utafiti, mafuta ya kajuput huuzwa kwa mfumo wa mnada. Kwa hiyo, mapato ya mwaka yanategemea moja kwa moja bei ya mauzo iliyokubaliwa pamoja na kiasi cha uzalishaji.
CIR na ROI Zinamaanisha Nini?
Cost-to-Income Ratio (CIR) inaonyesha uwiano wa gharama ya jumla kwa mapato ya jumla; Return on Investment (ROI) inaonyesha ukubwa wa asilimia wa faida kulingana na gharama/mtaji uliotumiwa. Katika mfumo wa uamuzi wa chanzo, CIR ya chini inaashiria ufanisi mkubwa zaidi wa gharama; ikiwa CIR iko chini ya %100, mapato yanazidi gharama. ROI kuwa juu ya sifuri hufasiriwa kuwa biashara inazalisha marejesho chanya.
Mlinganyo 6 — Faida
π faida, TR mapato ya jumla na TC gharama ya jumla; vyote vitatu ni katika IDR. Kwa mujibu wa kanuni ya uamuzi ya chanzo, ikiwa π > 0 biashara ina faida, na ikiwa π ≤ 0 haina faida.
Mlinganyo 7 — Cost-to-Income Ratio
CIR ni uwiano wa asilimia usio na kipimo kwa sababu nambari ya juu na ya chini ziko katika sarafu ileile. Kwa mujibu wa tafsiri ya chanzo:
- CIR < %100: mapato ni makubwa kuliko gharama ya jumla na biashara inachukuliwa kuwa inaweza kutekelezeka kifedha.
- CIR = %100: mapato na gharama ni sawa; ni nukta ya kutopata faida wala hasara.
- CIR > %100: gharama ni kubwa kuliko mapato; biashara haiwezi kutekelezeka kifedha.
CIR iliyohesabiwa katika utafiti ni %88,36. Thamani hii inaonyesha uhusiano wa kihisabati kwamba katika kila IDR 100 ya mapato kuna takribani IDR 88,36 ya gharama. Kwa hiyo, chanzo kinasisitiza kuwa biashara ina faida lakini ina nafasi finyu kiasi katika pembezoni mwa gharama.
Mlinganyo 8 — Return on Investment
Katika mlinganyo huu, TR − TC katika nambari ya juu ni faida ya Mlinganyo 6. Hivyo ROI hubadilisha uwiano wa faida kwa gharama ya jumla kuwa asilimia. ROI iliyoripotiwa na chanzo ni %13,18.
Chanzo kinachukulia uwekezaji kuwa na faida ikiwa ROI > 0. Hata hivyo, haiwezi kuhitimishwa kwamba thamani ya %13,18 itaendelea kuwa ileile katika siku zijazo; utafiti unaonyesha katika uchanganuzi wake wa unyeti kwamba mabadiliko ya bei ya mauzo, mavuno na gharama za pembejeo yanaweza kubadilisha faida kwa kiasi kikubwa.
Kiwango cha punguzo cha %6,16 kiliundwaje?
Utafiti unasema kwamba katika uchanganuzi wa uwezekano wa kifedha wa 2018–2022 ulitumia kiwango cha punguzo cha %6,16. Kwa mujibu wa chanzo, kwanza kiwango cha mfumuko wa bei kilitolewa kutoka kiwango cha riba ya mkopo kwa kila mwaka wa kipindi cha 2013–2022 ili kupata kiwango halisi cha riba cha mwaka, kisha wastani wa viwango hivi halisi ukachukuliwa.
Hata hivyo, makala haitoi kwa jedwali viwango vya riba ya mkopo, mfumuko wa bei na viwango halisi vya riba vilivyohesabiwa kwa miaka 2013–2022; wala haitoi mlinganyo au jedwali tofauti linaloonyesha jinsi mtiririko wa fedha wa kila mwaka uliopunguzwa ulivyohesabiwa kwa kila mwaka. Kwa hiyo, ingawa thamani ya mwisho ya kiwango cha %6,16 imeripotiwa katika chanzo, haiwezekani kuzalisha upya kwa kujitegemea hesabu ya kati ya kiwango hiki kutoka makala pekee.
Mbinu na Matokeo ya Utafiti
Mahali na wakati wa utafiti
Kazi ya uwanjani ya utafiti ilifanywa katika shamba la kajuput linalosimamiwa na Yogyakarta FMU na Kiwanda cha Mafuta ya Kajuput cha Sendang Mole katika kipindi cha Machi–Mei 2023. Uchambuzi wa utendaji wa kifedha na uzalishaji wa kiwanda unategemea kumbukumbu za taasisi za kipindi cha 2018–2022.
Vyanzo vya data za msingi na za upili
| Aina ya data | Maudhui | Chanzo | Mbinu |
|---|---|---|---|
| Wasifu wa kiwanda | Sifa za shirika na uendeshaji | Usimamizi wa PMKP | Mahojiano |
| Mchakato wa uzalishaji | Hatua za uchakataji na mtiririko wa uendeshaji | Wafanyakazi wa PMKP | Uchunguzi na mahojiano |
| Uwezo wa uzalishaji | Kiasi cha pato la majani na mafuta | Ripoti za uzalishaji wa kiwanda | Mahojiano |
| Muundo wa gharama | Gharama za uendeshaji na uzalishaji | Usimamizi wa PMKP | Mahojiano |
| Mkakati wa uwekaji bei | Bei ya mauzo na usambazaji wa soko | Usimamizi wa PMKP | Mahojiano |
| Aina ya data | Maudhui | Chanzo |
|---|---|---|
| Data za shamba | Eneo, mzunguko wa uzalishaji na uzalishaji | Ripoti za Yogyakarta FMU |
| Data za uwekezaji | Mtaji na gharama za kudumu | Kumbukumbu za kifedha za PMKP |
| Data za uzalishaji | Data za pato za 2018–2022 | Ripoti za PMKP |
| Data za mapato | Kumbukumbu za mauzo na mapato | Kumbukumbu za kifedha za PMKP |
| Data za gharama | Gharama za kihistoria za uendeshaji | Ripoti za kifedha za PMKP |
| Data za mavuno/uzalishaji | Ufanisi wa uchimbaji wa mafuta | Ripoti za PMKP |
| Fasihi ya usaidizi | Vyanzo vya kinadharia na kiempiria | Machapisho ya kisayansi |
Gharama za uwekezaji wa kudumu za shamba kwa miaka 40
| Kipengele cha gharama | Gharama ya kitengo (IDR/mara) | Miaka ya utekelezaji | Marudio | Jumla ya mzunguko (IDR) |
|---|---|---|---|---|
| Jumla | 11.943.876.390 | |||
| Uwekezaji wa jengo | 1.563.659.634 | 0, 20 | 2 | 3.127.319.267 |
| Ujenzi wa barabara na daraja | 3.586.185.922 | 0, 20 | 2 | 7.172.371.843 |
| Ufungaji na mtandao | 19.773.448 | 0, 10, 20, 30 | 4 | 79.093.792 |
| Ununuzi wa magari | 92.735.012 | 0, 10, 20, 30 | 4 | 370.940.048 |
| Vifaa vya jumla vya ofisi | 149.268.930 | 0, 5, 10, 15, 20, 25, 30, 35 | 8 | 1.194.151.440 |
Sehemu kubwa zaidi ya kundi hili la gharama ni ujenzi wa barabara na daraja kwa IDR 7.172.371.843.
Gharama za uwekezaji wa moja kwa moja za miaka 40
| Kipengele cha gharama | Gharama ya kitengo (IDR/mara) | Mwaka | Marudio | Jumla ya mzunguko (IDR) |
|---|---|---|---|---|
| Jumla | 70.919.595.000 | |||
| Maandalizi ya ardhi | 13.448.680.000 | 0 | 1 | 13.448.680.000 |
| Upandaji | 10.598.096.000 | 1 | 1 | 10.598.096.000 |
| Matunzo I | 4.655.656.000 | 2 | 1 | 4.655.656.000 |
| Matunzo II | 2.417.188.000 | 3 | 1 | 2.417.188.000 |
| Uvunaji wa majani | 683.370.000 | 4–40 | 37 | 25.284.690.000 |
| Usafirishaji wa majani | 392.305.000 | 4–40 | 37 | 14.515.285.000 |
Sehemu kubwa zaidi ya uwekezaji wa moja kwa moja ni uvunaji wa majani wa IDR 25.284.690.000 unaofanywa mara 37; unafuatiwa na usafirishaji wa majani kwa IDR 14.515.285.000.
Gharama za uwekezaji wa kawaida za miaka 40 na kutokuwiana ndani ya chanzo
| Kipengele cha gharama | Gharama ya mwaka/kitengo (IDR) | Mara | Jumla ya mzunguko (IDR) |
|---|---|---|---|
| Jumla iliyoripotiwa katika Jedwali 5 | 32.862.610.480 | ||
| Mishahara ya wafanyakazi | 724.275.695 | Kwa mwaka × 40 | 28.971.027.800 |
| Huduma za utawala wa ofisi | 31.098.553 | Kwa mwaka × 40 | 1.243.942.120 |
| Matunzo ya vifaa na miundombinu | 40.731.839 | Kwa mwaka × 40 | 1.629.273.560 |
| Ukarabati wa misitu na ardhi | 21.708.493 | Kwa mwaka × 40 | 868.339.720 |
| Ulinzi na uhifadhi wa rasilimali za misitu | 3.750.682 | Kwa mwaka × 40 | 150.027.280 |
Kuna tofauti muhimu ndani ya chanzo hapa. Jedwali 5 na maandishi yanayolifuata yanatoa jumla ya gharama za uwekezaji wa kawaida kuwa IDR 32.862.610.480. Hata hivyo, Jedwali 6 linalofuata linatumia IDR 36.200.717.480 kwa kundi hilo hilo la gharama. Jumla kuu ya IDR 119.064.188.870 na thamani ya COGS ya majani ya IDR 1.271,41/kg iliyoripotiwa na chanzo zinategemea nambari ya pili.
| Aina ya gharama | Thamani ya Jedwali 6 la chanzo (IDR) |
|---|---|
| Gharama ya jumla | 119.064.188.870 |
| Uwekezaji wa kudumu | 11.943.876.390 |
| Uwekezaji wa moja kwa moja | 70.919.595.000 |
| Uwekezaji wa kawaida | 36.200.717.480 |
| Jumla ya uzalishaji wa majani | 93.647.000 kg |
| COGS ya majani iliyoripotiwa katika chanzo | IDR 1.271,41/kg |
Kwa kuwa chanzo cha kutokuwiana huku hakijaelezwa katika makala, Verianla haidhanii kipengele chochote cha ziada cha gharama.
Gharama za kudumu za kiwanda kwa miaka mitano
| Kipengele cha gharama | Jumla ya uwekezaji (IDR) | Muda wa matumizi (miaka) | Uchakavu wa mwaka (IDR) | Thamani ya miaka 5 (IDR) |
|---|---|---|---|---|
| Jumla | 960.613.442 | 4.803.067.210 | ||
| Jengo la kiwanda | 2.958.764.750 | 20 | 147.938.238 | 739.691.190 |
| Mashine ya kuchakata mafuta ya kajuput | 8.664.971.862 | 35 | 247.570.625 | 1.237.853.125 |
| Vifaa vya kiwanda | 482.254.000 | 10 | 48.225.400 | 241.127.000 |
| Vifaa vya kinga binafsi na zana za usaidizi | 38.234.900 | 5 | 7.646.980 | 38.234.900 |
| Orodha ya mali za kiwanda | 58.367.000 | 5 | 11.673.400 | 58.367.000 |
| Gharama za utawala | 29.442.000 | 1 | 29.442.000 | 147.210.000 |
| Mishahara ya wafanyakazi | 348.796.800 | 1 | 348.796.800 | 1.743.984.000 |
| Gharama za matunzo | 119.320.000 | 1 | 119.320.000 | 596.600.000 |
Gharama zinazobadilika za kiwanda kwa miaka mitano
| Kipengele cha gharama | Jumla ya miaka 5 (IDR) |
|---|---|
| Jumla ya gharama zinazobadilika | 18.379.328.712 |
| Ununuzi wa majani ya kajuput | 14.847.584.370 |
| Uzalishaji wa briketi | 326.984.000 |
| Upikaji | 1.459.750.000 |
| Uwashaji | 1.167.800.000 |
| Mafuta ya kiwanda | 157.524.542 |
| Kilainishi | 3.281.518 |
| Resini ya kationi na chumvi | 169.798.120 |
| Vaselini | 31.682.414 |
| Gharama za vipimo | 27.285.250 |
| Usafirishaji wa mafuta ya kajuput | 87.312.800 |
| Saa za ziada za wafanyakazi | 67.627.298 |
| Umeme | 32.698.400 |
Katika gharama zinazobadilika, kipengele kikubwa zaidi ni ununuzi wa majani ya kajuput kwa IDR 14.847.584.370. Muundo huu unaeleza kwamba faida ya kiwanda inaweza kuathiriwa kwa nguvu na gharama ya malighafi upande wa shamba.
Gharama ya uzalishaji wa mafuta ya kajuput kwa miaka mitano
| Kipengele | Thamani ya chanzo |
|---|---|
| Gharama ya jumla | IDR 23.182.395.923 |
| Gharama za kudumu | IDR 4.803.067.211 |
| Gharama zinazobadilika | IDR 18.379.328.712 |
| Jumla ya uzalishaji wa mafuta | 109.141 L |
| COGS ya mafuta | IDR 212.408/L |
Jedwali 7 linatoa jumla ya gharama za kudumu kuwa IDR 4.803.067.210, ilhali Jedwali 9 linatumia IDR 4.803.067.211. Tofauti ya 1 IDR haijaelezwa katika chanzo. Tofauti hii si kubwa kiasi cha kubadili tafsiri ya jumla ya kiuchumi ya matokeo; hata hivyo, imewekwa wazi kwa ajili ya uaminifu wa kibibliografia/kinambari.
Data za uzalishaji, bei na mapato za 2018–2022
| Mwaka | Uzalishaji (L) | Bei ya mauzo (IDR/L) | Jumla ya mapato (IDR) |
|---|---|---|---|
| Jumla | 109.141 | — | 26.236.713.500 |
| Wastani wa mapato ya mwaka | — | — | 5.247.342.700 |
| 2018 | 22.692 | 190.100 | 4.313.749.200 |
| 2019 | 22.821 | 224.300 | 5.118.750.300 |
| 2020 | 21.148 | 258.500 | 5.466.758.000 |
| 2021 | 22.245 | 270.700 | 6.021.721.500 |
| 2022 | 20.235 | 262.700 | 5.315.734.500 |
Uchunguzi muhimu katika jedwali ni kwamba kiasi cha uzalishaji na mapato havifuati mpangilio uleule. Ingawa uzalishaji mwaka 2021 ulikuwa chini kuliko 2018 na 2019, bei kwa lita ilifikia kiwango cha juu zaidi cha mfululizo wa miaka mitano, IDR 270.700, na mapato pia yakafikia kiwango cha juu zaidi cha mwaka, IDR 6.021.721.500. Chanzo kinatafsiri hali hii kuwa kiashiria cha jukumu kubwa la bei ya mauzo katika mapato.
Matokeo makuu ya uwezekano wa kifedha
| Kiashiria | Thamani iliyoripotiwa katika chanzo |
|---|---|
| Gharama ya jumla | IDR 23.182.395.923 |
| Mapato ya jumla | IDR 26.236.713.500 |
| Faida iliyoripotiwa | IDR 3.054.317.573 |
| CIR | %88,36 |
| ROI | %13,18 |
Chanzo pia kinatoa wastani wa mwaka wa faida iliyoripotiwa kwa miaka mitano kuwa IDR 610.863.515.
Kuna pia maelezo ya pili ya kinambari ndani ya chanzo: Jedwali 11 linatoa gharama ya jumla kuwa IDR 23.182.395.923, ilhali hali ya mwanzo katika jedwali linalofuata la uchanganuzi wa unyeti inatumia IDR 23.182.395.927. Thamani ya faida ya IDR 3.054.317.573 iliyoripotiwa inaendana na thamani ya pili ya gharama. Verianla haidhanii ni nambari ipi katika chanzo ni kosa la uchapaji.
Uchanganuzi wa Unyeti Unaonyeshaje Hatari Kubwa Zaidi ya Biashara?
Badala ya kuchukulia muundo wa msingi wa gharama na mapato kuwa utabiri usiobadilika wa siku zijazo, uchanganuzi wa unyeti hujaribu jinsi faida ya biashara inavyobadilika chini ya hali mbaya zilizochaguliwa. Katika utafiti huu, bei ya mauzo, mavuno ya uchimbaji wa mafuta na gharama ya malighafi vilibadilishwa; matokeo yanaonyesha kwamba kushuka kwa bei ya mauzo ndiko kunakosababisha hatari kubwa zaidi ya kifedha kati ya hali zilizochunguzwa.
| Hali | Mabadiliko | Mapato (IDR) | Gharama (IDR) | Faida (IDR) |
|---|---|---|---|---|
| Mwanzo | Hakuna mabadiliko | 26.236.713.500 | 23.182.395.927 | 3.054.317.573 |
| Hali I | Bei ya mauzo inashuka hadi IDR 190.100/L | 20.747.704.100 | 23.182.395.927 | -2.434.691.827 |
| Hali II | Bei ya mauzo inashuka hadi IDR 212.408/L | 23.182.395.927 | 23.182.395.927 | 0 |
| Hali III | Mavuno ya mafuta yanapungua kwa %10 | 23.613.042.150 | 23.182.395.927 | 430.646.223 |
| Hali IV | Gharama ya malighafi inaongezeka kwa %20 | 26.236.713.500 | 26.151.912.801 | 84.800.699 |
Hali I — Bei ya mauzo IDR 190.100/L
IDR 190.100/L ni bei ya chini kabisa ya mauzo iliyoonekana mwaka 2018 katika kipindi cha utafiti. Bei hii inapotumika kwa hali nzima, mapato yanashuka hadi IDR 20.747.704.100 na, kwa mujibu wa hesabu za chanzo, faida inashuka hadi -IDR 2.434.691.827. Kwa hiyo, biashara inapata hasara katika hali hii.
Hali II — Bei ya kutopata faida wala hasara IDR 212.408/L
Bei ya mauzo inapopunguzwa hadi IDR 212.408/L, jumla ya mapato na jumla ya gharama zinalingana katika IDR 23.182.395.927. Faida ni sifuri. Chanzo kinatafsiri bei hii kuwa kikomo cha chini cha bei kinachohitajika ili biashara iendelee kufanya kazi bila hasara, yaani nukta ya kutopata faida wala hasara.
Si bahati kwamba thamani ya IDR 212.408/L pia ni sawa na thamani ya COGS ya mafuta iliyoripotiwa katika chanzo: ikiwa dhana nyingine hazibadiliki, bei ya mauzo kwa lita inapolingana na gharama ya jumla kwa lita, jumla ya mapato na jumla ya gharama zinalingana.
Hali III — Kupungua kwa mavuno ya mafuta kwa %10
Chanzo kinafafanua mavuno ya uchimbaji wa mafuta kuwa uwiano wa mafuta yanayopatikana kutoka uzito wa majani makavu ya kajuput. Katika data za kihistoria, imeelezwa kwamba kushuka kwa kiwango kikubwa zaidi kulitokea mwaka 2018 kutoka %0,98 hadi %0,91, takribani %8; ili kutathmini hatari ya uzalishaji kwa uwazi zaidi, kushuka kwa %10 kulitumiwa katika hali hiyo.
Katika hali hii, mapato yanashuka hadi IDR 23.613.042.150 na faida hadi IDR 430.646.223. Ingawa faida inapungua sana, kwa kuwa inabaki chanya katika hesabu ya chanzo, biashara bado inabaki katika kundi linaloweza kutekelezeka kifedha.
Hali IV — Kuongezeka kwa gharama ya malighafi kwa %20
Katika uigaji wa ongezeko la %20 la gharama ya malighafi, kwa kuwa bei ya mauzo na kiasi cha mauzo vinawekwa bila kubadilika, mapato yanabaki IDR 26.236.713.500. Jumla ya gharama inaongezeka hadi IDR 26.151.912.801 na faida inashuka hadi IDR 84.800.699 pekee.
Hali hii inaonyesha kwamba ingawa biashara inabaki na faida chanya kiufundi, pembezoni mwa faida inaweza kuwa finyu sana. Kwa hiyo, kauli kwamba “inastahimili ongezeko la %20 la gharama ya malighafi” haimaanishi kwamba “ongezeko hili halina umuhimu wa kifedha”.
Matokeo yanayoungwa mkono na utafiti
- Kwa mujibu wa hesabu za chanzo, biashara ya mafuta ya kajuput ya Sendang Mole ilizalisha faida chanya chini ya data za kifedha za 2018–2022.
- CIR ya %88,36 ilibaki chini ya kizingiti cha uwezekano cha %100 cha chanzo.
- ROI ya %13,18 iko juu ya sifuri.
- Faida ya biashara ni nyeti sana kwa mabadiliko mabaya ya bei ya mauzo.
- Hali ya bei ya IDR 190.100/L huzalisha hasara.
- Bei ya IDR 212.408/L ni kiwango cha kutopata faida wala hasara katika hesabu ya chanzo.
- Kupungua kwa mavuno ya mafuta kwa %10 huacha faida chanya licha ya kupungua sana kwa faida.
- Ongezeko la %20 la gharama ya malighafi hupunguza faida hadi kiwango cha chini sana lakini chanya.
- Chanzo kinahitimisha kwamba ufanisi wa gharama, utendaji wa uzalishaji na mkakati wa uwekaji bei vinapaswa kusimamiwa kwa pamoja.
Matokeo ambayo utafiti hauyaungi mkono au hauyapimi moja kwa moja
- Utafiti si modeli ya soko inayotabiri bei za mauzo za kajuput za siku zijazo.
- Hali za uchanganuzi wa unyeti haziwakilishi matukio ya baadaye yaliyotokea, bali hali zilizoigwa zilizowekwa na chanzo.
- Utafiti haupimi uendelevu wa kimazingira wa shamba la kajuput kwa uchanganuzi kamili wa mzunguko wa maisha.
- Utafiti hautathmini uendelevu wa kijamii kwa modeli ya kiasi ya athari za kijamii.
- ROI ya %13,18 haithibitishi kwamba itatokea kwa namna ileile katika siku zijazo au katika biashara nyingine.
- Bei ya kutopata faida wala hasara ya IDR 212.408/L si bei ya ulimwengu wote kwa miaka mingine, viwanda, miundo ya gharama au viwango vya uzalishaji.
- Matokeo ni mahususi kwa muundo wa gharama na mapato wa biashara ya Sendang Mole uliochunguzwa katika chanzo.
- Utafiti hauhesabu NPV, IRR na BCR kama viashiria vikuu vya matokeo.
Mapendekezo ya utafiti
Chanzo kinasisitiza kwamba kutegemea uwezekano wa sasa wa kifedha pekee huenda kusiwe kutosha kwa uendelevu wa muda mrefu. Inapendekezwa kwamba biashara ipe kipaumbele ufanisi wa gharama, itulize usambazaji wa malighafi na iboreshe mavuno ya mafuta kupitia maboresho ya kiteknolojia/mchakato.
Inaelezwa kwamba sera ya uwekaji bei inapaswa kuendana na ushindani wa soko, uwezo wa kununua wa watumiaji na mabadiliko ya gharama za pembejeo, na iweze kubadilika. Inajadiliwa kwamba kutumia viashiria vya faida kama CIR na ROI pamoja na uchanganuzi wa unyeti kunaweza kusaidia maamuzi ya usimamizi yanayotegemea hatari.
Kwa tafiti zijazo, inapendekezwa kulinganisha kuyumba kwa soko, sababu za sera na mifumo tofauti ya uzalishaji; pamoja na kutumia mifumo jumuishi ya uendelevu inayotathmini kwa pamoja vipengele vya kifedha, kimazingira na kijamii.
Taarifa ambazo hazijaripotiwa au zimebaki na utata kwa upande wa uwezo wa kuzalisha upya
- Kiwango cha punguzo cha %6,16 kinaundwa na thamani za kila mwaka za riba na mfumuko wa bei za 2013–2022, lakini thamani hizi hazijatolewa katika makala kwa mfumo wa jedwali.
- Hesabu za kati za kila mtiririko wa fedha wa mwaka uliopunguzwa hazijaonyeshwa.
- Thamani za gharama za uwekezaji wa kawaida katika Jedwali 5 na Jedwali 6 hazilingani.
- Kati ya Jedwali 7 na Jedwali 9, kuna tofauti ya 1 IDR katika jumla ya gharama za kudumu za kiwanda.
- Kati ya Jedwali 11 na Jedwali 12, kuna tofauti ya 4 IDR katika gharama ya jumla.
- Katika Mlinganyo 4, kigezo cha matokeo kimeandikwa kama “COGS”, ilhali katika sehemu ya maelezo kimefafanuliwa kama “COGS0”.
- Faili ghafi ya data za kifedha au kiungo cha hazina huru ya data hakijaripotiwa.
- Nje ya uchanganuzi wa unyeti, usambazaji wa kutokuwa na uhakika wa kiuwezekano au uchanganuzi wa hatari kama Monte Carlo haukutekelezwa.
- Uendelevu wa kimazingira na kijamii haukuchanganuliwa kwa kiasi.
Dokezo la Chanzo na Mbinu
Utafiti asilia: Financial Feasibility of Cajuput Plantation Forest Business in the Yogyakarta Forest Management Unit, Indonesia
Waandishi: Achmaludin Taufan Azmi; Agus Affianto; Dwiko Budi Permadi.
Mpangilio wa waandishi: Achmaludin Taufan Azmi ni mwandishi wa kwanza, Agus Affianto wa pili, na Dwiko Budi Permadi wa tatu.
Mwandishi anayewajibika: Achmaludin Taufan Azmi. Katika PDF ya chanzo, jina lake limeonyeshwa kwa alama ya nyota.
Taasisi: Department of Forest Management, Faculty of Forestry, Universitas Gadjah Mada, Yogyakarta, Indonesia.
Mchango sawa: Chanzo hakina tamko la mchango sawa/uandishi wa kwanza wa pamoja.
Jarida: Jurnal Ilmu Kehutanan.
Juzuu / namba: 20(2).
Kurasa: 187–198.
ISSN: 01264451 (chapisho); 24773751 (mtandaoni).
DOI: 10.22146/jik.v20i2.23198.
Aina ya makala: Research Article; utafiti wa uchumi wa misitu unaotumika na uwezekano wa kifedha.
Tarehe ya kuwasilishwa: 24 Julai 2025.
Tarehe ya marekebisho: 19 Aprili 2026.
Tarehe ya kukubaliwa: 6 Mei 2026.
Tarehe ya kuchapishwa: 17 Septemba 2026.
Mchapishaji: Faculty of Forestry, Universitas Gadjah Mada; jarida linachapishwa kwa ushirikiano na Indonesia Forestry Scholar Association (PERSAKI).
Mapitio ya wenzao: Kwa mujibu wa sera rasmi ya Jurnal Ilmu Kehutanan, ni jarida lenye mapitio ya wenzao ya upofu wa pande mbili na makala hutathminiwa na angalau wataalamu wawili.
Hali ya preprint: Chanzo kilichochakatwa ni makala ya jarida iliyochapishwa; haijaainishwa kama preprint.
Leseni: Creative Commons Attribution-NonCommercial-ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Rekodi rasmi ya uchapishaji: Rekodi ya makala yenye DOI 10.22146/jik.v20i2.23198 katika Jurnal Ilmu Kehutanan.
Mahali pa utafiti: Shamba la kajuput na Kiwanda cha Mafuta ya Kajuput cha Sendang Mole ndani ya Yogyakarta Forest Management Unit, Yogyakarta, Indonesia.
Kipindi cha utafiti wa uwanjani: Machi–Mei 2023.
Kipindi cha data za kifedha: 2018–2022.
Eneo la shamba: 2.234 ha.
Vitengo vya shamba: Playen, Paliyan, Panggang na Karangmojo.
Uwezo wa uchakataji wa kiwanda: tani 18 za majani ya kajuput/siku.
Mzunguko wa gharama wa shamba: miaka 40.
Kipindi cha uchanganuzi wa kifedha wa kiwanda: Miaka mitano, 2018–2022.
Ukusanyaji wa data: Mahojiano ya moja kwa moja, uchunguzi wa uwanjani, ripoti za taasisi, kumbukumbu za kifedha, kumbukumbu za uzalishaji na fasihi ya usaidizi.
Viashiria vya kifedha: COGS, jumla ya mapato, faida, Cost-to-Income Ratio (CIR), Return on Investment (ROI) na uchanganuzi wa unyeti.
Kiwango cha punguzo: %6,16. Chanzo kinaeleza kwamba thamani hii iliundwa kutoka wastani wa viwango halisi vya riba vya mwaka vilivyohesabiwa kwa kipindi cha 2013–2022 kama kiwango cha riba ya mkopo ukiondoa mfumuko wa bei.
Vigezo vya unyeti: Bei ya kuuza mafuta, mavuno/kiwango cha uchimbaji wa mafuta na gharama ya malighafi.
Ufadhili: Makala ya chanzo haijaripoti tamko tofauti la ufadhili.
Mgongano wa maslahi: Makala ya chanzo haijaripoti tamko tofauti la mgongano wa maslahi.
Upatikanaji wa data: Vyanzo vya data za taasisi na za kifedha vimeelezwa katika sehemu ya mbinu; hata hivyo, hakuna hazina tofauti ya wazi ya data ghafi au data availability statement.
Michango ya waandishi / CRediT: Chanzo hakina tamko tofauti la CRediT/michango ya waandishi.
Shukrani: Chanzo kinashukuru Yogyakarta Forest Management Unit, usimamizi wa PMKP Sendang Mole na wahusika wengine waliotoa msaada katika utekelezaji wa utafiti.
Mipaka mikuu ya kimetodolojia: Utafiti unatathmini muundo wa kifedha wa mfumo mmoja jumuishi wa shamba–uchakataji. Matokeo yanategemea data za kihistoria za kifedha za 2018–2022 na hali za unyeti zilizowekwa. Usambazaji wa uwezekano wa bei za soko za siku zijazo haukuundwa kwa modeli, uendelevu wa kimazingira na kijamii haukupimwa kwa kiasi, na seti ghafi ya data haikuchapishwa. Katika majedwali ya chanzo kuna tofauti za uripoti katika gharama za kawaida za shamba, gharama za kudumu za kiwanda na thamani za gharama ya jumla; tofauti hizi hazikusahihishwa kimya kimya na Verianla.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *