


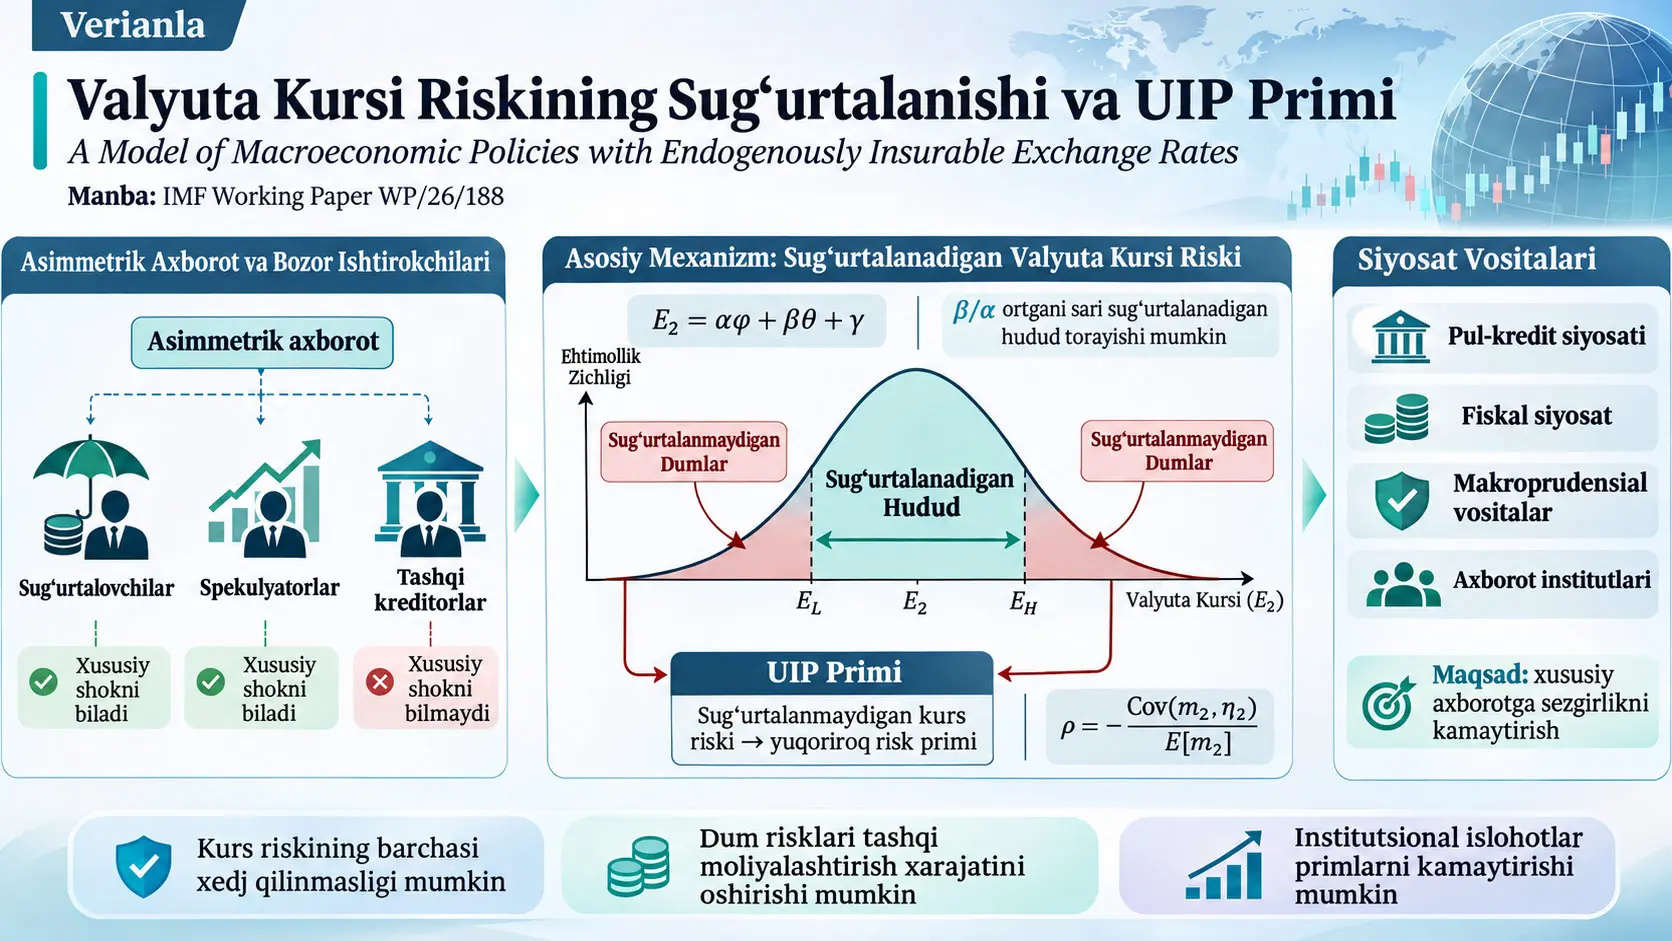
Ushbu tadqiqotda ishlab chiqilgan model valyuta kursi risklarini sugʻurtalash imkoniyati iqtisodiy siyosat va bozor ishtirokchilari oʻrtasidagi axborot taqsimotiga qarab endogen tarzda oʻzgarishi mumkin boʻlgan ikki davrli kichik ochiq iqtisodiyot modelidir. Modelning asosiy mexanizmida ayrim FX bozori ishtirokchilari pul-kredit siyosatiga taʼsir qiluvchi xususiy shok haqida boshqalarga qaraganda koʻproq axborotga ega. Ushbu axborot farqi valyuta kursi taqsimotining ayniqsa dum qismlarida sugʻurta shartnomalari taklif qilinmasligiga olib kelishi mumkin. Valyuta kursining dum riski sugʻurtalanmaganda, mahalliy valyutada tashqi qarzni ushlab turuvchi riskdan qochuvchi xorijiy kreditorlar bu riskni oʻz zimmasiga olish uchun qoʻshimcha daromad talab qiladi va modelda uncovered interest parity — qoplanmagan foiz pariteti (UIP) mukofoti yuzaga kelishi mumkin.
Model ikki davr, ikki shok va beshta asosiy iqtisodiy aktor guruhidan iborat: uy xoʻjaliklari, mahalliy tovar firmalari, xorijiy kreditorlar, FX sugʻurtalovchilari va spekulyantlar. Ikkinchi davrdagi valyuta kursi
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
koʻrinishidagi chiziqli funksiya bilan modellashtiriladi. \(\phi\) ommaviy shokni, \(\theta\) esa ayrim bozor ishtirokchilari birinchi davrda biladigan xususiy shokni bildiradi. \(\alpha\) valyuta kursining ommaviy shokka, \(\beta\) esa xususiy shokka sezgirligini belgilaydi. Shu sababli modelning asosiy siyosiy oʻzgaruvchilaridan biri \(\beta/\alpha\) nisbatidir: nisbat oshgani sari kurs xususiy axborotga nisbatan sezgirroq boʻlishi va asimmetrik axborot sharoitida sugʻurtalanmaydigan dum hududlari kengayishi mumkin.
Manbaning birinchi asosiy natijasi shundan iboratki, valyuta kursining muayyan natijasi FX hedj bozorida faqat sugʻurtalovchilar va spekulyantlar oʻsha kurs natijasining roʻy berish ehtimoli borasida bir fikrga kelgan taqdirdagina sugʻurtalanishi mumkin. Ikkinchi asosiy natija shuki, axborot asimmetriyasi bilan \(\beta>0\) birgalikda mavjud boʻlsa, kurs taqsimotining oʻrta qismi sugʻurtalanishi mumkin boʻlsa-da, uning ikki dumi sugʻurtalanmaydigan holga kelishi mumkin. Bunday vaziyatda sugʻurtalanadigan kurs natijalarining ehtimoli
\[ 1-\frac{\beta}{\alpha} \]
boʻladi. Model, shuningdek, UIP mukofotini xorijiy kreditorlarning holat vazni \(m_2\) bilan dollar hisobidagi qarz daromadi \(\eta_2\) oʻrtasidagi kovariatsiya bilan bogʻlaydi:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Shuning uchun yomon kurs holatlarida xorijiy kreditorlarning marjinal qiymati oshib, dollar daromadi pasaysa, kovariatsiya manfiy boʻlishi va \(\rho>0\) koʻrinishida musbat UIP mukofoti yuzaga kelishi mumkin.
Tadqiqot mexanizmning siyosiy oqibatlarini toʻrtta qoʻllanish orqali tahlil qiladi: xorijiy kreditorlar tarkibi, fiskal siyosat, makroprudensial moliyaviy siyosat va axborot asimmetriyasini cheklovchi institutlar. Ayrim model konfiguratsiyalarida samarali siyosat valyuta kursining xususiy axborotga sezgirligini kamaytiradigan pul-kredit siyosatini, mualliflar “aloof central banker” deb ataydigan majburiyat ola biluvchi markaziy bank rahbariga vakolat berishni, xususiy shokka haddan tashqari sezgir fiskal siyosatni cheklashni, kattaroq FX likvidlik fondini va axborot asimmetriyasini kamaytiradigan institutsional tartiblarni oʻz ichiga olishi mumkin.
Ushbu natijalar real mamlakat uchun baholangan aniq siyosat koeffitsiyentlari emas. Tadqiqotning asosiy natijalari nazariy model va namunaviy parametrlar asosidagi simulyatsiyalardan kelib chiqadi. Manbaning 1-jadvalida UIP mukofoti bilan valyuta kursining pastga yoʻnalgan dum-riskini sugʻurtalash xarajati oʻrtasida musbat empirik bogʻliqlik ham koʻrsatilgan; biroq ushbu regressiya nazariy mexanizm sababiy jihatdan tasdiqlanganini anglatmaydi.
UIP Mukofoti Nima va U Ushbu Modelda Nega Paydo Boʻladi?
UIP mukofoti mahalliy valyutada ifodalangan aktivning kutilayotgan xorijiy valyutadagi daromadi bilan xorijiy risksiz foiz stavkasi nazarda tutadigan daromad oʻrtasidagi farqdir; ushbu modelda valyuta kursi taqsimotining ayrim dum holatlari FX hedj bozorida sugʻurtalanmaganda, riskdan qochuvchi xorijiy kreditorlar qolgan riskni koʻtarish uchun qoʻshimcha daromad talab qilishi natijasida mukofot yuzaga kelishi mumkin.
Qoplanmagan foiz pariteti — UIP nima?
Uncovered Interest Parity — UIP, juda soddalashtirilgan tarzda, ikki valyuta oʻrtasidagi foiz farqi kutilayotgan kurs oʻzgarishi bilan muvozanatlanishi kerakligini ifodalovchi xalqaro moliya munosabatidir. Manba UIPdan tizimli ogʻishlarni UIP premia — UIP mukofotlari deb ataydi.
Modelda xorijiy kreditorlarning mahalliy valyutadagi obligatsiya investitsiyasidan oladigan dollar daromadi
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2} \]
sifatida taʼriflanadi.
Bu yerda:
- \(E_1\): birinchi davr valyuta kursi, mahalliy valyuta / dollar,
- \(E_2\): ikkinchi davr valyuta kursi, mahalliy valyuta / dollar,
- \(i_1\): mahalliy siyosat/foiz stavkasi,
- \(\mu_1\): kapital kirimi soligʻi,
- \(i^\ast\): xorijiy foiz stavkasi.
Manbadagi model UIP mukofoti taʼrifi:
\[ \rho \equiv \mathbb E[\eta_2]-(1+i^\ast). \]
Agar \(\rho=0\) boʻlsa, modelda kutilayotgan dollar daromadi xorijiy foiz daromadiga mos keladi. \(\rho>0\) boʻlganda xorijiy kreditorlar mahalliy valyutadagi qarzni ushlab turish uchun qoʻshimcha kutilayotgan daromad oladi.
Modeldagi dastlabki empirik dalil
Tadqiqot nazariy mexanizmni qurishdan oldin UIP mukofoti bilan valyuta kursi dum riskining sugʻurta xarajati oʻrtasidagi empirik bogʻliqlikni koʻrsatadi.
| Xususiyat | Spetsifikatsiya 1 | Spetsifikatsiya 2 |
|---|---|---|
| TRPP koeffitsiyenti | 139,40*** bazis punkt | 154,59*** bazis punkt |
| Standart xato | 38,45 | 37,52 |
| R-kvadrat | 0,017 | 0,140 |
| Kuzatuv | 5.519 | 5.519 |
| Mamlakat doimiy effektlari | Yoʻq | Ha |
| Ahamiyatlilik | *** \(p<0{,}01\) | *** \(p<0{,}01\) |
Maʼlumotlar 2006-yil Yanvar-2024-yil Dekabr oraligʻidagi oylik qatorlardan iborat. Tanlanmada 15 ta rivojlanayotgan bozor va 12 ta rivojlangan iqtisodiyot mavjud. Standart xatolar mamlakat va vaqt oʻlchamlarida ikki tomonlama klasterlangan.
TRPP — Tail Risk Protection Premium, J.P. Morgan JPMaQS maʼlumotidan olingan pastga yoʻnalgan dum-riskini himoya qilish mukofoti koʻrsatkichidir. Manba uni out-of-the-money 10-delta opsionlarining Black-Scholes nazarda tutilgan volatilligining at-the-money 50-delta opsionlari nazarda tutilgan volatilligiga oʻrtacha nisbati sifatida taʼriflaydi.
TRPP regressiyada z-score bilan standartlashtirilgani sababli koeffitsiyent TRPPdagi taxminan bir standart ogʻishlik oʻsish bilan UIP mukofotidagi bazis-punkt oʻzgarishi oʻrtasidagi statistik munosabatni ifodalaydi. Biroq regressiyaning oʻzi “TRPP oshishi UIP mukofotining sababidir” degan xulosani isbotlamaydi.
Modelning asosiy aktorlari
| Aktor | Modeldagi roli |
|---|---|
| Uy xoʻjaliklari | Mahalliy va import tovarlarini isteʼmol qiladi, ishlaydi va mahalliy valyutada qarz chiqarishi mumkin. |
| Mahalliy tovar firmalari | Monopolistik raqobat sharoitida mahalliy tovar ishlab chiqaradi; narxlar \(t=1\) boshida belgilanadi va keyin qatʼiy qoladi. |
| Xorijiy kreditorlar | Mahalliy valyutadagi tashqi qarzni ushlab turadi; riskdan qochuvchi xorijiy egalari nomidan harakat qiladi va imkon boʻlsa kurs riskini hedj qiladi. |
| FX sugʻurtalovchilari | Muayyan \(E_2\) natijalariga qarshi toʻlov qiladigan hedj shartnomalarini narxlaydi va ularni taklif qilish-qilmaslikka qaror qiladi. |
| Spekulyantlar | Hedj shartnomalarini sotib olishi va sotishi mumkin hamda xususiy shok \(\theta\) haqida sugʻurtalovchilardan koʻproq maʼlumotga ega boʻlishi mumkin. |
| Rejalashtiruvchi | Pul, kapital oqimi, soliq va kengaytirilgan qoʻllanishlarda fiskal/moliyaviy/institutsional siyosatlarni farovonlikni maksimal qiladigan tarzda tanlaydi. |
Ikki davr nimani anglatadi?
Modelda
\[ t\in\{1,2\} \]
boʻlib, ikki davr mavjud.
\(t=1\), barcha shoklar hali roʻy bermagan, biroq moliyaviy shartnomalar, qarz olish, hedj operatsiyalari va siyosiy majburiyatlar tuziladigan davrdir.
\(t=2\)da ommaviy va xususiy shoklar roʻy beradi va barcha agentlar tomonidan kuzatiladigan boʻladi.
Ommaviy va xususiy shoklarning farqi
Har ikki shok ham
\[ \phi,\theta\in[0,1] \]
oraligʻida.
\(\phi\) ommaviy shokdir. Birinchi davrda hech bir agent bu shokning roʻy beradigan qiymatini bilmaydi.
\(\theta\) xususiy shokdir. Axborotsiz agentlar bu shokni bilmaydi, axborotli spekulyantlar esa birinchi davrda \(\theta\) qiymatini bilishi mumkin.
Axborotsiz axborot tuzilmasi \(I_{\emptyset}\), axborotli tuzilma esa \(I_\theta\) bilan belgilanadi.
Xorijiy kreditorlar, sugʻurtalovchilar va spekulyantlarning axborot toʻplamlari mos ravishda:
\[ I_L,\qquad I_I,\qquad I_S \]
deb yoziladi va asosiy faraz:
\[ I_L=I_I\subseteq I_S \]
koʻrinishidadir. Yaʼni spekulyantlar sugʻurtalovchilar va xorijiy kreditorlardan kamida ular qadar, ayrim holatlarda esa koʻproq axborotga ega.
Manba ichidagi notatsiya qaydi
Asosiy matnning bir qatorida asimmetrik axborot holati \(I_F=I_{\emptyset}\) va \(I_S=I_\theta\) tarzida bosilgan. Biroq modelning barcha taʼriflarida, 1–2-takliflarda va A-ilovadagi isbotda sugʻurtalovchining axborot toʻplami \(I_I\) sifatida ishlatiladi. Shu sababli \(I_F\) ifodasi manba ichidagi bir qatorlik notatsion siljishdir; quyidagi bayon manbaning izchil asosiy notatsiyasi boʻlgan \(I_I\)dan foydalanadi.
Valyuta Kursining Sugʻurtalanishi Qanday Endogen Tus Oladi?
Valyuta kursi natijasi \(E_2\)ning sugʻurtalanishi tashqaridan qatʼiy berilmaydi; pul-kredit siyosatining xususiy shokka qanchalik sezgirligi va sugʻurtalovchilar bilan axborotli spekulyantlarning ayni kurs natijasining ehtimoli haqida bir xil bahoga kelishi-kelmasligi sugʻurta shartnomasi bozorda mavjud boʻlish-boʻlmasligini model ichida belgilaydi.
Chiziqli valyuta kursi funksiyasi
Rejalashtiruvchi ikkinchi davr valyuta kursini:
\[ E_2=\alpha\phi+\beta\theta+\gamma \]
koʻrinishida belgilaydigan chiziqli siyosat oilasi bilan cheklangan.
Bu yerda:
- \(\alpha\): kursning ommaviy shokka marjinal sezgirligi,
- \(\beta\): kursning xususiy shokka marjinal sezgirligi,
- \(\gamma\): kurs funksiyasining doimiy komponenti.
\(\phi\) va \(\theta\) oʻlchovsiz shok indekslari boʻlgani uchun \(\alpha,\beta,\gamma\), \(E_2\) bilan bir xil kurs birligiga ega. Bunga qarama-qarshi ravishda
\[ \frac{\beta}{\alpha} \]
oʻlchovsiz boʻlib, xususiy shokka sezgirlikning ommaviy shokka nisbatan nisbiy kattaligini koʻrsatadi.
Sugʻurtalanadigan kurslar toʻplami
Ikkinchi davrning barcha mumkin boʻlgan kurslari:
\[ \Psi \]
bilan, hedj shartnomasi mavjud boʻlgan kurs natijalari esa:
\[ \widetilde{\Psi}\subseteq\Psi \]
bilan ifodalanadi.
Taklif 1 — Sugʻurtalanish sharti
Manbaning asosiy sharti:
\[ E_2\in\widetilde{\Psi} \quad\Longleftrightarrow\quad \pi(E_2\mid I_I)=\pi(E_2\mid I_S) \quad\text{\(\theta\)'dan bağımsız olarak}. \]
Sugʻurtalanadigan toʻplam ichida hedj shartnomasining narxi yana:
\[ (1+i^\ast)p(E_2) = \pi(E_2\mid I_I) \]
shartini qanoatlantiradi.
\(p(E_2)\), agar \(E_2\) kursi roʻy bersa, ikkinchi davrda bir dollar toʻlaydigan shartli shartnomaning birinchi davrdagi narxidir.
Bu natija sugʻurtalovchilar va spekulyantlar aynan bir xil axborotga ega boʻlishi shartligini anglatmaydi. Turli axborot toʻplamlariga ega boʻlsa ham, muayyan kurs natijasining ehtimoli haqida bir xil bahoga kelishsa, ushbu kurs baribir sugʻurtalanishi mumkin.
FX hedj bozorining uch bosqichi
- Sugʻurtalovchining ishtirok va narx qarori: Sugʻurtalovchi \(d\in\{0,1\}\)ni tanlaydi. Agar \(d=1\) boʻlsa, \(p(E_2)\) narxini beradi va talabni qondirish majburiyatini oladi. Kutilayotgan zarar yuzaga kelsa, \(d=0\)ni tanlab bozordan chiqishi mumkin.
- Spekulyant va kreditor talabi: Spekulyantlar va xorijiy kreditorlar hedj shartnomasiga qancha talab bildirishini belgilaydi. Spekulyantlarning xususiy axboroti narxga mos kelmasa, cheklanmagan yoʻnalishli talab yuzaga kelishi mumkin.
- Bozorning tozalanishi: Sugʻurtalovchi taqdim etadigan shartnoma miqdori spekulyant va kreditor talablarini qoplaydi. Sugʻurtalovchi qatnashmasa, tegishli \(E_2\) natijasi sugʻurtalanmaydigan holga keladi.
Axborot farqi nega ayniqsa dumlarda muammo tugʻdiradi?
Taqsimotning oʻrta qismidagi bir kurs natijasi koʻplab \((\phi,\theta)\) kombinatsiyalari bilan yuzaga kelishi mumkin. Shu sababli xususiy \(\theta\)ni biladigan spekulyantning ehtimol bahosi ayrim oʻrta kurs natijalarida axborotsiz sugʻurtalovchi bahosidan farq qilmasligi mumkin.
Bunga qarama-qarshi ravishda, haddan tashqari past yoki haddan tashqari yuqori \(E_2\) qiymatlari faqat \(\theta\)ning muayyan ekstremal qiymatlari bilan mumkin boʻlishi mumkin. Spekulyant \(\theta\)ni bilsa, ushbu dum hodisalarining ehtimolini sugʻurtalovchiga qaraganda aniqroq baholashi mumkin. Sugʻurtalovchi axborotli spekulyant oʻziga qarshi savdo qilib katta foyda olishi mumkinligini bilgani uchun bunday natijalar uchun sugʻurta taklif qilmasligi mumkin.
Taklif 2 — Toʻliq va qisman sugʻurtalanish
Manba \(\alpha>\beta\geq0\) farazi ostida ikkita asosiy holatni belgilaydi.
Toʻliq sugʻurtalanish:
\[ \widetilde{\Psi}=\Psi,\qquad \rho=0. \]
Bu holat sugʻurtalovchilar va spekulyantlar bir xil axborot tuzilmasiga ega boʻlganda yoki asimmetrik axborot mavjud boʻlsa ham \(\beta=0\) boʻlganda yuzaga kelishi mumkin.
Qisman sugʻurtalanish:
\[ I_I=I_{\emptyset},\qquad I_S=I_\theta,\qquad \beta>0. \]
Bu holatda:
\[ \Psi=[\gamma,\alpha+\beta+\gamma] \]
va sugʻurtalanadigan oʻrta hudud:
\[ \widetilde{\Psi} = [\beta+\gamma,\alpha+\gamma]. \]
Sugʻurtalanadigan kurs natijasining ehtimoli:
\[ \Pr(E_2\in\widetilde{\Psi}) = 1-\frac{\beta}{\alpha}. \]
Bu tenglik modelning eng tushuntiruvchi natijalaridan biridir. \(\beta/\alpha\) oshgani sari sugʻurtalanadigan hududning ehtimollik massasi kamayadi. Boshqacha aytganda, kurs ommaviy axborotga nisbatan xususiy axborotga sezgirroq boʻlib borgani sayin, asimmetrik axborot koʻproq kurs natijalarini hedj bozoridan tashqariga chiqarishi mumkin.
Sugʻurtalanish chegaralari
Qisman sugʻurtalanish holatida chegaralar:
\[ \phi = 1-\frac{\beta}{\alpha}\theta \]
va
\[ \phi = \frac{\beta}{\alpha}(1-\theta) \]
tarzida beriladi.
\(\beta/\alpha\) oshgani sari chegaralarning mutlaq qiyaligi kattalashadi va oʻrtadagi sugʻurtalanadigan hudud torayadi.
UIP mukofotining kovariatsiya ifodasi
Manba:
\[ m_2\equiv\frac{M_2}{M} \]
nisbatini taʼriflaydi. \(M_2\), xorijiy kreditorlar egalari ikkinchi davrdagi dollar daromadiga tegishli stochastic discount factor — stoxastik diskont omili; \(M\) esa sugʻurtalanadigan hududdagi narxlash shartini qanoatlantiradigan musbat tayanch qiymatdir.
Qisman sugʻurtalanish sharoitida:
\[ \rho = -\frac{\operatorname{Cov}(m_2,\eta_2)} {\mathbb E[m_2]}. \]
Maxrajdagi \(\mathbb E[m_2]\) musbat boʻlgani sababli mukofot ishorasini asosan kovariatsiya belgilaydi.
Agar yomonroq kurs holatlarida \(m_2\) yuqori, dollar daromadi \(\eta_2\) past boʻlsa:
\[ \operatorname{Cov}(m_2,\eta_2)<0 \]
va shunga mos ravishda:
\[ \rho>0. \]
Iqtisodiy maʼnosi shuki: xorijiy kreditorlarning dollar daromadi eng qadrli boʻlgan yomon holatlar ayni paytda mahalliy valyutadagi obligatsiyaning dollar daromadi past boʻlgan holatlarga toʻgʻri kelsa, kreditorlar bu riskni koʻtarish uchun mukofot talab qiladi.
Tadqiqot Usuli va Natijalari
Uy xoʻjaligining naflilik funksiyasi
Uy xoʻjaliklarining davrlararo muammosi:
\[ \max_{\{C_{Ht},C_{Ft},N_t\}} \mathbb E \left[ \sum_{t=1}^{2} \delta^{t-1} U(C_{Ht},C_{Ft},N_t) \right] \]
va davriy naflilik:
\[ U(C_{Ht},C_{Ft},N_t) = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} - N_t, \qquad \sigma_F=1-\sigma_H. \]
\(C_{Ht}\) mahalliy tovar isteʼmolini, \(C_{Ft}\) import tovar isteʼmolini, \(N_t\) mehnat taklifini, \(\delta\) diskont omilini, \(\sigma_H\) va \(\sigma_F\) esa ikki isteʼmol turining naflilikdagi vaznlarini bildiradi.
Uy xoʻjaligi budjet cheklovi
\[ W_tN_t+\Pi_{Ht}+E_tY_{Ft}+T_t+D_t \geq P_HC_{Ht}+E_tC_{Ft}+(1+i_{t-1})D_{t-1}. \]
Daromad tomonida ish haqi daromadi \(W_tN_t\), mahalliy firma foydasi \(\Pi_{Ht}\), savdo qilinadigan tovar zaxirasi \(E_tY_{Ft}\), transfer \(T_t\) va yangi qarz \(D_t\) mavjud. Xarajat tomonida mahalliy tovar isteʼmoli, import va avvalgi qarzning foiz bilan qaytarilishi mavjud.
Uy xoʻjaligining birinchi tartibli shartlari
Manba:
\[ C_{Ht} = \frac{\sigma_HE_t}{\sigma_FP_H}C_{Ft}, \]
\[ W_t = \frac{1}{\sigma_F}E_tC_{Ft}, \]
va davrlararo Euler sharti:
\[ \frac{1}{E_1C_{F1}} = \delta(1+i_1) \mathbb E \left[ \frac{1}{E_2C_{F2}} \right]. \]
Ushbu shartlar pul-kredit siyosati valyuta kursi, import isteʼmoli, mahalliy isteʼmol va foiz stavkasi oʻrtasida qanday bogʻlanish yaratishini modelning qolgan qismiga olib oʻtadi.
Mahalliy ishlab chiqarish va narx rigidligi
Mahalliy tovar firmalarining ishlab chiqarish texnologiyasi:
\[ Y_{Ht}(j)=A_tN_t(j) \]
tarzida beriladi. \(A_t\) unumdorlikdir. Firmalar monopolistik raqobat sharoitida ishlaydi va \(t=1\) boshida narxlarini belgilaganidan keyin narxlar ikki davr davomida rigid boʻlib qoladi.
Ushbu narx rigidligi modelda pul-kredit siyosatining real faoliyat va aggregate demand — yalpi talab tashqi taʼsiri ustidagi rolining muhim manbalaridan biridir.
Xorijiy kreditorlarning obligatsiya pozitsiyasi
Mahalliy valyutadagi qarzning dollar qiymati:
\[ B_1\equiv\frac{D_1}{E_1}. \]
Kreditorning mahalliy obligatsiyadan dollar hisobidagi ikkinchi davr daromadi:
\[ \eta_2 = (1-\mu_1)(1+i_1)\frac{E_1}{E_2}. \]
Kreditorlar har bir sugʻurtalanadigan kurs natijasi \(E_2\in\widetilde{\Psi}\) uchun \(Q_L(E_2)\) miqdorda hedj shartnomasi sotib olishi mumkin.
Sugʻurtalovchi nega bozordan butunlay chiqib ketishi mumkin?
Modelda spekulyant oʻz ehtimol bahosini shartnomaning foiz bilan oʻstirilgan narxi bilan taqqoslaydi. Manba spekulyant talabini:
\[ Q_S(E_2) = \begin{cases} +\infty, & \pi(E_2|I_S)>(1+i^\ast)p(E_2),\\[4pt] \in\mathbb R, & \pi(E_2|I_S)=(1+i^\ast)p(E_2),\\[4pt] -\infty, & \pi(E_2|I_S)<(1+i^\ast)p(E_2) \end{cases} \]
koʻrinishida idealizatsiya qiladi.
Ushbu cheklanmagan talab farazi haqiqiy FX bozorida buyurtma miqdori jismonan cheksiz degan daʼvo emas. Modelning matematik tuzilishida narx axborotli spekulyantning ehtimol bahosiga mos kelmaganda arbitraj yoʻnalishidagi talab cheklanmaganini anglatadi. Shu sababli sugʻurtalovchi notoʻgʻri narx qoʻysa, juda katta zarar xavfiga duch keladi va \(d=0\)ni tanlab shartnomani umuman taklif qilmaslikni afzal koʻrishi mumkin.
Rejalashtiruvchining cheklangan-samarali muammosi
Rejalashtiruvchi toʻliq majburiyat sharoitida uy xoʻjaligi farovonligini maksimal qiladi. Asosiy maqsad funksiyasi manbadagi Tenglama (1)da:
\[ V^P= \max_{\{C_{F1},C_{F2},E_1,\alpha,\beta,\gamma,\chi,P_H\}} \left[ V\!\left(C_{F1},\frac{E_1}{P_H}\right) + \delta \int_0^1\int_0^1 V\!\left(C_{F2},\frac{E_2}{P_H}\right) \pi(\theta|I_I) \,d\phi\,d\theta \right]. \]
Bu yerdagi
\[ \chi \equiv (1-\mu_1)(1+i_1)E_1 = \eta_2E_2 \]
birinchi davr siyosat sozlamalarini bitta tashqi qaytarish oʻzgaruvchisida birlashtiradi.
Manba Tenglama (2) — resurs cheklovi
\[ B_0(1+i^\ast) = (Y_{F1}-C_{F1}) + (Y_{F2}-C_{F2})\frac{E_2}{\chi} \quad \text{her }(\phi,\theta)\text{ için}. \]
\(B_0\) meros qolgan tashqi qarzni bildiradi. Ushbu cheklov ikki davrdagi savdo qilinadigan resurslar va tashqi qaytarishlarning birgalikda muvozanatlanishini taʼminlaydi.
Manba Tenglama (3) — mukofot cheklovining tuzilishi
Mukofot cheklovi uchta kurs hududiga boʻlinadi:
\[ 0= \underbrace{ \int_{\text{orta bölge}} \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanabilir bölge}} + \underbrace{ \int_{\text{alt kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz alt kuyruk}} + \underbrace{ \int_{\text{üst kuyruk}} m_2 \left[ \frac{\chi}{E_2}-(1+i^\ast) \right]\pi(\theta|I_I) }_{\text{sigortalanamaz üst kuyruk}}. \]
Manbadagi toʻliq integrallash chegaralari 1-shakldagi ikki kontur bilan belgilanadi. Oʻrta hududda sugʻurta tufayli \(m_2=1\) boʻladi; ikki dumda esa kreditorning holat vazni \(m_2\) birdan farq qilishi mumkin. Mukofot mexanizmining matematik manbai shudir.
Uchta tashqi taʼsir
Rejalashtiruvchi muammosi uchta tashqi taʼsirni ajratib koʻrsatadi.
AD externality — yalpi talab tashqi taʼsiri: Uy xoʻjaliklari individual isteʼmol qarorlari narx rigidligi sharoitida yalpi talab ogʻishlariga qanday taʼsir qilishini ichkilashtirmaydi.
LC premium externality — mahalliy valyuta mukofoti tashqi taʼsiri: Uy xoʻjaliklari koʻproq tashqi qarz olish butun iqtisodiyot toʻlashi kerak boʻlgan UIP mukofotini qanday oʻzgartirishi mumkinligini ichkilashtirmaydi.
IS externality — information sensitivity externality: Agentlar shoklarga javob berayotganda oʻz xatti-harakati siyosat reaksiyasi va valyuta kursini xususiy axborotga yanada sezgir qilib, sugʻurtalanadigan kurs hududini toraytirishi va mukofotni oshirishi mumkinligini ichkilashtirmaydi.
Yalpi talab wedge-i
Manba:
\[ \tau_{Ht} \equiv 1+\frac{1}{A_t}\frac{U_{Nt}}{U_{Ht}} = 1-\frac{1}{A_t}\frac{C_{Ht}}{\sigma_H}. \]
Ushbu oʻlchovsiz wedge mahalliy tovarlarga talab bilan ushbu tovarlarni ishlab chiqarish uchun zarur mehnatning marjinal xarajati oʻrtasidagi ogʻishni umumlashtiradi.
Birinchi davr natijasi — Tenglama (5)
\[ \tau_{H1}=0. \]
Rejalashtiruvchi birinchi davrda valyuta kursining moslashuvchanligidan foydalanib yalpi talab tashqi taʼsirini yoʻq qiladi.
Tenglama (6) nimani tartibga soladi?
Manba Tenglama (6), tashqi qaytarish oʻzgaruvchisi \(\chi\) AD va information sensitivity tashqi taʼsirlarini ichkilashtiradigan tarzda tanlanishini taʼminlaydi. Tuzilmaviy jihatdan:
\[ B_1 \int\!\!\int \frac{1}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta = \Lambda \int\!\!\int \frac{1}{E_2} \pi(\theta|I_I) \,d\phi d\theta + z_\chi. \]
\(\Lambda\) mukofot cheklovining Lagrange koʻpaytiruvchisidir. \(z_\chi\) esa sugʻurtalanmaydigan ikki dum hududida \(\chi\)ning \(m_2\)-vaznli kreditor daromadlarini oʻzgartirishidan kelib chiqadigan information sensitivity tashqi taʼsirini jamlaydi.
Agar \(B_1=0\) boʻlsa, manba \(\Lambda=0\) natijasini oladi. Yaʼni tashqi qarz boʻlmasa, mukofot cheklovining farovonlik nuqtai nazaridan majburiyligi yoʻqoladi.
Tenglama (7) — importning davrlararo taqsimoti
Tuzilmaviy shakli:
\[ \frac{\sigma_F}{C_{F1}} = \int\!\!\int \frac{\chi}{E_2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \pi(\theta|I_I) \,d\phi d\theta + \Lambda z_{F1}. \]
\(z_{F1}\), birinchi davr importining oshishi \(B_1\)ni koʻtarib, sugʻurtalanmaydigan hududlarda \(m_2\)ni va shu orqali mukofotni oʻzgartirishidan kelib chiqadigan LC premium externality hadidir.
Tenglama (8) — kurs funksiyasi parametrlari
\(\omega\in\{\alpha,\beta,\gamma\}\) uchun manba rejalashtiruvchi kurs funksiyasi parametrlarini ham AD, ham IS tashqi taʼsirlarini hisobga olgan holda tanlaydigan birinchi tartibli shartni keltirib chiqaradi:
\[ \begin{aligned} &\int\!\!\int \frac{\partial E_2}{\partial\omega} \left[ \frac{\delta\sigma_H\tau_{H2}}{E_2} + B_1 \frac{\chi}{E_2^2} \frac{\delta\sigma_F}{C_{F2}} \left( 1+\frac{\sigma_H}{\sigma_F}\tau_{H2} \right) \right] \pi(\theta|I_I) \,d\phi d\theta\\ &= \Lambda \left[ \int\!\!\int \frac{\partial E_2}{\partial\omega} \frac{\chi}{E_2^2} \pi(\theta|I_I) \,d\phi d\theta + z_{\omega1}+z_{\omega2} \right]. \end{aligned} \]
\(z_{\omega1}\) sugʻurtalanmaydigan hududlar ichidagi daromadlarning oʻzgarishini; \(z_{\omega2}\) esa ayniqsa \(\alpha\) va \(\beta\)ning sugʻurtalanadigan toʻplam chegaralarini siljitishini ifodalaydi.
Ushbu ikkinchi taʼsir model uchun muhim. Agar \(\beta\) oshsa, \(\beta/\alpha\) ortadi, chegaralar tiklashadi va sugʻurtalanadigan hudud kichrayadi. \(\alpha\)ning kamayishi ham \(\beta/\alpha\)ni oshirib, shunga oʻxshash yoʻnalishda ishlashi mumkin.
Lemma 1 — samarali axborot simmetriyasi
Toʻliq sugʻurtalanish holatlarining katta qismida LC premium va information sensitivity tashqi taʼsirlari nolga tushadi. Buning asosiy sababi barcha kurs natijalari hedj qilina olganda, asimmetrik axborot mavjud boʻlsa ham, u xorijiy kreditorlar zimmasida qoladigan sugʻurtalanmagan riskka aylanmasligidir.
Lemma 2 — axborot asimmetriyasi boʻlimi
Manba simmetrik axborotdan asimmetrik axborotga keskin oʻtish yuz berganda ilgari yetarli boʻlgan UIP mukofoti yangi holatda xorijiy kreditorlarni qarzni ushlab turishga ishontirish uchun yetarli boʻlmay qolishi mumkin boʻlgan shartni Tenglama (9) bilan belgilaydi.
Tenglama uch hududni alohida vaznlaydi:
- avvalgi sugʻurtalanadigan oʻrta hudud,
- yangi pastki sugʻurtalanmaydigan dum,
- yangi yuqori sugʻurtalanmaydigan dum.
Ayniqsa \(\beta>0\) boʻlganda axborot asimmetriyasining paydo boʻlishi avvalgi toʻliq sugʻurtalanadigan tuzilmani qisman sugʻurtalanadigan tuzilmaga aylantirishi mumkin.
“Aloof Central Banker” Modelda Nimani Anglatadi?
“Aloof central banker” xususiy shokni butunlay eʼtiborsiz qoldiradigan yoki iqtisodiy sharoitlarga befarq markaziy bankir emas; axborot-asimmetriyasi xarajatini ichkilashtirish maqsadida valyuta kursining xususiy axborotni olib yuruvchi \(\theta\) shokiga nisbiy sezgirligini pastroq saqlashga oldindan majburiyat ola biladigan siyosatchidir.
Taklif 3 — oʻzgartirilgan pul-kredit siyosati
Asimmetrik axborot va qisman sugʻurtalanish paydo boʻlganda rejalashtiruvchining optimal \(\beta/\alpha\) tanlovi simmetrik axborot holatidagi qiymatdan farq qilishi mumkin.
Muhim nuqta shundaki, model har bir holatda albatta pastroq \(\beta/\alpha\) natijasini bermaydi. Manba muayyan \(m_2\) funksiyalari uchun turli qiymatlar paydo boʻlishini isbotlaydi.
Corollary 1 — xususiy shokka pastroq sezgirlik
Manba kuchliroq mavjudlik natijasini ham koʻrsatadi: ayrim \(m_2\) funksiyalari ostida qisman sugʻurtalanish holatida rejalashtiruvchi
\[ \frac{\beta}{\alpha} \]
nisbatini pasaytiradi.
Bu pasayish 1-shakldagi chegaralar qiyaligini kamaytiradi va sugʻurtalanadigan oʻrta hududni kengaytiradi.
Agar siyosatchi kelajakda ushbu past \(\beta/\alpha\) qiymatiga majburiyat bera olmasa, manba bir xil afzallik va axborot tuzilmasiga ega, ammo kelajakdagi xatti-harakatiga majburiyat bera oladigan “aloof central banker”ga pul-kredit siyosati vakolatini berish cheklangan-samarali taqsimotni amalga oshirishi mumkinligini koʻrsatadi.
Bu natija Rogoffning klassik “konservativ markaziy bankir” inflyatsion moyillik mexanizmi bilan bir xil emas. Bu yerdagi asos inflyatsion moyillik emas, balki xususiy axborotga sezgir kurs siyosatining hedj bozorida yuzaga keltiradigan information sensitivity tashqi taʼsiridir.
Xorijiy kreditorlar tarkibi — Qoʻllanish 1
Tadqiqot xorijiy kreditorlarning egalarini ikki xil usulda modellashtiradi.
Birinchi variant: log-naflilikka ega xorijiy egalari
Xorijiy egalarning muammosi:
\[ \max_{C_{F2}^{\ast}} \mathbb E [\log C_{F2}^{\ast}\mid I_L] \]
va budjet cheklovi:
\[ \kappa\Pi_2+Y_{F2}^{\ast} \geq C_{F2}^{\ast}. \]
\(\kappa>0\), mamlakat iqtisodiyoti hajmining xorijiy kreditorlarga egalik qiluvchi xorijiy investorlar guruhi hajmiga nisbatini ifodalaydi.
\(\kappa\to0\) boʻlganda mamlakat qarzi juda keng investor bazasiga yoyilishi mumkin; manba ushbu chegarada \(m_2=1\) va mukofot nolga yaqinlashishi natijasini oladi.
\(\kappa\) katta boʻlganda har bir investor mamlakat qarziga koʻproq jamlangan tarzda duchor boʻladi. Sugʻurtalanmaydigan kurs riski ularning marjinal isteʼmol qiymatiga kuchliroq taʼsir qilishi va mukofot oshishi mumkin.
Tashqi qarzning roli
Taklif 4ning muhim natijasi:
\[ \frac{d\chi}{dB_1}>0. \]
Boshqa kurs funksiyasi parametrlari oʻzgarmaganida, tashqi qarz \(B_1\) oshgani sari kreditorlarni qarzni ushlab turishga ishontirish uchun zarur qaytarish darajasi oshadi.
Shu sababli toʻliq sugʻurtalanishdan qisman sugʻurtalanishga oʻtishdagi mukofot sakrashi tashqi qarz yuqori boʻlganda kattaroq boʻlishi mumkin.
Simulyatsiyalar — 2-shakl va 3-shakl
Manba namunaviy funksiyalarni:
\[ Y_{F1}=Y, \]
\[ Y_{F2} = Y - \xi\left(\phi-\frac12\right) - \nu\left(\theta-\frac12\right), \]
\[ A_1=A_2=A \]
tarzida tanlaydi.
2- va 3-shakllarda ishlatilgan umumiy namunaviy parametrlar:
\[ \sigma_H=0.5,\quad \delta=0.96,\quad i^\ast=\frac{1}{\delta}-1,\quad Y_{F2}^{\ast}=1,\quad \xi=0.6,\quad \nu=0.3,\quad A=1. \]
2-shaklda qoʻshimcha ravishda \(B_0=0.5\), 3-shaklda esa \(\kappa=0.5\) doimiy.
| Oʻzgarish | Qisman sugʻurtalanish muammosi ogʻirlashganda simulyatsiyadagi yoʻnalish |
|---|---|
| UIP mukofoti \(\rho\) | Oshadi |
| Birinchi davr importi \(C_{F1}\) | Kamayadi |
| \(\beta/\alpha\) | Kamayadi |
| Farovonlik \(V^P\) | Kamayadi |
| \(\kappa\) oshganda | Yuqoridagi farqlarning kattaligi umuman oshadi. |
| Meros qolgan tashqi qarz \(B_0\) oshganda | Sugʻurtalanish muammosining oqibatlari ogʻirlashadi. |
Ushbu jadval manba grafiklarining yoʻnalishli natijasini aks ettiradi. Manba grafikdagi egri chiziqlarning xom sonli nuqtalarini eʼlon qilmagani uchun Verianla egri chiziqlardan sunʼiy oraliq maʼlumot hosil qilmagan.
Corollary 2 — inframarjinal kreditorlar
Ayrim daromadga sezgir boʻlmagan investorlar mahalliy valyuta qarzining dollar qiymatidagi \(S_1\) qismini ushlab tursa, marjinal kreditorlar koʻtaradigan qarz:
\[ B_1-S_1 \]
boʻladi.
Taklif 4dagi natijalar \(B_1\) oʻrniga \(B_1-S_1\) bilan davom etadi. Demak, koʻproq qarz daromadga sezgir boʻlmagan investorlar qoʻlida boʻlsa, marjinal kreditorlarning kurs riskiga duchorligi kamayishi mumkin.
Manba ushbu taʼsirni faqat kurs natijalarining bir qismi sugʻurtalanmaydigan boʻlganda mukofot nuqtai nazaridan muhim deb hisoblaydi.
Ikkinchi kreditor modeli: bir tomonlama moliyaviy cheklov
Ikkinchi modelda xorijiy investorlar katta yoʻqotishlardan soʻng qimmat moliyaviy cheklovga duch kelishi mumkin. Manba buni, masalan, katta yoʻqotishlardan keyingi margin callga oʻxshash mexanizmning qisqartirilgan shakli sifatida talqin qiladi.
Indikator funksiyasi:
\[ \Theta(\Pi_2) = \begin{cases} 0,& \Pi_2\geq\overline{\Pi},\\ 1,& \Pi_2<\overline{\Pi}, \end{cases} \qquad \overline{\Pi}<0. \]
Cheklov faqat katta zarar holatlarida majburiy boʻlgani sababli Taklif 5da \(m_2\) asosan yuqori sugʻurtalanmaydigan dumda, yaʼni mahalliy valyutaning katta qadrsizlanishlarida oshadi.
Ushbu qoʻllanishning muhim natijasi shuki: ayrim kreditor tuzilmalarida UIP mukofoti butun kurs volatilligiga bir xil darajada sezgir emas; u katta qadrsizlanishlar joylashgan yuqori dum tomonidan belgilanishi mumkin.
Fiskal siyosat — Qoʻllanish 2
Manba fiskal siyosatning ikki xil koʻrinishini tahlil qiladi: ekzogen davlat import xarajatlari va farovonlik funksiyasida endogen tarzda tanlanadigan davlat import xarajatlari.
Ekzogen fiskal siyosat — Taklif 6
Davlat import xarajati \(G_{Ft}\) dollar hisobida. Transfer tenglamasi:
\[ T_t = \varphi W_tN_t + \mu_{t-1}(1+i_{t-1})D_{t-1} - E_tG_{Ft}. \]
Ekzogen davlat xarajati UIP mukofotiga ikki kanal orqali taʼsir qilishi mumkin.
- Birinchi davrda yuqori \(G_{F1}\) tashqi qarz \(B_1\)ni oshirishi va mavjud mukofotni muhimroq qilishi mumkin.
- Ikkinchi davr davlat xarajati \(G_{F2}\) xususiy \(\theta\) shokiga sezgir boʻlsa, rejalashtiruvchi ushbu fiskal shokka qarshi kursni ham \(\theta\)ga sezgir qilishi mumkin; bu holatda \(\beta>0\) orqali sugʻurtalanish yomonlashishi mumkin.
Endogen fiskal siyosat — Taklif 7
Naflilik funksiyasi davlat import xarajatini ham oʻz ichiga oladi:
\[ U = \sigma_H\log C_{Ht} + \sigma_F\log C_{Ft} + \sigma_{Gt}\log G_{Ft} - N_t. \]
Manba Tenglama (13):
\[ G_{F1} = \frac{\sigma_{G1}}{\sigma_F}C_{F1} \]
va
\[ G_{F2} = \frac{\sigma_{G2}}{\sigma_F} \frac{C_{F2}} {1+\frac{\sigma_H}{\sigma_F}\tau_{H2}}. \]
Bu natija birinchi davr davlat import xarajatining xususiy import isteʼmoli bilan birga harakat qilishini; ikkinchi davr davlat xarajati esa xususiy isteʼmoldan tashqari yalpi talab wedge-idan ham taʼsirlanishini koʻrsatadi.
Corollary 3 — fiskal siyosatni xususiy shokka sezgir boʻlmagan qilish
Manba \(G_{F2}\)ning \(\theta\)ga sezgir boʻlishi taqiqlangan, lekin \(\phi\)ga javob berishga ruxsat etilgan siyosat cheklovini oʻrganadi.
Ushbu maxsus holatda simmetrik axborot ostida cheklangan-samarali yechim:
\[ \beta=0 \]
ni hosil qilishi mumkin.
Shunday qilib, xususiy shok kurs funksiyasiga kirmagani sababli kurs natijalari toʻliq sugʻurtalanadigan boʻlib qoladi va model UIP mukofoti:
\[ \rho=0 \]
boʻladi.
Biroq bu natija “fiskal siyosat har doim shoklarga javobsiz boʻlsa yaxshi” degani emas. Davlat xarajatini haqiqatan ham \(\theta\)ga qarab moslashtirishning ijtimoiy foydasi boʻlishi mumkin. Rejalashtiruvchi bir tomondan ushbu moslashuvchanlikni yoʻqotishning farovonlik xarajatini, ikkinchi tomondan UIP mukofotini bartaraf etish foydasini taqqoslaydi.
Fiskal siyosat simulyatsiyasi — Tenglama (15)
Manba namunaviy davlat-xarajati vaznini:
\[ \sigma_{G2} = \sigma_{G1} \left[ 1+ \xi\left(\phi-\frac12\right) + \nu\left(\theta-\frac12\right) \right] \]
tarzida tanlaydi.
4-shaklda qisman sugʻurtalanish ostida \(G_{F2}\) konturlari xususiy shokka nisbatan yotiqroq boʻladi. Bu fiskal siyosatning \(\theta\)ga sezgirligi pasayishi pastroq \(\beta/\alpha\) kurs siyosatini osonlashtirishi mumkinligini koʻrsatadi.
Moliyaviy siyosat — Qoʻllanish 3
Manba rejalashtiruvchi \(t=1\)da dollar qarz olib FX fund — valyuta likvidlik fondi tuza oladigan makroprudensial siyosat qoʻllanishini qoʻshadi.
Ikkinchi davrdagi savdo qilinadigan ishlab chiqarish:
\[ Y_{F2} = \widetilde{Y}_{F2}(\phi) + \lambda(\theta,X). \]
\(X\in[0,X_{\max}]\), ikkinchi davrda firmalarga berilishi mumkin boʻlgan dollar likvidligidir.
Model:
\[ \lambda_\theta\leq0, \qquad \lambda_X>0, \qquad \lambda_{X\theta}>0, \qquad \lambda_{XX}<0 \]
shartlaridan foydalanadi.
Buning maʼnosi:
- xususiy moliyaviy shok ishlab chiqarishni kamaytiradi,
- dollar likvidligi inyeksiyasi ishlab chiqarish yoʻqotishini kamaytiradi,
- inyeksiya kattaroq xususiy shoklarda foydaliroq,
- ammo uning marjinal foydasi \(X\) oshgani sari kamayadi.
Taklif 8 — optimal FX fondi
Manba Tenglama (16):
\[ (1+i^\ast) - \mathbb E[\lambda_X\mid I_I] = \frac{ \operatorname{Cov} \left( \lambda_X, \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right) }{ \mathbb E \left[ \frac{1+\frac{\sigma_H}{\sigma_F}\tau_{H2}} {C_{F2}} \mid I_I \right] }. \]
Chap tomon FX fondining xorijiy moliyalashtirish xarajati bilan kutilayotgan marjinal ishlab chiqarish foydasi oʻrtasidagi farqni, oʻng tomon esa likvidlik eng qadrli boʻlgan holatlar bilan marjinal isteʼmol/farovonlik shartlarining kovariatsiyasini ifodalaydi.
Asimmetrik axborot sharoitida rejalashtiruvchi kursning xususiy shokka javobini kamaytirsa, xususiy moliyaviy shokning real taʼsirini kurs orqali kamroq muvozanatlashtiradi. Bunday holatda bevosita moliyaviy aralashuv vositasi boʻlgan \(X\)ning optimal kattaligi oshishi mumkin.
5-shakl uchun namunaviy funksiya
Manba:
\[ \lambda(\theta,X) = -\nu \left[ \theta(1-X^\varsigma)-\frac12 \right], \qquad X_{\max}=1. \]
namunaviy funksiyasidan foydalanadi.
| Qisman sugʻurtalanishga oʻtish | Simulyatsiya natijasi |
|---|---|
| UIP mukofoti \(\rho\) | Oshadi |
| FX fondi \(X\) | Kattalashadi |
| \(\beta/\alpha\) | Pasayadi |
| Farovonlik \(V^P\) | Pasayadi |
Bu topilma model ichida pul-kredit va moliyaviy siyosatlar bir-birini toʻliq almashtiradigan vositalar emasligini koʻrsatadi. Kursning xususiy shokka javobini kamaytirish bevosita moliyaviy shok oqibatlarini yumshatadigan makroprudensial siyosatni faolroq qoʻllashni talab qilishi mumkin.
Axborotni Yashirish va Uni Oshkor Qilish Qanday Qilib Bir Xil UIP Mukofotini Yoʻq Qilishi Mumkin?
Model nuqtai nazaridan muhim jihat barcha agentlar imkon qadar koʻp axborotga ega boʻlishi emas, balki sugʻurtalovchi bilan spekulyant bir xil axborot tuzilmasiga ega boʻlishidir; xususiy axborotni hammadan yashirish ham, ayni axborotni hammaga tarqatish ham axborot asimmetriyasini bartaraf etgani sababli, ikki xil institutsional rejim ham modelda toʻliq sugʻurtalanish va nol UIP mukofotini yuzaga keltirishi mumkin.
Institutlar — Qoʻllanish 4
Ushbu qoʻllanishda model boshiga yangi \(t=0\) davri qoʻshiladi. Rejalashtiruvchi uchta institutsional rejimdan biriga majburiyat oladi:
| Rejim | Belgilanish | Axborot tuzilmasi | Modeldagi UIP mukofoti |
|---|---|---|---|
| Hech narsa qilmaslik | \(\Delta=N\) | \(I_I=I_{\emptyset}, I_S=I_\theta\), \(\beta>0\) | Qisman sugʻurtalanish va musbat mukofot mumkin |
| Maxfiylik | \(\Delta=S\) | Xususiy axborot hammadan yashiriladi: \(I_I=I_S=I_{\emptyset}\) | Axborot simmetriyasi → mukofot nol boʻladi |
| Yigʻish va tarqatish | \(\Delta=T\) | Xususiy axborot barcha agentlarga beriladi: \(I_I=I_S=I_\theta\) | Axborot simmetriyasi → mukofot nol boʻladi |
Maxfiylik xarajati \(\Upsilon^S\), axborotni yigʻib tarqatish xarajati esa \(\Upsilon^T\) bilan belgilanadi.
Taklif 9 — institutsional rejim tanlovi
Rejalashtiruvchi:
\[ V^{P0} = \max_{\Delta} V^\Delta \]
muammosini hal qiladi.
Rejim farovonliklari:
\[ V^N=V^{P,(b)}, \]
\[ V^S = V^{P,(a)(i)} - \Upsilon^S, \]
\[ V^T = \int_0^1 V^{P,(a)(ii)}\,d\theta - \Upsilon^T. \]
Shunday qilib, institut tanlovi axborot simmetriyasi orqali kamaytirilgan UIP mukofotining farovonlik foydasini axborotni yigʻish/tarqatish yoki maxfiylikni saqlash xarajati bilan taqqoslaydi.
6-shaklning asosiy natijasi
Manba simulyatsiyasida meros qolgan tashqi qarz:
\[ B_0=0 \]
boʻlganda mukofot muammosidan qutulish foydasi nisbatan kichik. Bunday holatda tarqatish rejimi faqat tarqatish xarajati past boʻlsa tanlanadi; aks holda hech narsa qilmaslik rejimi ustun boʻlishi mumkin.
\[ B_0=0.5 \]
misolida esa mukofot xarajati kattaroq boʻlgani sababli, maxfiylik yoki tarqatish rejimlaridan kamida biri arzon boʻlsa, axborot simmetriyasini taʼminlaydigan institut tanlanishi mumkin. Har ikki institutsional variant xarajati yuqori boʻlganda hech narsa qilmaslik optimal boʻlib qolishi mumkin.
Ushbu model natijasi “markaziy banklar iqtisodiy axborotni yashirishi kerak” degan umumiy siyosat tavsiyasi sifatida talqin qilinmasligi kerak. Manba maxfiylik va oshkoralik qaysi turdagi axborot uchun arzonroq ekani haqida soddalashtirilgan nazariy taqqoslash qiladi. Real dunyodagi shaffoflik, huquqiy majburiyatlar, demokratik hisobdorlik va boshqa institutsional foyda/xarajatlar modelda toʻliq aks etmagan.
Toʻrtta qoʻllanishning umumiy siyosat mantiqi
| Qoʻllanish | Mukofotni oshirishi mumkin boʻlgan mexanizm | Modelda baholangan siyosiy javob |
|---|---|---|
| Xorijiy kreditorlar tarkibi | Kam sonli investorlarning mamlakat qarziga yuqori duchorligi yoki katta qadrsizlanishlarda majburiy boʻladigan moliyaviy cheklovlar | Kursning dum riskini va xususiy axborotga sezgirlikni kamaytirish |
| Fiskal siyosat | Yuqori qarz va xususiy axborotni olib yuruvchi fiskal shoklarga sezgir davlat xarajati | Oddiy davrlarda fiskal intizom va ayrim holatlarda xususiy shokka fiskal sezgirlikni cheklash |
| Moliyaviy siyosat | Xususiy moliyaviy shokka qarshi kurs vositasidan kamroq foydalanishning real xarajati | Faolroq makroprudensial FX fondi / likvidlik inyeksiyasi |
| Axborot institutlari | Sugʻurtalovchilar va spekulyantlar oʻrtasidagi axborot asimmetriyasi | Xarajatiga qarab axborotni hammadan yashirish yoki hammaga tarqatish orqali axborot simmetriyasi |
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Modelda kurs natijasining sugʻurtalanishi sugʻurtalovchi va spekulyantning oʻsha natija ehtimoli haqida kelishishiga bogʻliq.
- Asimmetrik axborotning oʻzi mukofot yaratish uchun yetarli emas; valyuta kursi xususiy shokka sezgir boʻlishi va xorijiy kreditorlar sugʻurtalanmaydigan kurs riskidan qochishi ham zarur.
- \(\beta=0\) boʻlganda asimmetrik axborot mavjud boʻlsa ham, xususiy axborot valyuta kursi haqida ustun axborot bermagani sababli toʻliq sugʻurtalanish mumkin boʻlishi mumkin.
- Qisman sugʻurtalanishda sugʻurtalanadigan kurs ehtimoli \(1-\beta/\alpha\)ga teng.
- Sugʻurtalanmaydigan dumlarda \(m_2\) bilan \(\eta_2\) oʻrtasidagi manfiy kovariatsiya musbat UIP mukofotini yuzaga keltirishi mumkin.
- Ayrim kreditor tuzilmalarida yuqori tashqi qarz va mamlakat qarziga yuqori duchorlik mukofot muammosini ogʻirlashtirishi mumkin.
- Ayrim model sharoitlarida cheklangan-samarali pul-kredit siyosati \(\beta/\alpha\)ni pasaytirib, kursni xususiy axborotga kamroq sezgir qiladi.
- Bunday majburiyat muammosi model ichida pul-kredit siyosatini “aloof central banker”ga topshirish orqali amalga oshirilishi mumkin.
- Xususiy axborot olib yuruvchi fiskal shoklar kursning xususiy shokka javobini oshirib, mukofot mexanizmining manbai boʻlishi mumkin.
- Makroprudensial FX fondi pul-kredit siyosati xususiy shokka kamroq javob beradigan holatda muhimroq boʻlishi mumkin.
- Axborotni hammadan yashirish ham, hammaga tarqatish ham, har ikki holda axborot simmetriyasi taʼminlansa, modelda UIP mukofotini bartaraf qilishi mumkin.
- Manba 1-jadvalida pastga yoʻnalgan kurs dum-riskini himoya qilish xarajati bilan UIP mukofoti oʻrtasida statistik jihatdan musbat munosabat mavjud.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- Model barcha mamlakatlarda kuzatiladigan UIP mukofotlari faqat asimmetrik axborotdan kelib chiqishini isbotlamaydi.
- 1-jadvaldagi regressiya nazariy mexanizmning sababiy testi emas.
- “Aloof central banker” barcha mamlakatlar uchun tavsiya etilgan universal markaziy bank qoidasi emas.
- \(\beta/\alpha\) har bir asimmetrik axborot holatida albatta pasayishi kerakligi koʻrsatilmagan; natija xorijiy kreditorlarning \(m_2\) tuzilmasiga bogʻliq.
- 2–6-shakllar real mamlakat maʼlumotlari bilan baholangan siyosat taʼsirlari emas; namunaviy funksiya va parametrlar bilan model simulyatsiyalaridir.
- Model maxfiylik barcha real dunyo institutlarida ijtimoiy jihatdan yaxshiroq ekanini daʼvo qilmaydi.
- FX fondining muayyan mamlakat uchun optimal kattaligini hisoblamaydi.
- Fiskal siyosatni xususiy shokka sezgir boʻlmagan qilish barcha sharoitlarda farovonlikni oshirishi koʻrsatilmagan.
- Model covered interest parity — CIP mukofotlarining batafsil forward-market mexanizmini modellashtirmaydi.
- Natijalar bevosita yirik iqtisodiyotlar yoki global darajada diversifikatsiya qilib boʻlmaydigan umumiy shoklar uchun isbotlangan emas.
Modelning muhim farazlari va cheklovlari
Ikki davrli tuzilma: Iqtisodiyot faqat \(t=1\) va \(t=2\) bilan modellashtirilgan. Real dunyodagi uzluksiz vaqtli yoki koʻp davrli qarzni qayta moliyalashtirish dinamikasi bevosita mavjud emas.
Chiziqli valyuta kursi funksiyasi:
\[ E_2=\alpha\phi+\beta\theta+\gamma. \]
Bu tanlov modelni analitik tarzda yechish imkonini beradi. Mualliflar xulosa boʻlimida chiziqli boʻlmagan kurs funksiyalari sugʻurtalanadigan hudud shaklini oʻzgartirishi mumkinligini va bu kelajak tadqiqot yoʻnalishi ekanini qayd etadi.
Shok taqsimotlari: Asosiy modelda \(\phi\) va \(\theta\) mustaqil va \([0,1]\) oraligʻida bir tekis taqsimlangan.
Shoklarni bevosita hedj qilib boʻlmasligi: Shoklarning oʻzi shartnoma predmeti emas; biroq valyuta kursi shartnoma predmeti boʻlishi mumkin. Bevosita hedj qilinadigan xomashyo narxlari kabi shoklar asosiy modeldan chiqarib tashlangan.
FX hedj bozorida narx yopishqoqligi: Sugʻurtalovchi narxni spekulyant talabi yuzaga kelishidan oldin belgilaydi va modelga kiritilgan narx yopishqoqligi axborotli spekulyantlar keltirib chiqarishi mumkin boʻlgan zararlarni kattalashtiradi. Bu analitik mexanizmning muhim farazidir.
Risk tuzilmasi: Sugʻurtalovchilar va spekulyantlar risk-neytral modellashtiriladi, xorijiy kreditorlar egalari esa kurs riskiga sezgir.
Kichik ochiq iqtisodiyot: Asosiy model simmetrik axborot sharoitida FX risklari toʻliq sugʻurtalanishi mumkin boʻlgan kichik ochiq iqtisodiyotni koʻrib chiqadi. Global darajada diversifikatsiya qilib boʻlmaydigan risklar yoki juda katta mamlakatlar natijalari boshqacha boʻlishi mumkin.
CIP tafsiloti yoʻq: Tadqiqot UIP mukofoti va FX hedj bozoriga eʼtibor qaratadi. Forward shartnomalarining maxsus institutsional tuzilmasidan kelib chiqadigan CIP mukofotlari alohida modellashtirilmaydi.
Birinchi tartibli yondashuv: Rejalashtiruvchi yechimida yagona ichki yechim mavjudligi va birinchi tartibli shartlar farovonlik maksimumini tavsiflashi faraz qilinadi.
Majburiyat: Cheklangan-samarali siyosat toʻliq majburiyat ostida keltirib chiqariladi. Mualliflar vaqt nomuvofiqligini kelajakda koʻrib chiqilishi kerak boʻlgan amaliy masala sifatida qayd etadi.
Siyosat koordinatsiyasi: Pul-kredit, fiskal va moliyaviy vositalar oʻrtasidagi toʻliq boʻlmagan muvofiqlashtirish xulosa boʻlimida kelajak tadqiqot mavzusi sifatida qoldirilgan.
Mamlakat farqlari: Asimmetrik axborotning kattaligi va qaysi siyosat vositasida yuzaga chiqishi mamlakatlar oʻrtasida farq qilishi mumkin; model bu farqlarni empirik baholamaydi.
Simulyatsiyalar holati: 2–6-shakllar parametrlari tushuntiruvchi misollardir; model mamlakatga kalibrlangan prognoz yoki siyosat prognozi tizimi sifatida taqdim etilmaydi.
Ilovalarda nima isbotlanadi?
A-ilova Takliflar 1 va 2ni sugʻurtalovchi va spekulyant talabi muammolaridan orqaga qarab yechadi. Ayniqsa nol ehtimolli kurs natijalari va nol shartnoma narxlarini ham koʻrib chiqib, asosiy matndagi soddaroq isbotning musbat ehtimol/narx farazini yumshatadi.
B-ilova rejalashtiruvchining toʻliq birinchi tartibli shartlarini va asosiy matnda qisqartirilgan \(z_\chi,z_{F1},z_{\omega1},z_{\omega2}\) tashqi taʼsir hadlarini ochib beradi. Bundan tashqari, \(\beta>\alpha\) va mukofot boʻlmagan holatda umumiyroq kurs funksiyasi kabi muqobil holatlarni muhokama qiladi.
C-ilova xorijiy kreditorlar tarkibi, bir tomonlama moliyaviy cheklov, fiskal siyosat, FX fondi va institutsional rejim natijalarining isbotlarini beradi. Shunday qilib, asosiy matndagi siyosat natijalari faqat sonli grafik kuzatuvi emas; analitik takliflar va ularni namuna qiluvchi simulyatsiyalar birgalikda ishlatiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: A Model of Macroeconomic Policies with Endogenously Insurable Exchange Rates
Mualliflar: Suman S. Basu; Pablo E. Winant.
Mualliflar tartibi: Suman S. Basu birinchi, Pablo E. Winant ikkinchi muallif.
Avvalgi sarlavha: Insurability and Premia in Foreign Exchange Markets.
Suman S. Basu affiliatsiyasi: International Monetary Fund.
Pablo E. Winant affiliatsiyasi: ESCP Business School.
Muallif e-pochtalari: sbasu2@imf.org; pwinant@escp.eu.
Corresponding author: PDF alohida corresponding-author belgisini bermaydi; ikki muallifning e-pochta manzili birga keltirilgan.
Teng hissa / teng birinchi mualliflik: Manbada bildirilmagan.
Manba turi: IMF Working Paper; nazariy xalqaro makroiqtisodiyot / xalqaro moliya tadqiqoti va cheklangan qoʻllab-quvvatlovchi empirik regressiya.
Seriya: IMF Working Papers.
Boʻlim: IMF Research Department.
Working Paper raqami: WP/26/188; rasmiy metadata-da Working Paper No. 2026/188.
Nashr sanasi: PDFda September 2026; IMF rasmiy nashr qaydida 4 September 2026.
Nashriyot: International Monetary Fund.
Nashr DOI: 10.5089/9798229060561.001.
IMF eLibrary article-object DOI: 10.5089/9798229060561.001.A001.
ISBN: 9798229060561.
ISSN: 1018-5941.
Sahifalar soni: 58.
JEL Classification: E52; F31; F41; G14.
Kalit soʻzlar: foreign exchange market; asymmetric information; monetary policy; fiscal policy; macroprudential policies.
Tarqatish ruxsati: Emine Boz tomonidan tarqatishga ruxsat berilgan.
Taqriz / nashr holati: IMF Working Papers seriyasini mualliflarning davom etayotgan tadqiqotlarini sharh va muhokamaga ochish maqsadida chop etiladigan ishlar sifatida taʼriflaydi. Shu sababli manba taqrizli akademik jurnal maqolasi sifatida tasniflanmagan.
Mualliflik huquqi: © 2026 International Monetary Fund. PDF “Not for Redistribution” iborasini oʻz ichiga oladi. Ochiq Creative Commons litsenziyasi koʻrsatilmagan.
Rasmiy havola: https://www.imf.org/en/publications/wp/issues/2026/09/04/a-model-of-macroeconomic-policies-with-endogenously-insurable-exchange-rates-579379
Elektron nusxa: PDF, shuningdek, SSRN abstract 7438980 manzilini koʻrsatadi.
Asosiy ilmiy usul: Analitik ikki davrli kichik ochiq iqtisodiyot modeli; FX spot va hedj bozorlarida asimmetrik axborot va endogen sugʻurtalanish; cheklangan-samarali siyosat muammosi; analitik taklif/isbotlar va tushuntiruvchi model simulyatsiyalari.
Qoʻllab-quvvatlovchi empirik tahlil: UIP premium bilan downside TRPP oʻrtasidagi regressiya; 5.519 oylik kuzatuv; Yanvar 2006-Dekabr 2024; 15 rivojlanayotgan va 12 rivojlangan iqtisodiyot; mamlakat/vaqt boʻyicha ikki tomonlama klasterlangan standart xatolar.
Model davrlari: Asosiy modelda \(t\in\{1,2\}\); institutsional dizayn qoʻllanmasida bunga qaror davri \(t=0\) qoʻshilgan.
Asosiy shoklar: Ommaviy shok \(\phi\) va xususiy shok \(\theta\), asosiy modelda mustaqil uniform \([0,1]\).
Asosiy axborot tuzilmasi: \(I_L=I_I\subseteq I_S\).
Asosiy kurs funksiyasi: \(E_2=\alpha\phi+\beta\theta+\gamma\).
Asosiy sugʻurtalanish sharti: \(E_2\in\widetilde{\Psi}\) faqat va faqat \(\pi(E_2|I_I)=\pi(E_2|I_S)\).
Asosiy mukofot taʼrifi: \(\rho=\mathbb E[\eta_2]-(1+i^\ast)\).
Qisman sugʻurtalanishda asosiy mukofot ifodasi: \(\rho=-\operatorname{Cov}(m_2,\eta_2)/\mathbb E[m_2]\).
Asosiy siyosat qoʻllanmalari: external lender composition; fiscal policy; financial policy / FX fund; institutions to manage information.
Model simulyatsiyalari: Manba 2–6-shakllar. Bular haqiqiy mamlakat bahosi yoki empirik siyosat taʼsiri emas, muayyan namunaviy funksiyalar va parametrlarning sonli yechimlaridir.
Manba shakllari: Shakl 1 — exchange rate contours and insurability; Shakl 2–3 — \(\kappa\) va \(B_0\) boʻyicha qisman sugʻurtalanish natijalari; Shakl 4 — davlat importi \(G_{F2}\); Shakl 5 — moliyaviy siyosat/FX fondi; Shakl 6 — tashqi qarzga koʻra institutsional rejim tanlovi.
Manba Jadval 1: Regression of UIP Premium (bps) on Downside TRPP (z-scored).
Manba ichidagi notatsiya siljishi: Asosiy matnning bir qatorida sugʻurtalovchi axborot toʻplami \(I_I\) oʻrniga \(I_F\) yozilgan. Model taʼriflari, Takliflar 1–2 va A-ilova tegishli oʻzgaruvchi \(I_I\) ekanini koʻrsatadi.
Dasturiy taʼminot / yechuvchi: Manba simulyatsiyalar qaysi dasturiy taʼminot, dasturlash tili yoki sonli yechuvchi yordamida yaratilganini hisobot qilmaydi.
Replikatsiya kodi: PDFda alohida kod ombori yoki replication package havolasi berilmagan.
Moliyalashtirish: PDFda alohida tadqiqot moliyalashtirish/grant bayonoti mavjud emas.
Tadqiqot yordami: Mualliflar Alejandro Acevedo Guillot, Camila Gutierrez Ramirez va Anabel Vitaliani Bussana-ga empirik tadqiqot yordami uchun minnatdorlik bildiradi.
Minnatdorchilik: Manuel Amador, Emine Boz, Gita Gopinath, Rui Mano, Francisco Roldán; IMF seminar ishtirokchilari; 2026 Theories and Methods in Macro konferensiyasi; 2026 Econometric Society North American va European Meetings ishtirokchilari.
Manfaatlar toʻqnashuvi: PDFda alohida conflict-of-interest bayonoti mavjud emas.
Maʼlumotlar mavjudligi: PDFda alohida data availability statement yoki tadqiqot maʼlumotlari omboriga havola yoʻq. Jadval 1 Refinitiv, Brazil va Chile markaziy banklari, Consensus Forecasts va J.P. Morgan JPMaQS maʼlumot manbalarini koʻrsatadi.
Muallif hissalari / CRediT: Alohida CRediT yoki muallif hissalari bayonoti mavjud emas.
Etika qoʻmitasi: Tadqiqot inson ishtirokchilaridan yangi individual maʼlumot yigʻmaydigan nazariy makroiqtisodiy model va moliyaviy bozor maʼlumotlari tahlili ishidir; alohida etika qoʻmitasi bayonoti mavjud emas.
Vizual qayta qurish: Manba mualliflik huquqi bilan himoyalangan va ochiq litsenziyasiz boʻlgani uchun original IMF shakllari piksel koʻrinishida nusxalanmagan. 1-shaklning matematik konturlari va model mexanizmi manbada ochiq berilgan ilmiy munosabatlardan foydalanib Verianla uchun mustaqil inline SVG koʻrinishida qayta qurilgan.
Asosiy talqin chegarasi: Tadqiqotning asosiy hissasi nazariy mexanizmdir. UIP mukofotlari real dunyoda faqat endogen sugʻurtalanish va asimmetrik axborot sababli yuzaga kelishi isbotlanmaydi. 2–6-shakllar model simulyatsiyasi; mamlakatga kalibrlangan baho emas. Jadval 1 nazariy mexanizmga mos empirik munosabatni taqdim etadi, biroq sababiy identifikatsiyani taʼminlamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan