


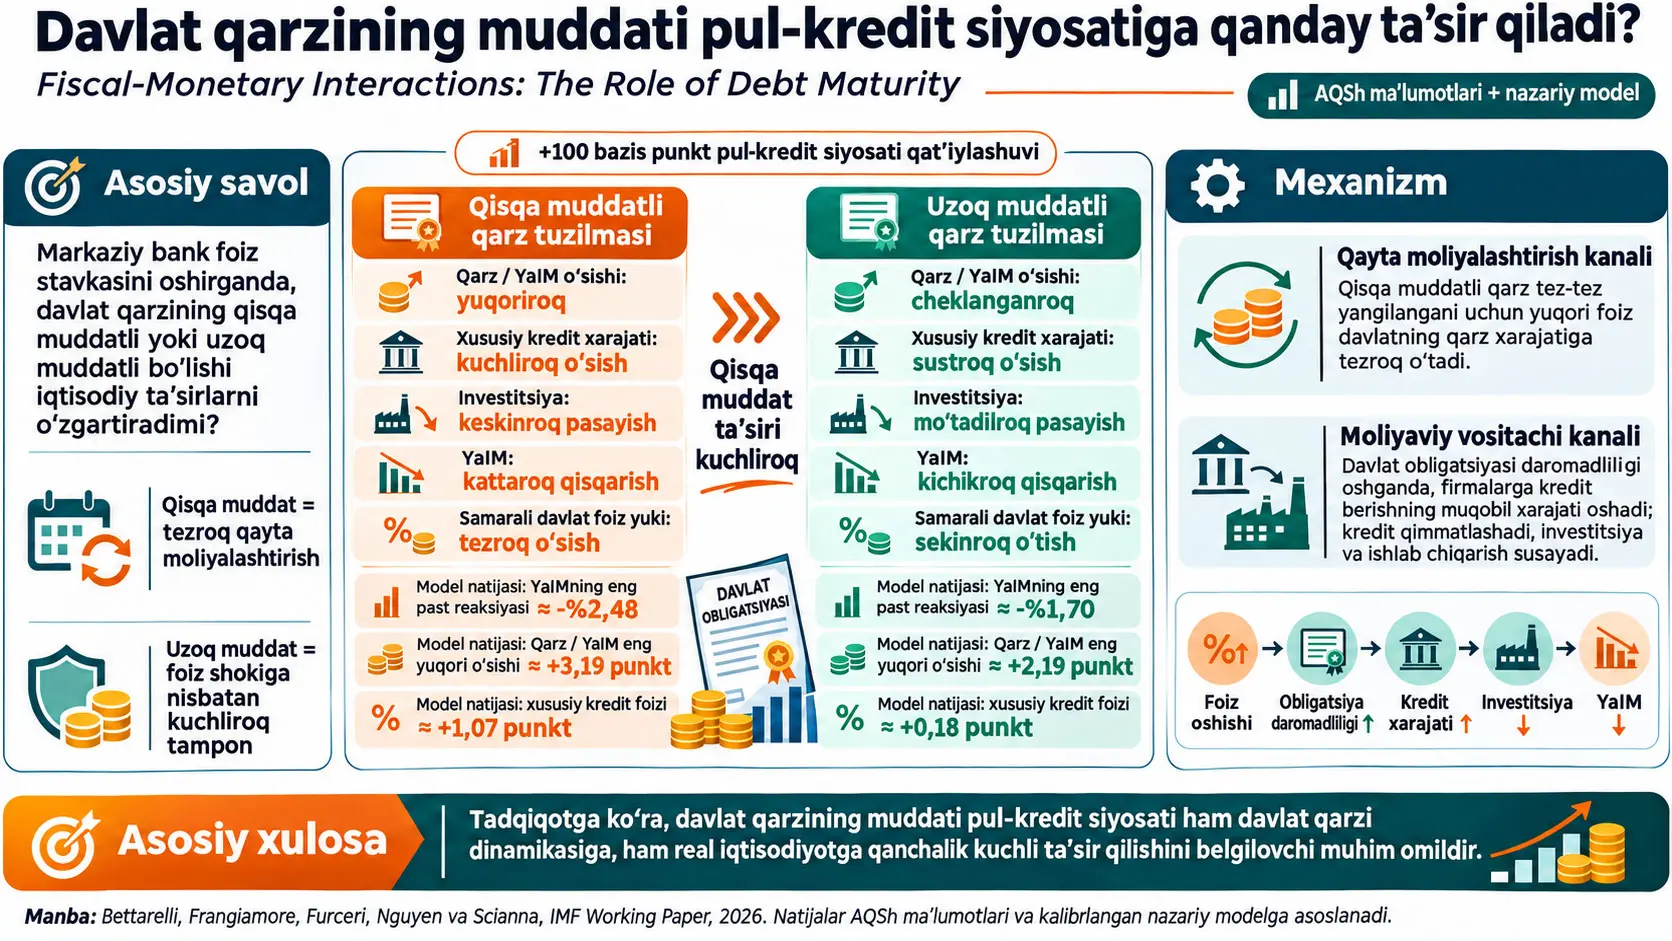
Davlat qarzining muddat tuzilmasi, davlat qarzining qanchalik qismi qisqa muddatda qayta moliyalashtirilishi kerakligini va foiz stavkalaridagi oʻzgarishlar davlatning qarz olish xarajatlariga qanchalik tez oʻtishini belgilovchi qarzni boshqarish xususiyatidir. Ushbu tadqiqot AQShda davlat qarzi muddatining pul-kredit siyosatini qatʼiylashtirishning fiskal siyosat, davlat qarzi, moliyaviy sharoitlar, ishlab chiqarish va xususiy investitsiyalarga taʼsirini oʻzgartiradimi-yoʻqmi, shuni oʻrganadi. Tadqiqotchilar ekzogen pul-kredit siyosati shoklarini chiziqli va chiziqli boʻlmagan lokal proyeksiyalar orqali tahlil qiladi; qisqa muddatli qarz intensivligini esa jami bozorda savdo qilinadigan AQSh Gʻaznachilik qarzi tarkibidagi Treasury bill, yaʼni qisqa muddatli Gʻaznachilik veksellari ulushi bilan oʻlchaydi.
Asosiy empirik tanlanma 1969Q1–2019Q4 davrini qamrab oladi va pul-kredit siyosati innovatsiyasi sifatida Romer-Romer narrativ shok qatorining bashorat qilinadigan komponentlardan tozalangan versiyasidan foydalanadi. Muqobil yuqori chastotali pul-kredit siyosati identifikatsiyasi, oylik maʼlumotlar va turli model spetsifikatsiyalari bilan oʻtkazilgan barqarorlik tekshiruvlari ayrim qoʻllanmalarda tahlil davrini 1963Q1–2025Q3 gacha kengaytiradi.
Tadqiqotning asosiy natijasi shuki, 100 bazis punktlik ekzogen pul-kredit siyosatini qatʼiylashtirish taʼsiri davlat qarzining muddat tuzilmasiga kuchli darajada bogʻliq. 100 bazis punkt foiz stavkasida 1 foiz punktlik oʻzgarishni anglatadi; masalan, %4 dan %5 ga koʻtarilish 100 bazis punktdir. Qisqa muddatli Gʻaznachilik veksellari ulushi yuqori boʻlgan davrlarda real davlat qarzi oʻrta muddatda taxminan %10 oshsa, qarz/YaIM nisbati taxminan 3 foiz punktga koʻtariladi. Xuddi shu shok ostida real YaIM taxminan %2 kamayadi va xususiy investitsiyalar sezilarli darajada qisqaradi. Qisqa muddatli qarz ulushi past boʻlgan davrlarda esa bu reaksiyalarning aksariyati ancha kichik yoki statistik jihatdan noldan farqlab boʻlmaydigan darajada boʻladi.
Bu natija faqat “yuqori foiz davlatning foiz xarajatlarini oshiradi” mexanizmi bilan izohlanmaydi. Tadqiqot ikkita alohida kanalni belgilaydi. Birinchisi qayta moliyalashtirish yoki rollover kanalidir: qisqa muddatli qarzning kattaroq qismi yuqori foiz muhitida tezda yangilanishi kerak boʻlgani uchun davlatning samarali foiz xarajati tezroq koʻtariladi. Ikkinchisi fiskal-moliyaviy kanaldir: davlat obligatsiyalari va xususiy kreditlar bir xil cheklangan moliyaviy vositachi balansida oʻzaro raqobatlashganda, davlat obligatsiyasining daromadliligi moliyaviy vositachining firmalarga kredit berish imkoniyat xarajatiga taʼsir qilishi mumkin.
Mualliflar ushbu ikkinchi mexanizmni tushuntirish uchun yopiq iqtisodiyotga ega Yangi Keynscha model quradi. Modelda uy xoʻjaliklari moliyaviy vositachilarga depozit beradi; moliyaviy vositachilar ham xususiy kredit, ham davlat obligatsiyalarini ushlab turadi; tadbirkorlar kapital sotib olish uchun ushbu kreditlardan foydalanadi. Modelning ajralib turuvchi farazi shundan iboratki, moliyaviy vositachi uzoq muddatli davlat obligatsiyalari portfelini asosiy holatda amortizatsiyalangan tannarx — amortized cost boʻyicha hisobda olib boradi. Shu tariqa moliyaviy vositachining balansda tan oladigan daromadliligi faqat obligatsiyaning bir davrlik bozor narxi harakatiga emas, balki obligatsiya sotib olinganda qulflangan daromadlilikka ham bogʻliq boʻladi.
Ushbu nazariy mexanizm empirik natijalarni sifat jihatidan qayta hosil qiladi. Kalibrlangan modelda 100 bazis punktlik qatʼiylashtirish sharoitida qisqa muddatli qarz iqtisodiyotida real YaIMning eng past reaksiyasi taxminan −%2,48 boʻlsa, uzoq muddatli qarzda −%1,70; investitsiyada mos ravishda −%12,56 va −%8,27; qarz/YaIM nisbatining eng yuqori oʻsishi esa taxminan 3,19 va 2,19 foiz punktni tashkil etadi. Bular AQSh maʼlumotlaridan bevosita oʻlchangan aynan oʻsha raqamlar emas; nazariy modelning kalibrlangan impulse-response natijalaridir.
Tadqiqotning talqin chegarasi muhim. Tahlil AQSh qarz bozori va AQSh tarixiy maʼlumotlariga asoslangan. T-bill ulushi qarz muddatining asosiy koʻrsatkichi sifatida ishlatilgan, biroq muqobil ravishda bir yil ichida muddati tugaydigan xususiy sektor qoʻlidagi Gʻaznachilik qarzi ulushi bilan ham barqarorlik tekshiruvi oʻtkazilgan. Natijalar koʻplab muqobil spetsifikatsiyalarda saqlanib qolsa-da, tadqiqot har bir mamlakatda qisqa muddatli qarz aynan bir xil kattalikdagi natijalarni keltirib chiqarishini yoki maʼlum bir “optimal qarz muddati” mavjudligini koʻrsatmaydi. Bundan tashqari, nazariy mexanizm real dunyodagi barcha bank buxgalteriyasi va tartibga solish tafsilotlarini qamrab oluvchi toʻliq bank tizimi modeli emas; u kuzatilgan empirik farqlarni tushuntirish uchun ishlab chiqilgan kalibrlangan makro-moliyaviy modeldir.
Tadqiqot muammosi: Markaziy bank foizi va davlat qarzining muddati nega birgalikda koʻrib chiqiladi?
Pul-kredit siyosatini qatʼiylashtirish odatda markaziy bankning qisqa muddatli siyosat stavkasini oshirishi bilan boshlanadi. Ammo davlatning mavjud qarz zaxirasining barchasiga tegishli foiz bir kunda oʻzgarmaydi. Agar davlat uzoq muddatli va qatʼiy daromadli qarz olgan boʻlsa, ilgari chiqarilgan qarzning muhim qismiga eski shartlar asosida xizmat koʻrsatish davom etadi. Qarz juda qisqa muddatli boʻlsa, ayni zaxiraning kattaroq qismi qisqa vaqt ichida qayta chiqarilishi kerak boʻladi va yangi yuqori foiz stavkalari davlat budjetiga tezroq kirib boradi.
Bu farq muddat bilan foiz stavkasi oʻrtasidagi farqni tushunishni talab qiladi. Foiz stavkasi qarz olishning narxidir; muddat esa qarzning asosiy summasi yoki shartnomaviy pul oqimlari qancha vaqtdan keyin yangilanishini belgilaydi. Umumiy qarz miqdori bir xil boʻlgan ikki davlatning qarzga xizmat koʻrsatish xatari, agar muddatlari farq qilsa, bir xil boʻlmasligi mumkin.
Tadqiqotning kirish qismida AQSh davlat qarzi 2019-yilda YaIMning taxminan %105 darajasidan COVID-19 retsessiyasidan keyin taxminan %130 gacha oshgani; davlat foiz xarajatlari esa 2024-yilga kelib YaIMning taxminan %5 iga yetgani qayd etiladi. Shu davrda Treasury bill ulushi 2017–2019 davridagi taxminan %17 dan 2020–2025 davrida taxminan %22 gacha koʻtarilgani koʻrsatiladi. Bular tadqiqot motivatsiyasini shakllantiruvchi kontekstual kuzatuvlardir; asosiy empirik tanlanma faqat soʻnggi davrga emas, ancha uzoq tarixiy tanlanmaga asoslanadi.
Treasury bill, Treasury note va Treasury bond nimani anglatadi?
Tadqiqot AQSh Gʻaznachilik qimmatli qogʻozlarini muddat nuqtai nazaridan ajratadi. Treasury bills — T-bills, qisqa muddatli Gʻaznachilik qarz instrumentlaridir. Treasury notes va Treasury bonds uzoqroq muddatli instrumentlardir. Tadqiqotchilar qisqa muddatli qarz intensivligini quyidagi nisbat bilan oʻlchaydi:
\[ \text{T-bill payı}_t = \frac{\text{dolaşımdaki Treasury bills}} {\text{toplam pazarlanabilir Treasury borcu}} \]
Jami bozorda savdo qilinadigan qarz Treasury bills, notes, bonds, Treasury Inflation-Protected Securities — TIPS va Floating Rate Notes — FRNs yigʻindisidan iborat. Ushbu nisbatning yuqori boʻlishi qarzning kattaroq qismi qisqa muddatda qayta narxlanishi va qayta moliyalashtirilishini anglatuvchi yuqoriroq rollover exposure — qayta moliyalashtirish taʼsiriga duchorlik sifatida talqin qilinadi.
Rollover yoki qayta moliyalashtirish xatari nima?
Qarz muddati kelganda davlat qarzni toʻliq toʻlash oʻrniga koʻpincha yangi qarz chiqarib eski qarzni yangilaydi. Bu rollover deb ataladi. Yangi emissiya foizi eski qarz foizidan yuqori boʻlsa, qarzning samarali moliyalashtirish xarajati vaqt oʻtishi bilan oshadi. Tuzilma qisqa muddatli boʻlsa, ancha koʻp qarz qisqa oraliqlarda yangilangani sababli koʻtarilgan siyosat stavkasi budjetga tezroq oʻtadi.
Qarz muddati pul-kredit siyosatining taʼsirini nega oʻzgartirishi mumkin?
Tadqiqotga koʻra qisqa muddat ikki bogʻlanishni kuchaytiradi: davlat kattaroq hajmdagi qarzni yuqori foizda tezda qayta moliyalashtirishga majbur boʻladi va davlat obligatsiyalari daromadliligining tez koʻtarilishi cheklangan moliyaviy vositachining xususiy kredit berish imkoniyat xarajatini oshiradi; shu tariqa bir xil pul-kredit siyosati shoki ham davlat qarzi dinamikasiga, ham xususiy moliyalashtirish xarajatlariga uzoq muddatli qarz tuzilmasiga qaraganda kuchliroq taʼsir qilishi mumkin.
Maʼlumotlar toʻplami va oʻzgaruvchilar
Tadqiqotchilar AQSh uchun ham choraklik, ham oylik maʼlumotlarni toʻplaydi. Choraklik maʼlumot asosiy tahlilda qoʻllanadi, chunki davlat budjeti kattaliklari va qarz/YaIM kabi asosiy fiskal oʻzgaruvchilar tabiiy ravishda choraklik chastotada mavjud. Yuqori chastotali moliyaviy oʻzgaruvchilarni sinash uchun alohida oylik maʼlumotlar toʻplami ham tuziladi.
| Oʻzgaruvchi | Ilmiy roli | Manba / tuzilma |
|---|---|---|
| T-bill ulushi | Qisqa muddatli davlat qarzi / rollover taʼsiriga duchorlik koʻrsatkichi | U.S. Treasury |
| Real davlat qarzi | Pul-kredit siyosati shokining qarz zaxirasiga taʼsiri | U.S. Treasury; nominal qiymatlar GDP deflyatori yordamida real qiymatlarga aylantiriladi |
| Qarz / YaIM | Qarzning iqtisodiyot hajmiga nisbatan yuki | FRED |
| Real YaIM | Real iqtisodiy faoliyat | FRED |
| Xususiy asosiy kapitalga investitsiya | Moliyalashtirish kanalining real investitsiyaga taʼsiri | FRED |
| GDP deflyatori | Umumiy narxlar darajasi | FRED |
| Davlat daromadlari va xarajatlari | Fiskal uzatish va avtomatik stabilizatorlar | Bureau of Economic Analysis |
| Davlatning samarali foiz stavkasi | Mavjud davlat qarzi zaxirasining real oʻrtacha moliyalashtirish xarajatiga oʻtish | HAVER |
| Excess Bond Premium — EBP | Asosiy kredit xataridan mustaqil moliyaviy sharoit / xatarga moyillik komponenti | Federal Reserve qatori |
| Aaa va Baa korporativ obligatsiyalar daromadliligi | Xususiy sektorning qarz olish sharoitlari | Moody's maʼlumotlari, FRED orqali |
Qoʻshimcha Jadval A1 ga koʻra, choraklik maʼlumotlar toʻplamida T-bill ulushining oʻrtachasi taxminan 0,24, standart ogʻishi 0,08 va kuzatilgan oraligʻi taxminan 0,11–0,43 dir. Asosiy Romer-Romer shok qatoridan foydalanish mumkin boʻlgan bazaviy baholash tanlanmasi 1969Q1–2019Q4 dir. Ayrim boshqa qatorlar 1950-yillargacha choʻzilsa, yuqori chastotali barqarorlik qoʻllanmalarida yangiroq maʼlumotlardan foydalaniladi.
Pul-kredit siyosati shoki qanday aniqlanadi?
Asosiy tahlil Romer va Romer tomonidan ishlab chiqilgan narrativ pul-kredit siyosati shoki qatoridan foydalanadi. Ammo mualliflar qatorni oʻz holicha olmaydi. Miranda-Agrippino va Ricco yondashuviga ergashib, FRED-MD keng maʼlumotlar panelidan ajratilgan oʻnta dinamik omilning bir lagidan foydalanib shokning bashorat qilinadigan qismini tozalaydi va regressiya qoldiqlarini ekzogen pul-kredit siyosati innovatsiyasi sifatida ishlatadi.
Bundan maqsad foiz qarorining allaqachon maʼlum iqtisodiy sharoitlarga normal javobini imkon qadar ajratib, siyosat stavkasidagi kutilmagan yoki ekzogen komponentga yaqinlashishdir. Bu usul eksperimental randomizatsiya emas; sababiy talqin shok qatori iqtisodiyot ichidagi boshqa bir vaqtdagi determinantlardan haqiqatan yetarlicha ajratilgan degan farazga bogʻliq.
Lokal proyeksiya nima?
Local Projection — LP, iqtisodiy shokdan keyin oʻzgaruvchining turli kelajak ufqlarida qanday javob berishini har bir ufq uchun alohida regressiya baholash orqali aniqlaydigan usuldir. Tadqiqotning asosiy chiziqli tenglamasi quyidagicha:
\[ y_{t+h} = \alpha^{(h)} + \beta^{(h)} MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell}^{\prime(h)}}W_{t-\ell} + \varepsilon_{t+h}^{(h)} \tag{1} \]
Tenglama nimani hisoblaydi? Pul-kredit siyosati shokining shokdan \(h\) chorak keyin oʻrganilayotgan oʻzgaruvchiga dinamik taʼsirini.
\(y_{t+h}\): \(h\) davr keyin oʻlchanadigan natija oʻzgaruvchisidir. Bu oʻzgaruvchi real qarz, qarz/YaIM, real YaIM, investitsiya, GDP deflyatori, EBP yoki boshqa natija boʻlishi mumkin.
\(MPS_t\): \(t\) davrdagi ekzogen monetary policy shock — pul-kredit siyosati shokidir.
\(\beta^{(h)}\): tadqiqotning asosiy impulse-response koeffitsiyentidir. 100 bazis punktlik ekzogen qatʼiylashtirishning \(h\) davrdan keyingi taʼsirini beradi. Logarifmik oʻzgaruvchilarda taxminan foizli reaksiya, nisbat va foiz oʻzgaruvchilarida esa kontekstga qarab foiz punktlik reaksiya sifatida talqin qilinadi.
\(W_{t-\ell}\): bogʻliq oʻzgaruvchi va pul-kredit siyosati shokining laglarini oʻz ichiga oluvchi nazorat vektoridir. Choraklik asosiy modelda toʻrtta lag ishlatiladi; oylik modelda oʻn ikkita laggacha oshiriladi.
\(\varepsilon_{t+h}^{(h)}\): model izohlay olmagan qoldiq qismdir.
Standart xatolar Newey-West usuli bilan geteroskedastiklik va avtokorrelyatsiyaga chidamli — HAC robust — holga keltiriladi. Asosiy impulse-response grafiklarida toʻq va och tasmalar mos ravishda %68 va %90 ishonch oraliqlarini bildiradi.
Qarz muddati taʼsirini koʻrish uchun chiziqli boʻlmagan model qanday quriladi?
Bitta oʻrtacha reaksiya qisqa va uzoq muddatli davrlarni bir-biriga aralashtirib yuborishi mumkin. Shu sababli tadqiqot silliq oʻtishli, rejimga bogʻliq LP modelidan foydalanadi:
\[ \begin{aligned} y_{t+h} =&\; \alpha^{(h)} + F(z_{t-1}) \left[ \beta_{\text{high}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{high}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \left[1-F(z_{t-1})\right] \left[ \beta_{\text{low}}^{(h)}MPS_t + \sum_{\ell=1}^{4} {\theta_{\ell,\text{low}}^{\prime(h)}}W_{t-\ell} \right] \\ &+ \delta^{(h)}F(z_{t-1}) + \varepsilon_{t+h}^{(h)} . \end{aligned} \tag{2} \]
Bu yerda ikkita alohida reaksiya mavjud. \(\beta_{\text{high}}^{(h)}\) qisqa muddatli qarz ulushi yuqori boʻlgan rejimdagi, \(\beta_{\text{low}}^{(h)}\) esa past boʻlgan rejimdagi pul-kredit siyosati reaksiyasini ifodalaydi.
Rejimni belgilovchi funksiya keskin “yuqori/past” tugmasi emas. Quyidagi logistik silliq oʻtish funksiyasidan foydalaniladi:
\[ F(z_t) = \frac{ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] }{ 1+ \exp\left[ \theta\left(\frac{z_t-\mu_z}{\sigma_z}\right) \right] } \tag{3} \]
\(z_t\) T-bill ulushi, \(\mu_z\) ushbu qatorning oʻrtachasi, \(\sigma_z\) standart ogʻishidir. \(\theta\) oʻtishning qanchalik keskinligini belgilaydi va asosiy modelda 5 deb olinadi.
\(F(z_t)\) 0 bilan 1 oraligʻida oʻzgaradi. Qiymat 1 ga yaqinlashgan sari iqtisodiyot “qisqa muddatli qarz ulushi yuqori” rejimiga koʻproq ogʻirlik beradi; 0 ga yaqinlashgan sari past ulush rejimi ustun boʻladi. Demak, tarix bitta ixtiyoriy chegara asosida ikkiga boʻlinmaydi.
Asosiy empirik natijalar
| Natija | Qisqa muddatli qarz ulushi yuqori boʻlganda | Qisqa muddatli qarz ulushi past boʻlganda | Talqin chegarasi |
|---|---|---|---|
| Real davlat qarzi | Oʻrta muddatda taxminan +%10 | Kichik; koʻpincha statistik jihatdan noldan farqlab boʻlmaydi | Rejimga bogʻliq baholash |
| Qarz / YaIM | Oʻrta muddatda taxminan +3 foiz punkt | Kichik va koʻpincha ahamiyatsiz | Foiz emas, foiz punktdir |
| Real davlat daromadi | Taxminan −%4 gacha | Vaqtinchalik yaxshilanish kuzatilishi mumkin | Iqtisodiy faoliyat reaksiyasi bilan birga oʻqilishi kerak |
| Birlamchi davlat xarajati | Vaqtinchalik taxminan +%1 choʻqqi | Pasayish tendensiyasi | Avtomatik stabilizatorlar muhim |
| Real YaIM | Taxminan −%2; eng katta pasayish taxminan 5 chorakdan keyin | Statistik jihatdan aniq reaksiya yoʻq | Rejim farqi qisqa-oʻrta muddatda ahamiyatli |
| Xususiy asosiy kapitalga investitsiya | Asosiy natija izohida taxminan −%5 minimum | Statistik jihatdan aniq emas | Kirish xulosasida taxminan −%6 iborasi ham ishlatilgan; batafsil natijalar boʻlimidagi taxminan −%5 saqlangan |
| GDP deflyatori | Aniq pasayish | Zaifroq / noaniq | Asosiy spetsifikatsiyada ikki rejim oʻrtasidagi farq ishonch oraliqlari sababli statistik jihatdan ahamiyatli emas |
| Excess Bond Premium | Choraklik modelda taxminan +0,2 foiz punkt choʻqqi | Zaifroq | Oylik barqarorlik tahlilida yuqori rejim reaksiyasi taxminan +0,4 foiz punktgacha chiqadi |
| Aaa korporativ obligatsiya daromadliligi | Taxminan +0,7 foiz punkt | Zaifroq | Xususiy sektor moliyalashtirish sharoiti |
| Baa korporativ obligatsiya daromadliligi | Taxminan +0,9 foiz punkt | Zaifroq | Kredit sifati pastroq boʻlgan investitsiya darajasidagi kompaniyalarni ifodalaydi |
Foiz va foiz punkt oʻrtasidagi farq
Tadqiqotdagi natijalarni toʻgʻri oʻqish uchun bu farq juda muhim. Qarz/YaIM nisbati %70 dan %73 ga koʻtarilsa, oʻzgarish 3 foiz punktdir. Nisbiy oʻsish esa \(3/70\) hisobiga koʻra taxminan %4,3 boʻladi. Tadqiqotdagi “debt-to-GDP +3 percentage points” iborasini “qarz %3 oshdi” deb tarjima qilish ilmiy jihatdan notoʻgʻri boʻladi.
GDP deflyatori natijasi nega ehtiyotkorlik bilan talqin qilinishi kerak?
GDP deflyatori narxlar darajasini oʻlchaydi. Yuqori T-bill rejimida qatʼiylashtirishdan keyin narxlar darajasi koʻproq pasayadi; biroq asosiy Romer-Romer shokli modelda yuqori va past qarz-muddat rejimlari oʻrtasidagi farq keng ishonch oraliqlari sababli statistik jihatdan ahamiyatli emas. Aksincha, yuqori chastotali muqobil shok identifikatsiyasida bu farq ham ahamiyatli boʻlishi qayd etilgan. Shuning uchun “qarz muddati narx reaksiyasini aniq oʻzgartiradi” degan jumla asosiy spetsifikatsiya uchun haddan tashqari kuchli boʻladi.
Barqarorlik tekshiruvlari nimani sinadi?
Mualliflar asosiy natija faqat bitta ekonometrik tanlov mahsuli ekan-emasligini juda keng tekshiruvlar toʻplami bilan oʻrganadi.
- LP ni darajalar oʻrniga uzun farqlarda baholash: natijalarning belgisi va asosiy dinamikasi katta darajada saqlanadi.
- Laglar sonini oʻzgartirish: asosiy toʻrtta lag oʻrniga ikkita va oltita lag ishlatiladi.
- LP-IV / ikki bosqichli eng kichik kvadratlar: federal funds rate dagi oʻzgarish ekzogen pul-kredit siyosati shoki bilan instrumentlanadi. Kengroq ishonch oraliqlari sababli ayrim rejim farqlari anʼanaviy ahamiyatlilik darajalarini yoʻqotsa-da, nuqtaviy baholar asosiy natijalar bilan bir xil yoʻnalishda qoladi.
- Yuqori chastotali muqobil shok: Bauer-Swanson yuqori chastotali surprizlari proxy-SVAR ichida ishlatiladi; ushbu qoʻllanma tanlanmani 1963Q1–2025Q3 gacha kengaytiradi.
- Oylik maʼlumot: choraklik natijalar maʼlumotlar chastotasiga bogʻliq yoki yoʻqligi sinovdan oʻtkaziladi.
- Silliq oʻtish parametrini oʻzgartirish: asosiy \(\theta=5\) bilan bir qatorda 1,5 va 3 qiymatlari sinab koʻriladi.
- Medianaga asoslangan rejim boʻlinishi: T-bill ulushining tarixiy medianasidan yuqori va past davrlar bevosita ikki rejim sifatida sinovdan oʻtkaziladi.
- Chiziqli oʻzaro taʼsir modeli: pul-kredit siyosati shoki bilan uzluksiz T-bill ulushi oʻzaro taʼsiri ishlatiladi.
- Muqobil muddat koʻrsatkichi: xususiy sektor qoʻlidagi va bir yil ichida muddati tugaydigan Gʻaznachilik qarzining jami xususiy sektor Gʻaznachilik qarziga nisbati ishlatiladi.
- Holat oʻzgaruvchisini ikki chorakka kechiktirish: pul-kredit siyosati bilan qarz muddati oʻrtasidagi bir vaqtdagi teskari aloqa xavotiri kamaytiriladi.
- Qarz muddatining shokka reaksiyasi: T-bill ulushi bilan muqobil qisqa muddat koʻrsatkichining 100 bazis punktlik ekzogen shokka reaksiyasi statistik jihatdan noldan farqlab boʻlmaydi.
- Boshlangʻich shartlar: boshlangʻich qarz/YaIM, foiz, inflyatsiya va T-bill/YaIM darajalari nazorat qilinadi.
- Tarixiy davrlar: retsessiyalar, 1970-yillar, Volcker dezinflyatsiyasi, 1981–1982 retsessiyasi va Global moliyaviy inqiroz alohida-alohida nazorat qilinadi.
- Markaziy bank balansi: miqdoriy yumshatish va qatʼiylashtirish natijalarni izohlab beradimi-yoʻqmi, shuni sinaydi.
- Turli vaqt trendlar va fiskal holat: rejimlarga koʻra turli trendlar va budjet balansi oʻzaro taʼsirlari nazorat qilinadi.
Amortizatsiyalangan tannarx hisobi nega markaziy ahamiyatga ega?
Nazariy modelda qarz muddatini xususiy kredit narxiga kuchli bogʻlash uchun obligatsiyaning shunchaki uzoq muddatli boʻlishi yetarli emas. Moliyaviy vositachining ushbu obligatsiyani balansida qaysi baholash qoidasi boʻyicha hisobga olishi ham muhim. Asosiy modelda obligatsiyalar held-to-maturity sinfida, yaʼni amortizatsiyalangan tannarxda yuritiladi; shu sababli mavjud portfelning balansda tan olinadigan daromadliligi sotib olish vaqtida qulflangan daromadlilikka bogʻliq boʻladi. Mark-to-market baholashda esa bozor narxidagi oʻzgarishlar darhol balansga kiradi va vositachining marjinal qaroridagi daromadlilik bir davrlik bozor holding return iga yaqinlashadi; bunday holatda uzoq va qisqa muddat oʻrtasidagi makroiqtisodiy farq katta darajada qisqaradi.
Nazariy model arxitekturasi
Model yopiq iqtisodiyotga ega Yangi Keynscha DSGE tuzilmasi boʻlib, ikki xil moliyaviy friksiyani birlashtiradi:
Gertler-Karadi enforcement constraint: Moliyaviy vositachi depozit egalaridan cheksiz mablagʻ jalb qila olmaydi; vositachining aktivlarni oʻzlashtirib/divert qilib tizimdan chiqib ketish ragʻbati depozit sigʻimini cheklaydi.
Bernanke-Gertler-Gilchrist costly state verification: Tadbirkorning idiosinkratik daromadi bevosita kuzatilmaganda, kreditor uchun defolt holatini tekshirish xarajatli boʻladi. Ushbu friksiya tadbirkorning levereji oshgani sari koʻtariladigan tashqi moliyalashtirish mukofotini yuzaga keltiradi.
Uy xoʻjaligi naflilik funksiyasi nimani anglatadi?
Modelda uy xoʻjaligi isteʼmoldan naf, ishlashdan esa naf yoʻqotishini oladi. Manbadagi Tenglama (17):
\[ E_0\sum_{t=0}^{\infty} \beta^t \left[ \log(C_{it}-bC_{i,t-1}) - \chi_H \frac{H_{it}^{1+1/\eta}}{1+1/\eta} \right] \tag{17} \]
\(\beta\) kelajakdagi naflilik qanchalik diskontlanishini, \(b\) isteʼmol odati davomiyligini, \(C_{it}\) isteʼmolni, \(H_{it}\) mehnat taklifini va \(\eta\) Frisch mehnat taklifi elastikligini ifodalaydi.
\(C_{it}-bC_{i,t-1}\) hadi bugungi naflilik faqat bugungi isteʼmol darajasidan emas, balki avvalgi isteʼmol standartidan ham taʼsirlanishini bildiradi. Shu sababli isteʼmol shoklarga toʻliq va bir zumda moslashmaydi.
Uzoq muddatli davlat obligatsiyasi modelda qanday ifodalanadi?
Davlat qarzi qatʼiy yakuniy muddatga ega bitta obligatsiya oʻrniga kuponi geometrik ravishda kamayib boruvchi perpetuity sifatida ifodalanadi. Obligatsiyaning kelajakdagi toʻlovlari \(\{1,\kappa,\kappa^2,\ldots\}\) koʻrinishida boʻladi. Manbadagi Tenglama (26):
\[ q_t^L = \sum_{j=1}^{\infty} \frac{\kappa^{j-1}}{(R_t^L)^j} = \frac{1}{R_t^L-\kappa}, \qquad R_t^L = \kappa+\frac{1}{q_t^L} \tag{26} \]
\(q_t^L\) uzoq muddatli obligatsiya narxi, \(R_t^L\) obligatsiyaning muddatigacha daromadliligi va \(\kappa\) kuponning qanchalik sekin soʻnishini belgilovchi parametrdir.
\(\kappa=0\) boʻlganda obligatsiya bir davrlik qarzga aylanadi. \(\kappa\) 1 ga yaqinlashgan sari kuponlar sekinroq kamayadi va qarz muddati uzayadi. Tadqiqot modelini kalibrlashda qisqa muddat uchun \(\kappa=0\), uzoq muddat uchun \(\kappa=0{,}981\) tanlanib, taxminan 40 choraklik Macaulay duration hosil qilinadi.
Market return va book return oʻrtasidagi farq
Uzoq muddatli obligatsiyaning bozor narxi foiz oʻzgarganda darhol harakatlanadi. Shu sababli bir davrlik bozor holding return i:
\[ R_{t+1}^{LM} = \frac{1+\kappa q_{t+1}^L}{q_t^L} \tag{27} \]
Biroq obligatsiya held-to-maturity sinfida amortizatsiyalangan tannarxda yuritilsa, moliyaviy vositachining balansda tan oladigan daromadliligi har bir davrda bozor narxini toʻliq aks ettirmaydi. Model ikki baholash tizimini \(\chi\) parametri orqali birlashtiradi:
\[ R_{t+1}^{LC} = (1-\chi)R_{t+1}^{LM} + \chi R_t^{LB} \tag{28} \]
\(\chi=0\) toʻliq mark-to-market, \(\chi=1\) toʻliq amortized cost; 0 bilan 1 oraligʻidagi qiymatlar aralash portfelni anglatadi.
Bir davrlik qarzda \(\kappa=0\) boʻlgani uchun bozor qiymati va balans qiymati allaqachon bir xil boʻladi; shu sababli buxgalteriya tasnifi qisqa muddatli qarz uchun model natijalarini oʻzgartirmaydi. Asosiy farq uzoq muddatli obligatsiyalarda yuzaga keladi.
Moliyaviy vositachining enforcement constraint i
Gertler-Karadi mexanizmida moliyaviy vositachi depozit egalaridan cheksiz mablagʻ ola olmaydi. Chunki nazariy jihatdan aktivlarning bir qismini oʻzlashtirib tizimdan chiqib ketish imkoniyati mavjud. Depozit egalari faqat moliyaviy vositachining davom etish qiymati oʻzlashtirishdan olinadigan foydadan yuqori boʻlsa mablagʻ beradi:
\[ V_{jt} \ge \theta X_{jt}^{P} + \theta\Delta q_t^L B_{jt}^{LF} \tag{39} \]
\(V_{jt}\) vositachining davom etish qiymati, \(X_{jt}^{P}\) xususiy kredit portfeli, \(q_t^L B_{jt}^{LF}\) davlat obligatsiyalarining bozor qiymati, \(\theta\) oʻzlashtirilishi mumkin boʻlgan xususiy aktivlar ulushi va \(\Delta\) davlat obligatsiyasi xususiy kreditga nisbatan qancha pledgeability sigʻimidan foydalanishini belgilovchi ogʻirlikdir.
Modelda \(\Delta=1/3\) kalibrlanadi. Bu davlat obligatsiyasi bir xil hajmdagi xususiy kreditga qaraganda ushbu cheklovda kamroq sigʻim sarflashini anglatadi. Ushbu tuzilma davlat obligatsiyasi bilan xususiy kreditning bir xil tanqis balans sigʻimi uchun raqobatlashishini taʼminlaydi.
Maqolaning markaziy tenglamasi: Davlat obligatsiyasi daromadliligi xususiy kredit daromadliligiga qanday taʼsir qiladi?
Tadqiqotning nazariy hissasi markazidagi Tenglama (52) quyidagicha:
\[ E_t \left[ \widetilde M_{t,t+1} \frac{R_{t+1}^{P}-R_t}{\Pi_{t+1}} \right] = \frac{1}{\Delta} E_t \left[ \widetilde M_{t,t+1} \frac{R_t^{L}-R_t}{\Pi_{t+1}} \right] + \frac{1}{\Delta}\Xi_t \tag{52} \]
\(R_{t+1}^{P}\) xususiy kredit daromadliligi, \(R_t^L\) davlat obligatsiyasi daromadliligi, \(R_t\) qisqa muddatli siyosat/depozit daromadliligi, \(\Pi_{t+1}\) yalpi inflyatsiya, \(\widetilde M_{t,t+1}\) vositachi muammosiga moslashtirilgan diskont yadrosi va \(\Xi_t\) balans/enforcement tuzilmasidan keladigan qoʻshimcha haddir.
Tenglamaning iqtisodiy mazmuni shuki, xususiy kreditning siyosat stavkasidan yuqoridagi talab qilinadigan daromadliligi davlat obligatsiyasi daromadlilik farqiga bogʻliq. Davlat obligatsiyasidagi daromadlilik ustunligi oshganda xususiy kredit ham yuqoriroq daromadlilik talab qilishi kerak; aks holda cheklangan vositachi oʻz sigʻimini xususiy kreditdan davlat obligatsiyasiga yoʻnaltiradi.
\(\Delta=1/3\) boʻlganda matematik koeffitsiyent \(1/\Delta=3\) dir. Bu model tenglamasidagi marjinal daromadlilik munosabatining koeffitsiyentidir; “bozor kredit foizi davlat obligatsiyasidan uch baravar koʻp oshadi” degan bevosita kuzatuv foiz qoidasi emas.
Davlat budjeti cheklovi
Manbadagi Tenglama (72) davlat xarajatlari, mavjud qarzga xizmat koʻrsatish yuki, soliq daromadlari va yangi obligatsiya chiqarilishini bir-biri bilan bogʻlaydi:
\[ G_t + \frac{1+\kappa q_t^L}{\Pi_t} B_{t-1}^{L} = T_t + q_t^L B_t^{L} \tag{72} \]
\(G_t\) davlat xarajati, \(T_t\) jami real soliq daromadi, \(B_{t-1}^{L}\) oldingi davrdan qolgan uzoq muddatli qarz, \(q_t^L B_t^L\) yangi qarz chiqarilishidan olingan real resurs va \(\Pi_t\) inflyatsiyadir.
Tadqiqot bu yerda muhim farqni ajratadi: moliyaviy vositachilar oʻz portfellarida obligatsiyalarni amortizatsiyalangan tannarxda yuritishi mumkin boʻlsa-da, davlat budjeti cheklovi qarzning bozor qiymati boʻyicha yoziladi. Bankning ichki buxgalteriya hisobi bilan davlatning iqtisodiy qarz cheklovi bir xil narsa emas.
Samarali foiz stavkasi nega muddat bilan sekin harakatlanadi?
Modelda davlatning samarali foiz stavkasi taxminiy dinamikasi quyidagi mantiq bilan beriladi:
\[ \widehat{i}^{\,eff}_t = (1-\kappa)\widehat{R}^{L}_t + \kappa\widehat{i}^{\,eff}_{t-1} \]
\(\kappa=0\) boʻlganda yangi bozor daromadliligi samarali foizga darhol oʻtadi. Uzoq muddat holatida \(\kappa\) yuqori boʻlgani uchun mavjud eski qarz zaxirasi katta ogʻirlikka ega boʻladi va yangi foiz muhiti samarali xarajatga faqat qarz aylangani sari kiradi. Bu modelning bevosita rollover kanalidir.
Markaziy bank xatti-harakati: Taylor qoidasi
Markaziy bank qisqa muddatli nominal foizni manbadagi Tenglama (76) bilan belgilangan Taylor tipidagi qoida asosida belgilaydi:
\[ \frac{R_t}{\bar R} = \left( \frac{R_{t-1}}{\bar R} \right)^{\rho_r} \left[ \left( \frac{\Pi_t}{\bar\Pi} \right)^{\theta_\pi} (Y_t^{gap})^{\theta_y} \right]^{1-\rho_r} e^{\varepsilon_t^m} \tag{76} \]
\(\rho_r\) foizni silliqlash, \(\theta_\pi\) inflyatsiyaga reaksiya, \(\theta_y\) ishlab chiqarish tafovutiga reaksiya va \(\varepsilon_t^m\) tadqiqot oʻrganayotgan ekzogen pul-kredit siyosati shokidir.
Kalibrlashda \(\rho_r=0{,}90\), \(\theta_\pi=1{,}5\) va \(\theta_y=0{,}125\) ishlatiladi. Yuqori \(\rho_r\) siyosat stavkasi bir davrdan boshqasiga toʻliq sakrash oʻrniga katta darajada avvalgi qiymatiga bogʻliq qolishini ifodalaydi.
Model kalibrlashi
| Blok | Parametr | Belgi | Qiymat | Maʼno |
|---|---|---|---|---|
| Afzalliklar | Diskont omili | \(\beta\) | 0,995 | Yillik taxminan %2 real barqaror holat foiziga mos keladi |
| Afzalliklar | Odat davomiyligi | \(b\) | 0,80 | Isteʼmolning avvalgi isteʼmol darajasiga bogʻliqligi |
| Mehnat | Frisch elastikligi | \(\eta\) | 3 | Mehnat taklifining ish haqi oʻzgarishiga reaksiyasi |
| Ishlab chiqarish | Kapital ulushi | \(\alpha\) | 0,35 | Ishlab chiqarishda kapital hissasi |
| Ishlab chiqarish | Choraklik amortizatsiya | \(\delta\) | 0,025 | Kapitalning davriy eskirishi |
| Nominal qatʼiylik | Calvo narx qatʼiyligi | \(\theta_p\) | 0,75 | Har bir davrda narxini oʻzgartira olmaydigan firmalar ulushi bilan bogʻliq parametr |
| Nominal qatʼiylik | Calvo ish haqi qatʼiyligi | \(\theta_w\) | 0,75 | Ish haqining bir zumda moslashmasligini ifodalaydi |
| Moliyaviy vositachi | Xususiy kredit spread i | \(\bar R^P-\bar R^D\) | Yillik 138 bp | Xususiy kredit va depozit daromadliligi oʻrtasidagi maqsadli farq |
| Moliyaviy vositachi | Davlat obligatsiyasi spread i | \(\bar R^L-\bar R^D\) | Yillik 46 bp | Davlat obligatsiyasi va depozit daromadliligi oʻrtasidagi maqsadli farq |
| Moliyaviy vositachi | Diversion ogʻirligi | \(\Delta\) | 1/3 | Davlat obligatsiyasining xususiy kreditga nisbatan enforcement sigʻimidan foydalanishini belgilaydi |
| Moliyaviy vositachi | Leverej maqsadi | — | 4 | Moliyaviy vositachining aktiv / sof qiymat munosabati |
| Moliyaviy vositachi | Davlat obligatsiyalarining aktivlardagi ulushi | \(s_G\) | 0,28 | Vositachi aktivlarining %28 ini davlat qimmatli qogʻozlari tashkil etishi maqsadi |
| Moliyaviy akselerator | Choraklik defolt ehtimoli | \(F(\bar\psi)\) | %0,75 | Yillik taxminan %3 korxona muvaffaqiyatsizligi darajasiga mos keladi |
| Moliyaviy akselerator | Tadbirkor levereji | \(QK/N\) | 2,01 | Kapital qiymati bilan tadbirkorning sof qiymati oʻrtasidagi munosabat |
| Moliyaviy akselerator | Monitoring xarajati | \(\mu\) | 0,298 | Costly-state-verification xarajati |
| Pul-kredit siyosati | Inflyatsiya koeffitsiyenti | \(\theta_\pi\) | 1,5 | Siyosat stavkasining inflyatsiyaga reaksiyasi |
| Pul-kredit siyosati | Foizni silliqlash | \(\rho_r\) | 0,90 | Siyosat stavkasining avvalgi qiymatiga davomiy bogʻliqligi |
| Qarz muddati | Qisqa / uzoq kupon soʻnish parametri | \(\kappa\) | 0 / 0,9810 | Bir davrlik qarz va taxminan 40 chorak duration taqqoslanishi |
| Davlat qarzi | Qarz / yillik YaIM barqaror holat nisbati | — | 0,70 | Modelning boshlangʻich qarz yuki maqsadi |
| Fiskal siyosat | Davlat xarajati / ishlab chiqarish | \(G/Y\) | 0,20 | Barqaror holatdagi davlat xarajatlari ulushi |
Nazariy modelning asosiy natijalari
Model deterministik barqaror holat atrofida birinchi tartibli perturbation bilan yechiladi. Bu modelning shoklarga nisbatan lokal xatti-harakatini barqaror holat atrofida chiziqli yaqinlashtirish demakdir. Shuning uchun model natijalari barcha mumkin boʻlgan yirik rejim oʻzgarishlarini global tarzda yechadigan toʻliq chiziqli boʻlmagan simulyatsiyalar emas.
| Oʻzgaruvchi | Qisqa muddat | Uzoq muddat | Qisqa − uzoq farqi |
|---|---|---|---|
| Real YaIMning eng past reaksiyasi | −%2,48 | −%1,70 | −0,78 foiz punkt |
| Investitsiyaning eng past reaksiyasi | −%12,56 | −%8,27 | −4,29 foiz punkt |
| Nominal qiymatdagi davlat qarzining eng yuqori reaksiyasi | +%2,81 | +%1,96 | +0,85 foiz punkt |
| Nominal qarz / YaIMning eng yuqori reaksiyasi | +3,19 foiz punkt | +2,19 foiz punkt | +1,01 foiz punkt |
| Xususiy kredit foizining eng yuqori reaksiyasi | +1,07 foiz punkt | +0,18 foiz punkt | +0,89 foiz punkt |
| Tashqi moliyalashtirish mukofotining eng yuqori reaksiyasi | +1,06 foiz punkt | +0,67 foiz punkt | +0,40 foiz punkt |
Modelda davlatning samarali foiz stavkasi qisqa muddatda taxminan 0,74 foiz punktga koʻtarilsa, uzoq muddatda taxminan 0,02 foiz punktga oshadi. Shu tariqa uzoq muddatli qarzning eski past foizli zaxirasi davlat budjetini qisqa muddatda yangi siyosat stavkasidan qisman himoya qiladi.
Moliyaviy akselerator mexanizmi nima qiladi?
Qisqa muddat sharoitida moliyaviy vositachining xususiy kredit uchun talab qiladigan daromadliligi koʻproq oshganda tadbirkorlarning sof qiymati bosim ostida qoladi. Bir xil kapital investitsiyasini kamroq oʻz kapitali bilan moliyalashtirishlari kerak boʻlgani uchun leverej oshadi. BGG mexanizmida leverej koʻtarilgan sari tashqi moliyalashtirish mukofoti oshadi; qimmatroq moliyalashtirish investitsiyani pasaytiradi, investitsiya kamayishi ishlab chiqarishni tushiradi va zaif ishlab chiqarish soliq bazasini yemiradi.
Bu kanal dastlabki shokni yaratmaydi; uni kuchaytiradi. Modelda BGG moliyaviy akseleratori oʻchirilganda qisqa va uzoq muddat oʻrtasidagi YaIM farqi −0,78 dan taxminan −0,56 foiz punktgacha; qarz/YaIM farqi esa taxminan 1,01 dan 0,82 foiz punktgacha tushadi. Demak, akselerator muhim, ammo qarz muddati taʼsirining asosiy manbai emas.
Qaysi mexanizm haqiqatan qarz muddati farqini yuzaga keltiradi?
Moliyaviy vositachining Gertler-Karadi enforcement constraint i olib tashlanganda qisqa va uzoq muddatli iqtisodiyotlarning real YaIM va investitsiya reaksiyalari deyarli bir xil boʻlib qoladi. Modelning 3-jadvalida YaIM uchun har ikki muddatda −%2,03, investitsiya uchun taxminan −%10,08 va −%10,07 natijalari beriladi.
Shunga qaramay, davlat qarzi farqi toʻliq yoʻqolmaydi. Davlat qarzining eng yuqori reaksiyasida qisqa-uzoq farqi asosiy modelda 0,85 foiz punkt boʻlsa, enforcement constraint olib tashlanganda taxminan 0,22 foiz punkt qoladi. Mualliflar bu qoldiqni mexanik rollover kanali va qarz taklifi wedge i bilan bogʻlaydi.
Ushbu ajratish nazariy natijaning eng muhim nuqtalaridan biridir: muddatning real iqtisodiyotga katta taʼsiri moliyaviy vositachi kanalidan; davlat budjetiga qoladigan bevosita taʼsir esa qayta moliyalashtirish kanalidan keladi.
Mark-to-market ishlatilsa nima boʻladi?
Uzoq muddatli obligatsiyalar amortizatsiyalangan tannarx oʻrniga bozor qiymatida yuritilganda obligatsiya narxidagi pasayish moliyaviy vositachining sof qiymatiga darhol aks etadi. Eng muhimi, vositachining marjinal obligatsiya qarorida tegishli daromadlilik qulflangan book yield oʻrniga bir davrlik holding return boʻladi; bu holding return muddat qanday boʻlishidan qatʼi nazar kutilayotgan siyosat stavkasini yaqindan kuzatadi.
Natijada uzoq muddatli qarzning YaIMga taʼsiridagi pasayish asosiy modelda taxminan −%1,70 boʻlsa, mark-to-market holatida −%2,34 gacha chiqadi. Qisqa muddatli qarz natijasi taxminan −%2,48 da qoladi. Shu tariqa qisqa-uzoq YaIM farqi taxminan 0,78 foiz punktdan atigi 0,13 foiz punktgacha kamayadi.
Bu natija “mark-to-market yaxshi” yoki “amortized cost yomon” degan normativ buxgalteriya hukmi emas. Modelning aytadigan gapi shuki, qarz muddati kredit narxiga qanchalik kuchli oʻtishini obligatsiyaning balansda yuritilish usuli oʻzgartiradi.
Qisman held-to-maturity portfel
Real moliyaviy institutlar barcha qimmatli qogʻozlarini bitta buxgalteriya sinfida yuritmasligi hisobga olinib, mualliflar \(\chi\) qiymatini 0, 0,25, 0,50, 0,75 va 1 oraligʻida oʻzgartiradi. Uzoq muddatli qarz iqtisodiyotida reaksiyalar \(\chi\) bilan taxminan monoton va silliq ravishda oʻzgaradi.
Portfelning kattaroq qismi amortized cost boʻyicha yuritilgan sari uzoq muddatli obligatsiyaning balansda tan olinadigan daromadliligi sotib olish vaqtida qulflangan daromadlilikka koʻproq bogʻliq boʻlib qoladi; shu tariqa xususiy kredit xarajatining siyosat stavkasiga keskin oʻtishi zaiflashadi va uzoq muddatli qarzning bufer taʼsiri kuchayadi. Qisqa muddatli qarzda esa bozor qiymati bilan balans qiymati bir xil boʻlgani uchun \(\chi\) ni oʻzgartirish natijalarni oʻzgartirmaydi.
Qarz taklifi wedge i va avtomatik stabilizatorlar
Modelda uy xoʻjaliklarining davlat obligatsiyasiga talabi uchun convenience-yield / debt-supply wedge mavjud. Qarzning bozor qiymati YaIMga nisbatan oshganda investorlar talab qiladigan ortiqcha holding return ham oshishi mumkin. Kalibrlashda qarz/YaIM bozor qiymatidagi %10 oʻsish yillik kutilayotgan ortiqcha daromadlilikni taxminan 12 bazis punktga oshirishi maqsad qilinadi.
Bu wedge olib tashlanganda davlatning qarz olish xarajati va bilvosita xususiy kredit xarajati kamroq oshadi; ishlab chiqarish va investitsiya qisqarishi kamayadi. Ammo qisqa muddatning uzoq muddatga nisbatan kuchliroq reaksiya berishi tartibi saqlanadi. Demak, wedge mexanizmni kuchaytiradi, lekin uni yolgʻiz oʻzi yaratmaydi.
Xuddi shuningdek, avtomatik fiskal reaksiyalar oʻchirilganda davlat daromadlaridagi pasayish va xarajatlardagi oʻsish zaiflashadi va qarz dinamikasi yaxshilanadi; biroq qisqa muddatning salbiyroq natija berishi tartibi yana saqlanadi.
Tadqiqot Usuli va Natijalari
1. Tadqiqot dizaynining ikki qatlami
Tadqiqot ikki xil dalil turini birgalikda ishlatadi, ammo ularni bir-birining oʻrniga qoʻymaydi:
Empirik qatlam: AQSh tarixiy maʼlumotlarida ekzogen pul-kredit siyosati innovatsiyalari turli qarz-muddat rejimlarida qanday turlicha impulse response hosil qilishi baholanadi.
Nazariy qatlam: Empirik kuzatilgan farqlar iqtisodiy jihatdan qaysi balans va moliyalashtirish mexanizmi orqali yuzaga kelishi mumkinligini izohlash uchun kalibrlangan Yangi Keynscha model quriladi.
Empirik natija modeldan kelib chiqmaydi; model ham empirik natijalarning bevosita statistik dalili emas. Modelning vazifasi kuzatilgan rejim farqlarini izchil iqtisodiy mexanizm bilan rationalize — tushuntirish.
2. Asosiy empirik tanlanma
Asosiy Romer-Romer spetsifikatsiyasi 1969Q1–2019Q4 AQSh maʼlumotlaridan foydalanadi. T-bill ulushi bir davr kechikish bilan ishlatilib, bugungi pul-kredit siyosati shoki ayni davrda qarz muddati oʻlchovini oʻzgartirishi natijasida yuzaga kelishi mumkin boʻlgan bir vaqtdagi teskari aloqa kamaytiriladi.
Mualliflar, shuningdek, T-bill ulushining oʻzi ekzogen pul-kredit siyosati shokiga ahamiyatli reaksiya bermasligini koʻrsatadi. Ikki chorakka kechiktirilgan rejim oʻzgaruvchisi ishlatilganda ham natijalar saqlanadi. Biroq manba aniq ajratadi: bu test Gʻaznachilik kelajakda kutilayotgan foiz harakatlariga oldindan javob berib muddat strategiyasini oʻzgartirmasligini isbotlamaydi. Buni sinash kutilayotgan pul-kredit siyosati yoki prognoz qilinayotgan foiz oʻzgarishlarini alohida oʻlchashni talab qiladi.
3. Chiziqli natija nega oʻzi yetarli emas?
Qarz muddati hisobga olinmaganda 100 bazis punktlik qatʼiylashtirishdan keyin real davlat qarzining zudlikdagi reaksiyasi aniq emas; taxminan uch yildan soʻng real qarz taxminan %4 oshadi. Qarz/YaIM nisbatining chiziqli modeldagi reaksiyasi esa prognoz ufqining katta qismida statistik jihatdan noldan farqlab boʻlmaydi.
Ushbu oʻrtacha natija yuqori va past qisqa-muddat davrlari bir-birini niqoblashi mumkinligini koʻrsatadi. Chiziqli boʻlmagan model ishlatilganda yuqori T-bill rejimida real qarz taxminan %10, qarz/YaIM taxminan 3 foiz punktga oshsa, past T-bill rejimida reaksiya katta darajada yoʻqoladi.
4. Fiskal dinamika
Yuqori qisqa muddatli qarz ulushida davlat daromadlari kuchliroq kamayadi, birlamchi xarajatlar vaqtincha oshadi va davlatning samarali foiz stavkasi kuchliroq reaksiya beradi. Bu uchlik mexanizm fiskal muvozanatni bir vaqtda uch yoʻnalishdan siqadi:
Daromad kanali: ishlab chiqarish kamaygani uchun soliq bazasi qisqaradi.
Xarajat kanali: avtomatik stabilizatorlar iqtisodiy qisqarish vaqtida ayrim xarajatlarni oshiradi.
Foiz kanali: qisqa muddat sababli koʻproq qarz yangi yuqori foizlarda qayta moliyalashtiriladi.
5. Real iqtisodiyot va investitsiya
Yuqori T-bill rejimida real YaIM taxminan besh chorakdan keyin qariyb %2 ga kamayadi; past rejimda reaksiya ahamiyatli emas. Xususiy investitsiya taxminan bir yarim yildan keyin batafsil natijalar boʻlimida qariyb %5 minimumga tushadi. Tadqiqotning kirish qismida bu natija taxminan %6 deb yaxlitlangan; ikki xil taxminiy ifodani bitta soxta aniq qiymatga aylantirmaslik uchun batafsil natijalar boʻlimidagi qiymat asos qilib olingan.
Ushbu investitsiya reaksiyasi moliyaviy kanal uchun juda muhim. Yuqori kredit xarajati kapital investitsiyasini kamaytiradi, investitsiyaning kamayishi ishlab chiqarishni yanada pasaytiradi va ishlab chiqarishdagi pasayish fiskal daromadlarni kamaytirib, davlat qarzi dinamikasini yana yomonlashtiradi.
6. Moliyaviy sharoitlar
Excess Bond Premium yuqori qisqa-muddat rejimida uzoqroq davom etib koʻtariladi. Aaa va Baa korporativ obligatsiyalar daromadliligining ham kuchliroq oshishi mexanizm faqat Gʻaznachilikning oʻz qarz olish xarajatida qolmasdan, kengroq xususiy kredit bozoriga tarqalishini koʻrsatuvchi empirik dalildir.
Natijalar qisqa muddatli qarz taʼsirini haqiqatan ajratib koʻrsatadimi?
Tadqiqot bu daʼvoni bitta regressiyaga asoslamaydi: turli pul-kredit siyosati shok qatorlari, oylik va choraklik maʼlumotlar, muqobil LP va LP-IV tuzilmalari, turli rejim funksiyalari, xususiy sektor qoʻlidagi bir yillik qarz oʻlchovi, kechiktirilgan muddat oʻzgaruvchilari, boshlangʻich qarz/foiz/inflyatsiya darajalari, QE, retsessiyalar va yirik tarixiy davrlar nazorat qilinganda asosiy yoʻnalish saqlanadi; shunga qaramay, bu barqarorlik testlari ekonometrik identifikatsiya farazlarini toʻliq bartaraf etmaydi va natijalar AQSh tarixiy kontekstiga tegishli.
7. Instrumental oʻzgaruvchi yondashuvining nozik jihati
LP-IV qoʻllanmalarida ishlatilgan instrumentning kuchi Kleibergen-Paap rk Wald F statistikasi bilan tekshiriladi. Darajalardagi LP da qiymatlar umuman olganda kuchli boʻlsa-da, GDP deflyatori uchun ishlatilgan chegara nuqtai nazaridan zaifroq holat mavjud; uzun farq spetsifikatsiyasida ayrim oʻzgaruvchilarning birinchi bosqich statistikasi ham pastroq qoladi. Mualliflar shu sababli IV natijalarida ayrim rejim farqlari kengroq ishonch oraliqlari tufayli anʼanaviy ahamiyatlilik darajasini yoʻqotishini aniq taʼkidlaydi. Shunga qaramay, belgilar va asosiy dinamik naqsh saqlanadi.
8. Muqobil yuqori chastotali identifikatsiya
Mualliflar Bauer-Swanson yuqori chastotali surprizlarini ekzogen instrument sifatida ishlatadigan proxy-SVAR yondashuvi orqali muqobil strukturaviy pul-kredit siyosati shokini yaratadi. Tizim sanoat ishlab chiqarishi, isteʼmol narxlari indeksi va pul-kredit siyosati stavkasini oʻz ichiga oladi; COVID-19 davridagi keskin harakatlarni chiqarib tashlash oʻrniga tizimga Mart 2020 dummy si, doimiy daraja dummy si va COVID-19 oʻlim koʻrsatkichi logarifmiga oid oʻzgaruvchilar qoʻshiladi.
Zero lower bound va forward guidance davrlari bilan bogʻliq xavotirlarni kamaytirish uchun federal funds rate oʻrniga bir yillik davlat obligatsiyasi stavkasi siyosat koʻrsatkichi sifatida ishlatiladi. Tegishli yuqori chastotali instrumentning birinchi bosqich Kleibergen-Paap F statistikasi 10,9 deb xabar qilinadi.
9. Nazariy modelning ajratish tajribalari
| Model varianti | Qisqa muddat YaIM minimumi | Uzoq muddat YaIM minimumi | Farq | Ilmiy maʼnosi |
|---|---|---|---|---|
| Asosiy model | −%2,48 | −%1,70 | −0,78 pp | Barcha asosiy mexanizmlar faol |
| BGG moliyaviy akseleratori yoʻq | −%1,75 | −%1,19 | −0,56 pp | Akselerator farqni kattalashtiradi, ammo yaratmaydi |
| GK enforcement constraint yoʻq | −%2,03 | −%2,03 | ≈0 | Real iqtisodiyotdagi muddat farqi yoʻqoladi |
| Ikkala moliyaviy friksiya ham yoʻq | −%1,33 | −%1,33 | ≈0 | Moliyaviy tarqalish farqi butunlay yoʻqoladi |
| Mark-to-market | −%2,48 | −%2,34 | −0,13 pp | Uzoq muddatli qarz buferining katta qismi yoʻqoladi |
| Qarz taklifi wedge i yoʻq | −%2,03 | −%1,33 | −0,71 pp | Wedge amplifikatsiya qiladi, ammo asosiy tartib saqlanadi |
| Fiskal reaksiyalar yopiq | −%2,42 | −%1,53 | −0,89 pp | Avtomatik fiskal reaksiyalar mexanizmning manbai emas |
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- AQSh maʼlumotlarida pul-kredit siyosatini qatʼiylashtirishning davlat qarzi va real iqtisodiyotga taʼsiri qisqa muddatli davlat qarzi ulushi yuqori boʻlganda kattaroqdir.
- Yuqori T-bill rejimida real davlat qarzi va qarz/YaIM reaksiyasi ham iqtisodiy, ham statistik jihatdan aniqroqdir.
- Qisqa muddat siyosat stavkasining davlatning samarali moliyalashtirish xarajatiga tezroq oʻtishini taʼminlaydi.
- Yuqori qisqa-muddat taʼsiriga duchorlik kuchliroq xususiy kredit qatʼiylashuvi, investitsiya qisqarishi va ishlab chiqarish yoʻqotilishi bilan bogʻliq.
- Koʻplab muqobil empirik spetsifikatsiyalar asosiy natijaning yoʻnalishini saqlaydi.
- Kalibrlangan nazariy model qisqa muddat sharoitida kuchliroq qarz, kredit xarajati, investitsiya va ishlab chiqarish reaksiyalarini sifat jihatidan qayta hosil qila oladi.
- Nazariy modelda real iqtisodiyotdagi muddat farqining markazida moliyaviy vositachining enforcement constraint i va obligatsiyalarning balansda yuritilish usuli turadi.
Tadqiqot qoʻllab-quvvatlamaydigan umumlashtirishlar
- Tadqiqot “qisqa muddatli davlat qarzi har qanday sharoitda yomon” degan xulosani isbotlamaydi.
- Muayyan mamlakat uchun optimal qarz muddatini hisoblamaydi.
- AQShdagi taxminan %10 qarz, %2 YaIM yoki boshqa reaksiya kattaliklarini boshqa mamlakatlarga aynan koʻchirish mumkinligini koʻrsatmaydi.
- T-bill ulushi barcha qarz-muddat xususiyatlarini mukammal oʻlchaydi deb faraz qilmaydi; shu sababli muqobil muddat koʻrsatkichi bilan barqarorlik testi oʻtkaziladi.
- Nazariy model natijasi bevosita kuzatilgan bank balansi xatti-harakati emas; bu kalibrlangan model mexanizmidir.
- Amortized cost buxgalteriyasi normativ jihatdan toʻgʻri yoki notoʻgʻri ekanini koʻrsatishni maqsad qilmaydi.
- Markaziy bank mustaqilligi avtomatik ravishda yoʻqolganini yoki fiskal dominantlik yuzaga kelganini isbotlamaydi; natijalar ushbu munozaralar uchun mexanizm va xatar oʻlchovini taqdim etadi.
- Gʻaznachilik kutilayotgan kelajakdagi foiz harakatlariga qarshi muddatni oldindan moslashtirish muammosini bevosita sinamaydi.
Asosiy cheklovlar
Geografik cheklov: Empirik tadqiqot AQShga xos. Boshqa iqtisodiyotlarda qarz bozori tuzilmasi, xorijiy valyutadagi qarz, investorlar bazasi, markaziy bank rejimi, bank tartibga solishi va fiskal siyosat boshqacha boʻlishi mumkin.
Muddat koʻrsatkichi cheklovi: Asosiy oʻlchov T-bill ulushidir. Qolgan muddatni bevosita oʻlchaydigan muqobil xususiy sektor qarzi koʻrsatkichi natijalarni qoʻllab-quvvatlasa-da, asosiy tahlil bitta umumlashtirilgan muddat oʻzgaruvchisiga tayanadi.
Ekonometrik identifikatsiya cheklovi: Romer-Romer narrativ shoklari bashorat qilinadigan komponentlardan tozalangan boʻlsa-da, ekzogenlik identifikatsiyasi ekonometrik farazlarga tayanadi.
Rejim baholash cheklovi: Silliq oʻtish modeli qarz muddati taʼsirini uzluksiz ravishda modellashtiradi, ammo tanlangan funksiya va \(\theta\) parametri baribir tadqiqot dizaynining bir qismidir. Muqobil taʼriflar natijalarni qoʻllab-quvvatlasa-da, rejim tushunchasi bevosita kuzatilgan tabiiy tajriba emas.
Nazariy model cheklovi: Model yopiq iqtisodiyot, Yangi Keynscha va birinchi tartibli lokal yechim tuzilmasiga ega. Real dunyodagi barcha bank portfel tasniflari, kapital tartibga solishlari, geterogen moliyaviy institutlar yoki xalqaro kapital oqimlari ochiq tarzda modellashtirilmaydi.
Buxgalteriya farazi: Nazariy muddat kanalining kattaligi portfelning amortized-cost / mark-to-market tarkibiga juda sezgir. Bu holat modelning kuchli natijasi boʻlishi bilan birga amaliyotda institutlarning real balans tuzilmasini alohida oʻlchash zarurligini ham koʻrsatadi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Fiscal-Monetary Interactions: The Role of Debt Maturity
Manba turi: IMF Working Paper, WP/26/219. Tadqiqot IMF tomonidan tadqiqot jarayonidagi ishchi hujjat sifatida taʼriflangan; u taqrizdan oʻtgan jurnal maqolasi maqomida taqdim etilmagan.
Mualliflar — PDF dagi “Prepared by” tartibi: Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh Dinh Minh Nguyen, Francesco Scianna.
Mualliflar tartibi izohi: IMF tadqiqot ichida bergan tavsiya etilgan bibliografik iqtibos tartibi Luca Bettarelli, Davide Furceri, Francesco Frangiamore, Anh Dinh Minh Nguyen va Francesco Scianna koʻrinishidadir. Manbadagi “Prepared by” qatori bilan tavsiya etilgan iqtibos tartibi oʻrtasida Furceri va Frangiamore boʻyicha tartib farqi boʻlgani uchun bu farq yashirincha tuzatilmagan.
Corresponding author: Davide Furceri.
Tashkilotlar: Luca Bettarelli, Francesco Frangiamore va Francesco Scianna — University of Palermo; Davide Furceri va Anh Dinh Minh Nguyen — International Monetary Fund.
Platforma / nashriyot: International Monetary Fund, IMF Working Papers.
Boʻlim: PDF ning old sahifasida FAD deb koʻrsatilgan.
Tadqiqot raqami: WP/26/219; IMF Working Papers Volume 2026, Issue 219.
PDF dagi tadqiqot sanasi: 29 sentyabr 2026.
Vakolatli tarqatish: Era Dabla-Norris tomonidan, oktyabr 2026.
IMF ning rasmiy nashr sanasi: 13 oktyabr 2026.
DOI: 10.5089/9798229063203.001.
SSRN elektron nusxasi: Manba PDF SSRN abstract raqami 7649864 uchun elektron nusxa maʼlumotini ham oʻz ichiga oladi.
JEL tasniflari: E43, E52, H63.
Asl kalit soʻzlar: Debt maturity; monetary policy; sovereign debt; fiscal policy; term structure.
Mualliflik huquqi / litsenziya: © 2026 International Monetary Fund. Manba PDF “Not for Redistribution” yozuvini oʻz ichiga oladi. Ochiq Creative Commons litsenziyasi koʻrsatilmagan. Shu sababli Verianla maqolasidagi shakllar manba figuralarning aynan vizual nusxalari emas; manbada tasdiqlangan ilmiy munosabatlarning mustaqil tushuntiruvchi qayta qurilmalaridir.
Asosiy empirik tanlanma: 1969Q1–2019Q4; muqobil yuqori chastotali identifikatsiya bilan ayrim barqarorlik tahlillari 1963Q1–2025Q3 davrini qamrab oladi.
Asosiy muddat oʻlchovi: Muomaladagi Treasury bills / jami bozorda savdo qilinadigan U.S. Treasury qarzi.
Asosiy pul-kredit siyosati oʻlchovi: Romer-Romer narrativ pul-kredit siyosati shokining Miranda-Agrippino-Ricco yondashuvi bilan bashorat qilinadigan komponentlardan tozalangan versiyasi.
Asosiy ekonometrik usul: Jordà tipidagi local projections va T-bill ulushiga bogʻliq smooth-transition state-dependent local projections; Newey-West HAC standart xatolari.
Muqobil identifikatsiya: Bauer-Swanson yuqori chastotali surprizlariga asoslangan external-instrument / proxy-SVAR tuzilmasi.
Nazariy usul: Gertler-Karadi moliyaviy vositachi enforcement constraint i, Bernanke-Gertler-Gilchrist costly-state-verification moliyaviy akseleratori, geometrik kuponli Woodford tipidagi davlat qarzi, Calvo narx va ish haqi qatʼiyliklari, Taylor qoidasi hamda fiskal avtomatik stabilizatorlarni birlashtiruvchi yopiq iqtisodiyotga ega Yangi Keynscha model.
Model yechimi: Deterministik barqaror holat atrofida birinchi tartibli perturbation va 100 bazis punktlik pul-kredit siyosati shokiga impulse-response tahlili.
Maʼlumotlarning mavjudligi: Manba alohida formal data-availability statement bermaydi; biroq U.S. Treasury, FRED, BEA, HAVER, Federal Reserve, Moody's/FRED va foydalanilgan pul-kredit siyosati shok qatorlari manbalarini usul boʻlimida aniq koʻrsatadi.
Moliyalashtirish bayonoti: Manbada alohida moliyalashtirish bayonoti aniqlanmagan.
Manfaatlar toʻqnashuvi bayonoti: Manbada alohida conflict-of-interest bayonoti aniqlanmagan.
CRediT muallif hissalari: Alohida CRediT hissa jadvali xabar qilinmagan.
Tashakkur: Mualliflar Natasha Che, Era Dabla-Norris, Christopher Erceg, Marcin Kolasa, Raphael Lam, Ruy Lama, Jesper Linde, Jeta Menkulasi, Vina Nguyen, Francisco Roldan, Rodrigo Valdes, Jianding Zhang va IMF seminar ishtirokchilariga izohlar va muhokamalar uchun minnatdorlik bildiradi.
IMF masʼuliyat izohi: Tadqiqotda bildirilgan qarashlar mualliflarga tegishli ekani va IMF, IMF Ijroiya kengashi yoki IMF rahbariyati qarashlarini majburiy ravishda ifodalamasligi aniq qayd etilgan.
Asosiy talqin chegarasi: Tadqiqot AQShdagi tarixiy pul-kredit siyosati shoklari bilan davlat qarzi muddati oʻrtasidagi holatga bogʻliq uzatishni oʻrganadi va buni kalibrlangan nazariy model bilan tushuntiradi. Natijalar boshqa mamlakatlarga koeffitsiyentlarni bevosita koʻchirish, universal optimal muddat yoki buxgalteriya siyosati tavsiyasi sifatida talqin qilinmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan