


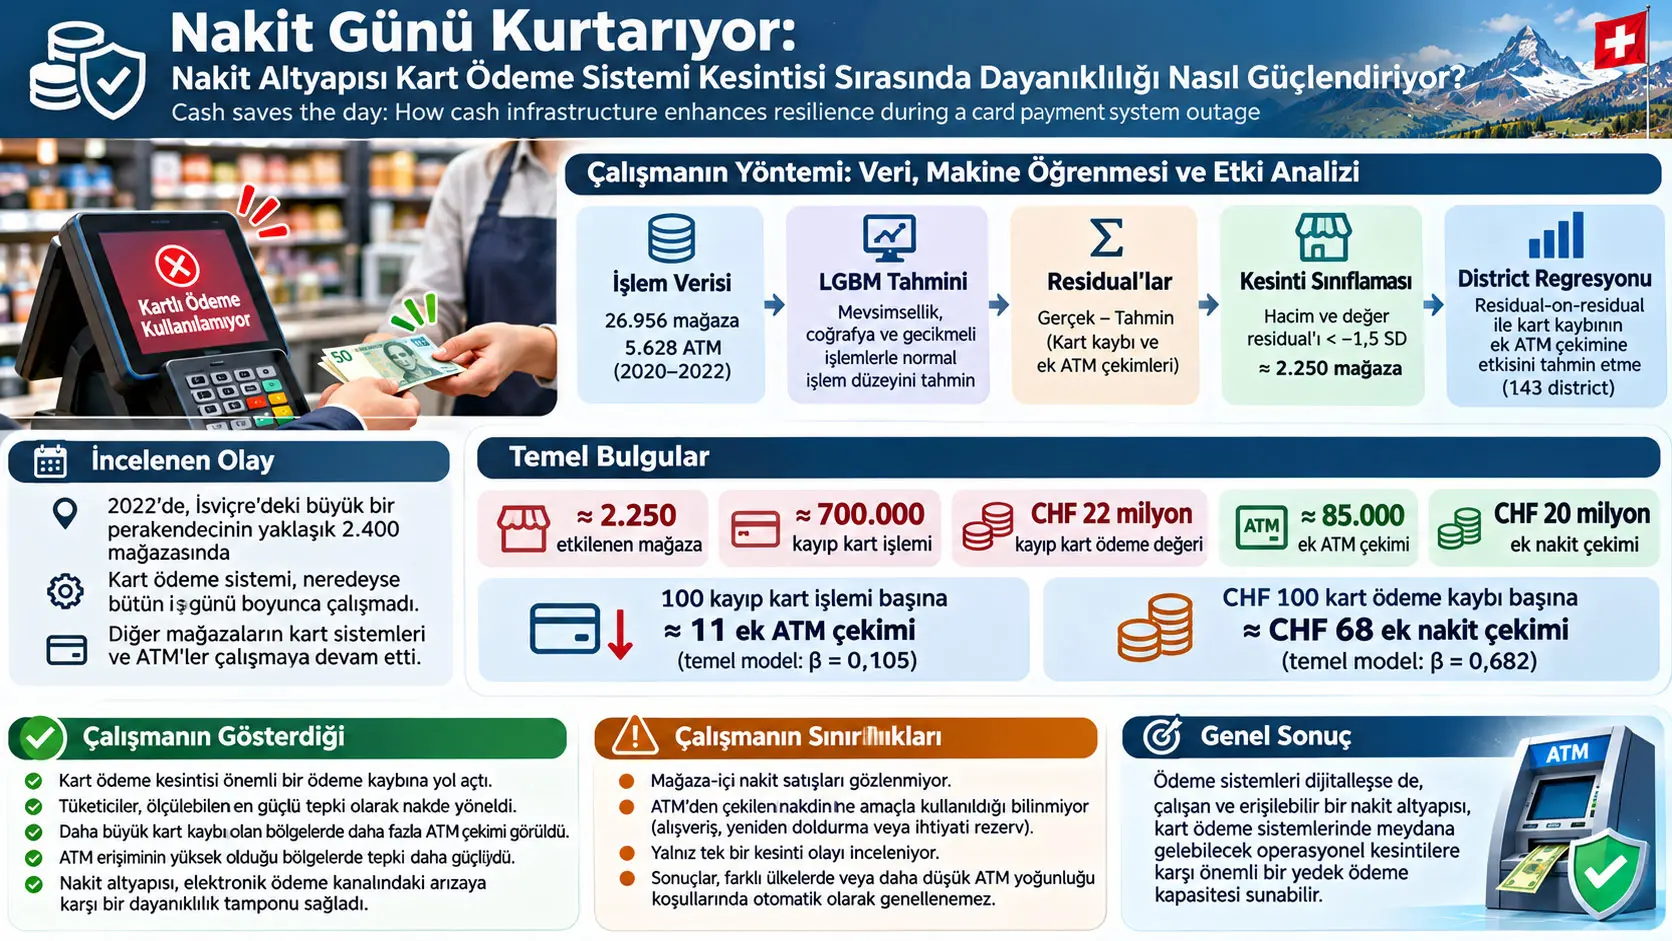
Nakit altyapısı, tüketicilerin fiziksel paraya erişmesini ve ödeme sistemlerindeki teknik aksaklıklar sırasında nakit kullanabilmesini sağlayan ATM ve diğer nakit erişim kanallarından oluşan bir ödeme dayanıklılığı katmanıdır. Aurel Ruben Mäder, Christoph Meyer, Yves Nacht ve Daniel Gatica-Perez; 2022'de İsviçre'deki büyük bir perakendecinin yaklaşık 2.400 mağazasını neredeyse bütün iş günü etkileyen kart ödeme sistemi kesintisini inceleyerek, kart ödemelerinin çalışmadığı durumda tüketicilerin nakde ne ölçüde yöneldiğini ölçmektedir. Araştırma, 2020–2022 dönemindeki anonim tek işlem verilerinden mağaza ve ATM düzeyinde makine öğrenmesiyle karşı-olgusal işlem tahminleri üretmekte ve kesinti günündeki gerçek işlemleri bu tahminlerle karşılaştırmaktadır.
Çalışmanın veri tabanı kart ödemeleri için 26.956 perakende mağazasını ve nakit çekimleri için 5.628 ATM'yi kapsamaktadır. Her mağaza ve ATM için günlük işlem hacmi ve işlem değeri serileri oluşturulduğunda toplam 32.584 zaman serisi elde edilmektedir. Araştırmacılar Light Gradient Boosting Machine (LGBM) modellerini 2020–2021 temel döneminde önceden eğitmekte, ardından her mağaza veya ATM'nin kendi verisi üzerinde fine-tuning uygulayarak 2022 için çeyreklik kayan tahminler üretmektedir.
Kesinti gününde tahminler İsviçre perakende ticaretinde yaklaşık 2,48 milyon kart işlemi ve CHF 100 milyon kart ödeme değeri beklerken, araştırmacıların kesintiden etkilenmiş olarak sınıflandırdığı yaklaşık 2.250 mağazada yaklaşık 700.000 kart işlemi ve CHF 22 milyon kart ödeme değeri kaybolmuştur. Aynı gün normal koşullarda beklenenden yaklaşık 85.000 daha fazla ATM çekimi ve yaklaşık CHF 20 milyon daha fazla nakit çekimi gerçekleşmiştir.
Bölge düzeyindeki ana residual-on-residual regresyonunda kart ödeme kaybının işlem hacmi katsayısı 0,105'tir. Bu değer, yaklaşık her 100 kayıp kart işlemi başına 10,5–11 ek ATM çekimiyle uyumludur. Kart ödeme değerindeki kayıp için katsayı 0,682'dir; başka bir ifadeyle CHF 100 tutarında kayıp kart ödemesi yaklaşık CHF 68 ek ATM çekimiyle ilişkilidir. Bölgesel kontroller eklendiğinde katsayılar sırasıyla 0,097 ve 0,535'e düşmekte ancak her ikisi de %1 düzeyinde istatistiksel olarak anlamlı kalmaktadır.
Rakip mağazalardaki kart ödemelerinde kesinti gününde güçlü ve istatistiksel olarak güvenilir bir artış bulunmamıştır. Kesintiden etkilenen mağazalarda ertesi gün de kaybolan kart işlemlerini telafi edecek belirgin bir kart ödeme sıçraması görülmemiştir. Kaynak bu örüntüyü, ölçülebilen tepki kanalları arasında tüketicilerin esas olarak nakde yönelmesiyle uyumlu bulmaktadır.
Bununla birlikte çalışma mağazalarda gerçekleşen nakit satışları doğrudan gözlemlememektedir. Araştırmacılar ATM'den çekilen ek nakdin ne kadarının kesintiden etkilenen mağazalara geri dönerek satışları tamamladığını, ne kadarının mevcut nakdi yeniden doldurmak için çekildiğini veya ne kadarının ihtiyati nakit rezervi olarak tutulduğunu ayıramamaktadır. Ayrıca yalnız bir kesinti olayı incelendiği için sonuçların ATM yoğunluğu daha düşük, nakit kabulünün daha az olduğu veya nakit altyapısının da aynı anda bozulduğu başka olaylara otomatik olarak genellenmesi uygun değildir.
Araştırmanın temel problemi nedir?
Elektronik ödeme kullanımının artması ödeme sistemlerinin normal zamanlardaki hızını ve kullanım kolaylığını artırırken toplumun teknik ödeme altyapısına bağımlılığını da yükseltmektedir. Bir POS terminali, perakendeci bilgi işlem sistemi, acquirer, kart ağı, kart ihraççısı, elektrik sistemi veya iletişim altyapısındaki arıza ödeme işlemlerinin tamamlanmasını engelleyebilir.
Kaynak İsviçre'de POS işlemlerinin nakitsiz payının 2017'de %28'den 2024'te %70'e yükseldiğini aktarmaktadır. Aynı kaynak giriş bölümünde, 2024 ödeme yöntemi anketinde katılımcıların yarısından fazlasının önceki 12 ay içinde bir ödeme kesintisi yaşadığını bildirdiğini belirtmektedir.
Bu durum önemli bir soruyu ortaya çıkarır:
Kart ödeme altyapısının önemli bir bölümü aniden çalışmaz hale geldiğinde tüketiciler satın alma işlemlerini nasıl sürdürmektedir?
Olası tepkiler arasında:
- cüzdanda bulunan nakitle ödeme yapmak,
- ATM veya banka şubesinden nakit çekip mağazaya dönmek,
- kart sisteminin çalıştığı rakip bir mağazaya gitmek,
- satın alma işlemini daha sonraki güne ertelemek,
- satın alma işleminden tamamen vazgeçmek
bulunmaktadır.
Çalışmanın verileri bu kanalların tamamını doğrudan ölçememektedir. ATM'den ek nakit çekme, rakip mağazaya kartla yönelme ve ertesi güne kartlı satın alma erteleme kanalları ölçülebilirken tüketicinin zaten cüzdanında bulunan nakdi kullanması veya satın almadan tamamen vazgeçmesi doğrudan ölçülememektedir.
Kesinti ödeme zincirinin neresinde gerçekleşti?
Kaynak perakende kart ödeme zincirini basitleştirilmiş olarak beş katmana ayırmaktadır:
- Perakendecinin kasa ve bilgi işlem sistemi: ürünü kaydeder, alışveriş tutarını oluşturur ve ödeme işlemini başlatır.
- POS terminali donanımı ve yazılımı: ödeme tutarını gösterir ve ödeme talebini ödeme hizmeti sağlayıcısına iletir.
- Acquirer / ödeme hizmeti sağlayıcısı: yetkilendirme mesajını kart ağı üzerinden kart ihraççısına gönderir ve daha sonra fonların mutabakatını gerçekleştirir.
- Kart ağı: ödeme yönteminin kurallarını tanımlar ve acquirer ile issuer arasındaki iletişimi sağlar.
- Kart ihraççısı: çoğunlukla bir banka olup müşterinin kredi veya banka hesabındaki işlemi yetkilendirir ve kaydeder.
İncelenen olayda sorun birinci katmanda, yani belirli büyük perakendecinin kendi kasa ve bilgi işlem sisteminde meydana gelmiştir. Bu nedenle yaklaşık 2.400 mağazada nakitsiz ödeme neredeyse bütün iş günü boyunca büyük ölçüde kullanılamaz hale gelmiştir.
Önemli karşılaştırma şudur: ödeme zincirinin diğer katmanları çalışmaya devam etmiştir. Başka perakendeciler kart kabul edebilmiş ve ATM'ler normal biçimde nakit sağlayabilmiştir.
Bu ayrım çalışmanın tanımlama stratejisi açısından kritiktir. Eğer ATM ağı veya bütün kart ağı ülke çapında aynı anda çökmüş olsaydı çalışma mevcut tasarımla “karta karşı nakit” ikamesini aynı şekilde gözlemleyemezdi.
Veri ne kadar geniş?
| Veri türü | Mağaza / ATM sayısı | Sıfır olmayan gün payı | Günlük hacim medyanı | Günlük hacim ortalaması | Günlük değer medyanı | Günlük değer ortalaması |
|---|---|---|---|---|---|---|
| Kart ödemeleri | 26.956 mağaza | %84,8 | 29 işlem | 97 işlem | CHF 1.366 | CHF 4.490 |
| ATM çekimleri | 5.628 ATM | %96,2 | 51 çekim | 61 çekim | CHF 17.750 | CHF 24.235 |
Kart verileri Worldline Switzerland Ltd. ve PostFinance Ltd.; ATM verileri PostFinance Ltd. ve SIX Ltd. tarafından sağlanan anonim işlem kayıtlarına dayanmaktadır. Kaynağa göre Worldline ve PostFinance analiz döneminde İsviçre'deki bütün kart ödemelerinin yaklaşık dörtte dördünü, yani yaklaşık %80'ini işlerken PostFinance ve SIX birlikte ATM işlemlerinin neredeyse tamamını kapsamaktadır.
Kart ödeme verileri Federal Statistical Office'in NOGA sınıflamasındaki NOGA 47 perakende ticaret faaliyetleriyle sınırlandırılmıştır. Bu kapsam süpermarket, giyim ve elektronik gibi perakende mağazalarını içerir.
Veri setindeki coğrafi çözünürlük iki veri türünde aynı değildir. Mağazalar için posta kodu bilgisi, ATM'ler için ise district bilgisi bulunmaktadır. Bu nedenle iki veri setini ortak bir coğrafi çözünürlükte birleştiren nedensel analiz district düzeyinde yapılmaktadır.
İşlem dağılımları ne gösteriyor?
Kaynak Appendix Figure 8'de kart ödeme değerlerinin yaklaşık CHF 3 civarında en sık gözlendiğini, ATM çekimlerinin ise yaklaşık CHF 100 çevresinde yoğunlaştığını göstermektedir.
ATM çekimleri CHF 50, CHF 100 ve CHF 200 gibi banknot kupürleriyle ilişkili yuvarlak tutarlarda belirgin kümelenme gösterirken kart ödeme tutarları sağa doğru uzun kuyruğu olan daha sürekli bir dağılım göstermektedir.
Kesinti gününde özellikle CHF 50 ve CHF 100 tutarındaki düşük değerli nakit çekimlerinin normal günlere göre daha sık olduğu gözlenmektedir. Yazarlar bu örüntünün tüketicilerin kısa vadeli satın almaları tamamlamak üzere daha küçük nakit tutarları çekmiş olabileceği yorumuyla uyumlu olduğunu belirtmektedir. Bununla birlikte tek tek nakit çekimlerinin hangi satın almaya kullanıldığı veri içinde gözlenmemektedir.
Karşı-Olgusal Tahmin Bu Çalışmada Nedir?
Karşı-olgusal tahmin, kesinti yaşanmasaydı belirli bir mağazada kaç kart işlemi yapılmasının veya belirli bir ATM'den ne kadar nakit çekilmesinin bekleneceğini geçmiş mevsimsellik, coğrafya ve gecikmeli işlem bilgileriyle tahmin eden makine öğrenmesi çıktısıdır; gerçek işlem ile bu tahmin arasındaki fark kesintinin olağandışı etkisini ölçmek için kullanılmaktadır.
Neden doğrudan önceki günle karşılaştırılmıyor?
Ödeme davranışı haftanın gününe, aya, tatillere, mevsime, coğrafyaya ve yakın geçmişteki işlem düzeyine göre güçlü biçimde değişmektedir.
Örneğin cuma günü işlemlerinin salı gününden yüksek olması normal bir haftalık örüntü olabilir. Kesinti gününü yalnız önceki günle karşılaştırmak bu normal değişimi kesinti etkisi sanabilir.
Bu nedenle araştırmacılar her mağaza ve ATM için “bugün normal şartlarda ne beklenmeliydi?” sorusuna ayrı bir makine öğrenmesi tahmini üretmektedir.
LGBM nedir?
Light Gradient Boosting Machine (LGBM), çok sayıda karar ağacının ardışık biçimde eğitildiği gradient boosting ailesine ait bir makine öğrenmesi yöntemidir. Her yeni ağaç önceki modelin yeterince iyi açıklayamadığı tahmin hatalarını azaltmaya çalışır.
Bu çalışmada LGBM'nin görevi kart kesintisini sınıflandırmak değildir. Ana görevi normal şartlardaki:
- mağaza başına günlük kart işlem sayısını,
- mağaza başına günlük kart işlem değerini,
- ATM başına günlük çekim sayısını,
- ATM başına günlük çekim değerini
tahmin ederek karşı-olgusal referans oluşturmaktır.
Model girdileri
Kaynak üç temel özellik grubunu bildirmektedir:
| Grup | Kaynakta belirtilen özellikler | Bilimsel rol |
|---|---|---|
| Mevsimsellik | Yıl, çeyrek, ay, haftanın günü, gün, tatiller, doğrusal trend | Düzenli takvim örüntülerini yakalamak |
| Coğrafya | Kanton ve district bilgileri | Bölgesel işlem seviyesi farklılıklarını yakalamak |
| Gecikmeli özellikler | Önceki gün ve önceki haftanın işlem değer ve hacimleri | Kısa vadeli zaman bağımlılığını yakalamak |
Pretraining ve fine-tuning ne anlama geliyor?
Model ilk olarak bütün temel dönem verisi üzerinde ortak örüntüleri öğrenmektedir. Kaynak bu aşamaya pretraining adını verir.
Temel dönem:
2020–2021
olarak tanımlanmıştır.
Daha sonra model her mağaza veya ATM'nin kendi geçmiş işlem verisine uyarlanır. Bu aşama fine-tuning olarak adlandırılır.
2022 boyunca tahminler çeyreklik kayan yapı içinde üretilmekte ve yılın 365 günü için out-of-sample tahmin elde edilmektedir.
Tahmin belirsizliği bootstrapping kullanılarak oluşturulan %5–%95 sınırları, yani merkezi %90 tahmin aralığı ile gösterilmektedir.
Neden toplam 32.584 model var?
26.956 mağaza ile 5.628 ATM'nin toplamı:
\[ 26\,956+5\,628=32\,584 \]
olduğu için kaynak her ayrı işlem noktasının günlük zaman serisi için ayrı tahmin yapısı oluşturarak toplam 32.584 modelden söz etmektedir.
Hurdle yaklaşımı neden yalnız kart ödemelerinde kullanıldı?
Mağaza-gün gözlemlerinin yaklaşık %14'ünde kart işlemi bulunmamaktadır. Bunun önemli nedenlerinden biri tatil ve mağaza kapanışlarıdır.
Bu kadar çok sıfır değer olduğunda yalnız sürekli regresyon kullanmak iki farklı sorunu tek modelde çözmeye çalışır:
- O gün herhangi bir kart işlemi olacak mı?
- İşlem olacaksa hacim ve değer ne kadar olacak?
Hurdle yaklaşımı bu iki soruyu ayırır. Kaynak açıklamasına göre ilk LGBM sınıflandırıcısı kart ödemesinin gerçekleşip gerçekleşmeyeceğini tahmin eder; ödeme gerçekleşmesi durumunda ikinci LGBM hacim ve değer tahminini üretir.
ATM-gün gözlemlerinin yalnız %3,8'i sıfır çekim içerdiği için ATM modellerinde bu ayrı hurdle aşaması kullanılmamıştır.
Kaynak gösterim notu: Kaynak Figure 2'de sınıflandırıcı kutusu \(P(y=0)\) şeklinde etiketlenirken son karar kutusunda sıfır tahmini \(P_i<0{,}5\) koşuluna bağlanmıştır. Bu iki ifade literal yorumlandığında yön açısından uyumsuz görünmektedir. Buna karşılık yöntem metni sınıflandırıcının “herhangi bir kart ödemesinin olup olmadığını” tahmin ettiğini açıkça belirtmektedir. Bu nedenle burada kaynak metnindeki hurdle mantığı açıklanmış; belirsiz olasılık etiketi sessizce düzeltilerek yeni formül oluşturulmamıştır.
Tahmin performansı
| Metrik | Kart hacmi | Kart değeri | ATM hacmi | ATM değeri |
|---|---|---|---|---|
| R² | %83,1 | %80,1 | %60,9 | %64,5 |
| MASE_lag | %31,7 | %35,1 | %52,5 | %55,2 |
| Accuracy | %98,1 | %98,1 | Uygulanmadı | Uygulanmadı |
| F1 | %92,6 | %92,6 | Uygulanmadı | Uygulanmadı |
| AUC | %98,8 | %98,7 | Uygulanmadı | Uygulanmadı |
R² burada neyi ölçüyor?
\(R^2\), tahminlerin günlük işlem değer veya hacmindeki değişkenliği ne ölçüde yakaladığını gösterir. Kart ödeme modellerinde %80'in üzerindeki \(R^2\), günlük mağaza hareketlerinin büyük bölümünün model tarafından öngörülebildiğini gösterir.
ATM tarafında \(R^2\) yaklaşık %61–65 düzeyindedir; yani ATM çekimlerinin günlük değişkenliği kart işlem serilerine göre daha zor tahmin edilmektedir.
Bu metrikler kesintinin nedensel etkisini ölçmez. Bunlar yalnız karşı-olgusal tahmin modelinin out-of-sample performansını ölçer.
MASE nedir?
Mean Absolute Scaled Error (MASE), modelin ortalama mutlak tahmin hatasını basit bir naïve tahmin yönteminin hatasına göre ölçekleyen metriktir.
Çalışmada naïve benchmark önceki günün değer veya hacmini bugünün tahmini olarak kullanmaktadır.
\[ MASE<1 \]
olması geliştirilen modelin naïve tahminden daha iyi olduğunu ifade eder.
Kaynak Tablo 2 değerleri yüzde biçiminde verdiği için örneğin %31,7 değeri yaklaşık \(0{,}317\) ölçekli hata oranına karşılık gelir.
Kaynak bu sonuçları kart ödeme tahminlerinin naïve benchmark'a göre yaklaşık %65, ATM tahminlerinin ise yaklaşık %45 daha iyi olduğu şeklinde özetlemektedir.
Accuracy, F1 ve AUC neden yalnız kart tarafında var?
Bu üç metrik hurdle modelinin ilk aşamasındaki ikili sınıflandırıcıyı değerlendirir.
Accuracy, toplam sınıflandırmaların ne kadarının doğru olduğunu gösterir.
F1 skoru, precision ile recall arasındaki dengeyi özetler.
AUC, sınıflandırıcının iki sınıfı farklı karar eşikleri boyunca ayırma yeteneğini değerlendirir.
ATM tarafında ayrı sıfır/non-zero sınıflandırma modeli kullanılmadığı için bu metrikler ATM modelleri için raporlanmamaktadır.
Kaynak hangi LGBM hiperparametrelerini vermiyor?
PDF; LGBM yöntemini, girdi özelliklerini, 2020–2021 pretraining dönemini, 2022 rolling prediction yapısını, fine-tuning'i, bootstrap tahmin aralıklarını ve hurdle yaklaşımını açıklar.
Buna karşılık kaynakta aşağıdaki düşük düzey LGBM hiperparametreleri açık biçimde raporlanmamaktadır:
- learning rate,
- num_leaves,
- maksimum ağaç derinliği,
- ağaç / boosting iterasyonu sayısı,
- feature_fraction,
- bagging_fraction,
- regularization katsayıları,
- random seed.
Bu değerler Verianla tarafından tahmin edilmemiştir. Dolayısıyla PDF tek başına bütün düşük düzey makine öğrenmesi ayarlarının birebir yeniden üretimi için yeterli değildir.
Çalışmanın Yöntemi ve Bulguları
Kesintiden etkilenen mağazalar nasıl bulunuyor?
Önce her mağazanın gerçek kart ödemesi ile modelin beklediği kart ödemesi arasındaki residual hesaplanır.
Residual'ların z-skoru:
\[ z(res) = \frac{res-\mu(res)} {\sigma(res)} \]
şeklinde standartlaştırılır.
Burada:
- \(res\): mağazanın tahmin hatası / residual'ıdır.
- \(\mu(res)\): normal residual dağılımının ortalamasıdır.
- \(\sigma(res)\): residual'ların standart sapmasıdır.
Kaynak Denklem (1) kesintiden etkilenen mağaza kümesini:
\[ S_{out} = \left\{ s \mid z(res^{value}_{t_{out},s})<-1.5 \land z(res^{volume}_{t_{out},s})<-1.5 \right\} \tag{1} \]
şeklinde tanımlar.
Bir mağazanın kesintiden etkilenmiş sayılması için hem kart ödeme değeri hem kart işlem sayısı beklenen seviyenin 1,5 standart sapmadan daha fazla altında olmalıdır.
Bu çift koşul, yalnız olağan günlük dalgalanma yaşayan mağazaların yanlışlıkla kesintiden etkilenmiş sayılmasını azaltmayı amaçlayan konservatif bir sınıflandırma kuralıdır.
Kaynak eşik seçiminin bir ölçüde keyfi olduğunu açıkça kabul eder ve daha sonra eşiği değiştirerek duyarlılık analizi yapar.
Bu kuralla yaklaşık 2.250 mağaza kesintiden etkilenmiş olarak sınıflandırılmaktadır. Kaynağın olay için verdiği yaklaşık 2.400 mağazalık perakendeci ağı düşünüldüğünde bu değer olayın büyük bölümünü yakalamaktadır.
Neden bütün etkilenen mağazalarda kart ödemesi sıfır değil?
Kaynak iki açıklama vermektedir.
Birincisi, bazı mağazaların özellikle sabah saatlerinde sınırlı sayıda kart işlemini tamamlayabildiğine ilişkin olay bilgisi vardır.
İkincisi, 1,5 standart sapma kuralı gerçek kesinti yaşamamış fakat tesadüfen olağandışı düşük işlem hacmi ve değeri kaydetmiş az sayıda mağazayı da sınıflandırmaya dahil etmiş olabilir.
Etkilenen mağazalardaki gözlenen kart ödeme seviyesi tahmin edilen miktarın yaklaşık %10'u kadardır.
Rakip mağazalar nasıl seçiliyor?
Her kesintiden etkilenen mağaza için aynı posta kodu bölgesinde bulunan ve normal işlem davranışı en benzer olan etkilenmemiş mağaza aranır.
Kaynak bunu propensity score matching yaklaşımıyla yapar.
Matematiksel seçim mantığı:
\[ S_{\mathrm{match}} = \bigcup_{s\in S_{out}} S_{\mathrm{match}}^{(s)} \]
ve ilgili mağaza için:
\[ s' = \arg\min_{k\in S_{\mathrm{postal-code}(s)}} \left| Propensity_k-Propensity_s \right|. \tag{2} \]
Burada \(s'\), aynı posta kodu alanında propensity score'u kesintiden etkilenen mağazaya en yakın çalışan rakip mağazadır.
Kaynak propensity score'u mevsimsellik özelliklerinden ve normal işlem örüntülerinden türetmektedir. Amaç coğrafi olarak yakın fakat normal ödeme hacmi tamamen farklı mağazaları karşılaştırmamaktır.
Kart ödeme kaybı nasıl hesaplanıyor?
Denklem (3):
\[ LossCardPayments_{t_{out},S_{out}} = \sum_{out\in S_{out}} \left( ForecastCard_{t_{out},out} - ObservedCard_{t_{out},out} \right). \tag{3} \]
Her kesintiden etkilenen mağazada modelin beklediği ödeme ile gerçek ödeme arasındaki eksik miktar toplanmaktadır.
Sonuç:
- yaklaşık 700.000 kayıp kart işlemi,
- yaklaşık CHF 22 milyon kayıp kart ödeme değeri.
Bu miktarlar kesinti gününde bütün İsviçre perakende ticareti için tahmin edilen kart ödemelerinin yaklaşık:
- %28'ine — işlem hacmi açısından,
- %22'sine — işlem değeri açısından
karşılık gelmektedir.
ATM'deki ek nakit çekimi nasıl hesaplanıyor?
Kaynak Denklem (4):
\[ ATMResiduals_{t_{out}} = \sum_{a\in ATM} \left( ObservedATM_{t_{out},a} - ForecastATM_{t_{out},a} \right). \tag{4} \]
şeklindedir.
Burada pozitif residual, ATM'den normal şartlarda beklenenden daha fazla çekim yapıldığını gösterir.
Kesinti günündeki toplu sonuç yaklaşık:
- 85.000 ek ATM çekimi,
- CHF 20 milyon ek nakit çekimi
olarak hesaplanmıştır.
Rakip mağaza kanalı nasıl ölçülüyor?
Denklem (5):
\[ CardResiduals^{competition}_{t_{out},S_{match}} = \sum_{sm\in S_{match}} \left( ObservedCard_{t_{out},sm} - ForecastCard_{t_{out},sm} \right). \tag{5} \]
Rakip mağazadaki gerçek kart ödemesi tahmini aşarsa pozitif residual oluşur.
Eğer tüketiciler kesintiden etkilenen mağazadan kitlesel biçimde kart sistemi çalışan yakın rakiplere geçseydi bu kanalda belirgin pozitif residual beklenebilirdi.
Kaynak yalnız küçük bir artış gözlemlemekte ve regresyon sonuçlarında rakip mağaza kart ödemeleri için güçlü, istatistiksel olarak anlamlı bir kesinti etkisi bulmamaktadır.
Ertesi güne ertelenen alışveriş nasıl ölçülüyor?
Denklem (6):
\[ CardResiduals^{day\ after}_{t_{out}+1,S_{out}} = \sum_{out\in S_{out}} \left( ObservedCard_{t_{out}+1,out} - ForecastCard_{t_{out}+1,out} \right). \tag{6} \]
Kesintiden etkilenen mağazalarda ertesi gün beklenenden fazla kart işlemi gerçekleşseydi ertelenmiş satın almaların geri geldiği yorumuyla uyumlu bir pozitif residual oluşabilirdi.
Ancak kaynak ertesi gün residual'larının çok küçük, hatta hafif negatif olduğunu göstermektedir.
Residual-on-Residual Regresyon Bu Çalışmada Neyi Ölçüyor?
Residual-on-residual regresyon, mevsimsellik, coğrafya ve geçmiş işlem örüntüleriyle açıklanabilen normal hareketleri hem kart kaybından hem tüketici tepki değişkenlerinden çıkardıktan sonra, district düzeyinde kesintinin olağandışı kart ödeme kaybı ile olağandışı ATM çekimi arasındaki kısmi ilişkiyi ölçmektedir.
Neden residual kullanılıyor?
Bir district'te normalde hem kart ödemeleri hem ATM çekimleri yüksek olabilir. Böyle bir bölgede yalnız ham işlem miktarlarını karşılaştırmak büyük bölgenin büyüklüğünü kesinti etkisiyle karıştırabilir.
Araştırmacılar bu nedenle önce makine öğrenmesiyle normal işlem düzeyini tahmin eder.
Ardından:
\[ Residual = Observed-Forecast \]
mantığıyla normal örüntüden sapmayı çıkarırlar.
Bu yaklaşım Frisch–Waugh–Lovell teoreminin residualization mantığıyla ve double/debiased machine learning literatürüyle ilişkilendirilmektedir.
Frisch–Waugh–Lovell mantığı nedir?
Frisch–Waugh–Lovell teoreminin temel fikri, bir açıklayıcı değişken ile sonuç arasındaki ilişkiyi diğer kontrol değişkenlerinden arındırarak ölçebilmektir.
Basitleştirilmiş olarak:
- kontrollerin kart ödemelerinde açıklayabildiği normal bölüm çıkarılır,
- kontrollerin ATM çekimlerinde açıklayabildiği normal bölüm çıkarılır,
- geriye kalan iki olağandışı bileşen birbiriyle ilişkilendirilir.
Bu çalışmada yüksek boyutlu normal işlem davranışının modellenmesi LGBM tahminleri aracılığıyla yapılmaktadır.
Neden district düzeyi?
Mağaza verilerinde posta kodu, ATM verilerinde district konumu bulunduğu için her iki veri setinin ortak en ayrıntılı coğrafi düzeyi district'tir.
Residual'lar district düzeyinde toplanır ve farklı büyüklükteki district'leri karşılaştırabilmek için nüfusa bölünerek kişi başına normalize edilir.
Ana ATM regresyonu
Denklem (7):
\[ ATMResiduals^{pc}_{t_{out},d} = \alpha + \beta_{ATM} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{7} \]
Burada:
- \(pc\): kişi başına normalize edilmiş değişkeni gösterir.
- \(d\): district'tir.
- \(LossCard^{pc}\): kesintiden etkilenen mağazalardaki kişi başına kart ödeme kaybıdır.
- \(ATMResiduals^{pc}\): kişi başına normalin üzerindeki veya altındaki ATM çekimidir.
- \(\beta_{ATM}\): kart kaybının ATM residual'ıyla ilişkisini ölçen ana katsayıdır.
- \(\gamma_d\): genişletilmiş spesifikasyondaki district kontrollerini temsil eder.
- \(\varepsilon_d\): açıklanamayan residual terimidir.
Rakip mağaza regresyonu
Denklem (8):
\[ CardResiduals^{competition,pc}_{t_{out},S_{match},d} = \alpha + \beta_{competition} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{8} \]
\(\beta_{competition}\), kart kaybı daha büyük olan bölgelerde rakip mağazaların beklenenden daha fazla kart işlemi görüp görmediğini sınar.
Ertesi gün regresyonu
Denklem (9):
\[ CardResiduals^{day\ after,pc}_{t_{out}+1,S_{out},d} = \alpha + \beta_{day\ after} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{9} \]
\(\beta_{day\ after}\), kesinti günü büyük kart kaybı yaşanan bölgelerde ertesi gün beklenenden daha fazla kart işlemi gerçekleşip gerçekleşmediğini sınar.
District kontrolleri
| Kontrol | Tanım | Amaç |
|---|---|---|
| ATM yoğunluğu | 1.000 kişi başına ATM sayısı | Nakit erişim altyapısını temsil etmek |
| Merchant yoğunluğu | 1.000 kişi başına mağaza sayısı | Perakende erişimini temsil etmek |
| Nakit payı | ATM çekim hacmi/değeri ÷ toplam ATM + kart işlemleri | Normal dönemdeki nakit kullanım eğilimini temsil etmek |
| Yerleşim alanı payı | District alanının yerleşim olarak sınıflanan payı | Kentsel yapı farklarını kontrol etmek |
| 65+ nüfus payı | 65 yaş üzerindeki nüfus oranı | Demografik ödeme davranışı farklarını kontrol etmek |
Ana regresyon sonuçları
| Metrik | Hacim — temel | Hacim — kontroller | Değer — temel | Değer — kontroller |
|---|---|---|---|---|
| Kart kaybı katsayısı | 0,105*** | 0,097*** | 0,682*** | 0,535*** |
| Standart hata | 0,010 | 0,013 | 0,107 | 0,134 |
| R² | 0,428 | 0,580 | 0,224 | 0,356 |
| Düzeltilmiş R² | 0,424 | 0,561 | 0,219 | 0,328 |
| District gözlemi | 143 | 143 | 143 | 143 |
*** \(p<0{,}01\).
0,105 katsayısı nasıl okunmalı?
Hacim değişkenleri kişi başına aynı ölçekte normalize edildiği için temel modeldeki:
\[ \beta_{ATM}=0{,}105 \]
katsayısı yaklaşık olarak:
100 kayıp kart işlemi → 10,5 ek ATM çekimi
ilişkisine karşılık gelir.
Kaynak bunu yuvarlayarak 100 kayıp kart işlemi başına yaklaşık 11 ek ATM çekimi biçiminde raporlamaktadır.
Kontroller eklendiğinde katsayı:
\[ 0{,}097 \]
olmaktadır; yani kontrollü spesifikasyonda yaklaşık 100 kayıp kart işlemi başına 9,7 ek ATM çekimiyle uyumludur.
0,682 katsayısı nasıl okunmalı?
Değer regresyonunda temel katsayı:
\[ \beta_{ATM}=0{,}682 \]
olduğundan:
CHF 100 kayıp kart ödemesi → yaklaşık CHF 68,2 ek ATM çekimi
ilişkisi elde edilir.
Kaynak özetinde bu değer yaklaşık CHF 68 olarak verilmektedir.
District kontrolleri eklendiğinde katsayı 0,535'e düşmektedir; bu spesifikasyon yaklaşık CHF 100 kart kaybı başına CHF 53,5 ek ATM çekimine karşılık gelir.
Dolayısıyla headline sonucu olan CHF 68 ile kontrol modeli sonucu olan CHF 53,5 birbirinden ayrılmalıdır.
Hacim ve değer katsayılarının farklı olması ne anlatıyor?
ATM'den para çekildiğinde tüketici genellikle yalnız tek bir alışverişin tam tutarını çekmez.
Örneğin bir kişi CHF 32'lik bir alışveriş için ATM'den CHF 50 veya CHF 100 çekebilir ve kalan nakdi daha sonraki harcamalar için tutabilir.
Kaynak değer katsayısının hacim katsayısına göre daha yüksek olmasını ihtiyati nakit bulundurma mekanizmasıyla uyumlu bulmaktadır.
Ancak araştırmacılar bireysel nakit çekimini belirli bir mağaza alışverişiyle eşleştiremediği için şu üç mekanizmayı birbirinden ayıramaz:
- ATM'den nakit çekip kesintiden etkilenen mağazaya geri dönmek,
- önce cüzdandaki nakdi kullanıp sonra nakit rezervini yeniden doldurmak,
- kesintinin devam edebileceği kaygısıyla ihtiyati nakit çekmek.
Extensive margin ve intensive margin nedir?
Extensive margin, kaç kişinin veya kaç işlemin davranış değiştirdiğini ifade eder. Bu çalışmada ATM çekim sayısındaki artış buna karşılık gelir.
Intensive margin, davranış gösteren birimin ne kadar büyük tepki verdiğini ifade eder. Bu çalışmada çekilen nakit değerindeki artış buna daha yakındır.
Hacim regresyonlarının düzeltilmiş \(R^2\) değerlerinin değer regresyonlarından daha yüksek olması, kaç kişinin ATM'ye yöneldiğinin district'ler arasında daha düzenli bir tepki olduğunu; kişi başına çekilen tutarın ise daha gürültülü olduğunu göstermektedir.
Figure 9'daki korelasyonlar
District düzeyindeki kart kaybı ile ATM residual'ı arasında kaynak:
- hacim için \(R=0{,}65\),
- değer için \(R=0{,}47\)
korelasyonları raporlamaktadır.
Bunlar Figure 9'daki betimleyici korelasyonlardır. Tablo 3'teki 0,105 ve 0,682 değerleri ise residual-on-residual regresyon katsayılarıdır. Korelasyon katsayısı ile regresyon katsayısı aynı metrik değildir.
ATM yoğunluğu ve nakit kullanımı ne gösteriyor?
| Değişken | ATM hacim residual'ı katsayısı | ATM değer residual'ı katsayısı |
|---|---|---|
| Kart kaybı | 0,097*** | 0,535*** |
| ATM yoğunluğu | 0,008*** | 0,288 |
| Nakit payı | Yaklaşık 0; anlamlı değil | 0,055*** |
| Merchant yoğunluğu | Yaklaşık 0; anlamlı değil | 0,478** |
| Yerleşim alanı payı | -0,005; anlamlı değil | -0,141; anlamlı değil |
| 65+ nüfus payı | 0,021; anlamlı değil | 3,617; anlamlı değil |
ATM yoğunluğunun hacim denkleminde pozitif ve anlamlı olması, ATM erişiminin daha yüksek olduğu district'lerde kesinti günündeki ek çekim sayısının daha yüksek olmasıyla uyumludur.
Normal nakit kullanım payı değer denkleminde pozitif ve anlamlıdır; kaynak bunu nakdin normalde daha yoğun kullanıldığı bölgelerde çekilen ek tutarın daha yüksek olmasıyla ilişkilendirmektedir.
Ancak bu kontrol katsayıları “ATM sayısını bir adet artırmak kesin olarak şu kadar ilave dayanıklılık üretir” biçiminde bir altyapı müdahalesi deneyinin sonucu değildir.
Kesinti mağazası için 1,5 standart sapma eşiği sonucu belirliyor mu?
Kaynak bu önemli yöntembilimsel soruyu duyarlılık analiziyle sınamaktadır.
Kesintiden etkilenmiş mağazanın tanımı için eşik 0 ile -3,5 standart sapma arasında değiştirildiğinde:
- kart kaybı → ATM residual'ı katsayıları,
- modelin düzeltilmiş \(R^2\) değerleri
genel olarak stabil kalmaktadır.
-3,5 standart sapmanın ötesindeki daha aşırı eşiklerde katsayı ve \(R^2\) hızla düşmektedir.
Kaynak bunu esas olarak mağaza ve dolayısıyla district örnekleminin çok küçülmesi ve bazı büyük kesintiden etkilenen mağazaların dışarıda kalmasıyla açıklamaktadır.
Placebo testi neden önemli?
Eğer negatif kart residual'ı ile pozitif ATM residual'ı arasındaki ilişki kesintiden bağımsız, her gün görülen normal bir örüntü olsaydı araştırmanın kesinti etkisi yorumu zayıflardı.
Bu nedenle yazarlar aynı regresyon yapısını büyük kesinti bulunmayan diğer 364 out-of-sample gün üzerinde tekrar çalıştırmaktadır.
| Ölçüm | Kart kaybı — hacim | Kart kaybı — değer | ATM yoğunluğu — hacim | Nakit payı — değer |
|---|---|---|---|---|
| Kesinti günü korelasyonu | 0,654 | 0,474 | 0,574 | 0,021 |
| Placebo dağılımındaki yüzdelik | %100,0 | %100,0 | %99,7 | %60,1 |
| Kesinti günü t-istatistiği | 7,69 | 3,99 | 3,70 | 2,69 |
| Placebo yüzdeliği | %100,0 | %100,0 | %96,7 | %92,8 |
Kart kaybı ile ek ATM çekimi arasındaki korelasyon ve t-istatistiği hem hacim hem değer için 364 normal günün tamamından daha büyüktür.
Normal günlerde ortalama korelasyonlar tersine negatiftir:
- hacim için -0,181,
- değer için -0,118.
Yazarların açıklaması, normal günlerde hava veya genel talep gibi ortak faktörlerin hem mağaza ödemelerini hem ATM kullanımını aynı yönde hareket ettirebilmesidir. Örneğin düşük talep gününde hem kart ödemeleri hem ATM çekimleri azalabilir.
Kesinti gününde ise kart işlemlerinin aniden azalmasına karşılık ATM çekimlerinin yükselmesi normal ortak talep örüntüsünden farklı bir ikame davranışı göstermektedir.
ATM yoğunluğu-hacim bulgusu da placebo dağılımında üst uçta yer alırken, nakit payının çekim değeriyle ilişkisi daha az açık biçimde yalnız kesinti gününe özgüdür. Kaynak nakit payı korelasyonunun yalnız yaklaşık 60. yüzdelikte olduğunu özellikle göstermektedir.
Nakit Altyapısı Neden Bir Dayanıklılık Tamponu Olarak Yorumlanıyor?
Çalışmada kart ödeme altyapısının belirli bir perakendecide çöktüğü sırada ATM altyapısı çalışmaya devam etmiş ve daha büyük kart ödeme kaybı yaşayan district'lerde belirgin biçimde daha fazla nakit çekimi görülmüştür; bu nedenle erişilebilir nakit altyapısı, elektronik ödeme kanalındaki operasyonel arızaya karşı alternatif ödeme kapasitesi sağlayan bir dayanıklılık tamponu olarak yorumlanmaktadır.
“Dayanıklılık” burada ne anlama geliyor?
Çalışma nakdin bütün ödeme sistemlerinden daha üstün olduğunu test etmemektedir.
Daha dar bilimsel sonuç şudur:
Bir ödeme kanalının belirli bileşeni çalışmaz hale geldiğinde, bağımsız biçimde çalışmaya devam eden başka bir ödeme altyapısının bulunması tüketicilere alternatif işlem kapasitesi sağlayabilir.
İncelenen olayda bu alternatif kanal ATM'lerden erişilebilen fiziksel nakittir.
Rakip kart altyapısı neden aynı rolü göstermedi?
Başka mağazalardaki kart altyapısı teknik olarak çalışmaya devam etmiştir.
Buna rağmen eşleştirilmiş rakip mağazalarda kesinti gününde güçlü ve anlamlı bir kart ödeme artışı bulunmamıştır.
Bu durum tüketicilerin ölçülebilen davranış kanalları içerisinde kartı kullanmaya devam etmek için rakip mağazaya gitmekten çok nakit erişimine yönelmiş olmasıyla uyumludur.
Ancak bu sonuç her tüketicinin ATM'ye gittiğini göstermez. Bazı tüketiciler zaten taşıdıkları nakdi kullanmış, alışverişten vazgeçmiş veya çalışmanın gözleyemediği başka davranışlar sergilemiş olabilir.
Ertesi gün neden telafi görülmedi?
Kesintiden etkilenen mağazalarda ertesi gün kart ödemelerinin kesinti günü kaybını telafi edecek belirgin bir artış göstermemesi, büyük miktarda ertelenmiş kartlı alışverişin ertesi güne taşınmadığını düşündürmektedir.
Değer açısından kaynak kişi başına yaklaşık CHF 0,06 düzeyinde istatistiksel olarak anlamlı bir azalma raporlamaktadır.
Yazarlar bu sonucu tüketicilerin kesinti sırasında çektiği nakdi ertesi gün de kullanmaya devam etmiş olabilmesiyle uyumlu bulmaktadır.
Bu mekanizma doğrudan gözlenmiş değildir; çünkü çalışma mağazalardaki nakit ödeme kayıtlarına sahip değildir.
Çalışmanın desteklediği sonuçlar
- 2022'de büyük bir İsviçre perakendecisinin yaklaşık 2.400 mağazasını etkileyen tek günlük kart ödeme kesintisi ciddi kart ödeme kaybı yaratmıştır.
- Makine öğrenmesi tahminleri kesinti bulunmayan normal günlük işlemler için yüksek out-of-sample performans göstermiştir.
- Yaklaşık 2.250 mağaza çift residual eşiğiyle kesintiden etkilenmiş olarak sınıflandırılmıştır.
- Etkilenen mağazalarda yaklaşık 700.000 kart işlemi ve CHF 22 milyon kart ödeme değeri kaybolmuştur.
- Aynı gün yaklaşık 85.000 ek ATM çekimi ve CHF 20 milyon ek nakit çekimi gözlenmiştir.
- Bölge düzeyinde daha büyük kart ödeme kaybı daha büyük ATM çekim residual'ıyla güçlü biçimde ilişkilidir.
- Temel hacim katsayısı yaklaşık her 100 kayıp kart işlemi başına 11 ek ATM çekimine karşılık gelmektedir.
- Temel değer katsayısı CHF 100 kart kaybı başına yaklaşık CHF 68 ek ATM çekimine karşılık gelmektedir.
- Kontroller eklendiğinde ana ATM etkisi küçülmekle birlikte pozitif ve %1 düzeyinde anlamlı kalmaktadır.
- Rakip mağazalardaki kart ödemelerinde güçlü anlamlı bir ikame bulunmamıştır.
- Kesintiden etkilenen mağazalarda ertesi gün güçlü pozitif kart ödeme telafisi bulunmamıştır.
- Ana ATM etkisi farklı kesinti sınıflandırma eşiklerinde büyük ölçüde stabildir.
- 364 placebo günündeki sonuçlar kart kaybı–ATM artışı ilişkisinin kesinti gününe özgü olduğunu desteklemektedir.
- ATM yoğunluğu daha yüksek district'lerde ek çekim hacmi daha yüksektir.
- Kaynak, erişilebilir nakit altyapısının bu tür bir kart ödeme kesintisinde dayanıklılık tamponu sağlayabileceği sonucuna ulaşmaktadır.
Çalışmanın desteklemediği sonuçlar
Çalışma CHF 22 milyon kayıp kart ödeme değerinin CHF 20 milyonunun mağaza satışına nakit olarak geri döndüğünü göstermemektedir.
ATM çekimlerinin nerede harcandığı bilinmemektedir.
CHF 20 milyon ek ATM çekimi CHF 20 milyon kurtarılmış perakende geliri olarak yorumlanamaz.
Çalışma tüketicilerin tamamının nakde geçtiğini göstermemektedir.
Cüzdandaki mevcut nakit kullanımı doğrudan gözlenmemektedir.
Satın almaktan vazgeçen tüketicilerin sayısı bilinmemektedir.
ATM çekiminin alışverişi tamamlamak, mevcut nakdi yeniden doldurmak veya ihtiyati rezerv oluşturmak için yapılıp yapılmadığı bireysel düzeyde ayırt edilememektedir.
Çalışma bütün İsviçre kart ödeme sisteminin çöktüğü bir olay değildir. Kesinti belirli büyük perakendecinin kendi kasa/IT katmanında gerçekleşmiştir; diğer mağazaların kart sistemleri ve ATM altyapısı çalışmaya devam etmiştir.
Çalışma elektrik, telekomünikasyon veya ATM ağının da aynı anda kullanılamadığı geniş sistemik krizlerde nakdin aynı performansı göstereceğini kanıtlamamaktadır.
Çalışma yalnız tek bir büyük kesinti olayına dayandığı için başka ülkelerde, farklı ödeme kültürlerinde veya gelecekte çok daha düşük ATM yoğunluğuna sahip sistemlerde aynı katsayıların geçerli olduğunu göstermez.
LGBM tahmin performansı gerçek ödeme sisteminin “%83 dayanıklı” olduğu anlamına gelmez. \(R^2\) yalnız karşı-olgusal günlük işlem tahminlerinin performans metriğidir.
ATM yoğunluğu katsayısının pozitif olması yeni ATM kurmanın nedensel olarak belirli büyüklükte dayanıklılık sağlayacağını tek başına kanıtlamaz.
Çalışmanın temel sınırlılıkları
- Tek olay: yalnız bir günlük büyük kart ödeme kesintisi incelenmektedir.
- Nakit satış verisi yok: etkilenen mağazaların nakit satışları gözlenmediği için gerçek gelir kaybı hesaplanamamaktadır.
- Tüketici düzeyinde izleme yok: ATM çekimi belirli mağaza alışverişine bağlanamamaktadır.
- Bazı tepki kanalları gözlenemiyor: mevcut nakit kullanımı ve satın almaktan vazgeçme doğrudan ölçülememektedir.
- Kesinti sınıflandırma eşiği: -1,5 standart sapma ampirik ve bir ölçüde keyfi bir seçimdir; çalışma bunu duyarlılık analiziyle sınamaktadır.
- Karşı-olgusal bağımlılığı: nedensel tasarımın önemli bölümü makine öğrenmesi tahminlerinin kesinti olmasaydı gerçekleşecek işlem seviyesini yeterince doğru temsil etmesine dayanır.
- Ödeme altyapısı koşulu: nakdin dayanıklılık işlevi ATM ve nakit altyapısının kendisinin kesintiden etkilenmemesine bağlıdır.
- Dış geçerlilik: 2022 İsviçre'sinde nakit hâlâ POS işlemlerinin %36'sını oluşturuyordu ve ATM yoğunluğu yüksekti; bu yapı gelecekte değişebilir.
- Hiperparametre ayrıntısı: düşük düzey LGBM hiperparametreleri PDF'de tam raporlanmamaktadır.
Gelecek araştırma
Yazarlar iki ana araştırma boşluğunu özellikle vurgulamaktadır.
Birincisi, kesinti sırasında kaybolan kart ödeme değerinin gerçekte ne kadarının mağaza-içi nakit ödeme ile geri kazanıldığının ölçülmesidir. Bunun için kesintiden etkilenen mağazaların nakit satış verisine ihtiyaç vardır.
İkincisi, nakit kullanımı, nakit kabulü ve ATM erişilebilirliği zaman içinde azalırken nakit altyapısının aynı dayanıklılık işlevini koruyup korumadığının araştırılmasıdır.
Birden fazla kesinti olayının incelenmesi de tek olay tasarımının dış geçerlilik sınırını azaltacaktır.
Genel bilimsel anlam
Çalışmanın temel katkısı “nakit mi kart mı daha iyidir?” şeklinde genel bir ödeme yöntemi karşılaştırması yapmak değildir.
Bilimsel katkı, gerçek bir operasyonel arızayı kullanarak ödeme sistemi yedekliliğini davranışsal verilerle ölçmesidir.
Normal dönemde kart kullanmayı tercih eden bir tüketici, kart kanalının aniden kullanılamaz hale gelmesi durumunda başka bir bağımsız ödeme kanalına ihtiyaç duyar.
Çalışmanın incelendiği İsviçre olayında ölçülebilen en güçlü alternatif davranış kanalı ATM'den nakit çekmektir.
Bu nedenle araştırmanın ana mesajı “nakitsiz ödeme teknolojilerinden vazgeçilmelidir” değildir.
Daha doğru mesaj şudur:
Ödeme sistemleri giderek dijitalleşirken, bir kanaldaki operasyonel arızanın ekonomik faaliyeti tamamen durdurmaması için bağımsız ve erişilebilir yedek ödeme kapasitesinin korunması sistem dayanıklılığı açısından değer taşıyabilir.
Kaynak ve Yöntem Notu
Özgün başlık: Cash saves the day: How cash infrastructure enhances resilience during a card payment system outage
Türkçe yayın başlığı: Nakit Günü Kurtarıyor: Nakit Altyapısı Kart Ödeme Sistemi Kesintisi Sırasında Dayanıklılığı Nasıl Güçlendiriyor?
Yazarlar: Aurel Ruben Mäder; Christoph Meyer; Yves Nacht; Daniel Gatica-Perez.
Yazar sırası: Kaynaktaki sıra aynen korunmuştur.
Afiliyasyonlar: Aurel Ruben Mäder — Swiss National Bank ve École Polytechnique Fédérale de Lausanne (EPFL); Christoph Meyer — Swiss National Bank; Yves Nacht — Swiss National Bank; Daniel Gatica-Perez — École Polytechnique Fédérale de Lausanne (EPFL) ve Idiap Research Institute.
Corresponding author: Kaynak tek bir corresponding author işaretlememektedir.
Eşit katkı / eş birinci yazarlık: Kaynakta böyle bir beyan bulunmamaktadır.
Kaynak türü: Swiss National Bank Working Paper.
Çalışma numarası: SNB Working Papers 12/2026; resmî web kaydında Issue 2026-12.
PDF iç tarihi: 11 Eylül 2026.
SNB resmî yayın sayfasındaki tarih: 16 Eylül 2026.
Tarih notu: PDF iç tarihi ile resmî web yayın tarihi farklıdır; iki tarih ayrı bibliyografik bilgi olarak korunmuştur.
Yayıncı / kurum: Swiss National Bank.
ISSN: 1660-7716 basılı sürüm; 1660-7724 çevrimiçi sürüm.
DOI: Yüklenen PDF'de ve kontrol edilen resmî SNB çalışma sayfasında DOI belirtilmemektedir. DOI uydurulmamıştır.
Hakemlik durumu: Hakemli dergi makalesi olarak sunulmamalıdır. SNB, Working Papers serisini devam eden araştırmayı sunan ve yorum/tartışmayı teşvik eden çalışma kâğıtları olarak tanımlamaktadır.
JEL kodları: C55, D12, E42, G28.
Kaynak anahtar kelimeleri: Card payments; ATM withdrawals; resilience; payment system risk; forecasting.
Telif: © 2026 Swiss National Bank.
Lisans / kullanım koşulu: Kaynak Creative Commons lisansı belirtmemektedir. SNB telif bildirimi, telif işaretli SNB yayınlarının ticari olmayan kullanımına kaynak gösterilmesi koşuluyla izin verildiğini; ticari kullanımın ise SNB'nin önceden açık iznine tabi olduğunu belirtmektedir.
Çalışmanın bilimsel türü: Gerçek bir operasyonel kesintiyi kullanan gözlemsel event-study / doğal şok tasarımı; makine öğrenmesi tabanlı karşı-olgusal tahmin ve district-level residual-on-residual regresyon.
Olay: 2022'de büyük bir İsviçre perakendecisinin yaklaşık 2.400 mağazasındaki kasa ve IT sistemini neredeyse bütün iş günü etkileyen kart ödeme kesintisi.
Perakendeci kimliği: Kaynak perakendecinin adını açıklamamakta ve “large/major Swiss retailer” olarak tanımlamaktadır. Verianla tarafından kimlik tahmini yapılmamıştır.
Kesintinin kesin takvim günü: Kaynak metni olayı 2022 içinde tanımlamakta, fakat çalışma metninde açık bir takvim tarihi vermemektedir. Grafik ekseninden tarih tahmini yapılarak kesin gün üretilmemiştir.
Kesinti katmanı: Perakendecinin kasa ve bilgi işlem sistemi; POS/acquirer/card scheme/issuer altyapısı genel olarak çalışmaya devam etmiştir.
Ana veri dönemi: 2020–2022.
Veri kaynakları: Swiss National Bank, Worldline Switzerland Ltd., PostFinance Ltd. ve veri bölümünde ATM işlemleri için SIX Ltd.
Veri türü: Anonim tek işlem kart ödeme ve ATM nakit çekim verisi.
Kart kapsamı: 26.956 NOGA 47 perakende mağazası.
ATM kapsamı: 5.628 ATM.
Zaman serisi / model sayısı: 32.584.
Pretraining dönemi: 2020–2021.
Out-of-sample dönem: 2022; 365 günlük tahmin.
Rolling yapı: Çeyreklik.
Makine öğrenmesi yöntemi: Light Gradient Boosting Machine (LGBM).
Model girdileri: yıl, çeyrek, ay, haftanın günü, gün, tatil, doğrusal trend, kanton, district ve önceki gün/önceki hafta işlem değer ve hacimleri.
Kart modelindeki sıfır gün yaklaşımı: Hurdle modeli; önce ödeme olup olmadığı sınıflandırılmakta, gerçekleşme koşullu olarak hacim/değer tahmin edilmektedir.
ATM hurdle modeli: Kullanılmamaktadır; ATM-gün gözlemlerinin yalnız %3,8'inde sıfır çekim vardır.
Tahmin belirsizliği: Bootstrap ile %5–%95 tahmin aralığı.
LGBM hiperparametre sınırlılığı: Learning rate, num_leaves, tree depth, boosting iteration sayısı, feature/bagging fraction, regularization ve random seed gibi düşük düzey ayarlar PDF'de açıkça raporlanmamaktadır.
Kaynak Figure 2 gösterim belirsizliği: Şekilde sınıflandırıcı \(P(y=0)\) olarak etiketlenirken nihai karar kutusu sıfır tahminini \(P_i<0,5\) koşuluna bağlamaktadır. Bu gösterim literal olarak iç tutarsızlık oluşturduğu için Verianla kaynak yöntem metnindeki “ödeme var/yok sınıflandırması + gerçekleşme koşullu regresyon” açıklamasını esas almış, belirsiz işareti yeniden yorumlamamıştır.
Kart tahmin R²: Hacim %83,1; değer %80,1.
ATM tahmin R²: Hacim %60,9; değer %64,5.
Kart MASE_lag: Hacim %31,7; değer %35,1.
ATM MASE_lag: Hacim %52,5; değer %55,2.
Kart hurdle classification performansı: Accuracy %98,1; F1 %92,6; AUC hacim için %98,8 ve değer için %98,7.
Kesinti mağazası eşiği: Kart ödeme hacmi ve değer residual'larının ikisinin de -1,5 standart sapmanın altında olması.
Eşik yorumu: Kaynak -1,5 seçiminin bir ölçüde keyfi olduğunu açıkça belirtir ve eşik duyarlılık analizi uygular.
Etkilenen mağaza tahmini: Yaklaşık 2.250.
Kesinti günündeki bütün perakende tahmini: Yaklaşık 2,48 milyon kart işlemi ve CHF 100 milyon kart ödeme değeri.
Etkilenen mağazalardaki kayıp: Yaklaşık 700.000 kart işlemi ve CHF 22 milyon.
Toplam İsviçre perakende tahminindeki pay: Hacmin yaklaşık %28'i; değerin yaklaşık %22'si.
Etkilenen mağazalarda gerçek kart ödemesi: Tahmin edilen seviyenin yaklaşık %10'u.
ATM excess: Yaklaşık 85.000 çekim ve CHF 20 milyon.
Ana district örneklemi: 143 district.
Temel ATM hacim katsayısı: 0,105; standart hata 0,010; \(p<0,01\).
Kontrollü ATM hacim katsayısı: 0,097; standart hata 0,013; \(p<0,01\).
Temel ATM değer katsayısı: 0,682; standart hata 0,107; \(p<0,01\).
Kontrollü ATM değer katsayısı: 0,535; standart hata 0,134; \(p<0,01\).
Headline hacim yorumu: Yaklaşık her 100 kayıp kart işlemi başına 11 ek ATM çekimi.
Headline değer yorumu: Yaklaşık her CHF 100 kart ödeme kaybı başına CHF 68 ek ATM çekimi.
Kontrollü değer yorumu: Yaklaşık her CHF 100 kart kaybı başına CHF 53,5 ek ATM çekimi.
District kontrolleri: ATM yoğunluğu, merchant yoğunluğu, nakit payı, yerleşim alanı payı ve 65 yaş üzeri nüfus payı.
ATM yoğunluğu: 1.000 kişi başına ATM sayısı.
Nakit payı: District ATM çekim hacmi/değerinin ATM + kart işlemleri toplamına oranı.
Propensity score matching: Kesintiden etkilenen her mağaza, aynı posta kodu alanındaki benzer normal işlem örüntüsüne sahip etkilenmemiş mağazayla eşleştirilmiştir.
Rakip mağaza sonucu: Kesinti gününde güçlü ve anlamlı kart ödeme artışı bulunmamıştır.
Ertesi gün sonucu: Hacim açısından anlamlı pozitif telafi bulunmamış; değer açısından kişi başına yaklaşık CHF 0,06 düşüş raporlanmıştır.
Eşik duyarlılığı: Ana katsayılar ve düzeltilmiş \(R^2\) yaklaşık 0 ile -3,5 standart sapma arasındaki sınıflandırma eşiklerinde genel olarak stabildir.
Placebo analizi: Büyük kesinti olmayan 364 out-of-sample güne aynı spesifikasyon uygulanmıştır.
Placebo sonucu: Kesinti günündeki kart kaybı–ATM residual'ı korelasyonu ve t-istatistiği hem hacim hem değer açısından placebo dağılımının %100. yüzdeliğinde yer almaktadır.
Ana nedensellik yorumu: Kaynak kesintiyi rastlantısal/dışsal bir operasyonel şok olarak ele almakta ve tahmin tabanlı event-study ile residual-on-residual yaklaşımı kullanarak kart ödeme kaybının ATM çekimleri üzerindeki etkisini nedensel olarak yorumlamaktadır. Bu yorum karşı-olgusal tahminlerin uygunluğu ve kesintinin district'ler arasındaki yoğunluk farkının ilgili kontrol edilmemiş şoklarla sistematik biçimde ilişkili olmadığı varsayımlarına bağlıdır.
Mağaza-içi nakit satış verisi: Yoktur. Kart kaybının ne kadarının nakit satışla geri kazanıldığı hesaplanamamaktadır.
Nakit çekim mekanizması: Mağazaya dönme, mevcut nakdi yeniden doldurma ve ihtiyati nakit tutma mekanizmaları birbirinden ayrılamamaktadır.
Dış geçerlilik: Çalışma tek bir kesinti olayını inceler. Başka olaylar, ülkeler veya nakit altyapısının daha zayıf olduğu gelecek koşullar ayrıca doğrulanmalıdır.
2022 İsviçre bağlamı: Kaynak nakdin POS işlemlerindeki payının %36 olduğunu ve ATM yoğunluğunun hâlâ yüksek olduğunu belirtmektedir.
Finansman bildirimi: Kaynakta standart ayrı bir finansman bölümü bulunmamaktadır.
Veri desteği: Çalışma Swiss National Bank, PostFinance Ltd. ve Worldline Switzerland Ltd. tarafından sağlanan verilerin desteğini açıkça belirtmektedir; veri bölümünde ayrıca SIX Ltd. ATM veri kaynağı olarak yer almaktadır.
Çıkar çatışması: Kaynakta standart ayrı bir çıkar çatışması bildirimi bulunmamaktadır.
CRediT / yazar katkıları: Kaynakta standart CRediT katkı bildirimi bulunmamaktadır.
Veri erişilebilirliği: Kaynak anonim tek işlem verilerini tanımlar ancak kamuya açık replikasyon veri paketi veya standart Data Availability Statement sunmamaktadır.
Teşekkür: Yazarlar Martin Brown, Laura Felber, Nora Grote, Nicole Hentschel, Harry Leinonen, Thomas Nellen, Silvio Schumacher, Michael Zimmert ve Swiss National Bank banking operations analysis ekibine; ayrıca DNB Retail Payments Research Conference 2026, International Cash Conference 2026 ve Bank of Finland Seminar on Financial Market Infrastructures 2026 katılımcılarına geri bildirimleri için teşekkür etmektedir.
Kurumsal görüş uyarısı: Kaynaktaki görüş, bulgu ve sonuçlar yazarlara aittir ve Swiss National Bank'ın görüşlerini zorunlu olarak temsil etmez.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir