


1. Mənbə həqiqətən əvvəldən axıra qədər və vizualları ilə birlikdə nəzərdən keçirildimi? Bəli. 30 PDF səhifəsindəki üz qabığı, ilkin məlumat, 26 nömrəli işçi sənəd, Tables 1–5, Figures 1–11, metod axın sxemi, doqquz nömrəli tənlik, həssaslıq qrafikləri və placebo analizi nəzərdən keçirildi. 2. Elmi nəticələrin hamısı mənbəyə əsaslanırmı? Bəli. Mənbədə olmayan kəsinti tarixi, pərakəndə satıcının kimliyi, nağd satış dəyəri, model əmsalı və ya istehlakçı davranışı yaradılmadı. 3. Biblioqrafik kimlik doğrudurmu; xarici veb yalnız biblioqrafik yoxlama üçün istifadə edilibmi? Bəli. Xarici veb yalnız SNB-nin rəsmi nəşr tarixini, Working Paper nömrəsini, müəllif sırasını və nəşr səhifəsini yoxlamaq üçün istifadə edildi. 4. Simulyasiya / təcrübə / sahə / klinik / nəzəri fərqləndirməsi düzgündürmü? Bəli. Tədqiqat, 2022-ci ildə həqiqətən baş vermiş bir günlük əməliyyat kart ödənişi kəsintisindən istifadə edən müşahidə xarakterli təbii-şok/event-study dizaynıdır; maşın öyrənməsi əks-olgusal proqnozlar yaratmaq üçün istifadə olunur. 5. Mənbədə əsas formula, metod parametri, şəkil və ya rəqəmsal nəticə buraxılıbmı? LGBM proqnoz xətti, hurdle yanaşması, 1,5 standart sapma təsnifatı, propensity score matching, residual tərifləri, Tənlik 1–9, district-level nəzarətlər, proqnoz metrikləri, placebo və hədd həssaslığı işlənib. 6. Mənbədən kənar rəqəm, qrafik, mexanizm və ya uğur iddiası yaradılıbmı? Xeyr. Mənbə qrafiklərinin xam seriyalarının olmadığı yerlərdə koordinat və ya ara nöqtə uydurulmadı. 7. Altı struktur H2 ardıcıllığı qorunurmu? Bəli. 8. Əlavə H2-lər varsa, yalnız yüksək dəyərli AEO suallarıdırmı? Bəli. Əks-olgusal proqnoz, residual-on-residual dizayn və nağd infrastrukturun dayanıqlılıq rolu tədqiqatın əsas elmi anlayışları olduğu üçün seçici sual H2-lərindən istifadə edildi. 9. Əsas elmi entity/metod/model açıq və mənbə ilə dəstəklənən şəkildə müəyyən edilibmi? Bəli. Nağd infrastruktur, əks-olgusal proqnoz, LGBM, hurdle modeli və residual-on-residual reqressiya ilk mənalı istifadələrində müəyyən edildi. 10. Tədqiqatın dəstəklədiyi / dəstəkləmədiyi şərh sərhədi görünürmü? Bəli. ATM-dən nağd çıxarma təsiri, ölçülməyən mağazadaxili nağd satışlar, rəqib mağaza kanalı, ertəsi gün kanalı, tək hadisənin xarici etibarlılıq sərhədi və cash-infrastructure-unaffected fərziyyəsi ayrıldı. 11. HTML/SVG/Base64 struktur baxımından təhlükəsizdirmi? Bəli. Script, iframe, event handler, foreignObject və xarici vizual URL-si istifadə edilmədi. SVG müstəqil və qapalı teq strukturundadır. 12. Məqalə tərcümə üçün təhlükəsizdirmi və elmi təfərrüat tərcümə rahatlığı naminə azaldılıbmı? Bəli. Canonical terminlər ardıcıl saxlanıldı, rəqəmlər və MathJax ifadələri görünən mətndən ayrıldı və texniki təfərrüatlar qorundu. VİZUAL İSTİNAD ALT-QAPISI: A. Mənbə Figures 1–11-in kritik elmi mesajları mətn və cədvəllər daxilində izah edilir. B. Mənbə qrafiklərinin piksel surəti və ya müəllif hüququ ilə qorunan vizual adaptasiyası edilmədi. C. Mənbədə açıq şəkildə müəyyən edilən metod zənciri müstəqil inline SVG kimi yaradıldı. D. Xam qrafik seriyası olmayan şəkillər üçün saxta dəqiq dəyər yaradılmadı və görünməyən şəkilə yönəldən boş istinad saxlanılmadı. MÜƏLLİF HÜQUQU / LİSENZİYA ALT-QAPISI: Mənbə © 2026 Swiss National Bank-a aiddir. SNB-nin müəllif hüququ bildirişi, müəllif hüququ işarəsi daşıyan nəşrlərin qeyri-kommersiya istifadəsini mənbənin göstərilməsi şərti ilə məhdudlaşdırır və kommersiya istifadəsi üçün əvvəlcədən açıq icazə tələb olunduğunu bildirir. Creative Commons açıq lisenziyası aşkar edilməyib. Mənbə qrafikləri, orijinal cədvəl dizaynları və ya uzun mətn bölmələri yenidən istifadə edilməyib; elmi faktlar, formullar və nəticələr müstəqil Verianla izahı və orijinal sxemlərlə təqdim olunub.
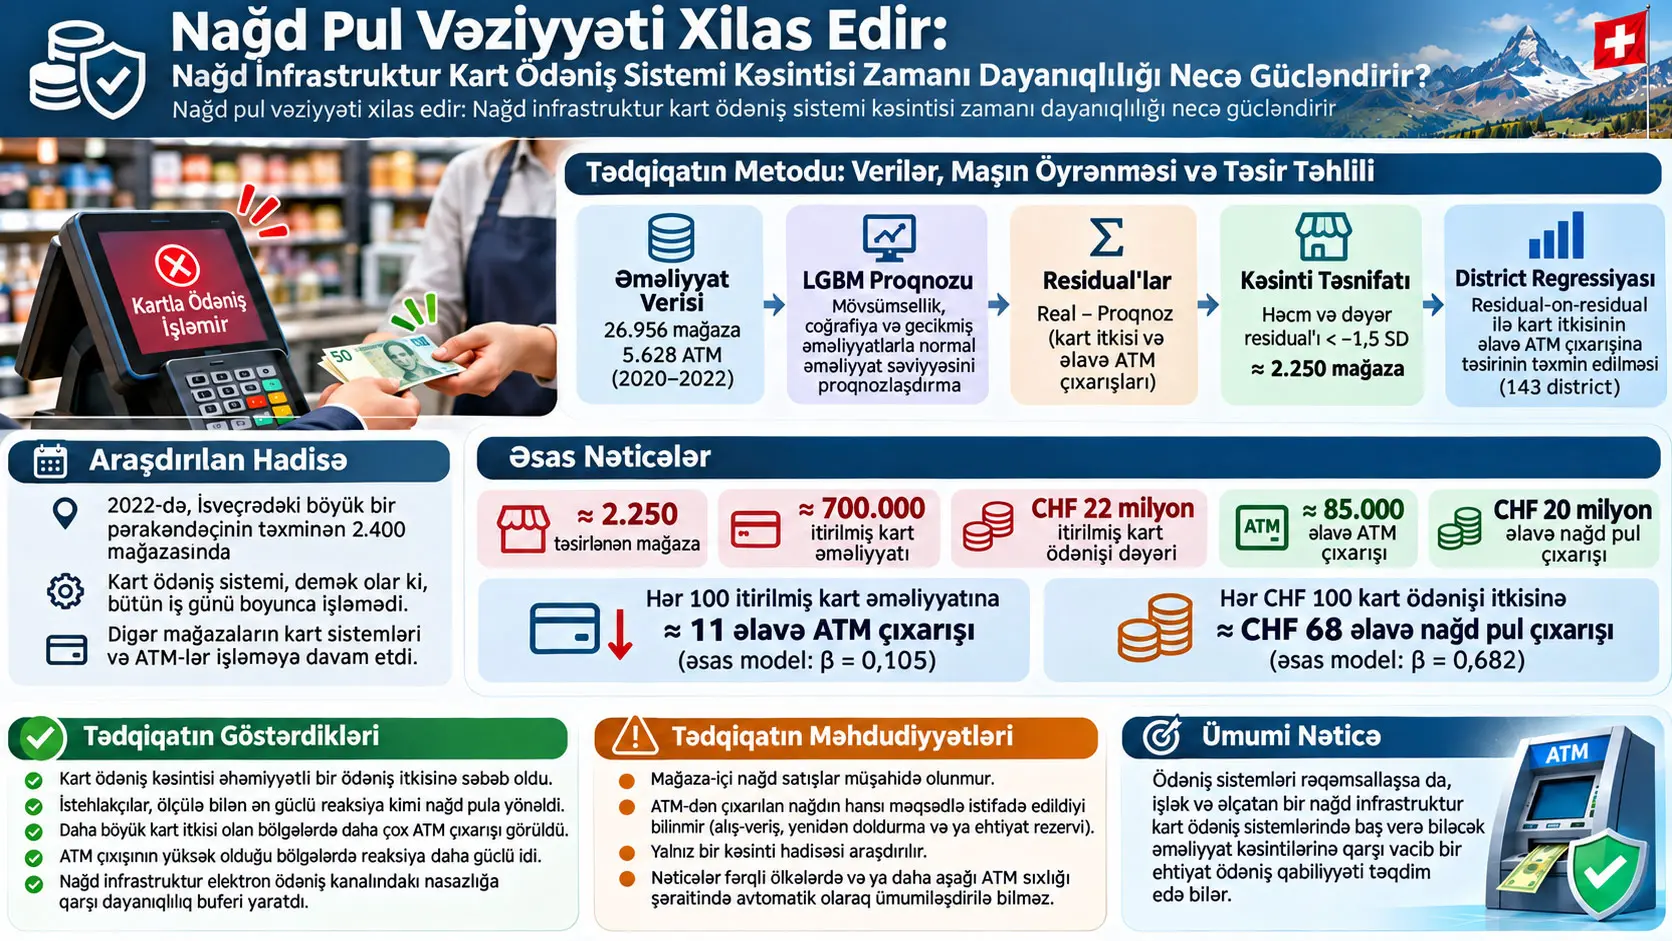
Nağd infrastruktur, istehlakçıların fiziki pula çıxışını və ödəniş sistemlərindəki texniki nasazlıqlar zamanı nağddan istifadə edə bilməsini təmin edən ATM-lər və digər nağd çıxış kanallarından ibarət ödəniş dayanıqlılığı qatıdır. Aurel Ruben Mäder, Christoph Meyer, Yves Nacht və Daniel Gatica-Perez; 2022-ci ildə İsveçrədə böyük bir pərakəndə satıcının təxminən 2.400 mağazasını demək olar ki, bütün iş günü ərzində təsirləndirən kart ödəniş sistemi kəsintisini araşdıraraq, kart ödənişləri işləmədiyi halda istehlakçıların nə dərəcədə nağda yönəldiyini ölçürlər. Tədqiqat, 2020–2022 dövründəki anonim fərdi əməliyyat məlumatlarından mağaza və ATM səviyyəsində maşın öyrənməsi ilə əks-olgusal əməliyyat proqnozları yaradır və kəsinti günündəki real əməliyyatları bu proqnozlarla müqayisə edir.
Tədqiqatın məlumat bazası kart ödənişləri üçün 26.956 pərakəndə mağazanı və nağd çıxarışlar üçün 5.628 ATM-ni əhatə edir. Hər mağaza və ATM üçün gündəlik əməliyyat həcmi və əməliyyat dəyəri seriyaları yaradıldıqda ümumilikdə 32.584 zaman seriyası əldə edilir. Tədqiqatçılar Light Gradient Boosting Machine (LGBM) modellərini 2020–2021 baza dövründə əvvəlcədən öyrədir, sonra hər mağaza və ya ATM-nin öz məlumatları üzərində fine-tuning tətbiq edərək 2022 üçün rüblük sürüşən proqnozlar yaradırlar.
Kəsinti günündə proqnozlar İsveçrə pərakəndə ticarətində təxminən 2,48 milyon kart əməliyyatı və CHF 100 milyon kart ödənişi dəyəri gözləyərkən, tədqiqatçıların kəsintidən təsirlənmiş kimi təsnif etdiyi təxminən 2.250 mağazada təxminən 700.000 kart əməliyyatı və CHF 22 milyon kart ödənişi dəyəri itmişdir. Eyni gün normal şəraitdə gözləniləndən təxminən 85.000 daha çox ATM-dən nağd çıxarış və təxminən CHF 20 milyon daha çox nağd çıxarış baş vermişdir.
District səviyyəsindəki əsas residual-on-residual reqressiyada kart ödənişi itkisinin əməliyyat həcmi əmsalı 0,105-dir. Bu dəyər təxminən hər 100 itirilmiş kart əməliyyatı üçün 10,5–11 əlavə ATM-dən nağd çıxarışla uyğundur. Kart ödənişi dəyərindəki itki üçün əmsal 0,682-dir; başqa sözlə, CHF 100 məbləğində itirilmiş kart ödənişi təxminən CHF 68 əlavə ATM-dən nağd çıxarışla əlaqəlidir. District nəzarətləri əlavə edildikdə əmsallar müvafiq olaraq 0,097 və 0,535-ə düşür, lakin hər ikisi %1 səviyyəsində statistik olaraq əhəmiyyətli qalır.
Rəqib mağazalardakı kart ödənişlərində kəsinti günündə güclü və statistik baxımdan etibarlı artım aşkar edilməyib. Kəsintidən təsirlənən mağazalarda ertəsi gün də itirilmiş kart əməliyyatlarını kompensasiya edəcək nəzərəçarpan kart ödənişi sıçrayışı müşahidə edilməyib. Mənbə bu nümunəni ölçülə bilən reaksiya kanalları arasında istehlakçıların əsasən nağda yönəlməsi ilə uyğun hesab edir.
Bununla belə, tədqiqat mağazalarda həyata keçirilən nağd satışları birbaşa müşahidə etmir. Tədqiqatçılar ATM-dən çıxarılan əlavə nağdın nə qədərinin kəsintidən təsirlənən mağazalara qayıdaraq satışları tamamladığını, nə qədərinin mövcud nağdı yenidən doldurmaq üçün çıxarıldığını və ya nə qədərinin ehtiyatlılıq məqsədli nağd rezervi kimi saxlanıldığını ayıra bilmirlər. Bundan əlavə, yalnız bir kəsinti hadisəsi araşdırıldığı üçün nəticələri ATM sıxlığının daha aşağı, nağd qəbulunun daha az olduğu və ya nağd infrastrukturun da eyni vaxtda pozulduğu başqa hadisələrə avtomatik ümumiləşdirmək uyğun deyil.
Tədqiqatın əsas problemi nədir?
Elektron ödəniş istifadəsinin artması normal dövrlərdə ödəniş sistemlərinin sürətini və istifadə rahatlığını artırarkən, cəmiyyətin texniki ödəniş infrastrukturundan asılılığını da yüksəldir. POS terminalı, pərakəndə satıcının informasiya sistemi, acquirer, kart şəbəkəsi, kart emitenti, elektrik sistemi və ya rabitə infrastrukturundakı nasazlıq ödəniş əməliyyatlarının tamamlanmasına mane ola bilər.
Mənbə İsveçrədə POS əməliyyatlarında nağdsız payın 2017-ci ildə %28-dən 2024-cü ildə %70-ə yüksəldiyini bildirir. Eyni mənbə giriş bölməsində 2024 ödəniş üsulu sorğusunda iştirakçıların yarıdan çoxunun əvvəlki 12 ay ərzində ödəniş kəsintisi yaşadığını bildirdiyini qeyd edir.
Bu vəziyyət mühüm bir sual ortaya çıxarır:
Kart ödənişi infrastrukturunun mühüm bir hissəsi qəfil işləməz hala gəldikdə istehlakçılar alış əməliyyatlarını necə davam etdirirlər?
Mümkün reaksiyalar arasında:
- cüzdandakı nağdla ödəniş etmək,
- ATM-dən və ya bank filialından nağd çıxarıb mağazaya qayıtmaq,
- kart sisteminin işlədiyi rəqib mağazaya getmək,
- alış əməliyyatını sonrakı günə təxirə salmaq,
- alışdan tamamilə imtina etmək
vardır.
Tədqiqatın məlumatları bu kanalların hamısını birbaşa ölçə bilmir. ATM-dən əlavə nağd çıxarma, rəqib mağazaya kartla yönəlmə və kartlı alışın ertəsi günə təxirə salınması kanalları ölçülə bildiyi halda, istehlakçının artıq cüzdanında olan nağddan istifadə etməsi və ya alışdan tamamilə imtina etməsi birbaşa ölçülə bilmir.
Kəsinti ödəniş zəncirinin harasında baş verdi?
Mənbə pərakəndə kart ödənişi zəncirini sadələşdirilmiş şəkildə beş qata ayırır:
- Pərakəndə satıcının kassa və informasiya sistemi: məhsulu qeydə alır, alış məbləğini formalaşdırır və ödəniş əməliyyatını başladır.
- POS terminalının avadanlıq və proqram təminatı: ödəniş məbləğini göstərir və ödəniş sorğusunu ödəniş xidməti təminatçısına ötürür.
- Acquirer / ödəniş xidməti təminatçısı: avtorizasiya mesajını kart şəbəkəsi vasitəsilə kart emitentinə göndərir və daha sonra vəsaitlərin hesablaşmasını həyata keçirir.
- Kart şəbəkəsi: ödəniş üsulunun qaydalarını müəyyən edir və acquirer ilə issuer arasında rabitəni təmin edir.
- Kart emitenti: adətən bank olur və müştərinin kredit və ya bank hesabındakı əməliyyatı təsdiqləyir və qeydə alır.
Araşdırılan hadisədə problem birinci qatda, yəni müəyyən böyük pərakəndə satıcının öz kassa və informasiya sistemində baş vermişdir. Buna görə təxminən 2.400 mağazada nağdsız ödəniş demək olar ki, bütün iş günü ərzində böyük ölçüdə istifadə edilə bilməz hala gəlmişdir.
Mühüm müqayisə budur: ödəniş zəncirinin digər qatları işləməyə davam etmişdir. Digər pərakəndə satıcılar kart qəbul edə bilmiş və ATM-lər normal şəkildə nağd təmin edə bilmişdir.
Bu fərq tədqiqatın identifikasiya strategiyası baxımından kritikdir. Əgər ATM şəbəkəsi və ya bütün kart şəbəkəsi ölkə miqyasında eyni vaxtda çökmüş olsaydı, tədqiqat mövcud dizaynla “karta qarşı nağd” əvəzlənməsini eyni şəkildə müşahidə edə bilməzdi.
Məlumat nə qədər genişdir?
| Məlumat növü | Mağaza / ATM sayı | Sıfır olmayan gün payı | Gündəlik həcm medianı | Gündəlik həcm ortalaması | Gündəlik dəyər medianı | Gündəlik dəyər ortalaması |
|---|---|---|---|---|---|---|
| Kart ödənişləri | 26.956 mağaza | %84,8 | 29 əməliyyat | 97 əməliyyat | CHF 1.366 | CHF 4.490 |
| ATM-dən nağd çıxarışlar | 5.628 ATM | %96,2 | 51 çıxarış | 61 çıxarış | CHF 17.750 | CHF 24.235 |
Kart məlumatları Worldline Switzerland Ltd. və PostFinance Ltd.; ATM məlumatları isə PostFinance Ltd. və SIX Ltd. tərəfindən təmin edilən anonim əməliyyat qeydlərinə əsaslanır. Mənbəyə görə, Worldline və PostFinance analiz dövründə İsveçrədəki bütün kart ödənişlərinin təxminən beşdə dördünü, yəni təxminən %80-ni emal edərkən, PostFinance və SIX birlikdə ATM əməliyyatlarının demək olar ki, hamısını əhatə edir.
Kart ödənişi məlumatları Federal Statistical Office-in NOGA təsnifatındakı NOGA 47 pərakəndə ticarət fəaliyyətləri ilə məhdudlaşdırılmışdır. Bu əhatəyə supermarket, geyim və elektronika kimi pərakəndə mağazalar daxildir.
Məlumat dəstində coğrafi çözünürlük iki məlumat növündə eyni deyil. Mağazalar üçün poçt kodu məlumatı, ATM-lər üçün isə district məlumatı mövcuddur. Buna görə iki məlumat dəstini ortaq coğrafi çözünürlükdə birləşdirən səbəb-nəticə analizi district səviyyəsində aparılır.
Əməliyyat paylanmaları nə göstərir?
Mənbə Appendix Figure 8-də kart ödənişi dəyərlərinin ən çox təxminən CHF 3 ətrafında müşahidə edildiyini, ATM-dən nağd çıxarışların isə təxminən CHF 100 ətrafında cəmləndiyini göstərir.
ATM-dən nağd çıxarışlar CHF 50, CHF 100 və CHF 200 kimi əskinas nominalları ilə əlaqəli yuvarlaq məbləğlərdə aydın qruplaşma göstərərkən, kart ödənişi məbləğləri sağa doğru uzun quyruğu olan daha fasiləsiz paylanma göstərir.
Kəsinti günündə xüsusilə CHF 50 və CHF 100 məbləğində aşağı dəyərli nağd çıxarışların normal günlərlə müqayisədə daha tez-tez olduğu müşahidə edilir. Müəlliflər bu nümunənin istehlakçıların qısamüddətli alışları tamamlaması üçün daha kiçik nağd məbləğlər çıxarmış ola biləcəyi şərhi ilə uyğun olduğunu bildirirlər. Bununla belə, ayrı-ayrı nağd çıxarışların hansı alış üçün istifadə edildiyi məlumatlarda müşahidə edilmir.
Bu Tədqiqatda Əks-Olgusal Proqnoz Nədir?
Əks-olgusal proqnoz, kəsinti baş verməsəydi müəyyən mağazada neçə kart əməliyyatının aparılmasının və ya müəyyən ATM-dən nə qədər nağd çıxarılmasının gözlənildiyini keçmiş mövsümilik, coğrafiya və gecikmiş əməliyyat məlumatları ilə proqnozlaşdıran maşın öyrənməsi çıxışıdır; real əməliyyatla bu proqnoz arasındakı fərq kəsintinin qeyri-adi təsirini ölçmək üçün istifadə olunur.
Niyə birbaşa əvvəlki günlə müqayisə edilmir?
Ödəniş davranışı həftənin gününə, aya, bayramlara, mövsümə, coğrafiyaya və yaxın keçmişdəki əməliyyat səviyyəsinə görə güclü şəkildə dəyişir.
Məsələn, cümə günü əməliyyatlarının çərşənbə axşamından yüksək olması normal həftəlik nümunə ola bilər. Kəsinti gününü yalnız əvvəlki günlə müqayisə etmək bu normal dəyişimi kəsinti təsiri kimi qəbul edə bilər.
Buna görə tədqiqatçılar hər mağaza və ATM üçün “bu gün normal şəraitdə nə gözlənilməli idi?” sualına ayrıca maşın öyrənməsi proqnozu yaradırlar.
LGBM nədir?
Light Gradient Boosting Machine (LGBM), çox sayda qərar ağacının ardıcıl şəkildə öyrədildiyi gradient boosting ailəsinə aid maşın öyrənməsi metodudur. Hər yeni ağac əvvəlki modelin kifayət qədər yaxşı izah edə bilmədiyi proqnoz xətalarını azaltmağa çalışır.
Bu tədqiqatda LGBM-nin vəzifəsi kart kəsintisini təsnif etmək deyil. Onun əsas vəzifəsi normal şəraitdə:
- mağaza başına gündəlik kart əməliyyatı sayını,
- mağaza başına gündəlik kart əməliyyatı dəyərini,
- ATM başına gündəlik çıxarış sayını,
- ATM başına gündəlik çıxarış dəyərini
proqnozlaşdıraraq əks-olgusal istinad yaratmaqdır.
Model girişləri
Mənbə üç əsas xüsusiyyət qrupunu bildirir:
| Qrup | Mənbədə göstərilən xüsusiyyətlər | Elmi rol |
|---|---|---|
| Mövsümilik | İl, rüb, ay, həftənin günü, gün, bayramlar, xətti trend | Müntəzəm təqvim nümunələrini tutmaq |
| Coğrafiya | Kanton və district məlumatları | Regional əməliyyat səviyyəsi fərqlərini tutmaq |
| Gecikmiş xüsusiyyətlər | Əvvəlki günün və əvvəlki həftənin əməliyyat dəyər və həcmləri | Qısamüddətli zaman asılılığını tutmaq |
Pretraining və fine-tuning nə deməkdir?
Model əvvəlcə bütün baza dövrü məlumatları üzərində ümumi nümunələri öyrənir. Mənbə bu mərhələni pretraining adlandırır.
Baza dövrü:
2020–2021
kimi müəyyən edilmişdir.
Daha sonra model hər mağaza və ya ATM-nin öz keçmiş əməliyyat məlumatlarına uyğunlaşdırılır. Bu mərhələ fine-tuning adlandırılır.
2022 ərzində proqnozlar rüblük sürüşən struktur daxilində yaradılır və ilin 365 günü üçün out-of-sample proqnoz əldə edilir.
Proqnoz qeyri-müəyyənliyi bootstrapping istifadə edilərək yaradılan %5–%95 sərhədləri, yəni mərkəzi %90 proqnoz intervalı ilə göstərilir.
Niyə ümumilikdə 32.584 model var?
26.956 mağaza ilə 5.628 ATM-nin cəmi:
\[ 26\,956+5\,628=32\,584 \]
olduğuna görə mənbə hər ayrı əməliyyat nöqtəsinin gündəlik zaman seriyası üçün ayrıca proqnoz strukturu yaradaraq ümumilikdə 32.584 modeldən bəhs edir.
Hurdle yanaşması niyə yalnız kart ödənişlərində istifadə edildi?
Mağaza-gün müşahidələrinin təxminən %14-də kart əməliyyatı yoxdur. Bunun mühüm səbəblərindən biri bayram və mağaza bağlanmalarıdır.
Bu qədər çox sıfır dəyər olduqda yalnız davamlı reqressiyadan istifadə iki fərqli problemi bir modeldə həll etməyə çalışır:
- Həmin gün hər hansı kart əməliyyatı olacaqmı?
- Əməliyyat olacaqsa, həcm və dəyər nə qədər olacaq?
Hurdle yanaşması bu iki sualı ayırır. Mənbənin izahına görə, birinci LGBM təsnifləndiricisi kart ödənişinin baş verib-verməyəcəyini proqnozlaşdırır; ödəniş baş verdiyi halda ikinci LGBM həcm və dəyər proqnozunu yaradır.
ATM-gün müşahidələrinin yalnız %3,8-i sıfır çıxarış ehtiva etdiyi üçün ATM modellərində bu ayrıca hurdle mərhələsi istifadə edilməyib.
Mənbə göstərim qeydi: Mənbə Figure 2-də təsnifləndirici qutusu \(P(y=0)\) kimi işarələnərkən, son qərar qutusunda sıfır proqnozu \(P_i<0{,}5\) şərtinə bağlanıb. Bu iki ifadə literal şərh edildikdə istiqamət baxımından uyğunsuz görünür. Bununla belə, metod mətni təsnifləndiricinin “hər hansı kart ödənişinin olub-olmadığını” proqnozlaşdırdığını açıq şəkildə bildirir. Buna görə burada mənbə mətnindəki hurdle məntiqi izah edilib; qeyri-müəyyən ehtimal etiketi səssizcə düzəldilərək yeni formula yaradılmayıb.
Proqnoz performansı
| Metrik | Kart həcmi | Kart dəyəri | ATM həcmi | ATM dəyəri |
|---|---|---|---|---|
| R² | %83,1 | %80,1 | %60,9 | %64,5 |
| MASE_lag | %31,7 | %35,1 | %52,5 | %55,2 |
| Accuracy | %98,1 | %98,1 | Tətbiq edilmədi | Tətbiq edilmədi |
| F1 | %92,6 | %92,6 | Tətbiq edilmədi | Tətbiq edilmədi |
| AUC | %98,8 | %98,7 | Tətbiq edilmədi | Tətbiq edilmədi |
R² burada nəyi ölçür?
\(R^2\), proqnozların gündəlik əməliyyat dəyəri və ya həcmindəki dəyişkənliyi nə dərəcədə tutduğunu göstərir. Kart ödənişi modellərində %80-dən yuxarı \(R^2\), gündəlik mağaza hərəkətlərinin böyük hissəsinin model tərəfindən proqnozlaşdırıla bildiyini göstərir.
ATM tərəfində \(R^2\) təxminən %61–65 səviyyəsindədir; yəni ATM-dən nağd çıxarışların gündəlik dəyişkənliyini proqnozlaşdırmaq kart əməliyyat seriyalarına nisbətən daha çətindir.
Bu metriklər kəsintinin səbəb-nəticə təsirini ölçmür. Onlar yalnız əks-olgusal proqnoz modelinin out-of-sample performansını ölçür.
MASE nədir?
Mean Absolute Scaled Error (MASE), modelin orta mütləq proqnoz xətasını sadə naïve proqnoz metodunun xətasına görə miqyaslandıran metrikdir.
Tədqiqatda naïve benchmark əvvəlki günün dəyərini və ya həcmini bugünkü proqnoz kimi istifadə edir.
\[ MASE<1 \]
olması hazırlanmış modelin naïve proqnozdan daha yaxşı olduğunu ifadə edir.
Mənbə Cədvəl 2 dəyərlərini faiz şəklində verdiyi üçün, məsələn %31,7 dəyəri təxminən \(0{,}317\) miqyaslı xəta nisbətinə uyğun gəlir.
Mənbə bu nəticələri kart ödənişi proqnozlarının naïve benchmark-la müqayisədə təxminən %65, ATM proqnozlarının isə təxminən %45 daha yaxşı olması şəklində xülasə edir.
Accuracy, F1 və AUC niyə yalnız kart tərəfində var?
Bu üç metrik hurdle modelinin birinci mərhələsindəki ikili təsnifləndiricini qiymətləndirir.
Accuracy, bütün təsnifatların nə qədərinin doğru olduğunu göstərir.
F1 skoru, precision ilə recall arasındakı tarazlığı xülasə edir.
AUC, təsnifləndiricinin iki sinfi müxtəlif qərar hədləri boyunca ayırma qabiliyyətini qiymətləndirir.
ATM tərəfində ayrıca sıfır/non-zero təsnifat modeli istifadə edilmədiyi üçün bu metriklər ATM modelləri üçün hesabat verilmir.
Mənbə hansı LGBM hiperparametrlərini vermir?
PDF; LGBM metodunu, giriş xüsusiyyətlərini, 2020–2021 pretraining dövrünü, 2022 rolling prediction strukturunu, fine-tuning-i, bootstrap proqnoz intervallarını və hurdle yanaşmasını izah edir.
Bununla belə, mənbədə aşağıdakı aşağı səviyyəli LGBM hiperparametrləri açıq şəkildə hesabat verilmir:
- learning rate,
- num_leaves,
- maksimum ağac dərinliyi,
- ağac / boosting iterasiyalarının sayı,
- feature_fraction,
- bagging_fraction,
- regularization əmsalları,
- random seed.
Bu dəyərlər Verianla tərəfindən təxmin edilməyib. Buna görə PDF təkbaşına bütün aşağı səviyyəli maşın öyrənməsi parametrlərinin tam eyni şəkildə yenidən qurulması üçün kifayət deyil.
Tədqiqatın Metodu və Nəticələri
Kəsintidən təsirlənən mağazalar necə tapılır?
Əvvəlcə hər mağazanın real kart ödənişi ilə modelin gözlədiyi kart ödənişi arasındakı residual hesablanır.
Residual-ların z-skoru:
\[ z(res) = \frac{res-\mu(res)} {\sigma(res)} \]
şəklində standartlaşdırılır.
Burada:
- \(res\): mağazanın proqnoz xətası / residual-ıdır.
- \(\mu(res)\): normal residual paylanmasının ortalamasıdır.
- \(\sigma(res)\): residual-ların standart sapmasıdır.
Mənbə Tənlik (1) kəsintidən təsirlənən mağazalar çoxluğunu:
\[ S_{out} = \left\{ s \mid z(res^{value}_{t_{out},s})<-1.5 \land z(res^{volume}_{t_{out},s})<-1.5 \right\} \tag{1} \]
şəklində müəyyən edir.
Mağazanın kəsintidən təsirlənmiş sayılması üçün həm kart ödənişi dəyəri, həm də kart əməliyyatlarının sayı gözlənilən səviyyədən 1,5 standart sapmadan daha çox aşağı olmalıdır.
Bu ikili şərt yalnız adi gündəlik dalğalanma yaşayan mağazaların səhvən kəsintidən təsirlənmiş sayılmasını azaltmağı hədəfləyən konservativ təsnifat qaydasıdır.
Mənbə hədd seçiminin müəyyən dərəcədə ixtiyari olduğunu açıq şəkildə qəbul edir və sonra həddi dəyişdirərək həssaslıq analizi aparır.
Bu qayda ilə təxminən 2.250 mağaza kəsintidən təsirlənmiş kimi təsnif edilir. Mənbənin hadisə üçün verdiyi təxminən 2.400 mağazalı pərakəndə satıcı şəbəkəsi nəzərə alındıqda bu dəyər hadisənin böyük hissəsini tutur.
Niyə bütün təsirlənən mağazalarda kart ödənişi sıfır deyil?
Mənbə iki izah verir.
Birincisi, bəzi mağazaların xüsusilə səhər saatlarında məhdud sayda kart əməliyyatını tamamlaya bildiyinə dair hadisə məlumatı var.
İkincisi, 1,5 standart sapma qaydası real kəsinti yaşamamış, lakin təsadüfən qeyri-adi dərəcədə aşağı əməliyyat həcmi və dəyəri qeydə almış az sayda mağazanı da təsnifata daxil etmiş ola bilər.
Təsirlənən mağazalarda müşahidə edilən kart ödənişi səviyyəsi proqnozlaşdırılan məbləğin təxminən %10-u qədərdir.
Rəqib mağazalar necə seçilir?
Kəsintidən təsirlənən hər mağaza üçün eyni poçt kodu ərazisində yerləşən və normal əməliyyat davranışı ən çox oxşayan təsirlənməmiş mağaza axtarılır.
Mənbə bunu propensity score matching yanaşması ilə edir.
Riyazi seçim məntiqi:
\[ S_{\mathrm{match}} = \bigcup_{s\in S_{out}} S_{\mathrm{match}}^{(s)} \]
və müvafiq mağaza üçün:
\[ s' = \arg\min_{k\in S_{\mathrm{postal-code}(s)}} \left| Propensity_k-Propensity_s \right|. \tag{2} \]
Burada \(s'\), eyni poçt kodu ərazisində propensity score-u kəsintidən təsirlənən mağazaya ən yaxın olan işlək rəqib mağazadır.
Mənbə propensity score-u mövsümilik xüsusiyyətlərindən və normal əməliyyat nümunələrindən törədir. Məqsəd coğrafi baxımdan yaxın, lakin normal ödəniş həcmi tamamilə fərqli mağazaları müqayisə etməməkdir.
Kart ödənişi itkisi necə hesablanır?
Tənlik (3):
\[ LossCardPayments_{t_{out},S_{out}} = \sum_{out\in S_{out}} \left( ForecastCard_{t_{out},out} - ObservedCard_{t_{out},out} \right). \tag{3} \]
Kəsintidən təsirlənən hər mağazada modelin gözlədiyi ödənişlə real ödəniş arasındakı çatışmayan məbləğ cəmlənir.
Nəticə:
- təxminən 700.000 itirilmiş kart əməliyyatı,
- təxminən CHF 22 milyon itirilmiş kart ödənişi dəyəri.
Bu məbləğlər kəsinti günündə bütün İsveçrə pərakəndə ticarəti üçün proqnozlaşdırılan kart ödənişlərinin təxminən:
- %28-nə — əməliyyat həcmi baxımından,
- %22-nə — əməliyyat dəyəri baxımından
uyğun gəlir.
ATM-də əlavə nağd çıxarış necə hesablanır?
Mənbə Tənlik (4):
\[ ATMResiduals_{t_{out}} = \sum_{a\in ATM} \left( ObservedATM_{t_{out},a} - ForecastATM_{t_{out},a} \right). \tag{4} \]
şəklindədir.
Burada müsbət residual, ATM-dən normal şəraitdə gözləniləndən daha çox çıxarış edildiyini göstərir.
Kəsinti günündəki ümumi nəticə təxminən:
- 85.000 əlavə ATM çıxarışı,
- CHF 20 milyon əlavə nağd çıxarış
kimi hesablanıb.
Rəqib mağaza kanalı necə ölçülür?
Tənlik (5):
\[ CardResiduals^{competition}_{t_{out},S_{match}} = \sum_{sm\in S_{match}} \left( ObservedCard_{t_{out},sm} - ForecastCard_{t_{out},sm} \right). \tag{5} \]
Rəqib mağazada real kart ödənişi proqnozu aşarsa müsbət residual yaranır.
Əgər istehlakçılar kəsintidən təsirlənən mağazadan kütləvi şəkildə kart sisteminin işlədiyi yaxın rəqiblərə keçsəydilər, bu kanalda nəzərəçarpan müsbət residual gözlənilə bilərdi.
Mənbə yalnız kiçik artım müşahidə edir və reqressiya nəticələrində rəqib mağaza kart ödənişləri üçün güclü, statistik olaraq əhəmiyyətli kəsinti təsiri aşkar etmir.
Ertəsi günə təxirə salınan alış necə ölçülür?
Tənlik (6):
\[ CardResiduals^{day\ after}_{t_{out}+1,S_{out}} = \sum_{out\in S_{out}} \left( ObservedCard_{t_{out}+1,out} - ForecastCard_{t_{out}+1,out} \right). \tag{6} \]
Kəsintidən təsirlənən mağazalarda ertəsi gün gözləniləndən çox kart əməliyyatı baş versəydi, təxirə salınmış alışların geri qayıtması şərhi ilə uyğun müsbət residual yarana bilərdi.
Lakin mənbə ertəsi gün residual-larının çox kiçik, hətta azacıq mənfi olduğunu göstərir.
Bu Tədqiqatda Residual-on-Residual Reqressiya Nəyi Ölçür?
Residual-on-residual reqressiya, mövsümilik, coğrafiya və keçmiş əməliyyat nümunələri ilə izah edilə bilən normal hərəkətləri həm kart itkisindən, həm də istehlakçı reaksiya dəyişənlərindən çıxardıqdan sonra, district səviyyəsində kəsintinin qeyri-adi kart ödənişi itkisi ilə qeyri-adi ATM çıxarışı arasındakı qismən əlaqəni ölçür.
Niyə residual istifadə edilir?
Bir district-də normalda həm kart ödənişləri, həm də ATM-dən nağd çıxarışlar yüksək ola bilər. Belə bir regionda yalnız xam əməliyyat məbləğlərini müqayisə etmək regionun böyüklüyünü kəsinti təsiri ilə qarışdıra bilər.
Tədqiqatçılar buna görə əvvəlcə maşın öyrənməsi ilə normal əməliyyat səviyyəsini proqnozlaşdırırlar.
Sonra:
\[ Residual = Observed-Forecast \]
məntiqi ilə normal nümunədən sapmanı çıxarırlar.
Bu yanaşma Frisch–Waugh–Lovell teoreminin residualization məntiqi və double/debiased machine learning ədəbiyyatı ilə əlaqələndirilir.
Frisch–Waugh–Lovell məntiqi nədir?
Frisch–Waugh–Lovell teoreminin əsas ideyası izahedici dəyişənlə nəticə arasındakı əlaqəni digər nəzarət dəyişənlərinin təsirindən təmizləyərək ölçə bilməkdir.
Sadələşdirilmiş şəkildə:
- nəzarətlərin kart ödənişlərində izah edə bildiyi normal hissə çıxarılır,
- nəzarətlərin ATM çıxarışlarında izah edə bildiyi normal hissə çıxarılır,
- geridə qalan iki qeyri-adi komponent bir-biri ilə əlaqələndirilir.
Bu tədqiqatda yüksək ölçülü normal əməliyyat davranışının modelləşdirilməsi LGBM proqnozları vasitəsilə həyata keçirilir.
Niyə district səviyyəsi?
Mağaza məlumatlarında poçt kodu, ATM məlumatlarında district mövqeyi olduğu üçün hər iki məlumat dəstinin ortaq ən detallı coğrafi səviyyəsi district-dir.
Residual-lar district səviyyəsində toplanır və müxtəlif ölçülü district-ləri müqayisə etmək üçün əhaliyə bölünərək adambaşına normallaşdırılır.
Əsas ATM reqressiyası
Tənlik (7):
\[ ATMResiduals^{pc}_{t_{out},d} = \alpha + \beta_{ATM} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{7} \]
Burada:
- \(pc\): adambaşına normallaşdırılmış dəyişəni göstərir.
- \(d\): district-dir.
- \(LossCard^{pc}\): kəsintidən təsirlənən mağazalardakı adambaşına kart ödənişi itkisidir.
- \(ATMResiduals^{pc}\): adambaşına normaldan yuxarı və ya aşağı ATM çıxarışıdır.
- \(\beta_{ATM}\): kart itkisinin ATM residual-ı ilə əlaqəsini ölçən əsas əmsaldır.
- \(\gamma_d\): genişləndirilmiş spesifikasiyadakı district nəzarətlərini təmsil edir.
- \(\varepsilon_d\): izah olunmayan residual terminidir.
Rəqib mağaza reqressiyası
Tənlik (8):
\[ CardResiduals^{competition,pc}_{t_{out},S_{match},d} = \alpha + \beta_{competition} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{8} \]
\(\beta_{competition}\), kart itkisinin daha böyük olduğu regionlarda rəqib mağazaların gözləniləndən daha çox kart əməliyyatı görüb-görmədiyini sınaqdan keçirir.
Ertəsi gün reqressiyası
Tənlik (9):
\[ CardResiduals^{day\ after,pc}_{t_{out}+1,S_{out},d} = \alpha + \beta_{day\ after} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{9} \]
\(\beta_{day\ after}\), kəsinti günü böyük kart itkisi yaşanan regionlarda ertəsi gün gözləniləndən daha çox kart əməliyyatı baş verib-vermədiyini sınaqdan keçirir.
District nəzarətləri
| Nəzarət | Tərif | Məqsəd |
|---|---|---|
| ATM sıxlığı | 1.000 nəfərə düşən ATM sayı | Nağda çıxış infrastrukturunu təmsil etmək |
| Merchant sıxlığı | 1.000 nəfərə düşən mağaza sayı | Pərakəndə çıxışı təmsil etmək |
| Nağd payı | ATM çıxarış həcmi/dəyəri ÷ ümumi ATM + kart əməliyyatları | Normal dövrdəki nağd istifadə meylini təmsil etmək |
| Yaşayış sahəsinin payı | District sahəsinin yaşayış kimi təsnif edilən payı | Şəhər quruluşu fərqlərini nəzarətdə saxlamaq |
| 65+ əhali payı | 65 yaşdan yuxarı əhalinin nisbəti | Demoqrafik ödəniş davranışı fərqlərini nəzarətdə saxlamaq |
Əsas reqressiya nəticələri
| Metrik | Həcm — baza | Həcm — nəzarətlərlə | Dəyər — baza | Dəyər — nəzarətlərlə |
|---|---|---|---|---|
| Kart itkisi əmsalı | 0,105*** | 0,097*** | 0,682*** | 0,535*** |
| Standart xəta | 0,010 | 0,013 | 0,107 | 0,134 |
| R² | 0,428 | 0,580 | 0,224 | 0,356 |
| Düzəldilmiş R² | 0,424 | 0,561 | 0,219 | 0,328 |
| District müşahidəsi | 143 | 143 | 143 | 143 |
*** \(p<0{,}01\).
0,105 əmsalı necə oxunmalıdır?
Həcm dəyişənləri adambaşına eyni miqyasda normallaşdırıldığı üçün baza modelindəki:
\[ \beta_{ATM}=0{,}105 \]
əmsalı təxminən:
100 itirilmiş kart əməliyyatı → 10,5 əlavə ATM çıxarışı
əlaqəsinə uyğun gəlir.
Mənbə bunu yuvarlaqlaşdıraraq 100 itirilmiş kart əməliyyatı başına təxminən 11 əlavə ATM çıxarışı kimi hesabat verir.
Nəzarətlər əlavə edildikdə əmsal:
\[ 0{,}097 \]
olur; yəni nəzarətli spesifikasiyada təxminən 100 itirilmiş kart əməliyyatı başına 9,7 əlavə ATM çıxarışı ilə uyğundur.
0,682 əmsalı necə oxunmalıdır?
Dəyər reqressiyasında baza əmsalı:
\[ \beta_{ATM}=0{,}682 \]
olduğuna görə:
CHF 100 itirilmiş kart ödənişi → təxminən CHF 68,2 əlavə ATM çıxarışı
əlaqəsi əldə edilir.
Mənbənin xülasəsində bu dəyər təxminən CHF 68 kimi verilir.
District nəzarətləri əlavə edildikdə əmsal 0,535-ə düşür; bu spesifikasiya təxminən CHF 100 kart itkisi başına CHF 53,5 əlavə ATM çıxarışına uyğun gəlir.
Buna görə headline nəticəsi olan CHF 68 ilə nəzarət modeli nəticəsi olan CHF 53,5 bir-birindən ayrılmalıdır.
Həcm və dəyər əmsallarının fərqli olması nə deməkdir?
ATM-dən pul çıxararkən istehlakçı adətən yalnız bir alışın dəqiq məbləğini çıxarmır.
Məsələn, bir şəxs CHF 32-lik alış üçün ATM-dən CHF 50 və ya CHF 100 çıxara və qalan nağdı sonrakı xərclər üçün saxlaya bilər.
Mənbə dəyər əmsalının həcm əmsalından yüksək olmasını ehtiyat məqsədli nağd saxlama mexanizmi ilə uyğun hesab edir.
Lakin tədqiqatçılar fərdi nağd çıxarışı müəyyən mağaza alışı ilə uyğunlaşdıra bilmədikləri üçün aşağıdakı üç mexanizmi bir-birindən ayıra bilmirlər:
- ATM-dən nağd çıxarıb kəsintidən təsirlənən mağazaya qayıtmaq,
- əvvəlcə cüzdandakı nağddan istifadə edib sonra nağd rezervini yenidən doldurmaq,
- kəsintinin davam edə biləcəyi narahatlığı ilə ehtiyat məqsədli nağd çıxarmaq.
Extensive margin və intensive margin nədir?
Extensive margin, neçə şəxsin və ya neçə əməliyyatın davranışı dəyişdirdiyini ifadə edir. Bu tədqiqatda ATM çıxarış sayındakı artım buna uyğundur.
Intensive margin, davranış göstərən vahidin nə qədər böyük reaksiya verdiyini ifadə edir. Bu tədqiqatda çıxarılan nağd dəyərindəki artım buna daha yaxındır.
Həcm reqressiyalarının düzəldilmiş \(R^2\) dəyərlərinin dəyər reqressiyalarından yüksək olması, neçə şəxsin ATM-ə yönəldiyinin district-lər arasında daha müntəzəm reaksiya olduğunu; adambaşına çıxarılan məbləğin isə daha səs-küylü olduğunu göstərir.
Figure 9-dakı korrelyasiyalar
District səviyyəsindəki kart itkisi ilə ATM residual-ı arasında mənbə:
- həcm üçün \(R=0{,}65\),
- dəyər üçün \(R=0{,}47\)
korrelyasiyaları hesabat verir.
Bunlar Figure 9-dakı təsviri korrelyasiyalardır. Cədvəl 3-dəki 0,105 və 0,682 dəyərləri isə residual-on-residual reqressiya əmsallarıdır. Korrelyasiya əmsalı ilə reqressiya əmsalı eyni metrik deyil.
ATM sıxlığı və nağd istifadə nə göstərir?
| Dəyişən | ATM həcm residual-ı əmsalı | ATM dəyər residual-ı əmsalı |
|---|---|---|
| Kart itkisi | 0,097*** | 0,535*** |
| ATM sıxlığı | 0,008*** | 0,288 |
| Nağd payı | Təxminən 0; əhəmiyyətli deyil | 0,055*** |
| Merchant sıxlığı | Təxminən 0; əhəmiyyətli deyil | 0,478** |
| Yaşayış sahəsi payı | -0,005; əhəmiyyətli deyil | -0,141; əhəmiyyətli deyil |
| 65+ əhali payı | 0,021; əhəmiyyətli deyil | 3,617; əhəmiyyətli deyil |
ATM sıxlığının həcm tənliyində müsbət və əhəmiyyətli olması, ATM çıxışının daha yüksək olduğu district-lərdə kəsinti günündə əlavə çıxarış sayının daha yüksək olması ilə uyğundur.
Normal nağd istifadə payı dəyər tənliyində müsbət və əhəmiyyətlidir; mənbə bunu normalda nağdın daha çox istifadə edildiyi regionlarda çıxarılan əlavə məbləğin daha yüksək olması ilə əlaqələndirir.
Lakin bu nəzarət əmsalları “ATM sayını bir ədəd artırmaq dəqiq olaraq bu qədər əlavə dayanıqlılıq yaradır” formasında infrastruktur müdaxiləsi təcrübəsinin nəticəsi deyil.
Kəsinti mağazası üçün 1,5 standart sapma həddi nəticəni müəyyən edirmi?
Mənbə bu mühüm metodoloji sualı həssaslıq analizi ilə sınaqdan keçirir.
Kəsintidən təsirlənmiş mağazanın tərifi üçün hədd 0 ilə -3,5 standart sapma arasında dəyişdirildikdə:
- kart itkisi → ATM residual-ı əmsalları,
- modelin düzəldilmiş \(R^2\) dəyərləri
ümumilikdə sabit qalır.
-3,5 standart sapmadan kənardakı daha ekstremal hədlərdə əmsal və \(R^2\) sürətlə azalır.
Mənbə bunu əsasən mağaza və buna görə district nümunəsinin çox kiçilməsi və bəzi böyük kəsintidən təsirlənən mağazaların kənarda qalması ilə izah edir.
Placebo testi niyə vacibdir?
Əgər mənfi kart residual-ı ilə müsbət ATM residual-ı arasındakı əlaqə kəsintidən asılı olmayan, hər gün görünən normal nümunə olsaydı, tədqiqatın kəsinti təsiri şərhi zəifləyərdi.
Buna görə müəlliflər eyni reqressiya quruluşunu böyük kəsinti olmayan digər 364 out-of-sample gün üzərində təkrar işlədirlər.
| Ölçü | Kart itkisi — həcm | Kart itkisi — dəyər | ATM sıxlığı — həcm | Nağd payı — dəyər |
|---|---|---|---|---|
| Kəsinti günü korrelyasiyası | 0,654 | 0,474 | 0,574 | 0,021 |
| Placebo paylanmasındakı persentil | %100,0 | %100,0 | %99,7 | %60,1 |
| Kəsinti günü t-statistikası | 7,69 | 3,99 | 3,70 | 2,69 |
| Placebo persentili | %100,0 | %100,0 | %96,7 | %92,8 |
Kart itkisi ilə əlavə ATM çıxarışı arasındakı korrelyasiya və t-statistikası həm həcm, həm dəyər üçün 364 normal günün hamısından daha böyükdür.
Normal günlərdə orta korrelyasiyalar əksinə mənfidir:
- həcm üçün -0,181,
- dəyər üçün -0,118.
Müəlliflərin izahına görə, normal günlərdə hava və ya ümumi tələb kimi ortaq amillər həm mağaza ödənişlərini, həm də ATM istifadəsini eyni istiqamətdə hərəkət etdirə bilər. Məsələn, aşağı tələb günündə həm kart ödənişləri, həm ATM çıxarışları azala bilər.
Kəsinti günündə isə kart əməliyyatlarının qəfil azalmasına qarşı ATM çıxarışlarının yüksəlməsi normal ortaq tələb nümunəsindən fərqli əvəzləmə davranışı göstərir.
ATM sıxlığı-həcm nəticəsi də placebo paylanmasının yuxarı ucunda yer alarkən, nağd payının çıxarış dəyəri ilə əlaqəsi daha az aydın şəkildə yalnız kəsinti gününə xasdır. Mənbə nağd payı korrelyasiyasının yalnız təxminən 60-cı persentildə olduğunu xüsusilə göstərir.
Nağd İnfrastruktur Niyə Dayanıqlılıq Buferi Kimi Şərh Edilir?
Tədqiqatda kart ödənişi infrastrukturu müəyyən pərakəndə satıcıda çökdüyü vaxt ATM infrastrukturu işləməyə davam etmiş və daha böyük kart ödənişi itkisi yaşayan district-lərdə nəzərəçarpacaq dərəcədə daha çox nağd çıxarış görülmüşdür; buna görə əlçatan nağd infrastruktur elektron ödəniş kanalındakı əməliyyat nasazlığına qarşı alternativ ödəniş qabiliyyəti təmin edən dayanıqlılıq buferi kimi şərh edilir.
“Dayanıqlılıq” burada nə deməkdir?
Tədqiqat nağdın bütün ödəniş sistemlərindən daha üstün olduğunu sınaqdan keçirmir.
Daha dar elmi nəticə budur:
Ödəniş kanalının müəyyən komponenti işləməz hala gəldikdə, müstəqil şəkildə işləməyə davam edən başqa ödəniş infrastrukturunun mövcudluğu istehlakçılara alternativ əməliyyat qabiliyyəti təmin edə bilər.
Araşdırılan hadisədə bu alternativ kanal ATM-lərdən əldə edilə bilən fiziki nağddır.
Rəqib kart infrastrukturu niyə eyni rolu göstərmədi?
Digər mağazalardakı kart infrastrukturu texniki baxımdan işləməyə davam etmişdir.
Buna baxmayaraq, uyğunlaşdırılmış rəqib mağazalarda kəsinti günündə güclü və əhəmiyyətli kart ödənişi artımı aşkar edilməmişdir.
Bu vəziyyət ölçülə bilən davranış kanalları daxilində istehlakçıların kartdan istifadəni davam etdirmək üçün rəqib mağazaya getməkdənsə, nağda çıxışa yönəlməsi ilə uyğundur.
Lakin bu nəticə hər istehlakçının ATM-ə getdiyini göstərmir. Bəzi istehlakçılar artıq daşıdıqları nağddan istifadə etmiş, alışdan imtina etmiş və ya tədqiqatın müşahidə edə bilmədiyi başqa davranışlar göstərmiş ola bilərlər.
Niyə ertəsi gün kompensasiya görünmədi?
Kəsintidən təsirlənən mağazalarda ertəsi gün kart ödənişlərinin kəsinti günündəki itkini kompensasiya edəcək nəzərəçarpan artım göstərməməsi, böyük həcmdə təxirə salınmış kartlı alışın ertəsi günə daşınmadığını düşündürür.
Dəyər baxımından mənbə adambaşına təxminən CHF 0,06 səviyyəsində statistik olaraq əhəmiyyətli azalma hesabat verir.
Müəlliflər bu nəticəni istehlakçıların kəsinti zamanı çıxardıqları nağddan ertəsi gün də istifadə etməyə davam etmiş ola bilməsi ilə uyğun hesab edirlər.
Bu mexanizm birbaşa müşahidə edilməyib; çünki tədqiqat mağazalardakı nağd ödəniş qeydlərinə malik deyil.
Tədqiqatın dəstəklədiyi nəticələr
- 2022-ci ildə böyük İsveçrə pərakəndə satıcısının təxminən 2.400 mağazasını təsirləndirən bir günlük kart ödənişi kəsintisi ciddi kart ödənişi itkisi yaratmışdır.
- Maşın öyrənməsi proqnozları kəsinti olmayan normal gündəlik əməliyyatlar üçün yüksək out-of-sample performans göstərmişdir.
- Təxminən 2.250 mağaza ikili residual həddi ilə kəsintidən təsirlənmiş kimi təsnif edilmişdir.
- Təsirlənən mağazalarda təxminən 700.000 kart əməliyyatı və CHF 22 milyon kart ödənişi dəyəri itmişdir.
- Eyni gün təxminən 85.000 əlavə ATM çıxarışı və CHF 20 milyon əlavə nağd çıxarış müşahidə edilmişdir.
- District səviyyəsində daha böyük kart ödənişi itkisi daha böyük ATM çıxarış residual-ı ilə güclü şəkildə əlaqəlidir.
- Baza həcm əmsalı təxminən hər 100 itirilmiş kart əməliyyatı başına 11 əlavə ATM çıxarışına uyğun gəlir.
- Baza dəyər əmsalı CHF 100 kart itkisi başına təxminən CHF 68 əlavə ATM çıxarışına uyğun gəlir.
- Nəzarətlər əlavə edildikdə əsas ATM təsiri kiçilsə də, müsbət və %1 səviyyəsində əhəmiyyətli qalır.
- Rəqib mağazalardakı kart ödənişlərində güclü əhəmiyyətli əvəzləmə aşkar edilməmişdir.
- Kəsintidən təsirlənən mağazalarda ertəsi gün güclü müsbət kart ödənişi kompensasiyası aşkar edilməmişdir.
- Əsas ATM təsiri müxtəlif kəsinti təsnifat hədlərində böyük ölçüdə sabitdir.
- 364 placebo günündəki nəticələr kart itkisi–ATM artımı əlaqəsinin kəsinti gününə xas olduğunu dəstəkləyir.
- ATM sıxlığı daha yüksək district-lərdə əlavə çıxarış həcmi daha yüksəkdir.
- Mənbə əlçatan nağd infrastrukturun bu növ kart ödənişi kəsintisində dayanıqlılıq buferi təmin edə biləcəyi nəticəsinə gəlir.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat CHF 22 milyon itirilmiş kart ödənişi dəyərinin CHF 20 milyonunun mağaza satışlarına nağd olaraq geri qayıtdığını göstərmir.
ATM çıxarışlarının harada xərcləndiyi bilinmir.
CHF 20 milyon əlavə ATM çıxarışı CHF 20 milyon xilas edilmiş pərakəndə gəlir kimi şərh edilə bilməz.
Tədqiqat bütün istehlakçıların nağda keçdiyini göstərmir.
Cüzdandakı mövcud nağdın istifadəsi birbaşa müşahidə edilmir.
Alışdan imtina edən istehlakçıların sayı bilinmir.
ATM çıxarışının alış-verişi tamamlamaq, mövcud nağdı yenidən doldurmaq və ya ehtiyat rezerv yaratmaq üçün edilib-edilmədiyi fərdi səviyyədə ayırd edilə bilmir.
Tədqiqat bütün İsveçrə kart ödənişi sisteminin çökdüyü hadisə deyil. Kəsinti müəyyən böyük pərakəndə satıcının öz kassa/IT qatında baş vermişdir; digər mağazaların kart sistemləri və ATM infrastrukturu işləməyə davam etmişdir.
Tədqiqat elektrik, telekommunikasiya və ya ATM şəbəkəsinin də eyni vaxtda istifadə edilə bilmədiyi geniş sistemli böhranlarda nağdın eyni performansı göstərəcəyini sübut etmir.
Tədqiqat yalnız bir böyük kəsinti hadisəsinə əsaslandığı üçün başqa ölkələrdə, fərqli ödəniş mədəniyyətlərində və ya gələcəkdə ATM sıxlığının xeyli aşağı olduğu sistemlərdə eyni əmsalların qüvvədə olduğunu göstərmir.
LGBM proqnoz performansı real ödəniş sisteminin “%83 dayanıqlı” olması demək deyil. \(R^2\) yalnız əks-olgusal gündəlik əməliyyat proqnozlarının performans metrikidir.
ATM sıxlığı əmsalının müsbət olması yeni ATM qurmağın səbəb-nəticə baxımından müəyyən həcmdə dayanıqlılıq yaradacağını təkbaşına sübut etmir.
Tədqiqatın əsas məhdudiyyətləri
- Tək hadisə: yalnız bir günlük böyük kart ödənişi kəsintisi araşdırılır.
- Nağd satış məlumatı yoxdur: təsirlənən mağazaların nağd satışları müşahidə edilmədiyi üçün real gəlir itkisi hesablana bilmir.
- İstehlakçı səviyyəsində izləmə yoxdur: ATM çıxarışı müəyyən mağaza alışı ilə əlaqələndirilə bilmir.
- Bəzi reaksiya kanalları müşahidə edilmir: mövcud nağd istifadəsi və alışdan imtina birbaşa ölçülə bilmir.
- Kəsinti təsnifat həddi: -1,5 standart sapma empirik və müəyyən dərəcədə ixtiyari seçimdir; tədqiqat bunu həssaslıq analizi ilə sınaqdan keçirir.
- Əks-olgusal asılılığı: səbəb-nəticə dizaynının mühüm hissəsi maşın öyrənməsi proqnozlarının kəsinti olmasaydı baş verəcək əməliyyat səviyyəsini kifayət qədər düzgün təmsil etməsinə əsaslanır.
- Ödəniş infrastrukturu şərti: nağdın dayanıqlılıq funksiyası ATM və nağd infrastrukturunun özünün kəsintidən təsirlənməməsindən asılıdır.
- Xarici etibarlılıq: 2022 İsveçrəsində nağd hələ POS əməliyyatlarının %36-sını təşkil edirdi və ATM sıxlığı yüksək idi; bu struktur gələcəkdə dəyişə bilər.
- Hiperparametr təfərrüatı: aşağı səviyyəli LGBM hiperparametrləri PDF-də tam şəkildə hesabat verilmir.
Gələcək tədqiqat
Müəlliflər iki əsas tədqiqat boşluğunu xüsusilə vurğulayırlar.
Birincisi, kəsinti zamanı itirilən kart ödənişi dəyərinin əslində nə qədərinin mağazadaxili nağd ödənişlə bərpa edildiyinin ölçülməsidir. Bunun üçün kəsintidən təsirlənən mağazaların nağd satış məlumatlarına ehtiyac var.
İkincisi, nağd istifadəsi, nağd qəbulu və ATM əlçatanlığı zamanla azalarkən nağd infrastrukturun eyni dayanıqlılıq funksiyasını qoruyub-qorumadığının araşdırılmasıdır.
Birdən çox kəsinti hadisəsinin araşdırılması da tək hadisə dizaynının xarici etibarlılıq sərhədini azaldacaqdır.
Ümumi elmi məna
Tədqiqatın əsas töhfəsi “nağd yaxşıdır, yoxsa kart?” şəklində ümumi ödəniş üsulu müqayisəsi aparmaq deyil.
Elmi töhfə real əməliyyat nasazlığından istifadə edərək ödəniş sistemi ehtiyatlılığını davranış məlumatları ilə ölçməsidir.
Normal dövrdə kartdan istifadə etməyə üstünlük verən istehlakçı, kart kanalı qəfil istifadə edilə bilməz hala gəldikdə başqa müstəqil ödəniş kanalına ehtiyac duyur.
Tədqiqatın araşdırdığı İsveçrə hadisəsində ölçülə bilən ən güclü alternativ davranış kanalı ATM-dən nağd çıxarmaqdır.
Buna görə tədqiqatın əsas mesajı “nağdsız ödəniş texnologiyalarından imtina edilməlidir” deyil.
Daha düzgün mesaj budur:
Ödəniş sistemləri getdikcə rəqəmsallaşarkən, bir kanaldakı əməliyyat nasazlığının iqtisadi fəaliyyəti tamamilə dayandırmaması üçün müstəqil və əlçatan ehtiyat ödəniş qabiliyyətinin qorunması sistem dayanıqlılığı baxımından dəyər daşıya bilər.
Mənbə və Metod Qeydi
Orijinal başlıq: Cash saves the day: How cash infrastructure enhances resilience during a card payment system outage
Türkcə nəşr başlığı: Nağd Günü Xilas Edir: Nağd İnfrastruktur Kart Ödəniş Sistemi Kəsintisi Zamanı Dayanıqlılığı Necə Gücləndirir?
Müəlliflər: Aurel Ruben Mäder; Christoph Meyer; Yves Nacht; Daniel Gatica-Perez.
Müəllif sırası: Mənbədəki sıra eynilə qorunub.
Affiliasiyalar: Aurel Ruben Mäder — Swiss National Bank və École Polytechnique Fédérale de Lausanne (EPFL); Christoph Meyer — Swiss National Bank; Yves Nacht — Swiss National Bank; Daniel Gatica-Perez — École Polytechnique Fédérale de Lausanne (EPFL) və Idiap Research Institute.
Corresponding author: Mənbə tək corresponding author göstərmir.
Bərabər töhfə / ortaq birinci müəlliflik: Mənbədə belə bəyan yoxdur.
Mənbə növü: Swiss National Bank Working Paper.
Tədqiqat nömrəsi: SNB Working Papers 12/2026; rəsmi veb qeydində Issue 2026-12.
PDF daxili tarixi: 11 sentyabr 2026.
SNB rəsmi nəşr səhifəsindəki tarix: 16 sentyabr 2026.
Tarix qeydi: PDF daxili tarixi ilə rəsmi veb nəşr tarixi fərqlidir; iki tarix ayrıca biblioqrafik məlumat kimi qorunub.
Nəşriyyatçı / qurum: Swiss National Bank.
ISSN: 1660-7716 çap versiyası; 1660-7724 onlayn versiya.
DOI: Yüklənən PDF-də və yoxlanılan rəsmi SNB iş səhifəsində DOI göstərilmir. DOI uydurulmayıb.
Hakemlik vəziyyəti: Hakemli jurnal məqaləsi kimi təqdim edilməməlidir. SNB, Working Papers seriyasını davam edən tədqiqatı təqdim edən və şərh/müzakirəni təşviq edən işçi sənədlər kimi müəyyən edir.
JEL kodları: C55, D12, E42, G28.
Mənbə açar sözləri: Card payments; ATM withdrawals; resilience; payment system risk; forecasting.
Müəllif hüququ: © 2026 Swiss National Bank.
Lisenziya / istifadə şərti: Mənbə Creative Commons lisenziyası göstərmir. SNB müəllif hüququ bildirişi, müəllif hüququ işarəsi daşıyan SNB nəşrlərinin qeyri-kommersiya istifadəsinə mənbənin göstərilməsi şərtilə icazə verildiyini; kommersiya istifadəsinin isə SNB-nin əvvəlcədən açıq icazəsinə tabe olduğunu bildirir.
Tədqiqatın elmi növü: Real əməliyyat kəsintisindən istifadə edən müşahidə xarakterli event-study / təbii şok dizaynı; maşın öyrənməsinə əsaslanan əks-olgusal proqnoz və district-level residual-on-residual reqressiya.
Hadisə: 2022-ci ildə böyük İsveçrə pərakəndə satıcısının təxminən 2.400 mağazasındakı kassa və IT sistemini demək olar ki, bütün iş günü ərzində təsirləndirən kart ödənişi kəsintisi.
Pərakəndə satıcının kimliyi: Mənbə pərakəndə satıcının adını açıqlamır və onu “large/major Swiss retailer” kimi təsvir edir. Verianla tərəfindən kimlik təxmini aparılmayıb.
Kəsintinin dəqiq təqvim günü: Mənbə mətni hadisəni 2022 daxilində təsvir edir, lakin tədqiqat mətnində açıq təqvim tarixi vermir. Qrafik oxundan tarix təxmin edilərək dəqiq gün yaradılmayıb.
Kəsinti qatı: Pərakəndə satıcının kassa və informasiya sistemi; POS/acquirer/card scheme/issuer infrastrukturu ümumilikdə işləməyə davam etmişdir.
Əsas məlumat dövrü: 2020–2022.
Məlumat mənbələri: Swiss National Bank, Worldline Switzerland Ltd., PostFinance Ltd. və məlumat bölməsində ATM əməliyyatları üçün SIX Ltd.
Məlumat növü: Anonim fərdi əməliyyat kart ödənişi və ATM nağd çıxarış məlumatı.
Kart əhatəsi: 26.956 NOGA 47 pərakəndə mağazası.
ATM əhatəsi: 5.628 ATM.
Zaman seriyası / model sayı: 32.584.
Pretraining dövrü: 2020–2021.
Out-of-sample dövr: 2022; 365 günlük proqnoz.
Rolling struktur: Rüblük.
Maşın öyrənməsi metodu: Light Gradient Boosting Machine (LGBM).
Model girişləri: il, rüb, ay, həftənin günü, gün, bayram, xətti trend, kanton, district və əvvəlki gün/əvvəlki həftə əməliyyat dəyər və həcmləri.
Kart modelində sıfır gün yanaşması: Hurdle modeli; əvvəlcə ödənişin olub-olmadığı təsnif edilir, baş vermə şərtinə bağlı olaraq həcm/dəyər proqnozlaşdırılır.
ATM hurdle modeli: İstifadə edilmir; ATM-gün müşahidələrinin yalnız %3,8-də sıfır çıxarış var.
Proqnoz qeyri-müəyyənliyi: Bootstrap ilə %5–%95 proqnoz intervalı.
LGBM hiperparametr məhdudiyyəti: Learning rate, num_leaves, tree depth, boosting iteration sayı, feature/bagging fraction, regularization və random seed kimi aşağı səviyyəli parametrlər PDF-də açıq şəkildə hesabat verilmir.
Mənbə Figure 2 göstərim qeyri-müəyyənliyi: Şəkildə təsnifləndirici \(P(y=0)\) kimi işarələnərkən, son qərar qutusu sıfır proqnozunu \(P_i<0,5\) şərtinə bağlayır. Bu göstərim literal olaraq daxili uyğunsuzluq yaratdığı üçün Verianla mənbə metod mətnindəki “ödəniş var/yox təsnifatı + baş vermə şərtli reqressiya” izahını əsas götürüb, qeyri-müəyyən işarəni yenidən şərh etməyib.
Kart proqnoz R²: Həcm %83,1; dəyər %80,1.
ATM proqnoz R²: Həcm %60,9; dəyər %64,5.
Kart MASE_lag: Həcm %31,7; dəyər %35,1.
ATM MASE_lag: Həcm %52,5; dəyər %55,2.
Kart hurdle classification performansı: Accuracy %98,1; F1 %92,6; AUC həcm üçün %98,8 və dəyər üçün %98,7.
Kəsinti mağazası həddi: Kart ödənişi həcmi və dəyər residual-larının hər ikisinin -1,5 standart sapmadan aşağı olması.
Hədd şərhi: Mənbə -1,5 seçiminin müəyyən dərəcədə ixtiyari olduğunu açıq şəkildə bildirir və hədd həssaslığı analizi tətbiq edir.
Təsirlənən mağaza təxmini: Təxminən 2.250.
Kəsinti günündə bütün pərakəndə ticarət proqnozu: Təxminən 2,48 milyon kart əməliyyatı və CHF 100 milyon kart ödənişi dəyəri.
Təsirlənən mağazalardakı itki: Təxminən 700.000 kart əməliyyatı və CHF 22 milyon.
Ümumi İsveçrə pərakəndə proqnozundakı pay: Həcmin təxminən %28-i; dəyərin təxminən %22-si.
Təsirlənən mağazalarda real kart ödənişi: Proqnozlaşdırılan səviyyənin təxminən %10-u.
ATM excess: Təxminən 85.000 çıxarış və CHF 20 milyon.
Əsas district nümunəsi: 143 district.
Baza ATM həcm əmsalı: 0,105; standart xəta 0,010; \(p<0,01\).
Nəzarətli ATM həcm əmsalı: 0,097; standart xəta 0,013; \(p<0,01\).
Baza ATM dəyər əmsalı: 0,682; standart xəta 0,107; \(p<0,01\).
Nəzarətli ATM dəyər əmsalı: 0,535; standart xəta 0,134; \(p<0,01\).
Headline həcm şərhi: Təxminən hər 100 itirilmiş kart əməliyyatı başına 11 əlavə ATM çıxarışı.
Headline dəyər şərhi: Təxminən hər CHF 100 kart ödənişi itkisi başına CHF 68 əlavə ATM çıxarışı.
Nəzarətli dəyər şərhi: Təxminən hər CHF 100 kart itkisi başına CHF 53,5 əlavə ATM çıxarışı.
District nəzarətləri: ATM sıxlığı, merchant sıxlığı, nağd payı, yaşayış sahəsi payı və 65 yaşdan yuxarı əhali payı.
ATM sıxlığı: 1.000 nəfərə düşən ATM sayı.
Nağd payı: District ATM çıxarış həcmi/dəyərinin ATM + kart əməliyyatları cəminə nisbəti.
Propensity score matching: Kəsintidən təsirlənən hər mağaza eyni poçt kodu ərazisində oxşar normal əməliyyat nümunəsinə malik təsirlənməmiş mağaza ilə uyğunlaşdırılmışdır.
Rəqib mağaza nəticəsi: Kəsinti günündə güclü və əhəmiyyətli kart ödənişi artımı aşkar edilməmişdir.
Ertəsi gün nəticəsi: Həcm baxımından əhəmiyyətli müsbət kompensasiya aşkar edilməmiş; dəyər baxımından adambaşına təxminən CHF 0,06 azalma hesabat verilmişdir.
Hədd həssaslığı: Əsas əmsallar və düzəldilmiş \(R^2\) təxminən 0 ilə -3,5 standart sapma arasındakı təsnifat hədlərində ümumilikdə sabitdir.
Placebo analizi: Böyük kəsinti olmayan 364 out-of-sample günə eyni spesifikasiya tətbiq edilmişdir.
Placebo nəticəsi: Kəsinti günündə kart itkisi–ATM residual-ı korrelyasiyası və t-statistikası həm həcm, həm dəyər baxımından placebo paylanmasının %100-cü persentilində yer alır.
Əsas səbəb-nəticə şərhi: Mənbə kəsintini təsadüfi/xarici əməliyyat şoku kimi qəbul edir və proqnoza əsaslanan event-study ilə residual-on-residual yanaşmasından istifadə edərək kart ödənişi itkisinin ATM çıxarışlarına təsirini səbəb-nəticə kimi şərh edir. Bu şərh əks-olgusal proqnozların uyğunluğu və kəsintinin district-lər arasındakı intensivlik fərqinin müvafiq nəzarət edilməmiş şoklarla sistematik şəkildə əlaqəli olmadığı fərziyyələrindən asılıdır.
Mağazadaxili nağd satış məlumatı: Yoxdur. Kart itkisinin nə qədərinin nağd satışla bərpa edildiyi hesablana bilmir.
Nağd çıxarış mexanizmi: Mağazaya qayıtma, mövcud nağdı yenidən doldurma və ehtiyat məqsədli nağd saxlama mexanizmləri bir-birindən ayrıla bilmir.
Xarici etibarlılıq: Tədqiqat bir kəsinti hadisəsini araşdırır. Başqa hadisələr, ölkələr və ya nağd infrastrukturun daha zəif olduğu gələcək şərait ayrıca yoxlanmalıdır.
2022 İsveçrə konteksti: Mənbə nağdın POS əməliyyatlarındakı payının %36 olduğunu və ATM sıxlığının hələ də yüksək olduğunu bildirir.
Maliyyələşdirmə bəyanı: Mənbədə ayrıca standart maliyyələşdirmə bölməsi yoxdur.
Məlumat dəstəyi: Tədqiqat Swiss National Bank, PostFinance Ltd. və Worldline Switzerland Ltd. tərəfindən təmin edilən məlumatların dəstəyini açıq şəkildə bildirir; məlumat bölməsində əlavə olaraq SIX Ltd. ATM məlumat mənbəyi kimi yer alır.
Maraqlar toqquşması: Mənbədə ayrıca standart maraqlar toqquşması bəyanı yoxdur.
CRediT / müəllif töhfələri: Mənbədə standart CRediT töhfə bəyanı yoxdur.
Məlumatların əlçatanlığı: Mənbə anonim fərdi əməliyyat məlumatlarını təsvir edir, lakin ictimai replikasiya məlumat paketi və ya standart Data Availability Statement təqdim etmir.
Təşəkkür: Müəlliflər Martin Brown, Laura Felber, Nora Grote, Nicole Hentschel, Harry Leinonen, Thomas Nellen, Silvio Schumacher, Michael Zimmert və Swiss National Bank banking operations analysis komandasına; həmçinin DNB Retail Payments Research Conference 2026, International Cash Conference 2026 və Bank of Finland Seminar on Financial Market Infrastructures 2026 iştirakçılarına rəylərinə görə təşəkkür edirlər.
Korporativ mövqe xəbərdarlığı: Mənbədəki fikirlər, tapıntılar və nəticələr müəlliflərə aiddir və Swiss National Bank-ın mövqeyini mütləq şəkildə təmsil etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib