


1. Булак чындап эле башынан аягына чейин жана сүрөттөрү менен кошо каралдыбы? Ооба. 30 PDF бетиндеги мукаба, алдын ала маалымат, 26-номердеги жумушчу документ, Tables 1–5, Figures 1–11, ыкманын агым схемасы, тогуз номерлүү теңдеме, сезимталдык графиктери жана placebo анализи каралды. 2. Илимий жыйынтыктардын баары булакка негизделеби? Ооба. Булакта жок үзгүлтүк датасы, чекене сатуучунун ким экени, накталай сатуу наркы, моделдин коэффициенти же керектөөчүнүн жүрүм-туруму ойлоп чыгарылган жок. 3. Библиографиялык идентификация туурабы; тышкы веб библиографиялык текшерүү үчүн гана колдонулдубу? Ооба. Тышкы веб SNBнин расмий жарыя датасын, Working Paper номерин, авторлордун иретин жана жарыя барагын текшерүү үчүн гана колдонулду. 4. Симуляция / эксперимент / талаа / клиникалык / теориялык айырмалоо туурабы? Ооба. Изилдөө 2022-жылы чындап болгон бир күндүк операциялык карта төлөмү үзгүлтүгүн колдонгон байкоочу табигый-шок/event-study дизайны; машиналык үйрөнүү каршы-фактуалдык божомолдорду түзүү үчүн колдонулат. 5. Булактагы борбордук формула, ыкма параметри, сүрөт же сандык жыйынтык калтырылып кеттиби? LGBM божомол чынжыры, hurdle ыкмасы, 1,5 стандарттык четтөө классификациясы, propensity score matching, residual аныктамалары, Теңдеме 1–9, district-level контролдор, божомол метрикалары, placebo жана чек сезимталдыгы каралды. 6. Булактан тышкары сан, график, механизм же ийгилик тууралуу доомат түзүлдүбү? Жок. Булак графиктеринин чийки катарлары жок жерлерде координата же аралык чекит ойлоп табылган жок. 7. Алты структуралык H2 тартиби сакталабы? Ооба. 8. Кошумча H2лер болсо, алар жогорку баалуу AEO суроолору ганабы? Ооба. Каршы-фактуалдык божомол, residual-on-residual дизайн жана накталай инфраструктуранын туруктуулуктагы ролу изилдөөнүн борбордук илимий түшүнүктөрү болгондуктан тандалма суроо H2лери колдонулду. 9. Негизги илимий entity/ыкма/модель ачык жана булак менен колдоого алынган түрдө аныкталдыбы? Ооба. Накталай инфраструктура, каршы-фактуалдык божомол, LGBM, hurdle модели жана residual-on-residual регрессия биринчи маанилүү колдонууда аныкталды. 10. Изилдөө колдогон / колдобогон чечмелөө чеги көрүнүп турабы? Ооба. ATMден акча алуу таасири, өлчөнбөгөн дүкөн ичиндеги накталай сатуулар, атаандаш дүкөн каналы, кийинки күн каналы, бир окуянын тышкы жарактуулук чеги жана cash-infrastructure-unaffected божомолу бөлүнүп көрсөтүлдү. 11. HTML/SVG/Base64 структуралык жактан коопсузбу? Ооба. Script, iframe, event handler, foreignObject жана тышкы сүрөт URL колдонулган жок. SVG өз алдынча жана жабык тег түзүлүшүндө. 12. Макала которууга коопсузбу жана илимий майда-чүйдөсү которууну жеңилдетүү үчүн азайтылдыбы? Ооба. Canonical терминдер ырааттуу сакталды, сандар жана MathJax туюнтмалары көрүнүүчү тексттен ажыратылды жана техникалык деталдар сакталды. СҮРӨТ ШИЛТЕМЕСИНИН КОШУМЧА ДАРБАЗАСЫ: A. Булак Figures 1–11дин маанилүү илимий билдирүүлөрү текст жана таблицаларда түшүндүрүлөт. B. Булак графиктеринин пикселдик көчүрмөсү же автордук укук менен корголгон визуалдык адаптациясы жасалган жок. C. Булакта ачык аныкталган ыкма чынжыры өз алдынча inline SVG түрүндө түзүлдү. D. Чийки график катары жок сүрөттөр үчүн жасалма так маанилер түзүлгөн жок жана көрүнбөгөн сүрөткө багыттаган бош шилтеме калтырылган жок. АВТОРДУК УКУК / ЛИЦЕНЗИЯ КОШУМЧА ДАРБАЗАСЫ: Булак © 2026 Swiss National Bankка таандык. SNBнин автордук укук билдирүүсү автордук укук белгиси бар басылмаларды коммерциялык эмес пайдаланууну булак көрсөтүү шарты менен чектейт жана коммерциялык колдонуу үчүн алдын ала ачык уруксат талап кылынарын билдирет. Creative Commons ачык лицензиясы аныкталган жок. Булак графиктери, оригиналдуу таблица дизайндар же узун текст бөлүктөрү кайра колдонулган жок; илимий фактылар, формулалар жана жыйынтыктар өз алдынча Verianla баяны жана оригиналдуу схемалар менен берилди.
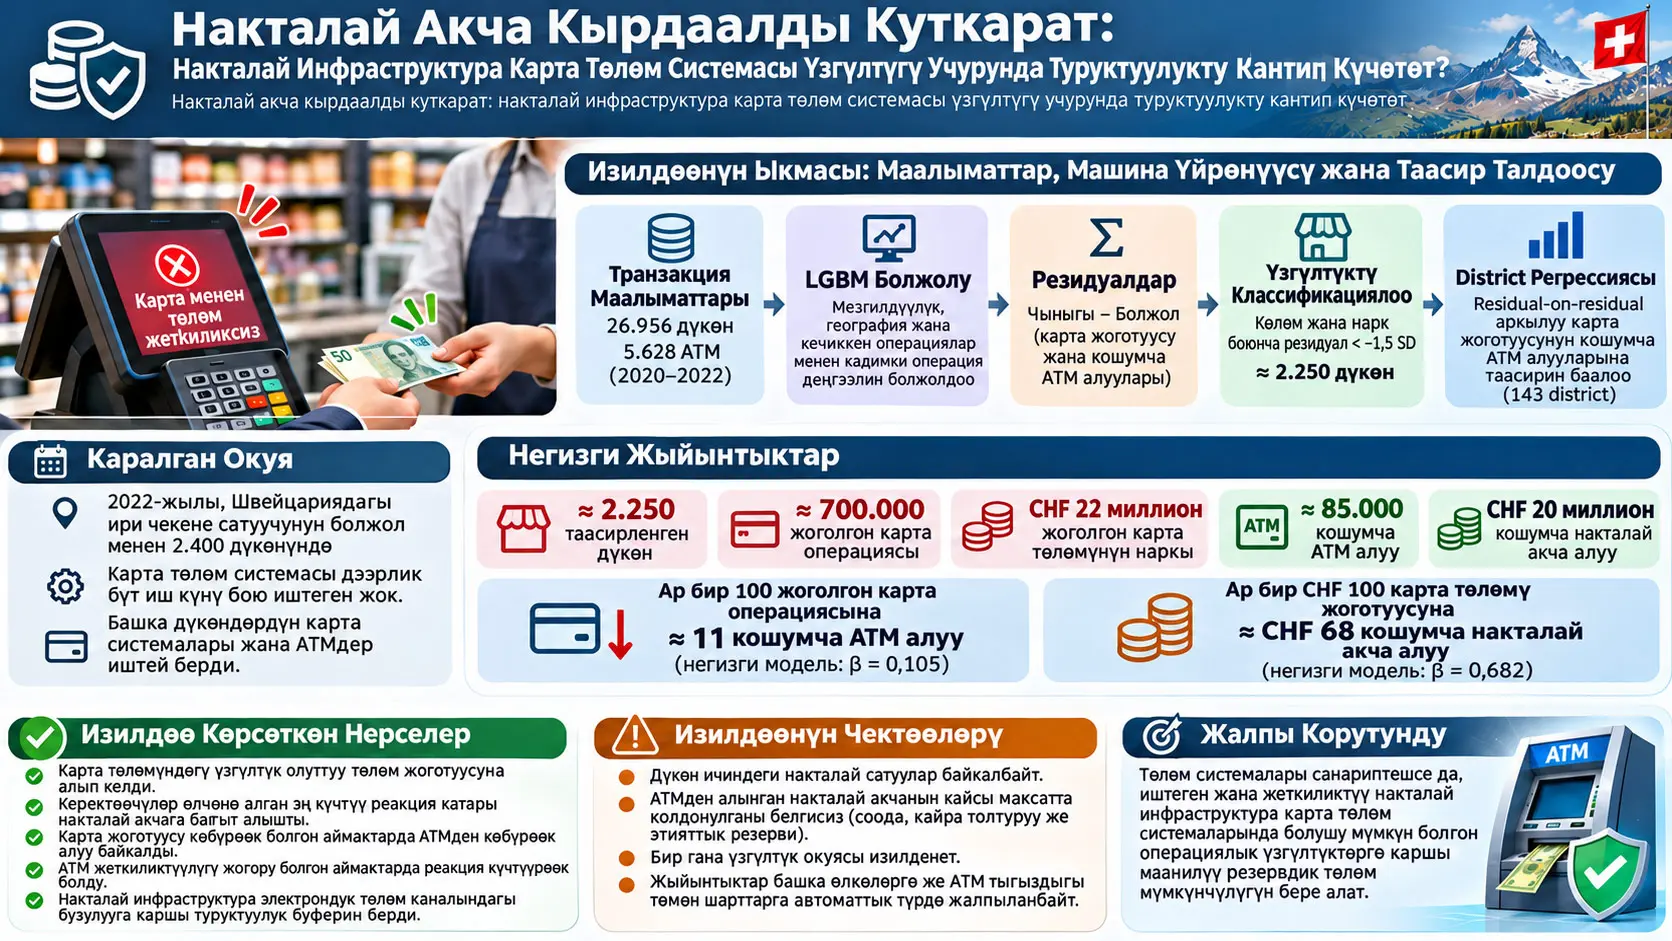
Накталай инфраструктура — керектөөчүлөргө физикалык акчага жетүүгө жана төлөм системаларындагы техникалык мүчүлүштүктөр учурунда накталай акча колдонууга мүмкүнчүлүк берген ATMдер жана башка накталай акчага жетүү каналдарынан турган төлөм туруктуулугунун катмары. Aurel Ruben Mäder, Christoph Meyer, Yves Nacht жана Daniel Gatica-Perez 2022-жылы Швейцариядагы ири чекене сатуучунун болжол менен 2.400 дүкөнүн дээрлик бүт иш күнү бою таасирленткен карта төлөм системасынын үзгүлтүгүн изилдеп, карта төлөмдөрү иштебеген учурда керектөөчүлөр канчалык деңгээлде накталай акчага өткөнүн өлчөшөт. Изилдөө 2020–2022 мезгилиндеги анонимдүү жеке транзакция маалыматтарынан дүкөн жана ATM деңгээлинде машиналык үйрөнүү аркылуу каршы-фактуалдык транзакция божомолдорун түзүп, үзгүлтүк күнүндөгү чыныгы транзакцияларды ошол божомолдор менен салыштырат.
Изилдөөнүн маалымат базасы карта төлөмдөрү үчүн 26.956 чекене дүкөндү жана накталай акча алуу үчүн 5.628 ATMди камтыйт. Ар бир дүкөн жана ATM үчүн күнүмдүк транзакция көлөмү жана наркынын катарлары түзүлгөндө жалпысынан 32.584 убакыт катары алынат. Изилдөөчүлөр Light Gradient Boosting Machine (LGBM) моделдерин 2020–2021 базалык мезгилде алдын ала үйрөтүп, андан кийин ар бир дүкөндүн же ATMдин өз маалыматтарында fine-tuning колдонуп, 2022-жыл үчүн кварталдык жылма божомолдорду түзүшөт.
Үзгүлтүк күнүндө божомолдор Швейцариянын чекене соодасында болжол менен 2,48 миллион карта транзакциясын жана CHF 100 миллион карта төлөм наркын күтүп турганда, изилдөөчүлөр үзгүлтүктөн жабыркаган деп классификациялаган болжол менен 2.250 дүкөндө болжол менен 700.000 карта транзакциясы жана CHF 22 миллион карта төлөм наркы жоголгон. Ошол эле күнү кадимки шартта күтүлгөндөн болжол менен 85.000ге көп ATMден акча алуу жана болжол менен CHF 20 миллионго көп накталай акча алуу болгон.
District деңгээлиндеги негизги residual-on-residual регрессиясында карта төлөм жоготуусунун транзакция көлөмү коэффициенти 0,105. Бул маани болжол менен ар бир 100 жоголгон карта транзакциясына 10,5–11 кошумча ATMден акча алууга шайкеш келет. Карта төлөм наркындагы жоготуу үчүн коэффициент 0,682; башкача айтканда, CHF 100 өлчөмүндөгү жоголгон карта төлөмү болжол менен CHF 68 кошумча ATMден акча алуу менен байланыштуу. District контролдору кошулганда коэффициенттер тиешелүүлүгүнө жараша 0,097 жана 0,535ке төмөндөйт, бирок экөө тең %1 деңгээлинде статистикалык маанилүү бойдон калат.
Атаандаш дүкөндөрдөгү карта төлөмдөрүндө үзгүлтүк күнү күчтүү жана статистикалык ишенимдүү өсүш табылган жок. Үзгүлтүктөн жабыркаган дүкөндөрдө кийинки күнү да жоголгон карта транзакцияларын компенсациялай турган байкаларлык карта төлөм секириги болгон жок. Булак бул көрүнүштү өлчөнө турган жооп каналдарынын арасында керектөөчүлөр негизинен накталай акчага багытталганына шайкеш деп эсептейт.
Ошол эле учурда изилдөө дүкөндөрдө болгон накталай сатууларды түздөн-түз байкабайт. Изилдөөчүлөр ATMден алынган кошумча накталай акчанын канчасы үзгүлтүктөн жабыркаган дүкөндөргө кайтып келип сатууну бүтүргөнүн, канчасы бар накталай акчаны кайра толтуруу үчүн алынганын же канчасы сактык максатындагы накталай резерв катары кармалганын ажырата алышпайт. Мындан тышкары, бир гана үзгүлтүк окуясы изилденгендиктен жыйынтыктарды ATM тыгыздыгы төмөн, накталай акча кабыл алуу аз же накталай инфраструктура өзү да бир убакта бузулган башка окуяларга автоматтык түрдө жалпылоо туура эмес.
Изилдөөнүн негизги маселеси эмнеде?
Электрондук төлөмдөрдү колдонуу көбөйүшү кадимки учурда төлөм системаларынын ылдамдыгын жана колдонуу ыңгайлуулугун жогорулатуу менен бирге коомдун техникалык төлөм инфраструктурасына көз карандылыгын да күчөтөт. POS терминалындагы, чекене сатуучунун маалыматтык системасындагы, acquirerдеги, карта тармагындагы, карта эмитентиндеги, электр системасындагы же байланыш инфраструктурасындагы бузулуу төлөм транзакцияларынын аякташына тоскоол болушу мүмкүн.
Булак Швейцарияда POS транзакцияларындагы накталай эмес төлөмдөрдүн үлүшү 2017-жылдагы %28ден 2024-жылы %70ке өскөнүн билдирет. Ошол эле булак кириш бөлүмүндө 2024-жылкы төлөм ыкмасы сурамжылоосунда катышуучулардын жарымынан көбү мурунку 12 ай ичинде төлөм үзгүлтүгүн башынан өткөргөнүн билдиргенин белгилейт.
Бул жагдай маанилүү суроону жаратат:
Карта төлөм инфраструктурасынын маанилүү бөлүгү күтүүсүздөн иштебей калганда керектөөчүлөр сатып алууларын кантип улантат?
Мүмкүн болгон жооптордун арасында:
- капчыктагы накталай акча менен төлөө,
- ATMден же банк бөлүмүнөн накталай акча алып, дүкөнгө кайтып келүү,
- карта системасы иштеген атаандаш дүкөнгө баруу,
- сатып алууну кийинки күнгө жылдыруу,
- сатып алуудан толугу менен баш тартуу
бар.
Изилдөөнүн маалыматтары бул каналдардын баарын түздөн-түз өлчөй албайт. ATMден кошумча накталай акча алуу, атаандаш дүкөнгө карта менен өтүү жана карталык сатып алууну кийинки күнгө жылдыруу каналдарын өлчөөгө болот, ал эми керектөөчүнүн капчыгында мурунтан бар накталай акчаны колдонушу же сатып алуудан толугу менен баш тартышы түздөн-түз өлчөнбөйт.
Үзгүлтүк төлөм чынжырынын кайсы жеринде болду?
Булак чекене карта төлөм чынжырын жөнөкөйлөтүлгөн түрдө беш катмарга бөлөт:
- Чекене сатуучунун касса жана маалыматтык системасы: товарды каттайт, сатып алуу суммасын түзөт жана төлөм транзакциясын баштайт.
- POS терминалынын аппараттык жана программалык камсыздоосу: төлөм суммасын көрсөтүп, төлөм суроо-талабын төлөм кызматын көрсөтүүчүгө жөнөтөт.
- Acquirer / төлөм кызматын көрсөтүүчү: авторизация билдирүүсүн карта тармагы аркылуу карта эмитентине жөнөтүп, андан кийин каражаттардын эсептешүүсүн жүргүзөт.
- Карта тармагы: төлөм ыкмасынын эрежелерин аныктайт жана acquirer менен issuerдин ортосундагы байланышты камсыз кылат.
- Карта эмитенти: адатта банк болуп, кардардын кредиттик же банктык эсебиндеги транзакцияны уруксаттайт жана каттайт.
Изилденген окуяда көйгөй биринчи катмарда, башкача айтканда, белгилүү ири чекене сатуучунун өзүнүн касса жана маалыматтык системасында болгон. Ошондуктан болжол менен 2.400 дүкөндө накталай эмес төлөмдөр дээрлик бүт иш күнү бою негизинен колдонууга мүмкүн болбой калган.
Маанилүү салыштыруу мындай: төлөм чынжырынын башка катмарлары иштей берген. Башка чекене сатуучулар карталарды кабыл ала алган жана ATMдер кадимкидей накталай акча бере алган.
Бул айырма изилдөөнүн идентификация стратегиясы үчүн өтө маанилүү. Эгер ATM тармагы же бүт карта тармагы өлкө боюнча бир убакта иштен чыкса, изилдөө учурдагы дизайн менен “картага каршы накталай акча” ордун басууну ошол эле жол менен байкай алмак эмес.
Маалымат канчалык кең?
| Маалымат түрү | Дүкөн / ATM саны | Нөл эмес күндөрдүн үлүшү | Күнүмдүк көлөмдүн медианасы | Күнүмдүк көлөмдүн орточосу | Күнүмдүк нарктын медианасы | Күнүмдүк нарктын орточосу |
|---|---|---|---|---|---|---|
| Карта төлөмдөрү | 26.956 дүкөн | %84,8 | 29 транзакция | 97 транзакция | CHF 1.366 | CHF 4.490 |
| ATMден акча алуу | 5.628 ATM | %96,2 | 51 алуу | 61 алуу | CHF 17.750 | CHF 24.235 |
Карта маалыматтары Worldline Switzerland Ltd. жана PostFinance Ltd.; ATM маалыматтары PostFinance Ltd. жана SIX Ltd. берген анонимдүү транзакция жазууларына негизделет. Булакка ылайык, Worldline жана PostFinance талдоо мезгилинде Швейцариядагы бардык карта төлөмдөрүнүн болжол менен бештен төртүн, башкача айтканда, болжол менен %80ин иштеткен, ал эми PostFinance жана SIX бирге ATM транзакцияларынын дээрлик баарын камтыган.
Карта төлөм маалыматтары Federal Statistical Officeтин NOGA классификациясындагы NOGA 47 чекене соода ишмердүүлүгү менен чектелген. Бул камтууга супермаркет, кийим-кече жана электроника сыяктуу чекене дүкөндөр кирет.
Маалымат топтомундагы географиялык чечилиш эки маалымат түрүндө бирдей эмес. Дүкөндөр үчүн почта индекси, ATMдер үчүн district маалыматы бар. Ошондуктан эки маалымат топтомун жалпы географиялык чечилиште бириктирген себептик талдоо district деңгээлинде жүргүзүлөт.
Транзакция бөлүштүрүүлөрү эмнени көрсөтөт?
Булак Appendix Figure 8де карта төлөм нарктары көбүнчө болжол менен CHF 3 тегерегинде, ATMден акча алуулар болсо болжол менен CHF 100 тегерегинде топтолорун көрсөтөт.
ATMден акча алуулар CHF 50, CHF 100 жана CHF 200 сыяктуу банкнот номиналдарына байланышкан тегерек суммаларда ачык топтолууну көрсөтсө, карта төлөм суммалары оң жакка узун куйруктуу, үзгүлтүксүзүрөөк бөлүштүрүүнү көрсөтөт.
Үзгүлтүк күнүндө өзгөчө CHF 50 жана CHF 100 өлчөмүндөгү төмөн нарктуу накталай акча алуулар кадимки күндөргө караганда көбүрөөк болгон. Авторлор бул көрүнүш керектөөчүлөр кыска мөөнөттүү сатып алууларды бүтүрүү үчүн майда суммалардагы накталай акча алган болушу мүмкүн деген чечмелөөгө шайкеш экенин белгилешет. Бирок өзүнчө накталай акча алуулар кайсы сатып алууга жумшалганы маалыматта көрүнбөйт.
Бул Изилдөөдө Каршы-Фактуалдык Божомол Эмне?
Каршы-фактуалдык божомол — үзгүлтүк болбогондо белгилүү бир дүкөндө канча карта транзакциясы жүргүзүлөрү же белгилүү ATMден канча накталай акча алынары күтүлгөнүн мурдагы сезондуулук, география жана кечиктирилген транзакция маалыматтары менен божомолдогон машиналык үйрөнүү натыйжасы; чыныгы транзакция менен ошол божомолдун ортосундагы айырма үзгүлтүктүн адаттан тыш таасирин өлчөө үчүн колдонулат.
Эмне үчүн түз эле мурунку күн менен салыштырылбайт?
Төлөм жүрүм-туруму жуманын күнүнө, айга, майрамдарга, мезгилге, географияга жана жакынкы өткөндөгү транзакция деңгээлине жараша күчтүү өзгөрөт.
Мисалы, жума күнкү транзакциялар шейшембиге караганда жогору болушу кадимки жумалык үлгү болушу мүмкүн. Үзгүлтүк күнүн мурунку күн менен гана салыштыруу бул нормалдуу өзгөрүүнү үзгүлтүк таасири деп жаңылыш кабыл алышы мүмкүн.
Ошондуктан изилдөөчүлөр ар бир дүкөн жана ATM үчүн “бүгүн кадимки шартта эмне күтүлүшү керек эле?” деген суроого өзүнчө машиналык үйрөнүү божомолун түзүшөт.
LGBM деген эмне?
Light Gradient Boosting Machine (LGBM) — көп сандагы чечим дарактары ырааттуу үйрөтүлгөн gradient boosting үй-бүлөсүнө кирген машиналык үйрөнүү ыкмасы. Ар бир жаңы дарак мурунку модель жетиштүү жакшы түшүндүрө албаган божомол каталарын азайтууга аракет кылат.
Бул изилдөөдө LGBMнин милдети карта үзгүлтүгүн классификациялоо эмес. Негизги милдети кадимки шарттагы:
- дүкөн башына күнүмдүк карта транзакцияларынын санын,
- дүкөн башына күнүмдүк карта транзакцияларынын наркын,
- ATM башына күнүмдүк акча алуу санын,
- ATM башына күнүмдүк акча алуу наркын
божомолдоп, каршы-фактуалдык эталон түзүү.
Моделдин кириштери
Булак үч негизги өзгөчөлүк тобун билдирет:
| Топ | Булакта көрсөтүлгөн өзгөчөлүктөр | Илимий роль |
|---|---|---|
| Сезондуулук | Жыл, квартал, ай, жуманын күнү, күн, майрамдар, сызыктуу тренд | Туруктуу календардык үлгүлөрдү кармоо |
| География | Кантон жана district маалыматтары | Аймактык транзакция деңгээлдеринин айырмасын кармоо |
| Кечиктирилген өзгөчөлүктөр | Мурунку күндүн жана мурунку жуманын транзакция наркы жана көлөмдөрү | Кыска мөөнөттүү убакыттык көз карандылыкты кармоо |
Pretraining жана fine-tuning эмнени билдирет?
Модель адегенде бүт базалык мезгилдин маалыматтарынан жалпы үлгүлөрдү үйрөнөт. Булак бул этапты pretraining деп атайт.
Базалык мезгил:
2020–2021
деп аныкталган.
Андан кийин модель ар бир дүкөндүн же ATMдин өзүнүн тарыхый транзакция маалыматтарына ылайыкталат. Бул этап fine-tuning деп аталат.
2022-жылы божомолдор кварталдык жылма түзүлүштө жасалып, жылдын 365 күнү үчүн out-of-sample божомол алынат.
Божомол белгисиздиги bootstrapping менен түзүлгөн %5–%95 чектери, башкача айтканда, борбордук %90 божомол аралыгы менен көрсөтүлөт.
Эмне үчүн жалпысынан 32.584 модель бар?
26.956 дүкөн менен 5.628 ATMдин суммасы:
\[ 26\,956+5\,628=32\,584 \]
болгондуктан, булак ар бир өзүнчө транзакция чекитинин күнүмдүк убакыт катары үчүн өзүнчө божомол түзүп, жалпысынан 32.584 модель жөнүндө айтат.
Hurdle ыкмасы эмне үчүн карта төлөмдөрүндө гана колдонулган?
Дүкөн-күн байкоолорунун болжол менен %14үндө карта транзакциясы жок. Мунун маанилүү себептеринин бири майрамдар жана дүкөндөрдүн жабылышы.
Мынчалык көп нөл мааниси болгондо үзгүлтүксүз регрессияны гана колдонуу эки башка маселени бир модельде чечүүгө аракет кылат:
- Ал күнү кандайдыр бир карта транзакциясы болобу?
- Транзакция болсо, көлөмү жана наркы канча болот?
Hurdle ыкмасы бул эки суроону бөлөт. Булактын түшүндүрмөсүнө ылайык, биринчи LGBM классификатору карта төлөмү болор-болбосун божомолдойт; төлөм болсо, экинчи LGBM көлөм жана нарк божомолун чыгарат.
ATM-күн байкоолорунун %3,8инде гана нөл алуу болгондуктан, ATM моделдеринде бул өзүнчө hurdle этабы колдонулган эмес.
Булактагы көрсөтүү боюнча эскертүү: Булак Figure 2де классификатор кутусу \(P(y=0)\) деп белгиленсе, акыркы чечим кутусунда нөл божомолу \(P_i<0{,}5\) шартына байланыштырылган. Бул эки билдирүү түз мааниде чечмеленгенде багыт жагынан дал келбегендей көрүнөт. Бирок ыкма тексти классификатор “кандайдыр бир карта төлөмү бар же жок экенин” божомолдой турганын ачык айтат. Ошондуктан бул жерде булак текстиндеги hurdle логикасы түшүндүрүлүп, бүдөмүк ыктымалдык белгиси унчукпай оңдолуп жаңы формула түзүлгөн жок.
Божомол көрсөткүчтөрү
| Метрика | Карта көлөмү | Карта наркы | ATM көлөмү | ATM наркы |
|---|---|---|---|---|
| R² | %83,1 | %80,1 | %60,9 | %64,5 |
| MASE_lag | %31,7 | %35,1 | %52,5 | %55,2 |
| Accuracy | %98,1 | %98,1 | Колдонулган жок | Колдонулган жок |
| F1 | %92,6 | %92,6 | Колдонулган жок | Колдонулган жок |
| AUC | %98,8 | %98,7 | Колдонулган жок | Колдонулган жок |
R² бул жерде эмнени өлчөйт?
\(R^2\), божомолдор күнүмдүк транзакция наркы же көлөмүндөгү өзгөрмөлүүлүктү канчалык кармай турганын көрсөтөт. Карта төлөм моделдеринде %80ден жогору \(R^2\) күнүмдүк дүкөн кыймылдарынын чоң бөлүгүн модель божомолдой алаарын көрсөтөт.
ATM тарабында \(R^2\) болжол менен %61–65 деңгээлинде; башкача айтканда, ATMден акча алуунун күнүмдүк өзгөрмөлүүлүгүн карта транзакция катарларына караганда божомолдоо кыйыныраак.
Бул метрикалар үзгүлтүктүн себептик таасирин өлчөбөйт. Алар каршы-фактуалдык божомол моделинин out-of-sample көрсөткүчтөрүн гана өлчөйт.
MASE деген эмне?
Mean Absolute Scaled Error (MASE) — моделдин орточо абсолюттук божомол катасын жөнөкөй naïve божомол ыкмасынын катасына салыштырмалуу масштабдаган метрика.
Изилдөөдө naïve benchmark мурунку күндүн наркын же көлөмүн бүгүнкү божомол катары колдонот.
\[ MASE<1 \]
болушу иштелип чыккан модель naïve божомолдон жакшыраак экенин билдирет.
Булак Таблица 2нин маанилерин пайыз түрүндө бергендиктен, мисалы %31,7 мааниси болжол менен \(0{,}317\) масштабдалган ката катышына туура келет.
Булак бул жыйынтыктарды карта төлөм божомолдору naïve benchmarkга салыштырмалуу болжол менен %65, ATM божомолдору болсо болжол менен %45 жакшыраак деп жыйынтыктайт.
Accuracy, F1 жана AUC эмне үчүн карта тарабында гана бар?
Бул үч метрика hurdle моделинин биринчи этабындагы экилик классификаторду баалайт.
Accuracy жалпы классификациялардын канчасы туура экенин көрсөтөт.
F1 упайы precision менен recall ортосундагы тең салмакты жыйынтыктайт.
AUC классификатордун эки классты ар кандай чечим чектери боюнча ажыратуу жөндөмүн баалайт.
ATM тарабында өзүнчө нөл/non-zero классификация модели колдонулбагандыктан, бул метрикалар ATM моделдери үчүн берилбейт.
Булак кайсы LGBM гиперпараметрлерин бербейт?
PDF LGBM ыкмасын, кириш өзгөчөлүктөрүн, 2020–2021 pretraining мезгилин, 2022 rolling prediction түзүлүшүн, fine-tuningди, bootstrap божомол аралыктарын жана hurdle ыкмасын түшүндүрөт.
Бирок булакта төмөнкү төмөн деңгээлдеги LGBM гиперпараметрлери ачык берилбейт:
- learning rate,
- num_leaves,
- максималдуу дарак тереңдиги,
- дарак / boosting итерацияларынын саны,
- feature_fraction,
- bagging_fraction,
- regularization коэффициенттери,
- random seed.
Бул маанилер Verianla тарабынан божомолдонгон жок. Ошондуктан PDF өзү бардык төмөн деңгээлдеги машиналык үйрөнүү параметрлерин так кайра түзүү үчүн жетиштүү эмес.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үзгүлтүктөн жабыркаган дүкөндөр кантип табылат?
Адегенде ар бир дүкөндүн чыныгы карта төлөмү менен модель күткөн карта төлөмүнүн ортосундагы residual эсептелет.
Residual-дардын z-упайы:
\[ z(res) = \frac{res-\mu(res)} {\sigma(res)} \]
түрүндө стандартташтырылат.
Бул жерде:
- \(res\): дүкөндүн божомол катасы / residual-ы.
- \(\mu(res)\): нормалдуу residual бөлүштүрүүнүн орточосу.
- \(\sigma(res)\): residual-дардын стандарттык четтөөсү.
Булак Теңдеме (1) үзгүлтүктөн жабыркаган дүкөндөрдүн жыйындысын:
\[ S_{out} = \left\{ s \mid z(res^{value}_{t_{out},s})<-1.5 \land z(res^{volume}_{t_{out},s})<-1.5 \right\} \tag{1} \]
түрүндө аныктайт.
Дүкөн үзгүлтүктөн жабыркаган деп эсептелиши үчүн карта төлөмүнүн наркы да, карта транзакцияларынын саны да күтүлгөн деңгээлден 1,5 стандарттык четтөөдөн көбүрөөк төмөн болушу керек.
Бул кош шарт кадимки күнүмдүк термелүүлөрдү гана башынан өткөргөн дүкөндөрдүн жаңылыштык менен үзгүлтүктөн жабыркаган деп эсептелишин азайтууга багытталган консервативдүү классификация эрежеси.
Булак чек тандоо белгилүү даражада ыктыярдуу экенин ачык моюнга алат жана кийин чекти өзгөртүү менен сезимталдык талдоосун жүргүзөт.
Бул эреже менен болжол менен 2.250 дүкөн үзгүлтүктөн жабыркаган деп классификацияланат. Булак окуя үчүн көрсөткөн болжол менен 2.400 дүкөндүк чекене тармакты эске алганда, бул маани окуянын чоң бөлүгүн камтыйт.
Эмне үчүн бардык жабыркаган дүкөндөрдө карта төлөмү нөл эмес?
Булак эки түшүндүрмө берет.
Биринчиден, айрым дүкөндөр өзгөчө эртең менен чектелүү сандагы карта транзакцияларын бүтүрө алганы тууралуу окуя маалыматы бар.
Экинчиден, 1,5 стандарттык четтөө эрежеси чыныгы үзгүлтүк болбогон, бирок кокусунан адаттан тыш төмөн транзакция көлөмүн жана наркын каттаган аз сандагы дүкөндөрдү да классификацияга кошкон болушу мүмкүн.
Жабыркаган дүкөндөрдө байкалган карта төлөм деңгээли божомолдонгон көлөмдүн болжол менен %10уна барабар.
Атаандаш дүкөндөр кантип тандалат?
Үзгүлтүктөн жабыркаган ар бир дүкөн үчүн ошол эле почта индекси аймагында жайгашкан жана нормалдуу транзакция жүрүм-туруму эң окшош жабыркабаган дүкөн изделет.
Булак муну propensity score matching ыкмасы менен жасайт.
Математикалык тандоо логикасы:
\[ S_{\mathrm{match}} = \bigcup_{s\in S_{out}} S_{\mathrm{match}}^{(s)} \]
жана тиешелүү дүкөн үчүн:
\[ s' = \arg\min_{k\in S_{\mathrm{postal-code}(s)}} \left| Propensity_k-Propensity_s \right|. \tag{2} \]
Бул жерде \(s'\) ошол эле почта индекси аймагында propensity score-у үзгүлтүктөн жабыркаган дүкөнгө эң жакын болгон иштеп жаткан атаандаш дүкөн.
Булак propensity score-ду сезондуулук өзгөчөлүктөрүнөн жана нормалдуу транзакция үлгүлөрүнөн чыгарат. Максат географиялык жактан жакын, бирок нормалдуу төлөм көлөмү таптакыр башка дүкөндөрдү салыштырбоо.
Карта төлөм жоготуусу кантип эсептелет?
Теңдеме (3):
\[ LossCardPayments_{t_{out},S_{out}} = \sum_{out\in S_{out}} \left( ForecastCard_{t_{out},out} - ObservedCard_{t_{out},out} \right). \tag{3} \]
Үзгүлтүктөн жабыркаган ар бир дүкөндө модель күткөн төлөм менен чыныгы төлөмдүн ортосундагы жетишпеген көлөм кошулат.
Жыйынтык:
- болжол менен 700.000 жоголгон карта транзакциясы,
- болжол менен CHF 22 миллион жоголгон карта төлөм наркы.
Бул көлөмдөр үзгүлтүк күнүндө бүткүл Швейцария чекене соодасы үчүн божомолдонгон карта төлөмдөрүнүн болжол менен:
- %28ине — транзакция көлөмү боюнча,
- %22сине — транзакция наркы боюнча
туура келет.
ATMдеги кошумча накталай акча алуу кантип эсептелет?
Булак Теңдеме (4):
\[ ATMResiduals_{t_{out}} = \sum_{a\in ATM} \left( ObservedATM_{t_{out},a} - ForecastATM_{t_{out},a} \right). \tag{4} \]
түрүндө.
Бул жерде оң residual ATMден кадимки шартта күтүлгөндөн көбүрөөк акча алынганын көрсөтөт.
Үзгүлтүк күнүндөгү жалпы жыйынтык болжол менен:
- 85.000 кошумча ATMден акча алуу,
- CHF 20 миллион кошумча накталай акча алуу
деп эсептелген.
Атаандаш дүкөн каналы кантип өлчөнөт?
Теңдеме (5):
\[ CardResiduals^{competition}_{t_{out},S_{match}} = \sum_{sm\in S_{match}} \left( ObservedCard_{t_{out},sm} - ForecastCard_{t_{out},sm} \right). \tag{5} \]
Атаандаш дүкөндөгү чыныгы карта төлөмү божомолдон ашса, оң residual пайда болот.
Эгер керектөөчүлөр үзгүлтүктөн жабыркаган дүкөндөн массалык түрдө карта системасы иштеген жакын атаандаштарга өтсө, бул каналда байкаларлык оң residual күтүлмөк.
Булак болгону кичине өсүштү байкап, регрессия жыйынтыктарында атаандаш дүкөн карта төлөмдөрү үчүн күчтүү, статистикалык маанилүү үзгүлтүк таасирин таппайт.
Кийинки күнгө жылдырылган сатып алуу кантип өлчөнөт?
Теңдеме (6):
\[ CardResiduals^{day\ after}_{t_{out}+1,S_{out}} = \sum_{out\in S_{out}} \left( ObservedCard_{t_{out}+1,out} - ForecastCard_{t_{out}+1,out} \right). \tag{6} \]
Үзгүлтүктөн жабыркаган дүкөндөрдө кийинки күнү күтүлгөндөн көп карта транзакциясы болсо, жылдырылган сатып алуулар кайтып келди деген чечмелөөгө шайкеш оң residual жаралышы мүмкүн эле.
Бирок булак кийинки күн residual-дары абдан кичине, атүгүл бир аз терс экенин көрсөтөт.
Бул Изилдөөдө Residual-on-Residual Регрессия Эмнени Өлчөйт?
Residual-on-residual регрессия сезондуулук, география жана мурунку транзакция үлгүлөрү менен түшүндүрүлө турган нормалдуу кыймылдарды карта жоготуусунан да, керектөөчү жооп өзгөрмөлөрүнөн да алып салгандан кийин, district деңгээлинде үзгүлтүктүн адаттан тыш карта төлөм жоготуусу менен адаттан тыш ATMден акча алуу ортосундагы жарым-жартылай байланышты өлчөйт.
Эмне үчүн residual колдонулат?
Бир districtте адатта карта төлөмдөрү да, ATMден акча алуулар да жогору болушу мүмкүн. Мындай аймакта чийки транзакция көлөмдөрүн гана салыштыруу чоң аймактын көлөмүн үзгүлтүк таасири менен аралаштырып коюшу мүмкүн.
Ошондуктан изилдөөчүлөр адегенде машиналык үйрөнүү менен нормалдуу транзакция деңгээлин божомолдошот.
Андан кийин:
\[ Residual = Observed-Forecast \]
логикасы менен нормалдуу үлгүдөн четтөөнү чыгарышат.
Бул ыкма Frisch–Waugh–Lovell теоремасынын residualization логикасы жана double/debiased machine learning адабияты менен байланыштуу.
Frisch–Waugh–Lovell логикасы деген эмне?
Frisch–Waugh–Lovell теоремасынын негизги идеясы түшүндүрүүчү өзгөрмө менен жыйынтыктын ортосундагы байланышты башка контролдук өзгөрмөлөрдүн таасиринен тазалап өлчөө.
Жөнөкөйлөтүлгөн түрдө:
- контролдор карта төлөмдөрүндө түшүндүрө алган нормалдуу бөлүк чыгарылат,
- контролдор ATMден акча алууда түшүндүрө алган нормалдуу бөлүк чыгарылат,
- калган эки адаттан тыш компонент бири-бири менен байланышат.
Бул изилдөөдө жогорку өлчөмдүү нормалдуу транзакция жүрүм-турумун моделдөө LGBM божомолдору аркылуу жүргүзүлөт.
Эмне үчүн district деңгээли?
Дүкөн маалыматтарында почта индекси, ATM маалыматтарында district жайгашуусу болгондуктан, эки маалымат топтомунун жалпы эң майда географиялык деңгээли district.
Residual-дар district деңгээлинде топтолуп, ар башка көлөмдөгү districtтерди салыштыруу үчүн калкка бөлүнүп, киши башына нормалдаштырылат.
Негизги ATM регрессиясы
Теңдеме (7):
\[ ATMResiduals^{pc}_{t_{out},d} = \alpha + \beta_{ATM} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{7} \]
Бул жерде:
- \(pc\): киши башына нормалдаштырылган өзгөрмөнү көрсөтөт.
- \(d\): district.
- \(LossCard^{pc}\): үзгүлтүктөн жабыркаган дүкөндөрдөгү киши башына карта төлөм жоготуусу.
- \(ATMResiduals^{pc}\): киши башына нормадан жогору же төмөн ATMден акча алуу.
- \(\beta_{ATM}\): карта жоготуусунун ATM residual-ы менен байланышын өлчөгөн негизги коэффициент.
- \(\gamma_d\): кеңейтилген спецификациядагы district контролдорун билдирет.
- \(\varepsilon_d\): түшүндүрүлбөгөн residual мүчө.
Атаандаш дүкөн регрессиясы
Теңдеме (8):
\[ CardResiduals^{competition,pc}_{t_{out},S_{match},d} = \alpha + \beta_{competition} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{8} \]
\(\beta_{competition}\), карта жоготуусу чоңураак болгон аймактарда атаандаш дүкөндөр күтүлгөндөн көбүрөөк карта транзакциясын көргөн-көрбөгөнүн текшерет.
Кийинки күн регрессиясы
Теңдеме (9):
\[ CardResiduals^{day\ after,pc}_{t_{out}+1,S_{out},d} = \alpha + \beta_{day\ after} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{9} \]
\(\beta_{day\ after}\), үзгүлтүк күнү чоң карта жоготуусу болгон аймактарда кийинки күнү күтүлгөндөн көбүрөөк карта транзакциясы болгон-болбогонун текшерет.
District контролдору
| Контроль | Аныктама | Максат |
|---|---|---|
| ATM тыгыздыгы | 1.000 кишиге ATM саны | Накталай акчага жетүү инфраструктурасын көрсөтүү |
| Merchant тыгыздыгы | 1.000 кишиге дүкөн саны | Чекене жеткиликтүүлүктү көрсөтүү |
| Накталай акча үлүшү | ATMден алуу көлөмү/наркы ÷ жалпы ATM + карта транзакциялары | Кадимки мезгилдеги накталай акча колдонуу ыктымалдыгын көрсөтүү |
| Жашоо аймагынын үлүшү | District аянтынын жашоо аймагы катары классификацияланган үлүшү | Шаардык түзүлүш айырмаларын контролдоо |
| 65+ калктын үлүшү | 65 жаштан жогору калктын үлүшү | Демографиялык төлөм жүрүм-турум айырмаларын контролдоо |
Негизги регрессия жыйынтыктары
| Метрика | Көлөм — базалык | Көлөм — контролдор | Нарк — базалык | Нарк — контролдор |
|---|---|---|---|---|
| Карта жоготуусу коэффициенти | 0,105*** | 0,097*** | 0,682*** | 0,535*** |
| Стандарттык ката | 0,010 | 0,013 | 0,107 | 0,134 |
| R² | 0,428 | 0,580 | 0,224 | 0,356 |
| Оңдолгон R² | 0,424 | 0,561 | 0,219 | 0,328 |
| District байкоосу | 143 | 143 | 143 | 143 |
*** \(p<0{,}01\).
0,105 коэффициенти кантип окулат?
Көлөм өзгөрмөлөрү киши башына бирдей масштабда нормалдаштырылгандыктан, базалык модельдеги:
\[ \beta_{ATM}=0{,}105 \]
коэффициент болжол менен:
100 жоголгон карта транзакциясы → 10,5 кошумча ATMден акча алуу
байланышына туура келет.
Булак муну тегеректеп, ар 100 жоголгон карта транзакциясына болжол менен 11 кошумча ATMден акча алуу деп билдирет.
Контролдор кошулганда коэффициент:
\[ 0{,}097 \]
болот; башкача айтканда, контролдуу спецификацияда болжол менен ар 100 жоголгон карта транзакциясына 9,7 кошумча ATMден акча алууга шайкеш.
0,682 коэффициенти кантип окулат?
Нарк регрессиясындагы базалык коэффициент:
\[ \beta_{ATM}=0{,}682 \]
болгондуктан:
CHF 100 жоголгон карта төлөмү → болжол менен CHF 68,2 кошумча ATMден акча алуу
байланышы алынат.
Булактын жыйынтыгында бул маани болжол менен CHF 68 деп берилет.
District контролдору кошулганда коэффициент 0,535ке төмөндөйт; бул спецификация болжол менен CHF 100 карта жоготуусуна CHF 53,5 кошумча ATMден акча алууга туура келет.
Ошондуктан headline жыйынтыгы болгон CHF 68 менен контролдук модель жыйынтыгы болгон CHF 53,5 бири-биринен айырмаланышы керек.
Көлөм жана нарк коэффициенттеринин айырмаланышы эмнени билдирет?
ATMден акча алганда керектөөчү адатта бир эле сатып алуунун так суммасын албайт.
Мисалы, адам CHF 32лик сатып алуу үчүн ATMден CHF 50 же CHF 100 алып, калган накталай акчаны кийинки чыгымдар үчүн кармашы мүмкүн.
Булак нарк коэффициентинин көлөм коэффициентинен жогору болушун сактык үчүн накталай акча кармоо механизми менен шайкеш деп эсептейт.
Бирок изилдөөчүлөр жеке накталай акча алууну белгилүү дүкөндөгү сатып алуу менен дал келтире албагандыктан төмөнкү үч механизмди бири-биринен ажырата алышпайт:
- ATMден накталай акча алып, үзгүлтүктөн жабыркаган дүкөнгө кайтуу,
- адегенде капчыктагы накталай акчаны колдонуп, андан кийин накталай резервди кайра толтуруу,
- үзгүлтүк уланышы мүмкүн деген тынчсыздануу менен сактык үчүн накталай акча алуу.
Extensive margin жана intensive margin деген эмне?
Extensive margin канча адам же канча транзакция жүрүм-турумун өзгөрткөнүн билдирет. Бул изилдөөдө ATMден акча алуу санындагы өсүш ошого туура келет.
Intensive margin жүрүм-турум көрсөткөн бирдик канчалык чоң жооп бергенин билдирет. Бул изилдөөдө алынган накталай акчанын наркындагы өсүш буга жакыныраак.
Көлөм регрессияларынын оңдолгон \(R^2\) маанилери нарк регрессияларынан жогору болушу, канча адам ATMге багытталганын districtтер арасында туруктуураак жооп экенин; киши башына алынган сумма болсо ызы-чуулуу экенин көрсөтөт.
Figure 9дагы корреляциялар
District деңгээлиндеги карта жоготуусу менен ATM residual-ынын ортосунда булак:
- көлөм үчүн \(R=0{,}65\),
- нарк үчүн \(R=0{,}47\)
корреляцияларды билдирет.
Булар Figure 9дагы сүрөттөмө корреляциялар. Таблица 3төгү 0,105 жана 0,682 маанилери болсо residual-on-residual регрессия коэффициенттери. Корреляция коэффициенти менен регрессия коэффициенти бир эле метрика эмес.
ATM тыгыздыгы жана накталай акча колдонуу эмнени көрсөтөт?
| Өзгөрмө | ATM көлөм residual-ы коэффициенти | ATM нарк residual-ы коэффициенти |
|---|---|---|
| Карта жоготуусу | 0,097*** | 0,535*** |
| ATM тыгыздыгы | 0,008*** | 0,288 |
| Накталай акча үлүшү | Болжол менен 0; маанилүү эмес | 0,055*** |
| Merchant тыгыздыгы | Болжол менен 0; маанилүү эмес | 0,478** |
| Жашоо аймагынын үлүшү | -0,005; маанилүү эмес | -0,141; маанилүү эмес |
| 65+ калктын үлүшү | 0,021; маанилүү эмес | 3,617; маанилүү эмес |
ATM тыгыздыгынын көлөм теңдемесинде оң жана маанилүү болушу ATM жеткиликтүүлүгү жогору districtтерде үзгүлтүк күнүндөгү кошумча акча алуу саны жогору болушуна шайкеш.
Кадимки накталай акча колдонуу үлүшү нарк теңдемесинде оң жана маанилүү; булак муну адатта накталай акча көбүрөөк колдонулган аймактарда алынган кошумча сумма жогору болушу менен байланыштырат.
Бирок бул контролдук коэффициенттер “ATM санын бирге көбөйтүү так ушунча кошумча туруктуулук жаратат” деген инфраструктуралык кийлигишүү экспериментинин жыйынтыгы эмес.
Үзгүлтүк дүкөнү үчүн 1,5 стандарттык четтөө чеги жыйынтыкты аныктайбы?
Булак бул маанилүү методологиялык суроону сезимталдык талдоосу менен текшерет.
Үзгүлтүктөн жабыркаган дүкөндүн аныктамасы үчүн чек 0 менен -3,5 стандарттык четтөөнүн арасында өзгөртүлгөндө:
- карта жоготуусу → ATM residual-ы коэффициенттери,
- моделдин оңдолгон \(R^2\) маанилери
жалпысынан туруктуу бойдон калат.
-3,5 стандарттык четтөөнүн ары жагындагы кыйла катаал босоголордо коэффициент жана \(R^2\) тез төмөндөйт.
Булак муну негизинен дүкөндөрдүн жана демек district үлгүсүнүн өтө кичирейиши, ошондой эле үзгүлтүктөн жабыркаган айрым ири дүкөндөрдүн үлгүдөн чыгып калышы менен түшүндүрөт.
Placebo тести эмне үчүн маанилүү?
Эгер терс карта residual'ы менен оң ATM residual'ынын ортосундагы байланыш үзгүлтүккө көз каранды эмес, күн сайын кездешүүчү кадимки үлгү болсо, изилдөөнүн үзгүлтүк таасири жөнүндөгү чечмелөөсү алсырамак.
Ошондуктан авторлор ошол эле регрессия түзүмүн ири үзгүлтүк болбогон башка 364 out-of-sample күн үчүн кайра иштетишет.
| Өлчөм | Карта жоготуусу — көлөм | Карта жоготуусу — нарк | ATM тыгыздыгы — көлөм | Накталай акчанын үлүшү — нарк |
|---|---|---|---|---|
| Үзгүлтүк күнүндөгү корреляция | 0,654 | 0,474 | 0,574 | 0,021 |
| Placebo бөлүштүрүүсүндөгү процентиль | %100,0 | %100,0 | %99,7 | %60,1 |
| Үзгүлтүк күнүндөгү t-статистика | 7,69 | 3,99 | 3,70 | 2,69 |
| Placebo процентили | %100,0 | %100,0 | %96,7 | %92,8 |
Карта жоготуусу менен кошумча ATMден акча алуунун ортосундагы корреляция жана t-статистика көлөм үчүн да, нарк үчүн да 364 кадимки күндүн баарынан жогору.
Кадимки күндөрдө орточо корреляциялар тескерисинче терс:
- көлөм үчүн -0,181,
- нарк үчүн -0,118.
Авторлордун түшүндүрмөсүнө ылайык, кадимки күндөрдө аба ырайы же жалпы суроо-талап сыяктуу жалпы факторлор дүкөн төлөмдөрүн да, ATM колдонуусун да бир багытта жылдырышы мүмкүн. Мисалы, суроо-талап төмөн болгон күнү карта төлөмдөрү да, ATMден акча алуулар да азайышы мүмкүн.
Ал эми үзгүлтүк күнү карта транзакцияларынын күтүүсүз төмөндөшүнө каршы ATMден акча алуулардын өсүшү кадимки жалпы суроо-талап үлгүсүнөн айырмаланган алмаштыруу жүрүм-турумун көрсөтөт.
ATM тыгыздыгы–көлөм натыйжасы да placebo бөлүштүрүүсүнүн жогорку четинде жайгашат, ал эми накталай акча үлүшүнүн алынган сумма менен байланышы үзгүлтүк күнүнө гана мүнөздүү экени анчалык айкын эмес. Булак накталай акча үлүшүнүн корреляциясы болгону болжол менен 60-процентилде экенин атайын көрсөтөт.
Накталай акча инфраструктурасы эмне үчүн туруктуулук буфери катары чечмеленет?
Изилдөөдө белгилүү бир чекене сатуучуда карта төлөм инфраструктурасы иштен чыккан учурда ATM инфраструктурасы иштей берген жана карта төлөмдөрүнүн жоготуусу чоңураак болгон districtтерде накталай акча алуу кыйла көбүрөөк байкалган; ошондуктан жеткиликтүү накталай акча инфраструктурасы электрондук төлөм каналындагы операциялык бузулууга каршы альтернативдүү төлөм мүмкүнчүлүгүн берген туруктуулук буфери катары чечмеленет.
Бул жерде “туруктуулук” эмнени билдирет?
Изилдөө накталай акча бардык төлөм системаларынан артык экенин текшербейт.
Тар маанидеги илимий жыйынтык төмөнкүчө:
Төлөм каналынын белгилүү бир компоненти иштебей калганда, көз карандысыз иштей берген башка төлөм инфраструктурасынын болушу керектөөчүлөргө альтернативдүү транзакция мүмкүнчүлүгүн бере алат.
Изилденген окуяда бул альтернативдүү канал — ATMдер аркылуу жеткиликтүү болгон физикалык накталай акча.
Атаандаш карта инфраструктурасы эмне үчүн ошол эле ролду көрсөткөн жок?
Башка дүкөндөрдөгү карта инфраструктурасы техникалык жактан иштей берген.
Ошого карабастан, дал келтирилген атаандаш дүкөндөрдө үзгүлтүк күнү карта төлөмдөрүнүн күчтүү жана статистикалык маанилүү өсүшү табылган эмес.
Бул керектөөчүлөрдүн өлчөөгө мүмкүн болгон жүрүм-турум каналдарынын ичинде картаны колдонууну улантуу үчүн атаандаш дүкөнгө баргандан көрө накталай акчага жетүүгө көбүрөөк багытталганына шайкеш келет.
Бирок бул жыйынтык ар бир керектөөчү ATMге барганын билдирбейт. Айрым керектөөчүлөр өздөрүндө болгон накталай акчаны колдонгон, сатып алуудан баш тарткан же изилдөө байкай албаган башка жүрүм-турумдарды көрсөткөн болушу мүмкүн.
Эртеси күнү эмне үчүн компенсация байкалган жок?
Үзгүлтүктөн жабыркаган дүкөндөрдө эртеси күнү карта төлөмдөрүнүн үзгүлтүк күнүндөгү жоготууну компенсациялай тургандай айкын өсүш көрсөтпөшү көп көлөмдөгү кийинкиге калтырылган карта менен сатып алуулардын эртеси күнгө жылдырылбаганын болжолдойт.
Нарк жагынан булак киши башына болжол менен CHF 0,06 өлчөмүндө статистикалык жактан маанилүү төмөндөөнү билдирет.
Авторлор бул жыйынтыкты керектөөчүлөр үзгүлтүк маалында алган накталай акчаны эртеси күнү да колдоно берген болушу мүмкүн деген түшүндүрмөгө шайкеш деп эсептешет.
Бул механизм түздөн-түз байкалган эмес; анткени изилдөөдө дүкөндөрдөгү накталай төлөм жазуулары жок.
Изилдөө колдогон жыйынтыктар
- 2022-жылы ири швейцариялык чекене сатуучунун болжол менен 2.400 дүкөнүн таасирлеген бир күндүк карта төлөм үзгүлтүгү олуттуу карта төлөм жоготуусун жараткан.
- Машиналык үйрөнүү божомолдору үзгүлтүк болбогон кадимки күнүмдүк транзакциялар үчүн жогорку out-of-sample көрсөткүчүн көрсөткөн.
- Болжол менен 2.250 дүкөн кош residual босогосу менен үзгүлтүктөн жабыркаган деп классификацияланган.
- Жабыркаган дүкөндөрдө болжол менен 700.000 карта транзакциясы жана CHF 22 миллион карта төлөм наркы жоголгон.
- Ошол эле күнү болжол менен 85.000 кошумча ATMден акча алуу жана CHF 20 миллион кошумча накталай акча алуу байкалган.
- Аймак деңгээлинде карта төлөмдөрүнүн чоңураак жоготуусу ATMден акча алуунун чоңураак residual'ы менен күчтүү байланышта.
- Негизги көлөм коэффициенти болжол менен ар бир 100 жоголгон карта транзакциясына 11 кошумча ATMден акча алууга туура келет.
- Негизги нарк коэффициенти CHF 100 карта жоготуусуна болжол менен CHF 68 кошумча ATMден акча алууга туура келет.
- Контролдор кошулганда негизги ATM таасири азайганы менен оң бойдон калат жана %1 деңгээлде статистикалык маанилүү.
- Атаандаш дүкөндөрдөгү карта төлөмдөрүндө күчтүү маанилүү алмаштыруу табылган эмес.
- Үзгүлтүктөн жабыркаган дүкөндөрдө эртеси күнү күчтүү оң карта төлөм компенсациясы табылган эмес.
- Негизги ATM таасири үзгүлтүктү классификациялоонун ар башка босоголорунда негизинен туруктуу.
- 364 placebo күнүнүн жыйынтыктары карта жоготуусу–ATM өсүшү байланышы үзгүлтүк күнүнө мүнөздүү экенин колдойт.
- ATM тыгыздыгы жогору districtтерде кошумча акча алуу көлөмү жогору.
- Булак жеткиликтүү накталай акча инфраструктурасы мындай карта төлөм үзгүлтүгүндө туруктуулук буферин камсыз кыла алат деген жыйынтыкка келет.
Изилдөө колдобогон жыйынтыктар
Изилдөө CHF 22 миллион жоголгон карта төлөм наркынын CHF 20 миллиону дүкөн сатууга накталай түрдө кайтып келгенин көрсөтпөйт.
ATMден алынган акча кайда сарпталганы белгисиз.
CHF 20 миллион кошумча ATMден акча алууну CHF 20 миллион сакталган чекене киреше катары чечмелөөгө болбойт.
Изилдөө бардык керектөөчүлөр накталай акчага өткөнүн көрсөтпөйт.
Капчыктагы учурдагы накталай акчаны колдонуу түздөн-түз байкалбайт.
Сатып алуудан баш тарткан керектөөчүлөрдүн саны белгисиз.
ATMден акча алуу сатып алууну аяктоо, учурдагы накталай запасты толуктоо же сактык резерв түзүү үчүн жасалган-жасалбаганы жеке деңгээлде айырмаланбайт.
Изилдөө бүтүндөй Швейцариянын карта төлөм системасы кыйраган окуя эмес. Үзгүлтүк белгилүү ири чекене сатуучунун өзүнүн касса/IT катмарында болгон; башка дүкөндөрдүн карта системалары жана ATM инфраструктурасы иштей берген.
Изилдөө электр энергиясы, телекоммуникация же ATM тармагы да ошол эле учурда жеткиликсиз болгон кеңири системалык кризистерде накталай акча ушундай эле натыйжа көрсөтөрүн далилдебейт.
Изилдөө бир гана ири үзгүлтүк окуясына негизделгендиктен, башка өлкөлөрдө, башка төлөм маданияттарында же келечекте ATM тыгыздыгы кыйла төмөн системаларда ошол эле коэффициенттер жарактуу болорун көрсөтпөйт.
LGBM божомолунун көрсөткүчү чыныгы төлөм системасы “%83 туруктуу” дегенди билдирбейт. \(R^2\) — болгону каршы-фактуалдык күнүмдүк транзакция божомолдорунун көрсөткүч метрикасы.
ATM тыгыздыгы коэффициентинин оң болушу жаңы ATM орнотуу себептик түрдө белгилүү көлөмдө туруктуулук бере турганын өз алдынча далилдебейт.
Изилдөөнүн негизги чектөөлөрү
- Бир окуя: бир гана бир күндүк ири карта төлөм үзгүлтүгү изилденет.
- Накталай сатуу маалыматтары жок: жабыркаган дүкөндөрдүн накталай сатуулары байкалбагандыктан чыныгы киреше жоготуусун эсептөө мүмкүн эмес.
- Керектөөчү деңгээлинде көзөмөл жок: ATMден алынган акчаны белгилүү бир дүкөндөгү сатып алууга байланыштыруу мүмкүн эмес.
- Айрым реакция каналдары байкалбайт: учурдагы накталай акчаны колдонуу жана сатып алуудан баш тартуу түздөн-түз өлчөнбөйт.
- Үзгүлтүктү классификациялоо босогосу: -1,5 стандарттык четтөө эмпирикалык жана бир аз шарттуу тандоо; изилдөө муну сезимталдык анализи менен текшерет.
- Каршы-фактуалдык көз карандылык: себептик дизайндагы маанилүү бөлүк машиналык үйрөнүү божомолдору үзгүлтүк болбогондо ишке ашмак болгон транзакция деңгээлин жетиштүү так чагылдырганына таянат.
- Төлөм инфраструктурасынын шарты: накталай акчанын туруктуулук функциясы ATM жана накталай акча инфраструктурасынын өзүнүн үзгүлтүктөн жабыркабаганына көз каранды.
- Тышкы жарактуулук: 2022-жылдагы Швейцарияда накталай акча дагы эле POS транзакцияларынын %36'сын түзүп, ATM тыгыздыгы жогору болгон; бул түзүм келечекте өзгөрүшү мүмкүн.
- Гиперпараметр деталдары: төмөн деңгээлдеги LGBM гиперпараметрлери PDFде толук баяндалган эмес.
Келечектеги изилдөө
Авторлор эки негизги изилдөө боштугун өзгөчө баса белгилешет.
Биринчиси, үзгүлтүк маалында жоголгон карта төлөм наркынын чындап канча бөлүгү дүкөн ичиндеги накталай төлөм менен калыбына келтирилгенин өлчөө. Бул үчүн үзгүлтүктөн жабыркаган дүкөндөрдүн накталай сатуу маалыматтары керек.
Экинчиси, накталай акча колдонуу, накталай төлөмдү кабыл алуу жана ATM жеткиликтүүлүгү убакыт өткөн сайын азайып жатканда, накталай акча инфраструктурасы ошол эле туруктуулук функциясын сактап калабы-жокпу изилдөө.
Бир нече үзгүлтүк окуясын изилдөө да бир окуялуу дизайндын тышкы жарактуулук чегин азайтмак.
Жалпы илимий мааниси
Изилдөөнүн негизги салымы “накталай акча жакшыбы же картабы?” деген жалпы төлөм ыкмасын салыштыруу эмес.
Илимий салым — чыныгы операциялык бузулууну колдонуп, төлөм системасынын резервдүүлүгүн жүрүм-турум маалыматтары менен өлчөө.
Кадимки учурда карта колдонууну тандаган керектөөчү карта каналы капысынан жеткиликсиз болуп калса, башка көз карандысыз төлөм каналына муктаж болот.
Изилденген Швейцария окуясында өлчөөгө мүмкүн болгон эң күчтүү альтернативдүү жүрүм-турум каналы — ATMден накталай акча алуу.
Ошондуктан изилдөөнүн негизги билдирүүсү “накталай эмес төлөм технологияларынан баш тартуу керек” деген эмес.
Туурараак билдирүү төмөнкүдөй:
Төлөм системалары барган сайын санариптешкен сайын, бир каналдагы операциялык бузулуу экономикалык ишмердикти толугу менен токтотпошу үчүн көз карандысыз жана жеткиликтүү резервдик төлөм мүмкүнчүлүгүн сактоо системанын туруктуулугу үчүн маанилүү болушу мүмкүн.
Булак жана ыкма жөнүндө эскертүү
Түпнуска аталышы: Cash saves the day: How cash infrastructure enhances resilience during a card payment system outage
Кыргызча жарыя аталышы: Накталай Акча Күндү Куткарат: Накталай Инфраструктура Карта Төлөм Системасы Үзгүлтүгү Учурунда Туруктуулукту Кантип Күчөтөт?
Авторлор: Aurel Ruben Mäder; Christoph Meyer; Yves Nacht; Daniel Gatica-Perez.
Авторлордун ирети: Булактагы ирет толугу менен сакталган.
Аффилиациялар: Aurel Ruben Mäder — Swiss National Bank жана École Polytechnique Fédérale de Lausanne (EPFL); Christoph Meyer — Swiss National Bank; Yves Nacht — Swiss National Bank; Daniel Gatica-Perez — École Polytechnique Fédérale de Lausanne (EPFL) жана Idiap Research Institute.
Corresponding author: Булак бир эле corresponding author'ду белгилебейт.
Тең салым / тең биринчи авторлук: Булакта мындай билдирүү жок.
Булактын түрү: Swiss National Bank Working Paper.
Иштин номери: SNB Working Papers 12/2026; расмий веб жазууда Issue 2026-12.
PDF ичиндеги дата: 11 Сентябрь 2026.
SNB расмий жарыя барагындагы дата: 16 Сентябрь 2026.
Дата боюнча эскертүү: PDF ичиндеги дата менен расмий веб жарыя датасы айырмаланат; эки дата өзүнчө библиографиялык маалымат катары сакталган.
Жарыялоочу / мекеме: Swiss National Bank.
ISSN: 1660-7716 басма версия; 1660-7724 онлайн версия.
DOI: Жүктөлгөн PDFде жана текшерилген расмий SNB иш барагында DOI көрсөтүлгөн эмес. DOI ойлоп табылган жок.
Рецензиялоо статусу: Рецензияланган журнал макаласы катары көрсөтүлбөшү керек. SNB Working Papers сериясын жүрүп жаткан изилдөөнү сунуштаган жана пикир/талкууну демдеген жумушчу документтер катары аныктайт.
JEL коддору: C55, D12, E42, G28.
Булактагы ачкыч сөздөр: Card payments; ATM withdrawals; resilience; payment system risk; forecasting.
Автордук укук: © 2026 Swiss National Bank.
Лицензия / колдонуу шарты: Булак Creative Commons лицензиясын көрсөтпөйт. SNB автордук укук билдирүүсүндө автордук укук менен белгиленген SNB жарыяларын коммерциялык эмес колдонууга булакты көрсөтүү шарты менен уруксат берилери; коммерциялык колдонуу болсо SNBнин алдын ала ачык уруксатына байланыштуу экени айтылат.
Изилдөөнүн илимий түрү: Чыныгы операциялык үзгүлтүктү колдонгон байкоочу event-study / табигый шок дизайны; машиналык үйрөнүүгө негизделген каршы-фактуалдык божомол жана district-level residual-on-residual регрессия.
Окуя: 2022-жылы ири швейцариялык чекене сатуучунун болжол менен 2.400 дүкөнүндөгү касса жана IT системасын дээрлик бүт жумуш күнү таасирлеген карта төлөм үзгүлтүгү.
Чекене сатуучунун кимдиги: Булак чекене сатуучунун атын ачыктабай, “large/major Swiss retailer” деп сүрөттөйт. Verianla тарабынан кимдик божомолдонгон жок.
Үзгүлтүктүн так календардык күнү: Булак тексти окуяны 2022-жылдын ичинде деп аныктайт, бирок иштин текстинде так календардык дата бербейт. График огунан дата божомолдоо менен так күн чыгарылган жок.
Үзгүлтүк катмары: Чекене сатуучунун касса жана маалыматтык системасы; POS/acquirer/card scheme/issuer инфраструктурасы жалпысынан иштей берген.
Негизги маалымат мезгили: 2020–2022.
Маалымат булактары: Swiss National Bank, Worldline Switzerland Ltd., PostFinance Ltd. жана маалымат бөлүмүндө ATM транзакциялары үчүн SIX Ltd.
Маалымат түрү: Анонимдүү жеке транзакциялык карта төлөм жана ATMден накталай акча алуу маалыматы.
Карта камтуусу: 26.956 NOGA 47 чекене дүкөнү.
ATM камтуусу: 5.628 ATM.
Убакыт катары / модель саны: 32.584.
Pretraining мезгили: 2020–2021.
Out-of-sample мезгили: 2022; 365 күндүк божомол.
Rolling түзүм: Чейрек сайын.
Машиналык үйрөнүү ыкмасы: Light Gradient Boosting Machine (LGBM).
Модель киргизүүлөрү: жыл, чейрек, ай, жуманын күнү, күн, майрам, сызыктуу тренд, кантон, district жана мурунку күн/мурунку жумадагы транзакция наркы жана көлөмү.
Карта моделиндеги нөл күн ыкмасы: Hurdle модели; адегенде төлөм бар же жок экендиги классификацияланып, төлөм болгон шартта көлөм/нарк божомолдонот.
ATM hurdle модели: Колдонулбайт; ATM-күн байкоолорунун болгону %3,8'инде нөл акча алуу бар.
Божомол белгисиздиги: Bootstrap менен %5–%95 божомол аралыгы.
LGBM гиперпараметр чектөөсү: Learning rate, num_leaves, tree depth, boosting iteration саны, feature/bagging fraction, regularization жана random seed сыяктуу төмөн деңгээлдеги орнотуулар PDFде ачык баяндалган эмес.
Булак Figure 2 көрсөтмөсүндөгү белгисиздик: Сүрөттө классификатор \(P(y=0)\) деп белгиленсе, акыркы чечим кутусу нөл божомолун \(P_i<0,5\) шартына байланыштырат. Бул көрсөтмө түз мааниде ички шайкешсиздик жараткандыктан, Verianla булактагы ыкма текстиндеги “төлөм бар/жок классификациясы + төлөм болгон шарттагы регрессия” түшүндүрмөсүн негиз кылып, белгисиз белгини кайра чечмелеген жок.
Карта божомол R²: Көлөм %83,1; нарк %80,1.
ATM божомол R²: Көлөм %60,9; нарк %64,5.
Карта MASE_lag: Көлөм %31,7; нарк %35,1.
ATM MASE_lag: Көлөм %52,5; нарк %55,2.
Карта hurdle classification көрсөткүчү: Accuracy %98,1; F1 %92,6; AUC көлөм үчүн %98,8 жана нарк үчүн %98,7.
Үзгүлтүк дүкөнүнүн босогосу: Карта төлөм көлөмү жана нарк residual'дарынын экөө тең -1,5 стандарттык четтөөдөн төмөн болушу.
Босого боюнча чечмелөө: Булак -1,5 тандоосу бир аз шарттуу экенин ачык белгилеп, босого сезимталдык анализин колдонот.
Жабыркаган дүкөндөрдүн божомолу: Болжол менен 2.250.
Үзгүлтүк күнүндөгү жалпы чекене соода божомолу: Болжол менен 2,48 миллион карта транзакциясы жана CHF 100 миллион карта төлөм наркы.
Жабыркаган дүкөндөрдөгү жоготуу: Болжол менен 700.000 карта транзакциясы жана CHF 22 миллион.
Швейцариянын жалпы чекене божомолундагы үлүшү: Көлөмдүн болжол менен %28'и; нарктын болжол менен %22'си.
Жабыркаган дүкөндөрдөгү чыныгы карта төлөмү: Божомолдонгон деңгээлдин болжол менен %10'у.
ATM excess: Болжол менен 85.000 акча алуу жана CHF 20 миллион.
Негизги district үлгүсү: 143 district.
Негизги ATM көлөм коэффициенти: 0,105; стандарттык ката 0,010; \(p<0,01\).
Контролдолгон ATM көлөм коэффициенти: 0,097; стандарттык ката 0,013; \(p<0,01\).
Негизги ATM нарк коэффициенти: 0,682; стандарттык ката 0,107; \(p<0,01\).
Контролдолгон ATM нарк коэффициенти: 0,535; стандарттык ката 0,134; \(p<0,01\).
Негизги көлөм чечмелөөсү: Болжол менен ар бир 100 жоголгон карта транзакциясына 11 кошумча ATMден акча алуу.
Негизги нарк чечмелөөсү: Болжол менен ар бир CHF 100 карта төлөм жоготуусуна CHF 68 кошумча ATMден акча алуу.
Контролдолгон нарк чечмелөөсү: Болжол менен ар бир CHF 100 карта жоготуусуна CHF 53,5 кошумча ATMден акча алуу.
District контролдору: ATM тыгыздыгы, merchant тыгыздыгы, накталай акча үлүшү, калктуу аймак үлүшү жана 65 жаштан жогорку калктын үлүшү.
ATM тыгыздыгы: 1.000 кишиге ATM саны.
Накталай акча үлүшү: District ATMден акча алуу көлөмү/наркынын ATM + карта транзакцияларынын жалпысына катышы.
Propensity score matching: Үзгүлтүктөн жабыркаган ар бир дүкөн ошол эле почта индекси аймагындагы кадимки транзакция үлгүсү окшош жабыркабаган дүкөн менен дал келтирилген.
Атаандаш дүкөн жыйынтыгы: Үзгүлтүк күнү карта төлөмдөрүнүн күчтүү жана маанилүү өсүшү табылган эмес.
Эртеси күндүн жыйынтыгы: Көлөм жагынан маанилүү оң компенсация табылган эмес; нарк жагынан киши башына болжол менен CHF 0,06 төмөндөө билдирилген.
Босого сезимталдыгы: Негизги коэффициенттер жана оңдолгон \(R^2\) болжол менен 0 менен -3,5 стандарттык четтөөнүн ортосундагы классификация босоголорунда жалпысынан туруктуу.
Placebo анализи: Ири үзгүлтүк болбогон 364 out-of-sample күнгө ошол эле спецификация колдонулган.
Placebo жыйынтыгы: Үзгүлтүк күнүндөгү карта жоготуусу–ATM residual'ы корреляциясы жана t-статистикасы көлөм жана нарк боюнча placebo бөлүштүрүүсүнүн %100. процентилинде жайгашкан.
Негизги себептик чечмелөө: Булак үзгүлтүктү кокустук/тышкы операциялык шок катары карап, божомолго негизделген event-study жана residual-on-residual ыкмасын колдонуу менен карта төлөм жоготуусунун ATMден акча алууга таасирин себептик деп чечмелейт. Бул чечмелөө каршы-фактуалдык божомолдордун ылайыктуулугуна жана үзгүлтүктүн districtтер арасындагы интенсивдүүлүк айырмасы тиешелүү контролдонбогон шоктор менен системалуу байланышта эмес деген божомолдорго көз каранды.
Дүкөн ичиндеги накталай сатуу маалыматы: Жок. Карта жоготуусунун канча бөлүгү накталай сатуу менен калыбына келгени эсептелбейт.
Накталай акча алуу механизми: Дүкөнгө кайтып баруу, учурдагы накталай акчаны кайра толуктоо жана сактык үчүн накталай акча кармоо механизмдерин бири-биринен ажыратууга мүмкүн эмес.
Тышкы жарактуулук: Изилдөө бир гана үзгүлтүк окуясын карайт. Башка окуялар, өлкөлөр же накталай акча инфраструктурасы алсызыраак болгон келечектеги шарттар өзүнчө текшерилиши керек.
2022-жылдагы Швейцария контексти: Булак накталай акчанын POS транзакцияларындагы үлүшү %36 экенин жана ATM тыгыздыгы дагы эле жогору экенин белгилейт.
Каржылоо билдирүүсү: Булакта өзүнчө стандарттык каржылоо бөлүмү жок.
Маалымат колдоосу: Изилдөө Swiss National Bank, PostFinance Ltd. жана Worldline Switzerland Ltd. берген маалыматтардын колдоосун ачык белгилейт; маалымат бөлүмүндө кошумча SIX Ltd. ATM маалымат булагы катары көрсөтүлгөн.
Кызыкчылыктардын кагылышы: Булакта өзүнчө стандарттык кызыкчылыктардын кагылышы жөнүндө билдирүү жок.
CRediT / авторлордун салымдары: Булакта стандарттык CRediT салым билдирүүсү жок.
Маалыматтын жеткиликтүүлүгү: Булак анонимдүү жеке транзакция маалыматтарын сүрөттөйт, бирок коомчулукка ачык репликация маалымат топтомун же стандарттык Data Availability Statement бербейт.
Ыраазычылык: Авторлор Martin Brown, Laura Felber, Nora Grote, Nicole Hentschel, Harry Leinonen, Thomas Nellen, Silvio Schumacher, Michael Zimmert жана Swiss National Bank banking operations analysis командасына; ошондой эле DNB Retail Payments Research Conference 2026, International Cash Conference 2026 жана Bank of Finland Seminar on Financial Market Infrastructures 2026 катышуучуларына пикирлери үчүн ыраазычылык билдиришет.
Институционалдык пикир жөнүндө эскертүү: Булактагы пикирлер, табылгалар жана жыйынтыктар авторлорго таандык жана Swiss National Bankтын көз карашын сөзсүз түрдө билдирбейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген