


1. Оё манбаъ воқеан аз аввал то охир ва ҳамроҳ бо тасвирҳояш баррасӣ шуд? Бале. Дар 30 саҳифаи PDF муқова, маълумоти муқаддамотӣ, Working Paper No. 26, Tables 1–5, Figures 1–11, диаграммаи ҷараёни усул, нуҳ муодила, графикҳои ҳассосият ва таҳлили placebo баррасӣ шуданд. 2. Оё ҳамаи натиҷаҳои илмӣ ба манбаъ асос меёбанд? Бале. Санаи қатъ, ҳувияти фурӯшандаи чакана, арзиши фурӯши нақдӣ, коэффисиенти модел ё рафтори истеъмолкунандае, ки дар манбаъ нест, сохта нашуд. 3. Оё ҳувияти библиографӣ дуруст аст; веби беруна танҳо барои санҷиши библиографӣ истифода шуд? Бале. Веби беруна танҳо барои санҷидани санаи расмии нашри SNB, рақами Working Paper, тартиби муаллифон ва саҳифаи нашр истифода шуд. 4. Оё фарқи симулятсия / таҷриба / саҳро / клиникӣ / назариявӣ дуруст аст? Бале. Таҳқиқот тарҳи мушоҳидавии natural-shock/event-study мебошад, ки қатъи воқеии якрӯзаи пардохти кортиро дар соли 2022 истифода мекунад; омӯзиши мошинӣ барои тавлиди пешгӯиҳои зиддифактӣ истифода мешавад. 5. Оё формулаи марказӣ, параметри усул, шакл ё натиҷаи ададии манбаъ партофта шудааст? Хатти пешгӯии LGBM, равиши hurdle, таснифоти 1,5 инҳирофи стандартӣ, propensity score matching, таърифҳои residual, Муодилаҳои 1–9, назоратҳои district-level, метрикаҳои пешгӯӣ, placebo ва ҳассосияти остона коркард шуданд. 6. Оё рақам, график, механизм ё иддаои муваффақияти берун аз манбаъ сохта шудааст? Не. Дар ҷойҳое, ки силсилаи хоми графикҳои манбаъ мавҷуд набуд, координата ё нуқтаи миёна сохта нашуд. 7. Оё тартиби шаш H2-и сохторӣ нигоҳ дошта шудааст? Бале. 8. Агар H2-и иловагӣ бошад, оё онҳо танҳо саволҳои AEO-и дорои арзиши баланданд? Бале. Азбаски пешгӯии зиддифактӣ, тарҳи residual-on-residual ва нақши устувории инфрасохтори нақдӣ мафҳумҳои марказии илмии таҳқиқотанд, H2-ҳои саволӣ ба таври интихобӣ истифода шуданд. 9. Оё entity/усул/модели асосии илмӣ равшан ва бо манбаъ дастгиришуда таъриф шудааст? Бале. Инфрасохтори нақдӣ, пешгӯии зиддифактӣ, LGBM, модели hurdle ва регрессияи residual-on-residual ҳангоми истифодаи аввалини пурмаъно таъриф шуданд. 10. Оё ҳудуди тафсирҳое, ки таҳқиқот дастгирӣ мекунад / намекунад, намоён аст? Бале. Таъсири гирифтани пул аз ATM, фурӯши нақдии дохили мағоза, ки чен намешавад, канали мағозаи рақиб, канали рӯзи баъдӣ, маҳдудияти эътибори берунии як ҳодиса ва фарзияи cash-infrastructure-unaffected аз ҳам ҷудо шуданд. 11. Оё сохтори HTML/SVG/Base64 бехатар аст? Бале. Script, iframe, event handler, foreignObject ва URL-и тасвири беруна истифода нашуд. SVG мустақил ва дорои сохтори тегҳои пӯшида аст. 12. Оё мақола барои тарҷума бехатар аст ва ҷузъиёти илмӣ барои осонии тарҷума кам нашудааст? Бале. Истилоҳҳои canonical пайгирона нигоҳ дошта шуданд, рақамҳо ва ифодаҳои MathJax аз матни намоён ҷудо шуданд ва тафсилоти техникӣ ҳифз гардид. ЗЕР-ДАРВОЗАИ ИСТИНОДИ ТАСВИР: A. Паёмҳои муҳимми илмии Figures 1–11 дар матн ва ҷадвалҳо шарҳ дода мешаванд. B. Нусхаи пикселӣ ё мутобиқсозии тасвири дорои ҳуқуқи муаллиф аз графикҳои манбаъ анҷом дода нашудааст. C. Занҷири усуле, ки дар манбаъ возеҳ таъриф шудааст, ҳамчун inline SVG-и мустақил сохта шудааст. D. Барои шаклҳое, ки силсилаи хоми графикӣ надоранд, арзиши дақиқи сохта тавлид нашуда ва истиноди холӣ ба шакли ноаён боқӣ намондааст. ЗЕР-ДАРВОЗАИ ҲУҚУҚИ МУАЛЛИФ / ЛИТСЕНЗИЯ: Манбаъ © 2026 Swiss National Bank аст. Огоҳии ҳуқуқи муаллифии SNB истифодаи ғайритиҷоратии нашрҳои дорои ҳуқуқи муаллифро бо шарти нишон додани манбаъ маҳдуд мекунад ва барои истифодаи тиҷоратӣ иҷозати пешакии ошкорро талаб мекунад. Литсензияи кушодаи Creative Commons муайян нашудааст. Графикҳои манбаъ, тарҳҳои аслии ҷадвалҳо ё бахшҳои тӯлонии матн дубора истифода нашудаанд; далелҳои илмӣ, формулаҳо ва натиҷаҳо бо баёни мустақили Verianla ва схемаҳои аслӣ интиқол дода шудаанд.
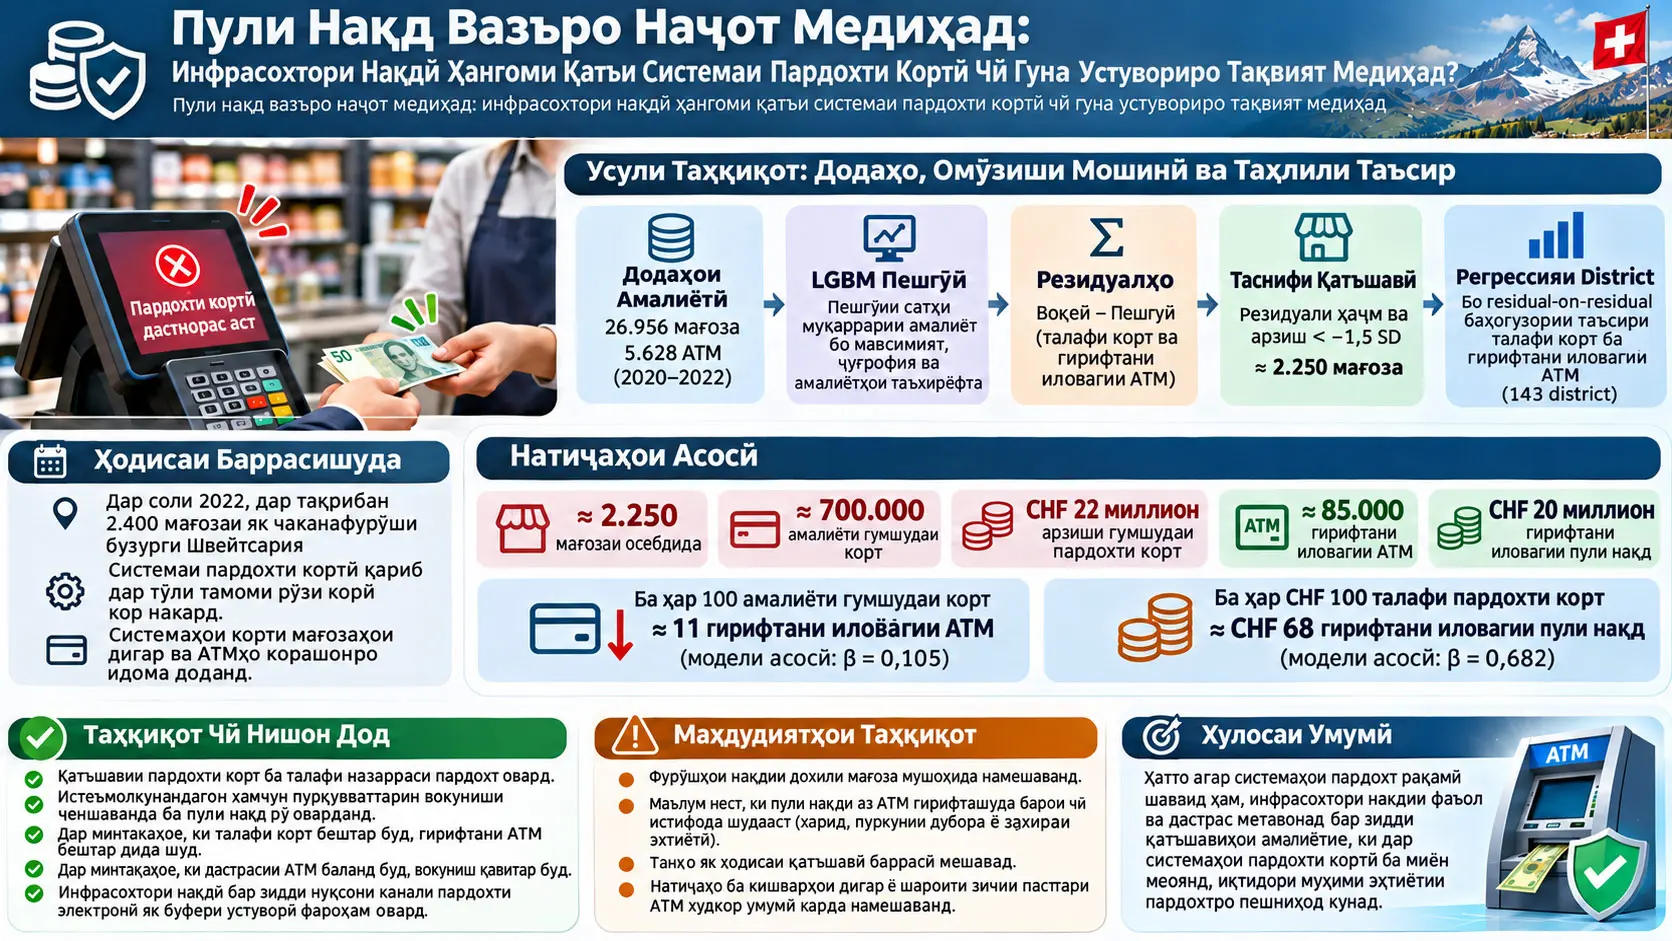
Инфрасохтори нақдӣ қабати устувории пардохт аст, ки аз ATM ва дигар каналҳои дастрасӣ ба нақд иборат буда, ба истеъмолкунандагон дастрасӣ ба пули ҷисмонӣ ва истифодаи нақдро ҳангоми нуқсонҳои техникии системаҳои пардохт фароҳам меорад. Aurel Ruben Mäder, Christoph Meyer, Yves Nacht ва Daniel Gatica-Perez қатъи системаи пардохти кортиро, ки соли 2022 тақрибан 2.400 мағозаи як фурӯшандаи бузурги чаканаи Швейцарияро қариб тамоми рӯзи корӣ фаро гирифта буд, таҳқиқ намуда, месанҷанд, ки ҳангоми кор накардани пардохти кортӣ истеъмолкунандагон то чӣ андоза ба нақд рӯ меоранд. Таҳқиқот аз маълумоти беноми як-транзаксиягии солҳои 2020–2022 дар сатҳи мағоза ва ATM бо омӯзиши мошинӣ пешгӯиҳои зиддифактии транзаксияҳоро тавлид намуда, транзаксияҳои воқеии рӯзи қатъро бо ин пешгӯиҳо муқоиса мекунад.
Пойгоҳи додаҳои таҳқиқот барои пардохтҳои кортӣ 26.956 мағозаи чакана ва барои гирифтани нақд 5.628 ATM-ро фаро мегирад. Вақте барои ҳар мағоза ва ATM силсилаҳои ҳаҷми ҳаррӯзаи транзаксия ва арзиши транзаксия сохта мешаванд, дар маҷмӯъ 32.584 силсилаи замонӣ ҳосил мешавад. Муҳаққиқон моделҳои Light Gradient Boosting Machine (LGBM)-ро дар давраи асосии 2020–2021 пешакӣ омӯзонда, сипас бо fine-tuning дар маълумоти худи ҳар мағоза ё ATM барои соли 2022 пешгӯиҳои гардиши семоҳавӣ тавлид мекунанд.
Дар рӯзи қатъ пешгӯиҳо дар савдои чаканаи Швейцария тақрибан 2,48 миллион транзаксияи кортӣ ва CHF 100 миллион арзиши пардохти кортиро интизор буданд, дар ҳоле ки дар тақрибан 2.250 мағозае, ки муҳаққиқон ҳамчун аз қатъ зарардида тасниф карданд, тақрибан 700.000 транзаксияи кортӣ ва CHF 22 миллион арзиши пардохти кортӣ аз даст рафт. Ҳамон рӯз нисбат ба шароити муқаррарӣ тақрибан 85.000 гирифтани иловагии пул аз ATM ва тақрибан CHF 20 миллион гирифтани иловагии нақд рух дод.
Дар регрессияи асосии residual-on-residual дар сатҳи минтақа коэффисиенти ҳаҷми транзаксияи талафоти пардохти кортӣ 0,105 аст. Ин арзиш ба тақрибан 10,5–11 гирифтани иловагии пул аз ATM барои ҳар 100 транзаксияи кортии аздастрафта мувофиқ аст. Барои талафоти арзиши пардохти кортӣ коэффисиент 0,682 аст; ба ибораи дигар, CHF 100 пардохти кортии аздастрафта бо тақрибан CHF 68 гирифтани иловагии пул аз ATM алоқаманд аст. Бо илова шудани назоратҳои минтақавӣ коэффисиентҳо мутаносибан ба 0,097 ва 0,535 коҳиш меёбанд, аммо ҳар ду дар сатҳи %1 аз ҷиҳати оморӣ маънодор мемонанд.
Дар пардохтҳои кортии мағозаҳои рақиб дар рӯзи қатъ афзоиши қавӣ ва аз ҷиҳати оморӣ боэътимод пайдо нашуд. Дар мағозаҳои аз қатъ зарардида рӯзи баъдӣ низ ҷаҳиши равшани пардохти кортӣ, ки транзаксияҳои кортии аздастрафтаро ҷуброн кунад, дида нашуд. Манбаъ ин намунаҳоро бо он мутобиқ медонад, ки дар байни каналҳои вокуниши ченшаванда истеъмолкунандагон асосан ба нақд рӯ оварданд.
Бо вуҷуди ин, таҳқиқот фурӯши нақдии дохили мағозаҳоро мустақиман мушоҳида намекунад. Муҳаққиқон наметавонанд ҷудо кунанд, ки чӣ қадар аз нақди иловагии аз ATM гирифташуда ба мағозаҳои аз қатъ зарардида баргашта фурӯшро анҷом додааст, чӣ қадар барои пур кардани нақди мавҷуда гирифта шудааст ё чӣ қадар ҳамчун захираи эҳтиётии нақдӣ нигоҳ дошта шудааст. Илова бар ин, азбаски танҳо як ҳодисаи қатъ таҳқиқ мешавад, ба таври худкор умумӣ кардани натиҷаҳо ба ҳодисаҳои дигаре, ки зичии ATM пасттар, қабули нақд камтар ё худи инфрасохтори нақдӣ ҳамзамон вайрон мешавад, мувофиқ нест.
Мушкилоти асосии таҳқиқот чист?
Афзоиши истифодаи пардохтҳои электронӣ суръат ва осонии истифодаи системаҳои пардохтро дар замонҳои муқаррарӣ зиёд мекунад, аммо ҳамзамон вобастагии ҷомеаро аз инфрасохтори техникии пардохт баланд мебардорад. Нуқсон дар терминали POS, системаи иттилоотии фурӯшанда, acquirer, шабакаи кортӣ, эмитенти корт, системаи барқ ё инфрасохтори алоқа метавонад анҷоми транзаксияҳои пардохтиро пешгирӣ кунад.
Манбаъ хабар медиҳад, ки дар Швейцария ҳиссаи ғайринақдии транзаксияҳои POS аз %28 дар соли 2017 ба %70 дар соли 2024 афзудааст. Ҳамин манбаъ дар муқаддима қайд мекунад, ки дар пурсиши усули пардохти соли 2024 зиёда аз нисфи иштирокчиён гуфтаанд, ки дар 12 моҳи қабл қатъи пардохтро таҷриба кардаанд.
Ин ҳолат саволи муҳиммеро ба миён меорад:
Вақте қисми муҳимми инфрасохтори пардохти кортӣ ногаҳон аз кор мемонад, истеъмолкунандагон харидҳои худро чӣ гуна идома медиҳанд?
Вокунишҳои эҳтимолӣ инҳоянд:
- бо нақди дар ҳамён буда пардохт кардан,
- аз ATM ё шуъбаи бонк нақд гирифта ба мағоза баргаштан,
- ба мағозаи рақибе рафтан, ки системаи кортӣ дар он кор мекунад,
- харидро ба рӯзи баъдӣ гузоштан,
- аз харид пурра даст кашидан
.
Маълумоти таҳқиқот ҳамаи ин каналҳоро мустақиман чен карда наметавонад. Гирифтани нақди иловагӣ аз ATM, бо корт ба мағозаи рақиб рафтан ва ба рӯзи баъдӣ гузоштани хариди кортӣ ченшавандаанд, аммо истифодаи нақде, ки истеъмолкунанда аллакай дар ҳамён дорад, ё пурра даст кашидан аз харид мустақиман чен намешавад.
Қатъ дар кадом қисми занҷири пардохт рух дод?
Манбаъ занҷири пардохти кортии чаканаро ба таври содда ба панҷ қабат ҷудо мекунад:
- Системаи касса ва иттилоотии фурӯшанда: молро сабт мекунад, маблағи харидро месозад ва амали пардохтро оғоз мекунад.
- Сахтафзор ва нармафзори терминали POS: маблағи пардохтро нишон медиҳад ва дархости пардохтро ба провайдери хидмати пардохт мефиристад.
- Acquirer / провайдери хидмати пардохт: паёми иҷозатдиҳиро тавассути шабакаи кортӣ ба эмитенти корт мефиристад ва баъдан ҳисоббаробаркунии маблағҳоро анҷом медиҳад.
- Шабакаи кортӣ: қоидаҳои усули пардохтро муайян мекунад ва иртиботи байни acquirer ва issuer-ро таъмин мекунад.
- Эмитенти корт: одатан бонк буда, транзаксияро дар ҳисоби қарзӣ ё бонкии муштарӣ иҷозат медиҳад ва сабт мекунад.
Дар ҳодисаи таҳқиқшуда мушкил дар қабати аввал, яъне дар системаи касса ва иттилоотии худи фурӯшандаи бузурги муайяни чакана рух додааст. Аз ин рӯ, дар тақрибан 2.400 мағоза пардохти ғайринақдӣ қариб тамоми рӯзи корӣ ба андозаи зиёд ғайриқобили истифода шуд.
Муқоисаи муҳим ин аст: қабатҳои дигари занҷири пардохт корро идома доданд. Фурӯшандагони дигари чакана тавонистанд корт қабул кунанд ва ATM-ҳо ба таври муқаррарӣ нақд пешниҳод кунанд.
Ин фарқ барои стратегияи идентификатсияи таҳқиқот муҳим аст. Агар шабакаи ATM ё тамоми шабакаи кортӣ ҳамзамон дар саросари кишвар аз кор мебаромад, таҳқиқот бо тарҳи мавҷуда ивазшавии “корт ба муқобили нақд”-ро ба ҳамин шакл мушоҳида карда наметавонист.
Маълумот то чӣ андоза васеъ аст?
| Навъи маълумот | Шумораи мағоза / ATM | Ҳиссаи рӯзҳои ғайрисифр | Медианаи ҳаҷми ҳаррӯза | Миёнаи ҳаҷми ҳаррӯза | Медианаи арзиши ҳаррӯза | Миёнаи арзиши ҳаррӯза |
|---|---|---|---|---|---|---|
| Пардохтҳои кортӣ | 26.956 мағоза | %84,8 | 29 транзаксия | 97 транзаксия | CHF 1.366 | CHF 4.490 |
| Гирифтани пул аз ATM | 5.628 ATM | %96,2 | 51 гирифтани пул | 61 гирифтани пул | CHF 17.750 | CHF 24.235 |
Маълумоти кортӣ ба сабтҳои беноми транзаксия, ки Worldline Switzerland Ltd. ва PostFinance Ltd.; маълумоти ATM бошад PostFinance Ltd. ва SIX Ltd. пешниҳод кардаанд, асос меёбад. Тибқи манбаъ, Worldline ва PostFinance дар давраи таҳлил тақрибан чор панҷуми ҳамаи пардохтҳои кортиро дар Швейцария, яъне тақрибан %80-ро коркард мекарданд, дар ҳоле ки PostFinance ва SIX якҷоя қариб ҳамаи транзаксияҳои ATM-ро фаро мегирифтанд.
Маълумоти пардохти кортӣ бо фаъолиятҳои савдои чаканаи NOGA 47 дар таснифоти Federal Statistical Office маҳдуд шудааст. Ин фарогирӣ мағозаҳои чаканаи монанди супермаркет, либос ва электроникаро дар бар мегирад.
Ҳалли ҷуғрофӣ дар ду навъи маълумот яксон нест. Барои мағозаҳо маълумоти индекси почта, барои ATM-ҳо бошад маълумоти district мавҷуд аст. Аз ин рӯ, таҳлили сабабӣ, ки ду маҷмӯи маълумотро дар як ҳалли ҷуғрофии умумӣ муттаҳид мекунад, дар сатҳи district анҷом дода мешавад.
Тақсимоти транзаксияҳо чиро нишон медиҳанд?
Манбаъ дар Appendix Figure 8 нишон медиҳад, ки арзишҳои пардохти кортӣ бештар дар атрофи CHF 3 ва гирифтани пул аз ATM бештар дар атрофи CHF 100 ҷамъ шудаанд.
Гирифтани пул аз ATM дар маблағҳои гирд, ки бо купюраҳои CHF 50, CHF 100 ва CHF 200 алоқаманданд, ҷамъшавии равшан нишон медиҳад, дар ҳоле ки маблағҳои пардохти кортӣ тақсимоти пайвастатар бо думи дароз ба самти рост доранд.
Дар рӯзи қатъ махсусан гирифтани нақди камарзиши CHF 50 ва CHF 100 нисбат ба рӯзҳои муқаррарӣ бештар мушоҳида мешавад. Муаллифон мегӯянд, ки ин намуна бо тафсире мутобиқ аст, ки истеъмолкунандагон шояд барои анҷом додани харидҳои кӯтоҳмуддат маблағҳои хурдтари нақд гирифта бошанд. Бо вуҷуди ин, дар маълумот дида намешавад, ки ҳар гирифтани алоҳидаи нақд барои кадом харид истифода шудааст.
Пешгӯии Зиддифактӣ дар Ин Таҳқиқот Чист?
Пешгӯии зиддифактӣ натиҷаи омӯзиши мошинӣ аст, ки бо истифода аз мавсимият, ҷуғрофия ва маълумоти транзаксияҳои таъхирёфтаи гузашта пешгӯӣ мекунад, ки агар қатъ рух намедод, дар мағозаи муайян чанд транзаксияи кортӣ анҷом мешуд ё аз ATM-и муайян чӣ қадар нақд гирифта мешуд; фарқи байни транзаксияи воқеӣ ва ин пешгӯӣ барои чен кардани таъсири ғайримуқаррарии қатъ истифода мешавад.
Чаро мустақиман бо рӯзи қабл муқоиса намешавад?
Рафтори пардохт вобаста ба рӯзи ҳафта, моҳ, идҳо, мавсим, ҷуғрофия ва сатҳи транзаксияҳои наздики гузашта ба таври қавӣ тағйир меёбад.
Масалан, баландтар будани транзаксияҳои рӯзи ҷумъа аз рӯзи сешанбе метавонад намунаи муқаррарии ҳафтаина бошад. Муқоисаи рӯзи қатъ танҳо бо рӯзи қабл метавонад ин тағйири муқаррариро таъсири қатъ пиндорад.
Аз ин рӯ, муҳаққиқон барои ҳар мағоза ва ATM ба саволи “имрӯз дар шароити муқаррарӣ чӣ интизор мешуд?” як пешгӯии ҷудогонаи омӯзиши мошинӣ тавлид мекунанд.
LGBM чист?
Light Gradient Boosting Machine (LGBM) усули омӯзиши мошинӣ аз оилаи gradient boosting аст, ки дар он шумораи зиёди дарахтони қарор пайдарпай омӯзонда мешаванд. Ҳар дарахти нав кӯшиш мекунад хатогиҳои пешгӯии модели қаблиро, ки ба қадри кофӣ хуб шарҳ дода нашудаанд, кам кунад.
Дар ин таҳқиқот вазифаи LGBM тасниф кардани қатъи кортӣ нест. Вазифаи асосии он ин аст, ки дар шароити муқаррарӣ:
- шумораи ҳаррӯзаи транзаксияҳои кортӣ барои ҳар мағоза,
- арзиши ҳаррӯзаи транзаксияҳои кортӣ барои ҳар мағоза,
- шумораи ҳаррӯзаи гирифтани пул барои ҳар ATM,
- арзиши ҳаррӯзаи гирифтани пул барои ҳар ATM
-ро пешгӯӣ намуда, истиноди зиддифактӣ созад.
Воридоти модел
Манбаъ се гурӯҳи асосии хусусиятҳоро гузориш медиҳад:
| Гурӯҳ | Хусусиятҳои дар манбаъ зикршуда | Нақши илмӣ |
|---|---|---|
| Мавсимият | Сол, семоҳа, моҳ, рӯзи ҳафта, рӯз, идҳо, тамоюли хаттӣ | Гирифтани намунаҳои мунтазами тақвимӣ |
| Ҷуғрофия | Маълумоти кантон ва district | Гирифтани фарқҳои сатҳи транзаксияҳои минтақавӣ |
| Хусусиятҳои таъхирёфта | Арзиш ва ҳаҷми транзаксияҳои рӯзи қабл ва ҳафтаи қабл | Гирифтани вобастагии кӯтоҳмуддати замонӣ |
Pretraining ва fine-tuning чӣ маъно доранд?
Модел аввал намунаҳои умумиро дар тамоми маълумоти давраи асосӣ меомӯзад. Манбаъ ин марҳиларо pretraining меномад.
Давраи асосӣ:
2020–2021
муайян шудааст.
Баъдан модел ба маълумоти таърихии худи ҳар мағоза ё ATM мутобиқ карда мешавад. Ин марҳила fine-tuning ном дорад.
Дар тӯли 2022 пешгӯиҳо дар сохтори гардиши семоҳавӣ тавлид шуда, барои 365 рӯзи сол пешгӯии out-of-sample гирифта мешавад.
Номуайянии пешгӯӣ бо ҳудудҳои %5–%95, яъне фосилаи марказии %90-и пешгӯӣ, ки бо bootstrapping сохта шудааст, нишон дода мешавад.
Чаро дар маҷмӯъ 32.584 модел вуҷуд дорад?
Ҷамъи 26.956 мағоза ва 5.628 ATM:
\[ 26\,956+5\,628=32\,584 \]
аст, бинобар ин манбаъ бо сохтани сохтори ҷудогонаи пешгӯӣ барои силсилаи ҳаррӯзаи ҳар нуқтаи транзаксия аз 32.584 модел сухан мегӯяд.
Чаро равиши hurdle танҳо дар пардохтҳои кортӣ истифода шуд?
Тақрибан %14-и мушоҳидаҳои мағоза-рӯз ягон транзаксияи кортӣ надоранд. Яке аз сабабҳои муҳим идҳо ва баста будани мағозаҳо аст.
Вақте ин қадар арзиши сифр мавҷуд аст, истифодаи танҳо регрессияи пайваста кӯшиш мекунад ду масъалаи гуногунро дар як модел ҳал кунад:
- Оё он рӯз ягон транзаксияи кортӣ мешавад?
- Агар транзаксия шавад, ҳаҷм ва арзиш чӣ қадар мешавад?
Равиши hurdle ин ду саволро ҷудо мекунад. Тибқи шарҳи манбаъ, таснифгари аввалини LGBM пешгӯӣ мекунад, ки пардохти кортӣ сурат мегирад ё не; агар пардохт сурат гирад, LGBM-и дуюм ҳаҷм ва арзишро пешгӯӣ мекунад.
Азбаски танҳо %3,8-и мушоҳидаҳои ATM-рӯз гирифтани сифр доранд, дар моделҳои ATM ин марҳилаи ҷудогонаи hurdle истифода нашудааст.
Ёддошти намоиши манбаъ: Дар Figure 2 қуттии таснифгар ҳамчун \(P(y=0)\) ишора шудааст, дар ҳоле ки қуттии ниҳоии қарор пешгӯии сифрро ба шарти \(P_i<0{,}5\) мепайвандад. Агар ин ду ифода айнан тафсир шаванд, аз ҷиҳати самт номувофиқ ба назар мерасанд. Аммо матни усул ба таври возеҳ мегӯяд, ки таснифгар “сурат гирифтани ягон пардохти кортӣ ё нагирифтани онро” пешгӯӣ мекунад. Аз ин рӯ, дар ин ҷо мантиқи hurdle-и матни манбаъ шарҳ дода шудааст; нишонаи эҳтимолияти номуайян хомӯшона ислоҳ ва формулаи нав сохта нашудааст.
Самаранокии пешгӯӣ
| Метрика | Ҳаҷми кортӣ | Арзиши кортӣ | Ҳаҷми ATM | Арзиши ATM |
|---|---|---|---|---|
| R² | %83,1 | %80,1 | %60,9 | %64,5 |
| MASE_lag | %31,7 | %35,1 | %52,5 | %55,2 |
| Accuracy | %98,1 | %98,1 | Истифода нашудааст | Истифода нашудааст |
| F1 | %92,6 | %92,6 | Истифода нашудааст | Истифода нашудааст |
| AUC | %98,8 | %98,7 | Истифода нашудааст | Истифода нашудааст |
R² дар ин ҷо чиро чен мекунад?
\(R^2\) нишон медиҳад, ки пешгӯиҳо тағйирёбии арзиш ё ҳаҷми ҳаррӯзаи транзаксияро то чӣ андоза фаро мегиранд. Дар моделҳои пардохти кортӣ \(R^2\)-и зиёда аз %80 нишон медиҳад, ки қисми зиёди ҳаракатҳои ҳаррӯзаи мағоза аз ҷониби модел пешгӯӣ мешавад.
Дар ҷониби ATM, \(R^2\) тақрибан дар сатҳи %61–65 аст; яъне тағйирёбии ҳаррӯзаи гирифтани пул аз ATM нисбат ба силсилаҳои транзаксияи кортӣ душвортар пешгӯӣ мешавад.
Ин метрикаҳо таъсири сабабии қатъро чен намекунанд. Онҳо танҳо самаранокии out-of-sample-и модели пешгӯии зиддифактиро чен мекунанд.
MASE чист?
Mean Absolute Scaled Error (MASE) метрикаест, ки хатои миёнаи мутлақи пешгӯии моделро нисбат ба хатои усули оддии пешгӯии naïve миқёс мекунад.
Дар таҳқиқот naïve benchmark арзиш ё ҳаҷми рӯзи қаблиро ҳамчун пешгӯии имрӯз истифода мекунад.
\[ MASE<1 \]
будан маънои онро дорад, ки модели таҳияшуда аз пешгӯии naïve беҳтар аст.
Азбаски манбаъ арзишҳои Table 2-ро дар шакли фоиз медиҳад, масалан арзиши %31,7 тақрибан ба нисбати хатои миқёсии \(0{,}317\) мувофиқ аст.
Манбаъ ин натиҷаҳоро чунин ҷамъбаст мекунад: пешгӯиҳои пардохти кортӣ нисбат ба naïve benchmark тақрибан %65 ва пешгӯиҳои ATM тақрибан %45 беҳтаранд.
Чаро Accuracy, F1 ва AUC танҳо дар қисми кортӣ ҳастанд?
Ин се метрика таснифгари дугонаи марҳилаи аввали модели hurdle-ро арзёбӣ мекунанд.
Accuracy нишон медиҳад, ки чӣ қадар аз ҳамаи таснифҳо дуруст мебошанд.
F1 score тавозуни байни precision ва recall-ро ҷамъбаст мекунад.
AUC қобилияти таснифгарро барои ҷудо кардани ду синф дар остонаҳои гуногуни қарор арзёбӣ мекунад.
Азбаски дар қисми ATM модели ҷудогонаи таснифи zero/non-zero истифода намешавад, ин метрикаҳо барои моделҳои ATM гузориш дода намешаванд.
Манбаъ кадом гиперпараметрҳои LGBM-ро намедиҳад?
PDF усули LGBM, хусусиятҳои воридотӣ, давраи pretraining-и 2020–2021, сохтори rolling prediction-и 2022, fine-tuning, фосилаҳои пешгӯии bootstrap ва равиши hurdle-ро шарҳ медиҳад.
Аммо гиперпараметрҳои сатҳи пасти LGBM-и зерин дар манбаъ ба таври возеҳ гузориш нашудаанд:
- learning rate,
- num_leaves,
- чуқурии максималии дарахт,
- шумораи итератсияҳои tree / boosting,
- feature_fraction,
- bagging_fraction,
- коэффисиентҳои regularization,
- random seed.
Ин арзишҳо аз ҷониби Verianla тахмин карда нашудаанд. Бинобар ин, танҳо PDF барои такрори айнан ҳамаи танзимоти сатҳи пасти омӯзиши мошинӣ кофӣ нест.
Усул ва Натиҷаҳои Таҳқиқот
Мағозаҳои аз қатъ зарардида чӣ гуна ёфт мешаванд?
Аввал residual байни пардохти воқеии кортии ҳар мағоза ва пардохти кортии интизоршудаи модел ҳисоб карда мешавад.
z-score-и residual-ҳо:
\[ z(res) = \frac{res-\mu(res)} {\sigma(res)} \]
ба ин шакл стандартӣ карда мешавад.
Дар ин ҷо:
- \(res\): хатои пешгӯӣ / residual-и мағоза аст.
- \(\mu(res)\): миёнаи тақсимоти муқаррарии residual аст.
- \(\sigma(res)\): инҳирофи стандартии residual-ҳо аст.
Манбаъ дар Муодилаи (1) маҷмӯи мағозаҳои аз қатъ зарардидаро:
\[ S_{out} = \left\{ s \mid z(res^{value}_{t_{out},s})<-1.5 \land z(res^{volume}_{t_{out},s})<-1.5 \right\} \tag{1} \]
ба ин шакл таъриф мекунад.
Барои он ки мағоза аз қатъ зарардида ҳисоб шавад, ҳам арзиши пардохти кортӣ ва ҳам шумораи транзаксияҳои кортӣ бояд беш аз 1,5 инҳирофи стандартӣ поёнтар аз сатҳи интизоршуда бошанд.
Ин шарти дугона қоидаи муҳофизакоронаи таснифот аст, ки ҳадафаш кам кардани эҳтимоли нодуруст ҳамчун аз қатъ зарардида ҳисоб кардани мағозаҳое мебошад, ки танҳо тағйирёбии муқаррарии ҳаррӯзаро таҷриба кардаанд.
Манбаъ ошкоро қабул мекунад, ки интихоби остона то андозае шартӣ аст ва баъд бо тағйир додани остона таҳлили ҳассосият мегузаронад.
Бо ин қоида тақрибан 2.250 мағоза ҳамчун аз қатъ зарардида тасниф мешаванд. Бо дарназардошти шабакаи тақрибан 2.400 мағозаи фурӯшандае, ки манбаъ барои ҳодиса зикр мекунад, ин арзиш қисми зиёди ҳодисаро фаро мегирад.
Чаро дар ҳамаи мағозаҳои зарардида пардохти кортӣ сифр нест?
Манбаъ ду шарҳ медиҳад.
Якум, маълумоти ҳодиса нишон медиҳад, ки баъзе мағозаҳо, махсусан субҳ, тавонистанд шумораи маҳдуди транзаксияҳои кортиро анҷом диҳанд.
Дуюм, қоидаи 1,5 инҳирофи стандартӣ шояд шумораи ками мағозаҳоеро, ки қатъи воқеӣ надоштанд, аммо тасодуфан ҳаҷм ва арзиши ғайримуқаррарии пасти транзаксияро сабт карданд, низ ба таснифот ворид карда бошад.
Сатҳи мушоҳидашудаи пардохти кортӣ дар мағозаҳои зарардида тақрибан %10-и миқдори пешгӯишуда аст.
Мағозаҳои рақиб чӣ гуна интихоб мешаванд?
Барои ҳар мағозаи аз қатъ зарардида, дар ҳамон минтақаи индекси почта мағозаи зарарнадидае ҷустуҷӯ мешавад, ки рафтори муқаррарии транзаксияаш бештар монанд аст.
Манбаъ инро бо равиши propensity score matching анҷом медиҳад.
Мантиқи интихоби математикӣ:
\[ S_{\mathrm{match}} = \bigcup_{s\in S_{out}} S_{\mathrm{match}}^{(s)} \]
ва барои мағозаи дахлдор:
\[ s' = \arg\min_{k\in S_{\mathrm{postal-code}(s)}} \left| Propensity_k-Propensity_s \right|. \tag{2} \]
Дар ин ҷо \(s'\) мағозаи рақиби фаъолест дар ҳамон минтақаи индекси почта, ки propensity score-и он ба мағозаи зарардида наздиктарин аст.
Манбаъ propensity score-ро аз хусусиятҳои мавсимият ва намунаҳои муқаррарии транзаксия ҳосил мекунад. Ҳадаф муқоиса накардани мағозаҳои ҷуғрофӣ наздик, вале дорои ҳаҷми комилан гуногуни муқаррарии пардохт мебошад.
Талафоти пардохти кортӣ чӣ гуна ҳисоб мешавад?
Муодилаи (3):
\[ LossCardPayments_{t_{out},S_{out}} = \sum_{out\in S_{out}} \left( ForecastCard_{t_{out},out} - ObservedCard_{t_{out},out} \right). \tag{3} \]
Дар ҳар мағозаи аз қатъ зарардида камбудии байни пардохти интизоршудаи модел ва пардохти воқеӣ ҷамъ карда мешавад.
Натиҷа:
- тақрибан 700.000 транзаксияи кортии гумшуда,
- тақрибан CHF 22 миллион арзиши пардохти кортии гумшуда.
Ин миқдорҳо аз пардохтҳои кортии пешгӯишуда барои тамоми савдои чаканаи Швейцария дар рӯзи қатъ тақрибан:
- %28 — аз ҷиҳати ҳаҷми транзаксия,
- %22 — аз ҷиҳати арзиши транзаксия
-ро ташкил медиҳанд.
Гирифтани иловагии нақд аз ATM чӣ гуна ҳисоб мешавад?
Манбаъ Муодилаи (4)-ро:
\[ ATMResiduals_{t_{out}} = \sum_{a\in ATM} \left( ObservedATM_{t_{out},a} - ForecastATM_{t_{out},a} \right). \tag{4} \]
ба ин шакл медиҳад.
Дар ин ҷо residual-и мусбат нишон медиҳад, ки аз ATM нисбат ба шароити муқаррарӣ бештар пул гирифта шудааст.
Натиҷаи маҷмӯӣ дар рӯзи қатъ тақрибан:
- 85.000 гирифтани иловагии пул аз ATM,
- CHF 20 миллион гирифтани иловагии нақд
ҳисоб шудааст.
Канали мағозаи рақиб чӣ гуна чен мешавад?
Муодилаи (5):
\[ CardResiduals^{competition}_{t_{out},S_{match}} = \sum_{sm\in S_{match}} \left( ObservedCard_{t_{out},sm} - ForecastCard_{t_{out},sm} \right). \tag{5} \]
Агар пардохти воқеии кортӣ дар мағозаи рақиб аз пешгӯӣ зиёд бошад, residual-и мусбат ҳосил мешавад.
Агар истеъмолкунандагон аз мағозаи аз қатъ зарардида ба таври оммавӣ ба рақибони наздик бо системаи кортии фаъол мегузаштанд, дар ин канал residual-и равшани мусбат интизор мешуд.
Манбаъ танҳо афзоиши хурд мушоҳида мекунад ва дар натиҷаҳои регрессия барои пардохтҳои кортии мағозаи рақиб таъсири қавӣ ва аз ҷиҳати оморӣ маънодори қатъро намеёбад.
Хариди ба рӯзи баъдӣ гузошташуда чӣ гуна чен мешавад?
Муодилаи (6):
\[ CardResiduals^{day\ after}_{t_{out}+1,S_{out}} = \sum_{out\in S_{out}} \left( ObservedCard_{t_{out}+1,out} - ForecastCard_{t_{out}+1,out} \right). \tag{6} \]
Агар рӯзи баъдӣ дар мағозаҳои аз қатъ зарардида нисбат ба интизорӣ транзаксияҳои кортии бештар рух медоданд, residual-и мусбат бо тафсири баргаштани харидҳои ба таъхиргузошташуда мутобиқ мебуд.
Аммо манбаъ нишон медиҳад, ки residual-ҳои рӯзи баъдӣ хеле хурд ва ҳатто каме манфӣ ҳастанд.
Регрессияи Residual-on-Residual дар Ин Таҳқиқот Чиро Чен Мекунад?
Регрессияи residual-on-residual пас аз хориҷ кардани ҳаракатҳои муқаррарие, ки бо мавсимият, ҷуғрофия ва намунаҳои гузашта шарҳ дода мешаванд, ҳам аз талафоти кортӣ ва ҳам аз тағйирёбандаҳои вокуниши истеъмолкунанда, дар сатҳи district муносибати қисмии байни талафоти ғайримуқаррарии пардохти кортӣ ва гирифтани ғайримуқаррарии пул аз ATM-ро дар рӯзи қатъ чен мекунад.
Чаро residual истифода мешавад?
Дар як district одатан ҳам пардохтҳои кортӣ ва ҳам гирифтани пул аз ATM метавонанд баланд бошанд. Дар чунин минтақа муқоисаи танҳо миқдори хоми транзаксияҳо метавонад андозаи минтақаи калонро бо таъсири қатъ омехта кунад.
Аз ин рӯ, муҳаққиқон аввал сатҳи муқаррарии транзаксияро бо омӯзиши мошинӣ пешгӯӣ мекунанд.
Сипас:
\[ Residual = Observed-Forecast \]
бо ин мантиқ инҳироф аз намунаи муқаррариро ҳосил мекунанд.
Ин равиш бо мантиқи residualization-и теоремаи Frisch–Waugh–Lovell ва адабиёти double/debiased machine learning алоқаманд карда мешавад.
Мантиқи Frisch–Waugh–Lovell чист?
Ғояи асосии теоремаи Frisch–Waugh–Lovell он аст, ки муносибати байни тағйирёбандаи тавзеҳдиҳанда ва натиҷаро пас аз тоза кардани таъсири дигар тағйирёбандаҳои назоратӣ чен кардан мумкин аст.
Ба таври содда:
- қисми муқаррарие, ки назоратҳо дар пардохтҳои кортӣ тавзеҳ дода метавонанд, хориҷ мешавад,
- қисми муқаррарие, ки назоратҳо дар гирифтани пул аз ATM тавзеҳ дода метавонанд, хориҷ мешавад,
- ду ҷузъи ғайримуқаррарии боқимонда бо ҳам алоқаманд карда мешаванд.
Дар ин таҳқиқот моделсозии рафтори муқаррарии транзаксияҳои баландандоза тавассути пешгӯиҳои LGBM анҷом дода мешавад.
Чаро сатҳи district?
Азбаски дар маълумоти мағоза индекси почта ва дар маълумоти ATM ҷойгиршавии district мавҷуд аст, муфассалтарин сатҳи ҷуғрофии муштараки ҳар ду маҷмӯи маълумот district мебошад.
Residual-ҳо дар сатҳи district ҷамъ карда шуда, барои муқоисаи district-ҳои андозаашон гуногун ба аҳолӣ тақсим ва ба ҳар сари аҳолӣ нормализатсия мешаванд.
Регрессияи асосии ATM
Муодилаи (7):
\[ ATMResiduals^{pc}_{t_{out},d} = \alpha + \beta_{ATM} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{7} \]
Дар ин ҷо:
- \(pc\): тағйирёбандаи ба ҳар сари аҳолӣ нормализатсияшударо нишон медиҳад.
- \(d\): district аст.
- \(LossCard^{pc}\): талафоти пардохти кортӣ ба ҳар сари аҳолӣ дар мағозаҳои аз қатъ зарардида аст.
- \(ATMResiduals^{pc}\): гирифтани пул аз ATM ба ҳар сари аҳолӣ болотар ё поёнтар аз меъёр аст.
- \(\beta_{ATM}\): коэффисиенти асосист, ки муносибати талафоти кортиро бо residual-и ATM чен мекунад.
- \(\gamma_d\): назоратҳои district-ро дар спецификатсияи васеъшуда ифода мекунад.
- \(\varepsilon_d\): ҷузъи residual-и тавзеҳнашуда аст.
Регрессияи мағозаи рақиб
Муодилаи (8):
\[ CardResiduals^{competition,pc}_{t_{out},S_{match},d} = \alpha + \beta_{competition} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{8} \]
\(\beta_{competition}\) месанҷад, ки оё дар минтақаҳое, ки талафоти кортӣ калонтар аст, мағозаҳои рақиб нисбат ба интизорӣ транзаксияҳои кортии бештар мебинанд.
Регрессияи рӯзи баъдӣ
Муодилаи (9):
\[ CardResiduals^{day\ after,pc}_{t_{out}+1,S_{out},d} = \alpha + \beta_{day\ after} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{9} \]
\(\beta_{day\ after}\) месанҷад, ки оё дар минтақаҳое, ки рӯзи қатъ талафоти калони кортӣ доштанд, рӯзи баъдӣ нисбат ба интизорӣ транзаксияҳои кортии бештар рух медиҳанд.
Назоратҳои district
| Назорат | Таъриф | Ҳадаф |
|---|---|---|
| Зичии ATM | Шумораи ATM ба ҳар 1.000 нафар | Ифода кардани инфрасохтори дастрасӣ ба нақд |
| Зичии merchant | Шумораи мағоза ба ҳар 1.000 нафар | Ифода кардани дастрасии чакана |
| Ҳиссаи нақд | Ҳаҷм/арзиши гирифтани ATM ÷ маҷмӯи ATM + транзаксияҳои кортӣ | Ифода кардани тамоюли истифодаи нақд дар давраи муқаррарӣ |
| Ҳиссаи минтақаи аҳолинишин | Ҳиссаи майдони district, ки ҳамчун аҳолинишин тасниф шудааст | Назорат кардани фарқҳои сохтори шаҳрӣ |
| Ҳиссаи аҳолии 65+ | Ҳиссаи аҳолии аз 65-сола боло | Назорат кардани фарқҳои демографии рафтори пардохт |
Натиҷаҳои асосии регрессия
| Метрика | Ҳаҷм — асосӣ | Ҳаҷм — назоратҳо | Арзиш — асосӣ | Арзиш — назоратҳо |
|---|---|---|---|---|
| Коэффисиенти талафоти кортӣ | 0,105*** | 0,097*** | 0,682*** | 0,535*** |
| Хатои стандартӣ | 0,010 | 0,013 | 0,107 | 0,134 |
| R² | 0,428 | 0,580 | 0,224 | 0,356 |
| R²-и ислоҳшуда | 0,424 | 0,561 | 0,219 | 0,328 |
| Мушоҳидаҳои district | 143 | 143 | 143 | 143 |
*** \(p<0{,}01\).
Коэффисиенти 0,105 чӣ гуна хонда мешавад?
Азбаски тағйирёбандаҳои ҳаҷм ба ҳар сари аҳолӣ дар як миқёс нормализатсия шудаанд, дар модели асосӣ:
\[ \beta_{ATM}=0{,}105 \]
коэффисиент тақрибан ба:
100 транзаксияи кортии гумшуда → 10,5 гирифтани иловагии пул аз ATM
мувофиқ аст.
Манбаъ онро гирд карда ҳамчун тақрибан 11 гирифтани иловагии пул аз ATM барои ҳар 100 транзаксияи кортии гумшуда гузориш медиҳад.
Бо илова шудани назоратҳо коэффисиент:
\[ 0{,}097 \]
мешавад; яъне дар спецификатсияи назоратшуда бо тақрибан 9,7 гирифтани иловагии ATM барои ҳар 100 транзаксияи кортии гумшуда мувофиқ аст.
Коэффисиенти 0,682 чӣ гуна хонда мешавад?
Дар регрессияи арзиш коэффисиенти асосӣ:
\[ \beta_{ATM}=0{,}682 \]
аст, бинобар ин:
CHF 100 пардохти кортии гумшуда → тақрибан CHF 68,2 гирифтани иловагии ATM
муносибат ҳосил мешавад.
Манбаъ дар хулоса ин арзишро тақрибан CHF 68 медиҳад.
Бо илова шудани назоратҳои district коэффисиент ба 0,535 коҳиш меёбад; ин спецификатсия ба тақрибан CHF 53,5 гирифтани иловагии ATM барои ҳар CHF 100 талафоти кортӣ мувофиқ аст.
Аз ин рӯ, натиҷаи headline-и CHF 68 бояд аз натиҷаи модели назоратии CHF 53,5 ҷудо нигоҳ дошта шавад.
Фарқи коэффисиентҳои ҳаҷм ва арзиш чиро мегӯяд?
Ҳангоми гирифтани пул аз ATM истеъмолкунанда одатан танҳо маблағи дақиқи як харидро намегирад.
Масалан, шахс барои хариди CHF 32 метавонад аз ATM CHF 50 ё CHF 100 гирад ва нақди боқимондаро барои хароҷоти баъдӣ нигоҳ дорад.
Манбаъ баландтар будани коэффисиенти арзиш нисбат ба коэффисиенти ҳаҷмро бо механизми нигоҳ доштани нақди эҳтиётӣ мутобиқ медонад.
Аммо азбаски муҳаққиқон гирифтани нақди инфиродиро бо хариди муайяни мағоза мувофиқ карда наметавонанд, се механизми зеринро ҷудо карда наметавонанд:
- аз ATM нақд гирифта ба мағозаи аз қатъ зарардида баргаштан,
- аввал нақди дар ҳамёнбударо истифода бурда, баъд захираи нақдро пур кардан,
- бо нигаронӣ аз идома ёфтани қатъ нақди эҳтиётӣ гирифтан.
Extensive margin ва intensive margin чист?
Extensive margin нишон медиҳад, ки чанд нафар ё чанд транзаксия рафторашро тағйир додааст. Дар ин таҳқиқот афзоиши шумораи гирифтани пул аз ATM ба ин мувофиқ аст.
Intensive margin нишон медиҳад, ки воҳиди рафторкарда чӣ қадар қавӣ вокуниш нишон додааст. Дар ин таҳқиқот афзоиши арзиши нақди гирифташуда ба ин наздиктар аст.
Баландтар будани арзишҳои R²-и ислоҳшудаи регрессияҳои ҳаҷм аз регрессияҳои арзиш нишон медиҳад, ки чанд нафар ба ATM рӯ овардаанд байни district-ҳо вокуниши мунтазамтар аст, аммо маблағи гирифташуда ба ҳар сари аҳолӣ пурғавғотар аст.\(R^2\)
Коррелятсияҳо дар Figure 9
Манбаъ байни талафоти кортӣ дар сатҳи district ва residual-и ATM чунин коррелятсияҳоро гузориш медиҳад:
- барои ҳаҷм \(R=0{,}65\),
- барои арзиш \(R=0{,}47\)
.
Инҳо коррелятсияҳои тавсифии Figure 9 мебошанд. Арзишҳои 0,105 ва 0,682 дар Table 3 коэффисиентҳои регрессияи residual-on-residual мебошанд. Коэффисиенти коррелятсия ва коэффисиенти регрессия як метрика нестанд.
Зичии ATM ва истифодаи нақд чиро нишон медиҳанд?
| Тағйирёбанда | Коэффисиенти residual-и ҳаҷми ATM | Коэффисиенти residual-и арзиши ATM |
|---|---|---|
| Талафоти кортӣ | 0,097*** | 0,535*** |
| Зичии ATM | 0,008*** | 0,288 |
| Ҳиссаи нақд | Тақрибан 0; маънодор нест | 0,055*** |
| Зичии merchant | Тақрибан 0; маънодор нест | 0,478** |
| Ҳиссаи минтақаи аҳолинишин | -0,005; маънодор нест | -0,141; маънодор нест |
| Ҳиссаи аҳолии 65+ | 0,021; маънодор нест | 3,617; маънодор нест |
Мусбат ва маънодор будани зичии ATM дар муодилаи ҳаҷм бо он мувофиқ аст, ки дар district-ҳое, ки дастрасии ATM баландтар аст, шумораи гирифтани иловагӣ дар рӯзи қатъ бештар аст.
Ҳиссаи истифодаи муқаррарии нақд дар муодилаи арзиш мусбат ва маънодор аст; манбаъ инро бо он алоқаманд мекунад, ки дар минтақаҳое, ки нақд одатан бештар истифода мешавад, маблағи иловагии гирифташуда баландтар аст.
Аммо ин коэффисиентҳои назоратӣ натиҷаи таҷрибаи дахолати инфрасохторӣ ба маънои “як адад зиёд кардани ATM ҳатман ҳамин қадар устувории иловагӣ медиҳад” нестанд.
Оё остонаи 1,5 инҳирофи стандартӣ барои мағозаи қатъ натиҷаро муайян мекунад?
Манбаъ ин саволи муҳимми методологиро бо таҳлили ҳассосият месанҷад.
Вақте остонаи таърифи мағозаи аз қатъ зарардида байни 0 ва -3,5 инҳирофи стандартӣ тағйир дода мешавад:
- коэффисиентҳои талафоти кортӣ → residual-и ATM,
- арзишҳои R²-и ислоҳшудаи модел\(R^2\)
умуман устувор мемонанд.
Дар остонаҳои шадидтар аз -3,5 инҳирофи стандартӣ коэффисиент ва \(R^2\) зуд коҳиш меёбанд.
Манбаъ инро асосан бо хеле хурд шудани намунаи мағозаҳо ва дар натиҷа district-ҳо ва берун мондани баъзе мағозаҳои калони аз қатъ зарардида шарҳ медиҳад.
Чаро санҷиши placebo муҳим аст?
Агар муносибати байни residual-и манфии кортӣ ва residual-и мусбати ATM аз қатъ мустақил мебуд ва ҳар рӯз ҳамчун намунаи муқаррарӣ дида мешуд, тафсири таъсири қатъ дар таҳқиқот заиф мешуд.
Аз ин рӯ, муаллифон ҳамон сохтори регрессияро дар дигар 364 рӯзи out-of-sample, ки қатъи калон надоранд, такрор мекунанд.
| Андозагирӣ | Талафоти кортӣ — ҳаҷм | Талафоти кортӣ — арзиш | Зичии ATM — ҳаҷм | Ҳиссаи нақд — арзиш |
|---|---|---|---|---|
| Коррелятсияи рӯзи қатъ | 0,654 | 0,474 | 0,574 | 0,021 |
| Процентили тақсимоти placebo | %100,0 | %100,0 | %99,7 | %60,1 |
| t-статистикаи рӯзи қатъ | 7,69 | 3,99 | 3,70 | 2,69 |
| Процентили placebo | %100,0 | %100,0 | %96,7 | %92,8 |
Коррелятсия ва t-статистикаи байни талафоти кортӣ ва гирифтани иловагии ATM ҳам барои ҳаҷм ва ҳам барои арзиш аз ҳамаи 364 рӯзи муқаррарӣ калонтаранд.
Дар рӯзҳои муқаррарӣ коррелятсияҳои миёна баръакс манфӣ мебошанд:
- барои ҳаҷм -0,181,
- барои арзиш -0,118.
Шарҳи муаллифон ин аст, ки дар рӯзҳои муқаррарӣ омилҳои умумӣ, монанди обу ҳаво ё талаботи умумӣ, метавонанд ҳам пардохтҳои мағоза ва ҳам истифодаи ATM-ро ба як самт ҳаракат диҳанд. Масалан, дар рӯзи талаботи паст ҳам пардохтҳои кортӣ ва ҳам гирифтани ATM метавонанд кам шаванд.
Аммо дар рӯзи қатъ, боло рафтани гирифтани ATM дар муқобили коҳиши ногаҳонии транзаксияҳои кортӣ рафтори ивазкуниеро нишон медиҳад, ки аз намунаи муқаррарии талаботи умумӣ фарқ мекунад.
Натиҷаи зичии ATM–ҳаҷм низ дар канори болоии тақсимоти placebo ҷой дорад, аммо муносибати ҳиссаи нақд бо арзиши гирифтани пул камтар возеҳ танҳо ба рӯзи қатъ хос аст. Манбаъ махсус нишон медиҳад, ки коррелятсияи ҳиссаи нақд танҳо тақрибан дар процентили 60 қарор дорад.
Чаро Инфрасохтори Нақдӣ Ҳамчун Буфери Устуворӣ Тафсир Мешавад?
Дар таҳқиқот ҳангоми аз кор мондани инфрасохтори пардохти кортӣ дар як фурӯшандаи муайян, инфрасохтори ATM корро идома дод ва дар district-ҳое, ки талафоти пардохти кортӣ калонтар буд, гирифтани нақд ба таври равшан бештар мушоҳида шуд; аз ин рӯ, инфрасохтори дастраси нақдӣ ҳамчун буфери устуворӣ тафсир мешавад, ки бар зидди нуқсони амалиётии канали пардохти электронӣ иқтидори алтернативии пардохтро таъмин мекунад.
“Устуворӣ” дар ин ҷо чӣ маъно дорад?
Таҳқиқот намесанҷад, ки нақд аз ҳамаи системаҳои пардохт беҳтар аст.
Натиҷаи илмии маҳдудтар чунин аст:
Вақте ҷузъи муайяни як канали пардохт аз кор мемонад, мавҷудияти инфрасохтори дигари пардохт, ки мустақилона корро идома медиҳад, метавонад ба истеъмолкунандагон иқтидори алтернативии транзаксия диҳад.
Дар ҳодисаи таҳқиқшуда ин канали алтернативӣ нақди ҷисмонист, ки аз ATM дастрас аст.
Чаро инфрасохтори кортии рақиб ҳамин нақшро нишон надод?
Инфрасохтори кортӣ дар мағозаҳои дигар аз ҷиҳати техникӣ корро идома дод.
Бо вуҷуди ин, дар мағозаҳои рақиби мувофиқкардашуда дар рӯзи қатъ афзоиши қавӣ ва маънодори пардохти кортӣ пайдо нашуд.
Ин ҳолат бо он мутобиқ аст, ки дар байни каналҳои рафтори ченшаванда истеъмолкунандагон бештар ба дастрасии нақд рӯ оварданд, на ба рафтан ба мағозаи рақиб барои идома додани истифодаи корт.
Аммо ин натиҷа нишон намедиҳад, ки ҳар истеъмолкунанда ба ATM рафтааст. Баъзеҳо шояд нақди аллакай доштаашонро истифода бурда, аз харид даст кашида ё рафтори дигаре нишон дода бошанд, ки таҳқиқот мушоҳида карда наметавонад.
Чаро рӯзи баъдӣ ҷуброн дида нашуд?
Набудани афзоиши равшани пардохти кортӣ дар рӯзи баъдӣ дар мағозаҳои зарардида, ки талафоти рӯзи қатъро ҷуброн кунад, нишон медиҳад, ки миқдори зиёди харидҳои кортии ба таъхиргузошташуда ба рӯзи баъдӣ гузаронида нашудаанд.
Аз ҷиҳати арзиш манбаъ коҳиши аз ҷиҳати оморӣ маънодори тақрибан CHF 0,06 ба ҳар сари аҳолиро гузориш медиҳад.коҳиш
Муаллифон ин натиҷаро бо эҳтимоли он мутобиқ медонанд, ки истеъмолкунандагон нақди ҳангоми қатъ гирифтаашонро рӯзи баъдӣ ҳам истифода бурда бошанд.
Ин механизм мустақиман мушоҳида нашудааст, зеро таҳқиқот сабтҳои пардохти нақдии мағозаҳоро надорад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Қатъи якрӯзаи пардохти кортӣ, ки соли 2022 тақрибан 2.400 мағозаи як фурӯшандаи бузурги швейцариро фаро гирифт, талафоти ҷиддии пардохти кортӣ ба вуҷуд овард.
- Пешгӯиҳои омӯзиши мошинӣ барои транзаксияҳои муқаррарии рӯзона бе қатъ самаранокии баланди out-of-sample нишон доданд.
- Тақрибан 2.250 мағоза бо остонаи дугонаи residual ҳамчун аз қатъ зарардида тасниф шуданд.
- Дар мағозаҳои зарардида тақрибан 700.000 транзаксияи кортӣ ва CHF 22 миллион арзиши пардохти кортӣ аз даст рафт.
- Ҳамон рӯз тақрибан 85.000 гирифтани иловагии ATM ва CHF 20 миллион гирифтани иловагии нақд мушоҳида шуд.
- Дар сатҳи минтақа талафоти калонтари пардохти кортӣ бо residual-и калонтари гирифтани ATM муносибати қавӣ дорад.
- Коэффисиенти асосии ҳаҷм тақрибан ба 11 гирифтани иловагии ATM барои ҳар 100 транзаксияи кортии гумшуда мувофиқ аст.
- Коэффисиенти асосии арзиш тақрибан ба CHF 68 гирифтани иловагии ATM барои ҳар CHF 100 талафоти кортӣ мувофиқ аст.
- Бо илова шудани назоратҳо таъсири асосии ATM кам мешавад, аммо мусбат ва дар сатҳи %1 маънодор мемонад.
- Дар пардохтҳои кортии мағозаҳои рақиб ивазкунии қавӣ ва маънодор пайдо нашуд.
- Дар мағозаҳои зарардида рӯзи баъдӣ ҷуброни қавии мусбати пардохти кортӣ пайдо нашуд.
- Таъсири асосии ATM дар остонаҳои гуногуни таснифоти қатъ асосан устувор аст.
- Натиҷаҳои 364 рӯзи placebo дастгирӣ мекунанд, ки муносибати талафоти кортӣ–афзоиши ATM ба рӯзи қатъ хос аст.
- Дар district-ҳое, ки зичии ATM баландтар аст, ҳаҷми гирифтани иловагӣ бештар аст.
- Манбаъ ба хулоса меояд, ки инфрасохтори дастраси нақдӣ метавонад дар чунин қатъи пардохти кортӣ буфери устуворӣ таъмин кунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот нишон намедиҳад, ки аз CHF 22 миллион арзиши пардохти кортии гумшуда CHF 20 миллион ба фурӯши мағоза ҳамчун нақд баргаштааст.
Маълум нест, ки гирифтани ATM дар куҷо харҷ шудааст.
CHF 20 миллион гирифтани иловагии ATM-ро ҳамчун CHF 20 миллион даромади чаканаи наҷотёфта тафсир кардан мумкин нест.
Таҳқиқот нишон намедиҳад, ки ҳамаи истеъмолкунандагон ба нақд гузаштаанд.
Истифодаи нақди мавҷуда дар ҳамён мустақиман мушоҳида намешавад.
Шумораи истеъмолкунандагоне, ки аз харид даст кашиданд, маълум нест.
Дар сатҳи инфиродӣ ҷудо кардан мумкин нест, ки гирифтани ATM барои анҷоми харид, пур кардани нақди мавҷуда ё сохтани захираи эҳтиётӣ анҷом шудааст.
Таҳқиқот ҳодисаи аз кор мондани тамоми системаи пардохти кортии Швейцария нест. Қатъ дар қабати касса/IT-и худи як фурӯшандаи бузурги муайян рух додааст; системаҳои кортии мағозаҳои дигар ва инфрасохтори ATM корро идома додаанд.
Таҳқиқот исбот намекунад, ки дар бӯҳронҳои васеи системавие, ки барқ, телекоммуникатсия ё шабакаи ATM ҳамзамон ғайриқобили истифода мешаванд, нақд ҳамон самаранокиро нишон медиҳад.
Азбаски таҳқиқот танҳо ба як ҳодисаи калони қатъ асос ёфтааст, нишон намедиҳад, ки ҳамон коэффисиентҳо дар кишварҳои дигар, фарҳангҳои дигари пардохт ё системаҳои оянда бо зичии хеле пасттари ATM эътибор доранд.
Самаранокии пешгӯии LGBM маънои онро надорад, ки системаи воқеии пардохт “%83 устувор” аст. \(R^2\) танҳо метрикаи самаранокии пешгӯиҳои зиддифактии ҳаррӯзаи транзаксия аст.
Мусбат будани коэффисиенти зичии ATM худ аз худ исбот намекунад, ки насби ATM-и нав ба таври сабабӣ миқдори муайяни устуворӣ медиҳад.
Маҳдудиятҳои асосии таҳқиқот
- Як ҳодиса: танҳо як қатъи калони якрӯзаи пардохти кортӣ таҳқиқ мешавад.
- Маълумоти фурӯши нақдӣ нест: азбаски фурӯши нақдии мағозаҳои зарардида мушоҳида намешавад, талафоти воқеии даромад ҳисоб карда намешавад.
- Пайгирии сатҳи истеъмолкунанда нест: гирифтани ATM-ро ба хариди муайяни мағоза пайваст кардан мумкин нест.
- Баъзе каналҳои вокуниш мушоҳида намешаванд: истифодаи нақди мавҷуда ва даст кашидан аз харид мустақиман чен намешаванд.
- Остонаи таснифоти қатъ: -1,5 инҳирофи стандартӣ интихоби эмпирикӣ ва то андозае шартӣ аст; таҳқиқот онро бо таҳлили ҳассосият месанҷад.
- Вобастагии зиддифактӣ: қисми муҳимми тарҳи сабабӣ ба он такя мекунад, ки пешгӯиҳои омӯзиши мошинӣ сатҳи транзаксияеро, ки агар қатъ намебуд рух медод, ба қадри кофӣ дуруст ифода кунанд.
- Шарти инфрасохтори пардохт: вазифаи устувории нақд ба он вобаста аст, ки худи ATM ва инфрасохтори нақдӣ аз қатъ зарар набинанд.
- Эътибори беруна: Дар Швейцарияи соли 2022 нақд ҳанӯз %36-и транзаксияҳои POS-ро ташкил медод ва зичии ATM баланд буд; ин сохтор метавонад дар оянда тағйир ёбад.
- Тафсилоти гиперпараметр: гиперпараметрҳои сатҳи пасти LGBM дар PDF пурра гузориш нашудаанд.
Таҳқиқоти оянда
Муаллифон махсусан ду холигии асосии таҳқиқотиро таъкид мекунанд.
Якум, чен кардани он аст, ки чӣ қадар аз арзиши пардохти кортии ҳангоми қатъ гумшуда воқеан бо пардохти нақдии дохили мағоза барқарор шудааст. Барои ин маълумоти фурӯши нақдии мағозаҳои аз қатъ зарардида лозим аст.
Дуюм, таҳқиқи он аст, ки бо коҳиш ёфтани истифодаи нақд, қабули нақд ва дастрасии ATM дар тӯли вақт, инфрасохтори нақдӣ оё ҳамон вазифаи устувориро нигоҳ медорад ё не.
Таҳқиқи якчанд ҳодисаи қатъ низ маҳдудияти эътибори берунии тарҳи як-ҳодисаро коҳиш медиҳад.
Маънои умумии илмӣ
Саҳми асосии таҳқиқот муқоисаи умумии усули пардохт ба шакли “нақд беҳтар аст ё корт?” нест.
Саҳми илмӣ ин аст, ки бо истифода аз нуқсони воқеии амалиётӣ захиравии системаи пардохт бо маълумоти рафторӣ чен карда мешавад.
Истеъмолкунандае, ки дар давраи муқаррарӣ истифодаи кортро интихоб мекунад, агар канали корт ногаҳон ғайриқобили истифода шавад, ба канали дигари мустақили пардохт ниёз дорад.
Дар ҳодисаи Швейцария, ки таҳқиқ шуд, қавитарин канали алтернативии рафтори ченшаванда гирифтани нақд аз ATM мебошад.
Аз ин рӯ, паёми асосии таҳқиқот “аз технологияҳои пардохти ғайринақдӣ бояд даст кашид” нест.
Ифодаи дурусттар чунин аст:
Бо рақамӣ шудани системаҳои пардохт, нигоҳ доштани иқтидори мустақил ва дастраси захиравии пардохт метавонад барои устувории система арзишманд бошад, то нуқсони амалиётии як канал фаъолияти иқтисодиро пурра бознадорад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Cash saves the day: How cash infrastructure enhances resilience during a card payment system outage
Унвони нашр ба тоҷикӣ: Пули Нақд Рӯзро Наҷот Медиҳад: Инфрасохтори Нақдӣ Ҳангоми Қатъи Системаи Пардохти Кортӣ Чӣ Гуна Устувориро Тақвият Медиҳад?
Муаллифон: Aurel Ruben Mäder; Christoph Meyer; Yves Nacht; Daniel Gatica-Perez.
Тартиби муаллифон: Тартиби манбаъ айнан нигоҳ дошта шудааст.
Аффилиатсияҳо: Aurel Ruben Mäder — Swiss National Bank ва École Polytechnique Fédérale de Lausanne (EPFL); Christoph Meyer — Swiss National Bank; Yves Nacht — Swiss National Bank; Daniel Gatica-Perez — École Polytechnique Fédérale de Lausanne (EPFL) ва Idiap Research Institute.
Corresponding author: Манбаъ як corresponding author-и ягона нишон намедиҳад.
Саҳми баробар / ҳаммуаллифи аввал: Дар манбаъ чунин изҳорот вуҷуд надорад.
Навъи манбаъ: Swiss National Bank Working Paper.
Рақами таҳқиқот: SNB Working Papers 12/2026; дар сабти расмии веб Issue 2026-12.
Санаи дохилии PDF: 11 сентябри 2026.
Сана дар саҳифаи расмии нашри SNB: 16 сентябри 2026.
Ёддошти сана: Санаи дохилии PDF ва санаи расмии нашри веб фарқ мекунанд; ҳар ду сана ҳамчун маълумоти ҷудогонаи библиографӣ нигоҳ дошта шудаанд.
Ношир / муассиса: Swiss National Bank.
ISSN: 1660-7716 версияи чопӣ; 1660-7724 версияи онлайн.
DOI: Дар PDF-и боршуда ва саҳифаи расмии санҷидашудаи кори SNB DOI зикр нашудааст. DOI сохта нашудааст.
Ҳолати рецензия: Набояд ҳамчун мақолаи журнали рецензияшуда пешниҳод шавад. SNB силсилаи Working Papers-ро ҳамчун ҳуҷҷатҳои корӣ муайян мекунад, ки таҳқиқоти идомадорро пешниҳод ва шарҳу баҳсро ташвиқ мекунанд.
Кодҳои JEL: C55, D12, E42, G28.
Калидвожаҳои манбаъ: Card payments; ATM withdrawals; resilience; payment system risk; forecasting.
Ҳуқуқи муаллиф: © 2026 Swiss National Bank.
Литсензия / шарти истифода: Манбаъ литсензияи Creative Commons нишон намедиҳад. Огоҳии ҳуқуқи муаллифии SNB мегӯяд, ки истифодаи ғайритиҷоратии нашрҳои SNB-и дорои ҳуқуқи муаллиф бо шарти нишон додани манбаъ иҷозат дода мешавад; истифодаи тиҷоратӣ ба иҷозати пешакии ошкори SNB вобаста аст.
Навъи илмии таҳқиқот: Тарҳи мушоҳидавии event-study / шоки табиӣ бо истифода аз қатъи воқеии амалиётӣ; пешгӯии зиддифактӣ дар асоси омӯзиши мошинӣ ва регрессияи district-level residual-on-residual.
Ҳодиса: Қатъи пардохти кортӣ дар соли 2022, ки системаи касса ва IT-и тақрибан 2.400 мағозаи як фурӯшандаи бузурги швейцариро қариб тамоми рӯзи корӣ фаро гирифт.
Ҳувияти фурӯшанда: Манбаъ номи фурӯшандаро ифшо намекунад ва онро ҳамчун “large/major Swiss retailer” таъриф мекунад. Verianla ҳувиятро тахмин накардааст.
Рӯзи дақиқи тақвимии қатъ: Матни манбаъ ҳодисаро дар соли 2022 муайян мекунад, аммо дар матни таҳқиқот санаи равшани тақвимӣ намедиҳад. Аз меҳвари график сана тахмин ва рӯзи дақиқ сохта нашудааст.
Қабати қатъ: Системаи касса ва иттилоотии фурӯшанда; инфрасохтори POS/acquirer/card scheme/issuer умуман корро идома додааст.
Давраи асосии маълумот: 2020–2022.
Манбаъҳои маълумот: Swiss National Bank, Worldline Switzerland Ltd., PostFinance Ltd. ва дар бахши маълумот SIX Ltd. барои транзаксияҳои ATM.
Навъи маълумот: Маълумоти беноми як-транзаксиягии пардохти кортӣ ва гирифтани нақд аз ATM.
Фарогирии корт: 26.956 мағозаи чаканаи NOGA 47.
Фарогирии ATM: 5.628 ATM.
Шумораи силсилаи замонӣ / модел: 32.584.
Давраи pretraining: 2020–2021.
Давраи out-of-sample: 2022; пешгӯии 365-рӯза.
Сохтори rolling: Семоҳа.
Усули омӯзиши мошинӣ: Light Gradient Boosting Machine (LGBM).
Воридоти модел: сол, семоҳа, моҳ, рӯзи ҳафта, рӯз, ид, тамоюли хаттӣ, кантон, district ва арзишу ҳаҷми транзаксияҳои рӯзи қабл/ҳафтаи қабл.
Равиши рӯзи сифр дар модели корт: Модели hurdle; аввал мавҷуд ё набудани пардохт тасниф мешавад, сипас ҳаҷм/арзиш дар шарти рух додани пардохт пешгӯӣ мешавад.
Модели ATM hurdle: Истифода намешавад; танҳо %3,8-и мушоҳидаҳои ATM-рӯз гирифтани сифр доранд.
Номуайянии пешгӯӣ: Фосилаи пешгӯии %5–%95 бо Bootstrap.
Маҳдудияти гиперпараметрҳои LGBM: Танзимоти сатҳи паст монанди Learning rate, num_leaves, tree depth, шумораи boosting iteration, feature/bagging fraction, regularization ва random seed дар PDF равшан гузориш нашудаанд.
Номуайянии намоиши Source Figure 2: Дар шакл таснифгар ҳамчун \(P(y=0)\) ишора шудааст, аммо қуттии қарори ниҳоӣ пешгӯии сифрро ба шарти \(P_i<0,5\) мепайвандад. Азбаски ин намоиш дар тафсири айнӣ носозгории дохилӣ месозад, Verianla шарҳи “таснифи пардохт ҳаст/нест + регрессия дар шарти рух додан”-и матни усули манбаъро асос гирифта, аломати номуайянро аз нав тафсир накардааст.
R²-и пешгӯии корт: Ҳаҷм %83,1; арзиш %80,1.
R²-и пешгӯии ATM: Ҳаҷм %60,9; арзиш %64,5.
Card MASE_lag: Ҳаҷм %31,7; арзиш %35,1.
ATM MASE_lag: Ҳаҷм %52,5; арзиш %55,2.
Самаранокии card hurdle classification: Accuracy %98,1; F1 %92,6; AUC барои ҳаҷм %98,8 ва барои арзиш %98,7.
Остонаи мағозаи қатъ: Ҳар ду residual-и ҳаҷм ва арзиши пардохти кортӣ бояд аз -1,5 инҳирофи стандартӣ поён бошанд.
Тафсири остона: Манбаъ равшан мегӯяд, ки интихоби -1,5 то андозае шартӣ аст ва таҳлили ҳассосияти остонаро истифода мекунад.
Пешгӯии мағозаҳои зарардида: Тақрибан 2.250.
Пешгӯии тамоми чакана дар рӯзи қатъ: Тақрибан 2,48 миллион транзаксияи кортӣ ва CHF 100 миллион арзиши пардохти кортӣ.
Талафот дар мағозаҳои зарардида: Тақрибан 700.000 транзаксияи кортӣ ва CHF 22 миллион.
Ҳисса дар пешгӯии умумии чаканаи Швейцария: Тақрибан %28-и ҳаҷм; тақрибан %22-и арзиш.
Пардохти воқеии кортӣ дар мағозаҳои зарардида: Тақрибан %10-и сатҳи пешгӯишуда.
ATM excess: Тақрибан 85.000 гирифтани пул ва CHF 20 миллион.
Намунаи асосии district: 143 district.
Коэффисиенти асосии ҳаҷми ATM: 0,105; хатои стандартӣ 0,010; \(p<0,01\).
Коэффисиенти назоратшудаи ҳаҷми ATM: 0,097; хатои стандартӣ 0,013; \(p<0,01\).
Коэффисиенти асосии арзиши ATM: 0,682; хатои стандартӣ 0,107; \(p<0,01\).
Коэффисиенти назоратшудаи арзиши ATM: 0,535; хатои стандартӣ 0,134; \(p<0,01\).
Тафсири headline-и ҳаҷм: Тақрибан 11 гирифтани иловагии ATM барои ҳар 100 транзаксияи кортии гумшуда.
Тафсири headline-и арзиш: Тақрибан CHF 68 гирифтани иловагии ATM барои ҳар CHF 100 талафоти пардохти кортӣ.
Тафсири арзиши назоратшуда: Тақрибан CHF 53,5 гирифтани иловагии ATM барои ҳар CHF 100 талафоти кортӣ.
Назоратҳои district: зичии ATM, зичии merchant, ҳиссаи нақд, ҳиссаи минтақаи аҳолинишин ва ҳиссаи аҳолии аз 65-сола боло.
Зичии ATM: шумораи ATM ба ҳар 1.000 нафар.
Ҳиссаи нақд: таносуби ҳаҷм/арзиши гирифтани ATM дар district ба маҷмӯи ATM + транзаксияҳои кортӣ.
Propensity score matching: Ҳар мағозаи аз қатъ зарардида бо мағозаи зарарнадидаи дорои намунаи монанди транзаксияи муқаррарӣ дар ҳамон минтақаи индекси почта мувофиқ карда шудааст.
Натиҷаи мағозаи рақиб: Дар рӯзи қатъ афзоиши қавӣ ва маънодори пардохти кортӣ ёфт нашуд.
Натиҷаи рӯзи баъдӣ: Аз ҷиҳати ҳаҷм ҷуброни мусбати маънодор ёфт нашуд; аз ҷиҳати арзиш коҳиши тақрибан CHF 0,06 ба ҳар сари аҳолӣ гузориш шуд.
Ҳассосияти остона: Коэффисиентҳои асосӣ ва \(R^2\)-и ислоҳшуда дар остонаҳои таснифоти тақрибан байни 0 ва -3,5 инҳирофи стандартӣ умуман устувор мемонанд.
Таҳлили placebo: Ҳамин спецификатсия ба 364 рӯзи out-of-sample бе қатъи калон татбиқ шудааст.
Натиҷаи placebo: Коррелятсия ва t-статистикаи талафоти кортӣ–residual-и ATM дар рӯзи қатъ ҳам барои ҳаҷм ва ҳам барои арзиш дар процентили %100-и тақсимоти placebo ҷой доранд.
Тафсири асосии сабабӣ: Манбаъ қатъро ҳамчун шоки амалиётии тасодуфӣ/беруна баррасӣ мекунад ва бо истифодаи event-study-и пешгӯибунёд ва равиши residual-on-residual таъсири талафоти пардохти кортиро ба гирифтани ATM ба таври сабабӣ тафсир мекунад. Ин тафсир ба мувофиқ будани пешгӯиҳои зиддифактӣ ва фарзияе вобаста аст, ки фарқи шиддати қатъ байни district-ҳо бо шокҳои дахлдори назоратнашуда ба таври систематикӣ алоқаманд нест.
Маълумоти фурӯши нақдии дохили мағоза: Нест. Ҳисоб кардан мумкин нест, ки чӣ қадар аз талафоти кортӣ бо фурӯши нақдӣ барқарор шудааст.
Механизми гирифтани нақд: Механизмҳои баргаштан ба мағоза, пур кардани нақди мавҷуда ва нигоҳ доштани нақди эҳтиётӣ аз ҳам ҷудо карда намешаванд.
Эътибори беруна: Таҳқиқот як ҳодисаи қатъро меомӯзад. Ҳодисаҳои дигар, кишварҳои дигар ё шароити оянда бо инфрасохтори нақдии заифтар бояд алоҳида тасдиқ шаванд.
Контексти Швейцарияи 2022: Манбаъ қайд мекунад, ки ҳиссаи нақд дар транзаксияҳои POS %36 ва зичии ATM ҳанӯз баланд буд.
Изҳороти маблағгузорӣ: Дар манбаъ бахши ҷудогонаи стандартии маблағгузорӣ вуҷуд надорад.
Дастгирии маълумот: Таҳқиқот дастгирии маълумоти пешниҳодшуда аз Swiss National Bank, PostFinance Ltd. ва Worldline Switzerland Ltd.-ро ошкоро зикр мекунад; дар бахши маълумот SIX Ltd. низ ҳамчун манбаи маълумоти ATM оварда шудааст.
Бархӯрди манфиатҳо: Дар манбаъ изҳороти ҷудогонаи стандартии бархӯрди манфиатҳо вуҷуд надорад.
CRediT / саҳми муаллифон: Дар манбаъ изҳороти стандартии саҳми CRediT вуҷуд надорад.
Дастрасии маълумот: Манбаъ маълумоти беноми як-транзаксиягиро тавсиф мекунад, аммо бастаи оммавии маълумоти такроршавӣ ё Data Availability Statement-и стандартиро пешниҳод намекунад.
Сипосгузорӣ: Муаллифон ба Martin Brown, Laura Felber, Nora Grote, Nicole Hentschel, Harry Leinonen, Thomas Nellen, Silvio Schumacher, Michael Zimmert ва гурӯҳи banking operations analysis-и Swiss National Bank; инчунин ба иштирокчиёни DNB Retail Payments Research Conference 2026, International Cash Conference 2026 ва Bank of Finland Seminar on Financial Market Infrastructures 2026 барои фикру мулоҳизаҳо ташаккур мегӯянд.
Огоҳии назари институтсионалӣ: Назарҳо, бозёфтҳо ва хулосаҳои манбаъ ба муаллифон тааллуқ доранд ва ҳатман назари Swiss National Bank-ро ифода намекунанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд