


1. Manba haqiqatan ham boshidan oxirigacha va tasvirlari bilan birga ko‘rib chiqildimi? Ha. 30 PDF sahifasidagi muqova, dastlabki ma’lumot, 26-raqamli ishchi hujjat, Tables 1–5, Figures 1–11, usul oqim sxemasi, to‘qqiz raqamli tenglama, sezgirlik grafiklari va placebo tahlili ko‘rib chiqildi. 2. Ilmiy natijalarning barchasi manbaga asoslanadimi? Ha. Manbada bo‘lmagan uzilish sanasi, chakana sotuvchi shaxsi, naqd savdo qiymati, model koeffitsiyenti yoki iste’molchi xatti-harakati yaratilmagan. 3. Bibliografik identifikatsiya to‘g‘rimi; tashqi veb faqat bibliografik tekshirish uchun ishlatilganmi? Ha. Tashqi veb faqat SNBning rasmiy nashr sanasi, Working Paper raqami, mualliflar tartibi va nashr sahifasini tekshirish uchun ishlatilgan. 4. Simulyatsiya / tajriba / dala / klinik / nazariy ajratish to‘g‘rimi? Ha. Tadqiqot 2022-yilda haqiqatan sodir bo‘lgan bir kunlik operatsion karta to‘lovlari uzilishidan foydalanuvchi kuzatuvga asoslangan tabiiy-shok/event-study dizaynidir; mashinaviy o‘rganish qarshi-faktual prognozlar yaratish uchun ishlatiladi. 5. Manbada markaziy formula, usul parametri, shakl yoki raqamli natija tashlab ketilganmi? LGBM prognoz zanjiri, hurdle yondashuvi, 1,5 standart og‘ish tasnifi, propensity score matching, residual ta’riflari, Tenglama 1–9, district-level nazoratlar, prognoz metrikalari, placebo va chegara sezgirligi ko‘rib chiqilgan. 6. Manbadan tashqari raqam, grafik, mexanizm yoki muvaffaqiyat da’vosi yaratilganmi? Yo‘q. Manba grafiklarining xom qatorlari bo‘lmagan joylarda koordinata yoki oraliq nuqta uydirilmagan. 7. Oltita strukturaviy H2 tartibi saqlanganmi? Ha. 8. Qo‘shimcha H2lar bo‘lsa, ular faqat yuqori qiymatli AEO savollarimi? Ha. Qarshi-faktual prognoz, residual-on-residual dizayn va naqd infratuzilmaning barqarorlikdagi roli tadqiqotning markaziy ilmiy tushunchalari bo‘lgani uchun tanlab olingan savol H2lari ishlatilgan. 9. Asosiy ilmiy entity/usul/model ochiq va manba bilan qo‘llab-quvvatlangan tarzda ta’riflanganmi? Ha. Naqd infratuzilma, qarshi-faktual prognoz, LGBM, hurdle modeli va residual-on-residual regressiya birinchi mazmunli qo‘llanishida ta’riflangan. 10. Tadqiqot qo‘llab-quvvatlaydigan / qo‘llab-quvvatlamaydigan talqin chegarasi ko‘rinadimi? Ha. ATMdan yechib olish ta’siri, o‘lchanmagan do‘kon ichidagi naqd savdolar, raqib do‘kon kanali, keyingi kun kanali, bitta hodisaning tashqi amal qilish chegarasi va cash-infrastructure-unaffected farazi ajratilgan. 11. HTML/SVG/Base64 strukturaviy jihatdan xavfsizmi? Ha. Script, iframe, event handler, foreignObject va tashqi tasvir URLidan foydalanilmagan. SVG mustaqil va yopiq teg tuzilmasiga ega. 12. Maqola tarjima uchun xavfsizmi va ilmiy tafsilot tarjima qulayligi uchun kamaytirilganmi? Ha. Canonical terminlar izchil saqlangan, raqamlar va MathJax ifodalari ko‘rinadigan matndan ajratilgan va texnik tafsilotlar saqlangan. TASVIR REFERENSI QUYI-DARVOZASI: A. Manba Figures 1–11 ning muhim ilmiy xabarlari matn va jadvallarda tushuntirilgan. B. Manba grafiklarining piksel nusxasi yoki mualliflik huquqi bilan himoyalangan vizual adaptatsiyasi qilinmagan. C. Manbada ochiq ta’riflangan usul zanjiri mustaqil inline SVG sifatida yaratilgan. D. Xom grafik qatori bo‘lmagan shakllar uchun soxta aniq qiymat yaratilmagan va ko‘rinmaydigan shaklga yo‘naltiruvchi bo‘sh havola qoldirilmagan. MUALLIFLIK HUQUQI / LITSENZIYA QUYI-DARVOZASI: Manba © 2026 Swiss National Bankga tegishli. SNB mualliflik huquqi xabarnomasi mualliflik huquqi belgisi qo‘yilgan nashrlarning notijorat foydalanishini manba ko‘rsatish sharti bilan cheklaydi va tijorat foydalanishi uchun oldindan aniq ruxsat talab qilinishini bildiradi. Creative Commons ochiq litsenziyasi aniqlanmagan. Manba grafiklari, original jadval dizaynlari yoki uzun matn bo‘limlari qayta ishlatilmagan; ilmiy faktlar, formulalar va natijalar mustaqil Verianla bayoni va original sxemalar orqali yetkazilgan.
Naqd infratuzilma — iste’molchilarga jismoniy pulga kirish va to‘lov tizimlaridagi texnik nosozliklar vaqtida naqd puldan foydalanish imkonini beradigan ATMlar hamda boshqa naqd pulga kirish kanallaridan tashkil topgan to‘lov barqarorligi qatlamidir. Aurel Ruben Mäder, Christoph Meyer, Yves Nacht va Daniel Gatica-Perez 2022-yilda Shveytsariyadagi yirik chakana sotuvchining taxminan 2.400 do‘konini deyarli butun ish kuni davomida ta’sir qilgan karta to‘lov tizimi uzilishini o‘rganib, karta to‘lovlari ishlamagan holatda iste’molchilar qay darajada naqd pulga yo‘nalganini o‘lchaydilar. Tadqiqot 2020–2022 davridagi anonim yakka tranzaksiya ma’lumotlaridan do‘kon va ATM darajasida mashinaviy o‘rganish yordamida qarshi-faktual tranzaksiya prognozlarini yaratadi va uzilish kunidagi haqiqiy tranzaksiyalarni shu prognozlar bilan taqqoslaydi.
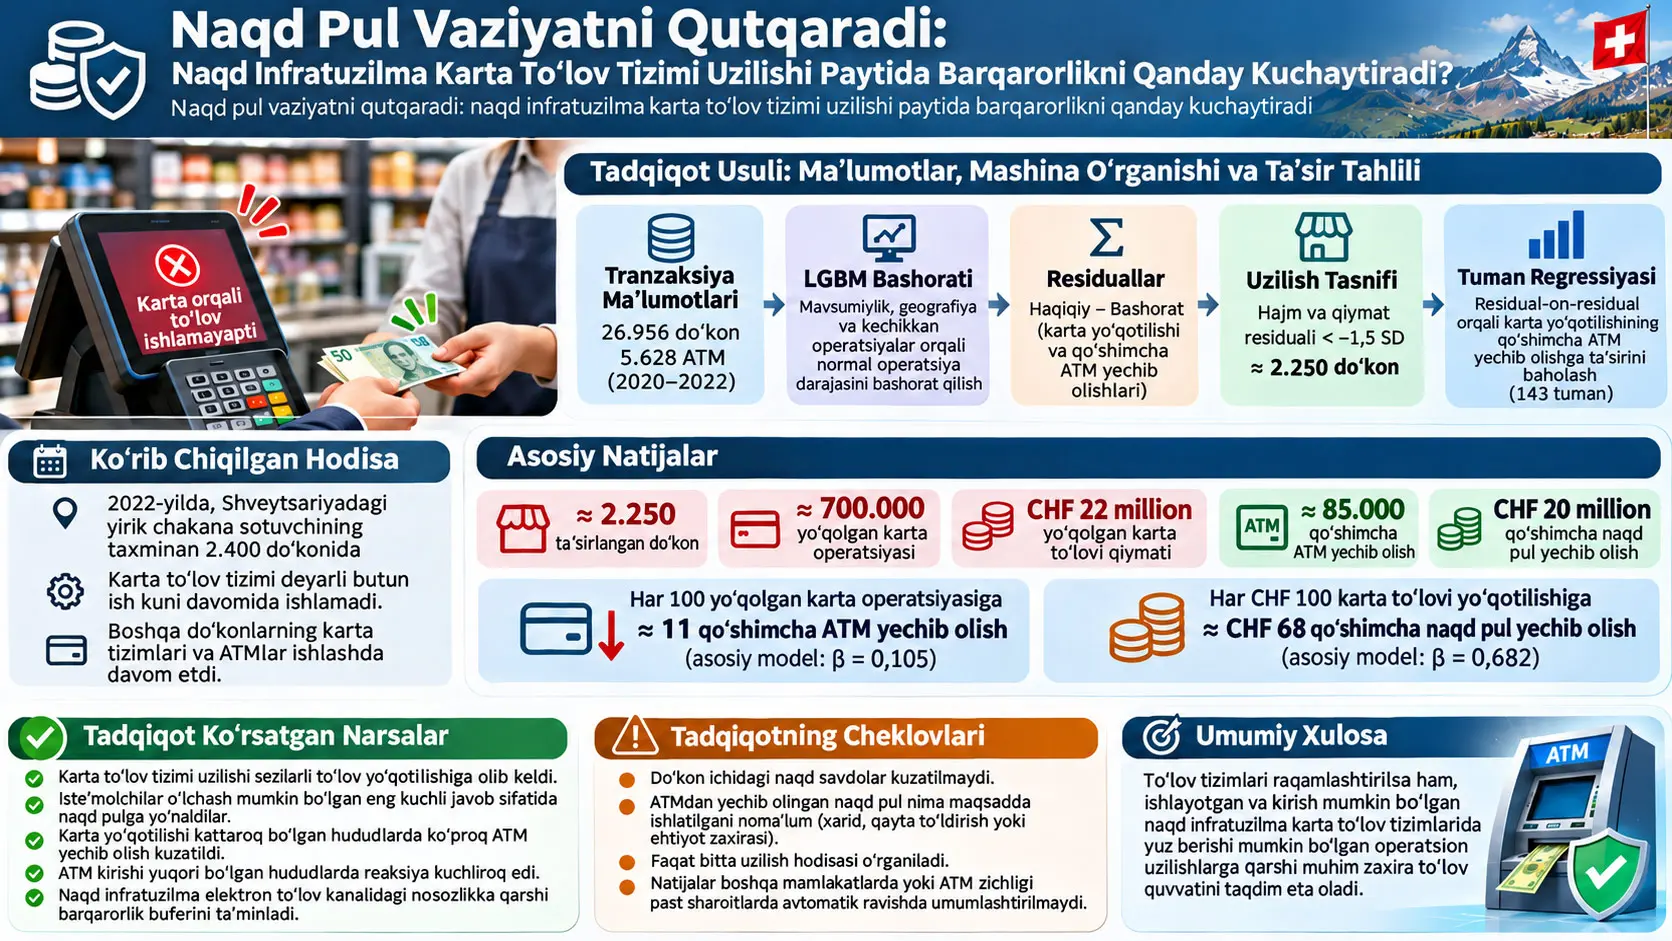
Tadqiqot ma’lumotlar bazasi karta to‘lovlari uchun 26.956 chakana do‘konni va naqd pul yechishlar uchun 5.628 ATMni qamrab oladi. Har bir do‘kon va ATM uchun kunlik tranzaksiya hajmi va qiymati qatorlari tuzilganda jami 32.584 vaqt qatori hosil bo‘ladi. Tadqiqotchilar Light Gradient Boosting Machine (LGBM) modellarini 2020–2021 bazaviy davrida oldindan o‘qitadi, so‘ng har bir do‘kon yoki ATMning o‘z ma’lumotlarida fine-tuning qo‘llab, 2022-yil uchun choraklik sirg‘aluvchi prognozlar yaratadi.
Uzilish kuni prognozlar Shveytsariya chakana savdosida taxminan 2,48 million karta tranzaksiyasi va CHF 100 million karta to‘lovi qiymatini kutgan bir paytda, tadqiqotchilar uzilishdan ta’sirlangan deb tasniflagan taxminan 2.250 do‘konda taxminan 700.000 karta tranzaksiyasi va CHF 22 million karta to‘lovi qiymati yo‘qolgan. Shu kuni normal sharoitda kutilganidan taxminan 85.000 ta ko‘proq ATM yechimi va taxminan CHF 20 million ko‘proq naqd pul yechimi sodir bo‘lgan.
District darajasidagi asosiy residual-on-residual regressiyada karta to‘lovi yo‘qotilishining tranzaksiya hajmi koeffitsiyenti 0,105 ga teng. Bu qiymat taxminan har 100 yo‘qolgan karta tranzaksiyasiga 10,5–11 ta qo‘shimcha ATM yechimi bilan mos keladi. Karta to‘lovi qiymatidagi yo‘qotish uchun koeffitsiyent 0,682; boshqacha aytganda, CHF 100 miqdoridagi yo‘qolgan karta to‘lovi taxminan CHF 68 qo‘shimcha ATM yechimi bilan bog‘liq. District nazoratlari qo‘shilganda koeffitsiyentlar mos ravishda 0,097 va 0,535 gacha pasayadi, biroq ikkalasi ham %1 darajasida statistik jihatdan ahamiyatli bo‘lib qoladi.
Raqib do‘konlardagi karta to‘lovlarida uzilish kuni kuchli va statistik jihatdan ishonchli o‘sish topilmagan. Uzilishdan ta’sirlangan do‘konlarda ertasi kuni ham yo‘qolgan karta tranzaksiyalarini qoplaydigan sezilarli karta to‘lovi sakrashi kuzatilmagan. Manba bu naqshni o‘lchanadigan javob kanallari orasida iste’molchilarning asosan naqd pulga yo‘nalishi bilan mos deb hisoblaydi.
Shu bilan birga, tadqiqot do‘konlarda amalga oshirilgan naqd savdolarni bevosita kuzatmaydi. Tadqiqotchilar ATMdan yechilgan qo‘shimcha naqd pulning qancha qismi uzilishdan ta’sirlangan do‘konlarga qaytib savdoni yakunlaganini, qancha qismi mavjud naqd pulni qayta to‘ldirish uchun yechilganini yoki qancha qismi ehtiyot chorasi sifatidagi naqd zaxira bo‘lib saqlanganini ajrata olmaydi. Bundan tashqari, faqat bitta uzilish hodisasi o‘rganilgani sababli natijalarni ATM zichligi pastroq, naqd pul qabul qilinishi kamroq bo‘lgan yoki naqd infratuzilmaning o‘zi ham bir vaqtda buzilgan boshqa hodisalarga avtomatik umumlashtirish to‘g‘ri emas.
Tadqiqotning asosiy muammosi nima?
Elektron to‘lovlardan foydalanish ortishi normal davrlarda to‘lov tizimlarining tezligi va foydalanish qulayligini oshirishi bilan birga jamiyatning texnik to‘lov infratuzilmasiga qaramligini ham kuchaytiradi. POS terminali, chakana sotuvchining axborot tizimi, acquirer, karta tarmog‘i, karta emitenti, elektr tizimi yoki aloqa infratuzilmasidagi nosozlik to‘lov tranzaksiyalarining yakunlanishiga to‘sqinlik qilishi mumkin.
Manba Shveytsariyada POS tranzaksiyalarining naqdsiz ulushi 2017-yildagi %28 dan 2024-yilda %70 gacha oshganini bildiradi. Xuddi shu manba kirish bo‘limida 2024-yilgi to‘lov usuli so‘rovida ishtirokchilarning yarmidan ko‘pi oldingi 12 oy ichida to‘lov uzilishini boshdan kechirganini bildirganini qayd etadi.
Bu holat muhim savolni yuzaga chiqaradi:
Karta to‘lov infratuzilmasining muhim qismi to‘satdan ishlamay qolsa, iste’molchilar xaridlarini qanday davom ettiradi?
Mumkin bo‘lgan javoblar orasida:
- hamyondagi naqd pul bilan to‘lash,
- ATM yoki bank filialidan naqd pul yechib do‘konga qaytish,
- karta tizimi ishlayotgan raqib do‘konga borish,
- xaridni keyingi kunga qoldirish,
- xariddan butunlay voz kechish
mavjud.
Tadqiqot ma’lumotlari bu kanallarning barchasini bevosita o‘lchay olmaydi. ATMdan qo‘shimcha naqd pul yechish, raqib do‘konga karta bilan yo‘nalish va kartali xaridni keyingi kunga qoldirish kanallari o‘lchanishi mumkin, biroq iste’molchining allaqachon hamyonida bo‘lgan naqd puldan foydalanishi yoki xariddan butunlay voz kechishi bevosita o‘lchanmaydi.
Uzilish to‘lov zanjirining qayerida sodir bo‘ldi?
Manba chakana karta to‘lov zanjirini soddalashtirilgan holda besh qatlamga ajratadi:
- Chakana sotuvchining kassa va axborot tizimi: mahsulotni qayd etadi, xarid summasini shakllantiradi va to‘lov tranzaksiyasini boshlaydi.
- POS terminali apparat va dasturiy ta’minoti: to‘lov summasini ko‘rsatadi va to‘lov so‘rovini to‘lov xizmati provayderiga uzatadi.
- Acquirer / to‘lov xizmati provayderi: avtorizatsiya xabarini karta tarmog‘i orqali karta emitentiga yuboradi va keyin mablag‘lar hisob-kitobini amalga oshiradi.
- Karta tarmog‘i: to‘lov usulining qoidalarini belgilaydi va acquirer bilan issuer o‘rtasidagi aloqani ta’minlaydi.
- Karta emitenti: odatda bank bo‘lib, mijozning kredit yoki bank hisobidagi tranzaksiyani tasdiqlaydi va qayd etadi.
O‘rganilgan hodisada muammo birinchi qatlamda, ya’ni muayyan yirik chakana sotuvchining o‘z kassa va axborot tizimida yuz bergan. Shu sababli taxminan 2.400 do‘konda naqdsiz to‘lovlar deyarli butun ish kuni davomida katta darajada foydalanib bo‘lmaydigan holga kelgan.
Muhim taqqoslash shuki: to‘lov zanjirining boshqa qatlamlari ishlashda davom etgan. Boshqa chakana sotuvchilar kartani qabul qila olgan va ATMlar odatdagidek naqd pul taqdim eta olgan.
Bu farq tadqiqotning identifikatsiya strategiyasi nuqtayi nazaridan juda muhim. Agar ATM tarmog‘i yoki butun karta tarmog‘i mamlakat bo‘ylab bir vaqtda ishdan chiqqanida, tadqiqot mavjud dizayn bilan “kartaga qarshi naqd pul” o‘rnini bosishni xuddi shu tarzda kuzata olmas edi.
Ma’lumot qanchalik keng?
| Ma’lumot turi | Do‘kon / ATM soni | Nol bo‘lmagan kunlar ulushi | Kunlik hajm medianasi | Kunlik hajm o‘rtachasi | Kunlik qiymat medianasi | Kunlik qiymat o‘rtachasi |
|---|---|---|---|---|---|---|
| Karta to‘lovlari | 26.956 do‘kon | %84,8 | 29 tranzaksiya | 97 tranzaksiya | CHF 1.366 | CHF 4.490 |
| ATMdan yechib olishlar | 5.628 ATM | %96,2 | 51 yechim | 61 yechim | CHF 17.750 | CHF 24.235 |
Karta ma’lumotlari Worldline Switzerland Ltd. va PostFinance Ltd.; ATM ma’lumotlari esa PostFinance Ltd. va SIX Ltd. tomonidan taqdim etilgan anonim tranzaksiya yozuvlariga asoslanadi. Manbaga ko‘ra, Worldline va PostFinance tahlil davrida Shveytsariyadagi barcha karta to‘lovlarining taxminan beshdan to‘rtini, ya’ni taxminan %80 ini qayta ishlagan, PostFinance va SIX esa birgalikda ATM tranzaksiyalarining deyarli barchasini qamrab olgan.
Karta to‘lovi ma’lumotlari Federal Statistical Office ning NOGA tasnifidagi NOGA 47 chakana savdo faoliyatlari bilan cheklangan. Bu qamrov supermarket, kiyim-kechak va elektronika kabi chakana do‘konlarni o‘z ichiga oladi.
Ma’lumotlar to‘plamidagi geografik aniqlik ikki ma’lumot turida bir xil emas. Do‘konlar uchun pochta indeksi ma’lumoti, ATMlar uchun esa district ma’lumoti mavjud. Shu sababli ikki ma’lumot to‘plamini umumiy geografik aniqlikda birlashtiruvchi sababiy tahlil district darajasida amalga oshiriladi.
Tranzaksiya taqsimotlari nimani ko‘rsatadi?
Manba Appendix Figure 8 da karta to‘lovi qiymatlari eng ko‘p taxminan CHF 3 atrofida kuzatilishini, ATM yechimlari esa taxminan CHF 100 atrofida to‘planishini ko‘rsatadi.
ATM yechimlari CHF 50, CHF 100 va CHF 200 kabi banknota nominallariga bog‘liq dumaloq summalarda aniq klasterlanishni ko‘rsatadi, karta to‘lovi summalari esa o‘ng tomonga uzun dumli, uzluksizroq taqsimotni ko‘rsatadi.
Uzilish kuni ayniqsa CHF 50 va CHF 100 miqdoridagi past qiymatli naqd pul yechimlari odatdagi kunlarga qaraganda ko‘proq kuzatilgan. Mualliflar bu naqsh iste’molchilar qisqa muddatli xaridlarni yakunlash uchun kichikroq naqd summalarni yechgan bo‘lishi mumkinligi talqiniga mos ekanini bildiradi. Biroq alohida naqd pul yechimlari qaysi xaridga sarflangani ma’lumotlarda kuzatilmaydi.
Ushbu Tadqiqotda Qarshi-Faktual Prognoz Nima?
Qarshi-faktual prognoz — uzilish yuz bermaganida muayyan do‘konda nechta karta tranzaksiyasi bajarilishi yoki muayyan ATMdan qancha naqd pul yechilishi kutilganini tarixiy mavsumiylik, geografiya va kechiktirilgan tranzaksiya ma’lumotlari bilan prognoz qiluvchi mashinaviy o‘rganish natijasidir; haqiqiy tranzaksiya bilan bu prognoz o‘rtasidagi farq uzilishning noodatiy ta’sirini o‘lchash uchun ishlatiladi.
Nega to‘g‘ridan-to‘g‘ri oldingi kun bilan taqqoslanmaydi?
To‘lov xatti-harakati hafta kuniga, oyga, bayramlarga, mavsumga, geografiyaga va yaqin o‘tmishdagi tranzaksiya darajasiga qarab kuchli o‘zgaradi.
Masalan, juma kungi tranzaksiyalar seshanbadagidan yuqori bo‘lishi odatiy haftalik naqsh bo‘lishi mumkin. Uzilish kunini faqat oldingi kun bilan taqqoslash bu normal o‘zgarishni uzilish ta’siri deb qabul qilishi mumkin.
Shu sababli tadqiqotchilar har bir do‘kon va ATM uchun “bugun normal sharoitda nima kutilishi kerak edi?” savoliga alohida mashinaviy o‘rganish prognozini yaratadilar.
LGBM nima?
Light Gradient Boosting Machine (LGBM) — ko‘plab qaror daraxtlari ketma-ket o‘qitiladigan gradient boosting oilasiga mansub mashinaviy o‘rganish usulidir. Har bir yangi daraxt oldingi model yetarli darajada yaxshi tushuntira olmagan prognoz xatolarini kamaytirishga harakat qiladi.
Bu tadqiqotda LGBMning vazifasi karta uzilishini tasniflash emas. Uning asosiy vazifasi normal sharoitdagi:
- har bir do‘kondagi kunlik karta tranzaksiyalari sonini,
- har bir do‘kondagi kunlik karta tranzaksiyalari qiymatini,
- har bir ATMdagi kunlik yechimlar sonini,
- har bir ATMdagi kunlik yechimlar qiymatini
prognoz qilib, qarshi-faktual etalon yaratishdir.
Model kirishlari
Manba uchta asosiy xususiyat guruhini bildiradi:
| Guruh | Manbada ko‘rsatilgan xususiyatlar | Ilmiy rol |
|---|---|---|
| Mavsumiylik | Yil, chorak, oy, hafta kuni, kun, bayramlar, chiziqli trend | Muntazam taqvim naqshlarini ushlash |
| Geografiya | Kanton va district ma’lumotlari | Hududiy tranzaksiya darajasi farqlarini ushlash |
| Kechiktirilgan xususiyatlar | Oldingi kun va oldingi haftaning tranzaksiya qiymati va hajmlari | Qisqa muddatli vaqt bog‘liqligini ushlash |
Pretraining va fine-tuning nimani anglatadi?
Model dastlab butun bazaviy davr ma’lumotlarida umumiy naqshlarni o‘rganadi. Manba bu bosqichni pretraining deb ataydi.
Bazaviy davr:
2020–2021
deb belgilangan.
Keyin model har bir do‘kon yoki ATMning o‘z tarixiy tranzaksiya ma’lumotlariga moslashtiriladi. Bu bosqich fine-tuning deb ataladi.
2022 davomida prognozlar choraklik sirg‘aluvchi tuzilma ichida yaratiladi va yilning 365 kuni uchun out-of-sample prognoz olinadi.
Prognoz noaniqligi bootstrapping yordamida yaratilgan %5–%95 chegaralari, ya’ni markaziy %90 prognoz oralig‘i bilan ko‘rsatiladi.
Nega jami 32.584 model bor?
26.956 do‘kon va 5.628 ATMning yig‘indisi:
\[ 26\,956+5\,628=32\,584 \]
bo‘lgani uchun manba har bir alohida tranzaksiya nuqtasining kunlik vaqt qatori uchun alohida prognoz tuzilmasini yaratib, jami 32.584 model haqida so‘z yuritadi.
Hurdle yondashuvi nega faqat karta to‘lovlarida ishlatilgan?
Do‘kon-kun kuzatuvlarining taxminan %14 ida karta tranzaksiyasi mavjud emas. Buning muhim sabablaridan biri bayramlar va do‘konlarning yopilishi.
Bunday ko‘p nol qiymat bo‘lganda faqat uzluksiz regressiyadan foydalanish ikki xil muammoni bitta modelda yechishga urinadi:
- O‘sha kuni biror karta tranzaksiyasi bo‘ladimi?
- Tranzaksiya bo‘lsa, hajm va qiymat qancha bo‘ladi?
Hurdle yondashuvi bu ikki savolni ajratadi. Manba izohiga ko‘ra, birinchi LGBM klassifikatori karta to‘lovi sodir bo‘lish-bo‘lmasligini prognoz qiladi; to‘lov sodir bo‘lsa, ikkinchi LGBM hajm va qiymat prognozini beradi.
ATM-kun kuzatuvlarining faqat %3,8 ida nol yechim bo‘lgani uchun ATM modellarida bu alohida hurdle bosqichi ishlatilmagan.
Manba ko‘rsatish eslatmasi: Manba Figure 2 da klassifikator qutisi \(P(y=0)\) deb belgilangan, yakuniy qaror qutisida esa nol prognozi \(P_i<0{,}5\) shartiga bog‘langan. Bu ikki ifoda so‘zma-so‘z talqin qilinganda yo‘nalish jihatidan nomuvofiq ko‘rinadi. Biroq usul matni klassifikator “biror karta to‘lovi bor-yo‘qligini” prognoz qilishini aniq bildiradi. Shu sababli bu yerda manba matnidagi hurdle mantiqi tushuntirilgan; noaniq ehtimollik belgisi jimlik bilan tuzatilib, yangi formula yaratilmagan.
Prognoz samaradorligi
| Metrika | Karta hajmi | Karta qiymati | ATM hajmi | ATM qiymati |
|---|---|---|---|---|
| R² | %83,1 | %80,1 | %60,9 | %64,5 |
| MASE_lag | %31,7 | %35,1 | %52,5 | %55,2 |
| Accuracy | %98,1 | %98,1 | Qo‘llanilmadi | Qo‘llanilmadi |
| F1 | %92,6 | %92,6 | Qo‘llanilmadi | Qo‘llanilmadi |
| AUC | %98,8 | %98,7 | Qo‘llanilmadi | Qo‘llanilmadi |
R² bu yerda nimani o‘lchaydi?
\(R^2\), prognozlarning kunlik tranzaksiya qiymati yoki hajmidagi o‘zgaruvchanlikni qay darajada ushlashini ko‘rsatadi. Karta to‘lovi modellarida %80 dan yuqori \(R^2\), kunlik do‘kon harakatlarining katta qismini model prognoz qila olishini ko‘rsatadi.
ATM tomonda \(R^2\) taxminan %61–65 darajasida; ya’ni ATM yechimlarining kunlik o‘zgaruvchanligini karta tranzaksiya qatorlariga qaraganda prognoz qilish qiyinroq.
Bu metrikalar uzilishning sababiy ta’sirini o‘lchamaydi. Ular faqat qarshi-faktual prognoz modelining out-of-sample samaradorligini o‘lchaydi.
MASE nima?
Mean Absolute Scaled Error (MASE) — modelning o‘rtacha mutlaq prognoz xatosini oddiy naïve prognoz usuli xatosiga nisbatan masshtablaydigan metrikadir.
Tadqiqotda naïve benchmark oldingi kunning qiymati yoki hajmini bugungi prognoz sifatida ishlatadi.
\[ MASE<1 \]
bo‘lishi ishlab chiqilgan model naïve prognozdan yaxshiroq ekanini anglatadi.
Manba Jadval 2 qiymatlarini foiz shaklida bergani uchun, masalan %31,7 qiymati taxminan \(0{,}317\) masshtablangan xato nisbatiga mos keladi.
Manba bu natijalarni karta to‘lovi prognozlari naïve benchmarkga nisbatan taxminan %65, ATM prognozlari esa taxminan %45 yaxshiroq ekanligi tarzida umumlashtiradi.
Accuracy, F1 va AUC nega faqat karta tomonida mavjud?
Bu uch metrika hurdle modelining birinchi bosqichidagi ikkilik klassifikatorni baholaydi.
Accuracy barcha tasniflarning qanchasi to‘g‘ri ekanini ko‘rsatadi.
F1 skori precision va recall o‘rtasidagi muvozanatni umumlashtiradi.
AUC klassifikatorning ikki sinfni turli qaror chegaralari bo‘ylab ajratish qobiliyatini baholaydi.
ATM tomonida alohida nol/non-zero tasnif modeli ishlatilmagani uchun bu metrikalar ATM modellari uchun hisobot qilinmaydi.
Manba qaysi LGBM giperparametrlarini bermaydi?
PDF LGBM usulini, kirish xususiyatlarini, 2020–2021 pretraining davrini, 2022 rolling prediction tuzilmasini, fine-tuningni, bootstrap prognoz oraliqlarini va hurdle yondashuvini tushuntiradi.
Biroq manbada quyidagi past darajadagi LGBM giperparametrlari ochiq tarzda hisobot qilinmagan:
- learning rate,
- num_leaves,
- maksimal daraxt chuqurligi,
- daraxt / boosting iteratsiyalari soni,
- feature_fraction,
- bagging_fraction,
- regularization koeffitsiyentlari,
- random seed.
Bu qiymatlar Verianla tomonidan taxmin qilinmagan. Shu sababli PDFning o‘zi barcha past darajadagi mashinaviy o‘rganish sozlamalarini aynan qayta ishlab chiqish uchun yetarli emas.
Tadqiqot Usuli va Natijalari
Uzilishdan ta’sirlangan do‘konlar qanday topiladi?
Avval har bir do‘konning haqiqiy karta to‘lovi bilan model kutgan karta to‘lovi o‘rtasidagi residual hisoblanadi.
Residual-larning z-skori:
\[ z(res) = \frac{res-\mu(res)} {\sigma(res)} \]
tarzida standartlashtiriladi.
Bu yerda:
- \(res\): do‘konning prognoz xatosi / residualidir.
- \(\mu(res)\): normal residual taqsimotining o‘rtachasidir.
- \(\sigma(res)\): residual-larning standart og‘ishidir.
Manba Tenglama (1) uzilishdan ta’sirlangan do‘konlar to‘plamini:
\[ S_{out} = \left\{ s \mid z(res^{value}_{t_{out},s})<-1.5 \land z(res^{volume}_{t_{out},s})<-1.5 \right\} \tag{1} \]
tarzida ta’riflaydi.
Do‘kon uzilishdan ta’sirlangan deb hisoblanishi uchun ham karta to‘lovi qiymati, ham karta tranzaksiyalari soni kutilgan darajadan 1,5 standart og‘ishdan ko‘proq past bo‘lishi kerak.
Bu ikki tomonlama shart faqat odatiy kunlik tebranishni boshdan kechirgan do‘konlarning xato tarzda uzilishdan ta’sirlangan deb sanalishini kamaytirishga qaratilgan konservativ tasnif qoidasidir.
Manba chegara tanlovi ma’lum darajada ixtiyoriy ekanini ochiq tan oladi va keyin chegarani o‘zgartirib sezgirlik tahlilini o‘tkazadi.
Bu qoida bilan taxminan 2.250 do‘kon uzilishdan ta’sirlangan deb tasniflanadi. Manba hodisa uchun bergan taxminan 2.400 do‘konlik chakana tarmoq hisobga olinsa, bu qiymat hodisaning katta qismini qamrab oladi.
Nega barcha ta’sirlangan do‘konlarda karta to‘lovi nol emas?
Manba ikkita izoh beradi.
Birinchidan, ayrim do‘konlar ayniqsa ertalabki soatlarda cheklangan miqdordagi karta tranzaksiyalarini yakunlay olgani haqida hodisa ma’lumoti mavjud.
Ikkinchidan, 1,5 standart og‘ish qoidasi haqiqiy uzilishni boshdan kechirmagan, ammo tasodifan noodatiy past tranzaksiya hajmi va qiymatini qayd etgan oz sonli do‘konlarni ham tasnifga kiritgan bo‘lishi mumkin.
Ta’sirlangan do‘konlarda kuzatilgan karta to‘lovi darajasi prognoz qilingan miqdorning taxminan %10 iga teng.
Raqib do‘konlar qanday tanlanadi?
Har bir uzilishdan ta’sirlangan do‘kon uchun xuddi shu pochta indeksi hududida joylashgan va normal tranzaksiya xatti-harakati eng o‘xshash bo‘lgan ta’sirlanmagan do‘kon izlanadi.
Manba buni propensity score matching yondashuvi bilan amalga oshiradi.
Matematik tanlash mantiqi:
\[ S_{\mathrm{match}} = \bigcup_{s\in S_{out}} S_{\mathrm{match}}^{(s)} \]
va tegishli do‘kon uchun:
\[ s' = \arg\min_{k\in S_{\mathrm{postal-code}(s)}} \left| Propensity_k-Propensity_s \right|. \tag{2} \]
Bu yerda \(s'\) xuddi shu pochta indeksi hududida propensity score-i uzilishdan ta’sirlangan do‘konga eng yaqin bo‘lgan ishlayotgan raqib do‘kondir.
Manba propensity score-ni mavsumiylik xususiyatlari va normal tranzaksiya naqshlaridan hosil qiladi. Maqsad geografik jihatdan yaqin, ammo normal to‘lov hajmi mutlaqo boshqacha do‘konlarni taqqoslamaslikdir.
Karta to‘lovi yo‘qotilishi qanday hisoblanadi?
Tenglama (3):
\[ LossCardPayments_{t_{out},S_{out}} = \sum_{out\in S_{out}} \left( ForecastCard_{t_{out},out} - ObservedCard_{t_{out},out} \right). \tag{3} \]
Har bir uzilishdan ta’sirlangan do‘konda model kutgan to‘lov bilan haqiqiy to‘lov o‘rtasidagi yetishmayotgan miqdor yig‘iladi.
Natija:
- taxminan 700.000 yo‘qolgan karta tranzaksiyasi,
- taxminan CHF 22 million yo‘qolgan karta to‘lovi qiymati.
Bu miqdorlar uzilish kuni butun Shveytsariya chakana savdosi uchun prognoz qilingan karta to‘lovlarining taxminan:
- %28 iga — tranzaksiya hajmi bo‘yicha,
- %22 siga — tranzaksiya qiymati bo‘yicha
mos keladi.
ATMdagi qo‘shimcha naqd pul yechimi qanday hisoblanadi?
Manba Tenglama (4):
\[ ATMResiduals_{t_{out}} = \sum_{a\in ATM} \left( ObservedATM_{t_{out},a} - ForecastATM_{t_{out},a} \right). \tag{4} \]
ko‘rinishidadir.
Bu yerda musbat residual ATMdan normal sharoitda kutilganidan ko‘proq yechim amalga oshirilganini ko‘rsatadi.
Uzilish kunidagi umumiy natija taxminan:
- 85.000 qo‘shimcha ATM yechimi,
- CHF 20 million qo‘shimcha naqd pul yechimi
deb hisoblangan.
Raqib do‘kon kanali qanday o‘lchanadi?
Tenglama (5):
\[ CardResiduals^{competition}_{t_{out},S_{match}} = \sum_{sm\in S_{match}} \left( ObservedCard_{t_{out},sm} - ForecastCard_{t_{out},sm} \right). \tag{5} \]
Raqib do‘kondagi haqiqiy karta to‘lovi prognozdan oshsa, musbat residual yuzaga keladi.
Agar iste’molchilar uzilishdan ta’sirlangan do‘kondan ommaviy tarzda karta tizimi ishlaydigan yaqin raqiblarga o‘tganida, bu kanalda sezilarli musbat residual kutilishi mumkin edi.
Manba faqat kichik o‘sishni kuzatadi va regressiya natijalarida raqib do‘kon karta to‘lovlari uchun kuchli, statistik jihatdan ahamiyatli uzilish ta’sirini topmaydi.
Keyingi kunga qoldirilgan xarid qanday o‘lchanadi?
Tenglama (6):
\[ CardResiduals^{day\ after}_{t_{out}+1,S_{out}} = \sum_{out\in S_{out}} \left( ObservedCard_{t_{out}+1,out} - ForecastCard_{t_{out}+1,out} \right). \tag{6} \]
Uzilishdan ta’sirlangan do‘konlarda ertasi kuni kutilganidan ko‘proq karta tranzaksiyasi sodir bo‘lganida, kechiktirilgan xaridlar qaytgan degan talqinga mos musbat residual paydo bo‘lishi mumkin edi.
Biroq manba ertasi kun residual-lari juda kichik, hatto biroz manfiy ekanini ko‘rsatadi.
Ushbu Tadqiqotda Residual-on-Residual Regressiya Nimani O‘lchaydi?
Residual-on-residual regressiya mavsumiylik, geografiya va tarixiy tranzaksiya naqshlari bilan tushuntiriladigan normal harakatlarni ham karta yo‘qotilishidan, ham iste’molchi javob o‘zgaruvchilaridan chiqarib tashlagach, district darajasida uzilishning noodatiy karta to‘lovi yo‘qotilishi bilan noodatiy ATM yechimi o‘rtasidagi qisman munosabatni o‘lchaydi.
Nega residual ishlatiladi?
Bir districtda odatda ham karta to‘lovlari, ham ATM yechimlari yuqori bo‘lishi mumkin. Bunday hududda faqat xom tranzaksiya miqdorlarini taqqoslash katta hududning kattaligini uzilish ta’siri bilan aralashtirib yuborishi mumkin.
Shu sababli tadqiqotchilar avval mashinaviy o‘rganish yordamida normal tranzaksiya darajasini prognoz qiladilar.
So‘ng:
\[ Residual = Observed-Forecast \]
mantiqi bilan normal naqshdan og‘ishni ajratib oladilar.
Bu yondashuv Frisch–Waugh–Lovell teoremasining residualization mantiqi va double/debiased machine learning adabiyoti bilan bog‘lanadi.
Frisch–Waugh–Lovell mantiqi nima?
Frisch–Waugh–Lovell teoremasining asosiy g‘oyasi tushuntiruvchi o‘zgaruvchi bilan natija o‘rtasidagi munosabatni boshqa nazorat o‘zgaruvchilarining ta’siridan tozalab o‘lchashdir.
Soddalashtirilgan holda:
- nazoratlar karta to‘lovlarida tushuntira oladigan normal qism chiqariladi,
- nazoratlar ATM yechimlarida tushuntira oladigan normal qism chiqariladi,
- qolgan ikkita noodatiy komponent o‘zaro bog‘lanadi.
Ushbu tadqiqotda yuqori o‘lchamli normal tranzaksiya xatti-harakatini modellashtirish LGBM prognozlari orqali amalga oshiriladi.
Nega district darajasi?
Do‘kon ma’lumotlarida pochta indeksi, ATM ma’lumotlarida district joylashuvi mavjud bo‘lgani uchun ikkala ma’lumot to‘plamining umumiy eng batafsil geografik darajasi districtdir.
Residual-lar district darajasida yig‘iladi va turli kattalikdagi districtlarni taqqoslash uchun aholiga bo‘linib, jon boshiga normallashtiriladi.
Asosiy ATM regressiyasi
Tenglama (7):
\[ ATMResiduals^{pc}_{t_{out},d} = \alpha + \beta_{ATM} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{7} \]
Bu yerda:
- \(pc\): jon boshiga normallashtirilgan o‘zgaruvchini ko‘rsatadi.
- \(d\): districtdir.
- \(LossCard^{pc}\): uzilishdan ta’sirlangan do‘konlardagi jon boshiga karta to‘lovi yo‘qotilishidir.
- \(ATMResiduals^{pc}\): jon boshiga normaldan yuqori yoki past ATM yechimidir.
- \(\beta_{ATM}\): karta yo‘qotilishining ATM residual-i bilan munosabatini o‘lchaydigan asosiy koeffitsiyentdir.
- \(\gamma_d\): kengaytirilgan spetsifikatsiyadagi district nazoratlarini ifodalaydi.
- \(\varepsilon_d\): tushuntirilmagan residual hadidir.
Raqib do‘kon regressiyasi
Tenglama (8):
\[ CardResiduals^{competition,pc}_{t_{out},S_{match},d} = \alpha + \beta_{competition} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{8} \]
\(\beta_{competition}\), karta yo‘qotilishi kattaroq bo‘lgan hududlarda raqib do‘konlar kutilganidan ko‘proq karta tranzaksiyasini ko‘rgan-ko‘rmaganini sinaydi.
Keyingi kun regressiyasi
Tenglama (9):
\[ CardResiduals^{day\ after,pc}_{t_{out}+1,S_{out},d} = \alpha + \beta_{day\ after} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{9} \]
\(\beta_{day\ after}\), uzilish kuni katta karta yo‘qotilishi kuzatilgan hududlarda ertasi kuni kutilganidan ko‘proq karta tranzaksiyasi sodir bo‘lgan-bo‘lmaganini sinaydi.
District nazoratlari
| Nazorat | Ta’rif | Maqsad |
|---|---|---|
| ATM zichligi | 1.000 kishi boshiga ATM soni | Naqd pulga kirish infratuzilmasini ifodalash |
| Merchant zichligi | 1.000 kishi boshiga do‘kon soni | Chakana savdoga kirishni ifodalash |
| Naqd pul ulushi | ATM yechim hajmi/qiymati ÷ jami ATM + karta tranzaksiyalari | Normal davrdagi naqd puldan foydalanish moyilligini ifodalash |
| Aholi yashaydigan hudud ulushi | District maydonining turar joy sifatida tasniflangan ulushi | Shahar tuzilishi farqlarini nazorat qilish |
| 65+ aholi ulushi | 65 yoshdan katta aholi nisbati | Demografik to‘lov xatti-harakati farqlarini nazorat qilish |
Asosiy regressiya natijalari
| Metrika | Hajm — bazaviy | Hajm — nazoratlar | Qiymat — bazaviy | Qiymat — nazoratlar |
|---|---|---|---|---|
| Karta yo‘qotilishi koeffitsiyenti | 0,105*** | 0,097*** | 0,682*** | 0,535*** |
| Standart xato | 0,010 | 0,013 | 0,107 | 0,134 |
| R² | 0,428 | 0,580 | 0,224 | 0,356 |
| Tuzatilgan R² | 0,424 | 0,561 | 0,219 | 0,328 |
| District kuzatuvi | 143 | 143 | 143 | 143 |
*** \(p<0{,}01\).
0,105 koeffitsiyentini qanday o‘qish kerak?
Hajm o‘zgaruvchilari jon boshiga bir xil masshtabda normallashtirilgani uchun bazaviy modeldagi:
\[ \beta_{ATM}=0{,}105 \]
koeffitsiyenti taxminan:
100 yo‘qolgan karta tranzaksiyasi → 10,5 qo‘shimcha ATM yechimi
munosabatiga mos keladi.
Manba buni yaxlitlab, har 100 yo‘qolgan karta tranzaksiyasi uchun taxminan 11 qo‘shimcha ATM yechimi tarzida hisobot qiladi.
Nazoratlar qo‘shilganda koeffitsiyent:
\[ 0{,}097 \]
bo‘ladi; ya’ni nazoratli spetsifikatsiyada taxminan har 100 yo‘qolgan karta tranzaksiyasi uchun 9,7 qo‘shimcha ATM yechimi bilan mos keladi.
0,682 koeffitsiyentini qanday o‘qish kerak?
Qiymat regressiyasidagi bazaviy koeffitsiyent:
\[ \beta_{ATM}=0{,}682 \]
bo‘lgani uchun:
CHF 100 yo‘qolgan karta to‘lovi → taxminan CHF 68,2 qo‘shimcha ATM yechimi
munosabati olinadi.
Manba xulosasida bu qiymat taxminan CHF 68 deb berilgan.
District nazoratlari qo‘shilganda koeffitsiyent 0,535 gacha tushadi; bu spetsifikatsiya taxminan CHF 100 karta yo‘qotilishi uchun CHF 53,5 qo‘shimcha ATM yechimiga mos keladi.
Shuning uchun headline natijasi bo‘lgan CHF 68 bilan nazorat modeli natijasi bo‘lgan CHF 53,5 bir-biridan ajratilishi kerak.
Hajm va qiymat koeffitsiyentlarining farqli bo‘lishi nimani anglatadi?
ATMdan pul yechilganda iste’molchi odatda faqat bitta xaridning aniq summasini yechmaydi.
Masalan, bir kishi CHF 32 lik xarid uchun ATMdan CHF 50 yoki CHF 100 yechishi va qolgan naqd pulni keyingi xarajatlar uchun saqlashi mumkin.
Manba qiymat koeffitsiyentining hajm koeffitsiyentidan yuqori bo‘lishini ehtiyotkorlik uchun naqd pul saqlash mexanizmi bilan mos deb hisoblaydi.
Ammo tadqiqotchilar individual naqd pul yechimini muayyan do‘kon xaridi bilan moslashtira olmagani sababli quyidagi uch mexanizmni bir-biridan ajrata olmaydi:
- ATMdan naqd pul yechib uzilishdan ta’sirlangan do‘konga qaytish,
- avval hamyondagi naqd puldan foydalanib, keyin naqd zaxirani qayta to‘ldirish,
- uzilish davom etishi mumkin degan xavotir bilan ehtiyot chorasi sifatida naqd pul yechish.
Extensive margin va intensive margin nima?
Extensive margin qancha odam yoki qancha tranzaksiya xatti-harakatini o‘zgartirganini anglatadi. Ushbu tadqiqotda ATM yechim sonidagi o‘sish shunga mos keladi.
Intensive margin xatti-harakat ko‘rsatgan birlik qanchalik katta javob berganini anglatadi. Ushbu tadqiqotda yechilgan naqd pul qiymatidagi o‘sish bunga yaqinroq.
Hajm regressiyalarining tuzatilgan \(R^2\) qiymatlari qiymat regressiyalarinikidan yuqori bo‘lishi, qancha odam ATMga yo‘nalganining districtlar bo‘yicha muntazamroq javob ekanini; jon boshiga yechilgan summa esa shovqinliroq ekanini ko‘rsatadi.
Figure 9 dagi korrelyatsiyalar
District darajasidagi karta yo‘qotilishi bilan ATM residual-i o‘rtasida manba:
- hajm uchun \(R=0{,}65\),
- qiymat uchun \(R=0{,}47\)
korrelyatsiyalarni hisobot qiladi.
Bular Figure 9 dagi tavsifiy korrelyatsiyalardir. Jadval 3 dagi 0,105 va 0,682 qiymatlar esa residual-on-residual regressiya koeffitsiyentlaridir. Korrelyatsiya koeffitsiyenti bilan regressiya koeffitsiyenti bir xil metrika emas.
ATM zichligi va naqd puldan foydalanish nimani ko‘rsatadi?
| O‘zgaruvchi | ATM hajm residual-i koeffitsiyenti | ATM qiymat residual-i koeffitsiyenti |
|---|---|---|
| Karta yo‘qotilishi | 0,097*** | 0,535*** |
| ATM zichligi | 0,008*** | 0,288 |
| Naqd pul ulushi | Taxminan 0; ahamiyatli emas | 0,055*** |
| Merchant zichligi | Taxminan 0; ahamiyatli emas | 0,478** |
| Aholi yashaydigan hudud ulushi | -0,005; ahamiyatli emas | -0,141; ahamiyatli emas |
| 65+ aholi ulushi | 0,021; ahamiyatli emas | 3,617; ahamiyatli emas |
ATM zichligining hajm tenglamasida musbat va ahamiyatli bo‘lishi, ATMga kirish yuqori bo‘lgan districtlarda uzilish kunidagi qo‘shimcha yechimlar soni yuqori bo‘lishi bilan mos keladi.
Normal naqd puldan foydalanish ulushi qiymat tenglamasida musbat va ahamiyatlidir; manba buni odatda naqd pul ko‘proq ishlatiladigan hududlarda yechilgan qo‘shimcha summa yuqori bo‘lishi bilan bog‘laydi.
Ammo bu nazorat koeffitsiyentlari “ATM sonini bittaga oshirish aniq mana shuncha qo‘shimcha barqarorlik yaratadi” ko‘rinishidagi infratuzilma aralashuvi tajribasi natijasi emas.
Uzilish do‘koni uchun 1,5 standart og‘ish chegarasi natijani belgilaydimi?
Manba bu muhim metodologik savolni sezgirlik tahlili bilan sinaydi.
Uzilishdan ta’sirlangan do‘kon ta’rifi uchun chegara 0 bilan -3,5 standart og‘ish oralig‘ida o‘zgartirilganda:
- karta yo‘qotilishi → ATM residual-i koeffitsiyentlari,
- modelning tuzatilgan \(R^2\) qiymatlari
umuman barqaror qoladi.
-3,5 standart og‘ishdan tashqaridagi yanada keskin chegaralarda koeffitsiyent va \(R^2\) tez pasayadi.
Manba buni asosan do‘kon va shu sababli district namunasi juda kichrayishi hamda ayrim yirik uzilishdan ta’sirlangan do‘konlarning tashqarida qolishi bilan izohlaydi.
Placebo testi nega muhim?
Agar manfiy karta residual-i bilan musbat ATM residual-i o‘rtasidagi munosabat uzilishdan mustaqil, har kuni kuzatiladigan normal naqsh bo‘lganida, tadqiqotning uzilish ta’siri haqidagi talqini zaiflashardi.
Shu sababli mualliflar xuddi shu regressiya tuzilmasini katta uzilish bo‘lmagan boshqa 364 out-of-sample kun uchun qayta ishlatadilar.
| O‘lchov | Karta yo‘qotilishi — hajm | Karta yo‘qotilishi — qiymat | ATM zichligi — hajm | Naqd pul ulushi — qiymat |
|---|---|---|---|---|
| Uzilish kuni korrelyatsiyasi | 0,654 | 0,474 | 0,574 | 0,021 |
| Placebo taqsimotidagi percentil | %100,0 | %100,0 | %99,7 | %60,1 |
| Uzilish kuni t-statistikasi | 7,69 | 3,99 | 3,70 | 2,69 |
| Placebo percentili | %100,0 | %100,0 | %96,7 | %92,8 |
Karta yo‘qotilishi bilan qo‘shimcha ATM yechimi o‘rtasidagi korrelyatsiya va t-statistika hajm ham, qiymat ham bo‘yicha 364 normal kunning barchasidan kattaroqdir.
Normal kunlarda o‘rtacha korrelyatsiyalar aksincha manfiy:
- hajm uchun -0,181,
- qiymat uchun -0,118.
Mualliflarning izohi shuki, normal kunlarda ob-havo yoki umumiy talab kabi umumiy omillar ham do‘kon to‘lovlarini, ham ATMdan foydalanishni bir xil yo‘nalishda harakatlantirishi mumkin. Masalan, talab past bo‘lgan kunda ham karta to‘lovlari, ham ATM yechimlari kamayishi mumkin.
Uzilish kunida esa karta tranzaksiyalari keskin kamaygan bir paytda ATM yechimlarining ortishi normal umumiy talab naqshidan farqli o‘rinbosarlik xatti-harakatini ko‘rsatadi.
ATM zichligi-hajm natijasi ham placebo taqsimotining yuqori qismida joylashgan, naqd pul ulushining yechim qiymati bilan munosabati esa kamroq aniq tarzda faqat uzilish kuniga xos. Manba naqd pul ulushi korrelyatsiyasi atigi taxminan 60-percentilda ekanini alohida ko‘rsatadi.
Naqd Infratuzilma Nega Barqarorlik Buferi Sifatida Talqin Qilinadi?
Tadqiqotda karta to‘lov infratuzilmasi muayyan chakana sotuvchida ishdan chiqqan paytda ATM infratuzilmasi ishlashda davom etgan va karta to‘lovi yo‘qotilishi kattaroq bo‘lgan districtlarda sezilarli ravishda ko‘proq naqd pul yechimi kuzatilgan; shu sababli foydalanish mumkin bo‘lgan naqd infratuzilma elektron to‘lov kanalidagi operatsion nosozlikka qarshi muqobil to‘lov imkoniyatini taqdim etuvchi barqarorlik buferi sifatida talqin qilinadi.
“Barqarorlik” bu yerda nimani anglatadi?
Tadqiqot naqd pul barcha to‘lov tizimlaridan ustun ekanini sinamaydi.
Tor ma’nodagi ilmiy natija quyidagicha:
To‘lov kanalining muayyan komponenti ishlamay qolganda, mustaqil ravishda ishlashda davom etadigan boshqa to‘lov infratuzilmasining mavjudligi iste’molchilarga muqobil tranzaksiya imkoniyatini taqdim etishi mumkin.
O‘rganilgan hodisada bu muqobil kanal ATMlardan foydalanish mumkin bo‘lgan jismoniy naqd puldir.
Raqib karta infratuzilmasi nega xuddi shu rolni ko‘rsatmadi?
Boshqa do‘konlardagi karta infratuzilmasi texnik jihatdan ishlashda davom etgan.
Shunga qaramay, moslashtirilgan raqib do‘konlarda uzilish kuni kuchli va ahamiyatli karta to‘lovi o‘sishi topilmagan.
Bu holat o‘lchanadigan xatti-harakat kanallari ichida iste’molchilarning kartadan foydalanishni davom ettirish uchun raqib do‘konga borishdan ko‘ra naqd pulga kirishga yo‘nalgan bo‘lishi bilan mos keladi.
Biroq bu natija har bir iste’molchi ATMga borganini ko‘rsatmaydi. Ayrim iste’molchilar o‘zida mavjud naqd puldan foydalangan, xariddan voz kechgan yoki tadqiqot kuzata olmaydigan boshqa xatti-harakatlarni ko‘rsatgan bo‘lishi mumkin.
Nega ertasi kuni kompensatsiya kuzatilmadi?
Uzilishdan ta’sirlangan do‘konlarda ertasi kuni karta to‘lovlari uzilish kunidagi yo‘qotishni qoplaydigan sezilarli o‘sishni ko‘rsatmagani, ko‘p miqdordagi kechiktirilgan kartali xaridlar ertasi kunga ko‘chirilmaganini anglatadi.
Qiymat jihatidan manba jon boshiga taxminan CHF 0,06 darajasida statistik jihatdan ahamiyatli pasayishni hisobot qiladi.
Mualliflar bu natijani iste’molchilar uzilish vaqtida yechgan naqd pulidan ertasi kuni ham foydalanishda davom etgan bo‘lishi mumkinligi bilan mos deb hisoblaydi.
Bu mexanizm bevosita kuzatilmagan; chunki tadqiqot do‘konlardagi naqd to‘lov yozuvlariga ega emas.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- 2022-yilda yirik Shveytsariya chakana sotuvchisining taxminan 2.400 do‘konini ta’sir qilgan bir kunlik karta to‘lovi uzilishi jiddiy karta to‘lovi yo‘qotilishiga sabab bo‘lgan.
- Mashinaviy o‘rganish prognozlari uzilish bo‘lmagan normal kunlik tranzaksiyalar uchun yuqori out-of-sample samaradorlik ko‘rsatgan.
- Taxminan 2.250 do‘kon ikki residual chegarasi bilan uzilishdan ta’sirlangan deb tasniflangan.
- Ta’sirlangan do‘konlarda taxminan 700.000 karta tranzaksiyasi va CHF 22 million karta to‘lovi qiymati yo‘qolgan.
- Shu kuni taxminan 85.000 qo‘shimcha ATM yechimi va CHF 20 million qo‘shimcha naqd pul yechimi kuzatilgan.
- District darajasida kattaroq karta to‘lovi yo‘qotilishi kattaroq ATM yechimi residual-i bilan kuchli bog‘liq.
- Bazaviy hajm koeffitsiyenti taxminan har 100 yo‘qolgan karta tranzaksiyasiga 11 qo‘shimcha ATM yechimiga mos keladi.
- Bazaviy qiymat koeffitsiyenti CHF 100 karta yo‘qotilishi uchun taxminan CHF 68 qo‘shimcha ATM yechimiga mos keladi.
- Nazoratlar qo‘shilganda asosiy ATM ta’siri kichraysa-da, musbat va %1 darajasida ahamiyatli bo‘lib qoladi.
- Raqib do‘konlardagi karta to‘lovlarida kuchli ahamiyatli o‘rinbosarlik topilmagan.
- Uzilishdan ta’sirlangan do‘konlarda ertasi kuni kuchli musbat karta to‘lovi kompensatsiyasi topilmagan.
- Asosiy ATM ta’siri turli uzilish tasnifi chegaralarida katta darajada barqaror.
- 364 placebo kundagi natijalar karta yo‘qotilishi–ATM o‘sishi munosabati uzilish kuniga xos ekanini qo‘llab-quvvatlaydi.
- ATM zichligi yuqoriroq districtlarda qo‘shimcha yechim hajmi yuqoriroq.
- Manba foydalanish mumkin bo‘lgan naqd infratuzilma bunday karta to‘lovi uzilishida barqarorlik buferini taqdim etishi mumkin degan xulosaga keladi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
Tadqiqot CHF 22 million yo‘qolgan karta to‘lovi qiymatining CHF 20 millioni do‘kon savdosiga naqd pul sifatida qaytganini ko‘rsatmaydi.
ATM yechimlari qayerda sarflangani noma’lum.
CHF 20 million qo‘shimcha ATM yechimi CHF 20 million qutqarilgan chakana daromad sifatida talqin qilinmaydi.
Tadqiqot barcha iste’molchilar naqd pulga o‘tganini ko‘rsatmaydi.
Hamyondagi mavjud naqd puldan foydalanish bevosita kuzatilmaydi.
Xariddan voz kechgan iste’molchilar soni noma’lum.
ATMdan yechish xaridni yakunlash, mavjud naqd pulni qayta to‘ldirish yoki ehtiyot zaxira yaratish uchun qilingan-qilinmaganini individual darajada ajratib bo‘lmaydi.
Tadqiqot butun Shveytsariya karta to‘lov tizimi ishdan chiqqan hodisa emas. Uzilish muayyan yirik chakana sotuvchining o‘z kassa/IT qatlamida yuz bergan; boshqa do‘konlarning karta tizimlari va ATM infratuzilmasi ishlashda davom etgan.
Tadqiqot elektr, telekommunikatsiya yoki ATM tarmog‘i ham bir vaqtda ishlamay qolgan keng tizimli inqirozlarda naqd pul xuddi shunday samaradorlik ko‘rsatishini isbotlamaydi.
Tadqiqot faqat bitta katta uzilish hodisasiga asoslangani sababli boshqa mamlakatlarda, turli to‘lov madaniyatlarida yoki kelajakda ATM zichligi ancha past bo‘lgan tizimlarda xuddi shu koeffitsiyentlar amal qilishini ko‘rsatmaydi.
LGBM prognoz samaradorligi haqiqiy to‘lov tizimi “%83 barqaror” degani emas. \(R^2\) faqat qarshi-faktual kunlik tranzaksiya prognozlarining samaradorlik metrikasidir.
ATM zichligi koeffitsiyentining musbat bo‘lishi yangi ATM o‘rnatish sababiy jihatdan muayyan miqdorda barqarorlik yaratishini o‘zi bilan isbotlamaydi.
Tadqiqotning asosiy cheklovlari
- Bitta hodisa: faqat bir kunlik katta karta to‘lovi uzilishi o‘rganiladi.
- Naqd savdo ma’lumoti yo‘q: ta’sirlangan do‘konlarning naqd savdolari kuzatilmagani uchun haqiqiy daromad yo‘qotilishini hisoblab bo‘lmaydi.
- Iste’molchi darajasida kuzatuv yo‘q: ATM yechimi muayyan do‘kon xaridi bilan bog‘lanmaydi.
- Ayrim javob kanallari kuzatilmaydi: mavjud naqd puldan foydalanish va xariddan voz kechish bevosita o‘lchanmaydi.
- Uzilish tasnifi chegarasi: -1,5 standart og‘ish empirik va ma’lum darajada ixtiyoriy tanlovdir; tadqiqot buni sezgirlik tahlili bilan sinaydi.
- Qarshi-faktualga bog‘liqlik: sababiy dizaynning muhim qismi mashinaviy o‘rganish prognozlari uzilish bo‘lmaganida yuz beradigan tranzaksiya darajasini yetarlicha to‘g‘ri ifodalashiga tayanadi.
- To‘lov infratuzilmasi sharti: naqd pulning barqarorlik funksiyasi ATM va naqd infratuzilmaning o‘zi uzilishdan ta’sirlanmasligiga bog‘liq.
- Tashqi amal qilish: 2022-yil Shveytsariyada naqd pul hali POS tranzaksiyalarining %36 ini tashkil etardi va ATM zichligi yuqori edi; bu tuzilma kelajakda o‘zgarishi mumkin.
- Giperparametr tafsiloti: past darajadagi LGBM giperparametrlari PDFda to‘liq hisobot qilinmagan.
Kelajakdagi tadqiqot
Mualliflar ikkita asosiy tadqiqot bo‘shlig‘ini alohida ta’kidlaydilar.
Birinchisi, uzilish vaqtida yo‘qolgan karta to‘lovi qiymatining amalda qancha qismi do‘kon ichidagi naqd to‘lov bilan qayta tiklanganini o‘lchashdir. Buning uchun uzilishdan ta’sirlangan do‘konlarning naqd savdo ma’lumotlari kerak.
Ikkinchisi, naqd puldan foydalanish, naqd pulni qabul qilish va ATMga kirish vaqt o‘tishi bilan kamayganda, naqd infratuzilma xuddi shu barqarorlik funksiyasini saqlab qoladimi-yo‘qmi, shuni o‘rganishdir.
Bir nechta uzilish hodisasini o‘rganish ham bitta hodisa dizaynining tashqi amal qilish cheklovini kamaytiradi.
Umumiy ilmiy mazmun
Tadqiqotning asosiy hissasi “naqd pulmi yoki kartami yaxshiroq?” tarzidagi umumiy to‘lov usuli taqqoslashini qilish emas.
Ilmiy hissa haqiqiy operatsion nosozlikdan foydalanib, to‘lov tizimi zaxira imkoniyatini xatti-harakat ma’lumotlari bilan o‘lchashidir.
Normal davrda kartadan foydalanishni afzal ko‘radigan iste’molchi, karta kanali to‘satdan ishlamay qolsa, boshqa mustaqil to‘lov kanaliga ehtiyoj sezadi.
Tadqiqot o‘rgangan Shveytsariya hodisasida o‘lchanadigan eng kuchli muqobil xatti-harakat kanali ATMdan naqd pul yechishdir.
Shu sababli tadqiqotning asosiy xabari “naqdsiz to‘lov texnologiyalaridan voz kechish kerak” emas.
To‘g‘riroq xabar quyidagicha:
To‘lov tizimlari tobora raqamlashtirilayotganda, bir kanaldagi operatsion nosozlik iqtisodiy faoliyatni butunlay to‘xtatib qo‘ymasligi uchun mustaqil va foydalanish mumkin bo‘lgan zaxira to‘lov imkoniyatini saqlash tizim barqarorligi nuqtayi nazaridan qiymatli bo‘lishi mumkin.
Manba va Usul Haqida Izoh
Asl sarlavha: Cash saves the day: How cash infrastructure enhances resilience during a card payment system outage
Turkcha nashr sarlavhasi: Naqd Pul Kunni Qutqaradi: Naqd Infratuzilma Karta To‘lov Tizimi Uzilishi Paytida Barqarorlikni Qanday Kuchaytiradi?
Mualliflar: Aurel Ruben Mäder; Christoph Meyer; Yves Nacht; Daniel Gatica-Perez.
Mualliflar tartibi: Manbadagi tartib aynan saqlangan.
Affiliatsiyalar: Aurel Ruben Mäder — Swiss National Bank va École Polytechnique Fédérale de Lausanne (EPFL); Christoph Meyer — Swiss National Bank; Yves Nacht — Swiss National Bank; Daniel Gatica-Perez — École Polytechnique Fédérale de Lausanne (EPFL) va Idiap Research Institute.
Corresponding author: Manba bitta corresponding authorni belgilamaydi.
Teng hissa / teng birinchi mualliflik: Manbada bunday bayonot yo‘q.
Manba turi: Swiss National Bank Working Paper.
Tadqiqot raqami: SNB Working Papers 12/2026; rasmiy veb yozuvida Issue 2026-12.
PDF ichki sanasi: 11-sentabr 2026.
SNB rasmiy nashr sahifasidagi sana: 16-sentabr 2026.
Sana izohi: PDF ichki sanasi bilan rasmiy veb nashr sanasi farq qiladi; ikkala sana alohida bibliografik ma’lumot sifatida saqlangan.
Nashriyotchi / muassasa: Swiss National Bank.
ISSN: 1660-7716 bosma versiya; 1660-7724 onlayn versiya.
DOI: Yuklangan PDFda va tekshirilgan rasmiy SNB ish sahifasida DOI ko‘rsatilmagan. DOI uydirilmagan.
Taqriz holati: Taqrizdan o‘tgan jurnal maqolasi sifatida taqdim etilmasligi kerak. SNB Working Papers seriyasini davom etayotgan tadqiqotni taqdim etuvchi va izoh/muhokamani rag‘batlantiruvchi ishchi hujjatlar sifatida ta’riflaydi.
JEL kodlari: C55, D12, E42, G28.
Manba kalit so‘zlari: Card payments; ATM withdrawals; resilience; payment system risk; forecasting.
Mualliflik huquqi: © 2026 Swiss National Bank.
Litsenziya / foydalanish sharti: Manba Creative Commons litsenziyasini ko‘rsatmaydi. SNB mualliflik huquqi xabarnomasi mualliflik huquqi bilan belgilangan SNB nashrlaridan notijorat foydalanishga manba ko‘rsatilishi sharti bilan ruxsat berilishini; tijorat foydalanishi esa SNBning oldindan aniq ruxsatiga bog‘liq ekanini bildiradi.
Tadqiqotning ilmiy turi: Haqiqiy operatsion uzilishdan foydalanuvchi kuzatuvga asoslangan event-study / tabiiy shok dizayni; mashinaviy o‘rganishga asoslangan qarshi-faktual prognoz va district-level residual-on-residual regressiya.
Hodisa: 2022-yilda yirik Shveytsariya chakana sotuvchisining taxminan 2.400 do‘konidagi kassa va IT tizimini deyarli butun ish kuni davomida ta’sir qilgan karta to‘lovi uzilishi.
Chakana sotuvchi identifikatsiyasi: Manba chakana sotuvchining nomini ochiqlamaydi va uni “large/major Swiss retailer” deb ta’riflaydi. Verianla tomonidan identifikatsiya taxmin qilinmagan.
Uzilishning aniq kalendar kuni: Manba matni hodisani 2022-yil ichida ta’riflaydi, biroq tadqiqot matnida aniq kalendar sanasini bermaydi. Grafik o‘qidan sana taxmin qilinib aniq kun yaratilmagan.
Uzilish qatlami: Chakana sotuvchining kassa va axborot tizimi; POS/acquirer/card scheme/issuer infratuzilmasi umuman ishlashda davom etgan.
Asosiy ma’lumot davri: 2020–2022.
Ma’lumot manbalari: Swiss National Bank, Worldline Switzerland Ltd., PostFinance Ltd. va ma’lumot bo‘limida ATM tranzaksiyalari uchun SIX Ltd.
Ma’lumot turi: Anonim yakka tranzaksiya karta to‘lovi va ATM naqd pul yechish ma’lumoti.
Karta qamrovi: 26.956 NOGA 47 chakana do‘koni.
ATM qamrovi: 5.628 ATM.
Vaqt qatori / model soni: 32.584.
Pretraining davri: 2020–2021.
Out-of-sample davri: 2022; 365 kunlik prognoz.
Rolling tuzilma: Choraklik.
Mashinaviy o‘rganish usuli: Light Gradient Boosting Machine (LGBM).
Model kirishlari: yil, chorak, oy, hafta kuni, kun, bayram, chiziqli trend, kanton, district va oldingi kun/oldingi hafta tranzaksiya qiymat va hajmlari.
Karta modelidagi nol kun yondashuvi: Hurdle modeli; avval to‘lov bor-yo‘qligi tasniflanadi, sodir bo‘lish shartida hajm/qiymat prognoz qilinadi.
ATM hurdle modeli: Ishlatilmaydi; ATM-kun kuzatuvlarining faqat %3,8 ida nol yechim mavjud.
Prognoz noaniqligi: Bootstrap bilan %5–%95 prognoz oralig‘i.
LGBM giperparametr cheklovi: Learning rate, num_leaves, tree depth, boosting iteration soni, feature/bagging fraction, regularization va random seed kabi past darajadagi sozlamalar PDFda ochiq hisobot qilinmagan.
Manba Figure 2 ko‘rsatish noaniqligi: Shaklda klassifikator \(P(y=0)\) deb belgilangan, yakuniy qaror qutisi esa nol prognozini \(P_i<0,5\) shartiga bog‘laydi. Bu ko‘rsatish so‘zma-so‘z ichki nomuvofiqlik tug‘dirgani uchun Verianla manba usul matnidagi “to‘lov bor/yo‘q tasnifi + sodir bo‘lish shartli regressiya” izohini asos qilib olgan va noaniq belgini qayta talqin qilmagan.
Karta prognoz R²: Hajm %83,1; qiymat %80,1.
ATM prognoz R²: Hajm %60,9; qiymat %64,5.
Karta MASE_lag: Hajm %31,7; qiymat %35,1.
ATM MASE_lag: Hajm %52,5; qiymat %55,2.
Karta hurdle classification samaradorligi: Accuracy %98,1; F1 %92,6; AUC hajm uchun %98,8 va qiymat uchun %98,7.
Uzilish do‘koni chegarasi: Karta to‘lovi hajmi va qiymat residual-larining ikkalasi ham -1,5 standart og‘ishdan past bo‘lishi.
Chegara talqini: Manba -1,5 tanlovining ma’lum darajada ixtiyoriy ekanini ochiq bildiradi va chegara sezgirligi tahlilini qo‘llaydi.
Ta’sirlangan do‘kon bahosi: Taxminan 2.250.
Uzilish kunidagi butun chakana savdo prognozi: Taxminan 2,48 million karta tranzaksiyasi va CHF 100 million karta to‘lovi qiymati.
Ta’sirlangan do‘konlardagi yo‘qotish: Taxminan 700.000 karta tranzaksiyasi va CHF 22 million.
Shveytsariya chakana savdosining umumiy prognozidagi ulush: Hajmning taxminan %28 i; qiymatning taxminan %22 si.
Ta’sirlangan do‘konlardagi haqiqiy karta to‘lovi: Prognoz qilingan darajaning taxminan %10 i.
ATM excess: Taxminan 85.000 yechim va CHF 20 million.
Asosiy district namunasi: 143 district.
Bazaviy ATM hajm koeffitsiyenti: 0,105; standart xato 0,010; \(p<0,01\).
Nazoratli ATM hajm koeffitsiyenti: 0,097; standart xato 0,013; \(p<0,01\).
Bazaviy ATM qiymat koeffitsiyenti: 0,682; standart xato 0,107; \(p<0,01\).
Nazoratli ATM qiymat koeffitsiyenti: 0,535; standart xato 0,134; \(p<0,01\).
Headline hajm talqini: Taxminan har 100 yo‘qolgan karta tranzaksiyasiga 11 qo‘shimcha ATM yechimi.
Headline qiymat talqini: Taxminan har CHF 100 karta to‘lovi yo‘qotilishiga CHF 68 qo‘shimcha ATM yechimi.
Nazoratli qiymat talqini: Taxminan har CHF 100 karta yo‘qotilishiga CHF 53,5 qo‘shimcha ATM yechimi.
District nazoratlari: ATM zichligi, merchant zichligi, naqd pul ulushi, turar joy maydoni ulushi va 65 yoshdan katta aholi ulushi.
ATM zichligi: 1.000 kishi boshiga ATM soni.
Naqd pul ulushi: District ATM yechim hajmi/qiymatining ATM + karta tranzaksiyalari jami miqdoriga nisbati.
Propensity score matching: Uzilishdan ta’sirlangan har bir do‘kon xuddi shu pochta indeksi hududidagi o‘xshash normal tranzaksiya naqshiga ega ta’sirlanmagan do‘kon bilan moslashtirilgan.
Raqib do‘kon natijasi: Uzilish kuni kuchli va ahamiyatli karta to‘lovi o‘sishi topilmagan.
Keyingi kun natijasi: Hajm bo‘yicha ahamiyatli musbat kompensatsiya topilmagan; qiymat bo‘yicha jon boshiga taxminan CHF 0,06 pasayish hisobot qilingan.
Chegara sezgirligi: Asosiy koeffitsiyentlar va tuzatilgan \(R^2\) taxminan 0 bilan -3,5 standart og‘ish oralig‘idagi tasnif chegaralarida umuman barqaror.
Placebo tahlili: Katta uzilish bo‘lmagan 364 out-of-sample kunga ayni spetsifikatsiya qo‘llangan.
Placebo natijasi: Uzilish kunidagi karta yo‘qotilishi–ATM residual-i korrelyatsiyasi va t-statistikasi hajm va qiymat bo‘yicha placebo taqsimotining %100-percentilida joylashadi.
Asosiy sababiy talqin: Manba uzilishni tasodifiy/tashqi operatsion shok sifatida ko‘rib, prognozga asoslangan event-study va residual-on-residual yondashuvidan foydalanib karta to‘lovi yo‘qotilishining ATM yechimlariga ta’sirini sababiy deb talqin qiladi. Bu talqin qarshi-faktual prognozlarning mosligi va uzilishning districtlar o‘rtasidagi intensivlik farqi tegishli nazorat qilinmagan shoklar bilan tizimli bog‘liq emas degan farazlarga bog‘liq.
Do‘kon ichidagi naqd savdo ma’lumoti: Yo‘q. Karta yo‘qotilishining qancha qismi naqd savdo bilan qayta tiklangani hisoblab bo‘lmaydi.
Naqd pul yechish mexanizmi: Do‘konga qaytish, mavjud naqd pulni qayta to‘ldirish va ehtiyotkorlik uchun naqd pul saqlash mexanizmlarini bir-biridan ajratib bo‘lmaydi.
Tashqi amal qilish: Tadqiqot bitta uzilish hodisasini o‘rganadi. Boshqa hodisalar, mamlakatlar yoki naqd infratuzilma zaifroq bo‘lgan kelajak sharoitlari alohida tasdiqlanishi kerak.
2022-yil Shveytsariya konteksti: Manba naqd pulning POS tranzaksiyalaridagi ulushi %36 ekanini va ATM zichligi hali ham yuqori ekanini bildiradi.
Moliyalashtirish bayonoti: Manbada alohida standart moliyalashtirish bo‘limi mavjud emas.
Ma’lumot yordami: Tadqiqot Swiss National Bank, PostFinance Ltd. va Worldline Switzerland Ltd. taqdim etgan ma’lumotlar yordamini ochiq bildiradi; ma’lumot bo‘limida qo‘shimcha ravishda SIX Ltd. ATM ma’lumot manbai sifatida keltirilgan.
Manfaatlar to‘qnashuvi: Manbada alohida standart manfaatlar to‘qnashuvi bayonoti mavjud emas.
CRediT / muallif hissalari: Manbada standart CRediT hissa bayonoti mavjud emas.
Ma’lumotlarning mavjudligi: Manba anonim yakka tranzaksiya ma’lumotlarini ta’riflaydi, biroq ommaga ochiq replikatsiya ma’lumotlar paketi yoki standart Data Availability Statement taqdim etmaydi.
Minnatdorchilik: Mualliflar Martin Brown, Laura Felber, Nora Grote, Nicole Hentschel, Harry Leinonen, Thomas Nellen, Silvio Schumacher, Michael Zimmert va Swiss National Bank banking operations analysis jamoasiga; shuningdek DNB Retail Payments Research Conference 2026, International Cash Conference 2026 va Bank of Finland Seminar on Financial Market Infrastructures 2026 qatnashchilariga fikr-mulohazalari uchun minnatdorchilik bildiradilar.
Institutsional qarash ogohlantirishi: Manbadagi qarashlar, topilmalar va xulosalar mualliflarga tegishli bo‘lib, Swiss National Bank qarashlarini majburiy ravishda ifodalamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan