


1. Je, chanzo kilichunguzwa kweli kutoka mwanzo hadi mwisho pamoja na vielelezo vyake? Ndiyo. Jalada, taarifa za awali, Working Paper namba 26, Tables 1–5, Figures 1–11, mchoro wa mtiririko wa mbinu, milinganyo tisa, grafu za unyeti na uchambuzi wa placebo katika kurasa 30 za PDF vilichunguzwa. 2. Je, matokeo yote ya kisayansi yanategemea chanzo? Ndiyo. Hakuna tarehe ya hitilafu, utambulisho wa muuzaji wa rejareja, thamani ya mauzo ya fedha taslimu, mgawo wa modeli au tabia ya mtumiaji ambayo haipo kwenye chanzo iliyobuniwa. 3. Je, utambulisho wa bibliografia ni sahihi; je, wavuti ya nje ilitumika tu kwa uthibitishaji wa bibliografia? Ndiyo. Wavuti ya nje ilitumika tu kuthibitisha tarehe rasmi ya uchapishaji ya SNB, namba ya Working Paper, mpangilio wa waandishi na ukurasa wa uchapishaji. 4. Je, utofautishaji wa uigaji / jaribio / uwanjani / kliniki / kinadharia ni sahihi? Ndiyo. Utafiti ni muundo wa uchunguzi wa natural-shock/event-study unaotumia hitilafu halisi ya siku moja ya malipo ya kadi iliyotokea mwaka 2022; machine learning inatumika kuzalisha utabiri wa counterfactual. 5. Je, fomula kuu, kigezo cha mbinu, mchoro au matokeo ya nambari kutoka chanzo yameachwa? Mnyororo wa utabiri wa LGBM, mbinu ya hurdle, uainishaji wa 1,5 standard deviation, propensity score matching, ufafanuzi wa residual, Equations 1–9, vidhibiti vya district-level, vipimo vya utabiri, placebo na unyeti wa kizingiti vimejumuishwa. 6. Je, nambari, grafu, utaratibu au dai la mafanikio lisilo kwenye chanzo limebuniwa? Hapana. Pale ambapo mfululizo ghafi wa grafu za chanzo haukupatikana, kuratibu au pointi za kati hazikubuniwa. 7. Je, mpangilio wa H2 sita za kimuundo umehifadhiwa? Ndiyo. 8. Ikiwa kuna H2 za ziada, je, ni maswali ya AEO yenye thamani ya juu pekee? Ndiyo. Kwa kuwa utabiri wa counterfactual, muundo wa residual-on-residual na nafasi ya ustahimilivu ya miundombinu ya fedha taslimu ni dhana kuu za kisayansi za utafiti, H2 za maswali zimetumika kwa uteuzi. 9. Je, entity/mbinu/modeli kuu ya kisayansi imefafanuliwa wazi na kwa kutegemea chanzo? Ndiyo. Miundombinu ya fedha taslimu, utabiri wa counterfactual, LGBM, modeli ya hurdle na regression ya residual-on-residual zimefafanuliwa katika matumizi yake ya kwanza yenye maana. 10. Je, mpaka wa tafsiri ambazo utafiti unaunga mkono / hauungi mkono unaonekana? Ndiyo. Athari ya kutoa fedha ATM, mauzo ya fedha taslimu dukani yasiyopimika, njia ya duka shindani, njia ya siku inayofuata, kikomo cha external validity cha tukio moja na dhana ya cash-infrastructure-unaffected vimetenganishwa. 11. Je, HTML/SVG/Base64 ni salama kimuundo? Ndiyo. Script, iframe, event handler, foreignObject na URL ya picha ya nje hazikutumika. SVG ni huru na ina muundo wa tag uliofungwa. 12. Je, makala ni salama kutafsiri na je, maelezo ya kisayansi hayakupunguzwa kwa ajili ya urahisi wa kutafsiri? Ndiyo. Istilahi canonical zimehifadhiwa kwa uthabiti, nambari na misemo ya MathJax zimetenganishwa na maandishi yanayoonekana, na kina cha kiufundi kimehifadhiwa. KIPITIO CHA MAREJEO YA PICHA: A. Ujumbe muhimu wa kisayansi wa Figures 1–11 umeelezwa katika maandishi na majedwali. B. Hakuna nakala ya pikseli au marekebisho ya picha yenye hakimiliki ya grafu za chanzo yaliyofanywa. C. Mnyororo wa mbinu uliofafanuliwa wazi kwenye chanzo umetengenezwa kama inline SVG huru. D. Kwa vielelezo visivyo na mfululizo ghafi wa grafu, thamani bandia sahihi haikuzalishwa na marejeo tupu yanayoelekeza kwenye mchoro usioonekana hayakuachwa. KIPITIO CHA HAKIMILIKI / LESENI: Chanzo ni © 2026 Swiss National Bank. Taarifa ya hakimiliki ya SNB inaruhusu matumizi yasiyo ya kibiashara ya machapisho yenye hakimiliki kwa sharti la kutaja chanzo na inaeleza kuwa matumizi ya kibiashara yanahitaji idhini ya wazi ya awali. Leseni ya wazi ya Creative Commons haikubainishwa. Grafu za chanzo, miundo asili ya majedwali au sehemu ndefu za maandishi hazikutumiwa tena; ukweli wa kisayansi, fomula na matokeo yamewasilishwa kwa maelezo huru ya Verianla na michoro asili.
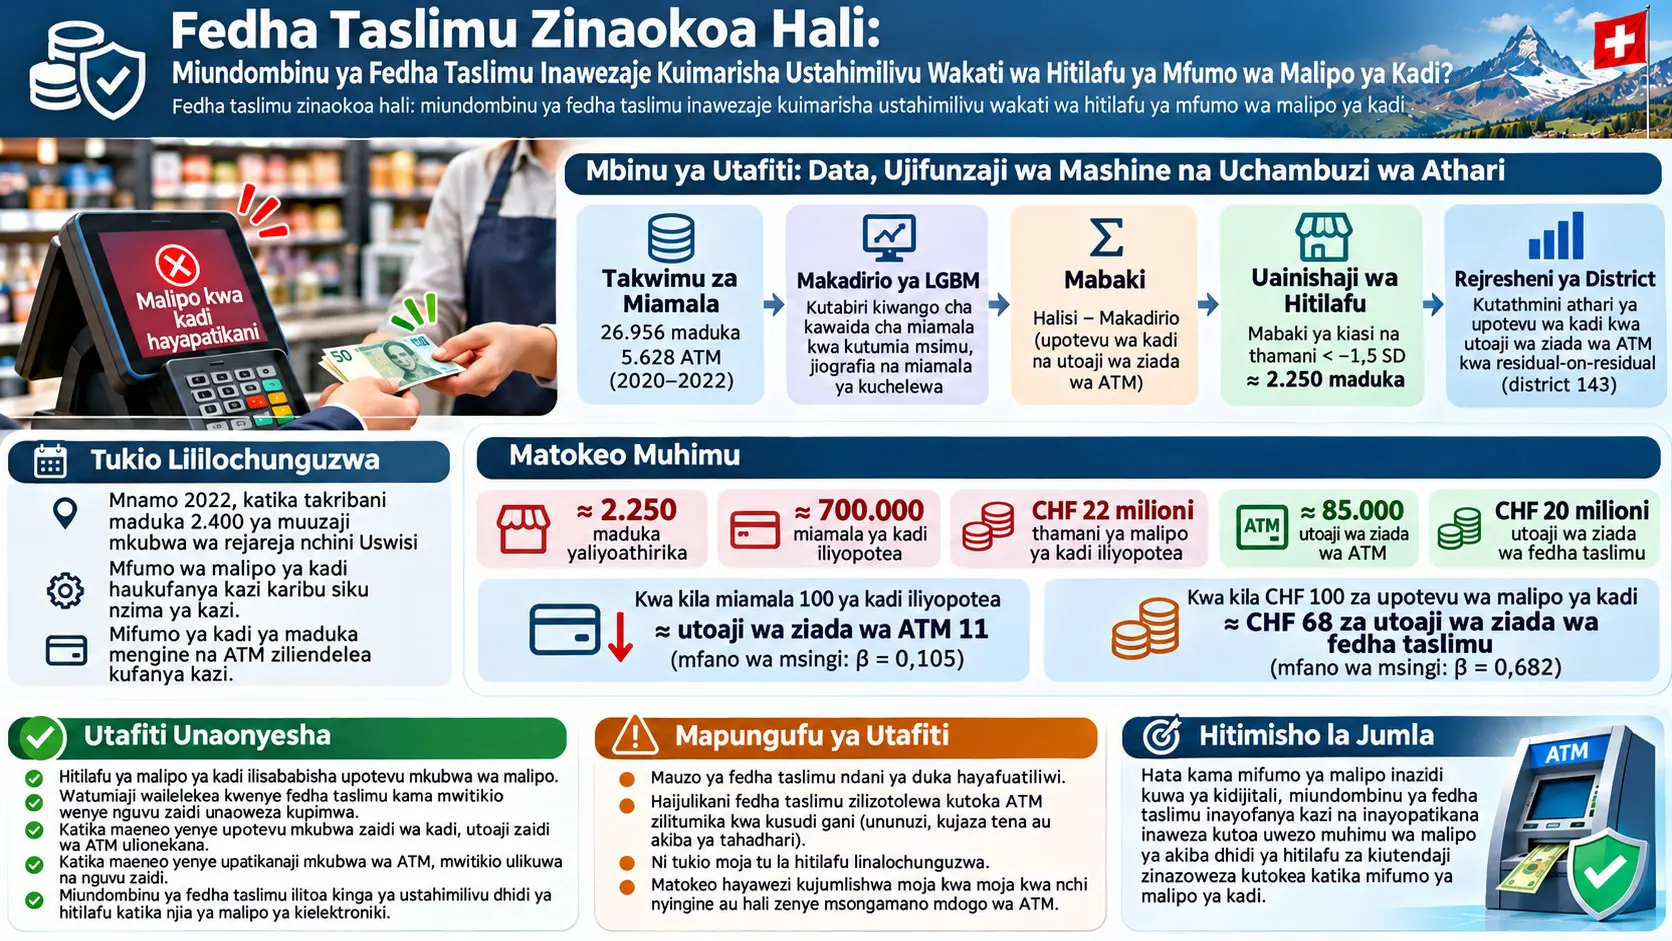
Miundombinu ya fedha taslimu ni safu ya ustahimilivu wa malipo inayojumuisha ATM na njia nyingine za kufikia fedha taslimu, na kuwawezesha watumiaji kufikia pesa halisi na kutumia fedha taslimu wakati wa hitilafu za kiufundi katika mifumo ya malipo. Aurel Ruben Mäder, Christoph Meyer, Yves Nacht na Daniel Gatica-Perez wanachunguza hitilafu ya mfumo wa malipo ya kadi mwaka 2022 iliyoiathiri karibu siku nzima ya kazi takribani maduka 2.400 ya muuzaji mkubwa wa rejareja nchini Uswisi, ili kupima kiwango ambacho watumiaji walielekea kwenye fedha taslimu wakati malipo ya kadi hayakufanya kazi. Utafiti unatengeneza utabiri wa counterfactual wa miamala kwa machine learning katika kiwango cha duka na ATM kutoka data ya miamala binafsi isiyotambulisha ya kipindi cha 2020–2022, kisha kulinganisha miamala halisi ya siku ya hitilafu na utabiri huo.
Hifadhidata ya utafiti inajumuisha maduka 26.956 ya rejareja kwa malipo ya kadi na ATM 5.628 kwa utoaji wa fedha taslimu. Mfululizo wa kila siku wa ujazo na thamani ya miamala unapoundwa kwa kila duka na ATM, jumla ya time series 32.584 hupatikana. Watafiti hu-pretrain modeli za Light Gradient Boosting Machine (LGBM) katika kipindi msingi cha 2020–2021, kisha hutumia fine-tuning kwenye data ya kila duka au ATM na kutoa utabiri unaosogea kwa robo mwaka kwa 2022.
Katika siku ya hitilafu, utabiri ulitarajia takribani miamala milioni 2,48 ya kadi na CHF milioni 100 ya thamani ya malipo ya kadi katika rejareja ya Uswisi, lakini katika takribani maduka 2.250 ambayo watafiti waliainisha kuwa yameathiriwa na hitilafu, takribani miamala 700.000 ya kadi na CHF milioni 22 ya thamani ya malipo ya kadi ilipotea. Siku hiyo hiyo kulikuwa na takribani utoaji 85.000 zaidi wa ATM na takribani CHF milioni 20 zaidi za fedha taslimu kuliko ilivyotarajiwa katika hali za kawaida.
Katika regression kuu ya residual-on-residual katika kiwango cha eneo, mgawo wa ujazo wa miamala wa hasara ya malipo ya kadi ni 0,105. Thamani hii inaendana na takribani utoaji 10,5–11 zaidi wa ATM kwa kila miamala 100 ya kadi iliyopotea. Kwa hasara ya thamani ya malipo ya kadi mgawo ni 0,682; kwa maneno mengine, CHF 100 ya malipo ya kadi yaliyopotea inahusishwa na takribani CHF 68 za utoaji wa ziada wa ATM. Vidhibiti vya eneo vinapoongezwa, migawo hushuka hadi 0,097 na 0,535 mtawalia, lakini yote miwili hubaki na umuhimu wa kitakwimu katika kiwango cha %1.
Hakuna ongezeko kubwa na lenye kutegemeka kitakwimu la malipo ya kadi katika maduka shindani lililopatikana siku ya hitilafu. Katika maduka yaliyoathiriwa, siku iliyofuata pia hakukuonekana mruko wa wazi wa malipo ya kadi unaoweza kufidia miamala iliyopotea. Chanzo kinaona muundo huu kuwa unaendana na watumiaji kuelekea hasa kwenye fedha taslimu miongoni mwa njia za majibu zinazoweza kupimwa.
Hata hivyo, utafiti hauangalii moja kwa moja mauzo ya fedha taslimu yanayotokea madukani. Watafiti hawawezi kutenganisha ni kiasi gani cha fedha taslimu za ziada zilizotolewa ATM kilirudi kwenye maduka yaliyoathiriwa na kukamilisha mauzo, ni kiasi gani kilitolewa kujaza tena fedha taslimu zilizokuwapo, au ni kiasi gani kilihifadhiwa kama akiba ya tahadhari. Aidha, kwa kuwa tukio moja tu la hitilafu limechunguzwa, haifai kuyajumlisha moja kwa moja matokeo kwa matukio mengine yenye msongamano mdogo wa ATM, ukubalifu mdogo wa fedha taslimu, au ambapo miundombinu ya fedha taslimu pia imeharibika kwa wakati mmoja.
Tatizo kuu la utafiti ni nini?
Kuongezeka kwa matumizi ya malipo ya kielektroniki huongeza kasi na urahisi wa mifumo ya malipo katika nyakati za kawaida, lakini pia huongeza utegemezi wa jamii kwa miundombinu ya kiufundi ya malipo. Hitilafu katika terminal ya POS, mfumo wa IT wa muuzaji, acquirer, mtandao wa kadi, mtoaji wa kadi, mfumo wa umeme au miundombinu ya mawasiliano inaweza kuzuia miamala ya malipo kukamilika.
Chanzo kinaripoti kuwa nchini Uswisi sehemu ya miamala ya POS isiyotumia fedha taslimu iliongezeka kutoka %28 mwaka 2017 hadi %70 mwaka 2024. Chanzo hicho hicho katika utangulizi kinasema kuwa katika utafiti wa njia za malipo wa 2024 zaidi ya nusu ya washiriki waliripoti kuwa walikuwa wamekumbana na hitilafu ya malipo ndani ya miezi 12 iliyopita.
Hali hii inaleta swali muhimu:
Wakati sehemu muhimu ya miundombinu ya malipo ya kadi inapokoma kufanya kazi ghafla, watumiaji wanaendelezaje ununuzi wao?
Majibu yanayowezekana ni pamoja na:
- kulipa kwa fedha taslimu zilizopo kwenye pochi,
- kutoa fedha taslimu ATM au tawi la benki na kurudi dukani,
- kwenda duka shindani ambako mfumo wa kadi unafanya kazi,
- kuahirisha ununuzi hadi siku nyingine,
- kuacha kabisa ununuzi
.
Data ya utafiti haiwezi kupima moja kwa moja njia hizi zote. Ingawa kutoa fedha taslimu za ziada ATM, kuelekea duka shindani kwa kadi, na kuahirisha ununuzi wa kadi hadi siku inayofuata vinaweza kupimwa, kutumia fedha taslimu ambazo tayari ziko kwenye pochi au kuacha kabisa ununuzi hakuwezi kupimwa moja kwa moja.
Hitilafu ilitokea wapi katika mnyororo wa malipo?
Chanzo kinagawa kwa urahisi mnyororo wa malipo ya kadi ya rejareja katika tabaka tano:
- Mfumo wa kasa na IT wa muuzaji: husajili bidhaa, huunda kiasi cha ununuzi na kuanzisha mchakato wa malipo.
- Vifaa na programu ya terminal ya POS: huonyesha kiasi cha malipo na kutuma ombi la malipo kwa mtoa huduma wa malipo.
- Acquirer / mtoa huduma wa malipo: hutuma ujumbe wa idhini kupitia mtandao wa kadi kwa mtoaji wa kadi na baadaye kufanya settlement ya fedha.
- Mtandao wa kadi: hufafanua sheria za njia ya malipo na kuwezesha mawasiliano kati ya acquirer na issuer.
- Mtoaji wa kadi: kwa kawaida ni benki, huidhinisha na kurekodi muamala kwenye akaunti ya mkopo au benki ya mteja.
Katika tukio lililochunguzwa, tatizo lilitokea kwenye tabaka la kwanza, yaani katika mfumo wa kasa na IT wa muuzaji mkubwa maalum wa rejareja. Kwa hiyo, katika takribani maduka 2.400 malipo yasiyo ya fedha taslimu yakawa kwa kiasi kikubwa hayapatikani kwa karibu siku nzima ya kazi.
Ulinganisho muhimu ni huu: tabaka nyingine za mnyororo wa malipo ziliendelea kufanya kazi. Wauzaji wengine waliweza kukubali kadi na ATM ziliendelea kutoa fedha taslimu kwa kawaida.
Tofauti hii ni muhimu kwa mkakati wa utambuzi wa utafiti. Kama mtandao wa ATM au mtandao wote wa kadi ungeanguka kote nchini kwa wakati mmoja, utafiti usingeweza kuona kwa muundo huu uingizwaji wa “kadi dhidi ya fedha taslimu” kwa namna ile ile.
Data ina upana gani?
| Aina ya data | Idadi ya duka / ATM | Sehemu ya siku zisizo sifuri | Mediani ya ujazo wa kila siku | Wastani wa ujazo wa kila siku | Mediani ya thamani ya kila siku | Wastani wa thamani ya kila siku |
|---|---|---|---|---|---|---|
| Malipo ya kadi | Maduka 26.956 | %84,8 | Miamala 29 | Miamala 97 | CHF 1.366 | CHF 4.490 |
| Utoaji wa ATM | ATM 5.628 | %96,2 | Utoaji 51 | Utoaji 61 | CHF 17.750 | CHF 24.235 |
Data ya kadi inategemea rekodi za miamala zisizotambulisha zilizotolewa na Worldline Switzerland Ltd. na PostFinance Ltd.; data ya ATM ilitolewa na PostFinance Ltd. na SIX Ltd. Kwa mujibu wa chanzo, Worldline na PostFinance zilichakata takribani nne kwa tano, yaani takribani %80, ya malipo yote ya kadi nchini Uswisi katika kipindi cha uchambuzi, huku PostFinance na SIX kwa pamoja zikijumuisha karibu miamala yote ya ATM.
Data ya malipo ya kadi imewekewa mipaka kwa shughuli za rejareja za NOGA 47 katika uainishaji wa Federal Statistical Office. Upeo huu unajumuisha maduka ya rejareja kama vile supermarket, mavazi na vifaa vya kielektroniki.
Azimio la kijiografia katika aina mbili za data si sawa. Kwa maduka kuna taarifa za postcode, huku kwa ATM kukiwa na taarifa za district. Kwa hiyo, uchambuzi wa kisababishi unaounganisha data hizo mbili katika azimio moja la pamoja la kijiografia unafanywa katika kiwango cha district.
Usambazaji wa miamala unaonyesha nini?
Chanzo kinaonyesha katika Appendix Figure 8 kuwa thamani za malipo ya kadi huonekana mara nyingi zaidi karibu na CHF 3, huku utoaji wa ATM ukijilimbikiza karibu na CHF 100.
Utoaji wa ATM unaonyesha mkusanyiko dhahiri katika kiasi cha mviringo kinachohusiana na noti za CHF 50, CHF 100 na CHF 200, huku kiasi cha malipo ya kadi kikiwa na usambazaji endelevu zaidi wenye mkia mrefu kuelekea kulia.
Katika siku ya hitilafu, hasa utoaji wa fedha taslimu wenye thamani ndogo wa CHF 50 na CHF 100 huonekana mara nyingi zaidi kuliko katika siku za kawaida. Waandishi wanaeleza kuwa muundo huu unaendana na tafsiri kwamba watumiaji huenda walitoa kiasi kidogo cha fedha taslimu ili kukamilisha ununuzi wa muda mfupi. Hata hivyo, data haionyeshi utoaji binafsi wa fedha taslimu ulitumika kwa ununuzi gani.
Utabiri wa Counterfactual ni Nini katika Utafiti Huu?
Utabiri wa counterfactual ni matokeo ya machine learning yanayotumia taarifa za msimu wa zamani, jiografia na miamala iliyocheleweshwa kutabiri ni miamala mingapi ya kadi ingetazamiwa kufanyika katika duka fulani au kiasi gani cha fedha taslimu kingetazamiwa kutolewa katika ATM fulani kama hitilafu isingetokea; tofauti kati ya muamala halisi na utabiri huu hutumika kupima athari isiyo ya kawaida ya hitilafu.
Kwa nini hailinganishwi moja kwa moja na siku iliyotangulia?
Tabia ya malipo hubadilika sana kulingana na siku ya wiki, mwezi, sikukuu, msimu, jiografia na kiwango cha miamala cha hivi karibuni.
Kwa mfano, miamala ya Ijumaa kuwa juu kuliko ya Jumanne inaweza kuwa muundo wa kawaida wa kila wiki. Kulinganisha siku ya hitilafu na siku iliyotangulia pekee kunaweza kuchukulia mabadiliko haya ya kawaida kuwa athari ya hitilafu.
Kwa hiyo, watafiti hutengeneza utabiri tofauti wa machine learning kwa kila duka na ATM kujibu swali “leo, katika hali za kawaida, ilitarajiwa nini?”
LGBM ni nini?
Light Gradient Boosting Machine (LGBM) ni mbinu ya machine learning katika familia ya gradient boosting ambamo idadi kubwa ya decision trees hufunzwa kwa mfuatano. Kila mti mpya hujaribu kupunguza makosa ya utabiri ambayo modeli iliyotangulia haikueleza vizuri vya kutosha.
Katika utafiti huu kazi ya LGBM si kuainisha hitilafu ya kadi. Kazi yake kuu ni kutabiri katika hali za kawaida:
- idadi ya kila siku ya miamala ya kadi kwa kila duka,
- thamani ya kila siku ya miamala ya kadi kwa kila duka,
- idadi ya kila siku ya utoaji kwa kila ATM,
- thamani ya kila siku ya utoaji kwa kila ATM
na hivyo kuunda rejea ya counterfactual.
Ingizo za modeli
Chanzo kinaripoti makundi matatu ya msingi ya vipengele:
| Kundi | Vipengele vilivyoainishwa katika chanzo | Jukumu la kisayansi |
|---|---|---|
| Msimu | Mwaka, robo, mwezi, siku ya wiki, siku, sikukuu, mwelekeo wa mstari | Kukamata mifumo ya kawaida ya kalenda |
| Jiografia | Taarifa za canton na district | Kukamata tofauti za viwango vya miamala vya kikanda |
| Vipengele vilivyocheleweshwa | Thamani na ujazo wa miamala ya siku iliyotangulia na wiki iliyotangulia | Kukamata utegemezi wa muda mfupi wa wakati |
Pretraining na fine-tuning zinamaanisha nini?
Modeli kwanza hujifunza mifumo ya pamoja kwenye data yote ya kipindi msingi. Chanzo kinaita hatua hii pretraining.
Kipindi msingi:
2020–2021
kimefafanuliwa hivyo.
Baadaye modeli hurekebishwa kwa data ya kihistoria ya kila duka au ATM yenyewe. Hatua hii inaitwa fine-tuning.
Katika 2022 utabiri huzalishwa katika muundo wa rolling wa kila robo na utabiri wa out-of-sample hupatikana kwa siku 365 za mwaka.
Kutokuwa na uhakika kwa utabiri kunaonyeshwa kwa mipaka ya %5–%95, yaani kipindi cha kati cha %90 cha utabiri kilichoundwa kwa bootstrapping.
Kwa nini kuna jumla ya modeli 32.584?
Jumla ya maduka 26.956 na ATM 5.628 ni:
\[ 26\,956+5\,628=32\,584 \]
kwa hiyo chanzo kinazungumzia modeli 32.584 kwa kuunda muundo tofauti wa utabiri kwa time series ya kila siku ya kila sehemu ya muamala.
Kwa nini mbinu ya hurdle ilitumika tu katika malipo ya kadi?
Takribani %14 ya uchunguzi wa duka-siku hauna muamala wa kadi. Sababu muhimu ni sikukuu na maduka kufungwa.
Kunapokuwa na thamani nyingi sifuri kiasi hiki, kutumia continuous regression pekee hujaribu kutatua matatizo mawili tofauti katika modeli moja:
- Je, kutakuwa na muamala wowote wa kadi siku hiyo?
- Ikiwa kutakuwa na muamala, ujazo na thamani vitakuwa kiasi gani?
Mbinu ya hurdle hutenganisha maswali haya mawili. Kwa mujibu wa maelezo ya chanzo, classifier ya kwanza ya LGBM hutabiri kama malipo ya kadi yatatokea au la; ikiwa malipo yatatokea, LGBM ya pili hutabiri ujazo na thamani.
Kwa kuwa ni %3,8 pekee ya uchunguzi wa ATM-siku wenye utoaji sifuri, hatua hii tofauti ya hurdle haikutumika katika modeli za ATM.
Dokezo la uwasilishaji wa chanzo: Katika Figure 2 kisanduku cha classifier kimewekewa lebo \(P(y=0)\), huku kisanduku cha uamuzi wa mwisho kikiunganisha utabiri wa sifuri na sharti \(P_i<0{,}5\). Kauli hizi mbili zikifasiriwa kihalisi zinaonekana kutolingana kwa mwelekeo. Hata hivyo, maandishi ya mbinu yanaeleza wazi kuwa classifier hutabiri “ikiwa malipo yoyote ya kadi yatatokea au la”. Kwa hiyo, hapa mantiki ya hurdle ya maandishi ya chanzo imeelezwa; lebo ya uwezekano yenye utata haijasahihishwa kimya kimya ili kutengeneza fomula mpya.
Utendaji wa utabiri
| Kipimo | Ujazo wa kadi | Thamani ya kadi | Ujazo wa ATM | Thamani ya ATM |
|---|---|---|---|---|
| R² | %83,1 | %80,1 | %60,9 | %64,5 |
| MASE_lag | %31,7 | %35,1 | %52,5 | %55,2 |
| Accuracy | %98,1 | %98,1 | Haikutumika | Haikutumika |
| F1 | %92,6 | %92,6 | Haikutumika | Haikutumika |
| AUC | %98,8 | %98,7 | Haikutumika | Haikutumika |
R² inapima nini hapa?
\(R^2\) huonyesha kiwango ambacho utabiri unakamata utofauti wa thamani au ujazo wa miamala ya kila siku. Katika modeli za malipo ya kadi, \(R^2\) iliyo juu ya %80 inaonyesha kuwa sehemu kubwa ya mienendo ya kila siku ya maduka inaweza kutabiriwa na modeli.
Kwa upande wa ATM, \(R^2\) iko karibu na %61–65; yaani utofauti wa kila siku wa utoaji wa ATM ni mgumu zaidi kutabiri kuliko mfululizo wa miamala ya kadi.
Vipimo hivi havipimi athari ya kisababishi ya hitilafu. Vinapima tu utendaji wa out-of-sample wa modeli ya utabiri wa counterfactual.
MASE ni nini?
Mean Absolute Scaled Error (MASE) ni kipimo kinachopima kosa la wastani la absolute prediction la modeli kwa kulinganisha na kosa la mbinu rahisi ya utabiri naïve.
Katika utafiti, naïve benchmark hutumia thamani au ujazo wa siku iliyotangulia kama utabiri wa leo.
\[ MASE<1 \]
humaanisha kuwa modeli iliyotengenezwa ni bora kuliko utabiri naïve.
Kwa kuwa chanzo kinatoa thamani za Table 2 katika umbo la asilimia, kwa mfano thamani %31,7 inalingana takribani na uwiano wa kosa uliopimwa wa \(0{,}317\).
Chanzo kinafupisha matokeo haya kwa kusema utabiri wa malipo ya kadi ni takribani %65 bora kuliko naïve benchmark, na utabiri wa ATM takribani %45 bora.
Kwa nini Accuracy, F1 na AUC zipo tu upande wa kadi?
Vipimo hivi vitatu vinatathmini classifier ya binary katika hatua ya kwanza ya modeli ya hurdle.
Accuracy huonyesha ni sehemu gani ya uainishaji wote ni sahihi.
F1 score hufupisha uwiano kati ya precision na recall.
AUC hutathmini uwezo wa classifier kutenganisha madaraja mawili katika thresholds tofauti za uamuzi.
Kwa kuwa hakuna modeli tofauti ya uainishaji zero/non-zero upande wa ATM, vipimo hivi haviripotiwi kwa modeli za ATM.
Chanzo hakitoi hyperparameters zipi za LGBM?
PDF inaeleza mbinu ya LGBM, vipengele vya ingizo, kipindi cha pretraining cha 2020–2021, muundo wa rolling prediction wa 2022, fine-tuning, vipindi vya utabiri vya bootstrap na mbinu ya hurdle.
Hata hivyo, hyperparameters zifuatazo za kiwango cha chini za LGBM hazijaripotiwa wazi katika chanzo:
- learning rate,
- num_leaves,
- kina cha juu cha mti,
- idadi ya tree / boosting iterations,
- feature_fraction,
- bagging_fraction,
- regularization coefficients,
- random seed.
Thamani hizi hazijakisiwa na Verianla. Kwa hiyo PDF pekee haitoshi kwa kuzalisha upya kwa usahihi mipangilio yote ya kiwango cha chini ya machine learning.
Mbinu na Matokeo ya Utafiti
Maduka yaliyoathiriwa na hitilafu yanapatikanaje?
Kwanza residual kati ya malipo halisi ya kadi ya kila duka na malipo ya kadi yaliyotarajiwa na modeli huhesabiwa.
z-score ya residuals:
\[ z(res) = \frac{res-\mu(res)} {\sigma(res)} \]
husawazishwa kwa namna hii.
Hapa:
- \(res\): ni prediction error / residual ya duka.
- \(\mu(res)\): ni wastani wa usambazaji wa kawaida wa residual.
- \(\sigma(res)\): ni standard deviation ya residuals.
Chanzo kinafafanua seti ya maduka yaliyoathiriwa katika Equation (1) kama:
\[ S_{out} = \left\{ s \mid z(res^{value}_{t_{out},s})<-1.5 \land z(res^{volume}_{t_{out},s})<-1.5 \right\} \tag{1} \]
.
Ili duka lihesabiwe kuwa limeathiriwa na hitilafu, thamani ya malipo ya kadi na idadi ya miamala ya kadi zote mbili lazima ziwe zaidi ya 1,5 standard deviations chini ya kiwango kinachotarajiwa.
Sharti hili la mara mbili ni kanuni ya uainishaji ya kihafidhina inayolenga kupunguza uwezekano wa kuainisha kimakosa maduka yanayopata tu mabadiliko ya kawaida ya kila siku kama yaliyoathiriwa na hitilafu.
Chanzo kinakubali wazi kuwa uchaguzi wa kizingiti ni wa hiari kwa kiasi fulani, na baadaye hufanya uchambuzi wa unyeti kwa kubadilisha kizingiti.
Kwa kanuni hii takribani maduka 2.250 yanaainishwa kuwa yameathiriwa na hitilafu. Kwa kuzingatia mtandao wa takribani maduka 2.400 ambao chanzo kinataja kwa tukio hilo, thamani hii inanasa sehemu kubwa ya tukio.
Kwa nini malipo ya kadi si sifuri katika maduka yote yaliyoathiriwa?
Chanzo kinatoa maelezo mawili.
Kwanza, kuna taarifa za tukio kwamba baadhi ya maduka yaliweza kukamilisha idadi ndogo ya miamala ya kadi, hasa saa za asubuhi.
Pili, kanuni ya 1,5 standard deviation huenda imejumuisha katika uainishaji idadi ndogo ya maduka ambayo hayakuwa na hitilafu halisi lakini kwa bahati yalirekodi ujazo na thamani ya miamala iliyo chini isivyo kawaida.
Kiwango halisi cha malipo ya kadi katika maduka yaliyoathiriwa ni takribani %10 ya kiasi kilichotabiriwa.
Maduka shindani huchaguliwaje?
Kwa kila duka lililoathiriwa, hutafutwa duka lisiloathiriwa katika eneo lile lile la postcode lenye tabia ya kawaida ya miamala inayofanana zaidi.
Chanzo hufanya hivi kwa mbinu ya propensity score matching.
Mantiki ya uchaguzi wa kihesabu:
\[ S_{\mathrm{match}} = \bigcup_{s\in S_{out}} S_{\mathrm{match}}^{(s)} \]
na kwa duka husika:
\[ s' = \arg\min_{k\in S_{\mathrm{postal-code}(s)}} \left| Propensity_k-Propensity_s \right|. \tag{2} \]
Hapa \(s'\) ni duka shindani linalofanya kazi katika eneo lile lile la postcode ambalo propensity score yake iko karibu zaidi na duka lililoathiriwa.
Chanzo kinatengeneza propensity score kutoka vipengele vya msimu na mifumo ya kawaida ya miamala. Lengo ni kuepuka kulinganisha maduka yaliyo karibu kijiografia lakini yenye ujazo wa kawaida wa malipo ulio tofauti kabisa.
Hasara ya malipo ya kadi huhesabiwaje?
Equation (3):
\[ LossCardPayments_{t_{out},S_{out}} = \sum_{out\in S_{out}} \left( ForecastCard_{t_{out},out} - ObservedCard_{t_{out},out} \right). \tag{3} \]
Kwa kila duka lililoathiriwa, upungufu kati ya malipo yaliyotarajiwa na modeli na malipo halisi hujumlishwa.
Matokeo:
- takribani miamala 700.000 ya kadi iliyopotea,
- takribani CHF milioni 22 ya thamani ya malipo ya kadi iliyopotea.
Kiasi hiki ni takribani sehemu ifuatayo ya malipo ya kadi yaliyotabiriwa kwa rejareja yote ya Uswisi siku ya hitilafu:
- %28 — kwa ujazo wa miamala,
- %22 — kwa thamani ya miamala
.
Utoaji wa ziada wa fedha taslimu ATM huhesabiwaje?
Chanzo Equation (4):
\[ ATMResiduals_{t_{out}} = \sum_{a\in ATM} \left( ObservedATM_{t_{out},a} - ForecastATM_{t_{out},a} \right). \tag{4} \]
.
Hapa residual chanya huonyesha kwamba fedha zaidi zilitolewa ATM kuliko ilivyotarajiwa katika hali za kawaida.
Matokeo ya jumla siku ya hitilafu ni takribani:
- utoaji 85.000 wa ziada wa ATM,
- CHF milioni 20 za fedha taslimu za ziada
.
Njia ya duka shindani hupimwaje?
Equation (5):
\[ CardResiduals^{competition}_{t_{out},S_{match}} = \sum_{sm\in S_{match}} \left( ObservedCard_{t_{out},sm} - ForecastCard_{t_{out},sm} \right). \tag{5} \]
Residual chanya hutokea ikiwa malipo halisi ya kadi katika duka shindani yanazidi utabiri.
Kama watumiaji wangehama kwa wingi kutoka duka lililoathiriwa kwenda kwa washindani wa karibu ambao mfumo wa kadi unafanya kazi, residual chanya ya wazi ingetazamiwa katika njia hii.
Chanzo kinaona ongezeko dogo tu na katika matokeo ya regression hakipati athari kubwa na yenye umuhimu wa kitakwimu ya hitilafu kwa malipo ya kadi katika maduka shindani.
Ununuzi ulioahirishwa hadi siku inayofuata hupimwaje?
Equation (6):
\[ CardResiduals^{day\ after}_{t_{out}+1,S_{out}} = \sum_{out\in S_{out}} \left( ObservedCard_{t_{out}+1,out} - ForecastCard_{t_{out}+1,out} \right). \tag{6} \]
Kama siku inayofuata miamala ya kadi katika maduka yaliyoathiriwa ingezidi matarajio, residual chanya ingeendana na tafsiri kwamba ununuzi ulioahirishwa umerudi.
Lakini chanzo kinaonyesha residual za siku inayofuata ni ndogo sana, hata hasi kidogo.
Regression ya Residual-on-Residual Inapima Nini katika Utafiti Huu?
Regression ya residual-on-residual, baada ya kuondoa mienendo ya kawaida inayoweza kuelezwa na msimu, jiografia na mifumo ya miamala ya zamani kutoka hasara ya kadi na vigezo vya mwitikio wa watumiaji, hupima katika kiwango cha district uhusiano wa sehemu kati ya hasara isiyo ya kawaida ya malipo ya kadi na utoaji usio wa kawaida wa ATM wakati wa hitilafu.
Kwa nini residual inatumika?
Katika district moja, kawaida malipo ya kadi na utoaji wa ATM vinaweza kuwa juu. Katika eneo kama hilo, kulinganisha tu kiasi ghafi cha miamala kunaweza kuchanganya ukubwa wa eneo kubwa na athari ya hitilafu.
Kwa hiyo watafiti kwanza hutabiri kiwango cha kawaida cha miamala kwa machine learning.
Kisha:
\[ Residual = Observed-Forecast \]
hutumia mantiki hii kutoa mkengeuko kutoka muundo wa kawaida.
Mbinu hii inahusishwa na mantiki ya residualization ya theorem ya Frisch–Waugh–Lovell na fasihi ya double/debiased machine learning.
Mantiki ya Frisch–Waugh–Lovell ni nini?
Wazo kuu la theorem ya Frisch–Waugh–Lovell ni kuweza kupima uhusiano kati ya variable ya maelezo na matokeo baada ya kuondoa athari za variables nyingine za udhibiti.
Kwa urahisi:
- sehemu ya kawaida ambayo vidhibiti vinaweza kueleza katika malipo ya kadi huondolewa,
- sehemu ya kawaida ambayo vidhibiti vinaweza kueleza katika utoaji wa ATM huondolewa,
- vipengele viwili visivyo vya kawaida vinavyobaki vinahusishwa.
Katika utafiti huu, tabia ya kawaida ya miamala yenye vipimo vingi inamodeliwa kupitia utabiri wa LGBM.
Kwa nini kiwango cha district?
Kwa kuwa data ya maduka ina postcode na data ya ATM ina eneo la district, district ndiyo kiwango cha pamoja cha kijiografia kilicho na maelezo mengi zaidi katika seti zote mbili za data.
Residuals hujumlishwa katika kiwango cha district na kugawanywa kwa idadi ya watu ili kunormalize kwa kila mtu na kuruhusu kulinganisha district za ukubwa tofauti.
Regression kuu ya ATM
Equation (7):
\[ ATMResiduals^{pc}_{t_{out},d} = \alpha + \beta_{ATM} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{7} \]
Hapa:
- \(pc\): inaonyesha variable iliyonormalize kwa kila mtu.
- \(d\): ni district.
- \(LossCard^{pc}\): ni hasara ya malipo ya kadi kwa kila mtu katika maduka yaliyoathiriwa.
- \(ATMResiduals^{pc}\): ni utoaji wa ATM kwa kila mtu ulio juu au chini ya kawaida.
- \(\beta_{ATM}\): ni mgawo mkuu unaopima uhusiano wa hasara ya kadi na residual ya ATM.
- \(\gamma_d\): inawakilisha vidhibiti vya district katika specification iliyopanuliwa.
- \(\varepsilon_d\): ni residual term isiyoelezeka.
Regression ya duka shindani
Equation (8):
\[ CardResiduals^{competition,pc}_{t_{out},S_{match},d} = \alpha + \beta_{competition} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{8} \]
\(\beta_{competition}\) hupima ikiwa katika maeneo yenye hasara kubwa zaidi ya kadi, maduka shindani yanaona miamala mingi zaidi ya kadi kuliko ilivyotarajiwa.
Regression ya siku inayofuata
Equation (9):
\[ CardResiduals^{day\ after,pc}_{t_{out}+1,S_{out},d} = \alpha + \beta_{day\ after} LossCard^{pc}_{t_{out},S_{out},d} + \gamma_d + \varepsilon_d. \tag{9} \]
\(\beta_{day\ after}\) hupima ikiwa katika maeneo yenye hasara kubwa ya kadi siku ya hitilafu, miamala mingi zaidi ya kadi kuliko ilivyotarajiwa hutokea siku inayofuata.
Vidhibiti vya district
| Udhibiti | Ufafanuzi | Lengo |
|---|---|---|
| Msongamano wa ATM | Idadi ya ATM kwa watu 1.000 | Kuwakilisha miundombinu ya kufikia fedha taslimu |
| Msongamano wa merchant | Idadi ya maduka kwa watu 1.000 | Kuwakilisha upatikanaji wa rejareja |
| Sehemu ya fedha taslimu | Ujazo/thamani ya utoaji wa ATM ÷ jumla ya ATM + miamala ya kadi | Kuwakilisha mwelekeo wa kawaida wa matumizi ya fedha taslimu |
| Sehemu ya eneo la makazi | Sehemu ya eneo la district iliyoainishwa kama makazi | Kudhibiti tofauti za muundo wa mijini |
| Sehemu ya watu 65+ | Uwiano wa watu wenye umri zaidi ya 65 | Kudhibiti tofauti za kidemografia za tabia ya malipo |
Matokeo kuu ya regression
| Kipimo | Ujazo — msingi | Ujazo — vidhibiti | Thamani — msingi | Thamani — vidhibiti |
|---|---|---|---|---|
| Mgawo wa hasara ya kadi | 0,105*** | 0,097*** | 0,682*** | 0,535*** |
| Standard error | 0,010 | 0,013 | 0,107 | 0,134 |
| R² | 0,428 | 0,580 | 0,224 | 0,356 |
| R² iliyorekebishwa | 0,424 | 0,561 | 0,219 | 0,328 |
| Uchunguzi wa district | 143 | 143 | 143 | 143 |
*** \(p<0{,}01\).
Mgawo 0,105 unasomwaje?
Kwa kuwa variables za ujazo zimenormalize kwa kila mtu katika kipimo kilekile, katika modeli ya msingi:
\[ \beta_{ATM}=0{,}105 \]
mgawo unalingana takribani na:
Miamala 100 ya kadi iliyopotea → utoaji 10,5 zaidi wa ATM
.
Chanzo huzungusha hii na kuripoti kama takribani utoaji 11 zaidi wa ATM kwa kila miamala 100 ya kadi iliyopotea.
Vidhibiti vinapoongezwa mgawo:
\[ 0{,}097 \]
; yaani katika specification iliyodhibitiwa unaendana na takribani utoaji 9,7 zaidi wa ATM kwa kila miamala 100 ya kadi iliyopotea.
Mgawo 0,682 unasomwaje?
Katika regression ya thamani mgawo wa msingi:
\[ \beta_{ATM}=0{,}682 \]
; kwa hiyo:
CHF 100 ya malipo ya kadi yaliyopotea → takribani CHF 68,2 za utoaji wa ziada wa ATM
.
Chanzo katika muhtasari kinatoa thamani hii kama takribani CHF 68.
Vidhibiti vya district vinapoongezwa mgawo hushuka hadi 0,535; specification hii inalingana na takribani CHF 53,5 za utoaji wa ziada wa ATM kwa kila CHF 100 ya hasara ya kadi.
Kwa hiyo matokeo ya headline ya CHF 68 yanapaswa kutenganishwa na matokeo ya modeli iliyodhibitiwa ya CHF 53,5.
Tofauti ya migawo ya ujazo na thamani inaeleza nini?
Mtumiaji anapotoa fedha ATM kwa kawaida hatoi tu kiasi kamili cha ununuzi mmoja.
Kwa mfano, mtu anaweza kutoa CHF 50 au CHF 100 ATM kwa ununuzi wa CHF 32 na kuweka fedha iliyobaki kwa matumizi ya baadaye.
Chanzo kinaona kuwa mgawo wa thamani kuwa juu kuliko mgawo wa ujazo unaendana na utaratibu wa kushikilia fedha taslimu za tahadhari.
Hata hivyo, kwa kuwa watafiti hawawezi kulinganisha utoaji binafsi wa fedha taslimu na ununuzi maalum wa duka, hawawezi kutenganisha taratibu hizi tatu:
- kutoa fedha taslimu ATM na kurudi kwenye duka lililoathiriwa,
- kutumia kwanza fedha taslimu zilizopo kwenye pochi na baadaye kujaza akiba,
- kutoa fedha za tahadhari kwa hofu kuwa hitilafu inaweza kuendelea.
Extensive margin na intensive margin ni nini?
Extensive margin inaeleza ni watu wangapi au miamala mingapi iliyobadilisha tabia. Katika utafiti huu ongezeko la idadi ya utoaji wa ATM linalingana na hili.
Intensive margin inaeleza ukubwa wa mwitikio wa kitengo kinachoonyesha tabia. Katika utafiti huu ongezeko la thamani ya fedha taslimu zilizotolewa liko karibu zaidi na hili.
R² zilizorekebishwa za regression za ujazo kuwa juu kuliko za regression za thamani zinaonyesha kuwa idadi ya watu wanaoelekea ATM ni mwitikio wa kawaida zaidi kati ya district, huku kiasi kinachotolewa kwa kila mtu kikiwa na kelele zaidi.\(R^2\)
Correlations katika Figure 9
Kati ya hasara ya kadi katika kiwango cha district na residual ya ATM, chanzo kinaripoti:
- kwa ujazo \(R=0{,}65\),
- kwa thamani \(R=0{,}47\)
correlations.
Hizi ni correlations za kimaelezo katika Figure 9. Thamani 0,105 na 0,682 katika Table 3 ni coefficients za regression ya residual-on-residual. Correlation coefficient na regression coefficient si kipimo kilekile.
Msongamano wa ATM na matumizi ya fedha taslimu vinaonyesha nini?
| Variable | Mgawo wa residual ya ujazo wa ATM | Mgawo wa residual ya thamani ya ATM |
|---|---|---|
| Hasara ya kadi | 0,097*** | 0,535*** |
| Msongamano wa ATM | 0,008*** | 0,288 |
| Sehemu ya fedha taslimu | Takribani 0; si muhimu | 0,055*** |
| Msongamano wa merchant | Takribani 0; si muhimu | 0,478** |
| Sehemu ya eneo la makazi | -0,005; si muhimu | -0,141; si muhimu |
| Sehemu ya watu 65+ | 0,021; si muhimu | 3,617; si muhimu |
Msongamano wa ATM kuwa chanya na muhimu katika equation ya ujazo unaendana na idadi kubwa zaidi ya utoaji wa ziada siku ya hitilafu katika district zenye upatikanaji mkubwa wa ATM.
Sehemu ya kawaida ya matumizi ya fedha taslimu ni chanya na muhimu katika equation ya thamani; chanzo kinahusisha hili na kiasi kikubwa zaidi kilichotolewa katika maeneo ambako fedha taslimu hutumiwa zaidi kwa kawaida.
Hata hivyo, coefficients hizi za udhibiti si matokeo ya jaribio la intervention ya miundombinu kwa maana ya “kuongeza ATM moja lazima kutengeneze kiasi fulani cha ustahimilivu wa ziada”.
Je, kizingiti cha 1,5 standard deviation kwa duka la hitilafu ndicho kinachoamua matokeo?
Chanzo kinapima swali hili muhimu la kimetodolojia kwa uchambuzi wa unyeti.
Kizingiti cha kufafanua duka lililoathiriwa kinapobadilishwa kati ya 0 na -3,5 standard deviations:
- coefficients za hasara ya kadi → residual ya ATM,
- thamani za \(R^2\) zilizorekebishwa za modeli
hubaki kwa ujumla thabiti.
Katika thresholds kali zaidi ya -3,5 standard deviations, coefficient na \(R^2\) hupungua kwa kasi.
Chanzo kinaeleza hili hasa kwa kupungua sana kwa sampuli ya maduka na hivyo district, pamoja na baadhi ya maduka makubwa yaliyoathiriwa kuondoka kwenye sampuli.
Kwa nini jaribio la placebo ni muhimu?
Kama uhusiano kati ya residual hasi ya kadi na residual chanya ya ATM ungekuwa muundo wa kawaida wa kila siku usiotegemea hitilafu, tafsiri ya athari ya hitilafu ya utafiti ingekuwa dhaifu.
Kwa hiyo waandishi wanatumia tena muundo uleule wa regression katika siku nyingine 364 za out-of-sample ambazo hazikuwa na hitilafu kubwa.
| Kipimo | Hasara ya kadi — ujazo | Hasara ya kadi — thamani | Msongamano wa ATM — ujazo | Sehemu ya fedha taslimu — thamani |
|---|---|---|---|---|
| Correlation ya siku ya hitilafu | 0,654 | 0,474 | 0,574 | 0,021 |
| Percentile katika usambazaji wa placebo | %100,0 | %100,0 | %99,7 | %60,1 |
| t-statistic ya siku ya hitilafu | 7,69 | 3,99 | 3,70 | 2,69 |
| Percentile ya placebo | %100,0 | %100,0 | %96,7 | %92,8 |
Correlation na t-statistic kati ya hasara ya kadi na utoaji wa ziada wa ATM ni kubwa kuliko siku zote 364 za kawaida kwa ujazo na thamani.
Katika siku za kawaida, correlations za wastani kinyume chake ni hasi:
- kwa ujazo -0,181,
- kwa thamani -0,118.
Maelezo ya waandishi ni kwamba katika siku za kawaida mambo ya pamoja kama hali ya hewa au mahitaji ya jumla yanaweza kusogeza malipo ya maduka na matumizi ya ATM katika mwelekeo mmoja. Kwa mfano, katika siku ya mahitaji ya chini malipo ya kadi na utoaji wa ATM vinaweza kupungua.
Lakini siku ya hitilafu, kuongezeka kwa utoaji wa ATM wakati miamala ya kadi inapungua ghafla kunaonyesha tabia ya uingizwaji tofauti na muundo wa kawaida wa mahitaji ya pamoja.
Matokeo ya msongamano wa ATM–ujazo pia yako kwenye mkia wa juu wa usambazaji wa placebo, huku uhusiano wa sehemu ya fedha taslimu na thamani ya utoaji ukiwa kwa kiwango kidogo zaidi maalum kwa siku ya hitilafu. Chanzo kinaonyesha hasa kuwa correlation ya sehemu ya fedha taslimu iko karibu tu na percentile ya 60.
Kwa Nini Miundombinu ya Fedha Taslimu Inatafsiriwa kama Buffer ya Ustahimilivu?
Katika utafiti, wakati miundombinu ya malipo ya kadi ilipoanguka kwa muuzaji fulani wa rejareja, miundombinu ya ATM iliendelea kufanya kazi na district zenye hasara kubwa zaidi ya malipo ya kadi zilionyesha utoaji mkubwa zaidi wa fedha taslimu; kwa hiyo miundombinu inayopatikana ya fedha taslimu inatafsiriwa kama buffer ya ustahimilivu inayotoa uwezo mbadala wa malipo dhidi ya hitilafu ya kiutendaji katika njia ya malipo ya kielektroniki.
“Ustahimilivu” unamaanisha nini hapa?
Utafiti haujaribu kama fedha taslimu ni bora kuliko mifumo yote ya malipo.
Hitimisho finyu zaidi la kisayansi ni hili:
Sehemu fulani ya njia ya malipo inapokoma kufanya kazi, kuwepo kwa miundombinu nyingine ya malipo inayoweza kuendelea kufanya kazi kwa kujitegemea kunaweza kuwapa watumiaji uwezo mbadala wa kufanya miamala.
Katika tukio lililochunguzwa, njia hii mbadala ni fedha taslimu halisi zinazoweza kupatikana kupitia ATM.
Kwa nini miundombinu ya kadi ya washindani haikuonyesha jukumu lilelile?
Miundombinu ya kadi katika maduka mengine iliendelea kufanya kazi kiufundi.
Hata hivyo, hakukuwa na ongezeko kubwa na lenye umuhimu wa malipo ya kadi katika maduka shindani yaliyolinganishwa siku ya hitilafu.
Hali hii inaendana na watumiaji kuelekea zaidi kwenye upatikanaji wa fedha taslimu kuliko kwenda duka shindani ili kuendelea kutumia kadi, miongoni mwa njia za tabia zinazoweza kupimwa.
Lakini matokeo haya hayamaanishi kila mtumiaji alikwenda ATM. Baadhi huenda walitumia fedha walizokuwa nazo, wakaacha ununuzi au wakaonyesha tabia nyingine ambazo utafiti hauwezi kuona.
Kwa nini hakukuwa na fidia siku inayofuata?
Kutokuwepo kwa ongezeko la wazi la malipo ya kadi siku inayofuata katika maduka yaliyoathiriwa ambalo lingefidia hasara ya siku ya hitilafu kunaashiria kuwa kiasi kikubwa cha ununuzi wa kadi ulioahirishwa hakikuhamishwa hadi siku inayofuata.
Kwa upande wa thamani, chanzo kinaripoti kupungua kwa takribani CHF 0,06 kwa kila mtu, ambako kuna umuhimu wa kitakwimu.
Waandishi wanaona matokeo haya yanaendana na uwezekano kwamba watumiaji waliendelea kutumia siku inayofuata fedha taslimu walizotoa wakati wa hitilafu.
Utaratibu huu haujaangaliwa moja kwa moja, kwa sababu utafiti hauna rekodi za malipo ya fedha taslimu katika maduka.
Matokeo yanayoungwa mkono na utafiti
- Hitilafu ya siku moja ya malipo ya kadi mwaka 2022 iliyoathiri takribani maduka 2.400 ya muuzaji mkubwa wa Uswisi ilisababisha hasara kubwa ya malipo ya kadi.
- Utabiri wa machine learning ulionyesha utendaji wa juu wa out-of-sample kwa miamala ya kawaida ya kila siku isiyo na hitilafu.
- Takribani maduka 2.250 yaliainishwa kuwa yameathiriwa kwa kutumia kizingiti cha residual mara mbili.
- Katika maduka yaliyoathiriwa takribani miamala 700.000 ya kadi na CHF milioni 22 ya thamani ya malipo ya kadi ilipotea.
- Siku hiyo hiyo kulionekana takribani utoaji 85.000 zaidi wa ATM na CHF milioni 20 zaidi za fedha taslimu.
- Katika kiwango cha eneo, hasara kubwa zaidi ya malipo ya kadi inahusiana kwa nguvu na residual kubwa zaidi ya utoaji wa ATM.
- Mgawo wa msingi wa ujazo unalingana takribani na utoaji 11 zaidi wa ATM kwa kila miamala 100 ya kadi iliyopotea.
- Mgawo wa msingi wa thamani unalingana takribani na CHF 68 za utoaji wa ziada wa ATM kwa kila CHF 100 ya hasara ya kadi.
- Vidhibiti vinapoongezwa, athari kuu ya ATM hupungua lakini hubaki chanya na yenye umuhimu katika kiwango cha %1.
- Hakuna uingizwaji mkubwa na wenye umuhimu katika malipo ya kadi ya maduka shindani uliopatikana.
- Hakuna fidia kubwa chanya ya malipo ya kadi siku inayofuata katika maduka yaliyoathiriwa iliyopatikana.
- Athari kuu ya ATM kwa kiasi kikubwa ni thabiti katika thresholds tofauti za uainishaji wa hitilafu.
- Matokeo ya siku 364 za placebo yanaunga mkono kuwa uhusiano wa hasara ya kadi–ongezeko la ATM ni maalum kwa siku ya hitilafu.
- Katika district zenye msongamano mkubwa wa ATM, ujazo wa utoaji wa ziada ni mkubwa.
- Chanzo kinahitimisha kuwa miundombinu inayopatikana ya fedha taslimu inaweza kutoa buffer ya ustahimilivu katika aina hii ya hitilafu ya malipo ya kadi.
Matokeo ambayo utafiti hauungi mkono
Utafiti hauonyeshi kuwa CHF milioni 20 kati ya CHF milioni 22 ya thamani ya malipo ya kadi iliyopotea ilirudi kwenye mauzo ya maduka kama fedha taslimu.
Haijulikani utoaji wa ATM ulitumika wapi.
CHF milioni 20 za utoaji wa ziada wa ATM haziwezi kutafsiriwa kama CHF milioni 20 za mapato ya rejareja yaliyookolewa.
Utafiti hauonyeshi kuwa watumiaji wote walihamia kwenye fedha taslimu.
Matumizi ya fedha taslimu zilizopo kwenye pochi hayaangaliwi moja kwa moja.
Idadi ya watumiaji walioacha ununuzi haijulikani.
Haiwezi kutenganishwa katika kiwango cha mtu binafsi ikiwa utoaji wa ATM ulifanywa kukamilisha ununuzi, kujaza fedha taslimu zilizopo au kuunda akiba ya tahadhari.
Utafiti si tukio la kuanguka kwa mfumo wote wa malipo ya kadi wa Uswisi. Hitilafu ilitokea katika tabaka la kasa/IT la muuzaji mkubwa maalum; mifumo ya kadi ya maduka mengine na miundombinu ya ATM iliendelea kufanya kazi.
Utafiti hauthibitishi kwamba fedha taslimu zingeonyesha utendaji uleule katika migogoro mikubwa ya kimfumo ambapo umeme, mawasiliano au mtandao wa ATM pia haupatikani kwa wakati mmoja.
Kwa kuwa utafiti unategemea tukio moja tu kubwa la hitilafu, hauonyeshi kuwa coefficients zilezile zitakuwa halali katika nchi nyingine, tamaduni tofauti za malipo au mifumo ya baadaye yenye msongamano mdogo sana wa ATM.
Utendaji wa utabiri wa LGBM haumaanishi mfumo halisi wa malipo una “%83 ustahimilivu”. \(R^2\) ni kipimo tu cha utendaji wa utabiri wa counterfactual wa miamala ya kila siku.
Coefficient chanya ya msongamano wa ATM peke yake haithibitishi kuwa kusakinisha ATM mpya kunasababisha kiasi fulani cha ustahimilivu kwa njia ya kisababishi.
Vikwazo vikuu vya utafiti
- Tukio moja: hitilafu moja tu kubwa ya siku moja ya malipo ya kadi inachunguzwa.
- Hakuna data ya mauzo ya fedha taslimu: kwa sababu mauzo ya fedha taslimu katika maduka yaliyoathiriwa hayaangaliwi, hasara halisi ya mapato haiwezi kuhesabiwa.
- Hakuna ufuatiliaji wa kiwango cha mtumiaji: utoaji wa ATM hauwezi kuunganishwa na ununuzi maalum wa duka.
- Baadhi ya njia za mwitikio haziwezi kuonekana: matumizi ya fedha taslimu zilizopo na kuacha ununuzi havipimwi moja kwa moja.
- Kizingiti cha uainishaji wa hitilafu: -1,5 standard deviation ni chaguo la empirical na kwa kiasi fulani la hiari; utafiti hulijaribu kwa uchambuzi wa unyeti.
- Utegemezi wa counterfactual: sehemu muhimu ya muundo wa kisababishi inategemea utabiri wa machine learning kuwakilisha kwa usahihi wa kutosha kiwango cha miamala ambacho kingetokea kama hitilafu isingekuwapo.
- Sharti la miundombinu ya malipo: jukumu la ustahimilivu la fedha taslimu linategemea ATM na miundombinu yenyewe ya fedha taslimu kutokuathiriwa na hitilafu.
- External validity: Katika Uswisi wa 2022, fedha taslimu bado zilikuwa %36 ya miamala ya POS na msongamano wa ATM ulikuwa juu; muundo huu unaweza kubadilika baadaye.
- Maelezo ya hyperparameter: hyperparameters za kiwango cha chini za LGBM hazijaripotiwa kikamilifu katika PDF.
Utafiti wa baadaye
Waandishi wanasisitiza hasa mapengo mawili makuu ya utafiti.
La kwanza ni kupima ni kiasi gani cha thamani ya malipo ya kadi iliyopotea wakati wa hitilafu kilirejeshwa kwa malipo ya fedha taslimu ndani ya maduka. Hili linahitaji data ya mauzo ya fedha taslimu ya maduka yaliyoathiriwa.
La pili ni kuchunguza ikiwa miundombinu ya fedha taslimu itaendelea kuhifadhi jukumu lilelile la ustahimilivu huku matumizi ya fedha taslimu, ukubalifu wa fedha taslimu na upatikanaji wa ATM vikipungua kwa muda.
Kuchunguza matukio mengi ya hitilafu pia kungepunguza kikomo cha external validity cha muundo wa tukio moja.
Maana ya jumla ya kisayansi
Mchango mkuu wa utafiti si kufanya ulinganisho wa jumla wa njia za malipo kwa swali “fedha taslimu au kadi, kipi bora?”
Mchango wa kisayansi ni kupima redundancy ya mfumo wa malipo kwa data ya kitabia kwa kutumia hitilafu halisi ya kiutendaji.
Mtumiaji anayependelea kutumia kadi katika kipindi cha kawaida anahitaji njia nyingine huru ya malipo iwapo njia ya kadi itakuwa ghafla haipatikani.
Katika tukio la Uswisi lililochunguzwa, njia mbadala ya kitabia yenye nguvu zaidi inayoweza kupimwa ni kutoa fedha taslimu ATM.
Kwa hiyo ujumbe mkuu wa utafiti si “teknolojia za malipo yasiyo ya fedha taslimu zinapaswa kuachwa”.
Ujumbe sahihi zaidi ni huu:
Kadiri mifumo ya malipo inavyozidi kuwa ya kidijitali, kuhifadhi uwezo huru na unaopatikana wa malipo ya akiba kunaweza kuwa na thamani kwa ustahimilivu wa mfumo ili hitilafu ya kiutendaji katika njia moja isisimamishe kabisa shughuli za kiuchumi.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Cash saves the day: How cash infrastructure enhances resilience during a card payment system outage
Kichwa cha uchapishaji kwa Kiswahili: Fedha Taslimu Zinaokoa Siku: Miundombinu ya Fedha Taslimu Inawezaje Kuimarisha Ustahimilivu Wakati wa Hitilafu ya Mfumo wa Malipo ya Kadi?
Waandishi: Aurel Ruben Mäder; Christoph Meyer; Yves Nacht; Daniel Gatica-Perez.
Mpangilio wa waandishi: Mpangilio katika chanzo umehifadhiwa bila kubadilishwa.
Affiliations: Aurel Ruben Mäder — Swiss National Bank na École Polytechnique Fédérale de Lausanne (EPFL); Christoph Meyer — Swiss National Bank; Yves Nacht — Swiss National Bank; Daniel Gatica-Perez — École Polytechnique Fédérale de Lausanne (EPFL) na Idiap Research Institute.
Corresponding author: Chanzo hakibainishi corresponding author mmoja.
Mchango sawa / uandishi wa kwanza wa pamoja: Hakuna taarifa kama hiyo katika chanzo.
Aina ya chanzo: Swiss National Bank Working Paper.
Namba ya kazi: SNB Working Papers 12/2026; kwenye rekodi rasmi ya wavuti Issue 2026-12.
Tarehe ya ndani ya PDF: 11 Septemba 2026.
Tarehe kwenye ukurasa rasmi wa uchapishaji wa SNB: 16 Septemba 2026.
Dokezo la tarehe: Tarehe ya ndani ya PDF na tarehe rasmi ya uchapishaji wa wavuti ni tofauti; tarehe hizo mbili zimehifadhiwa kama taarifa tofauti za bibliografia.
Mchapishaji / taasisi: Swiss National Bank.
ISSN: 1660-7716 toleo la kuchapishwa; 1660-7724 toleo la mtandaoni.
DOI: DOI haijaainishwa katika PDF iliyopakiwa wala kwenye ukurasa rasmi wa kazi wa SNB uliokaguliwa. DOI haijabuniwa.
Hali ya peer review: Haipaswi kuwasilishwa kama makala ya jarida iliyopitiwa na wenzao. SNB inaeleza mfululizo wa Working Papers kama karatasi za kazi zinazowasilisha utafiti unaoendelea na kuhamasisha maoni/majadiliano.
JEL codes: C55, D12, E42, G28.
Maneno muhimu ya chanzo: Card payments; ATM withdrawals; resilience; payment system risk; forecasting.
Hakimiliki: © 2026 Swiss National Bank.
Leseni / masharti ya matumizi: Chanzo hakibainishi leseni ya Creative Commons. Taarifa ya hakimiliki ya SNB inaeleza kuwa matumizi yasiyo ya kibiashara ya machapisho ya SNB yenye hakimiliki yanaruhusiwa kwa sharti la kutaja chanzo; matumizi ya kibiashara yanahitaji idhini ya wazi ya awali ya SNB.
Aina ya kisayansi ya utafiti: Muundo wa uchunguzi wa event-study / natural shock unaotumia hitilafu halisi ya kiutendaji; utabiri wa counterfactual unaotegemea machine learning na regression ya district-level residual-on-residual.
Tukio: Hitilafu ya malipo ya kadi mwaka 2022 iliyoathiri mfumo wa kasa na IT wa takribani maduka 2.400 ya muuzaji mkubwa wa Uswisi kwa karibu siku nzima ya kazi.
Utambulisho wa muuzaji: Chanzo hakifichui jina la muuzaji na kinamtaja kama “large/major Swiss retailer”. Verianla haijakisia utambulisho.
Siku halisi ya kalenda ya hitilafu: Maandishi ya chanzo yanaweka tukio ndani ya 2022 lakini hayatoi tarehe wazi ya kalenda katika maandishi ya utafiti. Hakuna siku kamili iliyozalishwa kwa kukisia tarehe kutoka mhimili wa grafu.
Tabaka la hitilafu: Mfumo wa kasa na IT wa muuzaji; miundombinu ya POS/acquirer/card scheme/issuer kwa ujumla iliendelea kufanya kazi.
Kipindi kikuu cha data: 2020–2022.
Vyanzo vya data: Swiss National Bank, Worldline Switzerland Ltd., PostFinance Ltd. na, katika sehemu ya data, SIX Ltd. kwa miamala ya ATM.
Aina ya data: Data isiyotambulisha ya miamala binafsi ya malipo ya kadi na utoaji wa fedha taslimu ATM.
Upeo wa kadi: Maduka 26.956 ya rejareja ya NOGA 47.
Upeo wa ATM: ATM 5.628.
Idadi ya time series / modeli: 32.584.
Kipindi cha pretraining: 2020–2021.
Kipindi cha out-of-sample: 2022; utabiri wa siku 365.
Muundo wa rolling: Kila robo mwaka.
Mbinu ya machine learning: Light Gradient Boosting Machine (LGBM).
Ingizo za modeli: mwaka, robo, mwezi, siku ya wiki, siku, sikukuu, linear trend, canton, district na thamani/ujazo wa miamala ya siku iliyotangulia/wiki iliyotangulia.
Mbinu ya siku sifuri katika modeli ya kadi: Modeli ya hurdle; kwanza huainishwa ikiwa malipo yapo au hayapo, kisha ujazo/thamani hutabiriwa kwa masharti ya kutokea kwa malipo.
Modeli ya ATM hurdle: Haitumiki; ni %3,8 tu ya uchunguzi wa ATM-siku una utoaji sifuri.
Kutokuwa na uhakika kwa utabiri: Kipindi cha utabiri %5–%95 kwa Bootstrap.
Kikomo cha hyperparameter za LGBM: Mipangilio ya kiwango cha chini kama Learning rate, num_leaves, tree depth, idadi ya boosting iteration, feature/bagging fraction, regularization na random seed haijaripotiwa wazi katika PDF.
Utata wa uwasilishaji wa Source Figure 2: Katika figure classifier imewekewa lebo \(P(y=0)\), huku kisanduku cha uamuzi wa mwisho kikiunganisha utabiri wa sifuri na sharti \(P_i<0,5\). Kwa kuwa uwasilishaji huu huleta kutokulingana kwa ndani ukifasiriwa kihalisi, Verianla imetumia maelezo ya maandishi ya mbinu ya chanzo ya “uainishaji wa malipo yapo/hayapo + regression yenye sharti la kutokea” na haijatafsiri upya ishara yenye utata.
R² ya utabiri wa kadi: Ujazo %83,1; thamani %80,1.
R² ya utabiri wa ATM: Ujazo %60,9; thamani %64,5.
MASE_lag ya kadi: Ujazo %31,7; thamani %35,1.
MASE_lag ya ATM: Ujazo %52,5; thamani %55,2.
Utendaji wa card hurdle classification: Accuracy %98,1; F1 %92,6; AUC %98,8 kwa ujazo na %98,7 kwa thamani.
Kizingiti cha duka la hitilafu: Residual za ujazo na thamani ya malipo ya kadi zote mbili kuwa chini ya -1,5 standard deviation.
Tafsiri ya kizingiti: Chanzo kinaeleza wazi kuwa uchaguzi wa -1,5 ni wa hiari kwa kiasi fulani na hutumia uchambuzi wa unyeti wa kizingiti.
Makadirio ya maduka yaliyoathiriwa: Takribani 2.250.
Makadirio ya rejareja yote siku ya hitilafu: Takribani miamala milioni 2,48 ya kadi na CHF milioni 100 ya thamani ya malipo ya kadi.
Hasara katika maduka yaliyoathiriwa: Takribani miamala 700.000 ya kadi na CHF milioni 22.
Sehemu katika makadirio ya jumla ya rejareja ya Uswisi: Takribani %28 ya ujazo; takribani %22 ya thamani.
Malipo halisi ya kadi katika maduka yaliyoathiriwa: Takribani %10 ya kiwango kilichotabiriwa.
ATM excess: Takribani utoaji 85.000 na CHF milioni 20.
Sampuli kuu ya district: district 143.
Mgawo wa msingi wa ujazo wa ATM: 0,105; standard error 0,010; \(p<0,01\).
Mgawo uliodhibitiwa wa ujazo wa ATM: 0,097; standard error 0,013; \(p<0,01\).
Mgawo wa msingi wa thamani ya ATM: 0,682; standard error 0,107; \(p<0,01\).
Mgawo uliodhibitiwa wa thamani ya ATM: 0,535; standard error 0,134; \(p<0,01\).
Tafsiri ya headline ya ujazo: Takribani utoaji 11 zaidi wa ATM kwa kila miamala 100 ya kadi iliyopotea.
Tafsiri ya headline ya thamani: Takribani CHF 68 za utoaji wa ziada wa ATM kwa kila CHF 100 ya hasara ya malipo ya kadi.
Tafsiri ya thamani iliyodhibitiwa: Takribani CHF 53,5 za utoaji wa ziada wa ATM kwa kila CHF 100 ya hasara ya kadi.
Vidhibiti vya district: msongamano wa ATM, msongamano wa merchant, sehemu ya fedha taslimu, sehemu ya eneo la makazi na sehemu ya watu wenye umri zaidi ya 65.
Msongamano wa ATM: idadi ya ATM kwa watu 1.000.
Sehemu ya fedha taslimu: uwiano wa ujazo/thamani ya utoaji wa ATM wa district kwa jumla ya ATM + miamala ya kadi.
Propensity score matching: Kila duka lililoathiriwa na hitilafu lililinganishwa na duka lisiloathiriwa lenye muundo sawa wa kawaida wa miamala katika eneo lilelile la postcode.
Matokeo ya duka shindani: Hakuna ongezeko kubwa na lenye umuhimu la malipo ya kadi lililopatikana siku ya hitilafu.
Matokeo ya siku inayofuata: Hakuna fidia chanya yenye umuhimu kwa ujazo iliyopatikana; kwa thamani, kupungua kwa takribani CHF 0,06 kwa kila mtu kuliripotiwa.
Unyeti wa kizingiti: Coefficients kuu na \(R^2\) iliyorekebishwa kwa ujumla ni thabiti katika thresholds za uainishaji kati ya takribani 0 na -3,5 standard deviations.
Uchambuzi wa placebo: Specification ileile ilitumika kwa siku 364 za out-of-sample zisizo na hitilafu kubwa.
Matokeo ya placebo: Correlation na t-statistic ya hasara ya kadi–residual ya ATM katika siku ya hitilafu ziko kwenye percentile ya %100 ya usambazaji wa placebo kwa ujazo na thamani.
Tafsiri kuu ya kisababishi: Chanzo kinachukulia hitilafu kama mshtuko wa kiutendaji wa nasibu/wa nje na kinatumia event-study inayotegemea utabiri pamoja na mbinu ya residual-on-residual kutafsiri kwa kisababishi athari ya hasara ya malipo ya kadi kwa utoaji wa ATM. Tafsiri hii inategemea ufaafu wa utabiri wa counterfactual na dhana kwamba tofauti za ukubwa wa hitilafu kati ya district hazihusiani kwa mfumo na shocks muhimu ambazo hazijadhibitiwa.
Data ya mauzo ya fedha taslimu ndani ya duka: Haipo. Haiwezekani kuhesabu ni kiasi gani cha hasara ya kadi kilirejeshwa kupitia mauzo ya fedha taslimu.
Utaratibu wa utoaji wa fedha taslimu: Taratibu za kurudi dukani, kujaza tena fedha taslimu zilizopo na kushikilia fedha taslimu za tahadhari haziwezi kutenganishwa.
External validity: Utafiti unachunguza tukio moja la hitilafu. Matukio mengine, nchi nyingine au hali za baadaye zenye miundombinu dhaifu zaidi ya fedha taslimu zinahitaji kuthibitishwa tofauti.
Muktadha wa Uswisi wa 2022: Chanzo kinaeleza kuwa sehemu ya fedha taslimu katika miamala ya POS ilikuwa %36 na msongamano wa ATM bado ulikuwa juu.
Taarifa ya ufadhili: Chanzo hakina sehemu tofauti ya kawaida ya ufadhili.
Msaada wa data: Utafiti unaeleza wazi msaada wa data zilizotolewa na Swiss National Bank, PostFinance Ltd. na Worldline Switzerland Ltd.; sehemu ya data pia inaorodhesha SIX Ltd. kama chanzo cha data ya ATM.
Mgongano wa maslahi: Hakuna taarifa tofauti ya kawaida ya mgongano wa maslahi katika chanzo.
CRediT / michango ya waandishi: Hakuna taarifa ya kawaida ya mchango wa CRediT katika chanzo.
Upatikanaji wa data: Chanzo kinafafanua data isiyotambulisha ya miamala binafsi lakini hakitoi kifurushi cha data ya replication kinachopatikana hadharani wala Data Availability Statement ya kawaida.
Shukrani: Waandishi wanawashukuru Martin Brown, Laura Felber, Nora Grote, Nicole Hentschel, Harry Leinonen, Thomas Nellen, Silvio Schumacher, Michael Zimmert na timu ya banking operations analysis ya Swiss National Bank; pamoja na washiriki wa DNB Retail Payments Research Conference 2026, International Cash Conference 2026 na Bank of Finland Seminar on Financial Market Infrastructures 2026 kwa maoni yao.
Tahadhari ya maoni ya taasisi: Maoni, matokeo na hitimisho katika chanzo ni ya waandishi na si lazima yawakilishe maoni ya Swiss National Bank.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *