


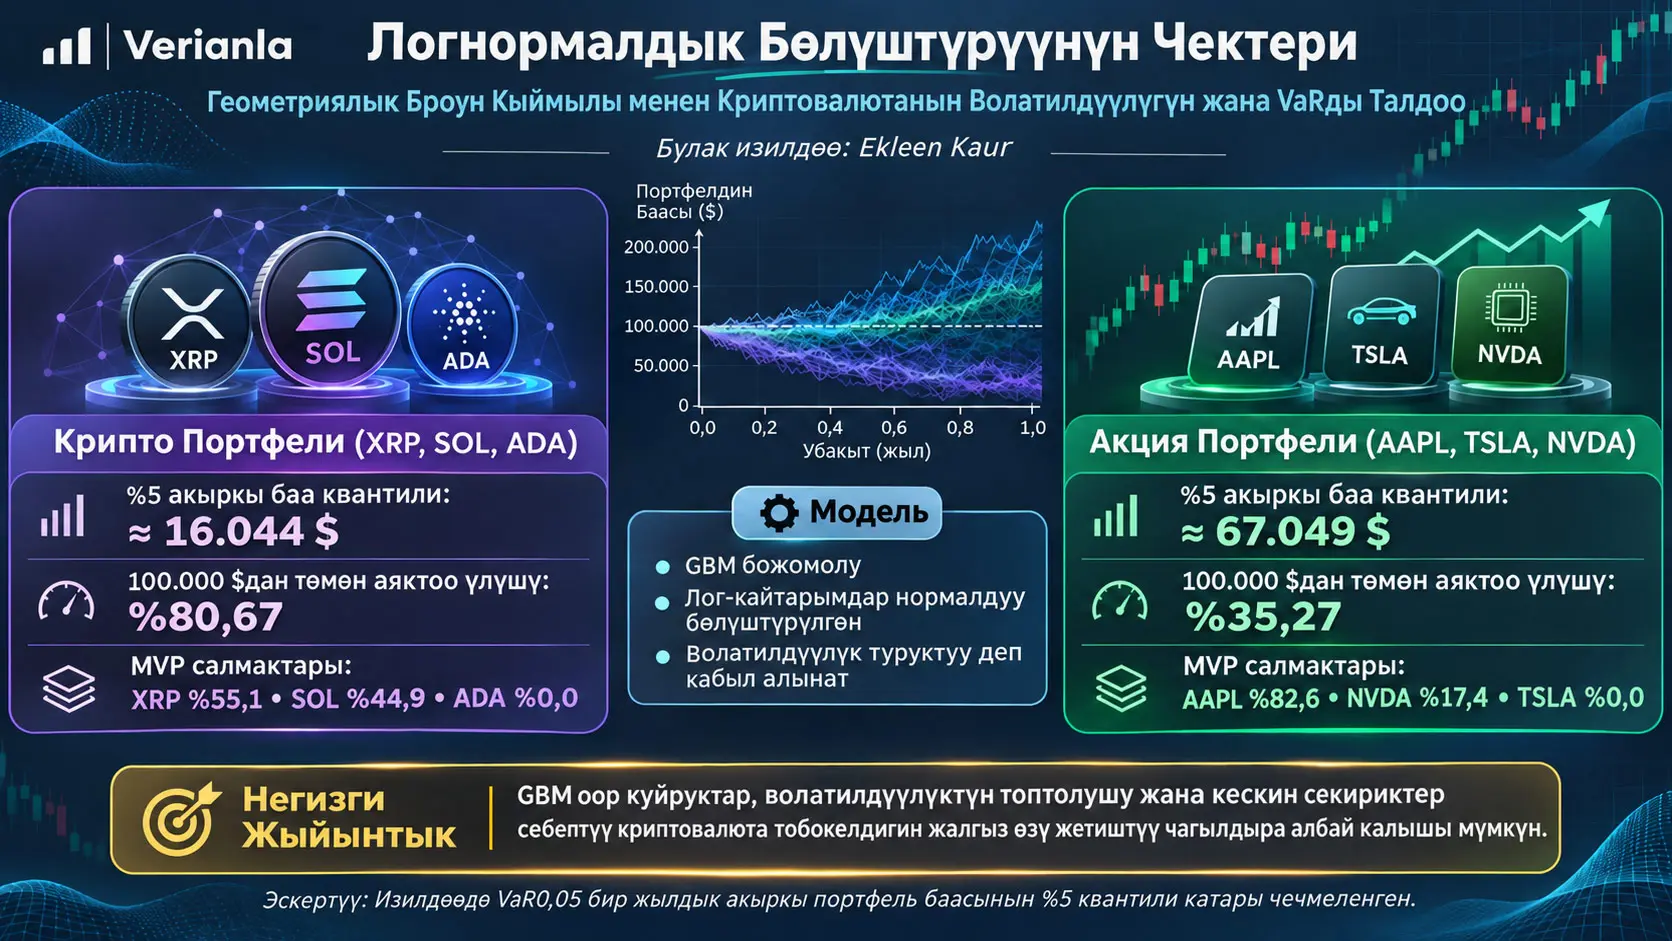
Геометриялык Броун Кыймылы (Geometric Brownian Motion, GBM) — активдин баасын үзгүлтүксүз убакытта детерминисттик дрейф компоненти менен кокустук Броун кыймылы компонентинин айкалышы катары моделдеген стохастикалык баа процесси. Бул изилдөө GBM XRP, SOL жана ADAдан турган криптовалюта портфелинин тобокелдигин канчалык деңгээлде көрсөтө аларын карайт жана ошол эле эсептөө алкагын AAPL, TSLA жана NVDAдан турган салттуу акция портфелине колдонуп, салыштырма таяныч түзөт. Модель параметрлери бир жылдык тарыхый күнүмдүк лог-кирешелерден бааланган, минималдуу дисперсия портфелдери түзүлгөн жана активдердин ортосундагы тарыхый корреляция Cholesky ажыратуусу аркылуу 10.000 жолдуу Monte Carlo симуляциясына өткөрүлгөн.
Изилдөөнүн криптовалюта Минималдуу Дисперсия Портфели (Minimum Variance Portfolio, MVP) XRP үчүн %55,1, SOL үчүн %44,9 жана ADA үчүн %0,0 салмак берген. Акция портфелинде болсо AAPL %82,6, NVDA %17,4 жана TSLA %0,0 салмак алган. Баштапкы портфель наркы 100.000 доллар деп алынганда бир жылдык симуляциянын акыркы нарктарынын %5 квантильи, башкача айтканда изилдөө VaR0.05 деп атаган чек, крипто портфелде болжол менен 16.044 доллар жана акция портфелинде болжол менен 67.049 доллар болгон. Симуляция жолдорунун 100.000 доллардан төмөн аяктоо үлүшү крипто портфелде %80,67, акция портфелинде %35,27 деп билдирилген.
Бул натыйжаларды туура окуу маанилүү. Изилдөөдөгү болжол менен 16.044 доллар көрсөткүчү түздөн-түз “16.044 доллар жоготуу” дегенди билдирбейт; бул бир жылдык акыркы портфель наркынын төмөнкү %5 квантильи. Баштапкы нарк менен квантильдин айырмасы жөн гана алгебралык түрдө берилсе, крипто портфели үчүн болжол менен 83.956 доллар, акция портфели үчүн болжол менен 32.951 доллар нарк жоготууга туура келген чектер алынат. Бул экинчи көрсөтмө изилдөөнүн өзүнчө өлчөөсү эмес, булакта берилген 100.000 долларлык баштапкы нарк менен акыркы нарк квантилдеринин математикалык өзгөртүлүшү.
Изилдөөнүн негизги чечмелөөсү — туруктуу волатилдүүлүккө, үзгүлтүксүз баа жолдоруна жана нормалдуу бөлүштүрүлгөн лог-кирешелерге таянган GBM алкагы криптовалюта рынокторунун оор куйруктар, өзгөрмө волатилдүүлүк, секириктер жана стресс мезгилдериндеги корреляция түзүмү сыяктуу өзгөчөлүктөрүн жалгыз өзү жетиштүү көрсөтө албайт. Бирок PDF тандалган маалымат мезгилинин так башталыш жана аяктоо даталарын, колдонулган маалымат жеткирүүчүсүн, бааланган дрейф жана волатилдүүлүк маанилерин, сандык ковариация матрицасын, кокустук сан генераторунун seed маанисин же көз карандысыз тышкы үлгүдөгү backtest протоколун билдирбейт. Ошондуктан натыйжалар ошол эле шарттарда толук кайра өндүрүлө турган крипто тобокелдик системасы же келечекке карата так божомол катары чечмеленбеши керек.
Геометриялык Броун Кыймылы Криптовалюта Тобокелдигин Эмне Үчүн Толук Көрсөтпөй Калышы Мүмкүн?
GBM лог-кирешелер нормалдуу бөлүштүрүлгөн, волатилдүүлүк убакыт ичинде туруктуу жана баа жолдору үзгүлтүксүз деген божомолдорго таянат; изилдөө болсо криптовалюта кирешелери оор куйруктар, волатилдүүлүктүн топтолушу жана капыстан баа секириктери сыяктуу бул божомолдорго туура келбеген жүрүм-турумду көрсөтө алышы мүмкүн болгондуктан GBMди акыркы модель эмес, кыйла өнүккөн моделдер үчүн атайын тандалган базалык салыштыруу модели катары колдонот.
Изилдөөнүн көйгөйү
Изилдөөнүн негизги суроосу — салттуу финансылык моделдөөнүн негизги таянычтарынын бири болгон GBM криптовалюта портфелдеринде тобокелдикти баалоо үчүн жетиштүүбү. Автор бул үчүн түздөн-түз Bitcoin же Ethereumдун ордуна XRP, SOL жана ADAдан турган үч активдүү крипто портфелин тандаган; ошол эле методологиянын жүрүм-турумун салыштыруу үчүн AAPL, TSLA жана NVDAдан турган үч активдүү акция портфелин түзгөн.
GBMдин тандалышы модель крипто рыногу үчүн эң өнүккөн ыкма деп эсептелгенинен улам эмес. Тескерисинче, изилдөө GBMди математикалык жактан жөнөкөй, калыптанган жана чектөөчү божомолдорго ээ баштапкы эталон катары колдонот. Муну менен кийинки изилдөөлөр үчүн “кыйла өнүккөн модель жок дегенде кайсы алсыз жактарды жеңиши керек?” деген суроого база түзүү көздөлөт.
“Lognormal” түшүнүгүн туура түшүнүү
Изилдөөнүн аталышы жана айрым сүйлөмдөрү “Lognormal” божомолун алдыга чыгарат. Бул жерде техникалык айырма жасоо керек. GBM шартында баа деңгээли \(S_T\) lognormal бөлүштүрүүгө ээ болсо, баа катышынын табигый логарифми болгон лог-киреше нормалдуу бөлүштүрүлөт. Башкача айтканда:
\[ S_T \text{ lognormal ise, } \ln\left(\frac{S_T}{S_0}\right) \text{ normal dağılımlıdır.} \]
Булак айрым бөлүмдөрдө “lognormal returns” деген кыйла эркин формулировканы колдонот; бирок ошол эле булак GBM теңдемесин түшүндүргөндө лог-кирешелер нормалдуу бөлүштүрүлөрүн так белгилейт. Verianla баянында математикалык жактан такыраак болгон ушул айырма сакталат.
Нормалдуу бөлүштүрүү, логнормалдуу бөлүштүрүү жана оор куйрук эмнени билдирет?
Нормалдуу бөлүштүрүү — орточо маанинин айланасында симметриялуу болуп, орточодон өтө алыс маанилер барган сайын төмөн ыктымалдык менен кездешкен классикалык коңгуроо сымал бөлүштүрүү. Логнормалдуу бөлүштүрүү — табигый логарифми нормалдуу бөлүштүрүлгөн, оң маанилерди гана алган жана оң жакка кыйшайышы мүмкүн болгон бөлүштүрүү. GBMде баанын терс болбошу ушул түзүмдүн маанилүү математикалык натыйжаларынын бири.
Оор куйрук болсо бөлүштүрүүнүн четки аймактарында нормалдуу бөлүштүрүү күткөндөн көбүрөөк ыктымалдык массасы бар экенин билдирет. Финансылык жактан мунун мааниси — өтө чоң баа өзгөрүүлөрү нормалдуу модель күткөндөн көбүрөөк кездешиши мүмкүн. Изилдөө криптовалюта рыногу мындай оор куйруктуу жүрүм-турумду көрсөтөрүн адабияттарга таянып модель чектөөсү катары талкуулайт.
Ошол эле учурда бул PDFде XRP, SOL жана ADA үчүн, мисалы, тандалма kurtosis, Jarque-Bera тести, Q-Q графиги, Shapiro-Wilk тести же башка нормалдуулук тестинин натыйжасы берилбейт. Ошондуктан “тандалган бир жылдык маалымат топтому нормалдуу бөлүштүрүү божомолун ушул тестте ушул p-маани менен четке какты” деген кошумча жыйынтык чыгарууга болбойт.
Дисперсия эмне үчүн тобокелдик өлчөөдө колдонулат?
Булак үзгүлтүксүз кокустук өзгөрмөнүн дисперсиясын төмөнкү түзүм менен берет:
\[ \sigma^2=\int_{-\infty}^{\infty}(x-\mu)^2 f(x)\,dx \]
Бул теңдеме бөлүштүрүүнүн маанилери орточонун айланасында канчалык таралганын өлчөйт. \(x\) кокустук өзгөрмөнүн мүмкүн болгон маанисин; \(\mu\) орточо маанини; \(f(x)\) ыктымалдык тыгыздыгы функциясын; \(\sigma^2\) болсо дисперсияны билдирет.
Теңдемедеги \((x-\mu)\) мүчөсү ар бир маанинин орточодон алыстыгын көрсөтөт. Аралык квадратка көтөрүлгөндүктөн орточодон төмөн да, жогору да болгон четтөөлөр оң салым берет жана чоң четтөөлөр кичине четтөөлөргө караганда күчтүүрөөк салмак алат. Ыктымалдык тыгыздыгы \(f(x)\) болсо ар бир аймактын жалпы дисперсияга кошкон салымын салмактайт.
Финансылык моделдөөдө дисперсия же анын квадраттык түбү болгон стандарттык четтөө кирешелердин өзгөрмөлүүлүгүн жалпылоо үчүн колдонулат. Бирок дисперсия жогору жана төмөн багыттагы четтөөлөрдү математикалык жактан бирге баалайт; жалгыз өзү төмөн багыттагы жоготууну гана өлчөбөйт. Изилдөөнүн кошумча VaR колдонушунун себептеринин бири бөлүштүрүүнүн төмөнкү жагына түз карай алуу болуп саналат.
Портфелдин күтүлгөн кирешеси кантип эсептелет?
Булак \(N\) активден турган портфелдин күтүлгөн кирешесин актив кирешелеринин портфель салмактарына көбөйтүлгөн суммасы катары берет:
\[ R_p=\sum_{i=1}^{N} w_i R_i \]
Бул жерде \(R_p\) портфелдин кирешеси, \(w_i\) \(i\). активдин портфелдеги салмагы жана \(R_i\) тиешелүү активдин кирешеси. Мисалы, активдин салмагы көбөйсө, башка шарттар өзгөрбөгөндө ошол активдин кирешеси жалпы портфель кирешесине көбүрөөк таасир этет.
Бул формула өзү портфель тобокелдигин эсептебейт. Тобокелдик жагынан активдердин жеке волатилдүүлүгү гана эмес, алардын бири-бири менен кантип бирге кыймылдаганы да маанилүү. Ошондуктан изилдөө портфель дисперсиясына жана ковариацияга өтөт.
Портфель дисперсиясы эмне үчүн жеке волатилдүүлүктөрдү гана карабайт?
Булак портфель дисперсиясын активдердин жеке дисперсиялары менен актив жуптарынын ортосундагы ковариациялардын айкалышы катары көрсөтөт:
\[ \sigma_p^2= \sum_{i=1}^{N} w_i^2\sigma_i^2+ \sum_{i=1}^{N}\sum_{\substack{j=1\\j\neq i}}^{N}w_iw_j\sigma_{ij} \]
\(\sigma_p^2\) портфель дисперсиясын, \(w_i\) жана \(w_j\) портфель салмактарын, \(\sigma_i^2\) бир активдин дисперсиясын жана \(\sigma_{ij}\) эки активдин ковариациясын билдирет.
Биринчи сумма ар бир активдин өз өзгөрмөлүүлүгүнөн келген тобокелдик салымын камтыйт. Экинчи бөлүк активдердин бирге кыймылы портфель тобокелдигин кантип өзгөртөрүн көрсөтөт. Эки актив күчтүү түрдө бир багытта кыймылдаса диверсификациянын пайдасы азайышы мүмкүн. Алардын кыймылы кыйла көз карандысыз же карама-каршы багытта болсо, белгилүү шарттарда жалпы портфель дисперсиясы төмөндөшү мүмкүн.
Изилдөөнүн криптовалюта симуляциясында корреляция толугу менен этибарга алынбаганы ушул себептен маанилүү. Моделдин бөлүштүрүү божомолдору чектөөчү болсо да, XRP, SOL жана ADA бири-биринен көз карандысыз кыймылдайт деп кабыл алынган эмес; тарыхый ковариация түзүмү симуляцияга киргизилген.
Минималдуу Дисперсия Портфели деген эмне?
Минималдуу Дисперсия Портфели (Minimum Variance Portfolio, MVP) — аныкталган активдер мейкиндиги жана оптималдаштыруу чектөөлөрү астында портфель волатилдүүлүгүн мүмкүн болгон эң төмөн деңгээлге түшүрүүнү максат кылган портфель. Изилдөөнүн негизги натыйжалары ушул портфель түрү аркылуу берилет.
Булак ошондой эле Максималдуу Sharpe Катышы Портфелин (Maximum Sharpe Ratio Portfolio, MSRP) теориялык алкакта аныктайт. Sharpe катышы:
\[ S=\frac{R_p-R_f}{\sigma_p} \]
түрүндө. \(R_p\) портфель кирешеси, \(R_f\) тобокелсиз киреше жана \(\sigma_p\) портфель волатилдүүлүгү. Алым тобокелсиз кирешеге салыштырмалуу алынган ашыкча кирешени; бөлүм болсо ошол кирешеге жетүүдө көтөрүлгөн жалпы волатилдүүлүктү билдирет.
Бирок булак натыйжалар бөлүмүндө MSRP салмактарын же колдонулган сандык \(R_f\) маанисин билдирбейт. Негизги салыштыруу MVP аркылуу жүргүзүлөт. Ошондуктан Verianla баянында Sharpe катышы ыкманын теориялык негизи катары түшүндүрүлүп, изилдөөдө жок MSRP натыйжасы чыгарылган эмес.
Wiener процесси деген эмне?
GBMдин кокустук компонентинин негизинде Wiener процесси же Броун кыймылы \(W_t\) жатат. Булак үч негизги өзгөчөлүктү белгилейт: бөлүнгөн убакыт интервалдарындагы өсүштөрдүн көз карандысыз болушу, өсүштөрдүн нормалдуу бөлүштүрүүгө ээ болушу жана жолдун убакыт боюнча үзгүлтүксүз болушу.
Кыска \(\Delta t\) убакыт аралыгындагы өсүш үчүн:
\[ W_{t+\Delta t}-W_t \sim \mathcal{N}(0,\Delta t) \]
байланышы колдонулат. Мунун мааниси Броун кыймылынын орточо өзгөрүшү нөл, дисперсиясы болсо өткөн убакыттын көлөмүнө пропорционал болот. Убакыт аралыгы чоңойгон сайын кокустук четтөөнүн бөлүштүрүүсү да кеңейет.
GBM стохастикалык дифференциалдык теңдемеси
Изилдөөнүн негизги баа модели төмөнкү стохастикалык дифференциалдык теңдеме:
\[ dS_t=\mu S_t\,dt+\sigma S_t\,dW_t \]
\(S_t\): \(t\) учурундагы активдин баасы.
\(dS_t\): өтө кичине убакыт аралыгындагы баа өзгөрүүсү.
\(\mu\): дрейф же күтүлгөн өсүү темпи.
\(\sigma\): волатилдүүлүк параметри.
\(dt\): кичине убакыт өсүшү.
\(dW_t\): Wiener процессиндеги кокустук өсүш.
Теңдеменин биринчи бөлүгү \(\mu S_tdt\) баанын системалуу же детерминисттик дрейфин билдирет. Экинчи бөлүгү \(\sigma S_tdW_t\) кокустук кыймылдын баага таасирин көрсөтөт. Эки мүчөнүн тең \(S_t\) менен көбөйтүлүшү абсолюттук баа өзгөрүшүн учурдагы баа деңгээлине пропорционал кылат.
GBMдин маанилүү божомолдорунун бири — \(\sigma\) модель горизонту боюнча туруктуу деп кабыл алынат. Изилдөө криптовалюта рыногу үчүн дал ушул жагдайды суроо астына коёт: реалдуу крипто волатилдүүлүгү убакыт ичинде топтолуп, режим алмаштыра алган учурда бир туруктуу \(\sigma\) мааниси бул жүрүм-турумду көрсөтүүдө жетишсиз болушу мүмкүн.
Дискреттик убакыттагы симуляцияда колдонулган бөлүштүрүү
Булак GBM жолу дискреттик убакыт кадамдарында төмөнкү лог-киреше байланышы менен түзүлөрүн көрсөтөт:
\[ \ln\left(\frac{S_{t+\Delta t}}{S_t}\right) \sim \mathcal{N}\left( \left(\mu-\frac{1}{2}\sigma^2\right)\Delta t, \sigma^2\Delta t \right) \]
Сол жактагы туюнтма бир убакыт кадамындагы лог-киреше. Нормалдуу бөлүштүрүүнүн орточосу \(\left(\mu-\frac{1}{2}\sigma^2\right)\Delta t\), дисперсиясы болсо \(\sigma^2\Delta t\) деп аныкталат.
\(-\frac{1}{2}\sigma^2\) түзөтүүсү GBM чечиминде баанын экспоненциалдык өзгөртүлүшүнөн пайда болгон математикалык мүчө. Бул мүчөнү алып салуу же жалгыз \(\mu\Delta t\) колдонуу булакта берилген GBM түзүмүн өзгөртүп жибермек, ошондуктан Verianla көрсөтүүсүндө сакталган.
Изилдөөдө \(\Delta t=1/252\) колдонулган. Бул тандоо бир жылдык финансылык моделдөө горизонту болжол менен 252 соода күнүнө бөлүнгөнүн билдирет. Жалпы симуляция горизонту \(T=1\) жыл.
Максималдуу Ыктымалдуулук Баалоосу эмне кылат?
Булак жылдыкташтырылган дрейф \(\mu\) жана волатилдүүлүк \(\sigma\) параметрлери бир жылдык тарыхый күнүмдүк лог-кирешелерден Максималдуу Ыктымалдуулук Баалоосу (Maximum Likelihood Estimation, MLE) колдонулуп алынганын билдирет.
Түшүнүк жагынан MLE байкалган лог-киреше катарын кабыл алынган ыктымалдык модели астында эң ыктымал кылган параметр маанилерин тандоого аракет кылат. Бирок булак PDF колдонулган MLE максат функциясын, алынган \(\mu\) жана \(\sigma\) маанилерин же ар бир активдин баалоо таблицасын бербейт. Ошондуктан бул изилдөөнүн сандык MLE натыйжаларын Verianla өз алдынча чыгара албайт.
Тарыхый маалымат тууралуу эмнени билебиз, эмнени билбейбиз?
| Элемент | Булакта берилген маалымат | Чечмелөө чеги |
|---|---|---|
| Тарыхый маалыматтын узактыгы | Бир жылдык күнүмдүк лог-кирешелер | Так башталыш жана аяктоо даталары берилген эмес. |
| Крипто активдер | XRP-USD, SOL-USD, ADA-USD | Bitcoin жана Ethereum негизги портфелге киргизилген эмес. |
| Акция активдери | AAPL, TSLA, NVDA | Салыштыруу портфели. |
| Баштапкы баа | Иштетүү учурунда динамикалык түрдө алынган. | Маалымат жеткирүүчү жана так убакыт белгиси ачык берилген эмес. |
| Дрейф жана волатилдүүлүк | MLE менен бааланып жылдыкташтырылган. | Актив боюнча сандык маанилер берилген эмес. |
| Ковариация | Тарыхый актив байланыштарынан эсептелип жылдыкташтырылган. | Сандык ковариация матрицасы жарыяланган эмес. |
| Оптималдаштыруу | SLSQP менен Минималдуу Дисперсия Портфели | Бардык оптималдаштыруу чектөөлөрү жана solver толеранттуулуктары толук берилген эмес. |
| Monte Carlo | 10.000 жол, T=1 жыл, Δt=1/252 | Кокустук сан seed мааниси билдирилген эмес. |
| Backtest | Булак “backtesting” деген терминди колдонот. | Өзүнчө ишке ашкан тышкы үлгү VaR бузулуу тестинин протоколу майда-чүйдөсү менен берилген эмес. |
SLSQP оптималдаштыруусунун изилдөөдөгү ролу
Минималдуу дисперсия салмактары Sequential Least Squares Programming (SLSQP) деп аталган чектелген оптималдаштыруу ыкмасы менен эсептелген. SLSQPнин бул жердеги илимий милдети тарыхый ковариация түзүмүндө портфель волатилдүүлүгүн эң төмөн кылган актив салмактарын табуу.
Булак “constrained optimization” деген терминди колдонгону менен чектөөлөрдүн бардык математикалык формаларын өз-өзүнчө жазбайт. Айрыкча салмак чектери, short-selling уруксаты, толеранттуулуктар жана solverдин баштапкы чекити толук берилген эмес. Натыйжа салмактарына карап бул деталдарды артка карай так маалыматтай болжолдоо туура эмес.
Cholesky ажыратуусу эмне үчүн колдонулат?
Көз карандысыз стандарттык нормалдуу шоктор түздөн-түз ар бир активге өзүнчө колдонулса, XRP, SOL жана ADA ортосундагы тарыхый биргелешкен кыймыл түзүмү жоголот. Изилдөө муну алдын алуу үчүн жылдыкташтырылган ковариация матрицасын Cholesky ажыратуусу аркылуу өзгөртөт.
Булакта негизги байланыш:
\[ \Sigma=LL^{T} \]
түрүндө берилет. \(\Sigma\) — активдердин ковариация матрицасы; \(L\) — төмөнкү үч бурчтуу Cholesky матрицасы; \(L^T\) болсо ушул матрицанын транспозу.
Көз карандысыз стандарттык нормалдуу кокустук шок вектору \(Z\) ушул матрица менен өзгөртүлгөндө бири-биринен толук көз карандысыз шоктордун ордуна тарыхый ковариация түзүмүн алып жүргөн корреляцияланган шоктор алынат. Булак колдонулган вектор багытына жараша натыйжаны \(ZL^T\) түрүндө берет.
Бул жерде маанилүү жагдай: Cholesky операциясы GBMдин оор куйрук же убакыт боюнча өзгөрмө волатилдүүлүк көйгөйүн чечпейт. Ал симуляциядагы активдердин өз ара сызыктуу көз карандылык түзүмү тарыхый ковариацияга шайкеш болушун гана камсыздайт. Демек корреляция кошулганы нормалдуу бөлүштүрүү жана туруктуу волатилдүүлүк божомолдорун жокко чыгарбайт.
Бул Изилдөөдөгү VaR0.05 Так Эмнени Көрсөтөт?
Изилдөөдөгү VaR0.05 — 100.000 долларлык баштапкы портфелдин бир жылдан кийинки симуляцияланган нарктарынын төмөнкү %5 квантильи; демек, болжол менен 16.044 доллар же 67.049 доллар түздөн-түз жоготуу суммасы эмес, симуляцияланган акыркы портфель наркынын чек деңгээли.
VaR түшүнүгүнүн жалпы мааниси
Тобокелдиктеги Нарк (Value-at-Risk, VaR) — белгилүү убакыт горизонту жана ыктымалдык деңгээли астында жоготуу бөлүштүрүүсүнүн куйрук бөлүгүн жалпылаган тобокелдик өлчөмү. Булак мисал катары 95% ишеним деңгээлинде бир күндүк 10.000 долларлык VaR модель боюнча бир күндө 10.000 доллардан ашык жоготуу болуу ыктымалдыгы %5 экенин түшүндүрөт.
Бирок изилдөөнүн эсептөөсүндө жоготуу өзгөрмөсүнүн оң VaR суммасынын ордуна акыркы портфель наркынын %5 квантильи билдирилген:
\[ Q_{0.05}(V_T) \]
Бул жерде \(V_T\) — бир жылдык горизонттун аягындагы портфель наркы, ал эми \(Q_{0.05}\) ушул бөлүштүрүүнүн %5 квантильин көрсөтөт.
Баштапкы нарк \(V_0=100{,}000\) доллар болгондуктан, акыркы нарк квантильин салттуу төмөн багыттагы жоготуу чегине айландыруу үчүн түшүнүк катары:
\[ L_{0.05}=V_0-Q_{0.05}(V_T) \]
деп жазууга болот. Бул теңдеме изилдөөдө өзүнчө натыйжа катары берилген эмес; бул булактагы акыркы-нарк квантильин кантип окуу керектигин түшүндүргөн алгебралык өзгөртүү гана.
| Портфель | Баштапкы нарк | Булакта VaR0.05 деп берилген %5 акыркы-нарк квантильи | Баштапкыдан айырмасы |
|---|---|---|---|
| Криптовалюта GBM портфели | 100.000 $ | ≈ 16.044 $ | ≈ 83.956 $ |
| Салттуу акция GBM портфели | 100.000 $ | ≈ 67.049 $ | ≈ 32.951 $ |
Акыркы тилкедеги маанилер жаңы Monte Carlo натыйжалары эмес. Алар булакта берилген баштапкы нарк менен болжолдуу акыркы-нарк квантилдерин кемитүүдөн алынган түшүндүрмө арифметикалык эквиваленттер гана.
“%5 ишеним деңгээли” деген сөз эмне үчүн этият окулушу керек?
Булак айрым жерлерде VaR0.05 үчүн “5% confidence level” деген сөз айкашын колдонот. Ошол эле булак мунун акыркы нарк бөлүштүрүүсүнүн 5th percentile, башкача айтканда %5 квантиль экенин да ачык көрсөтөт. Стандарттык финансылык терминологияда төмөнкү куйруктагы %5 ыктымалдык адатта %95 ишеним деңгээлиндеги VaR менен байланышат. Ошондуктан Verianla баянында булактагы VaR0.05 белгиси сакталган, бирок “%5 квантиль” менен “%95 ишеним” түшүнүктөрү бири-бирине карама-каршы куйрук билдирүүлөрү болушу мүмкүн экени түшүндүрүлгөн.
Булактын натыйжа абзацындагы болжол менен %17 деген сөз
Булактын натыйжа бөлүмүндө крипто портфели эң начар %5 сценарийде баштапкы наркынын “болжол менен %17 бөлүгүн” сактай турганы айтылат. Натыйжа таблицасындагы болжол менен 16.044 доллар 100.000 долларлык баштапкы нарктын болжол менен %16,0 бөлүгүнө туура келет. Булактагы маани өзү болжол белгиси менен берилгендиктен бул айырма изилдөөнүн натыйжасын тескери кылган карама-каршылык эмес; бирок Verianla текстинде таблицадагы сандык маани менен түшүндүрмө абзацындагы тегеректөө аралаштырылган эмес.
%80,67 Жоготуу Үлүшү Реалдуу Рыноктогу VaR Бузулуу Үлүшүбү?
Жок. Булакта билдирилген %80,67 жана %35,27 маанилери 10.000 Monte Carlo сценарийинин бир жыл аягында баштапкы портфель наркы болгон 100.000 доллардан төмөн калуу үлүштөрү; PDFде бул үлүштөр көз карандысыз ишке ашкан рынок мезгилиндеги VaR бузулууларын саноо менен алынганын көрсөткөн толук тышкы үлгүдөгү backtest протоколу берилген эмес.
Симуляция ыктымалдыгы менен реалдуу дүйнөдөгү текшерүүнүн айырмасы
Monte Carlo симуляциясы аныкталган модель божомолдору астында көп сандагы мүмкүн болгон жолдорду жаратат. Демек симуляция ичиндеги “жоготуу ыктымалдыгы” колдонулган \(\mu\), \(\sigma\), ковариация, GBM бөлүштүрүүсү жана башка модель божомолдоруна шартталган.
Чыныгы VaR backtest болсо бааланган VaR мааниси кийин иш жүзүндө байкалган кирешелерге салыштырмалуу канча жолу ашылганын изилдейт. Мындай текшерүүдө божомол мезгили менен тест мезгили, бузулуулар саны, күтүлгөн бузулуу үлүшү жана көп учурда статистикалык backtest өлчөмдөрү так аныкталат.
Булак “backtesting” жана “VaR violations” деген терминдерди колдонгону менен PDFнин ыкма бөлүмүндө мындай толук тышкы үлгү процедурасы билдирилбейт. Ошондуктан %80,67 маанисин “реалдуу рынокто модель %80,67 үлүштө жаңылды” деп кайра чечмелөөгө болбойт.
Monte Carlo симуляциясы эмне кылат?
Ар бир портфель үчүн 10.000 ар башка гипотетикалык баа жолу түзүлгөн. Ар бир жол тарыхый маалыматтан бааланган параметрлерден, GBM бөлүштүрүүсүнөн жана Cholesky аркылуу корреляцияланган кокустук шоктордон турат. Жолдор бир жылдык горизонт боюнча 1/252 убакыт кадамы менен жүргүзүлүп, ар бир жолдун жыл аягындагы портфель наркы катталат.
Бул 10.000 терминалдык нарк түзгөн бөлүштүрүүдөн эки башка натыйжа чыгарылган:
- %5 квантильдеги терминалдык портфель наркы.
- Терминалдык нарк 100.000 долларлык баштапкы нарктан төмөн болгон жолдордун үлүшү.
Бул эки өлчөм ар башка маалымат берет. Биринчиси бөлүштүрүүнүн төмөнкү куйругундагы деңгээл тууралуу маалымат берет; экинчиси болсо портфель баштапкы нарктан төмөн аяктаган учурлардын жыштыгын көрсөтөт.
Минималдуу Дисперсия Портфелинин салмактары
| Портфель | Актив | MVP салмагы |
|---|---|---|
| Криптовалюта | XRP | %55,1 |
| Криптовалюта | SOL | %44,9 |
| Криптовалюта | ADA | %0,0 |
| Акция | AAPL | %82,6 |
| Акция | NVDA | %17,4 |
| Акция | TSLA | %0,0 |
ADA жана TSLAнын %0 салмак алышы бул активдер жалпы эле “баасыз”, “инвестицияга ылайык эмес” же дайыма портфелден чыгарылышы керек дегенди билдирбейт. Натыйжа ушул изилдөөдө колдонулган тарыхый мезгил, бааланган ковариация түзүмү, тандалган активдер мейкиндиги жана оптималдаштыруу алкагы астындагы минималдуу дисперсия чечимин гана билдирет.
Булак ADAнын тарыхый drift, волатилдүүлүк жана башка эки крипто актив менен биргелешкен кыймыл түзүмү ушул оптималдаштырууда маржиналдык дисперсия салымын көбөйткөнүн түшүндүрөт. Бирок сандык ковариация матрицасы жарыяланбагандыктан ADAнын нөл салмагы кайсы өзүнчө ковариация мүчөлөрүнөн кандай көлөмдө келип чыкканын көз карандысыз эсептөө мүмкүн эмес.
Крипто жана акция портфелдеринин натыйжалары
| Портфель | VaR0.05 / %5 терминалдык нарк квантильи | 100.000 $ төмөн аяктаган симуляциялардын үлүшү |
|---|---|---|
| Криптовалюта: XRP, SOL, ADA | ≈ 16.044 $ | %80,67 |
| Акция: AAPL, TSLA, NVDA | ≈ 67.049 $ | %35,27 |
Булактын 6-бетиндеги симуляция сүрөттөрү эмнени көрсөтөт?
Булак изилдөөнүн натыйжалар бетинде ар бир портфель үчүн эки түрдүү визуал бар: биринчиси көп сандагы симуляцияланган баа жолдору убакыт боюнча кантип жайылганын көрсөткөн жолдор топтому, экинчиси болсо симуляция аягындагы портфель нарктарынын бөлүштүрүүсүн көрсөткөн гистограмма. Акция жана крипто портфелдери ушул түзүм менен катар көрсөтүлгөн.
Бирок PDF бул сүрөттөрдү түзгөн 10.000 өзүнчө терминалдык наркты же бардык аралык убакыт чекиттерин таблица түрүндө жарыялабайт. Ошондуктан Verianla үчүн булактагы жол булутун санариптештирип так маалыматтай кайра чийүү же жаңы кокустук жолдорду түзүп, аларды булактагы Сүрөт 1–2 катары көрсөтүү илимий жактан туура эмес. Жогорудагы SVGлер булак текстинде жана таблицасында ачык берилген текшерилүүчү сандардан гана түзүлгөн.
GBMдин изилдөөдө талкууланган төрт негизги чектөөсү
| Чектөө | GBM божомолу менен карама-каршылыгы | Тобокелдик өлчөөгө мүмкүн болгон таасири |
|---|---|---|
| Оор куйруктуу бөлүштүрүүлөр | Нормалдуу бөлүштүрүү четки окуяларга төмөнүрөөк ыктымалдык берет. | Четки жоготуулардын ыктымалдыгы жана чоңдугу чыныгыдан төмөн көрсөтүлүшү мүмкүн. |
| Туруктуу эмес волатилдүүлүк | GBM туруктуу σ деп болжолдойт. | Волатилдүүлүктүн топтолушу жана жогорку волатилдүүлүк режимдери жетиштүү байкалбай калышы мүмкүн. |
| Баанын секириктери | GBM баа жолу үзгүлтүксүз деп болжолдойт. | Капыс жана үзүлмө чоң кыймылдар модель түзүмүндө түз көрсөтүлбөйт. |
| Рынок натыйжасыздыгы жана өзгөрмө корреляция | Тарыхый сызыктуу ковариация келечекте туруктуу калууга милдеттүү эмес. | Стресс мезгилдеринде диверсификация пайдасы күтүлгөндөн айырмаланышы мүмкүн. |
Бул таблица булакта талкууланган чектөөлөрдүн көз карандысыз Verianla түзүлүшү. Изилдөө өзү тандалган маалыматта ар бир чектөө үчүн өзүнчө гипотеза тестин же таасир чоңдугун билдирбейт. Мисалы, “секириктер VaRды так X долларга өзгөрттү” же “волатилдүүлүк топтолушу ушул коэффициент менен өлчөндү” деген натыйжа булакта жок болгондуктан чыгарылган эмес.
Келечектеги изилдөөлөр үчүн талкууланган жүрүм-турумдар
Автор кийинки моделдөө иштеринде GBMден тышкары каралышы керек болгон бир катар стилдештирилген көрүнүштөрдү белгилейт:
- Асимметриялуу волатилдүүлүк / leverage таасири: терс жана оң шоктор келечектеги волатилдүүлүккө бирдей таасир бербеши мүмкүн.
- Волатилдүүлүктүн топтолушу: чоң баа кыймылдарынан кийин башка чоң кыймылдар, тынч мезгилдерден кийин башка тынч мезгилдер келүүгө ыкташат.
- Орточого кайтуу: волатилдүүлүктүн узак мөөнөттүү деңгээлге кайтуу тенденциясын изилдөө.
- Волатилдүүлүктүн туруктуулугу: чоң шоктун волатилдүүлүккө таасири бир мөөнөткө уланышы.
- Куйрук көз карандылыгы жана оор куйруктар: бир нече активдин четки рынок шарттарында бирге өтө чоң кыймыл жасашын изилдөө.
Булар бул изилдөөдө жаңы моделдер менен өлчөнгөн акыркы натыйжалар эмес. Булак аларды учурдагы GBM benchmarkынын чектеринен чыгуу менен кийинки изилдөө сериясынын максаттары катары берет.
Изилдөө колдогон натыйжалар
- Булакта колдонулган GBM-Monte Carlo алкагы астында крипто жана акция портфелдеринин терминалдык нарк бөлүштүрүүлөрү байкаларлык айырмаланган натыйжаларды берген.
- Крипто MVP XRP %55,1 жана SOL %44,9 салмак менен түзүлүп, ADA %0 салмак алган.
- Акция MVP AAPL %82,6 жана NVDA %17,4 салмак менен түзүлүп, TSLA %0 салмак алган.
- Крипто портфелинин %5 терминалдык нарк квантильи болжол менен 16.044 доллар, акция портфелиники болжол менен 67.049 доллар.
- 100.000 доллар баштапкы нарктан төмөн аяктаган симуляциялардын үлүшү крипто портфелде %80,67, акция портфелинде %35,27.
- Автор бул натыйжаларды GBMди крипто тобокелдигин моделдөөдө кыйла өнүккөн волатилдүүлүк жана куйрук моделдери үчүн benchmark катары колдонуунун негиздемеси катары чечмелейт.
Изилдөө колдобогон жалпылоолор
- Криптовалюта портфелдери реалдуу дүйнөдө жыл сайын %80,67 ыктымалдык менен жоготот деген жыйынтык чыгарууга болбойт.
- XRP дайыма %55,1, SOL дайыма %44,9 портфель салмагына ээ болушу керек деп айтууга болбойт.
- ADA инвестиция үчүн баасыз же портфель диверсификациясында эч качан пайдалуу эмес деген жыйынтык чыгарууга болбойт.
- TSLA ар бир минималдуу дисперсия портфелинде %0 салмак алат деп айтууга болбойт.
- 16.044 доллар маанисин түздөн-түз “крипто портфелинин VaR жоготуусу 16.044 доллар” деп окууга болбойт.
- Изилдөө келечектеги крипто бааларды 10.000 симуляциянын бири менен туура божомолдогонун көрсөтпөйт.
- Булакта билдирилген айырмалар үчүн өзүнчө p-маанилер же ишеним аралыктары берилбегендиктен “статистикалык маанилүүлүк” натыйжасын кошууга болбойт.
- Изилдөөдө оор куйрук, секирик жана волатилдүүлүк топтолушу үчүн тандалган маалымат топтомунда өзүнчө сандык тесттер билдирилбегендиктен бул өзгөчөлүктөрдүн чоңдугун ушул PDFден эсептөө мүмкүн эмес.
- Модель реалдуу рынок стресс-тесттери, жөнгө салуучу капитал жетиштүүлүгү же инвестиция стратегиясынын ийгилиги үчүн көз карандысыз талаа текшерүүсүн бербейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Изилдөө эсептөөчү финансылык моделдөөгө жана Monte Carlo симуляциясына негизделет. Эки өзүнчө үч активдүү портфель бир эле жалпы моделдөө чынжырынан өткөрүлгөн:
- XRP-USD, SOL-USD жана ADA-USDден криптовалюта портфели түзүлгөн.
- AAPL, TSLA жана NVDAдан салыштыруу акция портфели түзүлгөн.
- Бир жылдык тарыхый күнүмдүк лог-кирешелер колдонулган.
- Дрейф жана волатилдүүлүк MLE менен бааланып жылдыкташтырылган.
- Тарыхый ковариация матрицасы эсептелип жылдыкташтырылган.
- SLSQP менен Минималдуу Дисперсия Портфелинин салмактары алынган.
- Ковариация матрицасы Cholesky ажыратуусуна дуушар болгон.
- Көз карандысыз стандарттык нормалдуу кокустук шоктор тарыхый корреляцияны алып жүрө тургандай өзгөртүлгөн.
- GBM менен 10.000 баа жолу бир жылдык горизонтто жана Δt=1/252 кадамдар менен симуляцияланган.
- 10.000 терминалдык портфель наркынын %5 квантильи эсептелген.
- Мындан тышкары терминалдык нарк 100.000 доллардан төмөн калган симуляциялардын үлүшү эсептелген.
Моделдин белгилүү сандык жөндөөлөрү
| Параметр / элемент | Булак мааниси |
|---|---|
| Тарыхый баалоо терезеси | 1 жылдык күнүмдүк лог-кирешелер |
| Симуляция жолдорунун саны | 10.000 |
| Симуляция горизонту | T = 1 жыл |
| Убакыт кадамы | Δt = 1/252 |
| Баштапкы портфель наркы | 100.000 $ |
| Параметрлерди баалоо | Maximum Likelihood Estimation |
| Портфель оптималдаштыруусу | SLSQP менен Минималдуу Дисперсия Портфели |
| Активдердин көз карандылыгы | Тарыхый жылдыкташтырылган ковариация + Cholesky ажыратуусу |
| Төмөнкү куйрук өлчөмү | Терминалдык нарк бөлүштүрүүсүнүн %5 квантильи |
Крипто портфелинин натыйжасы
XRP, SOL жана ADAдан турган Минималдуу Дисперсия Портфелинде салмактар тиешелүүлүгүнө жараша %55,1, %44,9 жана %0,0 болгон. Бир жылдык 10.000 GBM жолунун терминалдык нарктары бааланганда %5 квантиль болжол менен 16.044 доллар деп билдирилген. Терминалдык нарк баштапкы 100.000 доллардан төмөн калган симуляциялардын үлүшү %80,67.
Булак бул таблицаны GBM/lognormal алкагы криптовалюта тобокелдигин жетиштүү көрсөтө албай турганына күчтүү эскертүү катары чечмелейт. Бирок натыйжа моделдин өз божомолдору астында алынган; көз карандысыз реалдуу рынок текшерүүсү менен бирдей эмес.
Акция портфелинин натыйжасы
AAPL, TSLA жана NVDAдан турган салыштыруу портфелинде салмактар AAPL %82,6, NVDA %17,4 жана TSLA %0,0 болгон. Ошол эле моделдөө ыкмасы астында бир жылдык терминалдык нарк бөлүштүрүүсүнүн %5 квантильи болжол менен 67.049 доллар, 100.000 доллардан төмөн аяктоо үлүшү болсо %35,27 деп билдирилген.
Бир эле модель эки портфелде колдонулгандыктан салыштыруунун негизги мааниси — моделдөө чынжыры туруктуу кармалганда натыйжа бөлүштүрүүлөрү кантип айырмаланарын көрсөтүү. Ошол эле учурда эки портфелдеги активдердин саны бирдей болгону рынок түзүмдөрү же тобокелдик булактары эквиваленттүү дегенди билдирбейт.
Моделдин кайра өндүрүлүшүн чектеген жетишпестиктер
Изилдөө негизги алгоритмдик чынжырды түшүндүргөнү менен толук сандык кайра өндүрүү үчүн керектүү айрым маалыматтар PDFде жок:
- Бир жылдык тарыхый маалымат терезесинин так башталуу жана аяктоо даталары.
- Баа жана киреше маалыматтары кайсы маалымат жеткирүүчүдөн алынганы.
- Маалыматты тазалоо, жетишпеген күндөр жана убакыт алкагы операциялары.
- Ар бир актив үчүн бааланган жылдык \(\mu\) жана \(\sigma\) маанилери.
- Сандык корреляция жана ковариация матрицалары.
- SLSQP оптималдаштыруусундагы бардык математикалык чектөөлөр жана толеранттуулуктар.
- Кокустук сан генераторунун seed мааниси.
- Monte Carlo коду же иштетүү чөйрөсүнүн деталдары.
- Көз карандысыз train/test же estimation/backtest дата бөлүнүшү.
- VaR баалоосунун реалдуу ишке ашкан кирешелерге каршы толук бузулуу тести.
Бул жетишпестиктер изилдөөдө билдирилген натыйжаларды автоматтык түрдө жараксыз кылбайт; бирок башка изилдөөчүнүн PDF гана колдонуп так ошол 10.000 жолду, ошол эле квантилдерди жана ошол эле оптималдаштыруу чечимин кайра өндүрүшүн чектейт.
Статистикалык маанилүүлүк тууралуу чек
Булак крипто жана акция натыйжаларынын ортосунда чоң сандык айырмачылыктарды билдирет. Бирок натыйжалар бөлүмүндө бул айырмалар үчүн өзүнчө гипотеза тести, p-маани, ишеним аралыгы же Monte Carlo стандарттык катасы берилген эмес. Ошондуктан “крипто жана акция портфелдеринин ортосундагы айырма статистикалык жактан ушул деңгээлде маанилүү” деген жаңы статистикалык натыйжа чыгарылбашы керек.
Негизги методологиялык жыйынтык
Изилдөөнүн негизги илимий функциясы GBMди криптовалюта тобокелдигин моделдөө үчүн акыркы чечим катары сунуштоодон көрө, кийинки өнүккөн моделдер ашууга тийиш болгон баштапкы деңгээлди түзүү. Туруктуу волатилдүүлүк, нормалдуу лог-кирешелер жана үзгүлтүксүз баа жолдору сыяктуу божомолдор өзгөчө оор куйруктуу жана режим өзгөргөн рыноктордо олуттуу чектөөлөрдү жаратышы мүмкүн.
Демек бул изилдөөнүн маанилүү чыгышы жалгыз “крипто портфелинде 16.044 доллар табылды” эмес. Жалпы билдирүү — моделдин математикалык жактан пайдалуу жана классикалык финансы үчүн базалык болушу менен изилденген актив классынын куйрук тобокелдигин жетиштүү көрсөтүшү бир нерсе эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: The Limits of Lognormal: Assessing Cryptocurrency Volatility and VaR using Geometric Brownian Motion
Автор: Ekleen Kaur.
Мекеме: University of Florida.
Авторлордун ирети: Изилдөө бир авторлуу.
Тең салым: Колдонулбайт; изилдөө бир авторлуу.
Corresponding author: PDF жалгыз автор Ekleen Kaurдун электрондук почта дарегин берет; өзүнчө corresponding-author белгиси көрүнбөйт.
ArXiv идентификатору: arXiv:2601.14272.
ArXiv версиясы: v1.
ArXiv тапшыруу датасы: 9 Январь 2026.
ArXiv тармагы: Quantitative Finance – Risk Management (q-fin.RM); arXiv жазуусунда ошондой эле cs.CE жана cs.CR класстары менен байланышкан.
Расмий arXiv шилтемеси: https://arxiv.org/abs/2601.14272
Журнал жазуусу: Тышкы библиографиялык жазуулар ошол эле аталышты жана авторду Grenze International Journal of Engineering & Technology (GIJET), Январь 2026, Volume 12, Issue Part 2, 4246–4253 беттер деп тизмелейт.
Басма: GIJET үчүн GRENZE Scientific Society / GRENZE Engineering Group.
ISSN: GIJETтин расмий бетинде 2395-5295 (Online) жана 2395-5287 (Print) деп берилет.
Рецензия абалы: ArXiv версиясы өзүнчө рецензиядан өткөнүнө кепилдик бербейт. GIJETтин расмий жарыялоо саясаты журналга кабыл алынган иштер peer review / рецензия баалоосунан өтөрүн билдирет. Жүктөлгөн PDFде рецензия маалыматы же рецензенттик отчет жок.
Булак версиясы тууралуу эскертүү: Жүктөлгөн сегиз беттик файлдын аталышы, автору жана мазмун түзүмү arXivдеги сегиз беттик версияга туура келет. Жүктөлгөн файлда GIJET том, сан, бет же өзүнчө journal DOI башкы маалыматы жок болгондуктан Verianla бул файлды үнсүз түрдө version of record деп классификациялабайт. ArXiv/preprint жазуусу менен кийин көрүнгөн журнал библиографиясы өзүнчө сакталган.
Journal DOI: Бул текшерүүдө GIJET жарыяланган версиясы үчүн тастыкталган өзүнчө DOI табылган эмес; DOI ойлоп чыгарылган эмес.
Лицензия / автордук укук абалы: Жүктөлгөн PDFде ишенимдүү колдонууга боло турган ачык Creative Commons лицензиясы тастыкталган эмес. GIJETтин расмий автордук укук саясатында жарыяланган салымдын автордук укугун GRENZEге өткөрүү боюнча copyright-transfer системасы бар. Ошондуктан булактагы фигура жана таблица дизайндары түз көчүрүлгөн эмес; фактылык сандар, математикалык байланыштар жана ыкма түзүмү гана көз карандысыз Verianla баяны, таблица түзүмү жана SVGлер ичинде кайра берилген.
Изилдөөнүн илимий түрү: Тарыхый финансылык маалыматтардан параметр баалоо, портфель оптималдаштыруу жана стохастикалык Monte Carlo симуляциясын колдонгон эсептөөчү сандык финансы / тобокелдик моделдөө изилдөөсү.
Крипто портфели: XRP-USD, SOL-USD жана ADA-USD.
Салыштыруу портфели: AAPL, TSLA жана NVDA.
Негизги модель: Geometric Brownian Motion.
Параметр баалоо: Бир жылдык тарыхый күнүмдүк лог-кирешелерде Maximum Likelihood Estimation.
Портфель оптималдаштыруу: Sequential Least Squares Programming колдонуп Minimum Variance Portfolio.
Активдердин көз карандылыгы: Тарыхый ковариация матрицасын жылдыкташтыруу жана Cholesky decomposition аркылуу корреляцияланган кокустук шокторду түзүү.
Monte Carlo жөндөөлөрү: 10.000 жол, T=1 жылдык горизонт жана Δt=1/252.
Баштапкы портфель наркы: 100.000 АКШ доллары.
Негизги крипто натыйжасы: XRP %55,1, SOL %44,9, ADA %0,0; болжол менен 16.044 доллар %5 терминалдык нарк квантильи жана %80,67 үлүштө 100.000 доллардан төмөн терминалдык нарк.
Негизги акция натыйжасы: AAPL %82,6, NVDA %17,4, TSLA %0,0; болжол менен 67.049 доллар %5 терминалдык нарк квантильи жана %35,27 үлүштө 100.000 доллардан төмөн терминалдык нарк.
VaR терминологиясы тууралуу эскертүү: Булак VaR0.05 маанисин терминалдык портфель нарктарынын %5 квантильи катары эсептейт. Бул маани түздөн-түз оң доллар жоготуу суммасы менен бир нерсе эмес. Булакта колдонулган “5% confidence level” деген сөз да стандарттык %95 ишеним деңгээлиндеги төмөнкү куйрук VaR терминологиясы менен аралаштырылбашы керек.
Lognormal терминологиясы тууралуу эскертүү: GBMдин математикалык түзүмүндө баа деңгээли lognormal, лог-киреше нормалдуу бөлүштүрүлөт. Булакта айрым жерлерде колдонулган “Lognormal return” түшүнүгү ушул айырма эске алынып түшүндүрүлгөн.
Backtest чеги: Булак “backtesting” жана “VaR violations” терминдерин колдонот; бирок PDFде өзүнчө out-of-sample ишке ашкан баа катары, баалоо-тест даталары жана классикалык VaR бузулуу тестинин протоколу толук берилген эмес. %80,67 жана %35,27 маанилери булакта Monte Carlo терминалдык нарктарынын 100.000 доллардан төмөн калуу үлүштөрү.
Статистикалык чек: Портфелдердин ортосундагы айырмалар үчүн өзүнчө p-маани, ишеним аралыгы же гипотеза тести билдирилбегендиктен Verianla бул айырмаларды “статистикалык жактан маанилүү” деп кайра классификациялаган эмес.
Кайра өндүрүү чеги: Так тарыхый маалымат аралыгы, маалымат жеткирүүчү, актив боюнча μ жана σ маанилери, сандык ковариация матрицасы, SLSQPнин бардык чектөөлөрү жана толеранттуулуктары, кокустук seed жана колдонмо коду PDFде берилген эмес.
Каржылоо: Булак PDFде өзүнчө каржылоо билдирүүсү табылган эмес.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө кызыкчылыктардын кагылышы тууралуу билдирүү табылган эмес.
Маалымат жеткиликтүүлүгү: Булак PDFде колдонулган тарыхый баа катарлары, 10.000 Monte Carlo жолунун чийки чыгышы же өзүнчө маалымат репозиторий шилтемеси берилген эмес.
Код жеткиликтүүлүгү: PDFде изилдөөнүн толук колдонмо кодуна алып барган текшериле турган код репозиторий шилтемеси берилген эмес.
CRediT / автор салымы: Өзүнчө CRediT билдирүүсү жок; изилдөө бир авторлуу.
Негизги илимий чечмелөө чеги: Изилдөө GBM тандалган портфелдер жана билдирилген моделдөө түзүмү астында крипто тобокелдигин көрсөтүүдө олуттуу чектөөлөргө ээ болушу мүмкүн экенин көрсөтөт. Натыйжалар бардык криптовалюталар, бардык рынок мезгилдери, бардык портфель түзүмдөрү же реалдуу келечектеги баа жүрүм-туруму үчүн универсалдуу коэффициенттер эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген