


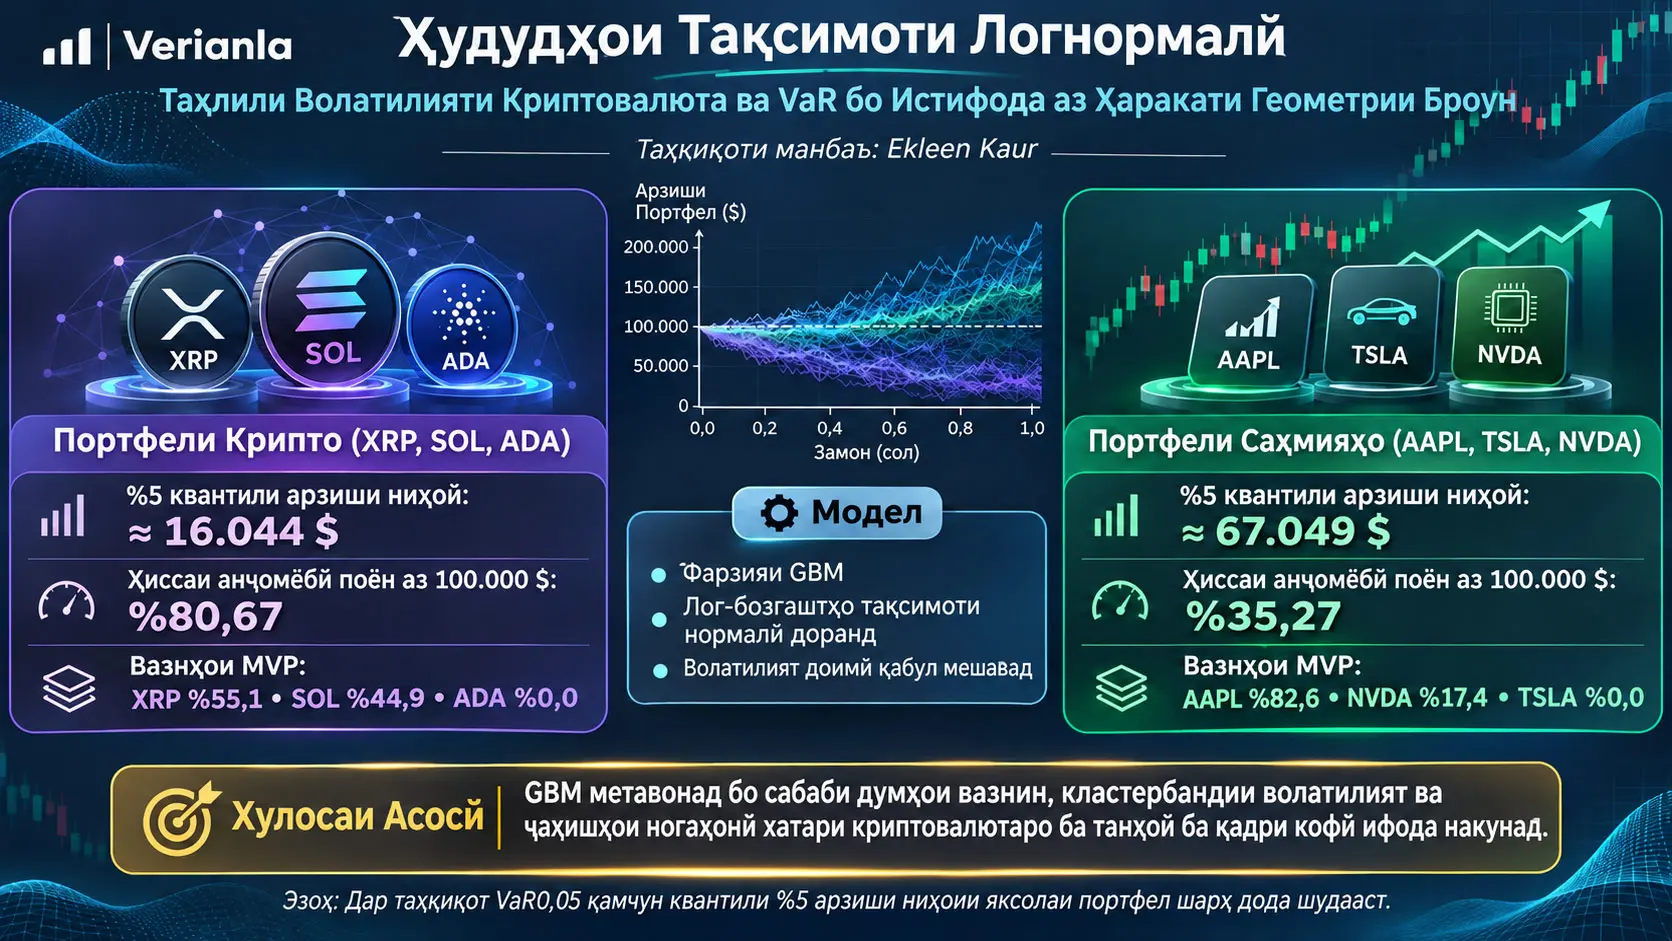
Ҳаракати Геометрии Броун (Geometric Brownian Motion, GBM) раванди стохастикии нарх аст, ки нархи дороиро дар вақти пайваста ҳамчун омезиши ҷузъи дрейфи детерминистӣ ва ҷузъи тасодуфии ҳаракати Броун модел мекунад. Ин таҳқиқот меомӯзад, ки GBM то чӣ андоза метавонад хавфи портфели криптовалютии иборат аз XRP, SOL ва ADA-ро ифода намояд ва бо татбиқи ҳамон чорчӯбаи ҳисоббарорӣ ба портфели анъанавии саҳмияҳо аз AAPL, TSLA ва NVDA меъёри муқоисавӣ месозад. Параметрҳои модел аз лог-боздеҳиҳои ҳаррӯзаи таърихии яксола арзёбӣ шуда, портфелҳои дисперсияи минималӣ сохта шудаанд ва коррелятсияи таърихии байни дороиҳо тавассути таҷзияи Cholesky ба симулятсияи Monte Carlo бо 10.000 роҳ интиқол дода шудааст.
Портфели Минималии Дисперсияи криптовалютаи таҳқиқот (Minimum Variance Portfolio, MVP) барои XRP вазни %55,1, барои SOL %44,9 ва барои ADA %0,0 дод. Дар портфели саҳмияҳо бошад, AAPL %82,6, NVDA %17,4 ва TSLA %0,0 вазн гирифтанд. Вақте арзиши ибтидоии портфел 100.000 доллар қабул шуд, квантили %5-и арзишҳои ниҳоии симулятсияи яксола, яъне ҳадде, ки таҳқиқот онро VaR0.05 меномад, барои портфели крипто тақрибан 16.044 доллар ва барои портфели саҳмияҳо тақрибан 67.049 доллар буд. Ҳиссаи роҳҳои симулятсия, ки зери 100.000 доллар анҷом ёфтанд, барои портфели крипто %80,67 ва барои портфели саҳмияҳо %35,27 гузориш шудааст.
Дуруст хондани ин натиҷаҳо муҳим аст. Арзиши тақрибан 16.044 доллар дар таҳқиқот мустақиман маънои “16.044 доллар зиён”-ро надорад; он квантили поёнии %5-и арзиши ниҳоии портфел пас аз як сол аст. Агар фарқи байни арзиши ибтидоӣ ва квантил танҳо ба таври алгебравӣ ифода шавад, барои портфели крипто ҳадде мутобиқ ба тақрибан 83.956 доллар коҳиши арзиш ва барои портфели саҳмияҳо тақрибан 32.951 доллар ба даст меояд. Ин ифодаи дуюм ченаки алоҳидаи таҳқиқот нест, балки табдили математикии арзиши ибтидоии 100.000 доллар ва квантилҳои арзиши ниҳоӣ мебошад, ки дар манбаъ дода шудаанд.
Тафсири асосии таҳқиқот ин аст, ки чорчӯбаи GBM, ки ба волатилияти собит, роҳҳои пайвастаи нарх ва лог-боздеҳиҳои дорои тақсимоти нормалӣ такя мекунад, хусусиятҳои бозорҳои криптовалюта, аз ҷумла думҳои вазнин, волатилияти тағйирёбанда, ҷаҳишҳо ва сохтори коррелятсия дар давраҳои стрессро танҳо ба таври кофӣ ифода карда наметавонад. Аммо PDF санаҳои дақиқи оғоз ва анҷоми давраи интихобшудаи маълумот, таъминкунандаи маълумоти истифодашуда, қиматҳои арзёбишудаи дрейф ва волатилият, матритсаи ададии ковариатсия, тухми генератори ададҳои тасодуфӣ ё протоколи мустақили backtest-и намунаи берунаро гузориш намекунад. Аз ин рӯ, натиҷаҳо набояд ҳамчун низоми хавфи крипто, ки дар ҳамон шароит пурра бозтавлидшаванда аст, ё ҳамчун пешгӯии дақиқи оянда тафсир шаванд.
Чаро Ҳаракати Геометрии Броун Метавонад Хавфи Криптовалютаро Нопурра Ифода Кунад?
GBM ба фарзияҳое такя мекунад, ки лог-боздеҳиҳо тақсимоти нормалӣ доранд, волатилият бо мурури вақт собит аст ва роҳҳои нарх пайвастаанд; таҳқиқот бошад GBM-ро на ҳамчун модели ниҳоӣ, балки ҳамчун модели асосии муқоисавӣ, ки қасдан барои моделҳои пешрафтатар интихоб шудааст, истифода мебарад, зеро боздеҳиҳои криптовалюта метавонанд рафторҳое ба мисли думҳои вазнин, гурӯҳбандии волатилият ва ҷаҳишҳои ногаҳонии нарх нишон диҳанд, ки бо ин фарзияҳо мувофиқат намекунанд.
Масъалаи таҳқиқот
Саволи асосии таҳқиқот ин аст, ки оё GBM, ки яке аз нуқтаҳои асосии истинод дар моделсозии анъанавии молиявӣ мебошад, барои арзёбии хавф дар портфелҳои криптовалюта кофӣ аст ё не. Муаллиф барои ин ба ҷойи мустақиман Bitcoin ё Ethereum портфели криптои се-дороӣ аз XRP, SOL ва ADA-ро интихоб карда, барои муқоисаи рафтори ҳамон методология портфели саҳмияҳои се-дороӣ аз AAPL, TSLA ва NVDA сохтааст.
Интихоби GBM аз он барнамеояд, ки модел ҳамчун усули пешрафтатарин барои бозори крипто даъво карда шавад. Баръакс, таҳқиқот GBM-ро ҳамчун меъёри ибтидоии аз ҷиҳати математикӣ сода, устуворшуда ва дорои фарзияҳои маҳдудкунанда истифода мебарад. Бо ин роҳ ҳадаф гузошта мешавад, ки барои таҳқиқоти баъдӣ ба саволи “модели пешрафтатар ҳадди ақал кадом заъфҳоро бояд бартараф кунад?” замина фароҳам гардад.
Дуруст фаҳмидани ифодаи “Lognormal”
Унвони таҳқиқот ва баъзе ҷумлаҳо фарзияи “Lognormal”-ро таъкид мекунанд. Дар ин ҷо бояд фарқи техникӣ гузошта шавад. Дар доираи GBM сатҳи нарх \(S_T\) тақсимоти lognormal дорад, дар ҳоле ки лог-боздеҳӣ, яъне логарифми табиии нисбати нарх, тақсимоти нормалӣ дорад. Ба ибораи дигар:
\[ S_T \text{ lognormal ise, } \ln\left(\frac{S_T}{S_0}\right) \text{ normal dağılımlıdır.} \]
Манбаъ дар баъзе қисмҳо ифодаи нисбатан озоди “lognormal returns”-ро истифода мекунад; аммо ҳамон манбаъ ҳангоми шарҳи муодилаи GBM ба таври равшан мегӯяд, ки лог-боздеҳиҳо тақсимоти нормалӣ доранд. Дар баёни Verianla ин фарқи аз ҷиҳати математикӣ дақиқтар нигоҳ дошта мешавад.
Тақсимоти нормалӣ, тақсимоти логнормалӣ ва думи вазнин чӣ маъно доранд?
Тақсимоти нормалӣ тақсимоти классикии зангӯлашакл аст, ки дар атрофи миёна симметрӣ буда, қиматҳои аз миёна хеле дур бо эҳтимолияти торафт камтар рух медиҳанд. Тақсимоти логнормалӣ бошад тақсимотест, ки логарифми табиии он нормалӣ тақсим шудааст, танҳо қиматҳои мусбат мегирад ва метавонад ба тарафи рост каҷ бошад. Дар GBM манфӣ набудани нарх яке аз натиҷаҳои муҳими математикии ин сохтор аст.
Думи вазнин маънои онро дорад, ки дар минтақаҳои канории тақсимот нисбат ба он чи тақсимоти нормалӣ пешбинӣ мекунад, массаи эҳтимолияти бештар мавҷуд аст. Аҳамияти молиявии ин дар он аст, ки тағйироти хеле бузурги нарх метавонанд нисбат ба интизори модели нормалӣ бештар рух диҳанд. Таҳқиқот ба адабиёт такя карда, чунин рафтори думҳои вазнинро дар бозори криптовалюта ҳамчун маҳдудияти модел баррасӣ мекунад.
Бо вуҷуди ин, дар ин PDF барои XRP, SOL ва ADA, масалан, kurtosis-и интихобӣ, санҷиши Jarque-Bera, графики Q-Q, санҷиши Shapiro-Wilk ё натиҷаи дигар санҷиши нормалият дода нашудааст. Аз ин рӯ, хулосаи иловагӣ ба шакли “маҷмӯи интихобшудаи маълумоти яксола фарзияи тақсимоти нормалиро дар фалон санҷиш бо фалон p-қимат рад кардааст” бароварда намешавад.
Чаро дисперсия барои ченкунии хавф истифода мешавад?
Манбаъ дисперсияи тағйирёбандаи тасодуфии пайвастаро бо сохтори зерин медиҳад:
\[ \sigma^2=\int_{-\infty}^{\infty}(x-\mu)^2 f(x)\,dx \]
Ин муодила чен мекунад, ки қиматҳои тақсимот дар атрофи миёна то чӣ андоза паҳн шудаанд. \(x\) қимати эҳтимолии тағйирёбандаи тасодуфӣ; \(\mu\) миёна; \(f(x)\) функсияи зичии эҳтимолият; ва \(\sigma^2\) дисперсияро ифода мекунад.
Ҳади \((x-\mu)\) дар муодила масофаи ҳар як қиматро аз миёна нишон медиҳад. Азбаски масофа ба квадрат бардошта мешавад, ҳам каҷшавиҳои поёнтар ва ҳам болотар аз миёна саҳми мусбат медиҳанд ва каҷшавиҳои калон нисбат ба каҷшавиҳои хурд вазни бештар мегиранд. Зичии эҳтимолият \(f(x)\) бошад саҳми ҳар минтақа ба дисперсияи умумиро вазн медиҳад.
Дар заминаи моделсозии молиявӣ дисперсия ё решаи квадратии он — инҳирофи стандартӣ — барои ҷамъбасти ноустувории боздеҳиҳо истифода мешавад. Аммо дисперсия каҷшавиҳои боло ва поёнро аз ҷиҳати математикӣ якҷоя арзёбӣ мекунад; он танҳо талафоти поёнравро намесанҷад. Яке аз сабабҳои истифодаи иловагии VaR дар таҳқиқот ин аст, ки ба қисми поёнии тақсимот мустақимтар нигоҳ карда шавад.
Боздеҳии интизории портфел чӣ гуна ҳисоб мешавад?
Манбаъ боздеҳии интизории портфели иборат аз \(N\) дороиро ҳамчун ҷамъбасти боздеҳиҳои дороиҳо, ки ба вазнҳои портфел зарб шудаанд, медиҳад:
\[ R_p=\sum_{i=1}^{N} w_i R_i \]
Дар ин ҷо \(R_p\) боздеҳии портфел, \(w_i\) вазни дороии \(i\). дар портфел ва \(R_i\) боздеҳии дороии дахлдор аст. Масалан, вақте вазни як дороӣ зиёд мешавад, агар дигар шароитҳо яксон бимонанд, боздеҳии он дороӣ ба боздеҳии умумии портфел таъсири бештар мерасонад.
Худи ин формула хавфи портфелро ҳисоб намекунад. Аз нуқтаи назари хавф танҳо волатилияти ҷудогонаи дороиҳо не, балки чӣ гуна онҳо бо ҳам ҳаракат мекунанд, низ муҳим аст. Аз ҳамин сабаб таҳқиқот ба дисперсия ва ковариатсияи портфел мегузарад.
Чаро дисперсияи портфел танҳо ба волатилиятҳои ҷудогона нигоҳ намекунад?
Манбаъ дисперсияи портфелро ҳамчун омезиши дисперсияҳои инфиродии дороиҳо ва ковариатсияҳои байни ҷуфтҳои дороиҳо ифода мекунад:
\[ \sigma_p^2= \sum_{i=1}^{N} w_i^2\sigma_i^2+ \sum_{i=1}^{N}\sum_{\substack{j=1\\j\neq i}}^{N}w_iw_j\sigma_{ij} \]
\(\sigma_p^2\) дисперсияи портфел, \(w_i\) ва \(w_j\) вазнҳои портфел, \(\sigma_i^2\) дисперсияи як дороӣ ва \(\sigma_{ij}\) ковариатсияи ду дороиро ифода мекунанд.
Ҷамъи аввал саҳми хавферо, ки аз ноустувории худи ҳар дороӣ меояд, ифода мекунад. Қисми дуюм бошад нишон медиҳад, ки ҳаракати якҷояи дороиҳо хавфи портфелро чӣ гуна тағйир медиҳад. Агар ду дороӣ ба таври қавӣ дар як самт ҳаракат кунанд, фоидаи диверсификатсия метавонад кам шавад. Агар ҳаракати онҳо мустақилтар ё муқобил бошад, дар баъзе шароит дисперсияи умумии портфел метавонад коҳиш ёбад.
Аз ҳамин сабаб муҳим аст, ки дар симулятсияи криптовалютии таҳқиқот коррелятсия пурра сарфи назар нашудааст. Ҳарчанд фарзияҳои тақсимотии модел маҳдудкунандаанд, чунин фарз нашудааст, ки XRP, SOL ва ADA аз ҳам мустақил ҳаракат мекунанд; сохтори таърихии ковариатсия ба симулятсия дохил шудааст.
Портфели Минималии Дисперсия чист?
Портфели Минималии Дисперсия (Minimum Variance Portfolio, MVP) портфелест, ки дар доираи маҷмӯи муайяни дороиҳо ва маҳдудиятҳои оптимизатсия коҳиш додани волатилияти портфелро то сатҳи имконпазири пасттарин ҳадаф мегирад. Натиҷаҳои асосии таҳқиқот аз рӯйи ҳамин навъи портфел дода шудаанд.
Манбаъ инчунин Портфели Максималии Таносуби Sharpe (Maximum Sharpe Ratio Portfolio, MSRP)-ро дар чорчӯбаи назариявӣ муаррифӣ мекунад. Таносуби Sharpe:
\[ S=\frac{R_p-R_f}{\sigma_p} \]
аст. \(R_p\) боздеҳии портфел, \(R_f\) боздеҳии бехавф ва \(\sigma_p\) волатилияти портфел мебошад. Сурат боздеҳии изофиро нисбат ба боздеҳии бехавф; махраҷ бошад волатилияти умумиро, ки барои ба даст овардани ин боздеҳӣ қабул шудааст, ифода мекунад.
Аммо манбаъ дар бахши натиҷаҳо вазнҳои MSRP ё қимати ададии истифодашудаи \(R_f\)-ро гузориш намекунад. Муқоисаи асосӣ аз рӯйи MVP анҷом дода мешавад. Аз ин рӯ, дар баёни Verianla таносуби Sharpe ҳамчун заминаи назариявии усул шарҳ дода шудааст ва натиҷаи MSRP, ки дар таҳқиқот мавҷуд нест, тавлид нашудааст.
Раванди Wiener чист?
Дар асоси ҷузъи тасодуфии GBM раванди Wiener ё ҳаракати Броун \(W_t\) қарор дорад. Манбаъ се хусусияти асосиро таъкид мекунад: мустақил будани афзоишҳо дар фосилаҳои ҷудогонаи вақт, доштани тақсимоти нормалӣ аз ҷониби афзоишҳо ва пайваста будани роҳ дар тӯли вақт.
Барои афзоиш дар фосилаи кӯтоҳи вақти \(\Delta t\):
\[ W_{t+\Delta t}-W_t \sim \mathcal{N}(0,\Delta t) \]
муносибат истифода мешавад. Ин маънои онро дорад, ки тағйироти миёнаи ҳаракати Броун сифр ва дисперсияи он ба миқдори вақти гузашта мутаносиб аст. Бо зиёд шудани фосилаи вақт тақсимоти каҷшавии тасодуфӣ низ васеъ мешавад.
Муодилаи дифференсиалии стохастикии GBM
Модели асосии нархи таҳқиқот муодилаи дифференсиалии стохастикии зерин аст:
\[ dS_t=\mu S_t\,dt+\sigma S_t\,dW_t \]
\(S_t\): нархи дороӣ дар лаҳзаи \(t\).
\(dS_t\): тағйироти нарх дар фосилаи хеле кӯтоҳи вақт.
\(\mu\): дрейф ё суръати интизории афзоиш.
\(\sigma\): параметри волатилият.
\(dt\): афзоиши хурди вақт.
\(dW_t\): афзоиши тасодуфӣ дар раванди Wiener.
Қисми якуми муодила \(\mu S_tdt\) дрейфи системавӣ ё детерминистии нархро ифода мекунад. Қисми дуюм \(\sigma S_tdW_t\) таъсири ҳаракати тасодуфӣ ба нарх аст. Зарб шудани ҳар ду ҳад ба \(S_t\) боис мегардад, ки тағйироти мутлақи нарх ба сатҳи ҷории нарх мутаносиб шавад.
Яке аз фарзияҳои муҳими GBM ин аст, ки \(\sigma\) дар тамоми уфуқи модел собит қабул мешавад. Яке аз нуқтаҳои асосие, ки таҳқиқот аз дидгоҳи бозори криптовалюта зери савол мегузорад, маҳз ҳамин аст: дар ҳоле ки волатилияти воқеии крипто метавонад бо мурури вақт гурӯҳбандӣ шавад ва режим иваз кунад, як қимати собити \(\sigma\) метавонад барои ифодаи ин рафтор нокифоя бошад.
Тақсимоте, ки дар симулятсияи вақти дискретӣ истифода мешавад
Манбаъ мегӯяд, ки роҳи GBM дар қадамҳои дискретии вақт бо муносибати зерини лог-боздеҳӣ тавлид мешавад:
\[ \ln\left(\frac{S_{t+\Delta t}}{S_t}\right) \sim \mathcal{N}\left( \left(\mu-\frac{1}{2}\sigma^2\right)\Delta t, \sigma^2\Delta t \right) \]
Ифодаи тарафи чап лог-боздеҳӣ дар як қадами вақт аст. Миёнаи тақсимоти нормалӣ \(\left(\mu-\frac{1}{2}\sigma^2\right)\Delta t\), дисперсия бошад \(\sigma^2\Delta t\) муайян карда мешавад.
Ислоҳи \(-\frac{1}{2}\sigma^2\) ҳади математикиест, ки аз табдили экспоненсиалии нарх дар ҳалли GBM пайдо мешавад. Хориҷ кардани ин ҳад ё истифодаи танҳо \(\mu\Delta t\) сохтори GBM-и дар манбаъ додашударо тағйир медод, бинобар ин дар пешниҳоди Verianla нигоҳ дошта шудааст.
Дар таҳқиқот \(\Delta t=1/252\) истифода шудааст. Ин интихоб маънои онро дорад, ки уфуқи яксолаи моделсозии молиявӣ тақрибан ба 252 рӯзи савдо тақсим шудааст. Уфуқи умумии симулятсия \(T=1\) сол аст.
Арзёбии Максималии Эҳтимолият чӣ кор мекунад?
Манбаъ мегӯяд, ки параметрҳои солонашудаи дрейф \(\mu\) ва волатилият \(\sigma\) аз лог-боздеҳиҳои ҳаррӯзаи таърихии яксола бо истифода аз Арзёбии Максималии Эҳтимолият (Maximum Likelihood Estimation, MLE) ба даст оварда шудаанд.
Аз ҷиҳати мафҳумӣ MLE кӯшиш мекунад қиматҳои параметрҳоро интихоб кунад, ки силсилаи мушоҳидашудаи лог-боздеҳиро дар доираи модели эҳтимолии фарзшуда аз ҳама эҳтимолӣ мегардонанд. Аммо PDF-и манбаъ функсияи ҳадафии MLE-и истифодашуда, қиматҳои бадастомадаи \(\mu\) ва \(\sigma\) ё ҷадвали арзёбии ҳар дороиро намедиҳад. Аз ин рӯ, натиҷаҳои ададии MLE-и ин таҳқиқотро Verianla наметавонад мустақилона ҳосил кунад.
Дар бораи маълумоти таърихӣ чиро медонем ва чиро намедонем?
| Унсур | Маълумоти дар манбаъ додашуда | Ҳадди тафсир |
|---|---|---|
| Дарозии маълумоти таърихӣ | Лог-боздеҳиҳои ҳаррӯзаи яксола | Санаҳои дақиқи оғоз ва анҷом дода нашудаанд. |
| Дороиҳои крипто | XRP-USD, SOL-USD, ADA-USD | Bitcoin ва Ethereum ба портфели асосӣ дохил нашудаанд. |
| Дороиҳои саҳмия | AAPL, TSLA, NVDA | Портфели муқоисавӣ аст. |
| Нархи ибтидоӣ | Ҳангоми иҷро ба таври динамикӣ гирифта шудааст. | Таъминкунандаи маълумот ва тамғаи дақиқи вақт равшан дода нашудаанд. |
| Drift ва волатилият | Бо MLE арзёбӣ ва солона карда шудаанд. | Қиматҳои ададии сатҳи дороӣ дода нашудаанд. |
| Ковариатсия | Аз муносибатҳои таърихии дороиҳо ҳисоб шуда, солона карда шудааст. | Матритсаи ададии ковариатсия нашр нашудааст. |
| Оптимизатсия | Портфели Минималии Дисперсия бо SLSQP | Ҳама маҳдудиятҳои оптимизатсия ва таҳаммулҳои solver муфассал дода нашудаанд. |
| Monte Carlo | 10.000 роҳ, T=1 сол, Δt=1/252 | Тухми ададҳои тасодуфӣ гузориш нашудааст. |
| Backtest | Манбаъ ифодаи “backtesting”-ро истифода мекунад. | Протоколи ҷудогонаи санҷиши вайроншавии VaR дар намунаи берунии воқеӣ муфассал гузориш нашудааст. |
Нақши оптимизатсияи SLSQP дар таҳқиқот
Вазнҳои дисперсияи минималӣ бо усули оптимизатсияи маҳдудшуда бо номи Sequential Least Squares Programming (SLSQP) ҳисоб шудаанд. Вазифаи илмии SLSQP дар ин ҷо ёфтани вазнҳои дороиҳост, ки дар сохтори таърихии ковариатсия волатилияти портфелро ба ҳадди пасттарин мерасонанд.
Гарчанде манбаъ ифодаи “constrained optimization”-ро истифода мекунад, шакли пурраи математикии ҳамаи маҳдудиятҳоро ҷудогона намедиҳад. Аз ҷумла, ҳудудҳои вазн, иҷозати short-selling, таҳаммулҳо ва нуқтаи ибтидоии solver муфассал нишон дода нашудаанд. Аз вазнҳои натиҷавӣ баргашта ин ҷузъиётро ҳамчун маълумоти дақиқ тахмин кардан дуруст нест.
Чаро таҷзияи Cholesky истифода мешавад?
Агар шокҳои мустақили стандартии нормалӣ мустақиман ба ҳар дороӣ алоҳида татбиқ шаванд, сохтори ҳаракати муштараки таърихӣ байни XRP, SOL ва ADA гум мешавад. Барои пешгирии ин, таҳқиқот матритсаи ковариатсияи солонашударо бо таҷзияи Cholesky табдил медиҳад.
Муносибати асосӣ дар манбаъ:
\[ \Sigma=LL^{T} \]
дода мешавад. \(\Sigma\) матритсаи ковариатсияи дороиҳо; \(L\) матритсаи поёнии секунҷавии Cholesky; ва \(L^T\) транспози ин матритса аст.
Вектори шоки тасодуфии мустақили стандартии нормалӣ \(Z\), вақте бо ин матритса табдил дода мешавад, ба ҷойи шокҳои комилан мустақил шокҳои коррелятсияшудаеро медиҳад, ки сохтори таърихии ковариатсияро мебаранд. Манбаъ натиҷаро вобаста ба самти вектори истифодашуда ба шакли \(ZL^T\) ифода мекунад.
Нуқтаи муҳими ин ҷо чунин аст: амали Cholesky масъалаи думи вазнин ё волатилияти бо вақт тағйирёбандаи GBM-ро ҳал намекунад. Он танҳо таъмин мекунад, ки сохтори вобастагии хаттии дороиҳо дар симулятсия бо ковариатсияи таърихӣ мувофиқ бошад. Аз ин рӯ, илова кардани коррелятсия фарзияҳои тақсимоти нормалӣ ва волатилияти собитро бартараф намекунад.
VaR0.05 Дар Ин Таҳқиқот Дақиқан Чиро Нишон Медиҳад?
VaR0.05 дар таҳқиқот квантили поёнии %5 байни арзишҳои симулятсияшудаи портфели ибтидоии 100.000 доллар пас аз як сол мебошад; бинобар ин, тақрибан 16.044 доллар ё 67.049 доллар миқдори мустақими зиён нест, балки сатҳи ҳаддии арзиши ниҳоии симулятсияшудаи портфел аст.
Маънои умумии мафҳуми VaR
Арзиши Зери Хавф (Value-at-Risk, VaR) ченаки хавфест, ки минтақаи думии тақсимоти зиёнро дар доираи уфуқи муайяни вақт ва сатҳи эҳтимолият ҷамъбаст мекунад. Манбаъ ҳамчун мисол шарҳ медиҳад, ки VaR-и якрӯзаи 10.000 доллар дар сатҳи эътимоди 95% маънои онро дорад, ки тибқи модел эҳтимолияти дар як рӯз зиёда аз 10.000 доллар зиён дидан %5 аст.
Аммо дар ҳисобкунии таҳқиқот ба ҷойи маблағи мусбати VaR-и тағйирёбандаи мустақими зиён квантили %5-и арзиши ниҳоии портфел гузориш шудааст:
\[ Q_{0.05}(V_T) \]
Дар ин ҷо \(V_T\) арзиши портфел дар охири уфуқи яксола ва \(Q_{0.05}\) квантили %5-и ин тақсимотро нишон медиҳад.
Азбаски арзиши ибтидоӣ \(V_0=100{,}000\) доллар аст, барои табдил додани квантили арзиши ниҳоӣ ба ҳадди анъанавии зиён дар самти поён, аз нигоҳи мафҳумӣ:
\[ L_{0.05}=V_0-Q_{0.05}(V_T) \]
навиштан мумкин аст. Ин муодила дар таҳқиқот ҳамчун натиҷаи алоҳида дода нашудааст; он танҳо табдили алгебравиест, ки тарзи хондани квантили арзиши ниҳоии манбаъро шарҳ медиҳад.
| Портфел | Арзиши ибтидоӣ | Квантили %5-и арзиши ниҳоӣ, ки дар манбаъ бо номи VaR0.05 дода шудааст | Фарқ аз ибтидо |
|---|---|---|---|
| Портфели криптовалютии GBM | 100.000 $ | ≈ 16.044 $ | ≈ 83.956 $ |
| Портфели анъанавии саҳмияҳои GBM | 100.000 $ | ≈ 67.049 $ | ≈ 32.951 $ |
Қиматҳои сутуни охирин натиҷаҳои нави Monte Carlo нестанд. Онҳо танҳо муодилҳои арифметикии таълимие мебошанд, ки бо тарҳ кардани квантили тахминии арзиши ниҳоӣ аз арзиши ибтидоии дар манбаъ додашуда ба даст омадаанд.
Чаро ифодаи “%5 сатҳи эътимод” бояд бо эҳтиёт хонда шавад?
Манбаъ дар баъзе ҷойҳо барои VaR0.05 ифодаи “5% confidence level”-ро истифода мекунад. Ҳамон манбаъ инчунин ба таври равшан мегӯяд, ки ин 5th percentile, яъне квантили %5-и тақсимоти арзиши ниҳоӣ аст. Дар терминологияи стандартии молиявӣ эҳтимолияти %5 дар думи поёнӣ одатан бо VaR дар сатҳи эътимоди %95 алоқаманд аст. Аз ин рӯ, дар баёни Verianla рамзи манбаъ VaR0.05 нигоҳ дошта шудааст, аммо шарҳ дода шудааст, ки мафҳумҳои “%5 квантил” ва “%95 эътимод” метавонанд ифодаҳои муқобили якдигар дар думҳо бошанд.
Ифодаи тақрибан %17 дар параграфи натиҷаҳои манбаъ
Дар бахши натиҷаҳо манбаъ мегӯяд, ки портфели крипто дар бадтарин сенарияи %5 “тақрибан %17”-и арзиши ибтидоиро нигоҳ медорад. Арзиши тақрибан 16.044 доллар дар ҷадвали натиҷаҳо ба тақрибан %16,0 аз арзиши ибтидоии 100.000 доллар мувофиқ аст. Азбаски худи арзиши манбаъ бо аломати тахминӣ дода шудааст, ин фарқ номувофиқие нест, ки натиҷаи таҳқиқотро баръакс кунад; аммо дар матни Verianla қимати ададии ҷадвал ва гирдкунии параграфи шарҳ бо ҳам омехта нашудаанд.
Оё Ҳиссаи Зиёни %80,67 Ҳамон Ҳиссаи Вайроншавии VaR Дар Бозори Воқеӣ Аст?
Не. Қиматҳои %80,67 ва %35,27, ки дар манбаъ гузориш шудаанд, ҳиссаи 10.000 сенарияи Monte Carlo мебошанд, ки дар охири як сол аз арзиши ибтидоии портфел — 100.000 доллар — поён мондаанд; дар PDF протоколи муфассали backtest-и намунаи берунӣ дода нашудааст, ки нишон диҳад ин ҳиссаҳо аз ҳисоби шуморидани вайроншавиҳои VaR дар давраи мустақили воқеии бозор ба даст омадаанд.
Фарқи байни эҳтимолияти симулятсия ва тасдиқи ҷаҳони воқеӣ
Симулятсияи Monte Carlo дар доираи фарзияҳои муайяни модел шумораи зиёди роҳҳои эҳтимолиро тавлид мекунад. Аз ин рӯ, “эҳтимолияти зиён” дар дохили симулятсия ба \(\mu\), \(\sigma\), ковариатсия, тақсимоти GBM ва дигар фарзияҳои модел вобаста аст.
Backtest-и воқеии VaR бошад месанҷад, ки қимати пешбинишудаи VaR баъдтар нисбат ба боздеҳиҳои воқеан мушоҳидашуда чанд маротиба убур шудааст. Дар чунин тасдиқ давраи пешгӯӣ ва давраи тест, шумораи вайроншавиҳо, ҳиссаи интизории вайроншавӣ ва аксаран меъёрҳои омории backtest ба таври равшан муайян мешаванд.
Гарчанде манбаъ забони “backtesting” ва “VaR violations”-ро истифода мекунад, дар бахши усули PDF чунин тартиби муфассали намунаи берунӣ гузориш нашудааст. Аз ин рӯ, қимати %80,67-ро наметавон ба шакли “модел дар бозори воқеӣ бо ҳиссаи %80,67 хато кард” бозтафсир кард.
Симулятсияи Monte Carlo чӣ кор мекунад?
Барои ҳар портфел 10.000 роҳи гуногуни гипотетикии нарх тавлид шудааст. Ҳар роҳ аз параметрҳои аз маълумоти таърихӣ арзёбишуда, тақсимоти GBM ва шокҳои тасодуфие иборат аст, ки тавассути Cholesky коррелятсия карда шудаанд. Роҳҳо дар уфуқи яксола бо қадами вақти 1/252 пеш бурда мешаванд ва арзиши портфел дар охири сол барои ҳар роҳ сабт мегардад.
Аз тақсимоте, ки ин 10.000 арзиши терминалӣ месозанд, ду натиҷаи гуногун гирифта шудааст:
- Арзиши терминалии портфел дар квантили %5.
- Ҳиссаи роҳҳое, ки арзиши терминалӣ аз арзиши ибтидоии 100.000 доллар пасттар аст.
Ин ду ченак маълумоти гуногун медиҳанд. Якум дар бораи сатҳи думи поёнии тақсимот маълумот медиҳад; дуюм басомади аз арзиши ибтидоӣ поён анҷом ёфтани портфелро нишон медиҳад.
Вазнҳои Портфели Минималии Дисперсия
| Портфел | Дороӣ | Вазни MVP |
|---|---|---|
| Криптовалюта | XRP | %55,1 |
| Криптовалюта | SOL | %44,9 |
| Криптовалюта | ADA | %0,0 |
| Саҳмия | AAPL | %82,6 |
| Саҳмия | NVDA | %17,4 |
| Саҳмия | TSLA | %0,0 |
Вазни %0 гирифтани ADA ва TSLA маънои онро надорад, ки ин дороиҳо умуман “беарзиш”, “барои сармоягузорӣ номуносиб” ё ҳамеша бояд аз портфел хориҷ шаванд. Натиҷа танҳо ҳалли дисперсияи минималиро дар доираи давраи таърихии истифодашуда, сохтори арзёбишудаи ковариатсия, маҷмӯи интихобшудаи дороиҳо ва чорчӯбаи оптимизатсияи ҳамин таҳқиқот ифода мекунад.
Манбаъ тафсир мекунад, ки дрейфи таърихӣ, волатилият ва сохтори ҳаракати муштараки ADA бо ду дороии дигари крипто саҳми маржиналии дисперсияро дар ин оптимизатсия зиёд кардааст. Аммо азбаски матритсаи ададии ковариатсия нашр нашудааст, мустақилона ҳисоб кардан имконнопазир аст, ки вазни сифрии ADA аз кадом ҳадҳои ҷудогонаи ковариатсия ва ба кадом миқдор сарчашма мегирад.
Натиҷаҳои портфелҳои крипто ва саҳмияҳо
| Портфел | VaR0.05 / квантили %5-и арзиши терминалӣ | Ҳиссаи симулятсияҳое, ки зери 100.000 $ анҷом ёфтанд |
|---|---|---|
| Криптовалюта: XRP, SOL, ADA | ≈ 16.044 $ | %80,67 |
| Саҳмия: AAPL, TSLA, NVDA | ≈ 67.049 $ | %35,27 |
Расмҳои симулятсия дар саҳифаи 6-и манбаъ чиро нишон медиҳанд?
Дар саҳифаи натиҷаҳои таҳқиқоти манбаъ барои ҳар портфел ду навъи визуал мавҷуд аст: якум маҷмӯи роҳҳост, ки паҳншавии шумораи зиёди роҳҳои симулятсияшудаи нархро бо мурури вақт нишон медиҳад; дуюм гистограммаест, ки тақсимоти арзишҳои портфелро дар охири симулятсия нишон медиҳад. Портфелҳои саҳмия ва крипто бо ҳамин сохтор паҳлу ба паҳлу пешниҳод шудаанд.
Аммо PDF 10.000 арзиши алоҳидаи терминалӣ ё ҳамаи нуқтаҳои фосилавии вақтро, ки ин расмҳоро ташкил медиҳанд, дар шакли ҷадвал нашр намекунад. Аз ин рӯ, барои Verianla рақамисозии абри роҳҳои манбаъ ва бозкашидани он ҳамчун маълумоти дақиқ, ё тавлиди роҳҳои нави тасодуфӣ ва нишон додани онҳо ҳамчун Расми 1–2-и манбаъ аз ҷиҳати илмӣ дуруст нест. SVGҳои боло танҳо аз рақамҳои санҷишшавандае сохта шудаанд, ки дар матн ва ҷадвали манбаъ равшан дода шудаанд.
Чор маҳдудияти асосии GBM, ки дар таҳқиқот баррасӣ шудаанд
| Маҳдудият | Тазод бо фарзияи GBM | Таъсири эҳтимолӣ ба ченкунии хавф |
|---|---|---|
| Тақсимоти думвазнин | Тақсимоти нормалӣ ба рӯйдодҳои канорӣ эҳтимолияти камтар медиҳад. | Эҳтимолият ва бузургии талафоти канорӣ метавонанд аз воқеӣ камтар ифода шаванд. |
| Волатилияти ғайрисобит | GBM σ-и собитро фарз мекунад. | Гурӯҳбандии волатилият ва режимҳои волатилияти баланд метавонанд ба қадри кофӣ пайгирӣ нашаванд. |
| Ҷаҳишҳои нарх | GBM пайваста будани роҳи нархро фарз мекунад. | Ҳаракатҳои калони ногаҳонӣ ва гусаста дар сохтори модел мустақиман ифода намешаванд. |
| Носамаранокии бозор ва коррелятсияи тағйирёбанда | Ковариатсияи хаттии таърихӣ маҷбур нест дар оянда собит бимонад. | Дар давраҳои стресс фоидаи диверсификатсия метавонад аз интизорӣ фарқ кунад. |
Ин ҷадвал тартиби мустақили Verianla аз маҳдудиятҳои дар манбаъ баррасишуда аст. Худи таҳқиқот барои ҳар маҳдудият дар маълумоти интихобшуда санҷиши алоҳидаи гипотеза ё андозаи таъсир гузориш намекунад. Масалан, азбаски дар манбаъ натиҷае ба шакли “ҷаҳишҳо VaR-ро дақиқан X доллар тағйир доданд” ё “гурӯҳбандии волатилият бо ҳамин коэффициент чен шуд” мавҷуд нест, чунин натиҷа тавлид нашудааст.
Рафторҳое, ки барои таҳқиқоти оянда баррасӣ шудаанд
Муаллиф ба як қатор далелҳои услубишуда ишора мекунад, ки дар моделсозии минбаъда берун аз GBM бояд баррасӣ шаванд:
- Волатилияти асимметрӣ / таъсири leverage: шокҳои манфӣ ва мусбат метавонанд ба волатилияти оянда таъсири яксон надошта бошанд.
- Гурӯҳбандии волатилият: майли он, ки ҳаракатҳои калони нархро ҳаракатҳои дигари калон ва давраҳои оромро давраҳои дигари ором пайгирӣ кунанд.
- Бозгашт ба миёна: омӯзиши майли волатилият ба баргаштан ба сатҳи дарозмуддат.
- Пойдории волатилият: идома ёфтани таъсири шоки калон ба волатилият барои муддате.
- Вобастагии думӣ ва думҳои вазнин: омӯзиши ҳаракати якҷояи аз ҳад зиёди якчанд дороӣ дар шароити канории бозор.
Инҳо натиҷаҳои ниҳоие нестанд, ки дар ин таҳқиқот бо моделҳои нав чен шудаанд. Манбаъ онҳоро аз маҳдудиятҳои benchmark-и мавҷудаи GBM бароварда, ҳамчун ҳадафҳои силсилаи таҳқиқоти оянда пешниҳод мекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар доираи чорчӯбаи GBM-Monte Carlo-и истифодашуда дар манбаъ, тақсимоти арзиши терминалии портфелҳои крипто ва саҳмияҳо натиҷаҳои ба таври назаррас фарқкунанда додаанд.
- MVP-и крипто бо вазнҳои XRP %55,1 ва SOL %44,9 сохта шуда, ADA %0 вазн гирифтааст.
- MVP-и саҳмияҳо бо вазнҳои AAPL %82,6 ва NVDA %17,4 сохта шуда, TSLA %0 вазн гирифтааст.
- Квантили %5-и арзиши терминалии портфели крипто тақрибан 16.044 доллар ва портфели саҳмияҳо тақрибан 67.049 доллар аст.
- Ҳиссаи симулятсияҳое, ки аз арзиши ибтидоии 100.000 доллар поён анҷом ёфтаанд, барои портфели крипто %80,67 ва барои портфели саҳмияҳо %35,27 аст.
- Муаллиф ин натиҷаҳоро ҳамчун асос барои истифодаи GBM ҳамчун benchmark барои моделҳои пешрафтатари волатилият ва дум дар моделсозии хавфи крипто тафсир мекунад.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Хулоса баровардан мумкин нест, ки портфелҳои криптовалюта дар ҷаҳони воқеӣ ҳар сол бо эҳтимолияти %80,67 зиён мекунанд.
- Гуфтан мумкин нест, ки XRP ҳамеша бояд вазни портфелии %55,1 ва SOL ҳамеша %44,9 дошта бошад.
- Хулоса баровардан мумкин нест, ки ADA барои сармоягузорӣ беарзиш аст ё дар диверсификатсияи портфел ҳеҷ гоҳ муфид нест.
- Гуфтан мумкин нест, ки TSLA дар ҳар портфели минималии дисперсия вазни %0 мегирад.
- Арзиши 16.044 долларро мустақиман ба шакли “зиёни VaR-и портфели крипто 16.044 доллар аст” хондан мумкин нест.
- Таҳқиқот нишон намедиҳад, ки нархҳои ояндаи крипто бо яке аз 10.000 симулятсия дуруст пешгӯӣ шудаанд.
- Азбаски барои фарқҳои гузоришшуда дар манбаъ p-қиматҳои алоҳида ё фосилаҳои эътимод дода нашудаанд, натиҷаи “аҳамияти оморӣ” илова карда намешавад.
- Азбаски дар таҳқиқот барои думи вазнин, ҷаҳиш ва гурӯҳбандии волатилият дар маҷмӯи маълумоти интихобшуда санҷишҳои алоҳидаи миқдорӣ гузориш нашудаанд, бузургии ин хусусиятҳоро аз ин PDF ҳисоб кардан мумкин нест.
- Модел барои стресс-тестҳои воқеии бозор, кифоягии сармояи танзимгарӣ ё муваффақияти стратегияи сармоягузорӣ тасдиқи мустақили саҳроӣ пешниҳод намекунад.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот ба моделсозии ҳисоббарории молиявӣ ва симулятсияи Monte Carlo асос ёфтааст. Ду портфели ҷудогонаи се-дороӣ аз як занҷири умумии моделсозӣ гузаронида шудаанд:
- Аз XRP-USD, SOL-USD ва ADA-USD портфели криптовалюта сохта шудааст.
- Аз AAPL, TSLA ва NVDA портфели муқоисавии саҳмияҳо сохта шудааст.
- Лог-боздеҳиҳои ҳаррӯзаи таърихии яксола истифода шудаанд.
- Дрейф ва волатилият бо MLE арзёбӣ шуда, солона гардонида шудаанд.
- Матритсаи ковариатсияи таърихӣ ҳисоб ва солона гардонида шудааст.
- Бо SLSQP вазнҳои Портфели Минималии Дисперсия ба даст оварда шудаанд.
- Матритсаи ковариатсия ба таҷзияи Cholesky дучор шудааст.
- Шокҳои мустақили стандартии нормалӣ тавре табдил дода шудаанд, ки коррелятсияи таърихиро интиқол диҳанд.
- Бо GBM 10.000 роҳи нарх дар уфуқи яксола ва бо қадамҳои Δt=1/252 симулятсия шудаанд.
- Квантили %5-и 10.000 арзиши терминалии портфел ҳисоб шудааст.
- Инчунин ҳиссаи симулятсияҳое, ки арзиши терминалӣ аз 100.000 доллар поён мондааст, ҳисоб шудааст.
Танзимоти ададии маълуми модел
| Параметр / унсур | Қимати манбаъ |
|---|---|
| Равзанаи арзёбии таърихӣ | Лог-боздеҳиҳои ҳаррӯзаи 1-сола |
| Шумораи роҳҳои симулятсия | 10.000 |
| Уфуқи симулятсия | T = 1 сол |
| Қадами вақт | Δt = 1/252 |
| Арзиши ибтидоии портфел | 100.000 $ |
| Арзёбии параметрҳо | Maximum Likelihood Estimation |
| Оптимизатсияи портфел | Портфели Минималии Дисперсия бо SLSQP |
| Вобастагии дороиҳо | Ковариатсияи таърихии солонашуда + таҷзияи Cholesky |
| Меъёри думи поёнӣ | Квантили %5-и тақсимоти арзиши терминалӣ |
Натиҷаи портфели крипто
Дар Портфели Минималии Дисперсия аз XRP, SOL ва ADA вазнҳо мутаносибан %55,1, %44,9 ва %0,0 ёфт шуданд. Ҳангоми арзёбии арзишҳои терминалии 10.000 роҳи яксолаи GBM квантили %5 тақрибан 16.044 доллар гузориш шудааст. Ҳиссаи симулятсияҳое, ки арзиши терминалӣ аз арзиши ибтидоии 100.000 доллар поён мондааст, %80,67 мебошад.
Манбаъ ин ҷадвалро ҳамчун огоҳии қавӣ тафсир мекунад, ки чорчӯбаи GBM/lognormal метавонад хавфи криптовалютаро ба таври кофӣ ифода накунад. Аммо натиҷа дар доираи фарзияҳои худи модел тавлид шудааст; он бо тасдиқи мустақили бозори воқеӣ як чиз нест.
Натиҷаи портфели саҳмияҳо
Дар портфели муқоисавӣ аз AAPL, TSLA ва NVDA вазнҳо AAPL %82,6, NVDA %17,4 ва TSLA %0,0 ёфт шуданд. Дар доираи ҳамон равиши моделсозӣ квантили %5-и тақсимоти яксолаи арзиши терминалӣ тақрибан 67.049 доллар ва ҳиссаи анҷомёбӣ зери 100.000 доллар %35,27 гузориш шудааст.
Азбаски як модел дар ҳар ду портфел истифода шудааст, арзиши асосии муқоиса нишон додани он аст, ки ҳангоми собит нигоҳ доштани занҷири моделсозӣ тақсимоти натиҷаҳо чӣ гуна фарқ мекунанд. Бо вуҷуди ин, баробар будани шумораи дороиҳои ду портфел маънои баробар будани сохторҳои бозор ё манбаъҳои хавфро надорад.
Камбудиҳое, ки бозтавлидшавии моделро маҳдуд мекунанд
Гарчанде таҳқиқот занҷири асосии алгоритмиро шарҳ медиҳад, баъзе маълумоти зарурӣ барои бозтавлиди пурраи ададӣ дар PDF мавҷуд нест:
- Санаҳои дақиқи оғоз ва анҷоми равзанаи таърихии яксола.
- Маълумоти нарх ва боздеҳӣ аз кадом таъминкунандаи маълумот гирифта шудааст.
- Тозакунии маълумот, рӯзҳои гумшуда ва амалиёти минтақаи вақт.
- Қиматҳои солонаи арзёбишудаи \(\mu\) ва \(\sigma\) барои ҳар дороӣ.
- Матритсаҳои ададии коррелятсия ва ковариатсия.
- Ҳама маҳдудиятҳои математикӣ ва таҳаммулҳо дар оптимизатсияи SLSQP.
- Тухми генератори ададҳои тасодуфӣ.
- Ҷузъиёти коди Monte Carlo ё муҳити иҷро.
- Ҷудокунии мустақили санаҳои train/test ё estimation/backtest.
- Санҷиши муфассали вайроншавии арзёбии VaR нисбат ба боздеҳиҳои воқеан амалӣшуда.
Ин камбудиҳо натиҷаҳои гузоришшудаи таҳқиқотро ба таври худкор беэътибор намекунанд; аммо қобилияти муҳаққиқи дигарро барои бозтавлиди дақиқи ҳамон 10.000 роҳ, ҳамон квантилҳо ва ҳамон ҳалли оптимизатсия танҳо бо истифода аз PDF маҳдуд мекунанд.
Ҳадди аҳамияти оморӣ
Манбаъ байни натиҷаҳои крипто ва саҳмияҳо фарқҳои калони ададӣ гузориш мекунад. Бо вуҷуди ин, дар бахши натиҷаҳо барои ин фарқҳо санҷиши алоҳидаи гипотеза, p-қимат, фосилаи эътимод ё хатои стандартии Monte Carlo дода нашудааст. Аз ин рӯ, натиҷаи нави оморӣ ба шакли “фарқи байни портфелҳои крипто ва саҳмияҳо аз ҷиҳати оморӣ дар фалон сатҳ аҳамиятнок аст” набояд тавлид шавад.
Натиҷаи асосии методологӣ
Вазифаи асосии илмии таҳқиқот на пешниҳод кардани GBM ҳамчун ҳалли ниҳоӣ барои моделсозии хавфи криптовалюта, балки сохтани сатҳи ибтидоие мебошад, ки моделҳои пешрафтатар бояд аз он гузаранд. Фарзияҳое ба мисли волатилияти собит, лог-боздеҳиҳои нормалӣ ва роҳҳои пайвастаи нарх махсусан дар бозорҳои думвазнин ва тағйирёбандаи режим метавонанд маҳдудиятҳои ҷиддӣ эҷод кунанд.
Аз ин рӯ, натиҷаи муҳими ин таҳқиқот танҳо “дар портфели крипто 16.044 доллар ёфт шуд” нест. Паёми умумитар ин аст, ки аз ҷиҳати математикӣ муфид ва барои молияи классикӣ асосӣ будани модел бо қобилияти кофии он барои ифодаи хавфи думии синфи дороии таҳқиқшаванда як чиз нест.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: The Limits of Lognormal: Assessing Cryptocurrency Volatility and VaR using Geometric Brownian Motion
Муаллиф: Ekleen Kaur.
Муассиса: University of Florida.
Тартиби муаллиф: Таҳқиқот якмуаллифӣ аст.
Саҳми баробар: Татбиқ намешавад; таҳқиқот якмуаллифӣ аст.
Corresponding author: PDF суроғаи почтаи электронии муаллифи ягона Ekleen Kaur-ро медиҳад; аломати алоҳидаи corresponding-author дида намешавад.
Шиносаи ArXiv: arXiv:2601.14272.
Версияи ArXiv: v1.
Санаи пешниҳод ба ArXiv: 9 Январ 2026.
Соҳаи ArXiv: Quantitative Finance – Risk Management (q-fin.RM); дар сабти arXiv инчунин бо синфҳои cs.CE ва cs.CR алоқаманд аст.
Пайванди расмии arXiv: https://arxiv.org/abs/2601.14272
Сабти маҷалла: Сабтҳои библиографии берунӣ ҳамон унвон ва муаллифро ҳамчун Grenze International Journal of Engineering & Technology (GIJET), Январ 2026, Volume 12, Issue Part 2, саҳифаҳои 4246–4253 рӯйхат мекунанд.
Ношир: Барои GIJET — GRENZE Scientific Society / GRENZE Engineering Group.
ISSN: Дар саҳифаи расмии GIJET 2395-5295 (Online) ва 2395-5287 (Print) дода шудаанд.
Вазъи тақриз: Версияи ArXiv худ аз худ кафолати тақризшавӣ намедиҳад. Сиёсати расмии нашри GIJET мегӯяд, ки корҳои ба маҷалла қабулшуда аз peer review / арзёбии тақризӣ мегузаранд. Дар PDF-и боршуда маълумоти тақриз ё гузориши тақризгар мавҷуд нест.
Ёддошт дар бораи версияи манбаъ: Унвон, муаллиф ва сохтори мундариҷаи файли ҳаштсаҳифагии боршуда бо версияи ҳаштсаҳифагии arXiv мувофиқат мекунад. Азбаски дар файли боршуда сарлавҳаи GIJET бо ҷилд, шумора, саҳифа ё journal DOI-и алоҳида вуҷуд надорад, Verianla ин файлро бе шарҳ ҳамчун version of record тасниф намекунад. Сабти ArXiv/preprint ва библиографияи баъдтар пайдошудаи маҷалла алоҳида нигоҳ дошта шудаанд.
Journal DOI: Дар ин баррасӣ барои версияи нашршудаи GIJET DOI-и алоҳидаи тасдиқшуда муайян нашуд; DOI сохта нашудааст.
Вазъи иҷозатнома / ҳуқуқи муаллиф: Дар PDF-и боршуда иҷозатномаи кушодаи Creative Commons, ки бо эътимод татбиқ шавад, тасдиқ нашудааст. Дар сиёсати расмии ҳуқуқи муаллифии GIJET низоми copyright-transfer барои гузаштани ҳуқуқи саҳми нашршуда ба GRENZE мавҷуд аст. Аз ин рӯ, тарҳҳои расм ва ҷадвали манбаъ мустақиман нусхабардорӣ нашудаанд; танҳо рақамҳои воқеӣ, муносибатҳои математикӣ ва сохтори усул дар дохили баёни мустақили Verianla, сохтори ҷадвал ва SVGҳо бозбаён шудаанд.
Навъи илмии таҳқиқот: Таҳқиқоти ҳисоббарории молияи миқдорӣ / моделсозии хавф аст, ки арзёбии параметрҳо аз маълумоти таърихии молиявӣ, оптимизатсияи портфел ва симулятсияи стохастикии Monte Carlo-ро истифода мекунад.
Портфели крипто: XRP-USD, SOL-USD ва ADA-USD.
Портфели муқоисавӣ: AAPL, TSLA ва NVDA.
Модели асосӣ: Geometric Brownian Motion.
Арзёбии параметрҳо: Maximum Likelihood Estimation дар лог-боздеҳиҳои ҳаррӯзаи таърихии яксола.
Оптимизатсияи портфел: Minimum Variance Portfolio бо истифода аз Sequential Least Squares Programming.
Вобастагии дороиҳо: Солонасозии матритсаи таърихии ковариатсия ва тавлиди шокҳои тасодуфии коррелятсияшуда бо Cholesky decomposition.
Танзимоти Monte Carlo: 10.000 роҳ, уфуқи T=1 сол ва Δt=1/252.
Арзиши ибтидоии портфел: 100.000 доллари ИМА.
Натиҷаи асосии крипто: XRP %55,1, SOL %44,9, ADA %0,0; тақрибан 16.044 доллар квантили %5-и арзиши терминалӣ ва бо ҳиссаи %80,67 арзиши терминалӣ зери 100.000 доллар.
Натиҷаи асосии саҳмияҳо: AAPL %82,6, NVDA %17,4, TSLA %0,0; тақрибан 67.049 доллар квантили %5-и арзиши терминалӣ ва бо ҳиссаи %35,27 арзиши терминалӣ зери 100.000 доллар.
Ёддошт дар бораи терминологияи VaR: Манбаъ VaR0.05-ро ҳамчун квантили %5-и арзишҳои терминалии портфел ҳисоб мекунад. Ин қимат бо маблағи мусбати мустақими зиён дар доллар як чиз нест. Ифодаи “5% confidence level” дар манбаъ низ набояд бо терминологияи стандартии VaR-и думи поёнӣ дар сатҳи эътимоди %95 омехта шавад.
Ёддошт дар бораи терминологияи Lognormal: Дар сохтори математикии GBM сатҳи нарх lognormal ва лог-боздеҳӣ тақсимоти normal дорад. Ифодаи “Lognormal return”, ки дар баъзе ҷойҳои манбаъ истифода шудааст, бо нигоҳ доштани ҳамин фарқ шарҳ дода шудааст.
Ҳадди backtest: Манбаъ ифодаҳои “backtesting” ва “VaR violations”-ро истифода мекунад; аммо дар PDF силсилаи алоҳидаи нархи воқеии out-of-sample, санаҳои арзёбӣ-тест ва протоколи муфассали классикии санҷиши вайроншавии VaR дода нашудаанд. Қиматҳои %80,67 ва %35,27 дар манбаъ ҳиссаи арзишҳои терминалии Monte Carlo мебошанд, ки зери 100.000 доллар мемонанд.
Ҳадди оморӣ: Азбаски барои фарқҳои байни портфелҳо p-қимати алоҳида, фосилаи эътимод ё санҷиши гипотеза гузориш нашудааст, Verianla ин фарқҳоро ҳамчун “аз ҷиҳати оморӣ аҳамиятнок” бозтасниф накардааст.
Ҳадди бозтавлидшавӣ: Фосилаи дақиқи маълумоти таърихӣ, таъминкунандаи маълумот, қиматҳои μ ва σ дар сатҳи дороӣ, матритсаи ададии ковариатсия, ҳамаи маҳдудиятҳо ва таҳаммулҳои SLSQP, тухми тасодуфӣ ва коди татбиқӣ дар PDF дода нашудаанд.
Маблағгузорӣ: Дар PDF-и манбаъ баёнияи алоҳидаи маблағгузорӣ муайян нашудааст.
Бархӯрди манфиатҳо: Дар PDF-и манбаъ баёнияи алоҳидаи бархӯрди манфиатҳо муайян нашудааст.
Дастрасии маълумот: Дар PDF-и манбаъ силсилаҳои таърихии нархи истифодашуда, баромади хоми 10.000 роҳи Monte Carlo ё пайванди ҷудогонаи махзани маълумот дода нашудааст.
Дастрасии код: Дар PDF пайванди тасдиқшавандаи репозиторияи код барои коди пурраи татбиқи таҳқиқот дода нашудааст.
CRediT / саҳми муаллиф: Баёнияи алоҳидаи CRediT мавҷуд нест; таҳқиқот якмуаллифӣ аст.
Ҳадди асосии тафсири илмӣ: Таҳқиқот нишон медиҳад, ки GBM дар доираи портфелҳои интихобшуда ва тартиби гузоришшудаи моделсозӣ метавонад дар ифодаи хавфи крипто маҳдудиятҳои ҷиддӣ дошта бошад. Натиҷаҳо барои ҳамаи криптовалютаҳо, ҳамаи давраҳои бозор, ҳамаи сохторҳои портфел ё рафтори воқеии ояндаи нарх коэффисиентҳои универсалӣ нестанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд