


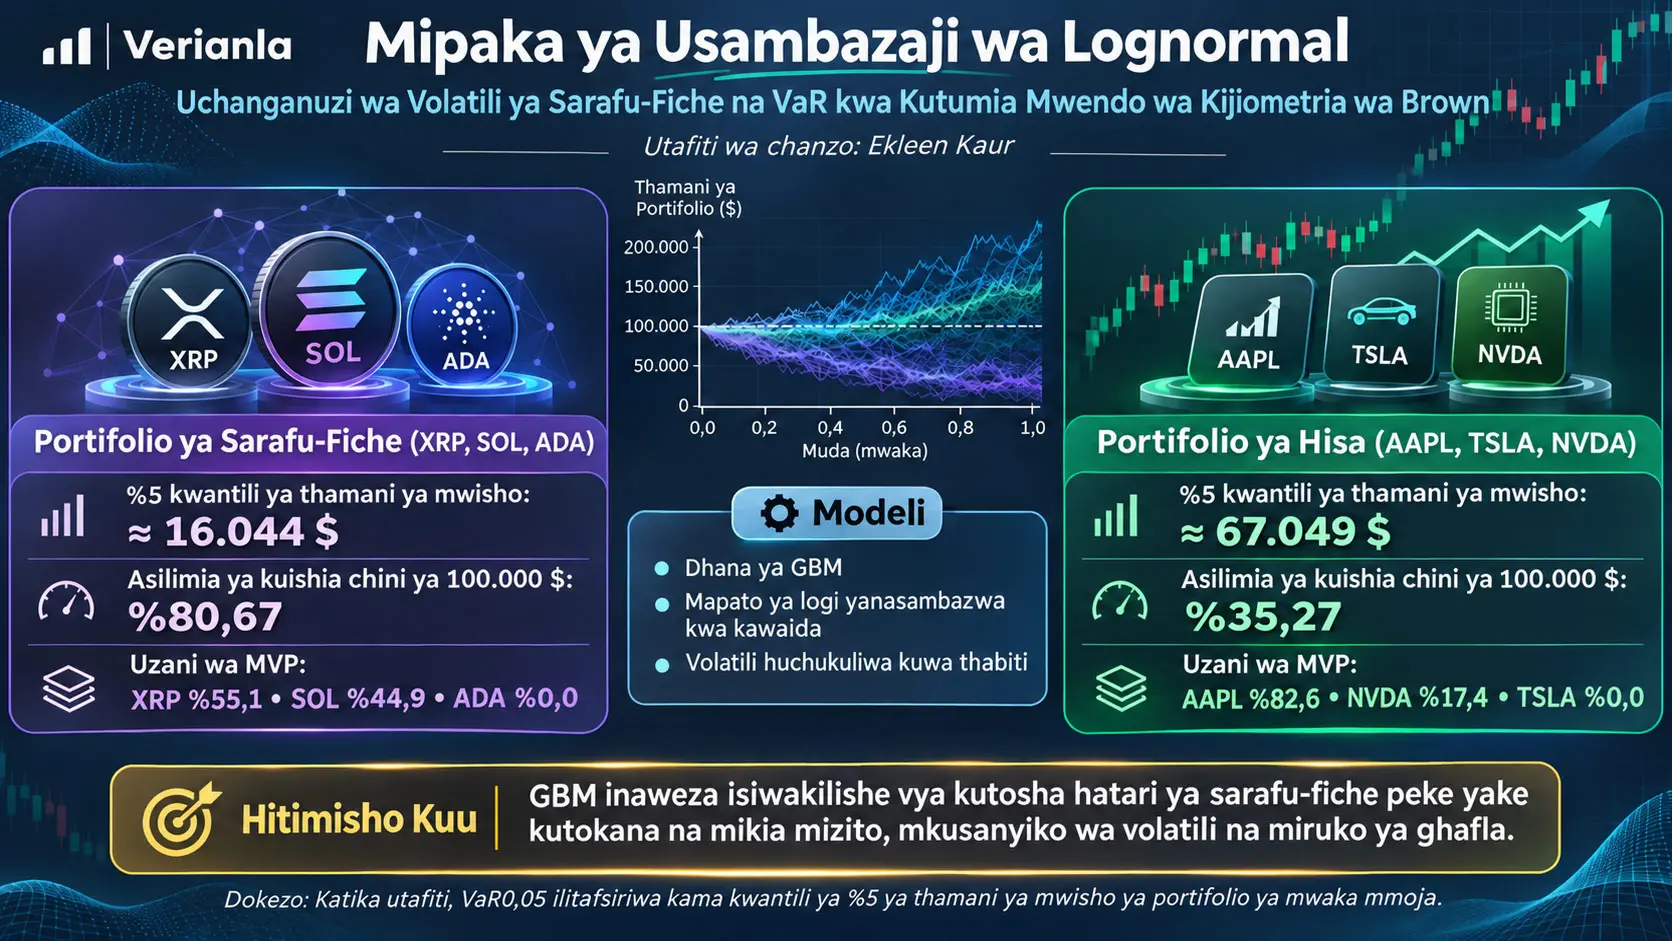
Mwendo wa Kijiometria wa Brown (Geometric Brownian Motion, GBM) ni mchakato wa bei wa kistokastiki unaoiga bei ya mali katika muda endelevu kama muunganiko wa kipengele cha mwelekeo wa kideterministi na kipengele cha mwendo wa Brown wa nasibu. Utafiti huu unachunguza ni kwa kiwango gani GBM inaweza kuwakilisha hatari ya jalada la sarafu-fiche linalojumuisha XRP, SOL na ADA, na kuunda rejea ya kulinganisha kwa kutumia mfumo huo huo wa hesabu kwenye jalada la jadi la hisa linalojumuisha AAPL, TSLA na NVDA. Vigezo vya modeli vilikadiriwa kutoka kwenye log-return za kila siku za kihistoria za mwaka mmoja, portfolio za minimum variance ziliundwa, na korelesheni ya kihistoria kati ya mali ilihamishwa kwenda kwenye simuleringi ya Monte Carlo yenye njia 10.000 kupitia mtengano wa Cholesky.
Minimum Variance Portfolio (Minimum Variance Portfolio, MVP) ya sarafu-fiche katika utafiti ilitoa uzito wa %55,1 kwa XRP, %44,9 kwa SOL na %0,0 kwa ADA. Katika jalada la hisa, AAPL ilipata %82,6, NVDA %17,4 na TSLA %0,0. Thamani ya awali ya jalada ilipowekwa kuwa dola 100.000, quantile ya %5 ya thamani za mwisho za simuleringi ya mwaka mmoja, yaani kizingiti ambacho utafiti unakiita VaR0.05, kilipatikana kuwa takribani dola 16.044 kwa jalada la crypto na takribani dola 67.049 kwa jalada la hisa. Uwiano wa njia za simuleringi zilizomalizika chini ya dola 100.000 uliripotiwa kuwa %80,67 kwa jalada la crypto na %35,27 kwa jalada la hisa.
Ni muhimu kusoma matokeo haya kwa usahihi. Thamani ya takribani dola 16.044 katika utafiti haimaanishi moja kwa moja “hasara ya dola 16.044”; ni quantile ya chini ya %5 ya thamani ya mwisho ya jalada baada ya mwaka mmoja. Ikiwa tofauti kati ya thamani ya awali na quantile itaonyeshwa kwa aljebra pekee, hupatikana vizingiti vinavyolingana na upotevu wa thamani wa takribani dola 83.956 kwa jalada la crypto na takribani dola 32.951 kwa jalada la hisa. Kauli hii ya pili si kipimo tofauti cha utafiti, bali ni ubadilishaji wa kihisabati wa thamani ya awali ya dola 100.000 iliyotolewa katika chanzo na quantile za thamani za mwisho.
Tafsiri kuu ya utafiti ni kwamba mfumo wa GBM unaotegemea volatili thabiti, njia endelevu za bei na log-return zenye usambazaji wa kawaida hauwezi peke yake kuwakilisha kwa kutosha sifa za masoko ya sarafu-fiche kama mikia mizito, volatili inayobadilika, miruko na muundo wa korelesheni katika vipindi vya msongo. Hata hivyo, PDF hairipoti tarehe mahususi za kuanza na kumalizika kwa kipindi cha data kilichochaguliwa, mtoa data aliyetumika, thamani zilizokadiriwa za drift na volatili, matriksi ya kovarians ya namba, seed ya jenereta ya namba za nasibu, au itifaki huru ya backtest ya out-of-sample. Kwa hiyo matokeo hayapaswi kufasiriwa kama mfumo wa hatari ya crypto unaoweza kuzalishwa upya kikamilifu katika hali zile zile au kama utabiri sahihi wa siku zijazo.
Kwa Nini Mwendo wa Kijiometria wa Brown Unaweza Kuwakilisha Hatari ya Sarafu-Fiche kwa Upungufu?
GBM inategemea dhana kwamba log-return zina usambazaji wa kawaida, volatili hubaki thabiti kwa muda na njia za bei ni endelevu; utafiti huu, kwa kuwa return za sarafu-fiche zinaweza kuonyesha tabia zisizolingana na dhana hizo kama mikia mizito, mkusanyiko wa volatili na miruko ya ghafla ya bei, unatumia GBM si kama modeli ya mwisho bali kama modeli ya msingi ya kulinganisha iliyochaguliwa kimakusudi kwa ajili ya modeli zilizoendelea zaidi.
Tatizo la utafiti
Swali kuu la utafiti ni kama GBM, ambayo ni mojawapo ya marejeo ya msingi katika uigaji wa kifedha wa jadi, inatosha kwa tathmini ya hatari katika portfolio za sarafu-fiche. Kwa hili, mwandishi alichagua jalada la crypto lenye mali tatu, XRP, SOL na ADA, badala ya kutumia moja kwa moja Bitcoin au Ethereum; na ili kulinganisha mwenendo wa mbinu hiyo hiyo, aliunda jalada la hisa lenye mali tatu, AAPL, TSLA na NVDA.
Kuchaguliwa kwa GBM hakutokani na dai kwamba modeli hiyo ndiyo mbinu iliyoendelea zaidi kwa soko la crypto. Kinyume chake, utafiti unatumia GBM kama kipimo cha kuanzia kilicho rahisi kihisabati, kilichoimarika na chenye dhana zenye mipaka. Kwa njia hii, inalenga kujenga msingi wa swali kwa tafiti za baadaye: “modeli iliyoendelea zaidi inapaswa angalau kushinda udhaifu upi?”
Kuelewa kwa usahihi neno “Lognormal”
Kichwa cha utafiti na baadhi ya sentensi zinaweka mbele dhana ya “Lognormal”. Hapa ni lazima kufanywa utofauti wa kiufundi. Chini ya GBM, kiwango cha bei \(S_T\) huwa na usambazaji wa lognormal, wakati log-return, yaani logariti asilia ya uwiano wa bei, huwa na usambazaji wa kawaida. Kwa maneno mengine:
\[ S_T \text{ lognormal ise, } \ln\left(\frac{S_T}{S_0}\right) \text{ normal dağılımlıdır.} \]
Chanzo katika baadhi ya sehemu kinatumia usemi mpana zaidi wa “lognormal returns”; hata hivyo, chanzo hicho hicho kinapofafanua mlinganyo wa GBM kinasema wazi kwamba log-return zina usambazaji wa kawaida. Katika maelezo ya Verianla, utofauti huu ulio sahihi zaidi kihisabati unahifadhiwa.
Usambazaji wa kawaida, usambazaji wa lognormal na mkia mzito maana yake ni nini?
Usambazaji wa kawaida ni usambazaji wa kawaida wenye umbo la kengele, ulio linganifu kuzunguka wastani, ambapo thamani zilizo mbali sana na wastani hutokea kwa uwezekano unaozidi kupungua. Usambazaji wa lognormal ni usambazaji ambao logariti yake asilia ina usambazaji wa kawaida, huchukua tu thamani chanya na unaweza kuwa na upendeleo kuelekea kulia. Katika GBM, kutokuwa kwa bei hasi ni mojawapo ya matokeo muhimu ya kihisabati ya muundo huu.
Mkia mzito unamaanisha kwamba katika maeneo ya mwisho ya usambazaji kuna wingi mkubwa zaidi wa uwezekano kuliko unavyotabiriwa na usambazaji wa kawaida. Umuhimu wake kifedha ni kwamba mabadiliko makubwa sana ya bei yanaweza kutokea mara nyingi zaidi kuliko inavyotarajiwa chini ya modeli ya kawaida. Utafiti unajadili tabia hizi za mikia mizito katika soko la sarafu-fiche, kwa kutegemea fasihi, kama kizuizi cha modeli.
Hata hivyo, katika PDF hii hakuna, kwa mfano, kurtosis ya sampuli, Jarque-Bera test, Q-Q graph, Shapiro-Wilk test au matokeo ya kipimo kingine cha normality kwa XRP, SOL na ADA. Kwa hiyo haiwezekani kutoa hitimisho la ziada kama “seti ya data ya mwaka mmoja iliyochaguliwa ilikataa dhana ya usambazaji wa kawaida katika kipimo fulani kwa p-value fulani”.
Kwa nini variance hutumiwa kupima hatari?
Chanzo kinatoa variance ya kigezo endelevu cha nasibu kwa muundo ufuatao:
\[ \sigma^2=\int_{-\infty}^{\infty}(x-\mu)^2 f(x)\,dx \]
Mlinganyo huu hupima jinsi thamani za usambazaji zilivyotawanyika kuzunguka wastani. \(x\) inawakilisha thamani inayowezekana ya kigezo cha nasibu; \(\mu\) wastani; \(f(x)\) kazi ya msongamano wa uwezekano; na \(\sigma^2\) variance.
Neno \((x-\mu)\) katika mlinganyo linaonyesha umbali wa kila thamani kutoka kwenye wastani. Kwa sababu umbali huo unapandishwa mraba, mikengeuko iliyo chini na juu ya wastani hutoa mchango chanya na mikengeuko mikubwa hupata uzito mkubwa zaidi kuliko mikengeuko midogo. Msongamano wa uwezekano \(f(x)\) huweka uzito kwa mchango wa kila eneo katika variance ya jumla.
Katika uigaji wa kifedha, variance au mzizi wake wa mraba, yaani standard deviation, hutumiwa kufupisha mabadiliko ya return. Hata hivyo, variance hutathmini kimahesabu mikengeuko ya juu na ya chini pamoja; haiwezi yenyewe kupima tu hasara ya upande wa chini. Mojawapo ya sababu za utafiti kutumia pia VaR ni kuangalia kwa moja kwa moja zaidi sehemu ya chini ya usambazaji.
Return inayotarajiwa ya jalada huhesabiwaje?
Chanzo kinatoa return inayotarajiwa ya jalada lenye mali \(N\) kama jumla ya return za mali zilizozidishwa kwa uzito wake katika jalada:
\[ R_p=\sum_{i=1}^{N} w_i R_i \]
Hapa \(R_p\) ni return ya jalada, \(w_i\) ni uzito wa mali ya \(i\). katika jalada na \(R_i\) ni return ya mali husika. Kwa mfano, uzito wa mali unapoongezeka, mambo mengine yakibaki sawa, return ya mali hiyo huwa na athari kubwa zaidi katika return ya jumla ya jalada.
Formula hii yenyewe haihesabu hatari ya jalada. Kwa upande wa hatari, si volatili ya kila mali peke yake iliyo muhimu, bali pia jinsi mali hizo zinavyosogea pamoja. Kwa sababu hii utafiti unaendelea kwenye variance na covariance ya jalada.
Kwa nini variance ya jalada haiangalii tu volatili za mali moja moja?
Chanzo kinaeleza variance ya jalada kama mchanganyiko wa variance za kila mali na covariance kati ya jozi za mali:
\[ \sigma_p^2= \sum_{i=1}^{N} w_i^2\sigma_i^2+ \sum_{i=1}^{N}\sum_{\substack{j=1\\j\neq i}}^{N}w_iw_j\sigma_{ij} \]
\(\sigma_p^2\) inawakilisha variance ya jalada, \(w_i\) na \(w_j\) uzito wa jalada, \(\sigma_i^2\) variance ya mali moja na \(\sigma_{ij}\) covariance ya mali mbili.
Jumla ya kwanza hubeba mchango wa hatari unaotokana na volatili ya kila mali yenyewe. Sehemu ya pili inaonyesha jinsi mwendo wa pamoja wa mali unavyobadilisha hatari ya jalada. Mali mbili zikisogea kwa nguvu katika mwelekeo mmoja, faida ya diversification inaweza kupungua. Mwendo wake ukiwa huru zaidi au wa kinyume, katika hali fulani variance ya jumla ya jalada inaweza kupungua.
Kwa hiyo ni muhimu kwamba simuleringi ya sarafu-fiche katika utafiti haikupuuza kabisa korelesheni. Ingawa dhana za usambazaji za modeli zina mipaka, haikuchukuliwa kwamba XRP, SOL na ADA husogea kwa uhuru kutoka kwa kila moja; muundo wa covariance wa kihistoria uliingizwa kwenye simuleringi.
Minimum Variance Portfolio ni nini?
Minimum Variance Portfolio (Minimum Variance Portfolio, MVP) ni jalada linalolenga kupunguza volatili ya jalada hadi kiwango cha chini iwezekanavyo chini ya seti ya mali iliyofafanuliwa na vizuizi vya optimization. Matokeo makuu ya utafiti yametolewa kupitia aina hii ya jalada.
Chanzo pia kinafafanua Maximum Sharpe Ratio Portfolio (Maximum Sharpe Ratio Portfolio, MSRP) katika mfumo wa kinadharia. Sharpe ratio ni:
\[ S=\frac{R_p-R_f}{\sigma_p} \]
ambapo \(R_p\) ni return ya jalada, \(R_f\) return isiyo na hatari na \(\sigma_p\) volatili ya jalada. Namba ya juu inaonyesha return ya ziada ikilinganishwa na return isiyo na hatari; denomineta inaonyesha volatili ya jumla iliyobebwa ili kupata return hiyo.
Hata hivyo, katika sehemu ya matokeo chanzo hakiripoti uzito wa MSRP wala thamani ya namba ya \(R_f\) iliyotumika. Ulinganisho mkuu unafanywa kupitia MVP. Kwa hiyo katika maelezo ya Verianla, Sharpe ratio imefafanuliwa kama msingi wa kinadharia wa mbinu, na matokeo ya MSRP ambayo hayapo katika utafiti hayajazalishwa.
Mchakato wa Wiener ni nini?
Katika msingi wa kipengele cha nasibu cha GBM kuna mchakato wa Wiener au mwendo wa Brown \(W_t\). Chanzo kinasisitiza sifa tatu kuu: ongezeko katika vipindi tofauti vya muda kuwa huru, ongezeko kuwa na usambazaji wa kawaida na njia kuwa endelevu kwa muda.
Kwa ongezeko katika kipindi kifupi cha \(\Delta t\):
\[ W_{t+\Delta t}-W_t \sim \mathcal{N}(0,\Delta t) \]
uhusiano huu hutumiwa. Maana yake ni kwamba mabadiliko ya wastani ya mwendo wa Brown ni sifuri, na variance yake ni sawia na muda uliopita. Kadiri kipindi cha muda kinavyoongezeka, ndivyo usambazaji wa mkenguko wa nasibu unavyopanuka.
Mlinganyo tofauti wa kistokastiki wa GBM
Modeli kuu ya bei katika utafiti ni mlinganyo tofauti wa kistokastiki ufuatao:
\[ dS_t=\mu S_t\,dt+\sigma S_t\,dW_t \]
\(S_t\): ni bei ya mali wakati wa \(t\).
\(dS_t\): ni mabadiliko ya bei katika kipindi kidogo sana cha muda.
\(\mu\): ni drift au kiwango kinachotarajiwa cha ukuaji.
\(\sigma\): ni parameta ya volatili.
\(dt\): ni ongezeko dogo la muda.
\(dW_t\): ni ongezeko la nasibu katika mchakato wa Wiener.
Sehemu ya kwanza ya mlinganyo, \(\mu S_tdt\), inawakilisha drift ya kimfumo au ya kideterministi ya bei. Sehemu ya pili, \(\sigma S_tdW_t\), ni athari ya mwendo wa nasibu kwenye bei. Kuzidishwa kwa vipengele vyote viwili kwa \(S_t\) kunafanya mabadiliko halisi ya bei kuwa sawia na kiwango cha sasa cha bei.
Mojawapo ya dhana muhimu za GBM ni kwamba \(\sigma\) huchukuliwa kuwa thabiti katika upeo wote wa modeli. Hili ndilo mojawapo ya mambo makuu ambayo utafiti unatilia shaka kwa upande wa soko la sarafu-fiche: wakati volatili halisi ya crypto inaweza kujikusanya kwa muda na kubadilisha regimes, thamani moja thabiti ya \(\sigma\) inaweza kutotosha kuwakilisha tabia hiyo.
Usambazaji unaotumiwa katika simuleringi ya muda wa diskriti
Chanzo kinasema kuwa njia ya GBM huzalishwa katika hatua za muda wa diskriti kwa uhusiano ufuatao wa log-return:
\[ \ln\left(\frac{S_{t+\Delta t}}{S_t}\right) \sim \mathcal{N}\left( \left(\mu-\frac{1}{2}\sigma^2\right)\Delta t, \sigma^2\Delta t \right) \]
Usemi wa upande wa kushoto ni log-return katika hatua moja ya muda. Wastani wa usambazaji wa kawaida unawekwa kuwa \(\left(\mu-\frac{1}{2}\sigma^2\right)\Delta t\), na variance kuwa \(\sigma^2\Delta t\).
Marekebisho ya \(-\frac{1}{2}\sigma^2\) ni neno la kihisabati linalotokana na ubadilishaji wa eksponential wa bei katika suluhisho la GBM. Kuondoa neno hili au kutumia tu \(\mu\Delta t\) kungebadilisha muundo wa GBM uliotolewa katika chanzo, kwa hiyo limehifadhiwa katika uwasilishaji wa Verianla.
Katika utafiti \(\Delta t=1/252\) imetumika. Chaguo hili linamaanisha kuwa upeo wa mwaka mmoja wa uigaji wa kifedha umegawanywa katika takribani siku 252 za biashara. Upeo wa jumla wa simuleringi ni \(T=1\) mwaka.
Maximum Likelihood Estimation hufanya nini?
Chanzo kinasema kwamba parameta za drift \(\mu\) na volatili \(\sigma\) zilizowekwa kwa mwaka zilipatikana kutoka kwenye log-return za kila siku za kihistoria za mwaka mmoja kwa kutumia Maximum Likelihood Estimation (Maximum Likelihood Estimation, MLE).
Kidhana, MLE hujaribu kuchagua thamani za parameta zinazofanya mfululizo wa log-return ulioonekana kuwa na uwezekano mkubwa zaidi chini ya modeli ya uwezekano iliyodhaniwa. Hata hivyo, PDF ya chanzo haitoi objective function ya MLE iliyotumika, thamani zilizopatikana za \(\mu\) na \(\sigma\), wala jedwali la makadirio ya kila mali. Kwa hiyo matokeo ya namba ya MLE ya utafiti huu hayawezi kutolewa na Verianla.
Tunajua nini na hatujui nini kuhusu data ya kihistoria?
| Kipengele | Taarifa iliyotolewa katika chanzo | Mpaka wa tafsiri |
|---|---|---|
| Urefu wa data ya kihistoria | Log-return za kila siku za mwaka mmoja | Tarehe mahususi za kuanza na kumalizika hazijatolewa. |
| Mali za crypto | XRP-USD, SOL-USD, ADA-USD | Bitcoin na Ethereum hazikujumuishwa katika jalada kuu. |
| Mali za hisa | AAPL, TSLA, NVDA | Ni jalada la kulinganisha. |
| Bei ya kuanzia | Ilipatikana kwa njia ya dynamic wakati wa utekelezaji. | Mtoa data na timestamp kamili hazijatolewa wazi. |
| Drift na volatili | Zilikadiriwa kwa MLE na kuwekwa kwa mwaka. | Thamani za namba kwa kila mali hazijatolewa. |
| Covariance | Ilihesabiwa kutoka mahusiano ya kihistoria ya mali na kuwekwa kwa mwaka. | Matriksi ya covariance ya namba haijachapishwa. |
| Optimization | Minimum Variance Portfolio kwa SLSQP | Vizuizi vyote vya optimization na tolerance za solver hazijatolewa kwa undani. |
| Monte Carlo | Njia 10.000, T=1 mwaka, Δt=1/252 | Seed ya namba za nasibu haijaripotiwa. |
| Backtest | Chanzo kinatumia neno “backtesting”. | Itifaki tofauti ya kipimo cha VaR violation kwa out-of-sample halisi haijaripotiwa kwa undani. |
Jukumu la optimization ya SLSQP katika utafiti
Uzito wa minimum variance ulihesabiwa kwa mbinu ya optimization yenye vizuizi iitwayo Sequential Least Squares Programming (SLSQP). Jukumu la kisayansi la SLSQP hapa ni kupata uzito wa mali unaopunguza volatili ya jalada hadi kiwango cha chini chini ya muundo wa covariance wa kihistoria.
Ingawa chanzo kinatumia usemi “constrained optimization”, hakiandiki kila aina ya kihisabati ya vizuizi kwa undani. Hasa, mipaka ya uzito, ruhusa ya short-selling, tolerance na sehemu ya kuanzia ya solver hazijatolewa kwa undani. Si sahihi kukisia maelezo haya kwa kurudi nyuma kutoka kwenye uzito wa matokeo kana kwamba ni ya uhakika.
Kwa nini mtengano wa Cholesky unatumiwa?
Ikiwa shocks huru za standard normal zitatumika moja kwa moja kwa kila mali kando, muundo wa kihistoria wa mwendo wa pamoja kati ya XRP, SOL na ADA utapotea. Ili kuzuia hilo, utafiti hubadilisha matriksi ya covariance iliyowekwa kwa mwaka kwa mtengano wa Cholesky.
Uhusiano wa msingi katika chanzo unatolewa kama:
\[ \Sigma=LL^{T} \]
\(\Sigma\) ni matriksi ya covariance ya mali; \(L\) ni matriksi ya Cholesky ya pembetatu ya chini; na \(L^T\) ni transpose ya matriksi hiyo.
Vekta huru ya shocks za standard normal \(Z\), inapobadilishwa kwa matriksi hii, huzalisha shocks zilizokorelate badala ya shocks huru kabisa, na shocks hizo hubeba muundo wa covariance wa kihistoria. Chanzo kinaonyesha matokeo kama \(ZL^T\) kulingana na mwelekeo wa vekta uliotumika.
Jambo muhimu hapa ni hili: operesheni ya Cholesky haisuluhishi tatizo la mkia mzito au volatili inayobadilika kwa muda la GBM. Inahakikisha tu kwamba muundo wa utegemezi wa mstari kati ya mali katika simuleringi unalingana na covariance ya kihistoria. Kwa hiyo kuongeza korelesheni hakuondoi dhana za usambazaji wa kawaida na volatili thabiti.
VaR0.05 Katika Utafiti Huu Inaonyesha Nini Hasa?
VaR0.05 katika utafiti ni quantile ya chini ya %5 kati ya thamani zilizosimuliwa za jalada la awali la dola 100.000 baada ya mwaka mmoja; kwa hiyo takribani dola 16.044 au 67.049 si kiasi cha hasara moja kwa moja, bali ni kiwango cha kizingiti cha thamani ya mwisho ya jalada iliyosimuliwa.
Maana ya jumla ya dhana ya VaR
Thamani Iliyo Hatarini (Value-at-Risk, VaR) ni kipimo cha hatari kinachofupisha eneo la mkia la usambazaji wa hasara chini ya upeo fulani wa muda na kiwango cha uwezekano. Chanzo kinaeleza kama mfano kwamba VaR ya siku moja ya dola 10.000 katika kiwango cha kujiamini cha 95% inamaanisha kwamba chini ya modeli, uwezekano wa kupata hasara ya zaidi ya dola 10.000 ndani ya siku moja ni %5.
Hata hivyo, katika hesabu ya utafiti, badala ya kiasi chanya cha VaR cha kigezo cha hasara moja kwa moja, quantile ya %5 ya thamani ya mwisho ya jalada imeripotiwa:
\[ Q_{0.05}(V_T) \]
Hapa \(V_T\) ni thamani ya jalada mwishoni mwa upeo wa mwaka mmoja, na \(Q_{0.05}\) inaonyesha quantile ya %5 ya usambazaji huu.
Kwa kuwa thamani ya awali ni \(V_0=100{,}000\) dola, ili kubadilisha quantile ya thamani ya mwisho kuwa kizingiti cha jadi cha hasara ya upande wa chini, kwa dhana inaweza kuandikwa:
\[ L_{0.05}=V_0-Q_{0.05}(V_T) \]
Mlinganyo huu haujatolewa kama matokeo tofauti katika utafiti; ni ubadilishaji wa aljebra unaoeleza tu jinsi quantile ya thamani ya mwisho ya chanzo inavyopaswa kusomwa.
| Jalada | Thamani ya awali | Quantile ya %5 ya thamani ya mwisho iliyopewa katika chanzo kwa jina VaR0.05 | Tofauti na thamani ya awali |
|---|---|---|---|
| Jalada la crypto la GBM | 100.000 $ | ≈ 16.044 $ | ≈ 83.956 $ |
| Jalada la jadi la hisa la GBM | 100.000 $ | ≈ 67.049 $ | ≈ 32.951 $ |
Thamani katika safu ya mwisho si matokeo mapya ya Monte Carlo. Ni thamani za kielimu za kihisabati zilizopatikana tu kwa kutoa quantile za takribani za thamani ya mwisho kutoka kwenye thamani ya awali iliyotolewa katika chanzo.
Kwa nini usemi “kiwango cha kujiamini cha %5” unapaswa kusomwa kwa uangalifu?
Chanzo katika baadhi ya maeneo kinatumia usemi “5% confidence level” kwa VaR0.05. Chanzo hicho hicho pia kinasema wazi kwamba hii ni 5th percentile, yaani quantile ya %5 ya usambazaji wa thamani ya mwisho. Katika istilahi ya kawaida ya fedha, uwezekano wa %5 katika mkia wa chini kwa kawaida huhusishwa na VaR katika kiwango cha kujiamini cha %95. Kwa hiyo, katika maelezo ya Verianla alama ya chanzo VaR0.05 imehifadhiwa, lakini imeelezwa kwamba dhana za “quantile ya %5” na “kujiamini kwa %95” zinaweza kuwa maelezo ya mikia iliyo kinyume.
Usemi wa takribani %17 katika aya ya matokeo ya chanzo
Katika sehemu ya matokeo, chanzo kinasema kwamba katika hali mbaya zaidi za %5, jalada la crypto linahifadhi “takribani %17” ya thamani yake ya awali. Thamani ya takribani dola 16.044 katika jedwali la matokeo inalingana na takribani %16,0 ya mwanzo wa dola 100.000. Kwa kuwa thamani ya chanzo yenyewe imetolewa kwa alama ya takribani, tofauti hii si ukinzani unaogeuza matokeo ya utafiti; hata hivyo, katika maandishi ya Verianla thamani ya namba katika jedwali haijachanganywa na rounding ya aya ya maelezo.
Je, Uwiano wa Hasara wa %80,67 ni Uwiano wa Ukiukaji wa VaR katika Soko Halisi?
Hapana. Thamani za %80,67 na %35,27 zilizoripotiwa katika chanzo ni uwiano wa hali 10.000 za Monte Carlo ambazo, mwishoni mwa mwaka mmoja, zilibaki chini ya thamani ya awali ya jalada ya dola 100.000; PDF haitoi itifaki ya kina ya backtest ya out-of-sample inayoonyesha kwamba uwiano huu ulipatikana kwa kuhesabu ukiukaji wa VaR katika kipindi huru cha soko kilichotokea kweli.
Tofauti kati ya uwezekano wa simuleringi na uthibitishaji wa ulimwengu halisi
Simuleringi ya Monte Carlo huzalisha idadi kubwa ya njia zinazowezekana chini ya dhana zilizofafanuliwa za modeli. Kwa hiyo “uwezekano wa hasara” ndani ya simuleringi ni wa masharti kwa \(\mu\), \(\sigma\), covariance, usambazaji wa GBM na dhana nyingine za modeli zilizotumika.
Backtest halisi ya VaR, kwa upande mwingine, huchunguza ni mara ngapi thamani ya VaR iliyokadiriwa ilivukwa baadaye na return zilizozingatiwa kweli. Katika uthibitishaji wa aina hii, kipindi cha utabiri na kipindi cha test, idadi ya ukiukaji, kiwango kinachotarajiwa cha ukiukaji na mara nyingi vipimo vya kitakwimu vya backtest hufafanuliwa wazi.
Ingawa chanzo kinatumia maneno “backtesting” na “VaR violations”, katika sehemu ya mbinu ya PDF hakuna utaratibu wa kina wa out-of-sample wa aina hii ulioripotiwa. Kwa hiyo thamani ya %80,67 haiwezi kutafsiriwa upya kama “modeli ilikuwa na makosa kwa kiwango cha %80,67 katika soko halisi”.
Simuleringi ya Monte Carlo hufanya nini?
Kwa kila jalada, njia 10.000 tofauti za bei za kinadharia zilizalishwa. Kila njia inajumuisha parameta zilizokadiriwa kutoka data ya kihistoria, usambazaji wa GBM na shocks za nasibu zilizokorelate kupitia Cholesky. Njia huendeshwa katika upeo wa mwaka mmoja kwa hatua ya muda ya 1/252, na thamani ya jalada mwishoni mwa mwaka hurekodiwa kwa kila njia.
Kutoka kwenye usambazaji unaoundwa na thamani hizi 10.000 za mwisho, matokeo mawili tofauti yamepatikana:
- Thamani ya mwisho ya jalada katika quantile ya %5.
- Uwiano wa njia ambazo thamani ya mwisho ilikuwa chini ya thamani ya awali ya dola 100.000.
Vipimo hivi viwili hubeba taarifa tofauti. Cha kwanza hutoa taarifa kuhusu kiwango katika mkia wa chini wa usambazaji; cha pili huonyesha marudio ya jalada kumalizika chini ya thamani yake ya awali.
Uzito wa Minimum Variance Portfolio
| Jalada | Mali | Uzito wa MVP |
|---|---|---|
| Sarafu-fiche | XRP | %55,1 |
| Sarafu-fiche | SOL | %44,9 |
| Sarafu-fiche | ADA | %0,0 |
| Hisa | AAPL | %82,6 |
| Hisa | NVDA | %17,4 |
| Hisa | TSLA | %0,0 |
ADA na TSLA kupata uzito wa %0 hakumaanishi kwamba mali hizi kwa ujumla “hazina thamani”, “hazifai kwa uwekezaji” au lazima ziondolewe kila wakati kutoka kwenye jalada. Matokeo yanaonyesha tu suluhisho la minimum variance chini ya kipindi cha kihistoria kilichotumika katika utafiti huu, muundo wa covariance uliokadiriwa, seti ya mali iliyochaguliwa na mfumo wa optimization.
Chanzo kinatafsiri kwamba drift ya kihistoria ya ADA, volatili na muundo wa mwendo wa pamoja na mali nyingine mbili za crypto viliongeza mchango wake wa marginal variance katika optimization hii. Hata hivyo, kwa kuwa matriksi ya covariance ya namba haijachapishwa, haiwezekani kuhesabu kwa kujitegemea uzito wa sifuri wa ADA ulitokana na terms zipi za covariance na kwa kiasi gani.
Matokeo ya portfolio za crypto na hisa
| Jalada | VaR0.05 / quantile ya %5 ya thamani ya mwisho | Uwiano wa simuleringi zilizomalizika chini ya 100.000 $ |
|---|---|---|
| Sarafu-fiche: XRP, SOL, ADA | ≈ 16.044 $ | %80,67 |
| Hisa: AAPL, TSLA, NVDA | ≈ 67.049 $ | %35,27 |
Vielelezo vya simuleringi katika ukurasa wa 6 wa chanzo vinaonyesha nini?
Katika ukurasa wa matokeo wa utafiti wa chanzo kuna aina mbili za vielelezo kwa kila jalada: cha kwanza ni kifungu cha njia kinachoonyesha jinsi idadi kubwa ya njia za bei zilizofanyiwa simuleringi zinavyotawanyika kwa muda, na cha pili ni histogramu inayoonyesha usambazaji wa thamani za jalada mwishoni mwa simuleringi. Jalada la hisa na la crypto yamewasilishwa sambamba kwa muundo huu.
Hata hivyo, PDF haichapishi thamani 10.000 tofauti za mwisho au pointi zote za muda za kati zinazounda vielelezo hivi katika jedwali. Kwa hiyo, kwa Verianla si sahihi kisayansi kudigitize wingu la njia la chanzo na kulichora upya kana kwamba ni data sahihi, au kuzalisha njia mpya za nasibu na kuziwasilisha kana kwamba ni Kielelezo 1–2 cha chanzo. SVG zilizo hapo juu zimeundwa tu kutokana na namba zinazoweza kuthibitishwa zilizoelezwa wazi katika maandishi na jedwali la chanzo.
Vizuizi vinne kuu vya GBM vinavyojadiliwa katika utafiti
| Kizuizi | Mgongano na dhana ya GBM | Athari inayowezekana kwenye kipimo cha hatari |
|---|---|---|
| Usambazaji wenye mikia mizito | Usambazaji wa kawaida huweka uwezekano mdogo zaidi kwa matukio ya mwisho. | Uwezekano na ukubwa wa hasara kali vinaweza kuwakilishwa chini kuliko hali halisi. |
| Volatili isiyo thabiti | GBM hudhani σ ni thabiti. | Mkusanyiko wa volatili na regimes za volatili ya juu huenda zisifuatiliwe kwa kutosha. |
| Miruko ya bei | GBM hudhani njia ya bei ni endelevu. | Harakati kubwa za ghafla na zenye kukatika haziwakilishwi moja kwa moja katika muundo wa modeli. |
| Ukosefu wa ufanisi wa soko na korelesheni inayobadilika | Covariance ya kihistoria ya mstari si lazima ibaki thabiti baadaye. | Katika vipindi vya msongo, faida ya diversification inaweza kuwa tofauti na ilivyotarajiwa. |
Jedwali hili ni mpangilio huru wa Verianla wa vizuizi vilivyojadiliwa katika chanzo. Utafiti wenyewe hauripoti kipimo tofauti cha hypothesis au effect size kwa kila kizuizi kwenye data iliyochaguliwa. Kwa mfano, kwa kuwa hakuna matokeo katika chanzo yanayosema “miruko ilibadilisha VaR kwa dola X hasa” au “mkusanyiko wa volatili ulipimwa kwa coefficient hii”, matokeo kama hayo hayajazalishwa.
Tabia zinazojadiliwa kwa tafiti za baadaye
Mwandishi anaonyesha mfululizo wa matukio yaliyokolezwa ambayo yanapaswa kuzingatiwa nje ya GBM katika tafiti za baadaye za uigaji:
- Volatili isiyolingana / leverage effect: shocks hasi na chanya zinaweza kutokuwa na athari sawa kwenye volatili ya baadaye.
- Mkusanyiko wa volatili: mwelekeo wa harakati kubwa za bei kufuatwa na harakati nyingine kubwa, na vipindi tulivu kufuatwa na vipindi vingine tulivu.
- Kurudi kwenye wastani: kuchunguza mwelekeo wa volatili kurudi kwenye kiwango chake cha muda mrefu.
- Uendelevu wa volatili: athari ya shock kubwa kwenye volatili kuendelea kwa muda.
- Utegemezi wa mkia na mikia mizito: kuchunguza harakati za pamoja zilizokithiri za mali nyingi chini ya hali kali za soko.
Haya si matokeo ya mwisho yaliyopimwa kwa modeli mpya katika utafiti huu. Chanzo kinayawasilisha kama malengo ya mfululizo wa tafiti zijazo, kikianzia kwenye mipaka ya benchmark ya sasa ya GBM.
Matokeo yanayoungwa mkono na utafiti
- Chini ya mfumo wa GBM-Monte Carlo uliotumiwa katika chanzo, usambazaji wa thamani za mwisho wa portfolio za crypto na hisa ulitoa matokeo yaliyotofautiana kwa wazi.
- MVP ya crypto iliundwa kwa uzito wa XRP %55,1 na SOL %44,9, huku ADA ikipata uzito wa %0.
- MVP ya hisa iliundwa kwa uzito wa AAPL %82,6 na NVDA %17,4, huku TSLA ikipata uzito wa %0.
- Quantile ya %5 ya thamani ya mwisho ya jalada la crypto ni takribani dola 16.044, na ya jalada la hisa ni takribani dola 67.049.
- Uwiano wa simuleringi zilizomalizika chini ya thamani ya awali ya dola 100.000 ni %80,67 kwa jalada la crypto na %35,27 kwa jalada la hisa.
- Mwandishi anatafsiri matokeo haya kama msingi wa kutumia GBM kama benchmark kwa modeli zilizoendelea zaidi za volatili na mkia katika uigaji wa hatari ya crypto.
Majumuisho yasiyoungwa mkono na utafiti
- Haiwezi kuhitimishwa kwamba portfolio za sarafu-fiche katika ulimwengu halisi zitapata hasara kila mwaka kwa uwezekano wa %80,67.
- Haiwezi kusemwa kwamba XRP lazima iwe na uzito wa %55,1 kila wakati na SOL lazima iwe na %44,9 kila wakati.
- Haiwezi kuhitimishwa kwamba ADA haina thamani kwa uwekezaji au haina manufaa kamwe katika diversification ya jalada.
- Haiwezi kusemwa kwamba TSLA itapata uzito wa %0 katika kila minimum variance portfolio.
- Thamani ya dola 16.044 haiwezi kusomwa moja kwa moja kama “hasara ya VaR ya jalada la crypto ni dola 16.044”.
- Utafiti hauonyeshi kwamba bei za baadaye za crypto zilitabiriwa kwa usahihi kwa mojawapo ya simuleringi 10.000.
- Kwa kuwa tofauti zilizoripotiwa katika chanzo hazina p-value tofauti wala confidence interval, hitimisho la “statistical significance” haliwezi kuongezwa.
- Kwa kuwa hakuna vipimo tofauti vya kiasi vilivyoripotiwa katika data iliyochaguliwa kwa mkia mzito, miruko na mkusanyiko wa volatili, ukubwa wa sifa hizi hauwezi kuhesabiwa kutoka PDF hii.
- Modeli haitoi uthibitisho huru wa uwanjani kwa stress test za soko halisi, regulatory capital adequacy au mafanikio ya mkakati wa uwekezaji.
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Utafiti unategemea uundaji wa mifano ya kifedha kwa njia za hesabu na uigaji wa Monte Carlo. Portfoliyo mbili tofauti, kila moja ikiwa na mali tatu, zilipitishwa katika mnyororo uleule wa jumla wa uundaji wa modeli:
- Portfoliyo ya sarafu-fiche iliundwa kutoka XRP-USD, SOL-USD na ADA-USD.
- Portfoliyo ya kulinganisha ya hisa iliundwa kutoka AAPL, TSLA na NVDA.
- Log-return za kila siku za kihistoria za mwaka mmoja zilitumika.
- Drift na volatiliti zilikadiriwa kwa MLE na kubadilishwa kuwa za mwaka.
- Matriksi ya kovarians ya kihistoria ilihesabiwa na kubadilishwa kuwa ya mwaka.
- Uzani wa Minimum Variance Portfolio ulipatikana kwa SLSQP.
- Matriksi ya kovarians ilifanyiwa utenganishaji wa Cholesky.
- Mishtuko huru ya nasibu ya kawaida ilibadilishwa ili kubeba korelesheni ya kihistoria.
- Kwa GBM, njia 10.000 za bei ziliigizwa katika upeo wa mwaka mmoja kwa hatua za Δt=1/252.
- Kantili ya %5 ya thamani za mwisho za portfoliyo 10.000 ilihesabiwa.
- Pia, uwiano wa uigaji ambao thamani ya mwisho ilikuwa chini ya dola 100.000 ulihesabiwa.
Mipangilio ya namba inayojulikana ya modeli
| Parameta / kipengele | Thamani ya chanzo |
|---|---|
| Dirisha la kihistoria la makadirio | Log-return za kila siku za mwaka 1 |
| Idadi ya njia za uigaji | 10.000 |
| Upeo wa uigaji | T = mwaka 1 |
| Hatua ya muda | Δt = 1/252 |
| Thamani ya awali ya portfoliyo | 100.000 $ |
| Ukadiriaji wa parameta | Maximum Likelihood Estimation |
| Uboreshaji wa portfoliyo | Minimum Variance Portfolio kwa SLSQP |
| Utegemezi wa mali | Kovarians ya kihistoria iliyobadilishwa kuwa ya mwaka + utenganishaji wa Cholesky |
| Kipimo cha mkia wa chini | Kantili ya %5 ya usambazaji wa thamani za mwisho |
Matokeo ya portfoliyo ya sarafu-fiche
Katika Minimum Variance Portfolio iliyoundwa na XRP, SOL na ADA, uzani ulipatikana kuwa %55,1, %44,9 na %0,0 mtawalia. Wakati thamani za mwisho za njia 10.000 za GBM za mwaka mmoja zilipotathminiwa, kantili ya %5 iliripotiwa kuwa takribani dola 16.044. Uwiano wa uigaji ambao thamani ya mwisho ilikuwa chini ya thamani ya awali ya dola 100.000 ulikuwa %80,67.
Chanzo kinatafsiri jedwali hili kama onyo kali kwamba mfumo wa GBM/lognormal hauwezi kuwakilisha kwa kutosha hatari ya sarafu-fiche. Hata hivyo, matokeo yalitolewa chini ya dhana za modeli yenyewe; si sawa na uthibitishaji huru katika soko halisi.
Matokeo ya portfoliyo ya hisa
Katika portfoliyo ya kulinganisha iliyoundwa na AAPL, TSLA na NVDA, uzani ulipatikana kuwa AAPL %82,6, NVDA %17,4 na TSLA %0,0. Chini ya mbinu hiyo hiyo ya uundaji wa modeli, kantili ya %5 ya usambazaji wa thamani za mwisho za mwaka mmoja iliripotiwa kuwa takribani dola 67.049, huku uwiano wa kuishia chini ya dola 100.000 ukiwa %35,27.
Kwa kuwa modeli hiyo hiyo ilitumika katika portfoliyo zote mbili, thamani kuu ya ulinganisho ni kuonyesha jinsi usambazaji wa matokeo unavyotofautiana wakati mnyororo wa uundaji wa modeli unawekwa uleule. Hata hivyo, kuwa na idadi sawa ya mali katika portfoliyo zote mbili hakumaanishi kwamba miundo ya masoko au vyanzo vya hatari ni sawa.
Mapungufu yanayozuia urudufu wa modeli
Ingawa utafiti unaeleza mnyororo wa msingi wa algoriti, baadhi ya taarifa zinazohitajika kwa urudufu kamili wa namba hazipo katika PDF:
- Tarehe mahususi za kuanza na kumalizika kwa dirisha la data ya kihistoria ya mwaka mmoja.
- Mtoa data aliyetumika kwa data za bei na return.
- Usafishaji wa data, siku zinazokosekana na uchakataji wa eneo la saa.
- Thamani za kila mwaka za \(\mu\) na \(\sigma\) zilizokadiriwa kwa kila mali.
- Matriksi za namba za korelesheni na kovarians.
- Vikwazo vyote vya kihisabati na toleransi katika uboreshaji wa SLSQP.
- Mbegu ya jenereta ya namba za nasibu.
- Maelezo ya msimbo wa Monte Carlo au mazingira ya utekelezaji.
- Mgawanyo huru wa tarehe wa train/test au estimation/backtest.
- Jaribio la kina la ukiukaji wa makadirio ya VaR dhidi ya return halisi zilizotokea.
Mapungufu haya hayabatilishi moja kwa moja matokeo yaliyoripotiwa ya utafiti; hata hivyo, yanazuia mtafiti mwingine kutumia PDF pekee ili kurudia kwa usahihi njia zilezile 10.000, kantili zilezile na suluhisho lilelile la uboreshaji.
Kikomo kuhusu umuhimu wa kitakwimu
Chanzo kinaripoti tofauti kubwa za namba kati ya matokeo ya sarafu-fiche na hisa. Hata hivyo, katika sehemu ya matokeo hakuna jaribio tofauti la nadharia, p-value, confidence interval au kosa la kawaida la Monte Carlo lililotolewa kwa tofauti hizi. Kwa hiyo, matokeo mapya ya kitakwimu ya aina ya “tofauti kati ya portfoliyo za sarafu-fiche na hisa ni muhimu kitakwimu katika kiwango fulani” hayapaswi kutolewa.
Hitimisho kuu la kimbinu
Jukumu kuu la kisayansi la utafiti si kupendekeza GBM kama suluhisho la mwisho kwa uundaji wa modeli ya hatari ya sarafu-fiche, bali kuunda kiwango cha kuanzia ambacho modeli za baadaye zilizoendelea zaidi zinapaswa kukizidi. Dhana kama volatiliti isiyobadilika, log-return za kawaida na njia endelevu za bei zinaweza kuwa vikwazo muhimu hasa katika masoko yenye mikia mizito na mabadiliko ya regime.
Kwa hiyo, matokeo muhimu ya utafiti huu si tu kwamba “dola 16.044 zilipatikana katika portfoliyo ya sarafu-fiche”. Ujumbe mpana zaidi ni kwamba kuwa modeli ni muhimu kihisabati na msingi katika fedha za kawaida si sawa na kuwa inawakilisha kwa kutosha hatari ya mkia ya darasa la mali linalochunguzwa.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: The Limits of Lognormal: Assessing Cryptocurrency Volatility and VaR using Geometric Brownian Motion
Mwandishi: Ekleen Kaur.
Taasisi: University of Florida.
Mpangilio wa mwandishi: Utafiti una mwandishi mmoja.
Mchango sawa: Hautumiki; utafiti una mwandishi mmoja.
Corresponding author: PDF inatoa anwani ya barua pepe ya mwandishi pekee Ekleen Kaur; pia hakuna alama tofauti ya corresponding-author inayoonekana.
Kitambulisho cha ArXiv: arXiv:2601.14272.
Toleo la ArXiv: v1.
Tarehe ya kuwasilishwa ArXiv: 9 Januari 2026.
Eneo la ArXiv: Quantitative Finance – Risk Management (q-fin.RM); rekodi ya arXiv pia inahusishwa na uainishaji wa cs.CE na cs.CR.
Kiungo rasmi cha arXiv: https://arxiv.org/abs/2601.14272
Rekodi ya jarida: Rekodi za nje za bibliografia zinaorodhesha kichwa na mwandishi huyo huyo katika Grenze International Journal of Engineering & Technology (GIJET), Januari 2026, Volume 12, Issue Part 2, kurasa 4246–4253.
Mchapishaji: GRENZE Scientific Society / GRENZE Engineering Group kwa GIJET.
ISSN: Ukurasa rasmi wa GIJET unaonyesha 2395-5295 (Online) na 2395-5287 (Print).
Hali ya mapitio ya rika: Toleo la ArXiv lenyewe halihakikishi mapitio ya rika. Sera rasmi ya uchapishaji ya GIJET inaeleza kwamba kazi zinazokubaliwa katika jarida hupitia peer review / mapitio ya rika. PDF iliyopakiwa haina taarifa ya mapitio ya rika wala ripoti ya wakaguzi.
Dokezo kuhusu toleo la chanzo: Kichwa, mwandishi na muundo wa maudhui ya faili ya kurasa nane iliyopakiwa vinaendana na toleo la kurasa nane katika arXiv. Kwa kuwa faili iliyopakiwa haina kichwa cha juu cha GIJET kinachoonyesha volume, issue, kurasa au journal DOI tofauti, Verianla haiainishi faili hii kimya kimya kama version of record. Rekodi ya ArXiv/preprint na bibliografia ya jarida inayoonekana baadaye zimewekwa tofauti.
Journal DOI: Katika ukaguzi huu, DOI tofauti iliyothibitishwa kwa toleo lililochapishwa la GIJET haikutambuliwa; DOI haijabuniwa.
Hali ya leseni / hakimiliki: Hakuna leseni ya wazi ya Creative Commons inayoweza kutumika kwa uhakika iliyothibitishwa kwenye PDF iliyopakiwa. Sera rasmi ya hakimiliki ya GIJET ina mfumo wa copyright-transfer unaohusiana na kuhamisha hakimiliki ya mchango uliochapishwa kwenda GRENZE. Kwa sababu hiyo, miundo ya vielelezo na majedwali ya chanzo haikunakiliwa moja kwa moja; ni namba za ukweli, mahusiano ya kihisabati na muundo wa mbinu pekee yaliyoelezwa upya ndani ya maelezo huru ya Verianla, miundo ya majedwali na SVG.
Aina ya kisayansi ya utafiti: Utafiti wa fedha za kiasi / uundaji wa modeli ya hatari kwa njia za hesabu unaotumia ukadiriaji wa parameta kutoka data za kifedha za kihistoria, uboreshaji wa portfoliyo na uigaji wa Monte Carlo wa kistokastiki.
Portfoliyo ya sarafu-fiche: XRP-USD, SOL-USD na ADA-USD.
Portfoliyo ya kulinganisha: AAPL, TSLA na NVDA.
Modeli ya msingi: Geometric Brownian Motion.
Ukadiriaji wa parameta: Maximum Likelihood Estimation kwenye log-return za kila siku za kihistoria za mwaka mmoja.
Uboreshaji wa portfoliyo: Minimum Variance Portfolio kwa kutumia Sequential Least Squares Programming.
Utegemezi wa mali: Kubadilisha matriksi ya kovarians ya kihistoria kuwa ya mwaka na kuzalisha mishtuko ya nasibu yenye korelesheni kwa Cholesky decomposition.
Mipangilio ya Monte Carlo: njia 10.000, upeo wa T=1 mwaka na Δt=1/252.
Thamani ya awali ya portfoliyo: dola 100.000 za Marekani.
Matokeo makuu ya sarafu-fiche: XRP %55,1, SOL %44,9, ADA %0,0; kantili ya %5 ya thamani ya mwisho ya takribani dola 16.044 na %80,67 ya thamani za mwisho chini ya dola 100.000.
Matokeo makuu ya hisa: AAPL %82,6, NVDA %17,4, TSLA %0,0; kantili ya %5 ya thamani ya mwisho ya takribani dola 67.049 na %35,27 ya thamani za mwisho chini ya dola 100.000.
Dokezo kuhusu istilahi ya VaR: Chanzo kinahesabu thamani ya VaR0.05 kama kantili ya %5 ya thamani za mwisho za portfoliyo. Thamani hii si sawa moja kwa moja na kiasi chanya cha hasara kwa dola. Kauli ya “5% confidence level” katika chanzo pia haipaswi kuchanganywa na istilahi ya VaR ya mkia wa chini katika kiwango cha kawaida cha kujiamini cha %95.
Dokezo kuhusu istilahi ya lognormal: Katika muundo wa kihisabati wa GBM, kiwango cha bei kina usambazaji wa lognormal, huku log-return ikiwa na usambazaji wa kawaida. Kauli ya “Lognormal return” inayotumika katika baadhi ya sehemu za chanzo imeelezwa kwa kuzingatia tofauti hii.
Kikomo cha backtest: Chanzo kinatumia maneno “backtesting” na “VaR violations”; hata hivyo, PDF haitoi kwa kina mfululizo tofauti wa bei halisi wa out-of-sample, tarehe za makadirio-majaribio na itifaki ya kawaida ya jaribio la ukiukaji wa VaR. Thamani za %80,67 na %35,27 katika chanzo ni uwiano wa thamani za mwisho za Monte Carlo ambazo ziko chini ya dola 100.000.
Kikomo cha kitakwimu: Kwa kuwa hakuna p-value tofauti, confidence interval au jaribio la nadharia lililoripotiwa kwa tofauti kati ya portfoliyo, Verianla haijaainisha upya tofauti hizi kama “muhimu kitakwimu”.
Kikomo cha urudufu: Kipindi halisi cha data ya kihistoria, mtoa data, thamani za μ na σ kwa kila mali, matriksi ya kovarians ya namba, vikwazo na toleransi zote za SLSQP, mbegu ya nasibu na msimbo wa utekelezaji havijatolewa katika PDF.
Ufadhili: Hakuna taarifa tofauti ya ufadhili iliyotambuliwa katika PDF ya chanzo.
Mgongano wa maslahi: Hakuna taarifa tofauti ya mgongano wa maslahi iliyotambuliwa katika PDF ya chanzo.
Upatikanaji wa data: PDF ya chanzo haitoi mfululizo wa bei za kihistoria uliotumika, matokeo ghafi ya njia 10.000 za Monte Carlo wala kiungo cha hazina tofauti ya data.
Upatikanaji wa msimbo: PDF haitoi kiungo kinachoweza kuthibitishwa cha hazina ya msimbo kwa msimbo kamili wa utekelezaji wa utafiti.
CRediT / mchango wa mwandishi: Hakuna taarifa tofauti ya CRediT; utafiti una mwandishi mmoja.
Kikomo kikuu cha tafsiri ya kisayansi: Utafiti unaonyesha kwamba GBM inaweza kuwa na vikwazo vikubwa katika kuwakilisha hatari ya sarafu-fiche chini ya portfoliyo zilizochaguliwa na mpangilio wa uundaji wa modeli ulioripotiwa. Matokeo si vigawo vya ulimwengu wote kwa sarafu-fiche zote, vipindi vyote vya soko, miundo yote ya portfoliyo au tabia halisi ya bei za siku zijazo.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *